
ヨーロッパエネルギーレトロフィット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
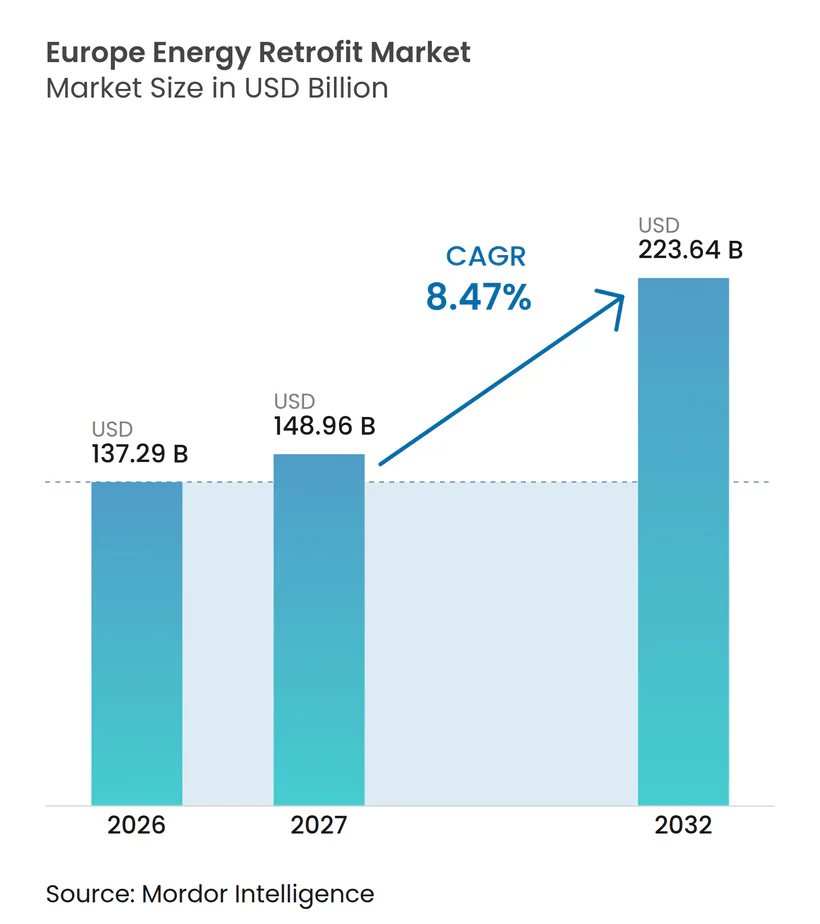
| 基準年の市場規模 (2026) | 137.29 十億米ドル |
| 市場規模 (2027) | 148.96 十億米ドル |
| 市場規模 (2032) | 223.64 十億米ドル |
| 成長率 (2027 - 2032) | 8.47 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパエネルギーレトロフィット市場分析
ヨーロッパエネルギーレトロフィット市場規模は、2026年の1,372.9億 ミリオン 米ドルから2027年には148.96 ビリオン 米ドルに拡大し、2032年までに223.64 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 8.47%で成長すると予測されています。改正建物エネルギー性能指令(EPBD)は、地域全体の改修に向けた共通のコンプライアンスフレームワークを設定しており、各国プログラムが展開ペースを形成しています。ヨーロッパの建物はEUエネルギー消費の36%、エネルギー関連温室効果ガス排出量の40%を占めており、既存建物ストックの75%が現行基準において非効率なままとなっています[1]。ヨーロッパエネルギーレトロフィット市場は、現在使用中の建物の85%から95%が2050年まで引き続き使用されると見込まれることから、大規模な既存設備基盤の恩恵も受けています。資金調達が主な制約要因であり、欧州委員会は2030年までの建物効率化投資ニーズ2,420億ユーロに対して年間1,490億ユーロの不足を特定しています。技術サプライヤー、素材企業、エネルギーサービスプロバイダーは、設備、デジタルコントロール、資金調達スキーム、エネルギーパフォーマンスサービスを組み合わせることで対応しています。
レポートの主要ポイント
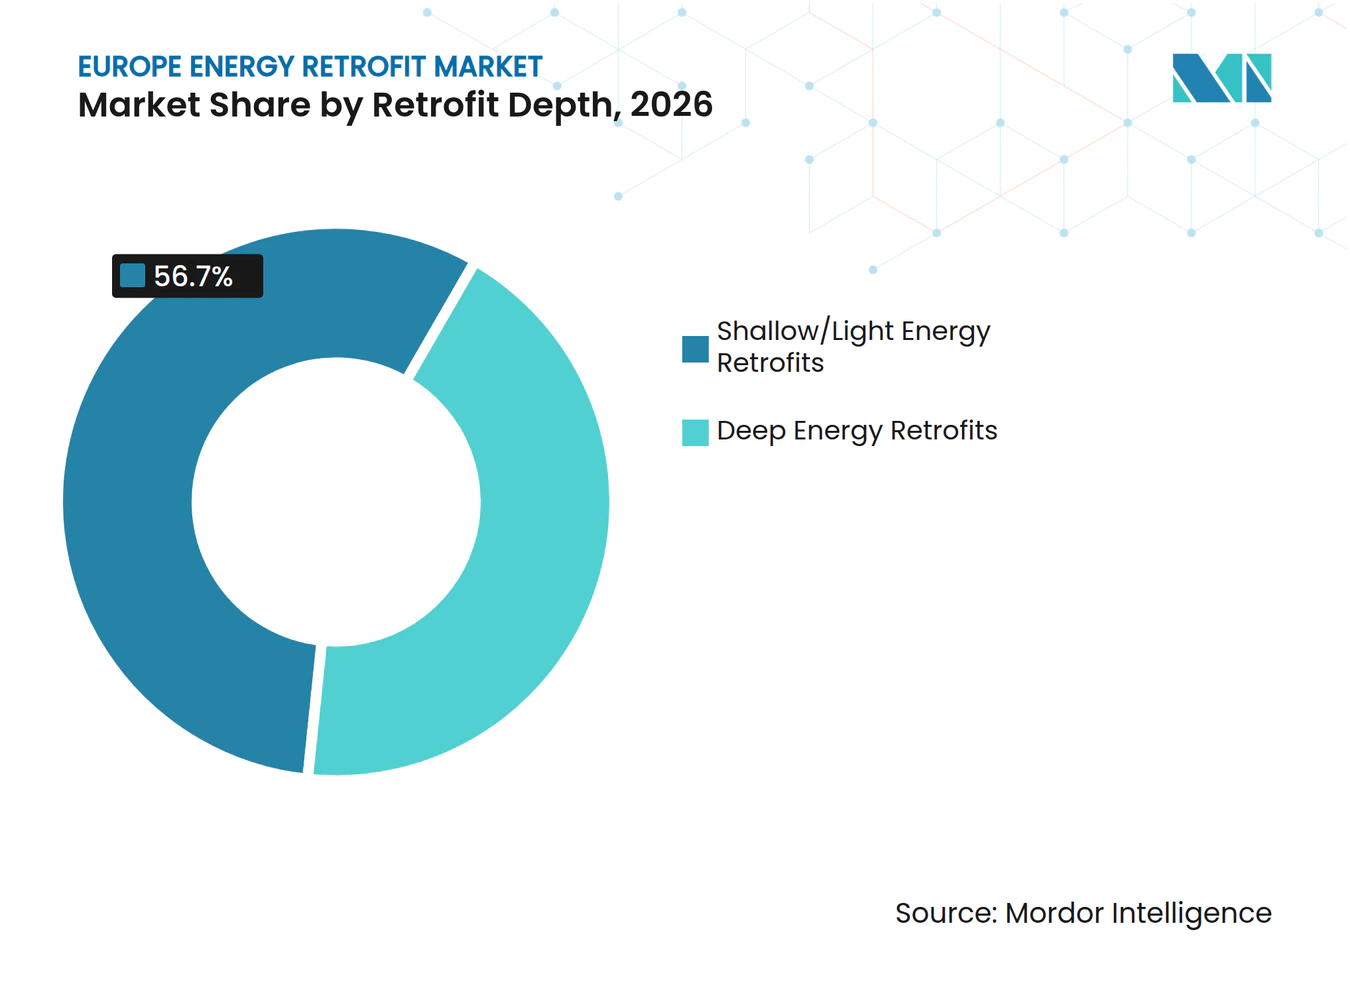
- レトロフィット深度別では、シャロー/ライトエネルギーレトロフィットが2026年のヨーロッパエネルギーレトロフィット市場シェアの56.7%を占め、ディープエネルギーレトロフィットは2032年にかけてCAGR 10.3%で成長すると予測されています。
- 技術別では、HVACシステムが2026年の収益シェアの28.4%を占め、照明システムは2032年にかけてCAGR 10.7%で成長すると予測されています。
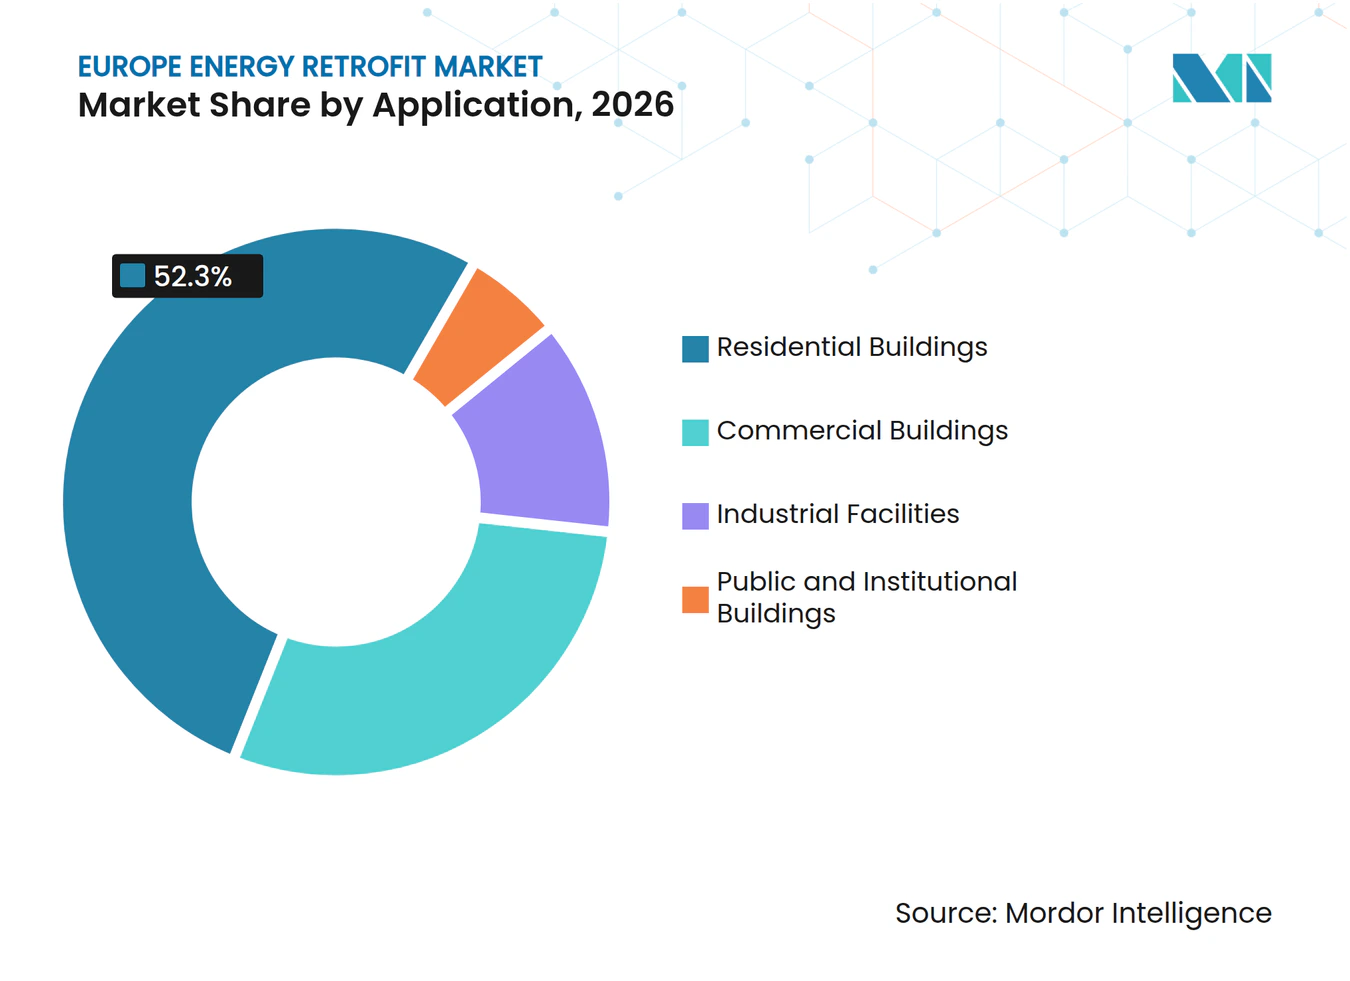
- 用途別では、住宅建物が2026年のヨーロッパエネルギーレトロフィット市場規模の52.3%を占め、産業施設は2032年にかけてCAGR 10.1%で成長すると予測されています。
- 地域別では、ドイツが2026年の地域収益の22.4%を占め、フランスは2032年にかけてCAGR 10.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPBDに基づく改修コンプライアンスと公的資金 | +2.80% | EU全域、特にドイツ、フランス、イタリアに集中 | 短期(2年以内) |
| 老朽化した暖房・HVACアセットの更新 | +1.50% | EU全域、特に中央・東ヨーロッパで顕著 | 中期(2〜4年) |
| エネルギーコスト削減と建物運用効率化ニーズ | +1.20% | グローバル、特にエネルギー輸入依存度の高いヨーロッパ経済圏で深刻 | 短期(2年以内) |
| ヒートポンプおよび低炭素暖房への転換 | +1.00% | ドイツ、フランス、ポーランド、北欧諸国 | 中期(2〜4年) |
| レトロフィット分析、ワイヤレスコントロール、パフォーマンスベースサービス | +0.70% | 北西ヨーロッパ — イギリス、オランダ、ベルギー | 長期(4年以上) |
| グリーンファイナンス要件と建物アセット価値の保全 | +0.60% | EU全域、特にドイツ、フランス、オランダで早期の成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EPBDに基づく改修コンプライアンスと公的資金
改正EPBDは、ヨーロッパの建物に対してより厳格な改修フレームワークを確立しています。加盟国は2025年12月までに国家建物改修計画の草案を提出し、2026年12月までに最終化することが求められていました[2]。欧州委員会の共同研究センターは2026年6月までに16件の完全な草案計画を評価しました。建物自動化・制御システムの要件は2026年に290kW超の非住宅建物に適用され、閾値は2029年12月に70kWに引き下げられる予定です。2026年7月21日に施行されたドイツの改正BEGプログラムは、住宅ユニットあたり最大150,000ユーロのローンを提供しており、2026年上半期には182,114件のヒートポンプ承認が記録されました。EPBDの下で独立型化石燃料ボイラーが2025年1月1日以降に財政的インセンティブを受けられなくなったことから、ヨーロッパエネルギーレトロフィット市場はこれらの措置によってより明確なパイプラインを得ています。
老朽化した暖房アセットの更新と低炭素暖房への転換
1990年代から2000年代初頭に設置された暖房・HVACシステムは、化石燃料暖房への支援が撤廃される中で更新時期を迎えています。ドイツでは2026年上半期に194,500台のヒートポンプが販売され、前年同期比40%増となり、ヒートポンプが新規暖房設置の55%を占めました。2025年に新たに完成したドイツの住宅建物の73.6%でヒートポンプが主要暖房技術となり、2024年の69.4%から上昇しました。ヨーロッパ21カで2025年に288万台のヒートポンプが販売され、設置の80%が既存建物で行われました。したがって、ヨーロッパエネルギーレトロフィット市場は、設備更新と新たなコンプライアンス要件の両方から需要を取り込んでいます。ガスボイラーの更新サイクルが短縮されることで、オーナーが暖房転換と外皮・制御の改善を組み合わせる際にHVACアップグレードの需要が高まる可能性があります。
エネルギーコスト削減と建物運用効率化
エネルギー価格の変動が建物アップグレードの財務的根拠を変えました。欧州ヒートポンプ協会によると、設置済みのヨーロッパのヒートポンプ群は2025年に97億ユーロの輸入コストを回避しました[3]。この価値、電化された暖房をコンプライアンスだけでなく運用コスト削減と結びつけました。デジタル建物コントロールは、既存アセット内での暖房、冷房、電力の使用をさらに改善できます。建物オーナーは、貸し手が運用パフォーマンスとアセットリスクを合わせて評価する資金調達の議論を支援するために、検証済みのエネルギー節約を活用できます。ヨーロッパエネルギーレトロフィット市場は、光熱費の削減とグリーンモーゲージへのアクセスが相互に強化し合う場合に恩恵を受けられます。この関係は、補助金が全額の初期投資をカバーしないプロジェクトにとって特に重要です。
レトロフィット分析、パフォーマンスサービス、グリーンファイナンス
デジタル評価ツールとワイヤレスコントロールは、オーナーが低干渉のレトロフィットオプションを求める中でより重要性を増しています。これらの技術は、オペレーターがエネルギー使用を監視し、損失を特定し、設置された措置の結果を検証するのに役立ちます。エネルギーパフォーマンス契約は、設備納入だけでなく測定さた節約に基づいてプロバイダーの報酬を調整できます。グリーンモーゲージ、保証、リボルビングファンド、オンビル返済も、対象プロジェクトの初期資金調達負担を軽減できます。ヨーロッパエネルギーレトロフィット市場では、設備、コントロール、評価、資金調達が一括で提供されるバンドル型オファリングが増加すると見込まれます。このようなオファリングは、確立されたグリーンファイナンスフレームワークと活発な建物サービスプロバイダーを持つ市場で最も発展しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本要件と長い回収期間 | -2.00% | EU全域、特に南ヨーロッパおよび中東欧で深刻 | 短期(2年以内) |
| 家主・テナント間のインセンティブ分断と入居建物の工事による混乱 | -1.20% | EU全域、特にドイツ、フランス、オランダの高密度賃貸市場 | 中期(2〜4年) |
| 熟練したレトロフィット労働力とコミッショニング能力の不足 | -0.90% | EU全域、特にドイツ、ポーランド、北欧諸国で顕著な逼迫 | 中期(2〜4年) |
| 歴史的建造物制約、許認可の複雑さ、レトロフィット標準化のギャップ | -0.60% | 南ヨーロッパおよび西ヨーロッパ — イタリア、フランス、スペイン、イギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本要件、長い回収期間、インセンティブの分断
レトロフィットの資金調達構造は、プロジェクト量に対する重大な制約として残っています。公的資金およびEU資金は建物効率化投資ニーズの15%しかカバーしておらず、グリーンローンはヨーロッパの銀行融資総額の4.5%を占めるにとどまっています。ディープ改修率は2025年まで年間建物ストックの0.2%にとどまり、2030年目標に必要な2%の水準を大きく下回っています。社会気候基金は2026年に発動され、エネルギー効率と建物改修に860億ユーロが充当されましたが、2021年以降に1,039億ユーロのエネルギー効率投資を資金調達した復興・強靭化ファシリティの終了により、そのプログラムが失われます。家主が工事費用を負担する一方でテナントが光熱費節約の多くを享受するため、賃貸市場での意思決定が遅れる可能性があります。フランスでは2026年上半期にMaPrimeRénov完了件数が41,409件記録し、信用承認の遅延が納入の継続性に影響した結果、2025年上半期の95,000件から減少しました[4]。
労働力能力、歴史的建造物の制約、許認可、標準化のギャップ
レトロフィットの実施は、設計、設置、試験、コミッショニングに十分な熟練労働力に依存しています。能力不足は、ヒートポンプ設置とディープ改修プログラムが同時に拡大している地域で最も顕著です。入居中の建物は、オーナー、テナント、請負業者にとってスケジュールと工事による混乱の課題も生じさせます。歴史的建造物の要件と地域の許認可プロセスは、特に古い都市部において、ファサード、ガラス、暖房措置の選択を制限する可能性があります。プロジェクト評価と改修基準の不統一は、取引コストを引き上げ、結果の比較を困難にする可能性があります。策目標を完成したプロジェクトに転換するためには、ヨーロッパエネルギーレトロフィット市場がこれらの実際的な制約に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レトロフィット深度別:
段階的アップグレードが主導し、ディーププロジェクトが支援を獲得シャロー/ライトエネルギーレトロフィットは2026年のヨーロッパエネルギーレトロフィット市場の56.7%を占めました。初期コストが低く、工事による混乱が少なく、より早く目に見える回収が得られることから、広範な補助金支援なしのオーナーにとって通常の選択肢となっています。このカテゴリーは段階的に完了できる措置によって支えられています。改修パスポートは、物件の長期計画を策定することで、小規模な改善からより深い工事への構造化されたルートを提供します。このアプローチは、オーナーが複数の投資決定にわたって断熱、窓、暖房、換気、コントロールを調整するのに役立ちます。
ディープエネルギーレトロフィットは2032年にかけてCAGR 10.3%で成長すると予測されています。このカテゴリーは、最も性能の低い建物に焦点を当てたルールと、工業化された手法によってEH70効率を達成するプロジェクトに対するドイツのシリアル改修ボーナスから恩恵を受けています。プレファブリケーションされたファサードとモジュラーシステムは、繰り返しプロジェクト全体で納入時間を短縮し、一貫性を向上させることができます。AEGIRおよびINFINITEを含むプログラムは、フランス、イタリア、オランダ全体でこれらの手法を推進しています。2025年まで報告されたディープ改修率0.2%は、潜在的なプロジェクトプールの大部分がまだ活性化されていないことを示しています。



技術別:
HVACが主導し、照明とコントロールが拡大HVACシステムは2026年のヨーロッパエネルギーレトロフィット市場シェアの28.4%を占めました。老朽化したボイラーの更新、ヒートポンプの普及、非住宅物件におけるEPBD関連のアップグレードがこの地位を支えています。2025年に販売されたヨーロッパの288万台のヒートポンプの80%が既存建物に設置されたことから、ヒートポンプレトロフィットはHVACカテゴリーの活発な部分を形成しています。このカテゴリーには、設置された暖房・冷房設備のパフォーマンスを向上させる換気、配管、制御措置も含まれます。この広範なシステムの役割により、HVACはコンプライアンス主導およびオーナー主導の両プロジェクトの中心となっています。
照明システムは2032年にかけてCAGR 10.7%で成長すると予測されています。LED交換の経済性と、大規模な非住宅建物における自動制御に関するEPBD要件が、統合照明アップレードの需要を支えています。ドイツの改正BEGは2026年7月に非住宅建物における省エネ照明の単独適格性を廃止し、プロジェクトをより広範なシステムパッケージへと誘導しています。建物外皮措置、再生可能エネルギー統合、スマートコントロール、IoT、給湯はそれぞれ異なるコンプライアンスと建物使用ニーズに対応しています。ROCKWOOLは2026年上半期の断熱セグメント収益が10.4%増加したと報告し、西ヨーロッパおよび中央ヨーロッパの改修需要を反映して2026年通期ガイダンスを現地通貨ベースで5%〜7%成長に引き上げました。
用途別:
住宅の量が需要を支え、産業サイトがより速く成長住宅建物は2026年のヨーロッパエネルギーレトロフィット市場規模の52.3%を占めました。住宅の量と住宅オーナー向けの補助金プログラムがセグメントの地位を支えています。フランスは2025年に307,731件の住宅レトロフィットに資金を提供し、そのうち120,306件がディープ改修完了の要件を満たしました。商業建物は建物自動化要件に直面し、多くの場合に確立された施設管理体制を持つことから、もう一つの主要な途となっています。公共・機関建物は、調達手続きと歴史的建造物の制約が複雑さを加えるため、アップグレードが困難な場合があります。
産業施設は2032年にかけてCAGR 10.1%で成長すると予測されています。ETS2コストへのエクスポージャーと電化されたプロセス熱の商業的根拠が、製造サイトへの投資を支えています。産業用ヒートポンプは廃熱の利用を増やし、化石燃料設備への依存を減らすことができます。イギリスにおける集約調達構造を含む公共ポートフォリオプログラムは、機関が複数の建物にわたってプロジェクトを統合するのに役立ちます。ヨーロッパエネルギーレトロフィット市場は、これらの用途経路が改修活動を民間住宅を超えて商業、製造、公共アセットへと拡大させることから恩恵を受けています。

地域分析
ドイツエネルギーリトロフィット市場
ドイツは2026年に地域収益シェアの22.4%を占めた。改正されたBEGプログラムは2026年7月21日に施行され、住宅および非住宅の適格要件が拡大され、住宅1戸あたり最大15万ユーロのローンが提供された。ドイツは2025年にヒートポンプ販売が50%増加を記録し、2026年上半期には前年比40%増の194,500台の販売を記録した。国家建築改修計画草案では、2050年までに1,750億ユーロの投資需要が見込まれており、これは1平方メートルあたり440ユーロに相当する。
ヨーロッパエネルギーリトロフィット市場
フランスは2032年までに10.4%のCAGRで成長すると予測されている。2026年のAnahの予算は44億ユーロであり、FクラスおよびGクラスの物件に対する賃貸制限が省エネ改善の必要性を後押ししている。フランスにおけるヨーロッパエネルギーリトロフィット市場規模は、2025年1月時点で義務的改修の対象となっていた推定390万戸のFクラスおよびGクラスの住宅に反映されている。フランスは2025年に528,000台のヒートポンプ販売でヨーロッパをリードした。イタリアとスペインは国家復興計画の資金から恩恵を受けており、スペインは2025年にヒートポンプ販売が15%増加を記録した。
イギリス、北欧諸国、中央・東ヨーロッパエネルギーリトロフィット市場
イギリスは2025年にリトロフィット用ヒートポンプ設置件数が前年比9%増を記録したが、2026年上半期はスキームの適格要件変更後に22%の減少を示した。ポーランドおよび中央・東ヨーロッパ地域全体では改修普及率が低く、長期的な拡大機会を提示している。欧州投資銀行は2025年から2027年にかけてヨーロッパ全域のエネルギー効率および住宅改修に向けて100億ユーロを拠出することを約束しており、中央・東ヨーロッパ市場が優先受益地域として位置づけられている。ノルウェーとフィンランドは成熟した普及の参照基準を提供しており、1,000世帯あたりそれぞれ650台および540台のヒートポンプが普及している。ロシアは地理的範囲内に含まれているが、地政学的状況が国境を越えた資本フローおよび国際サプイヤーの活動を制限している。
競合環境
市場集中度
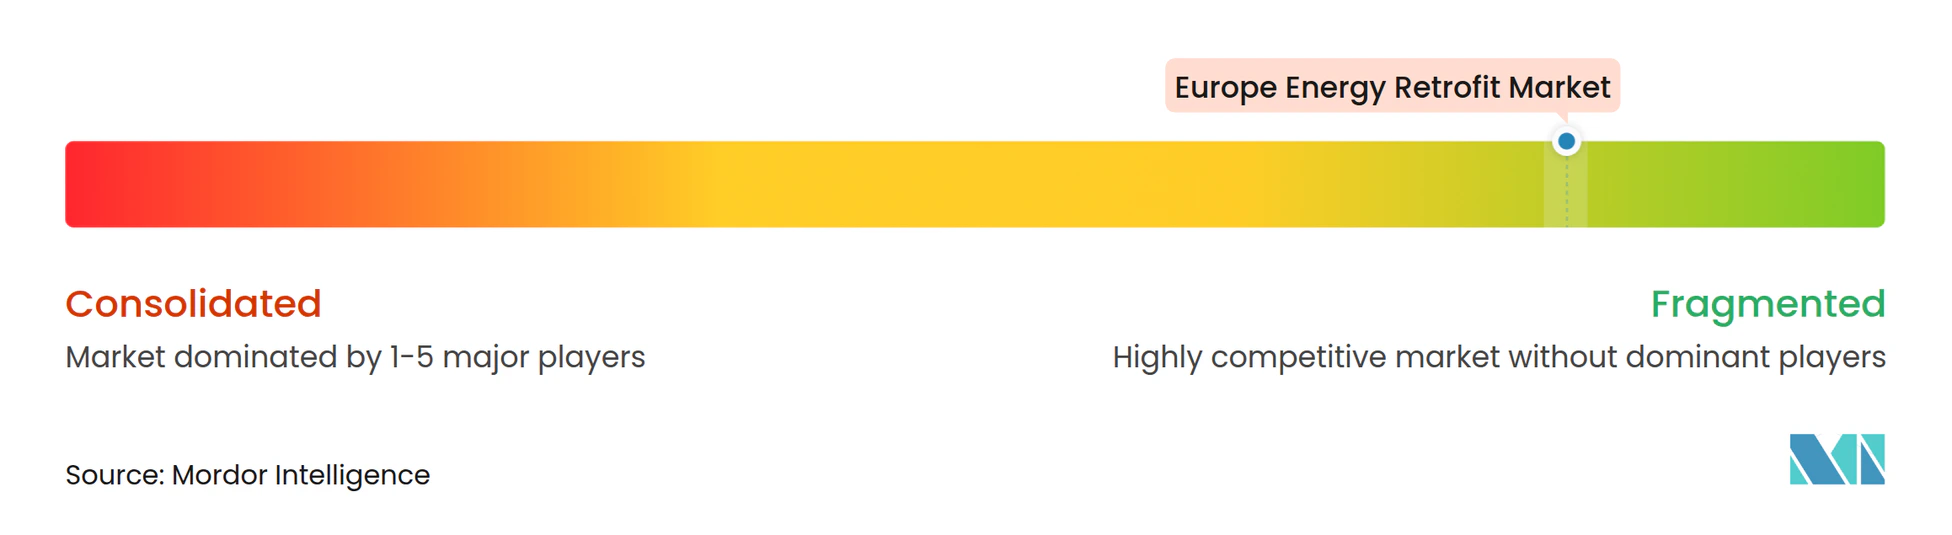
ヨーロッパエネルギーレトロフィット市場は技術と用途にわたって分散しています。HVAC、コントロール、外皮材料、エネルギーサービス、レトロフィット納入全体にわたって支配的な地位を持つ単一の参加者はいません。Siemens、Schneider Electric、Johnson Controls、Honeywell、ABBは建物技術インテグレーターとして競合しています。これらのオファリングは、測定された建物パフォーマンスを中心に設備、コントロール、監視、サービス納入を組み合わせる方向に進んでいます。
ABBはLight+Building 2026においてABB Ability BuildingPro Suitesをモジュラープラットフォームとして発表し、エネルギー、オペレーション、快適性、アセットヘルス、スペース、グリッドインタラクションデータをカバーしています。同社はまた、有線システムを容易に収容できない古い建物向けのワイヤレスレトロフィットソリューションも展開しています。これらの動きは、設置の混乱を低減し、建物データの可視性を強化することをめぐる競争を反映しています。Kingspan、ROCKWOOL、Saint-Gobainを含む外皮サプライヤーは、材料性能、認証、供給能力、デジタル評価ツールを通じて競合しています。ROCKWOOLは上半期の断熱セグメント収益が10.4%増加した後、2026年ガイダンスを現地通貨ベースで5%〜7%成長に引き上げました。
ENGIE、Veolia、VINCI Energiesを含むエネルギーサービス企業は、エネルギーパフォーマンス契約の経験と地理的納入能力を通じて競合しています。VINCI Energiesは2026年第2四半期に9%の収益成長を報告し、上半期に12件の買収を完了しました。この買収活動は、プロバイダーが分散した国内市場でスケールを構築できる方法を示しています。EUタクソノミー基準とISO 52000シリーズの評価基準は、オーナーがグリーンファイナンスアクセスのための信頼性の高い文書を必要とするため、調達に影響を与えています。したがって、競争は製品供給を超えて、プロジェクトファイナンス、設計、実施、測定、長期サービスにまで及んでいます。
ーロッパエネルギーレトロフィット産業のリーダー企業
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
ENGIE SA
-
Daikin Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパエネルギーリトロフィット市場 このレポートでカバーされる企業
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Bouygues Energies and Services
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Legrand SA
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Skanska AB
- Trane Technologies plc
- Veolia Environnement S.A.
- VINCI Energies
最近の産業開発事情 ヨーロッパエネルギーリトロフィット市場
- 2026年9月:LEONHARD KURZとENERGYNESTは、ドイツのズルツバッハ=ローゼンベルクにあるKURZのサイトで、統合型熱エネルギー貯蔵を備えた電力から熱への変換プラントを稼働させました。これはドイツで高温電化熱と統合型熱エネルギー貯蔵を組み合わせた最初の産業プロジェクトの一つです。このプロジェクトは、産業熱の脱炭素化のためのスケーラブルなモデルとして、ドイツ連邦経済・気候行動省から資金提供を受けました。
- 2026年7月:ドイツ連邦経済・エネルギー省は、住宅、非住宅、個別措置をカバーする3つの新しいガイドラインの下で改正された連邦効率的建物支援(BEG)を開始しました。この改正はKfWとBAFAの権限を維持し、住宅ユニットあたりの最大ローンを150,000ユーロに引き上げ、2027年から最低性能建物ボーナスとヒートポンプバリューチェーンボーナスを導入します。
- 2026年6月:Danfossはフランスのレリュにあるヒートポンプコンポーネント製造施設への追加1,000万ユーロの投資を発表し、2026年の計画投資総額を1,600万ユーロに引き上げました。これは2015年から2025年にかけて同サイトに投資された6,100万ユーロを基盤とし、地域の電化移行の重要な時期にヨーロッパのヒートポンプコンポーネント能力を拡大するものです。
- 2026年5月:ABBはフランクフルトのLight+Building 2026において、エネルギー、オペレーション、快適性、アセットヘルス、スペース、グリッドインタラクションデータを統合するモジュラーソフトウェアプラットフォームであるABB Ability BuildingPro Suitesを発表しました。買収したElionaソフトウェアプラットフォームを基盤として構築されたこのスイートは、データファーストのレトロフィット戦略を展開する建物オーナーとシステムインテグレーターを対象としています。
ヨーロッパエネルギーレトロフィット市場レポートの範囲
エネルギーレトロフィットとは、エネルギー効率を改善し、エネルギー消費と運用コストを削減し、温室効果ガス排出量を低減するために、既存の建物、施設、またはエネルギーシステムアップグレードまたは改修するプロセスを指します。レトロフィットには、老朽化した設備の交換、建物の断熱・窓の改善、HVACおよび照明システムのアップグレード、スマートエネルギーコントロールの設置、太陽光発電などの再生可能エネルギー技術の統合が含まれます。
ヨーロッパエネルギーレトロフィット市場は、レトロフィット深度、技術、用途、地域によってセグメント化されています。レトロフィット深度別では、市場はディープエネルギーレトロフィットとシャロー/ライトエネルギーレトロフィットにセグメント化されています。技術別では、市場はHVACシステム、照明システム、建物外皮、再生可能エネルギー統合、スマート建物コントロール、IoT、給湯・配管にセグメント化されています。用途別では、市場は住宅、商業、産業、公共・機関建物にセグメント化されています。本レポートは、地域内7カ国のヨーロッパエネルギーレトロフィット市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ディープエネルギーレトロフィット |
| シャロー/ライトエネルギーレトロフィット |
| HVACシステム |
| 照明システム |
| 建物外皮(断熱・ガラス) |
| 再生可能エネルギー統合(太陽光発電、太陽熱) |
| スマート建物コントロルとIoT |
| 給湯・配管 |
| 住宅建物 |
| 商業建物 |
| 産業施設 |
| 公共・機関建物 |
| ヨーロッパ | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| イギリス | |
| ポーランド | |
| ロシア | |
| その他ヨーロッパ |
| レトロフィット深度別 | ディープエネルギーレトロフィット | |
| シャロー/ライトエネルギーレトロフィット | ||
| 技術別 | HVACシステム | |
| 照明システム | ||
| 建物外皮(断熱・ガラス) | ||
| 再生可能エネルギー統合(太陽光発電、太陽熱) | ||
| スマート建物コントロルとIoT | ||
| 給湯・配管 | ||
| 用途別 | 住宅建物 | |
| 商業建物 | ||
| 産業施設 | ||
| 公共・機関建物 | ||
| 地域別 | ヨーロッパ | ドイツ |
| フランス | ||
| イタリア | ||
| スペイン | ||
| イギリス | ||
| ポーランド | ||
| ロシア | ||
| その他ヨーロッパ | ||
レポートで回答される主要な質問
2032年までのヨーロッパエネルギーレトロフィット市場の予測値は?
ヨーロッパエネルギーレトロフィット市場は、2027年の148.96 ビリオン 米ドルからCAGR 8.47%で成長し、2032年までに223.64 ビリオン 米ドルに達すると予測されています。この予測は建物改修要件とエネルギー効率への継続的な投資を反映しています。
どのレトロフィット深度カテゴリーがヨーロッパの需要をリードしていますか?
シャロー/ライトエネルギーレトロフィットは、オーナーが工事による混乱を抑制し、複数の措置にわたって投資を分散できることから、2026年に56.7%のシェアでリードしました。ディープエネルギーレトロフィットは、コンプライアンス規則と工業化された納入手法が発展するにつれて、2032年にかけてCAGR 10.3%でより速く成長すると予測されています。
ヨーロッパの建物レトロフィットプロジェクトの中心となる技術は何ですか?
HVACシステムは2026年に28.4%のシェアを占め、ボイラー更新とヒートポンプ普及に支えられています。照明システムはCAGR 10.7%で最も速く成長している技術カテゴリーであり、コントロール、外皮改善、再生可能エネルギー統合、給湯がより広範な建物アップグレードを支えています。
ヒートポンプがヨーロッパの建アップグレードにとって重要な理由は何ですか?
ヒートポンプは主に既存建物に設置されており、2025年にヨーロッパ21カ国で販売された288万台のうち80%が既存建物への設置でした。老朽化した暖房システムを更新し、オーナーが化石燃料使用を削減するのに役立ちます。
どの国がヨーロッパのレトロフィット活動をリードしていますか?
ドイツは2026年に22.4%のシェアでリードし、改正BEGプログラムと強力なヒートポンプ展開に支えられています。このプログラムは住宅ユニットあたり最大150,000ユーロのローンを提供し、住宅・非住宅建物向けの措置を含んでいます。
より深い建物改修に対する最大の障壁は何ですか?
主な障壁は資金調達であり、欧州委員会は2030年までに年間1,490億ユーロの投資ギャップを特定し、ディープ改修活動は2025年まで年間ストックの0.2%にとどまっています。賃貸市場のインセンティブ分断、納入能力、許認可、歴史的建造物の要件がさらなる障壁を加える可能性があります。