
Marktgröße und Marktanteil des europäischen Energieeffizienz-Retrofit-Markts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 137.29 Milliarden US-Dollar |
| Marktgröße (2027) | 148.96 Milliarden US-Dollar |
| Marktgröße (2032) | 223.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.47 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Energieeffizienz-Retrofit-Markts von Mordor Intelligence
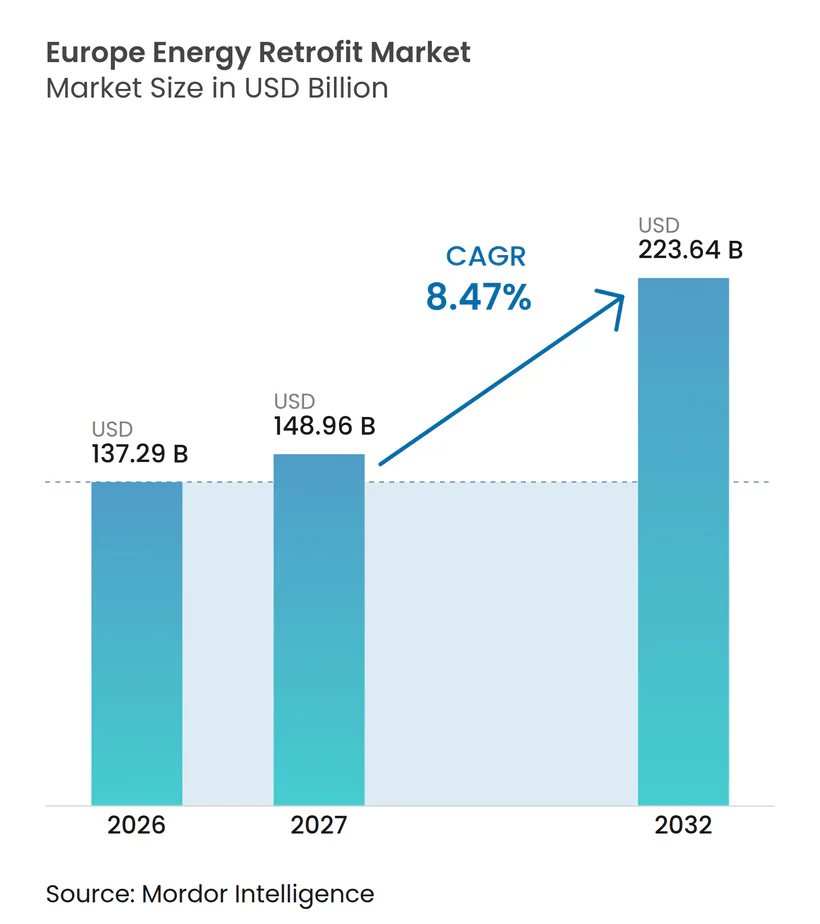
Die Marktgröße des europäischen Energieeffizienz-Retrofit-Markts soll von 137,29 Milliarden USD im Jahr 2026 auf 148,96 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 223,64 Milliarden USD erreichen, bei einem CAGR von 8,47 % über den Zeitraum 2027–2032. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) schafft einen gemeinsamen Compliance-Rahmen für Renovierungen in der gesamten Region, während nationale Programme das Umsetzungstempo bestimmen. Europäische Gebäude machten 36 % des EU-Energieverbrauchs und 40 % der energiebedingten Treibhausgasemissionen aus, und 75 % des bestehenden Gebäudebestands entsprachen nicht den aktuellen Effizienzstandards[1]. Der europäische Energieeffizienz-Retrofit-Markt profitiert zudem von einem großen installierten Bestand, da 85 % bis 95 % der derzeit genutzten Gebäude voraussichtlich bis 2050 weiter genutzt werden. Die Finanzierung bleibt der wichtigste limitierende Faktor, da die Europäische Kommission eine jährliche Lücke von 149 Milliarden EUR gegenüber dem Investitionsbedarf für Gebäudeeffizienz von 242 Milliarden EUR bis 2030 identifiziert hat. Technologieanbieter, Materialhersteller und Energiedienstleister reagieren darauf, indem sie Ausrüstung, digitale Steuerungen, Finanzierungsstrukturen und Energiedienstleistungen kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Renovierungstiefe hielten oberflächliche/leichte Energieeffizienz-Retrofits im Jahr 2026 einen Marktanteil von 56,7 % am europäischen Energieeffizienz-Retrofit-Markt, während tiefgreifende Energieeffizienz-Retrofits bis 2032 mit einem CAGR von 10,3 % wachsen sollen.
- Nach Technologie hielt HLK-Systeme im Jahr 2026 einen Umsatzanteil von 28,4 %, während Beleuchtungssysteme bis 2032 mit einem CAGR von 10,7 % wachsen sollen.
- Nach Anwendung hielten Wohngebäude im Jahr 2026 einen Anteil von 52,3 % an der Marktgröße des europäischen Energieeffizienz-Retrofit-Markts, während Industrieanlagen bis 2032 mit einem CAGR von 10,1 % wachsen sollen.
- Nach Geografie repräsentierte Deutschland im Jahr 2026 einen regionalen Umsatzanteil von 22,4 %, während Frankreich bis 2032 mit einem CAGR von 10,4 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| EPBD-gesteuerte Renovierungs-Compliance und öffentliche Förderung | +2.80% | EU-weit, konzentriert in Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Ersatz veralteter Heizungs- und HLK-Anlagen | +1.50% | EU-weit, mit besonderer Intensität in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Senkung der Energiekosten und Verbesserung der Betriebseffizienz von Gebäuden | +1.20% | Global, am stärksten ausgeprägt in energieimportabhängigen europäischen Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Umstellung auf Wärmepumpen und kohlenstoffarme Heizung | +1.00% | Deutschland, Frankreich, Polen, Nordische Länder | Mittelfristig (2–4 Jahre) |
| Retrofit-Analysen, drahtlose Steuerungen und leistungsbasierte Dienstleistungen | +0.70% | Nordwesteuropa – Vereinigtes Königreich, Niederlande, Belgien | Langfristig (≥ 4 Jahre) |
| Anforderungen an grüne Finanzierung und Werterhalt von Gebäudeanlagen | +0.60% | EU-weit, mit frühen Gewinnen in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EPBD-gesteuerte Renovierungs-Compliance und öffentliche Förderung
Die überarbeitete EPBD legt einen anspruchsvolleren Renovierungsrahmen für europäische Gebäude fest. Die Mitgliedstaaten waren verpflichtet, bis Dezember 2025 Entwürfe nationaler Gebäuderenovierungspläne einzureichen und diese bis Dezember 2026 zu finalisieren[2]. Die Gemeinsame Forschungsstelle der Europäischen Kommission hatte bis Juni 2026 16 vollständige Planentwürfe bewertet. Anforderungen an Gebäudeautomations- und Steuerungssysteme gelten ab 2026 für Nichtwohngebäude über 290 kW, und der Schwellenwert wird im Dezember 2029 auf 70 kW gesenkt. Das überarbeitete BEG-Programm Deutschlands, das am 21. Juli 2026 in Kraft trat, bietet Darlehen von bis zu 150.000 EUR pro Wohneinheit, während im ersten Halbjahr 2026 182.114 Wärmepumpengenehmigungen verzeichnet wurden. Der europäische Energieeffizienz-Retrofit-Markt gewinnt durch diese Maßnahmen eine klarere Projektpipeline, da eigenständige fossile Heizkessel seit dem 1. Januar 2025 keine finanziellen Anreize im Rahmen der EPBD mehr erhalten.
Ersatz veralteter Heizungsanlagen und Umstellung auf kohlenstoffarme Heizung
In den 1990er und frühen 2000er Jahren installierte Heizungs- und HLK-Systeme erreichen das Ersatzalter, während die Förderung fossiler Heizungen zurückgezogen wird. In Deutschland wurden im ersten Halbjahr 2026 194.500 Wärmepumpen verkauft, ein Anstieg von 40 % gegenüber dem Vorjahreszeitraum, und Wärmepumpen machten 55 % der neuen Heizungsinstallationen aus. Wärmepumpen waren 2025 in 73,6 % der neu fertiggestellten deutschen Wohngebäude die primäre Heiztechnologie, verglichen mit 69,4 % im Jahr 2024. In 21 europäischen Ländern wurden 2025 2,88 Millionen Wärmepumpen verkauft, und 80 % der Installationen erfolgten in Bestandsgebäuden. Der europäische Energieeffizienz-Retrofit-Markt zieht daher Nachfrage sowohl aus dem Geräteersatz als auch aus neuen Compliance-Anforderungen. Kürzere Ersatzzyklen für Gaskessel können die Nachfrage nach HLK-Upgrades steigern, wenn Eigentümer die Heizungsumstellung mit Hüllen- und Steuerungsverbesserungen kombinieren.
Senkung der Energiekosten und Verbesserung der Betriebseffizienz von Gebäuden
Die Volatilität der Energiepreise hat die wirtschaftliche Grundlage für Gebäudemodernisierungen verändert. Der installierte europäische Wärmepumpenbestand vermied laut dem Europäischen Wärmepumpenverband im Jahr 2025 Importkosten in Höhe von 9,7 Milliarden EUR[3]. Dieser Wert verknüpfte elektrifizierte Heizung mit der Senkung der Betriebskosten, nicht nur mit der Einhaltung von Vorschriften. Digitale Gebäudesteuerungen können die Nutzung von Heizung, Kühlung und Strom in bestehenden Anlagen weiter verbessern. Gebäudeeigentümer können verifizierte Energieeinsparungen nutzen, um Finanzierungsgespräche zu unterstützen, bei denen Kreditgeber die Betriebsleistung neben dem Anlagenrisiko bewerten. Der europäische Energieeffizienz-Retrofit-Markt kann davon profitieren, wenn reduzierte Nebenkosten und der Zugang zu grünen Hypotheken sich gegenseitig verstärken. Diese Beziehung ist besonders wichtig für Projekte, bei denen Fördermittel die gesamten Vorabinvestitionen nicht abdecken.
Retrofit-Analysen, Leistungsdienstleistungen und grüne Finanzierung
Digitale Bewertungstools und drahtlose Steuerungen werden relevanter, da Eigentümer Retrofit-Optionen mit geringerer Beeinträchtigung suchen. Diese Technologien helfen Betreibern, den Energieverbrauch zu überwachen, Verluste zu identifizieren und die Ergebnisse installierter Maßnahmen zu verifizieren. Energieleistungsverträge können die Vergütung des Anbieters an gemessene Einsparungen statt nur an die Gerätelieferung knüpfen. Grüne Hypotheken, Garantien, revolvierende Fonds und verbrauchsgebundene Rückzahlung können auch die anfängliche Finanzierungsbelastung für förderfähige Projekte reduzieren. Der europäische Energieeffizienz-Retrofit-Markt wird voraussichtlich mehr gebündelte Angebote sehen, bei denen Ausrüstung, Steuerungen, Bewertung und Finanzierung gemeinsam angeboten werden. Solche Angebote sind in Märkten mit etablierten grünen Finanzierungsrahmen und aktiven Gebäudedienstleistern am weitesten entwickelt.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hoher Kapitalbedarf im Voraus und lange Amortisationszeiten | -2.00% | EU-weit, am stärksten ausgeprägt in Südeuropa und Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Geteilte Anreize zwischen Vermieter und Mieter sowie Beeinträchtigungen in bewohnten Gebäuden | -1.20% | EU-weit, besonders in dichten Mietmärkten in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Retrofit-Fachkräften und Inbetriebnahmekapazitäten | -0.90% | EU-weit, mit ausgeprägtem Engpass in Deutschland, Polen und den Nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Denkmalschutzgebäuden, Komplexität der Genehmigungsverfahren und Lücken bei der Retrofit-Standardisierung | -0.60% | Süd- und Westeuropa – Italien, Frankreich, Spanien, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalbedarf im Voraus, lange Amortisationszeiten und geteilte Anreize
Die Finanzierungsstruktur von Retrofits bleibt eine wesentliche Einschränkung für das Projektvolumen. Öffentliche und EU-Mittel deckten nur 15 % des Investitionsbedarfs für Gebäudeeffizienz, während grüne Darlehen 4,5 % der gesamten europäischen Bankkredite ausmachten. Die tiefgreifende Renovierungsrate blieb bis 2025 bei 0,2 % des jährlichen Gebäudebestands, verglichen mit einer für die Ziele 2030 erforderlichen Rate von 2 %. Der Soziale Klimafonds wurde 2026 mit 86,7 Milliarden EUR aktiviert, die für Energieeffizienz und Gebäuderenovierung vorgesehen sind, aber das Auslaufen der Aufbau- und Resilienzfazilität beseitigt ein Programm, das seit 2021 Energieeffizienzinvestitionen in Höhe von 103,9 Milliarden EUR finanziert hat. Vermieter finanzieren die Arbeiten häufig, während Mieter einen Großteil der Nebenkosten-Einsparungen erhalten, was Entscheidungen in Mietmärkten verzögern kann. Frankreich verzeichnete im ersten Halbjahr 2026 41.409 MaPrimeRénov-Abschlüsse, gegenüber 95.000 im ersten Halbjahr 2025, nach Verzögerungen bei der Kreditgenehmigung, die die Kontinuität der Lieferung beeinträchtigten[4].
Arbeitskapazität, Denkmalschutzauflagen, Genehmigungsverfahren und Standardisierungslücken
Die Durchführung von Retrofits hängt von ausreichend qualifizierten Fachkräften für Planung, Installation, Prüfung und Inbetriebnahme ab. Kapazitätsengpässe sind am deutlichsten sichtbar, wo Wärmepumpeninstallation und tiefgreifende Renovierungsprogramme gleichzeitig expandieren. Bewohnte Gebäude stellen auch Planungs- und Beeinträchtigungsherausforderungen für Eigentümer, Mieter und Auftragnehmer dar. Denkmalschutzanforderungen und lokale Genehmigungsverfahren können die Wahl von Fassaden-, Verglasungs- und Heizungsmaßnahmen einschränken, insbesondere in älteren Stadtgebieten. Inkonsistente Projektbewertungs- und Renovierungsstandards können die Transaktionskosten erhöhen und den Ergebnisvergleich erschweren. Der europäische Energieeffizienz-Retrofit-Markt muss diese praktischen Einschränkungen angehen, wenn politische Ziele in abgeschlossene Projekte umgesetzt werden sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Renovierungstiefe:
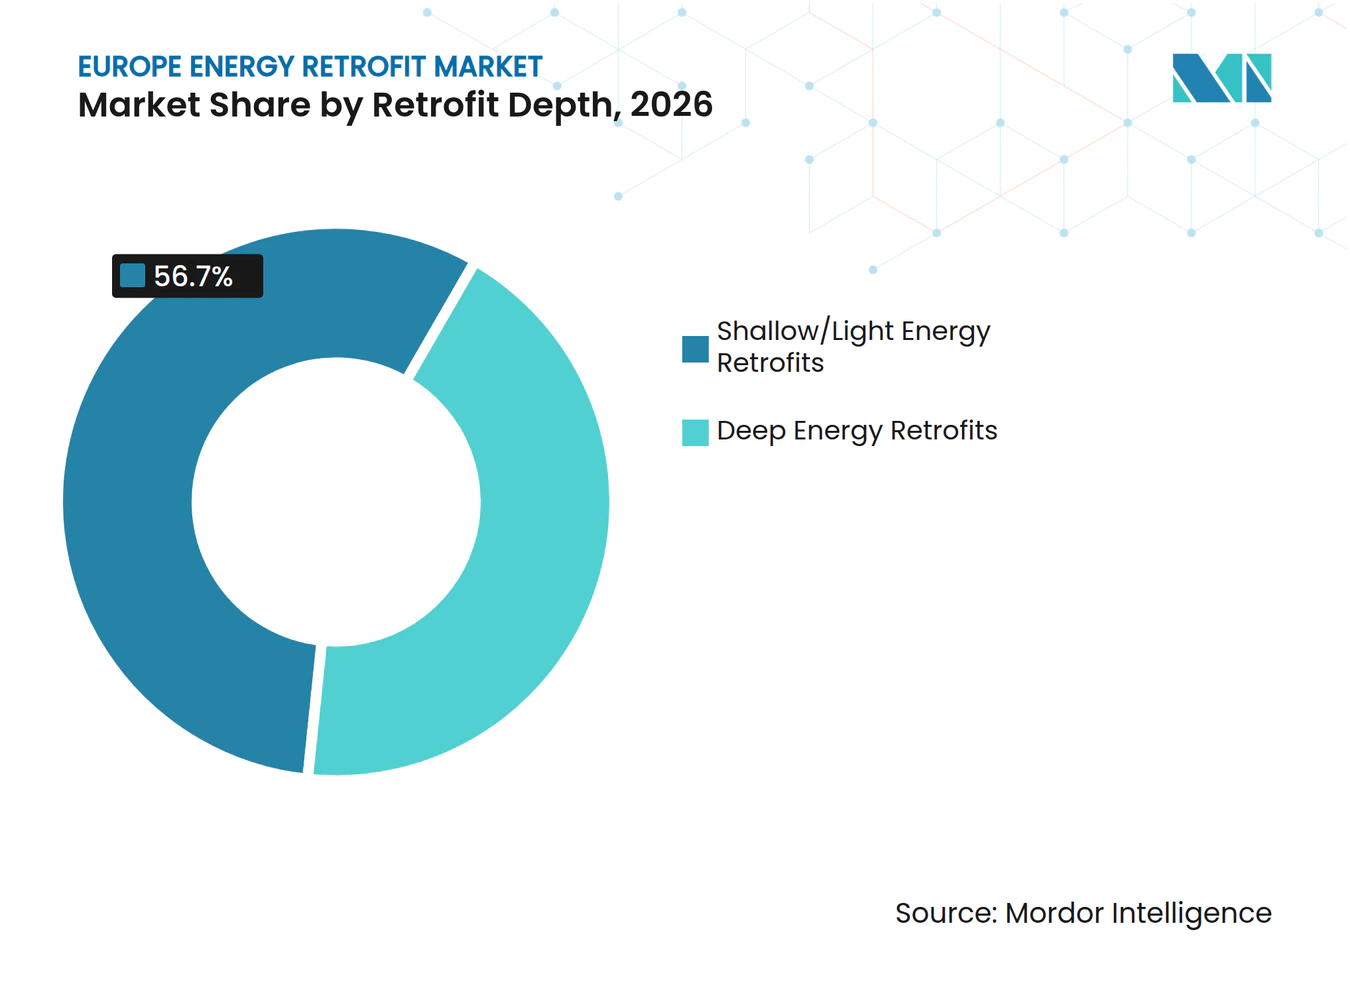
Schrittweise Modernisierungen führen, während tiefgreifende Projekte Unterstützung gewinnenOberflächliche/leichte Energieeffizienz-Retrofits hielten 2026 einen Anteil von 56,7 % am europäischen Energieeffizienz-Retrofit-Markt. Geringere Anfangskosten, begrenzte Beeinträchtigungen und schnellere sichtbare Amortisation haben diese Maßnahmen zur üblichen Wahl für Eigentümer ohne umfangreiche Förderunterstützung gemacht. Diese Kategorie wird durch Maßnahmen unterstützt, die schrittweise umgesetzt werden können. Renovierungspässe schaffen einen strukturierten Weg von kleineren Verbesserungen hin zu tiefgreifenderen Arbeiten, indem sie einen langfristigen Plan für die Immobilie festlegen. Dieser Ansatz kann Eigentümern helfen, Dämmung, Fenster, Heizung, Lüftung und Steuerungen über mehrere Investitionsentscheidungen hinweg zu koordinieren.
Tiefgreifende Energieeffizienz-Retrofits sollen bis 2032 mit einem CAGR von 10,3 % wachsen. Die Kategorie profitiert von Regeln, die sich auf die am schlechtesten abschneidenden Gebäude konzentrieren, sowie vom deutschen Seriensanierungsbonus für Projekte, die durch industrialisierte Methoden die EH70-Effizienz erreichen. Vorgefertigte Fassaden und modulare Systeme können die Lieferzeit verkürzen und die Konsistenz bei wiederholten Projekten verbessern. Programme wie AEGIR und INFINITE fördern diese Methoden in Frankreich, Italien und den Niederlanden. Die bis 2025 gemeldete tiefgreifende Renovierungsrate von 0,2 % zeigt, dass ein großer Teil des potenziellen Projektpools noch nicht aktiviert wurde.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
HLK führt, während Beleuchtung und Steuerungen expandierenHLK-Systeme machten 2026 einen Anteil von 28,4 % am europäischen Energieeffizienz-Retrofit-Markt aus. Der Ersatz veralteter Heizkessel, die Einführung von Wärmepumpen und EPBD-bezogene Upgrades in Nichtwohngebäuden stützen diese Position. Wärmepumpen-Retrofits bilden einen aktiven Teil der HLK-Kategorie, da 80 % der 2,88 Millionen in Europa im Jahr 2025 verkauften Wärmepumpen in Bestandsgebäuden installiert wurden. Die Kategorie umfasst auch Lüftungs-, Verteilungs- und Steuerungsmaßnahmen, die die Leistung installierter Heizungs- und Kühlanlagen verbessern. Diese breite Systemrolle macht HLK zum Mittelpunkt sowohl compliance-gesteuerter als auch eigentümergesteuerter Projekte.
Beleuchtungssysteme sollen bis 2032 mit einem CAGR von 10,7 % wachsen. Die Wirtschaftlichkeit des LED-Austauschs und die EPBD-Anforderung für automatisierte Steuerungen in größeren Nichtwohngebäuden unterstützen die Nachfrage nach integrierten Beleuchtungsupgrades. Das überarbeitete BEG Deutschlands hat im Juli 2026 die eigenständige Förderfähigkeit für energieeffiziente Beleuchtung in Nichtwohngebäuden aufgehoben, was Projekte in Richtung umfassenderer Systempakete lenkt. Gebäudehüllenmaßnahmen, Integration erneuerbarer Energien, intelligente Steuerungen, IoT und Warmwasserbereitung dienen jeweils unterschiedlichen Compliance- und Gebäudenutzungsanforderungen. ROCKWOOL meldete einen Anstieg des Umsatzes im Dämmungssegment um 10,4 % im ersten Halbjahr 2026 und erhöhte seine Jahresprognose 2026 auf 5 % bis 7 % Wachstum in lokaler Währung, was die Renovierungsnachfrage in West- und Mitteleuropa widerspiegelt.
Nach Anwendung:
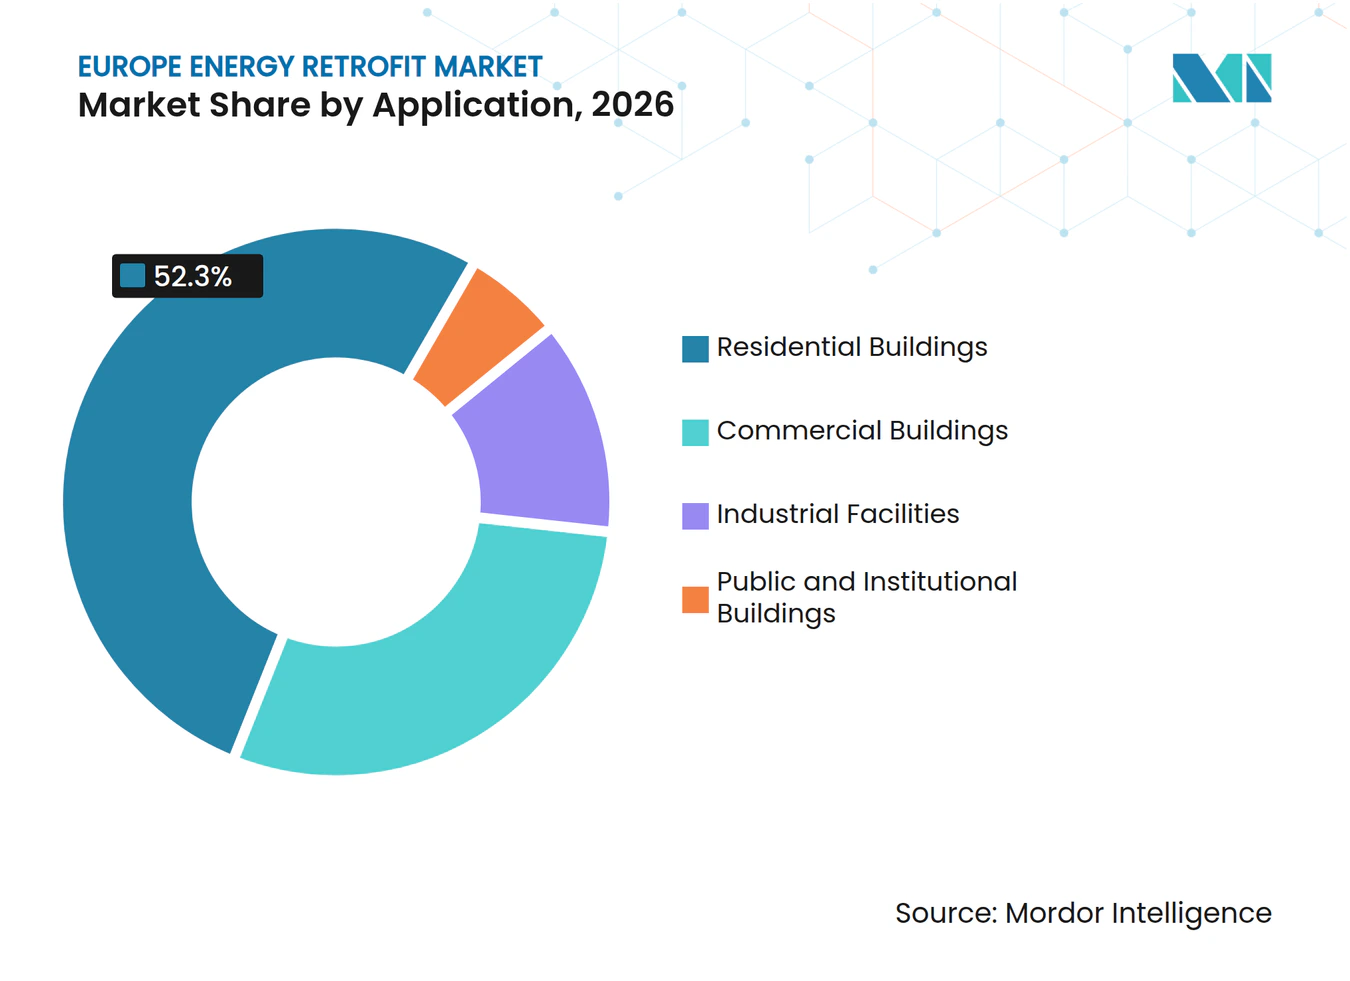
Wohngebäudevolumen stützt die Nachfrage, während Industriestandorte schneller wachsenWohngebäude machten 2026 einen Anteil von 52,3 % an der Marktgröße des europäischen Energieeffizienz-Retrofit-Markts aus. Das Wohnungsvolumen und eigentümerorientierte Förderprogramme stützen die Position des Segments. Frankreich finanzierte 2025 307.731 Wohngebäude-Retrofits, darunter 120.306 qualifizierende tiefgreifende Renovierungsabschlüsse. Gewerbegebäude sind eine weitere wichtige Anwendung, da sie Gebäudeautomationsanforderungen unterliegen und häufig über etablierte Facility-Management-Vereinbarungen verfügen. Öffentliche und institutionelle Gebäude können schwieriger zu modernisieren sein, da Beschaffungsverfahren und Denkmalschutzauflagen die Komplexität erhöhen.
Industrieanlagen sollen bis 2032 mit einem CAGR von 10,1 % wachsen. Die Exposition gegenüber ETS2-Kosten und der wirtschaftliche Fall für elektrifizierte Prozesswärme unterstützen Investitionen an Produktionsstandorten. Industrielle Wärmepumpen können die Nutzung von Abwärme steigern und die Abhängigkeit von fossilen Brennstoffanlagen reduzieren. Öffentliche Portfolioprogramme, einschließlich aggregierter Beschaffungsstrukturen im Vereinigten Königreich, können Institutionen helfen, Projekte über mehrere Gebäude hinweg zu bündeln. Der europäische Energieeffizienz-Retrofit-Markt profitiert von diesen Anwendungswegen, da sie die Renovierungsaktivität über private Wohngebäude hinaus auf gewerbliche, industrielle und öffentliche Anlagen ausweiten.

Geografische Analyse
Deutscher Markt für Energetische Gebäudesanierung
Deutschland hielt im Jahr 2026 einen regionalen Umsatzanteil von 22,4 %. Das reformierte BEG-Programm trat am 21. Juli 2026 in Kraft, erweiterte die Förderfähigkeit für Wohn- und Nichtwohngebäude und bot maximale Darlehen von 150.000 EUR pro Wohneinheit. Deutschland verzeichnete im Jahr 2025 ein Wärmepumpenumsatzwachstum von 50 %, und im ersten Halbjahr 2026 wurden 194.500 Einheiten verkauft, was einem Anstieg von 40 % gegenüber dem Vorjahr entspricht. Der Entwurf des Nationalen Gebäuderenovierungsplans schätzte den Investitionsbedarf bis 2050 auf 175 Milliarden EUR, was 440 EUR pro Quadratmeter entspricht.
Europäischer Markt für Energetische Gebäudesanierung
Für Frankreich wird ein CAGR-Wachstum von 10,4 % bis 2032 prognostiziert. Das Anah-Budget 2026 betrug 4,4 Milliarden EUR, während die Vermietungsbeschränkung für Immobilien der Klassen F und G den Bedarf an Effizienzverbesserungen unterstützt. Die Größe des europäischen Marktes für energetische Gebäudesanierung in Frankreich spiegelt auch eine geschätzte Anzahl von 3,9 Millionen Wohngebäuden der Klassen F und G wider, die im Januar 2025 noch für eine obligatorische Verbesserung in Frage kamen. Frankreich führte die europäischen Wärmepumpenverkäufe mit 528.000 Einheiten im Jahr 2025 an. Italien und Spanien profitieren von nationalen Konjunkturplanmitteln, und Spanien verzeichnete im Jahr 2025 ein Wärmepumpenumsatzwachstum von 15 %.
Markt für Energetische Gebäudesanierung im Vereinigten Königreich, in den nordischen Ländern sowie in Mittel- und Osteuropa
Das Vereinigte Königreich verzeichnete im Jahr 2025 einen Anstieg der nachgerüsteten Wärmepumpeninstallationen um 9 % gegenüber dem Vorjahr, obwohl das erste Halbjahr 2026 nach Änderungen der Programmförderfähigkeit einen Rückgang von 22 % zeigte. Polen und die weiteren Länder Mittel- und Osteuropas weisen eine geringere Sanierungsdurchdringung auf und bieten eine langfristige Expansionsmöglichkeit. Die Europäische Investitionsbank stellte in den Jahren 2025 bis 2027 10 Milliarden EUR für Energieeffizienz und Wohngebäuderenovierung in ganz Europa bereit, wobei die mittel- und osteuropäischen Märkte als vorrangige Empfänger positioniert sind. Norwegen und Finnland bieten ausgereifte Adoptionsreferenzpunkte mit 650 bzw. 540 Wärmepumpen pro 1.000 Haushalte. Russland verbleibt im geografischen Geltungsbereich, obwohl geopolitische Bedingungen grenzüberschreitende Kapitalflüsse und internationale Lieferantenaktivitäten einschränken.
Wettbewerbslandschaft
Marktkonzentration
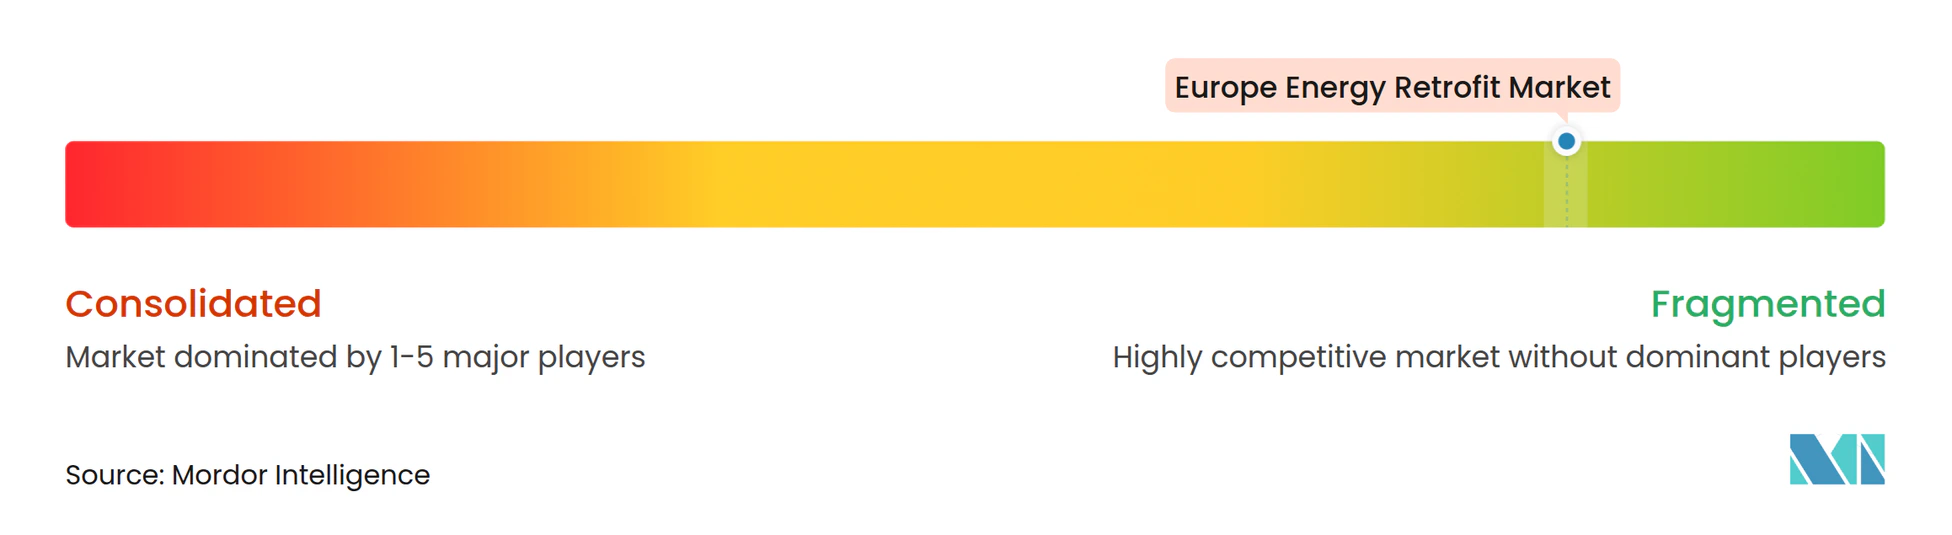
Der europäische Energieeffizienz-Retrofit-Markt ist über Technologien und Anwendungen hinweg fragmentiert. Kein einzelner Marktteilnehmer hält eine dominante Position in den Bereichen HLK, Steuerungen, Hüllenmaterialien, Energiedienstleistungen und Retrofit-Lieferung. Siemens, Schneider Electric, Johnson Controls, Honeywell und ABB konkurrieren als Integratoren von Gebäudetechnologie. Ihre Angebote kombinieren zunehmend Ausrüstung, Steuerungen, Überwachung und Servicelieferung rund um die gemessene Gebäudeleistung.
ABB stellte auf der Light+Building 2026 ABB Ability BuildingPro Suites als modulare Plattform vor, die Energie-, Betriebs-, Komfort-, Anlagengesundheits-, Raum- und Netzinteraktionsdaten abdeckt. Das Unternehmen positioniert auch drahtlose Retrofit-Lösungen für ältere Gebäude, die keine fest verdrahteten Systeme leicht aufnehmen können. Diese Schritte spiegeln den Wettbewerb um geringere Installationsbeeinträchtigungen und eine bessere Sichtbarkeit von Gebäudedaten wider. Hüllenmateriallieferanten, darunter Kingspan, ROCKWOOL und Saint-Gobain, konkurrieren durch Materialleistung, Zertifizierung, Lieferkapazität und digitale Bewertungstools. ROCKWOOL erhöhte seine Prognose für 2026 auf 5 % bis 7 % Wachstum in lokaler Währung, nachdem der Umsatz im Dämmungssegment im ersten Halbjahr um 10,4 % gestiegen war.
Energiedienstleistungsunternehmen wie ENGIE, Veolia und VINCI Energies konkurrieren durch Erfahrung mit Energieleistungsverträgen und geografische Lieferkapazität. VINCI Energies meldete im zweiten Quartal 2026 ein Umsatzwachstum von 9 % und schloss im ersten Halbjahr des Jahres 12 Akquisitionen ab. Diese Akquisitionsaktivität zeigt, wie Anbieter in fragmentierten nationalen Märkten Skalierung aufbauen können. EU-Taxonomiekriterien und Bewertungsstandards der ISO-52000-Reihe beeinflussen die Beschaffung, da Eigentümer eine zuverlässige Dokumentation für den Zugang zu grüner Finanzierung benötigen. Der Wettbewerb erstreckt sich daher über die Produktlieferung hinaus auf Projektfinanzierung, Planung, Umsetzung, Messung und langfristigen Service.
Marktführer der europäischen Energieeffizienz-Retrofit-Branche
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
ENGIE SA
-
Daikin Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Energetische Gebäudesanierung Unternehmen in diesem Bericht
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Bouygues Energies and Services
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Legrand SA
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Skanska AB
- Trane Technologies plc
- Veolia Environnement S.A.
- VINCI Energies
Neueste Industrielle Entwicklungen in Europäischer Markt für Energetische Gebäudesanierung
- September 2026: LEONHARD KURZ und ENERGYNEST nahmen am Standort KURZ in Sulzbach-Rosenberg, Deutschland, eine Power-to-Heat-Anlage mit integrierter Wärmespeicherung in Betrieb – eines der ersten Industrieprojekte in Deutschland, das Hochtemperatur-Elektrowärme mit integrierter thermischer Energiespeicherung kombiniert. Das Projekt wurde vom Bundesministerium für Wirtschaft und Klimaschutz als skalierbares Modell für die Dekarbonisierung industrieller Wärme gefördert.
- Juli 2026: Das Bundesministerium für Wirtschaft und Energie startete die reformierte Bundesförderung für effiziente Gebäude (BEG) unter drei neuen Richtlinien für Wohngebäude, Nichtwohngebäude und Einzelmaßnahmen. Die Reform behält die KfW- und BAFA-Mandate bei, erhöht die maximalen Darlehen auf 150.000 EUR pro Wohneinheit und führt ab 2027 einen Bonus für die am schlechtesten abschneidenden Gebäude sowie einen Wärmepumpen-Wertschöpfungskettenbonus ein.
- Juni 2026: Danfoss kündigte eine zusätzliche Investition von 10 Millionen EUR in sein Werk zur Herstellung von Wärmepumpenkomponenten in Reyrieux, Frankreich, an, womit sich die geplanten Gesamtinvestitionen für 2026 auf 16 Millionen EUR belaufen. Dies baut auf 61 Millionen EUR auf, die zwischen 2015 und 2025 in den Standort investiert wurden, und erweitert die europäische Wärmepumpenkomponentenkapazität zu einem kritischen Zeitpunkt im regionalen Elektrifizierungsübergang.
- Mai 2026: ABB stellte auf der Light+Building 2026 in Frankfurt ABB Ability BuildingPro Suites vor, eine modulare Softwareplattform, die Energie-, Betriebs-, Komfort-, Anlagengesundheits-, Raum- und Netzinteraktionsdaten integriert. Die auf der erworbenen Eliona-Softwareplattform aufgebaute Suite richtet sich an Gebäudeeigentümer und Systemintegratoren, die datenzentrierte Retrofit-Strategien umsetzen.
Berichtsumfang des europäischen Energieeffizienz-Retrofit-Markts
Energieeffizienz-Retrofit bezeichnet den Prozess der Modernisierung oder Anpassung bestehender Gebäude, Anlagen oder Energiesysteme zur Verbesserung der Energieeffizienz, Reduzierung des Energieverbrauchs und der Betriebskosten sowie zur Senkung der Treibhausgasemissionen. Retrofits können den Ersatz veralteter Geräte, die Verbesserung der Gebäudedämmung und Fenster, die Modernisierung von HLK- und Beleuchtungssystemen, die Installation intelligenter Energiesteuerungen sowie die Integration erneuerbarer Energietechnologien wie Photovoltaik umfassen.
Der europäische Energieeffizienz-Retrofit-Markt ist nach Renovierungstiefe, Technologie, Anwendung und Geografie segmentiert. Nach Renovierungstiefe ist der Markt in tiefgreifende Energieeffizienz-Retrofits und oberflächliche/leichte Energieeffizienz-Retrofits unterteilt. Nach Technologie ist der Markt in HLK-Systeme, Beleuchtungssysteme, Gebäudehülle, Integration erneuerbarer Energien, intelligente Gebäudesteuerungen, IoT sowie Warmwasserbereitung und Sanitäranlagen unterteilt. Nach Anwendung ist der Markt in Wohngebäude, Gewerbegebäude, Industrieanlagen sowie öffentliche und institutionelle Gebäude unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den europäischen Energieeffizienz-Retrofit-Markt in 7 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Tiefgreifende Energieeffizienz-Retrofits |
| Oberflächliche/leichte Energieeffizienz-Retrofits |
| HLK-Systeme |
| Beleuchtungssysteme |
| Gebäudehülle (Dämmung und Verglasung) |
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) |
| Intelligente Gebäudesteuerungen und IoT |
| Warmwasserbereitung und Sanitäranlagen |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Öffentliche und institutionelle Gebäude |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Rest Europas |
| Nach Renovierungstiefe | Tiefgreifende Energieeffizienz-Retrofits | |
| Oberflächliche/leichte Energieeffizienz-Retrofits | ||
| Nach Technologie | HLK-Systeme | |
| Beleuchtungssysteme | ||
| Gebäudehülle (Dämmung und Verglasung) | ||
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) | ||
| Intelligente Gebäudesteuerungen und IoT | ||
| Warmwasserbereitung und Sanitäranlagen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Öffentliche und institutionelle Gebäude | ||
| Nach Geografie | Europa | Deutschland |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Rest Europas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Energieeffizienz-Retrofit-Markt bis 2032 erreichen?
Der europäische Energieeffizienz-Retrofit-Markt soll bis 2032 einen Wert von 223,64 Milliarden USD erreichen und von 148,96 Milliarden USD im Jahr 2027 mit einem CAGR von 8,47 % wachsen. Die Prognose spiegelt Anforderungen an die Gebäuderenovierung und anhaltende Investitionen in Energieeffizienz wider.
Welche Renovierungstiefenkategorie führt die europäische Nachfrage an?
Oberflächliche/leichte Energieeffizienz-Retrofits führten 2026 mit einem Anteil von 56,7 %, da Eigentümer Beeinträchtigungen begrenzen und Investitionen auf mehrere Maßnahmen verteilen können. Tiefgreifende Energieeffizienz-Retrofits sollen mit einem CAGR von 10,3 % bis 2032 schneller wachsen, da Compliance-Regeln und industrialisierte Liefermethoden sich weiterentwickeln.
Welche Technologien sind für Gebäude-Retrofit-Projekte in Europa zentral?
HLK-Systeme hielten 2026 einen Anteil von 28,4 %, unterstützt durch Kesselerneuerung und Wärmepumpeneinführung. Beleuchtungssysteme sind die am schnellsten wachsende Technologiekategorie mit einem CAGR von 10,7 %, während Steuerungen, Hüllenverbesserungen, Integration erneuerbarer Energien und Warmwasserbereitung umfassendere Gebäudemodernisierungen unterstützen.
Warum sind Wärmepumpen für europäische Gebäudemodernisierungen wichtig?
Wärmepumpen werden überwiegend in Bestandsgebäuden installiert, die 80 % der Installationen unter den 2,88 Millionen in 21 europäischen Ländern im Jahr 2025 verkauften Einheiten ausmachten. Sie können veraltete Heizsysteme ersetzen und Eigentümern helfen, den Einsatz fossiler Brennstoffe zu reduzieren.
Welches Land führt die europäische Retrofit-Aktivität an?
Deutschland führte 2026 mit einem Anteil von 22,4 %, unterstützt durch sein überarbeitetes BEG-Programm und einen starken Wärmepumpeneinsatz. Das Programm bietet Darlehen von bis zu 150.000 EUR pro Wohneinheit und umfasst Maßnahmen für Wohn- und Nichtwohngebäude.
Was ist das größte Hindernis für eine tiefgreifendere Gebäuderenovierung?
Das Haupthindernis ist die Finanzierung, da die Europäische Kommission eine jährliche Investitionslücke von 149 Milliarden EUR bis 2030 identifiziert hat und die tiefgreifende Renovierungsaktivität bis 2025 bei 0,2 % des jährlichen Bestands verblieb. Geteilte Anreize im Mietmarkt, Lieferkapazität, Genehmigungsverfahren und Denkmalschutzanforderungen können weitere Hindernisse darstellen.