
Tamanho e Participação do Mercado de Contêineres de Resíduos na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
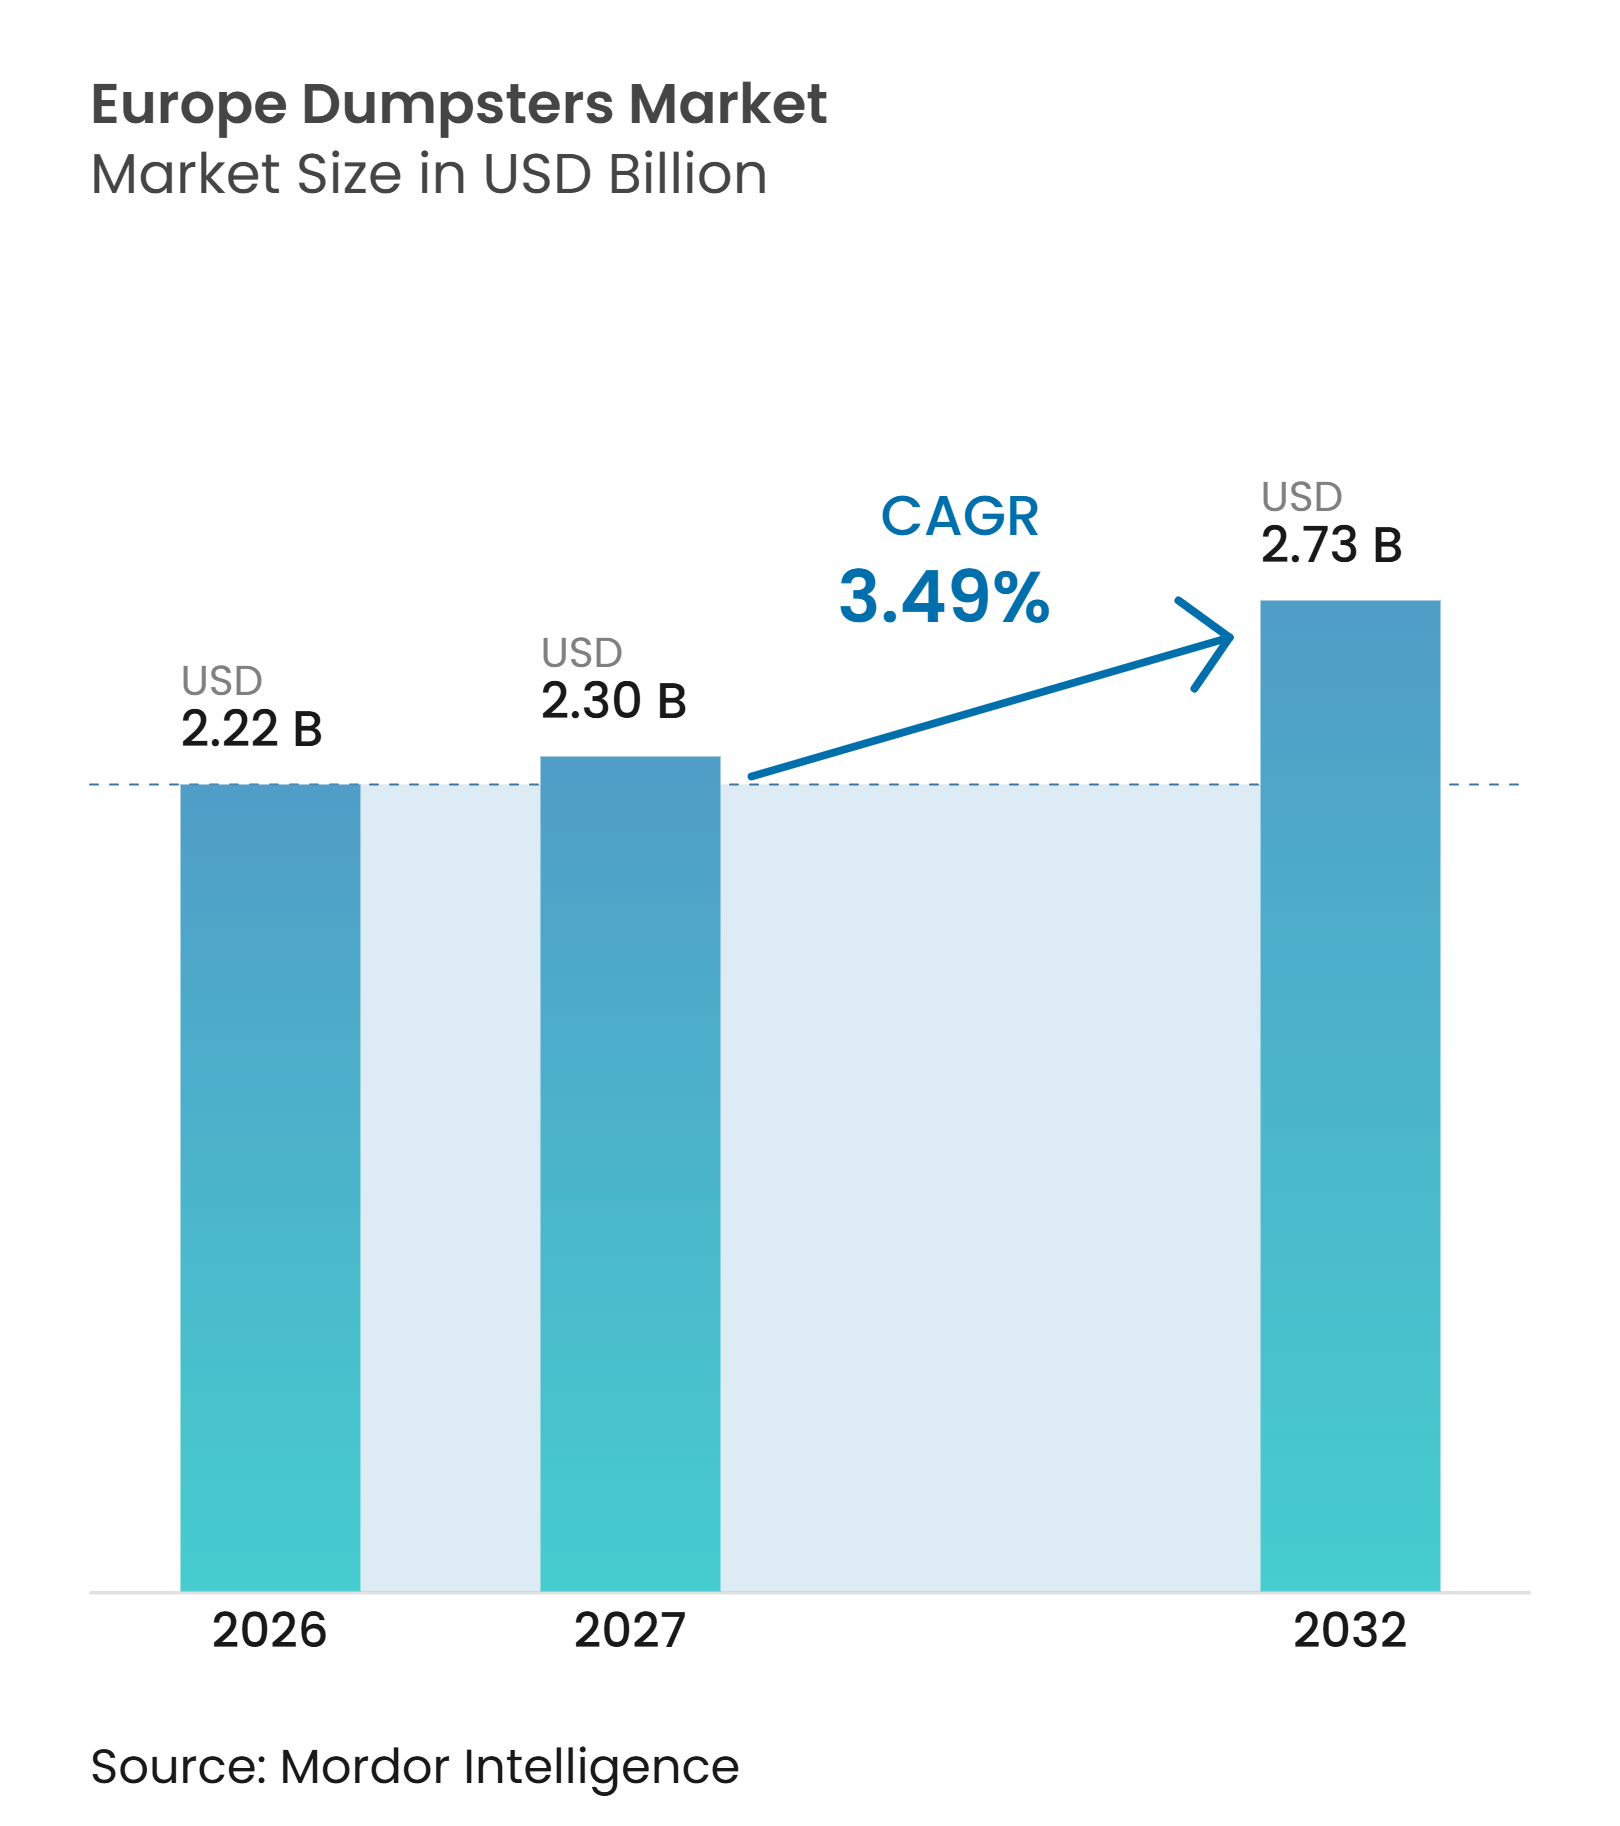
| Tamanho do mercado no ano base (2026) | 2.22 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.49 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres de Resíduos na Europa por Mordor Intelligence
O tamanho do Mercado de Contêineres de Resíduos na Europa está projetado em 2,22 bilhões de USD em 2026, 2,30 bilhões de USD em 2027, e deve atingir 2,73 bilhões de USD até 2032, crescendo a um CAGR de 3,49% de 2027 a 2032.
Regras de coleta seletiva, frotas municipais envelhecidas e atividades de construção e demolição sustentam a demanda por contêineres em toda a região. O mercado de contêineres de resíduos na Europa possui uma base regulatória menos dependente da atividade comercial do que muitas categorias de equipamentos, pois os sistemas de coleta requerem contêineres físicos. A revisão da Diretiva-Quadro de Resíduos reforçou a responsabilidade alargada do produtor para têxteis e a infraestrutura de coleta seletiva, aumentando o número de frações de resíduos que os municípios devem gerir. Os canteiros de obras também necessitam de contenção separada para fluxos de recuperação, enquanto os sistemas municipais maduros continuam a substituir contêineres que atingiram o fim de sua vida útil. Os fornecedores estão respondendo por meio de plataformas de produtos padronizadas, materiais com conteúdo reciclado, identificação digital e sistemas subterrâneos adequados para cidades densas.
Principais Conclusões do Relatório
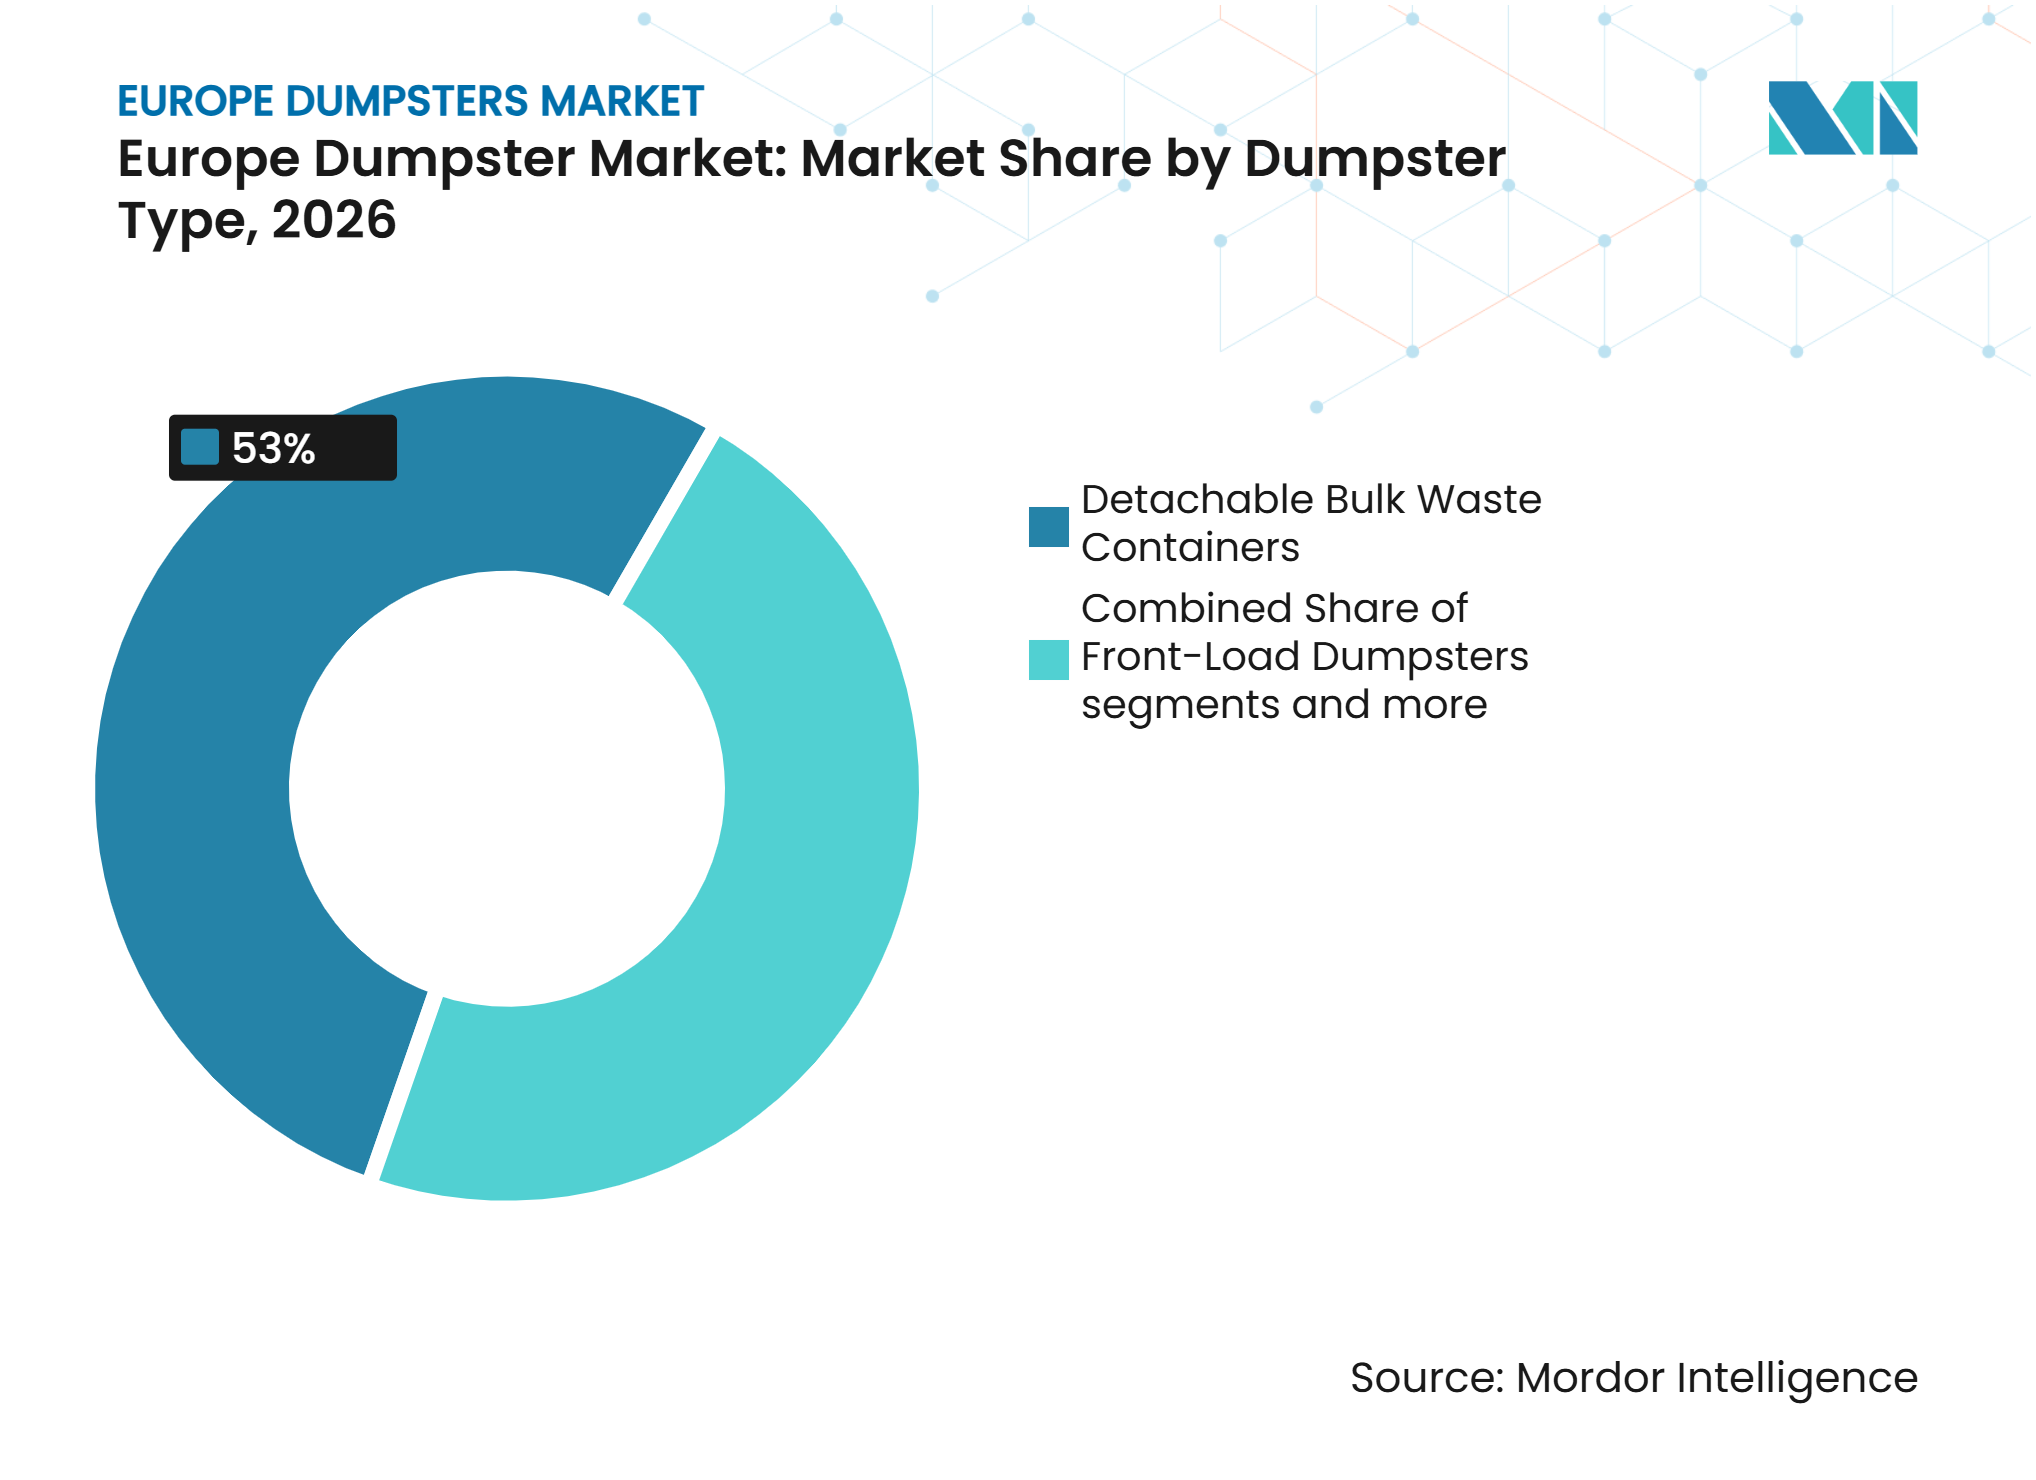
- Por tipo de contêiner, os contêineres destacáveis de resíduos a granel detinham 53% da participação do mercado de contêineres de resíduos na Europa em 2026, enquanto outros tipos de contêineres têm previsão de crescimento a um CAGR de 4,3% até 2032.
- Por usuário final e comprador, as empresas de coleta e transporte de resíduos detinham 38,3% do tamanho do mercado de contêineres de resíduos na Europa em 2026, enquanto os estabelecimentos comerciais e institucionais têm previsão de crescimento a um CAGR de 3,9% até 2032.
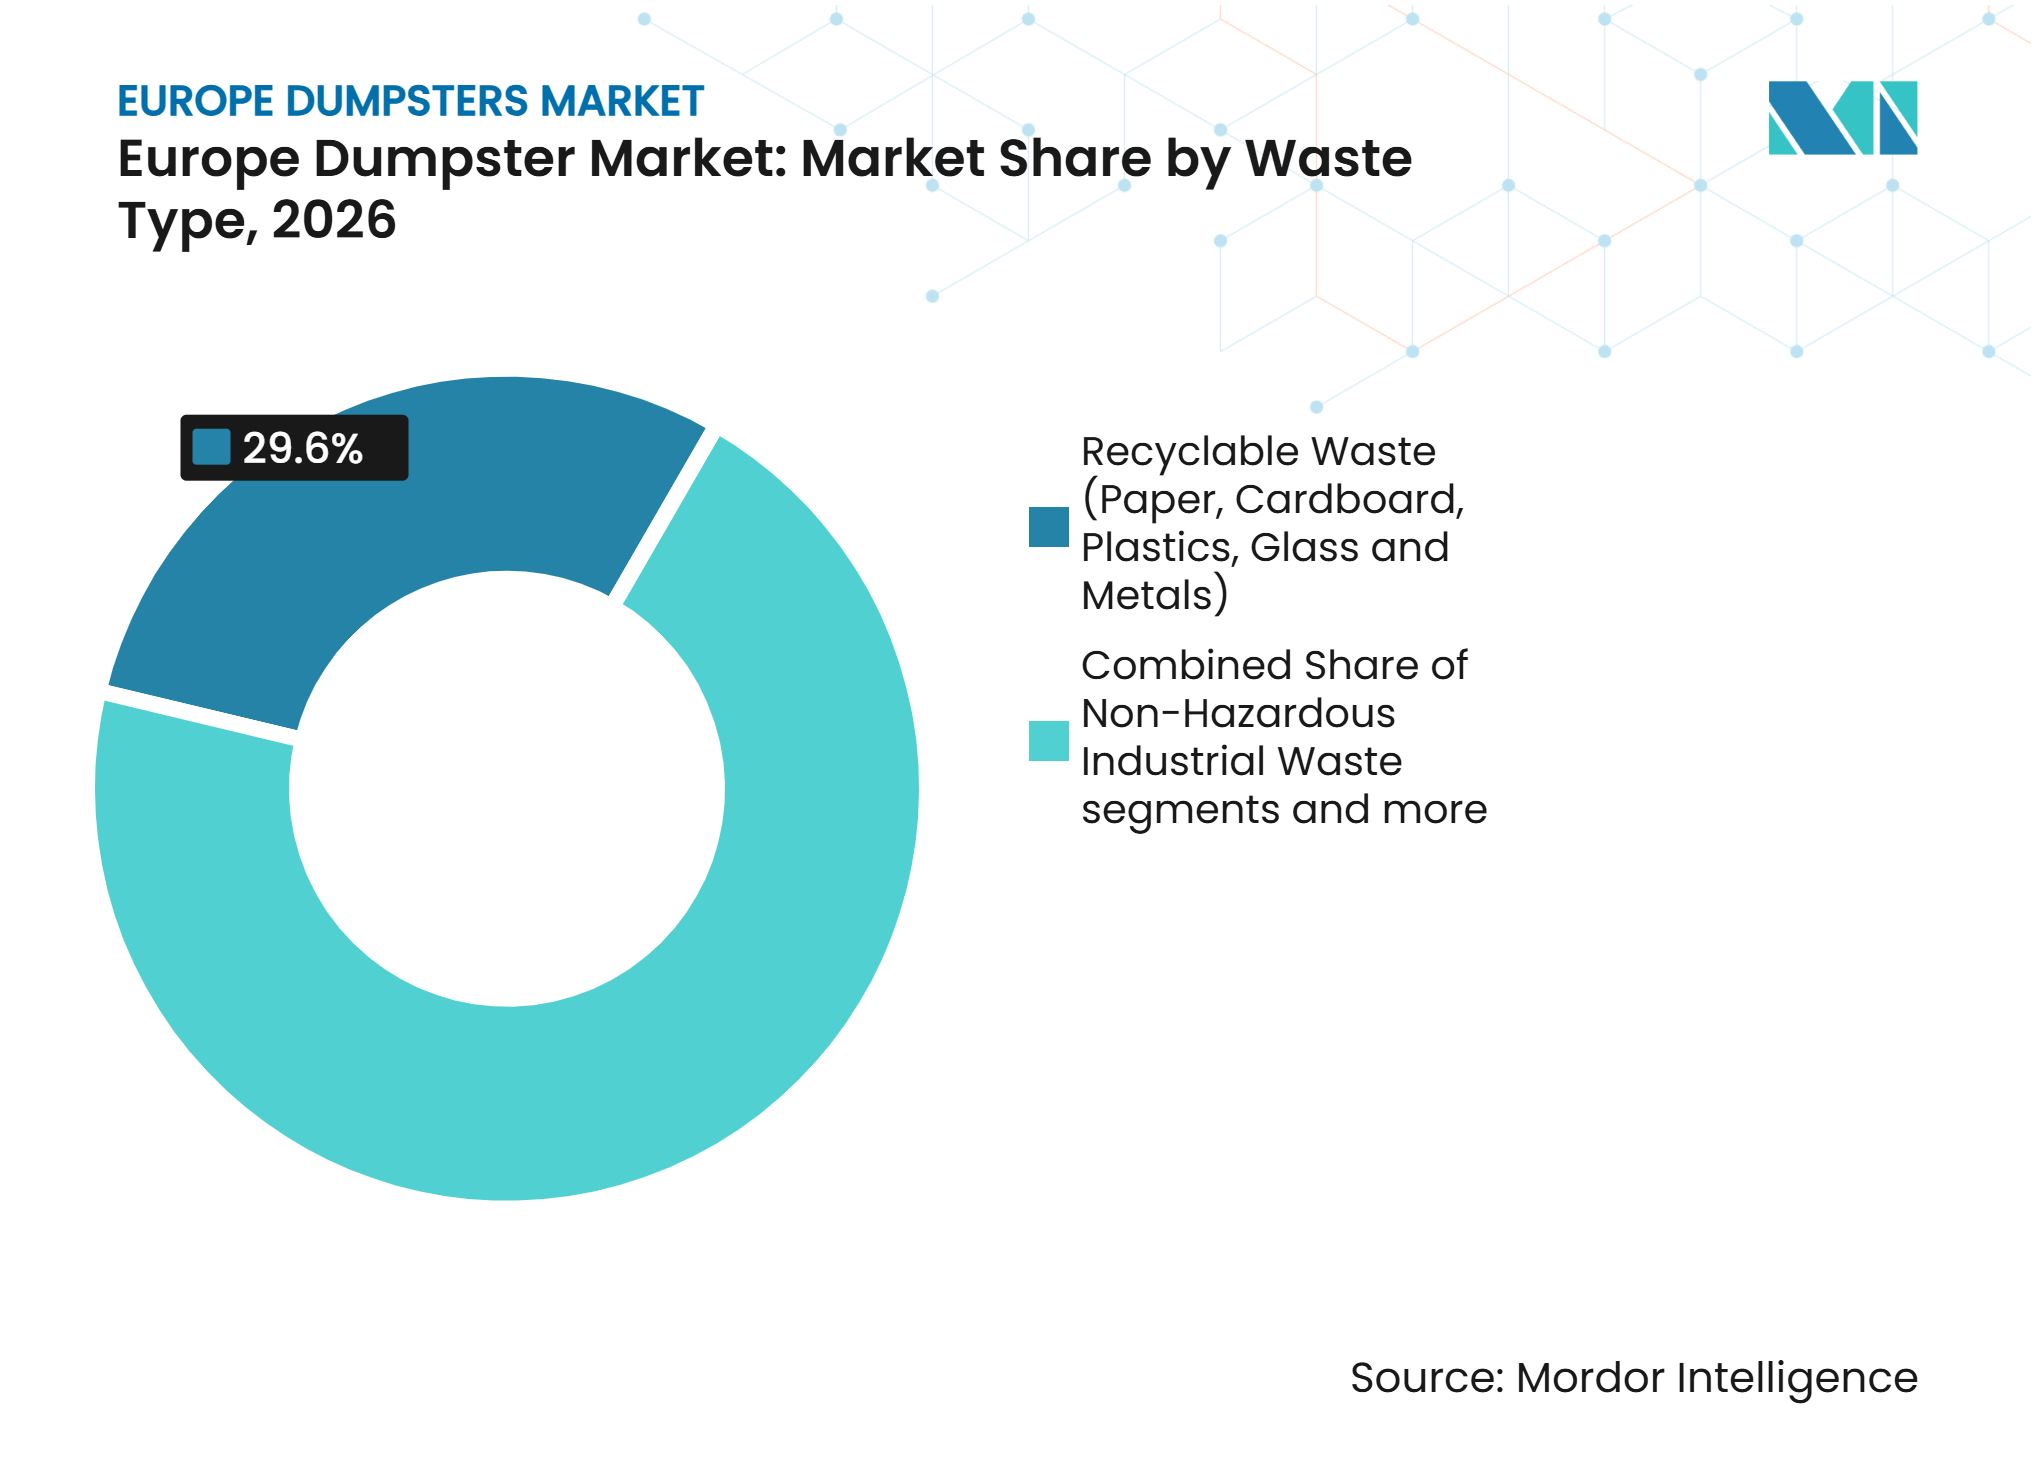
- Por tipo de resíduo, os resíduos recicláveis detinham 29,6% da receita em 2026, enquanto os resíduos orgânicos e verdes têm previsão de crescimento a um CAGR de 5,1% até 2032.
- Por tamanho do contêiner, os contêineres de até 3 jardas cúbicas detinham 29,8% da receita em 2026, enquanto o segmento de 20 a 30 jardas cúbicas tem previsão de crescimento a um CAGR de 3,7% até 2032.
- Por geografia, a Alemanha detinha 20,9% da receita em 2026, enquanto o restante da Europa tem previsão de crescimento a um CAGR de 4,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão da Conteinerização de Resíduos Municipais | +0.9% | Em toda a UE, com maior intensidade na Polônia, Romênia, Alemanha e França | Curto prazo (≤ 2 anos) |
| Atividade de Construção, Demolição e Infraestrutura | +0.8% | Alemanha, Reino Unido, França, Polônia e Turquia, com extensão para a República Tcheca e Áustria | Médio prazo (2 a 4 anos) |
| Substituição de Frotas de Contêineres Envelhecidas | +0.6% | França, Alemanha, Países Baixos, Bélgica e região nórdica | Médio prazo (2 a 4 anos) |
| Contêineres com Coleta Seletiva e Específicos por Material | +0.5% | Em toda a UE, com ganhos iniciais na Suécia, Países Baixos e Dinamarca | Médio prazo (2 a 4 anos) |
| Sistemas Inteligentes, Subterrâneos e Semisubterrâneos | +0.4% | Países Baixos, Espanha, Alemanha e região nórdica, com adoção inicial na Polônia e República Tcheca | Longo prazo (≥ 4 anos) |
| Contratação Pública com Conteúdo Reciclado e Baixo Carbono | +0.3% | Contratação pública da UE, especialmente Alemanha, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Conteinerização de Resíduos Municipais
O mercado de contêineres de resíduos na Europa beneficia-se da extensão da coleta municipal conteinerizada em todos os fluxos de resíduos. A revisão da Diretiva-Quadro de Resíduos exige que os Estados-Membros mantenham sistemas de coleta seletiva e reforça a responsabilidade alargada do produtor para têxteis.[1] A Romênia, a Polônia e a Turquia estão expandindo redes de contêineres para áreas periurbanas e rurais, criando um pipeline de compras de curto prazo. Os pontos de coleta necessitam de mais unidades quando os domicílios passam da coleta mista para a coleta por fração específica. O requisito de janeiro de 2025 para coleta seletiva de resíduos domésticos perigosos também aumentou o requisito mínimo de contêineres em todo o bloco. Esse padrão confere ao mercado de contêineres de resíduos na Europa demanda tanto pela expansão da rede quanto pela atividade de substituição.
Atividade de Construção, Demolição e Infraestrutura
As obras de construção e demolição sustentam a demanda por contêineres destacáveis, de caçamba e de gancho no mercado de contêineres de resíduos na Europa. Os resíduos de construção e demolição representam mais de um terço da geração total de resíduos na UE.[2] A meta de recuperação da UE exige que os gestores de obras separem os fluxos de materiais em vez de colocar todos os resíduos num único contêiner. A Alemanha, a França, o Reino Unido, a Polônia e a Turquia representam uma demanda importante relacionada à construção. O protocolo da UE para a gestão de resíduos de construção e demolição apoia a demolição seletiva, que requer unidades separadas para betão, madeira, metais, gesso e outros materiais. A Holcim reciclou oito milhões de toneladas de material de construção e demolição em 2025, demonstrando a escala do manuseio de materiais que depende da contenção com separação na fonte.
Substituição de Frotas de Contêineres Envelhecidas
As frotas municipais envelhecidas fornecem uma base de substituição para o mercado de contêineres de resíduos na Europa, mesmo quando a implantação de novas redes abranda. O contrato da SULO com a Métropole Européenne de Lille abrange quase 820.000 unidades de contêineres, com uma idade média de frota superior a 14 anos. Contêineres mais antigos podem aumentar as necessidades de manutenção e reduzir a eficiência da coleta. A renovação da frota permite que os municípios adquiram tampas específicas por fração e contêineres com maior conteúdo reciclado. Os contêineres de HDPE permanecem normalmente em uso por 10 a 15 anos, colocando os equipamentos instalados durante programas anteriores de conteinerização na Alemanha, França e Reino Unido dentro de uma ampla janela de substituição.
Contêineres com Coleta Seletiva e Específicos por Material
A coleta específica por material está a alterar as especificações dos contêineres e as decisões de compra em todo o mercado europeu de contêineres de resíduos. A Diretiva-Quadro de Resíduos exigiu a coleta seletiva de têxteis a partir de janeiro de 2025, adicionando uma nova categoria de contêiner municipal aos sistemas de papel, metal, plástico, vidro e bioresíduos. A Craemer Nordic entrou na Suécia para servir a preparação municipal para uma diretiva de coleta seletiva prevista para 2027. A empresa ganhou um concurso para quase 70.000 contêineres de dois compartimentos. Cada fluxo de coleta adicional necessita de um design de contêiner adequado. Isso expande a demanda por unidades físicas para além do crescimento populacional e da urbanização geral. Sistemas inteligentes, subterrâneos e semisubterrâneos apoiam a coleta eficiente em termos de espaço em cidades densas, incluindo implantações em Roterdão, Hamburgo e Barcelona. Os concursos públicos também estão a aumentar a sua atenção ao conteúdo reciclado e às informações sobre o carbono dos produtos. Esses fatores apoiam os fabricantes que conseguem combinar hardware de coleta convencional com prontidão digital e produtos com baixo teor de material virgem.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço, Plástico Reciclado e Energia | -0.7% | Insumos globais, com maior transmissão na Alemanha, Polônia, República Tcheca e Reino Unido | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Substituição de Produtos e Longevidade da Frota | -0.5% | Alemanha, França, Países Baixos, Bélgica e Reino Unido | Longo prazo (≥ 4 anos) |
| Normas Nacionais Fragmentadas e Requisitos de Certificação | -0.3% | Comércio transfronteiriço na UE, com maior fricção na Romênia, Turquia e Rússia | Médio prazo (2 a 4 anos) |
| Elevados Custos Logísticos para Produtos Volumosos | -0.2% | Áreas remotas e com baixa densidade populacional, especialmente os países nórdicos e a Turquia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço, Plástico Reciclado e Energia
Os custos de aço, plástico reciclado e energia continuam a ser um risco de margem para o mercado de contêineres de resíduos na Europa. O consumo aparente de aço na Europa deveria recuperar 3,1% em 2025, sujeito a condições comerciais que a Eurofer descreveu como incertas.[3] O fornecimento de HDPE reciclado varia com as taxas de coleta, o que pode complicar o planeamento da produção para os fabricantes de contêineres. A galvanização e a moldagem por injeção requerem um consumo substancial de energia. As pressões de custos são pronunciadas na Alemanha, Polônia e República Tcheca. Os fabricantes que produzem contêineres em conformidade com a EN 840 têm uma margem limitada para substituir insumos estruturais de qualidade inferior, enquanto os concursos plurianuais podem restringir a repercussão dos preços.
Longos Ciclos de Substituição de Produtos e Longevidade da Frota
Os longos ciclos de vida dos produtos restringem os volumes anuais de substituição no mercado de contêineres de resíduos na Europa. Os contêineres de aço e HDPE podem operar por 10 a 20 anos nas condições europeias quando são mantidos adequadamente. Os limites orçamentários municipais podem prolongar os intervalos de serviço para além da vida útil de projeto prevista. Os mercados maduros com bases instaladas recentemente modernizadas têm, portanto, uma margem limitada para um crescimento rápido de volume. A conformidade com as normas EN 840 e EN 13071 é necessária para a elegibilidade em concursos, mas os produtos duráveis também reduzem a frequência das compras de substituição. Os elevados custos logísticos para produtos volumosos acrescentam pressão em regiões com baixa densidade populacional, enquanto os requisitos de certificação nacionais podem complicar o fornecimento transfronteiriço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contêiner:
Sistemas Destacáveis Ancoram a Receita do MercadoOs contêineres destacáveis de resíduos a granel detinham 53% da receita do mercado de contêineres de resíduos na Europa por tipo de contêiner em 2026. Eles servem canteiros de construção e demolição e coleta municipal de resíduos volumosos de alta densidade por meio de configurações de içamento por cabo, gancho e caçamba. O tamanho do mercado de contêineres de resíduos na Europa para sistemas destacáveis reflete aplicações onde a contenção de grande volume é necessária. Os contêineres de carga frontal e traseira mantêm a demanda em ambientes comerciais e institucionais. As suas interfaces de elevação padronizadas são adequadas para frotas que necessitam de frequência de coleta previsível. Os sistemas destacáveis permanecem centrais onde os contêineres precisam de se mover entre canteiros de obras, pontos de transferência e instalações de recuperação.
Outros tipos de contêineres têm previsão de expansão a um CAGR de 4,3% de 2027 a 2032. Esta categoria inclui sistemas subterrâneos, semisubterrâneos e de triagem especializada. As cidades que enfrentam espaço limitado estão a adotar estes formatos porque podem consolidar a capacidade de coleta preservando o espaço de superfície. Os fabricantes que fornecem tanto sistemas destacáveis como contêineres móveis com rodas podem servir os canais municipal e de construção a partir de uma única base de produção. A CONTENUR relatou que a sua implantação em Ostrava no final de 2025 incluiu 370 contêineres OVAL de carregamento lateral nos formatos de 2.000L e 3.000L com tampas codificadas por cores. O projeto demonstra a crescente relevância dos sistemas de carregamento lateral específicos por fração na Europa Central.



Por Usuário Final/Comprador:
Transportadores Lideram, Compradores Comerciais AceleramAs empresas de coleta e transporte de resíduos representaram 38,3% da receita por usuário final em 2026. Essas empresas adquirem lotes de contêineres padronizados em conformidade com as especificações EN 840 ou EN 13071. Os seus planos de compra estão normalmente vinculados a contratos municipais de coleta plurianuais. Os contratos de coleta a preço fixo podem torná-las sensíveis a variações nos custos de insumos. As empresas de reciclagem e recuperação de materiais também estão a adquirir contêineres especializados à medida que os requisitos de reciclagem aumentam o rendimento das instalações. O setor de contêineres de resíduos na Europa depende desses compradores porque eles traduzem as obrigações de serviço público em aquisições recorrentes de equipamentos.
Os estabelecimentos comerciais e institucionais têm previsão de crescimento a um CAGR de 3,9% até 2032. Os operadores de hotelaria, retalho e saúde estão a expandir os programas de triagem para cumprir as obrigações de responsabilidade alargada do produtor e os requisitos internos de sustentabilidade. Os municípios e as autoridades públicas de resíduos utilizam estruturas de concurso que incluem cada vez mais limiares de conteúdo reciclado, declarações de carbono dos produtos e conformidade com as normas EN. A ESE World recebeu um contrato de 2,16 milhões de GBP (2,9 milhões de USD) do Conselho de West Suffolk em setembro de 2025 para contentores de rodas de 240L e contentores de reciclagem no passeio ao abrigo do Quadro de Contratação KCS. Os empreiteiros de construção, demolição e infraestrutura formam um grupo de compradores separado cujas aquisições variam com os calendários dos projetos.
Por Tipo de Resíduo:
Recicláveis Impulsionam o Volume, Orgânicos Crescem Mais RapidamenteOs resíduos recicláveis representaram 29,6% da receita em 2026, tornando-se o maior segmento por tipo de resíduo. A participação do mercado de contêineres de resíduos na Europa para resíduos recicláveis reflete os requisitos de coleta seletiva de papel, cartão, plásticos, vidro e metais. A Diretiva-Quadro de Resíduos estabeleceu uma meta de reciclagem de resíduos municipais de 55% para 2025 e de 60% para 2030. A coleta seletiva cria demanda por contêineres dedicados em cada fluxo de material. Esta categoria tem os maiores requisitos de unidades físicas porque os municípios necessitam de contêineres em amplas redes residenciais e comerciais. O mercado de contêineres de resíduos na Europa é, portanto, apoiado pela infraestrutura de reciclagem mesmo quando os volumes de resíduos mistos diminuem.
Os resíduos orgânicos e verdes têm previsão de crescimento a um CAGR de 5,1% de 2027 a 2032. A Diretiva-Quadro de Resíduos exigiu a coleta seletiva de bioresíduos ou a separação na fonte até ao final de 2023. As lacunas de implementação incentivaram os municípios a substituir os sistemas de coleta mista por sistemas de caixote castanho e recipiente de resíduos alimentares. Os resíduos de construção e demolição continuam a apoiar a demanda por contêineres de caçamba e de gancho porque as metas de recuperação favorecem a separação no local. Os resíduos sólidos não perigosos gerais e mistos continuam a ser significativos, mas a sua participação está a diminuir à medida que os sistemas de coleta desviam materiais para fluxos separados. Os resíduos volumosos e de limpeza também requerem coleta de grande volume em áreas urbanas densas.

Por Tamanho do Contêiner (Capacidade):
Contêineres Pequenos Predominam, Faixa Intermediária Ganha TraçãoOs contêineres de até 3 jardas cúbicas representaram 29,8% da receita em 2026. O tamanho do mercado de contêineres de resíduos na Europa para esta faixa de capacidade é apoiado por contentores de rodas de 120L a 240L utilizados em coletas residenciais e de pequeno comércio. Os contratos de serviço porta a porta na Europa Ocidental favorecem unidades menores que se adaptam a espaços limitados e calendários de coleta frequentes. A SSI SCHÄFER Plastics produziu mais de 400.000 contentores amarelos para a coleta de embalagens leves em 2025. A empresa declarou que essas unidades representavam quase dois terços do mercado alemão relevante. Os elevados volumes de produção demonstram a importância contínua dos formatos de contentores de rodas padronizados.
A faixa de capacidade de 20 a 30 jardas cúbicas tem previsão de expansão a um CAGR de 3,7% até 2032. Os canteiros de obras e os parques industriais utilizam esta faixa para o manuseio de materiais a granel e resíduos prontos para compactação. A faixa de 10 a 20 jardas cúbicas serve grandes conjuntos habitacionais e parques de retalho onde as necessidades de coleta excedem os níveis domésticos. Os contêineres acima de 40 jardas cúbicas servem fluxos de construção, demolição e industriais de alto volume por meio de equipamentos de gancho ou de rolo. A Craemer introduziu o seu granulado de polietileno reciclado Zero Virgin em 2025 e expandiu a capacidade de armazenamento em Oelde para 4.000 toneladas. Os materiais com conteúdo reciclado estão a tornar-se mais relevantes à medida que as especificações dos concursos adicionam requisitos ambientais.
Análise Geográfica
Alemanha
A Alemanha detinha 20,9% da participação do mercado de contêineres de resíduos na Europa em 2026. O seu sistema estabelecido de coleta seletiva e a grande base instalada criam demanda por manutenção e substituição seletiva de frota. A Kreislaufwirtschaftsgesetz e a Verpackungsgesetz apoiam o acesso separado para papel, vidro, metal, plástico, bioresíduos e têxteis. Cada fração exigida adiciona uma especificação de contêiner à contratação municipal. A SSI SCHÄFER Plastics produziu mais de 400.000 contentores amarelos durante 2025 para a coleta de embalagens leves. A Craemer forneceu contentores de HDPE em conformidade com a EN 840 à Stadtwerke Delmenhorst em setembro de 2025. A ELKOPLAST também entregou unidades de gancho ao serviço de gestão de resíduos de Nuremberga em novembro de 2025. Estes pedidos demonstram que a coleta regulamentada e as necessidades relacionadas com a construção operam em conjunto na Alemanha.
Restante da Europa
O restante da Europa tem previsão de crescimento a um CAGR de 4,4% de 2027 a 2032. Este crescimento do tamanho do mercado de contêineres de resíduos na Europa está ligado ao desenvolvimento de infraestrutura de contêineres nos Estados-Membros do Leste e Sudeste. A Hungria, a Bulgária, os estados bálticos e os candidatos à adesão à UE nos Balcãs Ocidentais estão a desenvolver sistemas de coleta seletiva para cumprir os requisitos de conformidade da UE. A primeira implantação pode criar volumes mais elevados a nível de cidade do que os programas de substituição maduros. O projeto-piloto da CONTENUR em Ostrava utilizou 370 contêineres de carregamento lateral com a OZO Ostrava e destinava-se a apoiar uma implementação a nível de toda a cidade. A Polônia, a Romênia e a Turquia têm um forte potencial porque as taxas de conteinerização permanecem inferiores às dos sistemas maduros da Europa Ocidental. O sucesso dos fornecedores neste grupo depende do fornecimento de hardware de coleta durável que possa suportar novas redes específicas por material.
Mercados Emergentes e Geografias Periféricas Maduras
O Reino Unido continua a contratar através de quadros nacionais, como demonstrado pelo contrato da ESE World em setembro de 2025 com o Conselho de West Suffolk. A França tem uma base de substituição estável para sistemas de coleta subterrânea instalados em ciclos anteriores. Os países nórdicos estão a aumentar a adoção de contêineres de dupla fração, e o pedido sueco da Craemer abrangeu quase 70.000 contêineres para coleta de frações separadas. A aquisição da JOCA Trading pela SULO reforçou a sua posição escandinava em sistemas de contêineres subterrâneos. Os Países Baixos, a Bélgica e a Áustria são mercados maduros onde as atualizações de sensores inteligentes podem gerar aquisições incrementais. Estes diferentes níveis de maturidade exigem que os fornecedores equilibrem produtos de substituição em sistemas estabelecidos com produtos de implantação de nível básico em redes emergentes.
Cenário Competitivo
Concentração do Mercado
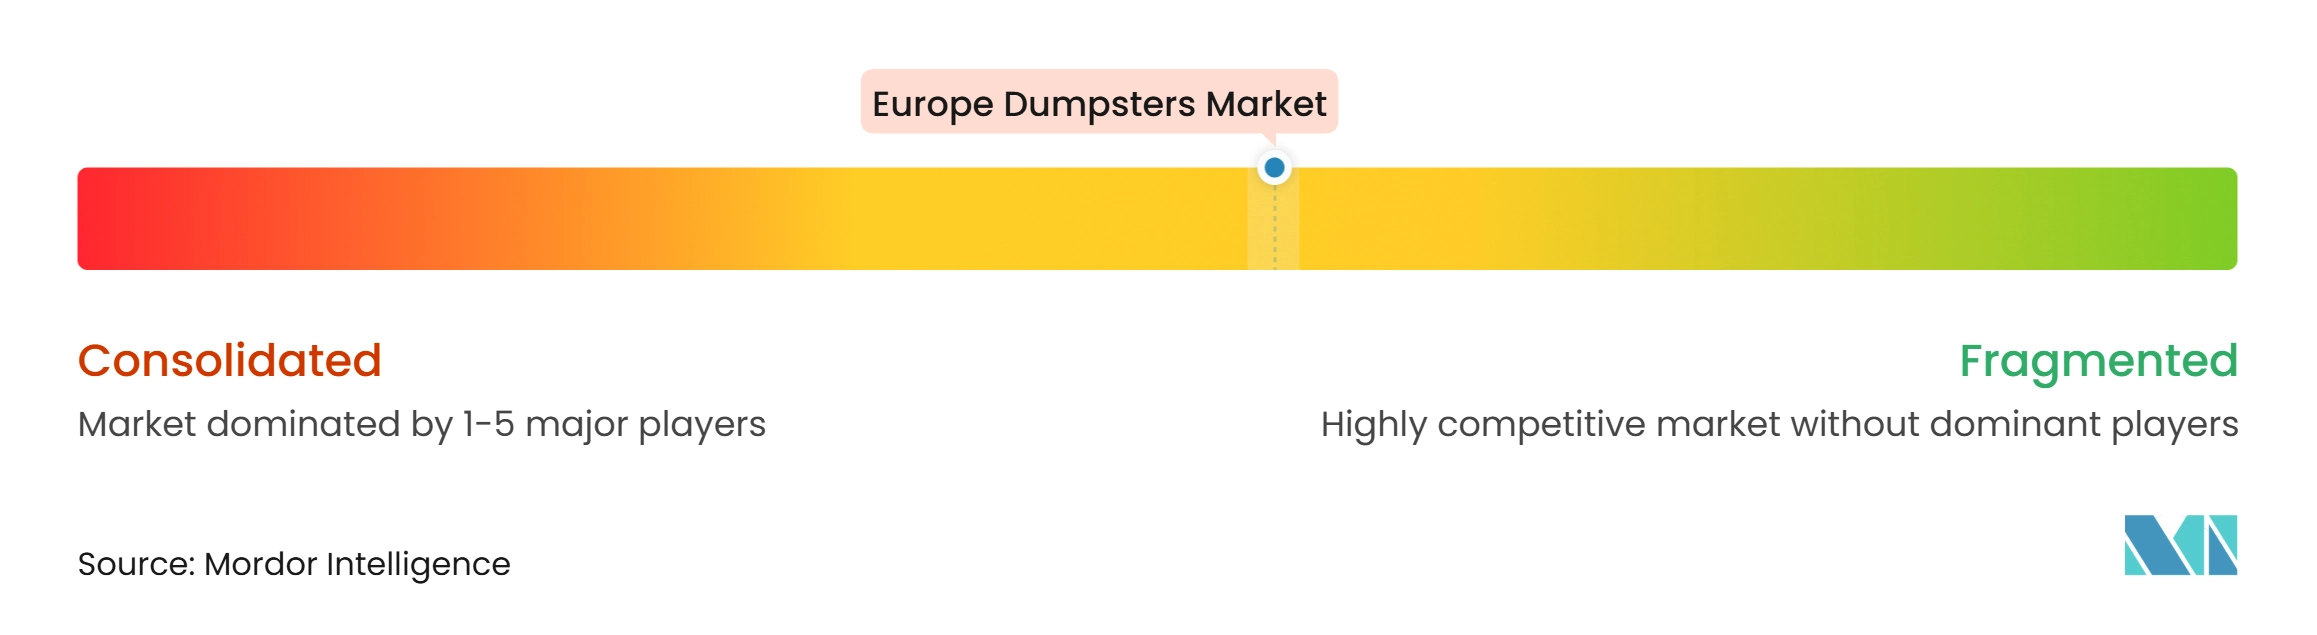
O mercado de contêineres de resíduos na Europa apresenta um nível médio de concentração de mercado. O Grupo SULO reporta receitas superiores a 600 milhões de EUR (705,8 milhões de USD) e serve mais de 15.000 clientes em 50 países. O investimento maioritário de março de 2025 do Latour Capital IV proporcionou capital para expansão por aquisições. Em dezembro de 2025, a SULO adquiriu a especialista dinamarquesa em contêineres subterrâneos JOCA Trading A/S, que tinha receitas próximas de 35 milhões de EUR (41,2 milhões de USD) e acordos-quadro municipais. A transação reforçou a presença da SULO na Dinamarca e expandiu o seu acesso a sistemas de coleta subterrânea. A CONTENUR opera através de 14 subsidiárias e quatro plantas de produção, de acordo com a sua divulgação aos investidores.
Os fabricantes integrados prosseguem plataformas padronizadas que podem suportar a produção em volume e reduzir a pressão de custos. A ELKOPLAST, a Meva, o GES Group e a Helesi competem através da presença local, personalização e participação direcionada em concursos na Europa de Leste. O mercado de contêineres de resíduos na Europa também recompensa as empresas que conseguem cumprir os requisitos das normas EN 840 e EN 13071 enquanto fornecem produtos com conteúdo reciclado. A SULO recebeu a validação da iniciativa Science Based Targets em julho de 2025 para uma redução de 42% nas emissões de Âmbito 1 e 2 até 2030 e uma redução de 51,6% na intensidade de Âmbito 3. A Craemer iniciou a construção de uma turbina eólica de 6,8 MW no seu local em Oelde em março de 2025, com o objetivo de gerar 16,5 milhões de kWh anuais para as operações de moldagem por injeção. Estas ações demonstram como os fornecedores estão a responder aos critérios dos concursos que vão além do preço e da capacidade dos contêineres.
A gestão digital de contêineres está a tornar-se um diferenciador importante no mercado de contêineres de resíduos na Europa. A SSI SCHÄFER Plastics tornou os transponders UHF Smart Tag padrão na sua gama de contentores de resíduos em fevereiro de 2025. As etiquetas funcionam com a plataforma de gestão de frota e otimização de rotas DISPONDO da empresa. A ESE World compete através do seu contêiner de quatro rodas CL e do programa de conteúdo reciclado CIRCULOGIC. Os fornecedores de contêineres devem manter a compatibilidade de elevação quando adicionam interfaces RFID ou de sensores. As oportunidades permanecem em contêineres com conteúdo reciclado verificado, documentação de carbono dos produtos, designs de baixo ruído e unidades prontas para sensores para municípios que estão a construir novos sistemas de coleta.
Líderes do Setor de Contêineres de Resíduos na Europa
-
SULO SAS
-
CONTENUR, S.L.
-
SSI Schäfer AG
-
ESE World B.V.
-
Craemer GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres de Resíduos na Europa Empresas cobertas neste relatório
- SULO SAS
- CONTENUR, S.L.
- SSI Schäfer AG
- ESE World B.V.
- Craemer GmbH
- Craemer UK Ltd.
- Weber GmbH & Co. KG
- ELKOPLAST CZ, s.r.o.
- Meva a.s.
- GES Group
- OTTO Environmental Systems GmbH
- Schaefer Systems International GmbH
- Toter, Incorporated
- Kingspan Group plc
- Nord Engineering S.p.A.
- Ecobins GmbH
- Ferro Corporation
- Geco GmbH
- Gerdau Recycling Products Europe
- Morandin Contenitori S.r.l.
- Ogepar GmbH
- Helesi S.A.
Desenvolvimentos industriais recentes em Mercado de Contêineres de Resíduos na Europa
- Abril de 2026: A CONTENUR reportou os resultados do seu projeto-piloto em Ostrava, confirmando a implantação no final de 2025 de 370 contêineres OVAL de carregamento lateral de 2.000L a 3.000L, codificados por cores por fração, com a OZO Ostrava como base para uma implementação de carregamento lateral a nível de toda a cidade.
- Dezembro de 2025: O Grupo SULO concluiu a aquisição da JOCA Trading A/S, especialista dinamarquesa em contêineres subterrâneos e sistemas de esvaziamento por grua, com receita anual próxima de 35 milhões de EUR (47,2 milhões de USD) e acordos-quadro de longo prazo com municípios e associações de habitação dinamarqueses.
- Outubro de 2025: A revisão da Diretiva-Quadro de Resíduos da UE entrou em vigor a 16 de outubro, reforçando a responsabilidade alargada do produtor para têxteis e exigindo disposições de coleta nos Estados-Membros.
- Dezembro de 2025: A ESE World Limited recebeu um contrato de 2,16 milhões de GBP (2,9 milhões de USD) do Conselho de West Suffolk para contentores de rodas de 240L e contentores de reciclagem no passeio ao abrigo do Quadro de Contratação KCS, com um prazo de entrega de dois anos até janeiro de 2028.
Âmbito do Relatório do Mercado de Contêineres de Resíduos na Europa
O Relatório do Mercado de Contêineres de Resíduos na Europa é Segmentado por Tipo de Contêiner (Contêineres de Carga Frontal, Contêineres de Carga Traseira e Mais), por Usuário Final/Comprador (Empresas de Coleta e Transporte de Resíduos e Mais), por Tipo de Resíduo (Resíduos Sólidos Não Perigosos Gerais e Mistos e Mais), por Tamanho do Contêiner (Até 3 Jardas Cúbicas e Mais) e por Geografia (Alemanha, Reino Unido, França e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | |
| Contêineres Destacáveis de Resíduos a Granel | Contêineres de Rolo por Cabo/Trilho |
| Contêineres de Gancho | |
| Contêineres de Caçamba/Corrente | |
| Outras Configurações de Contêineres Destacáveis | |
| Outros Tipos de Contêineres |
| Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguer e Arrendamento de Contêineres | |
| Municípios e Autoridades Públicas de Resíduos | |
| Empreiteiros de Construção, Demolição e Infraestrutura | |
| Estabelecimentos Comerciais e Institucionais | Retalho e Centros Comerciais |
| Hotelaria, Restaurantes e Serviços de Alimentação | |
| Escritórios e Edifícios Comerciais | |
| Instituições de Saúde e Educação | |
| Empresas de Gestão Imobiliária e de Instalações | |
| Outros Estabelecimentos Comerciais e Institucionais | |
| Empresas Industriais e de Manufatura | |
| Empresas de Reciclagem e Recuperação de Materiais | |
| Outros Compradores Diretos |
| Resíduos Sólidos Não Perigosos Gerais e Mistos |
| Resíduos de Construção e Demolição |
| Resíduos Recicláveis (Papel, Cartão, Plásticos, Vidro e Metais) |
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, Paisagísticos e Hortícolas) |
| Resíduos Industriais Não Perigosos |
| Resíduos Volumosos e Materiais de Limpeza |
| Outros Resíduos Não Perigosos |
| Até 3 Jardas Cúbicas |
| 3 a 6 Jardas Cúbicas |
| 6 a 10 Jardas Cúbicas |
| 10 a 20 Jardas Cúbicas |
| 20 a 30 Jardas Cúbicas |
| 30 a 40 Jardas Cúbicas |
| Acima de 40 Jardas Cúbicas |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Bélgica |
| Suécia |
| Noruega |
| Dinamarca |
| Polônia |
| República Tcheca |
| Áustria |
| Romênia |
| Rússia |
| Turquia |
| Restante da Europa |
| Por Tipo de Contêiner | Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | ||
| Contêineres Destacáveis de Resíduos a Granel | Contêineres de Rolo por Cabo/Trilho | |
| Contêineres de Gancho | ||
| Contêineres de Caçamba/Corrente | ||
| Outras Configurações de Contêineres Destacáveis | ||
| Outros Tipos de Contêineres | ||
| Por Usuário Final/Comprador | Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguer e Arrendamento de Contêineres | ||
| Municípios e Autoridades Públicas de Resíduos | ||
| Empreiteiros de Construção, Demolição e Infraestrutura | ||
| Estabelecimentos Comerciais e Institucionais | Retalho e Centros Comerciais | |
| Hotelaria, Restaurantes e Serviços de Alimentação | ||
| Escritórios e Edifícios Comerciais | ||
| Instituições de Saúde e Educação | ||
| Empresas de Gestão Imobiliária e de Instalações | ||
| Outros Estabelecimentos Comerciais e Institucionais | ||
| Empresas Industriais e de Manufatura | ||
| Empresas de Reciclagem e Recuperação de Materiais | ||
| Outros Compradores Diretos | ||
| Por Tipo de Resíduo | Resíduos Sólidos Não Perigosos Gerais e Mistos | |
| Resíduos de Construção e Demolição | ||
| Resíduos Recicláveis (Papel, Cartão, Plásticos, Vidro e Metais) | ||
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, Paisagísticos e Hortícolas) | ||
| Resíduos Industriais Não Perigosos | ||
| Resíduos Volumosos e Materiais de Limpeza | ||
| Outros Resíduos Não Perigosos | ||
| Por Tamanho do Contêiner (Capacidade) | Até 3 Jardas Cúbicas | |
| 3 a 6 Jardas Cúbicas | ||
| 6 a 10 Jardas Cúbicas | ||
| 10 a 20 Jardas Cúbicas | ||
| 20 a 30 Jardas Cúbicas | ||
| 30 a 40 Jardas Cúbicas | ||
| Acima de 40 Jardas Cúbicas | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Bélgica | ||
| Suécia | ||
| Noruega | ||
| Dinamarca | ||
| Polônia | ||
| República Tcheca | ||
| Áustria | ||
| Romênia | ||
| Rússia | ||
| Turquia | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os contêineres de resíduos na Europa até 2032?
O mercado de contêineres de resíduos na Europa tem previsão de crescimento a um CAGR de 3,49% de 2027 a 2032 e deverá atingir 2,73 bilhões de USD até 2032. As obrigações de coleta seletiva, as necessidades de contenção de resíduos de construção e demolição e a substituição de frotas municipais sustentam esta perspetiva.
Qual tipo de contêiner detém a maior posição de receita na Europa?
Os contêineres destacáveis de resíduos a granel lideram com 53% da receita de 2026. São utilizados para material de construção e demolição, resíduos volumosos municipais e sistemas de coleta que utilizam configurações de içamento por cabo, gancho ou caçamba.
Por que os contêineres de resíduos orgânicos e verdes estão a expandir-se mais rapidamente do que outros tipos de resíduos?
Os resíduos orgânicos e verdes têm previsão de crescimento a um CAGR de 5,1% até 2032. Os municípios estão a expandir os sistemas de caixote castanho e recipiente de resíduos alimentares para responder aos requisitos de coleta seletiva de bioresíduos. Este trabalho substitui a infraestrutura de coleta mista e adiciona capacidade de contêiner dedicada em pontos de coleta domésticos, comunitários e comerciais.
Qual grupo de compradores representa a maior participação na demanda de contêineres?
As empresas de coleta e transporte de resíduos representam 38,3% da receita de 2026. Os seus contratos de serviço municipal plurianuais criam demanda por lotes de contêineres padronizados que cumprem as especificações EN 840 ou EN 13071.
Qual geografia europeia tem a posição atual mais forte?
A Alemanha lidera com 20,9% da receita de 2026. O seu sistema estabelecido de coleta por fração específica, a grande base instalada e os contínuos pedidos de substituição municipal sustentam a sua posição.
Como é que os fabricantes estão a diferenciar as suas ofertas de contêineres?
Os fornecedores estão a combinar identificação RFID, integração de gestão de frota, materiais com conteúdo reciclado, formatos subterrâneos e designs de baixo ruído ou prontos para sensores. Estas características podem ajudá-los a cumprir os requisitos dos concursos públicos sem comprometer a compatibilidade de elevação. As plataformas de produtos padronizadas também ajudam os maiores produtores a servir tanto os programas de coleta municipal como a demanda de contêineres relacionada com a construção.