
Marktgröße und Marktanteile für Müllcontainer in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.22 Milliarden US-Dollar |
| Marktgröße (2027) | 2.30 Milliarden US-Dollar |
| Marktgröße (2032) | 2.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Müllcontainer in Europa von Mordor Intelligence
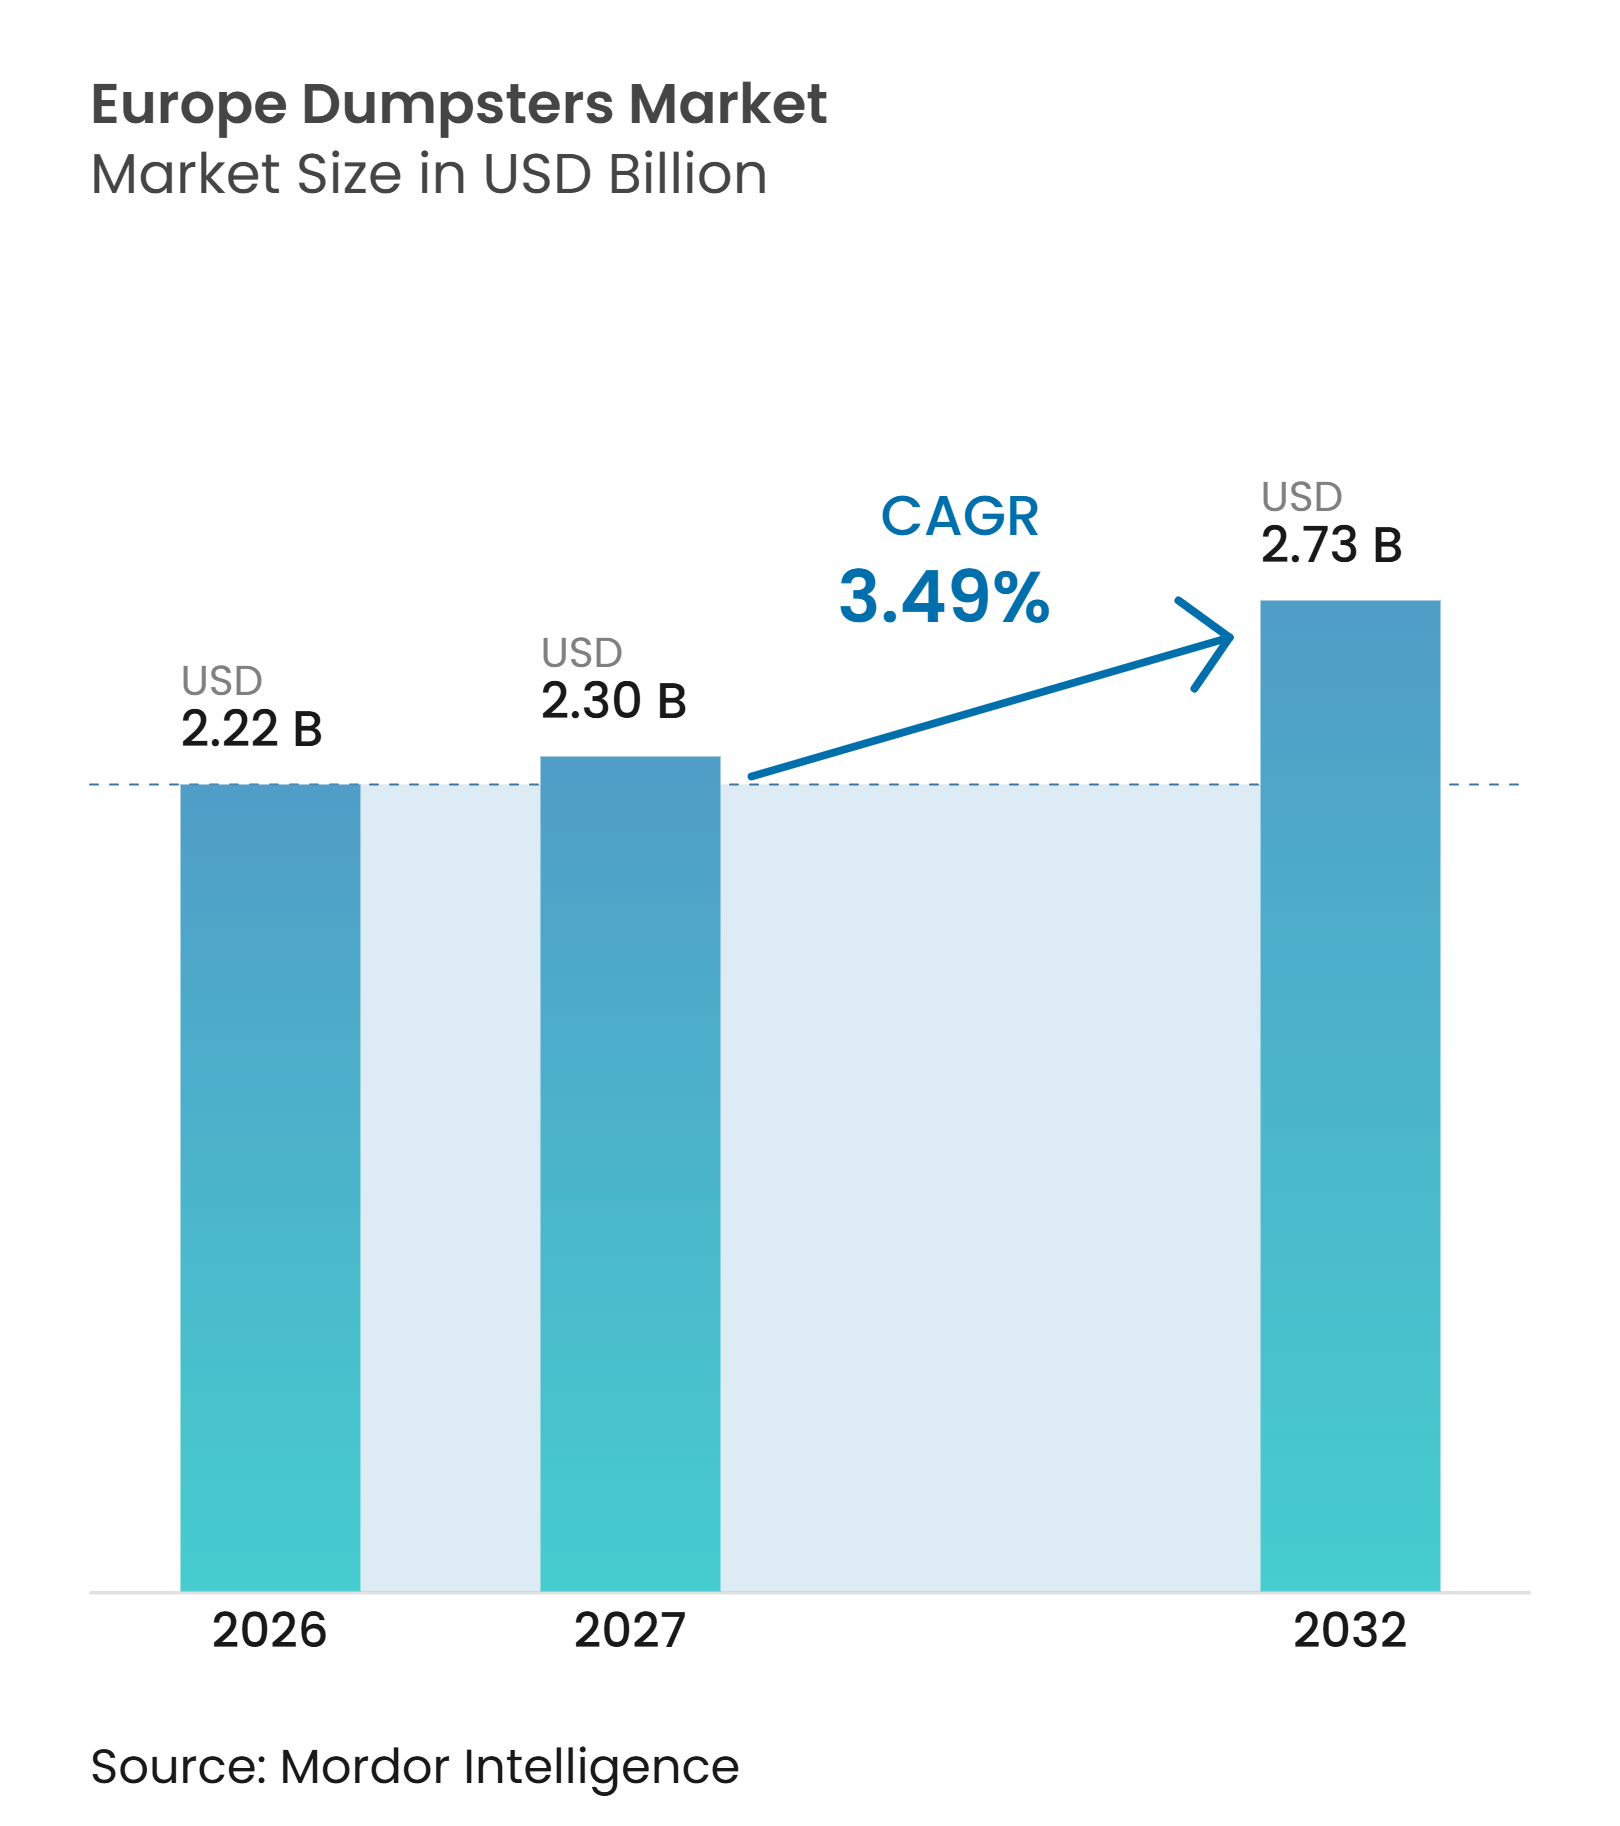
Die Marktgröße für Müllcontainer in Europa wird für 2026 auf 2,22 Milliarden USD, für 2027 auf 2,30 Milliarden USD und bis 2032 auf 2,73 Milliarden USD prognostiziert, mit einem CAGR von 3,49 % von 2027 bis 2032.
Getrennte Sammelvorschriften, alternde kommunale Flotten sowie Bau- und Abbruchaktivitäten stützen die Nachfrage nach Containern in der gesamten Region. Der Markt für Müllcontainer in Europa verfügt über eine politische Grundlage, die weniger von der Wirtschaftstätigkeit abhängig ist als viele andere Gerätekategorien, da Sammelsysteme physische Behälter benötigen. Die überarbeitete Abfallrahmenrichtlinie stärkte die Herstellerverantwortung für Textilien und die Infrastruktur für die getrennte Sammlung, wodurch die Anzahl der Abfallfraktionen, die Kommunen verwalten müssen, gestiegen ist. Baustellen benötigen ebenfalls separate Behälter für Verwertungsströme, während ausgereifte kommunale Systeme weiterhin Container ersetzen, die das Ende ihrer Nutzungsdauer erreicht haben. Lieferanten reagieren mit standardisierten Produktplattformen, Materialien mit Recyclinganteil, digitaler Identifikation und Unterflursystemen, die für dicht besiedelte Städte geeignet sind.
Wichtigste Erkenntnisse des Berichts
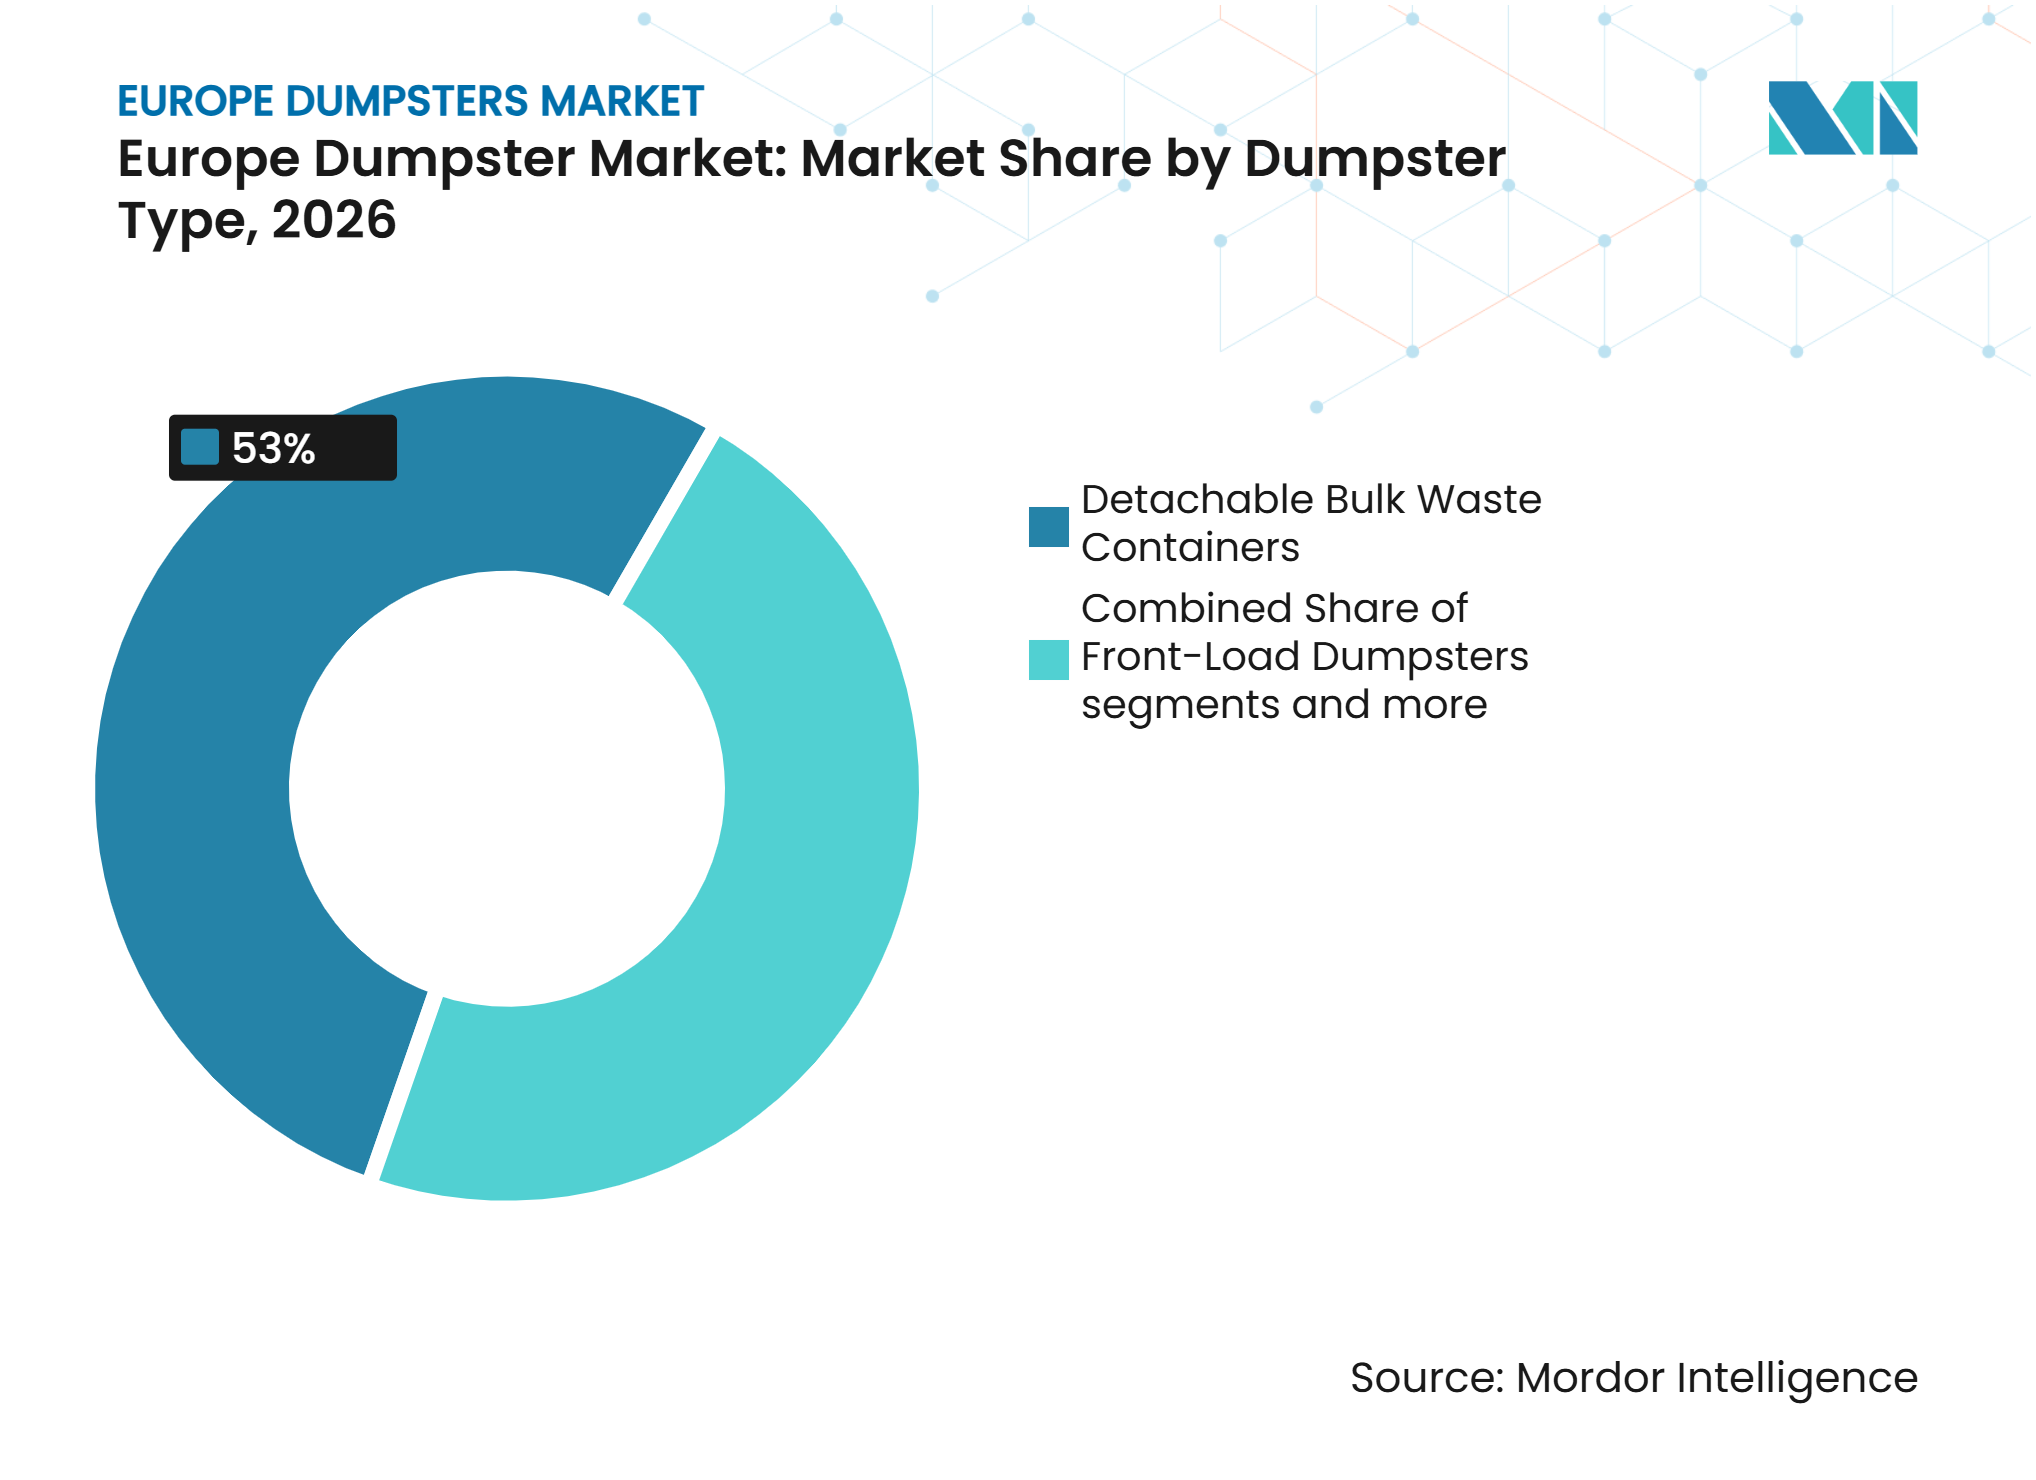
- Nach Containertyp hielten Abrollcontainer für Schüttgut 53 % des Marktanteils für Müllcontainer in Europa im Jahr 2026, während andere Containertypen bis 2032 mit einem CAGR von 4,3 % wachsen sollen.
- Nach Endverbraucher und Käufer hielten Abfallsammel- und Transportunternehmen 38,3 % der Marktgröße für Müllcontainer in Europa im Jahr 2026, während gewerbliche und institutionelle Einrichtungen bis 2032 mit einem CAGR von 3,9 % wachsen sollen.
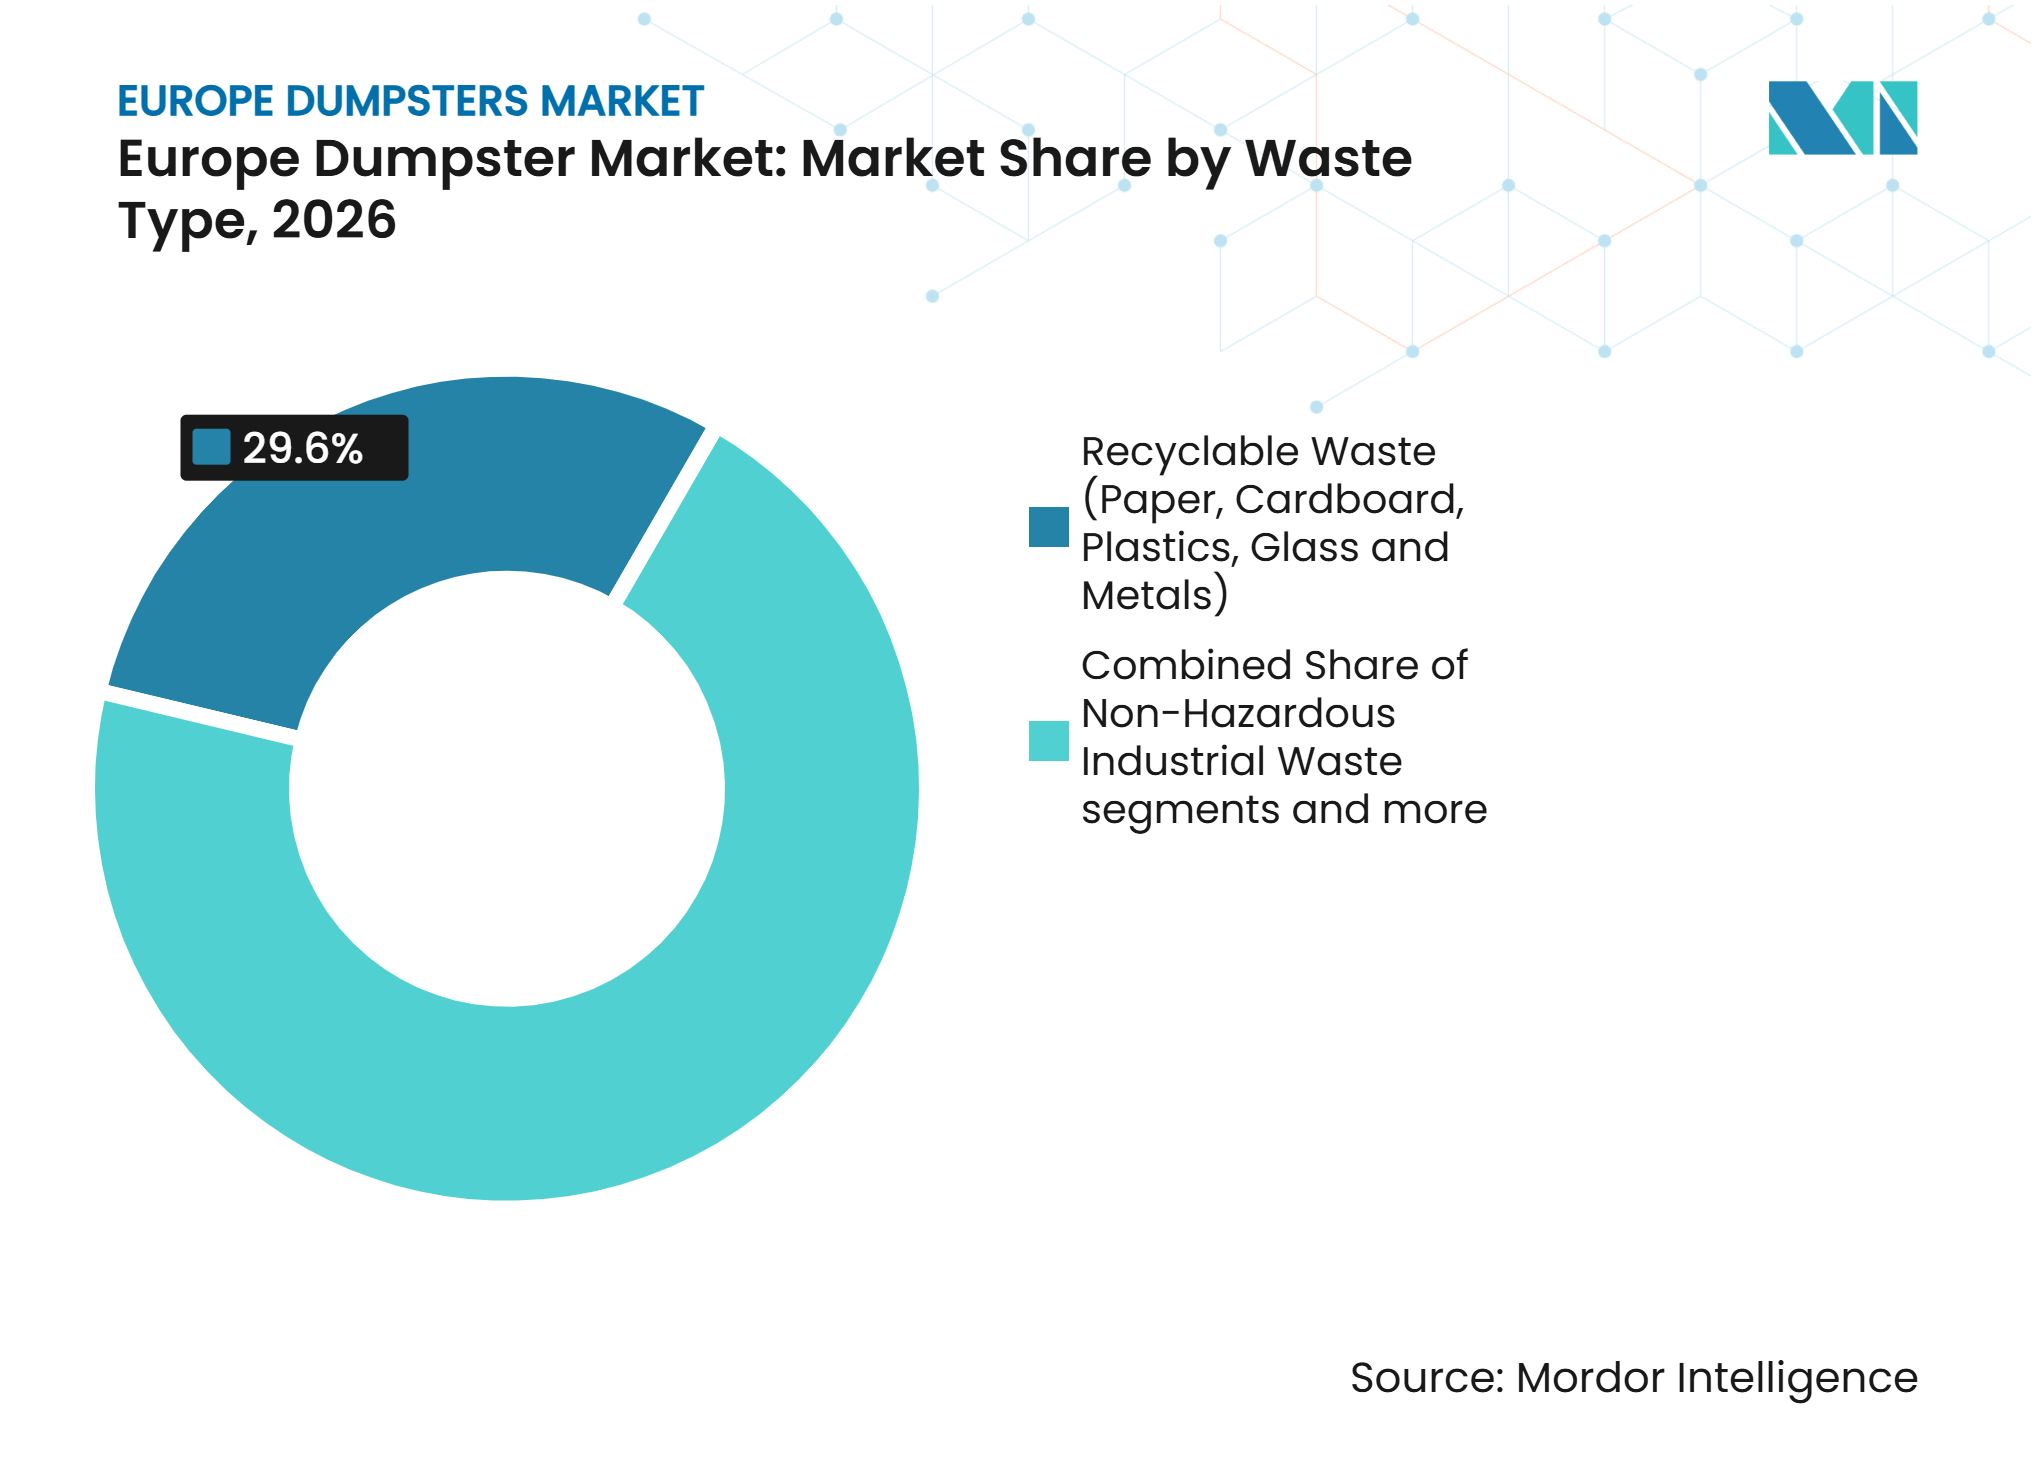
- Nach Abfallart hielt Recyclingabfall 29,6 % des Umsatzes im Jahr 2026, während organischer Abfall und Grünabfall bis 2032 mit einem CAGR von 5,1 % wachsen sollen.
- Nach Behältergröße hielten Behälter bis zu 3 Kubikyards 29,8 % des Umsatzes im Jahr 2026, während das Segment von 20 bis 30 Kubikyards bis 2032 mit einem CAGR von 3,7 % wachsen soll.
- Nach Geografie hielt Deutschland 20,9 % des Umsatzes im Jahr 2026, während das übrige Europa bis 2032 mit einem CAGR von 4,4 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der kommunalen Abfallcontainerisierung | +0.9% | EU-weit, mit höchster Intensität in Polen, Rumänien, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Bau-, Abbruch- und Infrastrukturaktivitäten | +0.8% | Deutschland, Vereinigtes Königreich, Frankreich, Polen und Türkei, mit Ausstrahlungseffekten auf Tschechien und Österreich | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Müllcontainerflotten | +0.6% | Frankreich, Deutschland, Niederlande, Belgien und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Quellengetrennte und materialspezifische Behälter | +0.5% | EU-weit, mit frühen Gewinnen in Schweden, den Niederlanden und Dänemark | Mittelfristig (2–4 Jahre) |
| Intelligente, unterirdische und halbunterirdische Systeme | +0.4% | Niederlande, Spanien, Deutschland und die nordischen Länder, mit früher Einführung in Polen und Tschechien | Langfristig (≥ 4 Jahre) |
| Recycelte und kohlenstoffarme öffentliche Beschaffung | +0.3% | Öffentliche Beschaffung in der EU, insbesondere Deutschland, Frankreich und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der kommunalen Abfallcontainerisierung
Der Markt für Müllcontainer in Europa profitiert von der Ausweitung der containerisierten kommunalen Sammlung über verschiedene Abfallströme hinweg. Die überarbeitete Abfallrahmenrichtlinie verpflichtet die Mitgliedstaaten zur Aufrechterhaltung getrennter Sammelsysteme und stärkt die erweiterte Herstellerverantwortung für Textilien.[1] Rumänien, Polen und die Türkei erweitern Containernetzwerke in stadtnahe und ländliche Gebiete und schaffen damit eine kurzfristige Beschaffungspipeline. Sammelstellen benötigen mehr Einheiten, wenn Haushalte von der gemischten Sammlung zur fraktionsspezifischen Sammlung übergehen. Die im Januar 2025 eingeführte Pflicht zur getrennten Sammlung von Haushalts-Sonderabfällen erhöhte ebenfalls den Mindestbedarf an Containern im gesamten Block. Dieses Muster verschafft dem Markt für Müllcontainer in Europa Nachfrage sowohl aus der Netzerweiterung als auch aus der Ersatzaktivität.
Bau-, Abbruch- und Infrastrukturaktivitäten
Bau- und Abbrucharbeiten stützen die Nachfrage nach Abroll-, Skip- und Hakenlift-Containern im Markt für Müllcontainer in Europa. Bau- und Abbruchabfälle machen mehr als ein Drittel des gesamten EU-Abfallaufkommens aus.[2] Das EU-Verwertungsziel verpflichtet Bauleiter zur Trennung von Materialströmen, anstatt alle Abfälle in einem Container zu entsorgen. Deutschland, Frankreich, das Vereinigte Königreich, Polen und die Türkei liefern wichtige baurelevante Nachfrage. Das EU-Protokoll für das Management von Bau- und Abbruchabfällen unterstützt den selektiven Rückbau, der separate Einheiten für Beton, Holz, Metalle, Gips und andere Materialien erfordert. Holcim recycelte 2025 acht Millionen Tonnen Bau- und Abbruchmaterial und verdeutlicht damit den Umfang der Materialhandhabung, die auf quellengetrennte Behälter angewiesen ist.
Ersatz veralteter Müllcontainerflotten
Alternde kommunale Flotten bilden eine Ersatzbasis für den Markt für Müllcontainer in Europa, auch wenn die Neunetzerweiterung verlangsamt. Der Vertrag von SULO mit der Métropole Européenne de Lille umfasst fast 820.000 Containereinheiten mit einem durchschnittlichen Flottenalter von über 14 Jahren. Ältere Container können den Wartungsbedarf erhöhen und die Sammeleffizienz verringern. Die Flottenmodernisierung ermöglicht es Kommunen, fraktionsspezifische Deckel und Container mit höherem Recyclinganteil zu beschaffen. HDPE-Container werden üblicherweise 10 bis 15 Jahre lang genutzt, wodurch Geräte, die während früherer Containerisierungsprogramme in Deutschland, Frankreich und dem Vereinigten Königreich installiert wurden, in ein breites Ersatzfenster fallen.
Quellengetrennte und materialspezifische Behälter
Die materialspezifische Sammlung verändert Containerspezifikationen und Beschaffungsentscheidungen im gesamten europäischen Markt für Müllcontainer. Die Abfallrahmenrichtlinie schrieb ab Januar 2025 die getrennte Textilsammlung vor und fügte den Systemen für Papier, Metall, Kunststoff, Glas und Bioabfall eine neue kommunale Containerkategorie hinzu. Craemer Nordic trat in den schwedischen Markt ein, um Kommunen bei der Vorbereitung auf eine für 2027 erwartete Getrenntsammelrichtlinie zu unterstützen. Das Unternehmen gewann eine Ausschreibung für fast 70.000 Zweikammerbehälter. Jeder zusätzliche Sammelstrom benötigt ein geeignetes Containerdesign. Dies erweitert die physische Einheitennachfrage über Bevölkerungswachstum und allgemeine Urbanisierung hinaus. Intelligente, unterirdische und halbunterirdische Systeme unterstützen eine platzsparende Sammlung in dicht besiedelten Städten, einschließlich Einsätzen in Rotterdam, Hamburg und Barcelona. Öffentliche Ausschreibungen legen zunehmend Wert auf Recyclinganteil und Produktkohlenstoffinformationen. Diese Faktoren begünstigen Hersteller, die konventionelle Sammelgeräte mit digitaler Bereitschaft und Produkten mit geringem Primärmaterialanteil kombinieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Stahl-, Recyclingkunststoff- und Energiekosten | -0.7% | Globale Inputs, mit stärkster Übertragung in Deutschland, Polen, Tschechien und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Lange Produktersatzzyklen und Flottenlebensdauer | -0.5% | Deutschland, Frankreich, Niederlande, Belgien und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Fragmentierte nationale Normen und Zertifizierungsanforderungen | -0.3% | Grenzüberschreitender EU-Handel, mit höchster Reibung in Rumänien, der Türkei und Russland | Mittelfristig (2–4 Jahre) |
| Hohe Logistikkosten für sperrige Produkte | -0.2% | Abgelegene und dünn besiedelte Gebiete, insbesondere die nordischen Länder und die Türkei | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Stahl-, Recyclingkunststoff- und Energiekosten
Stahl-, Recyclingkunststoff- und Energiekosten bleiben ein Margenrisiko für den Markt für Müllcontainer in Europa. Der scheinbare europäische Stahlverbrauch sollte sich 2025 um 3,1 % erholen, vorbehaltlich der Handelsbedingungen, die Eurofer als unsicher bezeichnete.[3] Das Angebot an recyceltem HDPE schwankt mit den Sammelquoten, was die Produktionsplanung für Containerhersteller erschweren kann. Verzinken und Spritzgießen erfordern erheblichen Energieeinsatz. Der Kostendruck ist in Deutschland, Polen und Tschechien besonders ausgeprägt. Hersteller, die EN-840-konforme Container produzieren, haben nur begrenzten Spielraum, minderwertige Strukturmaterialien zu substituieren, während mehrjährige Ausschreibungen die Weitergabe von Preiserhöhungen einschränken können.
Lange Produktersatzzyklen und Flottenlebensdauer
Lange Produktlebensdauern schränken die jährlichen Ersatzvolumina im Markt für Müllcontainer in Europa ein. Stahl- und HDPE-Container können unter europäischen Bedingungen bei ordnungsgemäßer Wartung 10 bis 20 Jahre betrieben werden. Kommunale Budgetbeschränkungen können die Wartungsintervalle über die vorgesehene Nutzungsdauer hinaus verlängern. Reife Märkte mit kürzlich modernisierten Beständen haben daher nur begrenzten Spielraum für schnelles Volumenwachstum. Die Konformität mit EN 840 und EN 13071 ist für die Ausschreibungsfähigkeit erforderlich, aber langlebige Produkte reduzieren auch die Häufigkeit von Ersatzkäufen. Hohe Logistikkosten für sperrige Produkte erhöhen den Druck in dünn besiedelten Regionen, während nationale Zertifizierungsanforderungen die grenzüberschreitende Versorgung erschweren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Containertyp:
Abrollsysteme sichern den MarktumsatzAbrollcontainer für Schüttgut hielten 2026 53 % des Umsatzes im Markt für Müllcontainer in Europa nach Containertyp. Sie dienen Bau- und Abbruchstellen sowie der kommunalen Sperrmüllsammlung in dicht besiedelten Gebieten durch Seilzug-, Hakenlift- und Skip-Lift-Konfigurationen. Die Marktgröße für Müllcontainer in Europa für Abrollsysteme spiegelt Anwendungen wider, bei denen eine großvolumige Behälterung erforderlich ist. Frontlader- und Hecklader-Container behalten ihre Nachfrage in gewerblichen und institutionellen Umgebungen. Ihre standardisierten Hubschnittstellen eignen sich für Flotten, die eine vorhersehbare Sammelfrequenz benötigen. Abrollsysteme bleiben dort zentral, wo Container zwischen Baustellen, Umschlagpunkten und Verwertungsanlagen bewegt werden müssen.
Andere Containertypen sollen von 2027 bis 2032 mit einem CAGR von 4,3 % wachsen. Diese Kategorie umfasst unterirdische, halbunterirdische und spezialisierte Sortiersysteme. Städte mit begrenztem Platzangebot übernehmen diese Formate, da sie die Sammelkapazität konsolidieren und gleichzeitig die Oberfläche erhalten können. Hersteller, die sowohl Abrollsysteme als auch mobile Rollcontainer liefern, können kommunale und Baukanäle von einer Produktionsbasis aus bedienen. CONTENUR berichtete, dass sein Einsatz in Ostrava Ende 2025 370 OVAL-Seitenlader-Container in den Formaten 2.000 L und 3.000 L mit farbcodierten Deckeln umfasste. Das Projekt zeigt die wachsende Bedeutung fraktionsspezifischer Seitenlader-Systeme in Mitteleuropa.



Nach Endverbraucher/Käufer:
Transportunternehmen führen, gewerbliche Käufer beschleunigenAbfallsammel- und Transportunternehmen machten 2026 38,3 % des Umsatzes nach Endverbraucher aus. Diese Unternehmen kaufen standardisierte Containerlose, die den Spezifikationen EN 840 oder EN 13071 entsprechen. Ihre Beschaffungspläne sind häufig an mehrjährige kommunale Sammelverträge gebunden. Festpreisverträge für die Sammlung können sie gegenüber Inputkostenänderungen sensibel machen. Recycling- und Materialverwertungsunternehmen kaufen ebenfalls spezialisierte Container, da steigende Recyclinganforderungen den Anlagendurchsatz erhöhen. Die Branche für Müllcontainer in Europa ist auf diese Käufer angewiesen, da sie öffentliche Dienstleistungsverpflichtungen in wiederkehrende Gerätebeschaffung umsetzen.
Gewerbliche und institutionelle Einrichtungen sollen bis 2032 mit einem CAGR von 3,9 % wachsen. Gastgewerbe-, Einzelhandels- und Gesundheitsbetreiber weiten Sortierprogramme aus, um Herstellerverantwortungspflichten und interne Nachhaltigkeitsanforderungen zu erfüllen. Kommunen und öffentliche Abfallbehörden nutzen Ausschreibungsrahmen, die zunehmend Recyclinganteilsschwellen, Produktkohlenstofferklärungen und EN-Normkonformität einschließen. ESE World erhielt im September 2025 einen Auftrag über 2,16 Millionen GBP (2,9 Millionen USD) vom West Suffolk Council für 240-L-Rollcontainer und Recyclingbehälter für die Bordsteinsammlung im Rahmen des KCS-Beschaffungsrahmens. Bau-, Abbruch- und Infrastrukturunternehmen bilden eine separate Käufergruppe, deren Beschaffung sich mit den Projektplänen ändert.
Nach Abfallart:
Recyclingabfälle treiben das Volumen, organische Abfälle wachsen am schnellstenRecyclingabfall machte 2026 29,6 % des Umsatzes aus und ist damit das größte Abfalltypsegment. Der Marktanteil für Müllcontainer in Europa für Recyclingabfall spiegelt die Anforderungen an die getrennte Sammlung von Papier, Pappe, Kunststoffen, Glas und Metallen wider. Die Abfallrahmenrichtlinie setzte ein Recyclingziel für Siedlungsabfälle von 55 % für 2025 und 60 % für 2030. Die getrennte Sammlung schafft Bedarf an dedizierten Containern für jeden Materialstrom. Diese Kategorie hat den höchsten physischen Einheitenbedarf, da Kommunen Container über breite Wohn- und Gewerbenetze hinweg benötigen. Der Markt für Müllcontainer in Europa wird daher durch die Recyclinginfrastruktur gestützt, auch wenn die Mengen an Mischabfall zurückgehen.
Organischer Abfall und Grünabfall sollen von 2027 bis 2032 mit einem CAGR von 5,1 % wachsen. Die Abfallrahmenrichtlinie schrieb bis Ende 2023 die getrennte Bioabfallsammlung oder Quellentrennung vor. Umsetzungslücken haben Kommunen dazu veranlasst, gemischte Sammelarrangements durch Brauntonne- und Lebensmittelkaddy-Systeme zu ersetzen. Bau- und Abbruchabfälle stützen weiterhin die Nachfrage nach Skip- und Hakenlift-Containern, da Verwertungsziele die Vor-Ort-Trennung begünstigen. Allgemeiner und gemischter nicht gefährlicher Abfall bleibt bedeutend, aber sein Anteil sinkt, da Sammelsysteme Materialien in getrennte Ströme umleiten. Sperrmüll und Entrümpelungsmaterial erfordern ebenfalls volumenintensive Sammlung in dicht besiedelten städtischen Gebieten.

Nach Behältergröße (Kapazität):
Kleine Behälter vorherrschend, mittlere Größen gewinnen an BedeutungBehälter bis zu 3 Kubikyards machten 2026 29,8 % des Umsatzes aus. Die Marktgröße für Müllcontainer in Europa für dieses Kapazitätsband wird durch 120-L- bis 240-L-Rollcontainer gestützt, die bei der Wohn- und Kleingewerbesammlung eingesetzt werden. Haustür-zu-Haustür-Serviceverträge in Westeuropa bevorzugen kleinere Einheiten, die in beengte Räume passen und häufige Sammelintervalle unterstützen. SSI SCHÄFER Plastics produzierte 2025 mehr als 400.000 gelbe Tonnen für die Sammlung von Leichtverpackungen. Das Unternehmen gab an, dass diese Einheiten fast zwei Drittel des relevanten deutschen Marktes repräsentierten. Hohe Produktionsvolumina zeigen die anhaltende Bedeutung standardisierter Rollcontainerformate.
Das Kapazitätsband von 20 bis 30 Kubikyards soll bis 2032 mit einem CAGR von 3,7 % wachsen. Baustellen und Industrieparks nutzen diesen Bereich für die Handhabung von Schüttgut und verdichtungsfertigem Abfall. Der Bereich von 10 bis 20 Kubikyards dient großen Wohnanlagen und Einzelhandelszentren, bei denen der Sammelbedarf das Haushaltsniveau übersteigt. Container über 40 Kubikyards bedienen hochvolumige Bau-, Abbruch- und Industrieströme durch Abroll- oder Hakenlift-Geräte. Craemer führte 2025 sein Zero-Virgin-Recycling-Polyethylengranulat ein und erweiterte die Lagerkapazität in Oelde auf 4.000 Tonnen. Materialien mit Recyclinganteil werden zunehmend relevanter, da Ausschreibungsspezifikationen Umweltanforderungen hinzufügen.
Geografische Analyse
Deutschland
Deutschland hielt 2026 20,9 % des Marktanteils für Müllcontainer in Europa. Sein etabliertes Getrenntsammelsystem und die große installierte Basis schaffen Nachfrage nach Wartung und selektivem Flottenersatz. Das Kreislaufwirtschaftsgesetz und das Verpackungsgesetz unterstützen den getrennten Zugang für Papier, Glas, Metall, Kunststoff, Bioabfall und Textilien. Jede erforderliche Fraktion fügt der kommunalen Beschaffung eine Containerspezifikation hinzu. SSI SCHÄFER Plastics produzierte 2025 mehr als 400.000 gelbe Tonnen für die Sammlung von Leichtverpackungen. Craemer lieferte im September 2025 EN-840-konforme HDPE-Container an die Stadtwerke Delmenhorst. ELKOPLAST lieferte im November 2025 auch Hakenlift-Einheiten an den Abfallwirtschaftsbetrieb Nürnberg. Diese Aufträge zeigen, dass regulierte Sammlung und baurelevante Anforderungen in Deutschland gemeinsam wirken.
Übriges Europa
Das übrige Europa soll von 2027 bis 2032 mit einem CAGR von 4,4 % wachsen. Dieses Wachstum der Marktgröße für Müllcontainer in Europa ist mit der Entwicklung der Containerinfrastruktur in östlichen und südöstlichen Mitgliedstaaten verbunden. Ungarn, Bulgarien, die baltischen Staaten und EU-Beitrittskandidaten auf dem Westbalkan entwickeln Getrenntsammelsysteme, um EU-Konformitätsanforderungen zu erfüllen. Erstbereitstellungen können auf Stadtebene höhere Volumina erzeugen als ausgereifte Ersatzprogramme. Das Ostrava-Pilotprojekt von CONTENUR verwendete 370 Seitenlader-Container mit OZO Ostrava und war als Grundlage für einen stadtweiten Rollout gedacht. Polen, Rumänien und die Türkei haben ein starkes Potenzial, da die Containerisierungsraten niedriger sind als in reifen westeuropäischen Systemen. Der Erfolg von Lieferanten in dieser Gruppe hängt davon ab, langlebige Sammelgeräte bereitzustellen, die neue materialspezifische Netzwerke unterstützen können.
Aufstrebende Märkte und reife periphere Geografien
Das Vereinigte Königreich beschafft weiterhin über nationale Rahmenverträge, wie der Auftrag von ESE World im September 2025 vom West Suffolk Council zeigt. Frankreich verfügt über eine stetige Ersatzbasis für unterirdische Sammelsysteme, die in früheren Zyklen installiert wurden. Die nordischen Länder erhöhen die Einführung von Zweikammerbehältern, und der schwedische Auftrag von Craemer umfasste fast 70.000 Container für die Getrenntfraktionssammlung. Die Übernahme von JOCA Trading durch SULO stärkte seine skandinavische Position bei unterirdischen Containersystemen. Die Niederlande, Belgien und Österreich sind reife Märkte, in denen intelligente Sensoraufrüstungen inkrementelle Beschaffung generieren können. Diese unterschiedlichen Reifegrade erfordern von Lieferanten, Ersatzprodukte in etablierten Systemen mit Einstiegsbereitstellungsprodukten in aufstrebenden Netzwerken zu balancieren.
Wettbewerbslandschaft
Marktkonzentration
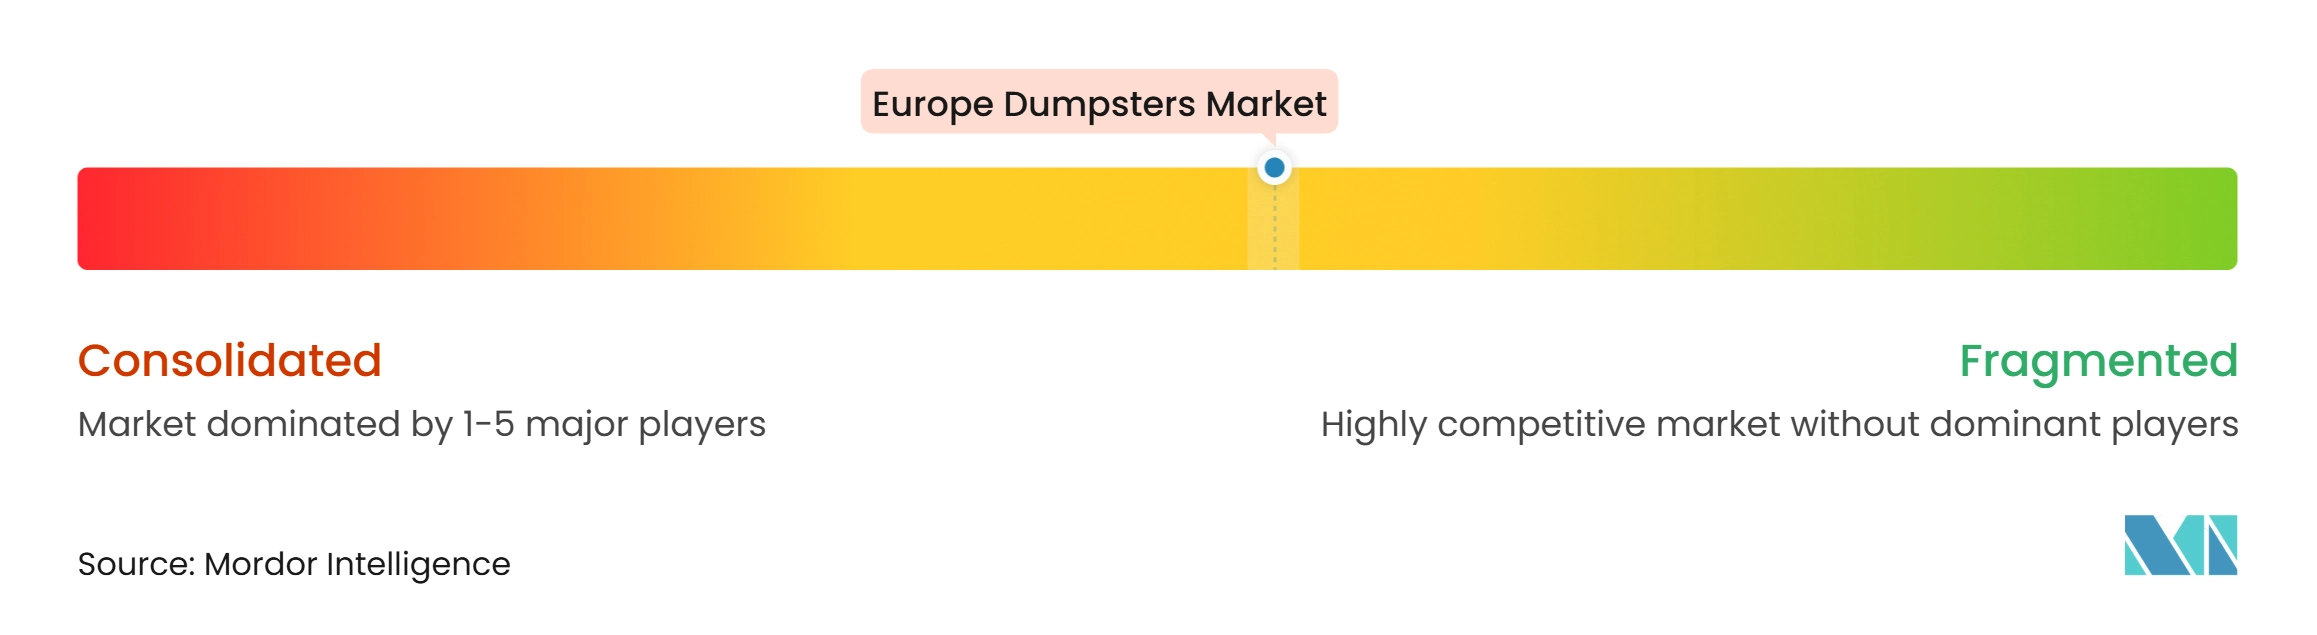
Der Markt für Müllcontainer in Europa weist ein mittleres Maß an Marktkonzentration auf. SULO Group meldet einen Umsatz von über 600 Millionen EUR (705,8 Millionen USD) und bedient mehr als 15.000 Kunden in 50 Ländern. Die Mehrheitsbeteiligung von Latour Capital IV im März 2025 stellte Eigenkapital für akquisitionsgetriebene Expansion bereit. Im Dezember 2025 übernahm SULO den dänischen Unterflurcontainer-Spezialisten JOCA Trading A/S, der einen Umsatz von rund 35 Millionen EUR (41,2 Millionen USD) und kommunale Rahmenvereinbarungen hatte. Die Transaktion stärkte die Präsenz von SULO in Dänemark und erweiterte seinen Zugang zu unterirdischen Sammelsystemen. CONTENUR betreibt laut seiner Investoreninformation 14 Tochtergesellschaften und vier Produktionswerke.
Integrierte Hersteller verfolgen standardisierte Plattformen, die Serienproduktion unterstützen und den Kostendruck reduzieren können. ELKOPLAST, Meva, GES Group und Helesi konkurrieren durch lokale Präsenz, Individualisierung und gezielte Ausschreibungsteilnahme in Osteuropa. Der Markt für Müllcontainer in Europa belohnt auch Unternehmen, die EN-840- und EN-13071-Anforderungen erfüllen und gleichzeitig Produkte mit Recyclinganteil liefern können. SULO erhielt im Juli 2025 die Validierung der Science Based Targets initiative für eine 42-prozentige Reduzierung der Scope-1- und Scope-2-Emissionen bis 2030 und eine 51,6-prozentige Reduzierung der Scope-3-Intensität. Craemer begann im März 2025 mit dem Bau einer 6,8-MW-Windkraftanlage an seinem Standort in Oelde mit dem Ziel, 16,5 Millionen kWh Jahreserzeugung für Spritzgießoperationen einzuspeisen. Diese Maßnahmen zeigen, wie Lieferanten Ausschreibungskriterien begegnen, die über Containerpreis und -kapazität hinausgehen.
Digitales Containermanagement wird zu einem wichtigen Differenzierungsmerkmal im Markt für Müllcontainer in Europa. SSI SCHÄFER Plastics machte Smart-Tag-UHF-Transponder im Februar 2025 zum Standard bei seiner Abfallbehälterpalette. Die Tags funktionieren mit der DISPONDO-Flottenmanagement- und Routenoptimierungsplattform des Unternehmens. ESE World konkurriert durch seinen CL-Vierradcontainer und das CIRCULOGIC-Recyclinganteilsprogramm. Containerlieferanten müssen die Hubkompatibilität erhalten, wenn sie RFID- oder Sensorschnittstellen hinzufügen. Chancen bestehen bei verifizierten Recyclinganteilscontainern, Produktkohlenstoffdokumentation, geräuscharmen Designs und sensorbereit ausgestatteten Einheiten für Kommunen, die neue Sammelsysteme aufbauen.
Marktführer in der Branche für Müllcontainer in Europa
-
SULO SAS
-
CONTENUR, S.L.
-
SSI Schäfer AG
-
ESE World B.V.
-
Craemer GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Müllcontainer in Europa Unternehmen in diesem Bericht
- SULO SAS
- CONTENUR, S.L.
- SSI Schäfer AG
- ESE World B.V.
- Craemer GmbH
- Craemer UK Ltd.
- Weber GmbH & Co. KG
- ELKOPLAST CZ, s.r.o.
- Meva a.s.
- GES Group
- OTTO Environmental Systems GmbH
- Schaefer Systems International GmbH
- Toter, Incorporated
- Kingspan Group plc
- Nord Engineering S.p.A.
- Ecobins GmbH
- Ferro Corporation
- Geco GmbH
- Gerdau Recycling Products Europe
- Morandin Contenitori S.r.l.
- Ogepar GmbH
- Helesi S.A.
Neueste Industrielle Entwicklungen in Markt für Müllcontainer in Europa
- April 2026: CONTENUR berichtete über die Ergebnisse seines Ostrava-Pilotprojekts und bestätigte den Ende 2025 erfolgten Einsatz von 370 OVAL-Seitenlader-Containern von 2.000 L bis 3.000 L, farbcodiert nach Fraktion, mit OZO Ostrava als Grundlage für einen stadtweiten Seitenlader-Rollout.
- Dezember 2025: SULO Group schloss die Übernahme von JOCA Trading A/S ab, einem dänischen Spezialisten für Unterflurcontainer und kranentleerte Systeme mit einem Jahresumsatz von rund 35 Millionen EUR (47,2 Millionen USD) und langfristigen Rahmenvereinbarungen mit dänischen Kommunen und Wohnungsbaugesellschaften.
- Oktober 2025: Die überarbeitete EU-Abfallrahmenrichtlinie trat am 16. Oktober in Kraft und stärkte die erweiterte Herstellerverantwortung für Textilien sowie die Anforderungen an Sammelarrangements in den Mitgliedstaaten.
- Dezember 2025: ESE World Limited erhielt einen Auftrag über 2,16 Millionen GBP (2,9 Millionen USD) vom West Suffolk Council für 240-L-Rollcontainer und Recyclingbehälter für die Bordsteinsammlung im Rahmen des KCS-Beschaffungsrahmens mit einer zweijährigen Lieferlaufzeit bis Januar 2028.
Berichtsumfang für den Markt für Müllcontainer in Europa
Der Bericht über den Markt für Müllcontainer in Europa ist segmentiert nach Containertyp (Frontlader-Container, Hecklader-Container und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (allgemeiner und gemischter nicht gefährlicher Feststoffabfall und weitere), nach Behältergröße (bis zu 3 Kubikyards und weitere) sowie nach Geografie (Deutschland, Vereinigtes Königreich, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Frontlader-Container | |
| Hecklader-Container | |
| Abrollcontainer für Schüttgut | Seilzug- / Schienen-Abrollcontainer |
| Hakenlift-Container | |
| Skip-Lift- / Kettenlift-Container | |
| Andere Abrollcontainer-Konfigurationen | |
| Andere Containertypen |
| Abfallsammel- und Transportunternehmen | |
| Containervermietungs- und Leasingunternehmen | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abbruch- und Infrastrukturunternehmen | |
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren |
| Gastgewerbe, Restaurants und Gastronomie | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Andere gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialverwertungsunternehmen | |
| Andere Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfall |
| Recyclingabfall (Papier, Pappe, Kunststoffe, Glas und Metalle) |
| Organischer Abfall und Grünabfall (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfall) |
| Nicht gefährlicher Industrieabfall |
| Sperrmüll und Entrümpelungsmaterial |
| Sonstiger nicht gefährlicher Abfall |
| Bis zu 3 Kubikyards |
| 3 bis 6 Kubikyards |
| 6 bis 10 Kubikyards |
| 10 bis 20 Kubikyards |
| 20 bis 30 Kubikyards |
| 30 bis 40 Kubikyards |
| Über 40 Kubikyards |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Belgien |
| Schweden |
| Norwegen |
| Dänemark |
| Polen |
| Tschechien |
| Österreich |
| Rumänien |
| Russland |
| Türkei |
| Übriges Europa |
| Nach Containertyp | Frontlader-Container | |
| Hecklader-Container | ||
| Abrollcontainer für Schüttgut | Seilzug- / Schienen-Abrollcontainer | |
| Hakenlift-Container | ||
| Skip-Lift- / Kettenlift-Container | ||
| Andere Abrollcontainer-Konfigurationen | ||
| Andere Containertypen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Containervermietungs- und Leasingunternehmen | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abbruch- und Infrastrukturunternehmen | ||
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren | |
| Gastgewerbe, Restaurants und Gastronomie | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Andere gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialverwertungsunternehmen | ||
| Andere Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfall | ||
| Recyclingabfall (Papier, Pappe, Kunststoffe, Glas und Metalle) | ||
| Organischer Abfall und Grünabfall (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfall) | ||
| Nicht gefährlicher Industrieabfall | ||
| Sperrmüll und Entrümpelungsmaterial | ||
| Sonstiger nicht gefährlicher Abfall | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikyards | |
| 3 bis 6 Kubikyards | ||
| 6 bis 10 Kubikyards | ||
| 10 bis 20 Kubikyards | ||
| 20 bis 30 Kubikyards | ||
| 30 bis 40 Kubikyards | ||
| Über 40 Kubikyards | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Norwegen | ||
| Dänemark | ||
| Polen | ||
| Tschechien | ||
| Österreich | ||
| Rumänien | ||
| Russland | ||
| Türkei | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Müllcontainer in Europa bis 2032?
Der Markt für Müllcontainer in Europa soll von 2027 bis 2032 mit einem CAGR von 3,49 % wachsen und bis 2032 voraussichtlich 2,73 Milliarden USD erreichen. Getrennte Sammlungspflichten, Containerbedarf für Bau- und Abbrucharbeiten sowie der kommunale Flottenersatz stützen diesen Ausblick.
Welcher Containertyp hat die größte Umsatzposition in Europa?
Abrollcontainer für Schüttgut führen mit 53 % des Umsatzes im Jahr 2026. Sie werden für Bau- und Abbruchmaterial, kommunalen Sperrmüll und Sammelsysteme eingesetzt, die Seilzug-, Hakenlift- oder Skip-Lift-Konfigurationen verwenden.
Warum wachsen Behälter für organische Abfälle und Grünabfälle schneller als andere Abfallarten?
Organischer Abfall und Grünabfall sollen bis 2032 mit einem CAGR von 5,1 % wachsen. Kommunen weiten Brauntonne- und Lebensmittelkaddy-Systeme aus, um Anforderungen an die getrennte Bioabfallsammlung zu erfüllen. Diese Maßnahmen ersetzen gemischte Sammelinfrastruktur und fügen dedizierte Containerkapazität an Haushalts-, Gemeinschafts- und gewerblichen Sammelstellen hinzu.
Welche Käufergruppe hat den höchsten Anteil an der Containernachfrage?
Abfallsammel- und Transportunternehmen machen 38,3 % des Umsatzes im Jahr 2026 aus. Ihre mehrjährigen kommunalen Serviceverträge schaffen Nachfrage nach standardisierten Containermengen, die EN-840- oder EN-13071-Spezifikationen erfüllen.
Welche europäische Region hat die stärkste aktuelle Position?
Deutschland führt mit 20,9 % des Umsatzes im Jahr 2026. Sein etabliertes fraktionsspezifisches Sammelsystem, die große installierte Basis und die anhaltenden kommunalen Ersatzaufträge stützen seine Position.
Wie differenzieren Hersteller ihr Containerangebot?
Lieferanten kombinieren RFID-Identifikation, Flottenmanagementintegration, Materialien mit Recyclinganteil, Unterflurformate sowie geräuscharme oder sensorbereit ausgestattete Designs. Diese Merkmale können ihnen helfen, öffentliche Ausschreibungsanforderungen zu erfüllen, ohne die Hubkompatibilität zu beeinträchtigen. Standardisierte Produktplattformen helfen größeren Herstellern auch dabei, sowohl kommunale Sammelprogramme als auch baurelevante Containernachfrage zu bedienen.