
ヨーロッパ ダンプスター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
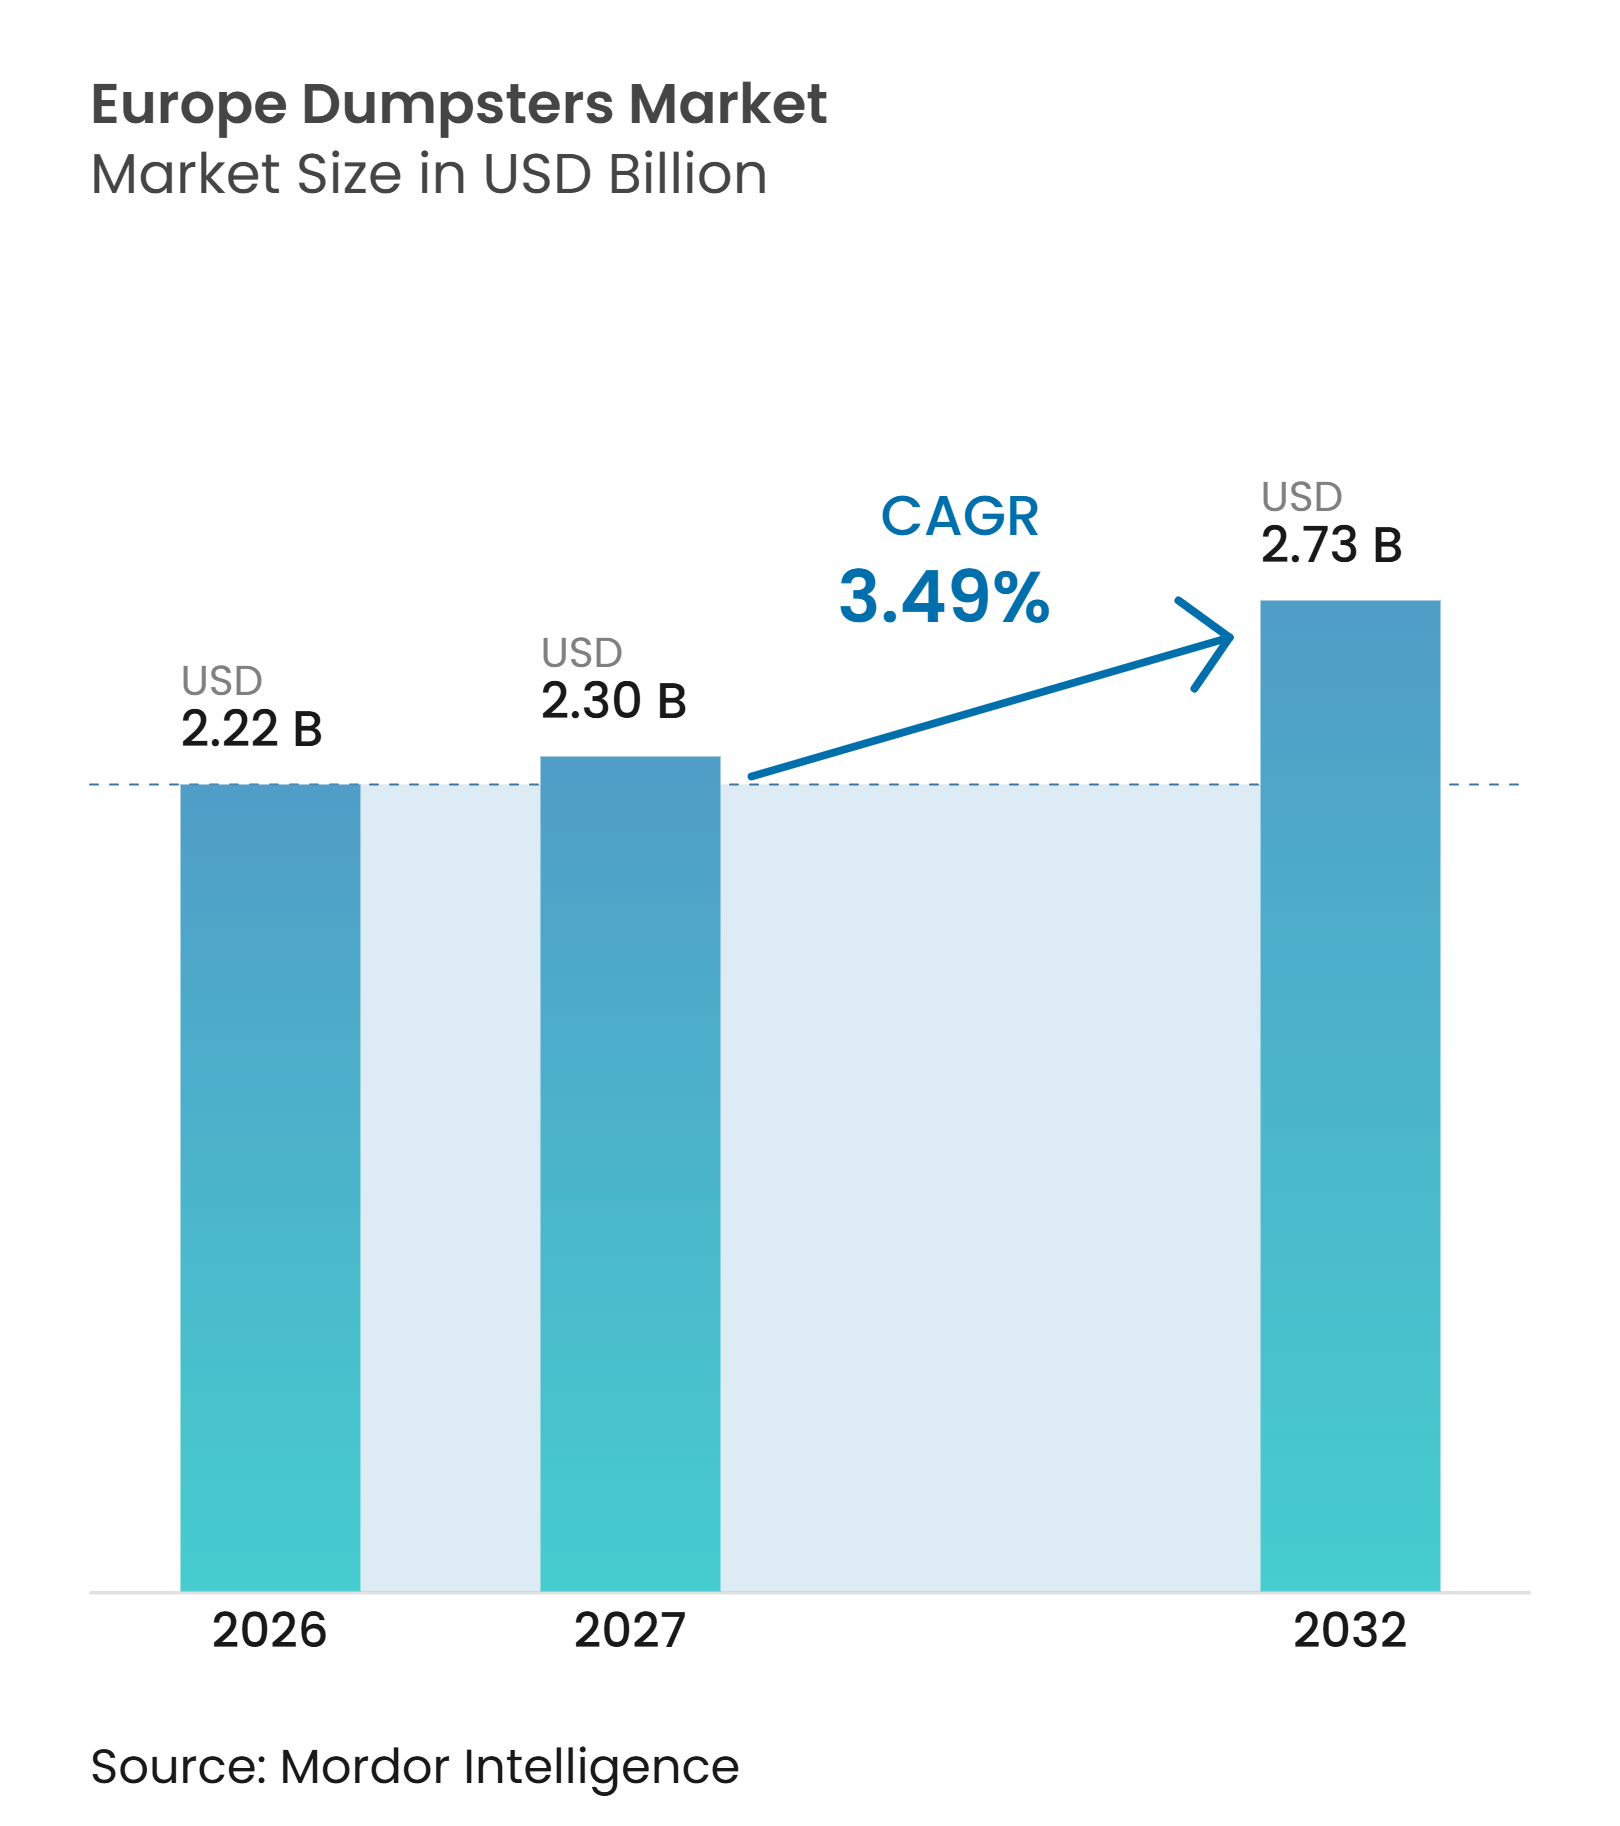
| 基準年の市場規模 (2026) | 2.22 十億米ドル |
| 市場規模 (2027) | 2.30 十億米ドル |
| 市場規模 (2032) | 2.73 十億米ドル |
| 成長率 (2027 - 2032) | 3.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ダンプスター市場分析
ヨーロッパ ダンプスター市場規模は、2026年に22.2億米ドル、2027年に23.0億米ドルと予測され、2027年から2032年にかけて3.49%のCAGRで成長し、2032年までに27.3億米ドルに達する見込みです。
分別収集規則、老朽化した自治体車両、建設・解体活動が、地域全体のコンテナ需要を支えています。ヨーロッパ ダンプスター市場は、収集システムが物理的なコンテナを必要とするため、多くの機器カテゴリーよりも商業活動への依存度が低い政策基盤を持っています。改正廃棄物枠組み指令は、繊維に対する生産者責任と分別収集インフラを強化し、自治体が管理しなければならない廃棄物区分の数を増加させました。建設現場でも回収ストリーム向けの分別収容が必要であり、成熟した自治体システムでは耐用年数に達したコンテナの更新が続いています。サプライヤーは、標準製品プラットフォーム、再生材料、デジタル識別、および密集した都市に適した地下システムを通じて対応しています。
主要レポートのポイント
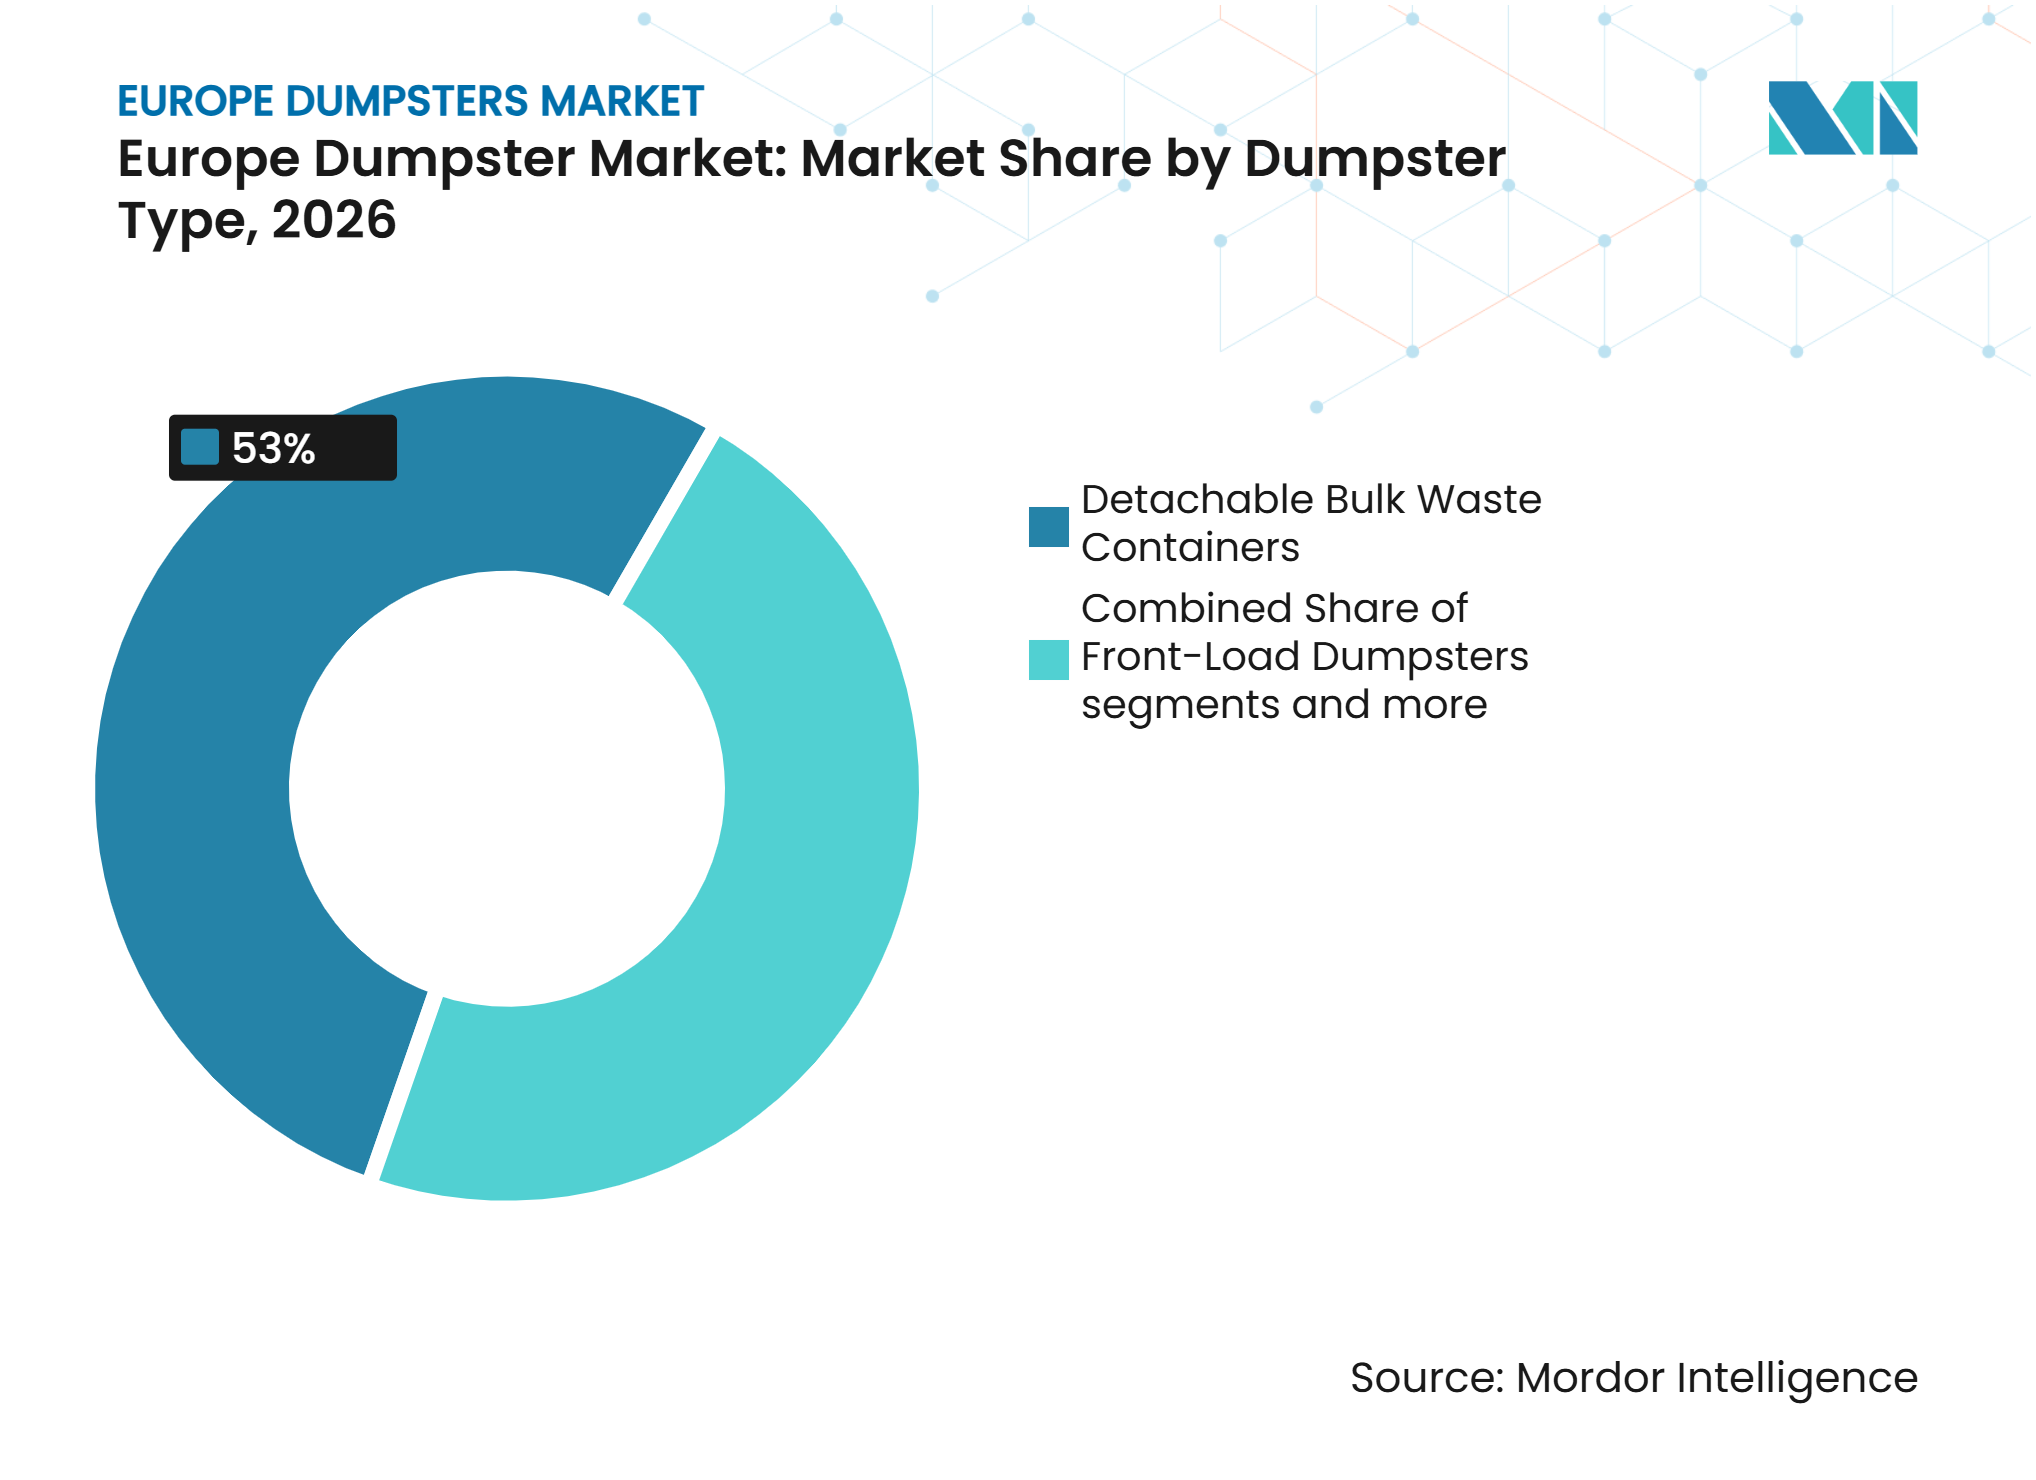
- ダンプスタータイプ別では、脱着式大型廃棄物コンテナが2026年のヨーロッパ ダンプスター市場シェアの53%を占め、その他のダンプスタータイプは2032年にかけて4.3%のCAGRで成長すると予測されています。
- エンドユーザー・購買者別では、廃棄物収集・運搬会社が2026年のヨーロッパ ダンプスター市場規模の38.3%を占め、商業・機関施設は2032年にかけて3.9%のCAGRで成長すると予測されています。
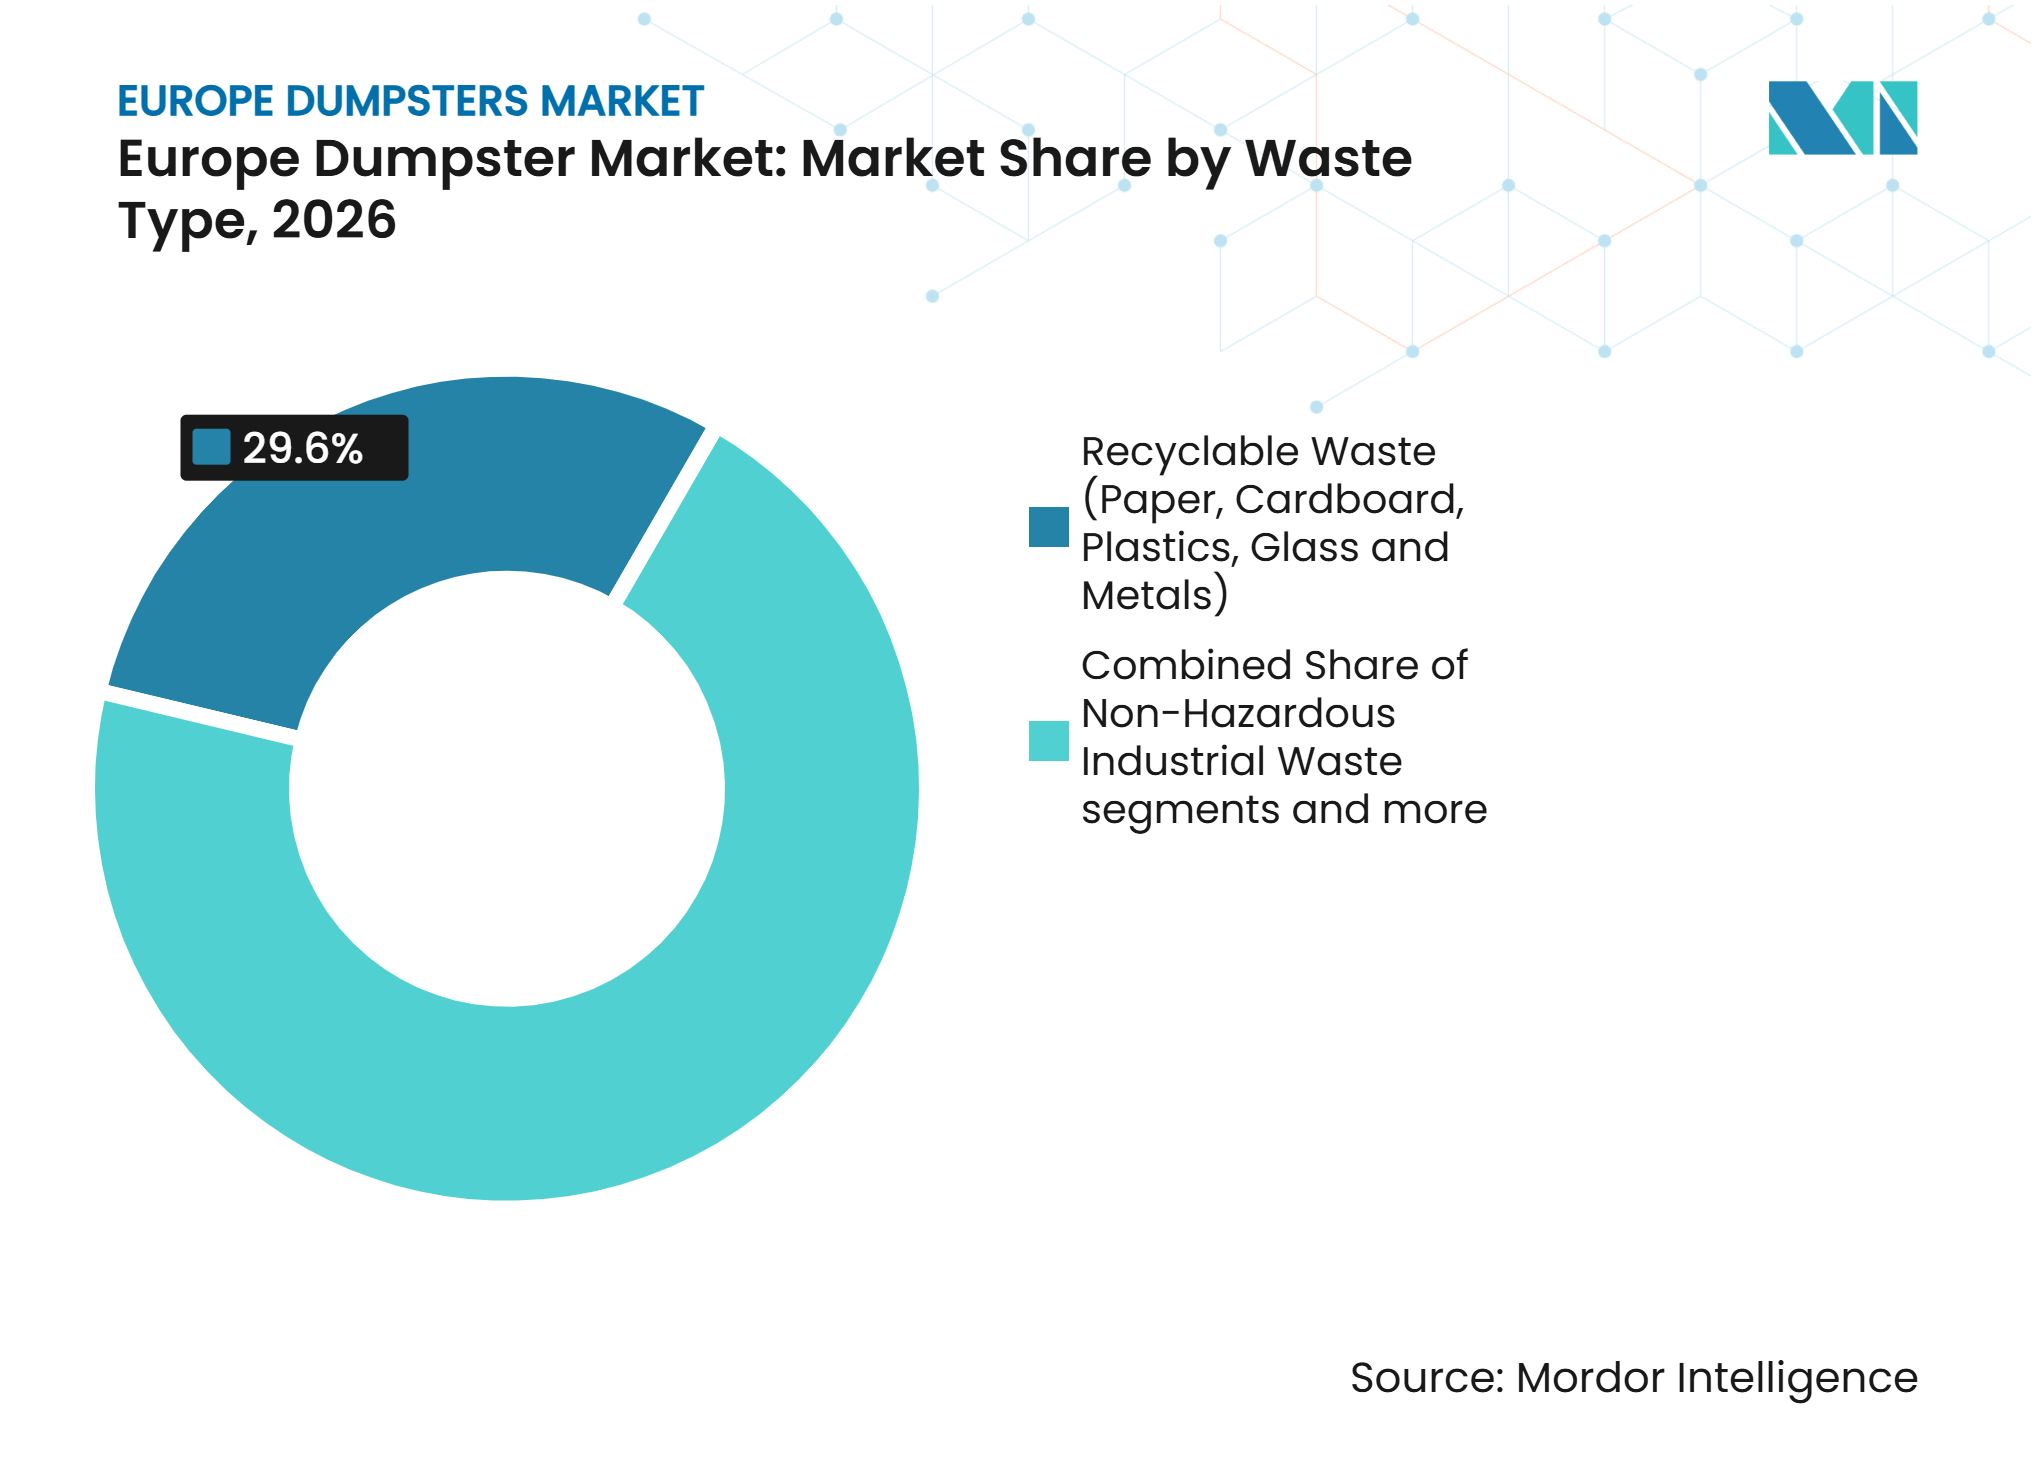
- 廃棄物タイプ別では、リサイクル可能廃棄物が2026年の収益の29.6%を占め、有機・緑廃棄物は2032年にかけて5.1%のCAGRで成長すると予測されています。
- ビンサイズ別では、3立方ヤード以下のビンが2026年の収益の29.8%を占め、20〜30立方ヤードセグメントは2032年にかけて3.7%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年の収益の20.9%を占め、その他のヨーロッパは2032年にかけて4.4%のCAGR成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自治体廃棄物コンテナ化の拡大 | +0.9% | EU全域、特にポーランド、ルーマニア、 ドイツ、フランスで高い強度 | 短期(2年以内) |
| 建設・解体・インフラ活動 | +0.8% | ドイツ、イギリス、フランス、ポーランド、トルコ、チェコおよびオーストリアへの波及 | 中期(2〜4年) |
| 老朽化ダンプスター車両の更新 | +0.6% | フランス、ドイツ、オランダ、ベルギー、北欧 地域 | 中期(2〜4年) |
| 分別収集・素材別コンテナ | +0.5% | EU全域、スウェーデン、オランダ、デンマークで早期の成果 | 中期(2〜4年) |
| スマート・地下・半地下システム | +0.4% | オランダ、スペイン、ドイツ、北欧地域、 ポーランドとチェコでの早期導入 | 長期(4年以上) |
| 再生・低炭素公共調達 | +0.3% | EU公共調達、特にドイツ、フランス、北欧 諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自治体廃棄物コンテナ化の拡大
ヨーロッパ ダンプスター市場は、廃棄物ストリーム全体にわたるコンテナ化された自治体収集の拡大から恩恵を受けています。改正廃棄物枠組み指令は、加盟国に分別収集システムの維持を義務付け、繊維に対する拡大生産者責任を強化しています。[1] ルーマニア、ポーランド、トルコは都市周辺部および農村部へのコンテナネットワークを拡大しており、短期的な購買パイプラインを生み出しています。世帯が混合収集から区分別収集に移行すると、収集ポイントにはより多くのユニットが必要になります。2025年1月の家庭有害廃棄物の分別収集義務化も、EU全域での最低コンテナ要件を増加させました。このパターンにより、ヨーロッパ ダンプスター市場はネットワーク拡大と更新活動の両方から需要を得ています。
建設・解体・インフラ活動
建設・解体作業は、ヨーロッパ ダンプスター市場における脱着式・スキップ・ロールオフコンテナの需要を持続させています。建設・解体廃棄物はEU廃棄物総発生量の3分の1以上を占めています。[2] EUの回収目標は、現場管理者がすべての廃棄物を1つのコンテナに入れるのではなく、素材ストリームを分別することを求めています。ドイツ、フランス、イギリス、ポーランド、トルコは建設関連の重要な需要を提供しています。建設・解体廃棄物管理に関するEUプロトコルは選択的解体を支援しており、コンクリート、木材、金属、石膏、その他の素材に対して個別のユニットが必要です。Holcimは2025年に建設・解体素材800万トンをリサイクルし、発生源別収容に依存する素材処理の規模を示しました。
老朽化ダンプスター車両の更新
老朽化した自治体車両は、新規ネットワーク展開が鈍化した場合でも、ヨーロッパ ダンプスター市場に更新基盤を提供しています。SULOのメトロポール・ヨーロペエンヌ・ド・リールとの契約は約82万ユニットのコンテナをカバーしており、平均車両年齢は14年を超えています。老朽化したコンテナはメンテナンスの必要性を高め、収集効率を低下させる可能性があります。車両更新により、自治体は区分別蓋と高い再生材料含有率のコンテナを調達できます。HDPEコンテナは通常10〜15年間使用されており、ドイツ、フランス、イギリスにおける以前のコンテナ化プログラム中に設置された機器は広い更新ウィンドウ内にあります。
分別収集・素材別コンテナ
素材別収集は、ヨーロッパ ダンプスター市場全体でコンテナの仕様と購買決定を変えています。廃棄物枠組み指令は2025年1月から繊維の分別収集を義務付け、紙、金属、プラスチック、ガラス、バイオ廃棄物のシステムに新たな自治体コンテナカテゴリーを追加しました。Craemer Nordicは、2027年に予定される分別収集指令に向けた自治体の準備を支援するためにスウェーデンに参入しました。同社は約7万個の2区画コンテナの入札を獲得しました。追加の収集ストリームごとに適切なコンテナ設計が必要です。これにより、人口増加や一般的な都市化を超えた物理的ユニット需要が拡大します。スマート・地下・半地下システムは、ロッテルダム、ハンブルク、バルセロナでの展開を含め、密集した都市での省スペース収集を支援します。公共入札もリサイクル含有量と製品炭素情報への注目を高めています。これらの要因は、従来の収集ハードウェアとデジタル対応および低バージン素材製品を組み合わせられるメーカーを支援します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・再生プラスチック・エネルギーコストの変動 | -0.7% | グローバルな投入物、特にドイツ、 ポーランド、チェコ、イギリスで強い影響 | 短期(2年以内) |
| 長い製品更新サイクルと車両の長寿命 | -0.5% | ドイツ、フランス、オランダ、ベルギー、イギリス | 長期(4年以上) |
| 断片化した国家規格と認証 要件 | -0.3% | EU域内越境取引、特にルーマニア、 トルコ、ロシアで高い摩擦 | 中期(2〜4年) |
| 大型製品の高い物流コスト | -0.2% | 遠隔地・人口希薄地域、特に北欧 諸国とトルコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼・再生プラスチック・エネルギーコストの変動
鉄鋼、再生プラスチック、エネルギーコストは、ヨーロッパ ダンプスター市場のマージンリスクとして残っています。欧州の見かけの鉄鋼消費量は2025年に3.1%回復すると予想されていましたが、Euroferが不確実と表現した貿易条件に左右されます。[3] 再生HDPEの供給は収集率によって変化し、コンテナメーカの生産計画を複雑にする可能性があります。溶融亜鉛めっきと射出成形には相当なエネルギー投入が必要です。コスト圧力はドイツ、ポーランド、チェコで顕著です。EN 840準拠コンテナを製造するメーカーは低品質の構造材料への代替余地が限られており、複数年入札はコスト転嫁を制限する可能性があります。
長い製品更新サイクルと車両の長寿命
長い製品寿命は、ヨーロッパ ダンプスター市場における年間更新量を制約しています。鉄鋼およびHDPEダンプスターは、適切にメンテナンスされれば欧州の条件下で10〜20年間稼働できます。自治体の予算制限により、設計耐用年数を超えてサービス間隔が延長される場合があります。したがって、最近近代化された設置基盤を持つ成熟市場では、急速な数量成長の余地が限られています。EN 840およびEN 13071への準拠は入札資格に必要ですが、耐久性の高い製品は更新購入の頻度も低下させます。大型製品の高い物流コストは人口希薄地域でさらなる圧力を加え、国家認証要件は越境供給を複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
脱着式システムが市場収益を牽引脱着式大型廃棄物コンテナは、2026年のダンプスタータイプ別ヨーロッパ ダンプスター市場収益の53%を占めました。ケーブルホイスト、フックリフト、スキップリフト構成を通じて、建設・解体現場および高密度自治体大型廃棄物収集に対応しています。脱着式システムのヨーロッパ ダンプスター市場規模は、大容量収容が必要なアプリケーションを反映しています。フロントロードおよびリアロードコンテナは商業・機関設定での需要を維持しています。標準的なリフティングインターフェースは、予測可能な収集頻度を必要とする車両に適しています。脱着式システムは、コンテナが建設現場、中継地点、回収施設間を移動する必要がある場所で中心的な役割を果たし続けています。
その他のダンプスタータイプは、2027年から2032年にかけて4.3%のCAGRで拡大すると予測されています。このカテゴリーには地下、半地下、および専門的な分別システムが含まれます。スペースが限られた都市は、地表スペースを維持しながら収集容量を統合できるため、これらの形式を採用しています。脱着式システムと移動式車輪付きコンテナの両方を供給するメーカーは、1つの生産基盤から自治体と建設チャネルの両方に対応できます。CONTENURは、2025年末のオストラバ展開に2,000Lおよび3,000L形式の370個のOVALサイドローディングコンテナが含まれ、色分けされた蓋が付いていたと報告しました。このプロジェクトは、中央ヨーロッパにおける区分別サイドローディングシステムの高まる重要性を示しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー・購買者別:
運搬業者がリード、商業購買者が加速廃棄物収集・運搬会社は2026年のエンドユーー別収益の38.3%を占めました。これらの企業はEN 840またはEN 13071仕様に準拠した標準化されたコンテナロットを購入します。購買計画は通常、複数年の自治体収集契約に結びついています。固定価格収集契約により、投入コストの変化に敏感になる場合があります。リサイクル要件が施設スループットを増加させるにつれて、リサイクル・素材回収会社も専門コンテナを購入しています。ヨーロッパ ダンプスター産業は、これらの購買者が公共サービス義務を定期的な機器調達に変換するため、これらの購買者に依存しています。
商業・機関施設は2032年にかけて3.9%のCAGRで成長すると予測されています。ホスピタリティ、小売、医療事業者は、生産者責任義務と内部サステナビリティ要件を満たすために分別プログラムを拡大しています。自治体および公共廃棄物当局は、再生材料含有量の閾値、製品炭素申告、EN規格準拠をますます含む入札フレームワークを使用しています。ESE Worldは2025年9月にウェスト・サフォーク・カウンシルからKCS調達フレームワークの下で240L車輪付きビンと路肩リサイクルコンテナに対して216万ポンド(290万米ドル)の契約を受注しました。建設・解体・インフラ請負業者は、調達がプロジェクトスケジュールによって変化する別の購買グループを形成しています。
廃棄物タイプ別:
リサイクル可能廃棄物が数量を牽引、有機廃棄物が最速成長リサイクル可能廃棄物は2026年の収益の29.6%を占め、最大の廃棄物タイプセグメントとなりました。リサイクル可能廃棄物のヨーロッパ ダンプスター市場シェアは、紙、段ボール、プラスチック、ガラス、金属の分別収集要件を反映しています。廃棄物枠組み指令は2025年に55%、2030年に60%の自治体廃棄物リサイクル目標を設定しました。分別収集は各素材ストリームにわたって専用コンテナの需要を生み出します。このカテゴリーは、自治体が広範な住宅・商業ネットワーク全体でコンテナを必要とするため、最も高い物理的ユニット要件を持っています。したがって、ヨーロッパ ダンプスター市場は、混合廃棄物量が減少する場合でもリサイクルインフラによって支えられています。
有機・緑廃棄物は2027年から2032年にかけて5.1%のCAGRで成長すると予測されています。廃棄物枠組み指令は2023年末までにバイオ廃棄物の分別収集または発生源分別を義務付けました。実施のギャップにより、自治体は混合収集の取り決めをブラウンビンおよびフードキャディシステムに置き換えることが促進されています。建設・解体廃棄物は、回収目標が現場分別を優先するため、スキップおよびフックリフトコンテナの需要を支え続けています。一般・混合非危険廃棄物は依然として重要ですが、収集システムが素材を別々のストリームに転換するにつれてそのシェアは低下しています。大型廃棄物と清掃素材も密集した都市部で大容量収集を必要とします。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ビンサイズ(容量)別:
小型ビンが主流、中型が牽引力を獲得3立方ヤード以下のビンは2026年の収益の29.8%を占めました。この容量帯のヨーロッパ ダンプスター市場規模は、住宅および小規模商業収集に使用される120Lから240Lの車輪付きビンによって支えられています。西ヨーロッパのドアツードアサービス契約は、制約されたスペースと頻繁な収集スケジュールに適した小型ユニットを優先します。SSIシェーファー プラスチックスは2025年に軽量包装収集用の黄色いビンを40万個以上生産しました。同社はこれらのユニットがドイツの関連市場のほぼ3分の2を占めると述べました。高い生産量は標準的な車輪付きビン形式の継続的な重要性を示しています。
20〜30立方ヤードの容量帯は2032年にかけて3.7%のCAGRで拡大すると予測されています。建設現場と工業団地はこの範囲を大型素材と圧縮対応廃棄物処理に使用します。10〜20立方ヤードの範囲は、収集ニーズが世帯レベルを超える大型住宅団地と小売公園に対応します。40立方ヤード以上のコンテナは、ロールオフまたはフックリフト機器を通じて大容量の建設・解体・産業ストリームに対応します。Craemerは2025年にゼロバージン再生ポリエチレン顆粒を導入し、オールデの保管容量を4,000トンに拡大しました。入札仕様が環境要件を追加するにつれて、再生材料含有製品の関連性が高まっています。
地域分析
ドイツ
ドイツは2026年のヨーロッパ ダンプスター市場シェアの20.9%を占めました。確立された分別収集システムと大規模な設置基盤が、メンテナンスと選択的な車両更新の需要を生み出しています。循環経済法(Kreislaufwirtschaftsgesetz)と包装法(Verpackungsgesetz)は、紙、ガラス、金属、プラスチック、バイオ廃棄物、繊維への個別アクセスを支援しています。各必須区分は自治体調達にコンテナ仕様を追加します。SSIシェーファー プラスチックスは2025年に軽量包装収集用の黄色いビンを40万個以上生産しました。Craemerは2025年9月にシュタットヴェルケ・デルメンホルストにEN 840準拠のHDPEコンテナを供給しました。ELKOPLASTも2025年11月にニュルンベルクの廃棄物管理サービスにフックリフトユニットを納入しました。これらの受注は、規制された収集と建設関連のニーズがドイツで共存していることを示しています。
その他のヨーロッパ
その他のヨーロッパは2027年から2032年にかけて4.4%のCAGRで成長すると予測されています。このヨーロッパ ダンプスター市場規模の成長は、東部および南東部加盟国におけるコンテナインフラ開発に結びついています。ハンガリー、ブルガリア、バルト諸国、および西バルカン半島のEU加盟候補国は、EU準拠要件を満たすために分別収集システムを開発しています。初回展開は成熟した更新プログラムよりも高い都市レベルの数量を生み出す可能性があります。CONTENURのオストラバパイロットはOZOオストラバと370個のサイドローディングコンテナを使用し、市全体への展開を支援することを目的としていました。ポーランド、ルーマニア、トルコは、コンテナ化率が成熟した西ヨーロッパシステムよりも低いため、強い潜在力を持っています。このグループでのサプライヤーの成功は、新しい素材別ネットワークを支援できる耐久性のある収集ハードウェアを提供することにかかっています。
新興市場と成熟した周辺地域
イギリスは、ESE Worldの2025年9月のウェスト・サフォーク・カウンシルからの受注が示すように、国家フレームワークを通じた調達を続けています。フランスは、以前のサイクルで設置された地下収集システムの安定した更新基盤を持っています。北欧諸国はデュアル区分コンテナの採用を増やしており、Craemerのスウェーデン受注は分別区分収集用の約7万個のコンテナをカバーしました。SULOによるJOCA Tradingの買収により、地下コンテナシステムにおけるスカンジナビアでの地位が強化されました。オランダ、ベルギー、オーストリアは、スマートセンシングのアップグレードが段階的な調達を生み出せる成熟した環境です。これらの異なる成熟度レベルは、サプライヤーが確立されたシステムの更新製品と新興ネットワークのエントリーレベル展開製品のバランスを取ることを求めています。
競合環境
市場集中度
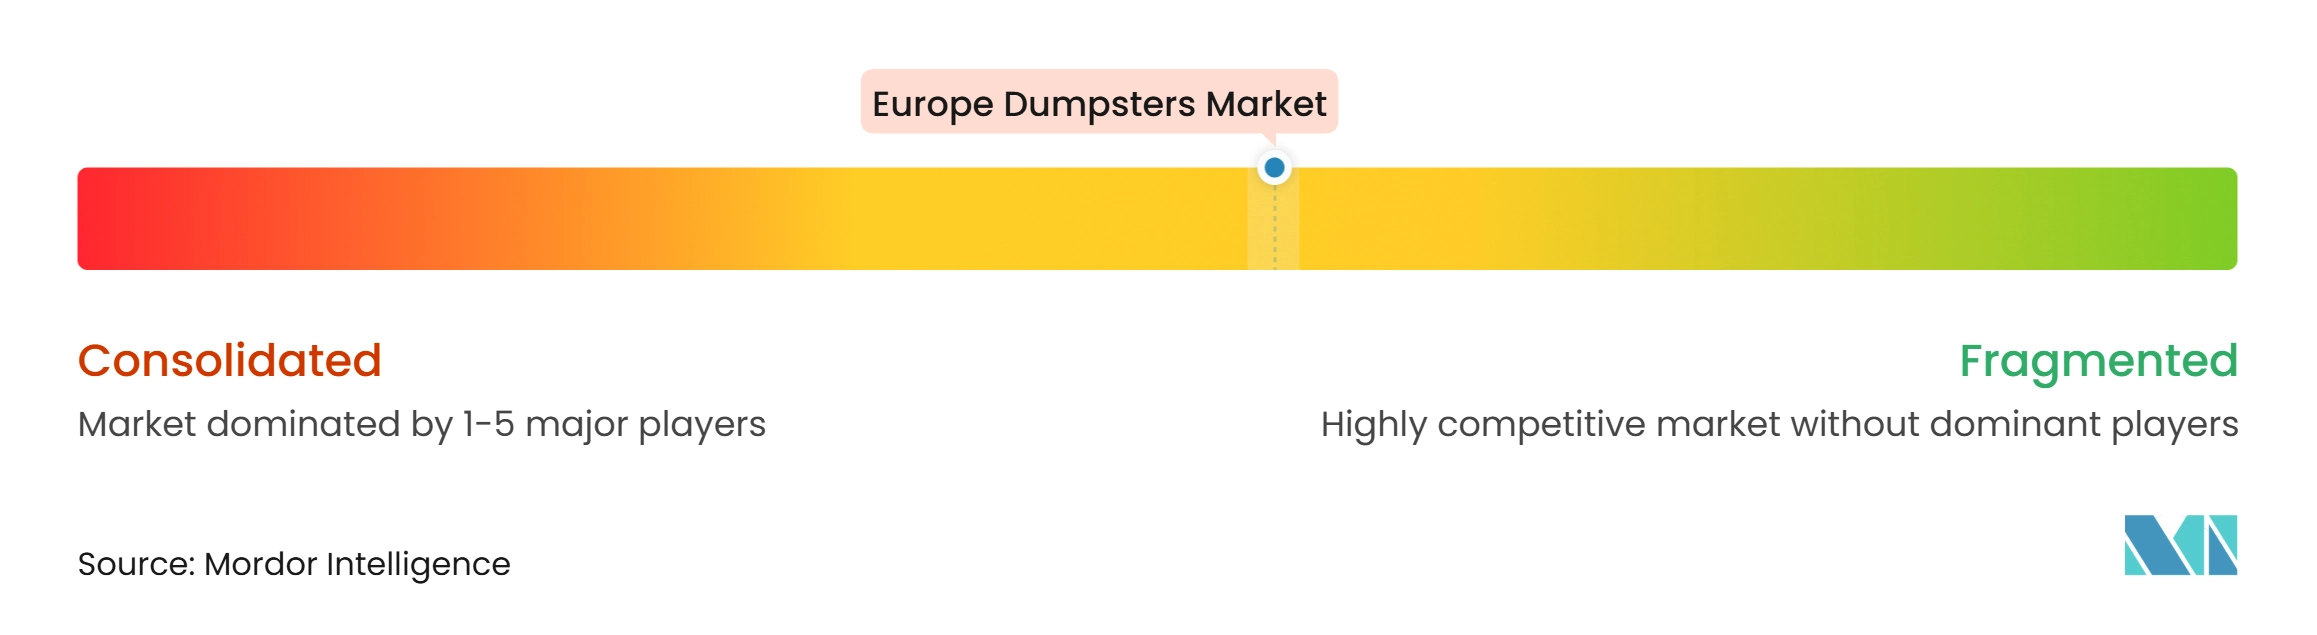
ヨーロッパ ダンプスター市場は中程度の市場集中度を示しています。SULOグループは6億ユーロ(7億580万米ドル)以上の収益を報告し、50カ国以上の1万5,000社以上の顧客にサービスを提供しています。2025年3月のLatour Capital IVによる過半数投資により、買収主導の拡大のための資本が提供されました。2025年12月、SULOはデンマークの地下コンテナ専門会社JOCA Trading A/Sを買収しました。同社の収益は約3,500万ユーロ(4,120万米ドル)で、自治体フレームワーク協定を持っていました。この取引により、SULOのデンマークでの存在感が強化され、地下収集システムへのアクセスが拡大しました。CONTENURは投資家開示によると14の子会社と4つの生産工場を通じて事業を展開しています。
統合メーカーは、大量生産を支援しコスト圧力を軽減できる標準化されたプラットフォームを追求しています。ELKOPLAST、Meva、GES Group、Helesiは、東ヨーロッパでの地域プレゼンス、カスタマイズ、および標的を絞った入札参加を通じて競争しています。ヨーロッパ ダンプスター市場は、EN 840およびEN 13071要件を満たしながら再生材料含有製品を供給できる企業にも報いています。SULOは2025年7月に、2030年までのスコープ1および2排出量42%削減とスコープ3強度51.6%削減に向けたサイエンス・ベースド・ターゲッツ・イニシアチブの検証を受けました。Craemerは2025年3月にオールデサイトで6.8MWの風力タービンの建設を開始し、射出成形操業向けに年間1,650万kWhの発電を目標としています。これらの行動は、サプライヤーがコンテナの価格と容量を超えた入札基準にどのように対応しているかを示しています。
デジタルコンテナ管理は、ヨーロッパ ダンプスター市場における重要な差別化要因になりつつあります。SSIシェーファー プラスチックスは2025年2月に廃棄物ビン製品ラインにスマートタグUHFトランスポンダーを標準装備しました。タグは同社のDISPONDO車両管理・ルート最適化プラットフォームと連携します。ESE WorldはCL四輪コンテナとCIRCULOGIC再生材料含有プログラムを通じて競争しています。コンテナサプライヤーはRFIDまたはセンサーインターフェースを追加する際にリフティング互換性を維持する必要があります。新しい収集システムを構築している自治体向けの検証済み再生材料含有コンテナ、製品炭素文書、低騒音設計、センサー対応ユニットに機会が残っています。
ヨーロッパ ダンプスター産業リーダー
-
SULO SAS
-
CONTENUR, S.L.
-
SSI Schäfer AG
-
ESE World B.V.
-
Craemer GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ダンプスター市場 このレポートでカバーされる企業
- SULO SAS
- CONTENUR, S.L.
- SSI Schäfer AG
- ESE World B.V.
- Craemer GmbH
- Craemer UK Ltd.
- Weber GmbH & Co. KG
- ELKOPLAST CZ, s.r.o.
- Meva a.s.
- GES Group
- OTTO Environmental Systems GmbH
- Schaefer Systems International GmbH
- Toter, Incorporated
- Kingspan Group plc
- Nord Engineering S.p.A.
- Ecobins GmbH
- Ferro Corporation
- Geco GmbH
- Gerdau Recycling Products Europe
- Morandin Contenitori S.r.l.
- Ogepar GmbH
- Helesi S.A.
最近の産業開発事情 ヨーロッパ ダンプスター市場
- 2026年4月:CONTENURはオストラバパイロットの結果を報告し、2025年末に2,000Lから3,000Lの370個のOVALサイドローディングコンテナを区分別に色分けして展開し、OZOオストラバとともに市全体のサイドローディング展開の基盤としたことを確認しました。
- 2025年12月:SULOグループは、デンマークの地下コンテナおよびクレーン空荷システム専門会社JOCA Trading A/Sの買収を完了しました。同社の年間収益は約3,500万ユーロ(4,720万米ドル)で、デンマークの自治体および住宅組合との長期フレームワーク協定を持っています。
- 2025年10月:改正EU廃棄物枠組み指令が10月16日に発効し、繊維に対する拡大生産者責任を強化し、加盟国全体での収集取り決めを義務付けました。
- 2025年12月:ESE World Limitedは、KCS調達フレームワークの下でウェスト・サフォーク・カウンシルから240L車輪付きビンと路肩リサイクルコンテナに対して216万ポンド(290万米ドル)の受注を獲得し、2028年1月までの2年間の納入期間が設定されました。
ヨーロッパ ダンプスター市場レートの範囲
ヨーロッパ ダンプスター市場レポートは、ダンプスタータイプ別(フロントロード ダンプスター、リアロード ダンプスター、その他)、エンドユーザー・購買者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非危険固形廃棄物、その他)、ビンサイズ別(3立方ヤード以下、その他)、地域別(ドイツ、イギリス、フランス、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フロントロード ダンプスター | |
| リアロード ダンプスター | |
| 脱着式大型廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フックリフトコンテナ | |
| スキップリフト・チェーンリフトコンテナ | |
| その他の脱着式コンテナ構成 | |
| その他のダンプスタータイプ |
| 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ・レストラン・フードサービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 産業・製造会社 | |
| リサイクル・素材回収会社 | |
| その他の直接購買者 |
| 一般・混合非危険固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) |
| 有機・緑廃棄物(食品・庭・景観・園芸廃棄物) |
| 非危険産業廃棄物 |
| 大型廃棄物と清掃素材 |
| その他の非危険廃棄物 |
| 3立方ヤード以下 |
| 3〜6立方ヤード |
| 6〜10立方ヤード |
| 10〜20立方ヤード |
| 20〜30立方ヤード |
| 30〜40立方ヤード |
| 40立方ヤード以上 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ベルギー |
| スウェーデン |
| ノルウェー |
| デンマーク |
| ポーランド |
| チェコ |
| オーストリア |
| ルーマニア |
| ロシア |
| トルコ |
| その他のヨーロッパ |
| ダンプスタータイプ別 | フロントロード ダンプスター | |
| リアロード ダンプスター | ||
| 脱着式大型廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フックリフトコンテナ | ||
| スキップリフト・チェーンリフトコンテナ | ||
| その他の脱着式コンテナ構成 | ||
| その他のダンプスタータイプ | ||
| エンドユーザー・購買者別 | 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ・レストラン・フードサービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 産業・製造会社 | ||
| リサイクル・素材回収会社 | ||
| その他の直接購買者 | ||
| 廃棄物タイプ別 | 一般・混合非危険固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) | ||
| 有機・緑廃棄物(食品・庭・景観・園芸廃棄物) | ||
| 非危険産業廃棄物 | ||
| 大型廃棄物と清掃素材 | ||
| その他の非危険廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3〜6立方ヤード | ||
| 6〜10立方ヤード | ||
| 10〜20立方ヤード | ||
| 20〜30立方ヤード | ||
| 30〜40立方ヤード | ||
| 40立方ヤード以上 | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ノルウェー | ||
| デンマーク | ||
| ポーランド | ||
| チェコ | ||
| オーストリア | ||
| ルーマニア | ||
| ロシア | ||
| トルコ | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
2032年までのヨーロッパ ダンプスターの予測成長率は?
ヨーロッパ ダンプスター市場は2027年から2032年にかけて3.49%のCAGRで成長すると予測され、2032年までに27.3億米ドル達すると見込まれています。分別収集義務、建設・解体収容ニーズ、自治体車両更新がこの見通しを支えています。
ヨーロッパで最大の収益ポジションを持つダンプスタータイプはどれですか?
脱着式大型廃棄物コンテナが2026年収益の53%でリードしています。建設・解体素材、自治体大型廃棄物、ケーブルホイスト・フックリフト・スキップリフト構成を使用する収集システムに使用されています。
有機・緑廃棄物コンテナが他の廃棄物タイプよりも速く拡大しているのはなぜですか?
有機・緑廃棄物は2032年にかけて5.1%のCAGRで成長すると予測されています。自治体はバイオ廃棄物の分別収集要件に対応するためにブラウンビンとフードキャディシステムを拡大しています。この取り組みは混合収集インフラを置き換え、世帯、共同、商業収集ポイントに専用コンテナ容量を追加します。
コンテナ需要の最高シェアを占める購買グループはどれですか?
廃棄物収集・運搬会社が2026年収益の38.3%を占めています。複数年の自治体サービス契約により、EN 840またはEN 13071仕様を満たす標準化されたコンテナロットの需要が生まれています。
現在最も強いポジションを持つヨーロッパの地域はどこですか?
ドイツが2026年収益の20.9%でリードしています。確立された区分別収集システム、大規模な設置基盤、継続的な自治体更新受注がその地位を支えています。
メーカーはどのようにコンテナ製品を差別化していますか?
サプライヤーはRFID識別、車両管理統合、再生材料含有、地下形式、低騒音またはセンサー対応設計を組み合わせています。これらの機能は、リフティング互換性を損なうことなく公共入札要件を満たすのに役立ちます。標準製品プラットフォームは、大規模生産者が自治体収集プログラムと建設関連コンテナ需要の両方に対応するのにも役立ちます。