
Tamaño y Participación del Mercado de Contenedores de Residuos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.22 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.49 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores de Residuos en Europa por Mordor Intelligence
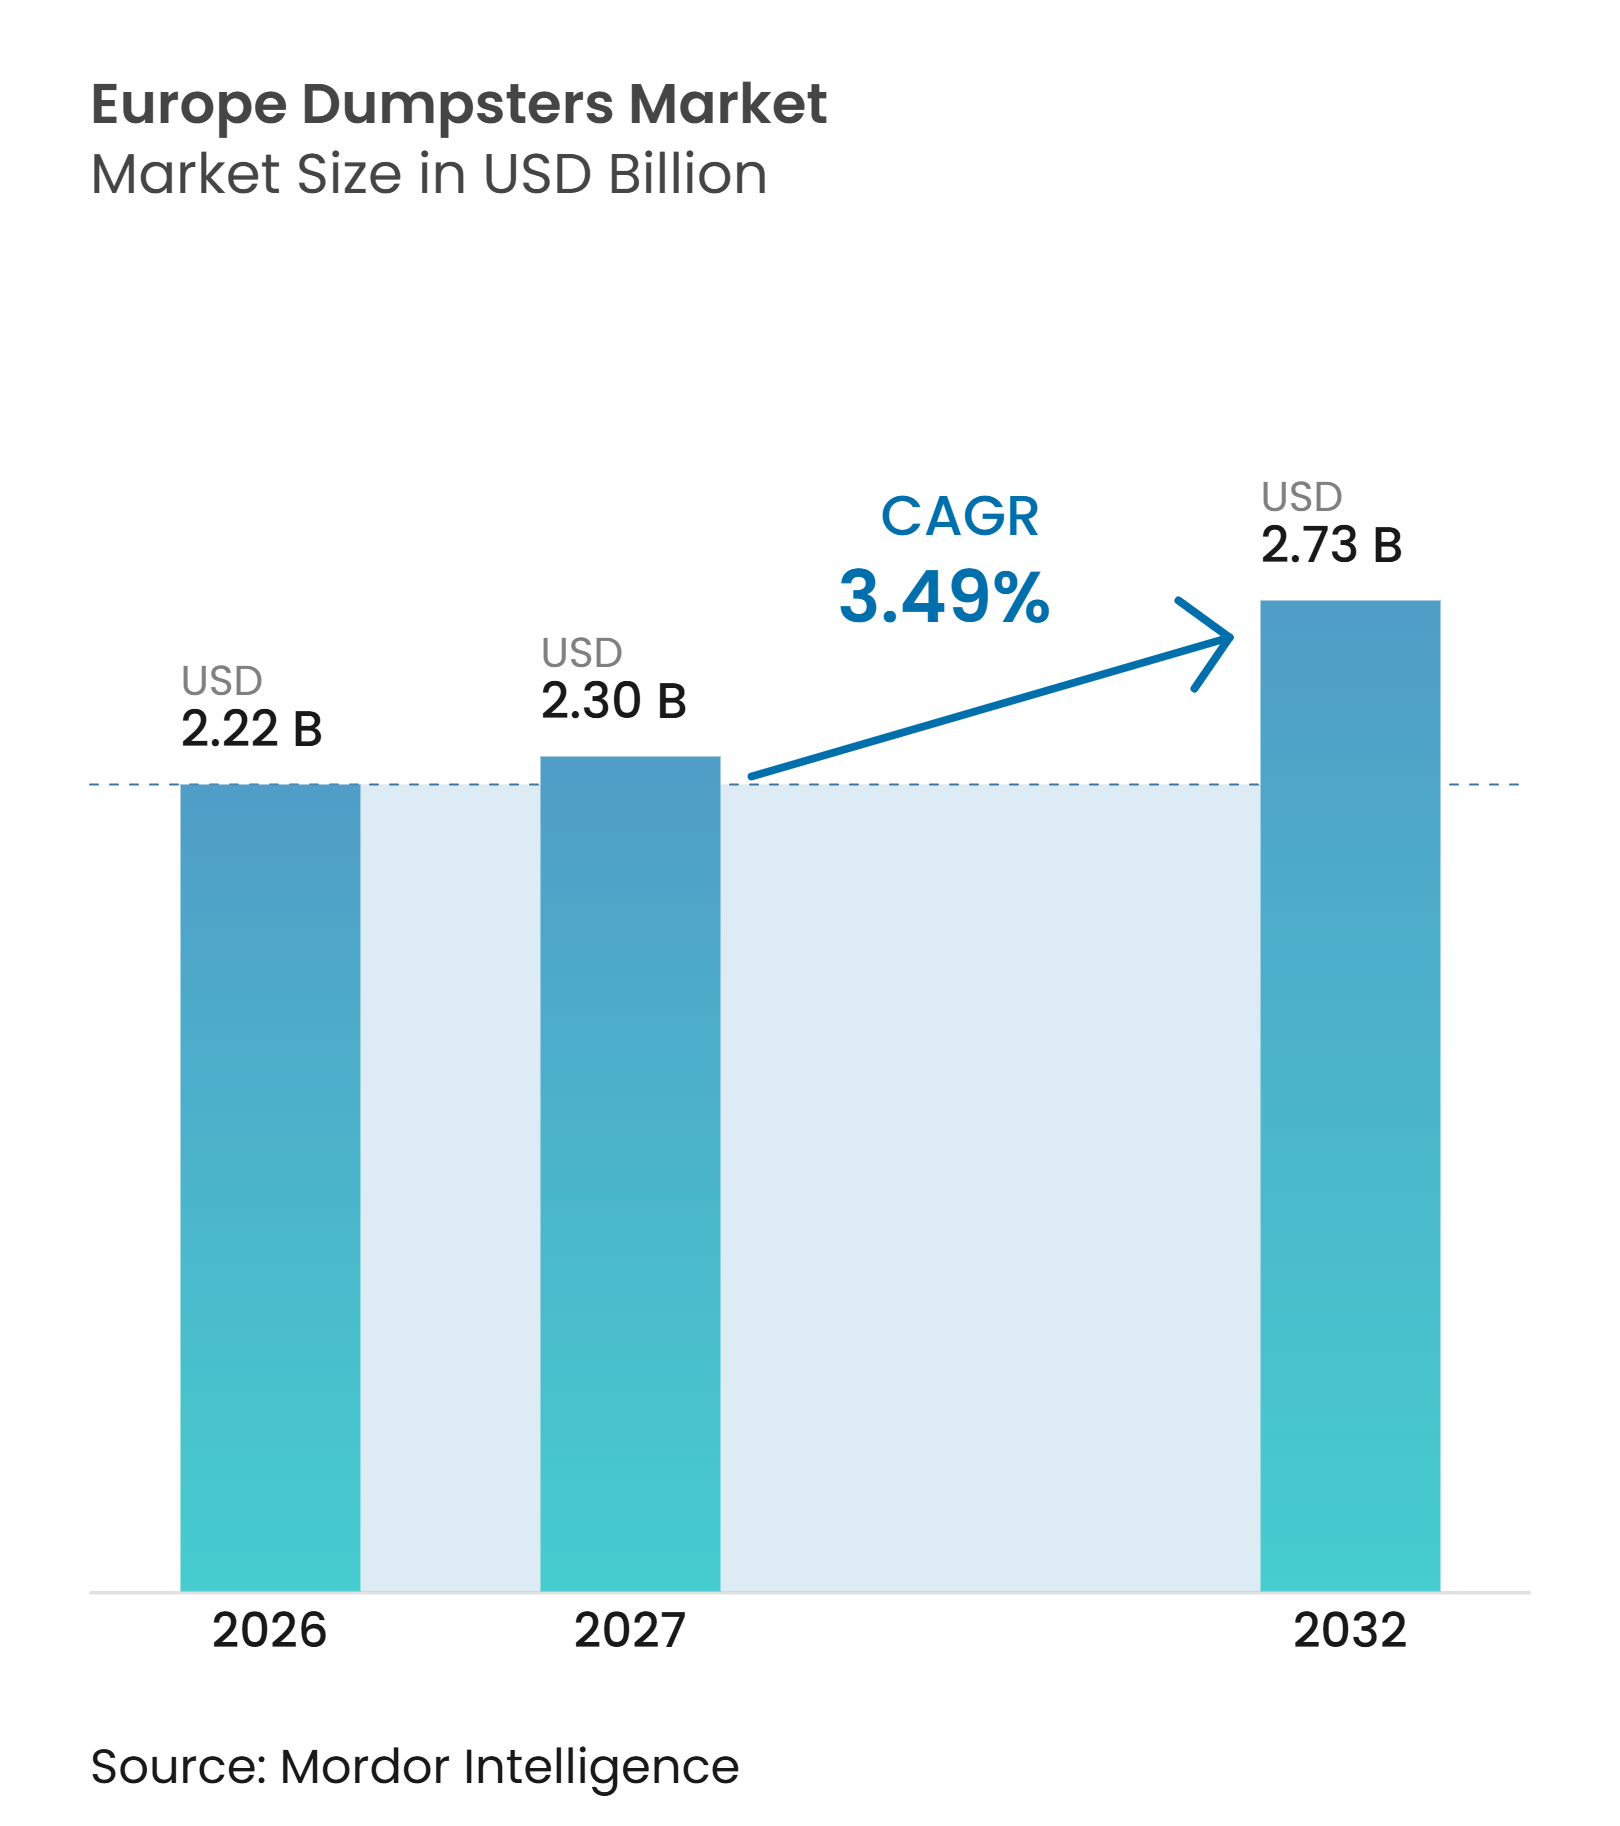
El tamaño del Mercado de Contenedores de Residuos en Europa se proyecta en 2,22 mil millones de USD en 2026, 2,30 mil millones de USD en 2027, y alcanzará los 2,73 mil millones de USD para 2032, creciendo a un CAGR del 3,49% de 2027 a 2032.
Las normas de recogida selectiva, las flotas municipales envejecidas y la actividad de construcción y demolición respaldan la demanda de contenedores en toda la región. El mercado de contenedores de residuos en Europa cuenta con una base normativa menos dependiente de la actividad comercial que muchas categorías de equipos, dado que los sistemas de recogida requieren contenedores físicos. La revisión de la Directiva Marco de Residuos reforzó la responsabilidad ampliada del productor para los textiles y la infraestructura de recogida selectiva, aumentando el número de fracciones de residuos que los municipios deben gestionar. Las obras de construcción también necesitan contenedores separados para las corrientes de valorización, mientras que los sistemas municipales maduros continúan sustituyendo los contenedores que han alcanzado el final de su vida útil. Los proveedores están respondiendo mediante plataformas de productos estándar, materiales con contenido reciclado, identificación digital y sistemas subterráneos adecuados para ciudades densas.
Conclusiones Clave del Informe
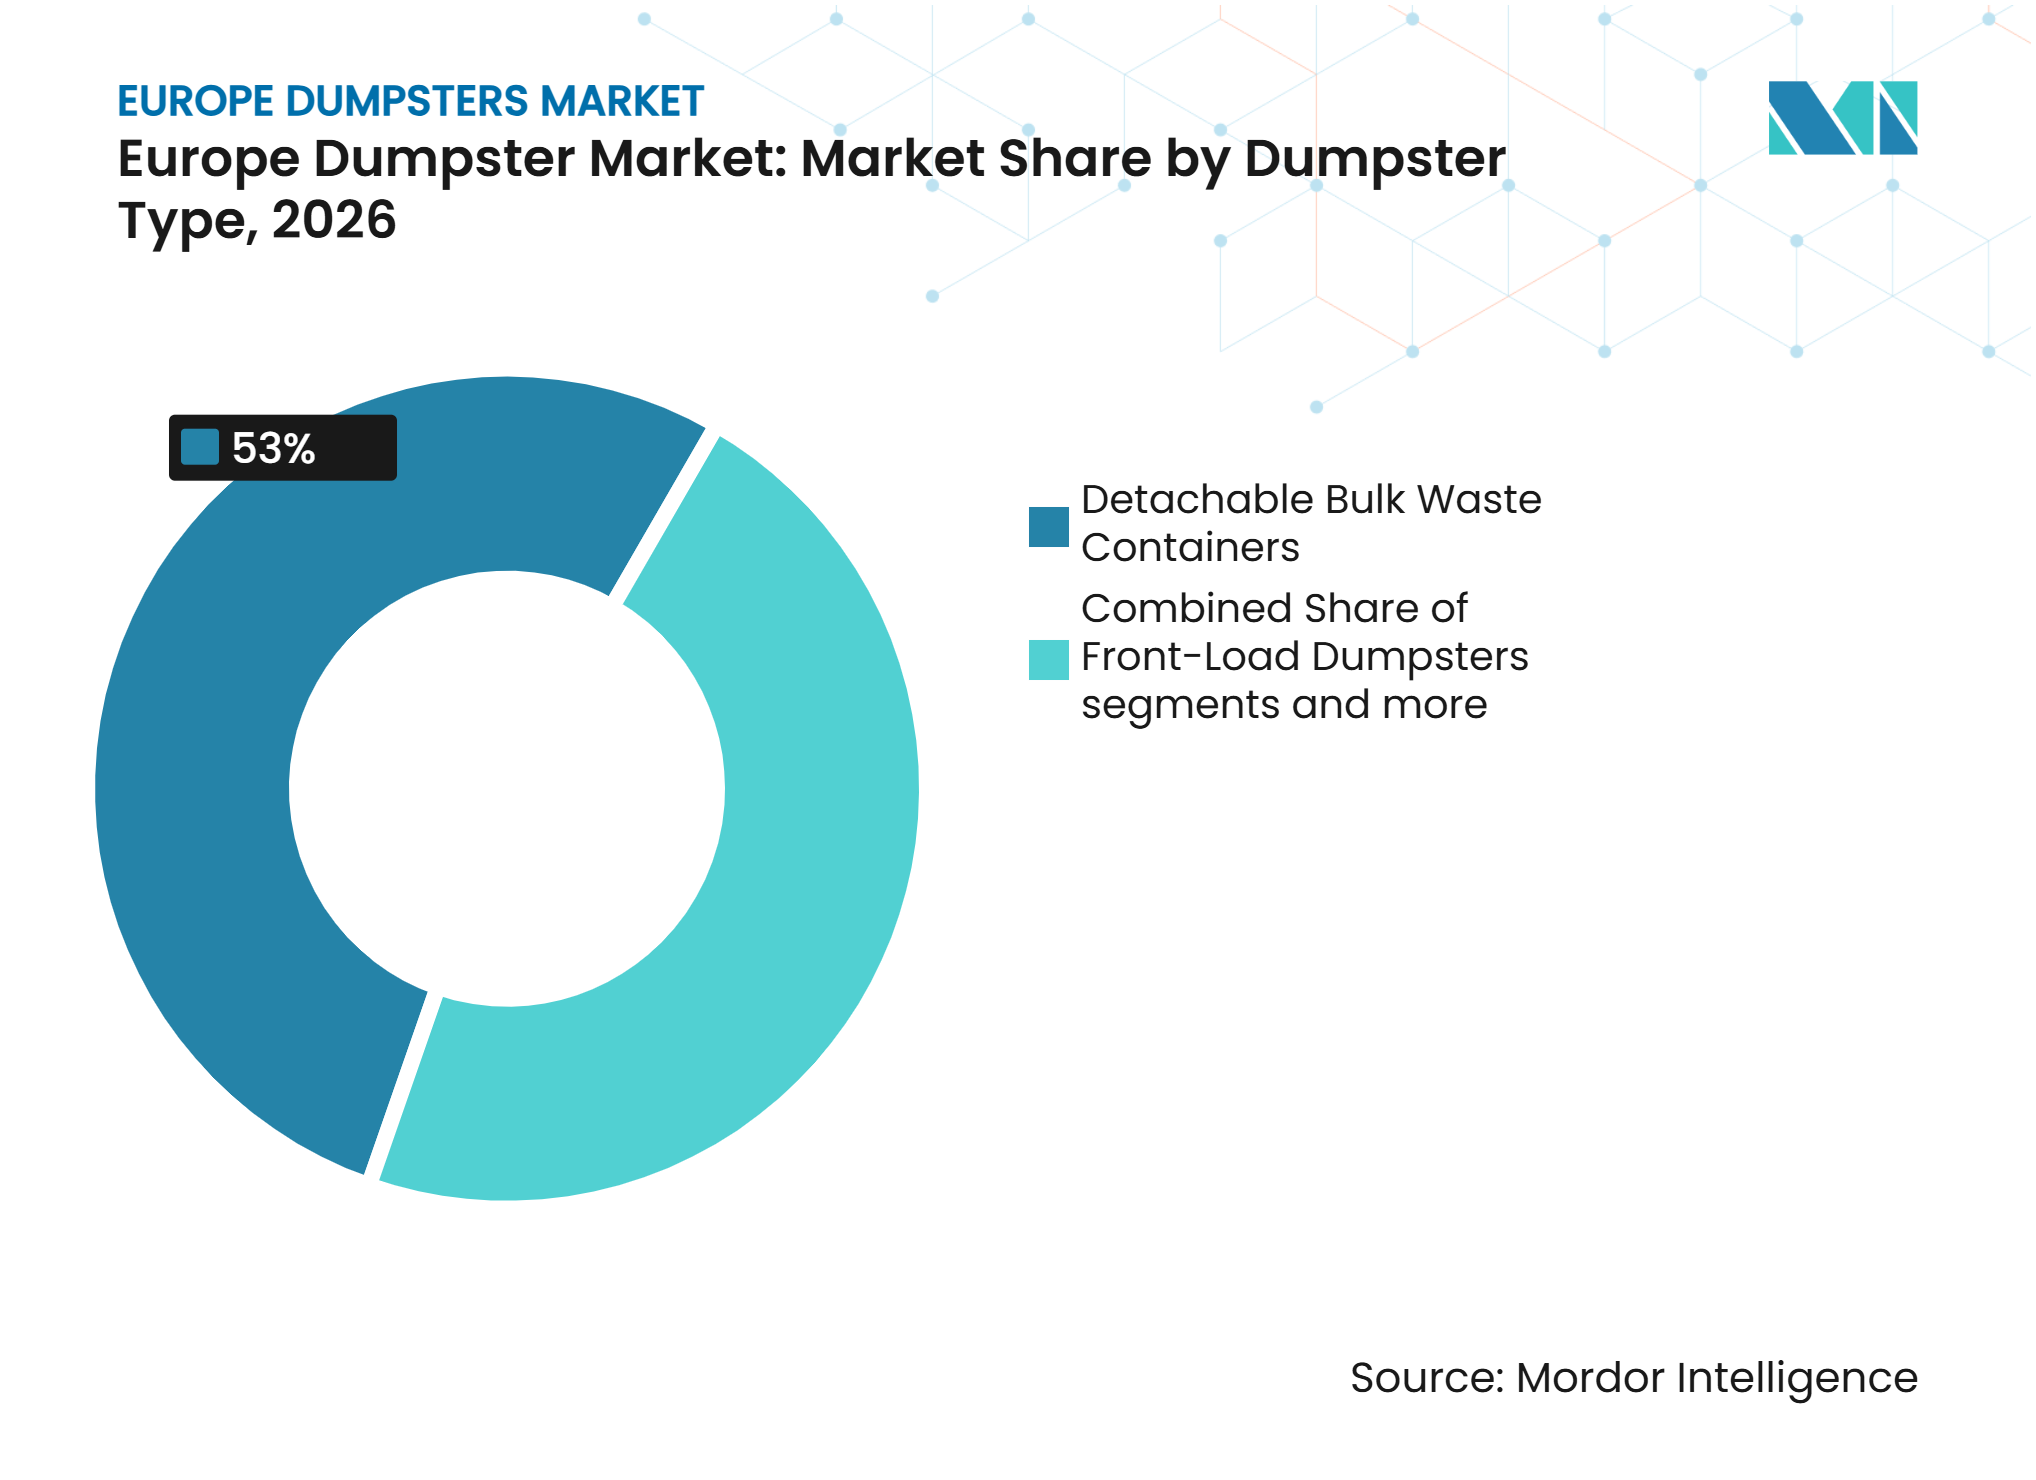
- Por tipo de contenedor, los contenedores de residuos voluminosos desmontables representaron el 53% de la participación del mercado de contenedores de residuos en Europa en 2026, mientras que se prevé que otros tipos de contenedores crezcan a un CAGR del 4,3% hasta 2032.
- Por usuario final y comprador, las empresas de recolección y transporte de residuos representaron el 38,3% del tamaño del mercado de contenedores de residuos en Europa en 2026, mientras que se prevé que los establecimientos comerciales e institucionales crezcan a un CAGR del 3,9% hasta 2032.
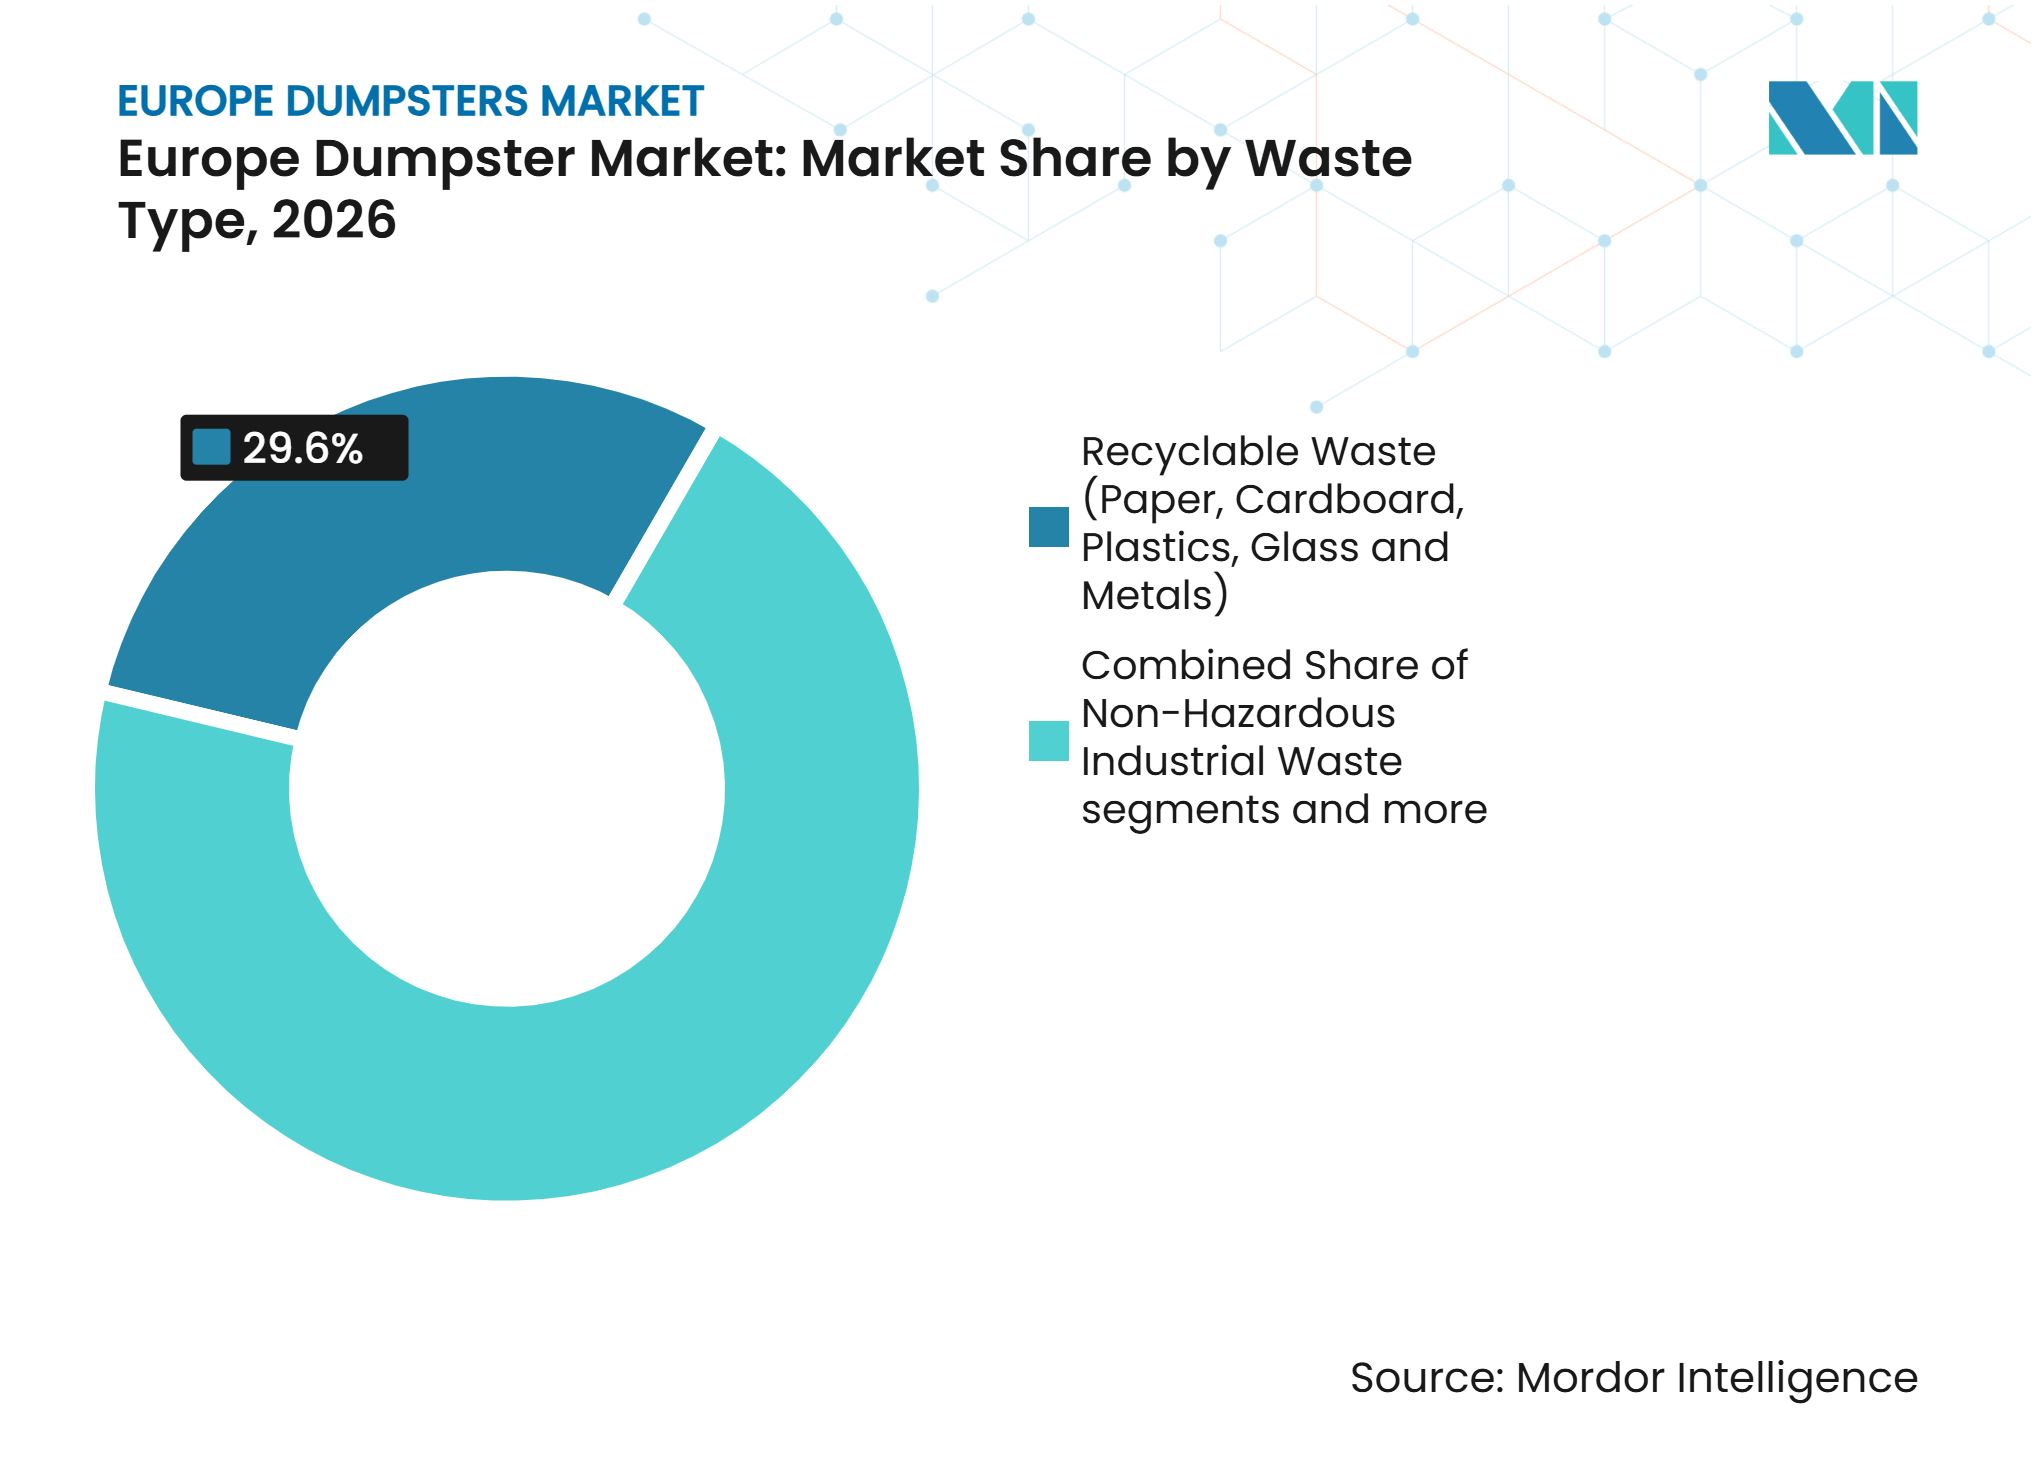
- Por tipo de residuo, los residuos reciclables representaron el 29,6% de los ingresos en 2026, mientras que se prevé que los residuos orgánicos y verdes crezcan a un CAGR del 5,1% hasta 2032.
- Por tamaño de contenedor, los contenedores de hasta 3 yardas cúbicas representaron el 29,8% de los ingresos en 2026, mientras que se prevé que el segmento de 20 a 30 yardas cúbicas crezca a un CAGR del 3,7% hasta 2032.
- Por geografía, Alemania representó el 20,9% de los ingresos en 2026, mientras que se prevé que el resto de Europa crezca a un CAGR del 4,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Contenedorización de Residuos Municipales | +0.9% | A nivel de toda la UE, con mayor intensidad en Polonia, Rumanía, Alemania y Francia | Corto plazo (≤ 2 años) |
| Actividad de Construcción, Demolición e Infraestructura | +0.8% | Alemania, Reino Unido, Francia, Polonia y Turquía, con efectos secundarios en Chequia y Austria | Mediano plazo (2-4 años) |
| Sustitución de Flotas de Contenedores Envejecidas | +0.6% | Francia, Alemania, los Países Bajos, Bélgica y la región nórdica | Mediano plazo (2-4 años) |
| Contenedores de Recogida Selectiva y Específicos por Material | +0.5% | A nivel de toda la UE, con ganancias tempranas en Suecia, los Países Bajos y Dinamarca | Mediano plazo (2-4 años) |
| Sistemas Inteligentes, Subterráneos y Semisubterráneos | +0.4% | Los Países Bajos, España, Alemania y la región nórdica, con adopción temprana en Polonia y Chequia | Largo plazo (≥ 4 años) |
| Contratación Pública Reciclada y Baja en Carbono | +0.3% | Contratación pública de la UE, especialmente Alemania, Francia y los países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Contenedorización de Residuos Municipales
El mercado de contenedores de residuos en Europa se beneficia de la extensión de la recogida municipal contenedorizada en todas las corrientes de residuos. La revisión de la Directiva Marco de Residuos exige a los Estados miembros mantener sistemas de recogida selectiva y refuerza la responsabilidad ampliada del productor para los textiles.[1] Rumanía, Polonia y Turquía están extendiendo las redes de contenedores a zonas periurbanas y rurales, creando una cartera de compras a corto plazo. Los puntos de recogida necesitan más unidades cuando los hogares pasan de la recogida mixta a la recogida por fracción específica. El requisito de enero de 2025 para la recogida selectiva de residuos domésticos peligrosos también aumentó el requisito mínimo de contenedores en todo el bloque. Este patrón proporciona al mercado de contenedores de residuos en Europa demanda tanto de la expansión de la red como de la actividad de sustitución.
Actividad de Construcción, Demolición e Infraestructura
La actividad de construcción y demolición sostiene la demanda de contenedores desmontables, de tipo skip y de gancho en el mercado de contenedores de residuos en Europa. Los residuos de construcción y demolición representan más de un tercio de la generación total de residuos en la UE.[2] El objetivo de valorización de la UE exige a los gestores de obra separar las corrientes de materiales en lugar de depositar todos los residuos en un solo contenedor. Alemania, Francia, el Reino Unido, Polonia y Turquía proporcionan una demanda importante relacionada con la construcción. El protocolo de la UE para la gestión de residuos de construcción y demolición respalda la demolición selectiva, que requiere unidades separadas para hormigón, madera, metales, yeso y otros materiales. Holcim recicló ocho millones de toneladas de material de construcción y demolición en 2025, lo que muestra la escala del manejo de materiales que depende de la contención con separación en origen.
Sustitución de Flotas de Contenedores Envejecidas
Las flotas municipales envejecidas proporcionan una base de sustitución para el mercado de contenedores de residuos en Europa incluso cuando el despliegue de nuevas redes se ralentiza. El contrato de SULO con la Métropole Européenne de Lille cubre casi 820.000 unidades de contenedores, con una antigüedad media de flota superior a 14 años. Los contenedores más antiguos pueden aumentar las necesidades de mantenimiento y reducir la eficiencia de la recogida. La renovación de la flota permite a los municipios adquirir tapas y contenedores específicos por fracción con mayor contenido reciclado. Los contenedores de HDPE permanecen habitualmente en uso durante 10 a 15 años, lo que sitúa los equipos instalados durante los programas de contenedorización anteriores en Alemania, Francia y el Reino Unido dentro de un amplio período de sustitución.
Contenedores de Recogida Selectiva y Específicos por Material
La recogida específica por material está cambiando las especificaciones de los contenedores y las decisiones de compra en todo el mercado europeo de contenedores de residuos. La Directiva Marco de Residuos exigió la recogida selectiva de textiles a partir de enero de 2025, añadiendo una nueva categoría de contenedor municipal a los sistemas de papel, metal, plástico, vidrio y biorresiduos. Craemer Nordic entró en Suecia para atender la preparación municipal para una directiva de recogida selectiva prevista para 2027. La empresa ganó una licitación de casi 70.000 contenedores de dos compartimentos. Cada corriente de recogida adicional necesita un diseño de contenedor adecuado. Esto amplía la demanda de unidades físicas más allá del crecimiento demográfico y la urbanización general. Los sistemas inteligentes, subterráneos y semisubterráneos favorecen la recogida eficiente en espacio en ciudades densas, incluidos despliegues en Róterdam, Hamburgo y Barcelona. Las licitaciones públicas también prestan cada vez más atención al contenido reciclado y a la información sobre la huella de carbono del producto. Estos factores respaldan a los fabricantes que pueden combinar hardware de recogida convencional con preparación digital y productos con bajo contenido de material virgen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costes del Acero, el Plástico Reciclado y la Energía | -0.7% | Insumos globales, con mayor transmisión en Alemania, Polonia, Chequia y el Reino Unido | Corto plazo (≤ 2 años) |
| Largos Ciclos de Sustitución de Productos y Longevidad de la Flota | -0.5% | Alemania, Francia, los Países Bajos, Bélgica y el Reino Unido | Largo plazo (≥ 4 años) |
| Normas Nacionales Fragmentadas y Requisitos de Certificación | -0.3% | Comercio transfronterizo en la UE, con mayor fricción en Rumanía, Turquía y Rusia | Mediano plazo (2-4 años) |
| Elevados Costes Logísticos para Productos Voluminosos | -0.2% | Zonas remotas y escasamente pobladas, especialmente los países nórdicos y Turquía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costes del Acero, el Plástico Reciclado y la Energía
Los costes del acero, el plástico reciclado y la energía siguen siendo un riesgo para los márgenes del mercado de contenedores de residuos en Europa. Se esperaba que el consumo aparente de acero en Europa se recuperara un 3,1% en 2025, sujeto a condiciones comerciales que Eurofer describió como inciertas.[3] El suministro de HDPE reciclado varía con las tasas de recogida, lo que puede complicar la planificación de la producción para los fabricantes de contenedores. La galvanización y el moldeo por inyección requieren un aporte energético considerable. Las presiones de costes son pronunciadas en Alemania, Polonia y Chequia. Los fabricantes que producen contenedores conformes con la norma EN 840 tienen un margen limitado para sustituir insumos estructurales de menor calidad, mientras que las licitaciones plurianuales pueden restringir el traslado de precios.
Largos Ciclos de Sustitución de Productos y Longevidad de la Flota
Los largos períodos de vida útil de los productos limitan los volúmenes de sustitución anuales en el mercado de contenedores de residuos en Europa. Los contenedores de acero y HDPE pueden funcionar durante 10 a 20 años en condiciones europeas cuando se mantienen adecuadamente. Las limitaciones presupuestarias municipales pueden prolongar los intervalos de servicio más allá de la vida útil de diseño prevista. Los mercados maduros con bases instaladas recientemente modernizadas tienen, por tanto, un margen limitado para un crecimiento rápido del volumen. El cumplimiento de las normas EN 840 y EN 13071 es necesario para la elegibilidad en licitaciones, pero los productos duraderos también reducen la frecuencia de las compras de sustitución. Los elevados costes logísticos de los productos voluminosos añaden presión en las regiones escasamente pobladas, mientras que los requisitos nacionales de certificación pueden complicar el suministro transfronterizo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenedor:
Los Sistemas Desmontables Anclan los Ingresos del MercadoLos contenedores de residuos voluminosos desmontables representaron el 53% de los ingresos del mercado de contenedores de residuos en Europa por tipo de contenedor en 2026. Sirven a obras de construcción y demolición y a la recogida municipal de residuos voluminosos de alta densidad mediante configuraciones de elevación por cable, gancho y skip. El tamaño del mercado de contenedores de residuos en Europa para los sistemas desmontables refleja aplicaciones donde la contención de gran volumen es necesaria. Los contenedores de carga frontal y trasera mantienen la demanda en entornos comerciales e institucionales. Sus interfaces de elevación estándar se adaptan a flotas que necesitan una frecuencia de recogida predecible. Los sistemas desmontables siguen siendo fundamentales donde los contenedores necesitan desplazarse entre obras de construcción, puntos de transferencia e instalaciones de valorización.
Se prevé que otros tipos de contenedores se expandan a un CAGR del 4,3% de 2027 a 2032. Esta categoría incluye sistemas de clasificación subterráneos, semisubterráneos y especializados. Las ciudades con espacio limitado están adoptando estos formatos porque pueden consolidar la capacidad de recogida preservando el espacio en superficie. Los fabricantes que suministran tanto sistemas desmontables como contenedores móviles con ruedas pueden atender los canales municipales y de construcción desde una única base de producción. CONTENUR informó que su despliegue en Ostrava a finales de 2025 incluyó 370 contenedores OVAL de carga lateral en formatos de 2.000L y 3.000L con tapas codificadas por colores. El proyecto muestra la creciente relevancia de los sistemas de carga lateral específicos por fracción en Europa Central.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final/Comprador:
Los Transportistas Lideran, los Compradores Comerciales se AceleranLas empresas de recolección y transporte de residuos representaron el 38,3% de los ingresos por usuario final en 2026. Estas empresas adquieren lotes de contenedores estandarizados que cumplen con las especificaciones EN 840 o EN 13071. Sus planes de compra están habitualmente vinculados a contratos municipales de recogida plurianuales. Los contratos de recogida a precio fijo pueden hacerlas sensibles a los cambios en los costes de los insumos. Las empresas de reciclaje y recuperación de materiales también están adquiriendo contenedores especializados a medida que los requisitos de reciclaje aumentan el rendimiento de las instalaciones. La industria de contenedores de residuos en Europa depende de estos compradores porque traducen las obligaciones de servicio público en adquisiciones recurrentes de equipos.
Se prevé que los establecimientos comerciales e institucionales crezcan a un CAGR del 3,9% hasta 2032. Los operadores de hostelería, comercio minorista y sanidad están ampliando los programas de clasificación para cumplir con las obligaciones de responsabilidad ampliada del productor y los requisitos internos de sostenibilidad. Los municipios y las autoridades públicas de residuos utilizan marcos de licitación que incluyen cada vez más umbrales de contenido reciclado, declaraciones de carbono del producto y cumplimiento de normas EN. ESE World recibió un contrato de 2,16 millones de GBP (2,9 millones de USD) del Consejo de West Suffolk en septiembre de 2025 para contenedores con ruedas de 240L y contenedores de reciclaje en acera bajo el Marco de Contratación KCS. Los contratistas de construcción, demolición e infraestructura forman un grupo de compradores separado cuya contratación varía con los calendarios de los proyectos.
Por Tipo de Residuo:
Los Reciclables Impulsan el Volumen, los Orgánicos Crecen Más RápidoLos residuos reciclables representaron el 29,6% de los ingresos en 2026, convirtiéndose en el mayor segmento por tipo de residuo. La participación del mercado de contenedores de residuos en Europa para los residuos reciclables refleja los requisitos de recogida selectiva de papel, cartón, plásticos, vidrio y metales. La Directiva Marco de Residuos estableció un objetivo de reciclaje de residuos municipales del 55% para 2025 y del 60% para 2030. La recogida selectiva crea demanda de contenedores dedicados para cada corriente de material. Esta categoría tiene los mayores requisitos de unidades físicas porque los municipios necesitan contenedores en amplias redes residenciales y comerciales. El mercado de contenedores de residuos en Europa está, por tanto, respaldado por la infraestructura de reciclaje incluso donde los volúmenes de residuos mixtos disminuyen.
Se prevé que los residuos orgánicos y verdes crezcan a un CAGR del 5,1% de 2027 a 2032. La Directiva Marco de Residuos exigió la recogida selectiva de biorresiduos o la separación en origen antes de finales de 2023. Las brechas de implementación han animado a los municipios a sustituir los sistemas de recogida mixta por sistemas de contenedor marrón y cubo de comida. Los residuos de construcción y demolición continúan respaldando la demanda de contenedores de tipo skip y de gancho porque los objetivos de valorización favorecen la separación en obra. Los residuos sólidos no peligrosos generales y mixtos siguen siendo significativos, pero su participación está disminuyendo a medida que los sistemas de recogida desvían los materiales hacia corrientes separadas. Los residuos voluminosos y el material de limpieza también requieren una recogida intensiva en volumen en zonas urbanas densas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Contenedor (Capacidad):
Contenedores Pequeños Predominantes, Rango Medio Ganando TerrenoLos contenedores de hasta 3 yardas cúbicas representaron el 29,8% de los ingresos en 2026. El tamaño del mercado de contenedores de residuos en Europa para esta banda de capacidad está respaldado por contenedores con ruedas de 120L a 240L utilizados en recogidas residenciales y de pequeño comercio. Los contratos de servicio puerta a puerta en Europa Occidental favorecen las unidades más pequeñas que se adaptan a espacios reducidos y frecuencias de recogida elevadas. SSI SCHÄFER Plastics produjo más de 400.000 contenedores amarillos para la recogida de envases ligeros en 2025. La empresa declaró que estas unidades representaban casi dos tercios del mercado alemán relevante. Los altos volúmenes de producción muestran la continua importancia de los formatos estándar de contenedores con ruedas.
Se prevé que la banda de capacidad de 20 a 30 yardas cúbicas se expanda a un CAGR del 3,7% hasta 2032. Las obras de construcción y los parques industriales utilizan este rango para el manejo de materiales a granel y residuos listos para compactación. El rango de 10 a 20 yardas cúbicas sirve a grandes urbanizaciones y parques comerciales donde las necesidades de recogida superan los niveles domésticos. Los contenedores de más de 40 yardas cúbicas sirven a las corrientes de construcción, demolición e industriales de alto volumen mediante equipos de gancho o roll-off. Craemer introdujo su granulado de polietileno reciclado Zero Virgin en 2025 y amplió la capacidad de almacenamiento en Oelde a 4.000 toneladas. Los materiales con contenido reciclado son cada vez más relevantes a medida que las especificaciones de licitación añaden requisitos medioambientales.
Análisis Geográfico
Alemania
Alemania representó el 20,9% de la participación del mercado de contenedores de residuos en Europa en 2026. Su consolidado sistema de recogida selectiva y su gran base instalada crean demanda de mantenimiento y sustitución selectiva de flotas. La Kreislaufwirtschaftsgesetz y la Verpackungsgesetz respaldan el acceso separado para papel, vidrio, metal, plástico, biorresiduos y textiles. Cada fracción requerida añade una especificación de contenedor a la contratación municipal. SSI SCHÄFER Plastics produjo más de 400.000 contenedores amarillos durante 2025 para la recogida de envases ligeros. Craemer suministró contenedores de HDPE conformes con la norma EN 840 a Stadtwerke Delmenhorst en septiembre de 2025. ELKOPLAST también entregó unidades de gancho al servicio de gestión de residuos de Núremberg en noviembre de 2025. Estos pedidos muestran que la recogida regulada y las necesidades relacionadas con la construcción operan conjuntamente en Alemania.
Resto de Europa
Se prevé que el resto de Europa crezca a un CAGR del 4,4% de 2027 a 2032. Este crecimiento del tamaño del mercado de contenedores de residuos en Europa está vinculado al desarrollo de infraestructura de contenedores en los Estados miembros del Este y Sureste. Hungría, Bulgaria, los estados bálticos y los candidatos a la adhesión a la UE en los Balcanes Occidentales están desarrollando sistemas de recogida selectiva para cumplir con los requisitos de conformidad de la UE. El primer despliegue puede generar volúmenes a nivel de ciudad más elevados que los programas de sustitución maduros. El piloto de CONTENUR en Ostrava utilizó 370 contenedores de carga lateral con OZO Ostrava y tenía como objetivo respaldar un despliegue a escala de toda la ciudad. Polonia, Rumanía y Turquía tienen un gran potencial porque las tasas de contenedorización siguen siendo inferiores a las de los sistemas maduros de Europa Occidental. El éxito de los proveedores en este grupo depende de proporcionar hardware de recogida duradero que pueda respaldar nuevas redes específicas por material.
Mercados Emergentes y Geografías Periféricas Maduras
El Reino Unido continúa contratando a través de marcos nacionales, como lo demuestra el contrato adjudicado a ESE World en septiembre de 2025 por el Consejo de West Suffolk. Francia tiene una base de sustitución estable para los sistemas de recogida subterránea instalados en ciclos anteriores. Los países nórdicos están aumentando la adopción de contenedores de doble fracción, y el pedido sueco de Craemer cubrió casi 70.000 contenedores para la recogida de fracciones separadas. La adquisición de JOCA Trading por parte de SULO reforzó su posición escandinava en sistemas de contenedores subterráneos. Los Países Bajos, Bélgica y Austria son entornos maduros donde las actualizaciones de sensores inteligentes pueden generar contratación incremental. Estos diferentes niveles de madurez exigen a los proveedores equilibrar los productos de sustitución en sistemas establecidos con los productos de despliegue inicial en redes emergentes.
Panorama Competitivo
Concentración del Mercado
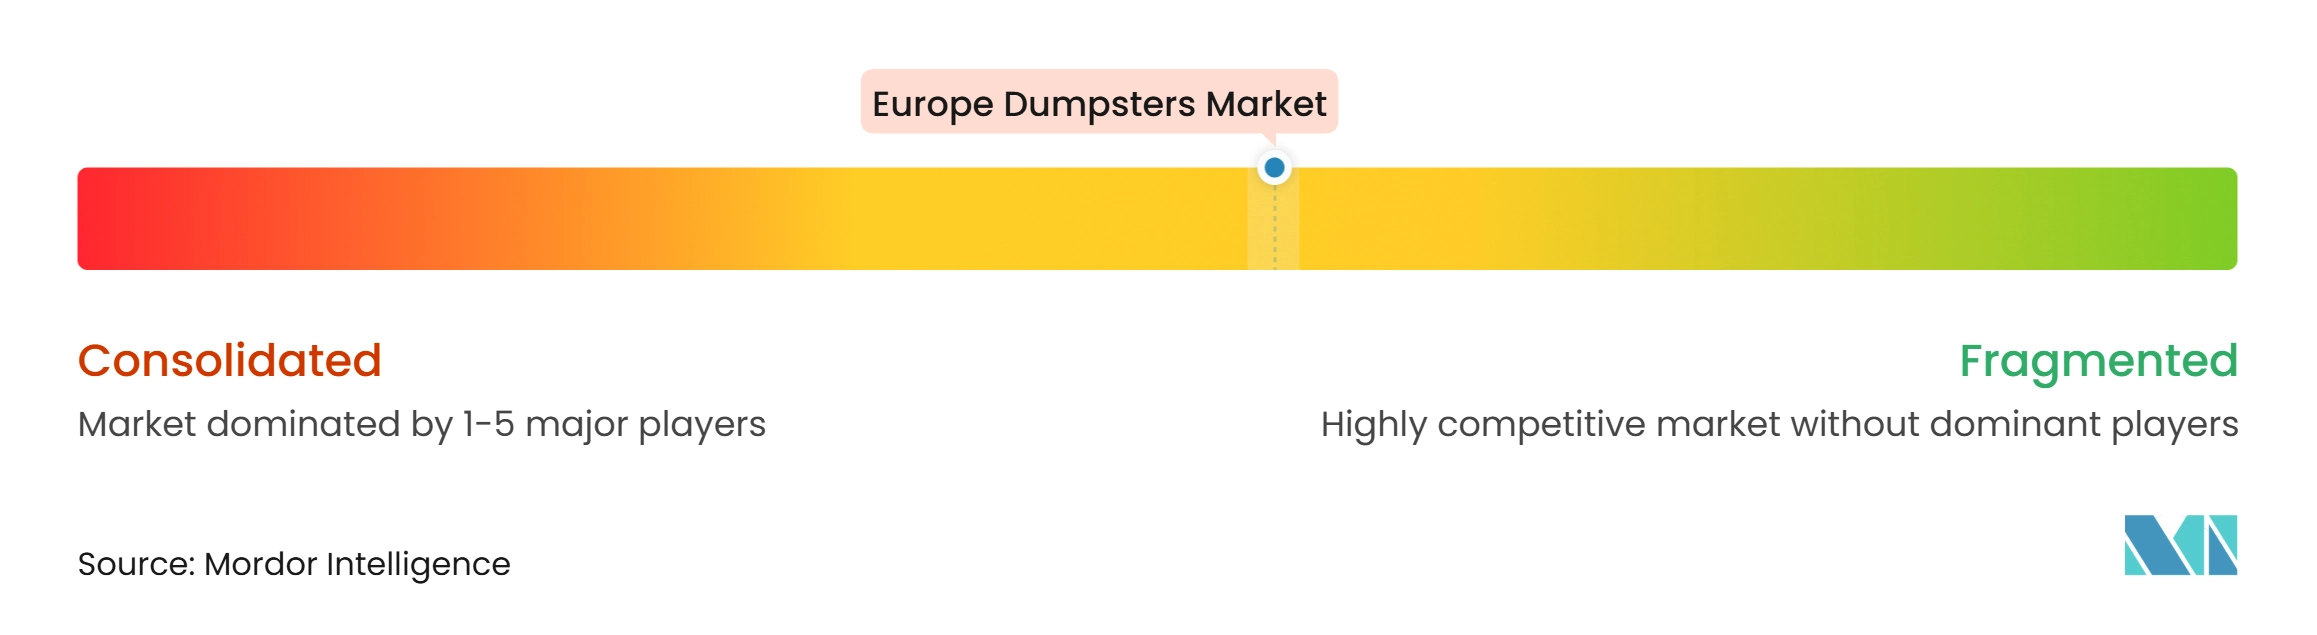
El mercado de contenedores de residuos en Europa presenta un nivel medio de concentración de mercado. SULO Group reporta ingresos superiores a 600 millones de EUR (705,8 millones de USD) y atiende a más de 15.000 clientes en 50 países. Su inversión mayoritaria de marzo de 2025 por parte de Latour Capital IV proporcionó capital para la expansión mediante adquisiciones. En diciembre de 2025, SULO adquirió el especialista danés en contenedores subterráneos JOCA Trading A/S, que tenía ingresos cercanos a los 35 millones de EUR (41,2 millones de USD) y acuerdos marco municipales. La transacción reforzó la presencia de SULO en Dinamarca y amplió su acceso a los sistemas de recogida subterránea. CONTENUR opera a través de 14 filiales y cuatro plantas de producción, según su comunicación a inversores.
Los fabricantes integrados persiguen plataformas estandarizadas que puedan respaldar la producción en volumen y reducir la presión de costes. ELKOPLAST, Meva, GES Group y Helesi compiten a través de la presencia local, la personalización y la participación selectiva en licitaciones en Europa del Este. El mercado de contenedores de residuos en Europa también recompensa a las empresas que pueden cumplir con los requisitos de las normas EN 840 y EN 13071 al tiempo que suministran productos con contenido reciclado. SULO recibió la validación de la iniciativa Science Based Targets en julio de 2025 para una reducción del 42% en las emisiones de Alcance 1 y 2 para 2030 y una reducción del 51,6% en la intensidad de Alcance 3. Craemer comenzó la construcción de una turbina eólica de 6,8 MW en su sede de Oelde en marzo de 2025, con el objetivo de generar 16,5 millones de kWh anuales para las operaciones de moldeo por inyección. Estas acciones muestran cómo los proveedores están abordando los criterios de licitación que van más allá del precio y la capacidad del contenedor.
La gestión digital de contenedores se está convirtiendo en un diferenciador importante en el mercado de contenedores de residuos en Europa. SSI SCHÄFER Plastics convirtió en estándar los transpondedores Smart Tag UHF en su gama de contenedores de residuos en febrero de 2025. Las etiquetas funcionan con la plataforma de gestión de flotas y optimización de rutas DISPONDO de la empresa. ESE World compite a través de su contenedor de cuatro ruedas CL y su programa de contenido reciclado CIRCULOGIC. Los proveedores de contenedores deben mantener la compatibilidad de elevación cuando añaden interfaces RFID o de sensores. Las oportunidades permanecen en contenedores con contenido reciclado verificado, documentación de carbono del producto, diseños de bajo ruido y unidades preparadas para sensores para municipios que construyen nuevos sistemas de recogida.
Líderes de la Industria de Contenedores de Residuos en Europa
-
SULO SAS
-
CONTENUR, S.L.
-
SSI Schäfer AG
-
ESE World B.V.
-
Craemer GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores de Residuos en Europa Empresas cubiertas en este informe
- SULO SAS
- CONTENUR, S.L.
- SSI Schäfer AG
- ESE World B.V.
- Craemer GmbH
- Craemer UK Ltd.
- Weber GmbH & Co. KG
- ELKOPLAST CZ, s.r.o.
- Meva a.s.
- GES Group
- OTTO Environmental Systems GmbH
- Schaefer Systems International GmbH
- Toter, Incorporated
- Kingspan Group plc
- Nord Engineering S.p.A.
- Ecobins GmbH
- Ferro Corporation
- Geco GmbH
- Gerdau Recycling Products Europe
- Morandin Contenitori S.r.l.
- Ogepar GmbH
- Helesi S.A.
Desarrollos recientes de la industria en Mercado de Contenedores de Residuos en Europa
- Abril de 2026: CONTENUR informó los resultados de su piloto en Ostrava, confirmando el despliegue a finales de 2025 de 370 contenedores OVAL de carga lateral de 2.000L a 3.000L, codificados por color según la fracción, con OZO Ostrava como base para un despliegue de carga lateral a escala de toda la ciudad.
- Diciembre de 2025: SULO Group cerró la adquisición de JOCA Trading A/S, un especialista danés en contenedores subterráneos y sistemas de vaciado por grúa con ingresos anuales cercanos a los 35 millones de EUR (47,2 millones de USD) y acuerdos marco a largo plazo con municipios y asociaciones de vivienda danesas.
- Octubre de 2025: La revisión de la Directiva Marco de Residuos de la UE entró en vigor el 16 de octubre, reforzando la responsabilidad ampliada del productor para los textiles y exigiendo acuerdos de recogida en todos los Estados miembros.
- Diciembre de 2025: ESE World Limited recibió un contrato de 2,16 millones de GBP (2,9 millones de USD) del Consejo de West Suffolk para contenedores con ruedas de 240L y contenedores de reciclaje en acera bajo el Marco de Contratación KCS, con un plazo de entrega de dos años hasta enero de 2028.
Alcance del Informe del Mercado de Contenedores de Residuos en Europa
El Informe del Mercado de Contenedores de Residuos en Europa está Segmentado por Tipo de Contenedor (Contenedores de Carga Frontal, Contenedores de Carga Trasera y Más), por Usuario Final/Comprador (Empresas de Recolección y Transporte de Residuos y Más), por Tipo de Residuo (Residuos Sólidos No Peligrosos Generales y Mixtos y Más), por Tamaño de Contenedor (Hasta 3 Yardas Cúbicas y Más) y por Geografía (Alemania, Reino Unido, Francia y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | |
| Contenedores de Residuos Voluminosos Desmontables | Contenedores de Gancho de Cable / Roll-Off sobre Raíles |
| Contenedores de Gancho | |
| Contenedores de Tipo Skip / Elevación por Cadena | |
| Otras Configuraciones de Contenedores Desmontables | |
| Otros Tipos de Contenedores |
| Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores | |
| Municipios y Autoridades Públicas de Residuos | |
| Contratistas de Construcción, Demolición e Infraestructura | |
| Establecimientos Comerciales e Institucionales | Comercio Minorista y Centros Comerciales |
| Hostelería, Restaurantes y Servicios de Alimentación | |
| Oficinas y Edificios Comerciales | |
| Instituciones Sanitarias y Educativas | |
| Empresas de Gestión Inmobiliaria y de Instalaciones | |
| Otros Establecimientos Comerciales e Institucionales | |
| Empresas Industriales y de Fabricación | |
| Empresas de Reciclaje y Recuperación de Materiales | |
| Otros Compradores Directos |
| Residuos Sólidos No Peligrosos Generales y Mixtos |
| Residuos de Construcción y Demolición |
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) |
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisaje y Horticultura) |
| Residuos Industriales No Peligrosos |
| Residuos Voluminosos y Materiales de Limpieza |
| Otros Residuos No Peligrosos |
| Hasta 3 Yardas Cúbicas |
| De 3 a 6 Yardas Cúbicas |
| De 6 a 10 Yardas Cúbicas |
| De 10 a 20 Yardas Cúbicas |
| De 20 a 30 Yardas Cúbicas |
| De 30 a 40 Yardas Cúbicas |
| Más de 40 Yardas Cúbicas |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Bélgica |
| Suecia |
| Noruega |
| Dinamarca |
| Polonia |
| Chequia |
| Austria |
| Rumanía |
| Rusia |
| Turquía |
| Resto de Europa |
| Por Tipo de Contenedor | Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | ||
| Contenedores de Residuos Voluminosos Desmontables | Contenedores de Gancho de Cable / Roll-Off sobre Raíles | |
| Contenedores de Gancho | ||
| Contenedores de Tipo Skip / Elevación por Cadena | ||
| Otras Configuraciones de Contenedores Desmontables | ||
| Otros Tipos de Contenedores | ||
| Por Usuario Final/Comprador | Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores | ||
| Municipios y Autoridades Públicas de Residuos | ||
| Contratistas de Construcción, Demolición e Infraestructura | ||
| Establecimientos Comerciales e Institucionales | Comercio Minorista y Centros Comerciales | |
| Hostelería, Restaurantes y Servicios de Alimentación | ||
| Oficinas y Edificios Comerciales | ||
| Instituciones Sanitarias y Educativas | ||
| Empresas de Gestión Inmobiliaria y de Instalaciones | ||
| Otros Establecimientos Comerciales e Institucionales | ||
| Empresas Industriales y de Fabricación | ||
| Empresas de Reciclaje y Recuperación de Materiales | ||
| Otros Compradores Directos | ||
| Por Tipo de Residuo | Residuos Sólidos No Peligrosos Generales y Mixtos | |
| Residuos de Construcción y Demolición | ||
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) | ||
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisaje y Horticultura) | ||
| Residuos Industriales No Peligrosos | ||
| Residuos Voluminosos y Materiales de Limpieza | ||
| Otros Residuos No Peligrosos | ||
| Por Tamaño de Contenedor (Capacidad) | Hasta 3 Yardas Cúbicas | |
| De 3 a 6 Yardas Cúbicas | ||
| De 6 a 10 Yardas Cúbicas | ||
| De 10 a 20 Yardas Cúbicas | ||
| De 20 a 30 Yardas Cúbicas | ||
| De 30 a 40 Yardas Cúbicas | ||
| Más de 40 Yardas Cúbicas | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Suecia | ||
| Noruega | ||
| Dinamarca | ||
| Polonia | ||
| Chequia | ||
| Austria | ||
| Rumanía | ||
| Rusia | ||
| Turquía | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los contenedores de residuos en Europa hasta 2032?
Se prevé que el mercado de contenedores de residuos en Europa crezca a un CAGR del 3,49% de 2027 a 2032 y se espera que alcance los 2,73 mil millones de USD para 2032. Las obligaciones de recogida selectiva, las necesidades de contención en construcción y demolición y la sustitución de flotas municipales respaldan estas perspectivas.
¿Qué tipo de contenedor ocupa la mayor posición en ingresos en Europa?
Los contenedores de residuos voluminosos desmontables lideran con el 53% de los ingresos de 2026. Se utilizan para material de construcción y demolición, residuos municipales voluminosos y sistemas de recogida que emplean configuraciones de elevación por cable, gancho o skip.
¿Por qué los contenedores de residuos orgánicos y verdes se están expandiendo más rápido que otros tipos de residuos?
Se prevé que los residuos orgánicos y verdes crezcan a un CAGR del 5,1% hasta 2032. Los municipios están ampliando los sistemas de contenedor marrón y cubo de comida para atender los requisitos de recogida selectiva de biorresiduos. Este trabajo sustituye la infraestructura de recogida mixta y añade capacidad de contenedor dedicada en puntos de recogida domésticos, comunitarios y comerciales.
¿Qué grupo de compradores representa la mayor participación en la demanda de contenedores?
Las empresas de recolección y transporte de residuos representan el 38,3% de los ingresos de 2026. Sus contratos de servicio municipal plurianuales crean demanda de lotes de contenedores estandarizados que cumplen con las especificaciones EN 840 o EN 13071.
¿Qué geografía europea tiene la posición actual más sólida?
Alemania lidera con el 20,9% de los ingresos de 2026. Su consolidado sistema de recogida específica por fracción, su gran base instalada y los continuos pedidos de sustitución municipal respaldan su posición.
¿Cómo están diferenciando los fabricantes su oferta de contenedores?
Los proveedores están combinando identificación RFID, integración de gestión de flotas, materiales con contenido reciclado, formatos subterráneos y diseños de bajo ruido o preparados para sensores. Estas características pueden ayudarles a cumplir con los requisitos de licitación pública sin comprometer la compatibilidad de elevación. Las plataformas de productos estándar también ayudan a los productores más grandes a atender tanto los programas de recogida municipal como la demanda de contenedores relacionada con la construccin.