
Taille et part du marché des bennes en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
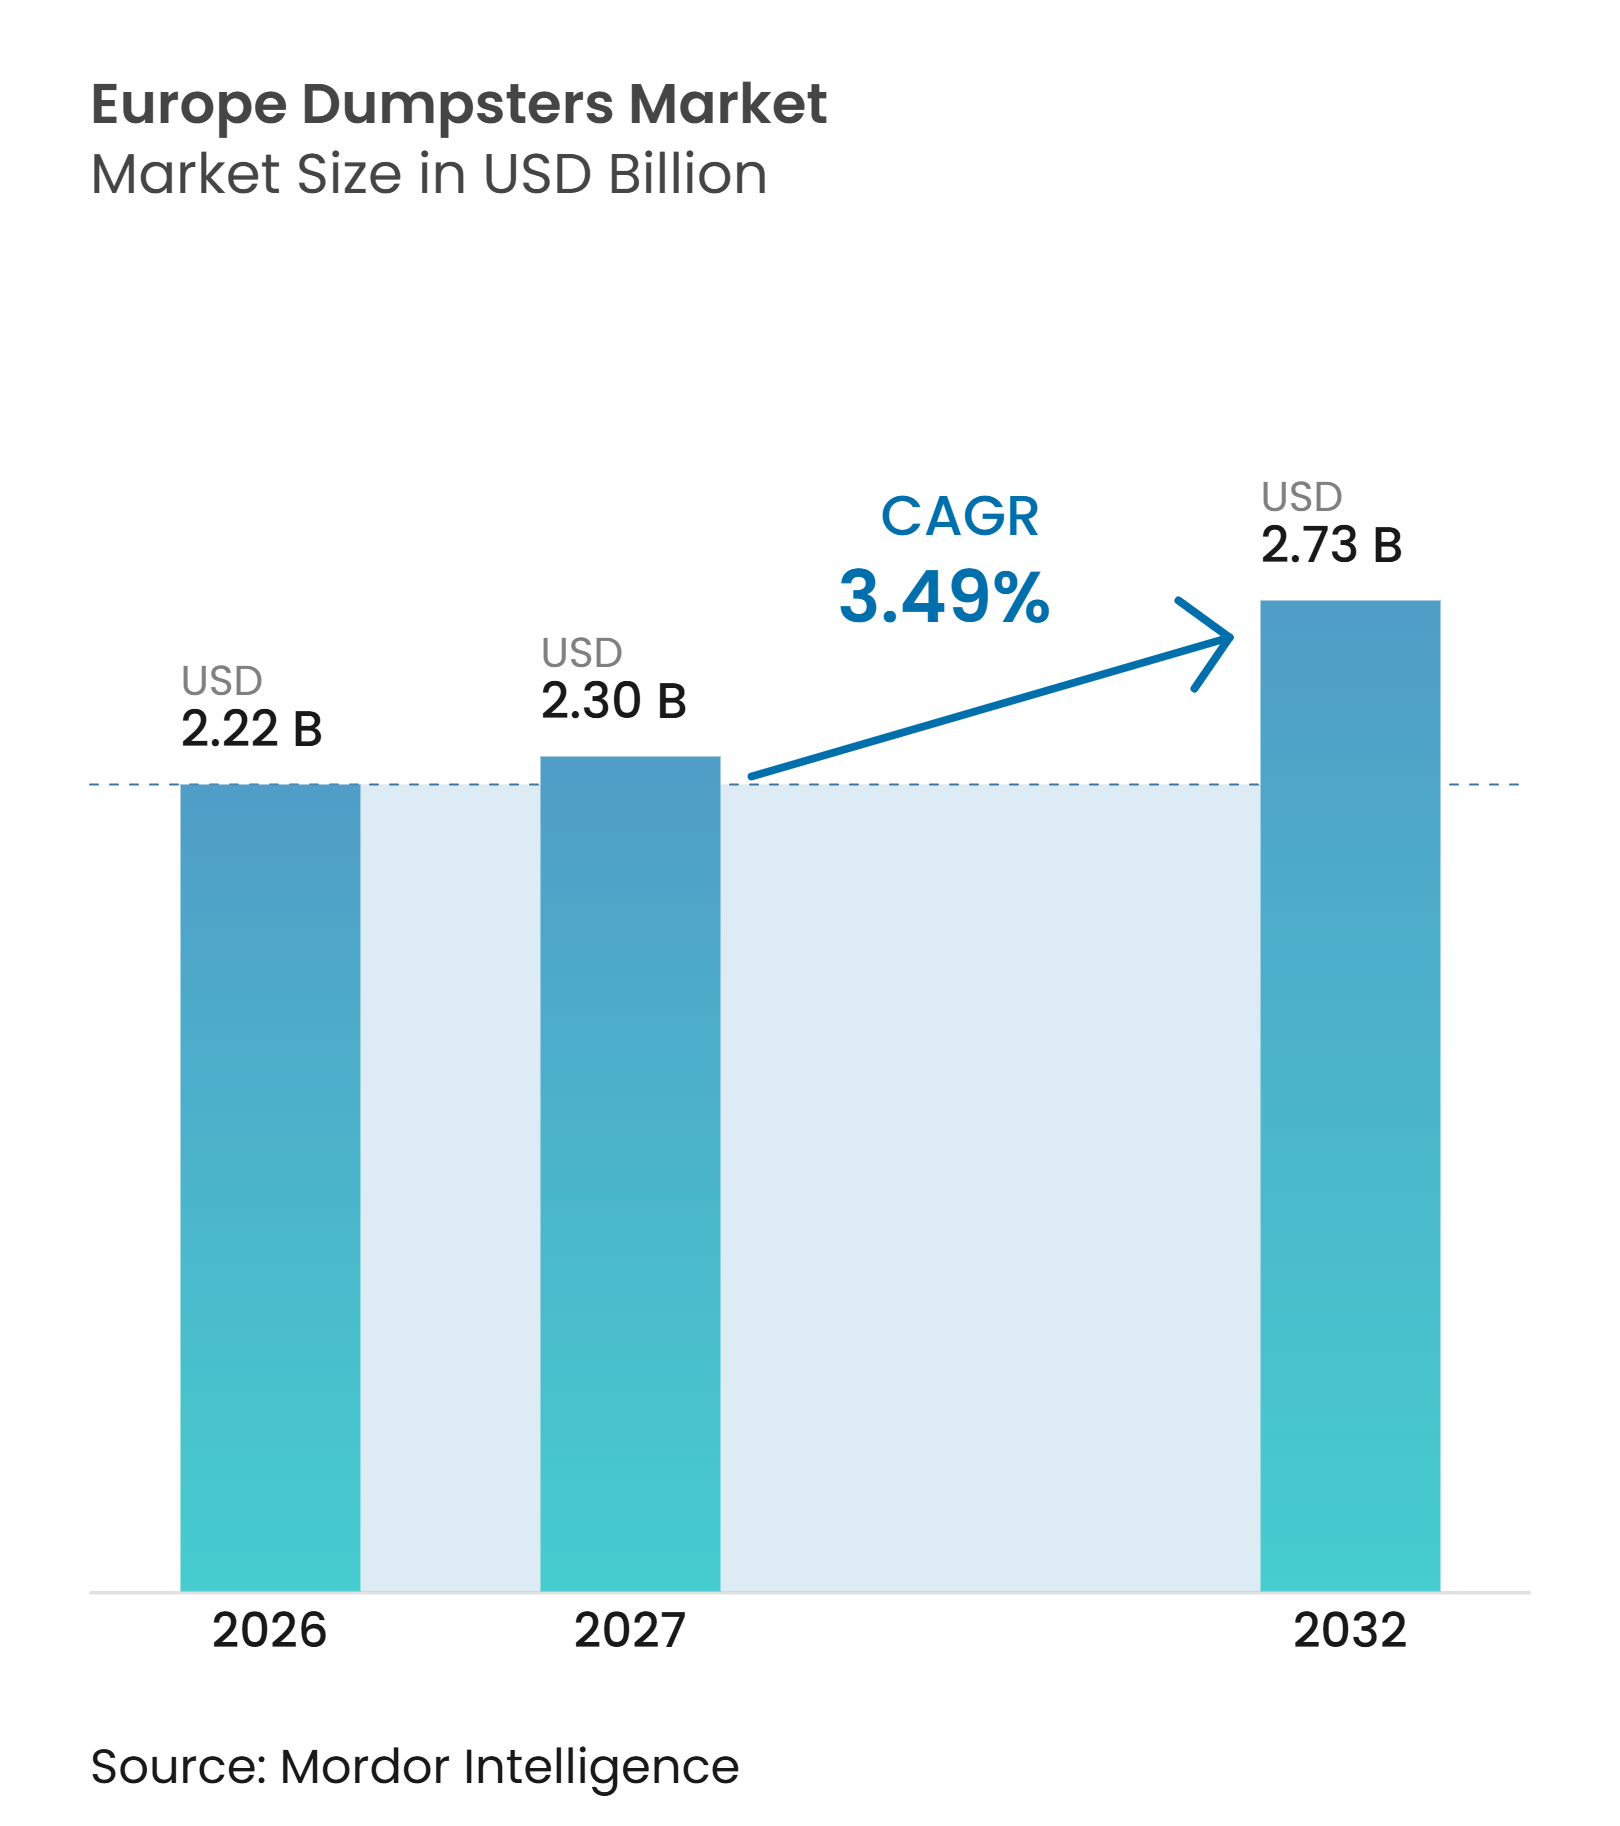
| Taille du marché de l'année de base (2026) | 2.22 Milliards de dollars |
| Taille du Marché (2027) | 2.30 Milliards de dollars |
| Taille du Marché (2032) | 2.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.49 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bennes en Europe par Mordor Intelligence
La taille du marché des bennes en Europe est projetée à 2,22 milliards USD en 2026, 2,30 milliards USD en 2027, et devrait atteindre 2,73 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,49 % de 2027 à 2032.
Les règles de collecte sélective, le vieillissement des flottes municipales et l'activité de construction et de démolition soutiennent la demande de conteneurs dans toute la région. Le marché des bennes en Europe repose sur une base réglementaire moins dépendante de l'activité commerciale que de nombreuses catégories d'équipements, car les systèmes de collecte nécessitent des conteneurs physiques. La révision de la directive-cadre sur les déchets a renforcé la responsabilité élargie des producteurs pour les textiles et les infrastructures de collecte sélective, augmentant le nombre de fractions de déchets que les municipalités doivent gérer. Les chantiers de construction nécessitent également des conteneurs séparés pour les flux de valorisation, tandis que les systèmes municipaux matures continuent de remplacer les conteneurs ayant atteint la fin de leur durée de vie. Les fournisseurs répondent par des plateformes de produits standardisées, des matériaux à contenu recyclé, l'identification numérique et des systèmes enterrés adaptés aux villes denses.
Principaux enseignements du rapport
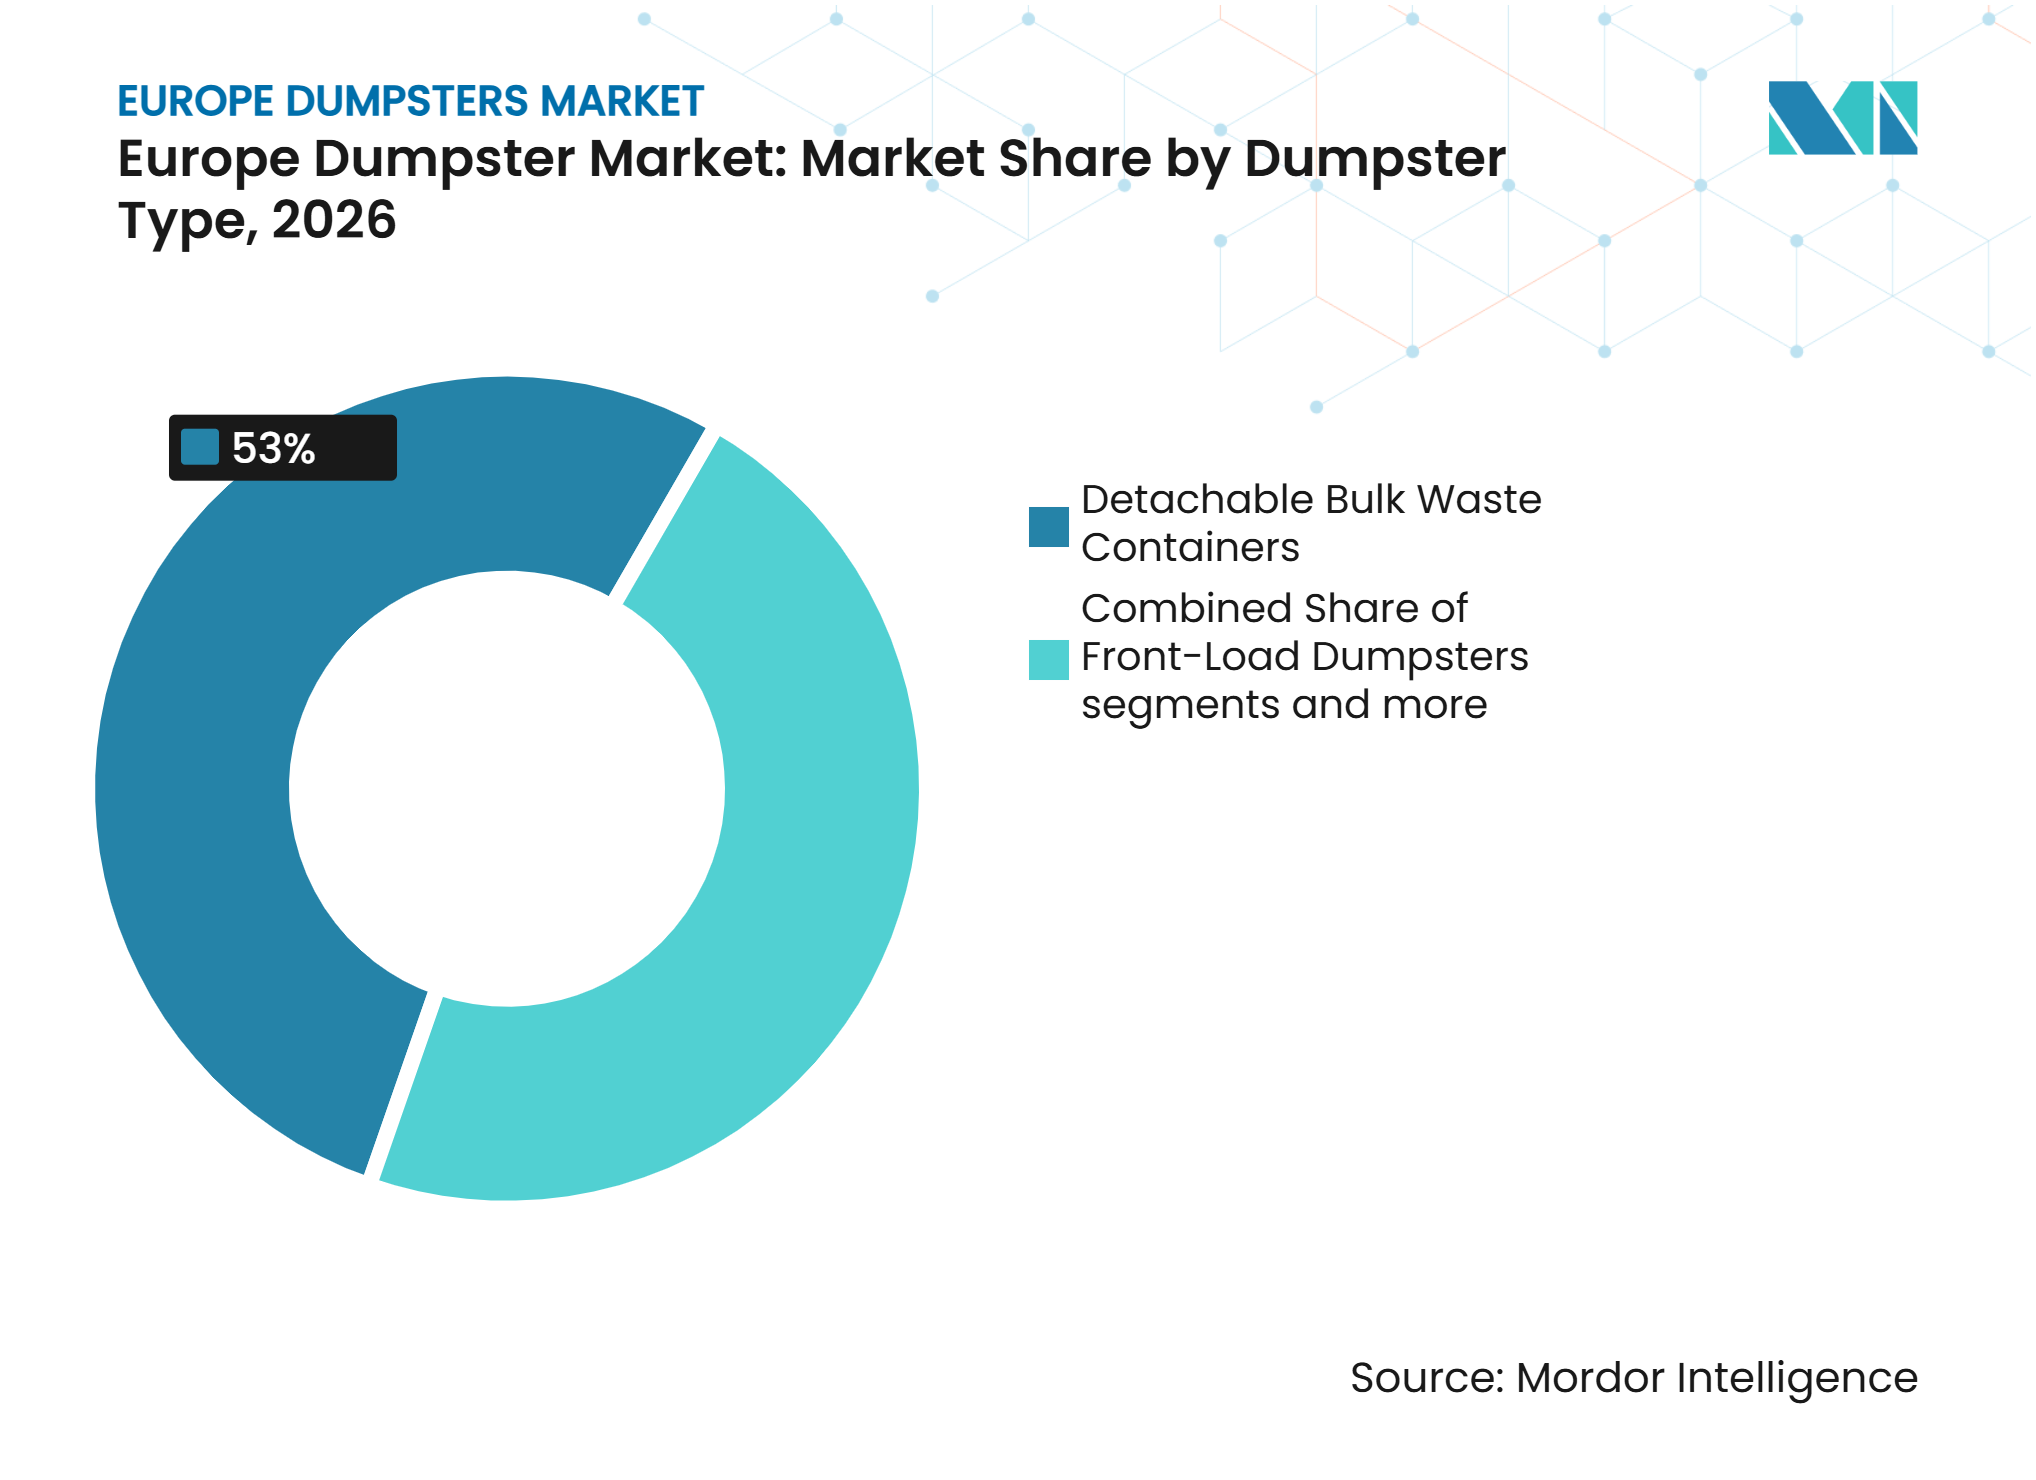
- Par type de benne, les conteneurs à déchets en vrac détachables ont représenté 53 % de la part du marché des bennes en Europe en 2026, tandis que les autres types de bennes devraient croître à un CAGR de 4,3 % jusqu'en 2032.
- Par utilisateur final et acheteur, les entreprises de collecte et de transport des déchets ont représenté 38,3 % de la taille du marché des bennes en Europe en 2026, tandis que les établissements commerciaux et institutionnels devraient croître à un CAGR de 3,9 % jusqu'en 2032.
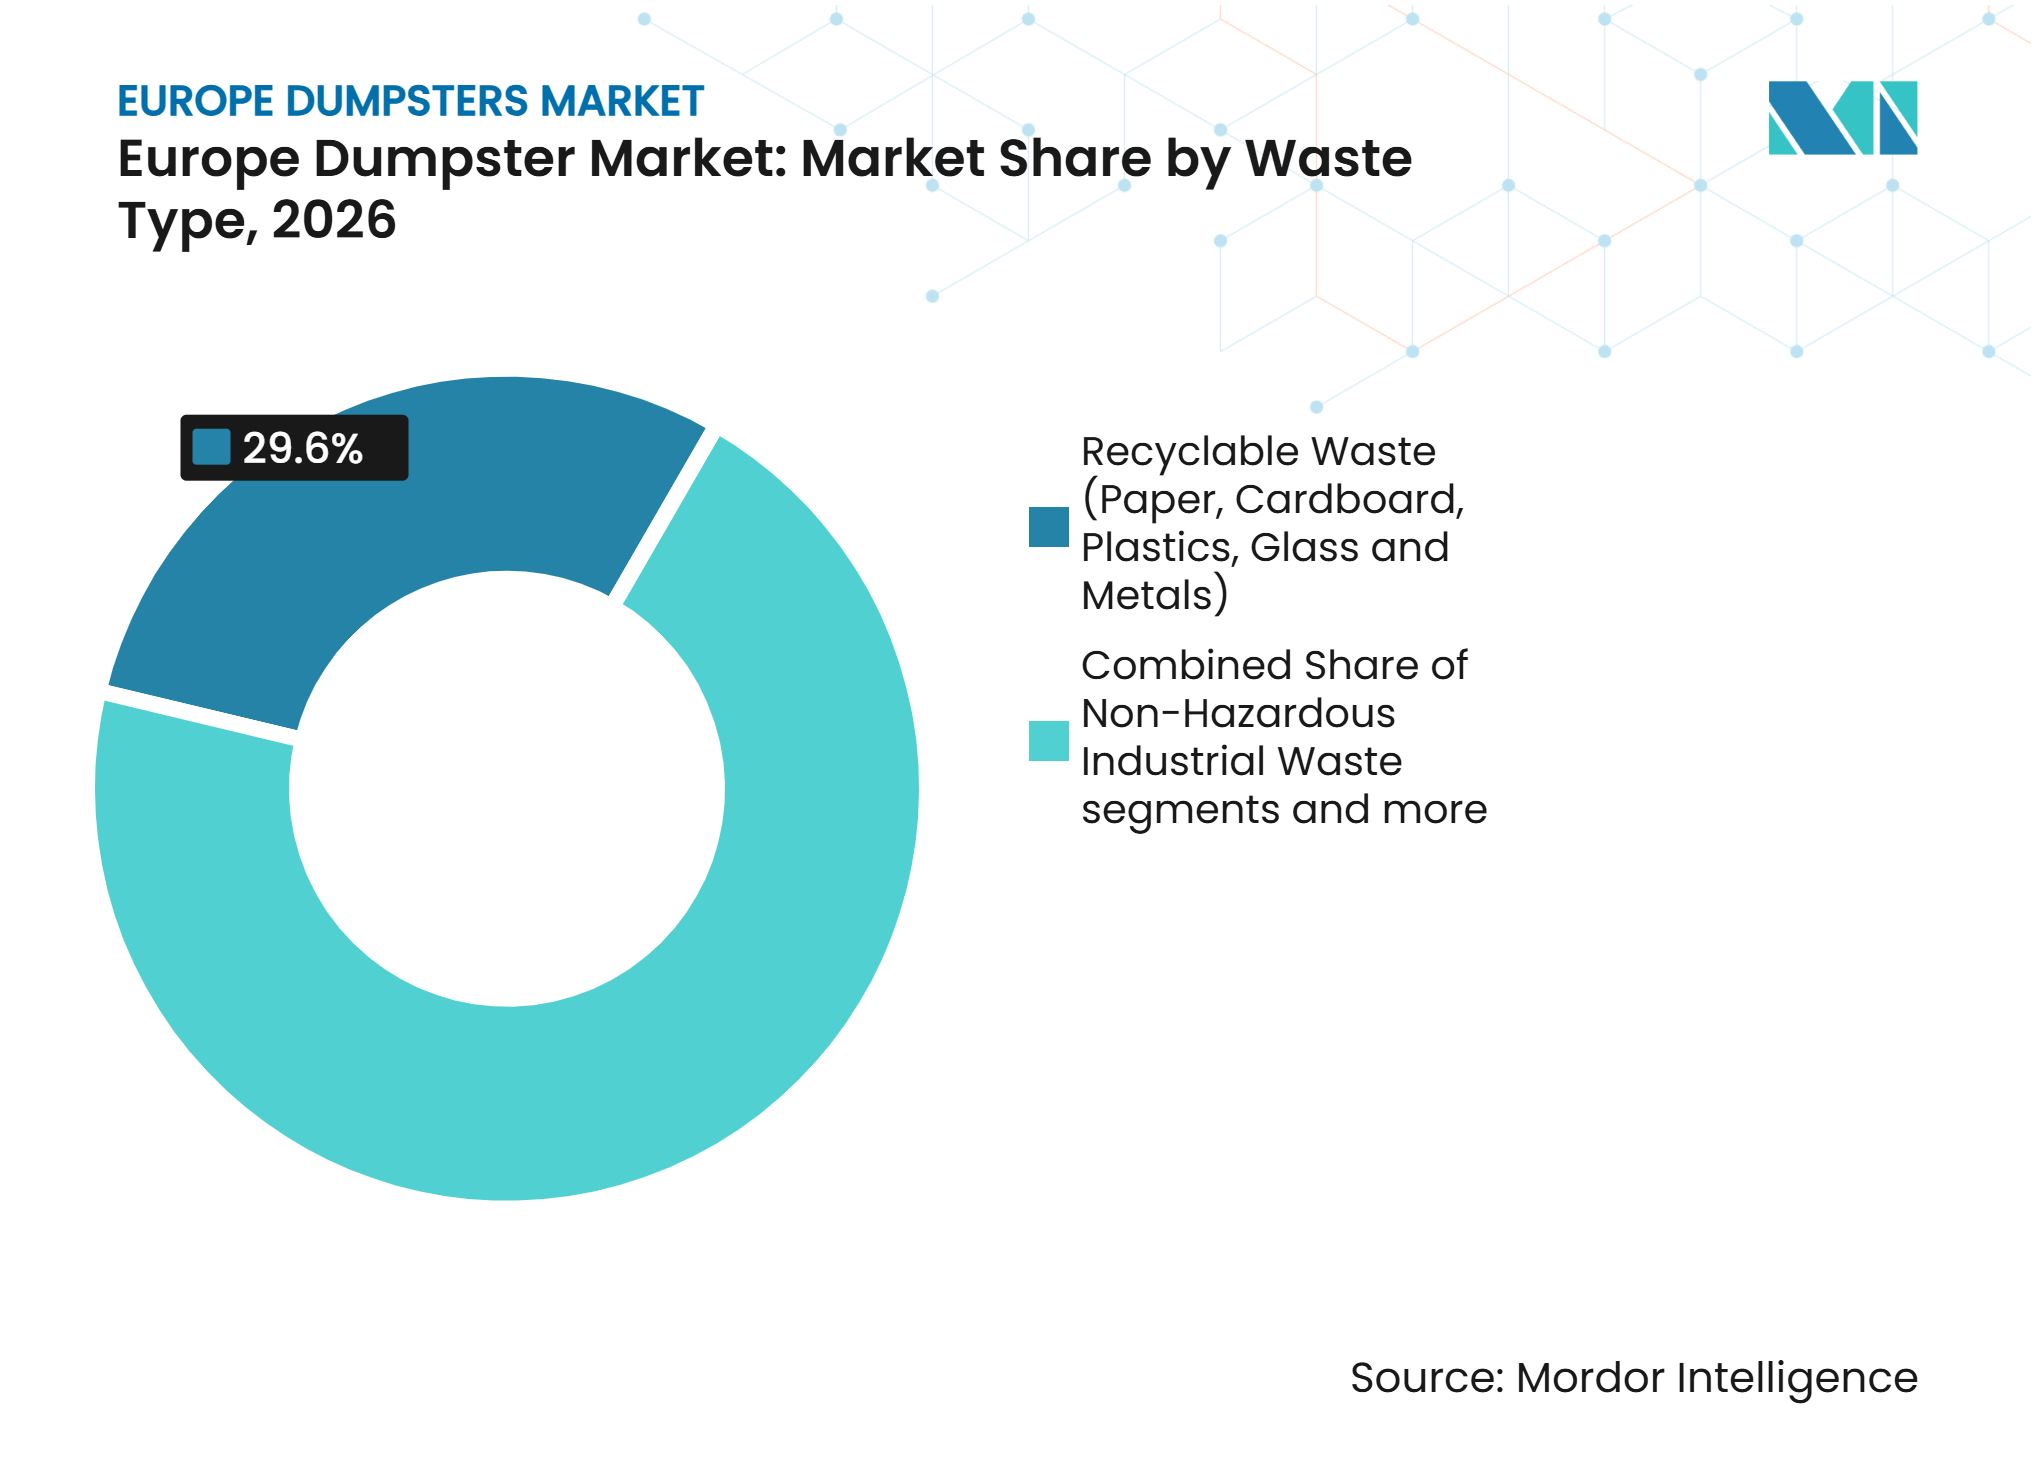
- Par type de déchets, les déchets recyclables ont représenté 29,6 % du chiffre d'affaires en 2026, tandis que les déchets organiques et verts devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par taille de bac, les bacs jusqu'à 3 mètres cubes ont représenté 29,8 % du chiffre d'affaires en 2026, tandis que le segment de 20 à 30 mètres cubes devrait croître à un CAGR de 3,7 % jusqu'en 2032.
- Par géographie, l'Allemagne a représenté 20,9 % du chiffre d'affaires en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 4,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la conteneurisation des déchets municipaux | +0.9% | À l'échelle de l'UE, avec la plus forte intensité en Pologne, en Roumanie, en Allemagne et en France | Court terme (≤ 2 ans) |
| Activité de construction, de démolition et d'infrastructure | +0.8% | Allemagne, Royaume-Uni, France, Pologne et Turquie, avec des retombées en Tchéquie et en Autriche | Moyen terme (2 à 4 ans) |
| Remplacement des flottes de bennes vieillissantes | +0.6% | France, Allemagne, Pays-Bas, Belgique et région nordique | Moyen terme (2 à 4 ans) |
| Conteneurs à collecte sélective et spécifiques aux matériaux | +0.5% | À l'échelle de l'UE, avec des gains précoces en Suède, aux Pays-Bas et au Danemark | Moyen terme (2 à 4 ans) |
| Systèmes intelligents, enterrés et semi-enterrés | +0.4% | Pays-Bas, Espagne, Allemagne et région nordique, avec une adoption précoce en Pologne et en Tchéquie | Long terme (≥ 4 ans) |
| Marchés publics recyclés et à faible empreinte carbone | +0.3% | Marchés publics de l'UE, notamment en Allemagne, en France et dans les pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la conteneurisation des déchets municipaux
Le marché des bennes en Europe bénéficie de l'extension de la collecte municipale conteneurisée à travers les flux de déchets. La révision de la directive-cadre sur les déchets oblige les États membres à maintenir des systèmes de collecte sélective et renforce la responsabilité élargie des producteurs pour les textiles.[1] La Roumanie, la Pologne et la Turquie étendent les réseaux de conteneurs aux zones périurbaines et rurales, créant un pipeline d'achats à court terme. Les points de collecte nécessitent davantage d'unités lorsque les ménages passent d'une collecte mixte à une collecte par fraction spécifique. L'obligation de collecte sélective des déchets ménagers dangereux entrée en vigueur en janvier 2025 a également augmenté les exigences minimales en matière de conteneurs dans l'ensemble du bloc. Ce schéma confère au marché des bennes en Europe une demande issue à la fois de l'expansion du réseau et de l'activité de remplacement.
Activité de construction, de démolition et d'infrastructure
Les travaux de construction et de démolition soutiennent la demande de conteneurs détachables, de bennes et de conteneurs à rouleau dans le marché des bennes en Europe. Les déchets de construction et de démolition représentent plus d'un tiers de la production totale de déchets de l'UE.[2] L'objectif de valorisation de l'UE oblige les responsables de chantier à séparer les flux de matériaux plutôt que de placer tous les déchets dans un seul conteneur. L'Allemagne, la France, le Royaume-Uni, la Pologne et la Turquie constituent une demande importante liée à la construction. Le protocole de l'UE pour la gestion des déchets de construction et de démolition favorise la démolition sélective, qui nécessite des unités séparées pour le béton, le bois, les métaux, le plâtre et d'autres matériaux. Holcim a recyclé huit millions de tonnes de matériaux de construction et de démolition en 2025, illustrant l'ampleur de la manutention des matériaux qui repose sur une conteneurisation à la source.
Remplacement des flottes de bennes vieillissantes
Le vieillissement des flottes municipales constitue une base de remplacement pour le marché des bennes en Europe, même lorsque le déploiement de nouveaux réseaux ralentit. Le contrat de SULO avec la Métropole Européenne de Lille couvre près de 820 000 unités de conteneurs, avec un âge moyen de flotte supérieur à 14 ans. Les conteneurs plus anciens peuvent augmenter les besoins de maintenance et réduire l'efficacité de la collecte. Le renouvellement de la flotte permet aux municipalités de se procurer des couvercles et des conteneurs spécifiques aux fractions avec un contenu recyclé plus élevé. Les conteneurs en PEHD restent généralement en service de 10 à 15 ans, ce qui place les équipements installés lors des programmes de conteneurisation antérieurs en Allemagne, en France et au Royaume-Uni dans une large fenêtre de remplacement.
Conteneurs à collecte sélective et spécifiques aux matériaux
La collecte spécifique aux matériaux modifie les spécifications des conteneurs et les décisions d'achat dans l'ensemble du marché européen des bennes. La directive-cadre sur les déchets a imposé la collecte sélective des textiles à partir de janvier 2025, ajoutant une nouvelle catégorie de conteneurs municipaux aux systèmes existants pour le papier, les métaux, les plastiques, le verre et les biodéchets. Craemer Nordic est entré en Suède pour servir les municipalités en vue d'une directive de collecte sélective attendue en 2027. L'entreprise a remporté un appel d'offres pour près de 70 000 conteneurs à deux compartiments. Chaque flux de collecte supplémentaire nécessite une conception de conteneur adaptée. Cela élargit la demande d'unités physiques au-delà de la croissance démographique et de l'urbanisation générale. Les systèmes intelligents, enterrés et semi-enterrés favorisent une collecte efficace en termes d'espace dans les villes denses, notamment à Rotterdam, Hambourg et Barcelone. Les appels d'offres publics accordent également une attention croissante au contenu recyclé et aux informations sur l'empreinte carbone des produits. Ces facteurs soutiennent les fabricants capables de combiner du matériel de collecte conventionnel avec une préparation numérique et des produits à faible teneur en matières vierges.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier, du plastique recyclé et de l'énergie | -0.7% | Intrants mondiaux, avec la transmission la plus forte en Allemagne, en Pologne, en Tchéquie et au Royaume-Uni | Court terme (≤ 2 ans) |
| Longs cycles de remplacement des produits et longévité des flottes | -0.5% | Allemagne, France, Pays-Bas, Belgique et Royaume-Uni | Long terme (≥ 4 ans) |
| Normes nationales fragmentées et exigences de certification | -0.3% | Commerce transfrontalier au sein de l'UE, avec les frictions les plus élevées en Roumanie, en Turquie et en Russie | Moyen terme (2 à 4 ans) |
| Coûts logistiques élevés pour les produits volumineux | -0.2% | Zones éloignées et peu peuplées, notamment les pays nordiques et la Turquie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier, du plastique recyclé et de l'énergie
Les coûts de l'acier, du plastique recyclé et de l'énergie demeurent un risque de marge pour le marché des bennes en Europe. La consommation apparente d'acier en Europe devait se redresser de 3,1 % en 2025, sous réserve de conditions commerciales que l'Eurofer a décrites comme incertaines.[3] L'approvisionnement en PEHD recyclé évolue avec les taux de collecte, ce qui peut compliquer la planification de la production pour les fabricants de conteneurs. La galvanisation et le moulage par injection nécessitent des apports énergétiques substantiels. Les pressions sur les coûts sont prononcées en Allemagne, en Pologne et en Tchéquie. Les fabricants produisant des conteneurs conformes à la norme EN 840 ont une marge limitée pour substituer des intrants structurels de qualité inférieure, tandis que les appels d'offres pluriannuels peuvent restreindre la répercussion des prix.
Longs cycles de remplacement des produits et longévité des flottes
La longue durée de vie des produits limite les volumes de remplacement annuels sur le marché des bennes en Europe. Les bennes en acier et en PEHD peuvent fonctionner de 10 à 20 ans dans les conditions européennes lorsqu'elles sont entretenues. Les contraintes budgétaires municipales peuvent prolonger les intervalles de service au-delà de la durée de vie de conception prévue. Les marchés matures disposant d'une base installée récemment modernisée ont donc une marge limitée pour une croissance rapide des volumes. La conformité aux normes EN 840 et EN 13071 est nécessaire pour l'éligibilité aux appels d'offres, mais les produits durables réduisent également la fréquence des achats de remplacement. Les coûts logistiques élevés pour les produits volumineux exercent une pression supplémentaire dans les régions peu peuplées, tandis que les exigences nationales de certification peuvent compliquer l'approvisionnement transfrontalier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de benne :
les systèmes détachables ancrent le chiffre d'affaires du marchéLes conteneurs à déchets en vrac détachables ont représenté 53 % du chiffre d'affaires du marché des bennes en Europe par type de benne en 2026. Ils servent les chantiers de construction et de démolition ainsi que la collecte municipale de déchets encombrants à haute densité grâce à des configurations à câble-treuil, à crochet et à benne basculante. La taille du marché des bennes en Europe pour les systèmes détachables reflète les applications où une grande capacité de confinement est nécessaire. Les conteneurs à chargement frontal et à chargement arrière maintiennent leur demande dans les environnements commerciaux et institutionnels. Leurs interfaces de levage standardisées conviennent aux flottes qui nécessitent une fréquence de collecte prévisible. Les systèmes détachables restent essentiels là où les conteneurs doivent se déplacer entre les chantiers de construction, les points de transfert et les installations de valorisation.
Les autres types de bennes devraient se développer à un CAGR de 4,3 % de 2027 à 2032. Cette catégorie comprend les systèmes de tri enterrés, semi-enterrés et spécialisés. Les villes confrontées à un espace limité adoptent ces formats car ils peuvent consolider la capacité de collecte tout en préservant l'espace en surface. Les fabricants qui fournissent à la fois des systèmes détachables et des conteneurs mobiles à roues peuvent servir les circuits municipaux et de construction à partir d'une seule base de production. CONTENUR a indiqué que son déploiement à Ostrava fin 2025 comprenait 370 conteneurs OVAL à chargement latéral en formats 2 000 L et 3 000 L avec des couvercles codés par couleur. Ce projet illustre la pertinence croissante des systèmes à chargement latéral spécifiques aux fractions en Europe centrale.



Par utilisateur final/acheteur :
les transporteurs en tête, les acheteurs commerciaux s'accélèrentLes entreprises de collecte et de transport des déchets ont représenté 38,3 % du chiffre d'affaires par utilisateur final en 2026. Ces entreprises achètent des lots de conteneurs standardisés conformes aux spécifications EN 840 ou EN 13071. Leurs plans d'achat sont généralement liés à des contrats de collecte municipale pluriannuels. Les contrats de collecte à prix fixe peuvent les rendre sensibles aux variations des coûts des intrants. Les entreprises de recyclage et de valorisation des matériaux achètent également des conteneurs spécialisés à mesure que les exigences de recyclage augmentent le débit des installations. Le secteur des bennes en Europe dépend de ces acheteurs car ils traduisent les obligations de service public en achats d'équipements récurrents.
Les établissements commerciaux et institutionnels devraient croître à un CAGR de 3,9 % jusqu'en 2032. Les opérateurs de l'hôtellerie, du commerce de détail et de la santé développent des programmes de tri pour répondre aux obligations de responsabilité élargie des producteurs et aux exigences internes en matière de développement durable. Les municipalités et les autorités publiques de gestion des déchets utilisent des cadres d'appels d'offres qui incluent de plus en plus des seuils de contenu recyclé, des déclarations d'empreinte carbone des produits et la conformité aux normes EN. ESE World a reçu un contrat de 2,16 millions GBP (2,9 millions USD) du West Suffolk Council en septembre 2025 pour des bacs à roues de 240 L et des conteneurs de recyclage en bordure de trottoir dans le cadre du programme d'achats KCS. Les entrepreneurs en construction, démolition et infrastructure constituent un groupe d'acheteurs distinct dont les achats évoluent en fonction des calendriers de projets.
Par type de déchets :
les recyclables stimulent les volumes, les déchets organiques croissent le plus viteLes déchets recyclables ont représenté 29,6 % du chiffre d'affaires en 2026, ce qui en fait le plus grand segment par type de déchets. La part du marché des bennes en Europe pour les déchets recyclables reflète les exigences de collecte sélective du papier, du carton, des plastiques, du verre et des métaux. La directive-cadre sur les déchets a fixé un objectif de recyclage des déchets municipaux de 55 % pour 2025 et de 60 % pour 2030. La collecte sélective crée une demande de conteneurs dédiés pour chaque flux de matériaux. Cette catégorie présente les exigences en unités physiques les plus élevées car les municipalités ont besoin de conteneurs dans de vastes réseaux résidentiels et commerciaux. Le marché des bennes en Europe est donc soutenu par les infrastructures de recyclage même lorsque les volumes de déchets mixtes diminuent.
Les déchets organiques et verts devraient croître à un CAGR de 5,1 % de 2027 à 2032. La directive-cadre sur les déchets a imposé la collecte sélective des biodéchets ou la séparation à la source d'ici fin 2023. Les lacunes de mise en œuvre ont encouragé les municipalités à remplacer les dispositifs de collecte mixte par des systèmes de bacs bruns et de bacs à déchets alimentaires. Les déchets de construction et de démolition continuent de soutenir la demande de bennes et de conteneurs à crochet car les objectifs de valorisation favorisent la séparation sur site. Les déchets solides non dangereux généraux et mixtes restent significatifs, mais leur part diminue à mesure que les systèmes de collecte dévient les matériaux vers des flux séparés. Les déchets encombrants et les matériaux de nettoyage nécessitent également une collecte à fort volume dans les zones urbaines denses.

Par taille de bac (capacité) :
les petits bacs prédominent, la gamme intermédiaire gagne du terrainLes bacs jusqu'à 3 mètres cubes ont représenté 29,8 % du chiffre d'affaires en 2026. La taille du marché des bennes en Europe pour cette tranche de capacité est soutenue par les bacs à roues de 120 L à 240 L utilisés dans les collectes résidentielles et des petits commerces. Les contrats de service porte-à-porte en Europe occidentale favorisent les unités plus petites qui s'adaptent aux espaces contraints et aux fréquences de collecte élevées. SSI SCHÄFER Plastics a produit plus de 400 000 bacs jaunes pour la collecte des emballages légers en 2025. L'entreprise a indiqué que ces unités représentaient près des deux tiers du marché allemand concerné. Les volumes de production élevés témoignent de l'importance continue des formats de bacs à roues standardisés.
La tranche de capacité de 20 à 30 mètres cubes devrait se développer à un CAGR de 3,7 % jusqu'en 2032. Les chantiers de construction et les parcs industriels utilisent cette gamme pour la manutention des matériaux en vrac et des déchets prêts à la compaction. La tranche de 10 à 20 mètres cubes sert les grands ensembles résidentiels et les parcs commerciaux où les besoins de collecte dépassent les niveaux ménagers. Les conteneurs de plus de 40 mètres cubes servent les flux de construction, de démolition et industriels à fort volume grâce à des équipements à rouleau ou à crochet. Craemer a introduit son granulat de polyéthylène recyclé Zero Virgin en 2025 et a étendu la capacité de stockage à Oelde à 4 000 tonnes. Les matériaux à contenu recyclé deviennent de plus en plus pertinents à mesure que les spécifications des appels d'offres intègrent des exigences environnementales.
Analyse géographique
Allemagne
L'Allemagne a représenté 20,9 % de la part du marché des bennes en Europe en 2026. Son système de collecte sélective bien établi et sa grande base installée créent une demande de maintenance et de remplacement sélectif de flotte. Le Kreislaufwirtschaftsgesetz et le Verpackungsgesetz soutiennent l'accès séparé au papier, au verre, aux métaux, aux plastiques, aux biodéchets et aux textiles. Chaque fraction requise ajoute une spécification de conteneur aux marchés publics municipaux. SSI SCHÄFER Plastics a produit plus de 400 000 bacs jaunes en 2025 pour la collecte des emballages légers. Craemer a fourni des conteneurs PEHD conformes à la norme EN 840 aux Stadtwerke Delmenhorst en septembre 2025. ELKOPLAST a également livré des unités à crochet au service de gestion des déchets de Nuremberg en novembre 2025. Ces commandes montrent que la collecte réglementée et les besoins liés à la construction fonctionnent conjointement en Allemagne.
Reste de l'Europe
Le reste de l'Europe devrait croître à un CAGR de 4,4 % de 2027 à 2032. Cette croissance de la taille du marché des bennes en Europe est liée au développement des infrastructures de conteneurs dans les États membres d'Europe orientale et du Sud-Est. La Hongrie, la Bulgarie, les États baltes et les candidats à l'adhésion à l'UE dans les Balkans occidentaux développent des systèmes de collecte sélective pour répondre aux exigences de conformité de l'UE. Le premier déploiement peut créer des volumes plus élevés au niveau des villes que les programmes de remplacement matures. Le projet pilote d'Ostrava de CONTENUR a utilisé 370 conteneurs à chargement latéral avec OZO Ostrava et visait à soutenir un déploiement à l'échelle de la ville. La Pologne, la Roumanie et la Turquie présentent un fort potentiel car les taux de conteneurisation restent inférieurs à ceux des systèmes d'Europe occidentale matures. Le succès des fournisseurs dans ce groupe dépend de la fourniture de matériel de collecte durable capable de soutenir de nouveaux réseaux spécifiques aux matériaux.
Marchés émergents et géographies périphériques matures
Le Royaume-Uni continue de se procurer via des cadres nationaux, comme en témoigne l'attribution à ESE World par le West Suffolk Council en septembre 2025. La France dispose d'une base de remplacement stable pour les systèmes de collecte enterrés installés lors de cycles précédents. Les pays nordiques augmentent l'adoption de conteneurs à double fraction, et la commande suédoise de Craemer couvrait près de 70 000 conteneurs pour la collecte par fraction séparée. L'acquisition de JOCA Trading par SULO a renforcé sa position scandinave dans les systèmes de conteneurs enterrés. Les Pays-Bas, la Belgique et l'Autriche sont des marchés matures où les mises à niveau de détection intelligente peuvent générer des achats supplémentaires. Ces différents niveaux de maturité exigent des fournisseurs qu'ils équilibrent les produits de remplacement dans les systèmes établis avec les produits de déploiement de base dans les réseaux émergents.
Paysage concurrentiel
Concentration du Marché
Le marché des bennes en Europe présente un niveau de concentration moyen. SULO Group affiche un chiffre d'affaires supérieur à 600 millions EUR (705,8 millions USD) et sert plus de 15 000 clients dans 50 pays. Son investissement majoritaire de mars 2025 par Latour Capital IV a fourni des fonds propres pour une expansion par acquisitions. En décembre 2025, SULO a acquis le spécialiste danois des conteneurs enterrés JOCA Trading A/S, dont le chiffre d'affaires était proche de 35 millions EUR (41,2 millions USD) et qui disposait d'accords-cadres municipaux. La transaction a renforcé la présence de SULO au Danemark et élargi son accès aux systèmes de collecte enterrés. CONTENUR opère via 14 filiales et quatre usines de production, selon sa communication aux investisseurs.
Les fabricants intégrés poursuivent des plateformes standardisées capables de soutenir la production en volume et de réduire les pressions sur les coûts. ELKOPLAST, Meva, GES Group et Helesi se distinguent par leur présence locale, leur personnalisation et leur participation ciblée aux appels d'offres en Europe de l'Est. Le marché des bennes en Europe récompense également les entreprises capables de répondre aux exigences des normes EN 840 et EN 13071 tout en fournissant des produits à contenu recyclé. SULO a reçu la validation de l'initiative Science Based Targets en juillet 2025 pour une réduction de 42 % des émissions de portée 1 et 2 d'ici 2030 et une réduction de 51,6 % de l'intensité de portée 3. Craemer a posé la première pierre d'une éolienne de 6,8 MW sur son site d'Oelde en mars 2025, visant 16,5 millions de kWh de production annuelle pour les opérations de moulage par injection. Ces actions montrent comment les fournisseurs répondent aux critères des appels d'offres qui vont au-delà du prix et de la capacité des conteneurs.
La gestion numérique des conteneurs devient un facteur de différenciation important sur le marché des bennes en Europe. SSI SCHÄFER Plastics a rendu les transpondeurs UHF Smart Tag standard sur sa gamme de bacs à déchets en février 2025. Les étiquettes fonctionnent avec la plateforme de gestion de flotte et d'optimisation des itinéraires DISPONDO de l'entreprise. ESE World se distingue par son conteneur à quatre roues CL et son programme de contenu recyclé CIRCULOGIC. Les fournisseurs de conteneurs doivent maintenir la compatibilité de levage lorsqu'ils ajoutent des interfaces RFID ou de capteurs. Des opportunités subsistent dans les conteneurs à contenu recyclé vérifié, la documentation de l'empreinte carbone des produits, les conceptions à faible bruit et les unités prêtes pour les capteurs destinées aux municipalités qui construisent de nouveaux systèmes de collecte.
Leaders du secteur des bennes en Europe
-
SULO SAS
-
CONTENUR, S.L.
-
SSI Schäfer AG
-
ESE World B.V.
-
Craemer GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bennes en Europe Entreprises couvertes dans ce rapport
- SULO SAS
- CONTENUR, S.L.
- SSI Schäfer AG
- ESE World B.V.
- Craemer GmbH
- Craemer UK Ltd.
- Weber GmbH & Co. KG
- ELKOPLAST CZ, s.r.o.
- Meva a.s.
- GES Group
- OTTO Environmental Systems GmbH
- Schaefer Systems International GmbH
- Toter, Incorporated
- Kingspan Group plc
- Nord Engineering S.p.A.
- Ecobins GmbH
- Ferro Corporation
- Geco GmbH
- Gerdau Recycling Products Europe
- Morandin Contenitori S.r.l.
- Ogepar GmbH
- Helesi S.A.
Développements industriels récents dans Marché des bennes en Europe
- Avril 2026 : CONTENUR a communiqué les résultats de son projet pilote à Ostrava, confirmant le déploiement fin 2025 de 370 conteneurs OVAL à chargement latéral de 2 000 L à 3 000 L, codés par couleur par fraction, avec OZO Ostrava comme base d'un déploiement à chargement latéral à l'échelle de la ville.
- Décembre 2025 : SULO Group a finalisé l'acquisition de JOCA Trading A/S, spécialiste danois des conteneurs enterrés et des systèmes à vidage par grue, avec un chiffre d'affaires annuel proche de 35 millions EUR (47,2 millions USD) et des accords-cadres à long terme avec les municipalités et les associations de logement danoises.
- Octobre 2025 : La révision de la directive-cadre de l'UE sur les déchets est entrée en vigueur le 16 octobre, renforant la responsabilité élargie des producteurs pour les textiles et imposant des dispositifs de collecte dans les États membres.
- Décembre 2025 : ESE World Limited a reçu un contrat de 2,16 millions GBP (2,9 millions USD) du West Suffolk Council pour des bacs à roues de 240 L et des conteneurs de recyclage en bordure de trottoir dans le cadre du programme d'achats KCS, avec un délai de livraison de deux ans jusqu'en janvier 2028.
Périmètre du rapport sur le marché des bennes en Europe
Le rapport sur le marché des bennes en Europe est segmenté par type de benne (bennes à chargement frontal, bennes à chargement arrière, et plus), par utilisateur final/acheteur (entreprises de collecte et de transport des déchets, et plus), par type de déchets (déchets solides non dangereux généraux et mixtes, et plus), par taille de bac (jusqu'à 3 mètres cubes, et plus), et par géographie (Allemagne, Royaume-Uni, France, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bennes à chargement frontal | |
| Bennes à chargement arrière | |
| Conteneurs à déchets en vrac détachables | Conteneurs à rouleau à câble/rail |
| Conteneurs à crochet | |
| Bennes basculantes à chaîne | |
| Autres configurations de conteneurs détachables | |
| Autres types de bennes |
| Entreprises de collecte et de transport des déchets | |
| Entreprises de location de bennes | |
| Municipalités et autorités publiques de gestion des déchets | |
| Entrepreneurs en construction, démolition et infrastructure | |
| tablissements commerciaux et institutionnels | Commerce de détail et centres commerciaux |
| Hôtellerie, restauration et restauration collective | |
| Bureaux et immeubles commerciaux | |
| Établissements de santé et d'enseignement | |
| Sociétés de gestion immobilière et de facilities management | |
| Autres établissements commerciaux et institutionnels | |
| Entreprises industrielles et manufacturières | |
| Entreprises de recyclage et de valorisation des matériaux | |
| Autres acheteurs directs |
| Déchets solides non dangereux généraux et mixtes |
| Déchets de construction et de démolition |
| Déchets recyclables (papier, carton, plastiques, verre et métaux) |
| Déchets organiques et verts (déchets alimentaires, de jardin, d'espaces verts et horticoles) |
| Déchets industriels non dangereux |
| Déchets encombrants et matériaux de nettoyage |
| Autres déchets non dangereux |
| Jusqu'à 3 mètres cubes |
| 3 à 6 mètres cubes |
| 6 à 10 mètres cubes |
| 10 à 20 mètres cubes |
| 20 à 30 mètres cubes |
| 30 à 40 mètres cubes |
| Plus de 40 mètres cubes |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Belgique |
| Suède |
| Norvège |
| Danemark |
| Pologne |
| Tchéquie |
| Autriche |
| Roumanie |
| Russie |
| Turquie |
| Reste de l'Europe |
| Par type de benne | Bennes à chargement frontal | |
| Bennes à chargement arrière | ||
| Conteneurs à déchets en vrac détachables | Conteneurs à rouleau à câble/rail | |
| Conteneurs à crochet | ||
| Bennes basculantes à chaîne | ||
| Autres configurations de conteneurs détachables | ||
| Autres types de bennes | ||
| Par utilisateur final/acheteur | Entreprises de collecte et de transport des déchets | |
| Entreprises de location de bennes | ||
| Municipalités et autorités publiques de gestion des déchets | ||
| Entrepreneurs en construction, démolition et infrastructure | ||
| tablissements commerciaux et institutionnels | Commerce de détail et centres commerciaux | |
| Hôtellerie, restauration et restauration collective | ||
| Bureaux et immeubles commerciaux | ||
| Établissements de santé et d'enseignement | ||
| Sociétés de gestion immobilière et de facilities management | ||
| Autres établissements commerciaux et institutionnels | ||
| Entreprises industrielles et manufacturières | ||
| Entreprises de recyclage et de valorisation des matériaux | ||
| Autres acheteurs directs | ||
| Par type de déchets | Déchets solides non dangereux généraux et mixtes | |
| Déchets de construction et de démolition | ||
| Déchets recyclables (papier, carton, plastiques, verre et métaux) | ||
| Déchets organiques et verts (déchets alimentaires, de jardin, d'espaces verts et horticoles) | ||
| Déchets industriels non dangereux | ||
| Déchets encombrants et matériaux de nettoyage | ||
| Autres déchets non dangereux | ||
| Par taille de bac (capacité) | Jusqu'à 3 mètres cubes | |
| 3 à 6 mètres cubes | ||
| 6 à 10 mètres cubes | ||
| 10 à 20 mètres cubes | ||
| 20 à 30 mètres cubes | ||
| 30 à 40 mètres cubes | ||
| Plus de 40 mètres cubes | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Suède | ||
| Norvège | ||
| Danemark | ||
| Pologne | ||
| Tchéquie | ||
| Autriche | ||
| Roumanie | ||
| Russie | ||
| Turquie | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les bennes en Europe jusqu'en 2032 ?
Le marché des bennes en Europe devrait croître à un CAGR de 3,49 % de 2027 à 2032 et devrait atteindre 2,73 milliards USD d'ici 2032. Les obligations de collecte sélective, les besoins de confinement pour la construction et la démolition, et le remplacement des flottes municipales soutiennent ces perspectives.
Quel type de benne occupe la plus grande position en termes de chiffre d'affaires en Europe ?
Les conteneurs à déchets en vrac détachables sont en tête avec 53 % du chiffre d'affaires 2026. Ils sont utilisés pour les matériaux de construction et de démolition, les déchets encombrants municipaux et les systèmes de collecte utilisant des configurations à câble-treuil, à crochet ou à benne basculante.
Pourquoi les conteneurs pour déchets organiques et verts se développent-ils plus rapidement que les autres types de déchets ?
Les déchets organiques et verts devraient croître à un CAGR de 5,1 % jusqu'en 2032. Les municipalités développent des systèmes de bacs bruns et de bacs à déchets alimentaires pour répondre aux exigences de collecte sélective des biodéchets. Ces travaux remplacent les infrastructures de collecte mixte et ajoutent une capacité de conteneurs dédiée aux points de collecte ménagers, communautaires et commerciaux.
Quel groupe d'acheteurs représente la part la plus élevée de la demande de conteneurs ?
Les entreprises de collecte et de transport des déchets représentent 38,3 % du chiffre d'affaires 2026. Leurs contrats de service municipal pluriannuels créent une demande de lots de conteneurs standardisés répondant aux spécifications EN 840 ou EN 13071.
Quelle géographie européenne présente la position actuelle la plus solide ?
L'Allemagne est en tête avec 20,9 % du chiffre d'affaires 2026. Son système de collecte par fraction bien établi, sa grande base installée et ses commandes de remplacement municipal continues soutiennent sa position.
Comment les fabricants différencient-ils leurs offres de conteneurs ?
Les fournisseurs combinent l'identification RFID, l'intégration de la gestion de flotte, les matériaux à contenu recyclé, les formats enterrés et les conceptions à faible bruit ou prêtes pour les capteurs. Ces caractéristiques peuvent les aider à répondre aux exigences des appels d'offres publics sans compromettre la compatibilité de levage. Les plateformes de produits standardisées aident également les grands producteurs à servir à la fois les programmes de collecte municipaux et la demande de conteneurs liée à la construction.