
Taille et part du marché des services de restauration après sinistre en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.87 Milliards de dollars |
| Taille du Marché (2026) | 7.19 Milliards de dollars |
| Taille du Marché (2031) | 9.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.30 % |
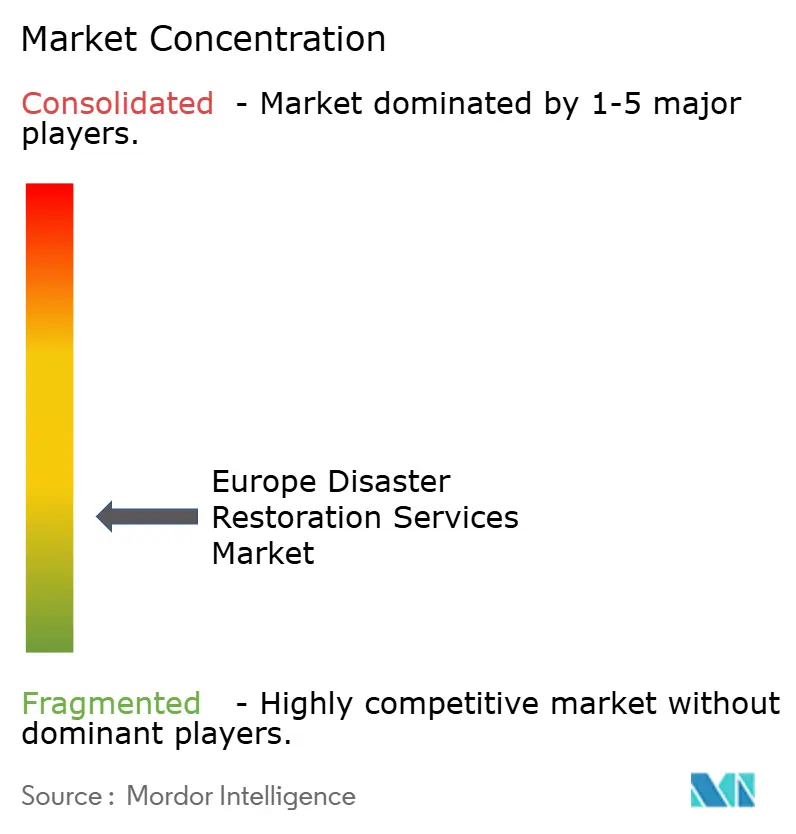
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de restauration après sinistre en Europe par Mordor Intelligence
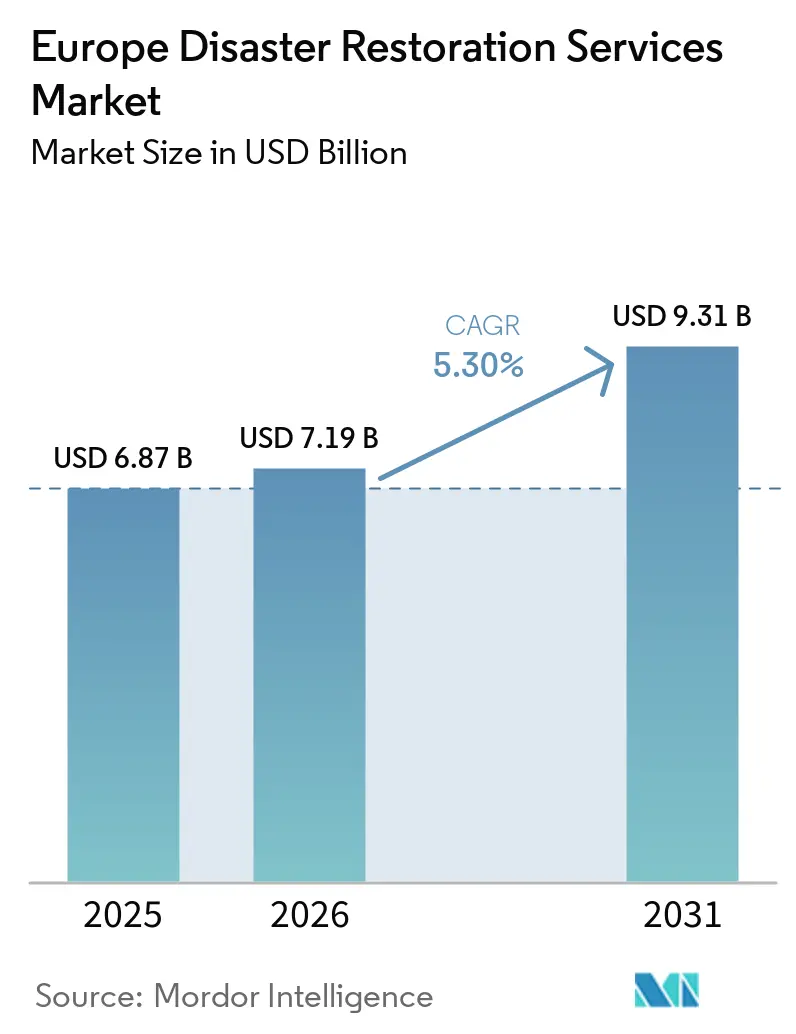
La taille du marché des services de restauration après sinistre en Europe devrait s'étendre de 6,87 milliards USD en 2025 et 7,19 milliards USD en 2026 à 9,31 milliards USD d'ici 2031, enregistrant un CAGR de 5,30 % entre 2026 et 2031.
Le marché des services de restauration après sinistre en Europe couvre l'intervention professionnelle, le séchage, le nettoyage, la décontamination et la remise en état structurelle après des événements de dommages liés à l'eau, au feu, aux tempêtes, aux moisissures, aux risques biologiques et autres. Les phénomènes météorologiques extrêmes élargissent le besoin de capacités de restauration rapide dans plusieurs pays simultanément. Le vieillissement des bâtiments et des réseaux d'eau génère également un flux continu de sinistres liés à l'eau qui ne dépendent pas d'un seul événement météorologique. L'assurance reste la principale voie par laquelle les dommages matériels se transforment en travaux de restauration contractuels, tandis que les financements publics de relèvement constituent une autre source de demande après des catastrophes graves. Les grands opérateurs renforcent leur position grâce aux relations avec les assureurs, aux certifications techniques, à la gestion numérique des sinistres et aux réseaux d'intervention transfrontaliers. Les pénuries de main-d'œuvre qualifiée, la pression sur les coûts des intrants et les lacunes dans la couverture d'assurance catastrophe peuvent limiter l'ampleur et la valeur des travaux confiés aux entrepreneurs professionnels. Ces conditions augmentent également la valeur des panels de fournisseurs établis et des capacités d'intervention fiables. Ces conditions renforcent l'avantage concurrentiel des prestataires disposant d'une capacité d'intervention rapide, de compétences multi-risques et de relations établies avec les assureurs et le secteur public. Les opportunités de croissance restent liées aux services de prévention, à la remise en état durable et aux interventions coordonnées lors d'événements touchant plusieurs pays.
Points clés du rapport
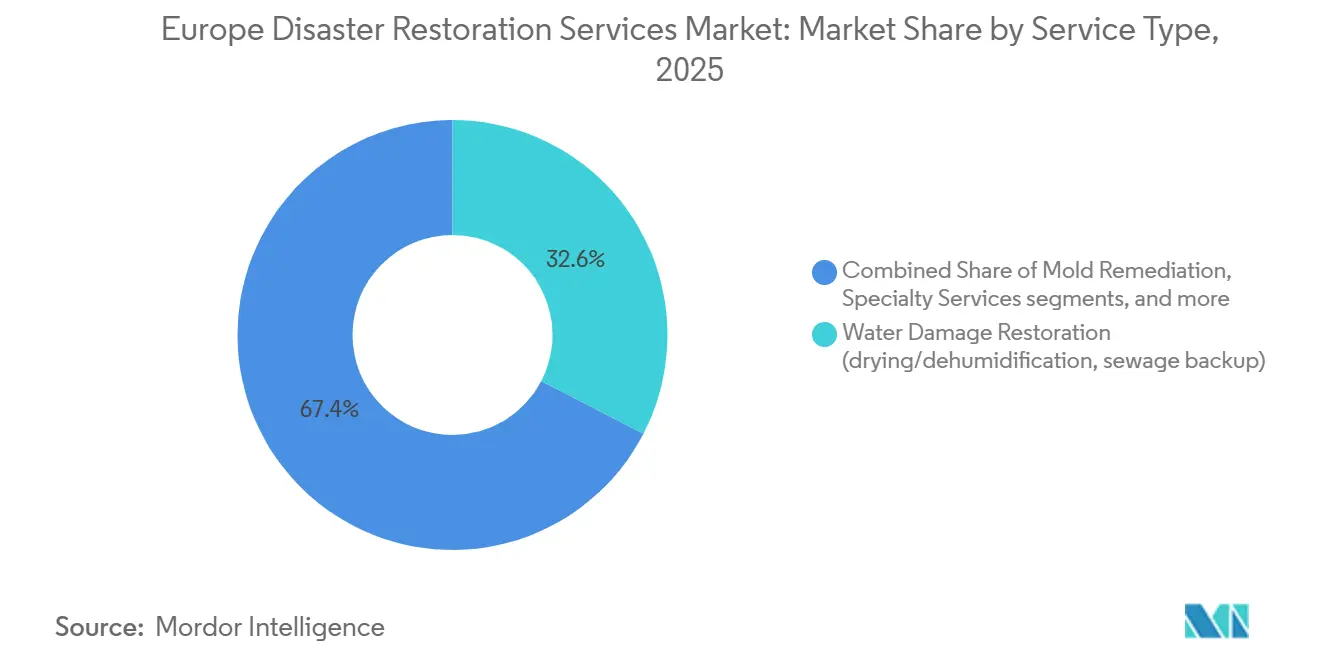
- Par type de service, la restauration après dégâts des eaux représentait 32,6 % de la part du marché des services de restauration après sinistre en Europe en 2025, tandis que le segment des autres services (restauration de contenu, déménagement temporaire, nettoyage, stockage, etc.) devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,90 % jusqu'en 2031.
- Par application, les propriétés commerciales et industrielles représentaient 53,3 % de la taille du marché des services de restauration après sinistre en Europe en 2025, tandis que les propriétés résidentielles devraient être le segment d'application à la croissance la plus rapide, avec un CAGR de 5,50 % jusqu'en 2031.
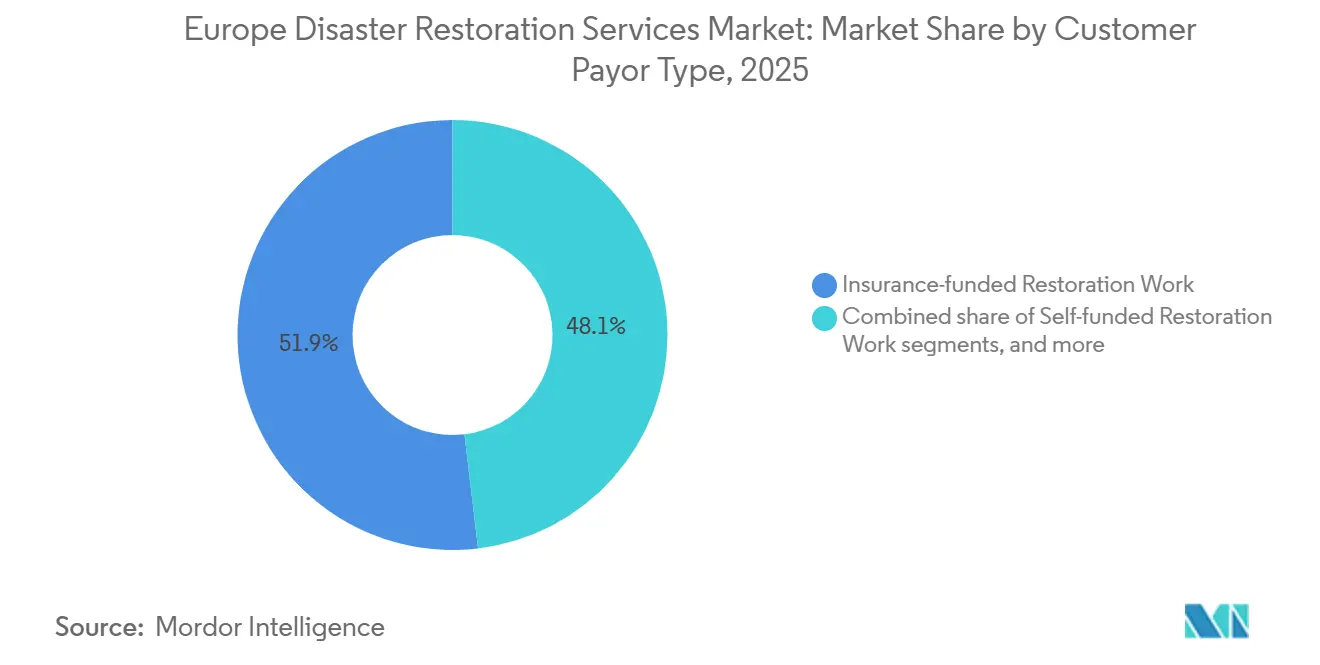
- Par type de client/payeur, les travaux financés par les assurances représentaient 51,9 % des revenus du marché en 2025, tandis que les travaux financés par le secteur public et les gouvernements devraient être le segment de payeurs à la croissance la plus rapide, avec un CAGR de 5,60 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 24,2 % des revenus du marché en 2025, tandis que le reste de l'Europe devrait être le marché géographique à la croissance la plus rapide, avec un CAGR de 5,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de restauration après sinistre en Europe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Phénomènes météorologiques extrêmes plus fréquents et plus graves | +1.8% | Toute l'Europe, plus aigu en Europe méridionale et centrale | Court terme (≤ 2 ans) |
| Vieillissement des bâtiments et des infrastructures hydrauliques | +1.4% | Cœur de l'Europe, notamment l'Italie, la Roumanie, la Bulgarie et l'Irlande | Moyen terme (2-4 ans) |
| Demande de restauration professionnelle soutenue par les assurances | +1.2% | Europe du Nord-Ouest, en expansion vers l'Europe méridionale | Moyen terme (2-4 ans) |
| Dépenses publiques en matière de résilience et de relèvement des infrastructures critiques | +0.8% | À l'échelle de l'UE, plus marqué dans les zones post-catastrophe en Espagne, en Italie et en Europe centrale | Moyen terme (2-4 ans) |
| Prévention par capteurs et contrats d'intervention à plus haute valeur ajoutée | +0.5% | Allemagne, Royaume-Uni, Pays-Bas et pays nordiques | Long terme (≥ 4 ans) |
| Capacité d'intervention lors de catastrophes touchant plusieurs pays | +0.3% | Toute l'Europe, notamment lors d'événements majeurs simultanés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Phénomènes météorologiques extrêmes plus fréquents et plus graves
Le rythme de réchauffement plus rapide de l'Europe accroît le besoin de restauration professionnelle après des inondations, des incendies, des sécheresses et des tempêtes violentes. Au moins 95 % de l'Europe a enregistré des températures annuelles supérieures à la moyenne en 2025, tandis que les incendies de forêt ont brûlé un record de 1,034 million d'hectares et que 70 % des cours d'eau européens ont affiché des débits annuels inférieurs à la moyenne. Les vagues de chaleur, les sécheresses et les inondations touchant 25 % des régions de l'UE au cours de l'été 2025 ont causé au moins 46,5 milliards USD de pertes à court terme, et leurs effets devraient atteindre 136,5 milliards USD d'ici 2029[1]S. Usman, M. Parker et M. Vallat, "Dry-Roasted NUTS : Premières estimations de l'impact régional des phénomènes météorologiques extrêmes de 2025," Université de Mannheim et Banque centrale européenne, uni-mannheim.de.. Les pertes économiques liées au climat dans l'UE ont atteint en moyenne 48,6 milliards USD par an de 2020 à 2024, contre 9,3 milliards USD dans les années 1980. Les incendies de forêt dans les zones peuplées d'Allemagne, des Pays-Bas et du Royaume-Uni étendent les besoins de restauration au-delà des zones d'inondation et d'incendie habituelles. Le marché des services de restauration après sinistre en Europe peut donc tirer sa demande d'un ensemble plus large de risques et de localisations immobilières. Les opérateurs capables d'intervenir en toute sécurité après plusieurs types d'événements météorologiques peuvent traiter des travaux que les prestataires locaux mono-service ne seraient pas en mesure de gérer.
Vieillissement des bâtiments et des infrastructures hydrauliques
Le vieillissement des bâtiments et des infrastructures hydrauliques génère une demande régulière de restauration liée aux fuites, aux défaillances de plomberie, aux refoulements d'égouts et aux dommages causés par l'humidité intérieure. L'Italie a signalé que plus de 60 % des canalisations municipales avaient été installées il y a plus de 30 ans, et que les pertes de distribution atteignaient 42 %. Les gestionnaires de réseaux d'eau européens ont investi 39,6 milliards USD par an dans les infrastructures en 2025, soit 17,5 % de plus qu'en 2021, mais les besoins de remplacement restaient substantiels. Une étude scientifique de 2026 a estimé les coûts annuels de réparation des dommages causés par l'eau dans les bâtiments résidentiels suédois à 946 millions USD sur la base des taux de conversion de 2025. Les défaillances liées au vieillissement imposent des charges de travail récurrentes aux entrepreneurs en restauration. Cette situation est présente aussi bien dans le parc immobilier urbain que régional. Le marché des services de restauration après sinistre en Europe en bénéficie car les dégâts des eaux nécessitent souvent un séchage, un nettoyage et une remise en état spécialisés, même lorsque la cause initiale est une fuite localisée. Ce moteur soutient un travail régulier dans les propriétés résidentielles et commerciales tout au long de la période de prévision.
Demande de restauration professionnelle soutenue par les assurances
Le financement par les assurances transforme les dommages matériels en travaux gérés professionnellement et reste au cœur de la qualité des revenus pour les entrepreneurs en restauration. Seulement 17 % des Européens disposaient d'une assurance contre les dommages matériels liés aux catastrophes naturelles en 2025, ce qui montre que l'écart de protection restait important. Moins de 20 % des pertes économiques liées au climat de 1980 à 2024 étaient couvertes par une assurance privée, tandis que la couverture assurée des pertes hydrologiques était proche de 15 %. Le faible niveau de couverture limite le vivier immédiat de travaux financés, mais laisse également de la place pour un canal de restauration assuré plus profond à mesure que la couverture des biens s'améliore. Les assureurs et les experts en sinistres utilisent de plus en plus des panels d'entrepreneurs agréés pour maîtriser les coûts des sinistres et réduire les délais de réparation. Cette pratique favorise les grands prestataires qui offrent des certifications, des rapports fiables et des flux de travail intégrés pour la gestion des sinistres. Le marché des services de restauration après sinistre en Europe est par conséquent façonné par les décisions d'achat des assureurs ainsi que par le volume des dommages matériels. Les entreprises qui entretiennent des relations de confiance avec les assureurs ont un accès plus régulier aux missions complexes et à plus haute valeur ajoutée.
Dépenses publiques en matière de résilience et de relèvement des infrastructures critiques
Les financements publics de relèvement créent un canal de demande plus large et mieux organisé après les grandes catastrophes. L'Union européenne a mobilisé 1,7 milliard USD via le Fonds de solidarité de l'UE et les ressources RESTORE pour l'Espagne après les inondations DANA de Valence fin 2024. En mai 2025, la Commission européenne a proposé 303 millions USD pour le relèvement après les inondations en Autriche, en Tchéquie, en Pologne et en Slovaquie. La politique de cohésion a alloué 19,4 milliards USD à l'adaptation au changement climatique et à la gestion des risques de catastrophe pour la période de programmation 2021-2027. Les projets de relèvement gouvernementaux peuvent concerner les infrastructures critiques, l'hébergement temporaire, le nettoyage et les travaux de remise en état. Ces contrats peuvent avoir des cycles de passation de marchés plus longs et des exigences de conformité plus élevées que les sinistres privés. Les programmes publics de relèvement après catastrophe constituent donc un canal de demande adressable supplémentaire pour les entrepreneurs en restauration qualifiés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée et goulots d'étranglement liés aux certifications | -1.2% | Toute l'Europe, plus aigu en Allemagne, au Royaume-Uni, aux Pays-Bas et en Espagne post-catastrophe | Court terme (≤ 2 ans) |
| Volatilité des coûts des matériaux, de l'énergie et des équipements spécialisés | -0.9% | Toute l'Europe, concentrée dans les catégories d'intrants à forte intensité énergétique | Moyen terme (2-4 ans) |
| Inégalités dans la souscription d'assurance catastrophe et lacunes de protection | -0.6% | Europe méridionale et orientale, notamment la Grèce, la Roumanie, la Bulgarie et l'Italie | Long terme (≥ 4 ans) |
| Pénurie de ressources de restauration lors d'événements simultanés | -0.3% | Toute l'Europe, déclenchée par des catastrophes simultanées touchant plusieurs pays | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée et goulots d'étranglement liés aux certifications
Une pénurie de travailleurs formés en restauration peut restreindre la capacité d'intervention lorsque de nombreux sinistres importants surviennent simultanément. Les pénuries de main-d'œuvre ont continué à limiter la capacité des secteurs de la construction et des sous-secteurs connexes à répondre à la demande en 2025. La part des travailleurs de la construction âgés de 50 ans et plus est en hausse dans les pays de l'UE, ce qui accroît le besoin de remplacer les travailleurs expérimentés. La construction est restée sur la liste des professions en pénurie de l'UE pendant de nombreuses années, et les exigences liées à la transition verte et numérique créent de nouveaux besoins en compétences. La question est plus difficile dans le domaine de la restauration car le travail peut nécessiter des qualifications en séchage, en traitement des moisissures, en gestion de l'amiante et en remise en état structurelle. Les pénuries augmentent le risque de retards dans les projets et une plus grande dépendance aux sous-traitants. Elles sont particulièrement aiguës après des événements majeurs, lorsque les mêmes corps de métier sont nécessaires à la fois pour la réparation et la reconstruction. Le marché des services de restauration après sinistre en Europe a besoin d'une main-d'œuvre plus nombreuse et mieux qualifiée pour convertir la demande post-catastrophe en revenus réalisés.[2]Observatoire européen de la construction, "Rapport analytique 2025 sur les compétences dans la construction," Observatoire européen de la construction, ebc-construction.eu.
Volatilité des coûts des matériaux, de l'énergie et des équipements spécialisés
La hausse des coûts des matériaux, de l'énergie et des équipements peut réduire les marges sur les chantiers de restauration dont les tarifs sont fixes ou convenus avec les assureurs. Les données du gouvernement du Royaume-Uni publiées en mars 2025 ont montré une hausse de 11,5 % des prix du bois scié ou raboté importé au cours des douze mois précédents et une hausse de 8,1 % des prix des chauffe-eau électriques. Le séchage, la décontamination et la remédiation en environnement contrôlé nécessitent de l'énergie et des équipements spécialisés. La pression sur les coûts peut rendre la tarification des chantiers plus difficile pour les entrepreneurs. Les assureurs peuvent renégocier les barèmes de tarifs annuellement ou moins souvent, créant un décalage temporel lorsque les coûts des intrants augmentent plus rapidement. Le marché des services de restauration après sinistre en Europe est exposé lorsque les entrepreneurs ne peuvent pas répercuter les coûts plus élevés sur les clients. La diversification des fournisseurs et la gestion des équipements sont donc importantes pour préserver les marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la restauration après dégâts des eaux a dominé la composition des services
La restauration après dégâts des eaux représentait 32,6 % de la part du marché des services de restauration après sinistre en Europe en 2025. Sa position reflète les défaillances de plomberie, les refoulements d'égouts, les dommages causés par les inondations et les problèmes d'humidité dans les bâtiments vieillissants. Les fuites importantes peuvent nécessiter un séchage, une décontamination, un nettoyage et une remise en état structurelle. L'importance du segment des dégâts des eaux reflète la fréquence des défaillances de plomberie, des refoulements d'égouts, des inondations et des pertes liées à l'humidité dans les propriétés européennes.[3]A. Auld et D. Langhorn, "Projection des futures pertes dues aux inondations pour les actifs commerciaux en Europe : le rôle des mesures de précaution," doi.org.
La restauration après dommages causés par le feu et la fumée constituait l'un des plus grands bassins de services, soutenu par la grave saison des incendies de forêt dans l'UE en 2025. La remédiation des moisissures gagne en demande lorsque les dégâts des eaux ne sont pas entièrement résolus et que l'humidité est piégée dans les bâtiments anciens. La catégorie Autres, comprenant la restauration de contenu, le déménagement temporaire, le nettoyage et le stockage, était le type de service à la croissance la plus rapide, enregistrant un CAGR de 6,90 % jusqu'en 2031. Les assureurs peuvent autoriser la récupération du contenu plutôt que son remplacement pour maîtriser les coûts des sinistres. Le programme RED ALERT® de BELFOR illustre comment des cadres d'urgence peuvent donner aux clients assurés un accès prioritaire lors d'un événement majeur.


Par application : les propriétés commerciales et industrielles détenaient la plus grande part
Les applications commerciales et industrielles représentaient 53,3 % de la part du marché des services de restauration après sinistre en Europe en 2025. Les propriétés commerciales ont des valeurs d'exposition plus élevées, des exigences plus strictes en matière de temps d'arrêt et des besoins de remise en état plus complexes. Une prépublication de recherche de 2025 a révélé que les propriétés commerciales représentaient 28 % à 50 % des sinistres liés aux inondations lors des principaux événements européens, bien qu'elles constituent une part plus faible du parc immobilier. Les structures de passation de marchés des assureurs et des experts en sinistres favorisent les prestataires certifiés disposant de rapports fiables, d'une expertise technique et de flux de travail numériques.
Les applications résidentielles sont apparues comme le segment d'application à la croissance la plus rapide, enregistrant un CAGR de 5,50 % jusqu'en 2031. La hausse de la pénétration de l'assurance en Europe centrale et orientale soutient la demande résidentielle. Les sinistres liés aux fuites d'eau dans les immeubles collectifs créent un besoin continu d'intervention d'urgence locale. Les chantiers résidentiels sont plus dispersés géographiquement et moins concentrés parmi les grands entrepreneurs. Le secteur des services de restauration après sinistre en Europe combine des projets commerciaux à plus haute valeur ajoutée avec une large base de travaux résidentiels.
Par type de client/payeur : le financement par les assurances est resté le principal canal de revenus
Les travaux financés par les assurances représentaient 51,9 % du marché des services de restauration après sinistre en Europe en 2025. Ce canal constitue la principale base des missions de restauration gérées professionnellement. Les assureurs fixent les normes de service, orientent les travaux via des panels agréés et contrôlent souvent la sélection des entrepreneurs. Le taux de couverture des catastrophes naturelles de 17 % parmi les répondants européens en 2025 montre l'ampleur de la demande de réparation potentielle qui reste en dehors du financement assurantiel. Les travaux autofinancés et à paiement direct servent les propriétaires non assurés, sous-assurés ou en dessous de leur franchise. Ils peuvent être plus sensibles aux prix et afficher des valeurs moyennes de sinistres plus faibles.
Les travaux financés par le secteur public et les gouvernements constituaient la catégorie de payeurs à la croissance la plus rapide, enregistrant un CAGR de 5,60 % jusqu'en 2031. Les programmes gouvernementaux d'intervention après catastrophe, les budgets de reconstruction municipaux et les financements de relèvement nationaux et à l'échelle de l'UE à la suite d'inondations, de tempêtes, d'incendies de forêt et d'autres catastrophes à grande échelle soutiennent ce segment. La réponse de l'Espagne aux inondations DANA de Valence en 2024 illustre l'ampleur de cette opportunité, le gouvernement s'engageant à plus de 18 milliards USD via trois décrets royaux couvrant l'aide d'urgence, la réparation des infrastructures, le logement et la relance économique. Les projets financés par les fonds publics impliquent souvent la restauration de bâtiments gouvernementaux, d'écoles, d'établissements de santé, d'infrastructures de transport, de services publics et d'autres actifs communautaires, créant une demande pour les entreprises capables d'une mobilisation rapide et d'une exécution de projets à grande échelle. Les prestataires de restauration qui combinent des relations établies avec les assureurs et des capacités d'appel d'offres dans le secteur public, une capacité d'intervention d'urgence et une expertise en reconstruction peuvent donc accéder à la fois aux missions traditionnelles financées par les assurances et au canal de restauration financé par les gouvernements en pleine croissance.
Analyse géographique
L'Allemagne détenait 24,2 % de la part du marché des services de restauration après sinistre en Europe en 2025. Sa position reflète un large parc immobilier assuré, une exposition récurrente aux inondations et aux tempêtes, et des relations établies entre entrepreneurs et assureurs. Le Royaume-Uni était l'un des marchés nationaux en raison de son modèle mature de fournisseurs préférés des assureurs et de ses bâtiments résidentiels anciens. La tempête Amy en octobre 2025 a causé des inondations et des dommages matériels au Royaume-Uni, en Irlande, en Scandinavie et aux Pays-Bas.
L'Italie et l'Espagne sont des centres de demande importants car les deux pays ont subi 13 milliards USD de pertes liées aux phénomènes météorologiques extrêmes de l'été 2025. L'Italie combine des sinistres résidentiels avec des travaux publics de relèvement, notamment 425 millions USD engagés via le Fonds de solidarité de l'UE pour les inondations en Émilie-Romagne et en Toscane. Le pipeline de relèvement de l'Espagne a été renforcé par 1,8 milliard USD de financement gouvernemental intégral pour la remise en état des infrastructures municipales après la catastrophe DANA. La Grèce et la Roumanie font face à des contraintes plus importantes liées à leurs lacunes en matière de protection assurantielle. Moins de 5 % des pertes liées aux catastrophes naturelles en Grèce ont été assurées depuis 1980, ce qui limite le vivier de réparations financées professionnellement.
Le reste de l'Europe était la géographie à la croissance la plus rapide, enregistrant un CAGR de 5,42 % jusqu'en 2031. La hausse de la pénétration de l'assurance en Pologne et en République tchèque soutient le marché des services de restauration après sinistre en Europe dans ce groupe. La consolidation dans les pays nordiques renforce la capacité des prestataires à traiter des missions plus importantes et plus complexes, notamment les quatre acquisitions d'Acurum Group au Danemark en septembre 2025.
Paysage concurrentiel
Le marché des services de restauration après sinistre en Europe est fragmenté au niveau des pays individuels, mais il devient plus concentré à l'échelle paneuropéenne. BELFOR Holdings et Polygon Group occupent des positions transfrontalières de premier plan grâce à leurs réseaux multi-pays. BELFOR utilise son cadre d'intervention d'urgence RED ALERT® pour offrir aux clients assurés un accès prioritaire lors d'événements majeurs. Les prestataires nationaux tels que ServiceMaster Restore UK, Rainbow Restoration UK et Rentokil Initial plc se font concurrence grâce à leur densité locale et à leurs relations avec les assureurs.
Les opérations numériques sont de plus en plus importantes car les assureurs ont besoin d'évaluations plus rapides, de dossiers plus clairs et de sinistres avec moins de fuites. Les prestataires utilisent la surveillance à distance, les flux de travail numériques pour la gestion des sinistres et l'évaluation des dommages assistée par la technologie pour répondre à ces besoins. BELFOR Europe a reçu la certification ISO 27001:2022 en avril 2026, couvrant les systèmes de gestion des données utilisés dans les filiales européennes. BELFOR UK a également réceptionné 84 véhicules MAXUS en juillet 2026 pour soutenir l'intervention mobile à l'échelle nationale et les travaux lors de pics liés aux catastrophes. La modernisation de la flotte et la certification ISO 27001 renforcent la résilience opérationnelle et les accréditations en matière de sécurité de l'information, qui peuvent toutes deux soutenir les grands contrats avec les assureurs et les entreprises.
Les acquisitions constituent une autre voie par laquelle les prestataires régionaux étendent leur couverture et leurs capacités spécialisées. Acurum Group est entré au Danemark en septembre 2025 via 4 acquisitions. Polygon a également acquis Tehokuivaus Oy en 2025 pour renforcer sa position en Finlande. Ces opérations soutiennent un glissement progressif des entreprises locales indépendantes vers des plateformes régionales plus importantes.
Leaders du secteur des services de restauration après sinistre en Europe
BELFOR Holdings, Inc.
Polygon Group
ServiceMaster Restore UK
Rainbow Restoration UK
Rentokil Initial plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : BELFOR UK a réceptionné 84 nouveaux véhicules MAXUS dans le cadre d'un programme de modernisation de la flotte géré via son partenariat avec Novuna Vehicle Solutions. Les fourgonnettes aménagées sont conçues spécifiquement pour les opérations de restauration et de remise en état de BELFOR, soutenant la capacité d'intervention nationale et la résilience opérationnelle lors des périodes de forte demande.
- Avril 2026 : BELFOR Europe a reçu la certification ISO 27001:2022 de TÜV Rheinland, confirmant que son système de management de la sécurité de l'information répond à la norme internationale. Les structures, processus et systèmes centraux certifiés bénéficient également aux filiales de BELFOR opérant au sein de l'infrastructure partagée de BELFOR Europe.
- Septembre 2025 : Acurum Group est entré sur le marché danois via l'acquisition de quatre entreprises - Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik et Sydkystens Brolægning & Kloak, établissant une plateforme locale pour le bien-être immobilier, la restauration après sinistre, le conseil en bâtiment et les services connexes.


Périmètre du rapport sur le marché des services de restauration après sinistre en Europe
Le rapport sur le marché des services de restauration après sinistre en Europe est segmenté par type de service (restauration après dégâts des eaux, restauration après dommages causés par le feu et la fumée, et autres), par application (résidentiel et commercial & industriel), par type de client/payeur (travaux de restauration financés par les assurances, et autres), et par géographie (Allemagne, Royaume-Uni, et autres). Le rapport propose la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments ci-dessus.
| Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par le feu et la fumée |
| Remédiation des moisissures |
| Restauration après tempête/catastrophe (vent, grêle, inondation, grands sinistres) |
| Nettoyage après risques biologiques et traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) |
| Services spécialisés |
| Autres (restauration de contenu, déménagement temporaire, nettoyage, stockage, etc.) |
| Résidentiel |
| Commercial et industriel |
| Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct |
| Travaux de restauration financés par le secteur public/les gouvernements |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Grèce |
| Roumanie |
| Reste de l'Europe (Suisse, Portugal, Autriche, Belgique, Pays-Bas, Pologne, République tchèque, Hongrie, Suède, Norvège, Danemark, Finlande, Irlande, Croatie, Slovénie, Bulgarie, Slovaquie, Serbie, etc.) |
| Par type de service | Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par le feu et la fumée | |
| Remédiation des moisissures | |
| Restauration après tempête/catastrophe (vent, grêle, inondation, grands sinistres) | |
| Nettoyage après risques biologiques et traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) | |
| Services spécialisés | |
| Autres (restauration de contenu, déménagement temporaire, nettoyage, stockage, etc.) | |
| Par application | Résidentiel |
| Commercial et industriel | |
| Par type de client/payeur | Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct | |
| Travaux de restauration financés par le secteur public/les gouvernements | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Grèce | |
| Roumanie | |
| Reste de l'Europe (Suisse, Portugal, Autriche, Belgique, Pays-Bas, Pologne, République tchèque, Hongrie, Suède, Norvège, Danemark, Finlande, Irlande, Croatie, Slovénie, Bulgarie, Slovaquie, Serbie, etc.) |


Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de services de restauration après sinistre en Europe ?
Les phénomènes météorologiques graves, le vieillissement des bâtiments et des réseaux d'eau, les sinistres soutenus par les assurances et les dépenses publiques de relèvement soutiennent la demande.
Quel type de service a dominé les services de restauration après sinistre en Europe en 2025 ?
La restauration après dégâts des eaux a dominé avec une part de 32,6 %, portée par la fréquence des inondations, des fuites et des dommages matériels liés aux intempéries en Europe.
Quelle application détenait la plus grande part en 2025 ?
Les applications commerciales et industrielles ont dominé avec une part de 53,3 %, soutenues par la demande de restauration dans les bureaux, les installations, les entrepôts et les propriétés industrielles.
Pourquoi les assureurs sont-ils importants pour les prestataires de restauration ?
Les travaux financés par les assurances représentaient 51,9 % des revenus en 2025 et donnent aux prestataires accès à des missions de sinistres structurées.
Quelle géographie européenne devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le groupe Reste de l'Europe devrait connaître la croissance la plus rapide, enregistrant un CAGR de 5,42 % de 2026 à 2031, soutenu par la croissance de l'assurance et la fréquence accrue des pertes liées aux intempéries.
Quelles contraintes affectent les prestataires de restauration en Europe ?
Les pénuries de main-d'œuvre qualifiée, la hausse des coûts des intrants, l'inégalité de la couverture assurantielle et la pénurie de ressources lors de catastrophes simultanées peuvent restreindre la prestation de services.
Dernière mise à jour de la page le:



