
ヨーロッパ災害復旧サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.87 十億米ドル |
| 市場規模 (2026) | 7.19 十億米ドル |
| 市場規模 (2031) | 9.31 十億米ドル |
| 成長率 (2026 - 2031) | 5.30 % |
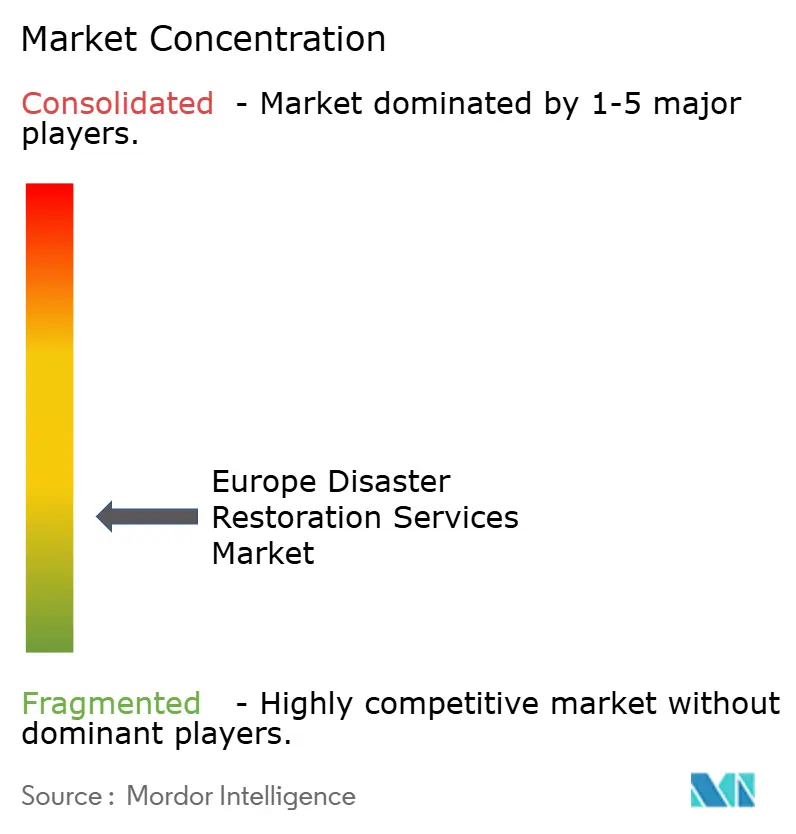
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ災害復旧サービス市場分析
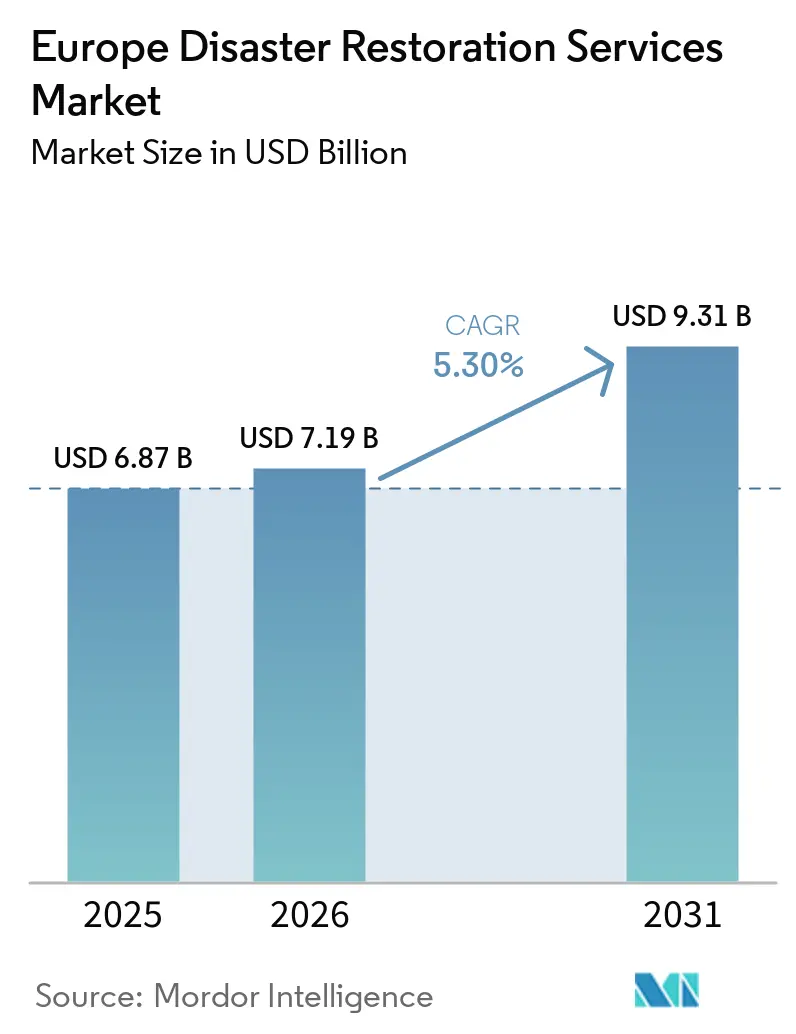
ヨーロッパ災害復旧サービス市場規模は、2025年の68.7 ビリオン 米ドルおよび2026年の7.19 ビリオン 米ドルから2031年までに9.31 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 5.30%を記録する見込みです。
ヨーロッパ災害復旧サービス市場は、水害、火災、暴風雨、カビ、生物災害、およびその他の関連する損害事象後の専門的な対応、乾燥、清掃、除染、および構造的な復旧を対象としています。異常気象の激化により、複数の国が同時に迅速な復旧能力を必要とする状況が広がっています。老朽化した建物や水道網も、単一の気象事象に依存しない継続的な水害関連クレームの流れを生み出しています。保険は、財産損害が契約された復旧作業に転換される主要な経路であり続けており、公的復旧資金は深刻な災害後の需要のもう一つの源泉となっています。大手事業者は、保険会社との関係、技術認証、デジタルクレーム処理、および国境を越えた対応ネットワークを通じて地位を強化しています。熟練労働者の不足、投入コストの圧力、および巨大災害保険のカバレッジのギャップは、専門的な請負業者に届く作業の規模と価値を制限する可能性があります。これらの状況は、確立されたサプライヤーパネルと信頼性の高い対応能力の価値も高めています。これらの状況は、迅速対応能力、複合ハザード対応能力、および確立された保険会社・公共部門との関係を持つプロバイダーの競争優位性を高めています。成長機会は、予防に連動したサービス、持続可能な復旧、および複数国にまたがる事象への協調的な対応に引き続き結びついています。
レポートの主要ポイント
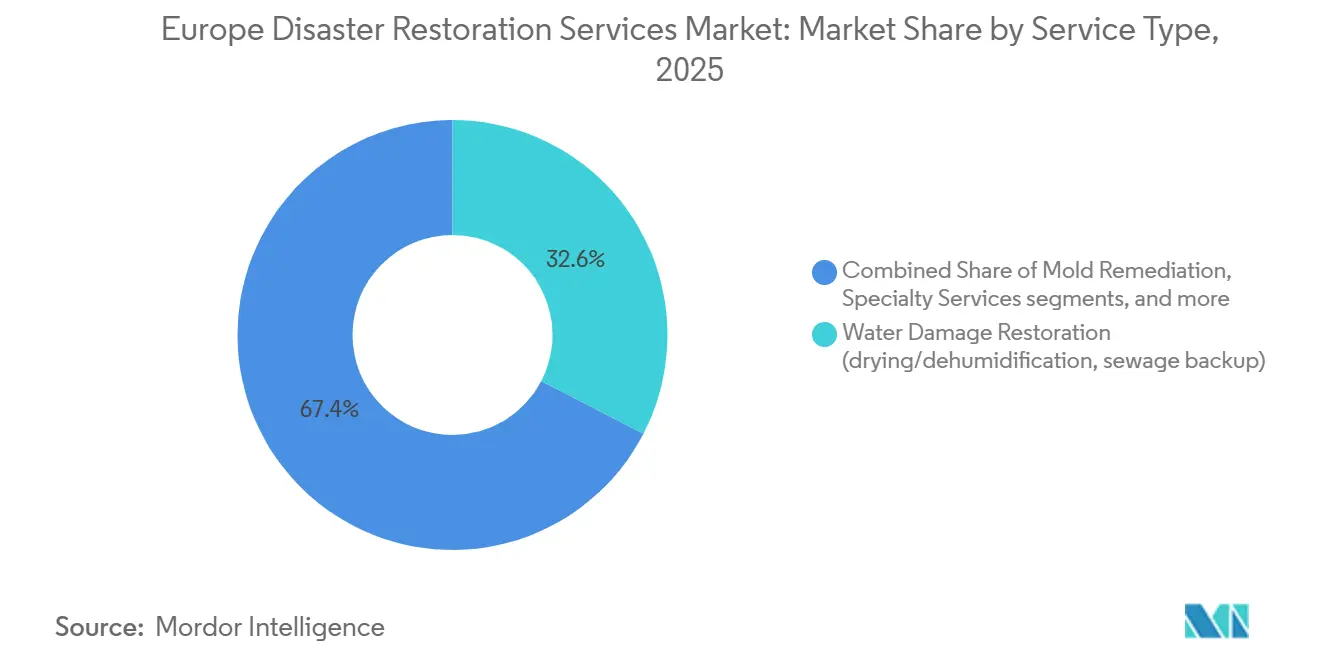
- サービスタイプ別では、水害復旧が2025年のヨーロッパ災害復旧サービス市場シェアの32.6%を占め、その他(動産復旧、パックアウト、清掃、保管など)のサービスセグメントが2031年までのCAGR 6.90%で最も速い成長が見込まれています。
- 用途別では、商業・工業用不動産が2025年のヨーロッパ災害復旧サービス市場規模の53.3%を占め、住宅用不動産が2031年までのCAGR 5.50%で最も速い成長が見込まれるアプリケーションセグメントとなっています。
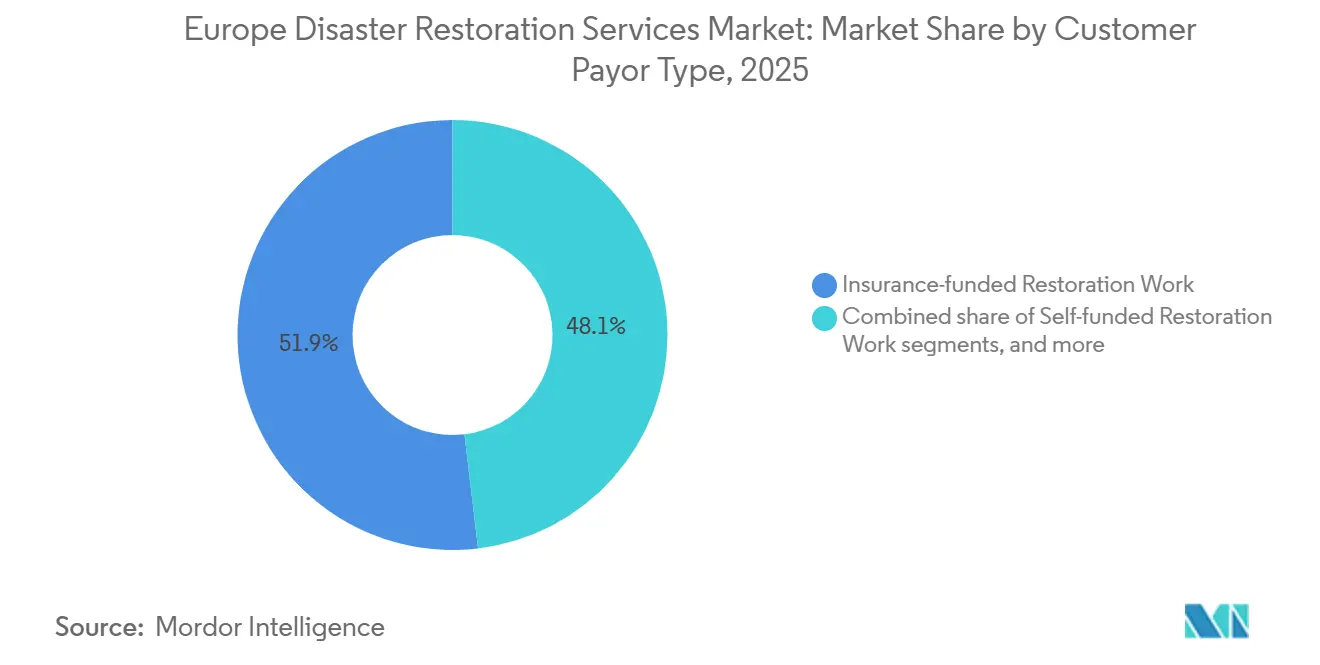
- 顧客・支払者タイプ別では、保険資金による作業が2025年の市場収益の51.9%を占め、公共部門・政府資金による作業が2031年までのCAGR 5.60%で最も速い成長が見込まれる支払者セグメントとなっています。
- 地域別では、ドイツが2025年の市場収益の24.2%を占め、その他のヨーロッパが2031年までのCAGR 5.42%で最も速い成長が見込まれる地理的市場となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ災害復旧サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| より頻繁かつ深刻な 異常気象 | +1.8% | 汎ヨーロッパ的、 南欧および中欧で最も深刻 | 短期 (≤ 2年) |
| 老朽化した 建物と水道インフラ | +1.4% | 汎ヨーロッパ的な 中核、特にイタリア、ルーマニア、ブルガリア、アイルランド | 中期 (2〜4年) |
| 保険に裏付けられた 専門的復旧需要 | +1.2% | 北西 ヨーロッパ、南欧へ拡大中 | 中期 (2〜4年) |
| 公共レジリエンスおよび 重要インフラ復旧支出 | +0.8% | EU体、 スペイン、イタリア、中欧の被災地で最も強い | 中期 (2〜4年) |
| センサー主導の 予防とより高付加価値の対応契約 | +0.5% | ドイツ、 イギリス、オランダ、北欧諸国 | 長期 (≥ 4年) |
| 複数国にまたがる 巨大災害事象への対応能力 | +0.3% | 汎ヨーロッパ的、 特に同時多発的な大規模事象時 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
より頻繁かつ深刻な異常気象
ヨーロッパの急速な温暖化は、洪水、火災、干ばつ、および激しい暴風雨後の専門的な復旧の必要性を高めています。2025年には少なくともヨーロッパの95%が平均を上回る年間気温を記録し、山火事は記録的な103.4万ヘクタールを焼失し、ヨーロッパの河川の70%が平均を下回る年間流量を示しました。2025年夏にEU地域の25%に影響を与えた熱波、干ばつ、洪水は少なくとも46.5 ビリオン 米ドルの短期損失をもたらし、その影響は2029年までに136.5 ビリオン 米ドルに達すると予測されていました[1]。EU全体の気候関連経済損失は2020年から2024年にかけて年平均48.6 ビリオン 米ドルに達し、1980年代の9.3 ビリオン 米ドルと比較して大幅に増加しました。ドイツ、オランダ、イギリスの人口密集地域での山火事は、既存の洪水・火災発生地域を超えて復旧ニーズを拡大しています。ヨーロッパ災害復旧サービス市場は、より広範な財産リスクと地域からの需要を取り込むことができます。複数種類の気象事象後に安全に動員できる事業者は、地域の単一サービスプロバイダーでは対応できない可能性のある作業に対応できます。
老朽化した建物と水道インフラ
老朽化した建物と水道インフラは、漏水、配管の故障、下水の逆流、および屋内の湿気被害による定期的な復旧需要を生み出しています。イタリアでは、市営配管の60%以上が30年以上前に設置されており、配水損失は42%に達したと報告されています。ヨーロッパの水道事業者は2025年に年間39.6 ビリオン 米ドルをインフラに投資し、これは2021年比で17.5%高い水準でしたが、更新需要は依然として大きいままでした。2026年の科学的研究では、2025年の換算レートを使用したスウェーデンの住宅建物における年間水害修繕費用が9億4,600万米ドルと推計されました。老朽化に関連する故障は、復旧請負業者に繰り返しの作業負荷をもたらします。この状況は都市部と地方の建物ストック全体に存在します。ヨーロッパ災害復旧サービス市場は、水害が局所的な漏水であっても専門的な乾燥、清掃、および復旧を必要とすることが多いため、恩恵を受けています。このドライバーは、予測期間を通じて住宅用および商業用不動産全体で安定した作業を支えています。
保険に裏付けられた専門的復旧需要
保険資金は財産損害を専門的にスコープされた作業に転換し、復旧請負業者の収益品質の中心であり続けています。2025年には、ヨーロッパ人の17%のみが自然災害による財産損害の保険に加入しており、保護ギャップが依然として大きいことを示しています。1980年から2024年の気候関連経済損の20%未満が民間保険でカバーされており、水文学的損失の保険カバレッジは約15%に近い水準でした。カバレッジの低水準は、資金調達された作業の即時プールを制限しますが、財産保険が改善されるにつれて、より深い保険付き復旧チャネルの余地も残しています。保険会社と損害査定人は、クレームコストを管理し修理時間を短縮するために、承認された請負業者パネルをますます活用しています。この慣行は、認証、信頼性の高い報告、および統合されたクレームワークフローを提供する大手プロバイダーを支援しています。ヨーロッパ災害復旧サービス市場は、したがって財産損害の量だけでなく、保険会社の購買決定によっても形成されています。信頼された保険会社との関係を維持する企業は、複雑で高付加価値の案件へのより定期的なアクセスを持っています。
公共レジリエンス支出と重要インフラ復旧
公的復旧資金は、大規模災害後のより大きく組織化された需要チャネルを生み出しています。欧州連合は、2024年末のバレンシアDANA洪水後のスペインに対して、EU連帯基金とRESTOREリソースを通じて17億米ドルを動員しました。2025年5月、欧州委員会はオーストリア、チェコ、ポーランド、スロバキアの洪水復旧に向けて3億300万米ドルを提案しました。結束政策は、2021年から2027年のプログラム期間において気候適応と災害リスク管理に194億米ドルを配分しました。政府の復旧プロジェクトには、重要インフラ、仮設住宅、清掃、および復旧作業が含まれる場合があります。これらの契約は、民間クレームよりも長い調達サイクルと高いコンプライアンス要件を持つ場合があります。したがって、公共部門の復旧プログラムは、資格を持つ復旧請負業者にとって追加の対応可能な需要チャネルを提供します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 熟練労働者の 不足と認証のボトルネック | -1.2% | 汎ヨーロッパ的、 ドイツ、イギリス、オランダ、および被災後のスペインで最も深刻 | 短期 (≤ 2年) |
| 資材、エネルギー、 専門機器コストの変動 | -0.9% | 汎ヨーロッパ的、 エネルギー集約型の投入カテゴリーに集中 | 中期 (2〜4年) |
| 巨大災害保険の 普及率の不均一と保護ギャップ | -0.6% | 南欧 および東欧、ギリシャ、ルーマニア、ブルガリア、イタリアを含む | 長期 (≥ 4年) |
| 同時多発的な事象時の 復旧リソースの不足 | -0.3% | 汎ヨーロッパ的、 同時多発的な複数国災害によって引き起こされる | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
熟練労働者の不足と認証のボトルネック
訓練を受けた復旧作業員の不足は、大規模なクレームが同時に発生した場合に対応能力を制限する可能性があります。2025年には、労働力不足が建設および関連サブセクターの需要充足能力を引き続き制限しました。EU諸国全体で50歳以上の建設作業員の割合が上昇しており、経験豊富な作業員の交代需要が高まっています。建設業は長年にわたりEUの不足職種リストに掲載されており、グリーンおよびデジタル要件が新たなスキルニーズを加えています。復旧においては、乾燥、カビ除去、アスベスト処理、および構造的復旧の資格が必要とされる場合があるため、この問題はより困難です。不足はプロジェクトの遅延リスクと下請け業者への依存度の増大をもたらします。同じ職種が修理と再建の両方に必要とされる大規模事象後には特に深刻です。ヨーロッパ災害復旧サービス市場は、災害後の需要を完了した収益に転換するために、より大きく資格を持つ労働力を必要としています。[2]
資材、エネルギー、専門機器コストの変動
資材、エネルギー、機器コストの上昇は、固定または保険会社合意レートの復旧作業のマージンを圧迫する可能性があります。2025年3月に公表されたイギリス政府データは、過去12ヶ月間に輸入製材または削材の価格が11.5%上昇し、電気温水器の価格が8.1%上昇したことを示しました。乾燥、除染、および管理環境下での修復にはエネルギーと専門機器が必要です。コスト圧力は、請負業者にとって作業の価格設定をより困難にする可能性があります。保険会社はレートスケジュールを年次またはそれ以下の頻度で再交渉する場合があり、投入コストがより急速に上昇した場合にタイミングのギャップが生じます。ヨーロッパ災害復旧サービス市場は、請負業者がより高いコストを顧客に転嫁できない場合に影響を受けます。したがって、サプライヤーの多様化と機器管理はマージンの維持に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:水害復旧がサービスミックスをリード
水害復旧は2025年のヨーロッパ災害復旧サービス市場シェアの32.6%を占めました。その地位は、老朽化した建物全体における配管の故障、下水の逆流、洪水被害、および湿気問題を反映しています。大規模な漏水は、乾燥、除染、清掃、および構造的復旧を必要とする場合があります。大きな水害セグメントは、ヨーロッパの不動産全体における配管の故障、下水の逆流、洪水、および湿気関連損失の頻度を反映しています。[3]
火災・煙害復旧は、2025年のEUの深刻な山火事シーズンに支えられ、最大のサービスプールの一つを形成しました。カビ除去は、水害が完全に解決されず、古い建物に湿気が閉じ込められた場合に需要が高まります。動産復旧、パックアウト、清掃、保管を含むその他のカテゴリーは、2031年までのCAGR 6.90%を記録し、最も速い成長を示すサービスタイプでした。保険会社はクレームコストを管理するために交換ではなく動産の救済を承認する場合があります。BELFORのRED ALERT®プログラムは、緊急フレームワークが大規模事象時に保険加入クライアントへの優先アクセスを提供できることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:商業・工業用不動産が最大シェアを保持
商業・工業用途は2025年のヨーロッパ災害復旧サービス市場シェアの53.3%を占めました。商業用不動産は、より高い資産価値、より厳しいダウンタイム要件、およびより複雑な復旧ニーズを持っています。2025年の研究プレプリントは、商業用不動産が建物ストックのより小さな部分を形成しているにもかかわらず、主要なヨーロッパの事象全体で洪水被害クレームの28%から50%を占めたことを示しました。保険会社と損害査定人の調達構造は、信頼性の高い報告、技術的深度、およびデジタルワークフローを持つ認定プロバイダーを優遇します。
住宅用途は最も速い成長を示すアプリケーションとして浮上し、2031年までのCAGR 5.50%を記録しました。中欧および東欧における保険普及率の上昇が住宅需要を支えています。集合住宅における水漏れ事象は、地域の緊急対応への継続的なニーズを生み出しています。住宅案件は地理的により分散しており、大手請負業者への集中度が低くなっています。ヨーロッパ災害復旧サービス産業は、高付加価値の商業プロジェクトと広範な住宅作業ベースを組み合わせています。
顧客・支払者タイプ別:保険資金が主要な収益チャネルであり続ける
保険資金による作業は2025年のヨーロッパ災害復旧サービス市場の51.9%を占めました。このチャネルは、専門的に管理された復旧案件の主要な基盤です。保険会社はサービス基準を設定し、承認されたパネルを通じて作業を指示し、多くの場合請負業者の選定を管理します。2025年のヨーロッパの回答者における自然災害カバレッジ率17%は、保険資金の外に残る潜在的な修繕需要がいかに大きいかを示しています。自己資金および直接支払いによる作業は、無保険、保険不足、または保険の免責額以下の不動産所有者にサービスを提供します。これは価格感応度が高く、平均クレーム価値が低い場合があります。
公共部門・政府資金による作業は最も速い成長を示す支払者カテゴリーであり、2031年までのCAGR 5.60%を記録しました。政府主導の災害対応プログラム、市町村の再建予算、ならびに洪水、暴風雨、山火事、その他の大規模災害後の国家およびEUレベルの復旧資金がこのセグメントを支えています。2024年バレンシアDANAへのスペインの対応は、この機会の規模を示しており、政府は緊急支援、インフラ修繕、住宅、および経済復旧をカバーする3つの王令を通じて180億米ドル以上を拠出しました。公的資金によるプロジェクトは多くの場合、政府建物、学校、医療施設、交通インフラ、公共施設、およびその他のコミュニティ資産の復旧を含み、迅速な動員と大規模なプロジェクト実行が可能な企業への需要を生み出しています。したがって、確立された保険会社との関係と公共部門の入札能力、緊急対応能力、および再建の専門知識を組み合わせた復旧プロバイダーは、従来の保険資金による案件と成長する政府資金による復旧チャネルの両方にアクセスできます。
地域分析
ドイツは2025年のヨーロッパ災害復旧サービス市場シェアの24.2%を占めました。その地位は、大きな保険付き不動産ベース、繰り返す洪水と暴風雨への露出、および確立された請負業者と保険会社の関係を反映しています。イギリスは、成熟した保険会社優先サプライヤーモデルと老朽化した住宅建物により、主要な国内市場の一つでした。2025年10月の暴風雨エイミーは、イギリス、アイルランド、スカンジナビア、オランダに洪水と財産損害をもたらしました。
イタリアとスペインは、両国が2025年夏の異常気象損失で130億米ドルに直面したため、実質的な需要センターとなっています。イタリアは、エミリア・ロマーニャおよびトスカーナの洪水に対してEU連帯基金を通じて拠出された4億2,500万米ドルを含む公的復旧作業と住宅クレームを組み合わせています。スペインの復旧パイプラインは、DANA災害後の市町村インフラ復旧に向けた政府の全額資金18億米ドルによって強化されました。ギリシャとルーマニアは、保険保護ギャップからより大きな制約に直面しています。1980年以降、ギリシャの自然災害損失の5%未満しか保険でカバーされておらず、専門的に資金調達された修繕プールが制限されています。
その他のヨーロッパは最も速い成長を示す地域であり、2031年までのCAGR 5.42%を記録しました。ポーランドとチェコにおける保険普及率の上昇が、このクラスターのヨーロッパ災害復旧サービス市場を支えています。北欧の統合は、2025年9月のAcurum Groupによるデンマークでの4件の買収を含む、より大きく複雑な案件に対応するプロバイダーの能力を強化しています。
競争環境
ヨーロッパ災害復旧サービス市場は個々の国内では分散していますが、汎ヨーロッパレベルではより集中化が進んでいます。BELFOR HoldingsとPolygon Groupは、複数国にまたがるネットワークを運営しているため、主要な国境を越えたポジションを持っています。BELFORはRED ALERT®緊急対応フレームワークを使用して、大規模事象時に保険加入クライアントへの優先アクセスを提供しています。ServiceMaster Restore UK、Rainbow Restoration UK、Rentokil Initial plcなどの国内プロバイダーは、地域密度と保険会社との関係を通じて競争しています。
保険会社がより迅速な査定、より明確な記録、およびより低い漏洩クレームを必要とするため、デジタル運営がより重要になっています。プロバイダーはこれらのニーズを支援するために、リモートモニタリング、デジタルクレームワークフロー、および技術支援による損害査定を活用しています。BELFOR Europeは2026年4月にTÜV RheinlandからISO 27001:2022認証を取得し、ヨーロッパの子会社全体で使用されるデータ処理システムをカバーしています。BELFOR UKはまた、2026年7月に全国的なモバイル対応と巨大災害サージ作業を支援するために84台のMAXUS車両を受領しました。フリートの近代化とISO 27001認証は、運用レジリエンスと情報セキュリティの信頼性を強化し、どちらも大手保険会社および企業契約を支援できます。
買収は、地域プロバイダーがカバレッジと専門能力を拡大するもう一つの経路です。Acurum Groupは2025年9月に4件の買収を通じてデンマークに参入しました。Polygonはまた、フィンランドでの地位強化するために2025年にTehokuivaus Oyを買収しました。これらの取引は、地域の独立した企業からより大きな地域プラットフォームへの段階的な移行を支えています。
ヨーロッパ災害復旧サービス産業リーダー
-
BELFOR Holdings, Inc.
-
Polygon Group
-
ServiceMaster Restore UK
-
Rainbow Restoration UK
-
Rentokil Initial plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:BELFOR UKは、Novuna Vehicle Solutionsとのパートナーシップを通じて管理されたフリート近代化プログラムの一環として、84台の新型MAXUS車両を受領しました。改造されたバンはBELFORの復旧・復旧作業専用に設計されており、ピーク需要時の全国的な対応能力と運用レジリエンスを支援しています。
- 2026年4月:BELFOR EuropeはTÜV RheinlandからISO 27001:2022認証を取得し、情報セキュリティ管理システムが国際標準を満たすことを確認しました。認証された構造、プロセス、および中央システムは、BELFOR Europeの共有インフラ内で運営するBELFORの子会社にも恩恵をもたらします。
- 2025年9月:Acurum Groupは、Renovo、Pro Skadeservice、ØSTERGAARD Bygge & Indeklimateknik、Sydkystens Brolægning & Kloakの4社の買収を通じてデンマーク市場に参入し、不動産の健全性、損害復旧、建築コンサルティング、および関連サービスのための地域プラットフォームを確立しました。
ヨーロッパ災害復旧サービス市場レポートの範囲
ヨーロッパ災害復旧サービス市場レポートは、サービスタイプ別(水害復旧、火災・煙害復旧、その他)、用途別(住宅用および商業・工業用)、顧客・支払者タイプ別(保険資金による復旧作業、その他)、地域別(ドイツ、イギリス、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 |
| カビ除去 |
| 暴風雨・巨大災害復旧(風、雹、洪水対応、大規模損失) |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染性清掃) |
| 専門サービス |
| その他(動産復旧、パックアウト、清掃、保管など) |
| 住宅用 |
| 商業・工業用 |
| 保険資金による復旧作業 |
| 自己資金・直接支払いによる復旧作業 |
| 公共部門・政府資金による復旧作業 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| ギリシャ |
| ルーマニア |
| その他のヨーロッパ(スイス、ポルトガル、オーストリア、ベルギー、オランダ、ポーランド、チェコ、ハンガリー、スウェーデン、ノルウェー、デンマーク、フィンランド、アイルランド、クロアチア、スロベニア、ブルガリア、スロバキア、セルビアなど) |
| サービスタイプ別 | 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 | |
| カビ除去 | |
| 暴風雨・巨大災害復旧(風、雹、洪水対応、大規模損失) | |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染性清掃) | |
| 専門サービス | |
| その他(動産復旧、パックアウト、清掃、保管など) | |
| 用途別 | 住宅用 |
| 商業・工業用 | |
| 顧客・支払者タイプ別 | 保険資金による復旧作業 |
| 自己資金・直接支払いによる復旧作業 | |
| 公共部門・政府資金による復旧作業 | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ギリシャ | |
| ルーマニア | |
| その他のヨーロッパ(スイス、ポルトガル、オーストリア、ベルギー、オランダ、ポーランド、チェコ、ハンガリー、スウェーデン、ノルウェー、デンマーク、フィンランド、アイルランド、クロアチア、スロベニア、ブルガリア、スロバキア、セルビアなど) |
レポートで回答される主要な質問
ヨーロッパにおける災害復旧サービスの需要を牽引しているものは何ですか?
異常気象の激化、老朽化した建物と水道システム、保険に裏付けられたクレーム、および公的復旧支出が需要を支えています。
2025年にヨーロッパの災害復旧サービスをリードしたサービスタイプはどれですか?
水害復旧が32.6%のシェアでリードし、ヨーロッパ全体での頻繁な洪水、漏水、および気象関連の財産損害によって牽引されました。
2025年に最大のシェアを持ったアプリケーションはどれですか?
商業・工業用途が53.3%のシェアでリードし、オフィス、施設、倉庫、工業用不動産全体の復旧需要に支えられました。
保険会社が復旧プロバイダーにとって重要な理由は何ですか?
保険資金による作業は2025年の収益の51.9%を占め、プロバイダーに構造化されたクレーム案件へのアクセスを提供しています。
2031年までに最も速い成長が見込まれるヨーロッパの地域はどこですか?
その他のヨーロッパクラスターが最も速い成長を示すと見込まれており、2026年から2031年にかけてCAGR 5.42%を記録し、保険の成長とより頻繁な気象損失に支えられています。
ヨーロッパの復旧プロバイダーに影響を与える制約は何ですか?
熟練労働者の不足、投入コストの上昇、不均一な保険カバレッジ、および同時多発的な災害時のリソース不足が提供能力を制限する可能性があります。