
Tamanho e Participação do Mercado de Recuperação de Calor Residual de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
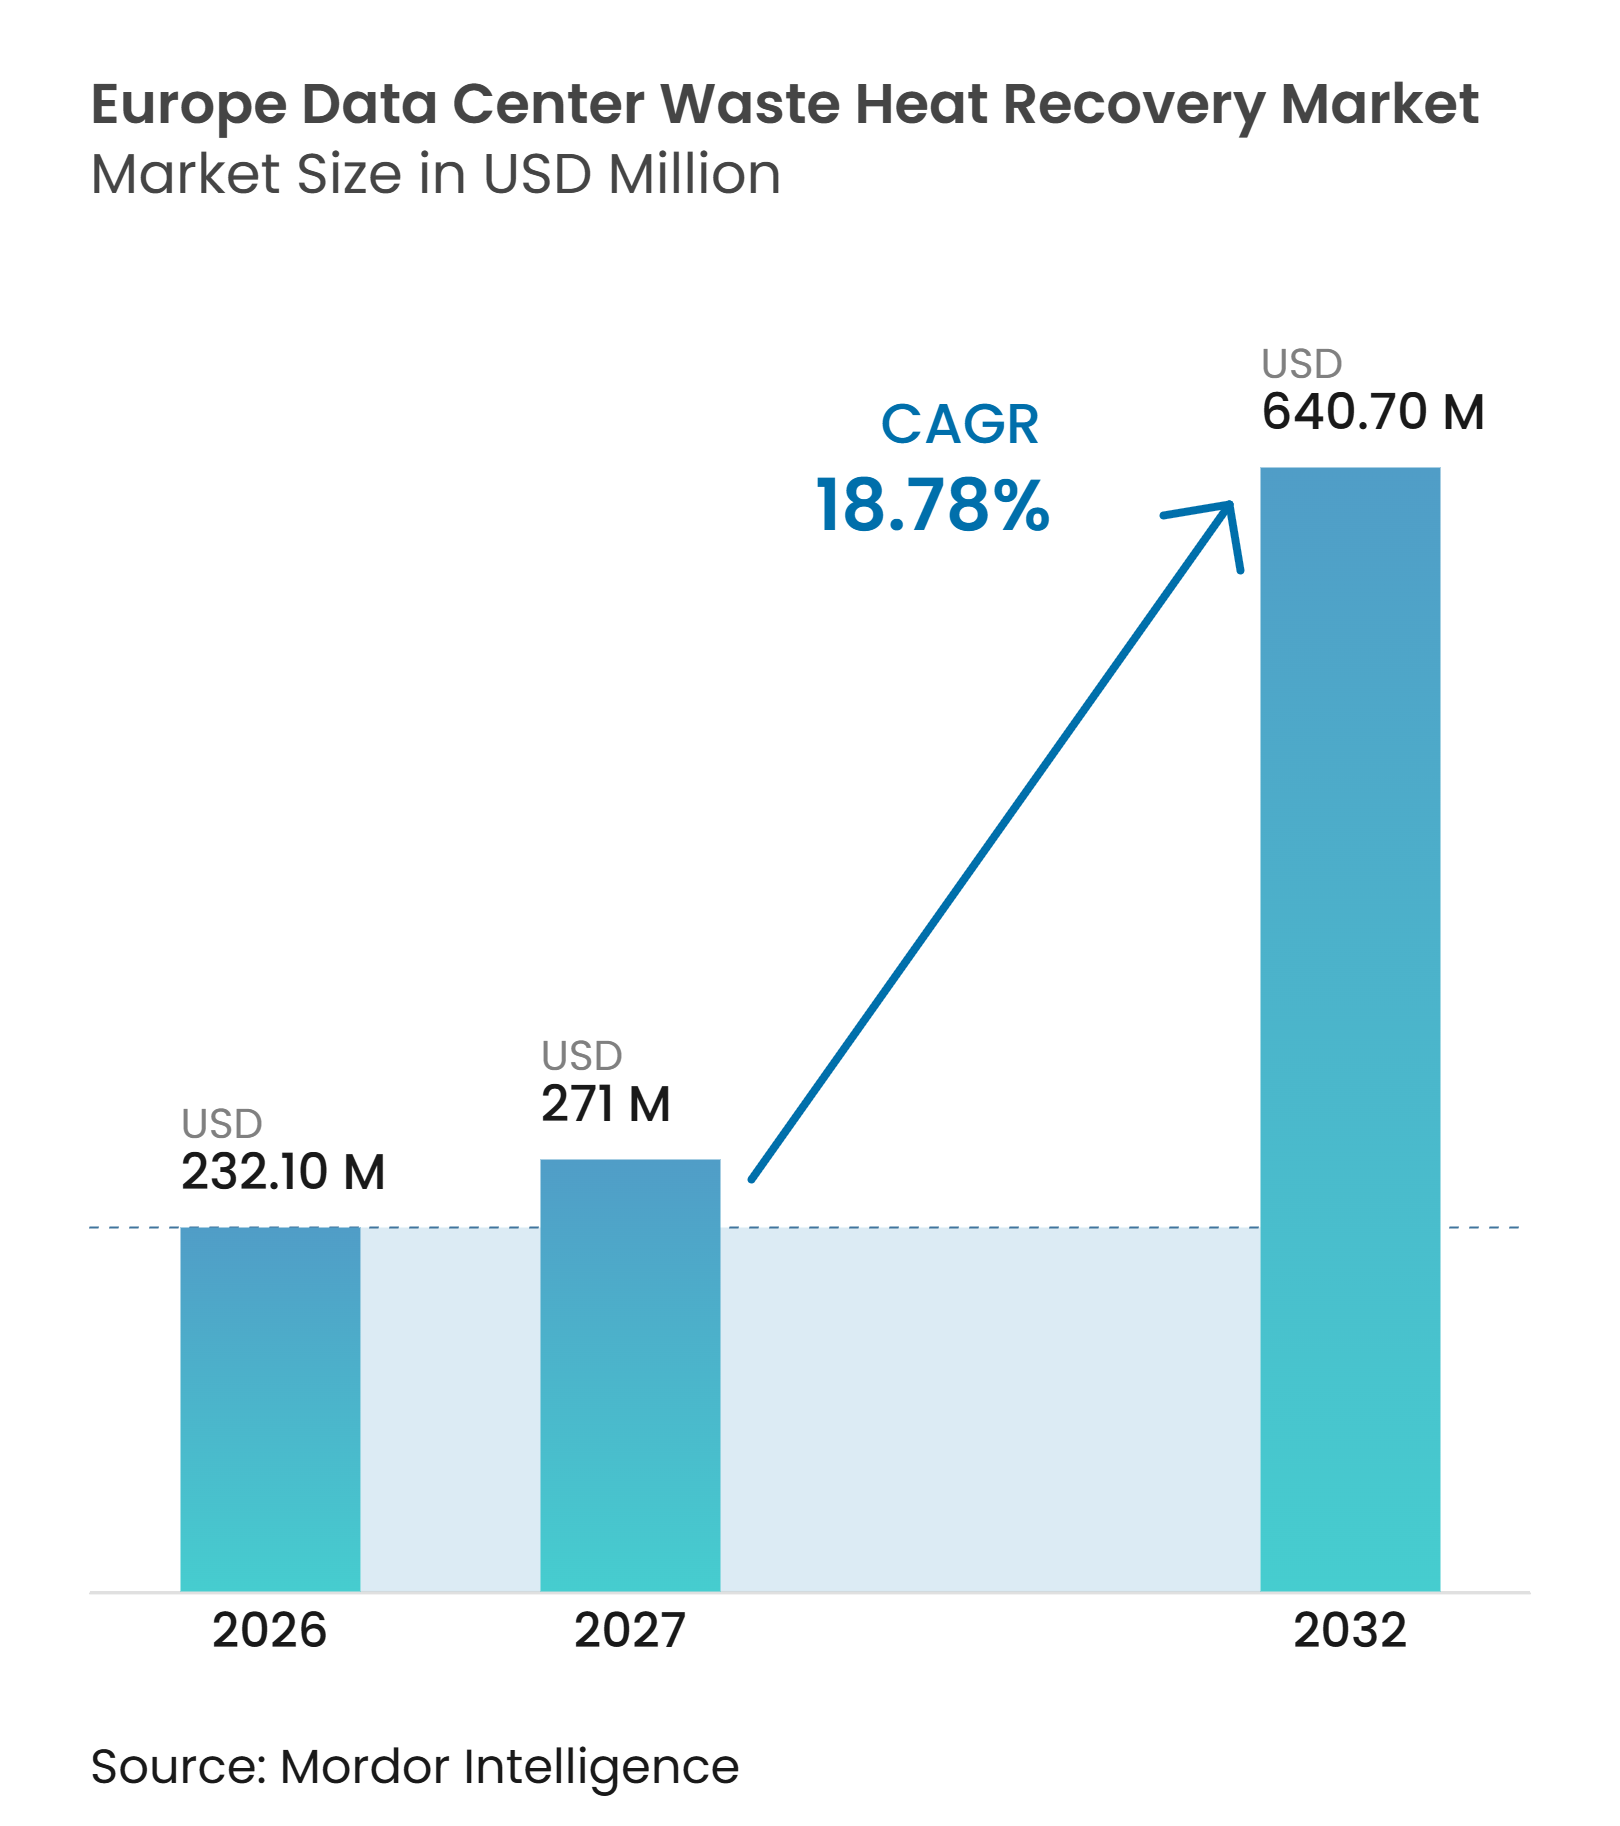
| Tamanho do mercado no ano base (2026) | 232.10 Milhões de dólares |
| Tamanho do Mercado (2027) | 271 Milhões de dólares |
| Tamanho do Mercado (2032) | 640.70 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recuperação de Calor Residual de Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de recuperação de calor residual de data centers na Europa foi avaliado em 232,10 milhões de USD em 2026 e deverá atingir 640,74 milhões de USD até 2032, a um CAGR de 18,78% durante 2027-2032. As maiores densidades de rack estão aumentando o calor disponível nas instalações de computação, especialmente onde as cargas de trabalho de IA exigem resfriamento mais intensivo. A recuperação desse calor está se tornando uma opção prática onde os data centers podem se conectar a redes de aquecimento urbano estabelecidas e garantir compradores de longo prazo. Os requisitos de conformidade também estão deslocando a discussão de metas voluntárias de sustentabilidade para o desempenho energético mensurado. Os desenvolvedores de projetos precisam cada vez mais de um parceiro de serviços públicos, uma rota de conexão viável e um acordo de compra confiável antes que o capital possa ser comprometido. Isso deixa espaço para fornecedores que possam combinar equipamentos, controles, armazenamento e entrega de projetos em uma proposta financiável.
Principais Conclusões do Relatório
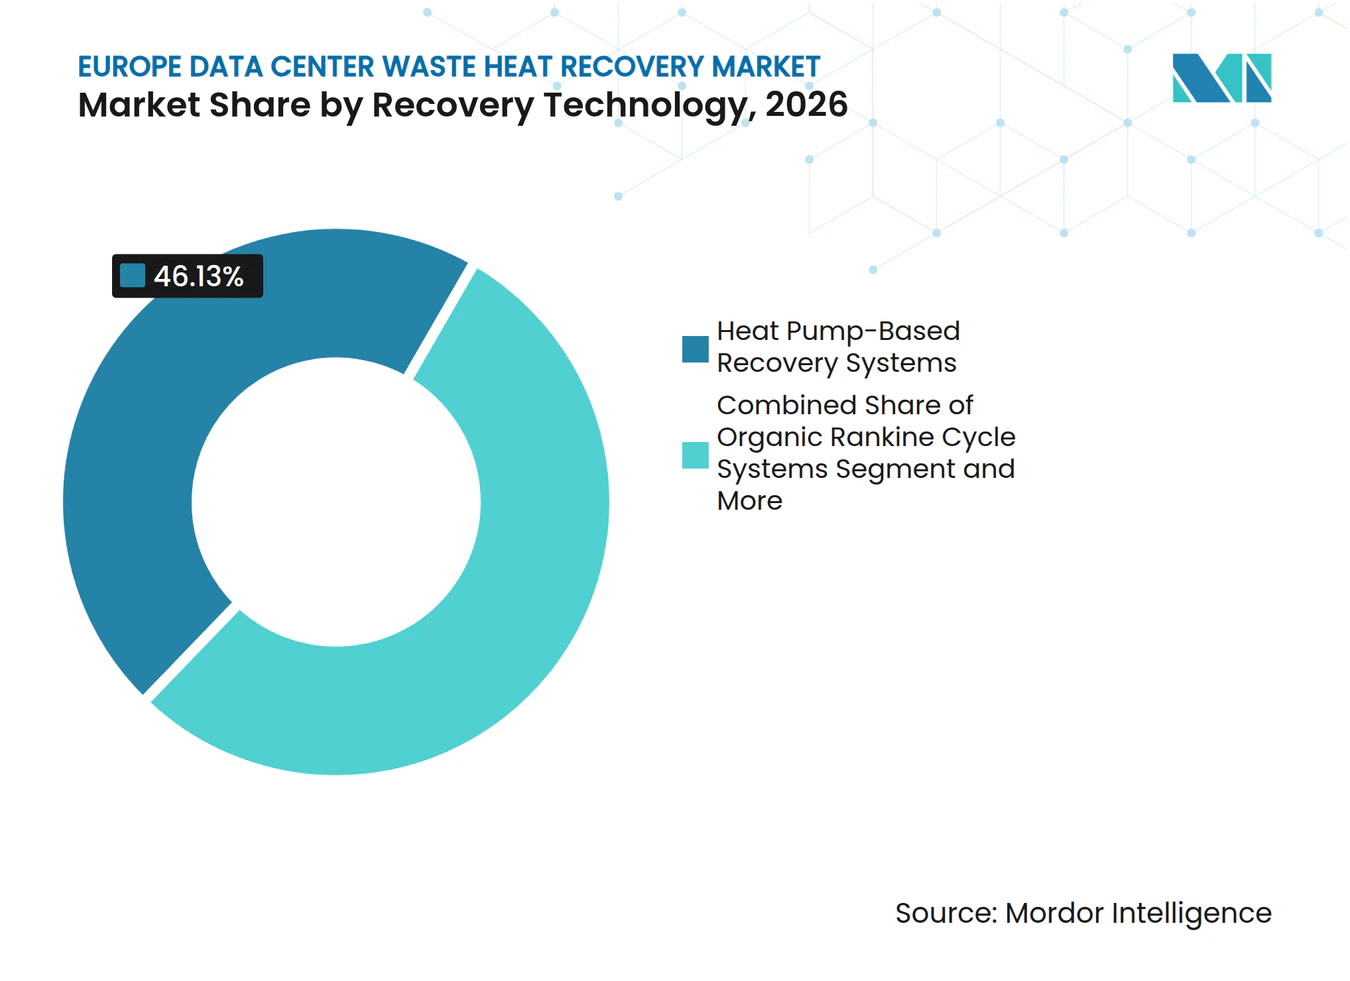
- Por tecnologia de recuperação, os sistemas baseados em bomba de calor detinham 46,13% da participação do mercado de recuperação de calor residual de data centers na Europa em 2026, enquanto os sistemas integrados de armazenamento de energia térmica devem expandir-se a um CAGR de 27,11% até 2032.
- Por aplicação de reutilização de calor, o aquecimento urbano representou 61,73% do tamanho do mercado de recuperação de calor residual de data centers na Europa em 2026, enquanto o aquecimento em estufas e para fins agrícolas deve avançar a um CAGR de 25,84% até 2032.
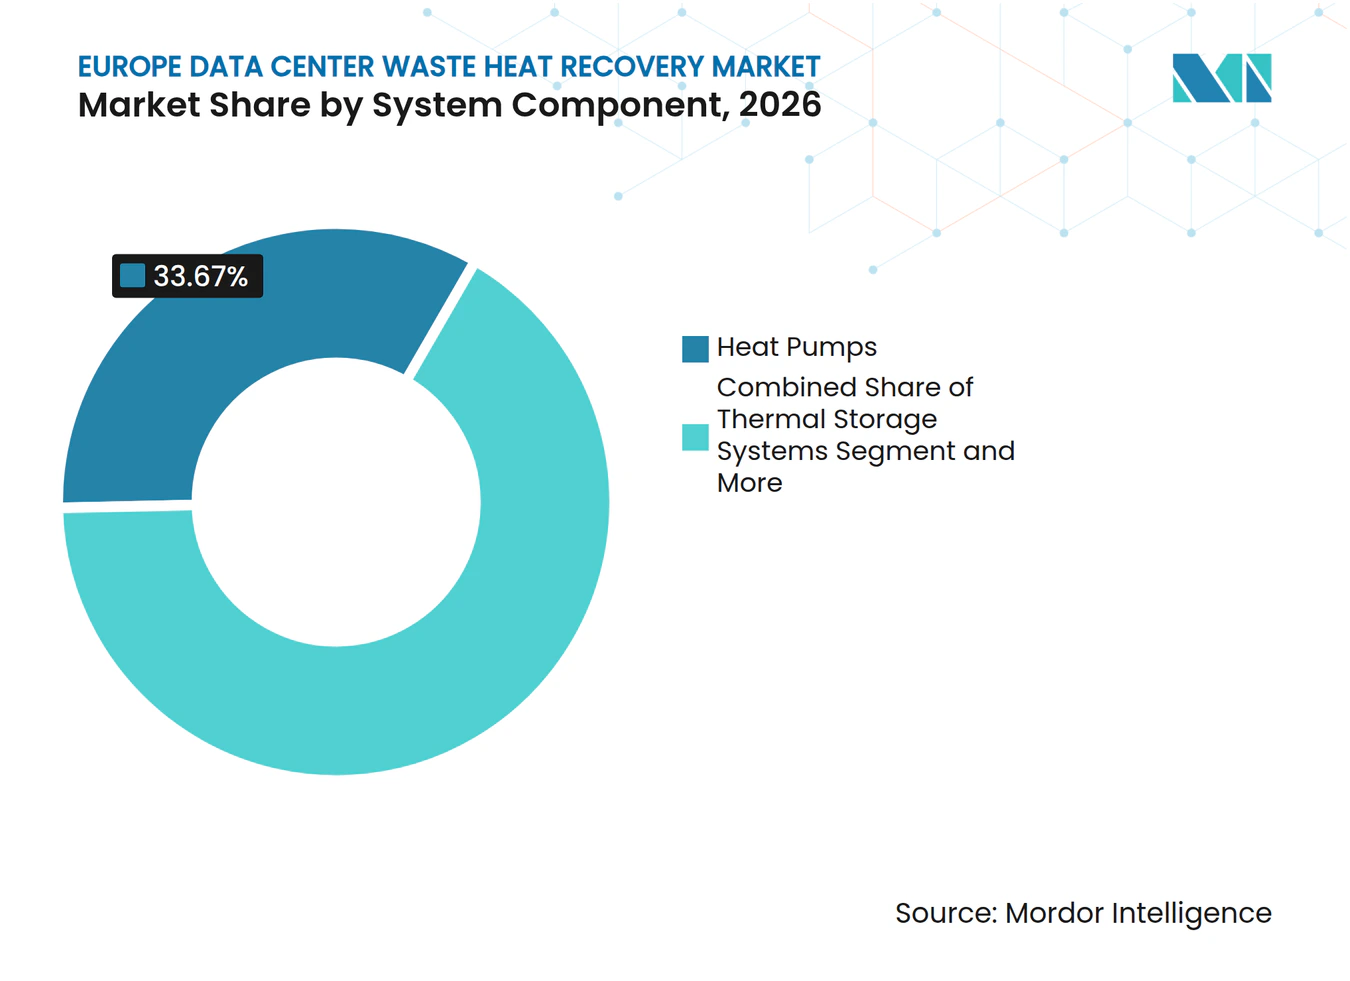
- Por componente de sistema, as bombas de calor representaram 33,67% do mercado em 2026, enquanto os sistemas de armazenamento térmico devem expandir-se a um CAGR de 26,27% até 2032.
- Por modelo de entrega de calor, a compra pela rede de aquecimento urbano detinha 68,12% do mercado em 2026, enquanto o fornecimento direto de calor fora do local deve expandir-se a um CAGR de 24,83% até 2032.
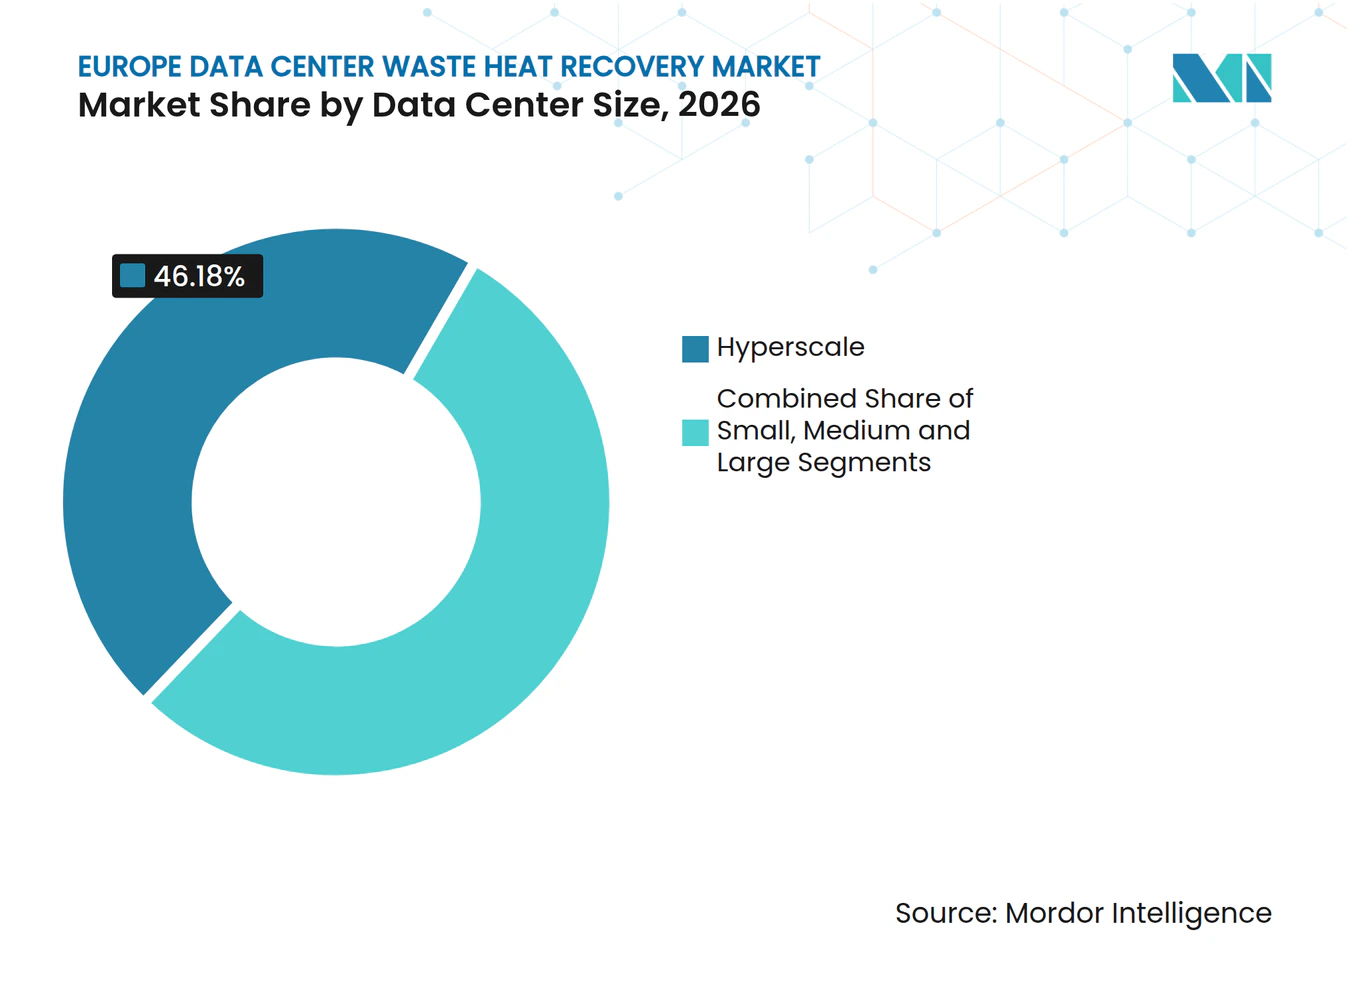
- Por tamanho de data center, as instalações de hiperescala representaram 46,18% do mercado em 2026 e devem crescer a um CAGR de 21,78% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 46,93% do mercado em 2026, enquanto os provedores de colocation devem expandir-se a um CAGR de 22,13% até 2032.
- Por geografia, a Alemanha detinha 18,47% do mercado em 2026, enquanto a Polônia deve expandir-se a um CAGR de 25,53% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obrigações da UE de Utilização de Calor Residual para Data Centers Acima de 1 MW | +4.2% | UE-27, com legislação nacional vinculante liderada pela Alemanha e França, e forte precedente de aplicação nos países nórdicos | Médio prazo (2-4 anos) |
| Esquema de Relatório e Classificação de Desempenho Energético de Data Centers da UE | +3.5% | UE-27, particularmente Alemanha, Países Baixos e Suécia, onde os clientes avaliam o ERF comparativamente | Médio prazo (2-4 anos) |
| Infraestrutura de Aquecimento Urbano Existente nos Países Nórdicos, Bálticos e na Europa Central | +3.0% | Países nórdicos e bálticos, com ganhos secundários na Polônia, República Tcheca e Alemanha | Curto prazo (≤ 2 anos) |
| Descarbonização Europeia das Redes de Calor Baseadas em Combustíveis Fósseis | +2.5% | Alemanha, Dinamarca e Países Baixos, com países bálticos em transição de sistemas de calor a carvão legados | Longo prazo (≥ 4 anos) |
| Plataformas Nórdicas de Compra de Calor e Agregação Municipal de Projetos | +2.0% | Suécia e Finlândia, com adoção se estendendo à Dinamarca, Noruega e Alemanha | Curto prazo (≤ 2 anos) |
| Prontidão Europeia para Reutilização de Calor como Diferenciador na Escolha de Localização de Data Centers | +1.5% | Mais visível na Alemanha, Países Baixos e Irlanda, sendo relevante para a seleção global de locais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Obrigações da UE de Utilização de Calor Residual para Data Centers Acima de 1 MW Impulsionam o Investimento em Conformidade
A Lei de Eficiência Energética da Alemanha exige que os data centers comissionados após 1º de julho de 2026 atendam a um fator mínimo de reutilização de energia de 15% para o calor residual, com o limite aumentando para 20% a partir de 1º de julho de 2028. A lei DDADUE da França está em vigor desde 1º de janeiro de 2026 e exige que instalações acima de 1 MW realizem uma análise de custo-benefício para novos locais e grandes atualizações. Essas regras inserem os locais de colocation de médio porte na mesma discussão de planejamento que os grandes campi. A demanda resultante não se limita às bombas de calor, pois os projetos também exigem conexões, medição, controles e acordos com compradores de calor. A conformidade tem maior valor comercial onde os operadores podem transformar o calor recuperado em uma fonte de receita contratada. O mercado europeu de recuperação de calor residual de data centers, portanto, se beneficia quando a regulamentação é combinada com infraestrutura prática de entrega local.
O Esquema de Relatório e Classificação de Desempenho Energético de Data Centers da UE Cria Visibilidade para Investidores
A Diretiva de Eficiência Energética da UE exige que instalações com capacidade acima de 500 kW reportem dados do fator de reutilização de energia a um banco de dados central. A Comissão Europeia propôs um esquema comum de classificação de data centers em setembro de 2026, abrangendo uso de energia, reutilização de calor residual e contribuições de energia limpa.[1] Os primeiros rótulos são esperados para 2027, oferecendo aos clientes uma forma consistente de comparar instalações. Uma pontuação visível pode tornar a recuperação de calor residual relevante tanto para aquisições quanto para relatórios regulatórios. Isso pode apoiar os operadores que investem cedo em monitoramento e desempenho verificado. O mercado de recuperação de calor residual de data centers na Europa ganha uma base comercial mais clara quando o desempenho ambiental pode ser analisado junto com custo e capacidade.
A Infraestrutura de Aquecimento Urbano Existente nos Países Nórdicos, Bálticos e na Europa Central Reduz o Custo de Conexão
Suécia, Finlândia e Dinamarca têm taxas de penetração de aquecimento urbano de 60%, 52% e 64%, respectivamente. Os sistemas modernizados na Estônia, Letônia e Lituânia cobrem 40%-60% da demanda de aquecimento urbano, criando uma ampla base para conectar data centers próximos.[2] As 15 maiores cidades da Polônia operam redes que cobrem mais de 60% da demanda de aquecimento urbano. As redes existentes podem reduzir o custo e o tempo necessários para alcançar um usuário final em comparação com um projeto que precisa construir uma nova rede térmica. O caso comercial melhora quando uma concessionária pode aceitar calor de acordo com procedimentos operacionais estabelecidos. Essa base de infraestrutura confere ao mercado de recuperação de calor residual de data centers na Europa suas oportunidades de curto prazo mais fortes em localizações do norte, bálticas e da Europa central.
A Descarbonização Europeia das Redes de Calor Baseadas em Combustíveis Fósseis Cria uma Base de Demanda de Longo Prazo
As redes de calor na Alemanha, Dinamarca e Países Baixos estão reduzindo sua dependência da geração de combustíveis fósseis, enquanto os países bálticos estão modernizando sistemas mais antigos baseados em carvão. Essas mudanças criam a necessidade de fontes de calor de baixo carbono que possam operar com redes urbanas. O calor residual de data centers pode ser integrado a esse mix de fornecimento quando os níveis de temperatura e os requisitos da rede são compatíveis. As bombas de calor são importantes porque podem elevar a temperatura do fluido refrigerante de baixa temperatura ao nível exigido por muitos sistemas de aquecimento urbano. A proposta de valor é mais forte quando as concessionárias podem usar o calor recuperado ao longo de um longo período operacional, e não apenas durante projetos-piloto. O mercado de recuperação de calor residual de data centers na Europa está posicionado para se beneficiar à medida que as concessionárias substituem fontes de calor convencionais e buscam insumos energéticos locais confiáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Desigual de Aquecimento Urbano nos Países Europeus | -2.0% | Em toda a UE, com maior restrição na Espanha, Itália, Portugal e Grécia e cobertura parcial no Reino Unido e França | Longo prazo (≥ 4 anos) |
| Isenções de Viabilidade da UE e Nacionais para Reutilização de Calor Residual | -1.5% | UE-27, especialmente mercados sem conexões maduras de aquecimento urbano na Europa Central e Oriental | Médio prazo (2-4 anos) |
| Fragmentação Transfronteiriça e Municipal da Regulamentação de Redes de Calor | -1.2% | Em toda a UE, particularmente na Alemanha, onde mais de 900 concessionárias municipais operam sob condições locais separadas | Médio prazo (2-4 anos) |
| Incompatibilidade de Zona Climática entre Fornecimento Contínuo de Calor e Demanda Sazonal de Calor | -1.0% | Países nórdicos e Alemanha, com efeitos nos Países Baixos e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Disponibilidade Desigual de Aquecimento Urbano Limita a Geografia do Mercado Endereçável
A penetração do aquecimento urbano nos países da UE-27 varia de mais de 60% nos países nórdicos e bálticos a menos de 3% nos mercados do sul da Europa, como Espanha, Itália e Grécia. Os data centers nessas localidades do sul frequentemente carecem de uma rede próxima capaz de comprar e distribuir o calor recuperado. Isso limita a oportunidade imediata mesmo com a pressão sobre as aprovações de data centers na Irlanda e nos Países Baixos, direcionando o interesse para outros locais. A construção de uma nova rede pode exigir muito mais capital do que a conexão a uma rede existente. A base de infraestrutura desigual limita grande parte da receita endereçável no mercado europeu de recuperação de calor residual de data centers ao norte e ao centro da Europa. Os desenvolvedores em outras áreas precisam encontrar usuários diretos ou desenvolver arranjos alternativos de entrega de calor.
As Isenções de Viabilidade da UE e Nacionais Podem Retardar a Conversão de Projetos
As obrigações de calor residual podem permitir isenções onde a recuperação não é tecnicamente viável ou não pode ser justificada economicamente. Essas disposições são mais relevantes onde um data center não tem acesso a uma conexão madura de aquecimento urbano. Uma avaliação obrigatória não cria necessariamente um projeto de calor recuperável se o custo do elo térmico superar o benefício esperado. Isso pode atrasar pedidos de equipamentos enquanto operadores, concessionárias e municípios testam projetos alternativos. O problema é particularmente relevante em partes da Europa Central e Oriental, onde a capacidade de data centers está crescendo mais rapidamente do que a infraestrutura de calor conectada. O mercado de recuperação de calor residual de data centers na Europa, portanto, depende da viabilidade prática, e não apenas das regulamentações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Recuperação:
Bombas de Calor Lideram Enquanto Sistemas Integrados de Armazenamento Avançam Mais RapidamenteOs sistemas baseados em bomba de calor representaram 46,13% da participação do mercado de recuperação de calor residual de data centers na Europa em 2026. Sua posição reflete a capacidade de elevar o fluido refrigerante de servidores de baixa temperatura, geralmente entre 20-55°C, para a faixa de 70-125°C utilizada pelos sistemas de aquecimento urbano existentes. O projeto Green Rocks em Mainz demonstra essa abordagem usando uma grande bomba de calor para elevar o calor do data center a 125°C antes de entrar na rede da cidade. As bombas de calor podem apoiar projetos onde uma rede de concessionárias precisa de uma temperatura de entrega mais alta do que o data center pode fornecer diretamente. Os sistemas de troca de calor direta são mais relevantes para instalações com resfriamento líquido de temperatura mais alta. Os sistemas de resfriador com recuperação de calor integram a extração ao ciclo de refrigeração e podem apoiar projetos de resfriamento que já utilizam equipamentos de água gelada. A tecnologia selecionada depende da arquitetura de resfriamento da instalação, da temperatura de entrega e da localização do comprador de calor.
Os sistemas de recuperação integrados com armazenamento de energia térmica devem expandir-se a um CAGR de 27,11% de 2027 a 2032. O armazenamento aborda a lacuna entre a produção contínua de calor em um data center e a demanda sazonal flutuante dos clientes de aquecimento urbano. Um estudo alemão constatou que 13 dos 19 data centers avaliados estavam em áreas hidrogeologicamente adequadas para armazenamento de energia térmica em aquíferos, com os locais identificados capazes de fornecer 707 GWh anualmente. A mesma pesquisa constatou que as instalações de Frankfurt poderiam atender até 20% da demanda de aquecimento residencial quando o armazenamento adequado estiver disponível.[3] A Recomendação ITU-T L.1328, emitida em setembro de 2025, fornece métricas comuns de reutilização de calor residual que apoiam uma avaliação consistente entre os tipos de tecnologia. O tamanho do mercado de recuperação de calor residual de data centers na Europa para sistemas vinculados ao armazenamento é sustentado pela necessidade de tornar o fornecimento de calor mais despachável e melhorar a bancabilidade dos contratos de compra.



Por Aplicação de Reutilização de Calor:
O Aquecimento Urbano Tem a Base Mais Ampla Enquanto a Agricultura Avança RapidamenteO aquecimento urbano representou 61,73% da participação do mercado europeu de recuperação de calor residual de data centers em 2026. Os contratos liderados por concessionárias nas cidades nórdicas e alemãs fornecem uma rota estabelecida para a distribuição do calor recuperado para edifícios residenciais e comerciais. A plataforma Open District Heating da Stockholm Exergi conecta mais de 30 data centers em 16 provedores e abastece mais de 30.000 residências. A plataforma usa arranjos padronizados que reduzem a necessidade de cada operador negociar uma estrutura comercial separada. O aquecimento de edifícios também fornece uma importante aplicação local onde os empreendimentos ficam próximos a um data center. O projeto Berlin-Spandau da NTT DATA foi projetado para fornecer até 8 MW de calor para um empreendimento de 4.500 apartamentos.[4]
O aquecimento em estufas e para fins agrícolas deve expandir-se a um CAGR de 25,84% de 2027 a 2032. A aplicação se adequa à faixa de calor de 30-55°C que pode ser recuperada dos sistemas de resfriamento de servidores sem a mesma elevação de temperatura exigida por algumas redes urbanas. Um estudo sueco sobre arranjos de data center para estufa relatou fatores de reutilização de energia variando de 0,02 a 0,16, dependendo do clima e do alinhamento de temperatura. O campus DEN02 planejado pela ATNorth em Varde, Dinamarca, está associado a um campus de estufa de 40 hectares apoiado por 8 bilhões de SEK em financiamento. Os clientes agrícolas podem fornecer uma carga de calor local direta onde a infraestrutura de aquecimento urbano é limitada. Seu perfil de demanda também pode complementar a produção térmica constante de um data center. O mercado de recuperação de calor residual de data centers na Europa se beneficia quando os projetos agrícolas são projetados junto com o desenvolvimento do data center, em vez de serem adicionados após a seleção do local.
Por Componente de Sistema:
Bombas de Calor Ancoram os Sistemas Enquanto o Armazenamento Térmico se ExpandeAs bombas de calor detinham 33,67% do mix de componentes de sistema em 2026. Elas fornecem a elevação de temperatura que permite que o calor de baixo grau atenda às necessidades operacionais das redes de aquecimento urbano. Os trocadores de calor continuam sendo equipamentos de interface essenciais, transferindo energia entre os circuitos de resfriamento do data center e os sistemas térmicos externos. A Alfa Laval comprometeu 1 bilhão de SEK para expandir a capacidade de produção de trocadores de calor brasados em 2026. A Danfoss lançou o trocador de calor de placas brasadas B3-260C em fevereiro de 2026 para aplicações com diferença de temperatura média logarítmica baixa, com uma diferença de temperatura média logarítmica próxima de 2 K e capacidades de até 1 MW. O mix de componentes deve ser projetado como um sistema porque o desempenho dos equipamentos afeta a temperatura de entrega, o uso de energia e os retornos comerciais.
Os sistemas de armazenamento térmico devem expandir-se a um CAGR de 26,27% de 2027 a 2032. Eles retêm calor durante períodos de aumento da demanda da rede ou quando os usuários diretos precisam de fornecimento fora do ciclo de produção imediato do data center. O armazenamento pode melhorar a cobertura anual da demanda e tornar o fornecimento contratado mais confiável para as concessionárias. Também ajuda a lidar com os períodos de verão, quando a demanda de aquecimento de espaços cai acentuadamente nas cidades nórdicas e da Europa Central. As plataformas de controles e monitoramento estão ganhando importância porque as concessionárias pagam cada vez mais pelo desempenho térmico mensurado. Esses sistemas apoiam contratos baseados em desempenho ao registrar o calor entregue, as temperaturas e a disponibilidade operacional. O tamanho do mercado de recuperação de calor residual de data centers na Europa para fornecedores de componentes é, portanto, moldado tanto pelas necessidades de integração quanto pelas vendas individuais de equipamentos.

Por Modelo de Entrega de Calor:
A Compra pela Rede Fornece Escala Enquanto o Fornecimento Direto Amplia o AcessoA compra pela rede de aquecimento urbano representou 68,12% do mercado em 2026. As concessionárias favorecem esse modelo porque controlam a rede de distribuição e podem tratar o calor do data center como uma fonte adicional de fornecimento sob um acordo padronizado. A abordagem da Stockholm Exergi inclui pagamentos indexados à temperatura e conexões de tubulação de propriedade da concessionária. Essa estrutura está sendo considerada como referência para cidades na Alemanha, Países Baixos e Dinamarca. A reutilização no local atende às necessidades internas do campus quando uma instalação não está próxima a uma rede de aquecimento urbano. O modelo pode reduzir os custos de resfriamento, mas geralmente tem uma oportunidade de receita externa menor do que a compra pela rede.
O fornecimento direto de calor fora do local deve expandir-se a um CAGR de 24,83% de 2027 a 2032. Os operadores que usam esse modelo constroem ligações dedicadas a clientes industriais próximos, estufas ou campi. O arranjo da Switch Datacenters em Uithoorn conecta uma nova instalação a uma cooperativa de estufas De Kwakel-Kudelstaart por meio de um sistema de circuito fechado apoiado pelo operador de rede Liander. O fornecimento direto oferece aos desenvolvedores uma alternativa onde uma rede municipal está ausente, restrita ou incapaz de se conectar no prazo necessário. Também requer estreita coordenação entre o data center, o comprador de calor, o provedor de rede e outros participantes do projeto. Os contratos de longo prazo são importantes porque a infraestrutura dedicada é difícil de financiar sem demanda previsível. O mercado de recuperação de calor residual de data centers na Europa pode alcançar mais locais quando o fornecimento direto cria rotas viáveis fora das redes convencionais de aquecimento urbano.
Por Tamanho de Data Center:
Instalações de Hiperescala Lideram em Participação e ExpansãoAs instalações de hiperescala detinham 46,18% do mercado em 2026 e devem expandir-se a um CAGR de 21,78% de 2027 a 2032. Seu formato de grande campus concentra a capacidade de computação de IA e gera quantidades substanciais de calor recuperável. Essa escala pode suportar conjuntos dedicados de bombas de calor e redes de distribuição térmica mais longas. Também pode apoiar o trabalho de planejamento e financiamento necessário para projetos de recuperação de calor com múltiplas partes. As grandes instalações com carga de TI de 10-100 MW são outro grupo ativo, particularmente entre os operadores de colocation que usam a recuperação como parte de sua oferta de sustentabilidade. Esses locais podem ter volume de calor suficiente para apoiar o interesse das concessionárias, mas precisam de conexões de rede bem posicionadas.
Os pequenos data centers e instalações de borda são cada vez mais atendidos por equipamentos de recuperação modulares. A E-Heat conectou um local em contêiner de 1 MW em Honkajoki, Finlândia, à rede de aquecimento urbano de Vatajankoski em janeiro de 2026. O sistema fornece calor a 80°C e substituiu uma antiga caldeira de grelha. Instalações menores podem estender o mercado de recuperação de calor residual de data centers na Europa além dos grandes campi quando as redes próximas podem aceitar sua produção. Seu modelo comercial depende de equipamentos modulares, projeto eficiente e uma curta distância até a rede de calor. Os locais de borda dificilmente replicarão a mesma economia de grande escala dos campi de hiperescala. Mesmo assim, podem fornecer exemplos práticos para municípios que desejam fontes distribuídas de calor de baixo carbono.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram Enquanto Provedores de Colocation Ganham ImpulsoOs provedores de serviços em nuvem representaram 46,93% do mercado em 2026. Sua posição reflete a escala dos campi de hiperescala e a necessidade de atender aos requisitos de divulgação de sustentabilidade e conformidade com a UE. Esses operadores podem gerar volumes de calor que atraem uma concessionária ou parceiro municipal. Eles também podem incluir disposições de recuperação no planejamento inicial do campus. O desempenho verificado de reutilização de energia provavelmente se tornará mais relevante à medida que o esquema de classificação da UE for implementado. As instalações empresariais e de borda têm volumes de calor menores, mas ainda podem ser viáveis onde um comprador local está próximo ao local.
Os provedores de colocation devem expandir-se a um CAGR de 22,13% de 2027 a 2032. Os clientes empresariais estão incluindo expectativas de recuperação de calor do Escopo 3 nas discussões de aquisição, aumentando o valor de um plano de recuperação credível. Os operadores também competem por locais urbanos onde um contrato com uma concessionária adjacente pode apoiar as discussões de planejamento. A recuperação de calor pode reduzir os custos líquidos de resfriamento onde um provedor compartilha receita com um comprador de calor. Isso cria uma potencial vantagem operacional em locais onde energia e resfriamento são grandes itens de custo. O mercado de recuperação de calor residual de data centers na Europa tem uma base de clientes mais ampla quando os provedores de colocation podem adotar soluções modulares e contratos padronizados com concessionárias. A estrutura de classificação planejada pode ajudar esses operadores a demonstrar desempenho em um formato comparável assim que os rótulos estiverem disponíveis em 2027.
Análise Geográfica
Alemanha
A Alemanha detinha 18,47% da participação do mercado de recuperação de calor residual de data centers na Europa em 2026. O país combina requisitos vinculantes de fator de reutilização de energia sob a Lei de Eficiência Energética com uma densa infraestrutura de aquecimento urbano. Frankfurt é um cluster ativo porque 6 data centers foram encontrados fornecendo 541 GWh de calor, equivalente a 13% da demanda local de aquecimento residencial e comercial. A influência regulatória da Lei de Eficiência Energética fornece um requisito de conformidade definido para locais comissionados após julho de 2026. As muitas concessionárias municipais do país podem criar diferentes condições comerciais locais, o que adiciona complexidade ao desenvolvimento de projetos. A instalação de bomba de calor de 3,9 MW da TU Dresden gera até 24.000 MWh de calor verde anualmente e evita 2.700 toneladas de CO₂. Este projeto mostra como as redes universitárias e municipais podem complementar os projetos comerciais de data centers. A combinação de regulamentação, densidade de rede e demonstrações técnicas da Alemanha a mantém central no mercado de recuperação de calor residual de data centers na Europa.
Polônia
A Polônia deve expandir-se a um CAGR de 25,53% de 2027 a 2032. A capacidade instalada de data centers ultrapassou 220 MW em 2026, com Varsóvia representando 74% da capacidade e Cracóvia e Poznań emergindo como locais secundários.[5] A Microsoft anunciou 2,8 bilhões de PLN em investimento para sua infraestrutura de nuvem e IA na Polônia em fevereiro de 2025, que a pesquisa fornecida indica ser 704 milhões de USD. Novos investimentos em hiperescala podem gerar volumes de calor previsíveis úteis para projetos de recuperação de maior porte. A ampla cobertura de aquecimento urbano em nível municipal da Polônia apoia um possível caminho de conexão nas principais áreas urbanas. A expansão além de Varsóvia é importante porque cria oportunidades próximas a cidades secundárias com redes de calor existentes. Os projetos de recuperação ainda precisarão de acordo com a concessionária local, capacidade de rede e viabilidade econômica de conexão. A Polônia está se tornando um importante local de crescimento no mercado de recuperação de calor residual de data centers na Europa à medida que a infraestrutura digital e a disponibilidade de redes térmicas se cruzam.
Mercados Nórdicos, Ocidentais e Europeus Emergentes
A Finlândia fornece um exemplo líder de desenvolvimento integrado de data center e aquecimento urbano. As plantas de Espoo e Kirkkonummi da Fortum devem atender a 40% da demanda anual de aquecimento urbano de 2 TWh da região para 250.000 usuários a partir de 2027. As plantas utilizam 112 bombas de calor e 800 MWh de armazenamento térmico, o que ilustra o papel do armazenamento no gerenciamento da demanda do sistema. A Dinamarca tem um caminho de aplicação diferente por meio do campus proposto da atNorth em Varde e do desenvolvimento associado de estufas. Os Países Baixos estão desenvolvendo demanda em torno da horticultura em estufas próxima a Aalsmeer, enquanto a lei DDADUE da França apoia ações em torno de Île-de-France e Lyon. Esses mercados usam modelos comerciais diferentes, mas cada um depende de alinhar uma fonte térmica estável com um usuário de calor próximo. O tamanho do mercado de recuperação de calor residual de data centers na Europa nessas geografias mistas dependerá das regras locais, dos ativos de aquecimento conectados e da capacidade de estruturar acordos práticos de compra.
Cenário Competitivo
Concentração do Mercado
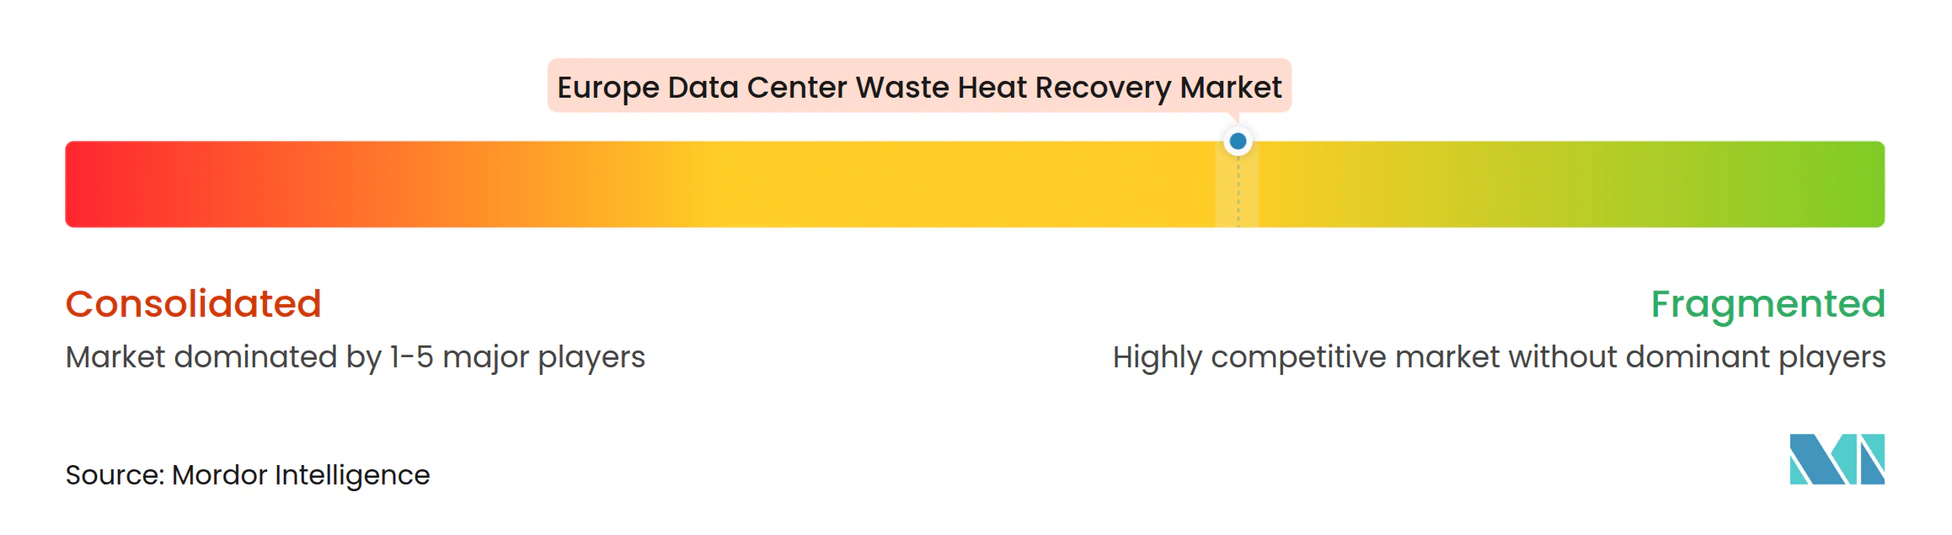
O mercado de recuperação de calor residual de data centers na Europa é moderadamente fragmentado entre fornecedores de hardware de transferência de calor, integradores de tecnologia predial, concessionárias de energia de distrito e empresas especializadas em serviços de energia. Danfoss, Alfa Laval e Kelvion competem em eficiência térmica, disponibilidade de produtos e suporte a sistemas de resfriamento de alta densidade. O compromisso de capacidade de 1 bilhão de SEK da Alfa Laval para trocadores de calor brasados sinaliza a preparação do fornecedor para a maior demanda de resfriamento de data centers. Schneider Electric, Siemens e Trane Technologies competem em controles e integração predial. A Vertiv introduziu o sistema CoolCenter Immersion na EMEA em novembro de 2025, com capacidade de reutilização de calor para ambientes de computação de IA e alto desempenho. Esse movimento reflete a crescente ligação entre o projeto de resfriamento líquido e o potencial de reutilização de calor.
A principal restrição frequentemente não é a disponibilidade de trocadores de calor, mas uma estrutura de projeto bancável. Um esquema bem-sucedido precisa de um operador de data center, uma concessionária ou proprietário de rede preparado para financiar ou recuperar os custos de conexão, e um comprador disposto a aceitar calor ao longo do tempo. A Veolia lançou sua oferta Ecothermal Grid em novembro de 2025 e visou 350 milhões de EUR em faturamento anual com aquecimento urbano de baixo carbono até 2030, juntamente com um pipeline de projetos de 1 bilhão de GBP no Reino Unido. Esse movimento estratégico se concentra no desenvolvimento de projetos de aquecimento urbano de baixo carbono, em vez de vender equipamentos isolados. A Stockholm Exergi oferece um segundo exemplo por meio de sua plataforma padronizada para negociação de calor recuperado. Essas abordagens podem encurtar as negociações e melhorar a clareza comercial necessária para o investimento.
Fornecedores especializados como Qarnot Computing, AFRY, GETEC, Heat Works e Fenagy operam ao lado de grupos maiores de equipamentos e concessionárias. A abordagem de computação distribuída da Qarnot busca usar o calor próximo ao ponto de geração, reduzindo a dependência de um intermediário de aquecimento urbano. A GETEC destacou um projeto de data center em Rozzano que aquece 5.000 residências, mostrando o papel das empresas de serviços de energia na transformação de sistemas técnicos em infraestrutura urbana operacional. A concorrência está cada vez mais centrada na capacidade de originar, estruturar e financiar uma transação com múltiplas partes. O hardware continua sendo necessário, mas não garante um projeto sem um cliente térmico viável e um plano de conexão. O mercado de recuperação de calor residual de data centers na Europa está, portanto, mais aberto a empresas que combinam engenharia com entrega comercial.
Líderes do Setor de Recuperação de Calor Residual de Data Centers na Europa
-
Danfoss A/S
-
Alfa Laval AB
-
Fortum Oyj
-
Trane Technologies plc
-
Kelvion Holding GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Recuperação de Calor Residual de Centros de Dados na Europa Empresas cobertas neste relatório
- Danfoss A/S
- Alfa Laval AB
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Vertiv Holdings Co.
- Schneider Electric SE
- Siemens AG
- Kelvion Holding GmbH
- SWEP International AB
- Munters Group AB
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Star Refrigeration Limited
- Fenagy A/S
- AFRY AB
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Stockholm Exergi AB
- E-Heat Oy
- Heat Works
- GETEC Group
- Qarnot Computing SAS
- Microsoft Corporation
- Amazon Web Services, Inc.
Desenvolvimentos industriais recentes em Mercado de Recuperação de Calor Residual de Centros de Dados na Europa
- Setembro de 2026: A Comissão Europeia propôs um esquema comum de classificação de data centers para instalações acima de 500 kW, abrangendo uso de energia, reutilização de calor residual e contribuições de energia limpa, com os primeiros rótulos de sustentabilidade esperados para exibição em 2027.
- Maio de 2026: A Fortum Oyj comissionou duas plantas de bomba de calor em escala industrial na Finlândia, com 112 bombas de calor e 800 MWh de armazenamento térmico, para recuperar o calor residual dos data centers adjacentes da Microsoft a partir de 2027, visando 40% da demanda anual de aquecimento urbano de 2 TWh para 250.000 usuários.
- Maio de 2026: A CSC, Centro de TI para Ciência da Finlândia, e a Loiste Lämpö Oy concordaram em redirecionar o calor residual do data center LUMI AI Factory em Kajaani para a rede de aquecimento urbano da cidade, com prontidão operacional esperada no segundo semestre de 2027.
- Novembro de 2025: A Veolia Environnement S.A. lançou o Ecothermal Grid, visando 350 milhões de EUR em faturamento anual até 2030 com aquecimento urbano de baixo carbono que incorpora o calor residual de data centers, juntamente com um pipeline de 1 bilhão de GBP no Reino Unido.
Escopo do Relatório do Mercado de Recuperação de Calor Residual de Data Centers na Europa
O Mercado de Recuperação de Calor Residual de Data Centers na Europa abrange os equipamentos, tecnologias, soluções de engenharia e serviços de implementação associados utilizados para capturar, elevar a temperatura, transferir, armazenar e reutilizar o excesso de energia térmica gerado pelas operações de data centers em toda a região. O mercado inclui Sistemas de Recuperação Baseados em Bomba de Calor, Sistemas de Troca de Calor Direta, Sistemas de Resfriador com Recuperação de Calor, Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica, Sistemas de Ciclo Rankine Orgânico e Outras Tecnologias de Recuperação de Calor Residual. Essas soluções abrangem a extração de calor de infraestruturas de data centers resfriadas a ar e a líquido, a elevação de temperatura por meio de bombas de calor industriais, o armazenamento de energia térmica, a transferência e distribuição de calor, os controles térmicos automatizados e a integração com redes de aquecimento urbano, edifícios comerciais e residenciais, instalações industriais e aplicações agrícolas. A receita do mercado inclui vendas de equipamentos de recuperação de calor, integração de sistemas, serviços de engenharia e instalação e encargos de implementação de projetos diretamente associados, excluindo sistemas convencionais de resfriamento de data centers sem funcionalidade de recuperação de calor, infraestrutura autônoma de aquecimento urbano não relacionada à reutilização de calor de data centers, vendas de eletricidade e energia térmica e despesas operacionais contínuas de instalações não diretamente atribuíveis a sistemas de recuperação de calor residual.
Visão geral da segmentação
| Sistemas de Recuperação Baseados em Bomba de Calor |
| Sistemas de Troca de Calor Direta |
| Sistemas de Resfriador com Recuperação de Calor |
| Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica |
| Sistemas de Ciclo Rankine Orgânico |
| Outras Tecnologias de Recuperação de Calor Residual |
| Aquecimento Urbano |
| Aquecimento de Edifícios Comerciais e Residenciais |
| Aquecimento de Processos Industriais |
| Água Quente Doméstica |
| Aquecimento em Estufas e para Fins Agrícolas |
| Outras Aplicações de Reutilização de Calor |
| Trocadores de Calor |
| Bombas de Calor |
| Bombas e Sistemas de Distribuição Térmica |
| Sistemas de Armazenamento Térmico |
| Controles e Monitoramento de Recuperação de Calor |
| Tubulações e Infraestrutura de Transferência de Calor |
| Outros Equipamentos, Engenharia e Instalação |
| Reutilização de Calor no Local |
| Fornecimento Direto de Calor Fora do Local |
| Compra pela Rede de Aquecimento Urbano |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Alemanha |
| Dinamarca |
| Finlândia |
| Suécia |
| Noruega |
| Reino Unido |
| Países Baixos |
| França |
| Polônia |
| Rússia |
| Restante da Europa |
| Por Tecnologia de Recuperação | Sistemas de Recuperação Baseados em Bomba de Calor |
| Sistemas de Troca de Calor Direta | |
| Sistemas de Resfriador com Recuperação de Calor | |
| Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica | |
| Sistemas de Ciclo Rankine Orgânico | |
| Outras Tecnologias de Recuperação de Calor Residual | |
| Por Aplicação de Reutilização de Calor | Aquecimento Urbano |
| Aquecimento de Edifícios Comerciais e Residenciais | |
| Aquecimento de Processos Industriais | |
| Água Quente Doméstica | |
| Aquecimento em Estufas e para Fins Agrícolas | |
| Outras Aplicações de Reutilização de Calor | |
| Por Componente de Sistema | Trocadores de Calor |
| Bombas de Calor | |
| Bombas e Sistemas de Distribuição Térmica | |
| Sistemas de Armazenamento Térmico | |
| Controles e Monitoramento de Recuperação de Calor | |
| Tubulações e Infraestrutura de Transferência de Calor | |
| Outros Equipamentos, Engenharia e Instalação | |
| Por Modelo de Entrega de Calor | Reutilização de Calor no Local |
| Fornecimento Direto de Calor Fora do Local | |
| Compra pela Rede de Aquecimento Urbano | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Alemanha |
| Dinamarca | |
| Finlândia | |
| Suécia | |
| Noruega | |
| Reino Unido | |
| Países Baixos | |
| França | |
| Polônia | |
| Rússia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de recuperação de calor residual de data centers na Europa?
O mercado de recuperação de calor residual de data centers na Europa foi avaliado em 232,10 milhões de USD em 2026 e deverá atingir 640,74 milhões de USD até 2032, a um CAGR de 18,78% de 2027 a 2032.
O que está impulsionando a recuperação de calor residual de data centers na Europa?
Os requisitos obrigatórios de reutilização de energia, os relatórios de desempenho, as redes de aquecimento urbano existentes e os esforços para substituir fontes de calor baseadas em combustíveis fósseis estão apoiando a adoção.
Qual tecnologia de recuperação lidera o espaço de reutilização de calor de data centers na Europa?
Os sistemas baseados em bomba de calor lideraram com 46,13% de participação em 2026 porque podem elevar o calor do fluido refrigerante de servidores de baixa temperatura às temperaturas de aquecimento urbano.
Qual caso de uso está se expandindo mais rapidamente para o calor recuperado de data centers?
O aquecimento em estufas e para fins agrícolas deve expandir-se a um CAGR de 25,84% até 2032 porque suas necessidades de temperatura podem se alinhar com o calor recuperado de servidores.
Por que a Polônia é importante para projetos de recuperação de calor de data centers?
A Polônia deve expandir-se a um CAGR de 25,53% até 2032, apoiada pelo crescimento da capacidade de data centers e pelos sistemas de aquecimento urbano estabelecidos nas principais cidades.
Por que os sistemas de armazenamento térmico são importantes para projetos de calor residual?
Os sistemas de armazenamento térmico devem expandir-se a um CAGR de 26,27% até 2032 porque ajudam a equilibrar a produção constante de calor dos data centers com a demanda sazonal dos clientes.