
Taille et part du marché européen de la récupération de chaleur perdue des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 232.10 Millions de dollars américains |
| Taille du Marché (2027) | 271 Millions de dollars américains |
| Taille du Marché (2032) | 640.70 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 18.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
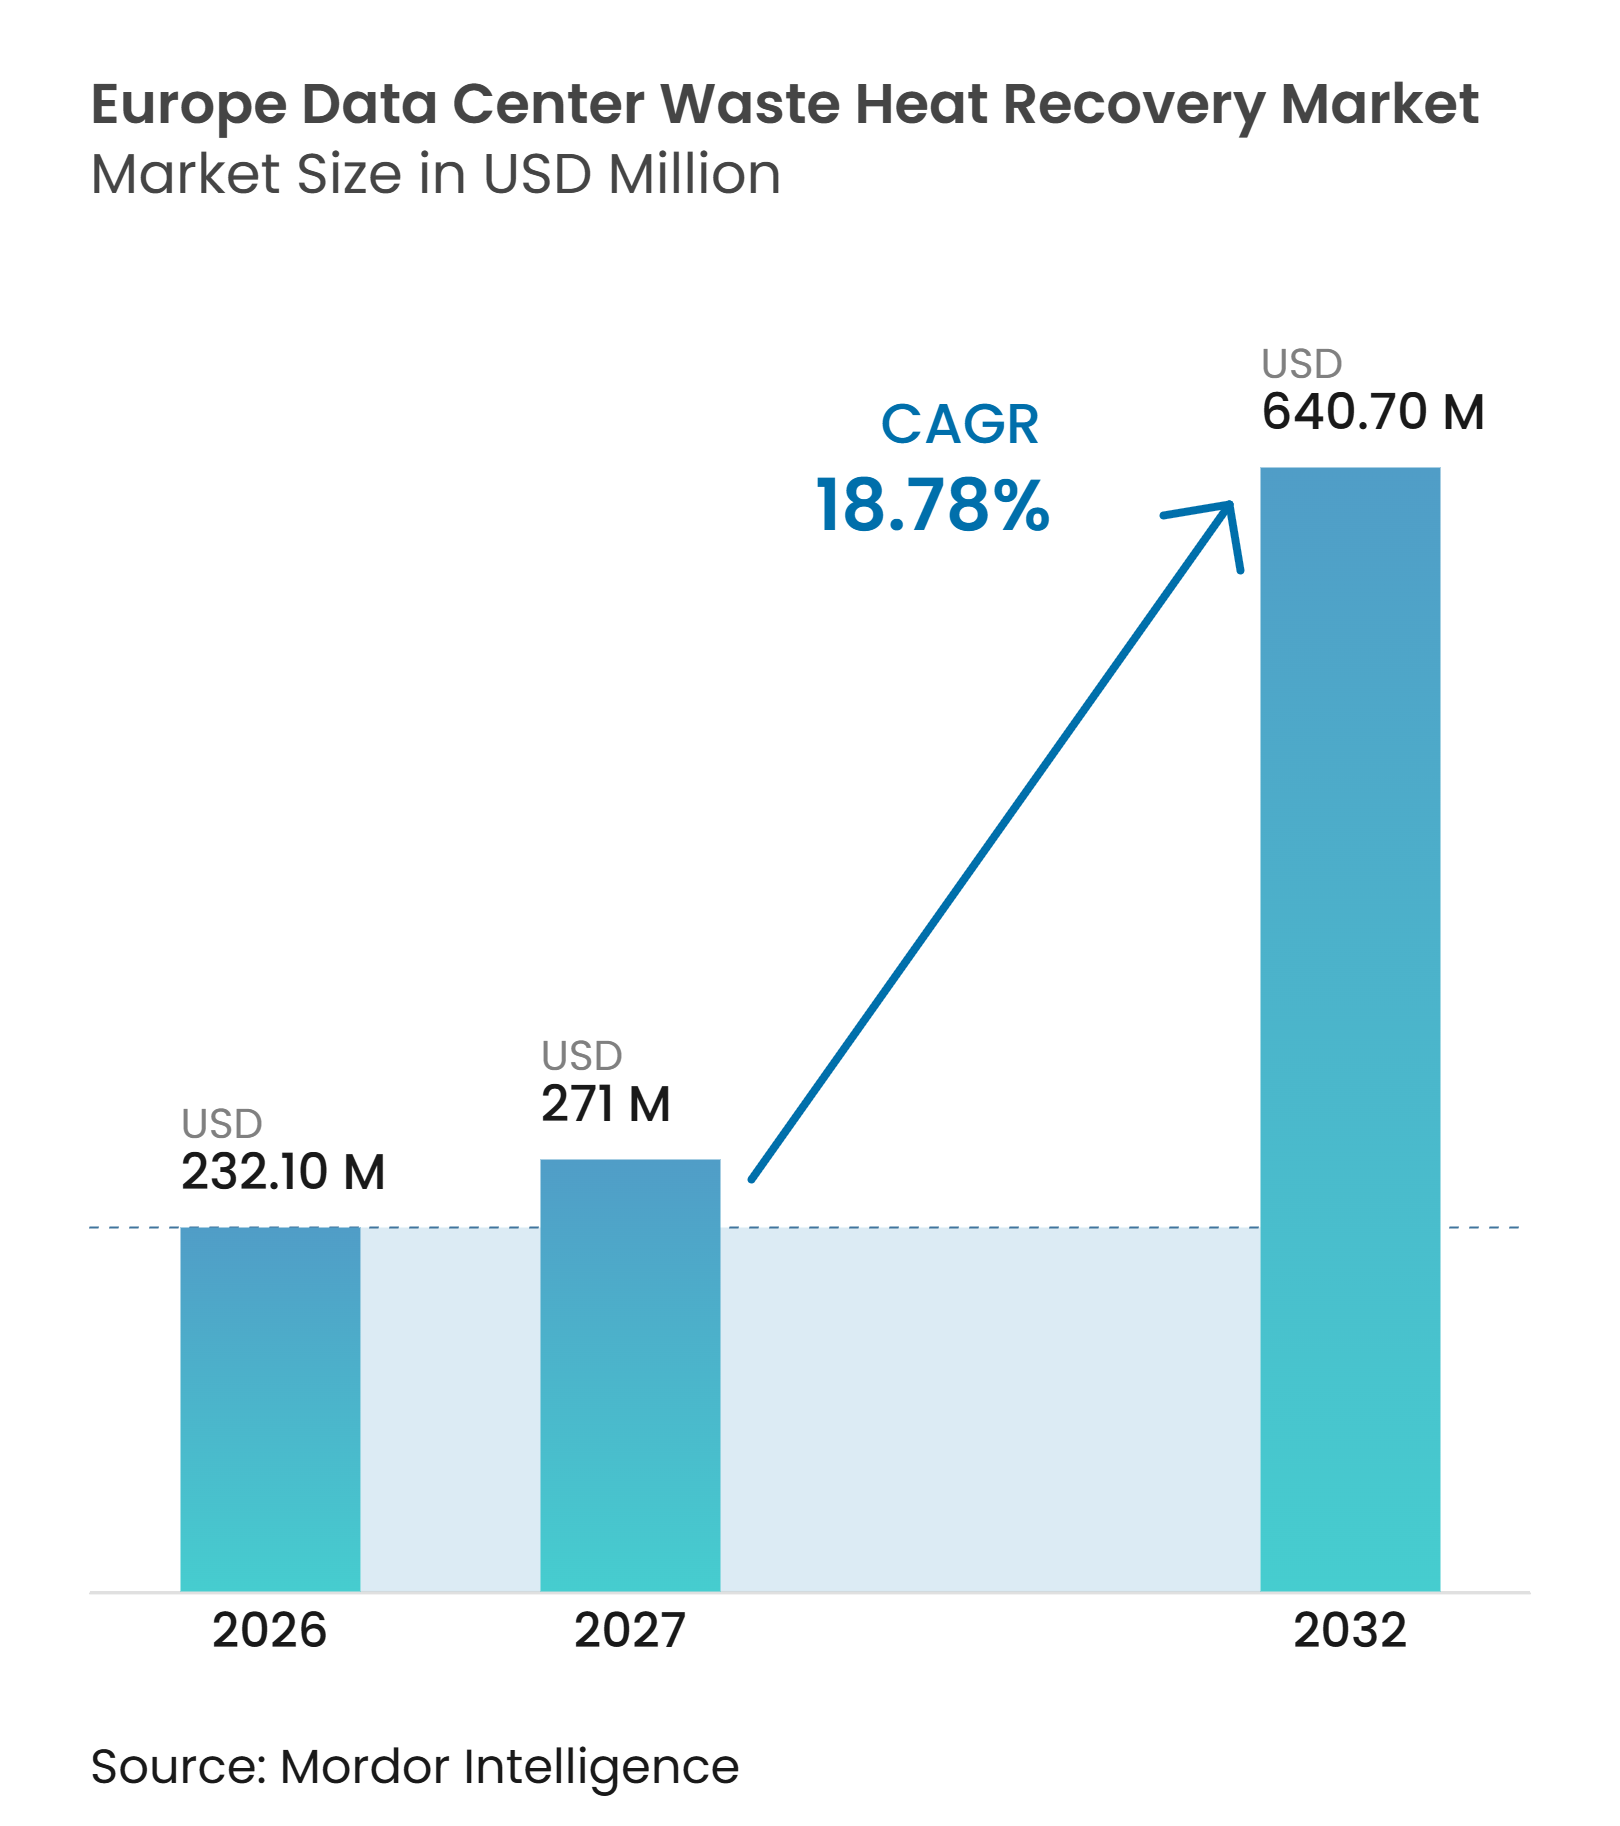
Analyse du marché européen de la récupération de chaleur perdue des centres de données par Mordor Intelligence
La taille du marché européen de la récupération de chaleur perdue des centres de données était évaluée à 232,10 millions USD en 2026 et devrait atteindre 640,74 millions USD d'ici 2032, à un CAGR de 18,78 % durant la période 2027-2032. Les densités de racks plus élevées augmentent la chaleur disponible dans les installations informatiques, notamment là où les charges de travail d'IA nécessitent un refroidissement plus intensif. La récupération de cette chaleur devient une option pratique là où les centres de données peuvent se connecter à des réseaux de chauffage urbain établis et sécuriser des acheteurs à long terme. Les exigences de conformité font également évoluer la discussion des objectifs de durabilité volontaires vers des mesures de performance énergétique. Les développeurs de projets ont de plus en plus besoin d'un partenaire utilitaire, d'un itinéraire de connexion viable et d'un accord d'achat fiable avant que le capital puisse être engagé. Cela laisse de la place aux fournisseurs capables de combiner équipements, contrôles, stockage et livraison de projet en une proposition finançable.
Points clés du rapport
- Par technologie de récupération, les systèmes à base de pompes à chaleur détenaient 46,13 % de la part du marché européen de la récupération de chaleur perdue des centres de données en 2026, tandis que les systèmes intégrés de stockage d'énergie thermique devraient se développer à un CAGR de 27,11 % jusqu'en 2032.
- Par application de réutilisation de la chaleur, le chauffage urbain représentait 61,73 % de la taille du marché européen de la récupération de chaleur perdue des centres de données en 2026, tandis que le chauffage des serres et de l'agriculture devrait progresser à un CAGR de 25,84 % jusqu'en 2032.
- Par composant système, les pompes à chaleur représentaient 33,67 % du marché en 2026, tandis que les systèmes de stockage thermique devraient se développer à un CAGR de 26,27 % jusqu'en 2032.
- Par modèle de distribution de chaleur, l'achat via le réseau de chauffage urbain détenait 68,12 % du marché en 2026, tandis que l'approvisionnement direct en chaleur hors site devrait se développer à un CAGR de 24,83 % jusqu'en 2032.
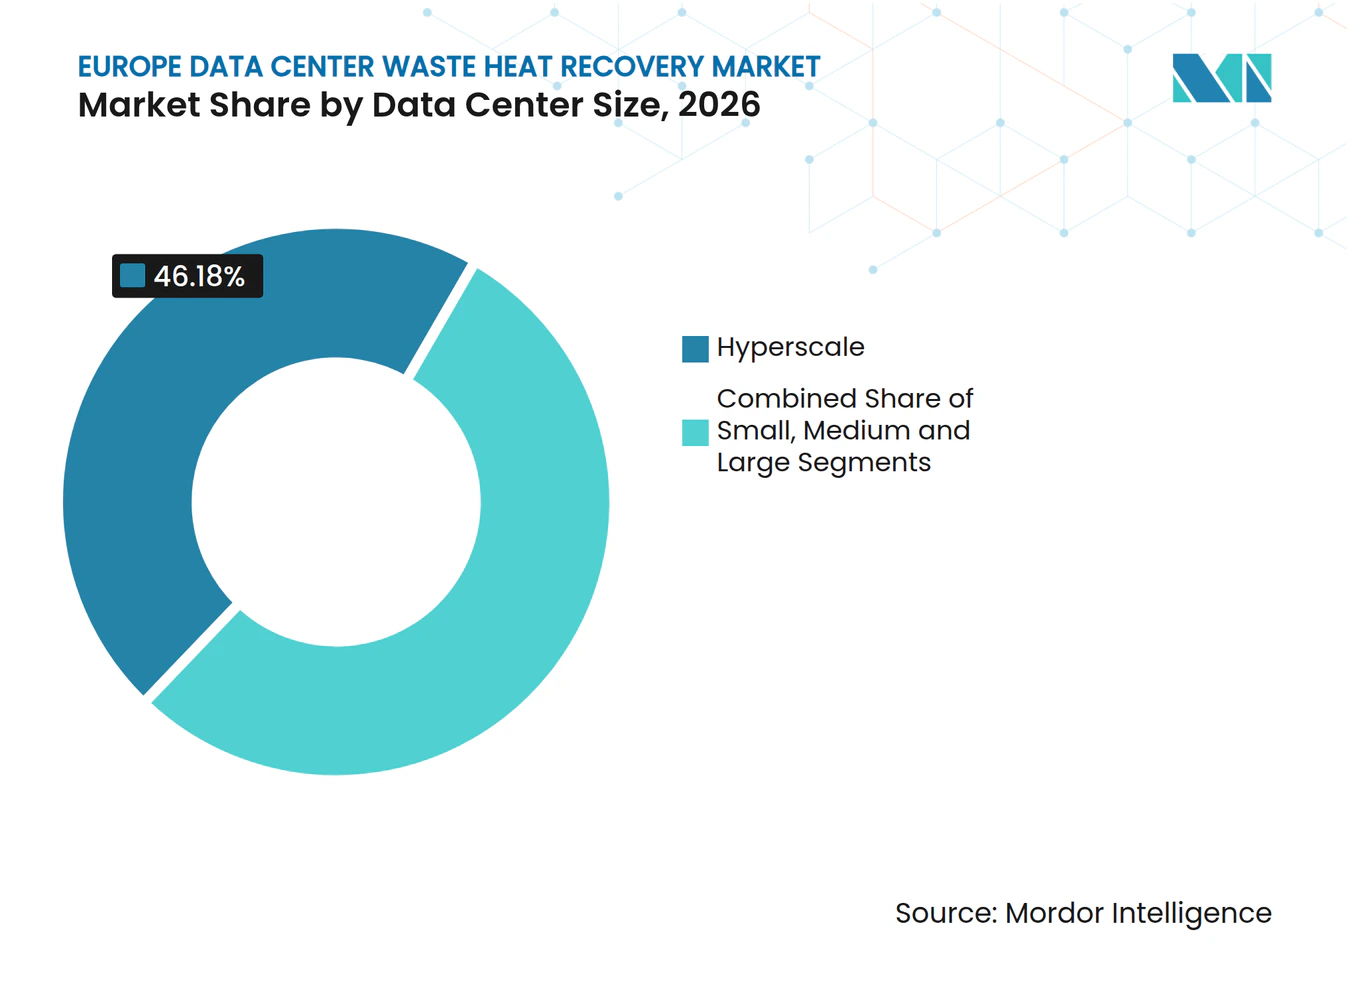
- Par taille de centre de données, les installations hyperscale représentaient 46,18 % du marché en 2026 et devraient croître à un CAGR de 21,78 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 46,93 % du marché en 2026, tandis que les fournisseurs de colocation devraient se développer à un CAGR de 22,13 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 18,47 % du marché en 2026, tandis que la Pologne devrait se développer à un CAGR de 25,53 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations de l'UE en matière d'utilisation de la chaleur perdue pour les centres de données de plus de 1 MW | +4.2% | UE-27, avec une législation nationale contraignante menée par l'Allemagne et la France, et un précédent d'application solide dans les pays nordiques | Moyen terme (2-4 ans) |
| Système de reporting et de notation des performances énergétiques des centres de données de l'UE | +3.5% | UE-27, en particulier l'Allemagne, les Pays-Bas et la Suède où les clients évaluent l'ERF | Moyen terme (2-4 ans) |
| Infrastructure de chauffage urbain existante dans les pays nordiques, les pays baltes et l'Europe centrale | +3.0% | Pays nordiques et baltes, avec des gains secondaires en Pologne, en République tchèque et en Allemagne | Court terme (≤ 2 ans) |
| Décarbonation européenne des réseaux de chaleur alimentés aux combustibles fossiles | +2.5% | Allemagne, Danemark et Pays-Bas, avec les pays baltes en transition depuis les systèmes de chaleur au charbon hérités | Long terme (≥ 4 ans) |
| Plateformes nordiques d'achat de chaleur et agrégation de projets municipaux | +2.0% | Suède et Finlande, avec une adoption s'étendant au Danemark, à la Norvège et à l'Allemagne | Court terme (≤ 2 ans) |
| La disponibilité à la réutilisation de la chaleur en Europe comme facteur de différenciation pour l'implantation des centres de données | +1.5% | Plus visible en Allemagne, aux Pays-Bas et en Irlande, tout en étant pertinent pour la sélection de sites à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les obligations de l'UE en matière d'utilisation de la chaleur perdue pour les centres de données de plus de 1 MW stimulent les investissements de conformité
La loi allemande sur l'efficacité énergétique exige que les centres de données mis en service après le 1er juillet 2026 atteignent un facteur minimum de réutilisation de l'énergie de 15 % pour la chaleur perdue, ce seuil passant à 20 % à partir du 1er juillet 2028. La loi française DDADUE est en vigueur depuis le 1er janvier 2026 et exige que les installations de plus de 1 MW réalisent une analyse coûts-avantages pour les nouveaux sites et les mises à niveau majeures. Ces règles intègrent les sites de colocation à moyenne échelle dans la même discussion de planification que les grands campus. La demande qui en résulte ne se limite pas aux pompes à chaleur, car les projets nécessitent également des connexions, des compteurs, des contrôles et des arrangements avec les acheteurs de chaleur. La conformité a une valeur commerciale plus grande là où les opérateurs peuvent transformer la chaleur récupérée en un flux de revenus contractuels. Le marché européen de la récupération de chaleur perdue des centres de données bénéficie donc lorsque la réglementation est associée à une infrastructure de livraison locale pratique.
Le système de reporting et de notation des performances énergétiques des centres de données de l'UE crée une visibilité pour les investisseurs
La directive européenne sur l'efficacité énergétique exige que les installations d'une capacité supérieure à 500 kW déclarent les données relatives au facteur de réutilisation de l'énergie dans une base de données centrale. La Commission européenne a proposé un système commun de notation des centres de données en septembre 2026, couvrant la consommation d'énergie, la réutilisation de la chaleur perdue et les contributions en énergie propre.[1] Les premières étiquettes sont attendues en 2027, offrant aux clients un moyen cohérent de comparer les installations. Un score visible peut rendre la récupération de chaleur perdue pertinente à la fois pour les achats et les rapports réglementaires. Cela peut soutenir les opérateurs qui investissent tôt dans la surveillance et la performance vérifiée. Le marché européen de la récupération de chaleur perdue des centres de données bénéficie d'une base commerciale plus claire lorsque la performance environnementale peut être examinée parallèlement au coût et à la capacité.
L'infrastructure de chauffage urbain existante dans les pays nordiques, les pays baltes et l'Europe centrale réduit les coûts de connexion
La Suède, la Finlande et le Danemark affichent des taux de pénétration du chauffage urbain de 60 %, 52 % et 64 % respectivement. Les systèmes modernisés en Estonie, en Lettonie et en Lituanie couvrent 40 % à 60 % de la demande de chauffage urbain, créant une large base pour connecter les centres de données à proximité.[2] Les 15 plus grandes villes de Pologne exploitent des réseaux couvrant plus de 60 % de la demande de chauffage urbain. Les canalisations existantes peuvent réduire le coût et le délai nécessaires pour atteindre un utilisateur final par rapport à un projet qui doit construire un nouveau réseau thermique. L'argument commercial s'améliore lorsqu'un service public peut accepter la chaleur conformément aux procédures d'exploitation établies. Cette base d'infrastructure offre au marché européen de la récupération de chaleur perdue des centres de données ses meilleures opportunités à court terme dans les régions du nord, des pays baltes et de l'Europe centrale.
La décarbonation européenne des réseaux de chaleur alimentés aux combustibles fossiles crée une base de demande à long terme
Les réseaux de chaleur en Allemagne, au Danemark et aux Pays-Bas réduisent leur dépendance à la production d'énergie fossile, tandis que les pays baltes modernisent leurs anciens systèmes à base de charbon. Ces changements créent un besoin de sources de chaleur à faible teneur en carbone pouvant fonctionner avec les réseaux urbains. La chaleur perdue des centres de données peut être intégrée dans ce mix d'approvisionnement lorsque les niveaux de température et les exigences du réseau sont compatibles. Les pompes à chaleur sont importantes car elles peuvent élever la température du fluide caloporteur à basse température au niveau requis par de nombreux systèmes de chauffage urbain. La proposition de valeur est plus forte lorsque les services publics peuvent utiliser la chaleur récupérée sur une longue période d'exploitation plutôt que seulement lors de projets pilotes. Le marché européen de la récupération de chaleur perdue des centres de données est bien positionné pour bénéficier du remplacement des sources de chaleur conventionnelles par les services publics et de leur recherche d'apports énergétiques locaux fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité inégale du chauffage urbain dans les pays européens | -2.0% | À l'échelle de l'UE, avec la contrainte la plus forte en Espagne, en Italie, au Portugal et en Grèce, et une couverture partielle au Royaume-Uni et en France | Long terme (≥ 4 ans) |
| Exemptions de faisabilité de l'UE et nationales pour la réutilisation de la chaleur perdue | -1.5% | UE-27, en particulier les marchés sans connexions de chauffage urbain matures en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Fragmentation transfrontalière et municipale de la réglementation des réseaux de chaleur | -1.2% | À l'échelle de l'UE, en particulier en Allemagne, où plus de 900 services publics municipaux opèrent dans des conditions locales distinctes | Moyen terme (2-4 ans) |
| Inadéquation climatique entre l'approvisionnement continu en chaleur et la demande saisonnière de chaleur | -1.0% | Pays nordiques et Allemagne, avec des effets aux Pays-Bas et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La disponibilité inégale du chauffage urbain limite la géographie du marché adressable
La pénétration du chauffage urbain dans l'UE-27 varie de plus de 60 % dans les pays nordiques et baltes à moins de 3 % dans les marchés d'Europe du Sud tels que l'Espagne, l'Italie et la Grèce. Les centres de données dans ces régions méridionales manquent souvent d'un réseau à proximité capable d'acheter et de distribuer la chaleur récupérée. Cela limite l'opportunité immédiate même si la pression sur les autorisations des centres de données en Irlande et aux Pays-Bas oriente l'intérêt vers d'autres emplacements. La construction d'un nouveau réseau peut nécessiter beaucoup plus de capital que la connexion à une canalisation existante. La base d'infrastructure inégale limite une grande partie des revenus adressables du marché européen de la récupération de chaleur perdue des centres de données au nord et au centre de l'Europe. Les développeurs dans d'autres régions doivent trouver des utilisateurs directs ou développer des arrangements alternatifs de distribution de chaleur.
Les exemptions de faisabilité de l'UE et nationales peuvent ralentir la conversion des projets
Les obligations en matière de chaleur perdue peuvent permettre des exemptions lorsque la récupération n'est pas techniquement faisable ou ne peut être justifiée économiquement. Ces dispositions sont les plus importantes là où un centre de données n'a pas accès à une connexion de chauffage urbain mature. Une évaluation requise ne crée pas nécessairement un projet de chaleur récupérable si le coût du lien thermique dépasse le bénéfice attendu. Cela peut retarder les commandes d'équipements pendant que les opérateurs, les services publics et les municipalités testent des conceptions alternatives. La question est particulièrement pertinente dans certaines parties de l'Europe centrale et orientale où la capacité des centres de données croît plus vite que l'infrastructure de chaleur connectée. Le marché européen de la récupération de chaleur perdue des centres de données dépend donc de la faisabilité pratique, et non des seules réglementations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de récupération :
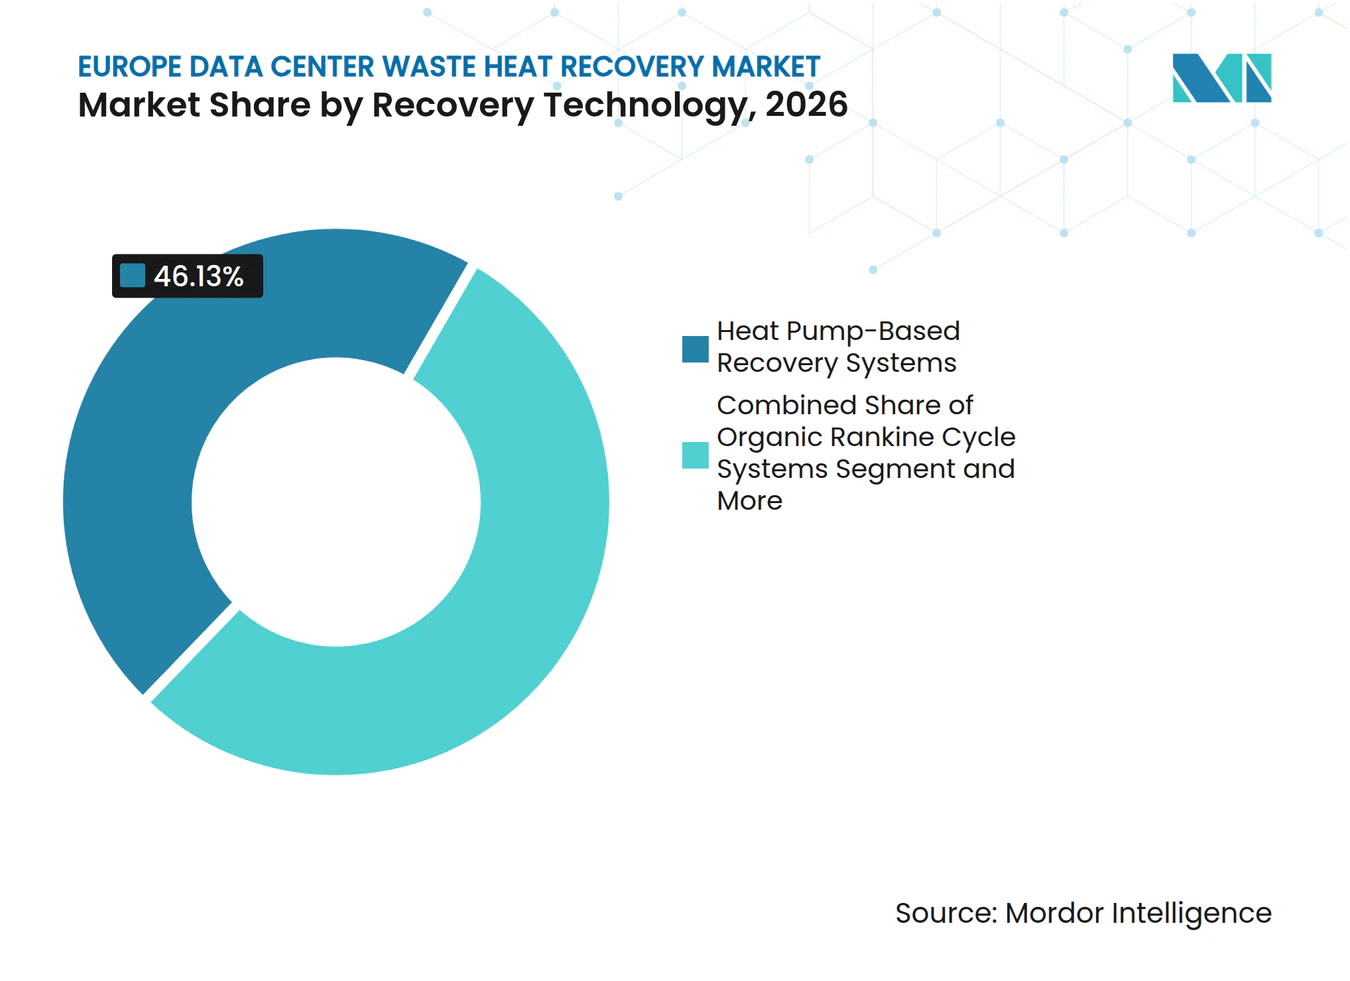
les pompes à chaleur dominent tandis que les systèmes intégrés de stockage progressent le plus rapidementLes systèmes à base de pompes à chaleur représentaient 46,13 % de la part du marché européen de la récupération de chaleur perdue des centres de données en 2026. Leur position reflète la capacité à élever le fluide caloporteur des serveurs à basse température, généralement entre 20 et 55 °C, à la plage de 70 à 125 °C utilisée par les systèmes de chauffage urbain existants. Le projet Green Rocks à Mayence illustre cette approche en utilisant une grande pompe à chaleur pour élever la chaleur du centre de données à 125 °C avant qu'elle n'entre dans le réseau de la ville. Les pompes à chaleur peuvent soutenir des projets où un réseau de services publics nécessite une température de livraison plus élevée que celle que le centre de données peut fournir directement. Les systèmes d'échange de chaleur direct sont plus pertinents pour les installations avec un refroidissement liquide à plus haute température. Les systèmes de récupération de chaleur par groupe frigorifique intègrent l'extraction dans le cycle de réfrigération et peuvent soutenir des conceptions de refroidissement qui utilisent déjà des équipements à eau glacée. La technologie sélectionnée dépend de l'architecture de refroidissement de l'installation, de la température de livraison et de l'emplacement de l'acheteur de chaleur.
Les systèmes de récupération intégrés au stockage d'énergie thermique devraient se développer à un CAGR de 27,11 % de 2027 à 2032. Le stockage comble l'écart entre la production continue de chaleur dans un centre de données et la demande saisonnière fluctuante des clients du chauffage urbain. Une étude allemande a révélé que 13 des 19 centres de données évalués se trouvaient dans des zones hydrogéologiquement adaptées au stockage d'énergie thermique en aquifère, les sites identifiés étant capables de fournir 707 GWh annuellement. La même recherche a révélé que les installations de Francfort pourraient répondre à jusqu'à 20 % de la demande de chauffage résidentiel lorsqu'un stockage adapté est disponible.[3] La recommandation ITU-T L.1328, publiée en septembre 2025, fournit des métriques communes de réutilisation de la chaleur perdue qui soutiennent une évaluation cohérente entre les types de technologies. La taille du marché européen de la récupération de chaleur perdue des centres de données pour les systèmes liés au stockage est soutenue par la nécessité de rendre l'approvisionnement en chaleur plus dispatchable et d'améliorer la bancabilité des contrats d'achat.



Par application de réutilisation de la chaleur :
le chauffage urbain dispose de la base la plus large tandis que l'agriculture progresse rapidementLe chauffage urbain représentait 61,73 % de la part du marché européen de la récupération de chaleur perdue des centres de données en 2026. Les contrats menés par les services publics dans les villes nordiques et allemandes fournissent un itinéraire établi pour la distribution de la chaleur récupérée aux bâtiments résidentiels et commerciaux. La plateforme Open District Heating de Stockholm Exergi connecte plus de 30 centres de données auprès de 16 fournisseurs et alimente plus de 30 000 foyers. La plateforme utilise des arrangements standardisés qui réduisent la nécessité pour chaque opérateur de négocier une structure commerciale distincte. Le chauffage des bâtiments fournit également une application locale importante là où les développements sont proches d'un centre de données. Le projet NTT DATA à Berlin-Spandau est conçu pour fournir jusqu'à 8 MW de chaleur pour un développement de 4 500 appartements.[4]
Le chauffage des serres et de l'agriculture devrait se développer à un CAGR de 25,84 % de 2027 à 2032. L'application correspond à la plage de chaleur de 30 à 55 °C pouvant être récupérée des systèmes de refroidissement des serveurs sans la même élévation de température requise par certains réseaux urbains. Une étude suédoise sur les arrangements entre centres de données et serres a rapporté des facteurs de réutilisation de l'énergie allant de 0,02 à 0,16, selon le climat et l'alignement des températures. Le campus DEN02 prévu par ATNorth à Varde, au Danemark, est associé à un campus de serres de 40 hectares soutenu par 8 milliards SEK de financement. Les clients agricoles peuvent fournir une charge thermique locale directe là où l'infrastructure de chauffage urbain est limitée. Leur profil de demande peut également compléter la production thermique régulière d'un centre de données. Le marché européen de la récupération de chaleur perdue des centres de données bénéficie lorsque les projets agricoles sont conçus parallèlement au développement des centres de données plutôt qu'ajoutés après la sélection du site.
Par composant système :
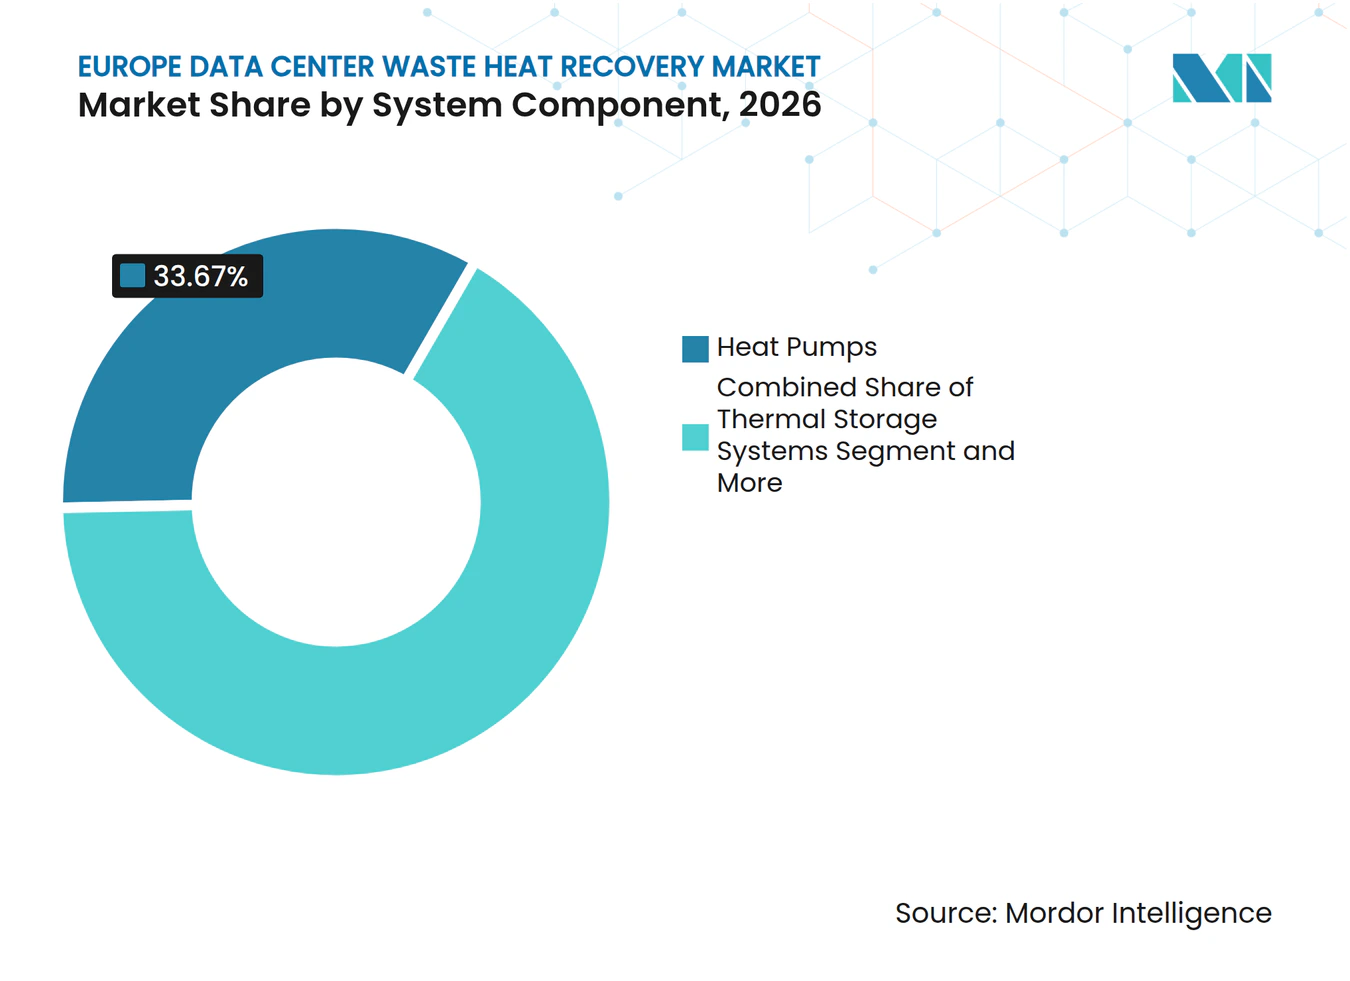
les pompes à chaleur ancrent les systèmes tandis que le stockage thermique se développeLes pompes à chaleur détenaient 33,67 % du mix de composants système en 2026. Elles fournissent la mise à niveau de température qui permet à la chaleur de basse qualité de répondre aux besoins opérationnels des réseaux de chauffage urbain. Les échangeurs de chaleur restent des équipements d'interface essentiels, transférant l'énergie entre les boucles de refroidissement des centres de données et les systèmes thermiques externes. Alfa Laval s'est engagé à investir 1 milliard SEK pour augmenter la capacité de production d'échangeurs de chaleur à plaques brasées en 2026. Danfoss a lancé l'échangeur de chaleur à plaques brasées B3-260C en février 2026 pour les applications à faible différence de température logarithmique moyenne, avec une différence de température logarithmique moyenne proche de 2 K et des capacités allant jusqu'à 1 MW. Le mix de composants doit être conçu comme un système car les performances des équipements affectent la température de livraison, la consommation d'énergie et les rendements commerciaux.
Les systèmes de stockage thermique devraient se développer à un CAGR de 26,27 % de 2027 à 2032. Ils retiennent la chaleur pendant les périodes de demande croissante du réseau ou lorsque les utilisateurs directs ont besoin d'un approvisionnement en dehors du cycle de production immédiat du centre de données. Le stockage peut améliorer la couverture annuelle de la demande et rendre l'approvisionnement contractuel plus fiable pour les services publics. Il aide également à gérer les périodes estivales où la demande de chauffage des espaces chute fortement dans les villes nordiques et d'Europe centrale. Les plateformes de contrôle et de surveillance gagnent en importance car les services publics paient de plus en plus pour des performances thermiques mesurées. Ces systèmes soutiennent les contrats basés sur la performance en enregistrant la chaleur livrée, les températures et la disponibilité opérationnelle. La taille du marché européen de la récupération de chaleur perdue des centres de données pour les fournisseurs de composants est donc façonnée autant par les besoins d'intégration que par les ventes d'équipements individuels.

Par modèle de distribution de chaleur :
l'achat via le réseau fournit de l'échelle tandis que l'approvisionnement direct élargit l'accèsL'achat via le réseau de chauffage urbain représentait 68,12 % du marché en 2026. Les services publics favorisent ce modèle car ils contrôlent le réseau de distribution et peuvent traiter la chaleur des centres de données comme une source d'approvisionnement supplémentaire dans le cadre d'un accord standardisé. L'approche de Stockholm Exergi comprend des paiements indexés sur la température et des connexions de canalisations appartenant aux services publics. Cette structure est envisagée comme référence pour les villes en Allemagne, aux Pays-Bas et au Danemark. La réutilisation sur site sert les besoins internes du campus lorsqu'une installation n'est pas proche d'un réseau de chauffage urbain. Le modèle peut réduire les coûts de refroidissement mais offre généralement une opportunité de revenus externes plus limitée que l'achat via le réseau.
L'approvisionnement direct en chaleur hors site devrait se développer à un CAGR de 24,83 % de 2027 à 2032. Les opérateurs utilisant ce modèle construisent des liens dédiés vers des clients industriels, des serres ou des campus à proximité. L'arrangement de Switch Datacenters à Uithoorn connecte une nouvelle installation à une coopérative de serres De Kwakel-Kudelstaart via un système en boucle fermée soutenu par l'opérateur de réseau Liander. L'approvisionnement direct offre aux développeurs une alternative là où un réseau municipal est absent, contraint ou incapable de se connecter dans le délai requis. Il nécessite également une coordination étroite entre le centre de données, l'acheteur de chaleur, le fournisseur de réseau et les autres participants au projet. Les contrats à long terme sont importants car l'infrastructure dédiée est difficile à financer sans demande prévisible. Le marché européen de la récupération de chaleur perdue des centres de données peut atteindre davantage d'emplacements lorsque l'approvisionnement direct crée des voies viables en dehors des réseaux de chauffage urbain conventionnels.
Par taille de centre de données :
les installations hyperscale dominent la part et l'expansionLes installations hyperscale détenaient 46,18 % du marché en 2026 et devraient se développer à un CAGR de 21,78 % de 2027 à 2032. Leur format de grand campus concentre la capacité informatique d'IA et génère des quantités substantielles de chaleur récupérable. Cette échelle peut soutenir des trains de pompes à chaleur dédiés et des canalisations de distribution thermique plus longues. Elle peut également soutenir les travaux de planification et de financement requis pour les projets de récupération de chaleur à plusieurs parties. Les grandes installations avec une charge informatique de 10 à 100 MW constituent un autre groupe actif, notamment parmi les opérateurs de colocation qui utilisent la récupération dans le cadre de leur offre de durabilité. Ces sites peuvent avoir un volume de chaleur suffisant pour susciter l'intérêt des services publics, mais nécessitent des connexions réseau bien positionnées.
Les petits centres de données et les installations de périphérie sont de plus en plus desservis par des équipements de récupération modulaires. E-Heat a connecté un site conteneurisé de 1 MW à Honkajoki, en Finlande, au réseau de chauffage urbain de Vatajankoski en janvier 2026. Le système fournit de la chaleur à 80 °C et a remplacé une ancienne chaudière à grille. Les installations plus petites peuvent étendre le marché européen de la récupération de chaleur perdue des centres de données au-delà des grands campus lorsque les réseaux à proximité peuvent accepter leur production. Leur modèle commercial dépend d'équipements packagés, d'une conception de projet efficace et d'une courte distance jusqu'au réseau de chaleur. Les sites de périphérie sont peu susceptibles de reproduire les mêmes économies à grande échelle que les campus hyperscale. Néanmoins, ils peuvent fournir des exemples pratiques pour les municipalités qui souhaitent des sources distribuées de chaleur à faible teneur en carbone.
Par type de centre de données :
les fournisseurs de services cloud dominent tandis que les fournisseurs de colocation prennent de l'élanLes fournisseurs de services cloud représentaient 46,93 % du marché en 2026. Leur position reflète l'échelle des campus hyperscale et leur besoin de satisfaire aux exigences de divulgation en matière de durabilité et de conformité à l'UE. Ces opérateurs peuvent générer des volumes de chaleur qui attirent un service public ou un partenaire municipal. Ils peuvent également inclure des dispositions de récupération dans la planification initiale du campus. La performance vérifiée de réutilisation de l'énergie est susceptible de devenir plus pertinente à mesure que le système de notation de l'UE est mis en œuvre. Les installations d'entreprise et de périphérie ont des volumes de chaleur plus faibles, mais elles peuvent néanmoins être viables là où un acheteur local est proche du site.
Les fournisseurs de colocation devraient se développer à un CAGR de 22,13 % de 2027 à 2032. Les clients d'entreprise incluent les attentes de récupération de chaleur de portée 3 dans les discussions d'approvisionnement, augmentant la valeur d'un plan de récupération crédible. Les opérateurs se disputent également des sites urbains où un contrat avec un service public adjacent peut soutenir les discussions de planification. La récupération de chaleur peut réduire les coûts nets de refroidissement là où un fournisseur partage les revenus avec un acheteur de chaleur. Cela crée un avantage opérationnel potentiel dans les emplacements où l'énergie et le refroidissement représentent des postes de coûts importants. Le marché européen de la récupération de chaleur perdue des centres de données dispose d'une base de clients plus large lorsque les fournisseurs de colocation peuvent adopter des solutions modulaires et des contrats de services publics standardisés. Le cadre de notation prévu peut aider ces opérateurs à démontrer leurs performances dans un format comparable une fois les étiquettes disponibles en 2027.
Analyse géographique
Allemagne
L'Allemagne détenait 18,47 % de la part du marché européen de la récupération de chaleur perdue des centres de données en 2026. Le pays combine des exigences contraignantes en matière de facteur de réutilisation de l'énergie en vertu de la loi sur l'efficacité énergétique avec une infrastructure de chauffage urbain dense. Francfort est un cluster actif car 6 centres de données ont été trouvés pour fournir 541 GWh de chaleur, soit 13 % de la demande de chauffage résidentiel et commercial locale. L'influence réglementaire de la loi sur l'efficacité énergétique fournit une exigence de conformité définie pour les sites mis en service après juillet 2026. Les nombreux services publics municipaux du pays peuvent créer des conditions commerciales locales différentes, ce qui ajoute de la complexité au développement de projets. L'installation de pompe à chaleur de 3,9 MW de la TU Dresde génère jusqu'à 24 000 MWh de chaleur verte annuellement et évite 2 700 tonnes de CO₂. Ce projet montre comment les réseaux universitaires et municipaux peuvent compléter les projets commerciaux de centres de données. La combinaison de réglementation, de densité de réseau et de démonstrations techniques de l'Allemagne la maintient au cœur du marché européen de la récupération de chaleur perdue des centres de données.
Pologne
La Pologne devrait se développer à un CAGR de 25,53 % de 2027 à 2032. La capacité installée des centres de données a dépassé 220 MW en 2026, Varsovie représentant 74 % de la capacité et Cracovie et Poznan émergeant comme emplacements secondaires.[5] Microsoft a annoncé 2,8 milliards PLN d'investissement dans son infrastructure cloud et IA en Pologne en février 2025, ce que la recherche fournie indique être 704 millions USD. Les nouveaux investissements hyperscale peuvent générer des volumes de chaleur prévisibles utiles pour des projets de récupération plus importants. La large couverture de chauffage urbain au niveau des villes en Pologne soutient un chemin de connexion possible dans les grandes zones urbaines. Le déplacement au-delà de Varsovie est important car il crée des opportunités près des villes secondaires avec des réseaux de chaleur existants. Les projets de récupération auront encore besoin d'un accord avec les services publics locaux, d'une capacité de réseau et d'une économie de connexion viable. La Pologne devient un emplacement de croissance majeur au sein du marché européen de la récupération de chaleur perdue des centres de données à mesure que l'infrastructure numérique et la disponibilité des réseaux thermiques se croisent.
Marchés nordiques, occidentaux et européens émergents
La Finlande fournit un exemple de premier plan de développement intégré de centres de données et de chauffage urbain. Les installations de Fortum à Espoo et Kirkkonummi devraient répondre à 40 % de la demande annuelle de chauffage urbain de 2 TWh de la région pour 250 000 utilisateurs à partir de 2027. Les installations utilisent 112 pompes à chaleur et 800 MWh de stockage thermique, ce qui illustre le rôle du stockage dans la gestion de la demande du système. Le Danemark dispose d'un chemin d'application différent à travers le campus Varde proposé par atNorth et le développement de serres associé. Les Pays-Bas développent la demande autour de l'horticulture en serre près d'Aalsmeer, tandis que la loi française DDADUE soutient l'action autour de l'Île-de-France et de Lyon. Ces marchés utilisent différents modèles commerciaux, mais chacun dépend de l'alignement d'une source thermique stable avec un utilisateur de chaleur à proximité. La taille du marché européen de la récupération de chaleur perdue des centres de données dans ces géographies mixtes dépendra des règles locales, des actifs de chauffage connectés et de la capacité à structurer des accords d'achat pratiques.
Paysage concurrentiel
Concentration du Marché
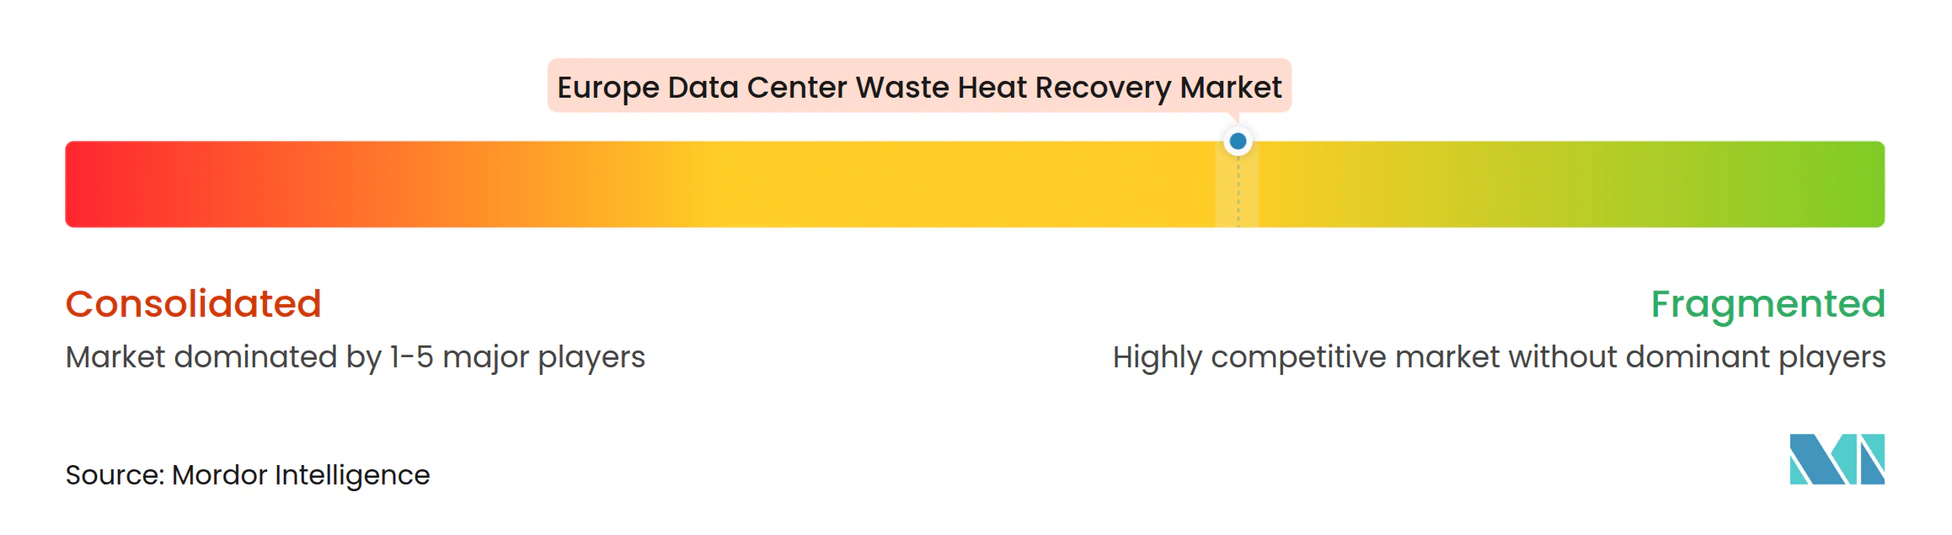
Le marché européen de la récupération de chaleur perdue des centres de données est modérément fragmenté entre les fournisseurs de matériel de transfert de chaleur, les intégrateurs de technologies du bâtiment, les services publics d'énergie de district et les sociétés spécialisées en services énergétiques. Danfoss, Alfa Laval et Kelvion se font concurrence sur l'efficacité thermique, la disponibilité des produits et le soutien aux systèmes de refroidissement haute densité. L'engagement de capacité de 1 milliard SEK d'Alfa Laval pour les échangeurs de chaleur à plaques brasées signale la préparation du fournisseur à une demande accrue de refroidissement des centres de données. Schneider Electric, Siemens et Trane Technologies se font concurrence dans les contrôles et l'intégration des bâtiments. Vertiv a introduit le système CoolCenter Immersion en EMEA en novembre 2025, avec une capacité de réutilisation de la chaleur pour les environnements informatiques d'IA et de calcul haute performance. Cette initiative reflète le lien croissant entre la conception du refroidissement liquide et le potentiel de réutilisation de la chaleur.
La contrainte clé n'est souvent pas la disponibilité des échangeurs de chaleur mais une structure de projet bancable. Un schéma réussi nécessite un opérateur de centre de données, un service public ou propriétaire de réseau prêt à financer ou à récupérer les coûts de connexion, et un acheteur prêt à accepter la chaleur dans le temps. Veolia a lancé son offre Ecothermal Grid en novembre 2025 et visait 350 millions EUR de chiffre d'affaires annuel provenant du chauffage urbain à faible teneur en carbone d'ici 2030, aux côtés d'un pipeline de projets de 1 milliard GBP au Royaume-Uni. Cette initiative stratégique se concentre sur le développement de projets de chauffage urbain à faible teneur en carbone plutôt que sur la vente d'équipements isolés. Stockholm Exergi offre un deuxième exemple à travers sa plateforme standardisée pour l'échange de chaleur récupérée. Ces approches peuvent raccourcir les négociations et améliorer la clarté commerciale requise pour l'investissement.
Des fournisseurs spécialisés tels que Qarnot Computing, AFRY, GETEC, Heat Works et Fenagy opèrent aux côtés de groupes d'équipements et de services publics plus importants. L'approche de calcul distribué de Qarnot cherche à utiliser la chaleur près du point de génération, réduisant la dépendance à un intermédiaire de chauffage urbain. GETEC a mis en avant un projet de centre de données à Rozzano qui chauffe 5 000 foyers, montrant le rôle des sociétés de services énergétiques dans la transformation de systèmes techniques en infrastructure urbaine opérationnelle. La concurrence se concentre de plus en plus sur la capacité à initier, structurer et financer une transaction à plusieurs parties. Le matériel reste nécessaire, mais il ne sécurise pas un projet sans un client thermique viable et un plan de connexion. Le marché européen de la récupération de chaleur perdue des centres de données est donc plus ouvert aux entreprises qui combinent ingénierie et livraison commerciale.
Leaders du secteur européen de la récupération de chaleur perdue des centres de données
-
Danfoss A/S
-
Alfa Laval AB
-
Fortum Oyj
-
Trane Technologies plc
-
Kelvion Holding GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la récupération de chaleur perdue des centres de données Entreprises couvertes dans ce rapport
- Danfoss A/S
- Alfa Laval AB
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Vertiv Holdings Co.
- Schneider Electric SE
- Siemens AG
- Kelvion Holding GmbH
- SWEP International AB
- Munters Group AB
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Star Refrigeration Limited
- Fenagy A/S
- AFRY AB
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Stockholm Exergi AB
- E-Heat Oy
- Heat Works
- GETEC Group
- Qarnot Computing SAS
- Microsoft Corporation
- Amazon Web Services, Inc.
Développements industriels récents dans Marché européen de la récupération de chaleur perdue des centres de données
- Septembre 2026 : La Commission européenne a proposé un système commun de notation des centres de données pour les installations de plus de 500 kW, couvrant la consommation d'énergie, la réutilisation de la chaleur perdue et les contributions en énergie propre, avec les premières étiquettes de durabilité attendues en 2027.
- Mai 2026 : Fortum Oyj a mis en service deux installations de pompes à chaleur à l'échelle industrielle en Finlande, comprenant 112 pompes à chaleur et 800 MWh de stockage thermique, pour récupérer la chaleur perdue des centres de données Microsoft adjacents à partir de 2027, visant 40 % de la demande annuelle de chauffage urbain de 2 TWh pour 250 000 utilisateurs.
- Mai 2026 : CSC, Centre informatique pour la science, Finlande, et Loiste Lämpö Oy ont convenu de rediriger la chaleur perdue du centre de données LUMI AI Factory à Kajaani vers le réseau de chauffage urbain de la ville, avec une disponibilité opérationnelle attendue au second semestre 2027.
- Novembre 2025 : Veolia Environnement S.A. a lancé Ecothermal Grid, visant 350 millions EUR de chiffre d'affaires annuel d'ici 2030 provenant du chauffage urbain à faible teneur en carbone intégrant la chaleur perdue des centres de données, aux côtés d'un pipeline de 1 milliard GBP au Royaume-Uni.
Périmètre du rapport sur le marché européen de la récupération de chaleur perdue des centres de données
Le marché européen de la récupération de chaleur perdue des centres de données couvre les équipements, les technologies, les solutions d'ingénierie et les services de mise en œuvre associés utilisés pour capturer, valoriser, transférer, stocker et réutiliser l'énergie thermique excédentaire générée par les opérations des centres de données dans la région. Le marché comprend les systèmes de récupération à base de pompes à chaleur, les systèmes d'échange de chaleur direct, les systèmes de récupération de chaleur par groupe frigorifique, les systèmes de récupération intégrés au stockage d'énergie thermique, les systèmes à cycle de Rankine organique et d'autres technologies de récupération de chaleur perdue. Ces solutions englobent l'extraction de chaleur des infrastructures de centres de données refroidies par air et par liquide, la valorisation de la température par des pompes à chaleur industrielles, le stockage d'énergie thermique, le transfert et la distribution de chaleur, les contrôles thermiques automatisés et l'intégration avec les réseaux de chauffage urbain, les bâtiments commerciaux et résidentiels, les installations industrielles et les applications agricoles. Les revenus du marché comprennent les ventes d'équipements de récupération de chaleur, l'intégration de systèmes, les services d'ingénierie et d'installation et les frais de mise en œuvre de projets directement associés, tout en excluant les systèmes de refroidissement conventionnels des centres de données sans fonctionnalité de récupération de chaleur, l'infrastructure de chauffage urbain autonome non liée à la réutilisation de la chaleur des centres de données, les ventes d'électricité et d'énergie thermique, et les dépenses d'exploitation continues des installations non directement attribuables aux systèmes de récupération de chaleur perdue.
Aperçu de la segmentation
| Systèmes de récupération à base de pompes à chaleur |
| Systèmes d'échange de chaleur direct |
| Systèmes de récupération de chaleur par groupe frigorifique |
| Systèmes de récupération intégrés au stockage d'énergie thermique |
| Systèmes à cycle de Rankine organique |
| Autres technologies de récupération de chaleur perdue |
| Chauffage urbain |
| Chauffage des bâtiments commerciaux et résidentiels |
| Chauffage des procédés industriels |
| Eau chaude sanitaire |
| Chauffage des serres et de l'agriculture |
| Autres applications de réutilisation de la chaleur |
| Échangeurs de chaleur |
| Pompes à chaleur |
| Pompes et systèmes de distribution thermique |
| Systèmes de stockage thermique |
| Contrôles et surveillance de la récupération de chaleur |
| Canalisations et infrastructure de transfert de chaleur |
| Autres équipements, ingénierie et installation |
| Réutilisation de chaleur sur site |
| Approvisionnement direct en chaleur hors site |
| Achat via le réseau de chauffage urbain |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Allemagne |
| Danemark |
| Finlande |
| Suède |
| Norvège |
| Royaume-Uni |
| Pays-Bas |
| France |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par technologie de récupération | Systèmes de récupération à base de pompes à chaleur |
| Systèmes d'échange de chaleur direct | |
| Systèmes de récupération de chaleur par groupe frigorifique | |
| Systèmes de récupération intégrés au stockage d'énergie thermique | |
| Systèmes à cycle de Rankine organique | |
| Autres technologies de récupération de chaleur perdue | |
| Par application de réutilisation de la chaleur | Chauffage urbain |
| Chauffage des bâtiments commerciaux et résidentiels | |
| Chauffage des procédés industriels | |
| Eau chaude sanitaire | |
| Chauffage des serres et de l'agriculture | |
| Autres applications de réutilisation de la chaleur | |
| Par composant système | Échangeurs de chaleur |
| Pompes à chaleur | |
| Pompes et systèmes de distribution thermique | |
| Systèmes de stockage thermique | |
| Contrôles et surveillance de la récupération de chaleur | |
| Canalisations et infrastructure de transfert de chaleur | |
| Autres équipements, ingénierie et installation | |
| Par modèle de distribution de chaleur | Réutilisation de chaleur sur site |
| Approvisionnement direct en chaleur hors site | |
| Achat via le réseau de chauffage urbain | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Danemark | |
| Finlande | |
| Suède | |
| Norvège | |
| Royaume-Uni | |
| Pays-Bas | |
| France | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de la récupération de chaleur perdue des centres de données ?
Le marché européen de la récupération de chaleur perdue des centres de données était évalué à 232,10 millions USD en 2026 et devrait atteindre 640,74 millions USD d'ici 2032, à un CAGR de 18,78 % de 2027 à 2032.
Qu'est-ce qui stimule la récupération de chaleur perdue des centres de données en Europe ?
Les exigences obligatoires de réutilisation de l'énergie, le reporting des performances, les réseaux de chauffage urbain existants et les efforts pour remplacer les sources de chaleur aux combustibles fossiles soutiennent l'adoption.
Quelle technologie de récupération domine l'espace de réutilisation de la chaleur des centres de données en Europe ?
Les systèmes à base de pompes à chaleur ont dominé avec une part de 46,13 % en 2026 car ils peuvent élever la chaleur du fluide caloporteur des serveurs à basse température aux températures du chauffage urbain.
Quel cas d'usage se développe le plus rapidement pour la chaleur récupérée des centres de données ?
Le chauffage des serres et de l'agriculture devrait se développer à un CAGR de 25,84 % jusqu'en 2032 car ses besoins en température peuvent s'aligner avec la chaleur récupérée des serveurs.
Pourquoi la Pologne est-elle importante pour les projets de récupération de chaleur des centres de données ?
La Pologne devrait se développer à un CAGR de 25,53 % jusqu'en 2032, soutenue par la croissance de la capacité des centres de données et les systèmes de chauffage urbain établis dans les grandes villes.
Pourquoi les systèmes de stockage thermique sont-ils importants pour les projets de chaleur perdue ?
Les systèmes de stockage thermique devraient se développer à un CAGR de 26,27 % jusqu'en 2032 car ils aident à faire correspondre la production régulière de chaleur des centres de données avec la demande saisonnière des clients.