
Tamaño y Participación del Mercado de Recuperación de Calor Residual de Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
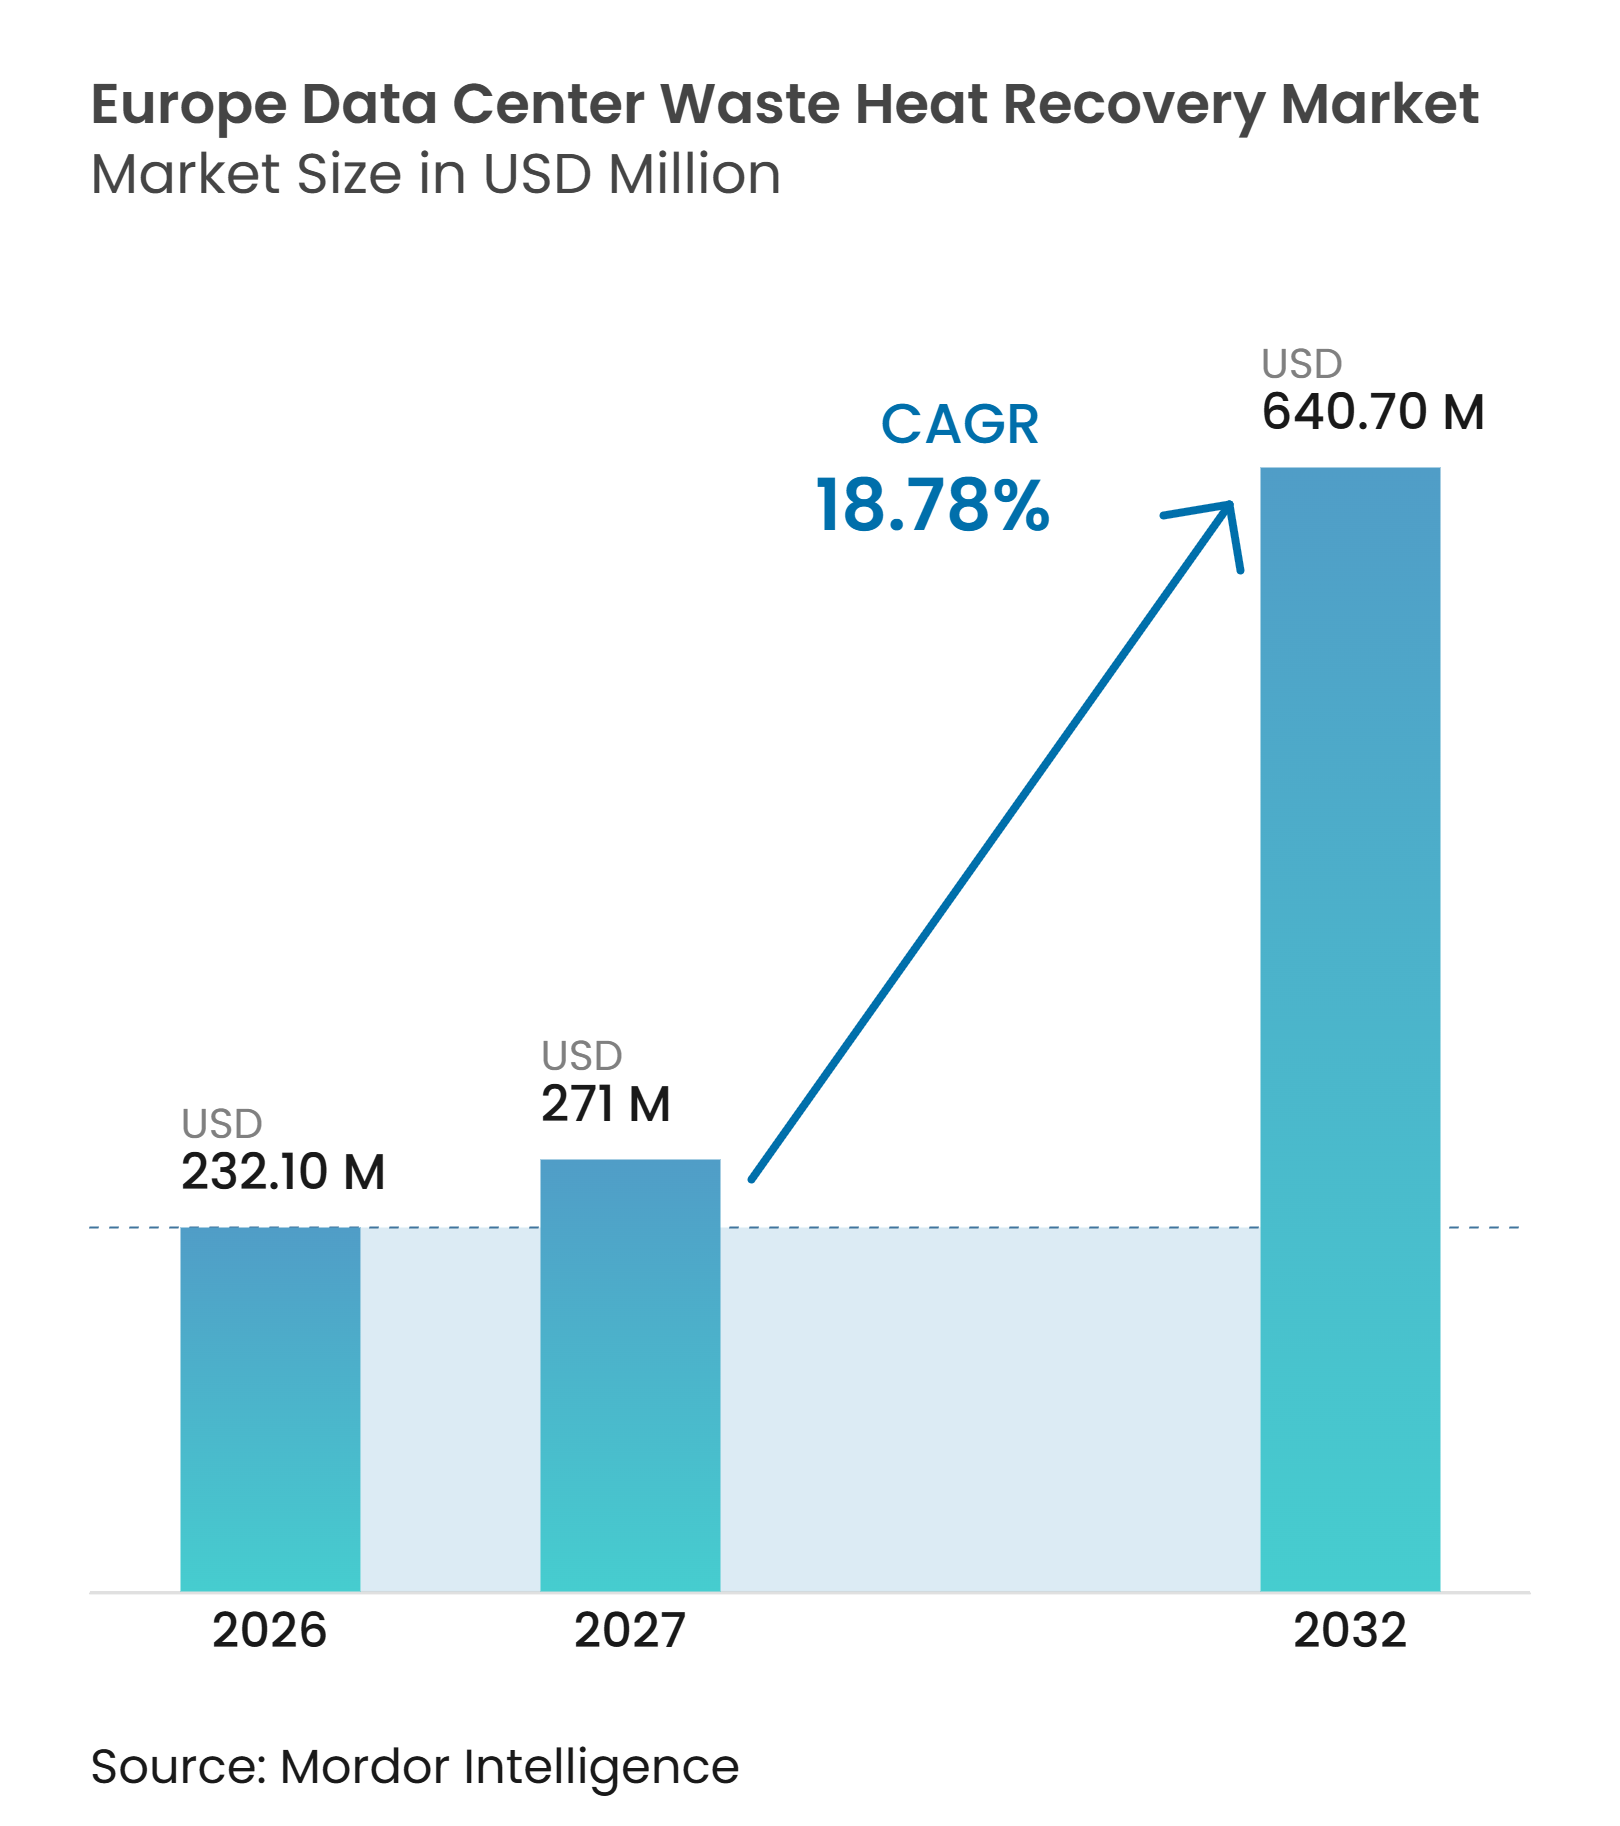
| Tamaño del mercado en el año base (2026) | 232.10 Millones de dólares |
| Tamaño del Mercado (2027) | 271 Millones de dólares |
| Tamaño del Mercado (2032) | 640.70 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.78 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación de Calor Residual de Centros de Datos en Europa por Mordor Intelligence
El tamaño del mercado de recuperación de calor residual de centros de datos en Europa fue valorado en 232,10 millones de USD en 2026 y se proyecta que alcance los 640,74 millones de USD para 2032, a un CAGR del 18,78% durante 2027-2032. Las mayores densidades de bastidores están incrementando el calor disponible en las instalaciones informáticas, especialmente donde las cargas de trabajo de IA requieren una refrigeración más intensiva. La recuperación de ese calor se está convirtiendo en una opción práctica donde los centros de datos pueden conectarse a redes de calefacción urbana establecidas y asegurar compradores a largo plazo. Los requisitos de cumplimiento también están desplazando el debate desde los objetivos voluntarios de sostenibilidad hacia el rendimiento energético medido. Los promotores de proyectos necesitan cada vez más un socio de servicios públicos, una ruta de conexión viable y un acuerdo de compra fiable antes de que se pueda comprometer capital. Esto deja espacio para los proveedores que pueden combinar equipos, controles, almacenamiento y entrega de proyectos en una propuesta financiable.
Conclusiones Clave del Informe
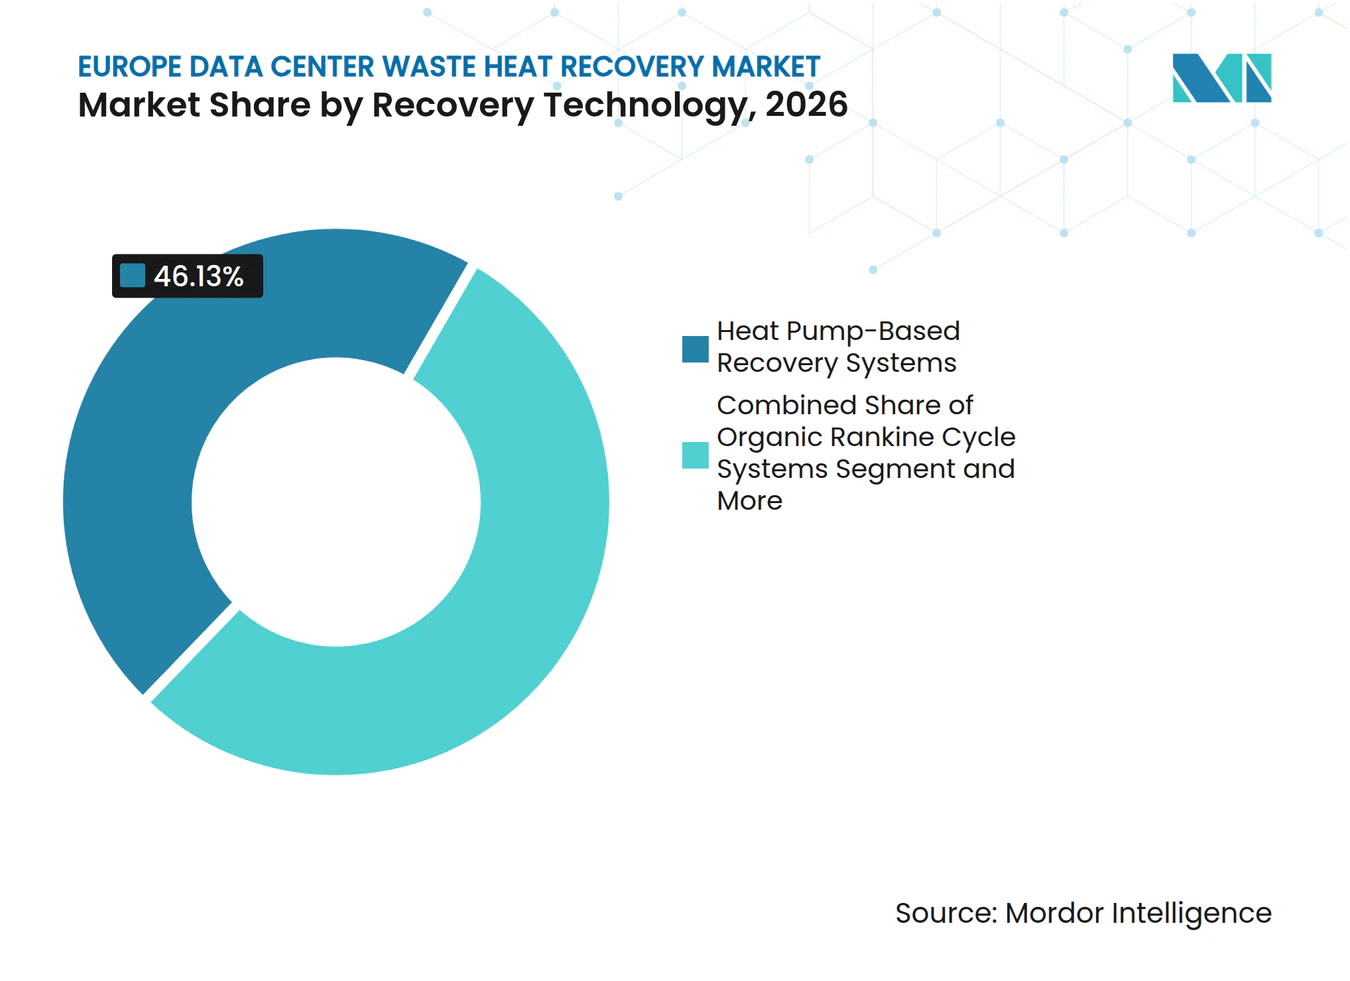
- Por tecnología de recuperación, los sistemas basados en bombas de calor representaron el 46,13% de la participación del mercado de recuperación de calor residual de centros de datos en Europa en 2026, mientras que se proyecta que los sistemas integrados con almacenamiento de energía térmica se expandan a un CAGR del 27,11% hasta 2032.
- Por aplicación de reutilización de calor, la calefacción urbana representó el 61,73% del tamaño del mercado de recuperación de calor residual de centros de datos en Europa en 2026, mientras que se espera que la calefacción para invernaderos y uso agrícola avance a un CAGR del 25,84% hasta 2032.
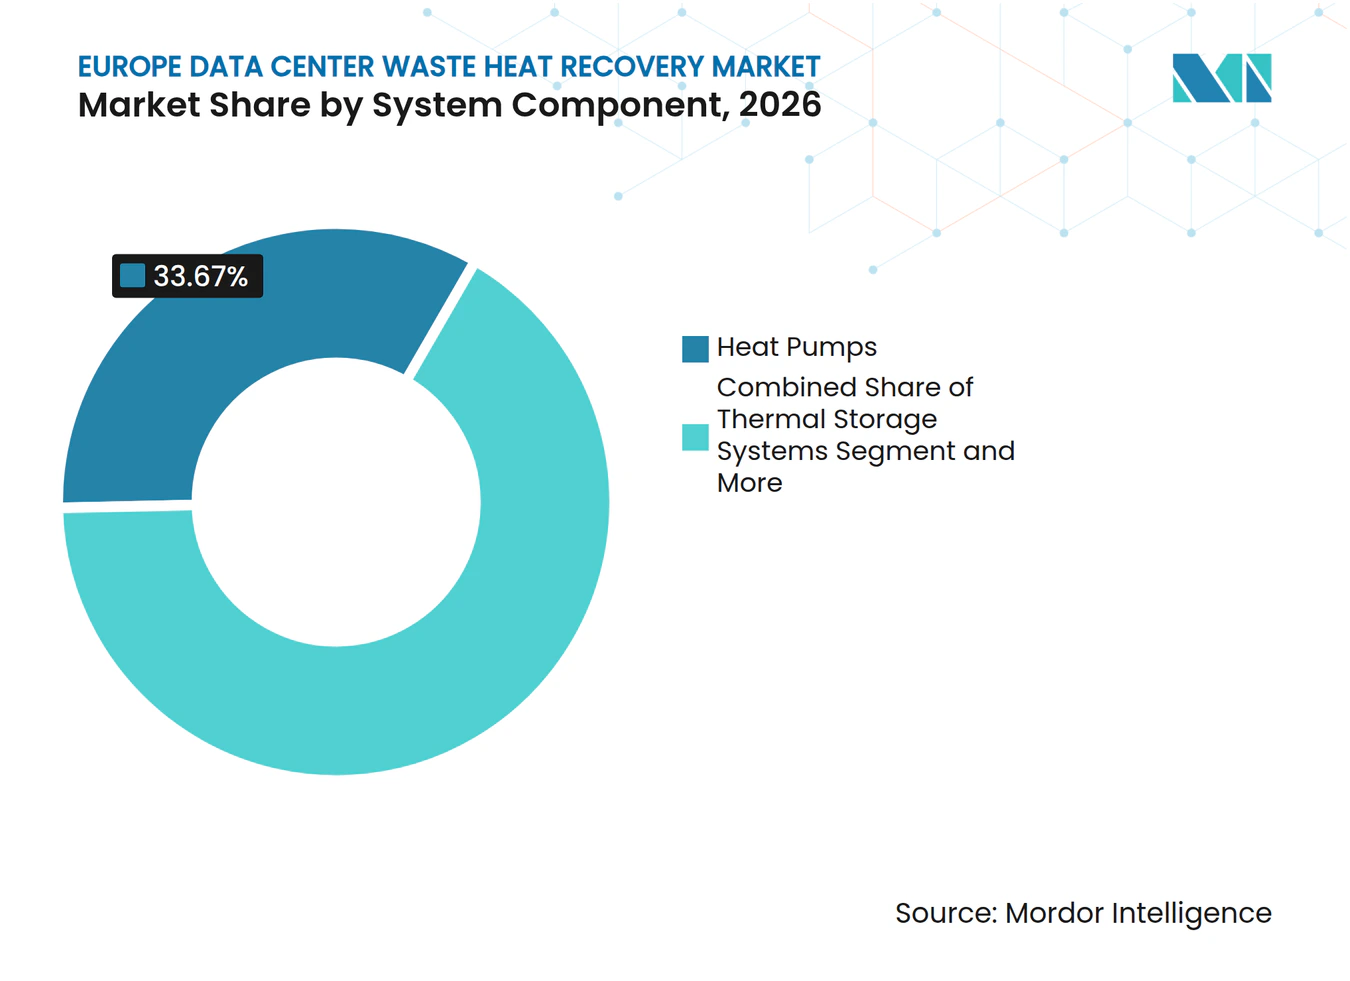
- Por componente del sistema, las bombas de calor representaron el 33,67% del mercado en 2026, mientras que se proyecta que los sistemas de almacenamiento térmico se expandan a un CAGR del 26,27% hasta 2032.
- Por modelo de distribución de calor, la compra de calor en redes de calefacción urbana representó el 68,12% del mercado en 2026, mientras que se proyecta que el suministro directo de calor fuera del sitio se expanda a un CAGR del 24,83% hasta 2032.
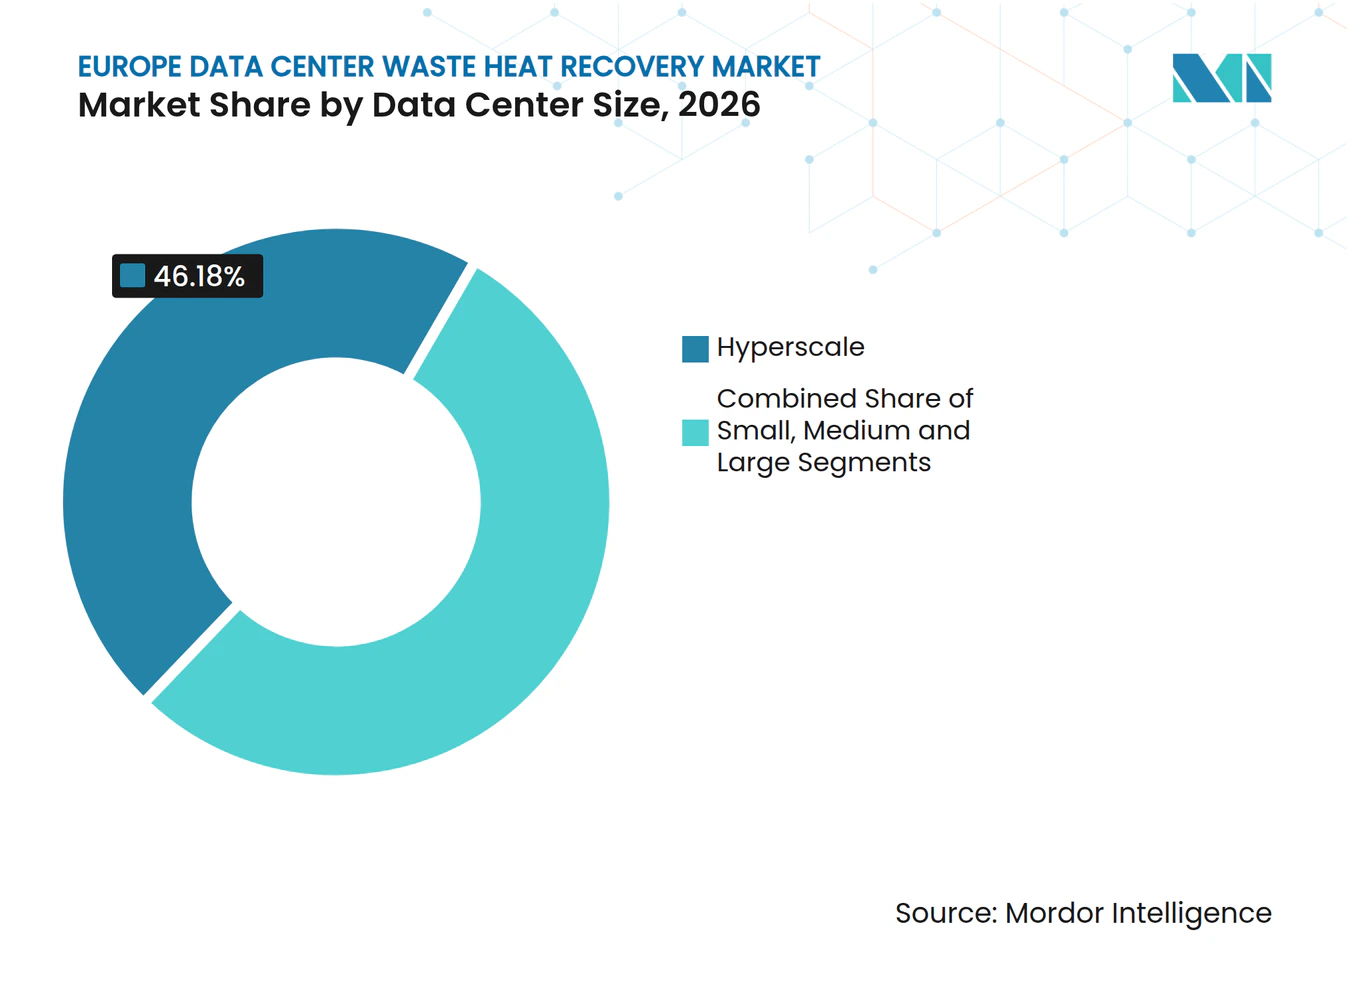
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 46,18% del mercado en 2026 y se proyecta que crezcan a un CAGR del 21,78% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 46,93% del mercado en 2026, mientras que se proyecta que los proveedores de colocación se expandan a un CAGR del 22,13% hasta 2032.
- Por geografía, Alemania representó el 18,47% del mercado en 2026, mientras que se proyecta que Polonia se expanda a un CAGR del 25,53% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obligaciones de la UE sobre la Utilización del Calor Residual para Centros de Datos de más de 1 MW | +4.2% | UE-27, con legislación nacional vinculante liderada por Alemania y Francia, y un sólido precedente de aplicación en los países nórdicos | Mediano plazo (2-4 años) |
| Esquema de Informes y Calificación del Rendimiento Energético de Centros de Datos de la UE | +3.5% | UE-27, en particular Alemania, los Países Bajos y Suecia, donde los clientes comparan el ERF | Mediano plazo (2-4 años) |
| Infraestructura de Calefacción Urbana Existente en los Países Nórdicos, Bálticos y Europa Central | +3.0% | Países nórdicos y bálticos, con ganancias secundarias en Polonia, la República Checa y Alemania | Corto plazo (≤ 2 años) |
| Descarbonización Europea de las Redes de Calor Basadas en Combustibles Fósiles | +2.5% | Alemania, Dinamarca y los Países Bajos, con los países bálticos en transición desde los sistemas de calor de carbón heredados | Largo plazo (≥ 4 años) |
| Plataformas Nórdicas de Compra de Calor y Agregación Municipal de Proyectos | +2.0% | Suecia y Finlandia, con adopción que se extiende a Dinamarca, Noruega y Alemania | Corto plazo (≤ 2 años) |
| La Disponibilidad de Reutilización de Calor en Europa como Factor Diferenciador en la Ubicación de Centros de Datos | +1.5% | Más visible en Alemania, los Países Bajos e Irlanda, aunque relevante para la selección global de ubicaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Obligaciones de la UE sobre la Utilización del Calor Residual para Centros de Datos de más de 1 MW Impulsan la Inversión en Cumplimiento
La Ley de Eficiencia Energética de Alemania exige que los centros de datos puestos en servicio después del 1 de julio de 2026 cumplan un factor mínimo de reutilización de energía del 15% para el calor residual, con el umbral aumentando al 20% a partir del 1 de julio de 2028. La ley DDADUE de Francia ha estado en vigor desde el 1 de enero de 2026 y exige que las instalaciones de más de 1 MW realicen un análisis de coste-beneficio para nuevos sitios y actualizaciones importantes. Estas normas incorporan los sitios de colocación de escala media en el mismo debate de planificación que los grandes campus. La demanda resultante no se limita a las bombas de calor, ya que los proyectos también requieren conexiones, medición, controles y acuerdos con los compradores de calor. El cumplimiento tiene mayor valor comercial cuando los operadores pueden convertir el calor recuperado en un flujo de ingresos contratado. El mercado de recuperación de calor residual de centros de datos en Europa se beneficia, por tanto, cuando la regulación se combina con una infraestructura de distribución local práctica.
El Esquema de Informes y Calificación del Rendimiento Energético de Centros de Datos de la UE Crea Visibilidad para los Inversores
La Directiva de Eficiencia Energética de la UE exige que las instalaciones con una capacidad superior a 500 kW reporten datos sobre el factor de reutilización de energía a una base de datos central. La Comisión Europea propuso un esquema común de calificación de centros de datos en septiembre de 2026, que abarca el uso de energía, la reutilización del calor residual y las contribuciones de energía limpia.[1] Se espera que las primeras etiquetas estén disponibles en 2027, ofreciendo a los clientes una forma coherente de comparar instalaciones. Una puntuación visible puede hacer que la recuperación de calor residual sea relevante tanto para la contratación como para los informes regulatorios. Esto puede apoyar a los operadores que invierten temprano en monitoreo y rendimiento verificado. El mercado de recuperación de calor residual de centros de datos en Europa obtiene una base comercial más clara cuando el rendimiento ambiental puede revisarse junto con el coste y la capacidad.
La Infraestructura de Calefacción Urbana Existente en los Países Nórdicos, Bálticos y Europa Central Reduce el Coste de Conexión
Suecia, Finlandia y Dinamarca tienen tasas de penetración de calefacción urbana del 60%, 52% y 64%, respectivamente. Los sistemas modernizados en Estonia, Letonia y Lituania cubren entre el 40% y el 60% de la demanda de calefacción urbana, creando una amplia base para conectar centros de datos cercanos.[2] Las 15 ciudades más grandes de Polonia operan redes que cubren más del 60% de la demanda de calefacción urbana. Las redes existentes pueden reducir el coste y el tiempo necesarios para llegar a un usuario final en comparación con un proyecto que debe construir una nueva red térmica. El caso comercial mejora cuando una empresa de servicios públicos puede aceptar calor de acuerdo con los procedimientos operativos establecidos. Esta base de infraestructura otorga al mercado de recuperación de calor residual de centros de datos en Europa sus oportunidades más sólidas a corto plazo en ubicaciones del norte, el Báltico y Europa central.
La Descarbonización Europea de las Redes de Calor Basadas en Combustibles Fósiles Crea una Base de Demanda a Largo Plazo
Las redes de calor en Alemania, Dinamarca y los Países Bajos están reduciendo su dependencia de la generación de combustibles fósiles, mientras que los países bálticos están modernizando los sistemas más antiguos basados en carbón. Estos cambios crean la necesidad de fuentes de calor con menor contenido de carbono que puedan operar con redes urbanas. El calor residual de los centros de datos puede integrarse en esa combinación de suministro cuando los niveles de temperatura y los requisitos de la red son compatibles. Las bombas de calor son importantes porque pueden elevar la temperatura del refrigerante de baja temperatura al nivel requerido por muchos sistemas de calefacción urbana. La propuesta de valor es más sólida cuando las empresas de servicios públicos pueden utilizar el calor recuperado durante un largo período de operación en lugar de solo durante proyectos piloto. El mercado de recuperación de calor residual de centros de datos en Europa está posicionado para beneficiarse a medida que las empresas de servicios públicos reemplazan las fuentes de calor convencionales y buscan insumos energéticos locales confiables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Desigual de Calefacción Urbana en los Países Europeos | -2.0% | A nivel de la UE, con la mayor restricción en España, Italia, Portugal y Grecia, y cobertura parcial en el Reino Unido y Francia | Largo plazo (≥ 4 años) |
| Exenciones de Viabilidad de la UE y Nacionales para la Reutilización del Calor Residual | -1.5% | UE-27, especialmente mercados sin conexiones maduras de calefacción urbana en Europa Central y Oriental | Mediano plazo (2-4 años) |
| Fragmentación Transfronteriza y Municipal de la Regulación de Redes de Calor | -1.2% | A nivel de la UE, en particular Alemania, donde más de 900 empresas municipales de servicios públicos operan bajo condiciones locales separadas | Mediano plazo (2-4 años) |
| Desajuste de Zona Climática entre el Suministro Continuo de Calor y la Demanda Estacional de Calor | -1.0% | Países nórdicos y Alemania, con efectos en los Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Disponibilidad Desigual de Calefacción Urbana Limita la Geografía del Mercado Potencial
La penetración de la calefacción urbana en la UE-27 oscila entre más del 60% en los países nórdicos y bálticos y menos del 3% en los mercados del sur de Europa, como España, Italia y Grecia. Los centros de datos en estas ubicaciones del sur a menudo carecen de una red cercana capaz de comprar y distribuir el calor recuperado. Esto limita la oportunidad inmediata incluso cuando la presión sobre las aprobaciones de centros de datos en Irlanda y los Países Bajos dirige el interés hacia otras ubicaciones. La construcción de una nueva red puede requerir mucho más capital que la conexión a una red existente. La base de infraestructura desigual limita gran parte de los ingresos potenciales del mercado de recuperación de calor residual de centros de datos en Europa al norte y centro de Europa. Los promotores en otras áreas deben encontrar usuarios directos o desarrollar acuerdos alternativos de distribución de calor.
Las Exenciones de Viabilidad de la UE y Nacionales Pueden Ralentizar la Conversión de Proyectos
Las obligaciones de calor residual pueden permitir exenciones cuando la recuperación no es técnicamente factible o no puede justificarse económicamente. Estas disposiciones son más relevantes donde un centro de datos carece de acceso a una conexión madura de calefacción urbana. Una evaluación requerida no crea necesariamente un proyecto de calor recuperable si el coste del enlace térmico supera el beneficio esperado. Esto puede retrasar los pedidos de equipos mientras los operadores, las empresas de servicios públicos y los municipios prueban diseños alternativos. El problema es particularmente relevante en partes de Europa Central y Oriental donde la capacidad de los centros de datos está creciendo más rápido que la infraestructura de calor conectada. El mercado de recuperación de calor residual de centros de datos en Europa depende, por tanto, de la viabilidad práctica, no solo de las regulaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Recuperación:
Las Bombas de Calor Lideran Mientras los Sistemas Integrados con Almacenamiento Avanzan más RápidoLos sistemas basados en bombas de calor representaron el 46,13% de la participación del mercado de recuperación de calor residual de centros de datos en Europa en 2026. Su posición refleja la capacidad de elevar el refrigerante de servidores de baja temperatura, generalmente entre 20 y 55 °C, al rango de 70-125 °C utilizado por los sistemas de calefacción urbana existentes. El proyecto Green Rocks en Maguncia demuestra este enfoque utilizando una gran bomba de calor para elevar el calor del centro de datos a 125 °C antes de que entre en la red de la ciudad. Las bombas de calor pueden respaldar proyectos donde una red de servicios públicos necesita una temperatura de distribución más alta de la que el centro de datos puede proporcionar directamente. Los sistemas de intercambio de calor directo son más relevantes para instalaciones con refrigeración líquida de mayor temperatura. Los sistemas de enfriadores con recuperación de calor integran la extracción en el ciclo de refrigeración y pueden respaldar diseños de refrigeración que ya utilizan equipos de agua fría. La tecnología seleccionada depende de la arquitectura de refrigeración de la instalación, la temperatura de distribución y la ubicación del comprador de calor.
Se proyecta que los sistemas de recuperación integrados con almacenamiento de energía térmica se expandan a un CAGR del 27,11% de 2027 a 2032. El almacenamiento aborda la brecha entre la producción continua de calor en un centro de datos y la demanda estacional fluctuante de los clientes de calefacción urbana. Un estudio alemán encontró que 13 de 19 centros de datos evaluados se encontraban en áreas hidrogeológicamente adecuadas para el almacenamiento de energía térmica en acuíferos, con los sitios identificados capaces de suministrar 707 GWh anuales. La misma investigación encontró que las instalaciones de Fráncfort podrían satisfacer hasta el 20% de la demanda de calefacción residencial cuando se dispone de almacenamiento adecuado.[3] La Recomendación ITU-T L.1328, emitida en septiembre de 2025, proporciona métricas comunes de reutilización del calor residual que respaldan una evaluación coherente entre los distintos tipos de tecnología. El tamaño del mercado de recuperación de calor residual de centros de datos en Europa para los sistemas vinculados al almacenamiento está respaldado por la necesidad de hacer que el suministro de calor sea más despachable y mejorar la bancabilidad de los contratos de compra.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Reutilización de Calor:
La Calefacción Urbana Tiene la Base más Amplia Mientras la Agricultura Avanza RápidamenteLa calefacción urbana representó el 61,73% de la participación del mercado de recuperación de calor residual de centros de datos en Europa en 2026. Los contratos liderados por empresas de servicios públicos en ciudades nórdicas y alemanas proporcionan una ruta establecida para la distribución del calor recuperado a edificios residenciales y comerciales. La plataforma de Calefacción Urbana Abierta de Stockholm Exergi conecta más de 30 centros de datos de 16 proveedores y suministra a más de 30.000 hogares. La plataforma utiliza acuerdos estandarizados que reducen la necesidad de que cada operador negocie una estructura comercial separada. La calefacción de edificios también proporciona una importante aplicación local donde los desarrollos se encuentran cerca de un centro de datos. El proyecto de NTT DATA en Berlín-Spandau está diseñado para proporcionar hasta 8 MW de calor para un desarrollo de 4.500 apartamentos.[4]
Se proyecta que la calefacción para invernaderos y uso agrícola se expanda a un CAGR del 25,84% de 2027 a 2032. La aplicación se adapta al rango de calor de 30-55 °C que puede recuperarse de los sistemas de refrigeración de servidores sin la misma elevación de temperatura requerida por algunas redes urbanas. Un estudio sueco sobre acuerdos entre centros de datos e invernaderos reportó factores de reutilización de energía que oscilaban entre 0,02 y 0,16, dependiendo del clima y la alineación de temperatura. El campus DEN02 planificado por ATNorth en Varde, Dinamarca, está asociado con un campus de invernaderos de 40 hectáreas respaldado por 8.000 millones de SEK en financiación. Los clientes agrícolas pueden proporcionar una carga de calor local directa donde la infraestructura de calefacción urbana es limitada. Su perfil de demanda también puede complementar la producción térmica constante de un centro de datos. El mercado de recuperación de calor residual de centros de datos en Europa se beneficia cuando los proyectos agrícolas se diseñan junto con el desarrollo del centro de datos en lugar de añadirse después de la selección del sitio.
Por Componente del Sistema:
Las Bombas de Calor Anclan los Sistemas Mientras el Almacenamiento Térmico se ExpandeLas bombas de calor representaron el 33,67% de la combinación de componentes del sistema en 2026. Proporcionan la mejora de temperatura que permite que el calor de baja calidad satisfaga las necesidades operativas de las redes de calefacción urbana. Los intercambiadores de calor siguen siendo equipos de interfaz esenciales, transfiriendo energía entre los circuitos de refrigeración del centro de datos y los sistemas térmicos externos. Alfa Laval se comprometió a invertir 1.000 millones de SEK para ampliar la capacidad de producción de intercambiadores de calor soldados en 2026. Danfoss lanzó el intercambiador de calor de placas soldadas B3-260C en febrero de 2026 para aplicaciones con baja diferencia de temperatura media logarítmica, con una diferencia de temperatura media logarítmica de casi 2 K y capacidades de hasta 1 MW. La combinación de componentes debe diseñarse como un sistema porque el rendimiento del equipo afecta la temperatura de distribución, el uso de energía y los rendimientos comerciales.
Se proyecta que los sistemas de almacenamiento térmico se expandan a un CAGR del 26,27% de 2027 a 2032. Retienen el calor durante los períodos de aumento de la demanda de la red o cuando los usuarios directos necesitan suministro fuera del ciclo de producción inmediato del centro de datos. El almacenamiento puede mejorar la cobertura anual de la demanda y hacer que el suministro contratado sea más confiable para las empresas de servicios públicos. También ayuda a abordar los períodos de verano cuando la demanda de calefacción de espacios cae bruscamente en las ciudades nórdicas y de Europa Central. Las plataformas de controles y monitoreo están ganando importancia porque las empresas de servicios públicos pagan cada vez más por el rendimiento térmico medido. Estos sistemas respaldan los contratos basados en el rendimiento al registrar el calor distribuido, las temperaturas y la disponibilidad operativa. El tamaño del mercado de recuperación de calor residual de centros de datos en Europa para los proveedores de componentes está, por tanto, determinado tanto por las necesidades de integración como por las ventas de equipos individuales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Distribución de Calor:
La Compra en Redes Proporciona Escala Mientras el Suministro Directo Amplía el AccesoLa compra de calor en redes de calefacción urbana representó el 68,12% del mercado en 2026. Las empresas de servicios públicos favorecen este modelo porque controlan la red de distribución y pueden tratar el calor del centro de datos como una fuente adicional de suministro bajo un acuerdo estandarizado. El enfoque de Stockholm Exergi incluye pagos indexados por temperatura y conexiones de tuberías de propiedad de la empresa de servicios públicos. Esta estructura está siendo considerada como referencia para ciudades en Alemania, los Países Bajos y Dinamarca. La reutilización en el sitio sirve a las necesidades internas del campus cuando una instalación no está cerca de una red de calefacción urbana. El modelo puede reducir los costes de refrigeración, pero generalmente tiene una oportunidad de ingresos externos menor que la compra en redes.
Se proyecta que el suministro directo de calor fuera del sitio se expanda a un CAGR del 24,83% de 2027 a 2032. Los operadores que utilizan este modelo construyen enlaces dedicados a clientes industriales cercanos, invernaderos o campus. El acuerdo de Switch Datacenters en Uithoorn conecta una nueva instalación a una cooperativa de invernaderos De Kwakel-Kudelstaart a través de un sistema de circuito cerrado respaldado por el operador de red Liander. El suministro directo ofrece a los promotores una alternativa donde una red municipal está ausente, restringida o no puede conectarse en el plazo requerido. También requiere una estrecha coordinación entre el centro de datos, el comprador de calor, el proveedor de red y otros participantes del proyecto. Los contratos a largo plazo son importantes porque la infraestructura dedicada es difícil de financiar sin una demanda predecible. El mercado de recuperación de calor residual de centros de datos en Europa puede llegar a más ubicaciones cuando el suministro directo crea rutas viables fuera de las redes convencionales de calefacción urbana.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Lideran la Participación y la ExpansiónLas instalaciones de hiperescala representaron el 46,18% del mercado en 2026 y se proyecta que se expandan a un CAGR del 21,78% de 2027 a 2032. Su formato de gran campus concentra la capacidad informática de IA y genera cantidades sustanciales de calor recuperable. Esta escala puede respaldar trenes de bombas de calor dedicados y redes de distribución térmica más largas. También puede respaldar el trabajo de planificación y financiación requerido para proyectos de recuperación de calor con múltiples partes. Las grandes instalaciones con una carga de TI de 10-100 MW son otro grupo activo, en particular entre los operadores de colocación que utilizan la recuperación como parte de su oferta de sostenibilidad. Estos sitios pueden tener suficiente volumen de calor para respaldar el interés de las empresas de servicios públicos, pero necesitan conexiones de red bien posicionadas.
Los centros de datos pequeños y las instalaciones de borde están siendo atendidos cada vez más por equipos de recuperación modulares. E-Heat conectó un sitio en contenedor de 1 MW en Honkajoki, Finlandia, a la red de calefacción urbana de Vatajankoski en enero de 2026. El sistema proporciona calor a 80 °C y reemplazó una antigua caldera de parrilla. Las instalaciones más pequeñas pueden extender el mercado de recuperación de calor residual de centros de datos en Europa más allá de los grandes campus cuando las redes cercanas pueden aceptar su producción. Su modelo comercial depende de equipos modulares, un diseño de proyecto eficiente y una corta distancia a la red de calor. Es poco probable que los sitios de borde repliquen la misma economía a gran escala que los campus de hiperescala. Aun así, pueden proporcionar ejemplos prácticos para los municipios que desean fuentes distribuidas de calor con menor contenido de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran Mientras los Proveedores de Colocación Ganan ImpulsoLos proveedores de servicios en la nube representaron el 46,93% del mercado en 2026. Su posición refleja la escala de los campus de hiperescala y su necesidad de cumplir con los requisitos de divulgación de sostenibilidad y cumplimiento de la UE. Estos operadores pueden generar volúmenes de calor que atraigan a una empresa de servicios públicos o a un socio municipal. También pueden incluir disposiciones de recuperación en la planificación inicial del campus. Es probable que el rendimiento verificado de reutilización de energía sea más relevante a medida que se implemente el esquema de calificación de la UE. Las instalaciones empresariales y de borde tienen volúmenes de calor menores, pero aún pueden ser viables donde un comprador local está cerca del sitio.
Se proyecta que los proveedores de colocación se expandan a un CAGR del 22,13% de 2027 a 2032. Los clientes empresariales están incluyendo expectativas de recuperación de calor del Alcance 3 en las discusiones de contratación, aumentando el valor de un plan de recuperación creíble. Los operadores también compiten por sitios urbanos donde un contrato con una empresa de servicios públicos adyacente puede respaldar las discusiones de planificación. La recuperación de calor puede reducir los costes netos de refrigeración donde un proveedor comparte ingresos con un comprador de calor. Esto crea una posible ventaja operativa en ubicaciones donde la energía y la refrigeración son grandes partidas de coste. El mercado de recuperación de calor residual de centros de datos en Europa tiene una base de clientes más amplia cuando los proveedores de colocación pueden adoptar soluciones modulares y contratos estandarizados con empresas de servicios públicos. El marco de calificación planificado puede ayudar a estos operadores a demostrar su rendimiento en un formato comparable una vez que las etiquetas estén disponibles en 2027.
Análisis Geográfico
Alemania
Alemania representó el 18,47% de la participación del mercado de recuperación de calor residual de centros de datos en Europa en 2026. El país combina requisitos vinculantes de factor de reutilización de energía bajo la Ley de Eficiencia Energética con una densa infraestructura de calefacción urbana. Fráncfort es un clúster activo porque se encontró que 6 centros de datos suministran 541 GWh de calor, equivalente al 13% de la demanda de calefacción residencial y comercial local. La influencia regulatoria de la Ley de Eficiencia Energética proporciona un requisito de cumplimiento definido para los sitios puestos en servicio después de julio de 2026. Las numerosas empresas municipales de servicios públicos del país pueden crear diferentes condiciones comerciales locales, lo que añade complejidad al desarrollo de proyectos. La instalación de bomba de calor de 3,9 MW de la TU Dresden genera hasta 24.000 MWh de calor verde anualmente y evita 2.700 toneladas de CO₂. Este proyecto muestra cómo las redes universitarias y municipales pueden complementar los proyectos comerciales de centros de datos. La combinación de regulación, densidad de red y demostraciones técnicas de Alemania la mantiene como elemento central del mercado de recuperación de calor residual de centros de datos en Europa.
Polonia
Se proyecta que Polonia se expanda a un CAGR del 25,53% de 2027 a 2032. La capacidad instalada de centros de datos superó los 220 MW en 2026, con Varsovia representando el 74% de la capacidad y Cracovia y Poznań emergiendo como ubicaciones secundarias.[5] Microsoft anunció una inversión de 2.800 millones de PLN para su infraestructura de nube e IA en Polonia en febrero de 2025, que la investigación suministrada indica equivale a 704 millones de USD. La nueva inversión en hiperescala puede generar volúmenes de calor predecibles útiles para proyectos de recuperación de mayor escala. La amplia cobertura de calefacción urbana a nivel de ciudad en Polonia respalda una posible ruta de conexión en las principales áreas urbanas. El desplazamiento más allá de Varsovia es importante porque crea oportunidades cerca de ciudades secundarias con redes de calor existentes. Los proyectos de recuperación aún necesitarán el acuerdo de la empresa de servicios públicos local, la capacidad de la red y una economía de conexión viable. Polonia se está convirtiendo en una importante ubicación de crecimiento dentro del mercado de recuperación de calor residual de centros de datos en Europa a medida que la infraestructura digital y la disponibilidad de redes térmicas se intersectan.
Mercados Nórdicos, Occidentales y Europeos Emergentes
Finlandia proporciona un ejemplo líder de desarrollo integrado de centros de datos y calefacción urbana. Se espera que las plantas de Fortum en Espoo y Kirkkonummi satisfagan el 40% de la demanda anual de calefacción urbana de 2 TWh de la región para 250.000 usuarios a partir de 2027. Las plantas utilizan 112 bombas de calor y 800 MWh de almacenamiento térmico, lo que ilustra el papel del almacenamiento en la gestión de la demanda del sistema. Dinamarca tiene una ruta de aplicación diferente a través del campus propuesto de atNorth en Varde y el desarrollo asociado de invernaderos. Los Países Bajos están desarrollando demanda en torno a la horticultura en invernaderos cerca de Aalsmeer, mientras que la ley DDADUE de Francia respalda la acción en torno a Île-de-France y Lyon. Estos mercados utilizan diferentes modelos comerciales, pero cada uno depende de alinear una fuente térmica estable con un usuario de calor cercano. El tamaño del mercado de recuperación de calor residual de centros de datos en Europa en estas geografías mixtas dependerá de las normas locales, los activos de calefacción conectados y la capacidad de estructurar acuerdos de compra prácticos.
Panorama Competitivo
Concentración del Mercado
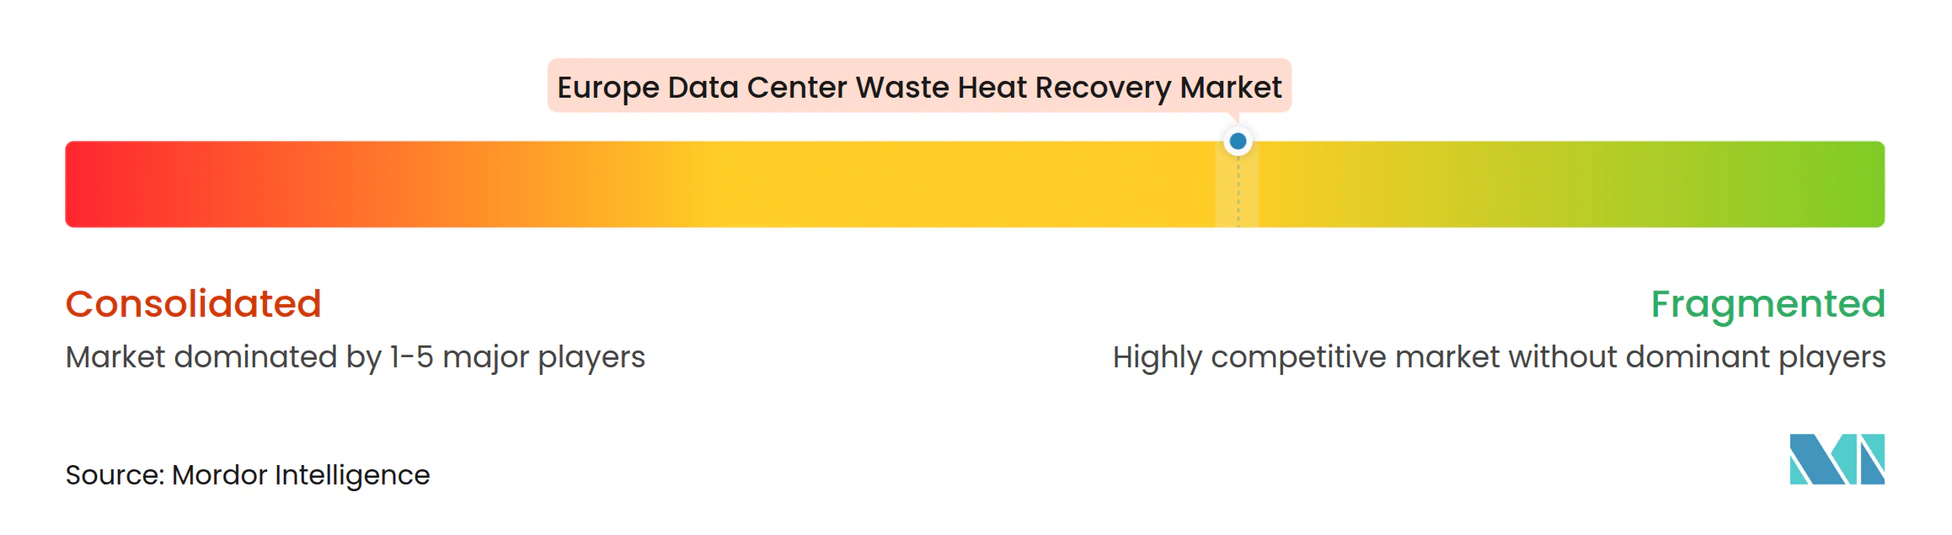
El mercado de recuperación de calor residual de centros de datos en Europa está moderadamente fragmentado entre proveedores de hardware de transferencia de calor, integradores de tecnología de edificios, empresas de servicios públicos de energía de distrito y empresas especializadas en servicios energéticos. Danfoss, Alfa Laval y Kelvion compiten en eficiencia térmica, disponibilidad de productos y soporte para sistemas de refrigeración de alta densidad. El compromiso de capacidad de 1.000 millones de SEK de Alfa Laval para intercambiadores de calor soldados señala la preparación del proveedor para una mayor demanda de refrigeración de centros de datos. Schneider Electric, Siemens y Trane Technologies compiten en controles e integración de edificios. Vertiv introdujo el sistema CoolCenter Immersion en EMEA en noviembre de 2025, con capacidad de reutilización de calor para entornos de IA y computación de alto rendimiento. Este movimiento refleja el creciente vínculo entre el diseño de refrigeración líquida y el potencial de reutilización del calor.
La restricción clave a menudo no es la disponibilidad de intercambiadores de calor, sino una estructura de proyecto bancable. Un esquema exitoso necesita un operador de centro de datos, una empresa de servicios públicos o propietario de red dispuesto a financiar o recuperar los costes de conexión, y un comprador dispuesto a aceptar calor a lo largo del tiempo. Veolia lanzó su oferta Ecothermal Grid en noviembre de 2025 y apuntó a 350 millones de EUR en facturación anual procedente de calefacción urbana baja en carbono para 2030, junto con una cartera de proyectos de 1.000 millones de GBP en el Reino Unido. Este movimiento estratégico se centra en el desarrollo de proyectos de calefacción urbana baja en carbono en lugar de vender equipos aislados. Stockholm Exergi ofrece un segundo ejemplo a través de su plataforma estandarizada para el comercio de calor recuperado. Estos enfoques pueden acortar las negociaciones y mejorar la claridad comercial requerida para la inversión.
Proveedores especializados como Qarnot Computing, AFRY, GETEC, Heat Works y Fenagy operan junto a grupos más grandes de equipos y servicios públicos. El enfoque de computación distribuida de Qarnot busca utilizar el calor cerca del punto de generación, reduciendo la dependencia de un intermediario de calefacción urbana. GETEC destacó un proyecto de centro de datos en Rozzano que calienta a 5.000 hogares, mostrando el papel de las empresas de servicios energéticos en la conversión de sistemas técnicos en infraestructura urbana operativa. La competencia se centra cada vez más en la capacidad de originar, estructurar y financiar una transacción con múltiples partes. El hardware sigue siendo necesario, pero no asegura un proyecto sin un cliente térmico viable y un plan de conexión. El mercado de recuperación de calor residual de centros de datos en Europa está, por tanto, más abierto a las empresas que combinan ingeniería con entrega comercial.
Líderes de la Industria de Recuperación de Calor Residual de Centros de Datos en Europa
-
Danfoss A/S
-
Alfa Laval AB
-
Fortum Oyj
-
Trane Technologies plc
-
Kelvion Holding GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recuperación de Calor Residual de Centros de Datos en Europa Empresas cubiertas en este informe
- Danfoss A/S
- Alfa Laval AB
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Vertiv Holdings Co.
- Schneider Electric SE
- Siemens AG
- Kelvion Holding GmbH
- SWEP International AB
- Munters Group AB
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Star Refrigeration Limited
- Fenagy A/S
- AFRY AB
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Stockholm Exergi AB
- E-Heat Oy
- Heat Works
- GETEC Group
- Qarnot Computing SAS
- Microsoft Corporation
- Amazon Web Services, Inc.
Desarrollos recientes de la industria en Mercado de Recuperación de Calor Residual de Centros de Datos en Europa
- Septiembre de 2026: La Comisión Europea propuso un esquema común de calificación de centros de datos para instalaciones de más de 500 kW, que abarca el uso de energía, la reutilización del calor residual y las contribuciones de energía limpia, con las primeras etiquetas de sostenibilidad previstas para 2027.
- Mayo de 2026: Fortum Oyj puso en servicio dos plantas de bombas de calor a escala industrial en Finlandia, con 112 bombas de calor y 800 MWh de almacenamiento térmico, para recuperar el calor residual de los centros de datos adyacentes de Microsoft a partir de 2027, con el objetivo de cubrir el 40% de la demanda anual de calefacción urbana de 2 TWh para 250.000 usuarios.
- Mayo de 2026: CSC, Centro de TI para la Ciencia de Finlandia, y Loiste Lämpö Oy acordaron redirigir el calor residual del centro de datos de la Fábrica de IA LUMI en Kajaani hacia la red de calefacción urbana de la ciudad, con la disponibilidad operativa prevista para el segundo semestre de 2027.
- Noviembre de 2025: Veolia Environnement S.A. lanzó Ecothermal Grid, con el objetivo de alcanzar 350 millones de EUR en facturación anual para 2030 procedente de calefacción urbana baja en carbono que incorpora el calor residual de los centros de datos, junto con una cartera de 1.000 millones de GBP en el Reino Unido.
Alcance del Informe del Mercado de Recuperación de Calor Residual de Centros de Datos en Europa
El Mercado de Recuperación de Calor Residual de Centros de Datos en Europa abarca los equipos, tecnologías, soluciones de ingeniería y servicios de implementación asociados utilizados para capturar, mejorar, transferir, almacenar y reutilizar el exceso de energía térmica generado por las operaciones de los centros de datos en toda la región. El mercado incluye Sistemas de Recuperación Basados en Bombas de Calor, Sistemas de Intercambio de Calor Directo, Sistemas de Enfriadores con Recuperación de Calor, Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica, Sistemas de Ciclo Rankine Orgánico y Otras Tecnologías de Recuperación de Calor Residual. Estas soluciones abarcan la extracción de calor de la infraestructura de centros de datos refrigerada por aire y por líquido, la mejora de temperatura mediante bombas de calor industriales, el almacenamiento de energía térmica, la transferencia y distribución de calor, los controles térmicos automatizados y la integración con redes de calefacción urbana, edificios comerciales y residenciales, instalaciones industriales y aplicaciones agrícolas. Los ingresos del mercado incluyen las ventas de equipos de recuperación de calor, la integración de sistemas, los servicios de ingeniería e instalación y los cargos de implementación de proyectos directamente asociados, excluyendo los sistemas convencionales de refrigeración de centros de datos sin funcionalidad de recuperación de calor, la infraestructura independiente de calefacción urbana no relacionada con la reutilización del calor de los centros de datos, las ventas de electricidad y energía térmica, y los gastos operativos continuos de las instalaciones no directamente atribuibles a los sistemas de recuperación de calor residual.
Resumen de la segmentación
| Sistemas de Recuperación Basados en Bombas de Calor |
| Sistemas de Intercambio de Calor Directo |
| Sistemas de Enfriadores con Recuperación de Calor |
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica |
| Sistemas de Ciclo Rankine Orgánico |
| Otras Tecnologías de Recuperación de Calor Residual |
| Calefacción Urbana |
| Calefacción de Edificios Comerciales y Residenciales |
| Calefacción para Procesos Industriales |
| Agua Caliente Sanitaria |
| Calefacción para Invernaderos y Uso Agrícola |
| Otras Aplicaciones de Reutilización de Calor |
| Intercambiadores de Calor |
| Bombas de Calor |
| Bombas y Sistemas de Distribución Térmica |
| Sistemas de Almacenamiento Térmico |
| Controles y Monitoreo de Recuperación de Calor |
| Tuberías e Infraestructura de Transferencia de Calor |
| Otros Equipos, Ingeniería e Instalación |
| Reutilización de Calor en el Sitio |
| Suministro Directo de Calor Fuera del Sitio |
| Compra de Calor en Redes de Calefacción Urbana |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Alemania |
| Dinamarca |
| Finlandia |
| Suecia |
| Noruega |
| Reino Unido |
| Países Bajos |
| Francia |
| Polonia |
| Rusia |
| Resto de Europa |
| Por Tecnología de Recuperación | Sistemas de Recuperación Basados en Bombas de Calor |
| Sistemas de Intercambio de Calor Directo | |
| Sistemas de Enfriadores con Recuperación de Calor | |
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica | |
| Sistemas de Ciclo Rankine Orgánico | |
| Otras Tecnologías de Recuperación de Calor Residual | |
| Por Aplicación de Reutilización de Calor | Calefacción Urbana |
| Calefacción de Edificios Comerciales y Residenciales | |
| Calefacción para Procesos Industriales | |
| Agua Caliente Sanitaria | |
| Calefacción para Invernaderos y Uso Agrícola | |
| Otras Aplicaciones de Reutilización de Calor | |
| Por Componente del Sistema | Intercambiadores de Calor |
| Bombas de Calor | |
| Bombas y Sistemas de Distribución Térmica | |
| Sistemas de Almacenamiento Térmico | |
| Controles y Monitoreo de Recuperación de Calor | |
| Tuberías e Infraestructura de Transferencia de Calor | |
| Otros Equipos, Ingeniería e Instalación | |
| Por Modelo de Distribución de Calor | Reutilización de Calor en el Sitio |
| Suministro Directo de Calor Fuera del Sitio | |
| Compra de Calor en Redes de Calefacción Urbana | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Alemania |
| Dinamarca | |
| Finlandia | |
| Suecia | |
| Noruega | |
| Reino Unido | |
| Países Bajos | |
| Francia | |
| Polonia | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recuperación de calor residual de centros de datos en Europa?
El mercado de recuperación de calor residual de centros de datos en Europa fue valorado en 232,10 millones de USD en 2026 y se proyecta que alcance los 640,74 millones de USD para 2032, a un CAGR del 18,78% de 2027 a 2032.
¿Qué está impulsando la recuperación de calor residual de los centros de datos en Europa?
Los requisitos obligatorios de reutilización de energía, los informes de rendimiento, las redes de calefacción urbana existentes y los esfuerzos por reemplazar las fuentes de calor basadas en combustibles fósiles están respaldando la adopción.
¿Qué tecnología de recuperación lidera el espacio de reutilización de calor de los centros de datos en Europa?
Los sistemas basados en bombas de calor lideraron con una participación del 46,13% en 2026 porque pueden elevar el calor del refrigerante de servidores de baja temperatura a las temperaturas de calefacción urbana.
¿Qué caso de uso se está expandiendo más rápidamente para el calor recuperado de los centros de datos?
Se proyecta que la calefacción para invernaderos y uso agrícola se expanda a un CAGR del 25,84% hasta 2032 porque sus necesidades de temperatura pueden alinearse con el calor recuperado de los servidores.
¿Por qué es importante Polonia para los proyectos de recuperación de calor de los centros de datos?
Se proyecta que Polonia se expanda a un CAGR del 25,53% hasta 2032, respaldada por la creciente capacidad de los centros de datos y los sistemas de calefacción urbana establecidos en las principales ciudades.
¿Por qué son importantes los sistemas de almacenamiento térmico para los proyectos de calor residual?
Se proyecta que los sistemas de almacenamiento térmico se expandan a un CAGR del 26,27% hasta 2032 porque ayudan a equilibrar la producción constante de calor de los centros de datos con la demanda estacional de los clientes.