
ヨーロッパ データセンター 廃熱回収 市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
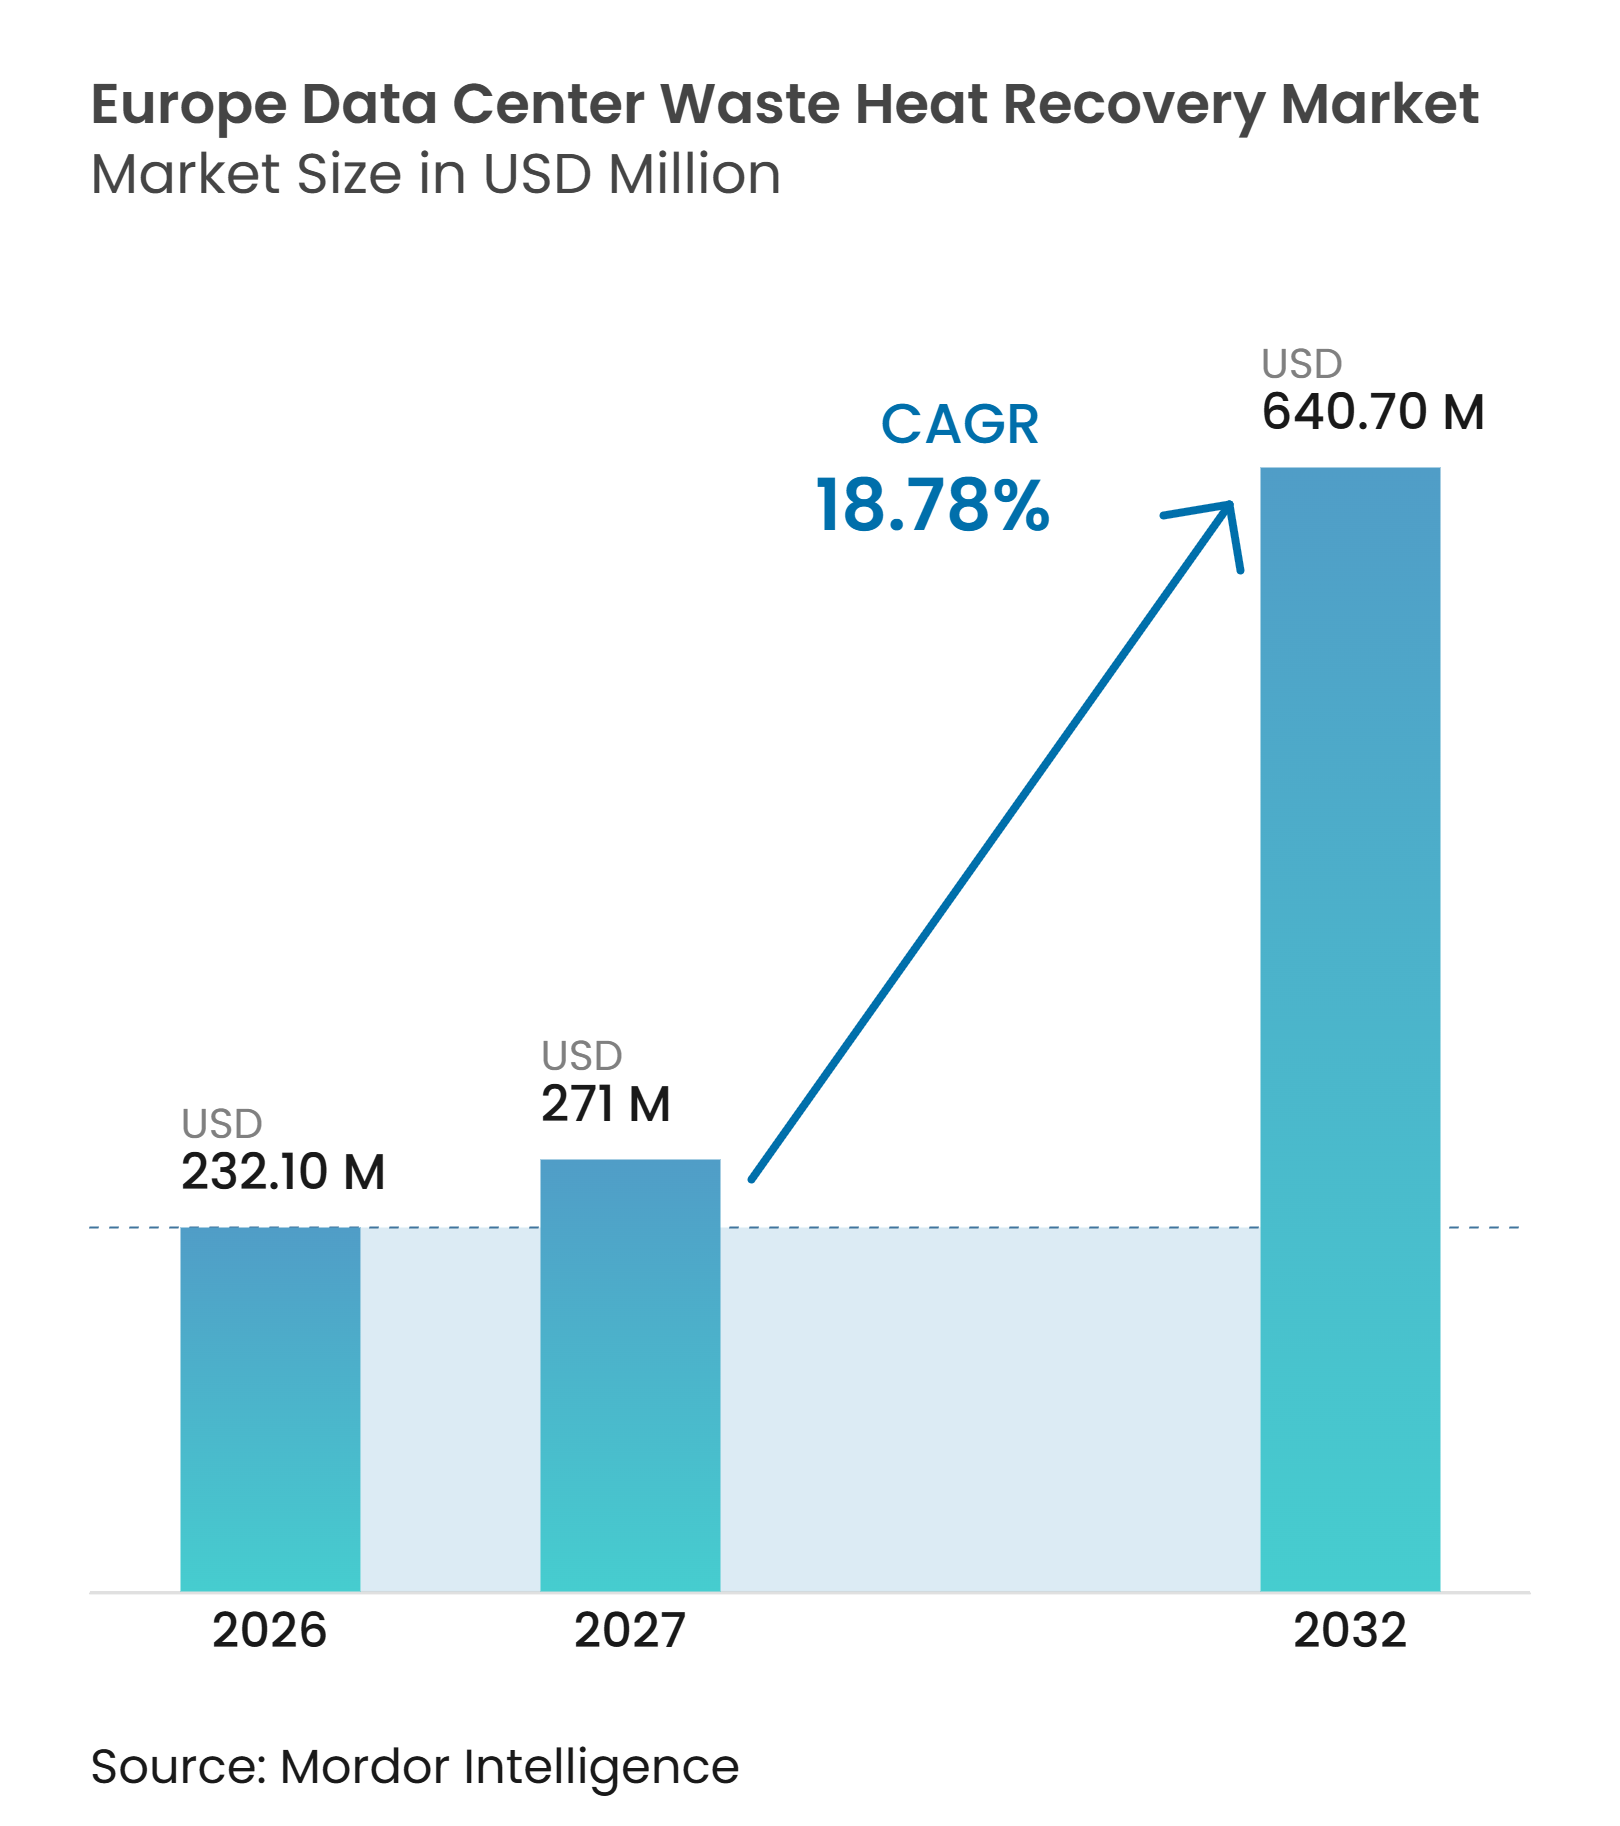
| 基準年の市場規模 (2026) | 232.10 百万米ドル |
| 市場規模 (2027) | 271 百万米ドル |
| 市場規模 (2032) | 640.70 百万米ドル |
| 成長率 (2027 - 2032) | 18.78 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 廃熱回収 市場分析
ヨーロッパ データセンター 廃熱回収 市場規模は2026年に232.10 ミリオン 米ドルと評価され、2027年から2032年にかけてCAGR 18.78%で推移し、2032年までに640.74 ミリオン 米ドルに達すると予測されています。ラック密度の上昇により、特にAIワークロードがより集中的な冷却を必要とするコンピューティング施設から得られる熱量が増加しています。データセンターが既存の地域暖房ネットワークに接続し、長期的な買い手を確保できる場合、その熱を回収することは実用的な選択肢になりつつあります。コンプライアンス要件も、自主的なサステナビリティ目標から測定可能なエネルギー性能へと議論の方向を変えています。プロジェクト開発者は、資本を投入する前に、ユーティリティパートナー、実行可能な接続ルート、および信頼性の高い売電契約をますます必要としています。これにより、機器、制御、貯蔵、プロジェクト実施を資金調達可能な提案にまとめられるサプライヤーに余地が生まれています。
レポートの主要ポイント
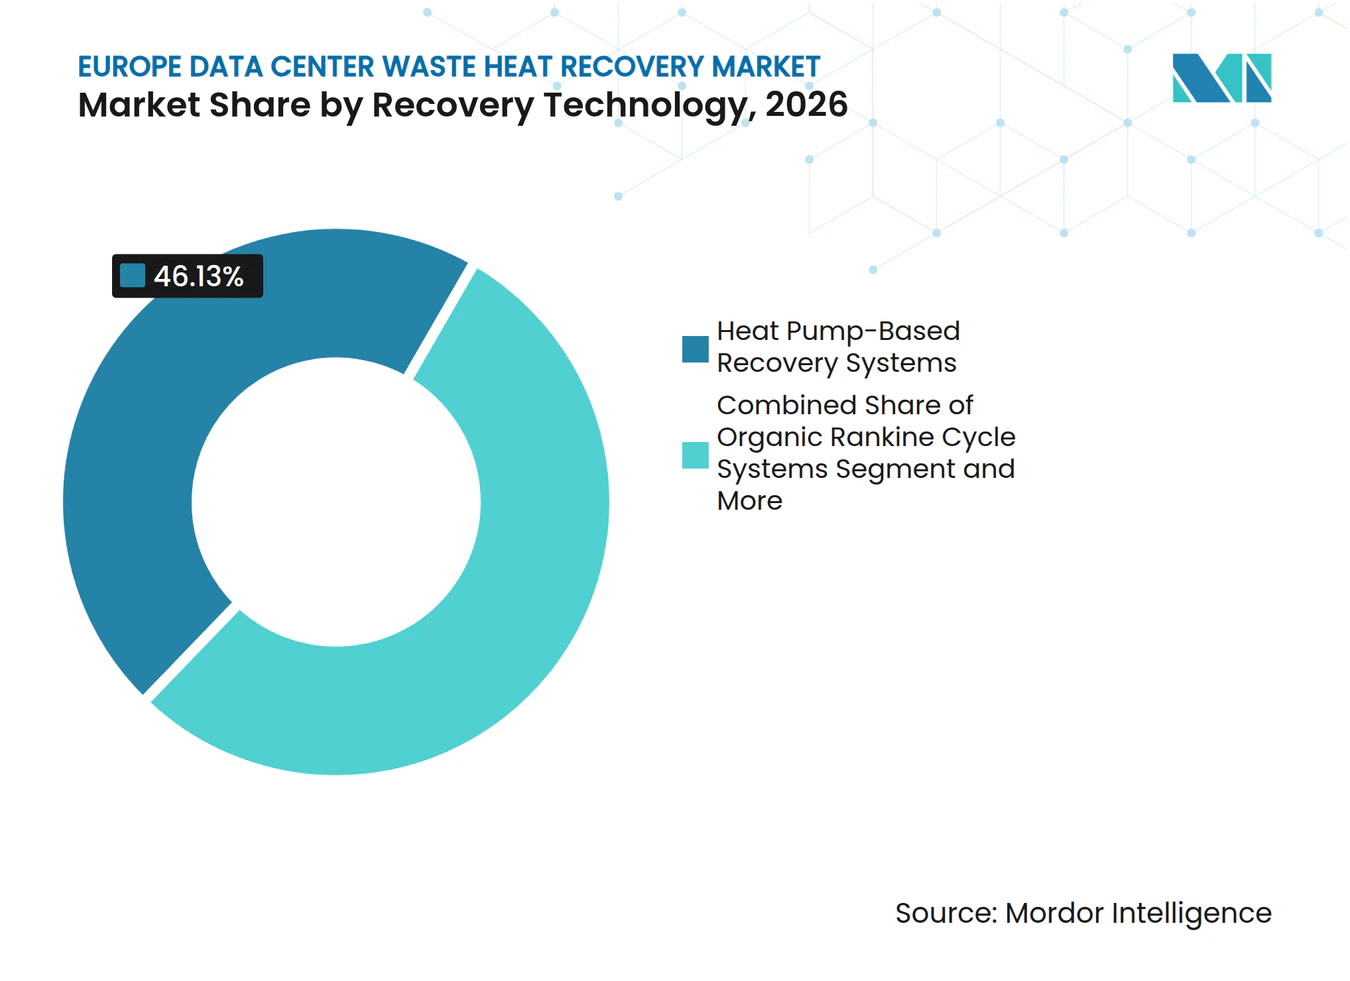
- 回収技術別では、ヒートポンプベースシステムが2026年のヨーロッパ データセンター 廃熱回収 市場シェアの46.13%を占め、熱エネルギー貯蔵統合システムは2032年にかけてCAGR 27.11%で拡大すると予測されています。
- 熱再利用用途別では、地域暖房が2026年のヨーロッパ データセンター 廃熱回収 市場規模の61.73%を占め、温室・農業用暖房は2032年にかけてCAGR 25.84%で拡大すると予測されています。
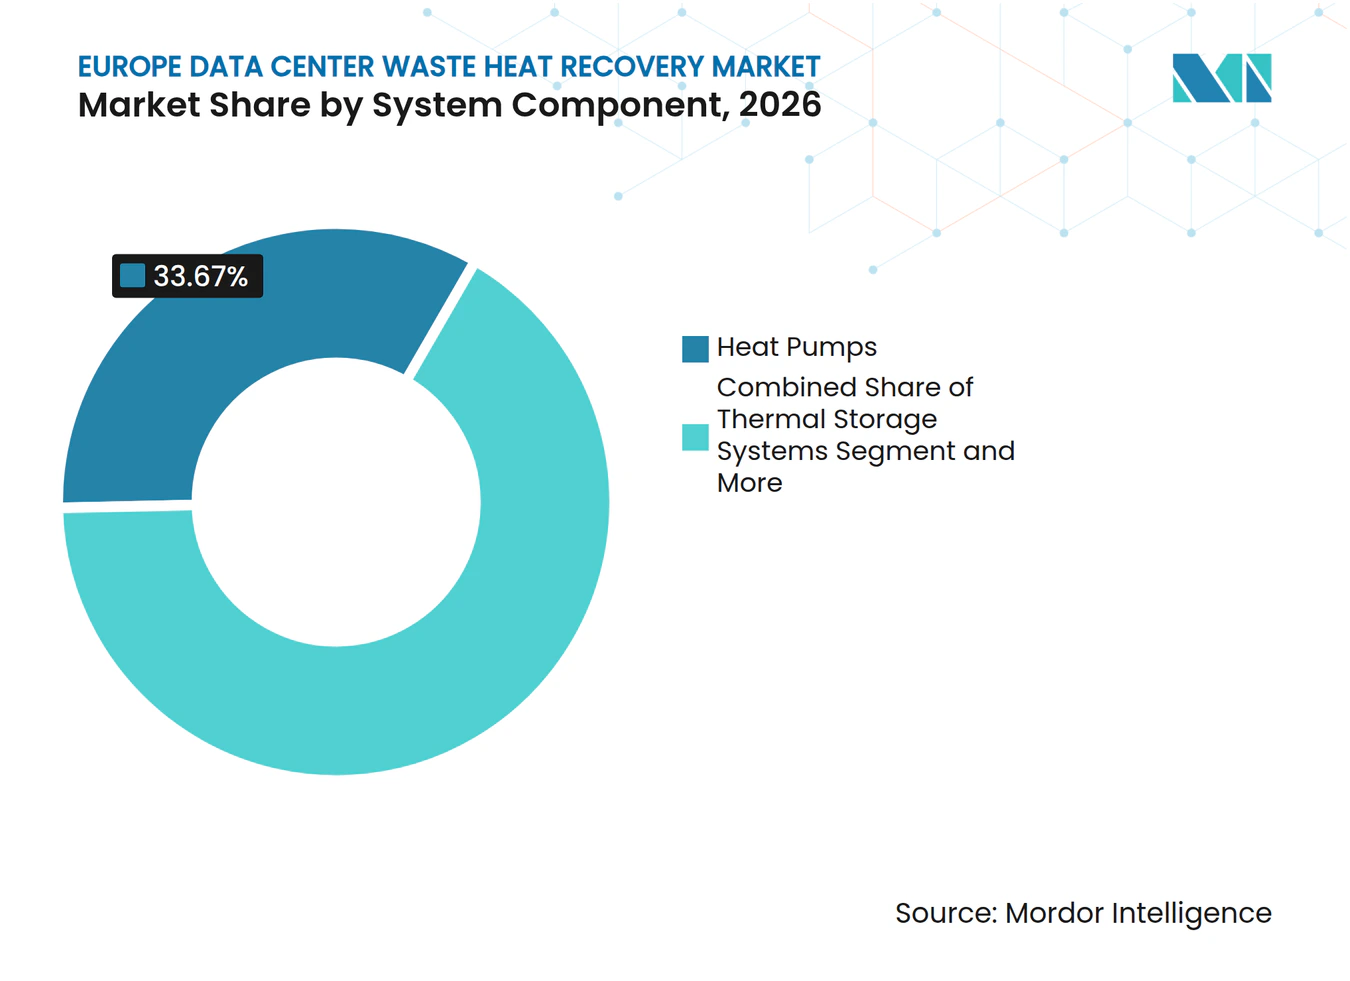
- システムコンポーネント別では、ヒートポンプが2026年の市場の33.67%を占め、熱貯蔵システムは2032年にかけてCAGR 26.27%で拡大すると予測されています。
- 熱供給モデル別では、地域暖房ネットワーク売電が2026年の市場の68.12%を占め、直接オフサイト熱供給は2032年にかけてCAGR 24.83%で拡大すると予測されています。
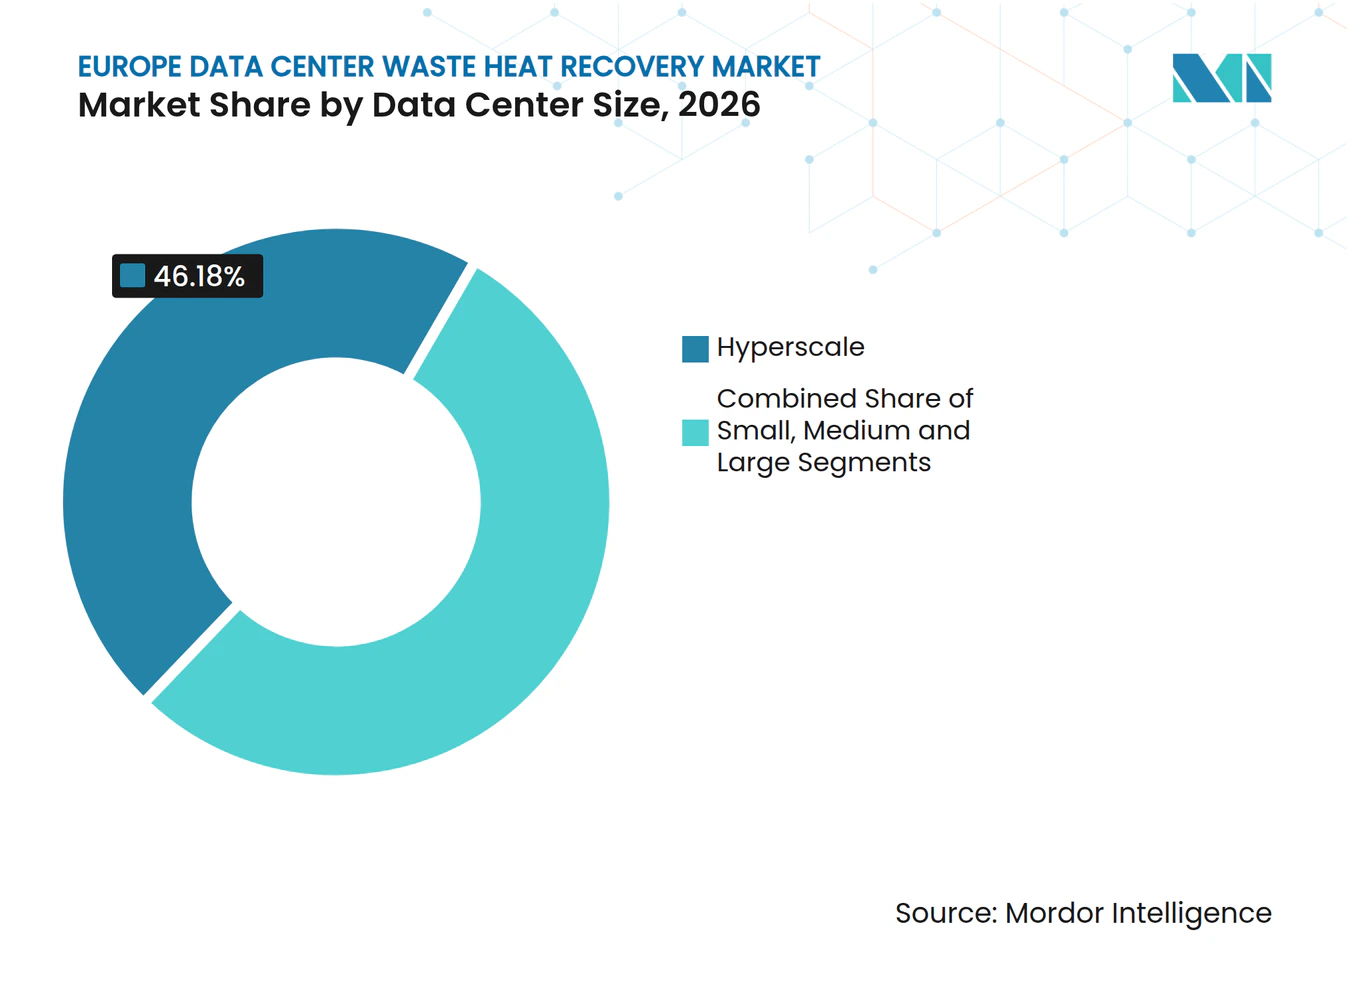
- データセンター規模別では、ハイパースケール施設が2026年の市場の46.18%を占め、2032年にかけてCAGR 21.78%で成長すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の46.93%を占め、コロケーションプロバイダーは2032年にかけてCAGR 22.13%で拡大すると予測されています。
- 地域別では、ドイツが2026年の市場の18.47%を占め、ポーランドは2032年にかけてCAGR 25.53%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 1MW超のデータセンターに対するEU廃熱利用義務 | +4.2% | EU-27、ドイツとフランスが主導する拘束力のある国内法制、および北欧諸国における強力な執行先例 | 中期(2〜4年) |
| EUデータセンター エネルギー性能報告・格付けスキーム | +3.5% | EU-27、特にクライアントがERFをベンチマークするドイツ、オランダ、スウェーデン | 中期(2〜4年) |
| 北欧、バルト諸国、および中央ヨーロッパにおける既存の地域暖房インフラ | +3.0% | 北欧・バルト諸国、ポーランド、チェコ共和国、ドイツでの二次的な恩恵 | 短期(2年以内) |
| 化石燃料熱ネットワークのヨーロッパにおける脱炭素化 | +2.5% | ドイツ、デンマーク、オランダ、および旧来の石炭熱システムから移行中のバルト諸国 | 長期(4年以上) |
| 北欧の熱売電プラットフォームおよび自治体プロジェクト集約 | +2.0% | スウェーデンとフィンランド、デンマーク、ノルウェー、ドイツへの普及拡大 | 短期(2年以内) |
| データセンター立地差別化要因としてのヨーロッパにおける熱再利用準備状況 | +1.5% | ドイツ、オランダ、アイルランドで最も顕著であり、グローバルなサイト選定にも関連 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
1MW超のデータセンターに対するEU廃熱利用義務がコンプライアンス投資を促進
ドイツのエネルギー効率法は、2026年7月1日以降に稼働するデータセンターに対し、廃熱の最低エネルギー再利用係数15%を義務付けており、その閾値は2028年7月1日から20%に引き上げられます。フランスのDDADUE法は2026年1月1日から施行されており、1MW超の施設に対し、新規サイトおよび大規模改修においてコスト便益分析の実施を義務付けています。これらの規則により、中規模のコロケーションサイトが大規模キャンパスと同じ計画上の議論に組み込まれます。その結果生じる需要はヒートポンプに限定されず、プロジェクトには接続、計量、制御、および熱買い手との取り決めも必要です。コンプライアンスは、事業者が回収した熱を契約収益源に転換できる場合に、より大きな商業的価値を持ちます。したがって、ヨーロッパ データセンター 廃熱回収 市場は、規制が実用的な地域供給インフラと組み合わさることで恩恵を受けます。
EUデータセンター エネルギー性能報告・格付けスキームが投資家の可視性を創出
EUエネルギー効率指令は、500kW超の容量を持つ施設に対し、エネルギー再利用係数データを中央データベースに報告することを義務付けています。欧州委員会は2026年9月、エネルギー使用、廃熱再利用、クリーンエネルギー貢献をカバーする共通データセンター格付けスキームを提案しました。[1] 最初のラベルは2027年に予定されており、顧客が施設を一貫した方法で比較できるようになります。可視化されたスコアは、廃熱回収を調達および規制報告の両方に関連させることができます。これにより、モニタリングと検証済み性能に早期投資する事業者を支援できます。ヨーロッパ データセンター 廃熱回収 市場は、環境性能がコストおよび容と並んで評価できるようになることで、より明確な商業的基盤を得ます。
北欧、バルト諸国、および中央ヨーロッパにおける既存の地域暖房インフラが接続コストを削減
スウェーデン、フィンランド、デンマークの都市部における地域暖房普及率はそれぞれ60%、52%、64%です。エストニア、ラトビア、リトアニアの近代化されたシステムは都市部の暖房需要の40%〜60%をカバーしており、近隣のデータセンターを接続するための広範な基盤を形成しています。[2] ポーランドの主要15都市は、都市部の暖房需要の60%以上をカバーするネットワークを運営しています。既存の幹線は、新たな熱ネットワークを構築しなければならないプロジェクトと比較して、エンドユーザーへの到達に必要なコストと時間を削減できます。ユーティリティが確立された運用手順に従って熱を受け入れられる場合、商業的な根拠が強化されます。このインフラ基盤により、ヨーロッパ データセンター 廃熱回収 市場の最も近い将来の機会は北欧、バルト、および中央ヨーロッパの拠点に集中しています。
化石燃料熱ネットワークのヨーロッパにおける脱炭素化が長期的な需要基盤を創出
ドイツ、デンマーク、オランダの熱ネットワークは化石燃料発電への依存を低減しており、バルト諸国は旧来の石炭ベースシステムを近代化しています。これらの変化により、都市ネットワークと連携できる低炭素熱源の需要が生まれています。データセンターの廃熱は、温度レベルとネットワーク要件が適合する場合に、その供給ミックスに統合できます。ヒートポンプは、低温冷却材の温度を多くの地域暖房システムが必要とするレベルまで引き上げられるため重要です。ユーティリティが回収した熱をパイロットプロジェクトだけでなく長期にわたって使用できる場合、価値提案はより強固になります。ヨーロッパ データセンター 廃熱回収 市場は、ユーティリティが従来の熱源を置き換え、信頼性の高い地域エネルギー投入を求めるにつれて恩恵を受ける位置にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ各国における地域暖房の普及格差 | -2.0% | EU全域、特にスペイン、イタリア、ポルトガル、ギリシャで最大の制約、英国とフランスでは部分的なカバレッジ | 長期(4年以上) |
| 廃熱再利用に関するEUおよび各国の実現可能性免除 | -1.5% | EU-27、特に中央・東ヨーロッパで成熟した地域暖房接続のない市場 | 中期(2〜4年) |
| 熱ネットワーク規制の国境を越えた・自治体間の分断 | -1.2% | EU全域、特にドイツ(900以上の自治体ユーティリティが個別の地域条件下で運営) | 中期(2〜4年) |
| 継続的な熱供給と季節的な熱需要の間の気候帯ミスマッチ | -1.0% | 北欧諸国とドイツ、オランダとフランスへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域暖房の普及格差が対応可能な市場地理を制限
EU-27全体の地域暖房普及率は、北欧・バルト諸国の60%超から、スペイン、イタリア、ギリシャなど南欧市場の3%未満まで幅があります。これらの南欧の拠点にあるデーセンターは、回収した熱を購入・配給できる近隣ネットワークを欠いていることが多いです。これにより、アイルランドやオランダでのデータセンター承認への圧力が他の拠点への関心を向けているにもかかわらず、即時の機会が制限されます。新たなネットワークの構築には、既存の幹線への接続よりもはるかに多くの資本が必要になる場合があります。インフラの不均一な基盤により、ヨーロッパ データセンター 廃熱回収 市場における対応可能な収益の多くは北欧・中央ヨーロッパに限定されています。他の地域の開発者は、直接ユーザーを見つけるか、代替の熱供給手段を開発する必要があります。
EUおよび各国の実現可能性免除がプロジェクト転換を遅らせる可能性
廃熱義務は、回収が技術的に実現不可能または経済的に正当化できない場合に免除を認める場合があります。これらの規定は、データセンターが成熟した地域暖房接続にアクセスできない場合に最も重要です。必要なアセスメントは、熱リンクのコストが期待される便益を上回る場合、必ずしも回収可能な熱プロジェクトを生み出すわけではありません。これにより、事業者、ユーティリティ、自治体が代替設計を検討する間、機器の発注が遅れる可能性があります。この問題は、データセンター容量が接続された熱インフラよりも速く成長している中央・東ヨーロッパの一部で特に関連性があります。したがって、ヨーロッパ データセンター 廃熱回収 市場は規制だけでなく、実用的な実現可能性に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回収技術別:
ヒートポンプがリードし、貯蔵統合システムが最速で拡大ヒートポンプベースシステムは2026年のヨーロッパ データセンター 廃熱回収 市場シェアの46.13%を占めました。その地位は、一般的に20〜55°Cの低温サーバー冷却材を、既存の地域暖房システムが使用する70〜125°Cの範囲まで引き上げる能力を反映しています。マインツのグリーン・ロックスプロジェクトは、大型ヒートポンプを使用してデータセンターの熱を125°Cまで引き上げてから市の電力網に送り込むことで、このアプローチを実証しています。ヒートポンプは、ユーティリティネットワークがデータセンターが直接提供できるよりも高い供給温度を必要とするプロジェクトを支援できます。直接熱交換システムは、より高温の液体冷却を使用する施設に関連性が高いです。熱回収チラーシステムは、冷凍サイクルに抽出を統合し、すでに冷水設備を使用している冷却設計を支援できます。選択される技術は、施設の冷却アーキテクチャ、供給温度、および熱買い手の場所によって異なります。
熱エネルギー貯蔵統合回収システムは、2027年から2032年にかけてCAGR 27.11%で拡大すると予測されています。貯蔵は、データセンターでの継続的な熱生産と地域暖房顧客からの季節的な需要変動の間のギャップに対処します。あるドイツの研究では、評価された19のデータセンターのうち13が帯水層熱エネルギー貯蔵に水文地質学的に適した地域にあり、特定されたサイトが年間707 GWhを供給できることが判明しました。同研究では、適切な貯蔵が利用可能な場合、フランクフルトの施設が住宅暖房需要の最大20%を満たせることも判明しました。[3] 2025年9月に発行されたITU-T勧告L.1328は、技術タイプ全体にわたる一貫した評価を支援する共通廃熱再利用指標を提供します。貯蔵連携システムのヨーロッパ データセンター 廃熱回収 市場規模は、熱供給をよりディスパッチャブルにし、売電契約の資金調達可能性を向上させる必要性によって支えられています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
熱再利用用途別:
地域暖房が最も広い基盤を持ち、農業が急速に拡大地域暖房は2026年のヨーロッパ データセンター 廃熱回収 市場シェアの61.73%を占めました。北欧およびドイツの都市におけるユーティリティ主導の契約は、回収した熱を住宅・商業ビルに配給するための確立されたルートを提供します。Stockholm ExergiのオープンディストリクトヒーティングプラットフォームはStockholm Exergiは16のプロバイダーにわたる30以上のデータセンターを接続し、30,000世帯以上に供給しています。このプラットフォームは、各事業者が個別の商業構造を交渉する必要性を減らす標準化された取り決めを使用しています。建物暖房は、開発がデータセンターの近くに位置する場合に重要な地域用途も提供します。NTT DATAのベルリン・シュパンダウプロジェクトは、4,500戸のアパート開発に最大8 MWの熱を供給するよう設計されています。[4]
温室・農業用暖房は、2027年から2032年にかけてCAGR 25.84%で拡大すると予測されています。この用途は、一部の都市ネットワークが必要とするような温度上昇なしに、サーバー冷却システムから回収できる30〜55°Cの熱範囲に適合します。データセンターから温室への取り決めに関するスウェーデンの研究では、気候と温度の整合性に応じて0.02〜0.16のエネルギー再利用係数が報告されました。ATNorthがデンマークのヴァーデに計画しているDEN02キャンパスは、80億スウェーデンクローナの資金調達に支えられた40ヘクタールの温室キャンパスと関連しています。農業顧客は、地域暖房インフラが限られている場合に直接的な地域熱負荷を提供できます。その需要プロファイルは、データセンターの安定した熱出力を補完することもできます。ヨーロッパ データセンター 廃熱回収 市場は、農業プロジェクトがサイト選定後に追加されるのではなく、データセンター開発と並行して設計される場合に恩恵を受けす。
システムコンポーネント別:
ヒートポンプがシステムを支え、熱貯蔵が拡大ヒートポンプは2026年のシステムコンポーネントミックスの33.67%を占めました。低品位熱が地域暖房ネットワークの運用ニーズを満たせるよう温度を引き上げる機能を提供します。熱交換器は、データセンターの冷却ループと外部熱システムの間でエネルギーを移送する不可欠なインターフェース機器として残っています。Alfa Lavalは2026年にろう付け熱交換器の生産能力拡大に10億スウェーデンクローナを投資することを約束しました。Danfossは2026年2月、対数平均温度差が約2Kで容量が最大1 MWの低対数平均温度差用途向けにB3-260Cろう付けプレート熱交換器を発売しました。機器性能が供給温度、エネルギー使用、および商業的リターンに影響するため、コンポーネントミックスはシステムとして設計される必要があります。
熱貯蔵システムは、2027年から2032年にかけてCAGR 26.27%で拡大すると予測されています。ネットワーク需要が高まる時期や、直接ユーザーがデータセンターの即時生産サイクル外に供給を必要とする場合に熱を保持します。貯蔵は年間需要カバレッジを改善し、ユーティリティにとって契約供給をより信頼性の高いものにすることができます。また、北欧・中央ヨーロッパの都市で暖房需要が急激に低下する夏季への対応にも役立ちます。ユーティリティが測定された熱性能に対してますます支払いを行うようになっているため、制御・モニタリングプラットフォームの重要性が高まっています。これらのシステムは、供給された熱、温度、および運用可用性を記録することで性能ベースの契約を支援します。したがって、コンポーネントサプライヤーのヨーロッパ データセンター 廃熱回収 市場規模は、個別の機器販売と同様に統合ニーズによっても形成されます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
熱供給モデル別:
ネットワーク売電が規模を提供し、直接供給がアクセスを拡大地域暖房ネットワーク売電は2026年の市場の68.12%を占めました。ユーティリティはこのモデルを好みます。なぜなら、配給ネットワークを管理し、標準化された契約の下でデータセンターの熱を追加供給源として扱えるからです。Stockholm Exergiのアプローチには、温度連動型支払いとユーティリティ所有の配管接続が含まれます。この構造は、ドイツ、オランダ、デンマークの都市の参考として検討されています。オンサイト再利用は、施設が地域暖房ネットワークの近くにない場合に内部キャンパスのニーズに対応します。このモデルは冷却コストを削減できますが、一般的にネットワーク売電よりも外部収益機会は小さいです。
直接オフサイト熱供給は、2027年から2032年にかけてCAGR 24.83%で拡大すると予測されています。このモデルを使用する事業者は、近隣の産業顧客、温室、またはキャンパスの専用リンクを構築します。ウイトホールンのSwitch Datacentersの取り決めは、新施設をグリッド事業者Lianderが支援するクローズドループシステムを介してデ・クワーケル・クーデルスタールト温室協同組合に接続します。直接供給は、自治体ネットワークが存在しない、制約されている、または必要なスケジュールで接続できない場合に開発者に代替手段を提供します。また、データセンター、熱買い手、ネットワークプロバイダー、その他のプロジェクト参加者間の緊密な調整も必要です。専用インフラは予測可能な需要なしには資金調達が困難なため、長期契約が重要です。ヨーロッパ データセンター 廃熱回収 市場は、直接供給が従来の地域暖房ネットワーク外で実行可能なルートを生み出す場合に、より多くの拠点に到達できます。
データセンター規模別:
ハイパースケール施設がシェアと拡大をリードハイパースケール施設は2026年の市場の46.18%を占め、2027年から2032年にかけてCAGR 21.78%で拡大すると予測されています。その大規模キャンパス形式はAIコンピューティング容量を集中させ、回収可能な熱を大量に生成します。この規模は専用ヒートポンプトレインと長い熱配給幹線を支援できます。また、多者間熱回収プロジェクトに必要な計画・資金調達作業も支援できます。ITロードが10〜100 MWの大規模施設は、特に回収をサステナビリティ提供の一部として使用するコロケーション事業者の間で、もう一つの活発なグループです。これらのサイトはユーティリティの関心を支えるのに十分な熱量を持つ可能性がありますが、適切に配置されたネットワーク接続が必要です。
小規模データセンターとエッジ施設は、モジュール式回収機器によってますます対応されています。E-Heatは2026年1月、フィンランドのホンカヨキにある1 MWのコンテナ型サイトをヴァタヤンコスキ地域暖房ネットワークに接続しました。このシステムは80°Cで熱を供給し、旧来の格子型ボイラーを置き換えました。近隣ネットワークがその出力を受け入れられる場合、小規模設備はヨーロッパ データセンター 廃熱回収 市場を主要キャンパス以外にも拡大できます。その商業モデルは、パッケージ化された機器、効率的なプロジェクト設計、および熱ネットワークへの短い距離に依存します。エッジサイトはハイパースケールキャンパスと同じ大規模な経済性を再現することは難しいでしょう。それでも、分散型の低炭素熱源を求める自治体に実用的な事例を提供できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリードし、コロケーションプロバイダーが勢いを増すクラウドサービスプロバイダーは2026年の市場の46.93%を占めました。その地位は、ハイパースケールキャンパスの規模と、サステナビリティ開示およびEUコンプライアンス要件を満たす必要性を反映しいます。これらの事業者は、ユーティリティや自治体パートナーを引き付ける熱量を生成できます。また、初期のキャンパス計画に回収条項を含めることもできます。EUの格付けスキームが実施されるにつれて、検証済みのエネルギー再利用性能はより関連性が高まる可能性があります。エンタープライズおよびエッジ施設は熱量が少ないですが、地域の買い手がサイトの近くにある場合は依然として実行可能な場合があります。
コロケーションプロバイダーは、2027年から2032年にかけてCAGR 22.13%で拡大すると予測されています。エンタープライズ顧客は調達の議論にスコープ3の熱回収期待を含めており、信頼性の高い回収計画の価値を高めています。事業者はまた、隣接するユーティリティとの契約が計画上の議論を支援できる都市サイトをめぐって競争しています。熱回収は、プロバイダーが熱買い手と収益を共有する場合に正味冷却コストを削減できます。これにより、電力と冷却が大きなコスト項目である拠点で潜在的な運用上の優位性が生まれます。コロケーションプロバイダーがモジュール式ソリューションと標準化されたユーティリティ契約を採用できる場合、ヨーロッパ データセンター 廃熱回収 市場はより広い顧客基盤を持ちます。計画中の格付けフレームワークは、2027年にラベルが利用可能になった後、これらの事業者が比較可能な形式で性能を実証するのに役立つ可能性があります。
地域分析
ドイツ
ドイツは2026年のヨーロッパ データセンター 廃熱回収 市場シェアの18.47%を占めました。同国は、エネルギー効率に基づく拘束力のあるエネルギー再利用係数要件と、密度の高い地域暖房インフラを組み合わせています。フランクフルトは活発なクラスターであり、6つのデータセンターが541 GWhの熱を供給し、地域の住宅・商業暖房需要の13%に相当することが判明しています。エネルギー効率法の規制上の影響は、2026年7月以降に稼働するサイトに対して明確なコンプライアンス要件を提供します。同国の多くの自治体ユーティリティは異なる地域商業条件を生み出す可能性があり、プロジェクト開発に複雑さを加えます。ドレスデン工科大学の3.9 MWヒートポンプ設備は年間最大24,000 MWhのグリーン熱を生成し、2,700トンのCO₂を回避します。このプロジェクトは、大学と都市のネットワークが商業データセンタープロジェクトをどのように補完できるかを示しています。規制、ネットワーク密度、技術的実証の組み合わせにより、ドイツはヨーロッパ データセンター 廃熱回収 市場の中心的な存在であり続けています。
ポーランド
ポーランドは2027年から2032年にかけてCAGR 25.53%で拡大すると予測されています。設置済みデータセンター容量は2026年に220 MWを超え、ワルシャワが容量の74%を占め、クラクフとポズナンが二次的な拠点として台頭しています。[5] Microsoft社は2025年2月、ポーランドのクラウドおよびAIインフラに28億ポーランドズロチ(提供された調査によると7億400万 米ドル)の投資を発表しました。新たなハイパースケール投資は、大規模な回収プロジェクトに有用な予測可能な熱量を生成できます。ポーランドの広範な都市レベルの地域暖房カバレッジは、主要都市部での接続経路の可能性を支援します。ワルシャワを超えた展開は重要であり、既存の熱ネットワークを持つ二次都市近郊に機会を生み出します。回収プロジェクトには依然として地域ユーティリティの合意、ネットワーク容量、および実行可能な接続経済性が必要です。デジタルインフラと熱ネットワークの可用性が交差するにつれて、ポーランドはヨーロッパ データセンター 廃熱回収 市場内の主要な成長拠点になりつつあります。
北欧、西欧、および新興ヨーロッパ市場
フィンランドは、データセンターと地域暖房開発の統合における先進的な事例を提供しています。Fortumのエスポーおよびキルッコヌンミのプラントは、2027年から25万人のユーザーに対する年間2 TWhの地域暖房需要の40%を満たすことが期待されています。これらのプラントは112台のヒートポンプと800 MWhの熱貯蔵を使用しており、システム需要管理における貯蔵の役割を示しています。デンマークは、atNorthが提案するヴァーデキャンパスと関連する温室開発を通じて異なる用途経路を持っています。オランダはアールスメール近郊の温室園芸を中心に需要を開発しており、フランスのDDADUE法はイル・ド・フランスとリヨン周辺での取り組みを支援しています。これらの市場は異なる商業モデルを使用していますが、それぞれが安定した熱源と近隣の熱ユーザーの整合に依存しています。これらの多様な地域にわたるヨーロッパ データセンター 廃熱回収 市規模は、地域の規則、接続された暖房資産、および実用的な売電契約を構築する能力に依存します。
競合ランドスケープ
市場集中度
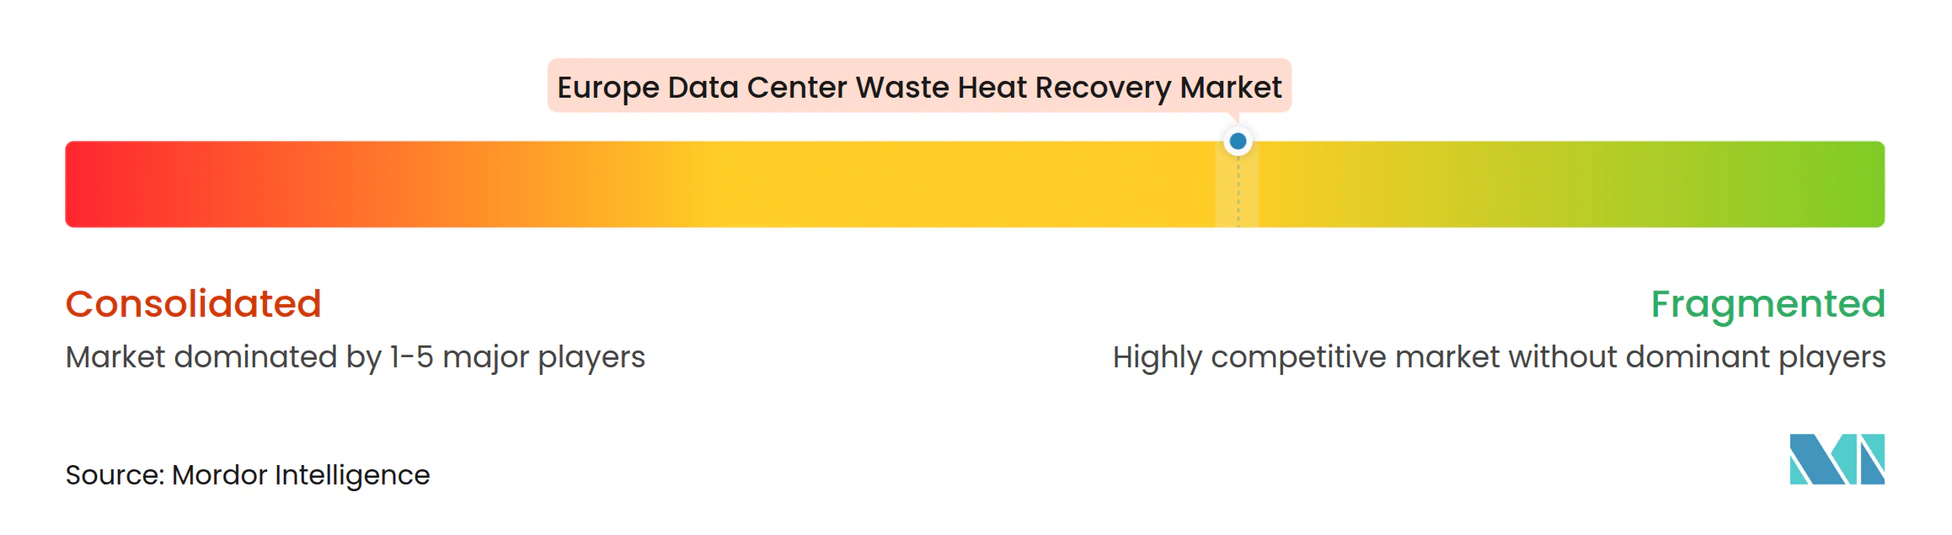
ヨーロッパ データセンター 廃熱回収 市場は、熱移送ハードウェアサプライヤー、建築技術インテグレーター、地域エネルギーユーティリティ、および専門エネルギーサービス会社にわたって中程度に分散しています。Danfoss、Alfa Laval、Kelvionは熱効率、製品可用性、および高密度冷却システムへのサポートで競争しています。Alfa Lavalのろう付け熱交換器への10億スウェーデンクローナの設備投資は、データセンター冷却需要の増加に向けたサプライヤーの準備を示しています。Schneider Electric、Siemens、Trane Technologiesは制御と建築統合で競争しています。Vertivは2025年11月にEMEAでCoolCenterイマージョンシステムを発表し、AIおよびハイパフォーマンスコンピューティング環境向けの熱再利用機能を備えています。この動きは、液体冷却設計と熱再利用の可能性との間の高まるつながりを反映しています。
主要な制約は、熱交換器の可用性ではなく、資金調達可能なプロジェクト構造であることが多いです。成功するスキームには、データセンター事業者、接続コストを資金調達または回収する準備ができているユーティリティまたはネットワーク所有者、および長期にわたって熱を受け入れる準備ができている売電者が必要です。Veoliaは2025年11月にエコサーマルグリッドオファーを開始し、2030年までに低炭素都市暖房から年間3億5,000万ユーロの売上高を目標とし、英国では10億ポンドのプロジェクトパイプラインを持っています。この戦略的な動きは、孤立した機器を販売するのではなく、低炭素都市暖房プロジェクトの開発に焦点を当てています。Stockholm Exergiは、回収した熱を取引するための標準化されたプラットフォームを通じて第二の事例を提供しています。これらのアプローチは交渉を短縮し、投資に必要な商業的明確性を向上させることができます。
Qarnot Computing、AFRY、GETEC、Heat Works、Fenagyなどの専門プロバイダーは、より大きな機器・ユーティリティグループと並んで活動しています。Qarnotの分散コンピューティングアプローチは、地域暖房仲介業者への依存を減らし、生成地点の近くで熱を使用しようとしています。GETECはロッツァーノのデータセンタープロジェクトを強調し、5,000世帯を暖房しており、技術システムを運用中の都市インフラに変えるエネルギーサービス会社の役割を示しています。競争はますます、多者間取引を発案、構築、資金調達する能力に集中しています。ハードウェアは依然として必要ですが、実行可能な熱顧客と接続計画なしにはプロジェクトを確保できません。したがって、ヨーロッパ データセンター 廃熱回収 市場は、エンジニアリングと商業的実施を組み合わせられる企業により開かれています。
ヨーロッパ データセンター 廃熱回収 産業リーダー
-
Danfoss A/S
-
Alfa Laval AB
-
Fortum Oyj
-
Trane Technologies plc
-
Kelvion Holding GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 廃熱回収 市場 このレポートでカバーされる企業
- Danfoss A/S
- Alfa Laval AB
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Vertiv Holdings Co.
- Schneider Electric SE
- Siemens AG
- Kelvion Holding GmbH
- SWEP International AB
- Munters Group AB
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Star Refrigeration Limited
- Fenagy A/S
- AFRY AB
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Stockholm Exergi AB
- E-Heat Oy
- Heat Works
- GETEC Group
- Qarnot Computing SAS
- Microsoft Corporation
- Amazon Web Services, Inc.
最近の産業開発事情 ヨーロッパ データセンター 廃熱回収 市場
- 2026年9月:欧州委員会は、500kW超の施設を対象に、エネルギー使用、廃熱再利用、クリーンエネルギー貢献をカバーする共通データセンター格付けスキームを提案し、最初のサステナビリティラベルは2027年に表示される予定です。
- 2026年5月:Fortum Oyj社はフィンランドで2つの産業規模のヒートポンププラントを稼働させました。112台のヒートポンプと800 MWhの熱貯蔵を備え、2027年から隣接するMicrosoft社のデータセンターからの廃熱を回収し、25万人のユーザーに対する年間2 TWhの地域暖房需要の40%を目標としています。
- 2026年5月:フィンランドの科学ITセンターCSCとLoiste Lämpö Oy社は、カヤーニのLUMI AIファクトリーデータセンターからの廃熱を市の地域暖房ネットワークに転用することに合意し、2027年下半期に運用開始が見込まれています。
- 2025年11月:Veolia Environnement S.A.社はエコサーマルグリッドを開始し、データセンターの廃熱を組み込んだ低炭素都市暖房から2030年までに年間3億5,000万ユーロの売上高を目標とし、英国では10億ポンドのパイプラインを持っています。
ヨーロッパ データセンター 廃熱回収 市場レポートの範囲
ヨーロッパ データセンター 廃熱回収 市場は、地域全体のデータセンター運営によって生成される余剰熱エネルギーを捕捉、昇温、移送、貯蔵、および再利用するために使用される機器、技術、エンジニアリングソリューション、および関連する実施サービスをカバーしています。市場には、ヒートポンプベース回収システム、直接熱交換システム、熱回収チラーシステム、熱エネルギー貯蔵統合回収システム、有機ランキンサイクルシステム、およびその他の廃熱回収技術が含まれます。これらのソリューションは、空冷および液冷データセンターインフラからの熱抽出、産業用ヒートポンプによる温度昇温、熱エネルギー貯蔵、熱移送・配給、自動熱制御、ならびに地域暖房ネットワーク、商業・住宅ビル、産業施設、および農業用途との統合を包含します。市場収益には、熱回収機器の販売、システム統合、エンジニアリングおよび設置サービス、ならびに直接関連するプロジェクト実施費用が含まれ、熱回収機能のない従来のデータセンター冷却システム、データセンターの熱再利用に関連しない独立した地域暖房インフラ、電力および熱エネルギーの販売、ならびに廃熱回収システムに直接起因しない継続的な施設運営費用は除外されます。
セグメンテーション概要
| ヒートポンプベース回収システム |
| 直接熱交換システム |
| 熱回収チラーシステム |
| 熱エネルギー貯蔵統合回収システム |
| 有機ランキンサイクルシステム |
| その他の廃熱回収技術 |
| 地域暖房 |
| 商業・住宅ビル暖房 |
| 産業プロセス加熱 |
| 家庭用給湯 |
| 温室・農業用暖房 |
| その他の熱再利用用途 |
| 熱交換器 |
| ヒートポンプ |
| ポンプおよび熱配給システム |
| 熱貯蔵システム |
| 熱回収制御・モニタリング |
| 配管および熱移送インフラ |
| その他の機器、エンジニアリングおよび設置 |
| オンサイト熱再利用 |
| 直接オフサイト熱供給 |
| 地域暖房ネットワーク売電 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| デンマーク |
| フィンランド |
| スウェーデン |
| ノルウェー |
| 英国 |
| オランダ |
| フランス |
| ポーランド |
| ロシア |
| その他のヨーロッパ |
| 回収技術別 | ヒートポンプベース回収システム |
| 直接熱交換システム | |
| 熱回収チラーシステム | |
| 熱エネルギー貯蔵統合回収システム | |
| 有機ランキンサイクルシステム | |
| その他の廃熱回収技術 | |
| 熱再利用用途別 | 地域暖房 |
| 商業・住宅ビル暖房 | |
| 産業プロセス加熱 | |
| 家庭用給湯 | |
| 温室・農業用暖房 | |
| その他の熱再利用用途 | |
| システムコンポーネント別 | 熱交換器 |
| ヒートポンプ | |
| ポンプおよび熱配給システム | |
| 熱貯蔵システム | |
| 熱回収制御・モニタリング | |
| 配管および熱移送インフラ | |
| その他の機器、エンジニアリングおよび設置 | |
| 熱供給モデル別 | オンサイト熱再利用 |
| 直接オフサイト熱供給 | |
| 地域暖房ネットワーク売電 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| デンマーク | |
| フィンランド | |
| スウェーデン | |
| ノルウェー | |
| 英国 | |
| オランダ | |
| フランス | |
| ポーランド | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター 廃熱回収 市場の規模はどのくらいですか?
ヨーロッパ データセンター 廃熱回収 市場は2026年に232.10 ミリオン 米ドルと評価され、2027年から2032年にかけてCAGR 18.78%で推移し、2032年までに640.74 ミリオン 米ドルに達すると予測されています。
ヨーロッパにおけるデータセンター廃熱回収を推進しているものは何ですか?
義務的なエネルギー再利用要件、性能報告、既存の地域暖房ネットワーク、および化石燃料熱源の置き換えへの取り組みが普及を支援しています。
ヨーロッパのデータセンター熱再利用分野でリードしている回収技術はどれですか?
ヒートポンプベースシステムは、低温サーバー冷却材の熱を地域暖房温度まで引き上げられるため、2026年に46.13%のシェアでリードしました。
回収されたデータセンターの熱に対して最も急速に拡大しているユースケースはどれですか?
温室・農業用暖房は、その温度ニーズが回収されたサーバーの熱と整合できるため、2032年にかけてCAGR 25.84%で拡大すると予測されています。
データセンター熱回収プロジェクトにとってポーランドが重要な理由は何ですか?
ポーランドは、成長するデータセンター容量と主要都市における確立された地域暖房システムに支えられ、2032年にかけてCAGR 25.53%で拡大すると予測されています。
廃熱プロジェクトにとって熱貯蔵システムが重要な理由は何ですか?
熱貯蔵システムは、安定したデータセンターの熱出力と季節的な顧客需要を整合させるのに役立つため、2032年にかけてCAGR 26.27%で拡大すると予測されています。