
Marktgröße und Marktanteil für die Rückgewinnung von Abwärme aus europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
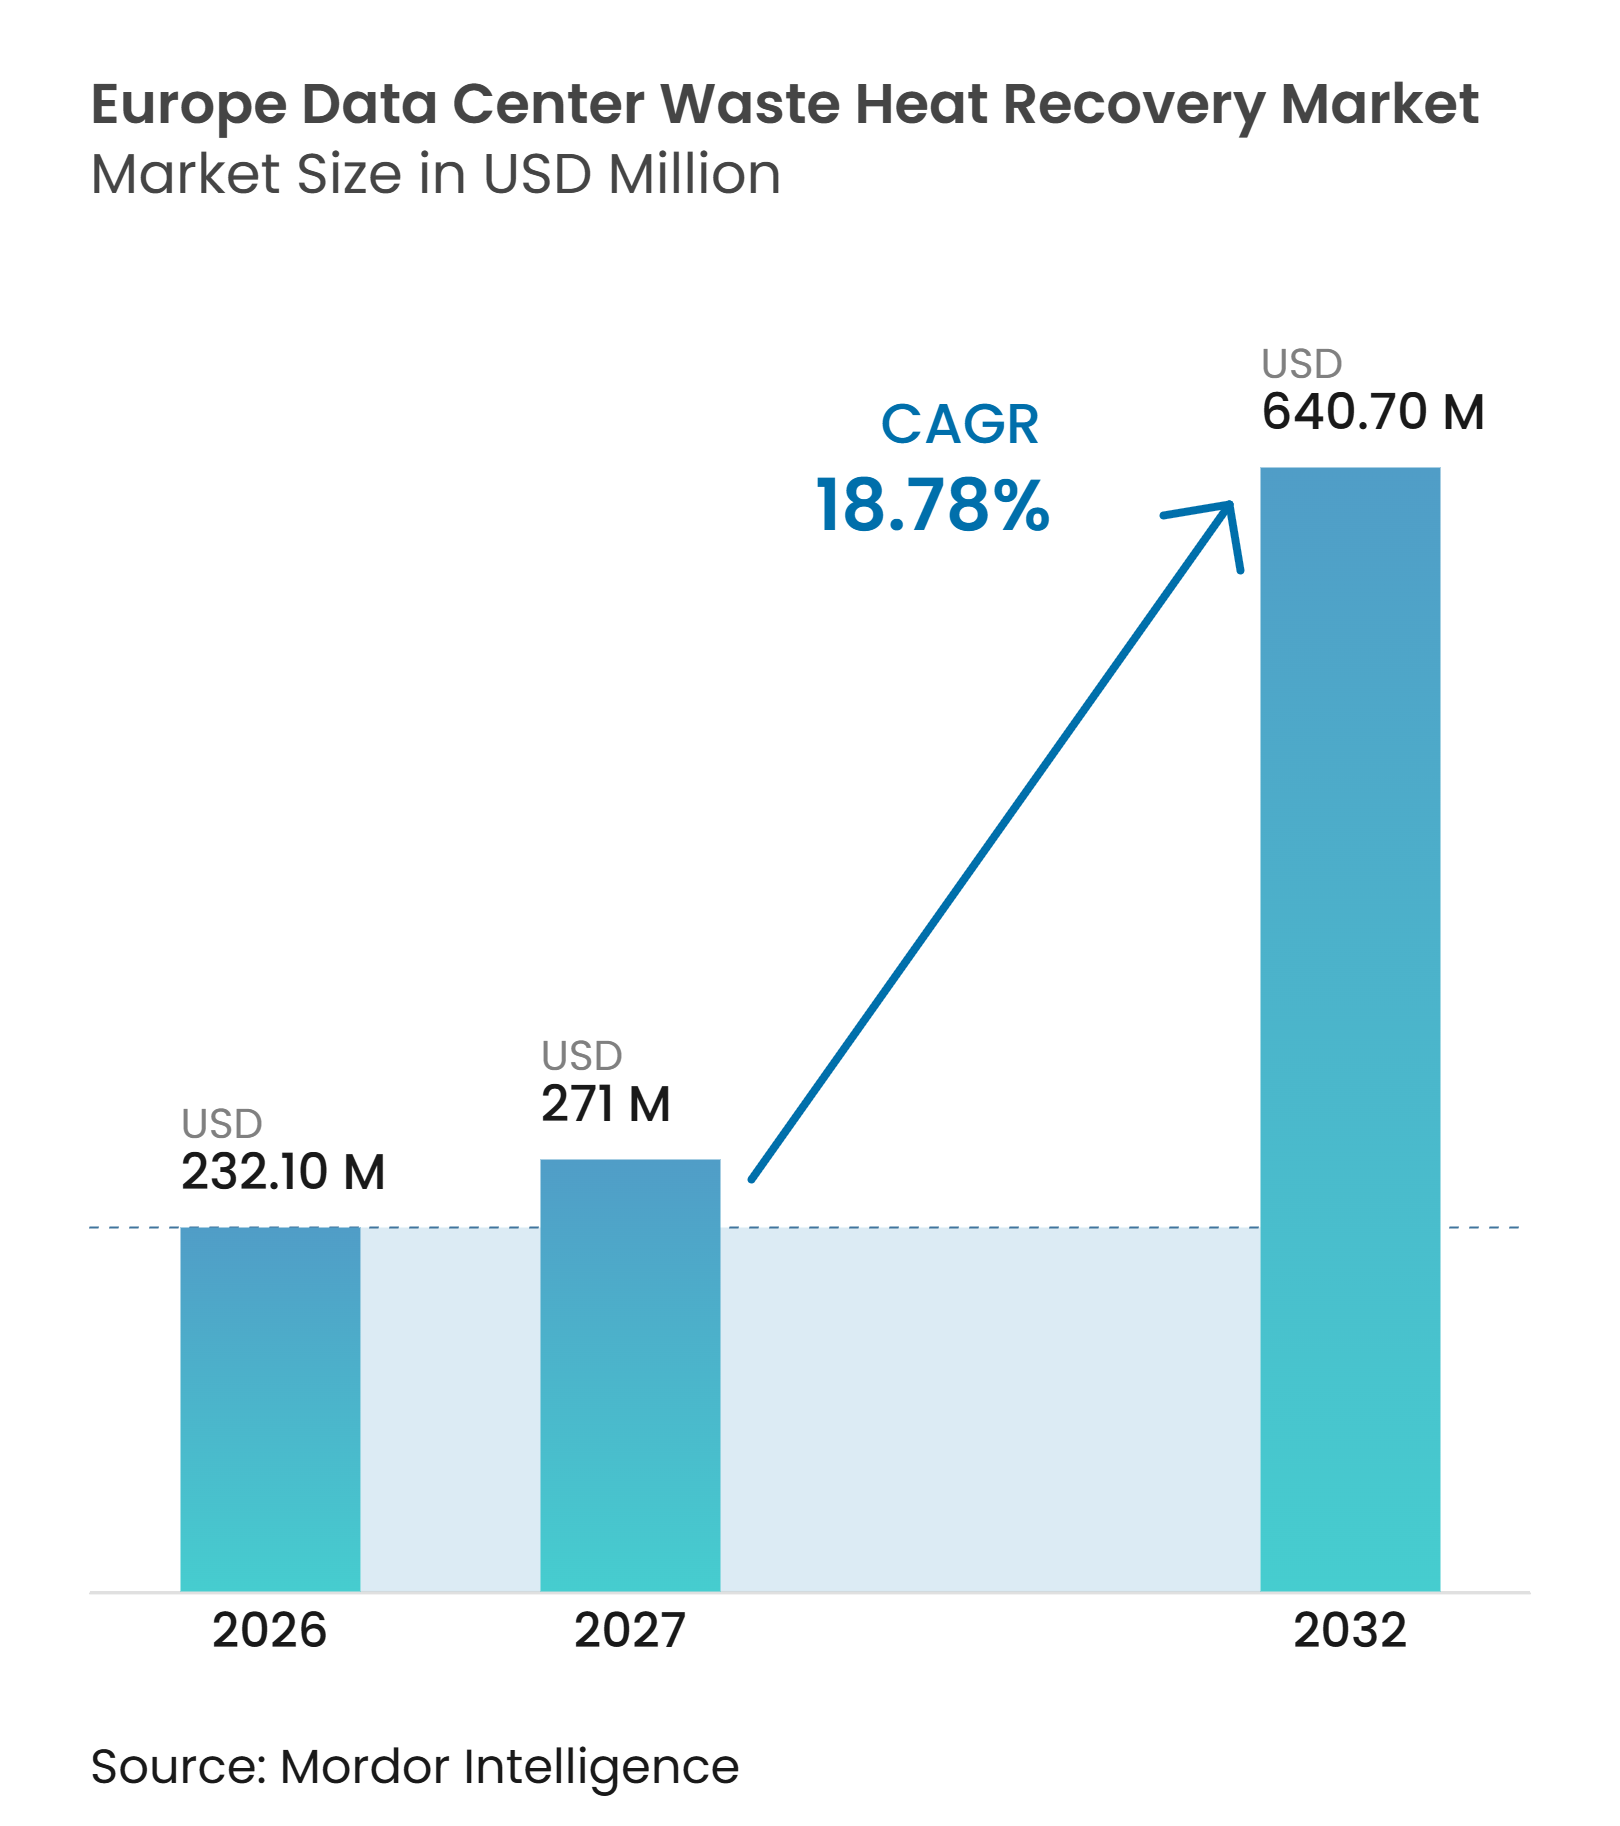
| Marktgröße im Basisjahr (2026) | 232.10 Millionen US-Dollar |
| Marktgröße (2027) | 271 Millionen US-Dollar |
| Marktgröße (2032) | 640.70 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Rückgewinnung von Abwärme aus europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße für die Rückgewinnung von Abwärme aus europäischen Rechenzentren wurde im Jahr 2026 auf 232,10 Millionen USD geschätzt und wird bis 2032 voraussichtlich 640,74 Millionen USD erreichen, bei einem CAGR von 18,78 % im Zeitraum 2027–2032. Höhere Rack-Dichten erhöhen die in Rechenzentren verfügbare Wärme, insbesondere dort, wo KI-Workloads eine intensivere Kühlung erfordern. Die Rückgewinnung dieser Wärme wird zunehmend zur praktischen Option, wenn Rechenzentren eine Verbindung zu bestehenden Fernwärmenetzen herstellen und langfristige Abnehmer sichern können. Compliance-Anforderungen verlagern die Diskussion zudem von freiwilligen Nachhaltigkeitszielen hin zu messbarer Energieeffizienz. Projektentwickler benötigen zunehmend einen Versorgungspartner, eine tragfähige Anschlussroute und einen verlässlichen Abnahmevertrag, bevor Kapital eingesetzt werden kann. Dies schafft Raum für Anbieter, die Ausrüstung, Steuerung, Speicherung und Projektabwicklung zu einem finanzierungsfähigen Angebot bündeln können.
Wichtigste Erkenntnisse des Berichts
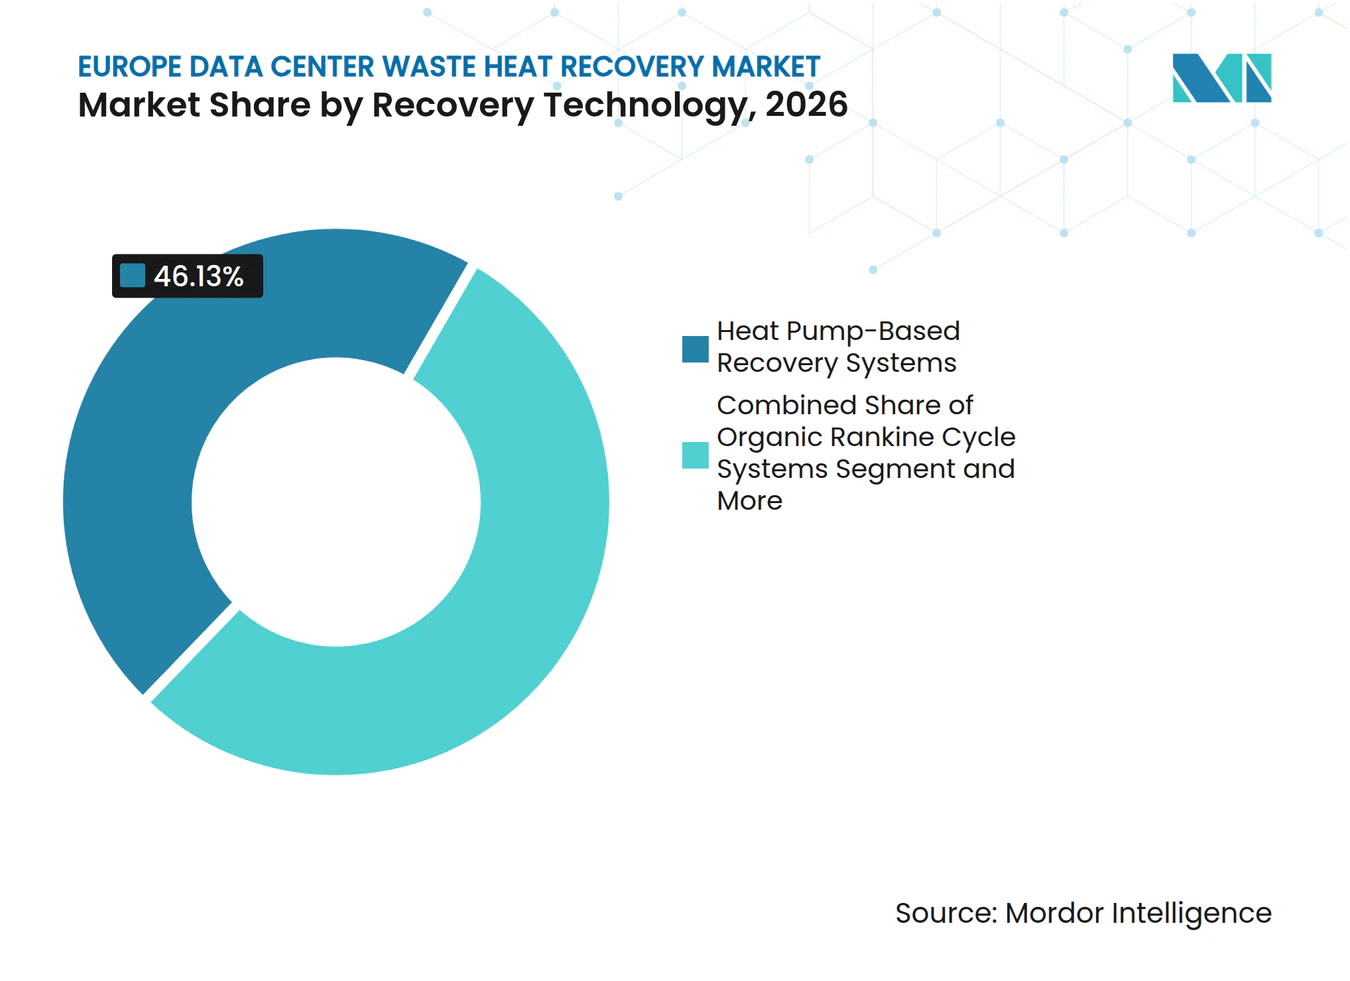
- Nach Rückgewinnungstechnologie hielten wärmepumpenbasierte Systeme im Jahr 2026 einen Marktanteil von 46,13 % am europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren, während thermische Energiespeicher-integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 27,11 % wachsen werden.
- Nach Wärmenutzungsanwendung entfiel im Jahr 2026 ein Anteil von 61,73 % der Marktgröße für die Rückgewinnung von Abwärme aus europäischen Rechenzentren auf die Fernwärme, während die Gewächshaus- und Landwirtschaftsheizung bis 2032 voraussichtlich mit einem CAGR von 25,84 % wachsen wird.
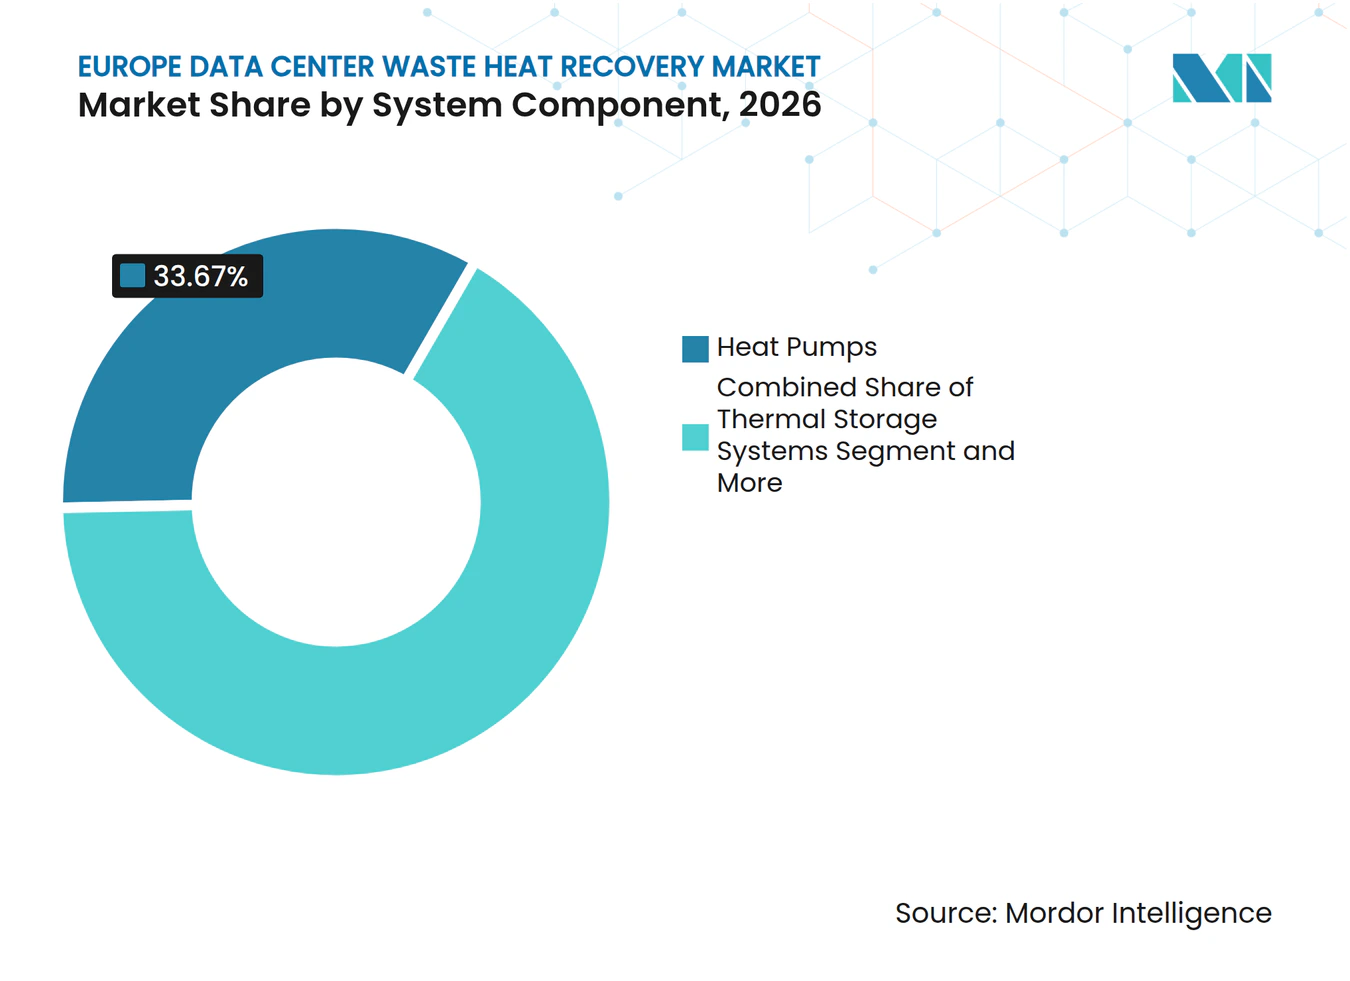
- Nach Systemkomponente entfielen im Jahr 2026 33,67 % des Marktes auf Wärmepumpen, während thermische Speichersysteme bis 2032 voraussichtlich mit einem CAGR von 26,27 % wachsen werden.
- Nach Wärmeliefermodell hielt die Abnahme über Fernwärmenetze im Jahr 2026 einen Marktanteil von 68,12 %, während die direkte externe Wärmeversorgung bis 2032 voraussichtlich mit einem CAGR von 24,83 % wachsen wird.
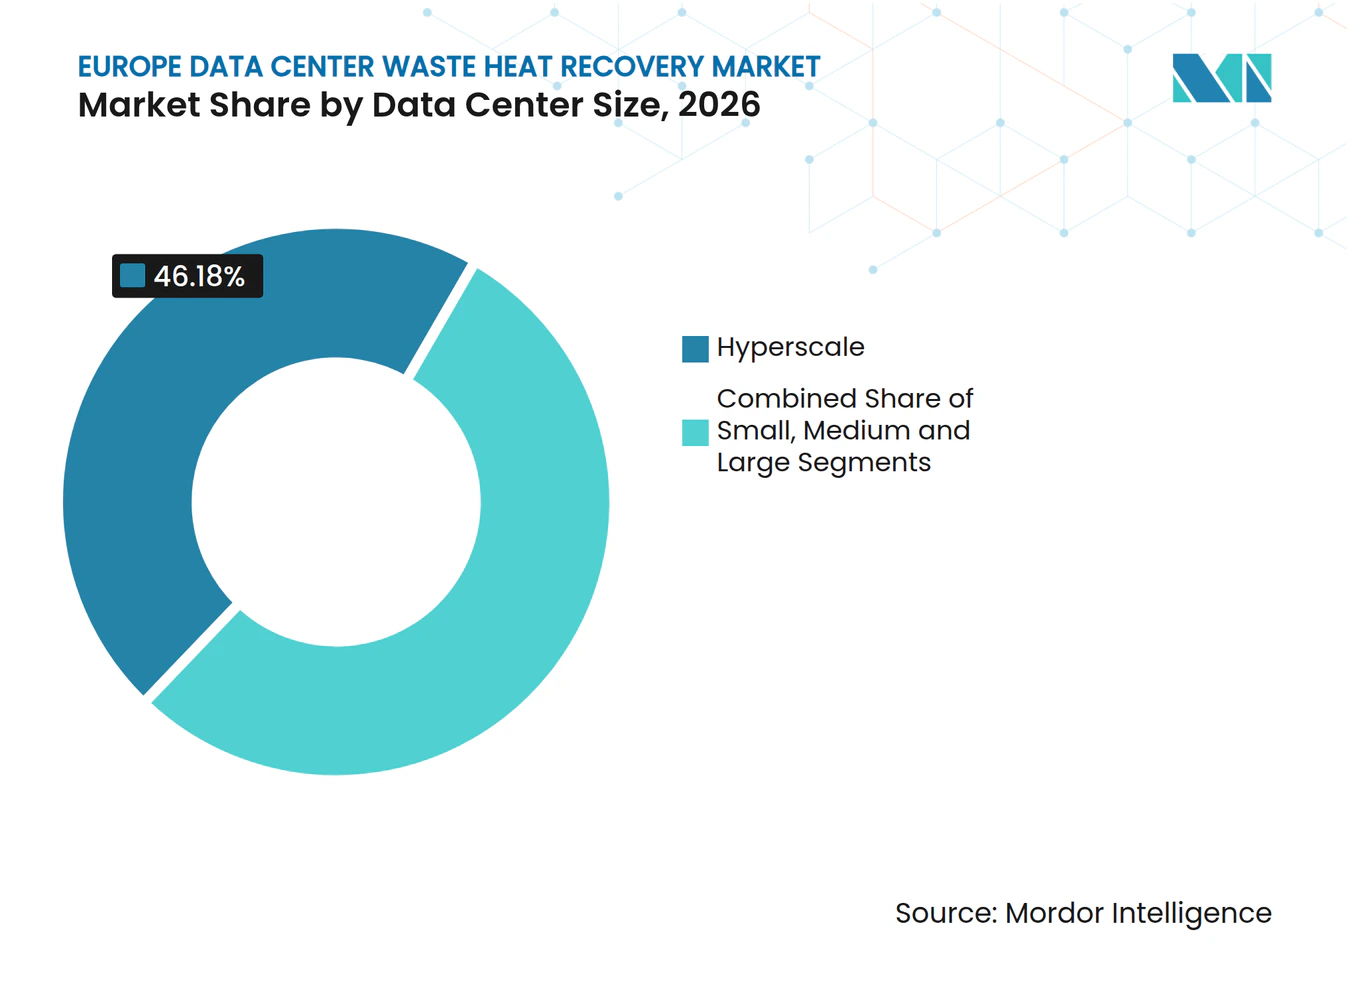
- Nach Rechenzentrumskapazität entfielen im Jahr 2026 46,18 % des Marktes auf Hyperscale-Anlagen, die bis 2032 voraussichtlich mit einem CAGR von 21,78 % wachsen werden.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 46,93 %, während Colocation-Anbieter bis 2032 voraussichtlich mit einem CAGR von 22,13 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Marktanteil von 18,47 %, während Polen bis 2032 voraussichtlich mit einem CAGR von 25,53 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Verpflichtungen zur Abwärmenutzung für Rechenzentren über 1 MW | +4.2% | EU-27, mit verbindlicher nationaler Gesetzgebung unter Führung von Deutschland und Frankreich sowie starkem Durchsetzungspräzedenzfall in den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| EU-Berichterstattungs- und Bewertungssystem für die Energieeffizienz von Rechenzentren | +3.5% | EU-27, insbesondere Deutschland, die Niederlande und Schweden, wo Kunden den ERF als Benchmark nutzen | Mittelfristig (2–4 Jahre) |
| Bestehende Fernwärmeinfrastruktur in den nordischen Ländern, im Baltikum und in Mitteleuropa | +3.0% | Nordische und baltische Länder, mit sekundären Gewinnen in Polen, der Tschechischen Republik und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Europäische Dekarbonisierung fossiler Wärmenetze | +2.5% | Deutschland, Dänemark und die Niederlande, mit baltischen Ländern, die von veralteten Kohlewärmesystemen abrücken | Langfristig (≥ 4 Jahre) |
| Nordische Wärmeabnahmeplattformen und kommunale Projektaggregation | +2.0% | Schweden und Finnland, mit Ausweitung auf Dänemark, Norwegen und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Europäische Wärmenutzungsbereitschaft als Differenzierungsmerkmal bei der Standortwahl für Rechenzentren | +1.5% | Am deutlichsten in Deutschland, den Niederlanden und Irland, während es für die globale Standortwahl relevant ist | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Verpflichtungen zur Abwärmenutzung für Rechenzentren über 1 MW treiben Compliance-Investitionen an
Das deutsche Energieeffizienzgesetz verpflichtet Rechenzentren, die nach dem 1. Juli 2026 in Betrieb genommen werden, einen Mindestenergierücknutzungsfaktor von 15 % für Abwärme einzuhalten, wobei der Schwellenwert ab dem 1. Juli 2028 auf 20 % ansteigt. Das französische DDADUE-Gesetz ist seit dem 1. Januar 2026 in Kraft und verpflichtet Anlagen über 1 MW, für neue Standorte und größere Erweiterungen eine Kosten-Nutzen-Analyse durchzuführen. Diese Regelungen beziehen mittelgroße Colocation-Standorte in dieselbe Planungsdiskussion ein wie große Campusanlagen. Die daraus resultierende Nachfrage beschränkt sich nicht auf Wärmepumpen, da Projekte auch Anschlüsse, Messtechnik, Steuerung und Vereinbarungen mit Wärmeabnehmern erfordern. Compliance hat einen höheren kommerziellen Wert, wenn Betreiber die zurückgewonnene Wärme in einen vertraglich gesicherten Einnahmestrom umwandeln können. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren profitiert daher, wenn Regulierung mit einer praktischen lokalen Lieferinfrastruktur kombiniert wird.
EU-Berichterstattungs- und Bewertungssystem für die Energieeffizienz von Rechenzentren schafft Transparenz für Investoren
Die EU-Energieeffizienzrichtlinie verpflichtet Anlagen mit einer Kapazität über 500 kW, Daten zum Energierücknutzungsfaktor an eine zentrale Datenbank zu melden. Die Europäische Kommission schlug im September 2026 ein gemeinsames Bewertungssystem für Rechenzentren vor, das Energieverbrauch, Abwärmenutzung und Beiträge zu sauberer Energie abdeckt.[1] Die ersten Labels werden für 2027 erwartet und geben Kunden eine einheitliche Möglichkeit, Anlagen zu vergleichen. Ein sichtbarer Score kann die Abwärmerückgewinnung sowohl für die Beschaffung als auch für die regulatorische Berichterstattung relevant machen. Dies kann Betreiber unterstützen, die frühzeitig in Monitoring und verifizierte Leistung investieren. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren erhält eine klarere kommerzielle Grundlage, wenn Umweltleistung neben Kosten und Kapazität bewertet werden kann.
Bestehende Fernwärmeinfrastruktur in den nordischen Ländern, im Baltikum und in Mitteleuropa senkt Anschlusskosten
Schweden, Finnland und Dänemark weisen städtische Fernwärmedurchdringungsraten von 60 %, 52 % bzw. 64 % auf. Modernisierte Systeme in Estland, Lettland und Litauen decken 40–60 % des städtischen Wärmebedarfs und schaffen eine breite Basis für den Anschluss nahegelegener Rechenzentren.[2] Die 15 größten Städte Polens betreiben Netze, die mehr als 60 % des städtischen Wärmebedarfs decken. Bestehende Hauptleitungen können die Kosten und den Zeitaufwand für die Erreichung eines Endnutzers im Vergleich zu einem Projekt, das ein neues Wärmenetz errichten muss, senken. Der wirtschaftliche Fall verbessert sich, wenn ein Versorgungsunternehmen Wärme gemäß etablierten Betriebsverfahren abnehmen kann. Diese Infrastrukturbasis verschafft dem europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren seine stärksten kurzfristigen Chancen in nord-, baltischen und mitteleuropäischen Standorten.
Europäische Dekarbonisierung fossiler Wärmenetze schafft eine langfristige Nachfragebasis
Wärmenetze in Deutschland, Dänemark und den Niederlanden reduzieren ihre Abhängigkeit von fossiler Wärmeerzeugung, während baltische Länder ältere kohlebasierte Systeme modernisieren. Diese Veränderungen schaffen einen Bedarf an kohlenstoffärmeren Wärmequellen, die mit städtischen Netzen betrieben werden können. Abwärme aus Rechenzentren kann in diesen Versorgungsmix integriert werden, wenn Temperaturniveaus und Netzanforderungen kompatibel sind. Wärmepumpen sind wichtig, weil sie die Temperatur von Kühlmittel mit niedrigerer Temperatur auf das Niveau anheben können, das viele Fernwärmesysteme benötigen. Der Wertbeitrag ist stärker, wenn Versorgungsunternehmen zurückgewonnene Wärme über einen langen Betriebszeitraum nutzen können und nicht nur während Pilotprojekten. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren ist gut positioniert, um zu profitieren, wenn Versorgungsunternehmen konventionelle Wärmequellen ersetzen und zuverlässige lokale Energieinputs suchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Verfügbarkeit von Fernwärme in europäischen Ländern | -2.0% | EU-weit, mit der größten Einschränkung in Spanien, Italien, Portugal und Griechenland sowie teilweiser Abdeckung im Vereinigten Königreich und Frankreich | Langfristig (≥ 4 Jahre) |
| EU- und nationale Machbarkeitsausnahmen für die Abwärmenutzung | -1.5% | EU-27, insbesondere Märkte ohne ausgereifte Fernwärmeanschlüsse in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende und kommunale Fragmentierung der Wärmenetzregulierung | -1.2% | EU-weit, insbesondere Deutschland, wo mehr als 900 kommunale Versorgungsunternehmen unter separaten lokalen Bedingungen tätig sind | Mittelfristig (2–4 Jahre) |
| Klimazonenmismatch zwischen kontinuierlicher Wärmeversorgung und saisonalem Wärmebedarf | -1.0% | Nordische Länder und Deutschland, mit Auswirkungen in den Niederlanden und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Verfügbarkeit von Fernwärme begrenzt die adressierbare Marktgeografie
Die Fernwärmedurchdringung in der EU-27 reicht von mehr als 60 % in nordischen und baltischen Ländern bis zu weniger als 3 % in südeuropäischen Märkten wie Spanien, Italien und Griechenland. Rechenzentren in diesen südlichen Standorten verfügen häufig nicht über ein nahegelegenes Netz, das zurückgewonnene Wärme abnehmen und verteilen kann. Dies begrenzt die unmittelbare Chance, auch wenn der Druck auf Rechenzentrumsanträge in Irland und den Niederlanden das Interesse auf andere Standorte lenkt. Der Aufbau eines neuen Netzes kann deutlich mehr Kapital erfordern als der Anschluss an eine bestehende Hauptleitung. Die ungleichmäßige Infrastrukturbasis begrenzt einen Großteil des adressierbaren Umsatzes im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren auf Nord- und Mitteleuropa. Entwickler in anderen Regionen müssen direkte Abnehmer finden oder alternative Wärmeliefervereinbarungen entwickeln.
EU- und nationale Machbarkeitsausnahmen können die Projektrealisierung verlangsamen
Abwärmeverpflichtungen können Ausnahmen zulassen, wenn eine Rückgewinnung technisch nicht machbar ist oder wirtschaftlich nicht gerechtfertigt werden kann. Diese Bestimmungen sind am bedeutsamsten, wenn ein Rechenzentrum keinen Zugang zu einem ausgereiften Fernwärmeanschluss hat. Eine vorgeschriebene Bewertung führt nicht zwangsläufig zu einem realisierbaren Abwärmeprojekt, wenn die Kosten der Wärmeverbindung den erwarteten Nutzen überwiegen. Dies kann Gerätebestellungen verzögern, während Betreiber, Versorgungsunternehmen und Kommunen alternative Konzepte testen. Das Problem ist besonders relevant in Teilen Mittel- und Osteuropas, wo die Rechenzentrumskapazität schneller wächst als die angeschlossene Wärmeinfrastruktur. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren hängt daher von praktischer Machbarkeit ab, nicht allein von Regulierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückgewinnungstechnologie:
Wärmepumpen führen, während speicherintegrierte Systeme am schnellsten wachsenWärmepumpenbasierte Systeme entfielen im Jahr 2026 auf 46,13 % des Marktanteils im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren. Ihre Position spiegelt die Fähigkeit wider, Serverkühlmittel mit niedriger Temperatur, in der Regel bei 20–55 °C, auf den von bestehenden Fernwärmesystemen genutzten Bereich von 70–125 °C anzuheben. Das Green-Rocks-Projekt in Mainz demonstriert diesen Ansatz, indem eine große Wärmepumpe die Abwärme des Rechenzentrums auf 125 °C anhebt, bevor sie in das Stadtnetz eingespeist wird. Wärmepumpen können Projekte unterstützen, bei denen ein Versorgungsnetz eine höhere Liefertemperatur benötigt, als das Rechenzentrum direkt bereitstellen kann. Direkte Wärmetauschsysteme sind relevanter für Anlagen mit Flüssigkühlung bei höheren Temperaturen. Wärmerückgewinnungs-Kältemaschinen integrieren die Extraktion in den Kältekreislauf und können Kühlkonzepte unterstützen, die bereits Kaltwasserausrüstung verwenden. Die gewählte Technologie hängt von der Kühlarchitektur der Anlage, der Liefertemperatur und dem Standort des Wärmeabnehmers ab.
Thermische Energiespeicher-integrierte Rückgewinnungssysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 27,11 % wachsen. Speicher überbrückt die Lücke zwischen der kontinuierlichen Wärmeproduktion in einem Rechenzentrum und dem schwankenden saisonalen Bedarf von Fernwärmekunden. Eine deutsche Studie ergab, dass 13 von 19 bewerteten Rechenzentren in hydrogeologisch geeigneten Gebieten für die Aquifer-Wärmespeicherung lagen, wobei die identifizierten Standorte in der Lage wären, jährlich 707 GWh zu liefern. Dieselbe Forschung ergab, dass Frankfurter Anlagen bis zu 20 % des Wohnheizbedarfs decken könnten, wenn geeignete Speicher verfügbar sind.[3] Die ITU-T-Empfehlung L.1328, herausgegeben im September 2025, liefert gemeinsame Kennzahlen zur Abwärmenutzung, die eine konsistente Bewertung über verschiedene Technologietypen hinweg unterstützen. Die Marktgröße für speichergebundene Systeme im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren wird durch die Notwendigkeit gestützt, die Wärmeversorgung dispatchfähiger zu machen und die Finanzierbarkeit von Abnahmeverträgen zu verbessern.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Wärmenutzungsanwendung:
Fernwärme hat die breiteste Basis, während die Landwirtschaft am schnellsten wächstFernwärme entfiel im Jahr 2026 auf 61,73 % des Marktanteils im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren. Versorgungsgeführte Verträge in nordischen und deutschen Städten bieten einen etablierten Weg für die Verteilung zurückgewonnener Wärme an Wohn- und Gewerbegebäude. Die Open-District-Heating-Plattform von Stockholm Exergi verbindet mehr als 30 Rechenzentren von 16 Anbietern und versorgt mehr als 30.000 Haushalte. Die Plattform nutzt standardisierte Vereinbarungen, die den Bedarf jedes Betreibers an separaten kommerziellen Verhandlungen reduzieren. Gebäudeheizung bietet auch eine wichtige lokale Anwendung, wenn Entwicklungen in der Nähe eines Rechenzentrums liegen. Das Berliner Spandau-Projekt von NTT DATA ist darauf ausgelegt, bis zu 8 MW Wärme für eine Wohnanlage mit 4.500 Wohnungen bereitzustellen.[4]
Gewächshaus- und Landwirtschaftsheizung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 25,84 % wachsen. Die Anwendung passt zum Wärmebereich von 30–55 °C, der aus Serverkühlsystemen zurückgewonnen werden kann, ohne den gleichen Temperaturhub zu erfordern, den einige städtische Netze benötigen. Eine schwedische Studie zu Rechenzentrum-Gewächshaus-Arrangements berichtete von Energierücknutzungsfaktoren zwischen 0,02 und 0,16, abhängig von Klima und Temperaturabstimmung. Der geplante DEN02-Campus von ATNorth in Varde, Dänemark, ist mit einem 40 Hektar großen Gewächshaus-Campus verbunden, der durch eine Finanzierung von 8 Milliarden SEK unterstützt wird. Landwirtschaftliche Kunden können eine direkte lokale Wärmelast bereitstellen, wo die Fernwärmeinfrastruktur begrenzt ist. Ihr Bedarfsprofil kann auch die gleichmäßige thermische Produktion eines Rechenzentrums ergänzen. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren profitiert, wenn landwirtschaftliche Projekte parallel zur Rechenzentrumsplanung konzipiert werden und nicht erst nach der Standortwahl hinzugefügt werden.
Nach Systemkomponente:
Wärmepumpen bilden das Fundament der Systeme, während thermische Speicher wachsenWärmepumpen hielten im Jahr 2026 einen Anteil von 33,67 % am Systemkomponentenmix. Sie liefern den Temperaturhub, der es ermöglicht, Niedertemperaturwärme den Betriebsanforderungen von Fernwärmenetzen anzupassen. Wärmetauscher bleiben unverzichtbare Schnittstellenkomponenten, die Energie zwischen den Kühlkreisläufen von Rechenzentren und externen Wärmesystemen übertragen. Alfa Laval verpflichtete sich im Jahr 2026, 1 Milliarde SEK in die Erweiterung der Produktionskapazität für gelötete Wärmetauscher zu investieren. Danfoss brachte im Februar 2026 den gelöteten Plattenwärmetauscher B3-260C für Anwendungen mit geringer logarithmischer mittlerer Temperaturdifferenz auf den Markt, mit einer logarithmischen mittleren Temperaturdifferenz von nahezu 2 K und Kapazitäten bis zu 1 MW. Der Komponentenmix muss als System konzipiert werden, da die Geräteleistung die Liefertemperatur, den Energieverbrauch und die kommerziellen Erträge beeinflusst.
Thermische Speichersysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 26,27 % wachsen. Sie speichern Wärme in Zeiten steigender Netznachfrage oder wenn direkte Abnehmer außerhalb des unmittelbaren Produktionszyklus des Rechenzentrums Versorgung benötigen. Speicher kann die jährliche Bedarfsdeckung verbessern und die vertraglich gesicherte Versorgung für Versorgungsunternehmen zuverlässiger machen. Er hilft auch dabei, Sommerphasen zu überbrücken, in denen der Raumwärmebedarf in nordischen und mitteleuropäischen Städten stark zurückgeht. Steuerungs- und Überwachungsplattformen gewinnen an Bedeutung, da Versorgungsunternehmen zunehmend für gemessene thermische Leistung zahlen. Diese Systeme unterstützen leistungsbasierte Verträge, indem sie gelieferte Wärme, Temperaturen und Betriebsverfügbarkeit aufzeichnen. Die Marktgröße für Komponentenlieferanten im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren wird daher ebenso sehr durch Integrationsanforderungen wie durch einzelne Geräteverkäufe geprägt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Wärmeliefermodell:
Netzabnahme bietet Skalierung, während direkte Versorgung den Zugang erweitertDie Abnahme über Fernwärmenetze entfiel im Jahr 2026 auf 68,12 % des Marktes. Versorgungsunternehmen bevorzugen dieses Modell, weil sie das Verteilnetz kontrollieren und Abwärme aus Rechenzentren als zusätzliche Versorgungsquelle im Rahmen einer standardisierten Vereinbarung behandeln können. Der Ansatz von Stockholm Exergi umfasst temperaturindexierte Zahlungen und versorgungseigene Rohrleitungsanschlüsse. Diese Struktur wird als Referenz für Städte in Deutschland, den Niederlanden und Dänemark in Betracht gezogen. Die Wärmenutzung vor Ort dient internen Campus-Bedürfnissen, wenn eine Anlage nicht in der Nähe eines Fernwärmenetzes liegt. Das Modell kann Kühlkosten senken, bietet jedoch in der Regel eine geringere externe Umsatzmöglichkeit als die Netzabnahme.
Die direkte externe Wärmeversorgung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 24,83 % wachsen. Betreiber, die dieses Modell nutzen, bauen dedizierte Verbindungen zu nahegelegenen Industriekunden, Gewächshäusern oder Campusanlagen. Die Vereinbarung von Switch Datacenters in Uithoorn verbindet eine neue Anlage über ein geschlossenes Kreislaufsystem, das vom Netzbetreiber Liander unterstützt wird, mit einer Gewächshausgenossenschaft in De Kwakel-Kudelstaart. Die direkte Versorgung bietet Entwicklern eine Alternative, wenn ein kommunales Netz fehlt, eingeschränkt ist oder nicht im erforderlichen Zeitrahmen angeschlossen werden kann. Sie erfordert auch eine enge Koordination zwischen Rechenzentrum, Wärmeabnehmer, Netzanbieter und anderen Projektbeteiligten. Langfristige Verträge sind wichtig, da dedizierte Infrastruktur ohne vorhersehbare Nachfrage schwer zu finanzieren ist. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren kann mehr Standorte erreichen, wenn die direkte Versorgung tragfähige Wege außerhalb konventioneller Fernwärmenetze schafft.
Nach Rechenzentrumskapazität:
Hyperscale-Anlagen führen bei Marktanteil und WachstumHyperscale-Anlagen hielten im Jahr 2026 einen Marktanteil von 46,18 % und werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 21,78 % wachsen. Ihr großflächiges Campusformat konzentriert KI-Rechenkapazität und erzeugt erhebliche Mengen an rückgewinnbarer Wärme. Diese Größenordnung kann dedizierte Wärmepumpenstränge und längere thermische Verteilungsleitungen unterstützen. Sie kann auch die Planungs- und Finanzierungsarbeit unterstützen, die für mehrseitige Wärmerückgewinnungsprojekte erforderlich ist. Große Anlagen mit einer IT-Last von 10–100 MW sind eine weitere aktive Gruppe, insbesondere unter Colocation-Betreibern, die Rückgewinnung als Teil ihres Nachhaltigkeitsangebots nutzen. Diese Standorte verfügen möglicherweise über ausreichende Wärmemengen, um das Interesse von Versorgungsunternehmen zu wecken, benötigen jedoch gut positionierte Netzanschlüsse.
Kleine Rechenzentren und Edge-Anlagen werden zunehmend mit modularer Rückgewinnungsausrüstung bedient. E-Heat schloss im Januar 2026 einen containerisierten 1-MW-Standort in Honkajoki, Finnland, an das Fernwärmenetz Vatajankoski an. Das System liefert Wärme bei 80 °C und ersetzte einen früheren Rostfeuerungskessel. Kleinere Installationen können den europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren über große Campusanlagen hinaus erweitern, wenn nahegelegene Netze ihre Leistung abnehmen können. Ihr kommerzielles Modell hängt von verpackter Ausrüstung, effizientem Projektdesign und einer kurzen Entfernung zum Wärmenetz ab. Edge-Standorte werden wahrscheinlich nicht dieselbe großskalige Wirtschaftlichkeit wie Hyperscale-Campusanlagen replizieren. Dennoch können sie praktische Beispiele für Kommunen liefern, die dezentrale Quellen kohlenstoffärmerer Wärme wünschen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, während Colocation-Anbieter an Dynamik gewinnenCloud-Dienstanbieter entfielen im Jahr 2026 auf 46,93 % des Marktes. Ihre Position spiegelt die Größe von Hyperscale-Campusanlagen und ihren Bedarf wider, Anforderungen an Nachhaltigkeitsberichterstattung und EU-Compliance zu erfüllen. Diese Betreiber können Wärmemengen erzeugen, die einen Versorgungs- oder Kommunalpartner anziehen. Sie können auch Rückgewinnungsmaßnahmen in die anfängliche Campusplanung einbeziehen. Verifizierte Energierücknutzungsleistung wird voraussichtlich relevanter, wenn das EU-Bewertungssystem umgesetzt wird. Unternehmens- und Edge-Anlagen haben kleinere Wärmemengen, können aber dennoch tragfähig sein, wenn ein lokaler Abnehmer in der Nähe des Standorts ist.
Colocation-Anbieter werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 22,13 % wachsen. Unternehmenskunden beziehen Scope-3-Erwartungen zur Wärmerückgewinnung in Beschaffungsgespräche ein, was den Wert eines glaubwürdigen Rückgewinnungsplans erhöht. Betreiber konkurrieren auch um städtische Standorte, wo ein Vertrag mit einem benachbarten Versorgungsunternehmen Planungsgespräche unterstützen kann. Wärmerückgewinnung kann die Nettokühllungskosten senken, wenn ein Anbieter Einnahmen mit einem Wärmeabnehmer teilt. Dies schafft einen potenziellen Betriebsvorteil an Standorten, wo Strom und Kühlung große Kostenpositionen darstellen. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren hat eine breitere Kundenbasis, wenn Colocation-Anbieter modulare Lösungen und standardisierte Versorgungsverträge übernehmen können. Der geplante Bewertungsrahmen kann diesen Betreibern helfen, ihre Leistung in einem vergleichbaren Format nachzuweisen, sobald Labels im Jahr 2027 verfügbar sind.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 18,47 % am europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren. Das Land kombiniert verbindliche Anforderungen an den Energierücknutzungsfaktor gemäß dem Energieeffizienzgesetz mit einer dichten Fernwärmeinfrastruktur. Frankfurt ist ein aktiver Cluster, da 6 Rechenzentren 541 GWh Wärme liefern, was 13 % des lokalen Wohn- und Gewerbeheizbedarfs entspricht. Der regulatorische Einfluss des Energieeffizienzgesetzes bietet eine definierte Compliance-Anforderung für Standorte, die nach Juli 2026 in Betrieb genommen werden. Die vielen kommunalen Versorgungsunternehmen des Landes können unterschiedliche lokale kommerzielle Bedingungen schaffen, was die Projektentwicklung komplexer macht. Die 3,9-MW-Wärmepumpenanlage der TU Dresden erzeugt jährlich bis zu 24.000 MWh grüne Wärme und vermeidet 2.700 Tonnen CO₂. Dieses Projekt zeigt, wie Universitäts- und Stadtnetze kommerzielle Rechenzentrumsvorhaben ergänzen können. Deutschlands Kombination aus Regulierung, Netzdichte und technischen Demonstrationen hält es im Mittelpunkt des europäischen Marktes für die Rückgewinnung von Abwärme aus Rechenzentren.
Polen
Polen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 25,53 % wachsen. Die installierte Rechenzentrumskapazität überstieg im Jahr 2026 220 MW, wobei Warschau 74 % der Kapazität ausmachte und Krakau und Posen als sekundäre Standorte entstehen.[5] Microsoft kündigte im Februar 2025 eine Investition von 2,8 Milliarden PLN in seine Cloud- und KI-Infrastruktur in Polen an, was laut den zugrunde liegenden Forschungsdaten 704 Millionen USD entspricht. Neue Hyperscale-Investitionen können vorhersehbare Wärmemengen erzeugen, die für größere Rückgewinnungsprojekte nützlich sind. Polens breite stadtweite Fernwärmeabdeckung unterstützt einen möglichen Anschlusspfad in großen städtischen Gebieten. Die Verlagerung über Warschau hinaus ist wichtig, da sie Chancen in der Nähe von Sekundärstädten mit bestehenden Wärmenetzen schafft. Rückgewinnungsprojekte werden weiterhin lokale Versorgungsvereinbarungen, Netzkapazität und tragfähige Anschlussökonomie benötigen. Polen entwickelt sich zu einem wichtigen Wachstumsstandort im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren, da sich digitale Infrastruktur und Verfügbarkeit von Wärmenetzen überschneiden.
Nordische, westliche und aufstrebende europäische Märkte
Finnland bietet ein führendes Beispiel für integrierte Rechenzentrum- und Fernwärmeentwicklung. Die Anlagen von Fortum in Espoo und Kirkkonummi sollen ab 2027 40 % des jährlichen Fernwärmebedarfs von 2 TWh für 250.000 Nutzer in der Region decken. Die Anlagen nutzen 112 Wärmepumpen und 800 MWh thermischen Speicher, was die Rolle des Speichers bei der Steuerung der Systemnachfrage verdeutlicht. Dänemark hat durch den geplanten Varde-Campus von atNorth und die damit verbundene Gewächshausentwicklung einen anderen Anwendungspfad. Die Niederlande entwickeln Nachfrage rund um den Gewächshausgartenbau in der Nähe von Aalsmeer, während das französische DDADUE-Gesetz Maßnahmen rund um die Île-de-France und Lyon unterstützt. Diese Märkte nutzen unterschiedliche kommerzielle Modelle, aber jeder hängt davon ab, eine stabile Wärmequelle mit einem nahegelegenen Wärmeabnehmer in Einklang zu bringen. Die Marktgröße im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren in diesen gemischten Geografien wird von lokalen Vorschriften, angeschlossenen Wärmeanlagen und der Fähigkeit abhängen, praktische Abnahmeverträge zu strukturieren.
Wettbewerbslandschaft
Marktkonzentration
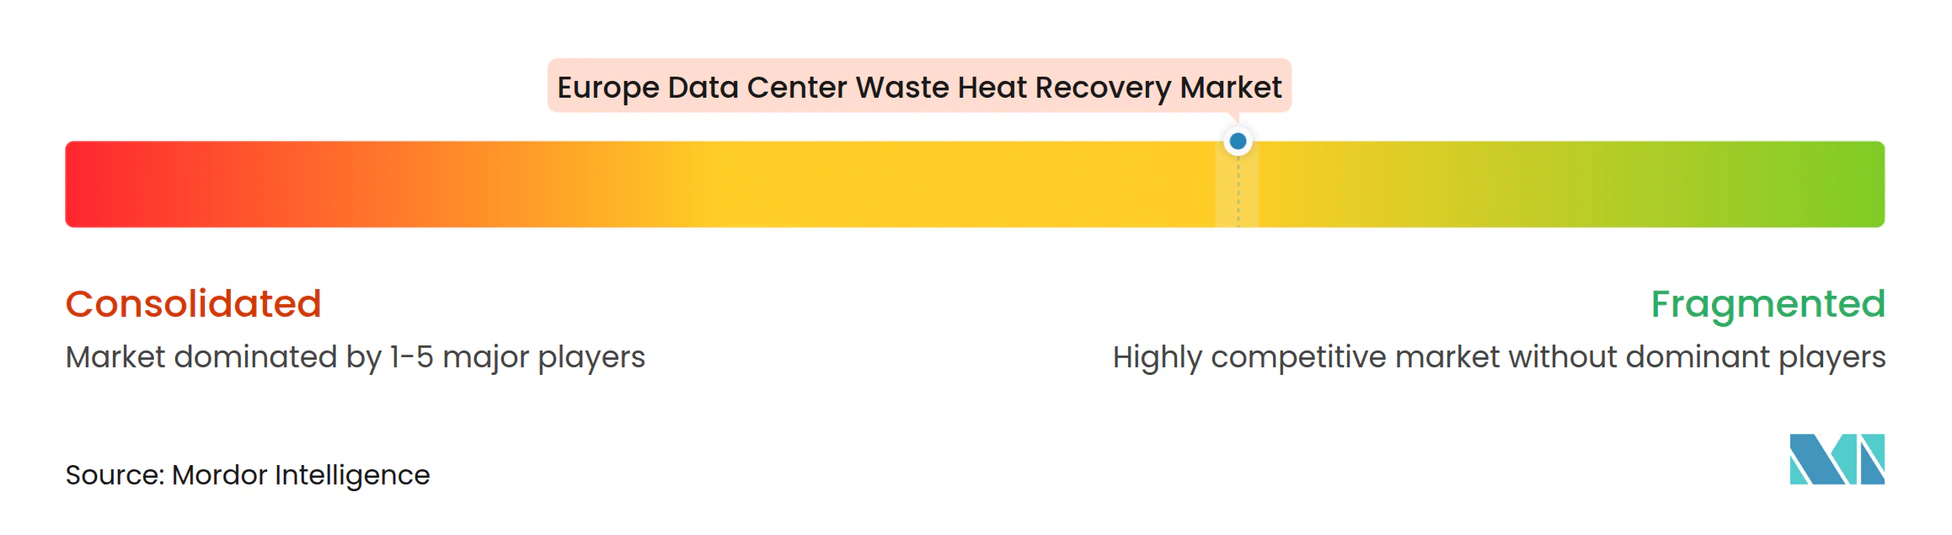
Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren ist mäßig fragmentiert über Lieferanten von Wärmeübertragungshardware, Integratoren von Gebäudetechnik, Fernwärmeversorgungsunternehmen und spezialisierte Energiedienstleistungsunternehmen. Danfoss, Alfa Laval und Kelvion konkurrieren bei thermischer Effizienz, Produktverfügbarkeit und Unterstützung für Hochdichte-Kühlsysteme. Alfa Lavals Kapazitätsverpflichtung von 1 Milliarde SEK für gelötete Wärmetauscher signalisiert die Vorbereitung des Lieferanten auf eine höhere Kühlnachfrage in Rechenzentren. Schneider Electric, Siemens und Trane Technologies konkurrieren in den Bereichen Steuerung und Gebäudeintegration. Vertiv führte im November 2025 das CoolCenter-Immersionssystem in der EMEA-Region ein, das Wärmerücknutzungsfähigkeiten für KI- und Hochleistungsrechenumgebungen bietet. Dieser Schritt spiegelt die wachsende Verbindung zwischen Flüssigkühlungsdesign und dem Potenzial zur Wärmerücknutzung wider.
Die entscheidende Einschränkung ist oft nicht die Verfügbarkeit von Wärmetauschern, sondern eine finanzierungsfähige Projektstruktur. Ein erfolgreiches Vorhaben benötigt einen Rechenzentrumsbetreiber, ein Versorgungsunternehmen oder einen Netzeigentümer, der bereit ist, Anschlusskosten zu finanzieren oder zurückzugewinnen, und einen Abnehmer, der bereit ist, Wärme über einen längeren Zeitraum abzunehmen. Veolia startete im November 2025 sein Ecothermal-Grid-Angebot und zielte auf 350 Millionen EUR Jahresumsatz aus kohlenstoffarmem städtischem Heizen bis 2030, zusammen mit einer Projektpipeline von 1 Milliarde GBP im Vereinigten Königreich. Dieser strategische Schritt konzentriert sich auf die Entwicklung kohlenstoffarmer städtischer Heizprojekte und nicht auf den Verkauf isolierter Ausrüstung. Stockholm Exergi bietet ein zweites Beispiel durch seine standardisierte Plattform für den Handel mit zurückgewonnener Wärme. Diese Ansätze können Verhandlungen verkürzen und die kommerzielle Klarheit verbessern, die für Investitionen erforderlich ist.
Spezialisierte Anbieter wie Qarnot Computing, AFRY, GETEC, Heat Works und Fenagy agieren neben größeren Ausrüstungs- und Versorgungsgruppen. Qarnots verteilter Rechenansatz zielt darauf ab, Wärme nahe am Entstehungsort zu nutzen und die Abhängigkeit von einem Fernwärme-Intermediär zu reduzieren. GETEC hob ein Rechenzentrumsvorhaben in Rozzano hervor, das 5.000 Haushalte beheizt, und zeigt damit die Rolle von Energiedienstleistungsunternehmen bei der Umwandlung technischer Systeme in funktionierende städtische Infrastruktur. Der Wettbewerb konzentriert sich zunehmend auf die Fähigkeit, eine mehrseitige Transaktion zu initiieren, zu strukturieren und zu finanzieren. Hardware bleibt notwendig, sichert jedoch kein Projekt ohne einen tragfähigen Wärmekunden und einen Anschlussplan. Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren ist daher offener für Unternehmen, die Ingenieurwesen mit kommerzieller Abwicklung verbinden.
Branchenführer im europäischen Markt für die Rückgewinnung von Abwärme aus Rechenzentren
-
Danfoss A/S
-
Alfa Laval AB
-
Fortum Oyj
-
Trane Technologies plc
-
Kelvion Holding GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum Abwärmerückgewinnung Markt Unternehmen in diesem Bericht
- Danfoss A/S
- Alfa Laval AB
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Vertiv Holdings Co.
- Schneider Electric SE
- Siemens AG
- Kelvion Holding GmbH
- SWEP International AB
- Munters Group AB
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Star Refrigeration Limited
- Fenagy A/S
- AFRY AB
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Stockholm Exergi AB
- E-Heat Oy
- Heat Works
- GETEC Group
- Qarnot Computing SAS
- Microsoft Corporation
- Amazon Web Services, Inc.
Neueste Industrielle Entwicklungen in Europa Rechenzentrum Abwärmerückgewinnung Markt
- September 2026: Die Europäische Kommission schlug ein gemeinsames Bewertungssystem für Rechenzentren mit einer Kapazität über 500 kW vor, das Energieverbrauch, Abwärmenutzung und Beiträge zu sauberer Energie abdeckt, wobei die ersten Nachhaltigkeitslabels voraussichtlich 2027 angezeigt werden.
- Mai 2026: Fortum Oyj nahm in Finnland zwei industrielle Wärmepumpenanlagen in Betrieb, die 112 Wärmepumpen und 800 MWh thermischen Speicher umfassen, um ab 2027 Abwärme aus benachbarten Microsoft-Rechenzentren zurückzugewinnen, mit dem Ziel, 40 % des jährlichen Fernwärmebedarfs von 2 TWh für 250.000 Nutzer zu decken.
- Mai 2026: CSC, IT Center for Science, Finnland, und Loiste Lämpö Oy vereinbarten, Abwärme aus dem LUMI-KI-Fabrik-Rechenzentrum in Kajaani in das städtische Fernwärmenetz umzuleiten, mit erwarteter Betriebsbereitschaft im zweiten Halbjahr 2027.
- November 2025: Veolia Environnement S.A. startete Ecothermal Grid mit dem Ziel, bis 2030 einen Jahresumsatz von 350 Millionen EUR aus kohlenstoffarmem städtischem Heizen zu erzielen, das Abwärme aus Rechenzentren einbezieht, zusammen mit einer Pipeline von 1 Milliarde GBP im Vereinigten Königreich.
Berichtsumfang des europäischen Marktes für die Rückgewinnung von Abwärme aus Rechenzentren
Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren umfasst die Ausrüstung, Technologien, Ingenieurlösungen und damit verbundenen Implementierungsdienstleistungen, die zur Erfassung, Aufwertung, Übertragung, Speicherung und Wiederverwendung überschüssiger thermischer Energie aus dem Betrieb von Rechenzentren in der gesamten Region eingesetzt werden. Der Markt umfasst wärmepumpenbasierte Rückgewinnungssysteme, direkte Wärmetauschsysteme, Wärmerückgewinnungs-Kältemaschinen, thermische Energiespeicher-integrierte Rückgewinnungssysteme, Organische-Rankine-Zyklus-Systeme und sonstige Abwärmerückgewinnungstechnologien. Diese Lösungen umfassen die Wärmeextraktion aus luftgekühlter und flüssigkeitsgekühlter Rechenzentrumsinfrastruktur, die Temperaturaufwertung durch industrielle Wärmepumpen, thermische Energiespeicherung, Wärmeübertragung und -verteilung, automatisierte thermische Steuerung sowie die Integration mit Fernwärmenetzen, Gewerbe- und Wohngebäuden, Industrieanlagen und landwirtschaftlichen Anwendungen. Der Marktumsatz umfasst Verkäufe von Wärmerückgewinnungsausrüstung, Systemintegration, Ingenieur- und Installationsdienstleistungen sowie direkt damit verbundene Projektimplementierungskosten, während konventionelle Rechenzentrumskühlsysteme ohne Wärmerückgewinnungsfunktion, eigenständige Fernwärmeinfrastruktur ohne Bezug zur Abwärmenutzung aus Rechenzentren, Strom- und Wärmeenergieverkäufe sowie laufende Betriebskosten von Anlagen, die nicht direkt den Abwärmerückgewinnungssystemen zuzurechnen sind, ausgeschlossen sind.
Segmentierungsübersicht
| Wärmepumpenbasierte Rückgewinnungssysteme |
| Direkte Wärmetauschsysteme |
| Wärmerückgewinnungs-Kältemaschinen |
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme |
| Organische-Rankine-Zyklus-Systeme |
| Sonstige Abwärmerückgewinnungstechnologien |
| Fernwärme |
| Heizung von Gewerbe- und Wohngebäuden |
| Industrielle Prozessheizung |
| Warmwasserbereitung |
| Gewächshaus- und Landwirtschaftsheizung |
| Sonstige Wärmenutzungsanwendungen |
| Wärmetauscher |
| Wärmepumpen |
| Pumpen und thermische Verteilungssysteme |
| Thermische Speichersysteme |
| Steuerung und Überwachung der Wärmerückgewinnung |
| Rohrleitungen und Wärmeübertragungsinfrastruktur |
| Sonstige Ausrüstung, Ingenieurwesen und Installation |
| Wärmenutzung vor Ort |
| Direkte externe Wärmeversorgung |
| Abnahme über Fernwärmenetze |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Deutschland |
| Dänemark |
| Finnland |
| Schweden |
| Norwegen |
| Vereinigtes Königreich |
| Niederlande |
| Frankreich |
| Polen |
| Russland |
| Übriges Europa |
| Nach Rückgewinnungstechnologie | Wärmepumpenbasierte Rückgewinnungssysteme |
| Direkte Wärmetauschsysteme | |
| Wärmerückgewinnungs-Kältemaschinen | |
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme | |
| Organische-Rankine-Zyklus-Systeme | |
| Sonstige Abwärmerückgewinnungstechnologien | |
| Nach Wärmenutzungsanwendung | Fernwärme |
| Heizung von Gewerbe- und Wohngebäuden | |
| Industrielle Prozessheizung | |
| Warmwasserbereitung | |
| Gewächshaus- und Landwirtschaftsheizung | |
| Sonstige Wärmenutzungsanwendungen | |
| Nach Systemkomponente | Wärmetauscher |
| Wärmepumpen | |
| Pumpen und thermische Verteilungssysteme | |
| Thermische Speichersysteme | |
| Steuerung und Überwachung der Wärmerückgewinnung | |
| Rohrleitungen und Wärmeübertragungsinfrastruktur | |
| Sonstige Ausrüstung, Ingenieurwesen und Installation | |
| Nach Wärmeliefermodell | Wärmenutzung vor Ort |
| Direkte externe Wärmeversorgung | |
| Abnahme über Fernwärmenetze | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Deutschland |
| Dänemark | |
| Finnland | |
| Schweden | |
| Norwegen | |
| Vereinigtes Königreich | |
| Niederlande | |
| Frankreich | |
| Polen | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren?
Der europäische Markt für die Rückgewinnung von Abwärme aus Rechenzentren wurde im Jahr 2026 auf 232,10 Millionen USD geschätzt und wird bis 2032 voraussichtlich 640,74 Millionen USD erreichen, bei einem CAGR von 18,78 % von 2027 bis 2032.
Was treibt die Rückgewinnung von Abwärme aus Rechenzentren in Europa an?
Verbindliche Anforderungen zur Energierücknutzung, Leistungsberichterstattung, bestehende Fernwärmenetze und Bemühungen zur Ablösung fossiler Wärmequellen unterstützen die Akzeptanz.
Welche Rückgewinnungstechnologie führt im europäischen Bereich der Wärmerücknutzung aus Rechenzentren?
Wärmepumpenbasierte Systeme führten im Jahr 2026 mit einem Anteil von 46,13 %, da sie Serverkühlmittel mit niedriger Temperatur auf Fernwärmetemperaturen anheben können.
Welcher Anwendungsfall wächst am schnellsten für zurückgewonnene Abwärme aus Rechenzentren?
Gewächshaus- und Landwirtschaftsheizung wird bis 2032 voraussichtlich mit einem CAGR von 25,84 % wachsen, da ihr Temperaturbedarf mit zurückgewonnener Serverwärme übereinstimmen kann.
Warum ist Polen für Projekte zur Abwärmerückgewinnung aus Rechenzentren wichtig?
Polen wird bis 2032 voraussichtlich mit einem CAGR von 25,53 % wachsen, unterstützt durch wachsende Rechenzentrumskapazität und etablierte Fernwärmesysteme in großen Städten.
Warum sind thermische Speichersysteme für Abwärmeprojekte wichtig?
Thermische Speichersysteme werden bis 2032 voraussichtlich mit einem CAGR von 26,27 % wachsen, da sie helfen, die gleichmäßige Wärmeproduktion von Rechenzentren mit dem saisonalen Kundenbedarf in Einklang zu bringen.