
Tamanho e Participação do Mercado de Videovigilância em Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
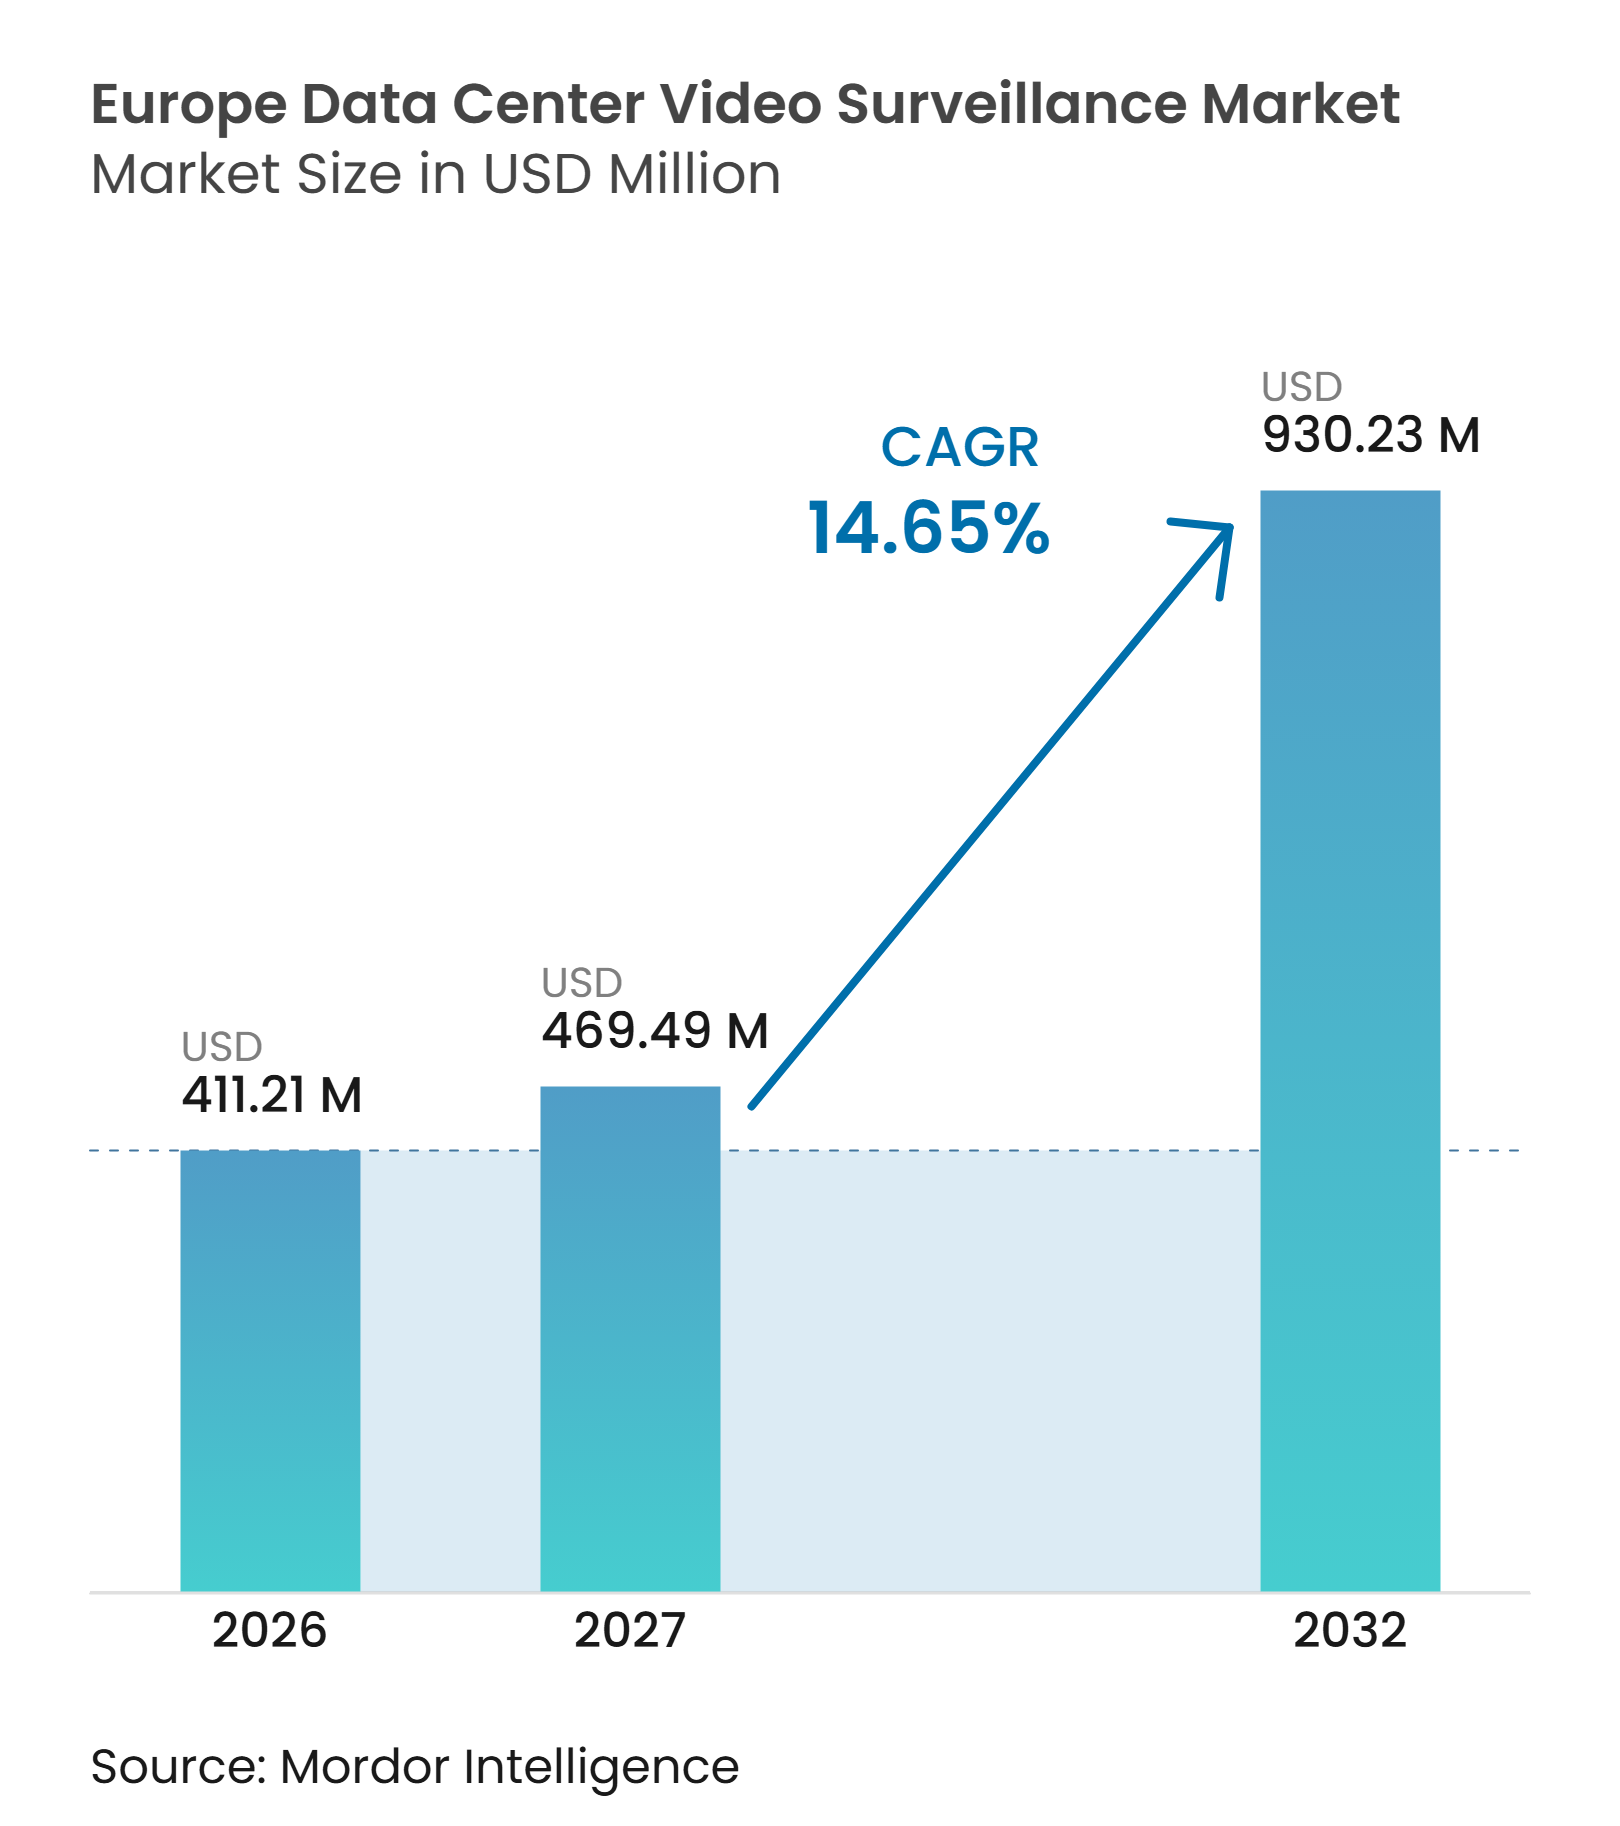
| Tamanho do mercado no ano base (2026) | 411.21 Milhões de dólares |
| Tamanho do Mercado (2027) | 469.49 Milhões de dólares |
| Tamanho do Mercado (2032) | 930.23 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância em Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de videovigilância em data centers na Europa foi avaliado em 411,21 milhões de USD em 2026 e estima-se que se expanda de 469,49 milhões de USD em 2027 para atingir 930,23 milhões de USD até 2032, a um CAGR de 14,65% durante o período de previsão 2027-2032. O mercado de videovigilância em data centers na Europa é sustentado pela construção de nova capacidade, particularmente em grandes campi de colocation e hiperescala. Os operadores estão incorporando câmeras, software de gestão de vídeo, armazenamento e análise nos projetos dos locais em fases mais iniciais do ciclo de construção. Os sistemas de vídeo assistidos por inteligência artificial estão transformando as operações de segurança, ajudando as equipes a priorizar eventos verificados e supervisionar múltiplas instalações a partir de locais centralizados. Os requisitos regulatórios também estão direcionando as aquisições para sistemas que suportam controles de privacidade, documentação e hospedagem europeia de dados. Os custos de conformidade e a disponibilidade de componentes podem atrasar projetos individuais, mas é improvável que alterem a necessidade de longo prazo de vigilância moderna em toda a infraestrutura digital crítica.
Principais Conclusões do Relatório
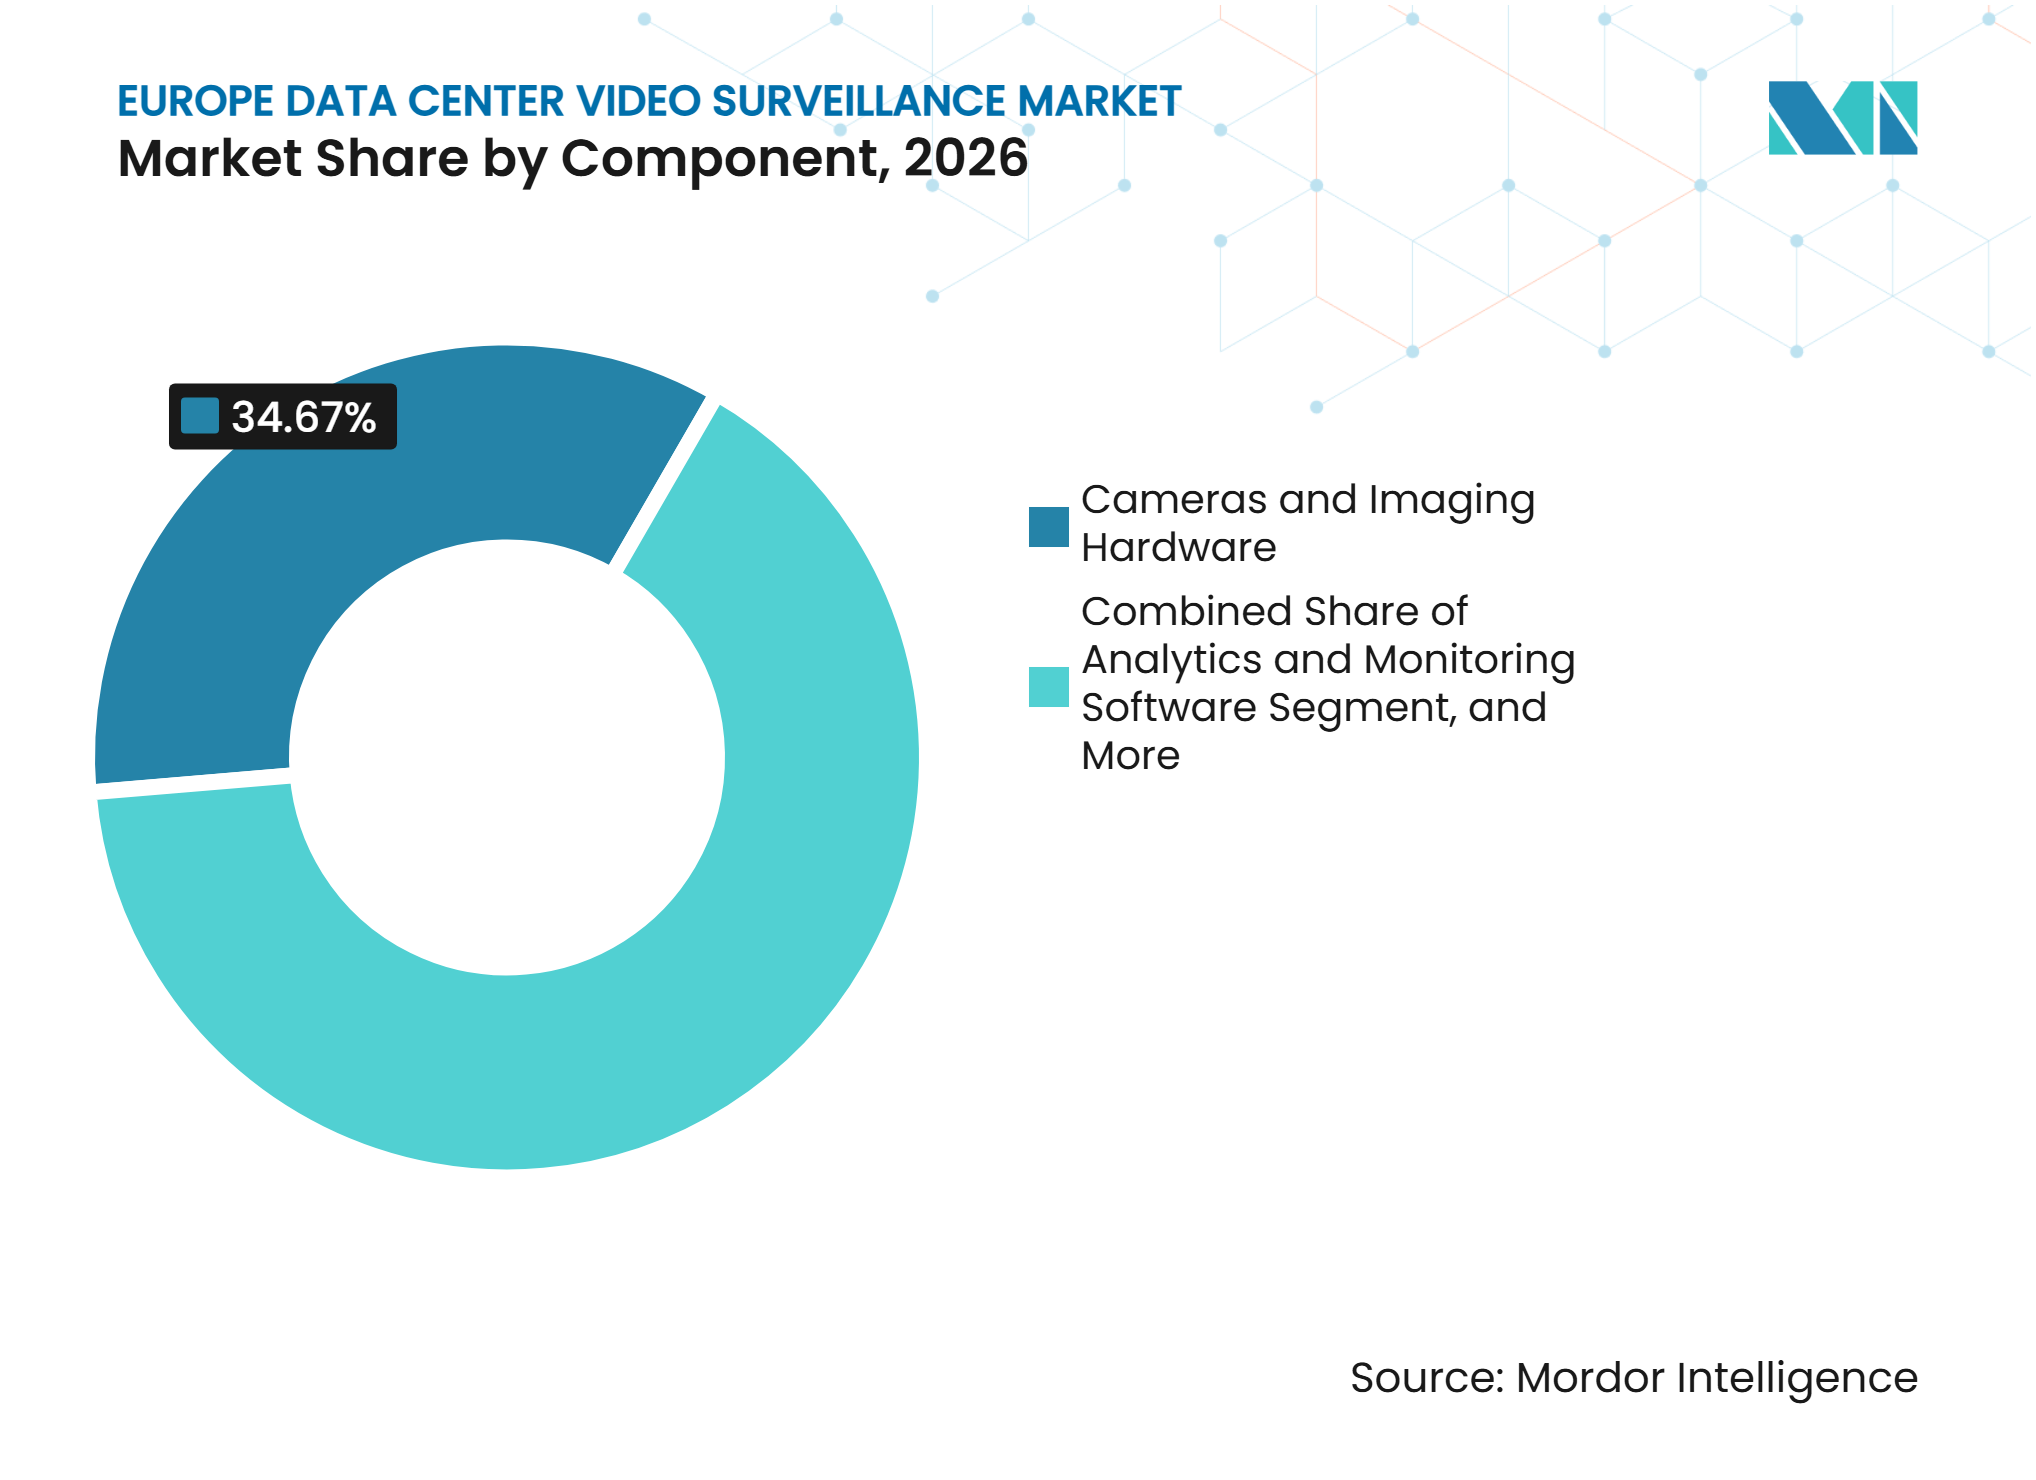
- Por componente, câmeras e hardware de imagem detinham 34,67% da participação do mercado de videovigilância em data centers na Europa em 2026, enquanto o software de análise e monitoramento deve se expandir a um CAGR de 15,26% até 2032.
- Por tipo de câmera, as câmeras fixas responderam por 63,28% da receita em 2026, enquanto as câmeras PTZ devem avançar a um CAGR de 15,92% até 2032.
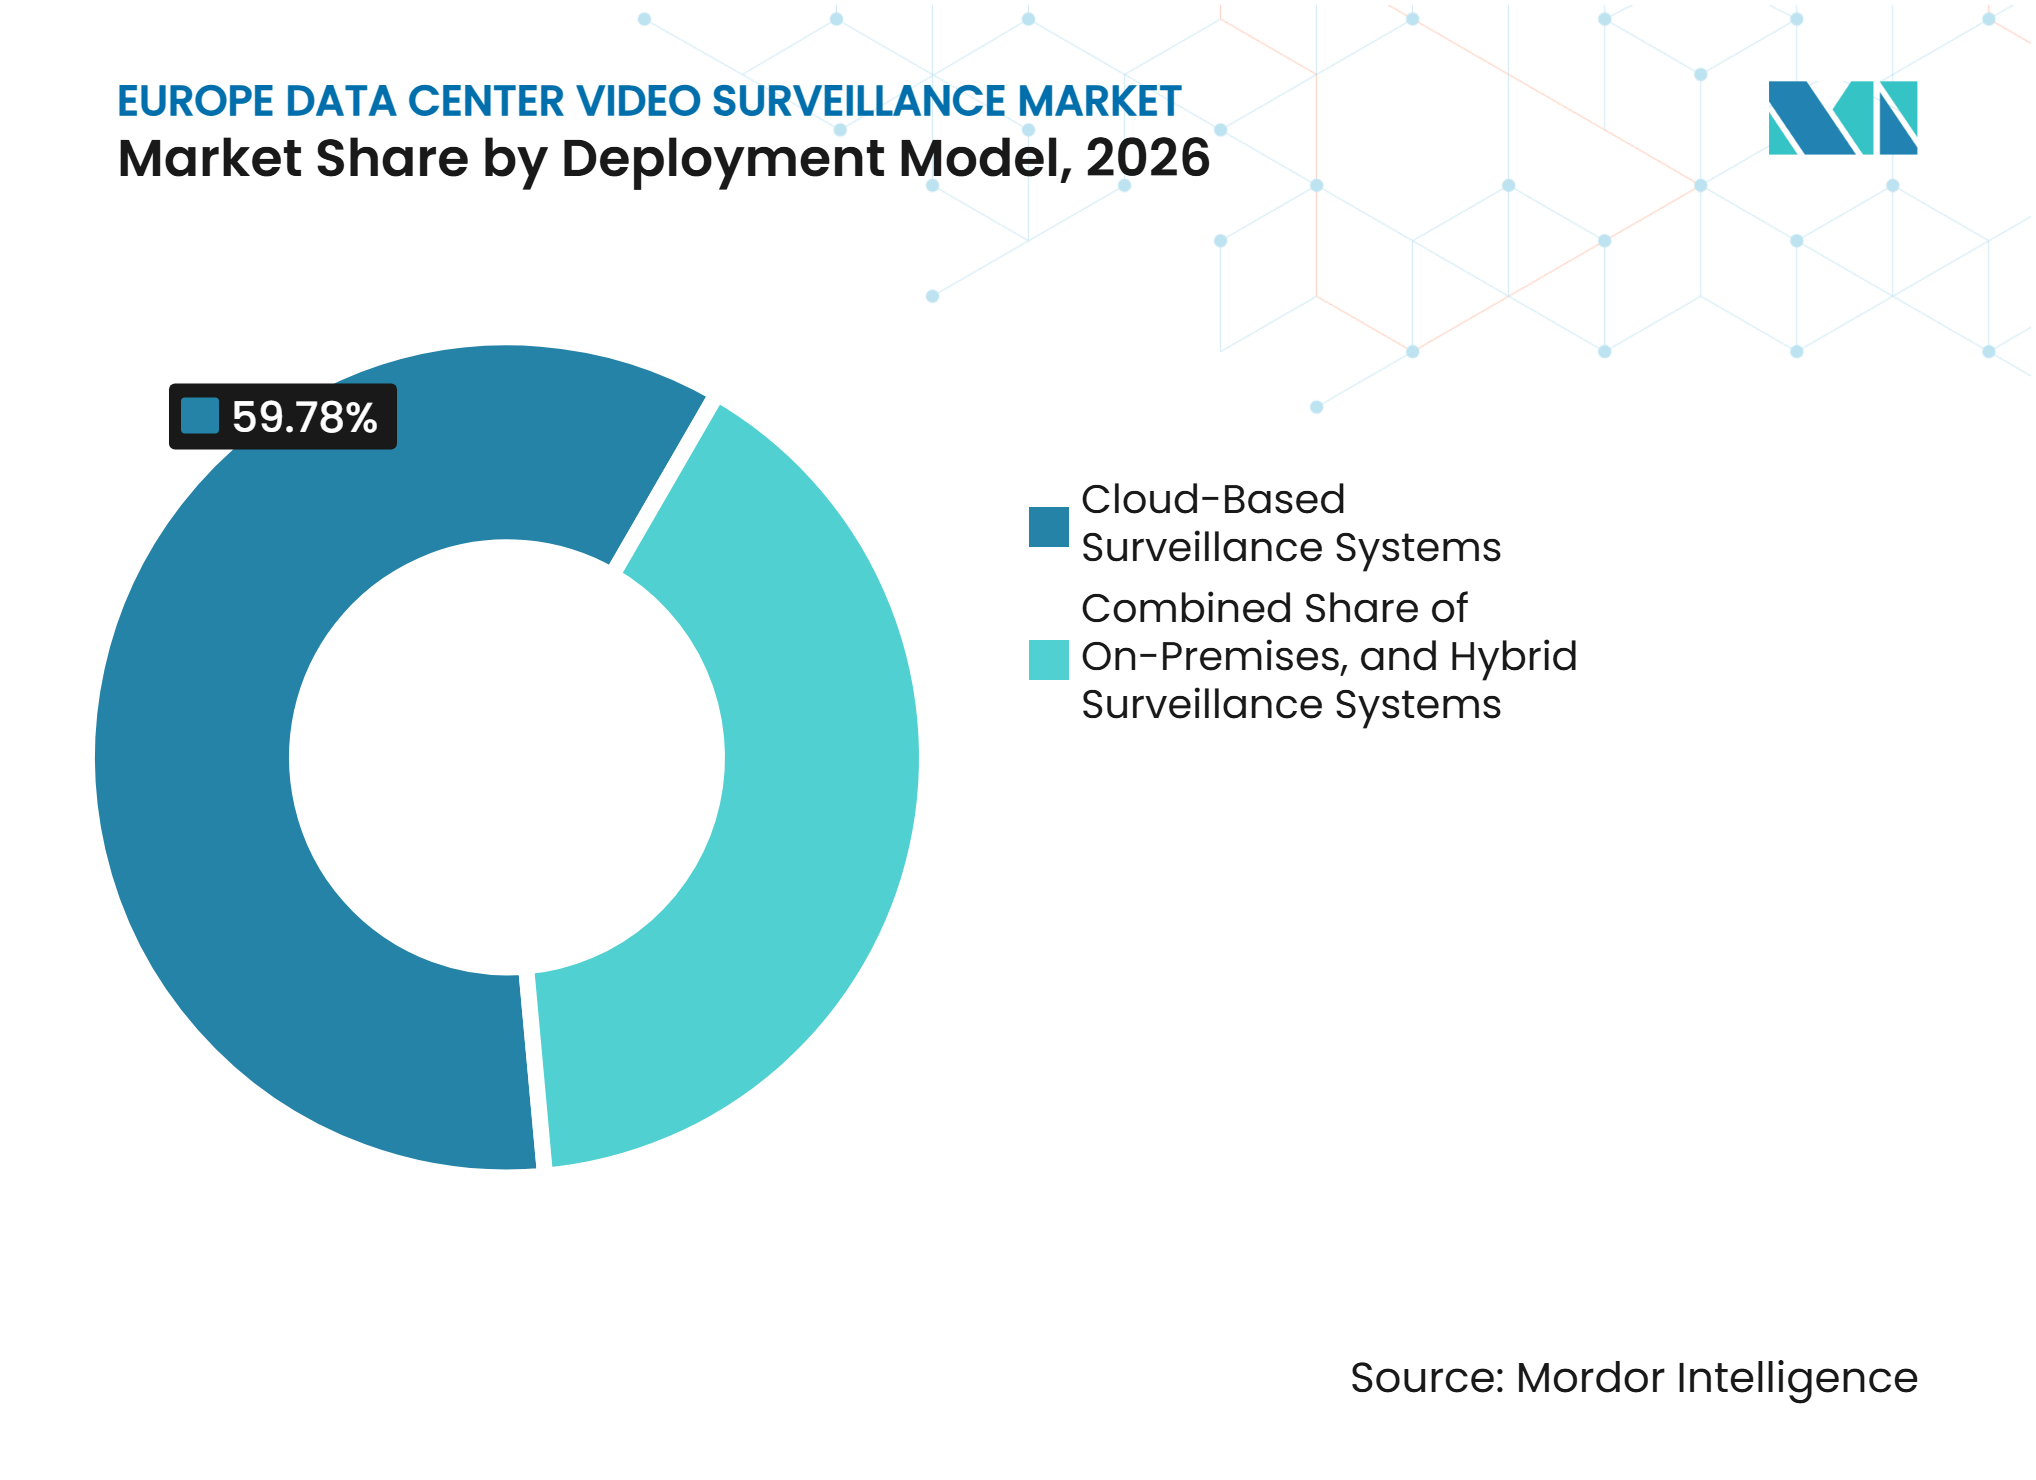
- Por modelo de implantação, os sistemas baseados em nuvem detinham 59,78% da receita em 2026 e devem se expandir a um CAGR de 17,39% até 2032.
- Por aplicação, o monitoramento de perímetro e área externa respondeu por 26,54% da receita em 2026, enquanto o monitoramento de sala de dados e corredor interno deve avançar a um CAGR de 16,59% até 2032.
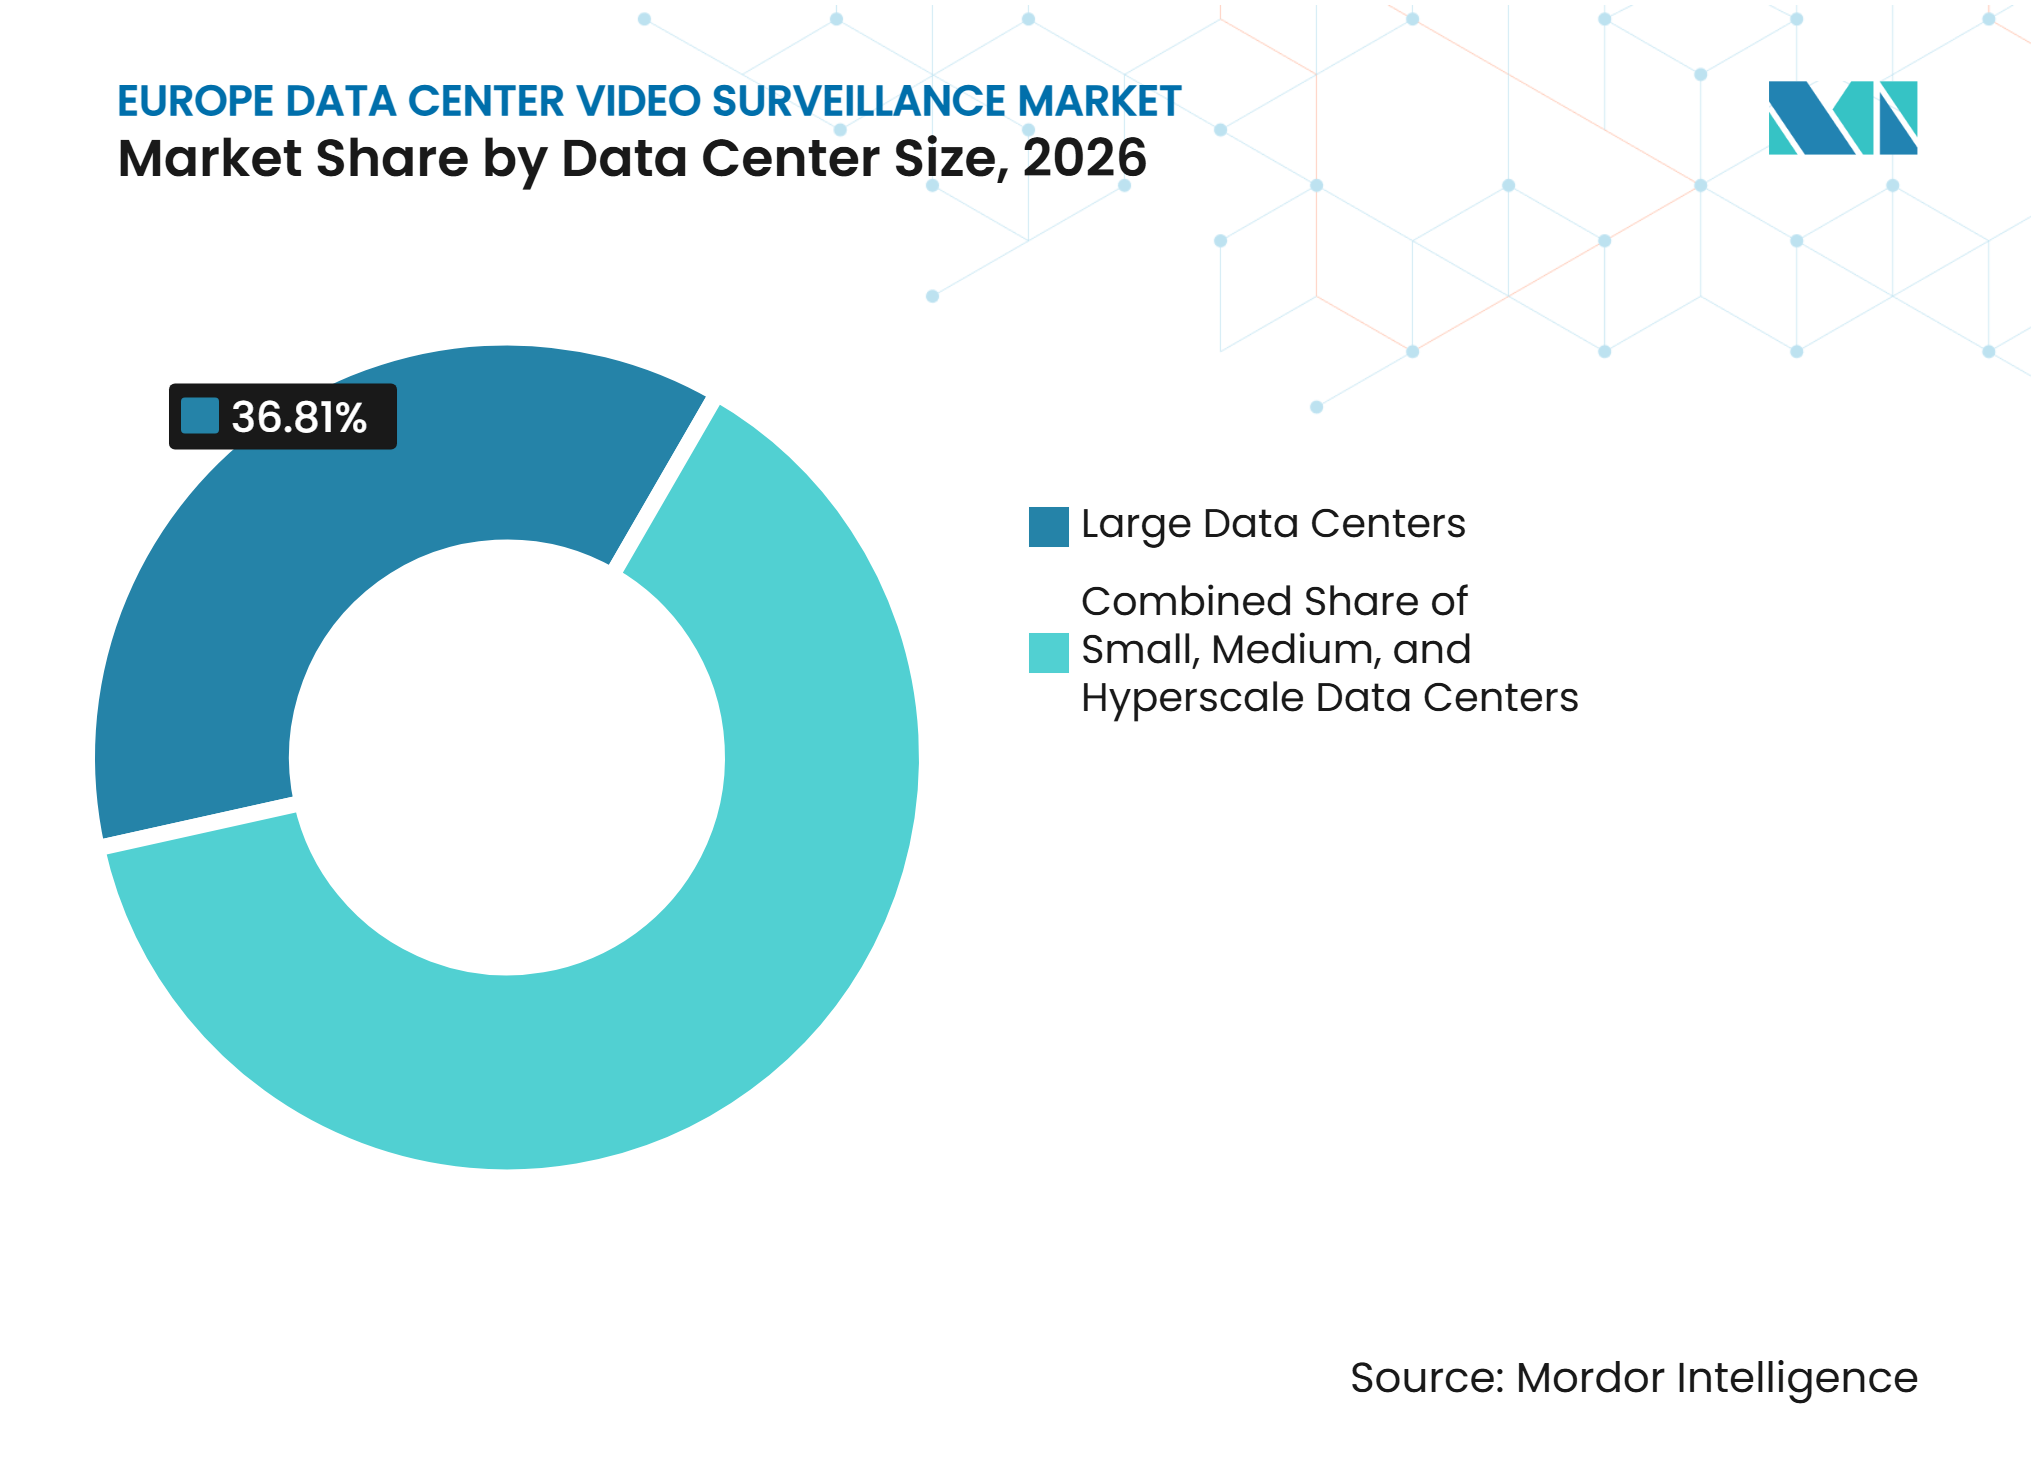
- Por tamanho de data center, os grandes data centers detinham 36,81% da receita em 2026 e devem se expandir a um CAGR de 15,27% até 2032.
- Por tipo de data center, as instalações de colocation responderam por 36,64% da receita em 2026, enquanto os provedores de serviços em nuvem devem avançar a um CAGR de 15,38% até 2032.
- Por geografia, a Alemanha detinha 34,58% da receita em 2026, enquanto o Reino Unido deve se expandir a um CAGR de 16,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Instalações de Hiperescala e Colocation ao Longo do Corredor FLAP-D | +3.8% | Núcleo FLAP-D, com expansão para Madri, Varsóvia e Viena | Curto prazo (≤ 2 anos) |
| Análise de Vídeo com Inteligência Artificial para Vigilância Remota e Redução de Falsos Alarmes | +2.9% | Locais FLAP-D e de borda nórdicos, estendendo-se ao Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Substituição, Impulsionada por Regulamentações, de Sistemas de Vigilância Não Conformes | +2.5% | Em toda a UE, particularmente na Alemanha, França e Reino Unido | Curto prazo (≤ 2 anos) |
| Convergência de Segurança Física e Lógica | +1.8% | Em toda a EMEA, mais forte em locais de hiperescala e colocation multilocatário | Médio prazo (2-4 anos) |
| Proliferação de Data Centers de Borda e Visibilidade em Nível de Rack | +1.4% | Corredores urbanos de 5G, países nórdicos e Sul da Europa | Médio prazo (2-4 anos) |
| Campi Alimentados por Energia Renovável e Arquiteturas de Vigilância de Baixo Consumo Energético | +0.6% | Países nórdicos e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Instalações de Hiperescala e Colocation ao Longo do Corredor FLAP-D
O mercado de videovigilância em data centers na Europa ganha demanda à medida que a construção em Frankfurt, Londres, Amsterdã, Paris e Dublin aumenta o número de locais que necessitam de sistemas de segurança física. A capacidade ativa nessas localidades atingiu 3,8 GW no primeiro semestre de 2026, em comparação com 1,8 GW em 2019, e 194 MW foram adicionados durante o primeiro semestre de 2026. Paris adicionou 72,5 MW, Londres adicionou 49 MW e Frankfurt adicionou 45 MW durante esse período.[1] Os novos campi necessitam de cobertura de perímetro durante a construção e de sistemas permanentes antes do início das operações. Isso cria demanda por torres PTZ móveis alimentadas por energia solar, conjuntos de câmeras térmicas e plataformas de gestão de vídeo conectadas. A oportunidade resultante favorece fornecedores capazes de suportar uma arquitetura de segurança comum em várias instalações.
A Associação Europeia de Data Centers espera EUR 176 bilhões, equivalente a 198,9 bilhões de USD, em investimento cumulativo europeu em data centers entre 2026 e 2031.[2] Espera-se que os grandes campi de colocation sejam a principal fonte de adições de capacidade, com investimento anual de EUR 25 bilhões a EUR 26 bilhões, equivalente a 28,3 bilhões de USD a 29,4 bilhões de USD usando a relação de conversão de 2026 fornecida. O projeto de segurança é cada vez mais incluído nos planos dos campi em vez de ser adicionado após a construção. Essa abordagem suporta sistemas de vigilância integrados e centros de operações centralizados desde o primeiro dia de funcionamento. O mercado de videovigilância em data centers na Europa se beneficia, portanto, quando os desenvolvedores precisam de cobertura consistente em áreas regionais em expansão.
Análise de Vídeo com Inteligência Artificial para Vigilância Remota e Redução de Falsos Alarmes
O mercado de videovigilância em data centers na Europa está se orientando para ferramentas de análise que ajudam as equipes de segurança a distinguir eventos relevantes de movimentos rotineiros. As ferramentas de vídeo podem identificar tailgating, atividades incomuns fora do horário e objetos deixados em áreas sensíveis. Isso reduz o número de acionamentos desnecessários e permite que equipes remotas monitorem uma rede mais ampla de instalações. A Axis Communications introduziu câmeras baseadas em ARTPEC-9 na GSX 2025 que processam análises de borda e emitem alertas verificados antes de enviar informações para sistemas upstream.[3] O processamento de borda pode reduzir o tempo de resposta e controlar o uso de largura de banda em locais que operam grandes frotas de câmeras.
A Genetec reportou crescimento de receita superior a 35% no ano fiscal 2024/2025 sem aquisições e atribuiu parte desse desempenho às suas capacidades do Security Center SaaS. Sua pesquisa de investigação com inteligência artificial foi lançada em setembro de 2025 e foi projetada para reduzir o tempo de revisão de evidências, mantendo uma trilha de auditoria. A análise baseada em assinatura pode ser adicionada à medida que a cobertura se expande, o que oferece aos operadores maior flexibilidade orçamentária do que uma atualização exclusivamente de hardware. Uma vez que as análises são integradas aos fluxos de trabalho diários de segurança, substituí-las pode ser difícil e perturbador. Isso sustenta a expansão projetada mais forte do software de análise e monitoramento no mercado de videovigilância em data centers na Europa.
Substituição, Impulsionada por Regulamentações, de Sistemas de Vigilância Não Conformes
O mercado de videovigilância em data centers na Europa também é sustentado por projetos de substituição em que os sistemas instalados não atendem mais aos requisitos de conformidade. A Lei de Inteligência Artificial da UE aplica-se integralmente a partir de agosto de 2026 e introduz requisitos para sistemas de inteligência artificial de alto risco, incluindo avaliação de conformidade, documentação técnica, registro e monitoramento pós-mercado. Essas obrigações afetam a vigilância habilitada por inteligência artificial utilizada em infraestrutura digital crítica quando o sistema se enquadra nas categorias de alto risco aplicáveis. Os requisitos da NIS2 também incentivam controles físicos e lógicos mais robustos na gestão de riscos de cibersegurança. A Lei de Resiliência Cibernética acrescenta obrigações de notificação de vulnerabilidades para produtos conectados a partir de setembro de 2026.
A Alemanha acrescenta um ambiente exigente por meio da aplicação combinada do RGPD e da Lei de Segurança de TI. Isso aumenta o apelo de sistemas com privacidade por design, com anonimização, minimização de dados e controles de acesso documentados. A Milestone Systems adquiriu a Brighter AI, com sede em Berlim, em abril de 2025, para adicionar tecnologia de anonimização de vídeo para redação de rostos e placas de veículos. O mercado de videovigilância em data centers na Europa pode se beneficiar porque os orçamentos de substituição vinculados a requisitos de auditoria tendem a ser mais previsíveis do que as atualizações de hardware discricionárias. Os fornecedores com documentação de conformidade clara e opções de hospedagem europeia estão em melhor posição para se qualificar para essas aquisições.
Convergência de Segurança Física e Lógica
O mercado de videovigilância em data centers na Europa é influenciado pela integração mais estreita dos controles de segurança física e cibersegurança. Os operadores de data centers comparam cada vez mais anomalias de login remoto com atividades de crachá e feeds de vídeo relacionados. Isso pode ajudar as equipes a identificar uma ameaça física e digital combinada antes que ela se desenvolva ainda mais. As práticas de Confiança Zero estão se estendendo ao controle de acesso por meio de regras de entrada baseadas em funções, credenciais com prazo determinado e eventos de acesso registrados. As plataformas de vigilância devem preservar registros que possam suportar auditorias de TI e certificações de segurança física. A necessidade de conectar essas funções favorece sistemas capazes de trocar dados entre camadas de segurança de câmeras, controle de acesso e segurança de rede.
O Cisco Cyber Vision estende a visibilidade de ativos de tecnologia operacional e as políticas de segmentação para sistemas de instalações, incluindo infraestrutura de câmeras. A Associação da Indústria de Segurança estabeleceu um Conselho Consultivo de Data Centers em 2025 para desenvolver práticas que integrem segurança física, cibernética e de tecnologia operacional. Esse trabalho indica que a segurança integrada se tornou uma prioridade operacional estabelecida para os operadores de data centers. O mercado de videovigilância em data centers na Europa se beneficia mais onde o software de análise e monitoramento gerencia fluxos de trabalho de correlação e resposta. Esses sistemas podem se tornar centrais para a forma como as equipes de segurança investigam incidentes em instalações complexas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Privacidade e Uso Biométrico sob o RGPD e a Lei de Inteligência Artificial da UE | -1.2% | Em toda a UE, mais restritivo na Alemanha e na França | Médio prazo (2-4 anos) |
| Economia de Retrofit e Complexidade da Migração de Sistemas Legados | -0.8% | Europa Ocidental, concentrada em instalações de colocation mais antigas na Alemanha e no Reino Unido | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Câmeras, Processadores e Hardware de Armazenamento Reforçados | -0.6% | Efeito na cadeia de fornecimento global, mais agudo para operadores europeus com múltiplos locais | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Integração Multifornecedor e Operações de Segurança | -0.4% | Em toda a EMEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade e Uso Biométrico sob o RGPD e a Lei de Inteligência Artificial da UE
As restrições de privacidade e uso biométrico podem retardar as implantações no mercado de videovigilância em data centers na Europa, especialmente para análises avançadas. A Lei de Inteligência Artificial pode aplicar obrigações de alto risco a sistemas de inteligência artificial utilizados em infraestrutura digital crítica quando seu uso se enquadra no escopo legal. Os fornecedores devem manter processos de gestão de riscos, governança de dados, documentação técnica, registro de eventos, medidas de transparência e supervisão humana. As avaliações de impacto sobre a proteção de dados do RGPD não substituem os requisitos de avaliação de conformidade e registro da Lei de Inteligência Artificial. Isso pode prolongar os ciclos de validação para sistemas que combinam videovigilância com funções de acesso biométrico.
O ônus adicional do processo é particularmente relevante na Alemanha e na França, onde as expectativas de privacidade são elevadas. Pode aumentar os custos dos projetos e criar uma preferência por fornecedores que já prepararam documentação de produto em conformidade. Sistemas projetados para conformidade com o RGPD e hospedagem local de dados podem exigir um prêmio. Isso restringe o conjunto inicial de fornecedores qualificados e pode reduzir a concorrência de preços. A restrição é processual, e não uma redução na necessidade subjacente de segurança. Com o tempo, as práticas de conformidade estabelecidas podem tornar as aquisições mais consistentes para o mercado de videovigilância em data centers na Europa.
Economia de Retrofit e Complexidade da Migração de Sistemas Legados
A migração de sistemas legados pode adiar atualizações no mercado de videovigilância em data centers na Europa, particularmente em locais de colocation mais antigos. Muitas instalações foram construídas em torno de sistemas analógicos ou de IP iniciais com hardware de gravação proprietário. A reinstalação de cabos, a correção de pontos de acesso e as melhorias na rede IP podem adicionar custos além da própria substituição de câmeras. Operadores com orçamentos de capital limitados podem adotar planos de implantação em fases em vez de atualizações completas. Isso pode deixar a cobertura desigual durante a transição. Também pode atrasar o uso completo de análises conectadas à nuvem e ferramentas modernas de gestão de vídeo.
O problema é mais pronunciado na Europa Ocidental, incluindo instalações de colocation maduras na Alemanha e no Reino Unido. A Genetec lançou o Cloudlink 2210 em fevereiro de 2026 para ajudar as empresas a adotar segurança física gerenciada na nuvem sem substituição completa da infraestrutura. Esses produtos podem reduzir as barreiras de migração para frotas de câmeras instaladas que não possuem conectividade direta com a nuvem. A disponibilidade de fornecimento ainda pode afetar os cronogramas de entrega de componentes de grau de vigilância. O mercado de videovigilância em data centers na Europa, portanto, enfrenta um problema prático de timing, mesmo onde os operadores aprovaram um orçamento de atualização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software de Análise Redefine a Estrutura de ReceitaCâmeras e hardware de imagem detinham 34,67% da participação do mercado de videovigilância em data centers na Europa em 2026, enquanto o software de análise e monitoramento deve se expandir a um CAGR de 15,26% até 2032. O hardware permanece central porque as novas instalações precisam de cobertura densa de câmeras em perímetros, entradas, salas de dados e áreas mecânicas, e a base instalada se expande à medida que os campi FLAP-D adicionam edifícios e zonas seguras. O software de análise está crescendo mais rapidamente porque pode adicionar receita recorrente de assinatura além da compra inicial de câmeras. Esse software ajuda as equipes a pesquisar eventos, classificar alertas e gerenciar investigações em vários locais.
O software de gestão de vídeo e o hardware de armazenamento ocupam a camada intermediária do mix de componentes. Os fornecedores estão cada vez mais combinando essas funções em dispositivos gerenciados na nuvem que reduzem a necessidade de grandes mudanças de infraestrutura iniciais. O Cloudlink 2210 da Genetec, lançado em fevereiro de 2026, suporta segurança física gerenciada na nuvem, permitindo que as organizações mantenham a infraestrutura existente. Os serviços de instalação, integração e suporte permanecem importantes porque os sistemas multifornecedor precisam de configuração personalizada e alinhamento entre câmeras, controle de acesso e políticas de segurança de rede. Essa complexidade pode proteger a receita de serviços mesmo quando os preços do hardware de câmeras se tornam mais competitivos. Também mantém os sistemas de análise relevantes após a cobertura física inicial estar totalmente instalada.



Por Tipo de Câmera:
As Câmeras PTZ Ganham Espaço no Perímetro do Campus de HiperescalaAs câmeras fixas responderam por 63,28% do mercado de videovigilância em data centers na Europa em 2026, enquanto as câmeras PTZ devem avançar a um CAGR de 15,92% até 2032. As unidades fixas permanecem adequadas para áreas internas previsíveis, como salas de dados, corredores de entrada e salas elétricas. Sua eficiência de custo e campo de visão fixo confiável suportam uso extensivo dentro das instalações. As câmeras PTZ estão ganhando importância nos grandes perímetros de campus, onde uma unidade pode cobrir um arco mais amplo e acompanhar um sujeito.
A Axis Communications introduziu uma câmera PTZ biespectral na GSX 2025 que combina imagens térmicas e visíveis, além de sistemas de radar multicamada com campos de detecção de 180° e 270°. Essas ferramentas podem combinar funções de detecção e identificação que anteriormente exigiam sistemas separados. As câmeras térmicas são úteis em condições de pouca luz, fumaça e neblina em locais externos ou de ambiente misto. A Hanwha Vision lançou uma Câmera de Vigilância Térmica com Inteligência Artificial QVGA em setembro de 2025 com detecção de objetos integrada, diferença de temperatura equivalente ao ruído abaixo de 20 mK e opções de telefoto de até 60 mm. Modelos de baixa luminosidade e infravermelho completam a cobertura em docas de carga e limites remotos onde a iluminação permanente é limitada. Essa combinação permite que os operadores adaptem a capacidade da câmera aos requisitos de visibilidade de cada zona de segurança distinta.
Por Modelo de Implantação:
A Nuvem Lidera Enquanto o Híbrido Atende às Necessidades de GovernançaOs sistemas baseados em nuvem detinham 59,78% da participação do mercado de videovigilância em data centers na Europa em 2026 e devem se expandir a um CAGR de 17,39% até 2032. Essa combinação de participação líder e expansão líder reflete a demanda por gestão centralizada em instalações de data centers dispersas. As plataformas em nuvem reúnem feeds de muitas instalações em painéis compartilhados. Elas reduzem o ônus operacional em locais individuais e permitem o processamento centralizado de análises. O mercado de videovigilância em data centers na Europa está se orientando para serviços que ajudam os operadores a gerenciar portfólios maiores sem aumentos correspondentes na equipe local.
Os requisitos de soberania de dados não eliminam o argumento para a implantação em nuvem, mas favorecem plataformas que hospedam dados em locais europeus e fornecem controles claros de residência. A Genetec lançou um data center dedicado no Reino Unido para o Security Center SaaS no Microsoft Azure em fevereiro de 2026 para atender aos requisitos de soberania e residência de dados. Os sistemas locais permanecem relevantes em instalações empresariais Tier IV e zonas de nuvem soberana com restrições contratuais rígidas. Os modelos híbridos permitem que os operadores retenham feeds internos sensíveis localmente enquanto usam armazenamento em nuvem e análises para vídeo externo. O dispositivo Cloudlink 2210 suporta essa abordagem para organizações que não podem substituir toda a sua frota de câmeras imediatamente.

Por Aplicação:
O Monitoramento de Perímetro Ancora a Demanda Enquanto a Cobertura de Sala de Dados AceleraO monitoramento de perímetro e área externa respondeu por 26,54% do tamanho do mercado de videovigilância em data centers na Europa em 2026, enquanto o monitoramento de sala de dados e corredor interno deve avançar a um CAGR de 16,59% até 2032. O monitoramento de perímetro permanece a maior aplicação porque impedir o acesso não autorizado é a primeira camada de proteção das instalações. Os grandes campi requerem cobertura em torno de edifícios, portões, zonas de carga e infraestrutura externa. As cargas de trabalho de inteligência artificial estão aumentando o valor concentrado em cada sala de dados, tornando a cobertura detalhada de vídeo mais importante do que era em ambientes de computação de menor densidade.
Os racks de inteligência artificial de alta densidade exigem que os operadores monitorem corredores e salas de dados de perto sem criar demandas excessivas de pessoal. O monitoramento de entradas e pontos de acesso suporta políticas físicas de Confiança Zero, identificando tailgating e comportamentos incomuns em pontos de alto tráfego. O monitoramento de salas elétricas e mecânicas tem maior importância onde instalações com alta densidade de energia enfrentam riscos elevados de equipamentos e incêndio. A Hanwha Vision introduziu câmeras de detecção precoce de incêndio de biespectro em setembro de 2025 que combinam radiometria térmica, imagens visíveis e compatibilidade com SCADA por meio de MQTT. O monitoramento de docas de carga, áreas de entrega e campi remotos estende o perímetro de segurança à medida que os operadores desenvolvem locais maiores e instalações de borda distribuídas. O mercado de videovigilância em data centers na Europa deve atender tanto ao perímetro externo quanto às áreas operacionais internas sensíveis.
Por Tamanho de Data Center:
As Grandes Instalações Impulsionam Tanto o Volume Quanto a VelocidadeOs grandes data centers detinham 36,81% do mercado de videovigilância em data centers na Europa em 2026 e devem se expandir a um CAGR de 15,27% até 2032. Esses locais precisam de vigilância multizona em várias funções de edifício. Sua escala de aquisição permite que os fornecedores de câmeras e gestão de vídeo forneçam sistemas padronizados em maior volume. As grandes instalações geralmente se enquadram na faixa de 20 MW a 100 MW, recebendo grande parte do investimento atual em capacidade europeia, e suas necessidades de cobertura se estendem de sistemas de perímetro ao monitoramento de sala de dados.
Os locais de hiperescala acima de 100 MW são tecnicamente mais exigentes porque combinam amplos perímetros, múltiplas estruturas, requisitos especializados de segurança de inteligência artificial e expectativas rígidas de tempo de atividade. A Associação Europeia de Data Centers identificou os grandes campi de colocation como a principal fonte de novas adições de capacidade. Também reportou investimento anual em construção de EUR 25 bilhões a EUR 26 bilhões, equivalente a 28,3 bilhões de USD a 29,4 bilhões de USD usando a relação de conversão de 2026 fornecida. As pequenas e médias instalações têm um requisito diferente. O software de gestão de vídeo entregue na nuvem pode estender análises avançadas a esses locais sem os custos de servidor associados a sistemas empresariais mais antigos, dando aos fornecedores de software acesso a uma base instalada anteriormente mal atendida. O mesmo modelo ajuda os operadores a aplicar políticas consistentes em zonas de segurança externas e internas.
Por Tipo de Data Center:
O Colocation Ancora o Volume Enquanto os Provedores de Serviços em Nuvem Puxam a Demanda para FrenteAs instalações de colocation responderam por 36,64% do tamanho do mercado de videovigilância em data centers na Europa em 2026, enquanto os provedores de serviços em nuvem devem avançar a um CAGR de 15,38% até 2032. Os operadores de colocation atendem a muitos locatários dentro de uma infraestrutura compartilhada. Eles precisam de análises de vídeo baseadas em zonas que possam distinguir áreas de locatários e preservar a privacidade entre os clientes. Esses requisitos criam demanda contínua por controles de acesso e vídeo em corredores, gaiolas e áreas comuns. O setor de videovigilância em data centers na Europa deve suportar regras de autorização detalhadas juntamente com ampla cobertura de campus.
Os provedores de serviços em nuvem estão adicionando regiões em toda a Europa, e as instalações otimizadas para inteligência artificial aumentam as necessidades de vigilância com a densidade de racks, bem como com o tamanho dos edifícios. As instalações empresariais e de borda formam um nível intermediário variado com diferentes necessidades de pessoal e capacidade de rede. A agenda de Década Digital da Comissão Europeia tem como meta 10.000 nós de borda neutros em carbono até 2030. Seu anexo de 2026 estimou que 7.451 nós de borda neutros em carbono e altamente seguros foram implantados na UE no final de 2025. A vigilância com capacidade remota usa largura de banda limitada e intervenção local mínima, mas os fornecedores empresariais estabelecidos ainda não atendem a todos esses requisitos de forma consistente.
Análise Geográfica
Alemanha
A Alemanha detinha 34,58% da participação do mercado de videovigilância em data centers na Europa em 2026. Frankfurt permanece um centro de demanda importante porque a capacidade restrita suporta atividade contínua de novas construções. Os requisitos combinados de RGPD e Lei de Segurança de TI da Alemanha suportam a demanda por sistemas que fornecem anonimização, minimização de dados e controles de registro de acesso. Esses requisitos tornam a documentação de conformidade uma parte importante da seleção de fornecedores.
A anonimização de vídeo com foco em privacidade é particularmente relevante no ambiente de aquisição alemão. Os ciclos de aquisição podem ser mais longos porque os operadores precisam de validação e documentação detalhadas. Esse padrão pode favorecer fornecedores com hospedagem europeia estabelecida e credenciais de conformidade. O mercado de videovigilância em data centers na Europa na Alemanha é caracterizado por altas expectativas de conformidade e demanda contínua por infraestrutura.
Reino Unido
O Reino Unido deve crescer a um CAGR de 16,91% até 2032, representando a taxa de crescimento mais rápida entre os mercados geográficos cobertos. A restrição introduzida em abril de 2025 sobre a instalação de novos equipamentos de vigilância de fabricação chinesa em locais adjacentes ao governo deve acelerar a demanda por substituição. As instalações afetadas provavelmente substituirão os equipamentos restritos por sistemas de videovigilância em conformidade, suportando o crescimento do mercado durante o período de previsão.
Restante da Europa
A França está ativa em novas construções e conversões de instalações existentes, enquanto a Itália está emergindo por meio de investimentos em colocation ao redor de Milão. Varsóvia, Viena, Oslo, Helsinque, Madri e outros locais nórdicos estão recebendo capacidade que não pode ser acomodada nos locais FLAP-D com restrições. O lançamento do data center no Reino Unido pela Genetec em fevereiro de 2026 demonstra o valor atribuído à hospedagem local para usuários britânicos e europeus.
Cenário Competitivo
Concentração do Mercado
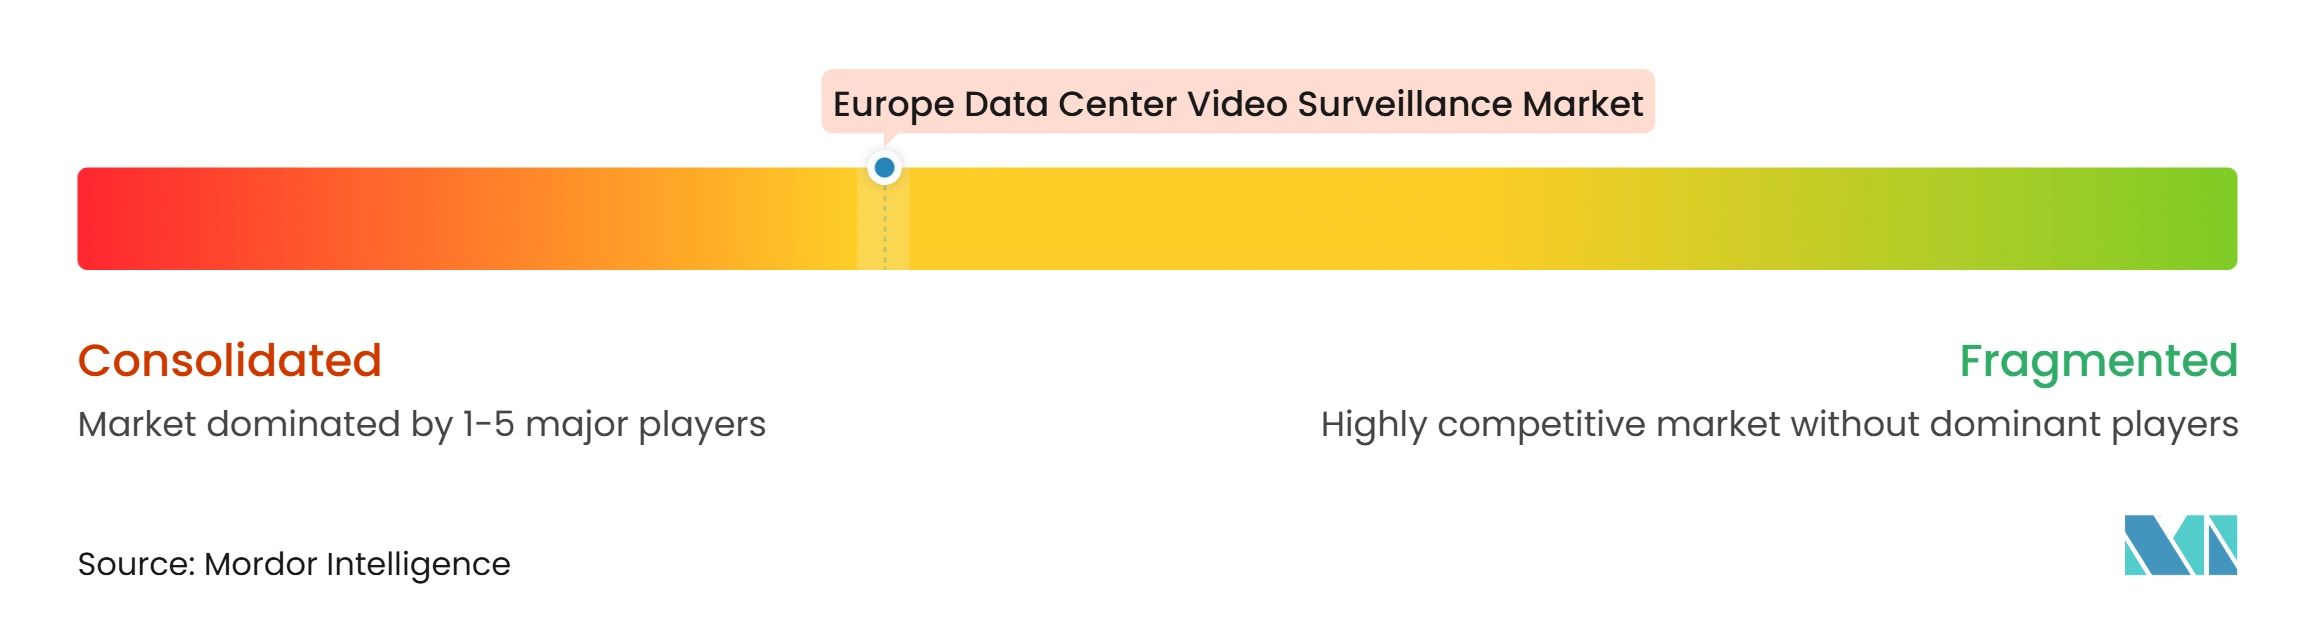
O mercado de videovigilância em data centers na Europa é moderadamente concentrado, com Johnson Controls, Honeywell por meio da LenelS2, Axis Communications, Siemens por meio do Siveillance Video, Genetec e Motorola Solutions por meio da Avigilon formando um grupo líder. Essas empresas competem ao lado de fornecedores especializados em gestão de vídeo e integradores de sistemas regionais. Os fornecedores maiores buscam conectar vídeo, controle de acesso e resposta a incidentes em plataformas comuns, respondendo à demanda por maior coordenação entre processos de segurança física e cibersegurança. Os fornecedores especializados competem por meio de ferramentas nativas de nuvem, funções de inteligência artificial e designs de produtos orientados à conformidade.
A Johnson Controls demonstrou o exacqVision 26.2, o C-CURE IQ 3.20 e serviços gerenciados habilitados por inteligência artificial na GSX 2026 em setembro de 2026. A empresa posicionou essas ofertas para gestão centralizada de segurança em locais de missão crítica. A Genetec continua a adicionar capacidades ao Security Center SaaS e posicionou sua plataforma em torno de integração e soberania de dados. Seu lançamento do Cloudlink 2210 em fevereiro de 2026 oferece um caminho para segurança gerenciada na nuvem para instalações de câmeras existentes. Esses movimentos mostram que os fornecedores estão competindo no suporte à migração, além de novos recursos de produtos.
Os data centers de borda permanecem uma área onde os grandes projetos de campus nem sempre se adaptam a níveis mais baixos de pessoal e conexões restritas. Os fornecedores que executam inferência na câmera e enviam metadados de eventos em vez de vídeo contínuo podem atender a essa necessidade. A demanda por substituição também pode aumentar onde os operadores reavaliarem os riscos de cadeia de fornecimento e conformidade nas frotas de câmeras instaladas. A tecnologia de vídeo com foco em privacidade permanece importante para os fornecedores que operam no ambiente regulatório europeu. O mercado de videovigilância em data centers na Europa também atribui importância à inferência de inteligência artificial na borda da câmera e às capacidades de anonimização de vídeo.
Líderes do Setor de Videovigilância em Data Centers na Europa
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância em Data Centers na Europa Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Robert Bosch GmbH
- Axis Communications AB
- Schneider Electric SE
- Motorola Solutions, Inc.
- Milestone Systems A/S
- Genetec Inc.
- Siemens AG
- ABB Ltd.
- ASSA ABLOY AB
- dormakaba Holding AG
- Securitas AB
- Convergint Technologies LLC
- Cisco Systems, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Teledyne FLIR LLC
- Lanaccess Sistemas S.L.
Desenvolvimentos industriais recentes em Mercado de Videovigilância em Data Centers na Europa
- Setembro de 2026: A Johnson Controls apresentou o exacqVision 26.2 com insights de vídeo impulsionados por inteligência artificial, o C-CURE IQ 3.20 com fluxos de trabalho de segurança aprimorados e flexibilidade de implantação, e novos Serviços Gerenciados habilitados por inteligência artificial na GSX 2026 em Atlanta, de 14 a 16 de setembro de 2026. O lançamento consolida a posição de plataforma unificada da Johnson Controls em ambientes de missão crítica e tem como alvo direto os operadores de data centers que gerenciam segurança em instalações distribuídas e que necessitam de monitoramento centralizado sem infraestrutura de servidor local personalizada em cada local.
- Fevereiro de 2026: A Genetec lançou um data center dedicado no Reino Unido para o Security Center SaaS no Microsoft Azure, atendendo diretamente aos requisitos de soberania e residência de dados para operadores britânicos e europeus. A implantação posiciona a Genetec para atender a organizações sujeitas a obrigações de localização de dados do Reino Unido e da UE sem rotear o tráfego de gestão de vídeo por infraestrutura não europeia.
- Fevereiro de 2026: A Genetec lançou o Cloudlink 2210, um dispositivo de alta densidade gerenciado na nuvem que permite implantações em escala empresarial para adotar segurança física gerenciada na nuvem sem exigir armazenamento exclusivo em nuvem ou substituição completa da infraestrutura. O produto tem como alvo grandes operadores de colocation que gerenciam instalações de câmeras existentes que não podem se conectar diretamente a plataformas em nuvem, eliminando uma barreira de migração fundamental para a adoção do Security Center SaaS.
- Setembro de 2025: A Axis Communications apresentou uma câmera PTZ biespectral combinando imagens térmicas e visíveis, câmeras bullet com inteligência artificial e radares multicamada de próxima geração com campos de detecção de 180° e 270° na GSX 2025. O conjunto de produtos tem como alvo a vigilância de perímetro em campi de data centers de hiperescala, onde dispositivos integrados únicos podem substituir múltiplos sistemas independentes e reduzir a complexidade de instalação por local.
Escopo do Relatório do Mercado de Videovigilância em Data Centers na Europa
O Mercado de Videovigilância em Data Centers na Europa abrange tecnologias e serviços que permitem segurança visual, monitoramento e vigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, suportar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado por preocupações crescentes com a proteção de instalações, segurança de ativos, continuidade dos negócios e a crescente adoção de sistemas de vigilância inteligentes com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância em Data Centers na Europa é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gestão de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento, e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelho), Implantação (Sistemas de Vigilância Local, Sistemas de Vigilância Baseados em Nuvem e Sistemas de Vigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entradas e Pontos de Acesso, Monitoramento de Sala de Dados e Corredor Interno, Monitoramento de Salas Elétricas e Mecânicas, Monitoramento de Docas de Carga e Áreas de Entrega, e Monitoramento de Locais Remotos e Campus), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem, Empresarial/Borda e Data Centers de Borda) e País (Alemanha, Reino Unido, França, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gestão de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho |
| Sistemas de Vigilância Local |
| Sistemas de Vigilância Baseados em Nuvem |
| Sistemas de Vigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso |
| Monitoramento de Sala de Dados e Corredor Interno |
| Monitoramento de Salas Elétricas e Mecânicas |
| Monitoramento de Docas de Carga e Áreas de Entrega |
| Monitoramento de Locais Remotos e Campus |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial / Borda |
| Data Centers de Borda |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Restante da Europa |
| Por Componente | Câmeras e Hardware de Imagem |
| Software de Gestão de Vídeo | |
| Hardware de Armazenamento e Gravação | |
| Software de Análise e Monitoramento | |
| Serviços de Instalação, Integração e Suporte | |
| Por Tipo de Câmera | Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom | |
| Câmeras Térmicas | |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho | |
| Por Modelo de Implantação | Sistemas de Vigilância Local |
| Sistemas de Vigilância Baseados em Nuvem | |
| Sistemas de Vigilância Híbridos | |
| Por Aplicação | Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso | |
| Monitoramento de Sala de Dados e Corredor Interno | |
| Monitoramento de Salas Elétricas e Mecânicas | |
| Monitoramento de Docas de Carga e Áreas de Entrega | |
| Monitoramento de Locais Remotos e Campus | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Empresarial / Borda | |
| Data Centers de Borda | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância em data centers na Europa?
O tamanho do mercado de videovigilância em data centers na Europa é de 411,21 milhões de USD em 2026 e deve atingir 930,23 milhões de USD até 2032 a um CAGR de 14,65%.
Qual componente está se expandindo mais rapidamente na videovigilância em data centers na Europa?
O software de análise e monitoramento deve avançar a um CAGR de 15,26% até 2032, mais rapidamente do que outros componentes.
Por que os sistemas de vigilância baseados em nuvem são importantes para os data centers?
Os sistemas baseados em nuvem detinham 59,78% da receita de 2026 e devem se expandir a um CAGR de 17,39% porque suportam monitoramento centralizado em múltiplos locais.
Qual aplicação tem as perspectivas mais fortes na videovigilância em data centers?
O monitoramento de sala de dados e corredor interno deve avançar a um CAGR de 16,59% até 2032, à medida que os racks de inteligência artificial aumentam o valor dos equipamentos localizados dentro das instalações.
Qual país tem a expansão prevista mais rápida na Europa?
O Reino Unido deve avançar a um CAGR de 16,91% até 2032, sustentado por adições de capacidade e atividade de substituição.
Como o RGPD e a Lei de Inteligência Artificial da UE afetam as implantações de vigilância?
Eles aumentam os requisitos de controles de privacidade, documentação, avaliação de conformidade e governança, o que pode prolongar os ciclos de validação para sistemas habilitados por inteligência artificial.