
Taille et part du marché de la vidéosurveillance des centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 411.21 Millions de dollars américains |
| Taille du Marché (2027) | 469.49 Millions de dollars américains |
| Taille du Marché (2032) | 930.23 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.65 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance des centres de données en Europe par Mordor Intelligence
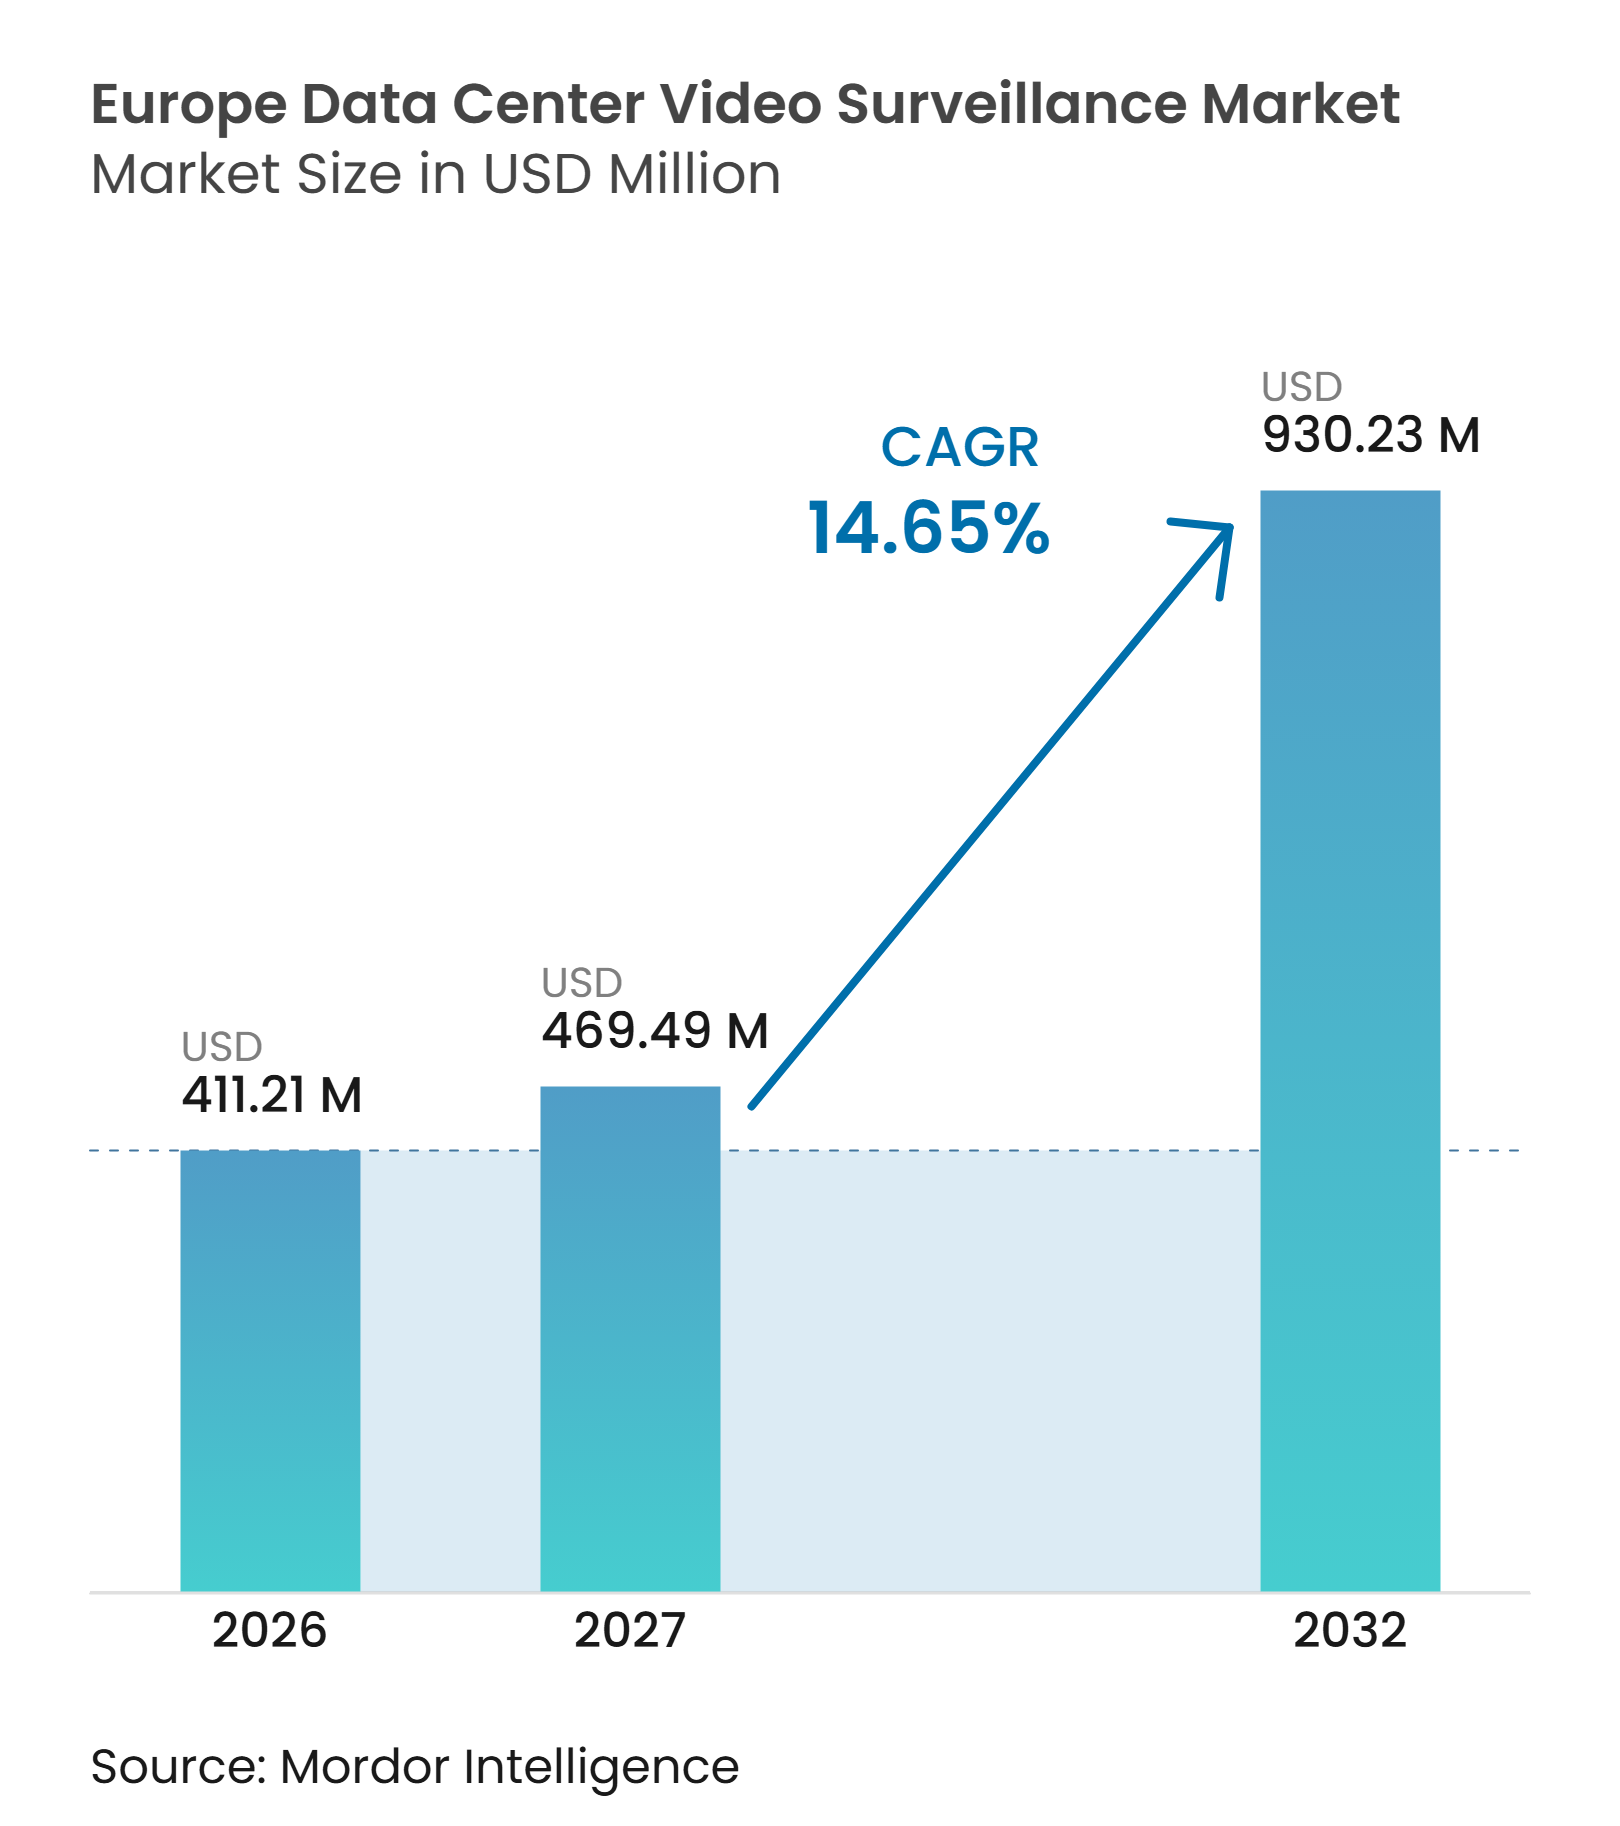
La taille du marché de la vidéosurveillance des centres de données en Europe était évaluée à 411,21 millions USD en 2026 et devrait progresser de 469,49 millions USD en 2027 pour atteindre 930,23 millions USD d'ici 2032, à un CAGR de 14,65 % durant la période de prévision 2027-2032. Le marché de la vidéosurveillance des centres de données en Europe est soutenu par la construction de nouvelles capacités, notamment dans les grands campus de colocation et hyperscale. Les opérateurs intègrent les caméras, les logiciels de gestion vidéo, le stockage et l'analytique dans les conceptions de sites plus tôt dans le cycle de construction. Les systèmes vidéo assistés par l'IA transforment les opérations de sécurité en aidant les équipes à prioriser les événements vérifiés et à superviser plusieurs installations depuis des emplacements centralisés. Les exigences réglementaires orientent également les achats vers des systèmes prenant en charge les contrôles de confidentialité, la documentation et l'hébergement européen des données. Les coûts de conformité et la disponibilité des composants peuvent retarder certains projets, mais ils ne devraient pas modifier le besoin à long terme de surveillance moderne au sein des infrastructures numériques critiques.
Points clés du rapport
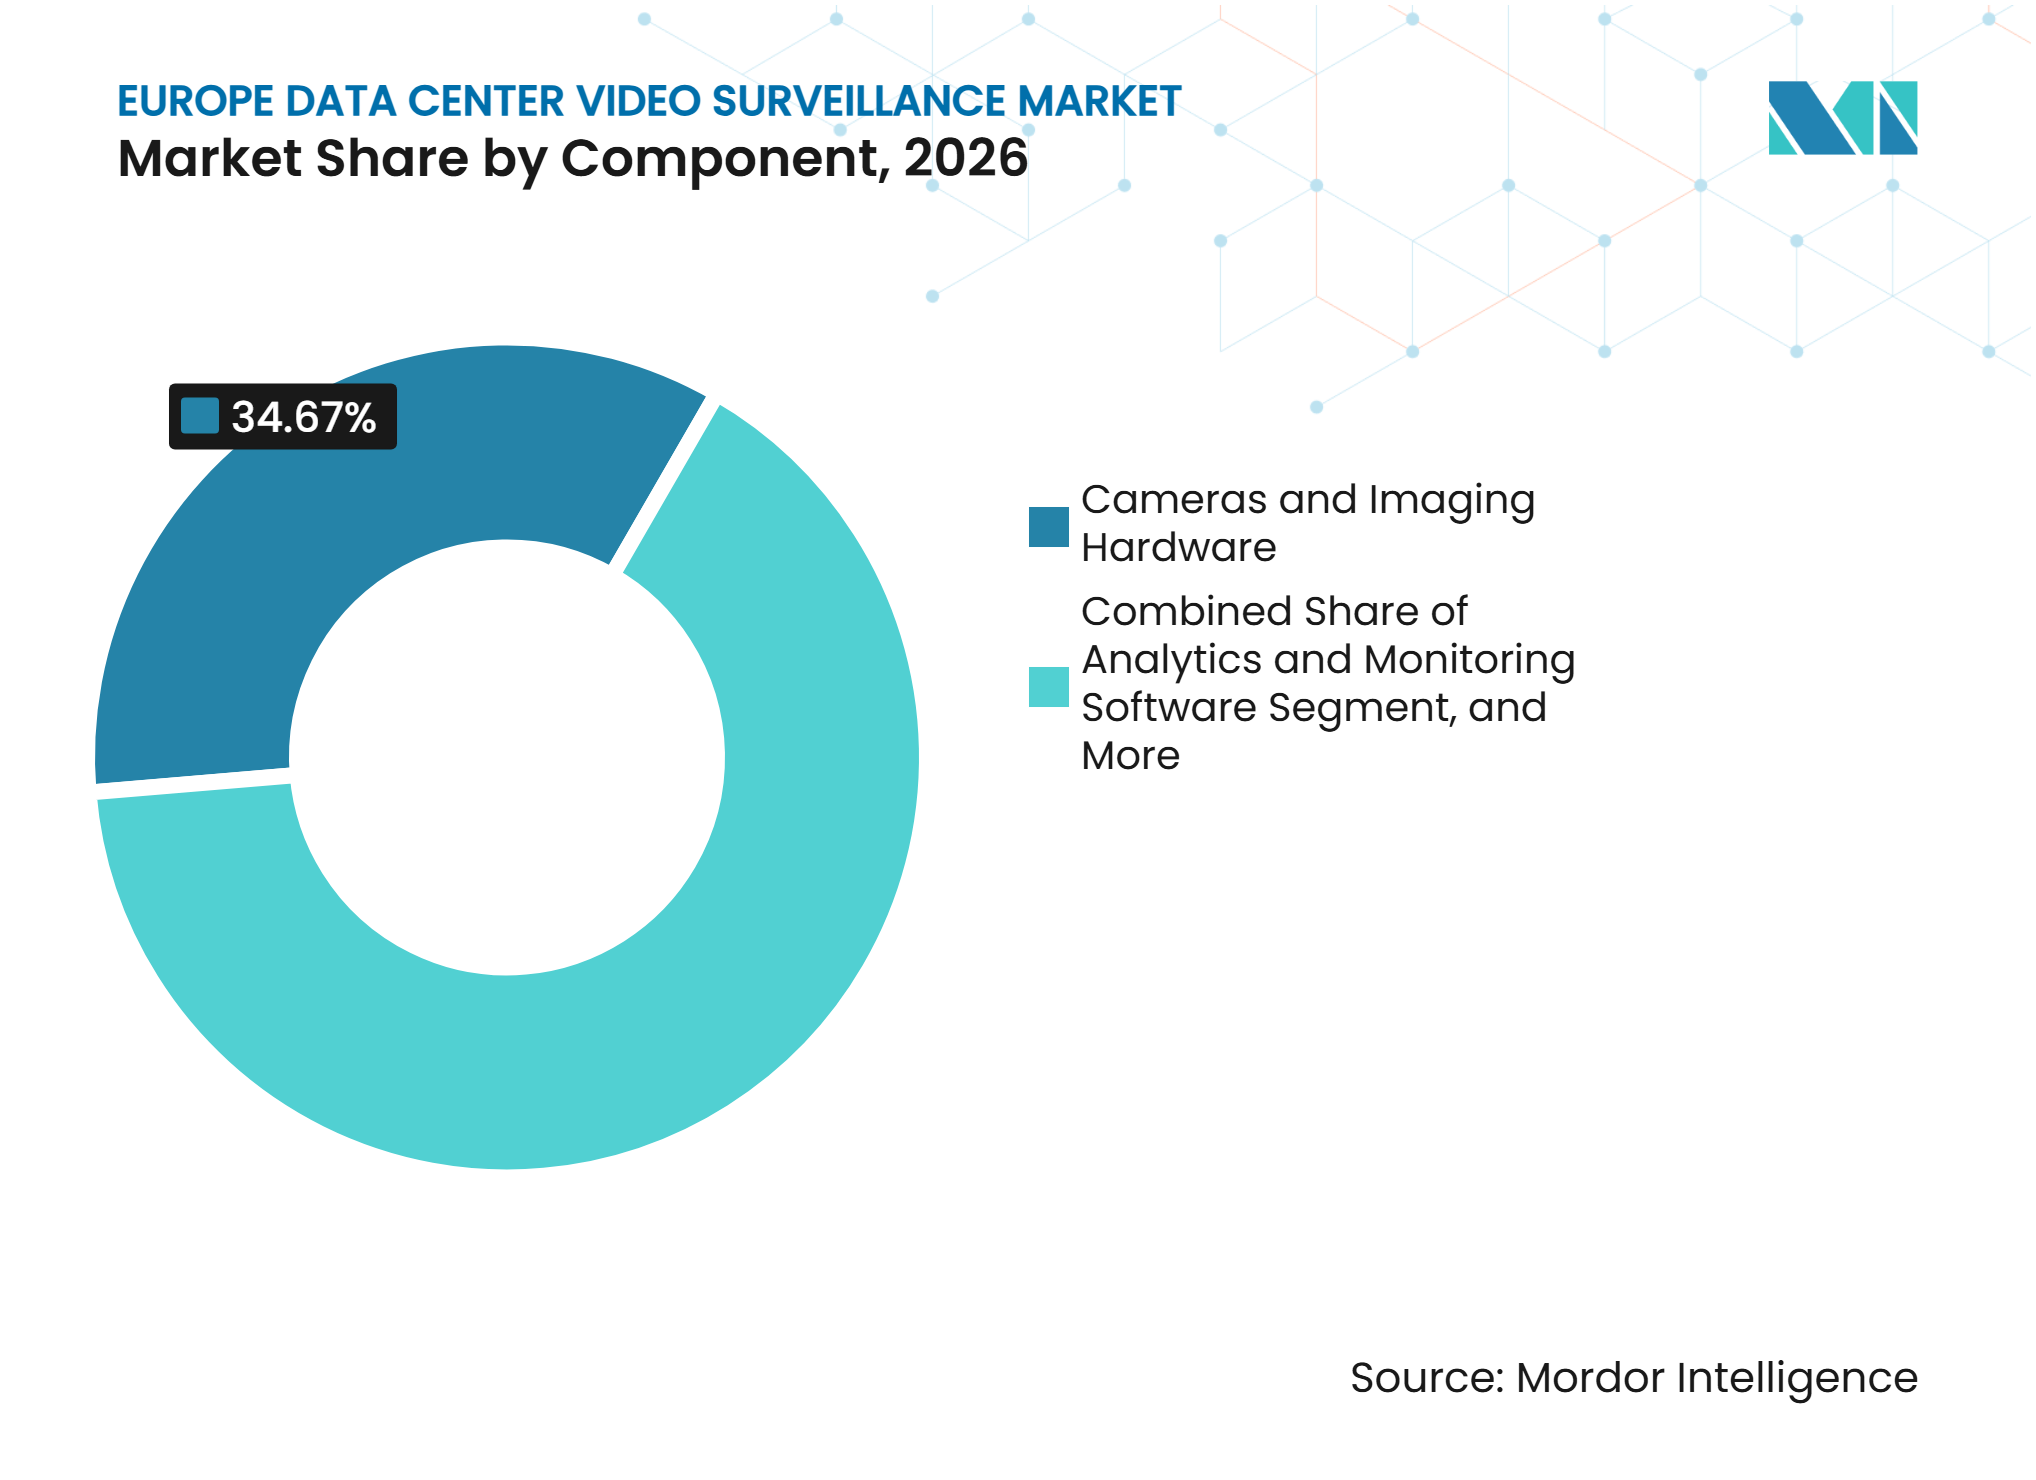
- Par composant, les caméras et le matériel d'imagerie détenaient 34,67 % de la part du marché de la vidéosurveillance des centres de données en Europe en 2026, tandis que les logiciels d'analytique et de surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032.
- Par type de caméra, les caméras fixes représentaient 63,28 % du chiffre d'affaires en 2026, tandis que les caméras PTZ devraient progresser à un CAGR de 15,92 % jusqu'en 2032.
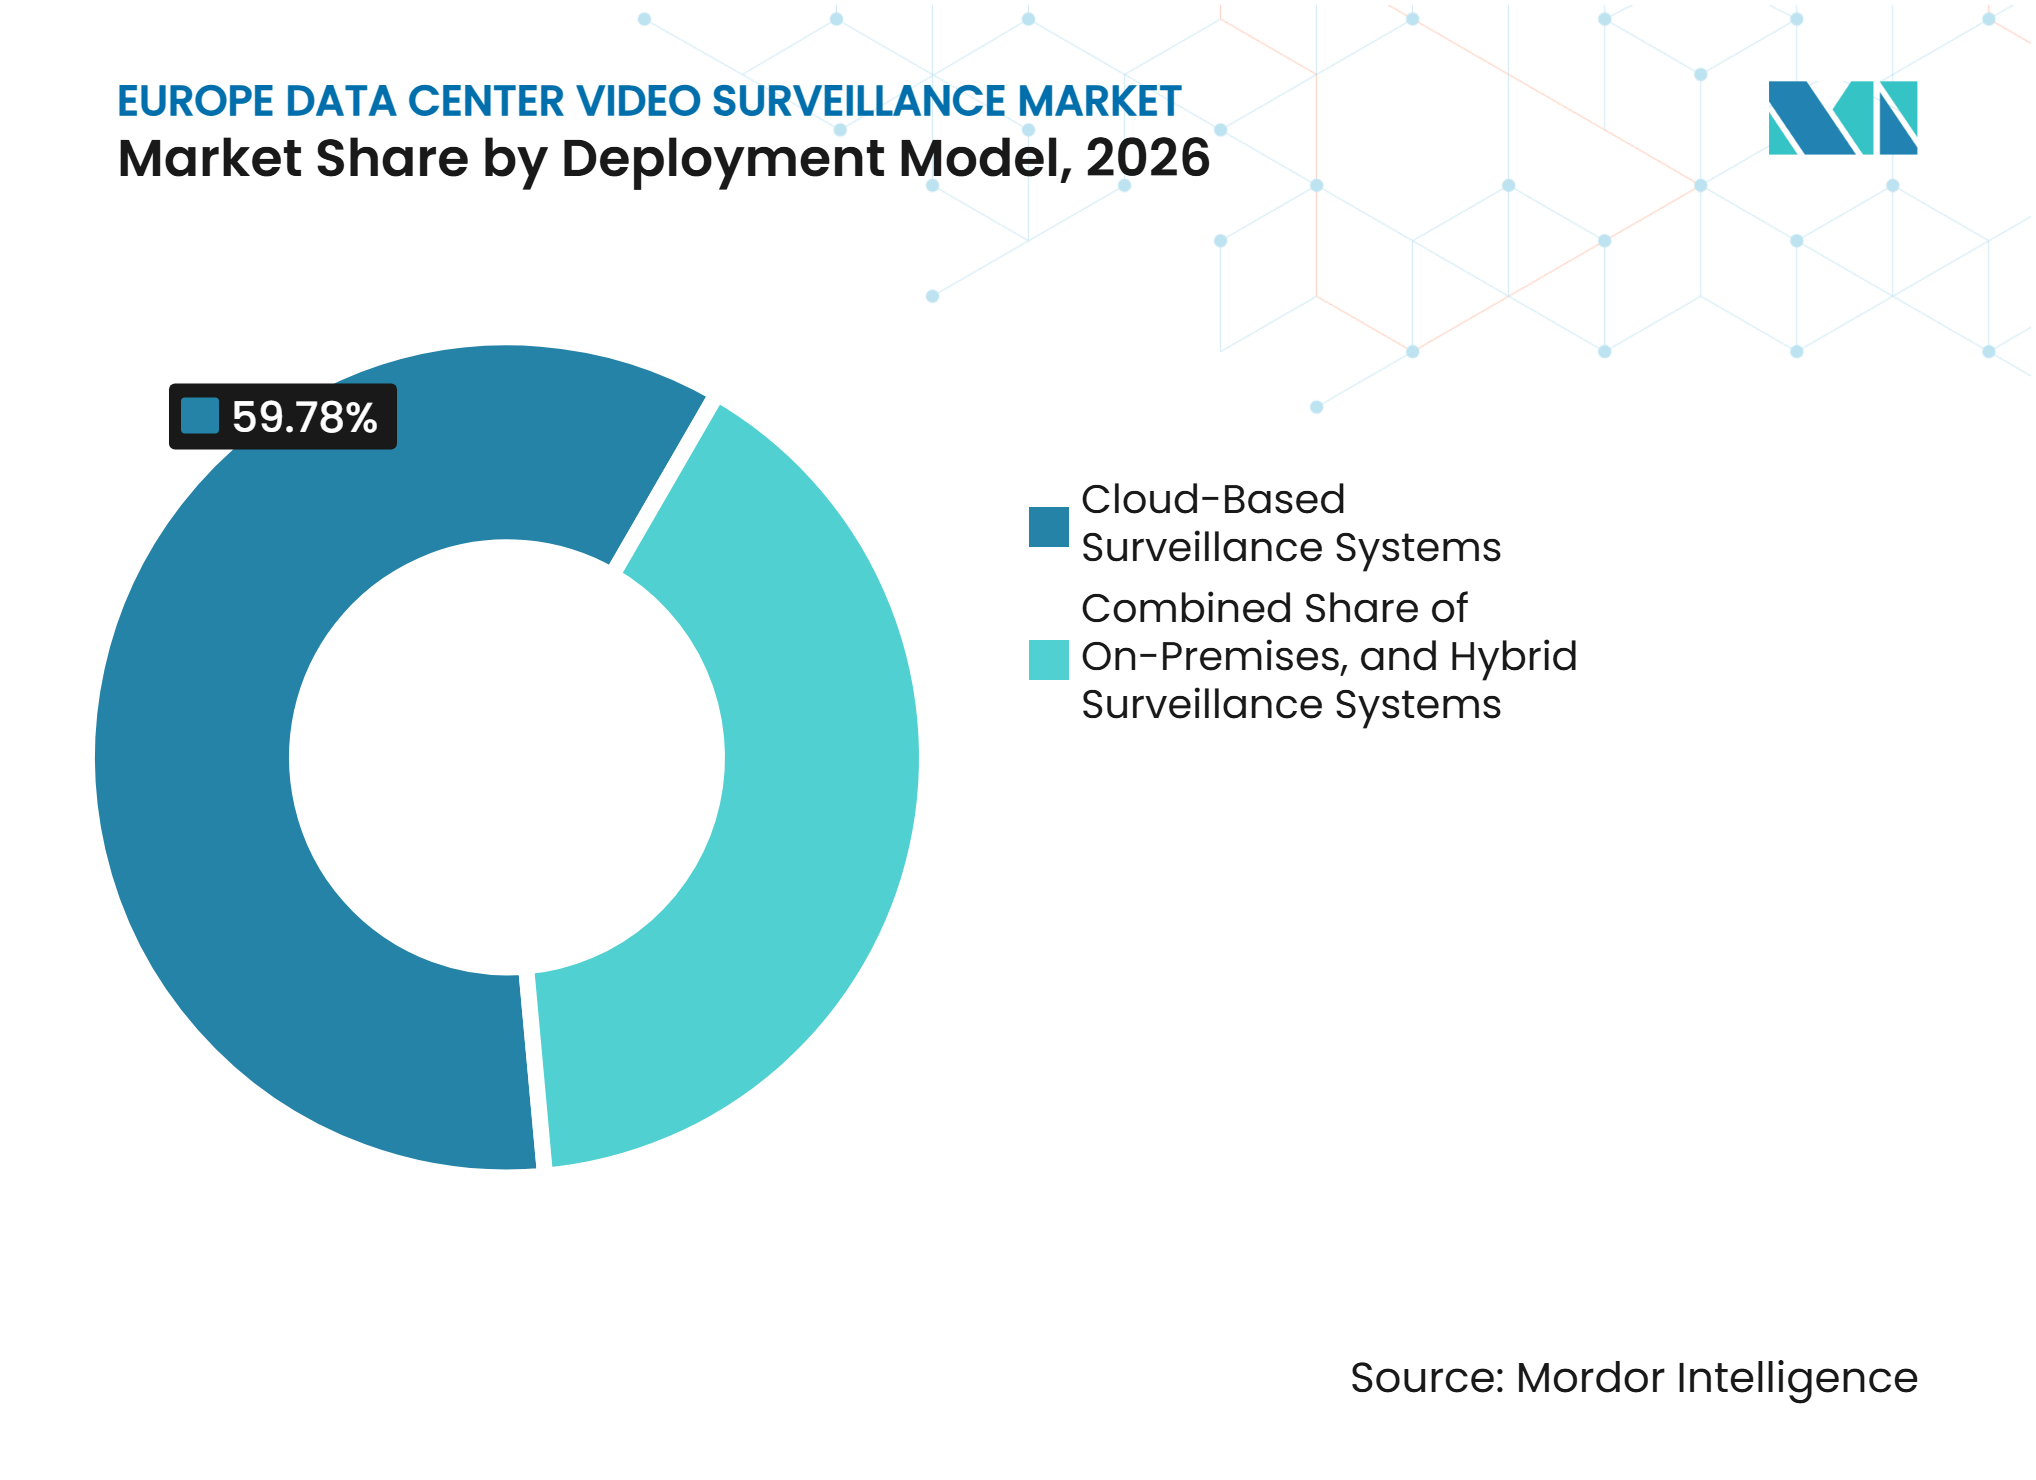
- Par modèle de déploiement, les systèmes basés sur le cloud détenaient 59,78 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 17,39 % jusqu'en 2032.
- Par application, la surveillance du périmètre et des zones externes représentait 26,54 % du chiffre d'affaires en 2026, tandis que la surveillance des salles de données et des couloirs internes devrait progresser à un CAGR de 16,59 % jusqu'en 2032.
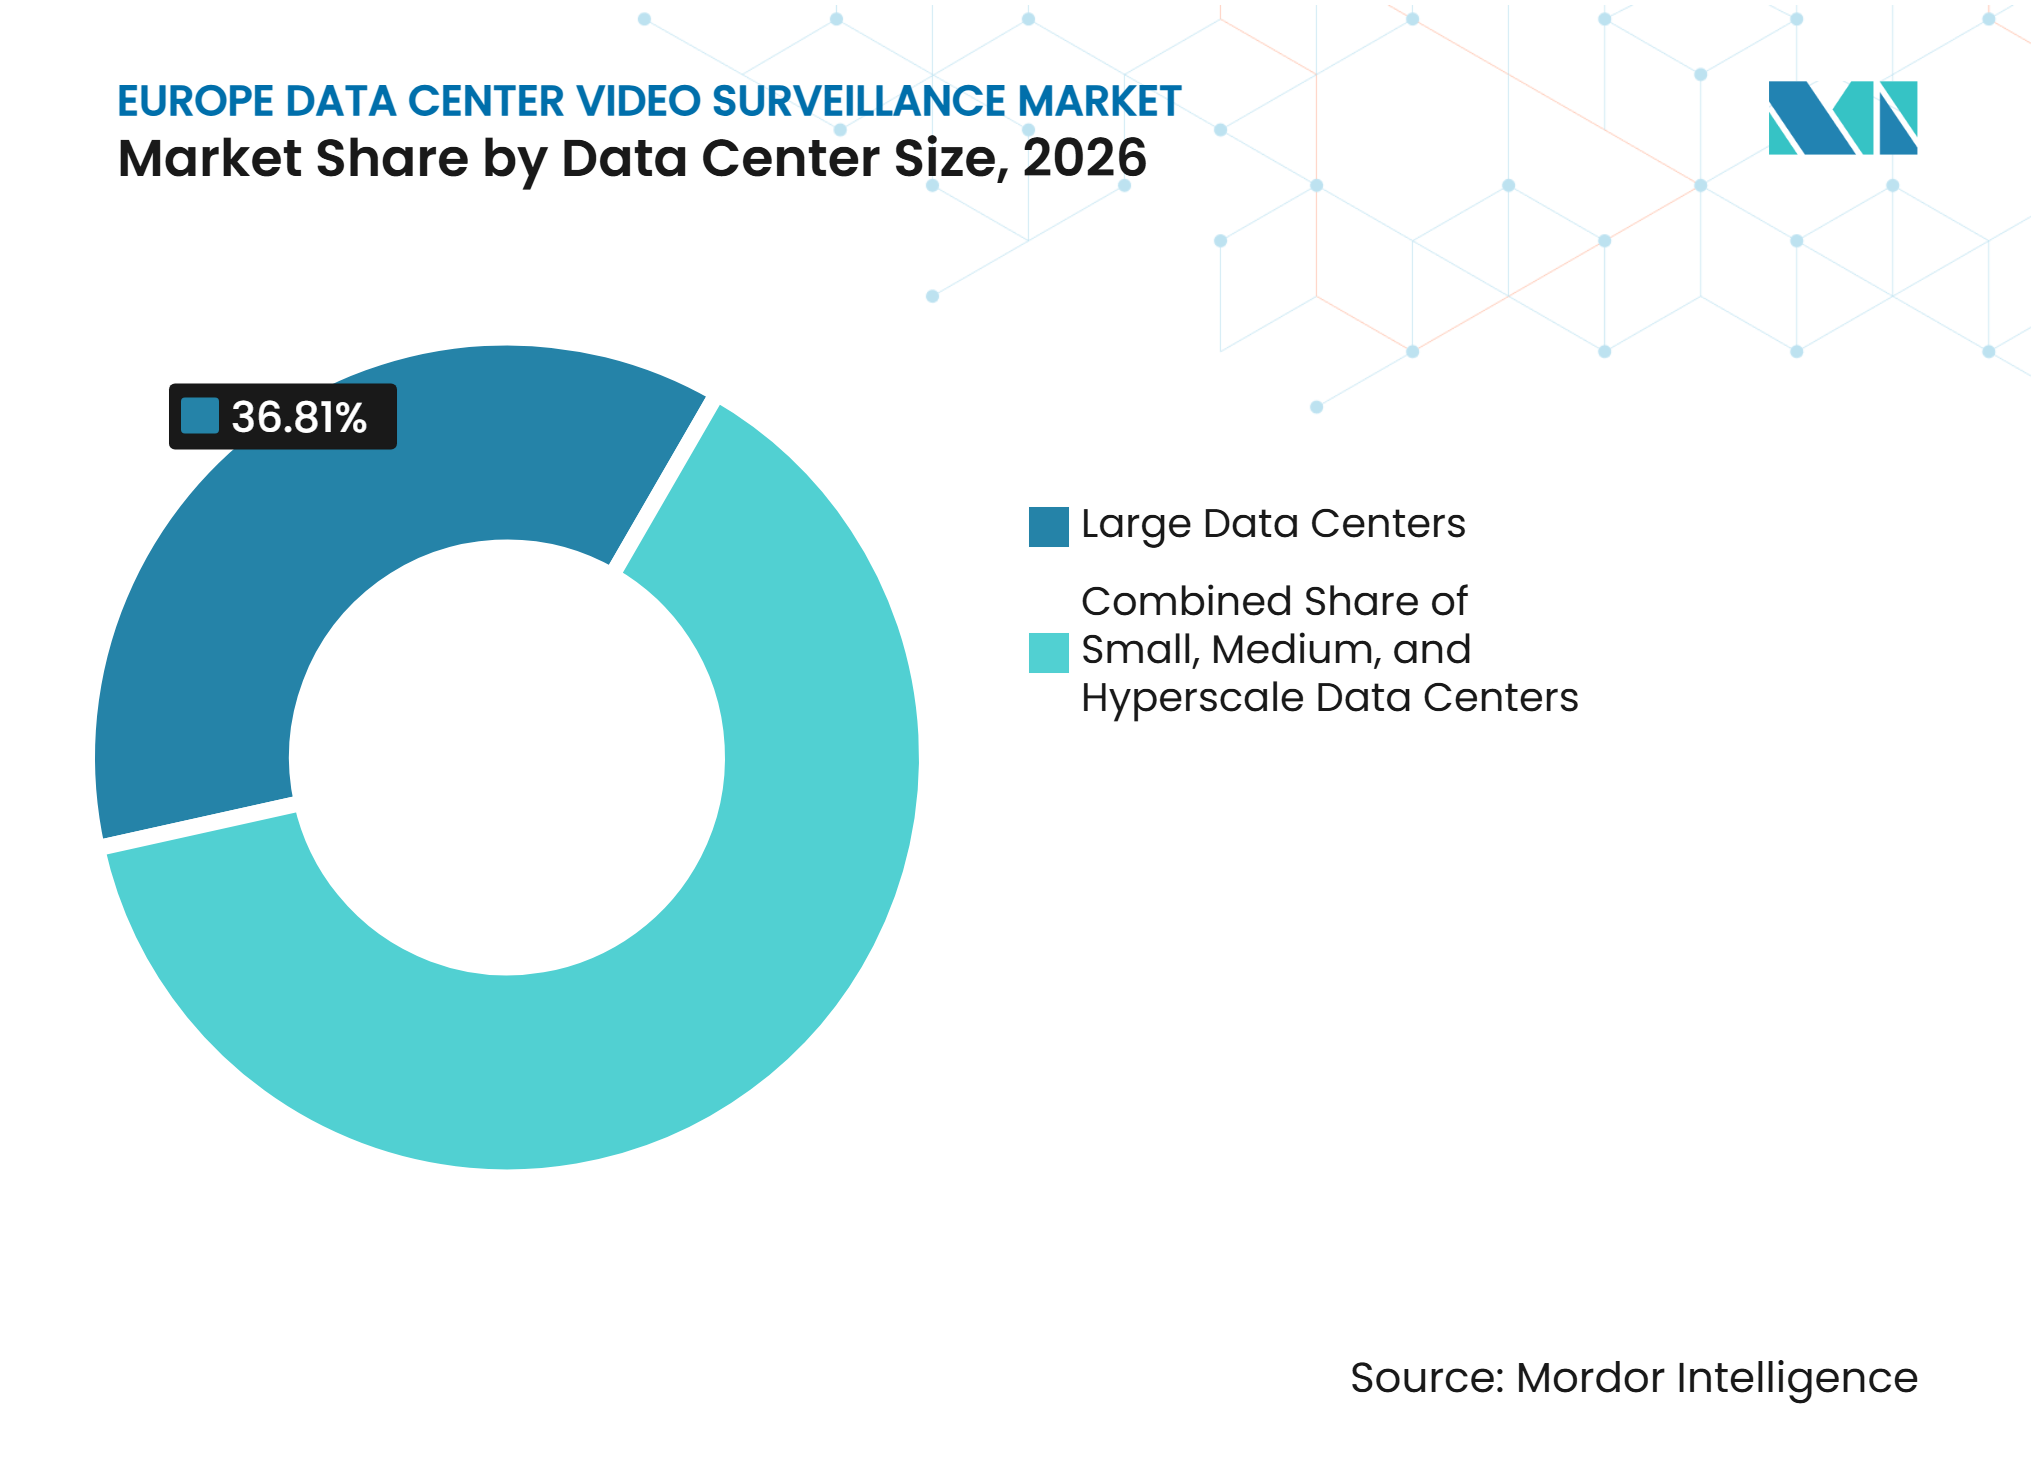
- Par taille de centre de données, les grands centres de données détenaient 36,81 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 15,27 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation représentaient 36,64 % du chiffre d'affaires en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 15,38 % jusqu'en 2032.
- Par zone géographique, l'Allemagne détenait 34,58 % du chiffre d'affaires en 2026, tandis que le Royaume-Uni devrait progresser à un CAGR de 16,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Constructions hyperscale et de colocation dans le corridor FLAP-D | +3.8% | Cœur FLAP-D, avec débordement vers Madrid, Varsovie et Vienne | Court terme (≤ 2 ans) |
| Analytique vidéo par IA pour la surveillance à distance et la réduction des fausses alarmes | +2.9% | Sites FLAP-D et sites périphériques nordiques, s'étendant vers l'Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Remplacement imposé par la réglementation des parcs de surveillance non conformes | +2.5% | À l'échelle de l'UE, notamment en Allemagne, en France et au Royaume-Uni | Court terme (≤ 2 ans) |
| Convergence de la sécurité physique et logique | +1.8% | À l'échelle EMEA, plus forte sur les sites hyperscale et de colocation multi-locataires | Moyen terme (2-4 ans) |
| Prolifération des centres de données périphériques et visibilité au niveau des baies | +1.4% | Corridors 5G urbains, pays nordiques et Europe du Sud | Moyen terme (2-4 ans) |
| Campus alimentés par des énergies renouvelables et architectures de surveillance à faible consommation énergétique | +0.6% | Pays nordiques et Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Constructions hyperscale et de colocation dans le corridor FLAP-D
Le marché de la vidéosurveillance des centres de données en Europe bénéficie d'une demande accrue à mesure que la construction à Francfort, Londres, Amsterdam, Paris et Dublin augmente le nombre de sites nécessitant des systèmes de sécurité physique. La capacité en service dans ces emplacements a atteint 3,8 GW au premier semestre 2026, contre 1,8 GW en 2019, et 194 MW ont été ajoutés au cours du premier semestre 2026. Paris a ajouté 72,5 MW, Londres 49 MW et Francfort 45 MW durant cette période.[1] Les nouveaux campus nécessitent une couverture périmétrique pendant la construction et des systèmes permanents avant le début des opérations. Cela crée une demande pour des tours PTZ mobiles alimentées à l'énergie solaire, des réseaux thermiques et des plateformes de gestion vidéo connectées. L'opportunité qui en résulte favorise les fournisseurs capables de prendre en charge une architecture de sécurité commune sur plusieurs installations.
L'Association européenne des centres de données prévoit 176 milliards EUR, soit l'équivalent de 198,9 milliards USD, d'investissements cumulés dans les centres de données européens entre 2026 et 2031.[2] Les campus de colocation à grande échelle devraient être la principale source d'ajouts de capacité, avec un investissement annuel de 25 à 26 milliards EUR, soit l'équivalent de 28,3 à 29,4 milliards USD selon le taux de conversion 2026 fourni. La conception sécuritaire est de plus en plus intégrée dans les plans des campus plutôt qu'ajoutée après la construction. Cette approche favorise les systèmes de surveillance intégrés et les centres d'opérations centralisés dès le premier jour d'exploitation. Le marché de la vidéosurveillance des centres de données en Europe bénéficie donc de la nécessité pour les promoteurs d'assurer une couverture cohérente sur des empreintes régionales en expansion.
Analytique vidéo par IA pour la surveillance à distance et la réduction des fausses alarmes
Le marché de la vidéosurveillance des centres de données en Europe évolue vers des outils d'analytique qui aident les équipes de sécurité à distinguer les événements pertinents des mouvements de routine. Les outils vidéo peuvent identifier le talonnage, les activités inhabituelles en dehors des heures de travail et les objets laissés dans des zones sensibles. Cela réduit le nombre d'interventions inutiles et permet aux équipes à distance de surveiller un réseau d'installations plus étendu. Axis Communications a présenté des caméras basées sur l'ARTPEC-9 au GSX 2025 qui traitent l'analytique en périphérie et émettent des alertes vérifiées avant d'envoyer des informations aux systèmes en amont.[3] Le traitement en périphérie peut réduire le temps de réponse et contrôler l'utilisation de la bande passante sur les sites exploitant de grands parcs de caméras.
Genetec a enregistré une croissance de son chiffre d'affaires supérieure à 35 % au cours de l'exercice 2024/2025 sans acquisitions et a attribué en partie cette performance à ses capacités Security Center SaaS. Sa recherche d'investigation assistée par IA a été lancée en septembre 2025 et est conçue pour réduire le temps d'examen des preuves tout en maintenant une piste d'audit. L'analytique par abonnement peut être ajoutée à mesure que la couverture s'étend, ce qui offre aux opérateurs une plus grande flexibilité budgétaire qu'une mise à niveau uniquement matérielle. Une fois l'analytique intégrée dans les flux de travail quotidiens de sécurité, la remplacer peut s'avérer difficile et perturbateur. Cela soutient la progression plus forte prévue des logiciels d'analytique et de surveillance sur le marché de la vidéosurveillance des centres de données en Europe.
Remplacement imposé par la réglementation des parcs de surveillance non conformes
Le marché de la vidéosurveillance des centres de données en Europe est également soutenu par des projets de remplacement dans lesquels les systèmes installés ne répondent plus aux exigences de conformité. La loi européenne sur l'IA s'applique pleinement à partir d'août 2026 et introduit des exigences pour les systèmes d'IA à haut risque, notamment l'évaluation de la conformité, la documentation technique, l'enregistrement et la surveillance post-commercialisation. Ces obligations concernent la vidéosurveillance activée par l'IA utilisée au sein des infrastructures numériques critiques lorsque le système relève des catégories à haut risque applicables. Les exigences NIS2 encouragent également des contrôles physiques et logiques plus solides dans le cadre de la gestion des risques de cybersécurité. La loi sur la résilience cybernétique ajoute des obligations de signalement des vulnérabilités pour les produits connectés à partir de septembre 2026.
L'Allemagne ajoute un environnement exigeant par l'application combinée du RGPD et de la loi sur la sécurité informatique. Cela renforce l'attrait des systèmes intégrant la protection de la vie privée dès la conception, avec anonymisation, minimisation des données et contrôles d'accès documentés. Milestone Systems a acquis Brighter AI, basée à Berlin, en avril 2025 pour ajouter une technologie d'anonymisation vidéo pour le floutage des visages et des plaques d'immatriculation. Le marché de la vidéosurveillance des centres de données en Europe peut en bénéficier car les budgets de remplacement liés aux exigences d'audit ont tendance à être plus prévisibles que les mises à niveau matérielles discrétionnaires. Les fournisseurs disposant d'une documentation de conformité claire et d'options d'hébergement européen sont mieux placés pour se qualifier pour ces achats.
Convergence de la sécurité physique et logique
Le marché de la vidéosurveillance des centres de données en Europe est influencé par l'intégration plus étroite des contrôles de sécurité physique et de cybersécurité. Les opérateurs de centres de données comparent de plus en plus les anomalies de connexion à distance avec l'activité des badges et les flux vidéo associés. Cela peut aider les équipes à identifier une menace physique et numérique combinée avant qu'elle ne se développe davantage. Les pratiques Zero Trust s'étendent au contrôle d'accès via des règles d'entrée basées sur les rôles, des identifiants à durée limitée et des événements d'accès enregistrés. Les plateformes de surveillance doivent conserver des enregistrements pouvant étayer les audits informatiques et les certifications de sécurité physique. La nécessité de connecter ces fonctions favorise les systèmes capables d'échanger des données entre les couches de sécurité des caméras, du contrôle d'accès et du réseau.
Cisco Cyber Vision étend la visibilité des actifs de technologie opérationnelle et les politiques de segmentation aux systèmes d'installation, y compris l'infrastructure des caméras. La Security Industry Association a créé un conseil consultatif sur les centres de données en 2025 pour développer des pratiques réunissant la sécurité physique, cybernétique et de la technologie opérationnelle. Ces travaux indiquent que la sécurité intégrée est devenue une priorité opérationnelle établie pour les opérateurs de centres de données. Le marché de la vidéosurveillance des centres de données en Europe bénéficie le plus là où les logiciels d'analytique et de surveillance gèrent les flux de travail de corrélation et de réponse. Ces systèmes peuvent devenir centraux dans la manière dont les équipes de sécurité enquêtent sur les incidents dans des installations complexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de confidentialité et d'utilisation biométrique en vertu du RGPD et de la loi européenne sur l'IA | -1.2% | À l'échelle de l'UE, plus restrictif en Allemagne et en France | Moyen terme (2-4 ans) |
| Économie de la rénovation et complexité de la migration des systèmes existants | -0.8% | Europe occidentale, concentrée dans les anciens parcs de colocation en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en caméras renforcées, processeurs et matériel de stockage | -0.6% | Effet sur la chaîne d'approvisionnement mondiale, plus aigu pour les opérateurs européens multi-sites | Court terme (≤ 2 ans) |
| Pénurie de talents en intégration multi-fournisseurs et en opérations de sécurité | -0.4% | À l'échelle EMEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de confidentialité et d'utilisation biométrique en vertu du RGPD et de la loi européenne sur l'IA
Les contraintes de confidentialité et d'utilisation biométrique peuvent ralentir les déploiements sur le marché de la vidéosurveillance des centres de données en Europe, notamment pour l'analytique avancée. La loi sur l'IA peut imposer des obligations à haut risque aux systèmes d'IA utilisés au sein des infrastructures numériques critiques lorsque leur utilisation entre dans le champ d'application légal. Les fournisseurs doivent maintenir des processus de gestion des risques, une gouvernance des données, une documentation technique, une journalisation des événements, des mesures de transparence et une supervision humaine. Les évaluations d'impact sur la protection des données au titre du RGPD ne remplacent pas les exigences d'évaluation de la conformité et d'enregistrement de la loi sur l'IA. Cela peut allonger les cycles de validation pour les systèmes combinant vidéosurveillance et fonctions d'accès biométrique.
La charge de traitement supplémentaire est particulièrement pertinente en Allemagne et en France, où les attentes en matière de confidentialité sont élevées. Elle peut augmenter les coûts des projets et créer une préférence pour les fournisseurs ayant déjà préparé une documentation produit conforme. Les systèmes conçus pour la conformité au RGPD et l'hébergement local des données peuvent commander une prime. Cela réduit le vivier initial de fournisseurs qualifiés et peut réduire la concurrence par les prix. La contrainte est procédurale plutôt qu'une réduction du besoin de sécurité sous-jacent. Au fil du temps, des pratiques de conformité établies peuvent rendre les achats plus cohérents pour le marché de la vidéosurveillance des centres de données en Europe.
Économie de la rénovation et complexité de la migration des systèmes existants
La migration des systèmes existants peut différer les mises à niveau sur le marché de la vidéosurveillance des centres de données en Europe, notamment dans les anciens sites de colocation. De nombreuses installations ont été construites autour de systèmes analogiques ou IP de première génération avec du matériel d'enregistrement propriétaire. Le recâblage, la remédiation des points d'accès et les améliorations du réseau IP peuvent ajouter des coûts au-delà du remplacement des caméras lui-même. Les opérateurs disposant de budgets d'investissement limités peuvent adopter des plans de déploiement progressifs plutôt que des mises à niveau complètes. Cela peut laisser la couverture inégale pendant la transition. Cela peut également retarder l'utilisation complète de l'analytique connectée au cloud et des outils modernes de gestion vidéo.
Le problème est le plus prononcé en Europe occidentale, notamment dans les parcs de colocation matures en Allemagne et au Royaume-Uni. Genetec a lancé Cloudlink 2210 en février 2026 pour aider les entreprises à adopter la sécurité physique gérée dans le cloud sans remplacement complet de l'infrastructure. De tels produits peuvent réduire les obstacles à la migration pour les parcs de caméras installés qui ne disposent pas d'une connectivité cloud directe. La disponibilité des approvisionnements peut encore affecter les délais de livraison des composants de surveillance. Le marché de la vidéosurveillance des centres de données en Europe est donc confronté à un problème pratique de calendrier, même lorsque les opérateurs ont approuvé un budget de mise à niveau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les logiciels d'analytique redéfinissent la structure des revenusLes caméras et le matériel d'imagerie détenaient 34,67 % de la part du marché de la vidéosurveillance des centres de données en Europe en 2026, tandis que les logiciels d'analytique et de surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032. Le matériel reste central car les nouvelles installations nécessitent une couverture dense par caméras sur les périmètres, les entrées, les salles de données et les zones mécaniques, et la base installée s'étend à mesure que les campus FLAP-D ajoutent des bâtiments et des zones sécurisées. Les logiciels d'analytique progressent plus rapidement car ils peuvent générer des revenus d'abonnement récurrents au-delà de l'achat initial de caméras. Ces logiciels aident les équipes à rechercher des événements, à classer les alertes et à gérer les enquêtes sur plusieurs sites.
Les logiciels de gestion vidéo et le matériel de stockage occupent la couche intermédiaire de la composition des composants. Les fournisseurs combinent de plus en plus ces fonctions dans des appareils gérés dans le cloud qui réduisent le besoin de changements majeurs d'infrastructure initiaux. Le Cloudlink 2210 de Genetec, lancé en février 2026, prend en charge la sécurité physique gérée dans le cloud tout en permettant aux organisations de conserver leur infrastructure existante. Les services d'installation, d'intégration et de support restent importants car les systèmes multi-fournisseurs nécessitent une configuration sur mesure et un alignement entre les caméras, le contrôle d'accès et les politiques de sécurité réseau. Cette complexité peut protéger les revenus de services même lorsque les prix du matériel de caméras deviennent plus compétitifs. Elle maintient également la pertinence des systèmes d'analytique après que la couverture physique initiale est entièrement installée.



Par type de caméra :
les caméras PTZ gagnent du terrain sur le périmètre des campus hyperscaleLes caméras fixes représentaient 63,28 % du marché de la vidéosurveillance des centres de données en Europe en 2026, tandis que les caméras PTZ devraient progresser à un CAGR de 15,92 % jusqu'en 2032. Les unités fixes restent appropriées pour les zones internes prévisibles telles que les salles de données, les couloirs d'entrée et les locaux électriques. Leur rentabilité et leur champ de vision fixe fiable favorisent une utilisation extensive à l'intérieur des installations. Les caméras PTZ gagnent en importance sur les grands périmètres de campus, où une unité peut couvrir un arc plus large et suivre un sujet.
Axis Communications a présenté une caméra PTZ bispectre au GSX 2025 combinant imagerie thermique et visible, ainsi que des systèmes radar multicouches avec des champs de détection de 180° et 270°. Ces outils peuvent combiner des fonctions de détection et d'identification qui nécessitaient auparavant des systèmes séparés. Les caméras thermiques sont utiles en faible luminosité, dans la fumée et le brouillard dans les emplacements extérieurs ou à environnement mixte. Hanwha Vision a lancé une caméra de surveillance thermique IA QVGA en septembre 2025 avec détection d'objets intégrée, une différence de température équivalente au bruit inférieure à 20 mK et des options téléobjectif jusqu'à 60 mm. Les modèles à faible luminosité et infrarouge complètent la couverture aux quais de chargement et aux limites éloignées où l'éclairage permanent est limité. Cette combinaison permet aux opérateurs d'adapter les capacités des caméras aux exigences de visibilité de chaque zone de sécurité distincte.
Par modèle de déploiement :
le cloud est en tête tandis que l'hybride répond aux besoins de gouvernanceLes systèmes basés sur le cloud détenaient 59,78 % de la part du marché de la vidéosurveillance des centres de données en Europe en 2026 et devraient progresser à un CAGR de 17,39 % jusqu'en 2032. Cette combinaison de part de marché dominante et de progression dominante reflète la demande de gestion centralisée sur des parcs de centres de données dispersés. Les plateformes cloud regroupent les flux de nombreuses installations sur des tableaux de bord partagés. Elles réduisent la charge opérationnelle sur les sites individuels et permettent un traitement analytique centralisé. Le marché de la vidéosurveillance des centres de données en Europe évolue vers des services qui aident les opérateurs à gérer des portefeuilles plus importants sans augmentations correspondantes des effectifs sur site.
Les exigences de souveraineté des données ne suppriment pas l'argument en faveur du déploiement cloud, mais elles favorisent les plateformes qui hébergent les données dans des emplacements européens et fournissent des contrôles de résidence clairs. Genetec a lancé un centre de données dédié au Royaume-Uni pour Security Center SaaS sur Microsoft Azure en février 2026 pour répondre aux exigences de souveraineté et de résidence des données. Les systèmes sur site restent pertinents dans les installations d'entreprise de niveau IV et les zones cloud souveraines avec des restrictions contractuelles strictes. Les modèles hybrides permettent aux opérateurs de conserver localement les flux internes sensibles tout en utilisant le stockage cloud et l'analytique pour la vidéo extérieure. L'appareil Cloudlink 2210 prend en charge cette approche pour les organisations qui ne peuvent pas remplacer immédiatement l'ensemble de leur parc de caméras.

Par application :
la surveillance du périmètre ancre la demande tandis que la couverture des salles de données s'accélèreLa surveillance du périmètre et des zones externes représentait 26,54 % de la taille du marché de la vidéosurveillance des centres de données en Europe en 2026, tandis que la surveillance des salles de données et des couloirs internes devrait progresser à un CAGR de 16,59 % jusqu'en 2032. La surveillance du périmètre reste la principale application car la prévention des accès non autorisés constitue le premier niveau de protection des installations. Les grands campus nécessitent une couverture autour des bâtiments, des portails, des zones de chargement et des infrastructures externes. Les charges de travail IA augmentent la valeur concentrée dans chaque salle de données, rendant la couverture vidéo détaillée plus importante qu'elle ne l'était dans les environnements informatiques à plus faible densité.
Les baies IA haute densité obligent les opérateurs à surveiller étroitement les couloirs et les salles de données sans créer de demandes excessives en personnel. La surveillance des entrées et des points d'accès soutient les politiques Zero Trust physiques en identifiant le talonnage et les comportements inhabituels aux points à fort trafic. La surveillance des locaux électriques et mécaniques revêt une plus grande importance là où les installations à forte densité de puissance font face à des risques élevés liés aux équipements et aux incendies. Hanwha Vision a présenté des caméras de détection précoce d'incendie bispectre en septembre 2025 combinant radiométrie thermique, imagerie visible et compatibilité SCADA via MQTT. La surveillance des quais de chargement, des zones de livraison et des campus distants étend l'empreinte sécuritaire à mesure que les opérateurs développent des sites plus grands et des installations périphériques distribuées. Le marché de la vidéosurveillance des centres de données en Europe doit couvrir à la fois le périmètre extérieur et les zones opérationnelles internes sensibles.
Par taille de centre de données :
les grandes installations stimulent à la fois le volume et la vélocitéLes grands centres de données détenaient 36,81 % du marché de la vidéosurveillance des centres de données en Europe en 2026 et devraient progresser à un CAGR de 15,27 % jusqu'en 2032. Ces sites nécessitent une surveillance multi-zones sur plusieurs fonctions de bâtiment. Leur échelle d'approvisionnement permet aux fournisseurs de caméras et de gestion vidéo de proposer des systèmes standardisés à plus grand volume. Les grandes installations se situent généralement dans la plage de 20 MW à 100 MW recevant une grande partie des investissements actuels en capacité européenne, et leurs besoins de couverture s'étendent des systèmes périmètriques à la surveillance des salles de données.
Les sites hyperscale de plus de 100 MW sont techniquement plus exigeants car ils combinent de larges périmètres, plusieurs structures, des exigences de sécurité IA spécialisées et des attentes strictes en matière de disponibilité. L'Association européenne des centres de données a identifié les campus de colocation à grande échelle comme la principale source d'ajouts de nouvelles capacités. Elle a également signalé un investissement annuel en construction de 25 à 26 milliards EUR, soit l'équivalent de 28,3 à 29,4 milliards USD selon le taux de conversion 2026 fourni. Les petites et moyennes installations ont des exigences différentes. Les logiciels de gestion vidéo fournis dans le cloud peuvent étendre l'analytique avancée à ces sites sans les coûts de serveur associés aux anciens systèmes d'entreprise, donnant aux fournisseurs de logiciels accès à une base installée précédemment mal desservie. Le même modèle aide les opérateurs à appliquer des politiques cohérentes sur les zones de sécurité externes et internes.
Par type de centre de données :
la colocation ancre le volume tandis que les fournisseurs de services cloud tirent la demande vers l'avantLes installations de colocation représentaient 36,64 % de la taille du marché de la vidéosurveillance des centres de données en Europe en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 15,38 % jusqu'en 2032. Les opérateurs de colocation servent de nombreux locataires au sein d'une infrastructure partagée. Ils ont besoin d'une analytique vidéo basée sur les zones pouvant distinguer les espaces des locataires et préserver la confidentialité entre les clients. Ces exigences créent une demande continue de contrôles d'accès et vidéo dans les couloirs, les cages et les espaces communs. Le secteur de la vidéosurveillance des centres de données en Europe doit prendre en charge des règles d'autorisation détaillées parallèlement à une couverture large du campus.
Les fournisseurs de services cloud ajoutent des régions à travers l'Europe, et les installations optimisées pour l'IA augmentent les besoins de surveillance avec la densité des baies ainsi que la taille des bâtiments. Les installations d'entreprise et périphériques forment un niveau intermédiaire varié avec des besoins différents en personnel et en capacité réseau. L'agenda Décennie numérique de la Commission européenne a pour objectif 10 000 nœuds périphériques neutres en carbone d'ici 2030. Son annexe 2026 estimait que 7 451 nœuds périphériques neutres en carbone et hautement sécurisés étaient déployés dans l'UE à fin 2025. La surveillance à capacité à distance utilise une bande passante limitée et une intervention locale minimale, mais les fournisseurs d'entreprise en place ne répondent pas encore à toutes ces exigences de manière cohérente.
Analyse géographique
Allemagne
L'Allemagne détenait 34,58 % de la part du marché de la vidéosurveillance des centres de données en Europe en 2026. Francfort reste un centre de demande clé car la capacité contrainte soutient une activité continue de nouvelles constructions. Les exigences combinées du RGPD et de la loi sur la sécurité informatique en Allemagne soutiennent la demande de systèmes offrant anonymisation, minimisation des données et contrôles des journaux d'accès. Ces exigences font de la documentation de conformité un élément important de la sélection des fournisseurs.
L'anonymisation vidéo axée sur la confidentialité est particulièrement pertinente dans l'environnement d'approvisionnement allemand. Les cycles d'approvisionnement peuvent être plus longs car les opérateurs ont besoin d'une validation et d'une documentation détaillées. Ce schéma peut favoriser les fournisseurs disposant d'un hébergement européen établi et de références de conformité. Le marché de la vidéosurveillance des centres de données en Europe en Allemagne se caractérise par des attentes élevées en matière de conformité et une demande continue en infrastructures.
Royaume-Uni
Le Royaume-Uni devrait croître à un CAGR de 16,91 % jusqu'en 2032, représentant le taux de croissance le plus rapide parmi les marchés géographiques couverts. La restriction introduite en avril 2025 sur l'installation de nouveaux équipements de surveillance de fabrication chinoise sur les sites adjacents au gouvernement devrait accélérer la demande de remplacement. Les installations concernées sont susceptibles de remplacer les équipements restreints par des systèmes de vidéosurveillance conformes, soutenant la croissance du marché sur la période de prévision.
Reste de l'Europe
La France est active dans les nouvelles constructions et les conversions de friches industrielles, tandis que l'Italie émerge grâce aux investissements de colocation autour de Milan. Varsovie, Vienne, Oslo, Helsinki, Madrid et d'autres emplacements nordiques reçoivent des capacités qui ne peuvent pas être accueillies dans les emplacements FLAP-D contraints. Le lancement du centre de données au Royaume-Uni par Genetec en février 2026 montre la valeur accordée à l'hébergement local pour les utilisateurs britanniques et européens.
Paysage concurrentiel
Concentration du Marché
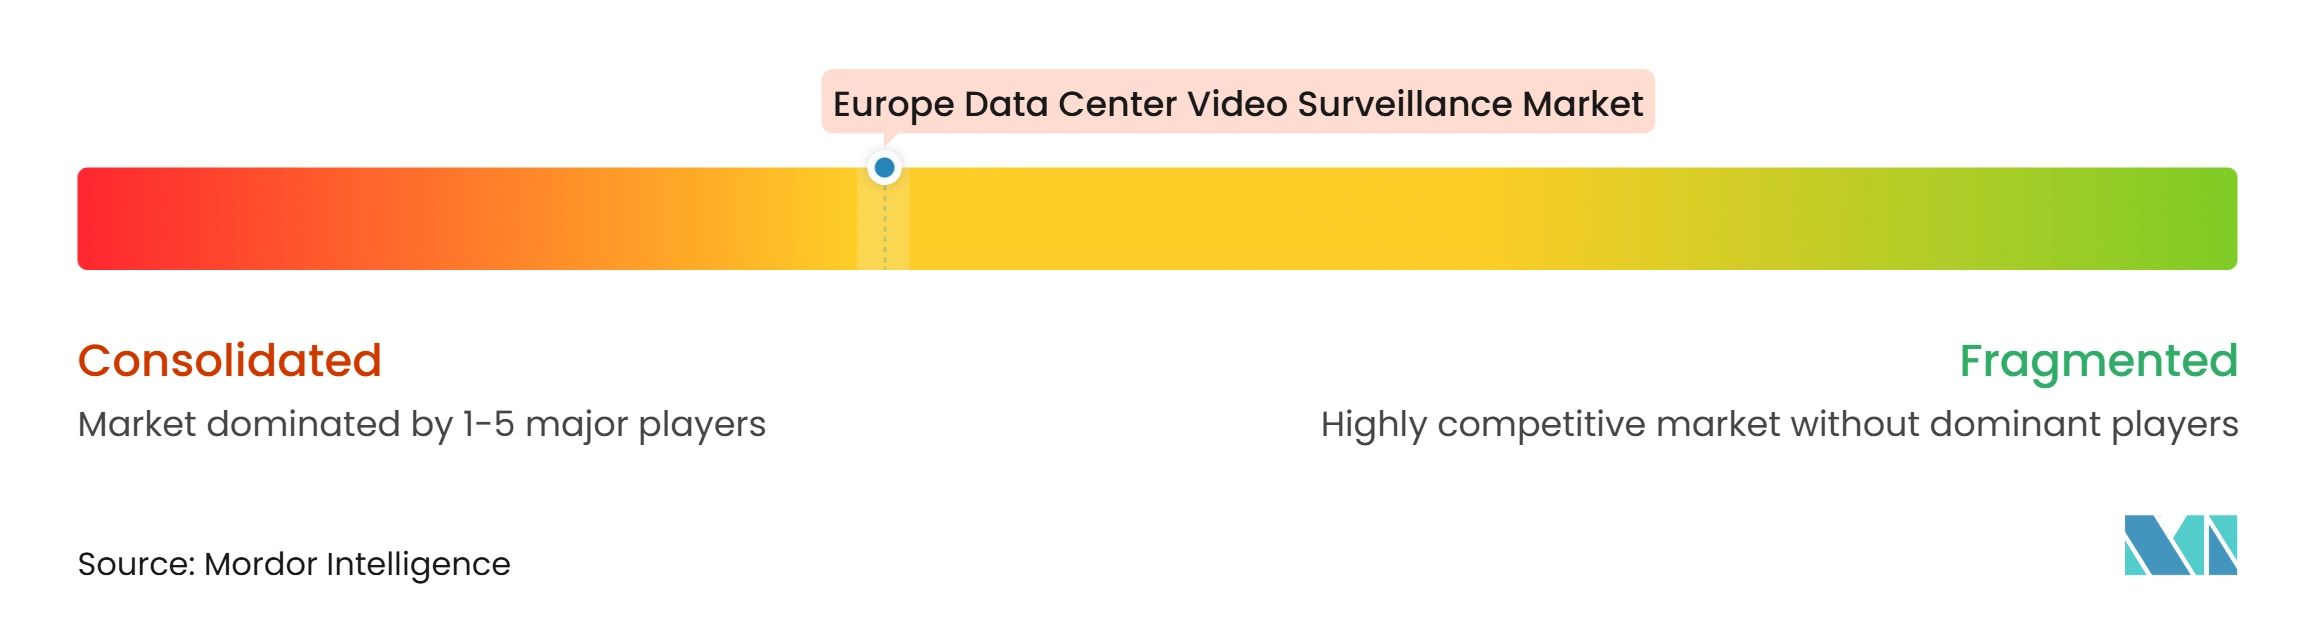
Le marché de la vidéosurveillance des centres de données en Europe est modérément concentré, avec Johnson Controls, Honeywell via LenelS2, Axis Communications, Siemens via Siveillance Video, Genetec et Motorola Solutions via Avigilon formant un groupe de tête. Ces entreprises sont en concurrence aux côtés de fournisseurs spécialisés en gestion vidéo et d'intégrateurs de systèmes régionaux. Les grands fournisseurs cherchent à connecter la vidéo, le contrôle d'accès et la réponse aux incidents sur des plateformes communes, répondant à la demande d'une coordination plus étroite entre les processus de sécurité physique et de cybersécurité. Les fournisseurs spécialisés se démarquent par des outils natifs du cloud, des fonctions d'IA et des conceptions de produits orientées conformité.
Johnson Controls a présenté exacqVision 26.2, C-CURE IQ 3.20 et des services gérés activés par l'IA au GSX 2026 en septembre 2026. L'entreprise a positionné ces offres pour la gestion centralisée de la sécurité dans des emplacements critiques. Genetec continue d'ajouter des capacités Security Center SaaS et a positionné sa plateforme autour de l'intégration et de la souveraineté des données. Sa version Cloudlink 2210 de février 2026 offre une voie vers la sécurité gérée dans le cloud pour les parcs de caméras existants. Ces mouvements montrent que les fournisseurs se font concurrence sur le support à la migration ainsi que sur les nouvelles fonctionnalités des produits.
Les centres de données périphériques restent un domaine où les grandes conceptions de campus ne s'adaptent pas toujours aux niveaux de personnel réduits et aux connexions contraintes. Les fournisseurs qui exécutent l'inférence au niveau de la caméra et envoient des métadonnées d'événements plutôt que de la vidéo continue peuvent répondre à ce besoin. La demande de remplacement peut également augmenter là où les opérateurs réévaluent les risques liés à la chaîne d'approvisionnement et à la conformité dans les parcs de caméras installés. La technologie vidéo axée sur la confidentialité reste importante pour les fournisseurs opérant dans l'environnement réglementaire européen. Le marché de la vidéosurveillance des centres de données en Europe accorde également de l'importance aux capacités d'inférence IA en périphérie des caméras et d'anonymisation vidéo.
Leaders du secteur de la vidéosurveillance des centres de données en Europe
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vidéosurveillance des centres de données en Europe Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Robert Bosch GmbH
- Axis Communications AB
- Schneider Electric SE
- Motorola Solutions, Inc.
- Milestone Systems A/S
- Genetec Inc.
- Siemens AG
- ABB Ltd.
- ASSA ABLOY AB
- dormakaba Holding AG
- Securitas AB
- Convergint Technologies LLC
- Cisco Systems, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Teledyne FLIR LLC
- Lanaccess Sistemas S.L.
Développements industriels récents dans Marché de la vidéosurveillance des centres de données en Europe
- Septembre 2026 : Johnson Controls a présenté exacqVision 26.2 avec des analyses vidéo pilotées par l'IA, C-CURE IQ 3.20 avec des flux de travail de sécurité améliorés et une flexibilité de déploiement, ainsi que de nouveaux services gérés activés par l'IA au GSX 2026 à Atlanta, du 14 au 16 septembre 2026. Cette version consolide la position de plateforme unifiée de Johnson Controls dans les environnements critiques et cible directement les opérateurs de centres de données gérant la sécurité sur des installations distribuées qui nécessitent une surveillance centralisée sans infrastructure de serveur sur site dédiée à chaque site.
- Février 2026 : Genetec a lancé un centre de données dédié au Royaume-Uni pour Security Center SaaS sur Microsoft Azure, répondant directement aux exigences de souveraineté et de résidence des données pour les opérateurs britanniques et européens. Le déploiement positionne Genetec pour servir les organisations soumises aux obligations de localisation des données au Royaume-Uni et dans l'UE sans acheminer le trafic de gestion vidéo via une infrastructure non européenne.
- Février 2026 : Genetec a lancé Cloudlink 2210, un appareil haute densité géré dans le cloud permettant aux déploiements à l'échelle de l'entreprise d'adopter la sécurité physique gérée dans le cloud sans nécessiter un stockage exclusivement cloud ou un remplacement complet de l'infrastructure. Le produit cible les grands opérateurs de colocation gérant des parcs de caméras existants qui ne peuvent pas se connecter directement aux plateformes cloud, éliminant un obstacle clé à la migration vers Security Center SaaS.
- Septembre 2025 : Axis Communications a dévoilé une caméra PTZ bispectre combinant imagerie thermique et visible, des caméras bullet alimentées par l'IA et des radars multicouches de nouvelle génération avec des champs de détection de 180° et 270° au GSX 2025. La gamme de produits cible la surveillance périmétrique sur les campus de centres de données hyperscale, où des dispositifs intégrés uniques peuvent remplacer plusieurs systèmes indépendants et réduire la complexité d'installation par site.
Périmètre du rapport sur le marché de la vidéosurveillance des centres de données en Europe
Le marché de la vidéosurveillance des centres de données en Europe englobe les technologies et services permettant la sécurité visuelle, la surveillance et le contrôle des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et fournir une visibilité opérationnelle en temps réel dans les environnements d'infrastructure critique. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analytique.
Le marché de la vidéosurveillance des centres de données en Europe est segmenté par composant (caméras et matériel d'imagerie, logiciels de gestion vidéo, matériel de stockage et d'enregistrement, logiciels d'analytique et de surveillance, et services d'installation, d'intégration et de support), type de caméra (caméras fixes, caméras pan-tilt-zoom, caméras thermiques et caméras spécialisées à faible luminosité et infrarouge), déploiement (systèmes de surveillance sur site, systèmes de surveillance basés sur le cloud et systèmes de surveillance hybrides), application (surveillance du périmètre et des zones externes, surveillance des entrées et des points d'accès, surveillance des salles de données et des couloirs internes, surveillance des locaux électriques et mécaniques, surveillance des quais de chargement et des zones de livraison, et surveillance des sites distants et des campus), taille (petit, moyen, grand, hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise / périphérique et centres de données périphériques) et pays (Allemagne, Royaume-Uni, France, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo |
| Matériel de stockage et d'enregistrement |
| Logiciels d'analytique et de surveillance |
| Services d'installation, d'intégration et de support |
| Caméras fixes |
| Caméras pan-tilt-zoom |
| Caméras thermiques |
| Caméras spécialisées à faible luminosité et infrarouge |
| Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud |
| Systèmes de surveillance hybrides |
| Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès |
| Surveillance des salles de données et des couloirs internes |
| Surveillance des locaux électriques et mécaniques |
| Surveillance des quais de chargement et des zones de livraison |
| Surveillance des sites distants et des campus |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphrique |
| Centres de données périphériques |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Reste de l'Europe |
| Par composant | Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo | |
| Matériel de stockage et d'enregistrement | |
| Logiciels d'analytique et de surveillance | |
| Services d'installation, d'intégration et de support | |
| Par type de caméra | Caméras fixes |
| Caméras pan-tilt-zoom | |
| Caméras thermiques | |
| Caméras spécialisées à faible luminosité et infrarouge | |
| Par modèle de déploiement | Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud | |
| Systèmes de surveillance hybrides | |
| Par application | Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès | |
| Surveillance des salles de données et des couloirs internes | |
| Surveillance des locaux électriques et mécaniques | |
| Surveillance des quais de chargement et des zones de livraison | |
| Surveillance des sites distants et des campus | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphrique | |
| Centres de données périphériques | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vidéosurveillance des centres de données en Europe ?
La taille du marché de la vidéosurveillance des centres de données en Europe est de 411,21 millions USD en 2026 et devrait atteindre 930,23 millions USD d'ici 2032 à un CAGR de 14,65 %.
Quel composant se développe le plus rapidement dans la vidéosurveillance des centres de données en Europe ?
Les logiciels d'analytique et de surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032, plus rapidement que les autres composants.
Pourquoi les systèmes de surveillance basés sur le cloud sont-ils importants pour les centres de données ?
Les systèmes basés sur le cloud détenaient 59,78 % du chiffre d'affaires 2026 et devraient progresser à un CAGR de 17,39 % car ils permettent une surveillance centralisée sur plusieurs sites.
Quelle application présente les meilleures perspectives dans la vidéosurveillance des centres de données ?
La surveillance des salles de données et des couloirs internes devrait progresser à un CAGR de 16,59 % jusqu'en 2032, les baies IA augmentant la valeur des équipements situés à l'intérieur des installations.
Quel pays affiche la progression prévisionnelle la plus rapide en Europe ?
Le Royaume-Uni devrait progresser à un CAGR de 16,91 % jusqu'en 2032, soutenu par les ajouts de capacité et les activités de remplacement.
Comment le RGPD et la loi européenne sur l'IA affectent-ils les déploiements de surveillance ?
Ils renforcent les exigences en matière de contrôles de confidentialité, de documentation, d'évaluation de la conformité et de gouvernance, ce qui peut allonger les cycles de validation pour les systèmes activés par l'IA.