
Tamaño y Participación del Mercado de Videovigilancia en Centros de Datos de Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
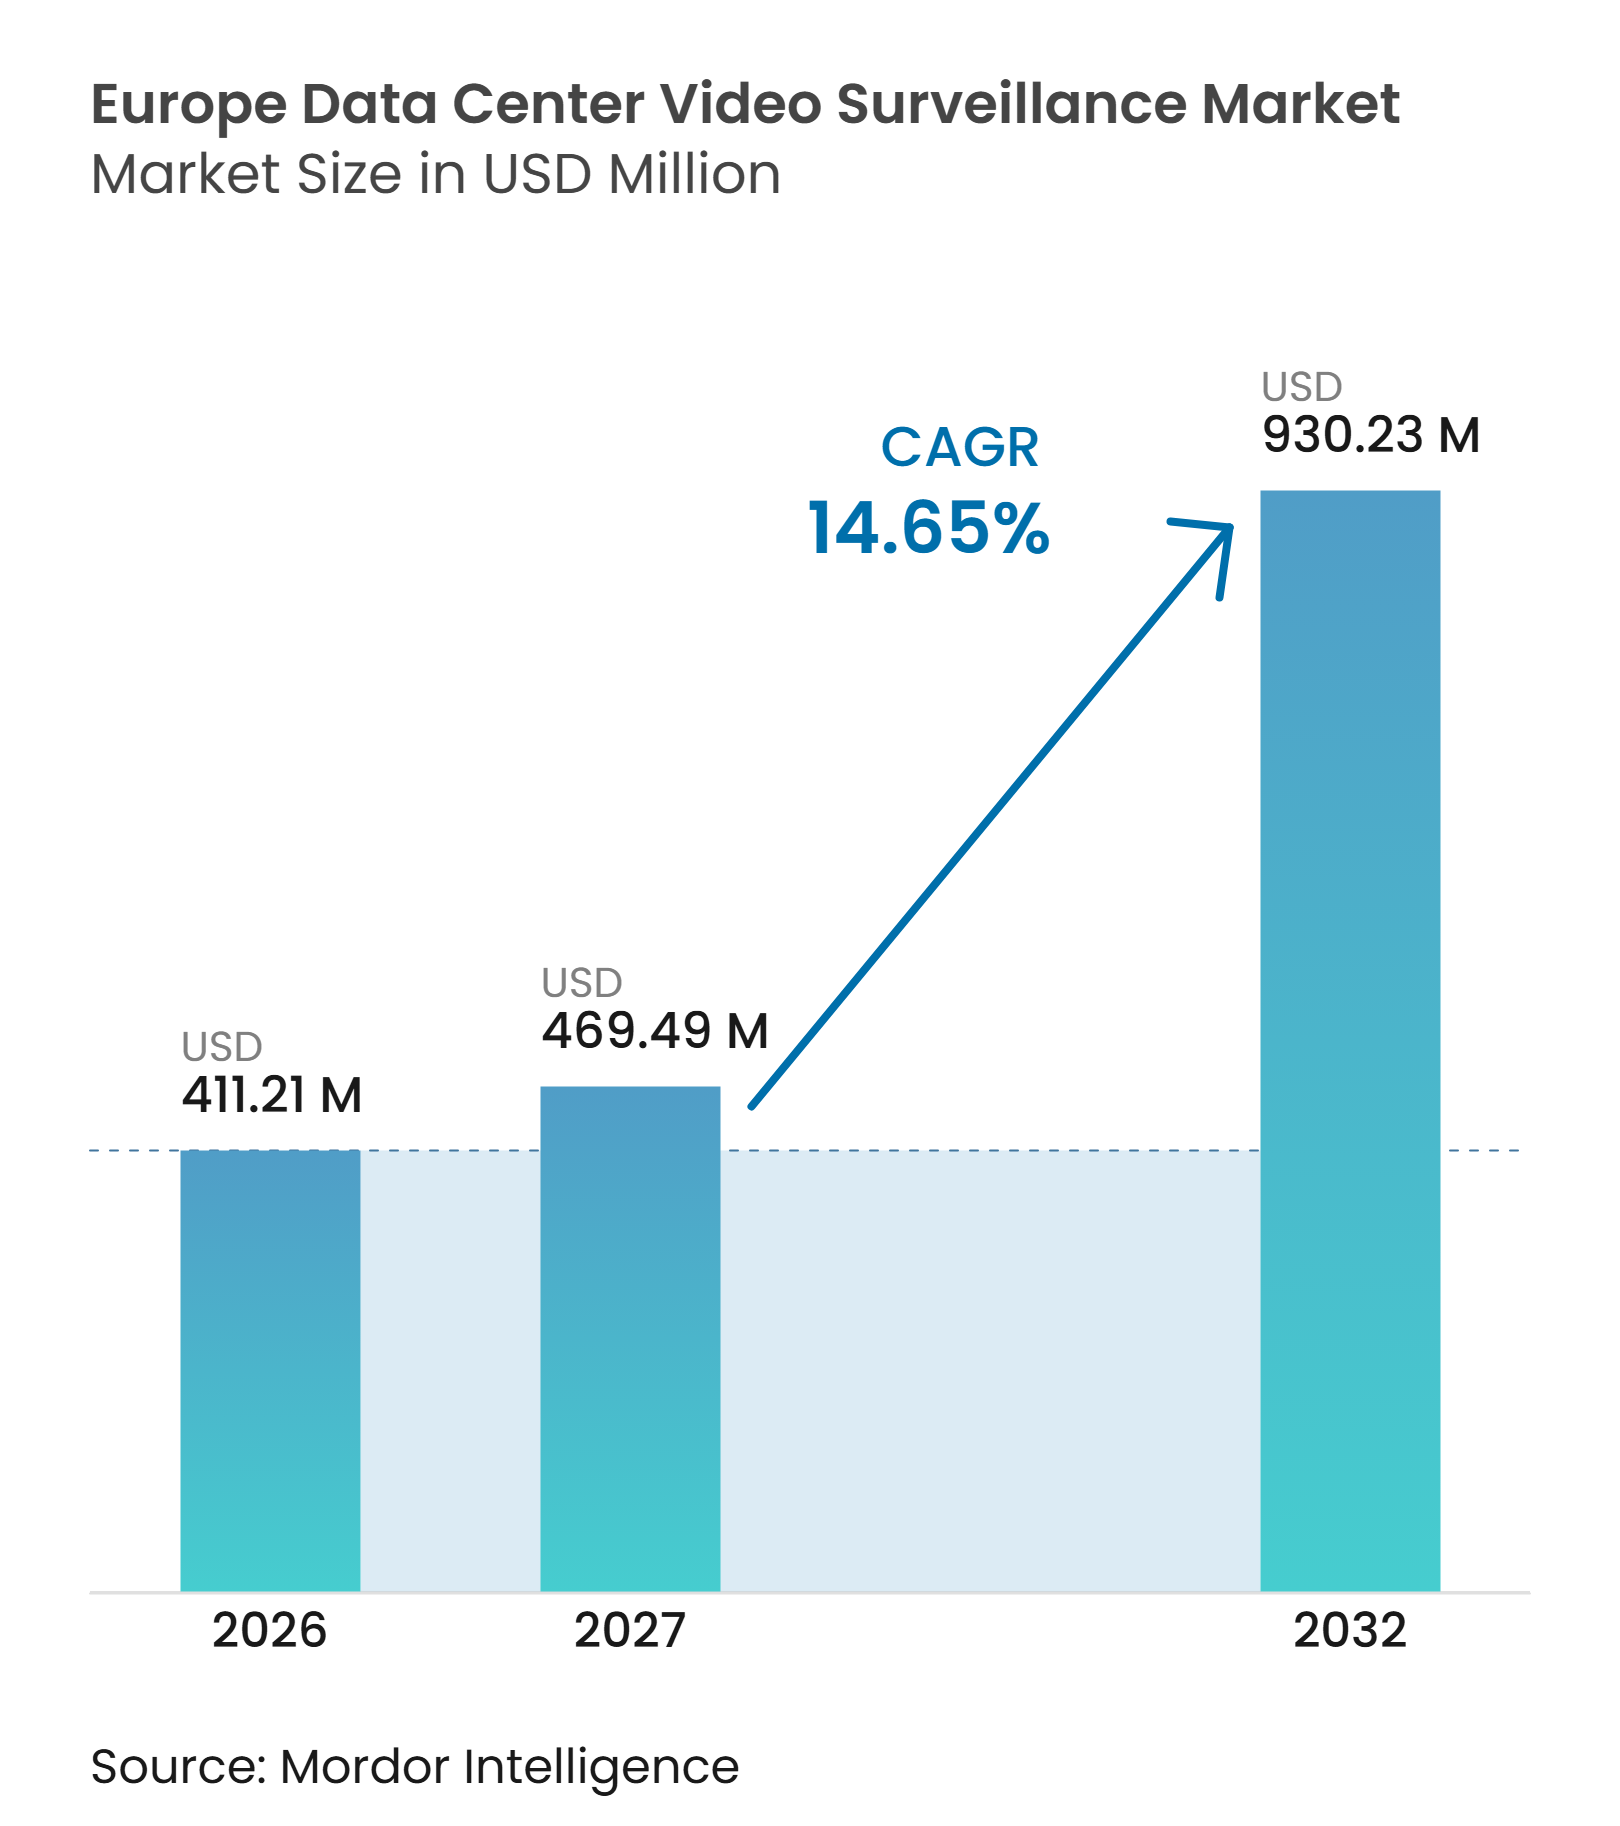
| Tamaño del mercado en el año base (2026) | 411.21 Millones de dólares |
| Tamaño del Mercado (2027) | 469.49 Millones de dólares |
| Tamaño del Mercado (2032) | 930.23 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia en Centros de Datos de Europa por Mordor Intelligence
El tamaño del mercado de videovigilancia en centros de datos de Europa fue valorado en 411,21 millones de USD en 2026 y se estima que se expandirá desde 469,49 millones de USD en 2027 hasta alcanzar 930,23 millones de USD para 2032, a una CAGR del 14,65% durante el período de pronóstico 2027-2032. El mercado de videovigilancia en centros de datos de Europa está respaldado por la construcción de nueva capacidad, particularmente en grandes campus de colocación e hiperescala. Los operadores están incorporando cámaras, software de gestión de video, almacenamiento y analítica en los diseños de los sitios en etapas más tempranas del ciclo de construcción. Los sistemas de video asistidos por inteligencia artificial están transformando las operaciones de seguridad al ayudar a los equipos a priorizar eventos verificados y supervisar múltiples instalaciones desde ubicaciones centralizadas. Los requisitos regulatorios también están orientando las adquisiciones hacia sistemas que admiten controles de privacidad, documentación y alojamiento de datos europeo. Los costos de cumplimiento y la disponibilidad de componentes pueden retrasar proyectos individuales, pero es poco probable que cambien la necesidad a largo plazo de vigilancia moderna en la infraestructura digital crítica.
Conclusiones Clave del Informe
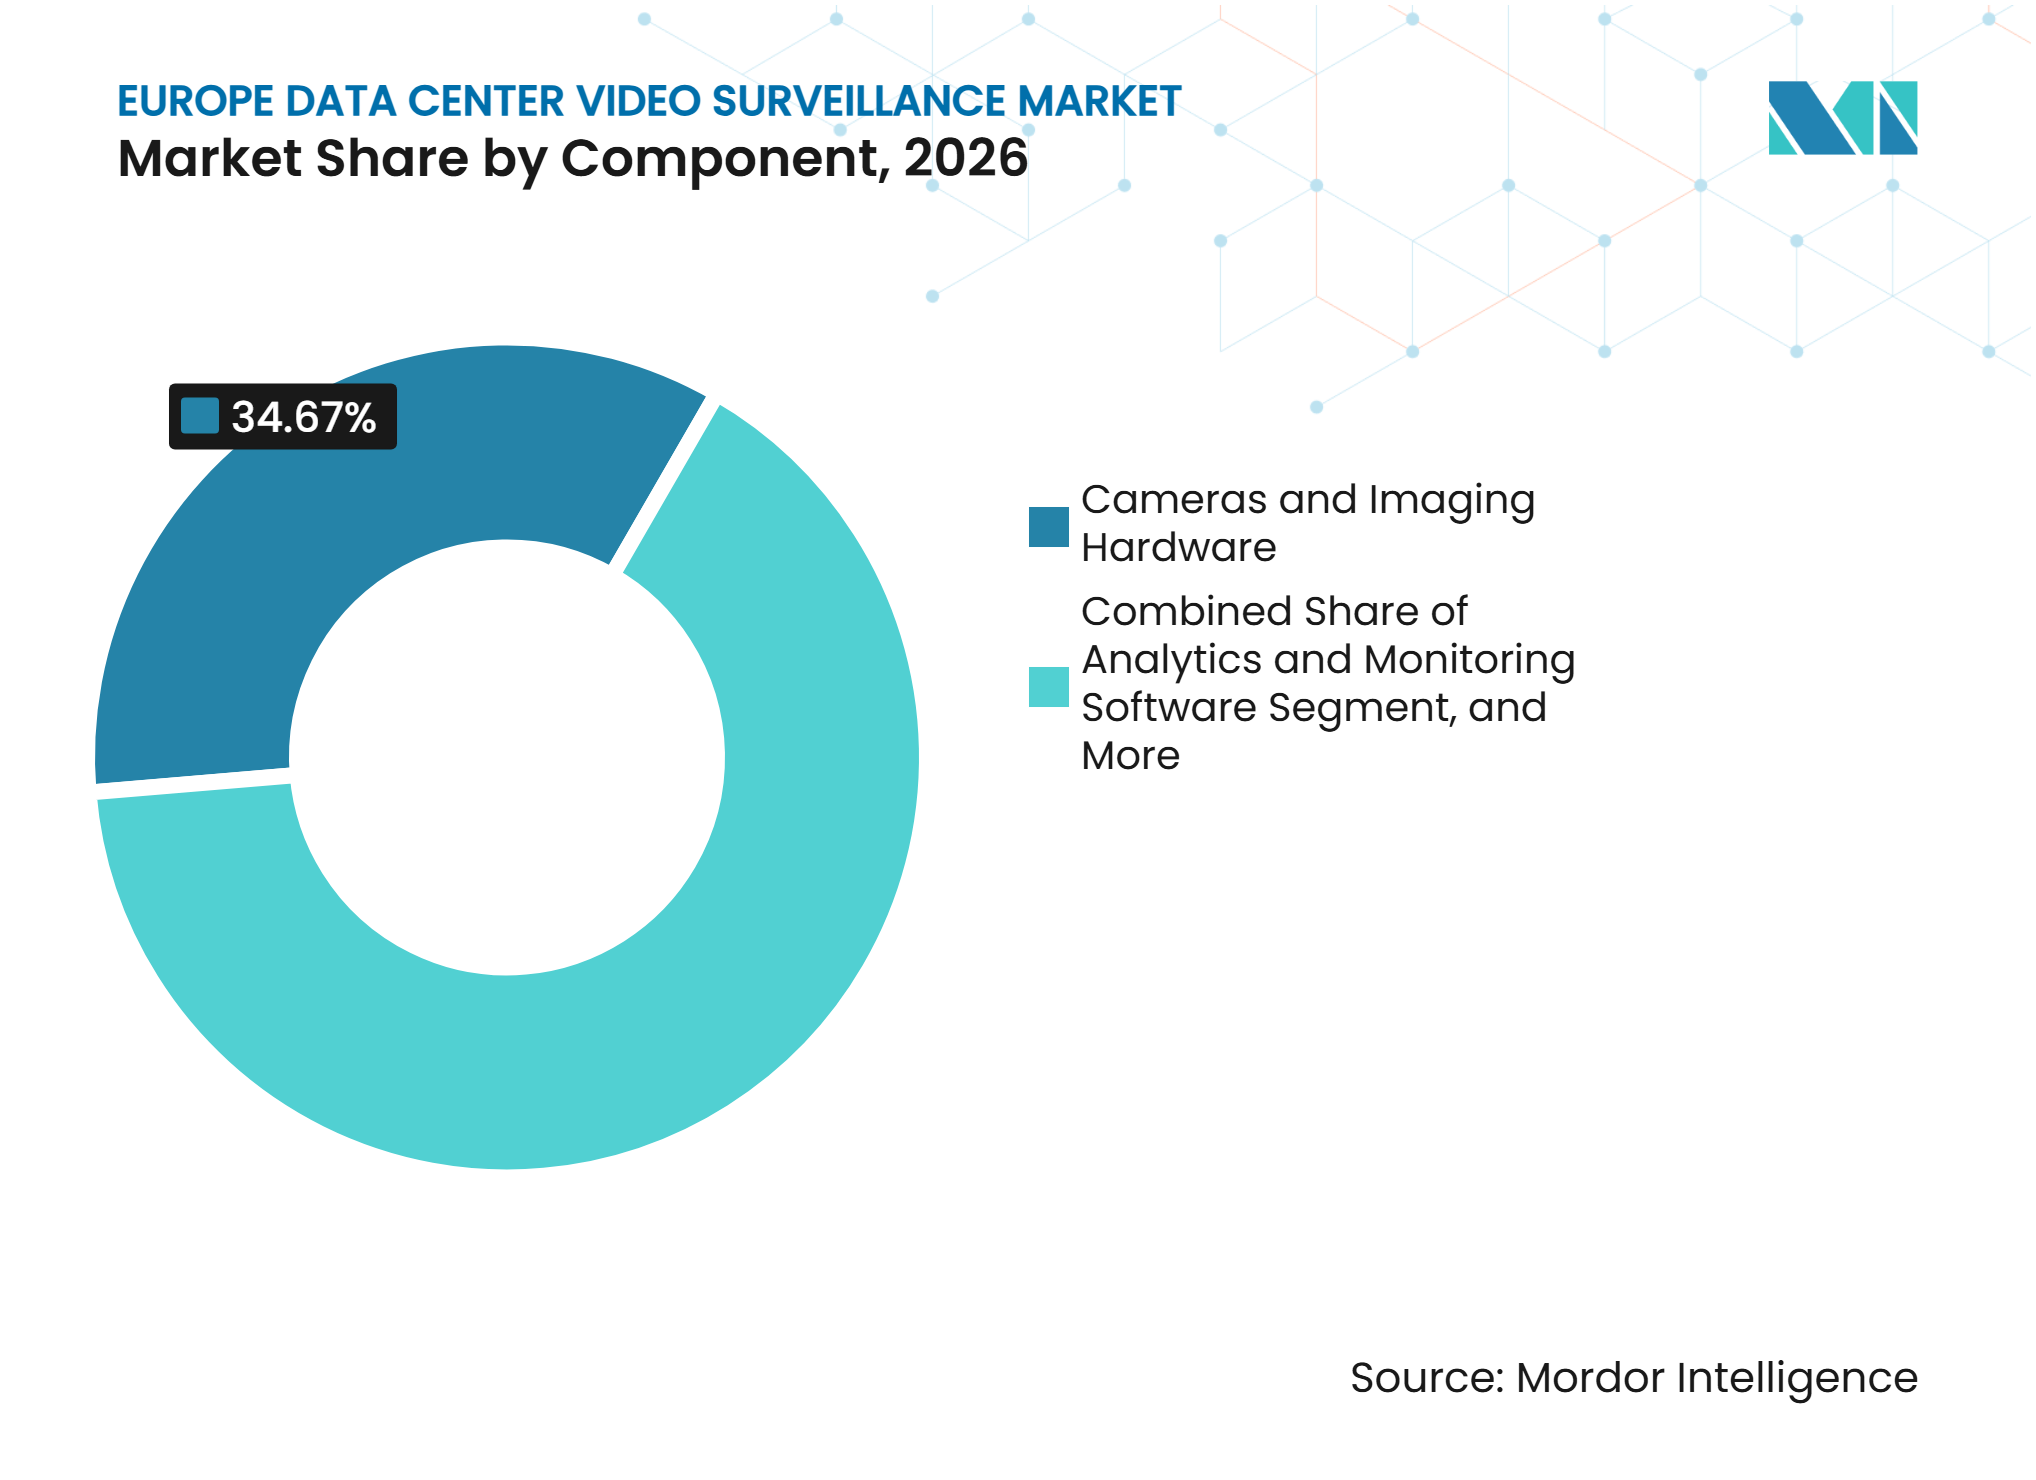
- Por componente, las cámaras y el hardware de imagen representaron el 34,67% de la participación del mercado de videovigilancia en centros de datos de Europa en 2026, mientras que se proyecta que el software de analítica y monitoreo se expanda a una CAGR del 15,26% hasta 2032.
- Por tipo de cámara, las cámaras fijas representaron el 63,28% de los ingresos en 2026, mientras que se espera que las cámaras PTZ avancen a una CAGR del 15,92% hasta 2032.
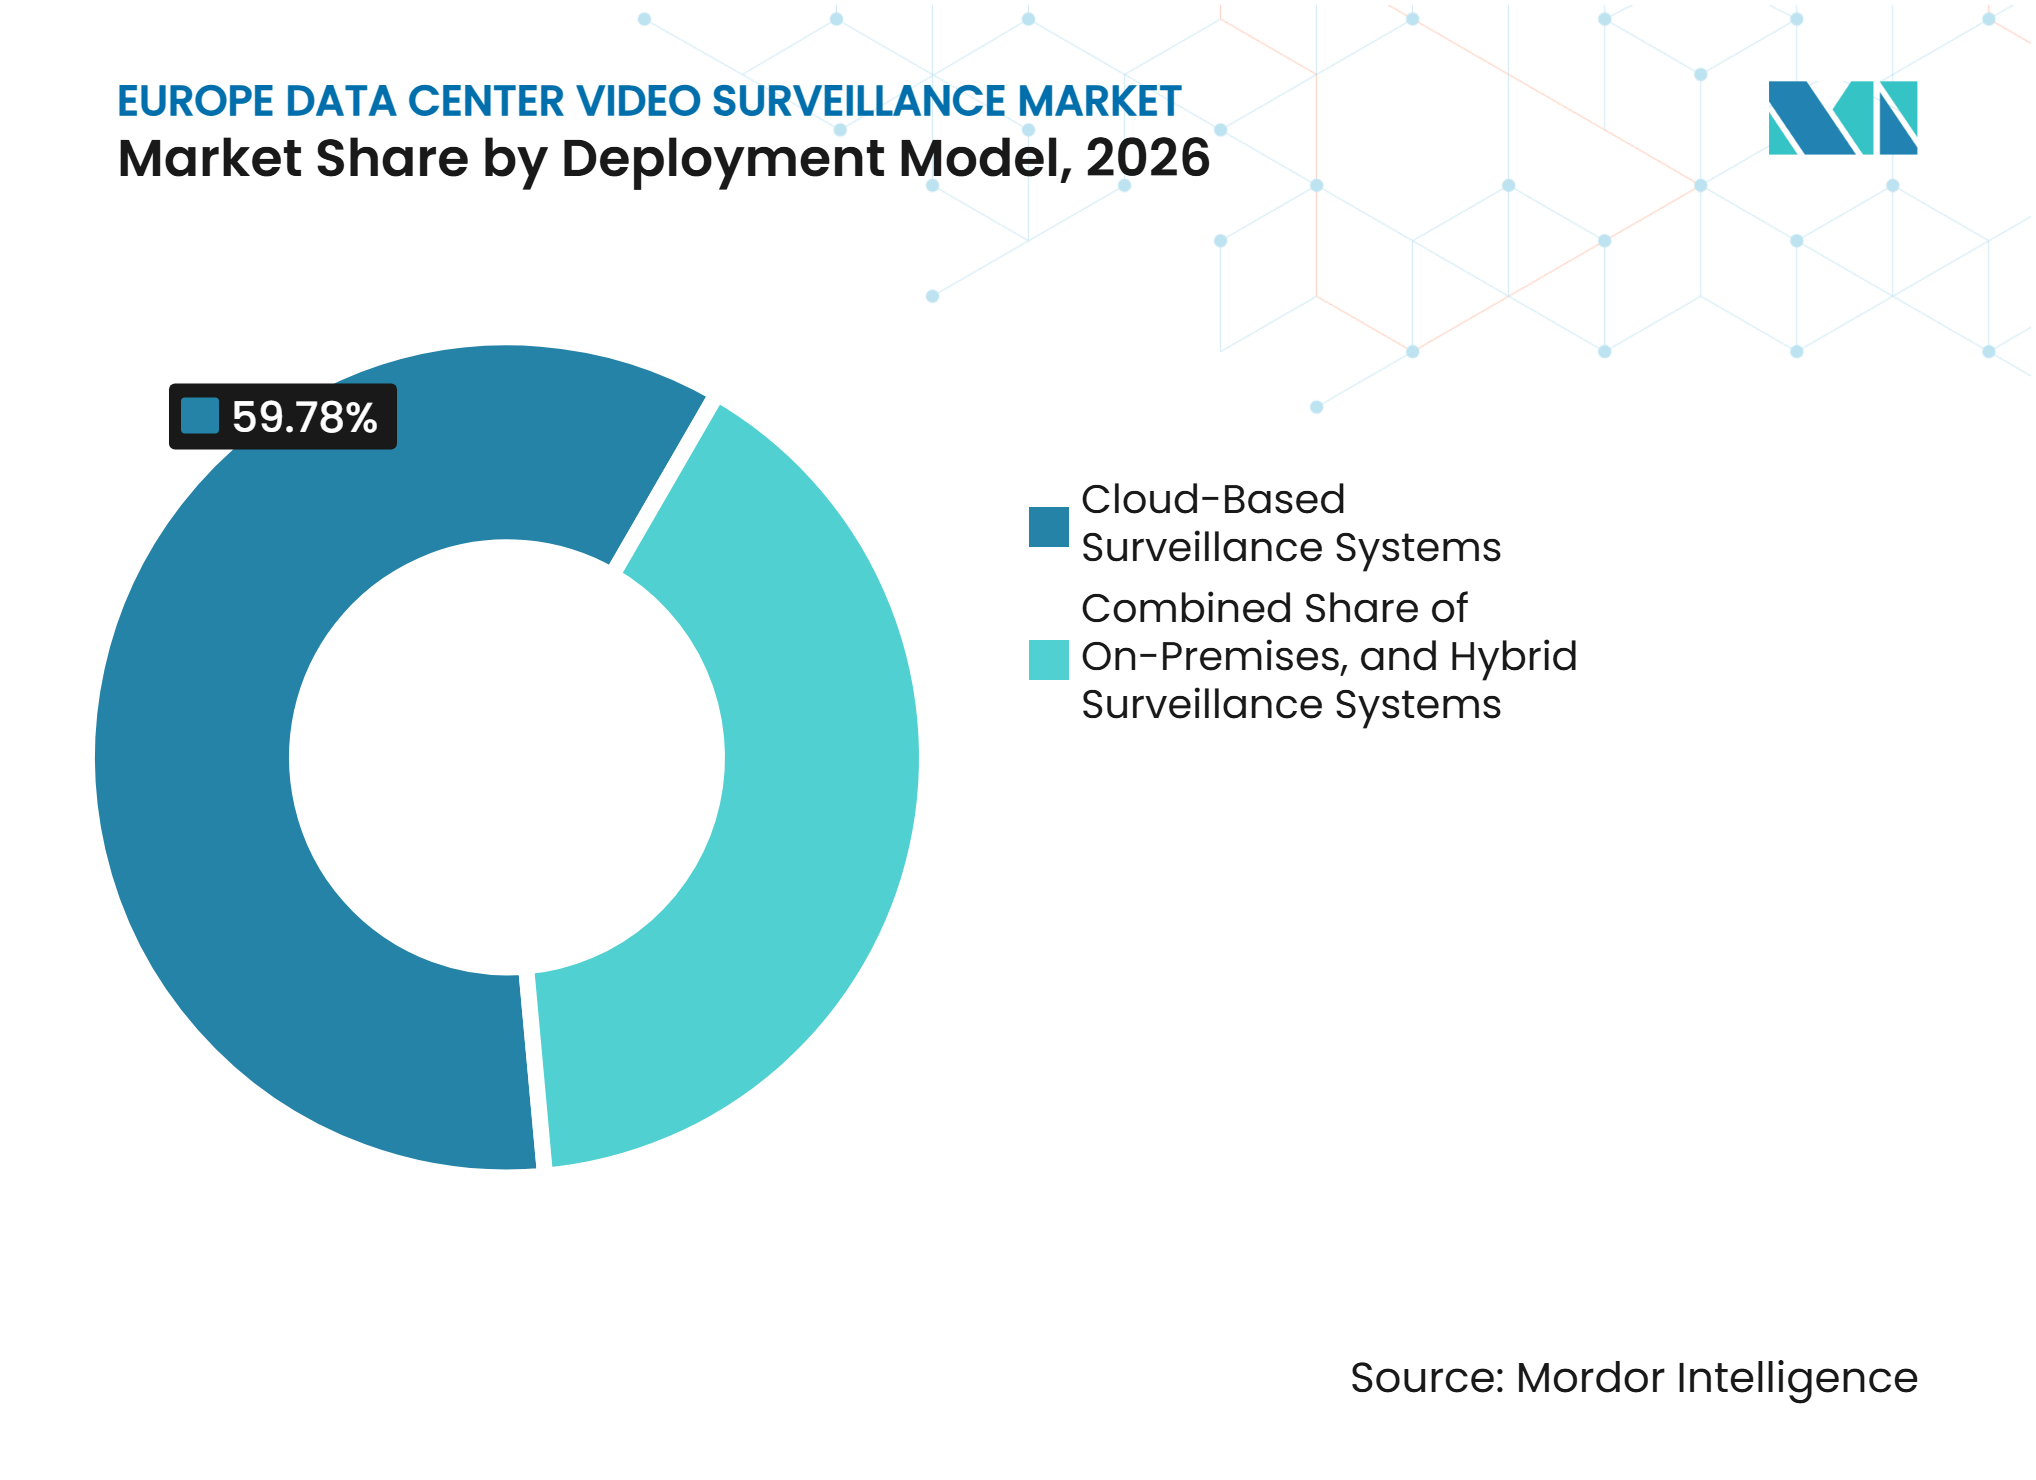
- Por modelo de implementación, los sistemas basados en la nube representaron el 59,78% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 17,39% hasta 2032.
- Por aplicación, el monitoreo de perímetro y área externa representó el 26,54% de los ingresos en 2026, mientras que se espera que el monitoreo de salas de datos y corredores internos avance a una CAGR del 16,59% hasta 2032.
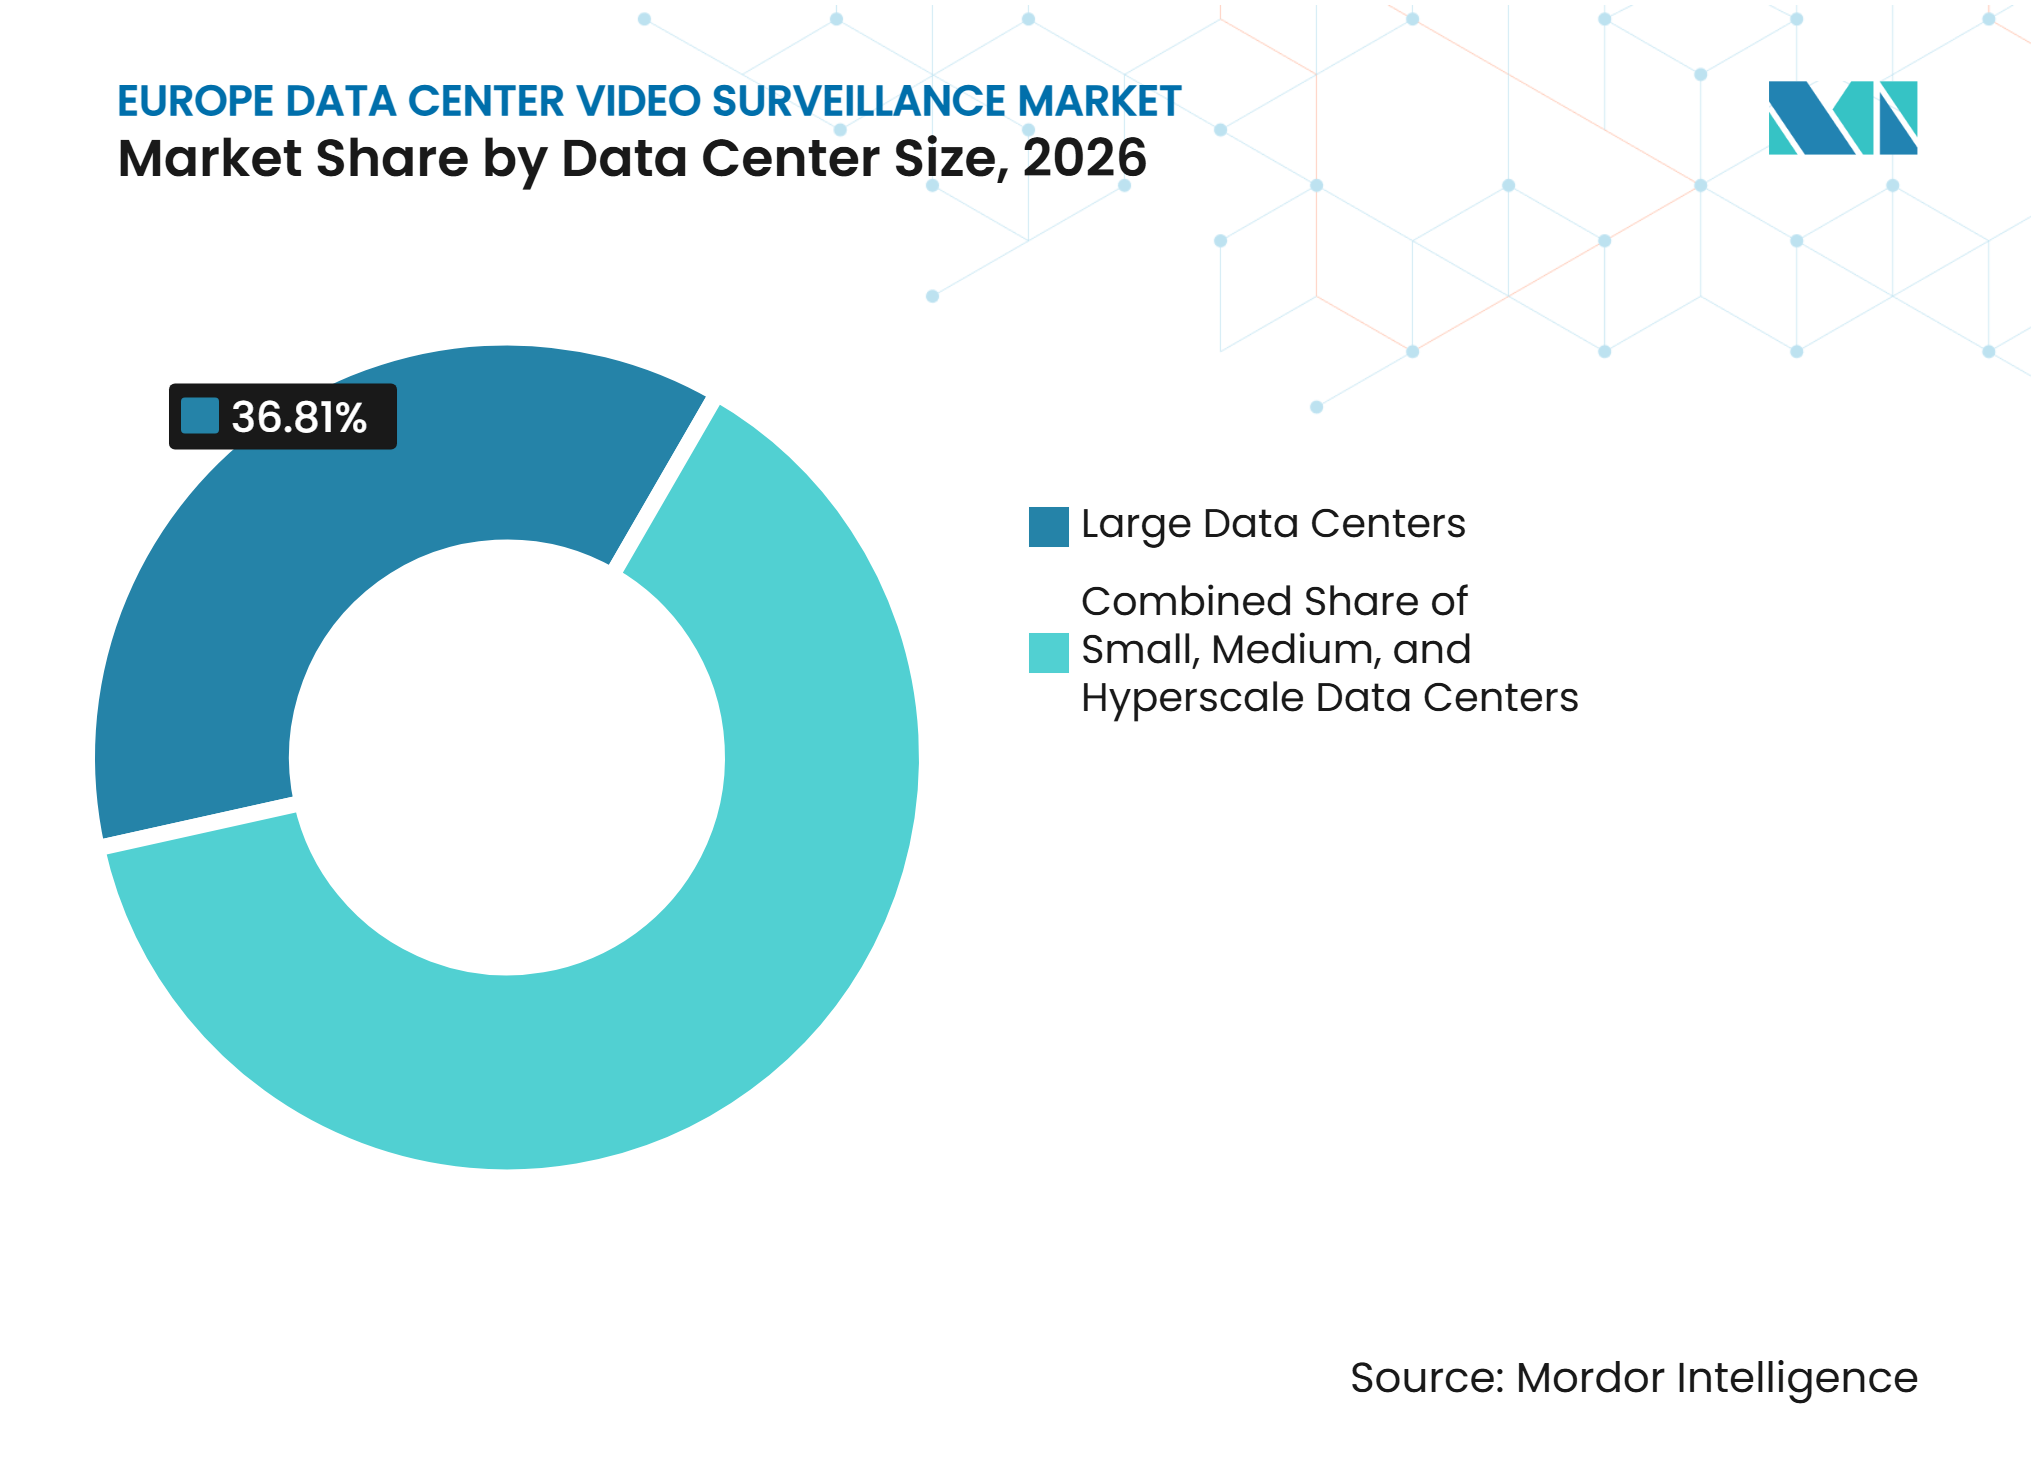
- Por tamaño de centro de datos, los centros de datos grandes representaron el 36,81% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,27% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 36,64% de los ingresos en 2026, mientras que se espera que los proveedores de servicios en la nube avancen a una CAGR del 15,38% hasta 2032.
- Por geografía, Alemania representó el 34,58% de los ingresos en 2026, mientras que se proyecta que el Reino Unido se expanda a una CAGR del 16,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Instalaciones de Hiperescala y Colocación a lo Largo del Corredor FLAP-D | +3.8% | Núcleo FLAP-D, con expansión hacia Madrid, Varsovia y Viena | Corto plazo (≤ 2 años) |
| Analítica de Video con Inteligencia Artificial para Vigilancia Remota y Reducción de Falsas Alarmas | +2.9% | Sitios FLAP-D y de borde nórdico, extendiéndose hacia el sur y este de Europa | Mediano plazo (2-4 años) |
| Sustitución Impulsada por Regulaciones de Instalaciones de Vigilancia No Conformes | +2.5% | A nivel de la UE, particularmente en Alemania, Francia y el Reino Unido | Corto plazo (≤ 2 años) |
| Convergencia de Seguridad Física y Lógica | +1.8% | A nivel EMEA, más fuerte en sitios de hiperescala y colocación multiinquilino | Mediano plazo (2-4 años) |
| Proliferación de Centros de Datos de Borde y Visibilidad a Nivel de Rack | +1.4% | Corredores urbanos 5G, los países nórdicos y el sur de Europa | Mediano plazo (2-4 años) |
| Campus Alimentados por Energías Renovables y Arquitecturas de Vigilancia de Bajo Consumo Energético | +0.6% | Los países nórdicos y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones de Hiperescala y Colocación a lo Largo del Corredor FLAP-D
El mercado de videovigilancia en centros de datos de Europa gana demanda a medida que la construcción en Fráncfort, Londres, Ámsterdam, París y Dublín aumenta el número de sitios que requieren sistemas de seguridad física. La capacidad activa en esas ubicaciones alcanzó 3,8 GW en el primer semestre de 2026, en comparación con 1,8 GW en 2019, y se añadieron 194 MW durante el primer semestre de 2026. París añadió 72,5 MW, Londres añadió 49 MW y Fráncfort añadió 45 MW durante ese período.[1] Los nuevos campus necesitan cobertura perimetral durante la construcción y sistemas permanentes antes de que comiencen las operaciones. Esto genera demanda de torres PTZ móviles con energía solar, matrices térmicas y plataformas de gestión de video conectadas. La oportunidad resultante favorece a los proveedores que pueden respaldar una arquitectura de seguridad común en varias instalaciones.
La Asociación Europea de Centros de Datos espera una inversión acumulada en centros de datos europeos de 176.000 millones de EUR, equivalente a 198.900 millones de USD, entre 2026 y 2031.[2] Se espera que los campus de colocación a gran escala sean la principal fuente de adiciones de capacidad, con una inversión anual de entre 25.000 millones y 26.000 millones de EUR, equivalente a entre 28.300 millones y 29.400 millones de USD utilizando la relación de conversión de 2026 proporcionada. El diseño de seguridad se incluye cada vez más en los planos de los campus en lugar de añadirse después de la construcción. Ese enfoque respalda los sistemas de vigilancia integrados y los centros de operaciones centralizados desde el primer día de funcionamiento. El mercado de videovigilancia en centros de datos de Europa se beneficia, por tanto, cuando los desarrolladores necesitan cobertura consistente en sus crecientes huellas regionales.
Analítica de Video con Inteligencia Artificial para Vigilancia Remota y Reducción de Falsas Alarmas
El mercado de videovigilancia en centros de datos de Europa está evolucionando hacia herramientas de analítica que ayudan a los equipos de seguridad a distinguir eventos relevantes del movimiento rutinario. Las herramientas de video pueden identificar el seguimiento no autorizado de personas, actividad inusual fuera del horario habitual y objetos dejados en áreas sensibles. Esto reduce el número de intervenciones innecesarias y permite a los equipos remotos supervisar una red de instalaciones más amplia. Axis Communications presentó cámaras basadas en ARTPEC-9 en GSX 2025 que procesan analítica en el borde y emiten alertas verificadas antes de enviar información a los sistemas centrales.[3] El procesamiento en el borde puede reducir el tiempo de respuesta y controlar el uso del ancho de banda en sitios que operan grandes flotas de cámaras.
Genetec reportó un crecimiento de ingresos superior al 35% en el año fiscal 2024/2025 sin adquisiciones y vinculó parte de ese desempeño a las capacidades de Security Center SaaS. Su búsqueda de investigación impulsada por inteligencia artificial fue lanzada en septiembre de 2025 y está diseñada para reducir el tiempo de revisión de evidencias manteniendo una pista de auditoría. La analítica basada en suscripción puede añadirse a medida que se amplía la cobertura, lo que otorga a los operadores mayor flexibilidad presupuestaria que una actualización exclusivamente de hardware. Una vez que la analítica se integra en los flujos de trabajo diarios de seguridad, reemplazarla puede ser difícil y disruptivo. Esto respalda la mayor expansión proyectada del software de analítica y monitoreo en el mercado de videovigilancia en centros de datos de Europa.
Sustitución Impulsada por Regulaciones de Instalaciones de Vigilancia No Conformes
El mercado de videovigilancia en centros de datos de Europa también está respaldado por proyectos de sustitución en los que los sistemas instalados ya no cumplen los requisitos de conformidad. La Ley de Inteligencia Artificial de la UE se aplica en su totalidad desde agosto de 2026 e introduce requisitos para los sistemas de inteligencia artificial de alto riesgo, incluida la evaluación de conformidad, la documentación técnica, el registro y el seguimiento posterior a la comercialización. Estas obligaciones afectan a la videovigilancia habilitada por inteligencia artificial utilizada dentro de la infraestructura digital crítica cuando el sistema se encuadra en las categorías de alto riesgo aplicables. Los requisitos de NIS2 también fomentan controles físicos y lógicos más sólidos dentro de la gestión del riesgo de ciberseguridad. La Ley de Resiliencia Cibernética añade obligaciones de notificación de vulnerabilidades para los productos conectados a partir de septiembre de 2026.
Alemania añade un entorno exigente mediante la aplicación combinada del RGPD y la Ley de Seguridad de las Tecnologías de la Información. Esto aumenta el atractivo de los sistemas de privacidad por diseño con anonimización, minimización de datos y controles de acceso documentados. Milestone Systems adquirió Brighter AI, con sede en Berlín, en abril de 2025 para añadir tecnología de anonimización de video para la redacción de rostros y matrículas. El mercado de videovigilancia en centros de datos de Europa puede beneficiarse porque los presupuestos de sustitución vinculados a los requisitos de auditoría tienden a ser más predecibles que las actualizaciones de hardware discrecionales. Los proveedores con documentación de cumplimiento clara y opciones de alojamiento europeo están mejor posicionados para calificar para estas adquisiciones.
Convergencia de Seguridad Física y Lógica
El mercado de videovigilancia en centros de datos de Europa está influenciado por la mayor integración de los controles de seguridad física y ciberseguridad. Los operadores de centros de datos comparan cada vez más las anomalías de inicio de sesión remoto con la actividad de credenciales y las grabaciones de video relacionadas. Esto puede ayudar a los equipos a identificar una amenaza física y digital combinada antes de que se desarrolle más. Las prácticas de Confianza Cero se están extendiendo al control de acceso mediante reglas de entrada basadas en roles, credenciales con límite de tiempo y registros de eventos de acceso. Las plataformas de vigilancia deben conservar registros que puedan respaldar las auditorías de tecnologías de la información y las certificaciones de seguridad física. La necesidad de conectar estas funciones favorece a los sistemas que pueden intercambiar datos entre las capas de seguridad de cámaras, acceso y redes.
Cisco Cyber Vision amplía la visibilidad de los activos de tecnología operativa y las políticas de segmentación a los sistemas de las instalaciones, incluida la infraestructura de cámaras. La Asociación de la Industria de Seguridad estableció un Consejo Asesor de Centros de Datos en 2025 para desarrollar prácticas que integren la seguridad física, cibernética y de tecnología operativa. Este trabajo indica que la seguridad integrada se ha convertido en una prioridad operativa establecida para los operadores de centros de datos. El mercado de videovigilancia en centros de datos de Europa se beneficia más donde el software de analítica y monitoreo gestiona los flujos de trabajo de correlación y respuesta. Estos sistemas pueden convertirse en el eje central de cómo los equipos de seguridad investigan incidentes en instalaciones complejas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad y Uso Biométrico bajo el RGPD y la Ley de Inteligencia Artificial de la UE | -1.2% | A nivel de la UE, más restrictivo en Alemania y Francia | Mediano plazo (2-4 años) |
| Economía de la Modernización y Complejidad de la Migración de Sistemas Heredados | -0.8% | Europa Occidental, concentrado en instalaciones de colocación más antiguas en Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Restricciones en el Suministro de Cámaras Reforzadas, Procesadores y Almacenamiento | -0.6% | Efecto en la cadena de suministro global, más agudo para los operadores europeos de múltiples sitios | Corto plazo (≤ 2 años) |
| Escasez de Talento en Integración Multifabricante y Operaciones de Seguridad | -0.4% | A nivel EMEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad y Uso Biométrico bajo el RGPD y la Ley de Inteligencia Artificial de la UE
Las restricciones de privacidad y uso biométrico pueden ralentizar las implementaciones dentro del mercado de videovigilancia en centros de datos de Europa, especialmente para la analítica avanzada. La Ley de Inteligencia Artificial puede aplicar obligaciones de alto riesgo a los sistemas de inteligencia artificial utilizados dentro de la infraestructura digital crítica cuando su uso se encuadra en el ámbito legal. Los proveedores deben mantener procesos de gestión de riesgos, gobernanza de datos, documentación técnica, registro de eventos, medidas de transparencia y supervisión humana. Las evaluaciones de impacto sobre la protección de datos del RGPD no sustituyen a los requisitos de evaluación de conformidad y registro de la Ley de Inteligencia Artificial. Esto puede alargar los ciclos de validación para los sistemas que combinan videovigilancia con funciones de acceso biométrico.
La carga adicional de procesos es particularmente relevante en Alemania y Francia, donde las expectativas de privacidad son elevadas. Puede aumentar los costos de los proyectos y crear una preferencia por los proveedores que ya han preparado documentación de producto conforme. Los sistemas diseñados para el cumplimiento del RGPD y el alojamiento local de datos pueden exigir una prima. Eso reduce el grupo inicial de proveedores calificados y puede reducir la competencia de precios. La restricción es de carácter procedimental y no implica una reducción de la necesidad subyacente de seguridad. Con el tiempo, las prácticas de cumplimiento establecidas pueden hacer que la adquisición sea más consistente para el mercado de videovigilancia en centros de datos de Europa.
Economía de la Modernización y Complejidad de la Migración de Sistemas Heredados
La migración de sistemas heredados puede aplazar las actualizaciones en el mercado de videovigilancia en centros de datos de Europa, particularmente en sitios de colocación más antiguos. Muchas instalaciones fueron construidas en torno a sistemas analógicos o de protocolo de internet temprano con hardware de grabación propietario. El recableado, la corrección de puntos de acceso y las mejoras de la red de protocolo de internet pueden añadir costos más allá de la sustitución de las cámaras en sí. Los operadores con presupuestos de capital limitados pueden adoptar planes de implementación por fases en lugar de actualizaciones completas. Esto puede dejar la cobertura desigual durante la transición. También puede retrasar el uso completo de la analítica conectada a la nube y las herramientas modernas de gestión de video.
El problema es más pronunciado en Europa Occidental, incluidas las instalaciones de colocación maduras en Alemania y el Reino Unido. Genetec lanzó Cloudlink 2210 en febrero de 2026 para ayudar a las empresas a adoptar la seguridad física gestionada en la nube sin una sustitución completa de la infraestructura. Dichos productos pueden reducir las barreras de migración para las flotas de cámaras instaladas que carecen de conectividad directa a la nube. La disponibilidad de suministro puede seguir afectando a los plazos de entrega de los componentes de grado de vigilancia. El mercado de videovigilancia en centros de datos de Europa se enfrenta, por tanto, a un problema práctico de temporización, incluso cuando los operadores han aprobado un presupuesto de actualización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software de Analítica Redefine la Estructura de IngresosLas cámaras y el hardware de imagen representaron el 34,67% de la participación del mercado de videovigilancia en centros de datos de Europa en 2026, mientras que se proyecta que el software de analítica y monitoreo se expanda a una CAGR del 15,26% hasta 2032. El hardware sigue siendo fundamental porque las nuevas instalaciones necesitan una cobertura densa de cámaras en perímetros, entradas, salas de datos y áreas mecánicas, y la base instalada se expande a medida que los campus FLAP-D añaden edificios y zonas seguras. El software de analítica crece más rápido porque puede añadir ingresos recurrentes por suscripción más allá de la compra inicial de cámaras. Este software ayuda a los equipos a buscar eventos, clasificar alertas y gestionar investigaciones en todos los sitios.
El software de gestión de video y el hardware de almacenamiento ocupan la capa intermedia de la combinación de componentes. Los proveedores combinan cada vez más esas funciones en dispositivos gestionados en la nube que reducen la necesidad de grandes cambios de infraestructura iniciales. El Cloudlink 2210 de Genetec, lanzado en febrero de 2026, admite la seguridad física gestionada en la nube al tiempo que permite a las organizaciones conservar la infraestructura existente. Los servicios de instalación, integración y soporte siguen siendo importantes porque los sistemas de múltiples proveedores necesitan una configuración personalizada y alineación entre cámaras, control de acceso y políticas de seguridad de red. Esta complejidad puede proteger los ingresos por servicios incluso cuando los precios del hardware de cámaras se vuelven más competitivos. También mantiene relevantes los sistemas de analítica después de que la cobertura física inicial esté completamente instalada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cámara:
Las Cámaras PTZ Ganan Terreno en el Perímetro del Campus de HiperescalaLas cámaras fijas representaron el 63,28% del mercado de videovigilancia en centros de datos de Europa en 2026, mientras que se espera que las cámaras PTZ avancen a una CAGR del 15,92% hasta 2032. Las unidades fijas siguen siendo apropiadas para áreas internas predecibles como salas de datos, corredores de entrada y salas eléctricas. Su eficiencia de costos y su campo de visión fijo y confiable respaldan su uso extensivo dentro de las instalaciones. Las cámaras PTZ están ganando importancia en los grandes perímetros de campus, donde una unidad puede cubrir un arco más amplio y seguir a un sujeto.
Axis Communications presentó una cámara PTZ biespectral en GSX 2025 que combina imágenes térmicas y visibles, además de sistemas de radar multicapa con campos de detección de 180° y 270°. Estas herramientas pueden combinar funciones de detección e identificación que anteriormente requerían sistemas separados. Las cámaras térmicas son útiles en condiciones de poca luz, humo y niebla en ubicaciones al aire libre o de entorno mixto. Hanwha Vision lanzó una Cámara de Vigilancia Térmica con Inteligencia Artificial QVGA en septiembre de 2025 con detección de objetos integrada, una diferencia de temperatura equivalente al ruido inferior a 20 mK y opciones de teleobjetivo de hasta 60 mm. Los modelos de baja luminosidad e infrarrojos completan la cobertura en muelles de carga y límites remotos donde la iluminación permanente es limitada. Esta combinación permite a los operadores adaptar las capacidades de las cámaras a los requisitos de visibilidad de cada zona de seguridad diferenciada.
Por Modelo de Implementación:
La Nube Lidera Mientras el Modelo Híbrido Satisface las Necesidades de GobernanzaLos sistemas basados en la nube representaron el 59,78% de la participación del mercado de videovigilancia en centros de datos de Europa en 2026 y se proyecta que se expandan a una CAGR del 17,39% hasta 2032. Esta combinación de participación líder y expansión líder refleja la demanda de gestión centralizada en instalaciones de centros de datos dispersas. Las plataformas en la nube reúnen las transmisiones de muchas instalaciones en paneles de control compartidos. Reducen la carga operativa en los sitios individuales y permiten el procesamiento centralizado de analítica. El mercado de videovigilancia en centros de datos de Europa está evolucionando hacia servicios que ayudan a los operadores a gestionar carteras más grandes sin aumentos proporcionales en el personal en sitio.
Los requisitos de soberanía de datos no eliminan el argumento a favor de la implementación en la nube, pero favorecen las plataformas que alojan datos en ubicaciones europeas y proporcionan controles claros de residencia. Genetec lanzó un centro de datos dedicado en el Reino Unido para Security Center SaaS en Microsoft Azure en febrero de 2026 para abordar los requisitos de soberanía y residencia de datos. Los sistemas en sitio siguen siendo relevantes en las instalaciones empresariales de Nivel IV y las zonas de nube soberana con restricciones contractuales estrictas. Los modelos híbridos permiten a los operadores conservar las transmisiones internas sensibles localmente mientras utilizan el almacenamiento en la nube y la analítica para el video exterior. El dispositivo Cloudlink 2210 respalda este enfoque para las organizaciones que no pueden reemplazar toda su flota de cámaras de inmediato.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Monitoreo de Perímetro Ancla la Demanda Mientras la Cobertura de Salas de Datos se AceleraEl monitoreo de perímetro y área externa representó el 26,54% del tamaño del mercado de videovigilancia en centros de datos de Europa en 2026, mientras que se espera que el monitoreo de salas de datos y corredores internos avance a una CAGR del 16,59% hasta 2032. El monitoreo de perímetro sigue siendo la aplicación más grande porque prevenir el acceso no autorizado es la primera capa de protección de las instalaciones. Los grandes campus requieren cobertura alrededor de edificios, puertas, zonas de carga e infraestructura externa. Las cargas de trabajo de inteligencia artificial están aumentando el valor concentrado dentro de cada sala de datos, haciendo que la cobertura de video detallada sea más importante de lo que era en entornos informáticos de menor densidad.
Los racks de inteligencia artificial de alta densidad requieren que los operadores supervisen de cerca los corredores y las salas de datos sin generar demandas excesivas de personal. El monitoreo de entradas y puntos de acceso respalda las políticas de Confianza Cero física al identificar el seguimiento no autorizado de personas y el comportamiento inusual en puntos de alto tráfico. El monitoreo de salas eléctricas y mecánicas tiene mayor importancia donde las instalaciones de alta densidad de potencia enfrentan mayores riesgos de equipos e incendios. Hanwha Vision presentó cámaras de detección temprana de incendios de biespectro en septiembre de 2025 que combinan radiometría térmica, imágenes visibles y compatibilidad con SCADA a través de MQTT. El monitoreo de muelles de carga, áreas de entrega y campus remotos amplía el perímetro de seguridad a medida que los operadores desarrollan sitios más grandes e instalaciones de borde distribuidas. El mercado de videovigilancia en centros de datos de Europa debe atender tanto el perímetro exterior como las áreas operativas internas sensibles.
Por Tamaño de Centro de Datos:
Las Grandes Instalaciones Impulsan Tanto el Volumen como la VelocidadLos centros de datos grandes representaron el 36,81% del mercado de videovigilancia en centros de datos de Europa en 2026 y se proyecta que se expandan a una CAGR del 15,27% hasta 2032. Estos sitios necesitan vigilancia multizona en varias funciones de edificio. Su escala de adquisición permite a los proveedores de cámaras y gestión de video proporcionar sistemas estandarizados en mayor volumen. Las grandes instalaciones generalmente se encuentran en el rango de 20 MW a 100 MW que recibe gran parte de la inversión actual en capacidad europea, y sus necesidades de cobertura se extienden desde los sistemas perimetrales hasta el monitoreo de salas de datos.
Los sitios de hiperescala por encima de 100 MW son técnicamente más exigentes porque combinan amplios perímetros, múltiples estructuras, requisitos especializados de seguridad para inteligencia artificial y estrictas expectativas de tiempo de actividad. La Asociación Europea de Centros de Datos identificó los campus de colocación a gran escala como la principal fuente de nuevas adiciones de capacidad. También informó de una inversión anual en construcción de entre 25.000 millones y 26.000 millones de EUR, equivalente a entre 28.300 millones y 29.400 millones de USD utilizando la relación de conversión de 2026 proporcionada. Las instalaciones pequeñas y medianas tienen un requisito diferente. El software de gestión de video entregado en la nube puede extender la analítica avanzada a esos sitios sin los costos de servidor asociados con los sistemas empresariales más antiguos, dando a los proveedores de software acceso a una base instalada anteriormente desatendida. El mismo modelo ayuda a los operadores a aplicar políticas consistentes tanto en las zonas de seguridad externas como internas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Ancla el Volumen Mientras los Proveedores de Servicios en la Nube Impulsan la DemandaLas instalaciones de colocación representaron el 36,64% del tamaño del mercado de videovigilancia en centros de datos de Europa en 2026, mientras que se espera que los proveedores de servicios en la nube avancen a una CAGR del 15,38% hasta 2032. Los operadores de colocación atienden a muchos inquilinos dentro de una infraestructura compartida. Necesitan analítica de video basada en zonas que pueda distinguir las áreas de los inquilinos y preservar la privacidad entre los clientes. Estos requisitos crean una demanda continua de controles de acceso y video en corredores, jaulas y áreas comunes. La industria de videovigilancia en centros de datos de Europa debe admitir reglas de autorización detalladas junto con una cobertura amplia del campus.
Los proveedores de servicios en la nube están añadiendo regiones en toda Europa, y las instalaciones optimizadas para inteligencia artificial aumentan las necesidades de vigilancia tanto con la densidad de racks como con el tamaño del edificio. Las instalaciones empresariales y de borde forman un nivel intermedio variado con diferentes necesidades de personal y capacidad de red. La agenda de la Década Digital de la Comisión Europea tiene como objetivo 10.000 nodos de borde climáticamente neutros para 2030. Su anexo de 2026 estimó que 7.451 nodos de borde climáticamente neutros y altamente seguros estaban desplegados en la UE a finales de 2025. La vigilancia con capacidad remota utiliza un ancho de banda limitado y una intervención local mínima, pero los proveedores empresariales establecidos aún no atienden todos estos requisitos de manera consistente.
Análisis Geográfico
Alemania
Alemania representó el 34,58% de la participación del mercado de videovigilancia en centros de datos de Europa en 2026. Fráncfort sigue siendo un centro clave de demanda porque la capacidad limitada respalda la actividad continua de nueva construcción. Los requisitos combinados del RGPD y la Ley de Seguridad de las Tecnologías de la Información de Alemania respaldan la demanda de sistemas que proporcionen anonimización, minimización de datos y controles de registro de acceso. Estos requisitos hacen que la documentación de cumplimiento sea una parte importante de la selección de proveedores.
La anonimización de video centrada en la privacidad es particularmente relevante en el entorno de adquisición alemán. Los ciclos de adquisición pueden ser más largos porque los operadores necesitan una validación y documentación detalladas. Ese patrón puede favorecer a los proveedores con alojamiento europeo establecido y credenciales de cumplimiento. El mercado de videovigilancia en centros de datos de Europa en Alemania se caracteriza por altas expectativas de cumplimiento y una demanda continua de infraestructura.
Reino Unido
Se proyecta que el Reino Unido crezca a una CAGR del 16,91% hasta 2032, lo que representa la tasa de crecimiento más rápida entre los mercados geográficos cubiertos. Se espera que la restricción introducida en abril de 2025 sobre la instalación de nuevos equipos de vigilancia de fabricación china en sitios adyacentes al gobierno acelere la demanda de sustitución. Es probable que las instalaciones afectadas reemplacen los equipos restringidos con sistemas de videovigilancia conformes, lo que respalda el crecimiento del mercado durante el período de pronóstico.
Resto de Europa
Francia está activa en nuevas construcciones y reconversiones de instalaciones existentes, mientras que Italia está emergiendo a través de la inversión en colocación alrededor de Milán. Varsovia, Viena, Oslo, Helsinki, Madrid y otras ubicaciones nórdicas están recibiendo capacidad que no puede acomodarse en las ubicaciones FLAP-D con restricciones. El lanzamiento del centro de datos del Reino Unido por parte de Genetec en febrero de 2026 muestra el valor que se otorga al alojamiento local para los usuarios británicos y europeos.
Panorama Competitivo
Concentración del Mercado
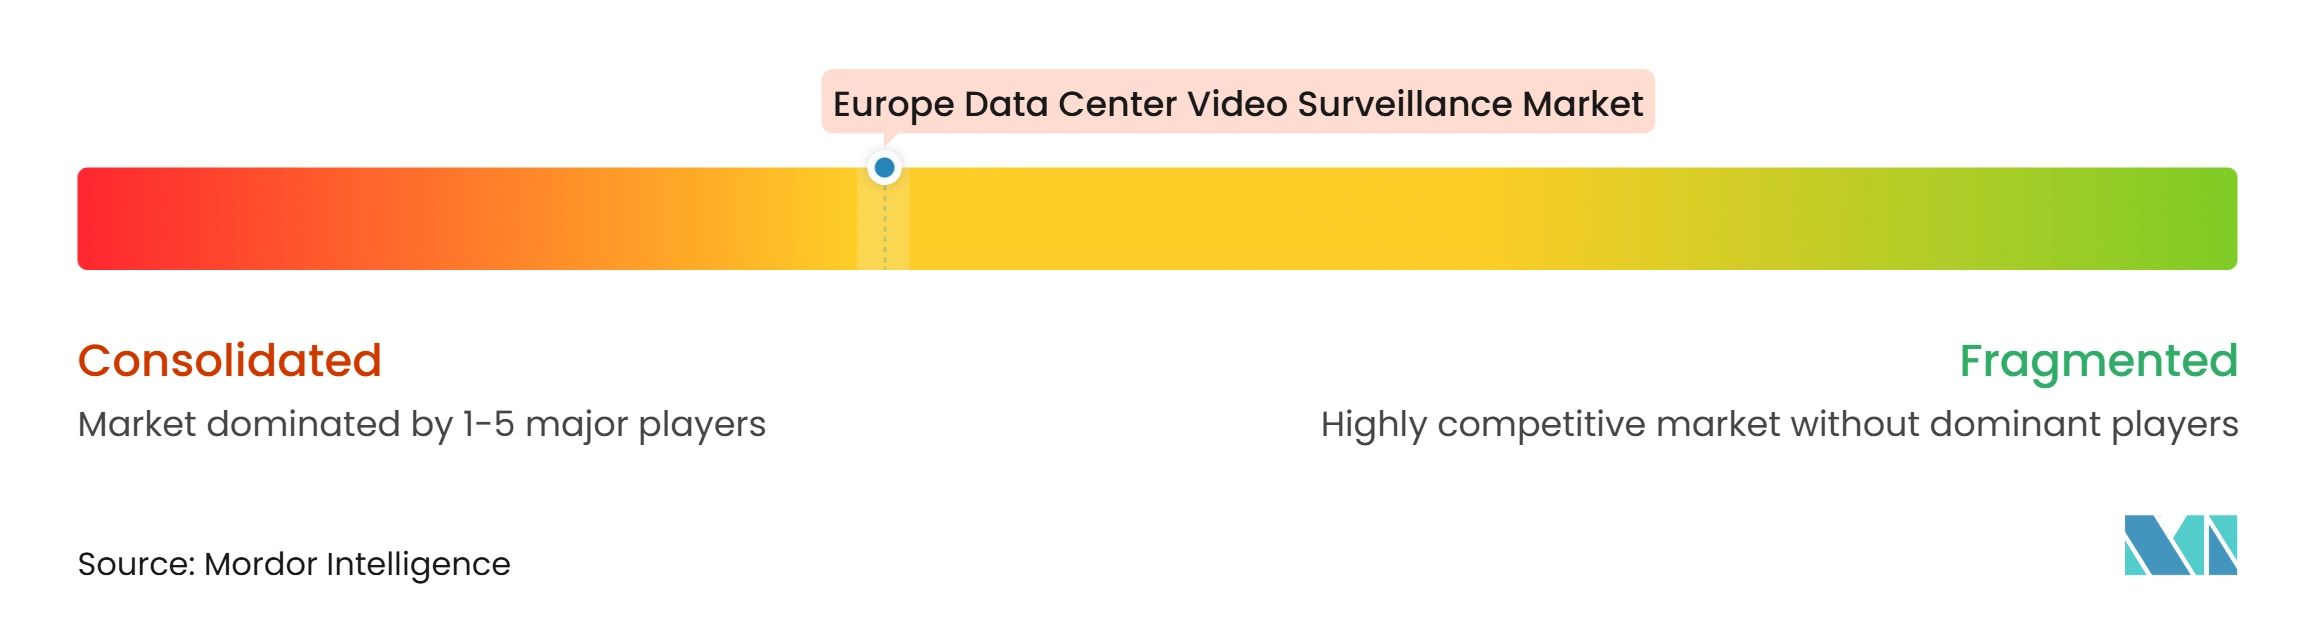
El mercado de videovigilancia en centros de datos de Europa está moderadamente concentrado, con Johnson Controls, Honeywell a través de LenelS2, Axis Communications, Siemens a través de Siveillance Video, Genetec y Motorola Solutions a través de Avigilon formando un grupo líder. Estas empresas compiten junto a proveedores especializados de gestión de video e integradores de sistemas regionales. Los proveedores más grandes buscan conectar el video, el control de acceso y la respuesta a incidentes en plataformas comunes, respondiendo a la demanda de una mayor coordinación entre los procesos de seguridad física y ciberseguridad. Los proveedores especializados compiten a través de herramientas nativas de la nube, funciones de inteligencia artificial y diseños de productos orientados al cumplimiento.
Johnson Controls presentó exacqVision 26.2, C-CURE IQ 3.20 y servicios gestionados habilitados por inteligencia artificial en GSX 2026 en septiembre de 2026. La empresa posicionó estas ofertas para la gestión centralizada de seguridad en ubicaciones de misión crítica. Genetec continúa añadiendo capacidades de Security Center SaaS y ha posicionado su plataforma en torno a la integración y la soberanía de datos. Su lanzamiento de Cloudlink 2210 en febrero de 2026 ofrece una ruta hacia la seguridad gestionada en la nube para las instalaciones de cámaras existentes. Estos movimientos muestran que los proveedores compiten en el soporte de migración además de en las nuevas características de los productos.
Los centros de datos de borde siguen siendo un área donde los grandes diseños de campus no siempre se adaptan a los niveles de personal más bajos y las conexiones limitadas. Los proveedores que ejecutan inferencia en la cámara y envían metadatos de eventos en lugar de video continuo pueden satisfacer esta necesidad. La demanda de sustitución también puede aumentar donde los operadores reevalúan los riesgos de cadena de suministro y cumplimiento en las flotas de cámaras instaladas. La tecnología de video centrada en la privacidad sigue siendo importante para los proveedores que operan en el entorno regulatorio europeo. El mercado de videovigilancia en centros de datos de Europa también otorga importancia a la inferencia de inteligencia artificial en el borde de la cámara y a las capacidades de anonimización de video.
Líderes de la Industria de Videovigilancia en Centros de Datos de Europa
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videovigilancia en Centros de Datos de Europa Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Robert Bosch GmbH
- Axis Communications AB
- Schneider Electric SE
- Motorola Solutions, Inc.
- Milestone Systems A/S
- Genetec Inc.
- Siemens AG
- ABB Ltd.
- ASSA ABLOY AB
- dormakaba Holding AG
- Securitas AB
- Convergint Technologies LLC
- Cisco Systems, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Teledyne FLIR LLC
- Lanaccess Sistemas S.L.
Desarrollos recientes de la industria en Mercado de Videovigilancia en Centros de Datos de Europa
- Septiembre de 2026: Johnson Controls presentó exacqVision 26.2 con información de video impulsada por inteligencia artificial, C-CURE IQ 3.20 con flujos de trabajo de seguridad mejorados y flexibilidad de implementación, y nuevos Servicios Gestionados habilitados por inteligencia artificial en GSX 2026 en Atlanta, del 14 al 16 de septiembre de 2026. El lanzamiento consolida la posición de plataforma unificada de Johnson Controls en entornos de misión crítica y se dirige directamente a los operadores de centros de datos que gestionan la seguridad en instalaciones distribuidas y que requieren monitoreo centralizado sin infraestructura de servidor en sitio a medida en cada ubicación.
- Febrero de 2026: Genetec lanzó un centro de datos dedicado en el Reino Unido para Security Center SaaS en Microsoft Azure, abordando directamente los requisitos de soberanía y residencia de datos para los operadores británicos y europeos. La implementación posiciona a Genetec para atender a las organizaciones sujetas a las obligaciones de localización de datos del Reino Unido y la UE sin enrutar el tráfico de gestión de video a través de infraestructura no europea.
- Febrero de 2026: Genetec lanzó Cloudlink 2210, un dispositivo de alta densidad gestionado en la nube que permite a las implementaciones a escala empresarial adoptar la seguridad física gestionada en la nube sin requerir almacenamiento exclusivo en la nube ni la sustitución completa de la infraestructura. El producto está dirigido a los grandes operadores de colocación que gestionan instalaciones de cámaras existentes que no pueden conectarse directamente a las plataformas en la nube, eliminando una barrera clave de migración hacia la adopción de Security Center SaaS.
- Septiembre de 2025: Axis Communications presentó una cámara PTZ biespectral que combina imágenes térmicas y visibles, cámaras tipo bala con inteligencia artificial y radares multicapa de nueva generación con campos de detección de 180° y 270° en GSX 2025. El conjunto de productos está dirigido a la vigilancia perimetral en campus de centros de datos de hiperescala, donde los dispositivos integrados individuales pueden reemplazar múltiples sistemas independientes y reducir la complejidad de instalación por sitio.
Alcance del Informe del Mercado de Videovigilancia en Centros de Datos de Europa
El Mercado de Videovigilancia en Centros de Datos de Europa abarca las tecnologías y servicios que permiten la seguridad visual, el monitoreo y la vigilancia de las instalaciones de centros de datos. Incluye soluciones diseñadas para mejorar la seguridad física, detectar actividades no autorizadas, respaldar la respuesta a incidentes y proporcionar visibilidad operativa en tiempo real en entornos de infraestructura crítica. El mercado está impulsado por la creciente preocupación por la protección de las instalaciones, la seguridad de los activos, la continuidad del negocio y la creciente adopción de sistemas de vigilancia inteligentes con capacidades avanzadas de monitoreo y analítica.
El Mercado de Videovigilancia en Centros de Datos de Europa está Segmentado por Componente (Cámaras y Hardware de Imagen, Software de Gestión de Video, Hardware de Almacenamiento y Grabación, Software de Analítica y Monitoreo, y Servicios de Instalación, Integración y Soporte), Tipo de Cámara (Cámaras Fijas, Cámaras Panorámicas con Inclinación y Zoom, Cámaras Térmicas, y Cámaras Especializadas de Baja Luminosidad e Infrarrojas), Implementación (Sistemas de Vigilancia en Sitio, Sistemas de Vigilancia Basados en la Nube, y Sistemas de Vigilancia Híbridos), Aplicación (Monitoreo de Perímetro y Área Externa, Monitoreo de Entradas y Puntos de Acceso, Monitoreo de Salas de Datos y Corredores Internos, Monitoreo de Salas Eléctricas y Mecánicas, Monitoreo de Muelles de Carga y Áreas de Entrega, y Monitoreo de Sitios Remotos y Campus), Tamaño (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube (PSN), Empresarial / Borde, y Centros de Datos de Borde), y País (Alemania, Reino Unido, Francia, Italia, y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras y Hardware de Imagen |
| Software de Gestión de Video |
| Hardware de Almacenamiento y Grabación |
| Software de Analítica y Monitoreo |
| Servicios de Instalación, Integración y Soporte |
| Cámaras Fijas |
| Cámaras Panorámicas con Inclinación y Zoom |
| Cámaras Térmicas |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas |
| Sistemas de Vigilancia en Sitio |
| Sistemas de Vigilancia Basados en la Nube |
| Sistemas de Vigilancia Híbridos |
| Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso |
| Monitoreo de Salas de Datos y Corredores Internos |
| Monitoreo de Salas Eléctricas y Mecánicas |
| Monitoreo de Muelles de Carga y Áreas de Entrega |
| Monitoreo de Sitios Remotos y Campus |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedor de Servicios en la Nube (PSN) |
| Empresarial / Borde |
| Centros de Datos de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Resto de Europa |
| Por Componente | Cámaras y Hardware de Imagen |
| Software de Gestión de Video | |
| Hardware de Almacenamiento y Grabación | |
| Software de Analítica y Monitoreo | |
| Servicios de Instalación, Integración y Soporte | |
| Por Tipo de Cámara | Cámaras Fijas |
| Cámaras Panorámicas con Inclinación y Zoom | |
| Cámaras Térmicas | |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas | |
| Por Modelo de Implementación | Sistemas de Vigilancia en Sitio |
| Sistemas de Vigilancia Basados en la Nube | |
| Sistemas de Vigilancia Híbridos | |
| Por Aplicación | Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso | |
| Monitoreo de Salas de Datos y Corredores Internos | |
| Monitoreo de Salas Eléctricas y Mecánicas | |
| Monitoreo de Muelles de Carga y Áreas de Entrega | |
| Monitoreo de Sitios Remotos y Campus | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedor de Servicios en la Nube (PSN) | |
| Empresarial / Borde | |
| Centros de Datos de Borde | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia en centros de datos de Europa?
El tamaño del mercado de videovigilancia en centros de datos de Europa es de 411,21 millones de USD en 2026 y se proyecta que alcance los 930,23 millones de USD para 2032 a una CAGR del 14,65%.
¿Qué componente se expande más rápido en la videovigilancia en centros de datos de Europa?
Se proyecta que el software de analítica y monitoreo avance a una CAGR del 15,26% hasta 2032, más rápido que otros componentes.
¿Por qu son importantes los sistemas de vigilancia basados en la nube para los centros de datos?
Los sistemas basados en la nube representaron el 59,78% de los ingresos de 2026 y se proyecta que se expandan a una CAGR del 17,39% porque respaldan el monitoreo centralizado en múltiples sitios.
¿Qué aplicación tiene las perspectivas más sólidas en la videovigilancia en centros de datos?
Se espera que el monitoreo de salas de datos y corredores internos avance a una CAGR del 16,59% hasta 2032 a medida que los racks de inteligencia artificial aumentan el valor del equipo ubicado dentro de las instalaciones.
¿Qué país tiene la expansión pronosticada más rápida en Europa?
Se proyecta que el Reino Unido avance a una CAGR del 16,91% hasta 2032, respaldado por adiciones de capacidad y actividad de sustitución.
¿Cómo afectan el RGPD y la Ley de Inteligencia Artificial de la UE a las implementaciones de vigilancia?
Aumentan los requisitos de controles de privacidad, documentación, evaluación de conformidad y gobernanza, lo que puede extender los ciclos de validación para los sistemas habilitados por inteligencia artificial.