
ヨーロッパ データセンター ビデオ監視場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 411.21 百万米ドル |
| 市場規模 (2027) | 469.49 百万米ドル |
| 市場規模 (2032) | 930.23 百万米ドル |
| 成長率 (2027 - 2032) | 14.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター ビデオ監視市場分析
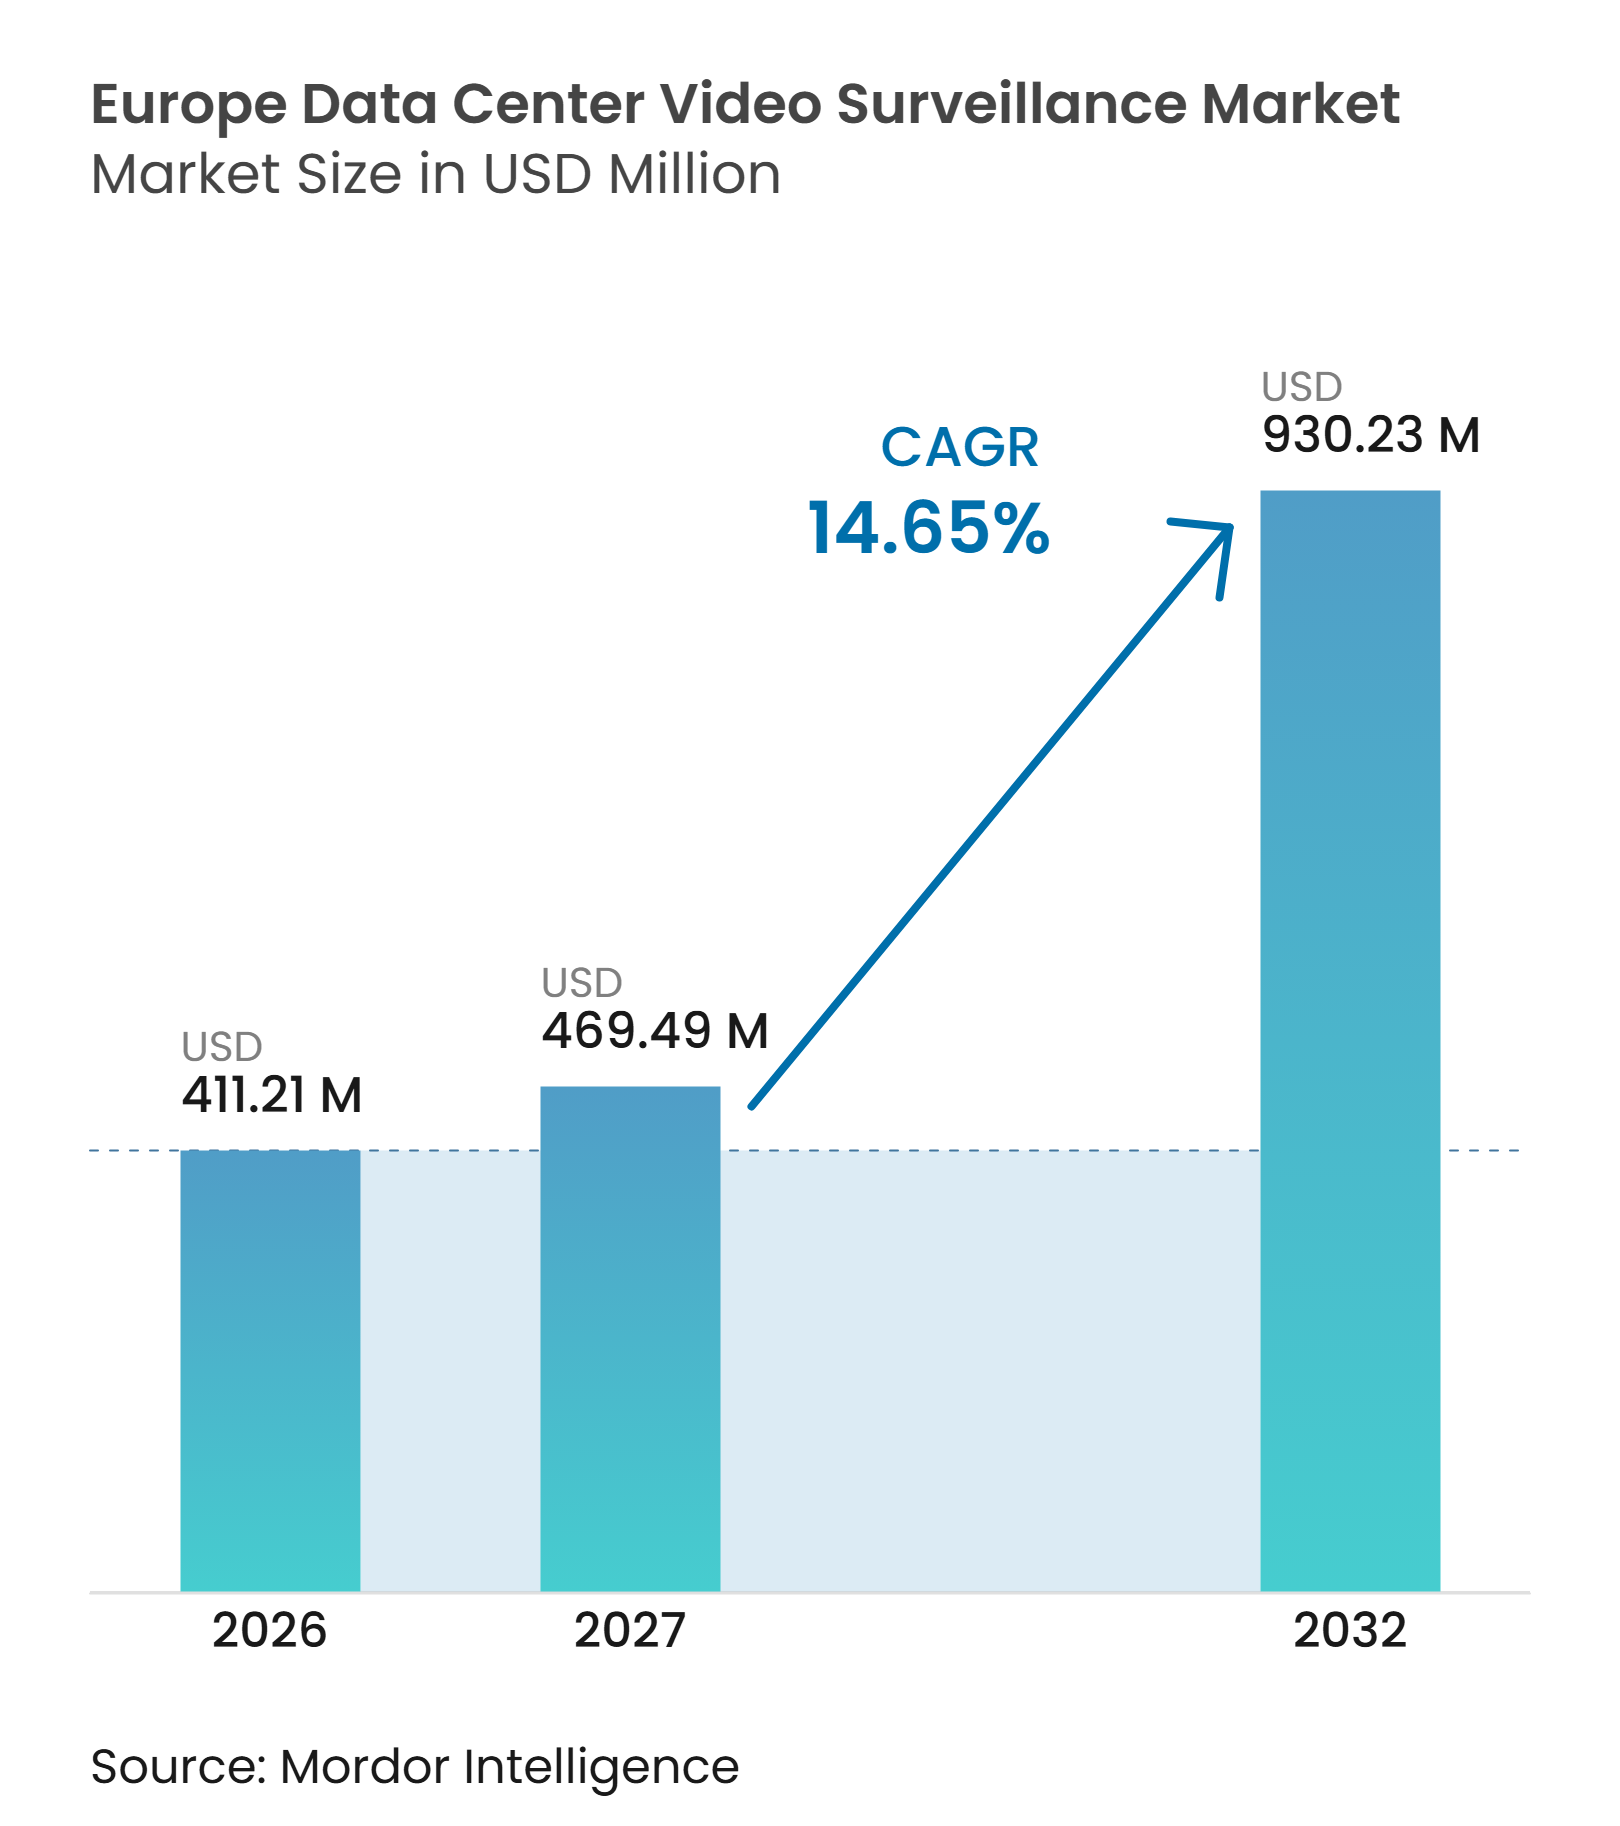
ヨーロッパ データセンター ビデオ監視市場の規模は2026年に411.21 ミリオン 米ドルと評価され、2027年の469.49 ミリオン 米ドルから2032年には930.23 ミリオン 米ドルに達すると推定されており、予測期間2027年~2032年においてCAGR 14.65%で拡大します。ヨーロッパ データセンター ビデオ監視市場は、特に大規模なコロケーションおよびハイパースケールキャンパスにおける新規キャパシティ建設によって支えられています。オペレーターは、建設サイクルの早い段階からカメラ、ビデオ管理ソフトウェア、ストレージ、およびアナリティクスをサイト設計に組み込んでいます。AIを活用したビデオシステムは、チームが確認済みイベントを優先処理し、集中管理された拠点から複数施設を監視できるよう支援することで、セキュリティオペレーションを変革しています。規制要件も、プライバシー管理、文書化、およびヨーロッパ国内でのデータホスティングをサポートするシステムへの調達を促しています。コンプライアンスコストおよびコンポーネントの入手可能性が個別プロジェクトを遅延させる可能性はありますが、重要なデジタルインフラ全体にわたる最新監視システムへの長期的な需要を変えることはないと考えられます。
主要レポートのポイント
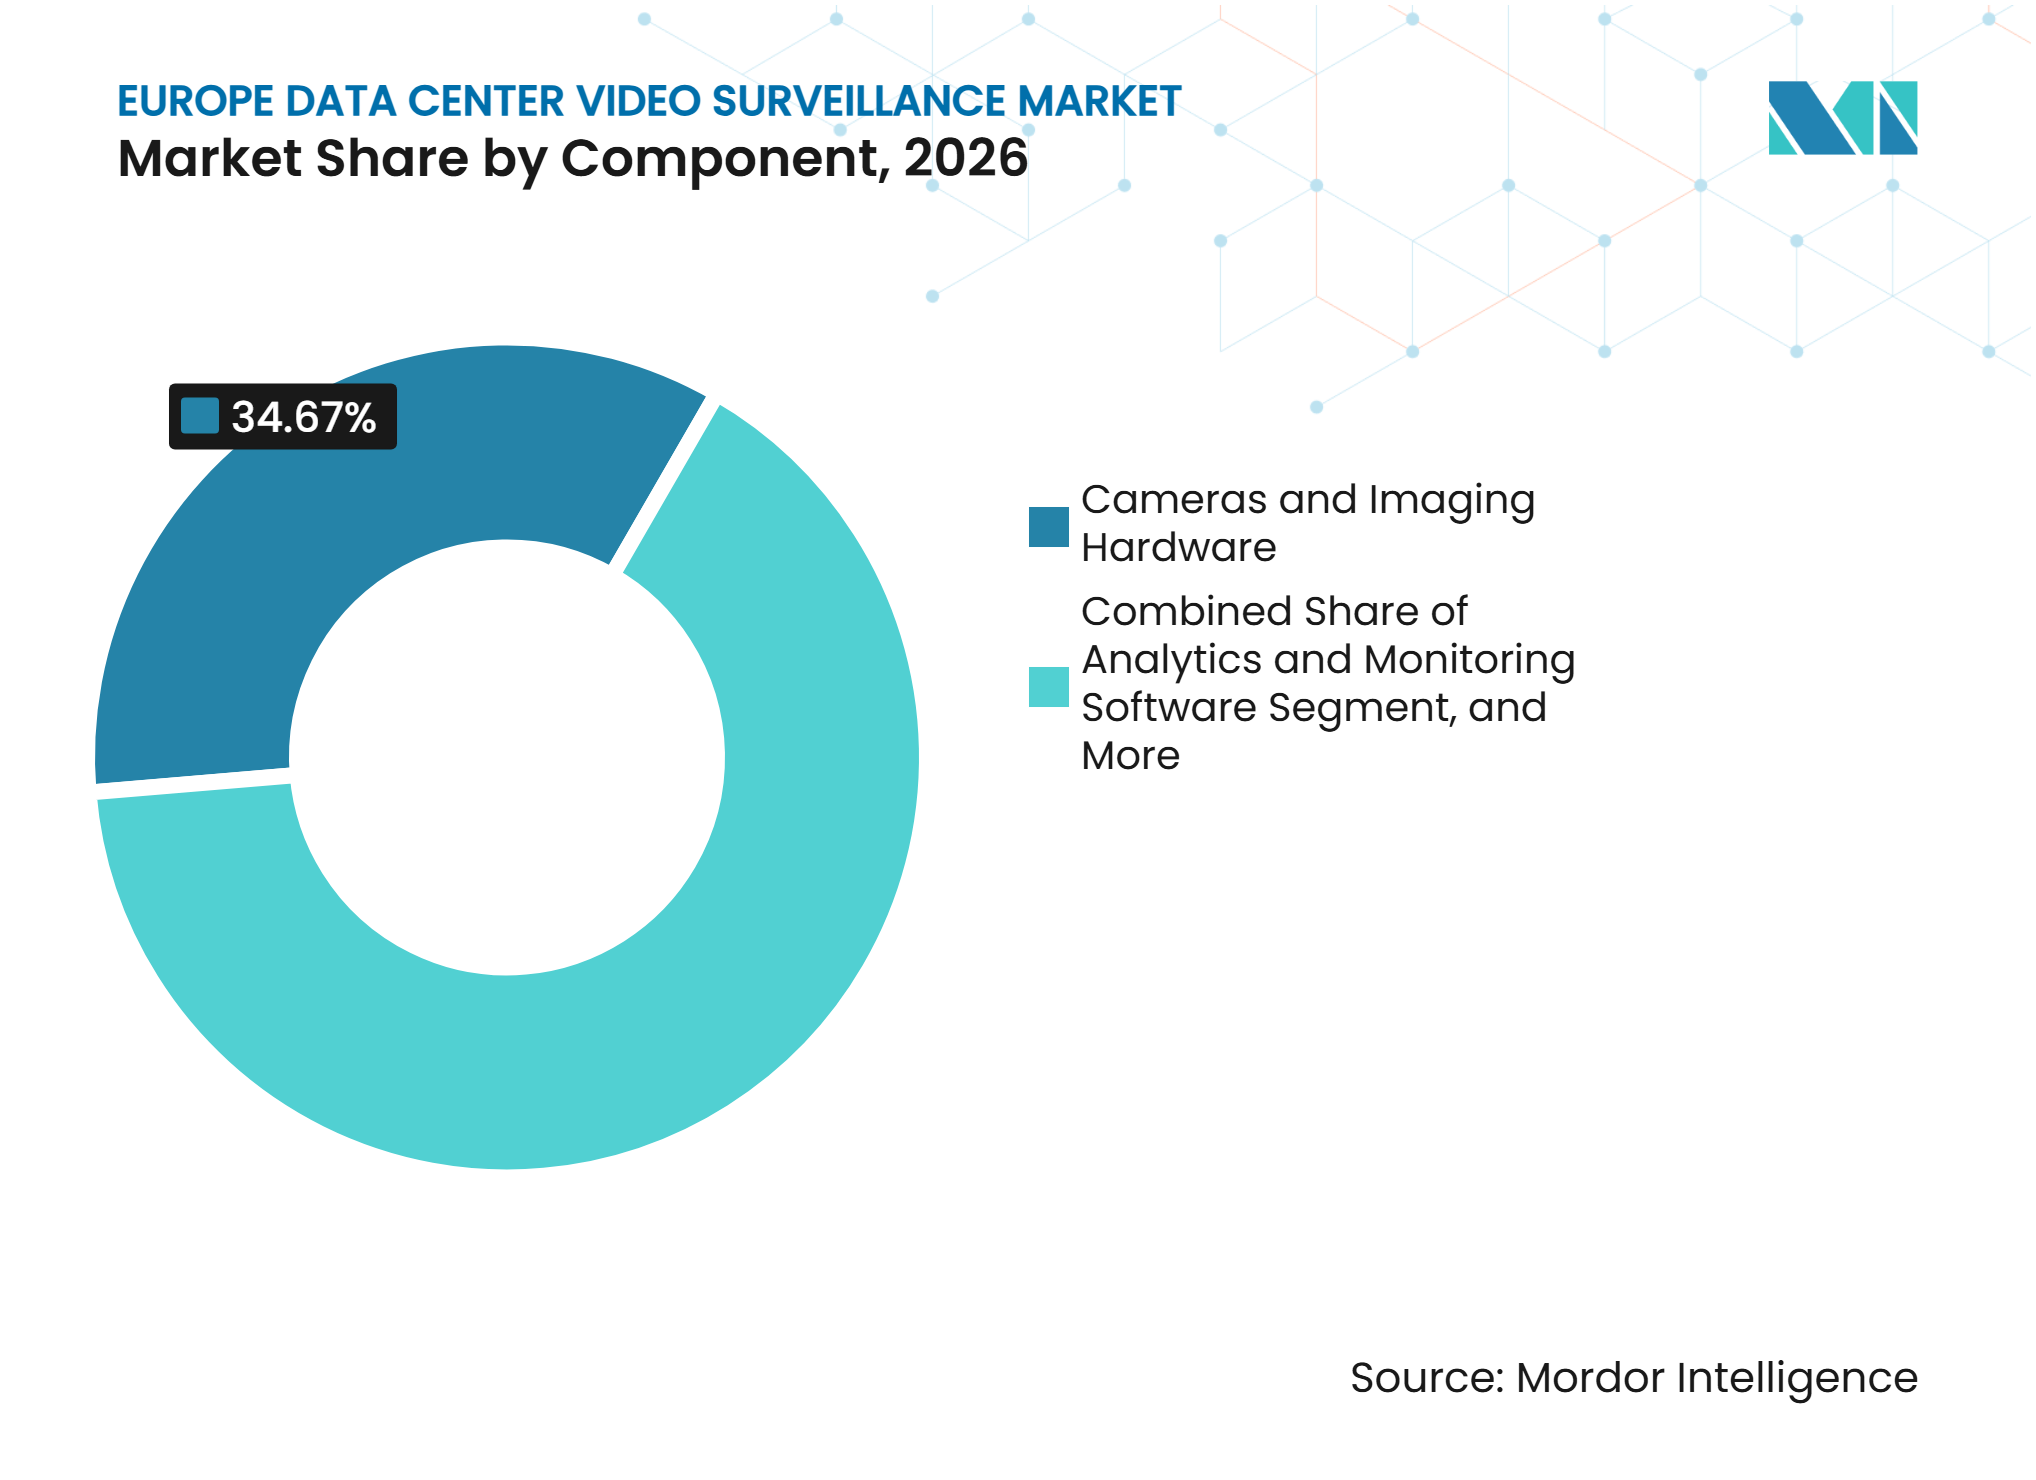
- コンポーネント別では、カメラおよびイメージングハードウェアが2026年のヨーロッパ データセンター ビデオ監視市場シェアの34.67%を占め、アナリティクスおよびモニタリングソフトウェアは2032年までにCAGR 15.26%で拡大すると予測されています。
- カメラタイプ別では、固定式カメラが2026年の収益の63.28%を占め、PTZカメラは2032年までにCAGR 15.92%で成長すると予測されています。
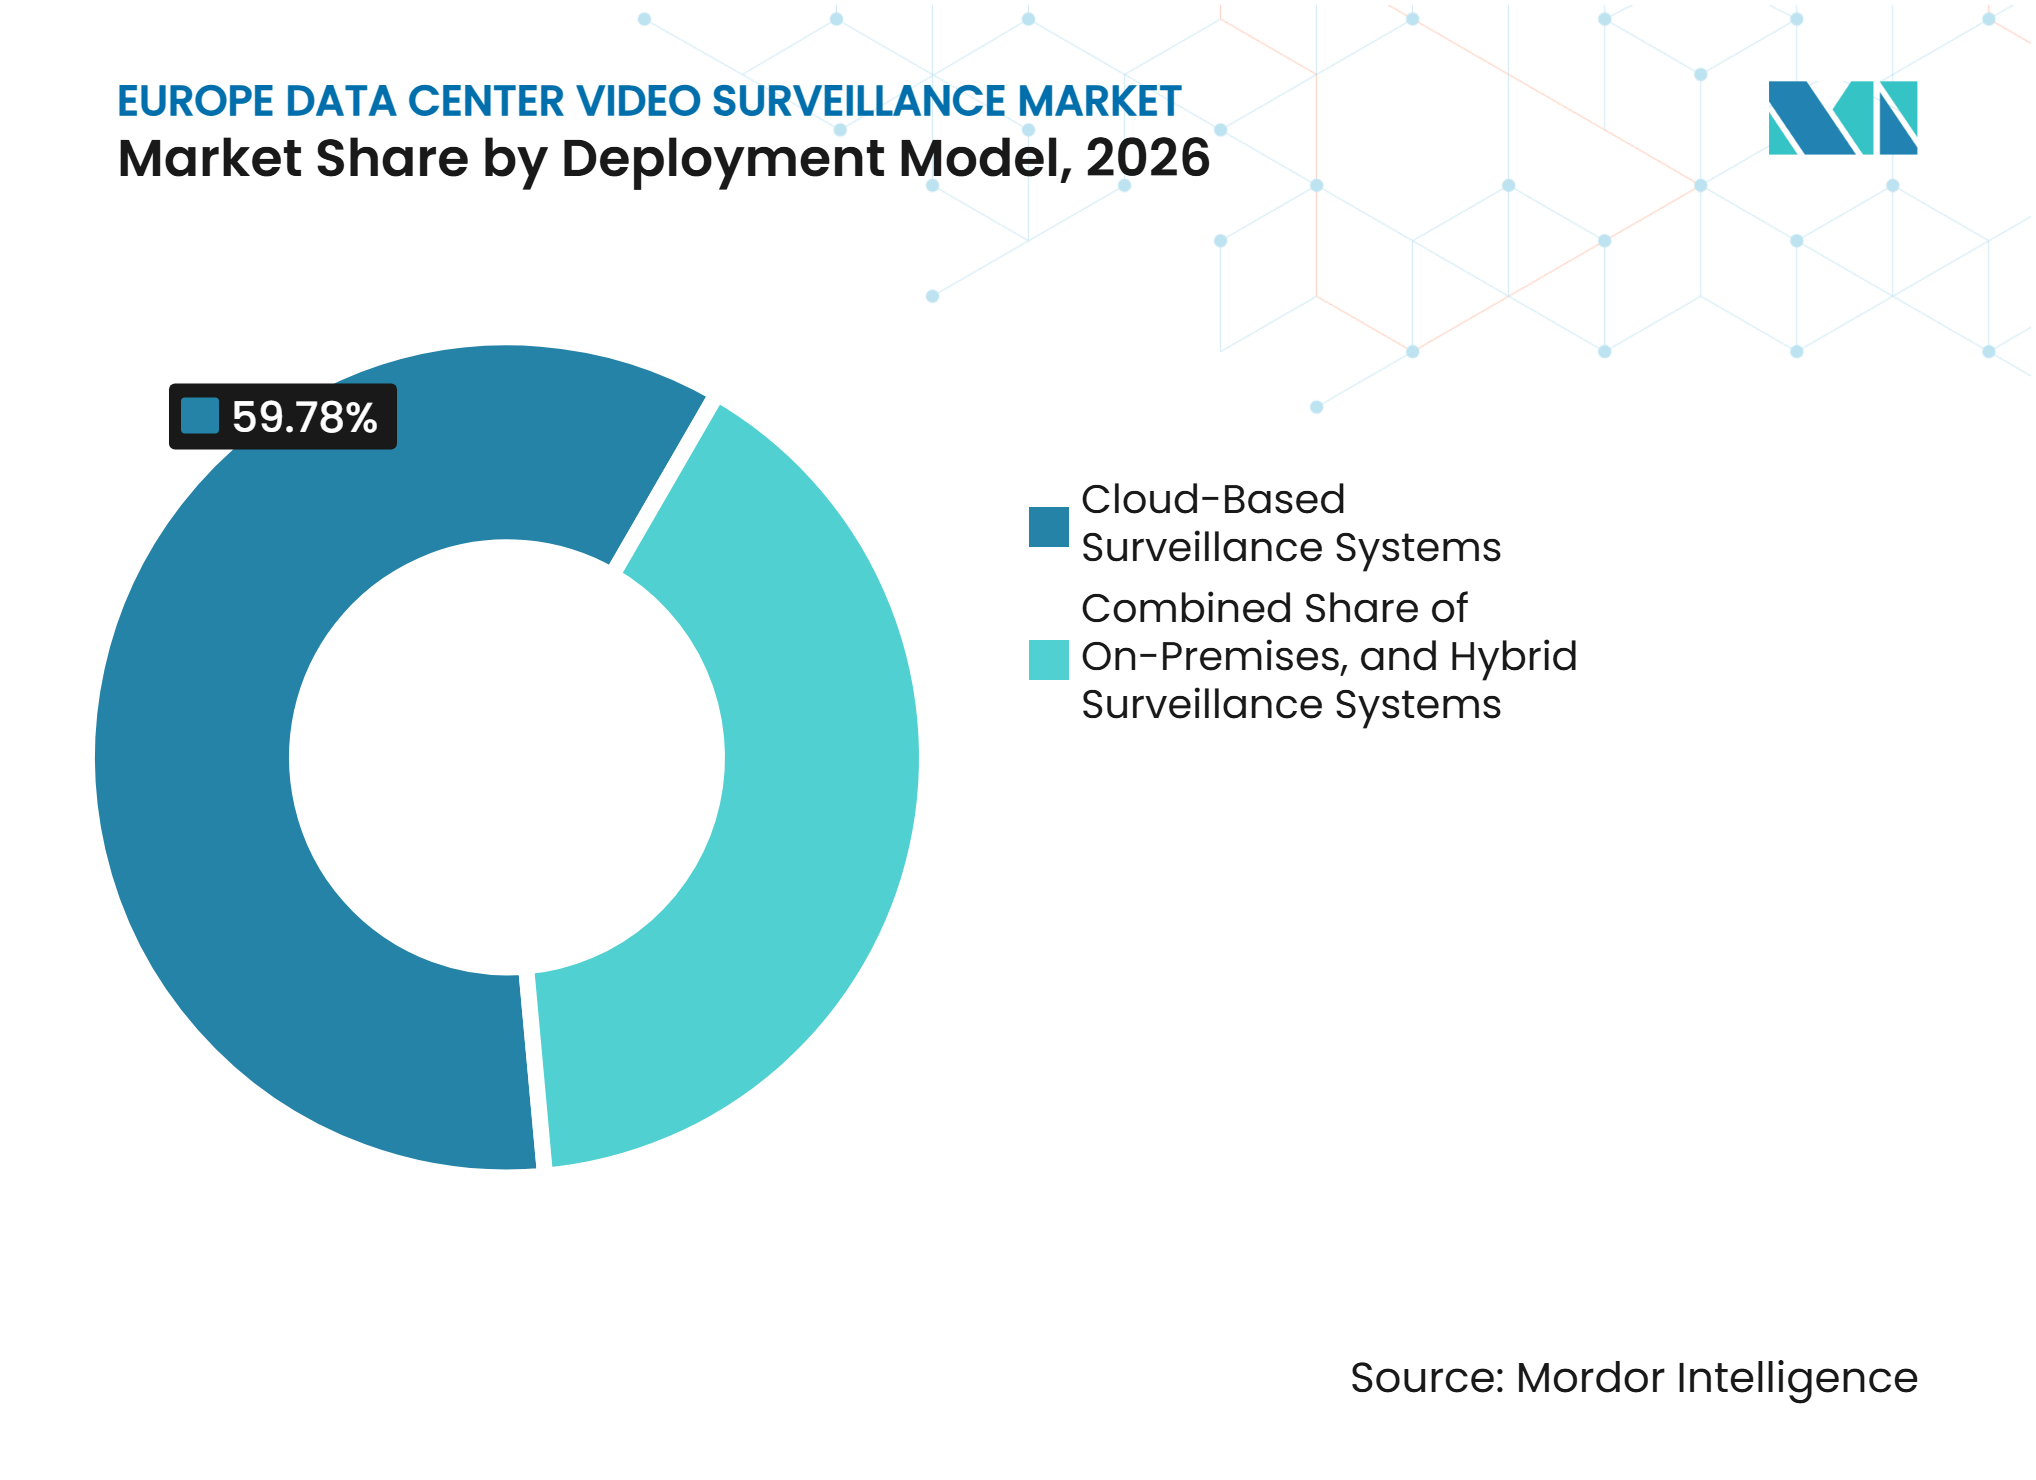
- 導入モデル別では、クラウドベースのシステムが2026年の収益の59.78%を占め、2032年までにCAGR 17.39%で拡大すると予測されています。
- 用途別では、周辺部および外部エリア監視が2026年の収益の26.54%を占め、データホールおよび内部通路監視は2032年までにCAGR 16.59%で成長すると予測されています。
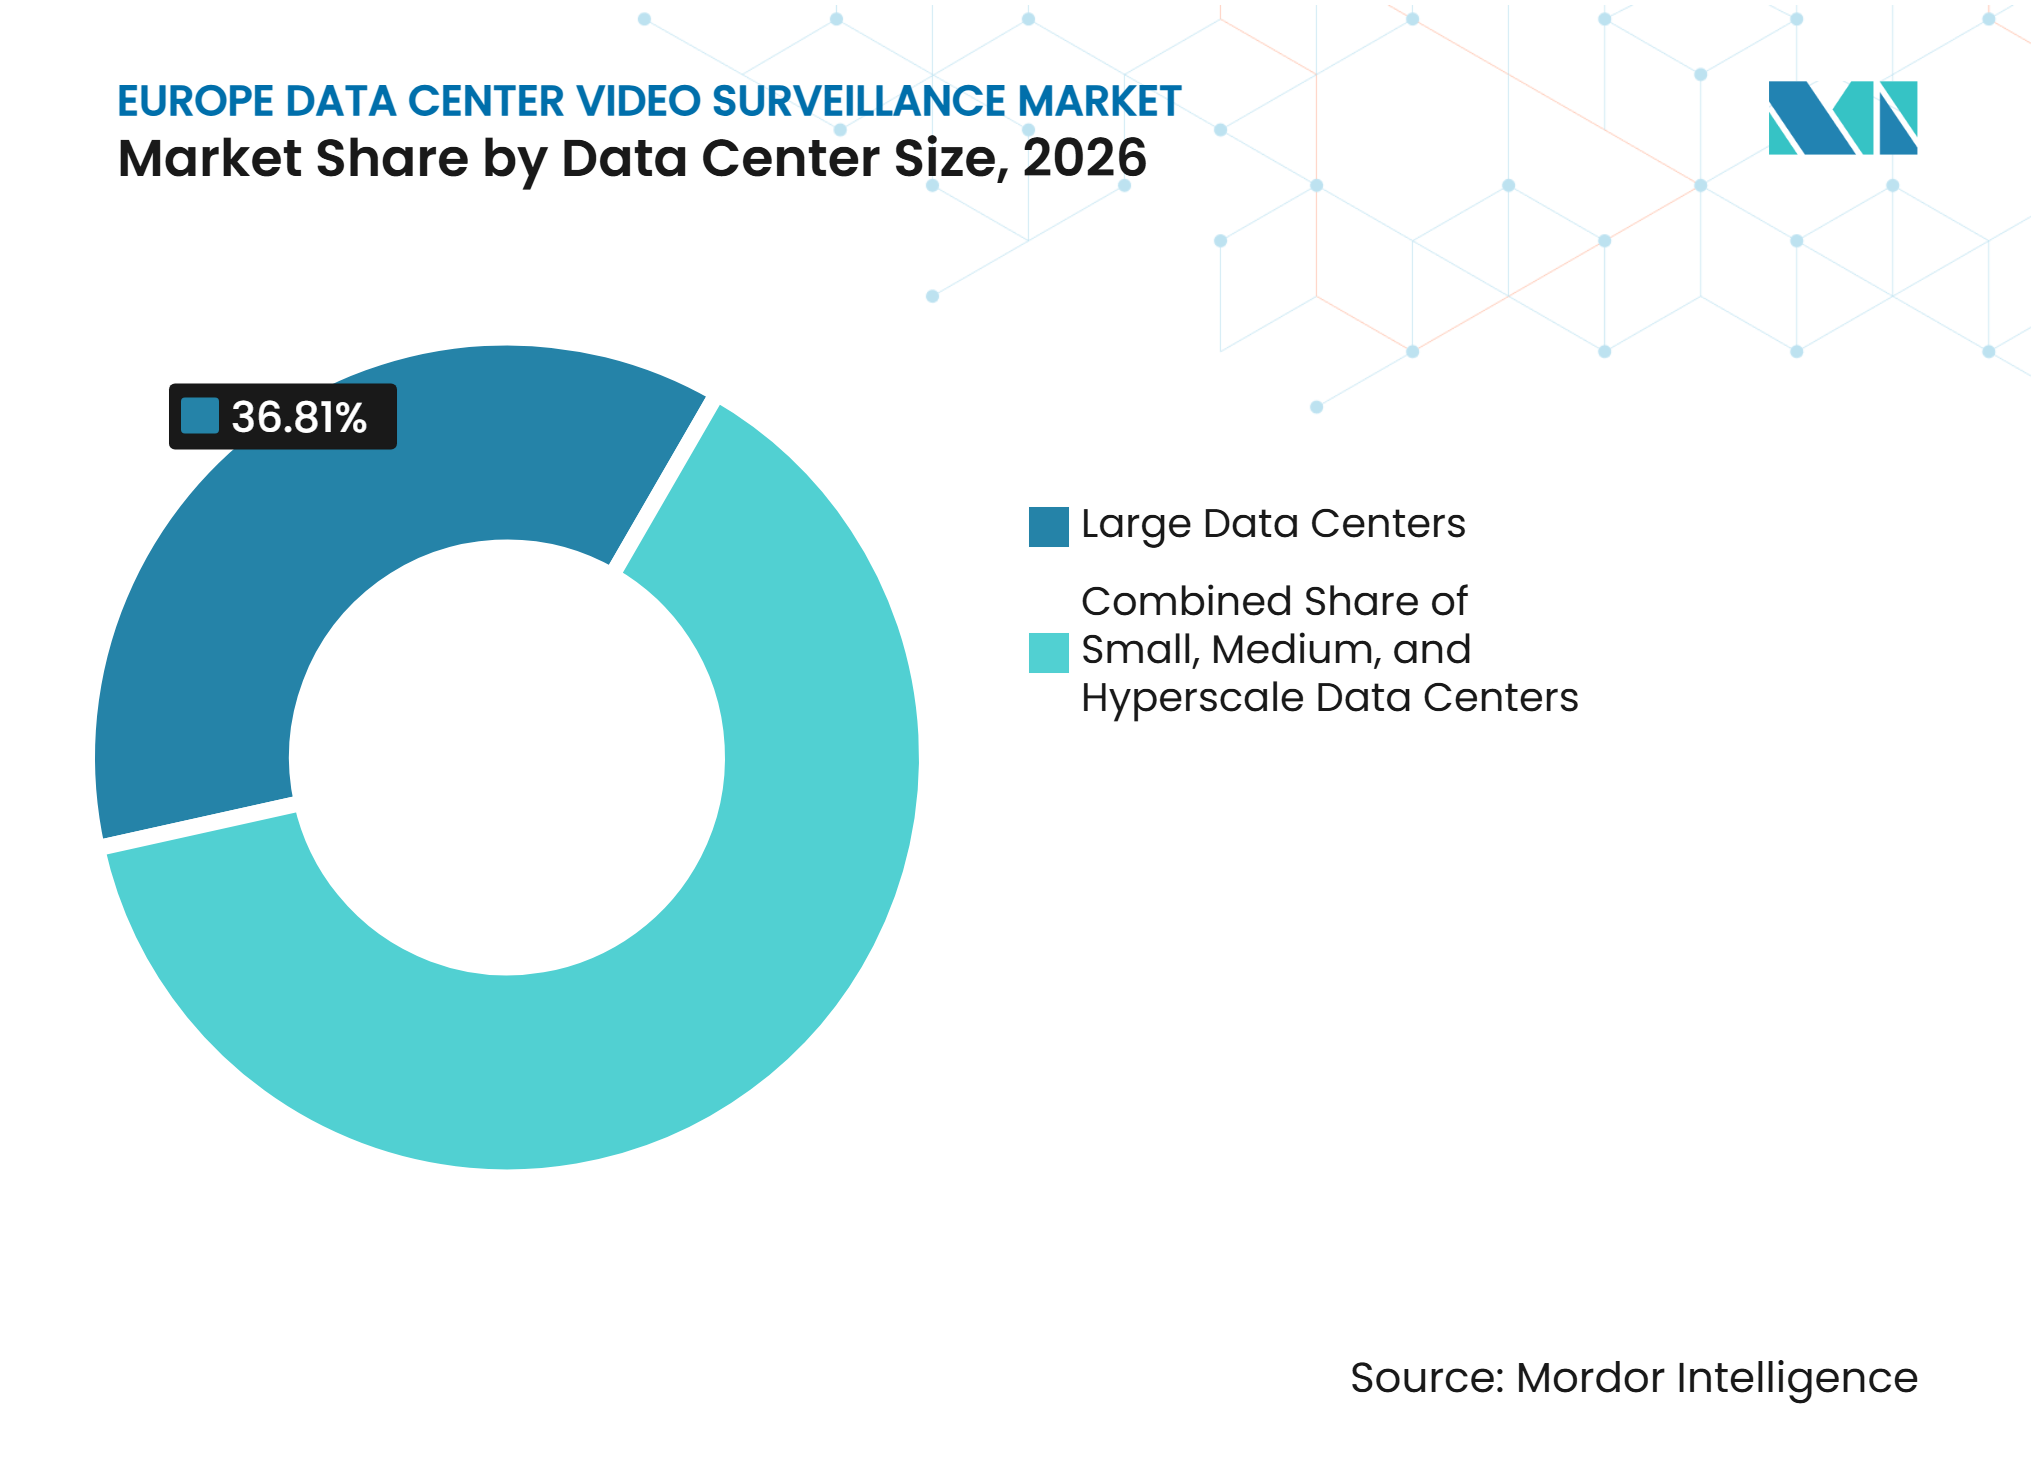
- データセンター規模別では、大規模データセンターが2026年の収益の36.81%を占め、2032年までにCAGR 15.27%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年の収益の36.64%を占め、クラウドサービスプロバイダーは2032年までにCAGR 15.38%で成長すると予測されています。
- 地域別では、ドイツが2026年の収益の34.58%を占め、イギリスは2032年までにCAGR 16.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FLAP-Dコリドー全域におけるハイパースケールおよびコロケーションの建設拡大 | +3.8% | FLAP-Dコア、マドリード、ワルシャワ、ウィーンへの波及 | 短期(2年以内) |
| 遠隔警備および誤警報削減のためのAIビデオアナリティクス | +2.9% | FLAP-Dおよび北欧エッジサイト、南欧・東欧への拡大 | 中期(24年) |
| 規制主導による非準拠監視設備の更新 | +2.5% | EU全域、特にドイツ、フランス、イギリス | 短期(2年以内) |
| 物理的セキュリティと論理的セキュリティの統合 | +1.8% | EMEA全域、ハイパースケールおよびマルチテナントコロケーションサイトで最も顕著 | 中期(2~4年) |
| エッジ データセンターの普及とラックレベルの可視性 | +1.4% | 都市部5Gコリドー、北欧、南欧 | 中期(2~4年) |
| 再生可能エネルギー駆動キャンパスと低エネルギー監視アーキテクチャ | +0.6% | 北欧およびドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FLAP-Dコリドー全域におけるハイパースケールおよびコロケーションの建設拡大
フランクフルト、ロンドン、アムステルダム、パリ、ダブリン全域での建設が物理的セキュリティシステムを必要とするサイト数を増加させることで、ヨーロッパ データセンター ビデオ監視市場の需要が高まっています。これらの拠点における稼働中キャパシティは2026年上半期に3.8 GWに達し、2019年の1.8 GWと比較して増加しており、2026年上半期には194 MWが追加されました。パリは同期間に72.5 MW、ロンドンは49 MW、フランクフルトは45 MWを追加しました。[1] 新規キャンパスは建設中の周辺部カバレッジと、運用開始前の恒久的なシステムを必要とします。これにより、モバイルソーラー駆動PTZタワー、サーマルアレイ、および接続されたビデオ管理プラットフォームへの需要が生まれます。この機会は、複数施設にわたる共通のセキュリティアーキテクチャをサポートできるサプライヤーに有利に働きます。
ヨーロッパ データセンター協会は、2026年から2031年にかけてのヨーロッパ データセンターへの累積投資額として1,760億ユーロ(1,989億 米ドル相当)を見込んでいます。[2] 大規模コロケーションキャンパスが新規キャパシティ追加の主要な供給源となると予想されており、年間投資額は250億ユーロから260億ユーロ(提供された2026年換算レートを使用すると283億 米ドルから294億 米ドル相当)に達します。セキュリティ設計は、建設後に追加されるのではなく、キャンパスの設計図に組み込まれるケースが増えています。このアプローチは、運用初日から統合された監視システムと集中管理オペレーションセンターをサポートします。したがって、ヨーロッパ データセンター ビデオ監視市場は、開発業者が拡大する地域フットプリント全体にわたって一貫したカバレッジを必要とする際に恩恵を受けます。
遠隔警備および誤警報削減のためのAIビデオアナリティクス
ヨーロッパ データセンター ビデオ監視市場は、セキュリティチームが関連イベントと通常の動きを区別するのに役立つアナリティクスへとシフトしています。ビデオツールは、共連れ、通常業務時間外の不審な活動、および機密エリアに放置された物体を識別できます。これにより不要な出動回数が減少し、遠隔チームがより広範な施設ネットワークを監視できるようになります。Axis Communicationsは、GSX 2025においてARTPEC-9ベースのカメラを発表しました。このカメラはエッジアナリティクスを処理し、上流システムに情報を送信する前に確認済みアラートを発行します。[3] エッジ処理は、大規模なカメラフリートを運用するサイトにおいて応答時間を短縮し、帯域幅使用量を制御できます。
Genetecは2024年度/2025年度において買収なしで35%超の収益成長を報告し、その業績の一部をSecurity Center サービスとしてのソフトウェア機能に結び付けました。AIを活用した調査検索機能は2025年9月にリリースされ、監査証跡を維持しながら証拠レビュー時間を短縮するよう設計されています。サブスクリプションベースのアナリティクスはカバレッジの拡大に合わせて追加できるため、ハードウェアのみの更新よりもオペレーターに大きな予算の柔軟性をもたらします。アナリティクスが日常のセキュリティワークフローに統合されると、それを置き換えることは困難かつ混乱を招く可能性があります。これにより、ヨーロッパ データセンター ビデオ監視市場におけるアナリティクスおよびモニタリングソフトウェアのより強力な拡大予測が支持されます。
規制主導による非準拠監視設備の更新
ヨーロッパ データセンター ビデオ監視市場は、設置済みシステムがコンプライアンス要件を満たさなくなった更新プロジェクトによっても支えられています。EU AI法は2026年8月から完全適用され、適合性評価、技術文書、登録、および市販後モニタリングを含む高リスクAIシステムへの要件を導入します。これらの義務は、システムが適用される高リスクカテゴリに該当する場合、重要なデジタルインフラ内で使用されるAI対応監視に影響します。NIS2要件もサイバーセキュリティリスク管理における物理的・論理的管理の強化を促しています。サイバーレジリエンス法は2026年9月から接続製品に対する脆弱性報告義務を追加します。
ドイツはGDPRとITセキュリティ法の組み合わせ適用により、厳しい環境を加えています。これにより、匿名化、データ最小化、および文書化されたアクセス制御を備えたプライバシー・バイ・デザインシステムへの需要が高まっています。Milestone Systemsは、顔およびナンバープレートの匿名化技術を追加するため、2025年4月にベルリンを拠点とするBrighter AIを買収しました。ヨーロッパ データセンター ビデオ監視市場は、監査要件に紐づいた更新予算が裁量的なハードウェアアップグレードよりも予測可能である傾向があるため、恩恵を受けることができます。明確なコンプライアンス文書とヨーロッパホスティングオプションを持つサプライヤーは、これらの購入に対して資格を得るうえで有利な立場にあります。
物理的セキュリティと論理的セキュリティの統合
ヨーロッパ データセンター ビデオ監視市場は、物理的セキュリティとサイバーセキュリティ管理のより緊密な統合によって影響を受けています。データセンターオペレーターは、リモートログインの異常をバッジ活動および関連するビデオフィードと照合するケースが増えています。これにより、チームは物理的・デジタル的な複合脅威がさらに発展する前に特定できます。ゼロトラストの実践は、役割ベースの入室ルール、期限付き認証情報、および記録されたアクセスイベントを通じてアクセス制御にまで拡張されています。監視プラットフォームは、IT監査および物理的セキュリティ認証をサポートできる記録を保持する必要があります。これらの機能を接続する必要性は、カメラ、アクセス、およびネットワークセキュリティレイヤー間でデータを交換できるシステムを有利にします。
Cisco Cyber Visionは、カメラインフラを含む施設システムへの運用技術資産の可視性とセグメンテーションポリシーを拡張します。セキュリティ産業協会は2025年にデータセンター諮問委員会を設立し、物理的セキュリティ、サイバーセキュリティ、および運用技術セキュリティを統合する実践を開発しています。この取り組みは、統合セキュリティがデータセンターオペレーターにとって確立された運用上の優先事項となったことを示しています。ヨーロッパ データセンター ビデオ監視市場は、アナリティクスおよびモニタリングソフトウェアが相関関係と対応ワークフローを管理する場所で最も恩恵を受けます。これらのシステムは、セキュリティチームが複雑な施設全体でインシデントを調査する方法の中心となり得ます。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| GDPRおよびEU AI法に基づくプライバシーおよびバイオメトリクス使用制約 | -1.2% | EU全域、ドイツとフランスで最も制限的 | 中期(2~4年) |
| レトロフィット経済性とレガシーシステム移行の複雑さ | -0.8% | 西欧、ドイツとイギリスの旧コロケーション施設に集中 | 中期(2~4年) |
| 強化されたカメラ、プロセッサ、およびストレージのサプライ制約 | -0.6% | グローバルサプライチェーンへの影響、ヨーロッパの複数サイトオペレーターに最も深刻 | 短期(2年以内) |
| マルチベンダー統合およびセキュリティオペレーション人材の不足 | -0.4% | EMEA全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GDPRおよびEU AI法に基づくプライバシーおよびバイオメトリクス使用制約
プライバシーおよびバイオメトリクス使用制約は、特に高度なアナリティクスにおいて、ヨーロッパ データセンター ビデオ監視市場内での導入を遅らせる可能性があります。AI法は、その使用が法的範囲を満たす場合、重要なデジタルインフラ内で使用されるAIシステムに高リスク義務を適用できます。プロバイダーはリスク管理プロセス、データガバナンス、技術文書、イベントログ、透明性措置、および人間による監視を維持する必要があります。GDPRのデータ保護影響評価は、AI法の適合性評価および登録要件に取って代わるものではありません。これにより、ビデオ監視とバイオメトリクスアクセス機能を組み合わせたシステムの検証サイクルが長くなる可能性があります。
追加のプロセス負担は、プライバシーへの期待が高いドイツとフランスで特に関連性があります。プロジェクトコストを引き上げ、準拠した製品文書をすでに準備しているベンダーへの選好を生み出す可能性があります。GDPRコンプライアンスとローカルデータホスティングのために設計されたシステムはプレミアムを要求できます。これにより、資格のあるサプライヤーの初期プールが狭まり、価格競争が低下する可能性があります。この制約は、根本的なセキュリティニーズの減少ではなく、手続き上のものです。長期的には、確立されたコンプライアンス実践がヨーロッパ データセンター ビデオ監視市場の調達をより一貫したものにする可能性があります。
レトロフィット経済性とレガシーシステム移行の複雑さ
レガシーシステムの移行は、特に旧コロケーションサイトにおいて、ヨーロッパ データセンター ビデオ監視市場でのアップグレードを延期させる可能性があります。多くの施設は、独自の録画ハードウェアを持つアナログまたは初期IPシステムを中心に構築されました。再配線、アクセスポイントの修正、およびIPネットワークの改善により、カメラ交換自体を超えたコストが追加される可能性があります。限られた設備投資予算を持つオペレーターは、完全なアップグレードではなく段階的な導入計画を採用する場合があります。これにより、移行期間中にカバレッジが不均一になる可能性があります。また、クラウド接続アナリティクスと最新のビデオ管理ツールの完全な活用が遅れる可能性もあります。
この問題は、ドイツとイギリスの成熟したコロケーション施設を含む西欧で最も顕著です。Genetecは2026年2月にCloudlink 2210をリリースし、完全なインフラ交換なしにクラウド管理型物理セキュリティを採用できるよう企業を支援しています。このような製品は、クラウド接続性を直接持たない設置済みカメラフリートの移行障壁を低減できます。サプライの可用性は、監視グレードのコンポーネントの納期スケジュールに影響を与える可能性があります。したがって、ヨーロッパ データセンター ビデオ監視市場は、オペレーターがアップグレード予算を承認した場合でも、実際のタイミングの問題に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アナリティクスソフトウェアが収益構造を再定義カメラおよびイメージングハードウェアは2026年のヨーロッパ データセンター ビデオ監視市場シェアの34.67%を占め、アナリティクスおよびモニタリングソフトウェアは2032年までにCAGR 15.26%で拡大すると予測されています。新規施設は周辺部、入口、データホール、および機械室全体にわたる高密度なカメラカバレッジを必要とし、FLAP-Dキャンパスが建物とセキュアゾーンを追加するにつれて設置ベースが拡大するため、ハードウェアは引き続き中心的な役割を果たします。アナリティクスソフトウェアは、初期カメラ購入を超えた定期的なサブスクリプション収益を追加できるため、より速く成長しています。このソフトウェアはチームがサイト全体でイベントを検索し、アラートを分類し、調査を管理するのに役立ちます。
ビデオ管理ソフトウェアとストレージハードウェアは、コンポーネントミックスの中間層を占めています。サライヤーは、大規模な初期インフラ変更の必要性を減らすクラウド管理型アプライアンスにこれらの機能を組み合わせるケースが増えています。2026年2月にリリースされたGenetecのCloudlink 2210は、組織が既存のインフラを維持しながらクラウド管理型物理セキュリティを採用できるよう支援します。マルチベンダーシステムはカメラ、アクセス制御、およびネットワークセキュリティポリシー全体にわたるカスタマイズされた設定と調整を必要とするため、インストール、統合、およびサポートサービスは引き続き重要です。この複雑さは、カメラハードウェアの価格が競争的になった場合でもサービス収益を保護できます。また、初期の物理的カバレッジが完全に設置された後もアナリティクスシステムの関連性を維持します。


注記: 全セグメントのシェアはレポート購入時に入手可能
カメラタイプ別:
PTZがハイパースケールキャンパス周辺部で存在感を高める固定式カメラは2026年のヨーロッパ データセンター ビデオ監視市場の63.28%を占め、PTZカメラは2032年までにCAGR 15.92%で成長すると予測されています。固定式ユニットは、データホール、入口通路、電気室などの予測可能な内部エリアに引き続き適しています。そのコスト効率と信頼性の高い固定視野は、施設内での広範な使用を支えています。PTZカメラは、1台のユニットがより広い弧をカバーし対象を追跡できる大規模キャンパス周辺部で重要性を増しています。
Axis Communicationsは、GSX 2025においてサーマルと可視光イメージングを組み合わせた二スペクトルPTZカメラと、180°および270°の検知フィールドを持つ多層レーダーシステムを発表しました。これらのツールは、以前は別々のシステムを必要としていた検知と識別機能を組み合わせることができます。サーマルカメラは、屋外または混合環境の場所において、暗所、煙、霧の中で有効です。Hanwha Visionは2025年9月に、内蔵物体検知、20 mK未満のノイズ等価温度差、および60 mmまでの望遠オプションを備えたQVGA AIサーマル監視カメラをリリースしました。低照度および赤外線モデルは、恒久的な照明が限られている荷積みバースや遠隔境界でのカバレッジを補完します。このミックスにより、オペレーターは各セキュリティゾーンの視認性要件にカメラ機能を合わせることができます。
導入モデル別:
クラウドがリードしながらハイブリッドがガバナンスニーズに対応クラウドベースのシステムは2026年のヨーロッパ データセンター ビデオ監視市場シェアの59.78%を占め、2032年までにCAGR 17.39%で拡大すると予測されています。このリードシェアとリード拡大の組み合わせは、分散したデータセンター施設全体にわたる集中管理への需要を反映しています。クラウドプラットフォームは、多くの施設からのフィードを共有ダッシュボードに集約します。個々のサイトでの運用負担を軽減し、集中型アナリティクス処理を可能にします。ヨーロッパ データセンター ビデオ監視市場は、オペレーターが現場スタッフの増加なしに大規模なポートフォリオを管理できるサービスへと移行しています。
データ主権要件はクラウド導入の根拠を排除するものではありませんが、ヨーロッパの場所でデータをホストし、明確な居住地管理を提供するプラットフォームを優遇します。Genetecは2026年2月に、データ主権および居住地要件に対応するため、Microsoft Azure上のSecurity Center サービスとしてのソフトウェア向けに専用のイギリス データセンターを立ち上げました。オンプレミスシステムは、厳格な契約上の制限を持つTier IVエンタープライズ施設およびソブリンクラウドゾーンで引き続き関連性があります。ハイブリッドモデルにより、オペレーターは機密性の高い内部フィードをローカルに保持しながら、外部ビデオにクラウドストレージとアナリティクスを使用できます。Cloudlink 2210アプライアンスは、カメラ施設全体をすぐに交換できない組織にこのアプローチをサポートします。

注記: 全セグメントのシェアはレポート購入時に入手可能
用途別:
周辺部監視が需要を支えながらデータホールカバレッジが加速周辺部および外部エリア監視は2026年のヨーロッパ データセンター ビデオ監視市場規模の26.54%を占め、データホールおよび内部通路監視は2032年までにCAGR 16.59%で成長すると予測されています。不正アクセスの防止が施設保護の第一層であるため、周辺部監視は最大の用途であり続けています。大規模キャンパスは、建物、ゲート、荷積みゾーン、および外部インフラ周辺のカバレッジを必要とします。AIワークロードは各データホール内に集中する価値を高めており、低密度コンピューティング環境よりも詳細なビデオカバレッジをより重要にしています。
高密度AIラックは、過度なスタッフィング需要を生み出すことなく、オペレーターが通路とデータホールを綿密に監視することを要求します。入口およびアクセスポイント監視は、高トラフィックポイントでの共連れや不審な行動を識別することで、物理的ゼロトラストポリシーをサポートします。電力密度の高い施設が機器および火災リスクの上昇に直面する場合、電気室および機械室の監視はより重要性を増します。Hanwha Visionは2025年9月に、サーマル放射測定、可視光イメージング、およびMQTTを通じたSCADA互換性を組み合わせた二スペクトル早期火災検知カメラを発表しました。荷積みバース、配送エリア、および遠隔キャンパス監視は、オペレーターがより大規模なサイトと分散エッジ施設を開発するにつれてセキュリティフットプリントを拡大します。ヨーロッパ データセンター ビデオ監視市場は、外部周辺部と機密性の高い内部運用エリアの両方に対応する必要があります。
データセンター規模別:
大規模施設が量と速度の両方を牽引大規模データセンターは2026年のヨーロッパ データセンター ビデオ監視市場の36.81%を占め、2032年までにCAGR 15.27%で拡大すると予測されています。これらのサイトは複数の建物機能にわたるマルチゾーン監視を必要とします。その調達規模により、カメラおよびビデオ管理サプライヤーはより大きな量で標準化されたシステムを提供できます。大規模施設は一般的に現在のヨーロッパキャパシティ投資の多くを受けている20 MWから100 MWの範囲に該当し、そのカバレッジニーズは周辺部システムからデータホール監視まで及びます。
100 MWを超えるハイパースケールサイトは、広大な周辺部、複数の構造物、特殊なAIセキュリティ要件、および厳格な稼働時間期待を組み合わせているため、技術的により要求が高くなります。ヨーロッパ データセンター協会は、大規模コロケーションキャンパスを新規キャパシティ追加の主要な供給源として特定しました。また、年間建設投資額として250億ユーロから260億ユーロ(提供された2026年換算レートを使用すると283億 米ドルから294億 米ドル相当)を報告しました。小規模および中規模施設には異なる要件があります。クラウド提供型ビデオ管理ソフトウェアは、旧来のエンタープライズシステムに関連するサーバーコストなしに高度なアナリティクスをこれらのサイトに拡張でき、ソフトウェアサプライヤーに以前は十分にサービスされていなかった設置ベースへのアクセスを提供します。同じモデルにより、オペレーターは外部および内部セキュリティゾーンの両方にわたって一貫したポリシーを適用できます。
注記: 全セグメントのシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが量を支えながらCSPが需要を先導コロケーション施設は2026年のヨーロッパ データセンター ビデオ監視市場規模の36.64%を占め、クラウドサービスプロバイダーは2032年までにCAGR 15.38%で成長すると予測されています。コロケーションオペレーターは共有インフラ内で多くのテナントにサービスを提供します。テナントエリアを区別し、顧客間のプライバシーを保護できるゾーンベースのビデオアナリティクスを必要とします。これらの要件は、通路、ケージ、および共用エリア全体にわたるアクセスおよびビデオ制御への継続的な需要を生み出します。ヨーロッパ データセンター ビデオ監視産業は、広範なキャンパスカバレッジとともに詳細な認証ルールをサポートする必要があります。
クラウドサービスプロバイダーはヨーロッパ全域でリージョンを追加しており、AI最適化施設はラック密度と建物規模の両方で監視ニーズを高めています。エンタープライズおよびエッジ施設は、異なるスタッフィングおよびネットワークキャパシティニーズを持つ多様な中間層を形成しています。欧州委員会のデジタルデケードアジェンダは、2030年までに10,000のカーボンニュートラルエッジノードを目標としています。2026年の付属書は、2025年末時点でEUに7,451のカーボンニュートラルかつ高度にセキュアなエッジノードが展開されていたと推定しています。遠隔対応型監視は限られた帯域幅と最小限のローカル介入を使用しますが、既存のエンタープライズベンダーはこれらの要件のすべてに一貫して対応しているわけではありません。
地域分析
ドイツ
ドイツは2026年のヨーロッパ データセンター ビデオ監視市場シェアの34.58%を占めました。フランクフルトは、制約されたキャパシティが継続的な新規建設活動を支えているため、主要な需要センターであり続けています。ドイツのGDPRとITセキュリティ法の組み合わせ要件は、匿名化、データ最小化、およびアクセスログ制御を提供するシステムへの需要を支えています。これらの要件により、コンプライアンス文書がベンダー選定の重要な部分となっています。
プライバシーに焦点を当てたビデオ匿名化は、ドイツの調達環境において特に関連性があります。オペレーターが詳細な検証と文書化を必要とするため、調達サイクルが長くなる可能性があります。このパターンは、確立されたヨーロッパホスティングとコンプライアンス認証を持つサプライヤーを有利にする可能性があります。ドイツのヨーロッパ データセンター ビデオ監視市場は、高いコンプライアンス期待と継続的なインフラ需要によって特徴付けられます。
イギリス
イギリスは2032年までにCAGR 16.91%で成長すると予測されており、対象地理的市場の中で最も速い成長率を示しています。2025年4月に導入された政府関連サイトへの新規中国製監視機器の設置制限は、更新需要を加速させると予想されています。影響を受ける施設は制限された機器を準拠したビデオ監視システムに交換する可能性が高く、予測期間中の市場成長を支えます。
その他のヨーロッパ
フランスは新規建設とブラウンフィールド転換で活発であり、イタリアはミラノ周辺のコロケーション投資を通じて台頭しています。ワルシャワ、ウィーン、オスロ、ヘルシンキ、マドリード、およびその他の北欧の拠点は、制約されたFLAP-D拠点では収容できないキャパシティを受け入れています。Genetecの2026年2月のイギリス データセンター立ち上げは、英国およびヨーロッパのユーザーにとってのローカルホスティングの価値を示しています。
競合環境
市場集中度
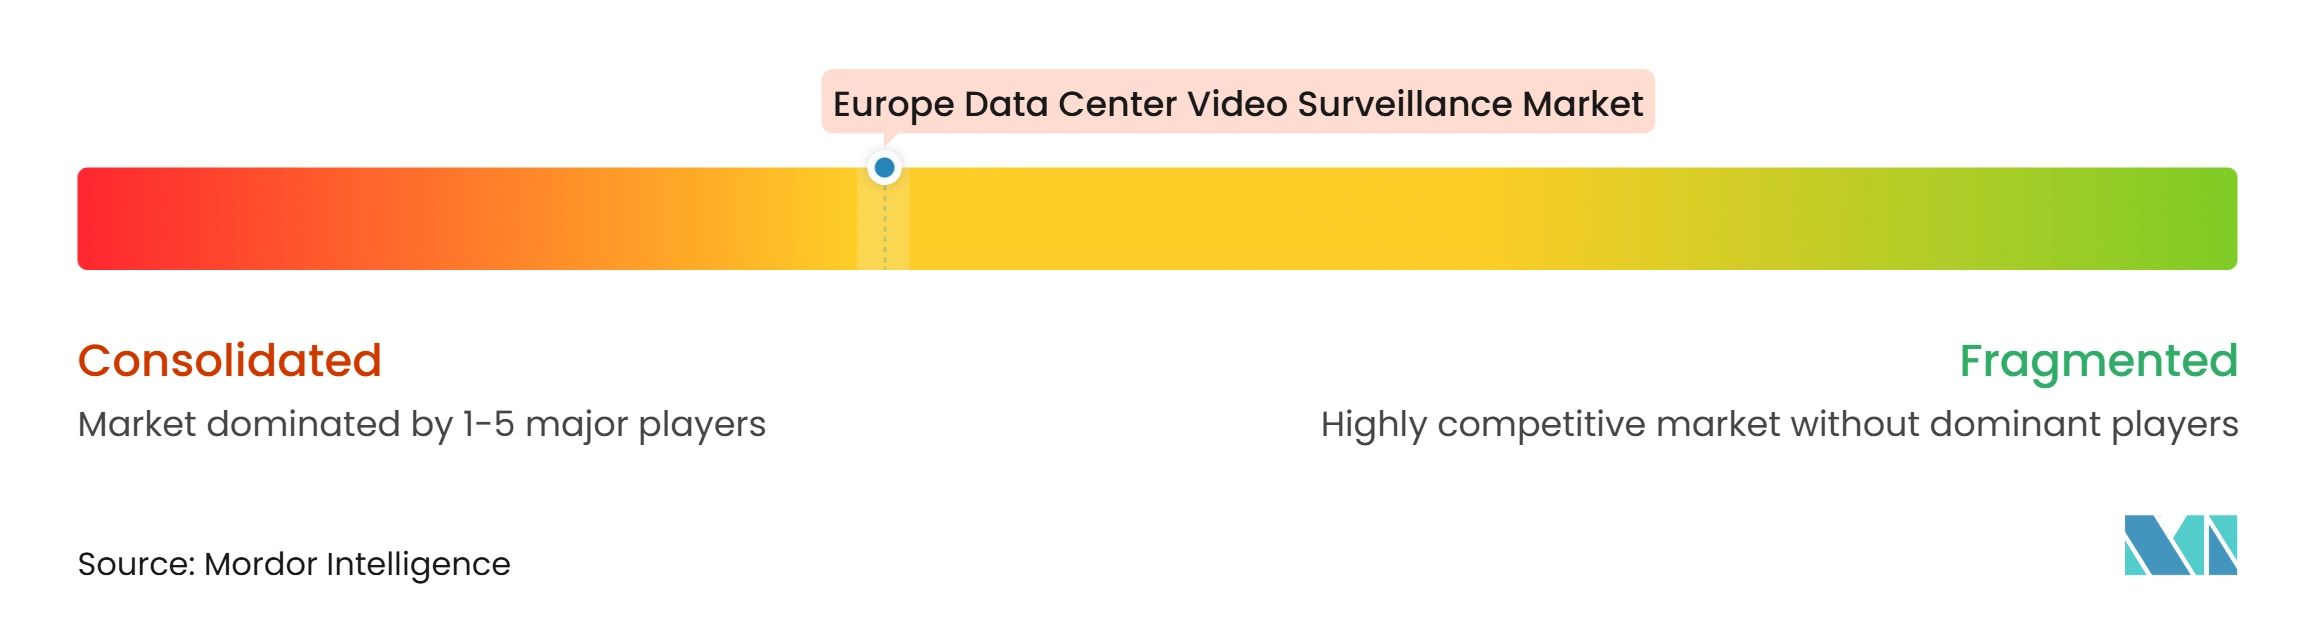
ヨーロッパ データセンター ビデオ監視市場は適度に集中しており、Johnson Controls、LenelS2を通じたHoneywell、Axis Communications、Siveillance Videoを通じたSiemens、Genetec、およびAvigilonを通じたMotorola Solutionsがリーディンググループを形成しています。これらの企業は、専門的なビデオ管理ベンダーおよび地域のシステムインテグレーターと競合しています。大手ベンダーは、物理的セキュリティとサイバーセキュリティプロセスのより緊密な連携への需要に応えて、共通プラットフーム上でビデオ、アクセス制御、およびインシデント対応を接続しようとしています。専門プロバイダーは、クラウドネイティブツール、AI機能、およびコンプライアンス指向の製品設計を通じて競合しています。
Johnson Controlsは2026年9月のGSX 2026において、exacqVision 26.2、C-CURE IQ 3.20、およびAI対応マネージドサービスを展示しました。同社はこれらの製品をミッションクリティカルな場所での集中セキュリティ管理向けに位置付けました。Genetecは引き続きSecurity Center サービスとしてのソフトウェア機能を追加し、統合とデータ主権を中心にプラットフォームを位置付けています。2026年2月のCloudlink 2210リリースは、既存のカメラ施設のクラウド管理型セキュリティへの移行ルートを提供します。これらの動きは、サプライヤーが新製品機能だけでなく移行サポートでも競合していることを示しています。
エッジ データセンターは、大規模キャンパス設計が低いスタッフィングレベルと制約された接続に常に適合するわけではない領域であり続けています。カメラでの推論を実行し、継続的なビデオではなくイベントメタデータを送信するサプライヤーは、このニーズに対応できます。オペレーターが設置済みカメラフリートのサプライチェーンおよびコンプライアンスリスクを再評価する場合、更新需要も高まる可能性があります。プライバシーに焦点を当てたビデオ技術は、ヨーロッパの規制環境で事業を展開するサプライヤーにとって引き続き重要です。ヨーロッパ データセンター ビデオ監視市場は、カメラエッジAI推論とビデオ匿名化機能にも重要性を置いています。
ヨーロッパ データセンター ビデオ監視産業リーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター ビデオ監視市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Robert Bosch GmbH
- Axis Communications AB
- Schneider Electric SE
- Motorola Solutions, Inc.
- Milestone Systems A/S
- Genetec Inc.
- Siemens AG
- ABB Ltd.
- ASSA ABLOY AB
- dormakaba Holding AG
- Securitas AB
- Convergint Technologies LLC
- Cisco Systems, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Teledyne FLIR LLC
- Lanaccess Sistemas S.L.
最近の産業開発事情 ヨーロッパ データセンター ビデオ監視市場
- 2026年9月:Johnson Controlsは、2026年9月14日から16日にアトランタで開催されたGSX 2026において、AIを活用したビデオインサイトを備えたexacqVision 26.2、強化されたセキュリティワークフローと導入柔軟性を持つC-CURE IQ 3.20、および新しいAI対応マネージドサービスを展示しました。このリリースは、ミッションクリティカルな環境におけるJohnson Controlsの統合プラットフォームの地位を強化し、各サイトにカスタムのオンプレミスサーバーインフラを必要とせずに集中監視を必要とする分散施設全体のセキュリティを管理するデータセンターオペレーターを直接ターゲットとしています。
- 2026年2月:Genetecは、英国および欧州オペレーターのデータ主権および居住地要件に直接対応するため、Microsoft Azure上のSecurity Center サービスとしてのソフトウェア向けに専用のイギリス データセンターを立ち上げました。この展開により、Genetecはビデオ管理トラフィックをヨーロッパ域外のインフラを経由させることなく、イギリスおよびEUのデータローカライゼーション義務の対象となる組織にサービスを提供できるようになります。
- 2026年2月:Genetecは、クラウド専用ストレージや完全なインフラ交換を必要とせずにエンタープライズ規模の導入がクラウド管理型物理セキュリティを採用できるよう支援する高密度クラウド管理型アプライアンス、Cloudlink 2210をリリースしました。この製品は、クラウドプラットフォームに直接接続できない既存のカメラ施設を管理する大規模コロケーションオペレーターをターゲットとし、Security Center サービスとしてのソフトウェア採用への主要な移行障壁を排除します。
- 2025年9月:Axis Communicationsは、GSX 2025において、サーマルと可視光イメージングを組み合わせた二スペクトルPTZカメラ、AIを活用したバレットカメラ、および180°と270°の検知フィールドを持つ次世代多層レーダーを発表しました。この製品セットは、単一の統合デバイスが複数の独立したシステムを置き換え、サイトごとのインストールの複雑さを軽減できるハイパースケール データセンターキャンパスの周辺部監視をターゲットとしています。
ヨーロッパ データセンター ビデオ監視市場レポートの範囲
ヨーロッパ データセンター ビデオ監視市場は、データセンター施設の視覚的セキュリティ、モニタリング、および監視を可能にする技術とサービスを包含しています。物理的セキュリティの強化、不正活動の検知、インシデント対応のサポート、および重要インフラ環境全体にわたるリアルタイムの運用可視性の提供を目的として設計されたソリューションが含まれます。市場は、施設保護、資産セキュリティ、事業継続性に関する懸念の高まり、および高度なモニタリングとアナリティクス機能を持つインテリジェント監視システムの採用拡大によって牽引されています。
ヨーロッパ データセンター ビデオ監視市場は、コンポーネント(カメラおよびイメージングハードウェア、ビデオ管理ソフトウェア、ストレージおよび録画ハードウェア、アナリティクスおよびモニタリングソフトウェア、ならびにインストール・統合・サポートサービス)、カメラタイプ(固定式カメラ、パン・チルト・ズームカメラ、サーマルカメラ、および特殊低照度・赤外線カメラ)、導入形態(オンプレミス監視システム、クラウドベース監視システム、およびハイブリッド監視システム)、用途(周辺部および外部エリア監視、入口およびアクセスポイント監視、データホールおよび内部通路監視、電気室および機械室監視、荷積みバースおよび配送エリア監視、ならびに遠隔サイトおよびキャンパス監視)、規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ、およびエッジ データセンター)、国別(ドイツ、イギリス、フランス、イタリア、およびその他のヨーロッパ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア |
| ストレージおよび録画ハードウェア |
| アナリティクスおよびモニタリングソフトウェア |
| インストール・統合・サポートサービス |
| 固定式カメラ |
| パン・チルト・ズームカメラ |
| サーマルカメラ |
| 特殊低照度・赤外線カメラ |
| オンプレミス監視システム |
| クラウドベース監視システム |
| ハイブリッド監視システム |
| 周辺部および外部エリア監視 |
| 入口およびアクセスポイント監視 |
| データホールおよび内部通路監視 |
| 電気室および機械室監視 |
| 荷積みバースおよび配送エリア監視 |
| 遠隔サイトおよびキャンパス監視 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| エッジ データセンター |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| その他のヨーロッパ |
| コンポーネント別 | カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア | |
| ストレージおよび録画ハードウェア | |
| アナリティクスおよびモニタリングソフトウェア | |
| インストール・統合・サポートサービス | |
| カメラタイプ別 | 固定式カメラ |
| パン・チルト・ズームカメラ | |
| サーマルカメラ | |
| 特殊低照度・赤外線カメラ | |
| 導入モデル別 | オンプレミス監視システム |
| クラウドベース監視システム | |
| ハイブリッド監視システム | |
| 用途別 | 周辺部および外部エリア監視 |
| 入口およびアクセスポイント監視 | |
| データホールおよび内部通路監視 | |
| 電気室および機械室監視 | |
| 荷積みバースおよび配送エリア監視 | |
| 遠隔サイトおよびキャンパス監視 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| エッジ データセンター | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター ビデオ監視市場の規模はどのくらいですか?
ヨーロッパ データセンター ビデオ監視市場の規模は2026年に411.21 ミリオン 米ドルであり、CAGR 14.65%で2032年までに930.23 ミリオン 米ドルに達すると予測されています。
ヨーロッパ データセンター ビデオ監視において最も速く拡大しているコンポーネントはどれですか?
アナリティクスおよびモニタリングソフトウェアは、他のコンポーネントよりも速く、2032年までにCAGR 15.26%で成長すると予測されています。
クラウドベースの監視システムがデータセンターにとって重要な理由は何ですか?
クラウドベースのシステムは2026年の収益の59.78%を占め、複数サイトにわたる集中監視をサポートするため、CAGR 17.39%で拡大すると予測されています。
データセンター ビデオ監視において最も強い見通しを持つ用途はどれですか?
AIラックが施設内に設置された機器の価値を高めるにつれて、データホールおよび内部通路監視は2032年までにCAGR 16.59%で成長すると予測されています。
ヨーロッパで最も速い予測成長を示す国はどこですか?
イギリスは、キャパシティ追加と更新活動に支えられ、2032年までにCAGR 16.91%で成長すると予測されています。
GDPRおよびEU AI法は監視の導入にどのような影響を与えますか?
これらはプライバシー管理、文書化、適合性評価、およびガバナンスへの要件を高め、AI対応システムの検証サイクルを延長する可能性があります。