
Marktgröße und Marktanteil der Videoüberwachung in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
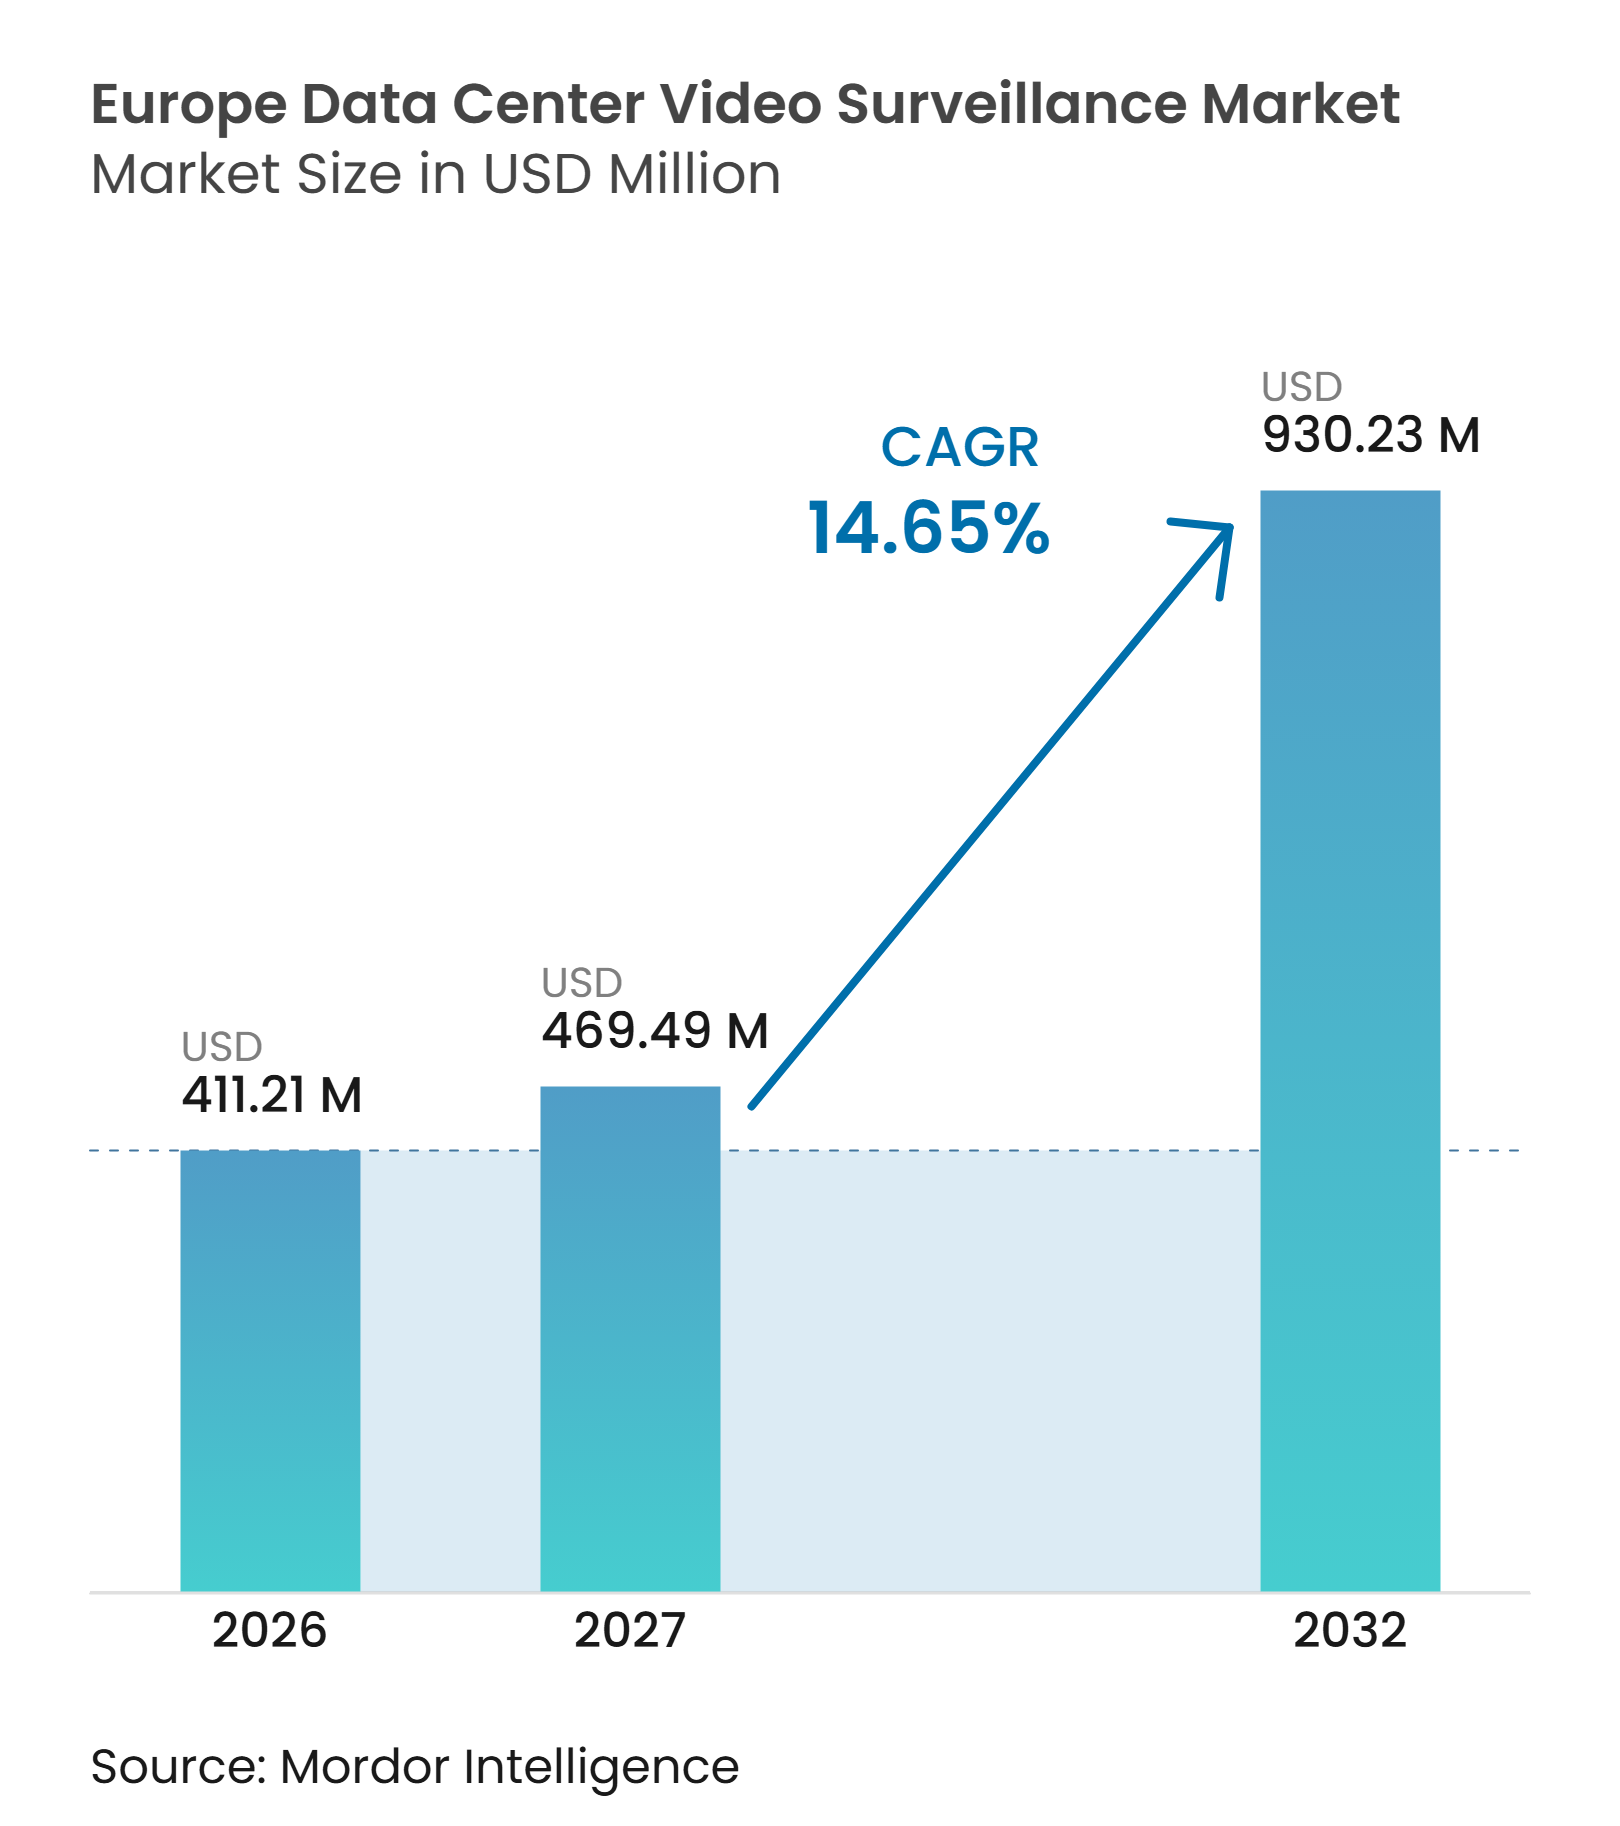
| Marktgröße im Basisjahr (2026) | 411.21 Millionen US-Dollar |
| Marktgröße (2027) | 469.49 Millionen US-Dollar |
| Marktgröße (2032) | 930.23 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Videoüberwachung in europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Videoüberwachung in europäischen Rechenzentren wurde im Jahr 2026 auf 411,21 Millionen USD bewertet und wird voraussichtlich von 469,49 Millionen USD im Jahr 2027 auf 930,23 Millionen USD bis 2032 anwachsen, bei einem CAGR von 14,65 % während des Prognosezeitraums 2027–2032. Der Markt für Videoüberwachung in europäischen Rechenzentren wird durch den Aufbau neuer Kapazitäten gestützt, insbesondere in großen Colocation- und Hyperscale-Campussen. Betreiber integrieren Kameras, Videomanagementsoftware, Speicher und Analyselösungen bereits in frühen Phasen des Bauzyklus in die Standortplanung. KI-gestützte Videosysteme verändern den Sicherheitsbetrieb, indem sie Teams dabei helfen, verifizierte Ereignisse zu priorisieren und mehrere Einrichtungen von zentralen Standorten aus zu überwachen. Regulatorische Anforderungen lenken die Beschaffung zudem auf Systeme, die Datenschutzkontrollen, Dokumentation und europäisches Datenhosting unterstützen. Compliance-Kosten und die Verfügbarkeit von Komponenten können einzelne Projekte verzögern, werden jedoch den langfristigen Bedarf an moderner Überwachung kritischer digitaler Infrastrukturen voraussichtlich nicht verändern.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Kameras und Bildgebungshardware im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Videoüberwachung in europäischen Rechenzentren, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen wird.
- Nach Kameratyp entfielen im Jahr 2026 63,28 % des Umsatzes auf fest installierte Kameras, während PTZ-Kameras bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen werden.
- Nach Bereitstellungsmodell hielten cloudbasierte Systeme im Jahr 2026 einen Umsatzanteil von 59,78 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen.
- Nach Anwendung entfielen im Jahr 2026 26,54 % des Umsatzes auf Perimeter- und Außenbereichsüberwachung, während die Überwachung von Rechenzentrumsräumen und internen Korridoren bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen wird.
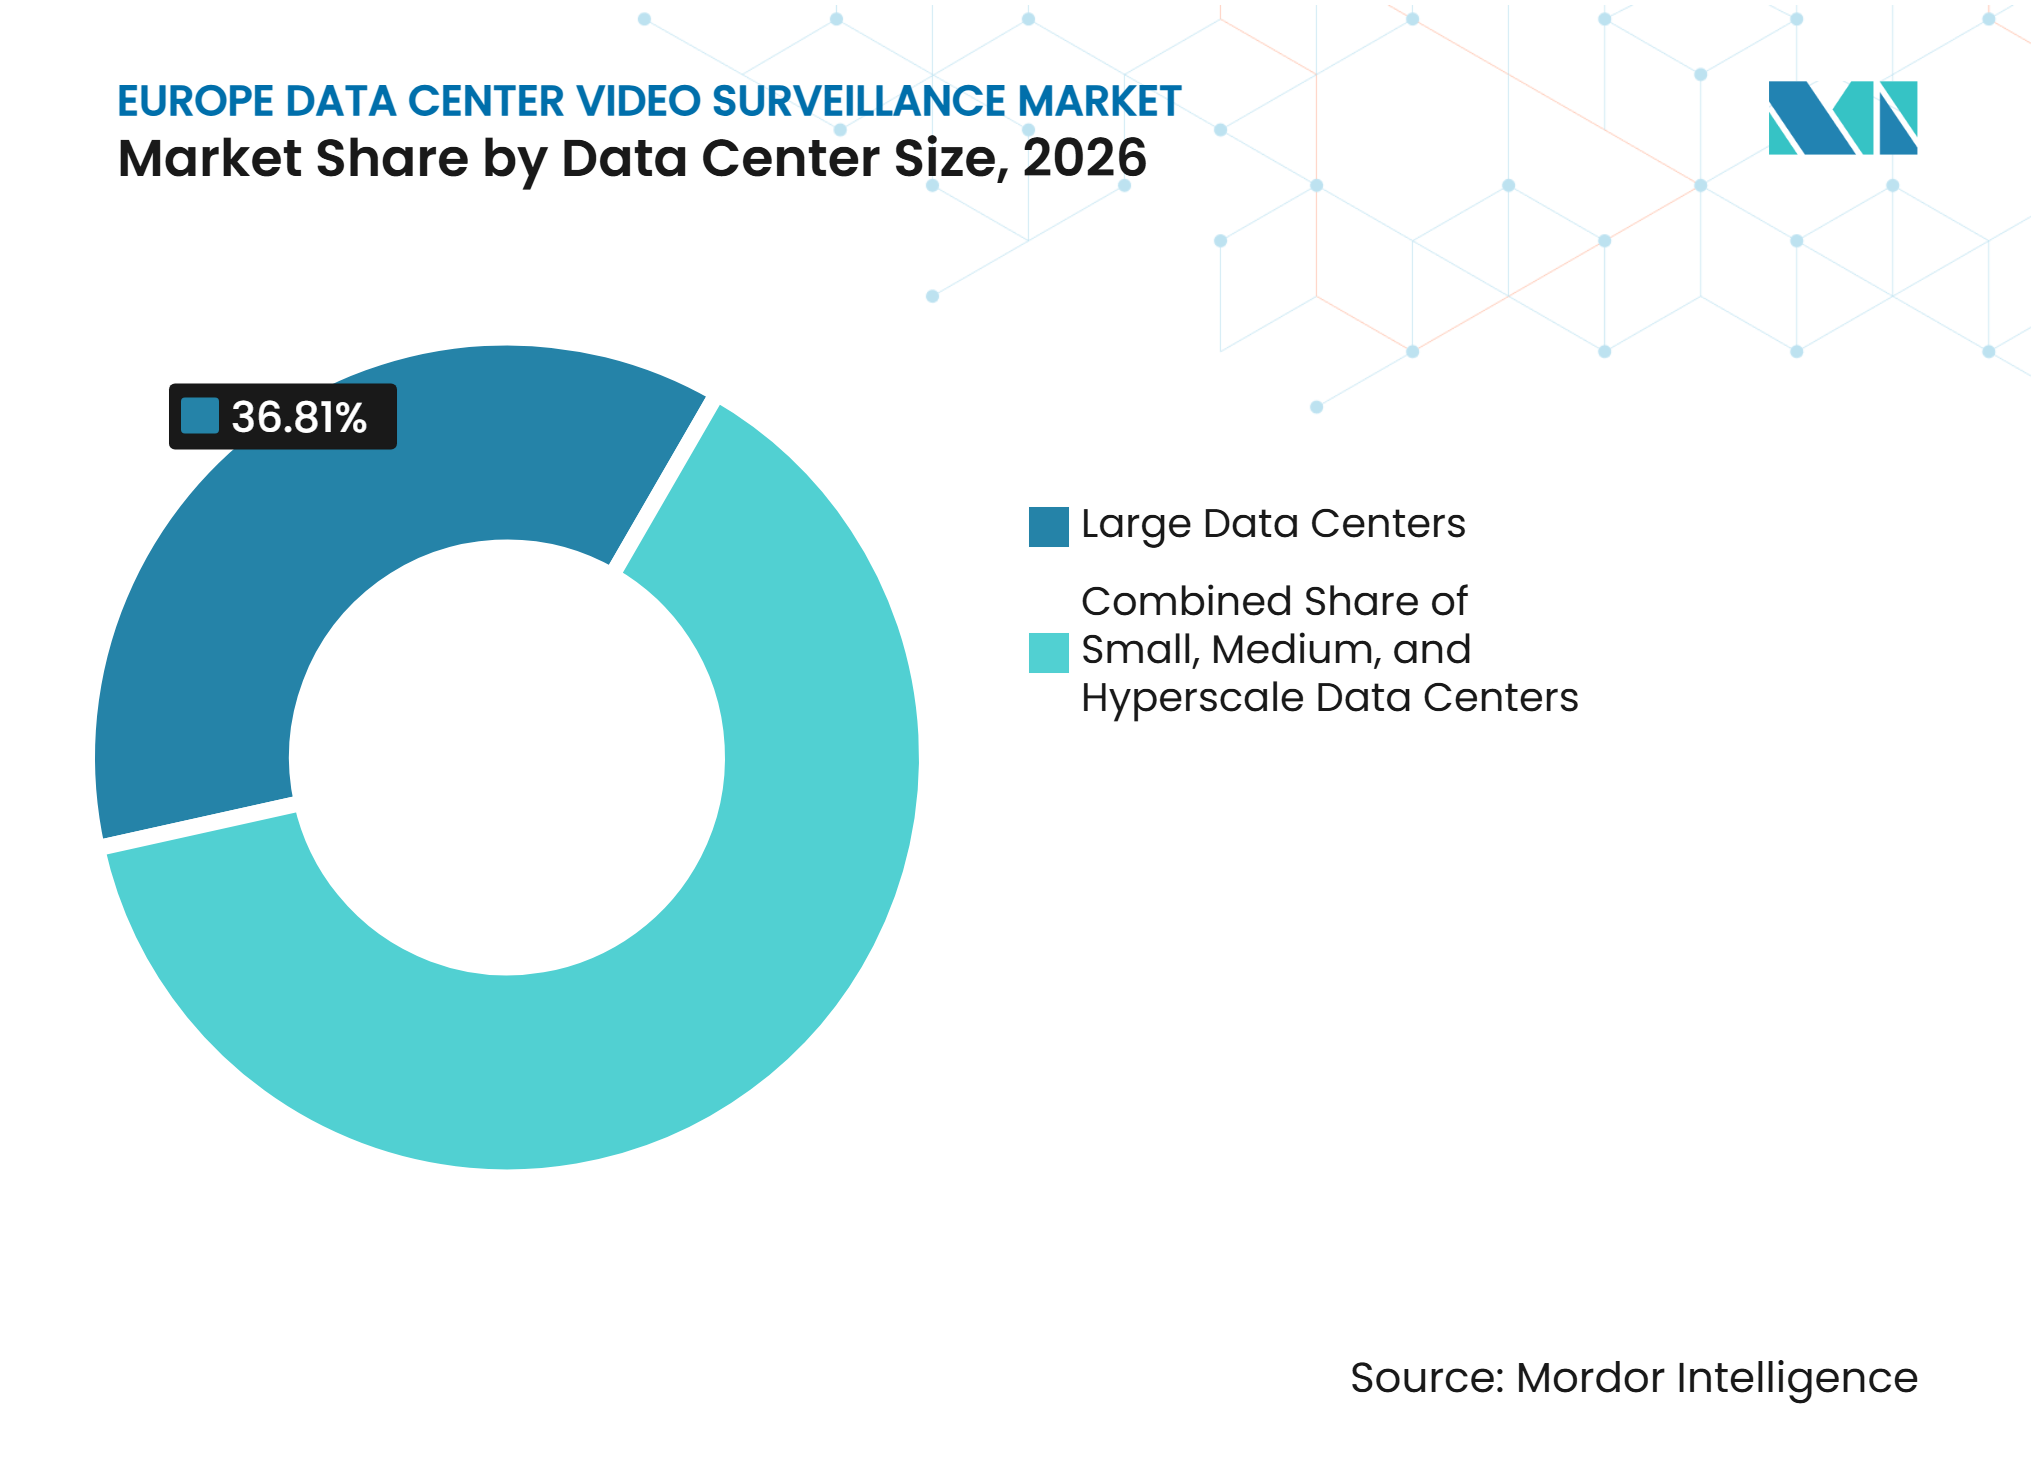
- Nach Rechenzentrumsgrößen hielten große Rechenzentren im Jahr 2026 einen Umsatzanteil von 36,81 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 36,64 % des Umsatzes auf Colocation-Einrichtungen, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,38 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 34,58 %, während das Vereinigte Königreich bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale- und Colocation-Ausbauten entlang des FLAP-D-Korridors | +3.8% | FLAP-D-Kernbereich mit Ausstrahlungseffekten auf Madrid, Warschau und Wien | Kurzfristig (≤ 2 Jahre) |
| KI-Videoanalyse für Fernüberwachung und Reduzierung von Fehlalarmen | +2.9% | FLAP-D und nordische Edge-Standorte, mit Ausweitung auf Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Regulatorisch bedingte Ablösung nicht konformer Überwachungsanlagen | +2.5% | EU-weit, insbesondere Deutschland, Frankreich und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von physischer und logischer Sicherheit | +1.8% | EMEA-weit, am stärksten an Hyperscale- und Multi-Tenant-Colocation-Standorten | Mittelfristig (2–4 Jahre) |
| Verbreitung von Edge-Rechenzentren und Sichtbarkeit auf Rack-Ebene | +1.4% | Urbane 5G-Korridore, die nordischen Länder und Südeuropa | Mittelfristig (2–4 Jahre) |
| Erneuerbar betriebene Campusse und energieeffiziente Überwachungsarchitekturen | +0.6% | Die nordischen Länder und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und Colocation-Ausbauten entlang des FLAP-D-Korridors
Der Markt für Videoüberwachung in europäischen Rechenzentren verzeichnet steigende Nachfrage, da der Bau in Frankfurt, London, Amsterdam, Paris und Dublin die Anzahl der Standorte erhöht, die physische Sicherheitssysteme benötigen. Die aktive Kapazität an diesen Standorten erreichte im ersten Halbjahr 2026 3,8 GW, verglichen mit 1,8 GW im Jahr 2019, und im ersten Halbjahr 2026 wurden 194 MW hinzugefügt. Paris fügte in diesem Zeitraum 72,5 MW hinzu, London 49 MW und Frankfurt 45 MW.[1] Neue Campusse benötigen während der Bauphase eine Perimeterabdeckung und permanente Systeme, bevor der Betrieb beginnt. Dies schafft Nachfrage nach mobilen, solarbetriebenen PTZ-Türmen, Wärmebildarrays und vernetzten Videomanagementplattformen. Die daraus resultierende Chance begünstigt Anbieter, die eine gemeinsame Sicherheitsarchitektur über mehrere Einrichtungen hinweg unterstützen können.
Der Europäische Rechenzentrumverband erwartet zwischen 2026 und 2031 kumulative europäische Rechenzentrumsinvestitionen von 176 Milliarden EUR, entsprechend 198,9 Milliarden USD.[2] Scale-Colocation-Campusse werden als Hauptquelle für Kapazitätserweiterungen erwartet, mit jährlichen Investitionen von 25 Milliarden EUR bis 26 Milliarden EUR, entsprechend 28,3 Milliarden USD bis 29,4 Milliarden USD unter Verwendung des angegebenen Umrechnungsverhältnisses für 2026. Sicherheitsplanung wird zunehmend in Campus-Baupläne integriert, anstatt nach der Fertigstellung hinzugefügt zu werden. Dieser Ansatz unterstützt integrierte Überwachungssysteme und zentralisierte Betriebszentren ab dem ersten Betriebstag. Der Markt für Videoüberwachung in europäischen Rechenzentren profitiert daher, wenn Entwickler eine konsistente Abdeckung über wachsende regionale Standorte hinweg benötigen.
KI-Videoanalyse für Fernüberwachung und Reduzierung von Fehlalarmen
Der Markt für Videoüberwachung in europäischen Rechenzentren entwickelt sich hin zu Analyselösungen, die Sicherheitsteams dabei helfen, relevante Ereignisse von routinemäßigen Bewegungen zu unterscheiden. Videowerkzeuge können Tailgating, ungewöhnliche Aktivitäten außerhalb der Geschäftszeiten und in sensiblen Bereichen zurückgelassene Gegenstände erkennen. Dies reduziert die Anzahl unnötiger Einsätze und ermöglicht es Remote-Teams, ein breiteres Einrichtungsnetzwerk zu überwachen. Axis Communications stellte auf der GSX 2025 ARTPEC-9-basierte Kameras vor, die Edge-Analysen verarbeiten und verifizierte Warnmeldungen ausgeben, bevor Informationen an übergeordnete Systeme übermittelt werden.[3] Edge-Verarbeitung kann die Reaktionszeit verkürzen und die Bandbreitennutzung an Standorten mit großen Kameraflotten kontrollieren.
Genetec meldete im Geschäftsjahr 2024/2025 ein Umsatzwachstum von mehr als 35 % ohne Akquisitionen und führte einen Teil dieser Leistung auf seine Security Center SaaS-Funktionen zurück. Die KI-gestützte Untersuchungssuche wurde im September 2025 veröffentlicht und ist darauf ausgelegt, die Zeit für die Beweissichtung zu reduzieren und gleichzeitig einen Prüfpfad zu erhalten. Abonnementbasierte Analyselösungen können hinzugefügt werden, wenn die Abdeckung erweitert wird, was Betreibern eine größere Budgetflexibilität bietet als eine reine Hardware-Erneuerung. Sobald Analyselösungen in tägliche Sicherheitsabläufe integriert sind, kann deren Austausch schwierig und störend sein. Dies unterstützt die stärkere prognostizierte Expansion von Analyse- und Überwachungssoftware im Markt für Videoüberwachung in europäischen Rechenzentren.
Regulatorisch bedingte Ablösung nicht konformer Überwachungsanlagen
Der Markt für Videoüberwachung in europäischen Rechenzentren wird auch durch Ersatzprojekte gestützt, bei denen installierte Systeme die Compliance-Anforderungen nicht mehr erfüllen. Der EU-KI-Act gilt ab August 2026 in vollem Umfang und führt Anforderungen für Hochrisiko-KI-Systeme ein, darunter Konformitätsbewertung, technische Dokumentation, Registrierung und Marktüberwachung nach dem Inverkehrbringen. Diese Verpflichtungen betreffen KI-gestützte Überwachung, die innerhalb kritischer digitaler Infrastrukturen eingesetzt wird, wenn das System unter die anwendbaren Hochrisikokategorien fällt. NIS2-Anforderungen fördern zudem stärkere physische und logische Kontrollen im Rahmen des Cybersicherheitsrisikomanagements. Der Cyber Resilience Act fügt ab September 2026 Meldepflichten für Schwachstellen bei vernetzten Produkten hinzu.
Deutschland schafft durch die kombinierte Anwendung der DSGVO und des IT-Sicherheitsgesetzes ein anspruchsvolles Umfeld. Dies erhöht die Attraktivität von Privacy-by-Design-Systemen mit Anonymisierung, Datensparsamkeit und dokumentierten Zugriffskontrollen. Milestone Systems erwarb im April 2025 das Berliner Unternehmen Brighter AI, um Videoanonymisierungstechnologie für die Unkenntlichmachung von Gesichtern und Kennzeichen hinzuzufügen. Der Markt für Videoüberwachung in europäischen Rechenzentren kann davon profitieren, da Ersatzbudgets, die an Prüfungsanforderungen geknüpft sind, tendenziell planbarer sind als diskretionäre Hardware-Upgrades. Anbieter mit klarer Compliance-Dokumentation und europäischen Hosting-Optionen sind besser positioniert, um sich für diese Beschaffungen zu qualifizieren.
Konvergenz von physischer und logischer Sicherheit
Der Markt für Videoüberwachung in europäischen Rechenzentren wird durch die engere Integration von physischer Sicherheit und Cybersicherheitskontrollen beeinflusst. Rechenzentrumsbetreiber vergleichen zunehmend Anomalien bei Remote-Anmeldungen mit Zutrittsdaten und zugehörigen Videoaufzeichnungen. Dies kann Teams dabei helfen, eine kombinierte physische und digitale Bedrohung zu erkennen, bevor sie sich weiterentwickelt. Zero-Trust-Praktiken werden durch rollenbasierte Zugangsregeln, zeitlich begrenzte Zugangsdaten und protokollierte Zugriffsereignisse auf die Zugangskontrolle ausgeweitet. Überwachungsplattformen müssen Aufzeichnungen aufbewahren, die IT-Audits und physische Sicherheitszertifizierungen unterstützen können. Die Notwendigkeit, diese Funktionen zu verbinden, begünstigt Systeme, die Daten über Kamera-, Zugangs- und Netzwerksicherheitsebenen hinweg austauschen können.
Cisco Cyber Vision erweitert die Sichtbarkeit von Betriebstechnologie-Assets und Segmentierungsrichtlinien auf Einrichtungssysteme, einschließlich der Kamerainfrastruktur. Die Security Industry Association gründete 2025 einen Beratungsausschuss für Rechenzentren, um Praktiken zu entwickeln, die physische, Cyber- und Betriebstechnologiesicherheit zusammenführen. Diese Arbeit zeigt, dass integrierte Sicherheit zu einer etablierten betrieblichen Priorität für Rechenzentrumsbetreiber geworden ist. Der Markt für Videoüberwachung in europäischen Rechenzentren profitiert am meisten dort, wo Analyse- und Überwachungssoftware Korrelations- und Reaktionsabläufe verwaltet. Diese Systeme können zum Mittelpunkt der Untersuchung von Vorfällen durch Sicherheitsteams in komplexen Einrichtungen werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und biometrische Nutzungsbeschränkungen gemäß DSGVO und EU-KI-Act | -1.2% | EU-weit, am restriktivsten in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit der Nachrüstung und Komplexität der Migration von Altsystemen | -0.8% | Westeuropa, konzentriert auf ältere Colocation-Anlagen in Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Versorgung mit gehärteten Kameras, Prozessoren und Speichern | -0.6% | Globale Lieferkettenauswirkung, am stärksten für europäische Multi-Standort-Betreiber | Kurzfristig (≤ 2 Jahre) |
| Mangel an Multi-Vendor-Integrations- und Sicherheitsbetriebsfachkräften | -0.4% | EMEA-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und biometrische Nutzungsbeschränkungen gemäß DSGVO und EU-KI-Act
Datenschutz- und biometrische Nutzungsbeschränkungen können Bereitstellungen im Markt für Videoüberwachung in europäischen Rechenzentren verlangsamen, insbesondere bei fortgeschrittenen Analyselösungen. Der KI-Act kann Hochrisikopflichten auf KI-Systeme anwenden, die innerhalb kritischer digitaler Infrastrukturen eingesetzt werden, wenn deren Nutzung in den gesetzlichen Anwendungsbereich fällt. Anbieter müssen Risikomanagementprozesse, Daten-Governance, technische Dokumentation, Ereignisprotokollierung, Transparenzmaßnahmen und menschliche Aufsicht aufrechterhalten. DSGVO-Datenschutz-Folgenabschätzungen ersetzen nicht die Konformitätsbewertungs- und Registrierungsanforderungen des KI-Acts. Dies kann Validierungszyklen für Systeme verlängern, die Videoüberwachung mit biometrischen Zugangsfunktionen kombinieren.
Die zusätzliche Verfahrensbelastung ist besonders relevant in Deutschland und Frankreich, wo die Datenschutzerwartungen hoch sind. Sie kann Projektkosten erhöhen und eine Präferenz für Anbieter schaffen, die bereits konforme Produktdokumentation vorbereitet haben. Systeme, die für die DSGVO-Konformität und lokales Datenhosting ausgelegt sind, können einen Aufpreis erzielen. Dies schränkt den anfänglichen Pool qualifizierter Anbieter ein und kann den Preiswettbewerb reduzieren. Das Hemmnis ist verfahrenstechnischer Natur und stellt keine Verringerung des zugrunde liegenden Sicherheitsbedarfs dar. Langfristig können etablierte Compliance-Praktiken die Beschaffung für den Markt für Videoüberwachung in europäischen Rechenzentren konsistenter gestalten.
Wirtschaftlichkeit der Nachrüstung und Komplexität der Migration von Altsystemen
Die Migration von Altsystemen kann Upgrades im Markt für Videoüberwachung in europäischen Rechenzentren verzögern, insbesondere an älteren Colocation-Standorten. Viele Einrichtungen wurden um analoge oder frühe IP-Systeme mit proprietärer Aufzeichnungshardware herum gebaut. Neukabelierung, Zugangspunkt-Sanierung und IP-Netzwerkverbesserungen können Kosten verursachen, die über den reinen Kameraersatz hinausgehen. Betreiber mit begrenzten Kapitalbudgets können stufenweise Bereitstellungspläne anstelle vollständiger Upgrades verfolgen. Dies kann die Abdeckung während des Übergangs uneinheitlich gestalten. Es kann auch die vollständige Nutzung cloudverbundener Analyselösungen und moderner Videomanagement-Tools verzögern.
Das Problem ist in Westeuropa am ausgeprägtesten, einschließlich reifer Colocation-Anlagen in Deutschland und dem Vereinigten Königreich. Genetec veröffentlichte im Februar 2026 Cloudlink 2210, um Unternehmen bei der Einführung cloudverwalteter physischer Sicherheit ohne vollständigen Infrastrukturersatz zu unterstützen. Solche Produkte können Migrationsbarrieren für installierte Kameraflotten reduzieren, denen eine direkte Cloud-Konnektivität fehlt. Die Verfügbarkeit von Komponenten kann dennoch Lieferpläne für überwachungsgerechte Komponenten beeinflussen. Der Markt für Videoüberwachung in europäischen Rechenzentren steht daher vor einem praktischen Zeitproblem, selbst wenn Betreiber ein Upgrade-Budget genehmigt haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
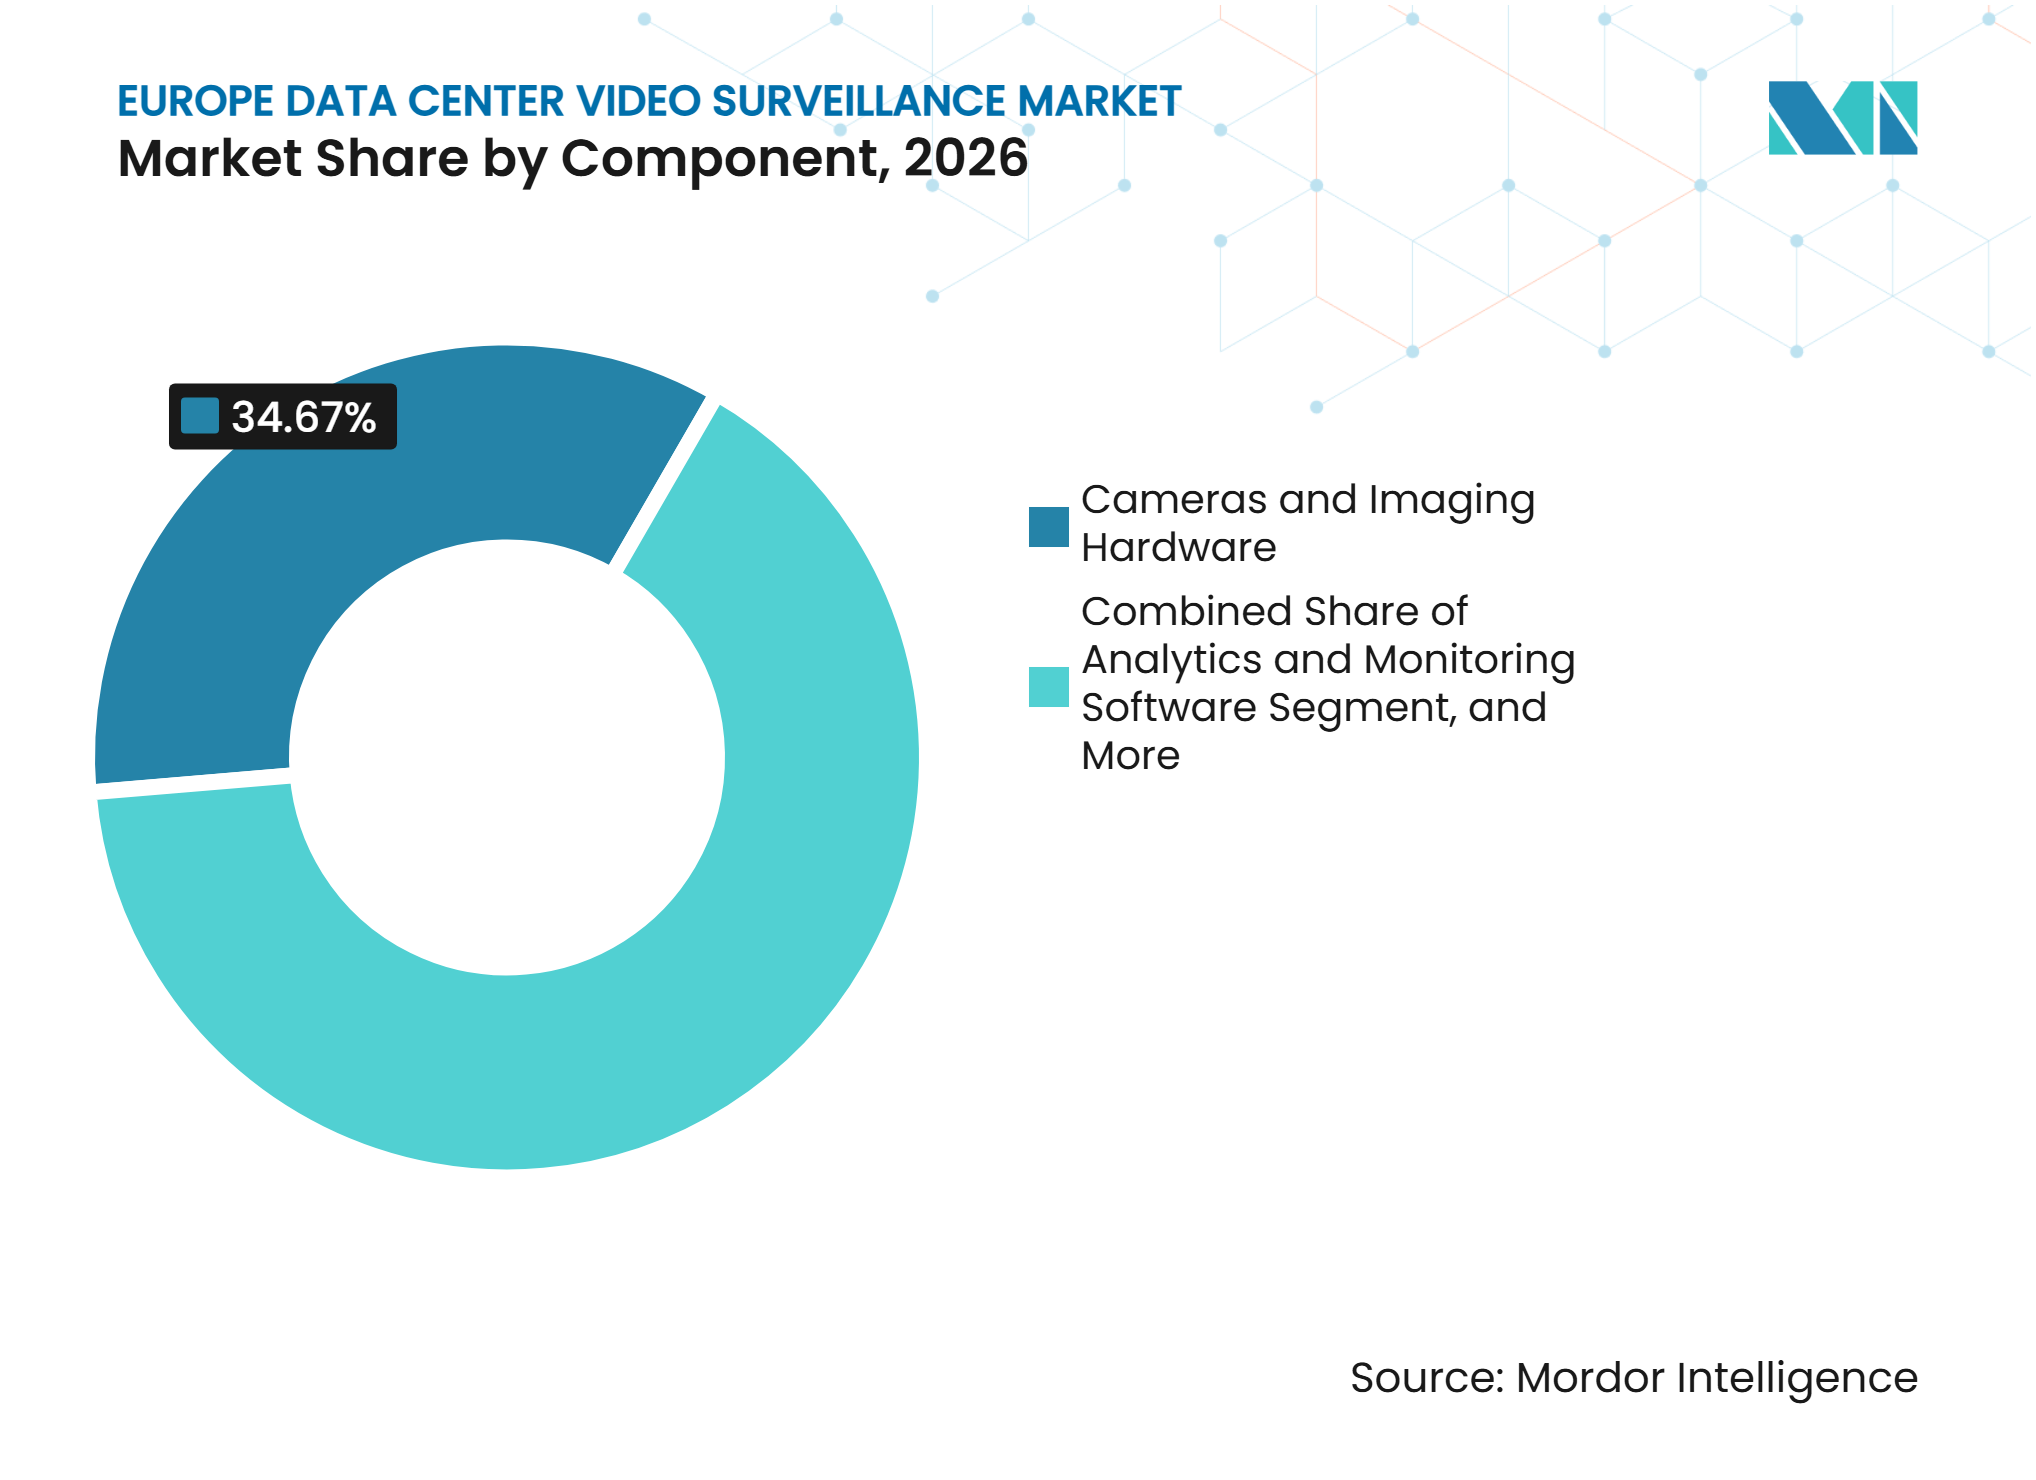
Analysesoftware definiert den Umsatz-Stack neuKameras und Bildgebungshardware hielten im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Videoüberwachung in europäischen Rechenzentren, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen wird. Hardware bleibt zentral, da neue Einrichtungen eine dichte Kameraabdeckung über Perimeter, Eingänge, Rechenzentrumsräume und technische Bereiche hinweg benötigen und die installierte Basis wächst, wenn FLAP-D-Campusse Gebäude und Sicherheitszonen hinzufügen. Analysesoftware wächst schneller, da sie über den anfänglichen Kamerakauf hinaus wiederkehrende Abonnementumsätze generieren kann. Diese Software hilft Teams dabei, Ereignisse zu suchen, Warnmeldungen zu klassifizieren und Untersuchungen standortübergreifend zu verwalten.
Videomanagementsoftware und Speicherhardware nehmen die mittlere Schicht des Komponentenmix ein. Anbieter kombinieren diese Funktionen zunehmend in cloudverwalteten Appliances, die den Bedarf an größeren Vorabinvestitionen in die Infrastruktur reduzieren. Genetecs Cloudlink 2210, veröffentlicht im Februar 2026, unterstützt cloudverwaltete physische Sicherheit und ermöglicht es Organisationen gleichzeitig, ihre bestehende Infrastruktur beizubehalten. Installations-, Integrations- und Supportdienstleistungen bleiben wichtig, da Multi-Vendor-Systeme eine maßgeschneiderte Konfiguration und Abstimmung über Kameras, Zugangskontrolle und Netzwerksicherheitsrichtlinien hinweg erfordern. Diese Komplexität kann Serviceumsätze schützen, selbst wenn Kamerahardwarepreise wettbewerbsfähiger werden. Sie hält Analyselösungen auch nach der vollständigen Installation der physischen Abdeckung relevant.



Nach Kameratyp:
PTZ gewinnt an Bedeutung am Hyperscale-Campus-PerimeterFest installierte Kameras entfielen im Jahr 2026 auf 63,28 % des Marktes für Videoüberwachung in europäischen Rechenzentren, während PTZ-Kameras bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen werden. Fest installierte Einheiten bleiben für vorhersehbare Innenbereiche wie Rechenzentrumsräume, Eingangskorridore und Technikräume geeignet. Ihre Kosteneffizienz und das zuverlässige feste Sichtfeld unterstützen den umfangreichen Einsatz innerhalb von Einrichtungen. PTZ-Kameras gewinnen an Bedeutung an großen Campus-Perimetern, wo eine Einheit einen breiteren Bereich abdecken und einem Objekt folgen kann.
Axis Communications stellte auf der GSX 2025 eine bispektrale PTZ-Kamera vor, die Wärmebild- und Sichtbildgebung kombiniert, sowie mehrschichtige Radarsysteme mit 180°- und 270°-Erkennungsfeldern. Diese Werkzeuge können Erkennungs- und Identifikationsfunktionen kombinieren, die zuvor separate Systeme erforderten. Wärmebildkameras sind bei schlechten Lichtverhältnissen, Rauch und Nebel an Außen- oder Mischumgebungsstandorten nützlich. Hanwha Vision veröffentlichte im September 2025 eine QVGA-KI-Wärmebildüberwachungskamera mit integrierter Objekterkennung, einem Rauschäquivalenten Temperaturdifferenz unter 20 mK und Teleobjektivoptionen bis zu 60 mm. Schwachlicht- und Infrarotmodelle vervollständigen die Abdeckung an Ladebuchten und abgelegenen Grenzen, wo dauerhafte Beleuchtung begrenzt ist. Diese Kombination ermöglicht es Betreibern, die Kamerafähigkeit an die Sichtbarkeitsanforderungen jeder einzelnen Sicherheitszone anzupassen.
Nach Bereitstellungsmodell:
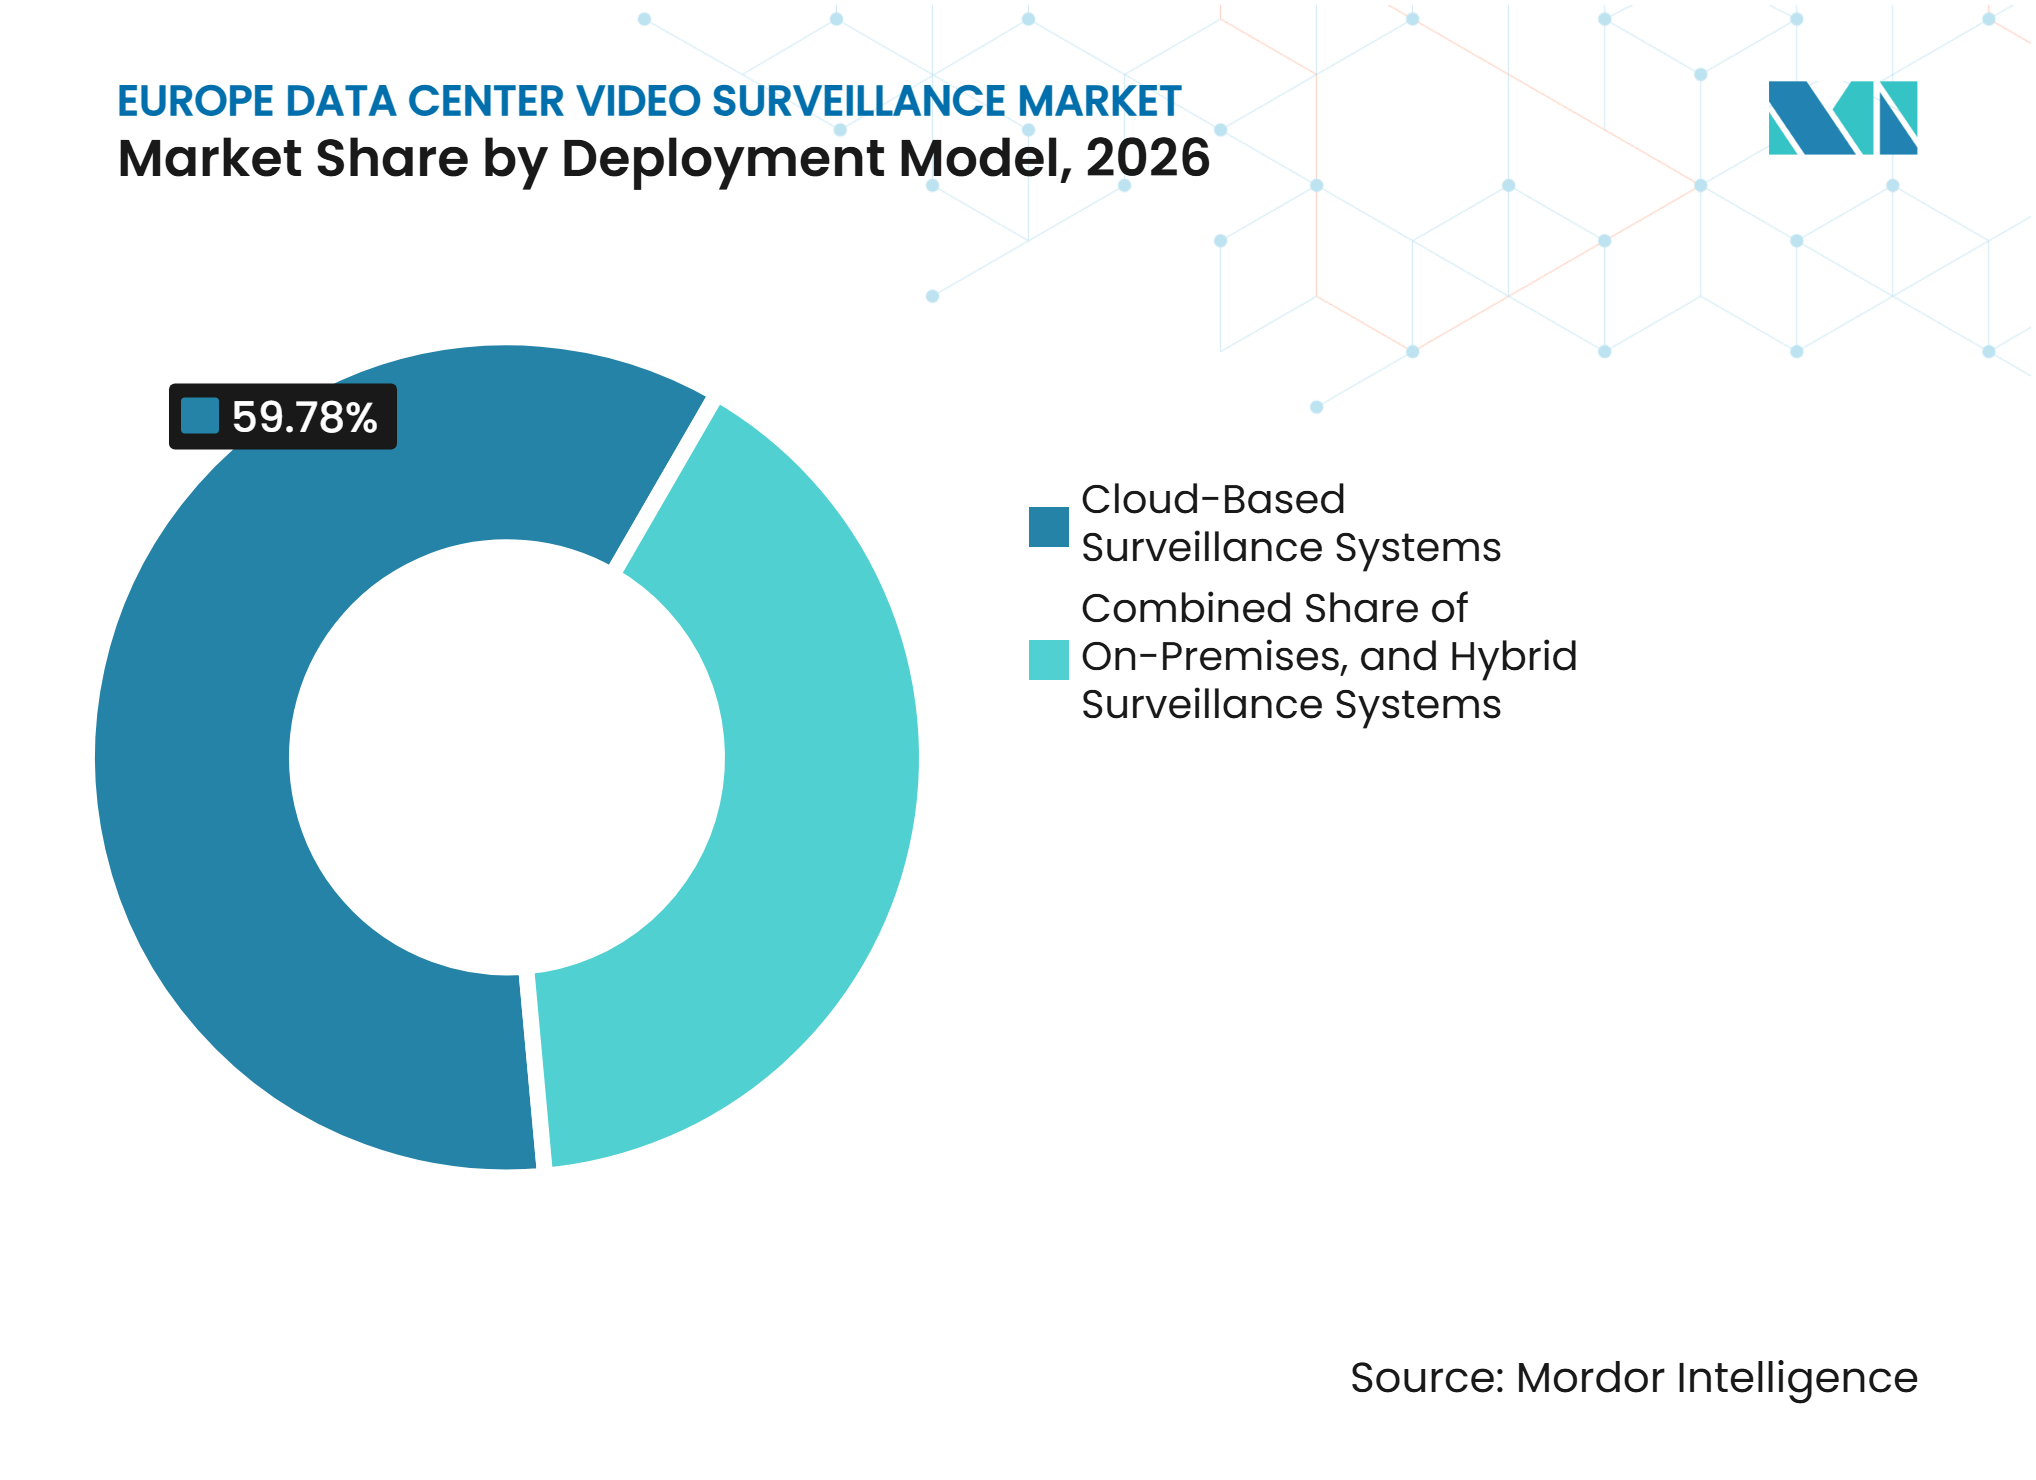
Cloud führt, während Hybrid Governance-Anforderungen erfülltCloudbasierte Systeme hielten im Jahr 2026 einen Marktanteil von 59,78 % am Markt für Videoüberwachung in europäischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen. Diese Kombination aus führendem Anteil und führendem Wachstum spiegelt die Nachfrage nach zentralisiertem Management über verteilte Rechenzentrumsbetriebe hinweg wider. Cloud-Plattformen bündeln Feeds von vielen Einrichtungen auf gemeinsamen Dashboards. Sie reduzieren den Betriebsaufwand an einzelnen Standorten und ermöglichen eine zentralisierte Analyseverarbeitung. Der Markt für Videoüberwachung in europäischen Rechenzentren entwickelt sich hin zu Diensten, die Betreibern helfen, größere Portfolios zu verwalten, ohne den Vor-Ort-Personalbestand entsprechend zu erhöhen.
Datensouveränitätsanforderungen beseitigen nicht den Bedarf an Cloud-Bereitstellung, begünstigen jedoch Plattformen, die Daten an europäischen Standorten hosten und klare Residenzkontrollen bieten. Genetec startete im Februar 2026 ein dediziertes Rechenzentrum im Vereinigten Königreich für Security Center SaaS auf Microsoft Azure, um Datensouveränitäts- und Residenzanforderungen zu erfüllen. On-Premises-Systeme bleiben relevant bei Tier-IV-Enterprise-Einrichtungen und souveränen Cloud-Zonen mit strengen vertraglichen Einschränkungen. Hybridmodelle ermöglichen es Betreibern, sensible interne Feeds lokal zu behalten und gleichzeitig Cloud-Speicher und Analyselösungen für externe Videos zu nutzen. Die Cloudlink-2210-Appliance unterstützt diesen Ansatz für Organisationen, die ihre gesamte Kameraanlage nicht sofort ersetzen können.

Nach Anwendung:
Perimeterüberwachung verankert die Nachfrage, während die Abdeckung von Rechenzentrumsräumen zunimmtPerimeter- und Außenbereichsüberwachung entfiel im Jahr 2026 auf 26,54 % der Marktgröße für Videoüberwachung in europäischen Rechenzentren, während die Überwachung von Rechenzentrumsräumen und internen Korridoren bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen wird. Perimeterüberwachung bleibt die größte Anwendung, da die Verhinderung unbefugten Zugangs die erste Schutzschicht einer Einrichtung darstellt. Große Campusse erfordern Abdeckung rund um Gebäude, Tore, Ladezonen und externe Infrastruktur. KI-Workloads erhöhen den in jedem Rechenzentrumsraum konzentrierten Wert und machen eine detaillierte Videoabdeckung wichtiger als in Rechenumgebungen mit geringerer Dichte.
Hochdichte KI-Racks erfordern von Betreibern eine enge Überwachung von Korridoren und Rechenzentrumsräumen, ohne übermäßige Personalanforderungen zu schaffen. Die Überwachung von Eingängen und Zugangspunkten unterstützt physische Zero-Trust-Richtlinien, indem Tailgating und ungewöhnliches Verhalten an stark frequentierten Punkten erkannt wird. Die Überwachung von Elektro- und Technikräumen hat größere Bedeutung, wo leistungsdichte Einrichtungen erhöhte Ausrüstungs- und Brandrisiken aufweisen. Hanwha Vision stellte im September 2025 bispektrale Frühbranderkennungskameras vor, die Wärmebildradiometrie, Sichtbildgebung und SCADA-Kompatibilität über MQTT kombinieren. Die Überwachung von Ladebuchten, Lieferbereichen und abgelegenen Campus-Bereichen erweitert den Sicherheitsbereich, wenn Betreiber größere Standorte und verteilte Edge-Einrichtungen entwickeln. Der Markt für Videoüberwachung in europäischen Rechenzentren muss sowohl den äußeren Perimeter als auch sensible interne Betriebsbereiche abdecken.
Nach Rechenzentrumsgrößen:
Große Einrichtungen treiben sowohl Volumen als auch DynamikGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 36,81 % am Markt für Videoüberwachung in europäischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen. Diese Standorte benötigen eine Mehrzonenüberwachung über mehrere Gebäudefunktionen hinweg. Ihr Beschaffungsumfang ermöglicht es Kamera- und Videomanagementanbietern, standardisierte Systeme in größerem Volumen bereitzustellen. Große Einrichtungen fallen in der Regel in den Bereich von 20 MW bis 100 MW, der einen Großteil der aktuellen europäischen Kapazitätsinvestitionen erhält, und ihr Abdeckungsbedarf erstreckt sich von Perimetersystemen bis zur Überwachung von Rechenzentrumsräumen.
Hyperscale-Standorte über 100 MW sind technisch anspruchsvoller, da sie breite Perimeter, mehrere Strukturen, spezialisierte KI-Sicherheitsanforderungen und strenge Verfügbarkeitserwartungen kombinieren. Der Europäische Rechenzentrumverband identifizierte Scale-Colocation-Campusse als Hauptquelle neuer Kapazitätserweiterungen. Er berichtete auch von jährlichen Bauinvestitionen von 25 Milliarden EUR bis 26 Milliarden EUR, entsprechend 28,3 Milliarden USD bis 29,4 Milliarden USD unter Verwendung des angegebenen Umrechnungsverhältnisses für 2026. Kleine und mittlere Einrichtungen haben andere Anforderungen. Cloud-basierte Videomanagementsoftware kann fortgeschrittene Analyselösungen auf diese Standorte ausweiten, ohne die Serverkosten älterer Enterprise-Systeme, was Softwareanbietern Zugang zu einer bisher unterversorgten installierten Basis verschafft. Dasselbe Modell hilft Betreibern, konsistente Richtlinien sowohl für externe als auch interne Sicherheitszonen anzuwenden.
Nach Rechenzentrumstyp:
Colocation verankert das Volumen, während Cloud-Dienstanbieter die Nachfrage vorziehenColocation-Einrichtungen entfielen im Jahr 2026 auf 36,64 % der Marktgröße für Videoüberwachung in europäischen Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,38 % wachsen werden. Colocation-Betreiber bedienen viele Mieter innerhalb gemeinsamer Infrastruktur. Sie benötigen zonenbasierte Videoanalysen, die Mieterbereiche unterscheiden und die Privatsphäre zwischen Kunden wahren können. Diese Anforderungen schaffen anhaltende Nachfrage nach Zugangs- und Videokontrollen über Korridore, Käfige und Gemeinschaftsbereiche hinweg. Die Branche für Videoüberwachung in europäischen Rechenzentren muss detaillierte Autorisierungsregeln neben einer breiten Campus-Abdeckung unterstützen.
Cloud-Dienstanbieter fügen Regionen in ganz Europa hinzu, und KI-optimierte Einrichtungen erhöhen den Überwachungsbedarf sowohl durch Rack-Dichte als auch durch Gebäudegröße. Enterprise- und Edge-Einrichtungen bilden eine vielfältige mittlere Ebene mit unterschiedlichen Personal- und Netzwerkkapazitätsanforderungen. Die Digitale-Dekade-Agenda der Europäischen Kommission hat ein Ziel von 10.000 klimaneutralen Edge-Knoten bis 2030. Der Anhang von 2026 schätzte, dass am Ende des Jahres 2025 7.451 klimaneutrale und hochsichere Edge-Knoten in der EU eingesetzt waren. Fernfähige Überwachung nutzt begrenzte Bandbreite und minimale lokale Eingriffe, aber etablierte Enterprise-Anbieter bedienen noch nicht alle diese Anforderungen konsistent.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 34,58 % am Markt für Videoüberwachung in europäischen Rechenzentren. Frankfurt bleibt ein wichtiges Nachfragezentrum, da begrenzte Kapazitäten laufende Neubauaktivitäten unterstützen. Deutschlands kombinierte DSGVO- und IT-Sicherheitsgesetz-Anforderungen unterstützen die Nachfrage nach Systemen, die Anonymisierung, Datensparsamkeit und Zugriffsprotokollkontrollen bieten. Diese Anforderungen machen Compliance-Dokumentation zu einem wichtigen Teil der Anbieterauswahl.
Datenschutzorientierte Videoanonymisierung ist im deutschen Beschaffungsumfeld besonders relevant. Beschaffungszyklen können länger sein, da Betreiber eine detaillierte Validierung und Dokumentation benötigen. Dieses Muster kann Anbieter mit etabliertem europäischem Hosting und Compliance-Nachweisen begünstigen. Der Markt für Videoüberwachung in europäischen Rechenzentren in Deutschland ist durch hohe Compliance-Erwartungen und anhaltende Infrastrukturnachfrage gekennzeichnet.
Vereinigtes Königreich
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen und damit die schnellste Wachstumsrate unter den abgedeckten geografischen Märkten aufweisen. Die im April 2025 eingeführte Beschränkung der Installation neuer chinesisch hergestellter Überwachungsgeräte an regierungsnahen Standorten wird voraussichtlich die Ersatznachfrage beschleunigen. Betroffene Einrichtungen werden voraussichtlich eingeschränkte Geräte durch konforme Videoüberwachungssysteme ersetzen, was das Marktwachstum über den Prognosezeitraum unterstützt.
Übriges Europa
Frankreich ist aktiv bei Neubauten und Brownfield-Umwandlungen, während Italien durch Colocation-Investitionen rund um Mailand aufstrebt. Warschau, Wien, Oslo, Helsinki, Madrid und andere nordische Standorte erhalten Kapazitäten, die an eingeschränkten FLAP-D-Standorten nicht untergebracht werden können. Genetecs Start des Rechenzentrums im Vereinigten Königreich im Februar 2026 zeigt den Wert, der auf lokales Hosting für britische und europäische Nutzer gelegt wird.
Wettbewerbslandschaft
Marktkonzentration
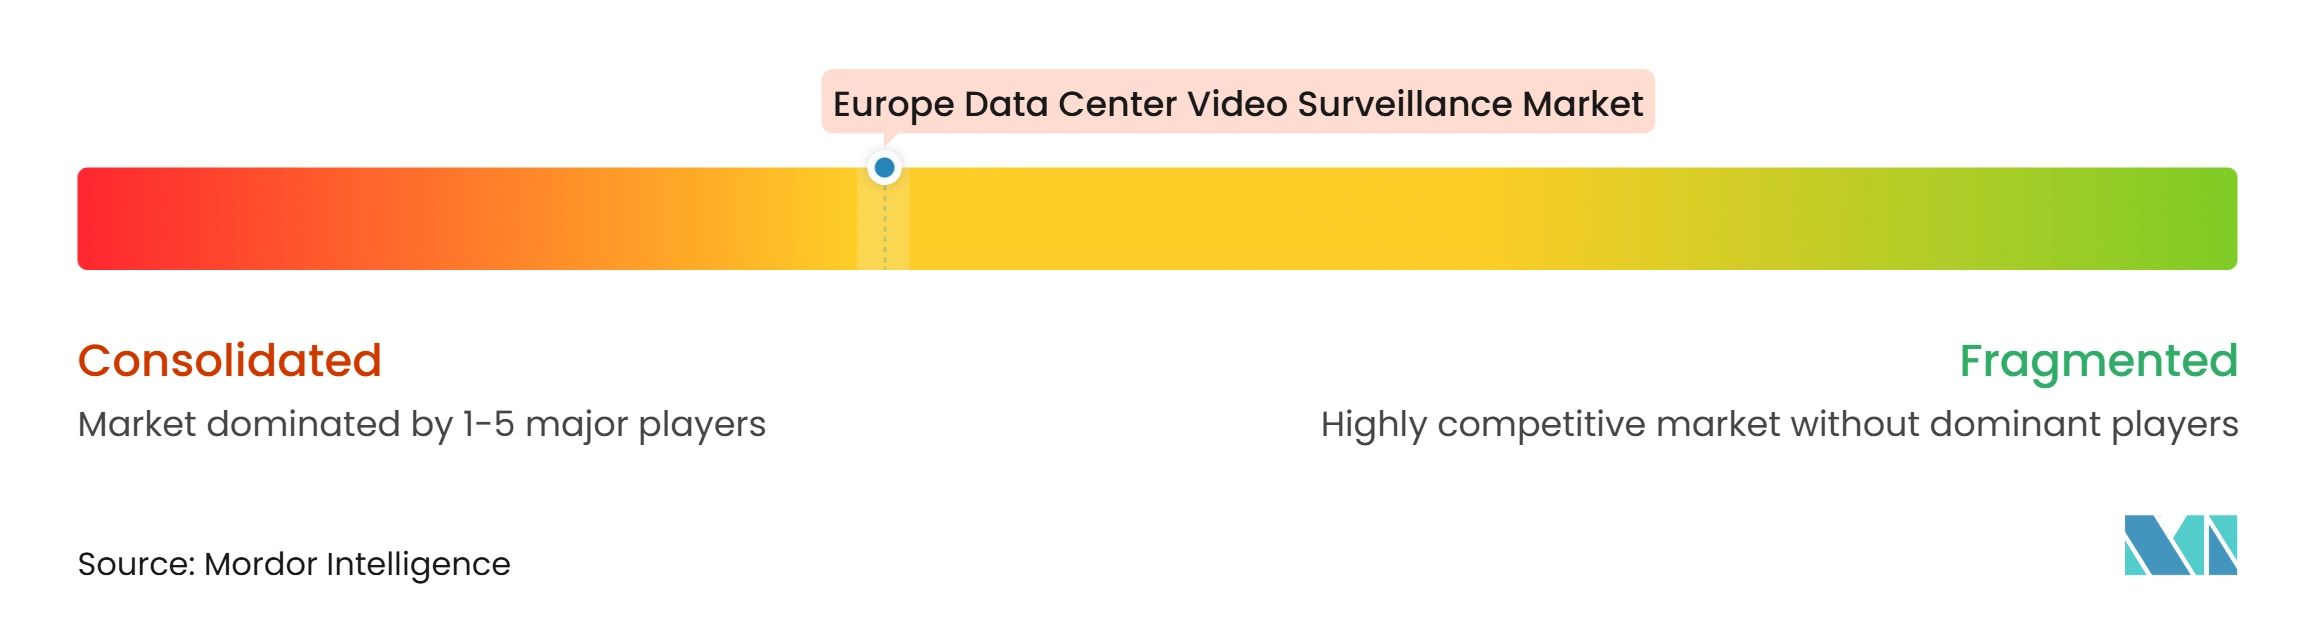
Der Markt für Videoüberwachung in europäischen Rechenzentren ist mäßig konzentriert, wobei Johnson Controls, Honeywell durch LenelS2, Axis Communications, Siemens durch Siveillance Video, Genetec und Motorola Solutions durch Avigilon eine führende Gruppe bilden. Diese Unternehmen konkurrieren neben spezialisierten Videomanagementanbietern und regionalen Systemintegratoren. Größere Anbieter versuchen, Video, Zugangskontrolle und Vorfallreaktion auf gemeinsamen Plattformen zu verbinden, um der Nachfrage nach engerer Koordination zwischen physischen Sicherheits- und Cybersicherheitsprozessen gerecht zu werden. Spezialisierte Anbieter konkurrieren durch cloudnative Tools, KI-Funktionen und compliance-orientierte Produktdesigns.
Johnson Controls präsentierte exacqVision 26.2, C-CURE IQ 3.20 und KI-gestützte verwaltete Dienste auf der GSX 2026 im September 2026. Das Unternehmen positionierte diese Angebote für zentralisiertes Sicherheitsmanagement in unternehmenskritischen Standorten. Genetec erweitert weiterhin die Security Center SaaS-Funktionen und hat seine Plattform rund um Integration und Datensouveränität positioniert. Die Cloudlink-2210-Veröffentlichung im Februar 2026 bietet einen Weg zu cloudverwalteter Sicherheit für bestehende Kameraanlagen. Diese Schritte zeigen, dass Anbieter sowohl beim Migrationssupport als auch bei neuen Produktfunktionen konkurrieren.
Edge-Rechenzentren bleiben ein Bereich, in dem große Campus-Designs nicht immer zu niedrigeren Personalstärken und eingeschränkten Verbindungen passen. Anbieter, die Inferenz an der Kamera ausführen und Ereignismetadaten statt kontinuierlichem Video senden, können diesen Bedarf decken. Ersatznachfrage kann auch steigen, wenn Betreiber Lieferketten- und Compliance-Risiken in installierten Kameraflotten neu bewerten. Datenschutzorientierte Videotechnologie bleibt wichtig für Anbieter, die im europäischen Regulierungsumfeld tätig sind. Der Markt für Videoüberwachung in europäischen Rechenzentren legt auch Wert auf KI-Inferenz an der Kamera und Videoanonymisierungsfähigkeiten.
Branchenführer im Bereich Videoüberwachung in europäischen Rechenzentren
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoüberwachung in europäischen Rechenzentren Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Robert Bosch GmbH
- Axis Communications AB
- Schneider Electric SE
- Motorola Solutions, Inc.
- Milestone Systems A/S
- Genetec Inc.
- Siemens AG
- ABB Ltd.
- ASSA ABLOY AB
- dormakaba Holding AG
- Securitas AB
- Convergint Technologies LLC
- Cisco Systems, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Teledyne FLIR LLC
- Lanaccess Sistemas S.L.
Neueste Industrielle Entwicklungen in Markt für Videoüberwachung in europäischen Rechenzentren
- September 2026: Johnson Controls präsentierte exacqVision 26.2 mit KI-gestützten Videoeinblicken, C-CURE IQ 3.20 mit verbesserten Sicherheitsabläufen und Bereitstellungsflexibilität sowie neue KI-gestützte verwaltete Dienste auf der GSX 2026 in Atlanta, 14.–16. September 2026. Die Veröffentlichung festigt Johnson Controls' Position als einheitliche Plattform in unternehmenskritischen Umgebungen und richtet sich direkt an Rechenzentrumsbetreiber, die Sicherheit über verteilte Einrichtungen hinweg verwalten und eine zentralisierte Überwachung ohne maßgeschneiderte On-Premises-Serverinfrastruktur an jedem Standort benötigen.
- Februar 2026: Genetec startete ein dediziertes Rechenzentrum im Vereinigten Königreich für Security Center SaaS auf Microsoft Azure und adressierte damit direkt Datensouveränitäts- und Residenzanforderungen für britische und europäische Betreiber. Die Bereitstellung positioniert Genetec, um Organisationen zu bedienen, die britischen und EU-Datenlokalisierungspflichten unterliegen, ohne Videomanagement-Datenverkehr über nicht-europäische Infrastruktur zu leiten.
- Februar 2026: Genetec veröffentlichte Cloudlink 2210, eine hochdichte cloudverwaltete Appliance, die Enterprise-Scale-Bereitstellungen die Einführung cloudverwalteter physischer Sicherheit ermöglicht, ohne ausschließlich Cloud-Speicher oder einen vollständigen Infrastrukturersatz zu erfordern. Das Produkt richtet sich an große Colocation-Betreiber, die bestehende Kameraanlagen verwalten, die keine direkte Verbindung zu Cloud-Plattformen herstellen können, und beseitigt eine wichtige Migrationsbarriere für die Einführung von Security Center SaaS.
- September 2025: Axis Communications stellte auf der GSX 2025 eine bispektrale PTZ-Kamera vor, die Wärmebild- und Sichtbildgebung kombiniert, KI-gestützte Bullet-Kameras sowie Radarsysteme der nächsten Generation mit mehrschichtiger Erkennung und 180°- und 270°-Erkennungsfeldern. Das Produktset zielt auf die Perimeterüberwachung an Hyperscale-Rechenzentrum-Campussen ab, wo einzelne integrierte Geräte mehrere unabhängige Systeme ersetzen und die Installationskomplexität pro Standort reduzieren können.
Berichtsumfang des Marktes für Videoüberwachung in europäischen Rechenzentren
Der Markt für Videoüberwachung in europäischen Rechenzentren umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen zur Verbesserung der physischen Sicherheit, zur Erkennung unbefugter Aktivitäten, zur Unterstützung der Vorfallreaktion und zur Bereitstellung von Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen. Der Markt wird durch zunehmende Bedenken hinsichtlich des Einrichtungsschutzes, der Asset-Sicherheit, der Geschäftskontinuität und der wachsenden Einführung intelligenter Überwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Markt für Videoüberwachung in europäischen Rechenzentren ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videomanagementsoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Supportdienstleistungen), Kameratyp (Fest installierte Kameras, Schwenk-Neige-Zoom-Kameras, Wärmebildkameras und spezialisierte Schwachlicht- und Infrarotkameras), Bereitstellungsmodell (On-Premises-Überwachungssysteme, cloudbasierte Überwachungssysteme und hybride Überwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Überwachung von Rechenzentrumsräumen und internen Korridoren, Überwachung von Elektro- und Technikräumen, Überwachung von Ladebuchten und Lieferbereichen sowie Überwachung von abgelegenen Standorten und Campussen), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Enterprise/Edge und Edge-Rechenzentren) sowie Land (Deutschland, Vereinigtes Königreich, Frankreich, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videomanagementsoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Supportdienstleistungen |
| Fest installierte Kameras |
| Schwenk-Neige-Zoom-Kameras |
| Wärmebildkameras |
| Spezialisierte Schwachlicht- und Infrarotkameras |
| On-Premises-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme |
| Hybride Überwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Überwachung von Rechenzentrumsräumen und internen Korridoren |
| Überwachung von Elektro- und Technikräumen |
| Überwachung von Ladebuchten und Lieferbereichen |
| Überwachung von abgelegenen Standorten und Campussen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Edge-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach Komponente | Kameras und Bildgebungshardware |
| Videomanagementsoftware | |
| Speicher- und Aufzeichnungshardware | |
| Analyse- und Überwachungssoftware | |
| Installations-, Integrations- und Supportdienstleistungen | |
| Nach Kameratyp | Fest installierte Kameras |
| Schwenk-Neige-Zoom-Kameras | |
| Wärmebildkameras | |
| Spezialisierte Schwachlicht- und Infrarotkameras | |
| Nach Bereitstellungsmodell | On-Premises-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme | |
| Hybride Überwachungssysteme | |
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung | |
| Überwachung von Rechenzentrumsräumen und internen Korridoren | |
| Überwachung von Elektro- und Technikräumen | |
| Überwachung von Ladebuchten und Lieferbereichen | |
| Überwachung von abgelegenen Standorten und Campussen | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Edge-Rechenzentren | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in europäischen Rechenzentren?
Die Marktgröße für Videoüberwachung in europäischen Rechenzentren beträgt im Jahr 2026 411,21 Millionen USD und wird bis 2032 voraussichtlich 930,23 Millionen USD bei einem CAGR von 14,65 % erreichen.
Welche Komponente wächst im Bereich Videoüberwachung in europäischen Rechenzentren am schnellsten?
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen, schneller als andere Komponenten.
Warum sind cloudbasierte Überwachungssysteme für Rechenzentren wichtig?
Cloudbasierte Systeme hielten im Jahr 2026 einen Umsatzanteil von 59,78 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen, da sie eine zentralisierte Überwachung über mehrere Standorte hinweg unterstützen.
Welche Anwendung hat die stärksten Aussichten bei der Videoüberwachung in Rechenzentren?
Die Überwachung von Rechenzentrumsräumen und internen Korridoren wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen, da KI-Racks den Wert der in Einrichtungen befindlichen Ausrüstung erhöhen.
Welches Land verzeichnet die schnellste prognostizierte Expansion in Europa?
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen, unterstützt durch Kapazitätserweiterungen und Ersatzaktivitäten.
Wie wirken sich DSGVO und EU-KI-Act auf Überwachungsbereitstellungen aus?
Sie erhöhen die Anforderungen an Datenschutzkontrollen, Dokumentation, Konformitätsbewertung und Governance, was Validierungszyklen für KI-gestützte Systeme verlängern kann.