
Tamanho e Participação do Mercado Europeu de Testes, Inspeção e Certificação de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
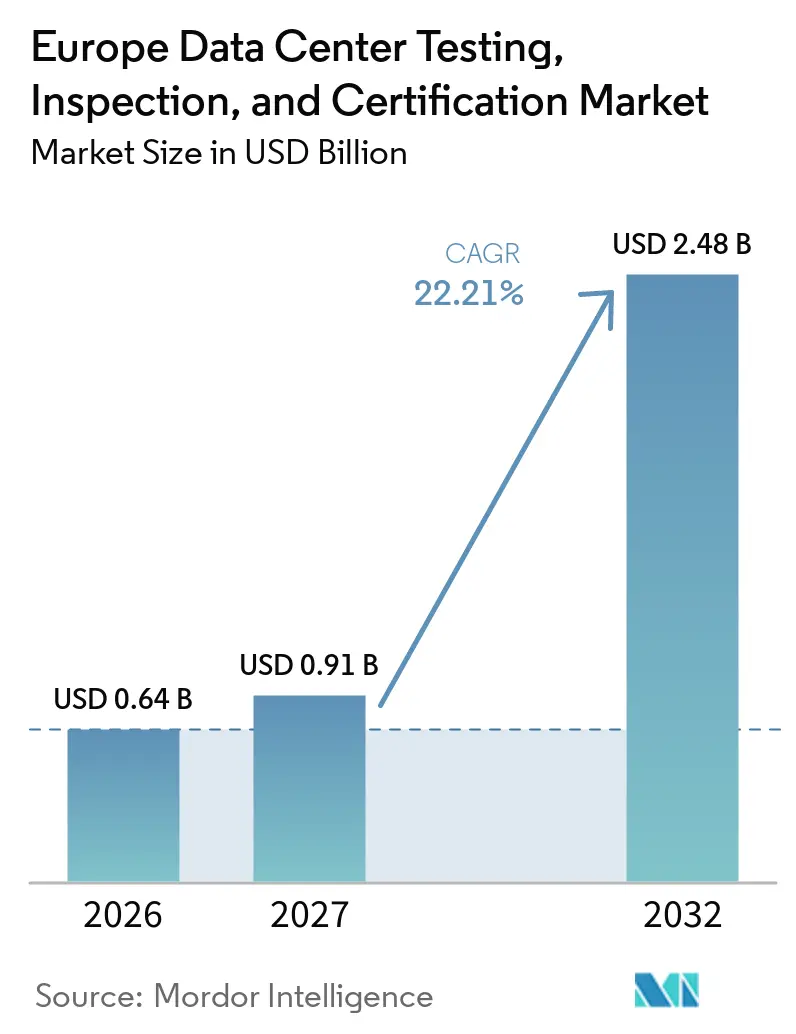
| Tamanho do mercado no ano base (2026) | 0.64 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Testes, Inspeção e Certificação de Data Centers pela Mordor Intelligence
O tamanho do mercado europeu de testes, inspeção e certificação de data centers está projetado para expandir de 0,64 bilhões de USD em 2026 para 2,48 bilhões de USD até 2032, registrando um CAGR de 22,21% durante 2027-2032. As cargas de trabalho de IA estão aumentando a densidade de energia e tornando as verificações integradas de sistemas elétricos, de resfriamento e de proteção contra incêndio mais importantes antes de um site entrar em operação. Novos projetos de hiperescala e de colocation estão criando demanda por comissionamento, inspeções e revisões periódicas de conformidade em toda a região. Os requisitos de relatórios de sustentabilidade, regras de resiliência cibernética e requisitos de residência de dados também estão expandindo o trabalho de garantia para além de uma única avaliação pré-inauguração. Os provedores de maior porte estão respondendo com modelos de serviço de ciclo de vida completo que combinam revisão técnica, testes, inspeção e certificação em um único contrato. O mercado europeu de testes, inspeção e certificação de data centers, portanto, oferece as maiores oportunidades onde instalações complexas, obrigações regulatórias e necessidades de entrega em múltiplos países se sobrepõem.
Principais Conclusões do Relatório
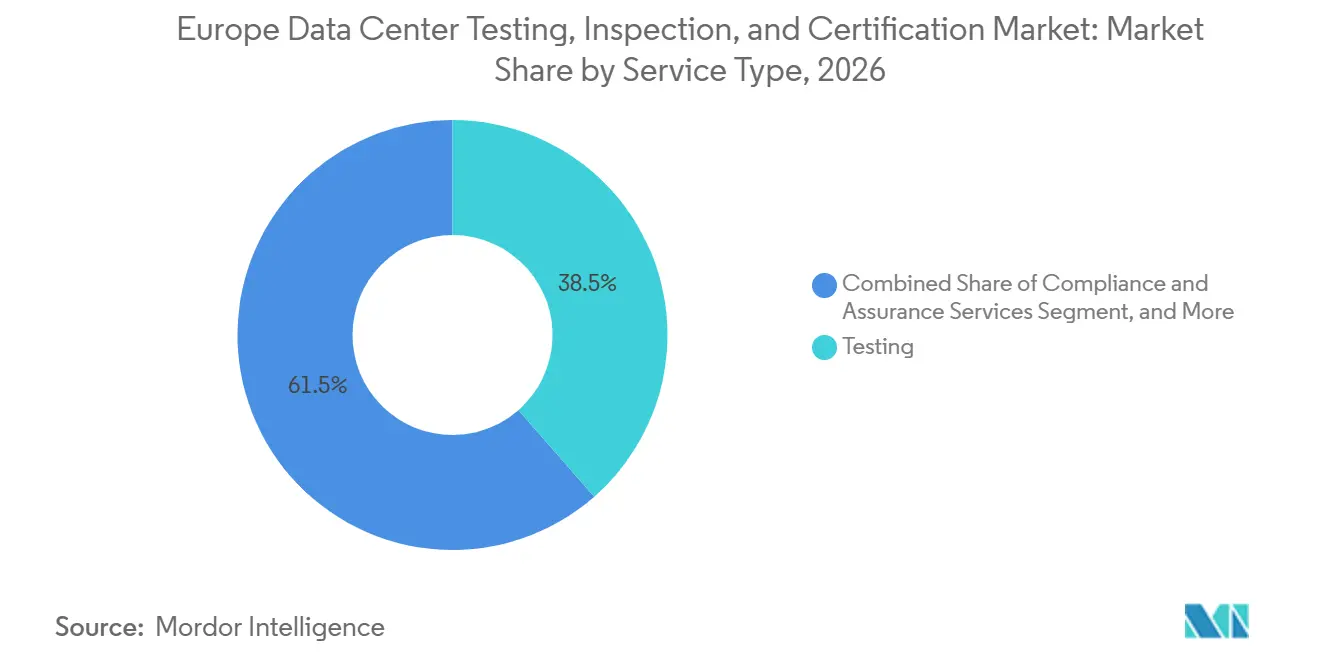
- Por tipo de serviço, os testes lideraram com 38,54% de participação na receita em 2026, enquanto os serviços de conformidade e garantia devem registrar a expansão mais rápida a um CAGR de 22,74% até 2032.
- Por ciclo de vida do data center, construção, instalação e comissionamento detiveram 55,63% da receita em 2026, enquanto a modernização e retrofit estão projetados para avançar a um CAGR de 22,83% até 2032.
- Por sistema de infraestrutura, a infraestrutura elétrica deteve a maior participação em 2026, enquanto a infraestrutura de TI, rede e cibersegurança está projetada para expandir a um CAGR de 22,93% até 2032.
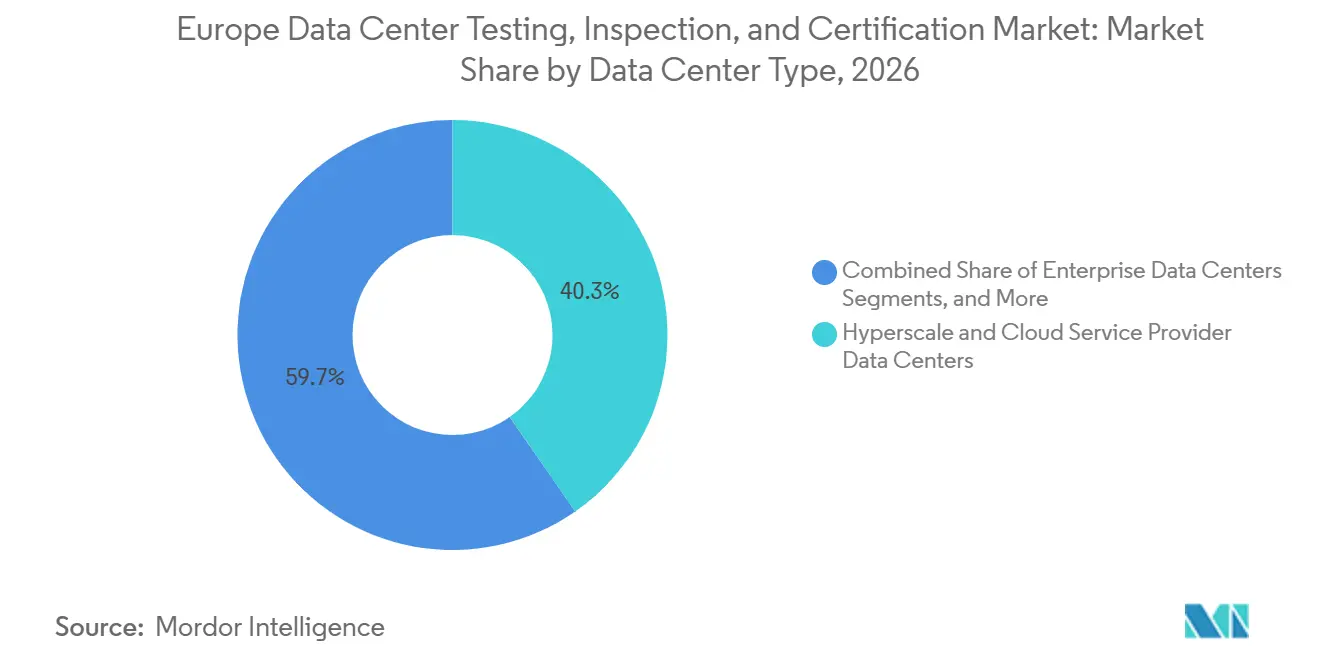
- Por tipo de data center, os data centers de hiperescala e de provedores de serviços em nuvem responderam por 40,32% do mercado europeu de testes, inspeção e certificação de data centers em 2026, e estão projetados para expandir a um CAGR de 22,91% até 2032.
- Por tipo de nível, as instalações de Nível 3 detiveram 62,16% de participação na receita em 2026, enquanto as instalações de Nível 4 devem expandir a um CAGR de 23,11% até 2032.
- Por geografia, o Reino Unido liderou com 22,53% de participação em 2026, enquanto a Finlândia deve expandir a um CAGR de 23,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Europeu de Testes, Inspeção e Certificação de Data Centers
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Instalações de Alta Densidade Prontas para IA Exigem Mais Comissionamento e Testes Integrados de Sistemas | +5.8% | Global, concentrado nos mercados FLAP-D e nos países nórdicos | Curto prazo (≤ 2 anos) |
| Eficiência Energética da UE e Relatórios de Sustentabilidade Ampliam a Demanda por Garantia | +4.8% | Em toda a UE, liderado pela Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Investimento em Nuvem, Colocation e Soberania Digital | +4.3% | Reino Unido, Alemanha, França, Irlanda, Países Baixos | Curto prazo (≤ 2 anos) |
| Requisitos de Conformidade em Cibersegurança e Resiliência | +3.5% | Em toda a UE, concentrado na Alemanha, França e nos países nórdicos | Médio prazo (2-4 anos) |
| Evidências de Conexão à Rede e Reutilização de Calor Criam Novos Fluxos de Trabalho de Garantia | +2.0% | Países Baixos, países nórdicos, Alemanha | Médio prazo (2-4 anos) |
| Interpretação Fragmentada de Conformidade Nacional Aumenta a Demanda por Verificação Independente | +1.5% | Europa Central e Oriental, Europa do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Instalações de Alta Densidade Prontas para IA Exigem Mais Comissionamento e Testes Integrados de Sistemas
O mercado europeu de TIC de data centers está sendo moldado por instalações que precisam comprovar desempenho em sistemas estreitamente interligados antes de entrar em operação. Sites focados em IA utilizam densidades de rack muito maiores do que as instalações convencionais, o que aumenta a importância do comissionamento de distribuição elétrica, resfriamento e sistemas de segurança contra incêndio como um processo coordenado sob condições operacionais realistas. O resfriamento direto ao chip e por imersão acrescentam riscos relacionados à condição do fluido refrigerante, equilíbrio de fluxo, pressão hidráulica e vazamentos. Esses riscos exigem testes de pressão, verificações de vazamento, validação de carga térmica, registros de testes claros e critérios de aceitação definidos antes que os operadores aceitem o equipamento. A norma de controle ambiental de 2026 para data centers eleva os requisitos técnicos para validação de resfriamento líquido, incluindo trabalhos realizados por laboratórios acreditados pela ISO/IEC 17025.[1] O acordo da Vertiv em setembro de 2026 para adquirir a King Environmental Services demonstra que o gerenciamento especializado de fluidos, o comissionamento e os testes de carga tornaram-se capacidades competitivas em torno de instalações de alta densidade.
Eficiência Energética da UE e Relatórios de Sustentabilidade Ampliam a Demanda por Garantia
A Diretiva de Eficiência Energética reformulada exige que os operadores de data centers com uma demanda de energia de TI instalada de pelo menos 500 kW reportem informações de sustentabilidade à base de dados europeia para data centers.[2] As medidas reportadas incluem a eficácia do uso de energia e a eficácia do uso de água, o que torna a qualidade, a rastreabilidade, a retenção e a revisão interna dos registros das instalações mais importantes para os operadores que preparam submissões anuais. O esquema europeu de classificação proposto introduziria rótulos eletrônicos verificados de forma independente, tornando as evidências de sustentabilidade um requisito recorrente e não pontual. A Bureau Veritas participa do quadro de avaliação que apoia o Código de Conduta da UE para Eficiência de Data Centers por meio do TIC Council. O TSE.STANDARD da TÜV NORD combina a taxonomia da UE, a Diretiva de Eficiência Energética e os requisitos da ISO 50001 em uma abordagem de certificação vinculada às obrigações de reporte do Anexo VII. Isso desloca parte do mercado europeu de TIC de data centers para trabalhos de verificação anual, trilhas de evidências mais completas e relacionamentos mais duradouros com clientes.
Investimento em Nuvem, Colocation e Soberania Digital
Os investimentos em nuvem, colocation e nuvem soberana estão aumentando o número de sites que requerem verificações técnicas e de conformidade independentes. A AWS lançou a AWS European Sovereign Cloud em Brandemburgo em janeiro de 2026 com investimento planejado superior a EUR 7,8 bilhões (USD 8,8 bilhões), e anunciou zonas locais soberanas na Bélgica, nos Países Baixos e em Portugal.[3] Essas implantações exigem revisão dos controles de residência de dados e segregação de acesso juntamente com o comissionamento padrão das instalações, criando requisitos de evidências separados para equipes técnicas, operacionais e de governança. A Amazon também anunciou EUR 33,7 bilhões (USD 37,8 bilhões) em investimentos na Espanha, estendendo o pipeline de projetos para o Sul da Europa. A Associação Europeia de Data Centers projeta EUR 176 bilhões (USD 198 bilhões) em investimentos europeus em data centers e 23,6 GW de capacidade até 2031, EUDCA. O mercado europeu de TIC de data centers se beneficia porque cada nova instalação precisa de revisão durante o design, comissionamento na entrega e verificações quando é expandida para outra jurisdição.
Requisitos de Conformidade em Cibersegurança e Resiliência
Os requisitos de cibersegurança e resiliência acrescentam trabalho de avaliação recorrente à garantia de instalações físicas. O Regulamento de Resiliência Operacional Digital está em vigor desde janeiro de 2025 e exige que as entidades financeiras da UE gerenciem riscos de TIC, reportem incidentes e realizem testes de penetração orientados por ameaças no âmbito do quadro TIBER-EU. Os data centers que atendem a clientes financeiros precisam demonstrar que seus sistemas podem cumprir essas obrigações. A lei alemã de implementação da NIS2 entrou em vigor em dezembro de 2025, acrescentando requisitos de avaliação de risco e registro para os operadores relevantes. A adoção nacional desigual das medidas da NIS2 torna a verificação independente mais valiosa onde os operadores não podem contar com uma abordagem de conformidade local consistente. O Mark of Trust do BSI fornece um quadro modular para garantia técnica, operacional e de conformidade em instalações e serviços de data centers. O mercado europeu de TIC de data centers está, portanto, se expandindo para testes que unem resiliência física com controles de rede e operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Especialistas Qualificados em Comissionamento e Cibersegurança | -2.5% | Reino Unido, Alemanha, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Alto Custo dos Serviços de TIC para Instalações Empresariais Menores e de Borda | -1.8% | Europa Central e Oriental, Europa do Sul | Médio prazo (2-4 anos) |
| Normas Localizadas e Interfaces de Licenciamento Aumentam a Complexidade da Entrega | -1.2% | Em toda a UE, especialmente no Sul e Leste da Europa | Longo prazo (≥ 4 anos) |
| Mudanças Rápidas no Design de Resfriamento Líquido e Alta Densidade Superam os Protocolos de Teste Padronizados | -1.0% | Mercados FLAP-D e países nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas Qualificados em Comissionamento e Cibersegurança
A escassez de engenheiros de comissionamento experientes e testadores de cibersegurança limita a capacidade de entrega disponível para o mercado europeu de testes, inspeção e certificação de data centers. O trabalho com resfriamento de alta densidade e resiliência cibernética exige conhecimento especializado que é difícil de substituir por mão de obra geral de campo. A escassez eleva o custo de engenheiros qualificados e pode reduzir o tempo disponível para sequências de testes estruturados. Janelas de teste mais curtas aumentam a chance de que um problema latente permaneça sem solução quando uma instalação entra em operação. Os sistemas de comissionamento digital podem reduzir parte da pressão ao documentar testes funcionais, status de equipamentos, responsabilidade pelos testes, problemas pendentes e progresso em um processo estruturado. A System Start-up Matrix da SGS foi projetada para suportar marcação em tempo real, testes funcionais e acompanhamento de progresso durante o comissionamento.
Alto Custo dos Serviços de TIC para Instalações Empresariais Menores e de Borda
Empresas menores e instalações de borda podem ter dificuldade em financiar testes, inspeção e certificação de ciclo de vida completo. Para instalações e operadores menores na Europa Central e Oriental e no Sul da Europa, esses serviços podem representar uma parcela significativa dos custos totais do projeto. Esse custo pode levar alguns operadores a depender de conformidade autoavaliada em vez de revisão independente, testes documentados, registros formais e garantia externa. O problema é mais significativo porque os relatórios de sustentabilidade se aplicam a instalações maiores, enquanto as instalações menores podem não ter os orçamentos de garantia, a equipe técnica interna ou a escala de aquisição dos operadores de hiperescala. Os encargos de mobilização para sites fora dos principais hubs de data centers podem acrescentar custos adicionais a um projeto. Os provedores regionais podem continuar sendo a escolha prática para esses clientes, mesmo quando oferecem um conjunto mais restrito de protocolos de teste, menor especialização em equipamentos e menos recursos para atribuições em múltiplos sites.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Testes Ancoram a Receita Enquanto o Trabalho de Garantia se Expande
Os testes detiveram 38,54% da participação no mercado europeu de testes, inspeção e certificação de data centers em 2026. Incluem testes de aceitação em fábrica, testes de aceitação em campo e validação integrada de sistemas realizados antes que as principais instalações entrem em operação. Essas atividades permanecem centrais porque um data center não pode entrar em operação com segurança sem comprovar que os sistemas críticos funcionam conforme o previsto. Os testes tornam-se mais complexos quando os sistemas elétricos, mecânicos, de resfriamento e de proteção precisam funcionar sob uma carga combinada. A inspeção aborda a qualidade da construção, verificações estruturais periódicas e revisões de segurança contra incêndio durante e após o desenvolvimento. A certificação confirma o alinhamento com os requisitos da EN 50600, ISO/IEC 22237 e TIA-942. Os serviços de conformidade e garantia são o segmento de expansão mais rápida porque os relatórios da Diretiva de Eficiência Energética, NIS2, DORA e revisões da taxonomia da UE exigem evidências repetidas em vez de um único evento de comissionamento. O setor europeu de testes, inspeção e certificação de data centers está, consequentemente, atribuindo mais valor a modelos de serviço que continuam ao longo da vida operacional de um site.
A SGS expandiu um modelo de serviço de hiperescala em abril de 2026 que abrange comissionamento por terceiros, testes FAT e SAT, inspeção de segurança contra incêndio e certificação ESG. Essa abordagem ilustra como os principais provedores estão unindo serviços anteriormente separados em um único contrato. O agrupamento pode tornar um provedor mais difícil de substituir porque a revisão de design, os registros de testes e as evidências de conformidade já estão mantidos em um único processo de entrega. Também reduz o trabalho de coordenação para operadores que gerenciam programas de construção complexos. Os provedores exclusivos de testes enfrentam uma posição mais difícil onde os clientes desejam que uma única parte gerencie a transição entre validação técnica e relatórios de conformidade. Ao mesmo tempo, a inspeção independente continua sendo importante porque fornece uma verificação externa sobre a qualidade da construção e operacional. O mercado europeu de testes, inspeção e certificação de data centers continua a apoiar empresas especializadas onde possuem profunda expertise em um sistema técnico específico. A direção comercial mais ampla, no entanto, favorece provedores capazes de cobrir revisão de design, autoridade de comissionamento, inspeção e garantia sem transferir responsabilidade entre múltiplos contratantes.

Por Ciclo de Vida do Data Center: A Construção Lidera Enquanto o Trabalho de Modernização se Torna Mais Complexo
A construção, instalação e comissionamento responderam por 55,63% do mercado europeu de testes, inspeção e certificação de data centers em 2026. As novas instalações exigem verificações de campo e testes formais antes que os equipamentos possam ser aceitos e os sistemas possam ser entregues às equipes de operações. A etapa inclui validação da infraestrutura de energia instalada, resfriamento, controles, segurança física e equipamentos de segurança contra incêndio. Os serviços de pré-construção e design abrangem estudos de viabilidade, revisão geotécnica e due diligence técnica antes que os investidores se comprometam com um projeto em escala de IA. As operações, manutenção e recertificação então suportam verificações periódicas de desempenho e revisões alinhadas à ISO/IEC 22237 após a entrada em operação de uma instalação. Esses serviços posteriores tornam-se mais importantes à medida que os contratos de certificação plurianuais amadurecem. Espera-se que o retrofit e a modernização sejam o estágio do ciclo de vida de expansão mais rápida porque os sites mais antigos precisam de atualizações para maior densidade de energia e resfriamento líquido. Um site projetado para racks resfriados a ar de 5-10 kW pode exigir novos equipamentos de distribuição, circuitos de resfriamento e alterações estruturais antes de poder suportar as cargas de trabalho atuais.
Os projetos de retrofit são mais difíceis de gerenciar do que a nova construção porque os operadores frequentemente precisam manter os sistemas ativos disponíveis. O sequenciamento de testes deve levar em conta as interfaces com contratantes, arranjos térmicos desconhecidos e o risco de tempo de inatividade não planejado. As autoridades de comissionamento independentes podem ajudar a coordenar essas atividades e documentar se a configuração revisada atende ao nível de desempenho exigido. A necessidade de um novo ciclo de comissionamento após grandes alterações cria trabalho sustentado em todo o mercado europeu de testes, inspeção e certificação de data centers. A DEKRA oferece serviços que abrangem planejamento, construção, comissionamento e modernização sob os quadros EN 50600, ISO/IEC 22237 e TIA-942. Seu portfólio reflete a importância de usar uma abordagem técnica comum ao longo de todo o ciclo de vida da instalação. Os operadores que atrasam a modernização podem enfrentar maiores dificuldades para atender às expectativas de eficiência, resiliência e relatórios. Os provedores que podem trabalhar com segurança em torno de operações ativas estão bem posicionados porque esse trabalho não pode ser abordado da mesma forma que um site greenfield vago.
Por Sistema de Infraestrutura: O Trabalho Elétrico Lidera Enquanto TI e Cibersegurança Aceleram
A infraestrutura de TI, rede e cibersegurança está projetada para registrar um CAGR de 22,93% no tamanho do mercado europeu de testes, inspeção e certificação de data centers durante 2027-2032. Esta é a taxa mais rápida entre as categorias de infraestrutura porque o segmento deve abordar a ISO/IEC 27001, avaliações de resiliência NIS2, testes DORA e avaliações do Regulamento de Resiliência Cibernética, cada um dos quais requer evidências de que os sistemas e controles operam conforme descrito. O trabalho requer pessoas que entendam as condições físicas do data center, bem como controles de software e rede. Essa combinação é menos comum do que a expertise convencional em testes elétricos ou mecânicos. A infraestrutura elétrica permanece a maior categoria em 2026 porque a distribuição de alta tensão, o comissionamento de UPS e a aceitação de painéis de distribuição são necessários em quase todas as grandes instalações. A infraestrutura mecânica, de resfriamento e de segurança contra incêndio está mudando à medida que o resfriamento líquido assume um papel maior em designs de alta densidade. Os sistemas líquidos requerem verificações de pressão, pureza do fluido refrigerante e equilíbrio térmico, e as práticas de teste europeias ainda estão se desenvolvendo em torno dessas configurações. Os testes estruturais, de construção e de segurança física permanecem necessários, mas são mais padronizados do que o trabalho elétrico e cibernético.
O setor europeu de testes, inspeção e certificação de data centers está se adaptando a uma ligação entre a validação em nível de componente e o desempenho de todo o site. A UL Solutions avalia equipamentos de resfriamento líquido direto ao chip, incluindo placas frias, coletores e conjuntos de desconexão rápida, para compatibilidade com fluido refrigerante, integridade de pressão e durabilidade. As evidências de componentes não eliminam a necessidade de testar como os equipamentos de resfriamento funcionam uma vez instalados em uma instalação. O caminho da certificação de equipamentos individuais para um teste integrado de site pode levar vários anos para ser padronizado. Isso mantém a demanda por métodos de teste personalizados durante a transição, especialmente onde os operadores estão implantando novos designs de equipamentos antes que os procedimentos comuns sejam amplamente adotados. A infraestrutura elétrica continua a fornecer a base mais ampla de trabalho porque suporta todos os tipos de instalações e todos os níveis de densidade de energia. A infraestrutura de cibersegurança provavelmente comandará um prêmio onde a regulamentação exige julgamento especializado e relatórios formais. A combinação dessas necessidades dá aos grandes provedores um incentivo para desenvolver equipes que possam avaliar sistemas elétricos, de resfriamento, físicos e digitais sem tratá-los como riscos operacionais separados.
Por Tipo de Data Center: As Instalações de Hiperescala Impulsionam os Maiores Contratos
Os data centers de hiperescala e de provedores de serviços em nuvem detiveram 40,32% do total regional em 2026. Sua posição reflete grandes programas de capital, planos de implantação em múltiplos sites e processos de comissionamento que podem levar mais tempo do que os de instalações menores. Esses operadores precisam de validação em muitos sistemas técnicos antes de mover cargas de trabalho de alto valor para a produção. Os data centers de colocation geram trabalho recorrente de inspeção e recertificação à medida que novos inquilinos chegam, a capacidade se expande e a densidade de energia muda. Os operadores precisam confirmar que o zoneamento de energia por gabinete e de segurança contra incêndio permanece dentro das condições da certificação original. Os data centers empresariais são um segmento moderador porque as empresas estão movendo mais cargas de trabalho para ambientes de nuvem. Sua demanda se afasta do comissionamento greenfield de grande porte e se direciona para auditorias operacionais periódicas. As instalações de borda e modulares criam uma oportunidade para provedores que podem desenvolver procedimentos de teste repetíveis e reduzir o custo e o tempo necessários para aceitação.
O mercado europeu de testes, inspeção e certificação de data centers também exige que os provedores apoiem operadores em mais de um país. Os programas de hiperescala podem exigir comissionamento simultâneo em vários locais, documentação consistente e relatórios comuns entre equipes. Esses requisitos favorecem empresas com amplas redes de entrega e sistemas digitais para gerenciar evidências de testes. A EUDCA espera que a capacidade europeia atinja 23,6 GW até 2031, o que aponta para atividade contínua de infraestrutura em grandes campi e instalações regionais. As instalações de borda e modulares podem não corresponder aos valores de contratos de hiperescala, mas podem suportar uma entrega de serviços mais padronizada. Isso é valioso onde os operadores desejam cronogramas previsíveis e um custo menor por megawatt. Os provedores ainda devem preservar a verificação independente mesmo ao usar procedimentos repetíveis. O mix de segmentos, portanto, combina grandes contratos de hiperescala personalizados com implantações menores que recompensam métodos disciplinados e padronizados.
Por Tipo de Nível: O Nível 3 Fornece Volume e o Nível 4 Suporta Trabalho Premium
As instalações de Nível 3 responderam por 62,16% da receita em 2026. São amplamente utilizadas por provedores de colocation neutros em operadoras e hosts de nuvem empresarial porque seu design N+1 suporta manutenção simultânea. Isso torna o Nível 3 um ponto de referência comum para revisões de conformidade com EN 50600 e ISO/IEC 22237. A grande base instalada cria altos volumes de trabalho de certificação e auditoria periódica. As instalações de Nível 1 e Nível 2 estão mais concentradas entre usuários empresariais e do setor público e exigem principalmente trabalho periódico de garantia. Projeta-se que o Nível 4 se expanda a um CAGR de 23,11% durante 2027-2032. Sua demanda é suportada por instituições financeiras sujeitas aos requisitos DORA, operadores sensíveis à segurança e hiperescaladores que constroem infraestrutura de IA de alta disponibilidade. O padrão de resiliência mais elevado confere ao trabalho de Nível 4 um caráter mais especializado e intensivo em mão de obra.
O comissionamento de Nível 4 requer comprovação de que os sistemas permanecem disponíveis quando ocorrem falhas planejadas. Os testes podem envolver a retirada de um caminho ativo de serviço enquanto o caminho redundante suporta a carga total. Isso deve ser gerenciado com cuidado porque o próprio teste pode introduzir risco operacional. A TÜV SÜD fornece certificação e avaliação de nível de resiliência nos requisitos EN 50600, ISO/IEC 22237 e ANSI/TIA-942. Esses serviços se alinham com a necessidade de avaliação independente em instalações de maior disponibilidade. O processo de Certificação de Nível do Uptime Institute também permanece um padrão reconhecido de terceiros para esta categoria. O Nível 3 continua a ancorar a receita recorrente porque é amplamente implantado e suas revisões são mais padronizadas. O Nível 4 oferece uma oportunidade menor, mas de maior valor, onde os clientes precisam demonstrar disponibilidade extrema e podem suportar o custo de equipes de teste especializadas.
Análise Geográfica
O Reino Unido deteve 22,53% da participação no mercado europeu de testes, inspeção e certificação de data centers em 2026. A concentração de serviços financeiros em Londres e a base de colocation do país sustentam demanda constante por comissionamento, verificações de resiliência e trabalho recorrente de conformidade. O Reino Unido também tem uma meta governamental de 6 GW de capacidade de data center habilitada para IA até 2030. A Alemanha é o concorrente de grande mercado mais próximo, apoiada pelo pipeline de desenvolvimento ativo de Frankfurt e pela expansão esperada da capacidade de colocation. A EUDCA espera que a Alemanha supere o Reino Unido como o principal mercado de colocation da Europa até 2031. O investimento planejado da AWS de EUR 7,8 bilhões (USD 8,8 bilhões) em nuvem soberana em Brandemburgo acrescenta verificações de residência de dados e segregação de acesso aos requisitos convencionais de comissionamento. A base de hiperescala da Irlanda permanece uma fonte importante de trabalho de comissionamento, enquanto as mudanças em seu quadro de planejamento estão estendendo a atividade para além da Grande Dublin.
A Espanha está se tornando mais importante para o mercado europeu de testes, inspeção e certificação de data centers após a Amazon anunciar um investimento de EUR 33,7 bilhões (USD 37,8 bilhões) em infraestrutura de data centers em Aragão. Este programa cria um pipeline de comissionamento considerável em uma região com menos atividade histórica de grandes campi do que o Norte da Europa. A Itália também está registrando maior atividade de hiperescala em torno de Milão. Os países nórdicos têm uma posição distinta porque seu clima suporta resfriamento gratuito e suas instalações são cada vez mais relevantes para a infraestrutura de IA. O Google comprometeu pelo menos EUR 13 bilhões (USD 14,6 bilhões) para infraestrutura de IA na Finlândia ao longo de 2027-2028. O investimento abrange 4 sites e exigirá trabalho em construção, resfriamento e validação operacional. Esses projetos sustentam a demanda por provedores capazes de testar sistemas de resfriamento líquido e documentar o desempenho energético e hídrico.
Espera-se que a Finlândia seja o país de expansão mais rápida com um CAGR de 23,14%, apoiada por energia renovável abundante, condições climáticas favoráveis, crescentes requisitos de infraestrutura de IA e aumento do investimento em hiperescala. Seu crescimento destaca a mudança do desenvolvimento de data centers para os mercados nórdicos à medida que os hubs estabelecidos enfrentam restrições relacionadas à disponibilidade de energia, capacidade da rede elétrica, terreno e licenciamento. A Suécia e a Noruega oferecem oportunidades adicionais devido aos seus recursos de energia renovável, vantagens de resfriamento e adequação para instalações de grande escala. A Itália e a Espanha representam mercados emergentes de crescimento à medida que os operadores se expandem para além dos hubs tradicionais do Norte da Europa, enquanto o Reino Unido, a Alemanha, os Países Baixos e a Irlanda continuam a fornecer uma base substancial de atividades maduras de comissionamento, inspeção, conformidade e garantia recorrente. O mercado europeu de testes, inspeção e certificação de data centers deve, portanto, equilibrar profunda expertise nos mercados estabelecidos com entrega de campo escalável em locais de crescimento mais rápido. Os provedores que podem aplicar processos técnicos consistentes entre países podem reduzir o atrito criado por diferentes práticas de licenciamento, normas locais, redes de contratantes, requisitos de idioma e variações na forma como as evidências do projeto são preparadas, revisadas, retidas e apresentadas às autoridades locais ou às equipes de garantia dos clientes.
Cenário Competitivo
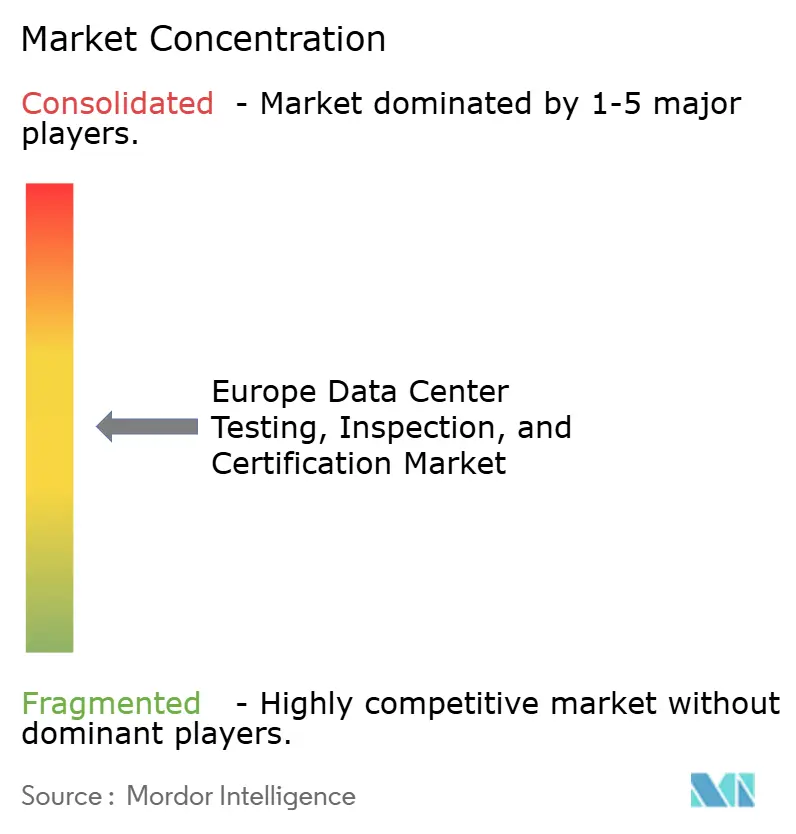
O mercado europeu de testes, inspeção e certificação de data centers é moderadamente fragmentado no nível nacional, embora os grandes provedores estejam consolidando sua capacidade de atender clientes em toda a região. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, TÜV NORD, DEKRA, DNV, Intertek, BSI Group e UL Solutions oferecem combinações de serviços de testes, inspeção, certificação e conformidade. Sua abordagem comum é combinar due diligence técnica, funções de autoridade de comissionamento, revisões operacionais, garantia de conformidade, registros de testes e relatórios estruturados em um único relacionamento com o cliente, em vez de pedir ao operador que coordene equipes separadas com métodos separados e repositórios de documentos separados. A TÜV SÜD identifica demanda global contínua por serviços de TIC como parte de sua estratégia POWER 2030. Essa abordagem pode fornecer continuidade desde a revisão de design mais inicial até as operações ao vivo e reduzir a necessidade de transferir evidências técnicas entre equipes de avaliação separadas. Também dá aos provedores um conjunto mais completo de registros sobre os quais basear auditorias e trabalhos de recertificação posteriores. O mercado europeu de testes, inspeção e certificação de data centers tem uma lacuna específica em testes de penetração orientados por ameaças relacionados ao DORA porque relativamente poucos provedores estabelecidos possuem credenciais TIBER-EU.
O desenvolvimento de serviços ilustra como a concorrência está se movendo além da inspeção convencional. A SGS expandiu sua oferta de data center de hiperescala em abril de 2026 para incluir comissionamento por terceiros, testes FAT e SAT, inspeção de segurança contra incêndio e certificação ESG. A Bureau Veritas posicionou sua oferta de sustentabilidade dentro do quadro de avaliação do Código de Conduta da UE para Eficiência de Data Centers. O BSI lançou o Mark of Trust em janeiro de 2026 como um quadro de certificação modular que abrange disponibilidade, proteção, uso de carbono e gestão de água. Essas iniciativas atendem à demanda dos clientes por uma conexão mais clara entre desempenho técnico e evidências de conformidade. Também aumentam o leque de organizações que competem por trabalhos que antes se concentravam em testes de construção física. A verificação independente permanece importante porque os requisitos de certificação podem limitar o papel dos contratantes diretamente responsáveis pela entrega.
Provedores regionais menores, incluindo a AENOR na Espanha, a Quality Austria e a RINA na Itália, mantêm vantagens nos relacionamentos com normas domésticas e preços locais. Podem ser uma escolha prática para operadores cujas necessidades se limitam a um país ou a um grupo restrito de serviços. Suas limitações tornam-se mais evidentes onde um operador de hiperescala requer comissionamento simultâneo em 5 ou mais países. Os programas em múltiplos países favorecem provedores com infraestrutura de entrega regional e plataformas digitais para armazenar registros de testes e acompanhar o progresso. As empresas de serviços de infraestrutura que assumem funções de comissionamento borram ainda mais a linha entre a entrega de construção e a verificação independente. Normas como a EN 50600 ajudam a manter um papel para a avaliação independente ao estabelecer requisitos reconhecidos que não podem ser atendidos por meio de verificações internas informais. O setor europeu de testes, inspeção e certificação de data centers está, portanto, se consolidando em torno de ampla capacidade de serviço, deixando espaço para especialistas regionais com relacionamentos locais de confiança.
Líderes do Setor Europeu de Testes, Inspeção e Certificação de Data Centers
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Google anunciou um compromisso de pelo menos EUR 13 bilhões (aproximadamente USD 14,6 bilhões) para infraestrutura de data centers de IA na Finlândia ao longo de 2027-2028, em quatro sites. O investimento expande substancialmente o mercado endereçável de TIC nos países nórdicos ao longo dos próximos dois ciclos de construção.
- Junho de 2026: A Comissão Europeia adotou o Regulamento de Desenvolvimento de Nuvem e IA (CADA), visando triplicar a capacidade de data centers da UE até 2035 e simplificar o licenciamento para projetos qualificados, expandindo o mercado endereçável de TIC ao longo de todo o ciclo de vida do design às operações.
- Junho de 2026: A SPIE iniciou a construção de um data center habilitado para IA para a firstcolo em Rosbach vor der Höhe, Alemanha, com capacidade de TI de 16 MW, densidades de rack de várias centenas de quilowatts por rack e integração de reutilização de calor residual. A construção requer comissionamento especializado de resfriamento líquido e certificação de sustentabilidade sob os requisitos da Diretiva de Eficiência Energética.
- Maio de 2026: A Bureau Veritas apresentou suas capacidades de testes, inspeção e certificação para infraestrutura de data centers no Datacloud Global Congress 2026, incluindo serviços de verificação de sustentabilidade que abrangem design, construção e operações de instalações.
Escopo do Relatório do Mercado Europeu de Testes, Inspeção e Certificação de Data Centers
O Mercado Europeu de Testes, Inspeção e Certificação de Data Centers compreende serviços de terceiros que verificam a segurança, o desempenho, a confiabilidade e a conformidade da infraestrutura de data centers em países europeus, desde a revisão de design e comissionamento até as operações contínuas e a modernização.
O Relatório do Mercado Europeu de TIC de Data Centers é Segmentado por Tipo de Serviço (Testes, Inspeção, Certificação e Conformidade), Ciclo de Vida do Data Center (Pré-Construção e Design, Construção, Instalação e Comissionamento, Operações, Manutenção e Recertificação, e Retrofit e Modernização), Sistema de Infraestrutura (Infraestrutura Elétrica, Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio, Sistemas Estruturais, de Construção e de Segurança Física, e Infraestrutura de TI, Rede e Cibersegurança), Tipo de Data Center (Hiperescala e Data Centers de Provedores de Serviços em Nuvem, Colocation, Empresarial, Borda e Modular), Nível (1 e 2, 3, 4) e Geografia (China, Índia, Japão, Austrália, Singapura, Malásia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Testes |
| Inspeção |
| Certificação |
| Serviços de Conformidade e Garantia |
| Pré-Construção e Design |
| Construção, Instalação e Comissionamento |
| Operações, Manutenção e Recertificação |
| Retrofit e Modernização |
| Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio |
| Sistemas Estruturais, de Construção e de Segurança Física |
| Infraestrutura de TI, Rede e Cibersegurança |
| Data Centers de Hiperescala e de Provedores de Serviços em Nuvem |
| Data Centers de Colocation |
| Data Centers Empresariais |
| Data Centers de Borda e Modulares |
| Nível 1 e Nível 2 |
| Nível 3 |
| Nível 4 |
| Alemanha |
| Países Baixos |
| Reino Unido |
| Irlanda |
| Espanha |
| Itália |
| Suécia |
| Noruega |
| Finlândia |
| Restante da Europa |
| Por Tipo de Serviço | Testes |
| Inspeção | |
| Certificação | |
| Serviços de Conformidade e Garantia | |
| Por Ciclo de Vida do Data Center | Pré-Construção e Design |
| Construção, Instalação e Comissionamento | |
| Operações, Manutenção e Recertificação | |
| Retrofit e Modernização | |
| Por Sistema de Infraestrutura | Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio | |
| Sistemas Estruturais, de Construção e de Segurança Física | |
| Infraestrutura de TI, Rede e Cibersegurança | |
| Por Tipo de Data Center | Data Centers de Hiperescala e de Provedores de Serviços em Nuvem |
| Data Centers de Colocation | |
| Data Centers Empresariais | |
| Data Centers de Borda e Modulares | |
| Por Tipo de Nível | Nível 1 e Nível 2 |
| Nível 3 | |
| Nível 4 | |
| Por Geografia | Alemanha |
| Países Baixos | |
| Reino Unido | |
| Irlanda | |
| Espanha | |
| Itália | |
| Suécia | |
| Noruega | |
| Finlândia | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de testes, inspeção e certificação de data centers?
O setor é avaliado em 0,64 bilhões de USD em 2026 e está projetado para atingir 2,48 bilhões de USD até 2032, com um CAGR de 22,21% durante 2027-2032.
O que está impulsionando a demanda por testes e certificação de data centers na Europa?
Designs de energia e resfriamento prontos para IA, relatórios de energia, regras de resiliência cibernética e investimentos em nuvem soberana estão aumentando a necessidade de validação por terceiros.
Qual tipo de serviço tem o maior papel na Europa?
Os testes lideram com 38,54% de participação na receita em 2026 porque os testes de aceitação e de sistemas integrados são necessários antes que as principais instalações entrem em operação.
Qual estágio do ciclo de vida do data center tem a maior participação?
A construção, instalação e comissionamento detêm 55,63% da receita em 2026, refletindo o pipeline de desenvolvimento ativo da região.
Qual área de infraestrutura está se expandindo mais rapidamente?
A infraestrutura de TI, rede e cibersegurança está projetada para expandir a um CAGR de 22,93% até 2032 à medida que NIS2, DORA e outros requisitos de resiliência acrescentam trabalho de testes.
Qual país lidera a demanda europeia por serviços de TIC?
O Reino Unido lidera com 22,53% de participação em 2026, apoiado pela concentração de serviços financeiros em Londres e pela base estabelecida de colocation.