
ヨーロッパ データセンター テスト、検査、および認証市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.64 十億米ドル |
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 2.48 十億米ドル |
| 成長率 (2027 - 2032) | 22.21 % |
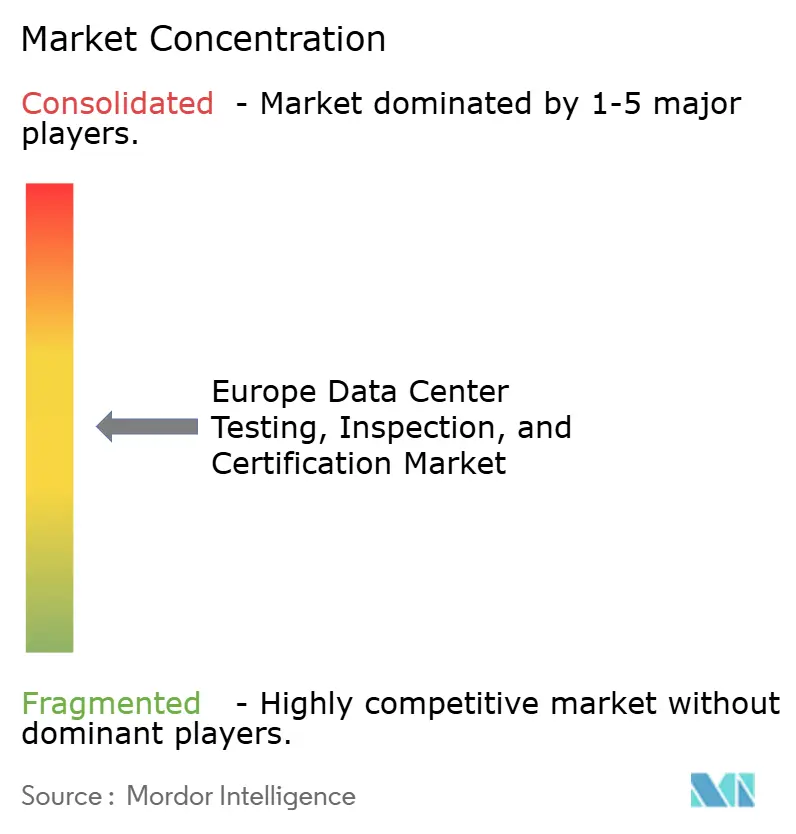
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター テスト、検査、および認証市場分析
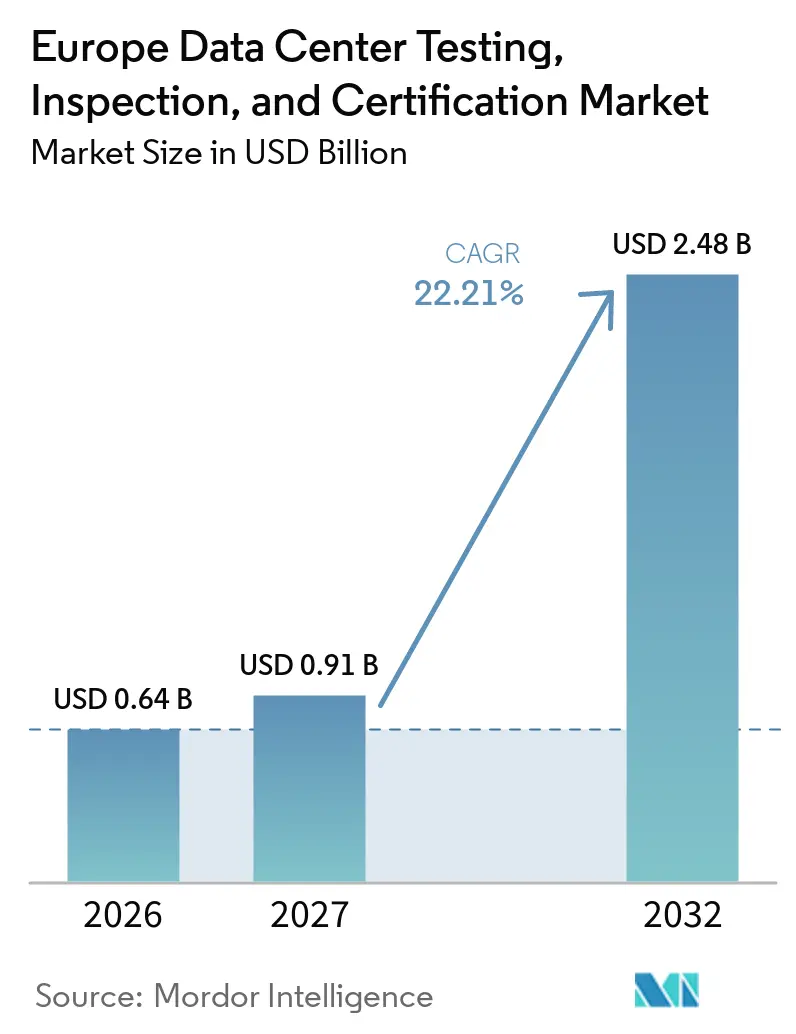
ヨーロッパ データセンター テスト、検査、および認証市場規模は、2026年の0.64 ビリオン 米ドルから2032年までに2.48 ビリオン 米ドルへと拡大し、2027年から2032年の期間にCAGR 22.21%を記録する見込みです。AIワークロードは電力密度を高めており、サイトが稼働に入る前に電気、冷却、および防火システムの統合チェックをより重要なものにしています。新たなハイパースケールおよびコロケーションプロジェクトが、地域全体でのコミッショニング、検査、および定期的なコンプライアンスレビューの需要を生み出しています。サステナビリティ報告、サイバーレジリエンス規則、およびデータレジデンシー要件も、保証業務を単一の開業前評価を超えたものへと移行させています。大手プロバイダーは、技術レビュー、テスト、検査、および認証を一つの契約にまとめたフルライフサイクルサービスモデルで対応しています。したがって、ヨーロッパ データセンター テスト、検査、および認証市場は、複雑な施設、規制上の義務、および複数国にわたる提供ニーズが重なる場所で最も強い機会を提供しています。
主要レポートのポイント
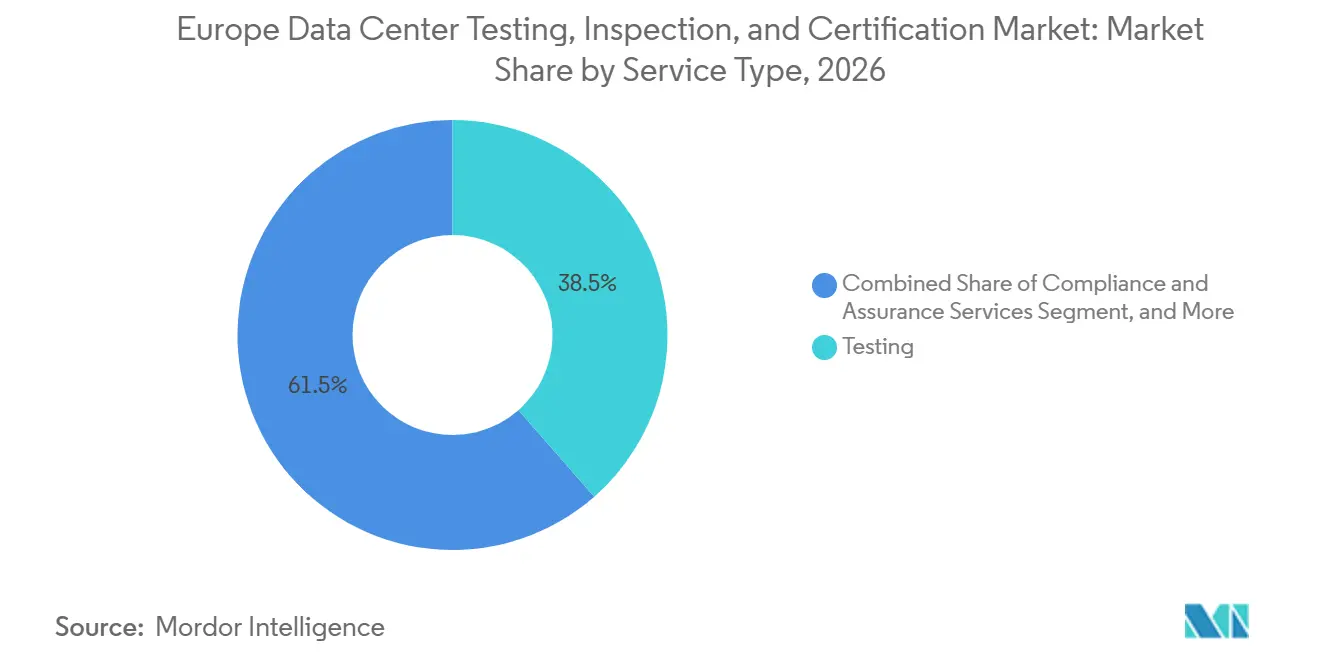
- サービスタイプ別では、テストが2026年に38.54%の収益シェアでリードし、コンプライアンスおよび保証サービスが2032年までにCAGR 22.74%で最も速い拡大を記録すると予想されます。
- データセンターライフサイクル別では、建設、設置、およびコミッショニングが2026年に収益の55.63%を占め、レトロフィットおよびモダナイゼーションが2032年までにCAGR 22.83%で進展すると予測されます。
- インフラシステム別では、電気インフラが2026年に最大のシェアを保持し、IT、ネットワーク、およびサイバーセキュリティインフラが2032年までにCAGR 22.93%で拡大すると予測されます。
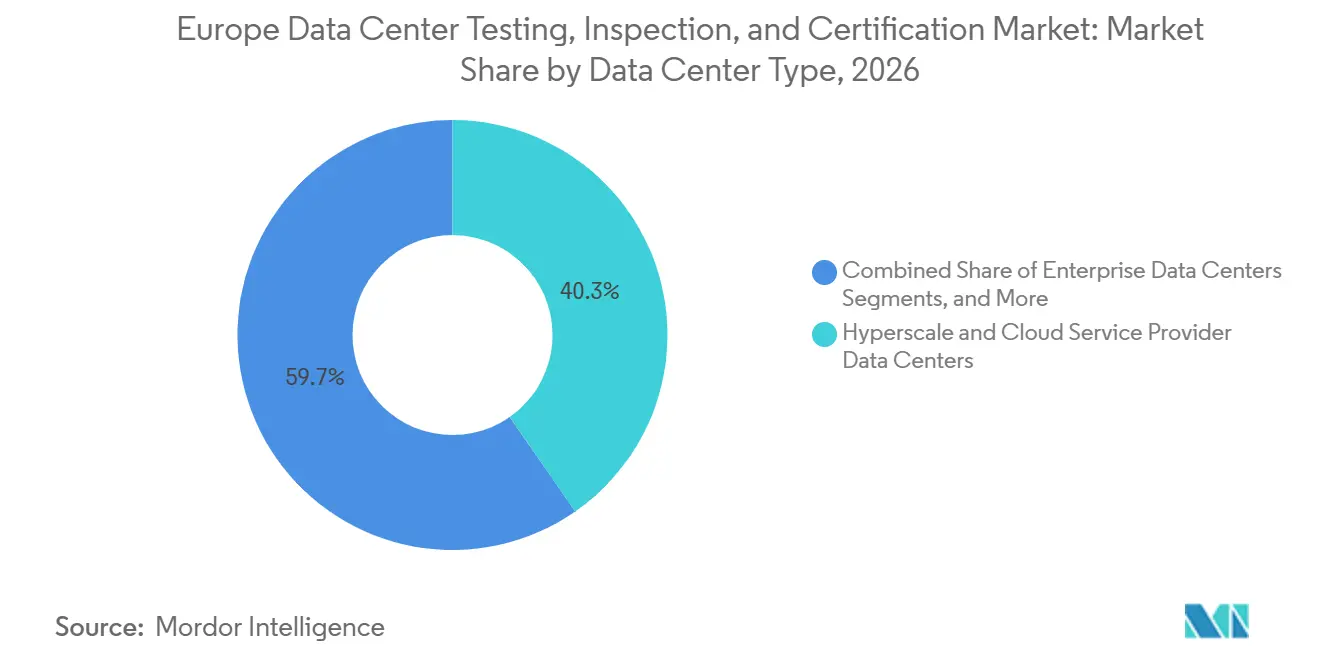
- データセンタータイプ別では、ハイパースケールおよびクラウドサービスプロバイダーデータセンターが2026年のヨーロッパ データセンター テスト、検査、および認証市場の40.32%を占め、2032年までにCAGR 22.91%で拡大すると予測されます。
- ティアタイプ別では、ティア3施設が2026年に62.16%の収益シェアを保持し、ティア4施設が2032年までにCAGR 23.11%で拡大すると予想されます。
- 地域別では、イギリスが2026年に22.53%のシェアでリードし、フィンランドが2032年までにCAGR 23.14%で拡大すると予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ヨーロッパ データセンター テスト、検査、および認証市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIに対応した高密度施設はより多くのコミッショニングと統合システムテストを必要とする | +5.8% | グロール、FLAP-D市場および北欧諸国に集中 | 短期(2年以内) |
| EUエネルギー効率およびサステナビリティ報告が保証需要を拡大する | +4.8% | EU全域、ドイツ、フランス、オランダが主導 | 中期(2〜4年) |
| クラウド、コロケーション、およびデジタル主権への投資 | +4.3% | イギリス、ドイツ、フランス、アイルランド、オランダ | 短期(2年以内) |
| サイバーセキュリティおよびレジリエンスコンプライアンス要件 | +3.5% | EU全域、ドイツ、フランス、および北欧諸国に集中 | 中期(2〜4年) |
| グリッド接続および廃熱再利用の証拠が新たな保証ワークフローを生み出す | +2.0% | オランダ、北欧諸国、ドイツ | 中期(2〜4年) |
| 断片化した国内コンプライアンス解釈が独立した検証需要を増加させる | +1.5% | 中央および東ヨーロッパ、南ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIに対応した高密度施設はより多くのコミッショニングと統合システムテストを必要とする
ヨーロッパ データセンター テスト、検査、および認証(TIC)市場は、稼働開始前に密接に連携したシステム全体でパフォーマンスを証明しなければならない施設によって形成されています。AIに特化したサイトは従来の施設よりもはるかに高いラック密度を使用しており、現実的な運用条件下での協調プロセスとして電気配電、冷却、および防火システムのコミッショニングの重要性を高めています。チップへの直接冷却および液浸冷却は、冷却液の状態、流量バランス、水圧、および漏れに関連するリスクを追加します。これらのリスクには、オペレーターが機器を受け入れる前に、圧力テスト、漏れチェック、熱負荷検証、明確なテスト記録、および定義された受け入れ基準が必要です。データセンターの環境制御に関する2026年の規格は、ISO/IEC 17025認定試験所が実施する作業を含む液体冷却検証の技術要件を引き上げています。[1] Vertivの2026年9月のKing Environmental Services買収合意は、専門的な流体管理、コミッショニング、および負荷テストが高密度施設における競争力のある能力となったことを示しています。
EUエネルギー効率およびサステナビリティ報告が保証需要を拡大する
改正エネルギー効率指令は、少なくとも500 kWのITパワー需要が設置されているデータセンターのオペレーターに対し、データセンターのための欧州データベースにサステナビリティ情報を報告することを義務付けています。[2] 報告される指標には電力使用効率および水使用効率が含まれており、年次提出を準備するオペレーターにとって施設記録の品質、トレーサビリティ、保持、および内部レビューがより重要になっています。提案されている欧州格付けスキームは独立して検証された電子ラベルを導入し、サステナビリティの証拠を一度限りの要件ではなく定期的な要件とします。Bureau VeritasはTICカウンシルを通じてデータセンター効率に関するEUコード・オブ・コンダクトを支援する評価フレームワークに参加しています。TÜV NORDのTSE.STANDARDは、EU分類法、エネルギー効率指令、およびISO 50001要件を附属書VII報告義務に関連した認証アプローチに組み合わせています。これにより、ヨーロッパ データセンター TIC市場の一部が年次検証業務、より完全な証拠の記録、および長期的なクライアント関係へとシフトしています。
クラウド、コロケーション、およびデジタル主権への投資
クラウド、コロケーション、およびソブリンクラウドへの投資が、独立した技術およびコンプライアンスチェックを必要とするサイトの数を増加させています。AWSは2026年1月にブランデンブルクでAWS欧州ソブリンクラウドを立ち上げ、78 ビリオン ユーロ(88 ビリオン 米ドル)を超える計画投資を発表し、ベルギー、オランダ、ポルトガルにソブリンローカルゾーンを発表しました。[3] これらの展開は、標準的な施設コミッショニングと並行してデータレジデンシー管理およびアクセス分離のレビューを必要とし、技術、運用、およびガバナンスチームに対して個別の証拠要件を生み出しています。Amazonはまた、スペインへの337 ビリオン ユーロ(378 ビリオン 米ドル)の投資を発表し、プロジェクトパイプラインを南ヨーロッパへと拡大しています。欧州データセンター協会は、2031年までに1,760 ビリオン ユーロ(1,980 ビリオン 米ドル)の欧州データセンター投資と23.6 GWの容量を見込んでいます(EUDCA)。ヨーロッパ データセンター TIC市場は、各新施設が設計時のレビュー、引き渡し時のコミッショニング、および別の管轄区域に拡張される際のチェックを必要とするため、恩恵を受けています。
サイバーセキュリティおよびレジリエンスコンプライアンス要件
サイバーセキュリティおよびレジリエンス要件が、物理的施設の保証に定期的な評価業務を追加しています。デジタル運用レジリエンス法(DORA)は2025年1月から適用されており、EU金融機関がICTリスクを管理し、インシデントを報告し、TIBER-EUフレームワークの下で脅威主導の侵入テストを実施することを義務付けています。金融クライアントをサポートするデータセンターは、そのシステムがこれらの義務を満たせることを実証する必要があります。ドイツのNIS2実施法は2025年12月に施行され、関連するオペレーターにリスク評価および登録要件を追加しました。NIS2措置の国内採用が不均一であることから、オペレーターが一貫したローカルコンプライアンスアプローチに依存できない場合、独立した検証がより価値を持ちます。BSIのマーク・オブ・トラストは、データセンター施設およびサービスにおける技術、運用、およびコンプライアンス保証のためのモジュール式フレームワークを提供します。したがって、ヨーロッパ データセンター TIC市場は、物理的レジリエンスとネットワークおよび運用管理を結びつけるテストへと拡張しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 資格のあるコミッショニングおよびサイバーセキュリティ専門家の不足 | -2.5% | イギリス、ドイツ、フランス、オランダ | 短期(2年以内) |
| 中小企業およびエッジ施設向けTICサービスの高コスト | -1.8% | 中央および東ヨーロッパ、南ヨーロッパ | 中期(2〜4年) |
| ローカライズされた規格および許可インターフェースが提供の複雑さを増大させる | -1.2% | EU全域、特に南ヨーロッパおよび東ヨーロッパ | 長期(4年以上) |
| 急速な液体冷却および高密度設計の変化が標準化されたテストプロトコルを上回る | -1.0% | FLAP-D市場および北欧諸国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資格のあるコミッショニングおよびサイバーセキュリティ専門家の不足
経験豊富なコミッショニングエンジニアおよびサイバーセキュリティテスターの不足が、ヨーロッパ データセンター テスト、検査、および認証市場で利用可能な提供能力を制約しています。高密度冷却およびサイバーレジリエンス業務はいずれも、一般的な現場作業員では代替が難しい専門知識を必要とします。この不足は資格のあるエンジニアのコストを引き上げ、構造化されたテストシーケンスに利用可能な時間を削減する可能性があります。テスト期間が短くなると、施設が稼働に移行する際に潜在的な問題が未解決のまま残る可能性が高まります。デジタルコミッショニングシステムは、機能テスト、機器の状態、テストの所有権、未解決の問題、および進捗を構造化されたプロセスで文書化することにより、一部のプレッシャーを軽減できます。SGSのシステムスタートアップマトリックスは、コミッショニング中のリアルタイムタグ付け、機能テスト、および進捗追跡をサポートするよう設計されています。
中小企業およびエッジ施設向けTICサービスの高コスト
中小企業およびエッジ施設は、フルライフサイクルのテスト、検査、および認証の資金調達が困難な場合があります。中央および東ヨーロッパおよび南ヨーロッパの小規模施設およびオペレーターにとって、これらのサービスはプロジェクト総コストの相当な割合を占める可能性があります。このコストにより、一部のオペレーターは独立したレビュー、文書化されたテスト、正式な記録、および外部保証の代わりに自己評価によるコンプライアンスに頼ることになる可能性があります。サステナビリティ報告が大規模施設に適用される一方で、小規模施設にはハイパースケールオペレーターのような保証予算、内部技術スタッフ、または調達規模がない場合があるため、この問題はより重要です。確立されたデータセンターハブ外のサイトへの動員費用がプロジェクトにさらなるコストを追加する可能性があります。地域プロバイダーは、より狭いテストプロトコルセット、より少ない専門機器の専門知識、およびマルチサイト案件のためのリソースが少ない場合でも、これらのクライアントにとって実際的な選択肢であり続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:テストが収益を支え、保証業務が拡大
テストは2026年のヨーロッパ データセンター テスト、検査、および認証市場シェアの38.54%を占めました。これには、主要施設が稼働に入る前に実施される工場受け入れテスト、サイト受け入れテスト、および統合システム検証が含まれます。重要なシステムが意図した通りに機能することを証明せずにデータセンターを安全に稼働させることはできないため、これらの活動は引き続き中心的な役割を果たしています。電気、機械、冷却、および保護システムが複合負荷の下で連携して動作する必要がある場合、テストはより複雑になります。検査は、開発中および開発後の建設品質、定期的な構造チェック、および防火安全レビューに対応します。認証はEN 50600、ISO/IEC 22237、およびTIA-942要件との整合性を確認します。コンプライアンスおよび保証サービスは、エネルギー効率指令の報告、NIS2、DORA、およびEU分類法のレビューが単一のコミッショニングイベントではなく繰り返しの証拠を必要とするため、最も急速に拡大しているストリームです。したがって、ヨーロッパ データセンター テスト、検査、および認証産業は、サイトの運用期間を通じて継続するサービスモデルにより多くの価値を置いています。
SGSは2026年4月に、サードパーティコミッショニング、FATおよびSATテスト、防火安全検査、およびESG認証を網羅するハイパースケールサービスモデルを拡大しました(SGS)。このアプローチは、主要プロバイダーが以前は別々だったサービスを一つのエンゲージメントにまとめる方法を示しています。バンドリングにより、設計レビュー、テスト記録、およびコンプライアンス証拠がすでに一つの提供プロセスに保持されているため、プロバイダーの交代が難しくなる可能性があります。また、複雑な建設プログラムを管理するオペレーターの調整業務を削減します。スタンドアロンのテスト専用プロバイダーは、顧客が技術的検証とコンプライアンス報告の間の引き渡しを管理する一つの当事者を望む場合、より困難な立場に置かれます。同時に、独立した検査は建設および運用品質に対する外部チェックを提供するため、引き続き重要です。ヨーロッパ データセンター テスト、検査、および認証市場は、特定の技術システムに深い専門知識を持つ専門企業を引き続き支援しています。しかし、より広い商業的方向性は、複数の請負業者間で責任を移転することなく、設計レビュー、コミッショニング権限、検査、および保証をカバーできるプロバイダーを優遇しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンターライフサイクル別:建設がリードし、レトロフィット業務がより複雑になる
建設、設置、およびコミッショニングは2026年のヨーロッパ データセンター テスト、検査、および認証市場の55.63%を占めました。新しい施設は、機器が受け入れられ、システムが運用チームに引き渡される前に、サイトチェックと正式なテストを必要とします。このステージには、設置された電力インフラ、冷却、制御、物理的セキュリティ、および防火安全機器の検証が含まれます。建設前および設計サービスは、投資家がAIスケールのプロジェクトにコミットする前の実現可能性調査、地盤技術レビュー、および技術的デューデリジェンスをカバーします。運用、保、および再認証は、施設が稼働した後の定期的なパフォーマンスチェックおよびISO/IEC 22237に準拠したレビューをサポートします。これらの後期サービスは、複数年の認証取り決めが成熟するにつれてより重要になります。レトロフィットおよびモダナイゼーションは、古いサイトがより高い電力密度と液体冷却のためのアップグレードを必要とするため、最も急速に拡大するライフサイクルステージになると予想されます。5〜10 kWの空冷ラック向けに設計されたサイトは、現在のワークロードをサポートする前に新しい配電機器、冷却ループ、および構造変更が必要になる場合があります。
レトロフィットプロジェクトは、オペレーターがしばしばライブシステムを利用可能な状態に保つ必要があるため、新規建設よりも管理が難しいです。テストシーケンスは、請負業者のインターフェース、不慣れな熱的配置、および計画外のダウンタイムのリスクを考慮する必要があります。独立したコミッショニング権限者は、これらの活動を調整し、改訂された構成が必要なパフォーマンスレベルを満たすかどうかを文書化するのに役立ちます。大規模な変更後に新たなコミッショニングサイクルが必要になることで、ヨーロッパ データセンター テスト、検査、および認証市場全体で持続的な業務が生まれます。DEKRAは、EN 50600、ISO/IEC 22237、およびTIA-942フレームワークの下で、計画、建設、コミッショニング、およびモダナイゼーションをカバーするサービスを提供しています。そのポートフォリオは、施設の全ライフサイクルを通じて共通の技術的アプローチを使用することの重要性を反映しています。モダナイゼーションを遅らせるオペレーターは、効率、レジリエンス、および報告の期待を満たすことがより困難になる可能性があります。ライブ運用の周辺で安全に作業できるプロバイダーは、この業務が空の更地サイトと同じ方法でアプローチできないため、有利な立場にあります。
インフラシステム別:電気業務がリードし、ITおよびサイバーセキュリティが加速
IT、ネットワーク、およびサイバーセキュリティインフラは、2027年から2032年のヨーロッパ データセンター テスト、検査、および認証市場規模においてCAGR 22.93%を記録すると予測されています。このセグメントはISO/IEC 27001、NIS2レジリエンス評価、DORAテスト、およびサイバーレジリエンス法の評価に対応する必要があり、それぞれがシステムと管理が記述通りに動作するという証拠を必要とするため、インフラカテゴリーの中で最も速い成長率となっています。この業務には、物理的なデータセンターの状態とソフトウェアおよびネットワーク管理の両方を理解する人材が必要です。その組み合わせは、従来の電気または機械テストの専門知識よりも一般的ではありません。電気インフラは、高電圧配電、UPSコミッショニング、および開閉装置の受け入れがほぼすべての大規模施設で必要とされるため、2026年においても最大のカテゴリーであり続けます。機械、冷却、および防火安全インフラは、液体冷却が高密度設計においてより大きな役割を担うにつれて変化しています。液体システムは圧力、冷却液の純度、および熱バランスのチェックを必要とし、欧州のテスト慣行はこれらの構成に関してまだ発展中です。構造、建物、および物理的セキュリティテストは引き続き必要ですが、電気およびサイバー業務よりも標準化されています。
ヨーロッパ データセンター テスト、検査、および認証産業は、コンポーネントレベルの検証とサイト全体のパフォーマンスとの連携に適応しています。UL Solutionsは、冷却液の適合性、圧力の完全性、および耐久性について、コールドプレート、マニホールド、およびクイックディスコネクトアセンブリを含むチップへの直接液体冷却機器を評価しています。コンポーネントの証拠は、冷却機器が施設内に設置された後のパフォーマンスをテストする必要性を排除しません。個々の機器認証から統合サイトテストへの経路は、標準化に数年かかる場合があります。これにより、特にオペレーターが一般的な手順が広く採用される前に新しい機器設計を展開している場合、移行期間中のカスタマイズされたテスト方法への需要が維持されます。電気インフラは、すべての施設タイプとすべての電力密度レベルをサポートするため、引き続き最も広い業務基盤を提供します。サイバーセキュリティインフラは、規制が専門的な判断と正式な報告を必要とする場合にプレミアムを要求する可能性があります。これらのニーズの組み合わせにより、大手プロバイダーは電気、冷却、物理、およびデジタルシステムを別々の運用リスクとして扱わずに評価できるチームを開発するインセンティブを持っています。
データセンタータイプ別:ハイパースケール施設が最大のエンゲージメントを牽引
ハイパースケールおよびクラウドサービスプロバイダーデータセンターは2026年の地域合計の40.32%を占めました。その立場は、大規模な資本プログラム、マルチサイト展開計画、および小規模施設よりも時間がかかる可能性のあるコミッショニングプロセスを反映しています。これらのオペレーターは、高価値のワークロードを本番環境に移行する前に多くの技術システム全体での検証を必要とします。コロケーションデータセンターは、新しいテナントが到着し、容量が拡大し、電力密度が変化するにつれて、定期的な検査および再認証業務を生み出します。オペレーターは、キャビネットごとの電力および防火安全ゾーニングが元の認証の条件内に収まっていることを確認する必要があります。企業データセンターは、企業がより多くのワークロードをクラウド環境に移行しているため、緩和セグメントです。その需要は、大規模な更地コミッショニングから定期的な運用監査へとシフトしています。エッジおよびモジュラー施設は、繰り返し可能なテスト手順を開発し、受け入れに必要なコストと時間を短縮できるプロバイダーに機会を生み出します。
ヨーロッパ データセンター テスト、検査、および認証市場はまた、プロバイダーが複数の国にわたってオペレーターをサポートすることを必要とします。ハイパースケールプログラムは、複数の場所での同時コミッショニング、一貫した文書化、およびチーム全体での共通報告を必要とする場合があります。これらの要件は、広範な提供ネットワークとテスト証拠を管理するためのデジタルシステムを持つ企業を優遇します。EUDCAは欧州の容量が2031年までに23.6 GWに達すると予想しており、大規模キャンパスと地域施設の両方にわたる継続的なインフラ活動を示しています。エッジおよびモジュラー施設はハイパースケールの契約価値に匹敵しない場合がありますが、より標準化されたサービス提供をサポートできます。これは、オペレーターが予測可能なタイムラインメガワットあたりの低コストを望む場合に価値があります。プロバイダーは、繰り返し可能な手順を使用する場合でも独立した検証を維持する必要があります。したがって、セグメントミックスは、規律ある定型化された方法を評価する小規模展開と、大規模でカスタマイズされたハイパースケールエンゲージメントを組み合わせています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ティアタイプ別:ティア3がボリュームを提供し、ティア4がプレミアム業務をサポート
ティア3施設は2026年の収益の62.16%を占めました。そのN+1設計が並行メンテナンスをサポートするため、キャリアニュートラルのコロケーションプロバイダーおよびエンタープライズクラウドホストに広く使用されています。これにより、ティア3はEN 50600およびISO/IEC 22237コンプライアンスレビューの一般的な基準点となっています。大規模な設置基盤が認証および定期監査業務の大量需要を生み出しています。ティア1およびティア2施設は企業および公共部門ユーザーの間でより集中しており、主に定期的な保証業務を必要とします。ティア4は2027年から2032年の期間にCAGR 23.11%で拡大すると予測されています。その需要は、DORA要件の対象となる金融機関、セキュリティに敏感なオペレーター、および高可用性AIインフラを構築するハイパースケーラーによって支えられています。より高いレジリエンス基準により、ティア4の業務はより専門的で労働集約的な性格を持ちます。
ティア4のコミッショニングは、計画された障害が発生した際にシステムが利用可能であり続けることの証明を必要とします。テストには、冗長パスが全負荷を担う間に一つのライブパスをサービスから外すことが含まれる場合があります。テスト自体が運用リスクをもたらす可能性があるため、これは慎重に管理する必要があります。TÜV SÜDは、EN 50600、ISO/IEC 22237、およびANSI/TIA-942要件全体で認証およびレジリエンスレベル評価を提供しています。これらのサービスは、より高い可用性施設における独立した評価の必要性と一致しています。Uptime Instituteのティア認証プロセスも、このカテゴリーで認められたサードパーティ標準であり続けています。ティア3は広く展開されており、そのレビューがより標準化されているため、定期的な収益を支え続けています。ティア4は、クライアントが極端な可用性を実証する必要があり、専門的なテストチームのコストをサポートできる場合に、より小さいながらも高価値の機会を提供します。
地域分析
イギリスは2026年のヨーロッパ データセンター テスト、検査、および認証市場シェアの22.53%を占めました。ロンドンの金融サービスの集中とコロケーション基盤が、コミッショニング、レジリエンスチェック、および定期的なコンプライアンス業務への安定した需要をサポートしています。イギリスはまた、2030年までに6 GWのAI対応データセンター容量という政府目標を持っています。ドイツはフランクフルトの活発な開発パイプラインとコロケーション容量の拡大予想に支えられ、最も近い大市場の競合国です。EUDCAはドイツが2031年までにヨーロッパの主要コロケーション市場としてイギリスを追い抜くと予想しています。AWSのブランデンブルクへの計画された78 ビリオン ユーロ(88 ビリオン 米ドル)のソブリンクラウド投資は、従来のコミッショニング要件にデータレジデンシーおよびアクセス分離チェックを追加します。アイルランドのハイパースケール基盤はコミッショニング業務の重要な源泉であり続けており、その計画フレームワークの変更がダブリン首都圏を超えた活動を拡大しています。
スペインは、Amazonがアラゴンのデータセンターインフラへの337 ビリオン ユーロ(378 ビリオン 米ドル)の投資を発表した後、欧州データセンター テスト、検査、および認証市場においてより重要になっています。このプログラムは、北ヨーロッパよりも大規模キャンパス活動の歴史が少ない地域に相当なコミッショニングパイプラインを生み出します。イタリアもミラノ周辺でより大きなハイパースケール活動を記録しています。北欧諸国は、その気候がフリークーリングをサポートし、その施設がAIインフラにとってますます重要になっているため、独自の立場を持っています。Googleは2027年から2028年にかけてフィンランドのAIインフラに少なくとも130 ビリオン ユーロ(146 ビリオン 米ドル)をコミットしました。この投資は4つのサイトをカバーし、建設、冷却、および運用検証にわたる業務を必要とします。これらのプロジェクトは、液体冷却システムをテストし、エネルギーおよび水のパフォーマンスを文書化できるプロバイダーへの需要をサポートします。
フィンランドは、豊富な再生可能エネルギー、有利な気候条件、増大するAIインフラ要件、および増加するハイパースケール投資に支えられ、CAGR 23.14%で最も急速に拡大する国になると予想されています。その成長は、電力の可用性、グリッド容量、土地、および許可に関連する制約に直面している確立されたハブから北欧市場へのデータセンター開発のシフトを浮き彫りにしています。スウェーデンとノルウェーは、再生可能エネルギー資源、冷却の優位性、および大規模施設への適合性により、追加の機会を提供しています。イタリアとスペインは、オペレーターが伝統的な北ヨーロッパのハブを超えて拡大するにつれて新興成長市場を代表しており、イギリス、ドイツ、オランダ、およびアイルランドは成熟したコミッショニング、検査、コンプライアンス、および定期的な保証活動の実質的な基盤を引き続き提供しています。したがって、ヨーロッパ データセンター テスト、検査、および認証市場は、確立された市場での深い専門知識と、より急速に成長する場所全体でのスケーラブルな現場提供のバランスを取る必要があります。国全体で一貫した技術プロセスを適用できるプロバイダーは、異なる許可慣行、ローカル規格、請負業者ネットワーク、言語要件、およびプロジェクト証拠の準備、レビュー、保持、およびローカル当局またはクライアント保証チームへの提示方法の違いによって生じる摩を軽減できます。
競争環境
ヨーロッパ データセンター テスト、検査、および認証市場は国内レベルでは適度に断片化していますが、大手プロバイダーは地域全体でクライアントにサービスを提供する能力を統合しています。SGS、Bureau Veritas、TÜV SÜD、TÜV Rheinland、TÜV NORD、DEKRA、DNV、Intertek、BSI Group、およびUL Solutionsは、テスト、検査、認証、およびコンプライアンスサービスの組み合わせを提供しています。彼らの共通のアプローチは、オペレーターに別々の方法と文書リポジトリを持つ別々のチームを調整させるのではなく、技術的デューデリジェンス、コミッショニング権限の役割、運用レビュー、コンプライアンス保証、テスト記録、および構造化された報告を一つのクライアント関係内に組み合わせることです。TÜV SÜDはPOWER 2030戦略の一環として、TICサービスへの継続的なグローバル需要を特定しています。このアプローチは、最初の設計レビューからライブ運用まで継続性を提供し、別々の評価チーム間で技術的証拠を引き渡す必要性を減らすことができます。また、プロバイダーが後の監査および再認証業務の基礎となる記録のより完全なセットを持つことができます。ヨーロッパ データセンター テスト、検査、および認証市場には、比較的少数の確立されたプロバイダーがTIBER-EU資格を保有しているため、DORA関連の脅威主導の侵入テストに特定のギャップがあります。
サービス開発は、競争が従来の検査を超えてどのように移行しているかを示しています。SGSは2026年4月に、サードパーティコミッショニング、FATおよびSATテスト、防火安全検査、およびESG認証を含むハイパースケールデータセンターのオファーを拡大しました(SGS)。Bureau Veritasは、データセンター効率に関するEUコード・オブ・コンダクト評価フレームワーク内にサステナビリティオファリングを位置付けています。BSIは2026年1月に、可用性、保護、炭素使用量、および水管理をカバーするモジュール式認証フレームワークとしてマーク・オブ・トラストを立ち上げました。これらの動きは、技術的パフォーマンスとコンプライアンス証拠の間のより明確な接続に対する顧客の需要に対応しています。また、かつて物理的建設テストを中心としていた業務を競う組織の範囲を拡大します。認証要件が提供に直接責任を持つ請負業者の役割を制限する可能性があるため、独立した検証は引き続き重要です。
スペインのAENOR、Quality Austria、イタリアのRINAを含む小規模な地域プロバイダーは、国内規格との関係およびローカル価格設定において優位性を保持しています。彼らは、ニーズが一つの国または狭いサービスグループに限定されているオペレーターにとって実際的な選択肢となり得ます。ハイパースケールオペレーターが5か国以上での同時コミッショニングを必要とする場合、その制約がより明確になります。複数国プログラムは、テスト記録を保存し進捗を追跡するための地域提供インフラとデジタルプラットフォームを持つプロバイダーを優遇します。コミッショニングの役割に参入するインフラサービス企業は、建設提供と独立した検証の境界線をさらに曖昧にしています。EN 50600などの規格は、非公式な内部チェックでは満たせない認識された要件を設定することにより、独立した評価の役割を維持するのに役立ちます。したがって、ヨーロッパ データセンター テスト、検査、および認証産業は、信頼できるーカル関係を持つ地域専門家の余地を残しながら、広範なサービス能力を中心に統合されています。
ヨーロッパ データセンター テスト、検査、および認証産業のリーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Googleは2027年から2028年にかけてフィンランドの4つのサイトにわたるAIデータセンターインフラに少なくとも130 ビリオン ユーロ(約146 ビリオン 米ドル)のコミットメントを発表しました。この投資は、次の2つの建設サイクルにわたって北欧諸国のTICアドレス可能市場を大幅に拡大します。
- 2026年6月:欧州委員会はクラウドおよびAI開発法(CADA)を採択し、2035年までにEUデータセンター容量を3倍にすることを目標とし、適格プロジェクトの許可を合理化して、設計から運用までの全ライフサイクルにわたるTICアドレス可能市場を拡大します。
- 2026年6月:SPIEは、ドイツのロスバッハ・フォア・デア・ヘーエにあるfirstcolo向けのAI対応データセンターの建設を開始しました。IT容量16 MW、ラックあたり数百キロワットのラック密度、および廃熱再利用統合を備えています。この建設には、EED要件に基づく専門的な液体冷却コミッショニングおよびサステナビリティ認証が必要です。
- 2026年5月:Bureau Veritasは、Datacloud Global Congress 2026において、施設設計、建設、および運用をカバーするサステナビリティ検証サービスを含むデータセンターインフラ向けのテスト、検査、および認証能力を発表しました。
ヨーロッパ データセンター テスト、検査、および認証市場レポートの範囲
ヨーロッパ データセンター テスト、検査、および認証市場は、設計レビューおよびコミッショニングから継続的な運用およびモダナイゼーションまで、欧州各国のデータセンターインフラの安全性、パフォーマンス、信頼性、およびコンプライアンスを検証するサードパーティサービスで構成されています。
ヨーロッパ データセンター TIC市場レポートは、サービスタイプ(テスト、検査、認証、およびコンプライアンス)、データセンターライフサイクル(建設前および設計、建設、設置およびコミッショニング、運用、保守および再認証、ならびにレトロフィットおよびモダナイゼーション)、インフラシステム(電気インフラ、機械、冷却および防火安全インフラ、構造、建物および物理的セキュリティシステム、ならびにIT、ネットワークおよびサイバーセキュリティインフラ)、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーション、エンタープライズ、エッジおよびモジュラー)、ティア(1および2、3、4)、および地域(中国、インド、日本、オーストラリア、シンガポール、マレーシア、およびアジア太平洋地域のその他)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| テスト |
| 検査 |
| 認証 |
| コンプライアンスおよび保証サービス |
| 建設前および設計 |
| 建設、設置およびコミッショニング |
| 運用、保守および再認証 |
| レトロフィットおよびモダナイゼーション |
| 電気インフラ |
| 機械、冷却および防火安全インフラ |
| 構造、建物および物理的セキュリティシステム |
| IT、ネットワークおよびサイバーセキュリティインフラ |
| ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびモジュラーデータセンター |
| ティア1およびティア2 |
| ティア3 |
| ティア4 |
| ドイツ |
| オランダ |
| イギリス |
| アイルランド |
| スペイン |
| イタリア |
| スウェーデン |
| ノルウェー |
| フィンランド |
| その他のヨーロッパ |
| サービスタイプ別 | テスト |
| 検査 | |
| 認証 | |
| コンプライアンスおよび保証サービス | |
| データセンターライフサイクル別 | 建設前および設計 |
| 建設、設置およびコミッショニング | |
| 運用、保守および再認証 | |
| レトロフィットおよびモダナイゼーション | |
| インフラシステム別 | 電気インフラ |
| 機械、冷却および防火安全インフラ | |
| 構造、建物および物理的セキュリティシステム | |
| IT、ネットワークおよびサイバーセキュリティインフラ | |
| データセンタータイプ別 | ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター | |
| エンタープライズデータセンター | |
| エッジおよびモジュラーデータセンター | |
| ティアタイプ別 | ティア1およびティア2 |
| ティア3 | |
| ティア4 | |
| 地域別 | ドイツ |
| オランダ | |
| イギリス | |
| アイルランド | |
| スペイン | |
| イタリア | |
| スウェーデン | |
| ノルウェー | |
| フィンランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター テスト、検査、および認証市場の規模はどのくらいですか?
このセクターは2026年に0.64 ビリオン 米ドルと評価されており、2032年までに2.48 ビリオン 米ドルに達すると予測されており、2027年から2032年のCAGRは22.21%です。
ヨーロッパにおけるデータセンターのテストおよび認証の需要を牽引しているものは何ですか?
AIに対応した電力および冷却設計、エネルギー報告、サイバーレジリエンス規則、およびソブリンクラウド投資が、サードパーティ検証の必要性を高めています。
ヨーロッパで最大の役割を持つサービスタイプはどれですか?
テストは2026年に38.54%の収益シェアでリードしており、主要施設が稼働に入る前に受け入れおよび統合システムテストが必要とされるためです。
最大のシェアを持つデータセンターライフサイクルステージはどれですか?
建設、設置、およびコミッショニングは2026年の収益の55.63%を占めており、地域の活発な開発パイプラインを反映しています。
最も急速に拡大しているインフラ分野はどれですか?
IT、ネットワーク、およびサイバーセキュリティインフラは、NIS2、DORA、およびその他のレジリエンス要件がテスト業務を追加するにつれて、2032年までにCAGR 22.93%で拡大すると予測されています。
TICサービスの欧州需要をリードしている国はどこですか?
イギリスは2026年に22.53%のシェアでリードしており、ロンドンの金融サービスの集中と確立されたコロケーション基盤に支えられています。