
Tamaño y Participación del Mercado Europeo de Pruebas, Inspección y Certificación de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
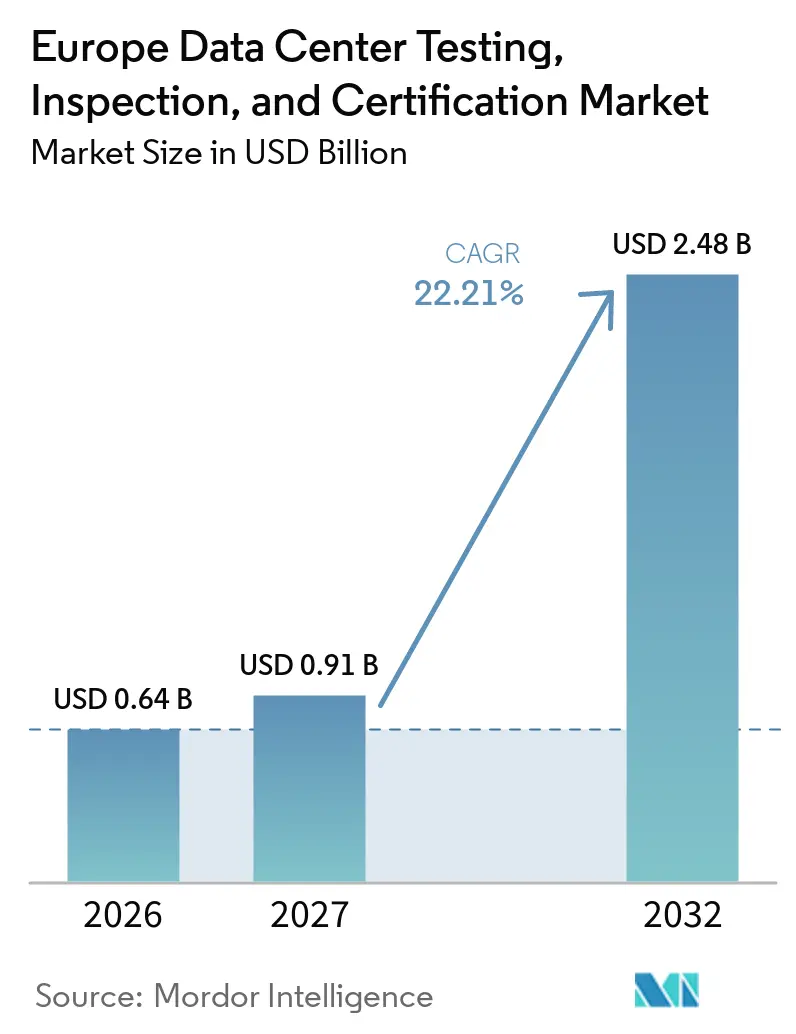
| Tamaño del mercado en el año base (2026) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.21 % |
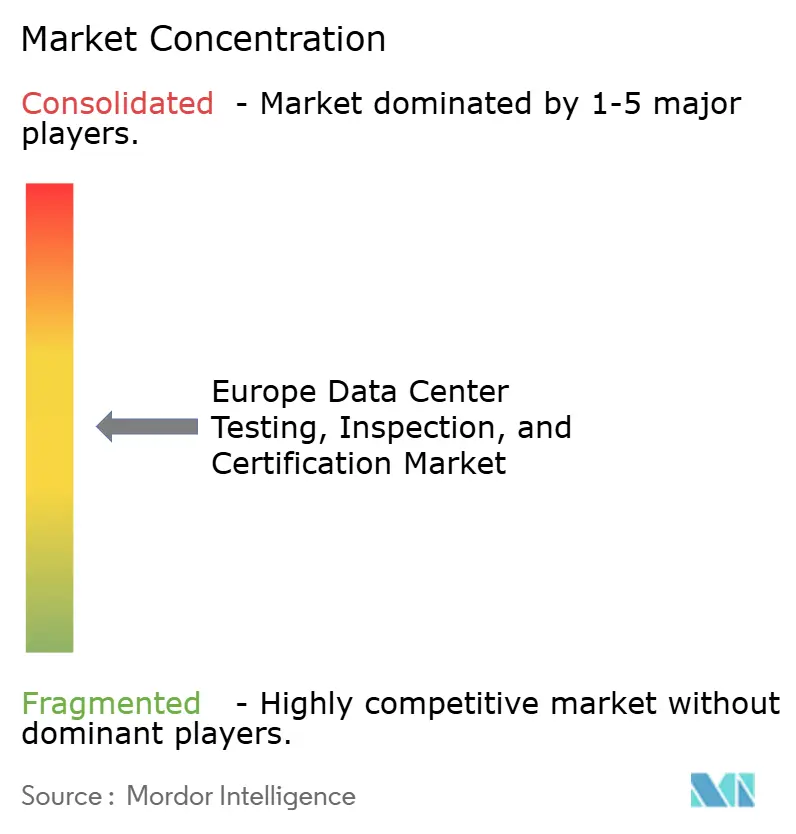
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Pruebas, Inspección y Certificación de Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de pruebas, inspección y certificación de centros de datos se expandirá de 0,64 mil millones de USD en 2026 a 2,48 mil millones de USD en 2032, registrando una CAGR del 22,21% durante 2027-2032. Las cargas de trabajo de inteligencia artificial están aumentando la densidad de potencia y haciendo que las verificaciones integradas de los sistemas eléctricos, de refrigeración y de protección contra incendios sean más importantes antes de que un sitio entre en servicio. Los nuevos proyectos de hiperescala y coubicación están generando demanda de puesta en marcha, inspecciones y revisiones de cumplimiento recurrentes en toda la región. Los requisitos de informes de sostenibilidad, las normas de ciberresiliencia y los requisitos de residencia de datos también están desplazando el trabajo de garantía más allá de una única evaluación previa a la apertura. Los proveedores más grandes están respondiendo con modelos de servicio de ciclo de vida completo que combinan revisión técnica, pruebas, inspección y certificación en un solo contrato. El mercado europeo de pruebas, inspección y certificación de centros de datos ofrece, por tanto, las mayores oportunidades donde se superponen instalaciones complejas, obligaciones regulatorias y necesidades de entrega en múltiples países.
Conclusiones Clave del Informe
- Por tipo de servicio, las pruebas lideraron con una participación de ingresos del 38,54% en 2026, mientras que se espera que los servicios de cumplimiento y garantía registren la expansión más rápida con una CAGR del 22,74% hasta 2032.
- Por ciclo de vida del centro de datos, la construcción, instalación y puesta en marcha representaron el 55,63% de los ingresos en 2026, mientras que se proyecta que la modernización y actualización avancen a una CAGR del 22,83% hasta 2032.
- Por sistema de infraestructura, la infraestructura eléctrica tuvo la mayor participación en 2026, mientras que se proyecta que la infraestructura de TI, redes y ciberseguridad se expanda a una CAGR del 22,93% hasta 2032.
- Por tipo de centro de datos, los centros de datos de hiperescala y proveedores de servicios en la nube representaron el 40,32% del mercado europeo de pruebas, inspección y certificación de centros de datos en 2026, y se proyecta que se expanda a una CAGR del 22,91% hasta 2032.
- Por tipo de nivel, las instalaciones de Nivel 3 tuvieron una participación de ingresos del 62,16% en 2026, mientras que se espera que las instalaciones de Nivel 4 se expandan a una CAGR del 23,11% hasta 2032.
- Por geografía, el Reino Unido lideró con una participación del 22,53% en 2026, mientras que se espera que Finlandia se expanda a una CAGR del 23,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Europeo de Pruebas, Inspección y Certificación de Centros de Datos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Instalaciones de Alta Densidad Preparadas para IA Requieren Mayor Puesta en Marcha y Pruebas Integradas de Sistemas | +5.8% | Global, concentrado en los mercados FLAP-D y los países nórdicos | Corto plazo (≤ 2 años) |
| La Eficiencia Energética de la UE y los Informes de Sostenibilidad Amplían la Demanda de Garantías | +4.8% | A nivel de la UE, liderado por Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Inversión en Nube, Coubicación y Soberanía Digital | +4.3% | Reino Unido, Alemania, Francia, Irlanda, Países Bajos | Corto plazo (≤ 2 años) |
| Requisitos de Cumplimiento de Ciberseguridad y Resiliencia | +3.5% | A nivel de la UE, concentrado en Alemania, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| La Evidencia de Conexión a la Red y Reutilización del Calor Crea Nuevos Flujos de Trabajo de Garantía | +2.0% | Países Bajos, países nórdicos, Alemania | Mediano plazo (2-4 años) |
| La Interpretación Fragmentada del Cumplimiento Nacional Aumenta la Demanda de Verificación Independiente | +1.5% | Europa Central y Oriental, Europa del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Instalaciones de Alta Densidad Preparadas para IA Requieren Mayor Puesta en Marcha y Pruebas Integradas de Sistemas
El mercado europeo de pruebas, inspección y certificación (TIC) de centros de datos está siendo moldeado por instalaciones que deben demostrar su rendimiento en sistemas estrechamente vinculados antes de entrar en operación en vivo. Los sitios orientados a la inteligencia artificial utilizan densidades de bastidores mucho más altas que las instalaciones convencionales, lo que aumenta la importancia de poner en marcha la distribución eléctrica, la refrigeración y los sistemas de seguridad contra incendios como un proceso coordinado bajo condiciones operativas realistas. La refrigeración directa al chip y por inmersión añade riesgos relacionados con el estado del refrigerante, el equilibrio de flujo, la presión hidráulica y las fugas. Estos riesgos requieren pruebas de presión, verificaciones de fugas, validación de carga térmica, registros de pruebas claros y criterios de aceptación definidos antes de que los operadores acepten el equipo. La norma de control ambiental de 2026 para centros de datos eleva los requisitos técnicos para la validación de la refrigeración líquida, incluido el trabajo realizado por laboratorios acreditados según ISO/IEC 17025.[1] El acuerdo de Vertiv en septiembre de 2026 para adquirir King Environmental Services demuestra que la gestión especializada de fluidos, la puesta en marcha y las pruebas de carga se han convertido en capacidades competitivas en torno a las instalaciones de alta densidad.
La Eficiencia Energética de la UE y los Informes de Sostenibilidad Amplían la Demanda de Garantías
La Directiva de Eficiencia Energética reformulada exige a los operadores de centros de datos con una demanda de potencia de TI instalada de al menos 500 kW que reporten información de sostenibilidad a la base de datos europea de centros de datos.[2] Las medidas reportadas incluyen la efectividad del uso de energía y la efectividad del uso del agua, lo que hace que la calidad, la trazabilidad, la retención y la revisión interna de los registros de las instalaciones sean más importantes para los operadores que preparan presentaciones anuales. El esquema de calificación europeo propuesto introduciría etiquetas electrónicas verificadas de forma independiente, convirtiendo la evidencia de sostenibilidad en un requisito recurrente en lugar de puntual. Bureau Veritas participa en el marco de evaluación que respalda el Código de Conducta de la UE para la Eficiencia de los Centros de Datos a través del Consejo TIC. El TSE.STANDARD de TÜV NORD combina la taxonomía de la UE, la Directiva de Eficiencia Energética y los requisitos de la ISO 50001 en un enfoque de certificación vinculado a las obligaciones de reporte del Anexo VII. Esto desplaza parte del mercado europeo de TIC de centros de datos hacia el trabajo de verificación anual, trayectorias de evidencia más completas y relaciones más largas con los clientes.
Inversión en Nube, Coubicación y Soberanía Digital
Las inversiones en nube, coubicación y nube soberana están aumentando el número de sitios que requieren verificaciones técnicas y de cumplimiento independientes. AWS lanzó la Nube Soberana Europea de AWS en Brandeburgo en enero de 2026 con una inversión planificada que supera los 7.800 millones de EUR (8.800 millones de USD), y anunció zonas locales soberanas en Bélgica, los Países Bajos y Portugal.[3] Estos despliegues requieren la revisión de los controles de residencia de datos y la segregación de acceso junto con la puesta en marcha estándar de las instalaciones, creando requisitos de evidencia separados para los equipos técnicos, operativos y de gobernanza. Amazon también anunció 33.700 millones de EUR (37.800 millones de USD) en inversión en España, extendiendo el canal de proyectos hacia el sur de Europa. La Asociación Europea de Centros de Datos proyecta 176.000 millones de EUR (198.000 millones de USD) en inversión europea en centros de datos y 23,6 GW de capacidad para 2031, EUDCA. El mercado europeo de TIC de centros de datos se beneficia porque cada nueva instalación necesita revisión durante el diseño, puesta en marcha en la entrega y verificaciones cuando se extiende a otra jurisdicción.
Requisitos de Cumplimiento de Ciberseguridad y Resiliencia
Los requisitos de ciberseguridad y resiliencia añaden trabajo de evaluación recurrente a la garantía de las instalaciones físicas. La Ley de Resiliencia Operativa Digital se aplica desde enero de 2025 y exige a las entidades financieras de la UE que gestionen el riesgo de las TIC, reporten incidentes y realicen pruebas de penetración dirigidas por amenazas bajo el marco TIBER-EU. Los centros de datos que dan soporte a clientes financieros deben demostrar que sus sistemas pueden cumplir estas obligaciones. La ley de implementación de NIS2 de Alemania entró en vigor en diciembre de 2025, añadiendo requisitos de evaluación de riesgos y registro para los operadores pertinentes. La adopción nacional desigual de las medidas de NIS2 hace que la verificación independiente sea más valiosa donde los operadores no pueden confiar en un enfoque de cumplimiento local coherente. La Marca de Confianza de BSI proporciona un marco modular para la garantía técnica, operativa y de cumplimiento en instalaciones y servicios de centros de datos. El mercado europeo de TIC de centros de datos se está extendiendo, por tanto, hacia pruebas que unen la resiliencia física con los controles de red y operativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas Cualificados en Puesta en Marcha y Ciberseguridad | -2.5% | Reino Unido, Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Alto Costo de los Servicios TIC para Instalaciones Empresariales Más Pequeñas y de Borde | -1.8% | Europa Central y Oriental, Europa del Sur | Mediano plazo (2-4 años) |
| Las Interfaces Localizadas de Normas y Permisos Aumentan la Complejidad de la Entrega | -1.2% | A nivel de la UE, especialmente en el sur y el este de Europa | Largo plazo (≥ 4 años) |
| Los Cambios Rápidos en el Diseño de Refrigeración Líquida y Alta Densidad Superan los Protocolos de Prueba Estandarizados | -1.0% | Mercados FLAP-D y países nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas Cualificados en Puesta en Marcha y Ciberseguridad
La escasez de ingenieros de puesta en marcha experimentados y evaluadores de ciberseguridad limita la capacidad de entrega disponible para el mercado europeo de pruebas, inspección y certificación de centros de datos. El trabajo de refrigeración de alta densidad y ciberresiliencia requiere conocimientos especializados que son difíciles de reemplazar con mano de obra general en el sitio. La escasez eleva el costo de los ingenieros cualificados y puede reducir el tiempo disponible para secuencias de pruebas estructuradas. Las ventanas de prueba más cortas aumentan la probabilidad de que un problema latente permanezca sin resolver cuando una instalación entra en operación. Los sistemas de puesta en marcha digital pueden reducir parte de la presión al documentar pruebas funcionales, estado del equipo, responsabilidad de las pruebas, problemas pendientes y progreso en un proceso estructurado. La Matriz de Arranque del Sistema de SGS está diseñada para apoyar el etiquetado en tiempo real, las pruebas funcionales y el seguimiento del progreso durante la puesta en marcha.
Alto Costo de los Servicios TIC para Instalaciones Empresariales Más Pequeñas y de Borde
Las empresas más pequeñas y las instalaciones de borde pueden encontrar difícil financiar las pruebas, inspección y certificación de ciclo de vida completo. Para las instalaciones y operadores más pequeños en Europa Central y Oriental y Europa del Sur, estos servicios pueden representar una parte significativa de los costos totales del proyecto. Este costo puede llevar a algunos operadores a depender del cumplimiento autoevaluado en lugar de la revisión independiente, las pruebas documentadas, los registros formales y la garantía externa. El problema es más significativo porque los informes de sostenibilidad se aplican a instalaciones más grandes, mientras que las instalaciones más pequeñas pueden no tener los presupuestos de garantía, el personal técnico interno o la escala de adquisición de los operadores de hiperescala. Los cargos de movilización para sitios fuera de los centros de datos establecidos pueden añadir costos adicionales a un proyecto. Los proveedores regionales pueden seguir siendo la opción práctica para estos clientes incluso cuando ofrecen un conjunto más limitado de protocolos de prueba, menos experiencia en equipos especializados y menos recursos para asignaciones en múltiples sitios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Pruebas Anclan los Ingresos Mientras el Trabajo de Garantía se Expande
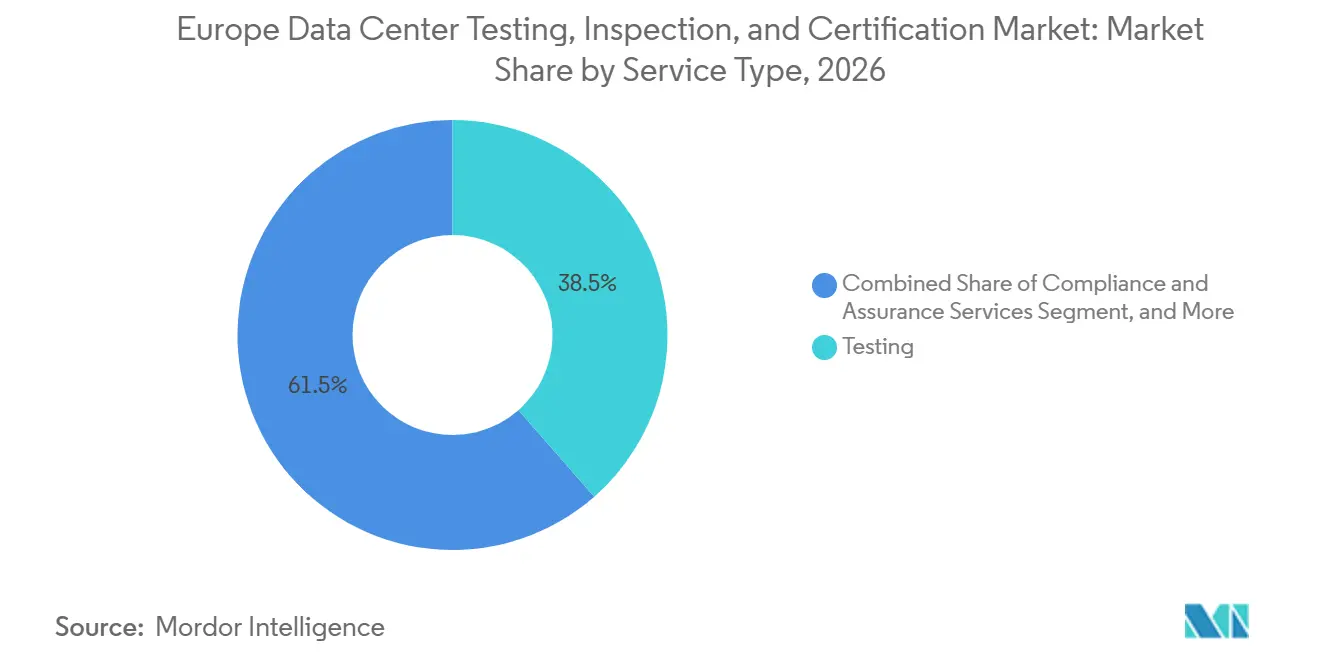
Las pruebas representaron el 38,54% de la participación del mercado europeo de pruebas, inspección y certificación de centros de datos en 2026. Incluyen pruebas de aceptación en fábrica, pruebas de aceptación en sitio y validación integrada del sistema realizadas antes de que las principales instalaciones entren en servicio. Estas actividades siguen siendo fundamentales porque un centro de datos no puede pasar a operación de forma segura sin demostrar que los sistemas críticos funcionan según lo previsto. Las pruebas se vuelven más complejas cuando los sistemas eléctricos, mecánicos, de refrigeración y de protección deben funcionar bajo una carga combinada. La inspección aborda la calidad de la construcción, las verificaciones estructurales periódicas y las revisiones de seguridad contra incendios durante y después del desarrollo. La certificación confirma la alineación con los requisitos de EN 50600, ISO/IEC 22237 y TIA-942. Los servicios de cumplimiento y garantía son el flujo de expansión más rápida porque los informes de la Directiva de Eficiencia Energética, NIS2, DORA y las revisiones de la taxonomía de la UE requieren evidencia repetida en lugar de un único evento de puesta en marcha. La industria europea de pruebas, inspección y certificación de centros de datos está, en consecuencia, otorgando más valor a los modelos de servicio que continúan durante la vida operativa de un sitio.
SGS amplió un modelo de servicio de hiperescala en abril de 2026 que cubre la puesta en marcha por terceros, las pruebas FAT y SAT, la inspección de seguridad contra incendios y la certificación ESG. Este enfoque ilustra cómo los principales proveedores están uniendo servicios anteriormente separados dentro de un solo compromiso. La agrupación puede hacer que un proveedor sea más difícil de reemplazar porque la revisión del diseño, los registros de pruebas y la evidencia de cumplimiento ya se mantienen en un proceso de entrega. También reduce el trabajo de coordinación para los operadores que gestionan programas de construcción complejos. Los proveedores independientes que solo realizan pruebas se encuentran en una posición más difícil donde los clientes quieren que una sola parte gestione la transición entre la validación técnica y los informes de cumplimiento. Al mismo tiempo, la inspección independiente sigue siendo importante porque proporciona una verificación externa de la calidad de la construcción y operativa. El mercado europeo de pruebas, inspección y certificación de centros de datos continúa apoyando a las empresas especializadas donde tienen una profunda experiencia en un sistema técnico particular. La dirección comercial más amplia, sin embargo, favorece a los proveedores capaces de cubrir la revisión del diseño, la autoridad de puesta en marcha, la inspección y la garantía sin transferir la responsabilidad entre múltiples contratistas.

Por Ciclo de Vida del Centro de Datos: La Construcción Lidera Mientras el Trabajo de Modernización se Vuelve Más Complejo
La construcción, instalación y puesta en marcha representaron el 55,63% del mercado europeo de pruebas, inspección y certificación de centros de datos en 2026. Las nuevas instalaciones requieren verificaciones del sitio y pruebas formales antes de que el equipo pueda ser aceptado y los sistemas puedan ser entregados a los equipos de operaciones. La etapa incluye la validación de la infraestructura de energía instalada, la refrigeración, los controles, la seguridad física y el equipo de seguridad contra incendios. Los servicios de preconstrucción y diseño cubren el trabajo de viabilidad, la revisión geotécnica y la debida diligencia técnica antes de que los inversores se comprometan con un proyecto a escala de IA. Las operaciones, el mantenimiento y la recertificación luego apoyan las verificaciones periódicas de rendimiento y las revisiones alineadas con ISO/IEC 22237 después de que una instalación esté en funcionamiento. Estos servicios posteriores se vuelven más importantes a medida que maduran los acuerdos de certificación plurianuales. Se espera que la modernización y actualización sea la etapa del ciclo de vida de expansión más rápida porque los sitios más antiguos necesitan actualizaciones para mayor densidad de potencia y refrigeración líquida. Un sitio diseñado para bastidores refrigerados por aire de 5-10 kW puede requerir nuevo equipo de distribución, circuitos de refrigeración y cambios estructurales antes de poder soportar las cargas de trabajo actuales.
Los proyectos de modernización son más difíciles de gestionar que la nueva construcción porque los operadores a menudo necesitan mantener los sistemas en vivo disponibles. La secuenciación de pruebas debe tener en cuenta las interfaces con los contratistas, los arreglos térmicos desconocidos y el riesgo de tiempo de inactividad no planificado. Las autoridades de puesta en marcha independientes pueden ayudar a coordinar estas actividades y documentar si la configuración revisada cumple el nivel de rendimiento requerido. La necesidad de un nuevo ciclo de puesta en marcha después de cambios importantes crea trabajo sostenido en todo el mercado europeo de pruebas, inspección y certificación de centros de datos. DEKRA ofrece servicios que cubren planificación, construcción, puesta en marcha y modernización bajo los marcos EN 50600, ISO/IEC 22237 y TIA-942. Su cartera refleja la importancia de utilizar un enfoque técnico común a lo largo del ciclo de vida completo de la instalación. Los operadores que retrasen la modernización pueden enfrentar mayores dificultades para cumplir con las expectativas de eficiencia, resiliencia e informes. Los proveedores que pueden trabajar de forma segura en torno a las operaciones en vivo están bien posicionados porque este trabajo no puede abordarse de la misma manera que un sitio de campo libre vacante.
Por Sistema de Infraestructura: El Trabajo Eléctrico Lidera Mientras las TI y la Ciberseguridad se Aceleran
Se proyecta que la infraestructura de TI, redes y ciberseguridad registre una CAGR del 22,93% en el tamaño del mercado europeo de pruebas, inspección y certificación de centros de datos durante 2027-2032. Esta es la tasa más rápida entre las categorías de infraestructura porque el segmento debe abordar las evaluaciones de resiliencia de ISO/IEC 27001, NIS2, las pruebas DORA y las evaluaciones de la Ley de Ciberresiliencia, cada una de las cuales requiere evidencia de que los sistemas y controles operan según lo descrito. El trabajo requiere personas que comprendan las condiciones físicas del centro de datos, así como los controles de software y red. Esa combinación es menos común que la experiencia convencional en pruebas eléctricas o mecánicas. La infraestructura eléctrica sigue siendo la categoría más grande en 2026 porque la distribución de alta tensión, la puesta en marcha de UPS y la aceptación de cuadros de distribución son necesarias en casi todas las grandes instalaciones. La infraestructura mecánica, de refrigeración y de seguridad contra incendios está cambiando a medida que la refrigeración líquida adquiere un papel más importante en los diseños de alta densidad. Los sistemas líquidos requieren verificaciones de presión, pureza del refrigerante y equilibrio térmico, y las prácticas de prueba europeas aún se están desarrollando en torno a estas configuraciones. Las pruebas estructurales, de edificios y de seguridad física siguen siendo necesarias, pero están más estandarizadas que el trabajo eléctrico y cibernético.
La industria europea de pruebas, inspección y certificación de centros de datos se está adaptando a un vínculo entre la validación a nivel de componentes y el rendimiento de todo el sitio. UL Solutions evalúa el equipo de refrigeración líquida directa al chip, incluidas las placas frías, los colectores y los conjuntos de desconexión rápida, para verificar la compatibilidad con el refrigerante, la integridad de la presión y la durabilidad. La evidencia de los componentes no elimina la necesidad de probar cómo funciona el equipo de refrigeración una vez instalado en una instalación. El camino desde la certificación de equipos individuales hasta una prueba integrada del sitio puede tardar varios años en estandarizarse. Esto mantiene la demanda de métodos de prueba personalizados durante la transición, especialmente donde los operadores están desplegando nuevos diseños de equipos antes de que los procedimientos comunes sean ampliamente adoptados. La infraestructura eléctrica continúa proporcionando la base más amplia de trabajo porque soporta cada tipo de instalación y cada nivel de densidad de potencia. Es probable que la infraestructura de ciberseguridad exija una prima donde la regulación requiere juicio especializado e informes formales. La combinación de estas necesidades da a los grandes proveedores un incentivo para desarrollar equipos que puedan evaluar los sistemas eléctricos, de refrigeración, físicos y digitales sin tratarlos como riesgos operativos separados.
Por Tipo de Centro de Datos: Las Instalaciones de Hiperescala Impulsan los Compromisos Más Grandes
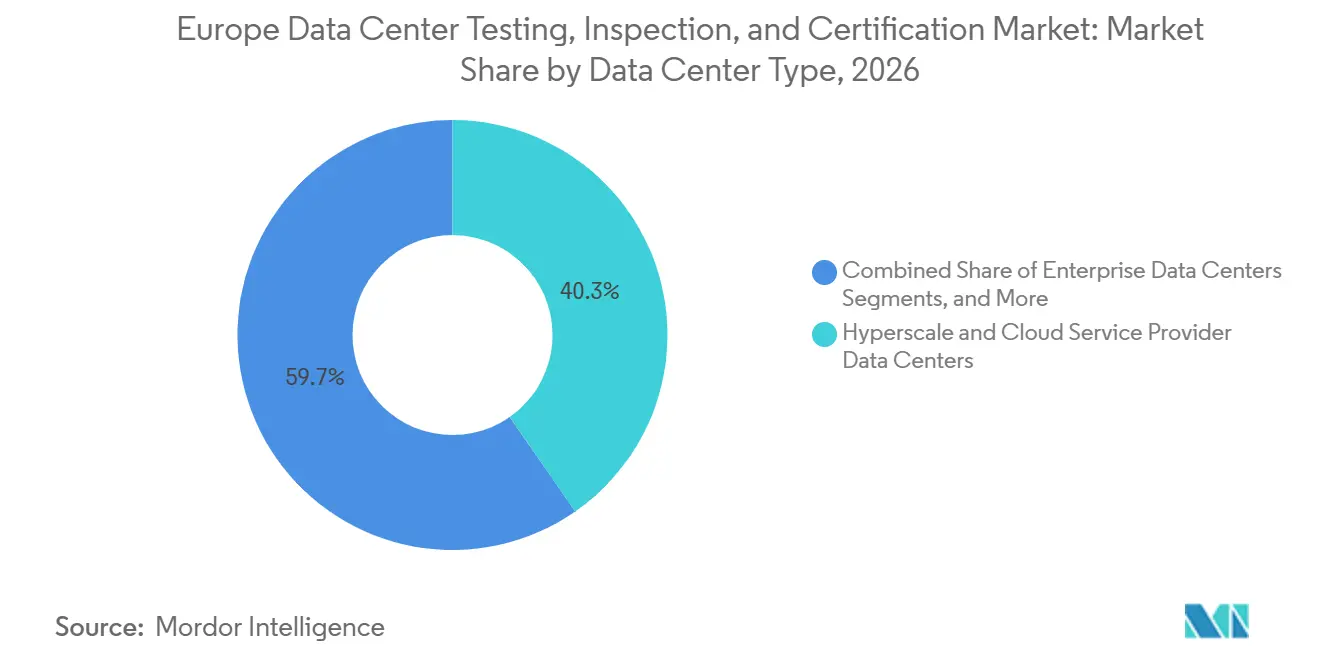
Los centros de datos de hiperescala y proveedores de servicios en la nube representaron el 40,32% del total regional en 2026. Su posición refleja grandes programas de capital, planes de despliegue en múltiples sitios y procesos de puesta en marcha que pueden tardar más que los de instalaciones más pequeñas. Estos operadores necesitan validación en muchos sistemas técnicos antes de trasladar cargas de trabajo de alto valor a producción. Los centros de datos de coubicación generan trabajo recurrente de inspección y recertificación a medida que llegan nuevos inquilinos, se expande la capacidad y cambia la densidad de potencia. Los operadores necesitan confirmar que la potencia por gabinete y la zonificación de seguridad contra incendios permanecen dentro de las condiciones de la certificación original. Los centros de datos empresariales son un segmento moderador porque las empresas están trasladando más cargas de trabajo a entornos en la nube. Su demanda se aleja de la puesta en marcha importante de nuevas instalaciones y se orienta hacia auditorías operativas periódicas. Las instalaciones de borde y modulares crean una oportunidad para los proveedores que pueden desarrollar procedimientos de prueba repetibles y acortar el costo y el tiempo requeridos para la aceptación.
El mercado europeo de pruebas, inspección y certificación de centros de datos también requiere que los proveedores apoyen a los operadores en más de un país. Los programas de hiperescala pueden requerir puesta en marcha simultánea en varias ubicaciones, documentación coherente e informes comunes entre equipos. Estos requisitos favorecen a las empresas con amplias redes de entrega y sistemas digitales para gestionar la evidencia de pruebas. La EUDCA espera que la capacidad europea alcance los 23,6 GW para 2031, lo que apunta a una actividad de infraestructura continua tanto en grandes campus como en instalaciones regionales. Las instalaciones de borde y modulares pueden no igualar los valores de los contratos de hiperescala, pero pueden apoyar una entrega de servicios más estandarizada. Esto es valioso donde los operadores quieren plazos predecibles y un costo más bajo por megavatio. Los proveedores deben preservar la verificación independiente incluso cuando utilizan procedimientos repetibles. La combinación de segmentos combina, por tanto, grandes compromisos de hiperescala personalizados con despliegues más pequeños que recompensan métodos disciplinados y basados en plantillas.
Por Tipo de Nivel: El Nivel 3 Proporciona Volumen y el Nivel 4 Apoya el Trabajo Premium
Las instalaciones de Nivel 3 representaron el 62,16% de los ingresos en 2026. Son ampliamente utilizadas por proveedores de coubicación neutrales con respecto al operador y anfitriones de nube empresarial porque su diseño N+1 admite el mantenimiento concurrente. Esto convierte al Nivel 3 en un punto de referencia común para las revisiones de cumplimiento de EN 50600 e ISO/IEC 22237. La gran base instalada crea altos volúmenes de trabajo de certificación y auditoría periódica. Las instalaciones de Nivel 1 y Nivel 2 están más concentradas entre los usuarios empresariales y del sector público y principalmente requieren trabajo de garantía periódico. Se proyecta que el Nivel 4 se expanda a una CAGR del 23,11% durante 2027-2032. Su demanda está respaldada por instituciones financieras sujetas a los requisitos de DORA, operadores sensibles a la seguridad e hiperescaladores que construyen infraestructura de IA de alta disponibilidad. El estándar de resiliencia más alto da al trabajo de Nivel 4 un carácter más especializado e intensivo en mano de obra.
La puesta en marcha del Nivel 4 requiere demostrar que los sistemas permanecen disponibles cuando se producen fallos planificados. Las pruebas pueden implicar sacar de servicio una ruta activa mientras la ruta redundante soporta la carga completa. Esto debe gestionarse con cuidado porque la propia prueba puede introducir riesgo operativo. TÜV SÜD proporciona certificación y evaluación del nivel de resiliencia bajo los requisitos de EN 50600, ISO/IEC 22237 y ANSI/TIA-942. Estos servicios se alinean con la necesidad de evaluación independiente en instalaciones de mayor disponibilidad. El proceso de Certificación de Nivel del Uptime Institute también sigue siendo un estándar reconocido de terceros para esta categoría. El Nivel 3 continúa anclando los ingresos recurrentes porque está ampliamente desplegado y sus revisiones están más estandarizadas. El Nivel 4 ofrece una oportunidad más pequeña pero de mayor valor donde los clientes deben demostrar disponibilidad extrema y pueden soportar el costo de equipos de prueba especializados.
Análisis Geográfico
El Reino Unido representó el 22,53% de la participación del mercado europeo de pruebas, inspección y certificación de centros de datos en 2026. La concentración de servicios financieros de Londres y la base de coubicación del país apoyan una demanda constante de puesta en marcha, verificaciones de resiliencia y trabajo de cumplimiento recurrente. El Reino Unido también tiene un objetivo gubernamental de 6 GW de capacidad de centros de datos con capacidad para IA para 2030. Alemania es el competidor de mercado grande más cercano, respaldado por el activo canal de desarrollo de Fráncfort y la esperada expansión de la capacidad de coubicación. La EUDCA espera que Alemania supere al Reino Unido como el principal mercado de coubicación de Europa para 2031. La inversión planificada de AWS de 7.800 millones de EUR (8.800 millones de USD) en nube soberana en Brandeburgo añade verificaciones de residencia de datos y segregación de acceso a los requisitos convencionales de puesta en marcha. La base de hiperescala de Irlanda sigue siendo una fuente importante de trabajo de puesta en marcha, mientras que los cambios en su marco de planificación están extendiendo la actividad más allá del Gran Dublín.
España se está volviendo más importante para el mercado europeo de pruebas, inspección y certificación de centros de datos después de que Amazon anunciara una inversión de 33.700 millones de EUR (37.800 millones de USD) en infraestructura de centros de datos en Aragón. Este programa crea un considerable canal de puesta en marcha en una región con menos actividad histórica de grandes campus que el norte de Europa. Italia también está registrando una mayor actividad de hiperescala en torno a Milán. Los países nórdicos tienen una posición distinta porque su clima favorece la refrigeración gratuita y sus instalaciones son cada vez más relevantes para la infraestructura de IA. Google se comprometió con al menos 13.000 millones de EUR (14.600 millones de USD) para infraestructura de IA en Finlandia durante 2027-2028. La inversión cubre 4 sitios y requerirá trabajo en construcción, refrigeración y validación operativa. Estos proyectos apoyan la demanda de proveedores capaces de probar sistemas de refrigeración líquida y documentar el rendimiento energético e hídrico.
Se espera que Finlandia sea el país de expansión más rápida con una CAGR del 23,14%, respaldada por abundante energía renovable, condiciones climáticas favorables, crecientes requisitos de infraestructura de IA y una creciente inversión de hiperescala. Su crecimiento destaca el desplazamiento del desarrollo de centros de datos hacia los mercados nórdicos a medida que los centros establecidos enfrentan restricciones relacionadas con la disponibilidad de energía, la capacidad de la red, el suelo y los permisos. Suecia y Noruega ofrecen oportunidades adicionales debido a sus recursos de energía renovable, ventajas de refrigeración y adecuación para instalaciones a gran escala. Italia y España representan mercados de crecimiento emergentes a medida que los operadores se expanden más allá de los centros tradicionales del norte de Europa, mientras que el Reino Unido, Alemania, los Países Bajos e Irlanda continúan proporcionando una base sustancial de actividad madura de puesta en marcha, inspección, cumplimiento y garantía recurrente. El mercado europeo de pruebas, inspección y certificación de centros de datos debe, por tanto, equilibrar la profunda experiencia en los mercados establecidos con la entrega de campo escalable en ubicaciones de crecimiento más rápido. Los proveedores que pueden aplicar procesos técnicos coherentes entre países pueden reducir la fricción creada por diferentes prácticas de permisos, normas locales, redes de contratistas, requisitos de idioma y variaciones en la forma en que la evidencia del proyecto se prepara, revisa, retiene y presenta a las autoridades locales o a los equipos de garantía del cliente.
Panorama Competitivo
El mercado europeo de pruebas, inspección y certificación de centros de datos está moderadamente fragmentado a nivel nacional, aunque los grandes proveedores están consolidando su capacidad para atender a los clientes en toda la región. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, TÜV NORD, DEKRA, DNV, Intertek, BSI Group y UL Solutions ofrecen combinaciones de servicios de pruebas, inspección, certificación y cumplimiento. Su enfoque común es combinar la debida diligencia técnica, los roles de autoridad de puesta en marcha, las revisiones operativas, la garantía de cumplimiento, los registros de pruebas y los informes estructurados dentro de una relación con el cliente, en lugar de pedir al operador que coordine equipos separados con métodos separados y repositorios de documentos. TÜV SÜD identifica la demanda global continua de servicios TIC como parte de su estrategia POWER 2030. Este enfoque puede proporcionar continuidad desde la revisión de diseño más temprana hasta las operaciones en vivo y reducir la necesidad de transferir evidencia técnica entre equipos de evaluación separados. También da a los proveedores un conjunto más completo de registros sobre los que basar auditorías posteriores y trabajo de recertificación. El mercado europeo de pruebas, inspección y certificación de centros de datos tiene una brecha específica en las pruebas de penetración dirigidas por amenazas relacionadas con DORA porque relativamente pocos proveedores establecidos tienen credenciales TIBER-EU.
El desarrollo de servicios ilustra cómo la competencia está avanzando más allá de la inspección convencional. SGS amplió su oferta de centros de datos de hiperescala en abril de 2026 para incluir puesta en marcha por terceros, pruebas FAT y SAT, inspección de seguridad contra incendios y certificación ESG. Bureau Veritas ha posicionado su oferta de sostenibilidad dentro del marco de evaluación del Código de Conducta de la UE para la Eficiencia de los Centros de Datos. BSI lanzó la Marca de Confianza en enero de 2026 como un marco de certificación modular que cubre disponibilidad, protección, uso de carbono y gestión del agua. Estos movimientos abordan la demanda de los clientes de una conexión más clara entre el rendimiento técnico y la evidencia de cumplimiento. También aumentan el rango de organizaciones que compiten por el trabajo que antes se centraba en las pruebas de construcción física. La verificación independiente sigue siendo importante porque los requisitos de certificación pueden limitar el papel de los contratistas directamente responsables de la entrega.
Los proveedores regionales más pequeños, incluidos AENOR en España, Quality Austria y RINA en Italia, conservan ventajas en las relaciones con las normas nacionales y los precios locales. Pueden ser una opción práctica para los operadores cuyas necesidades se limitan a un país o a un grupo reducido de servicios. Sus limitaciones se vuelven más claras donde un operador de hiperescala requiere puesta en marcha simultánea en 5 o más países. Los programas en múltiples países favorecen a los proveedores con infraestructura de entrega regional y plataformas digitales para almacenar registros de pruebas y hacer seguimiento del progreso. Las empresas de servicios de infraestructura que asumen roles de puesta en marcha difuminan aún más la línea entre la entrega de construcción y la verificación independiente. Normas como EN 50600 ayudan a mantener un papel para la evaluación independiente al establecer requisitos reconocidos que no pueden cumplirse mediante verificaciones internas informales. La industria europea de pruebas, inspección y certificación de centros de datos se está consolidando, por tanto, en torno a una amplia capacidad de servicio, dejando espacio para especialistas regionales con relaciones locales de confianza.
Líderes de la Industria Europea de Pruebas, Inspección y Certificación de Centros de Datos
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Google anunció un compromiso de al menos 13.000 millones de EUR (aproximadamente 14.600 millones de USD) para infraestructura de centros de datos de IA en Finlandia durante 2027-2028, en cuatro sitios. La inversión amplía sustancialmente el mercado potencial de TIC en los países nórdicos durante los próximos dos ciclos de construcción.
- Junio de 2026: La Comisión Europea adoptó la Ley de Desarrollo de Nube e IA (CADA), con el objetivo de triplicar la capacidad de centros de datos de la UE para 2035 y agilizar los permisos para proyectos calificados, ampliando el mercado potencial de TIC a lo largo del ciclo de vida completo de diseño a operaciones.
- Junio de 2026: SPIE inició la construcción de un centro de datos habilitado para IA para firstcolo en Rosbach vor der Höhe, Alemania, con 16 MW de capacidad de TI, densidades de bastidores de varios cientos de kilovatios por bastidor e integración de reutilización del calor residual. La construcción requiere puesta en marcha especializada de refrigeración líquida y certificación de sostenibilidad bajo los requisitos de la Directiva de Eficiencia Energética.
- Mayo de 2026: Bureau Veritas presentó sus capacidades de pruebas, inspección y certificación para infraestructura de centros de datos en el Datacloud Global Congress 2026, incluidos servicios de verificación de sostenibilidad que cubren el diseño, la construcción y las operaciones de las instalaciones.
Alcance del Informe del Mercado Europeo de Pruebas, Inspección y Certificación de Centros de Datos
El Mercado Europeo de Pruebas, Inspección y Certificación de Centros de Datos comprende servicios de terceros que verifican la seguridad, el rendimiento, la fiabilidad y el cumplimiento de la infraestructura de centros de datos en los países europeos, desde la revisión del diseño y la puesta en marcha hasta las operaciones continuas y la modernización.
El Informe del Mercado Europeo de TIC de Centros de Datos está segmentado por Tipo de Servicio (Pruebas, Inspección, Certificación y Cumplimiento), Ciclo de Vida del Centro de Datos (Preconstrucción y Diseño, Construcción, Instalación y Puesta en Marcha, Operaciones, Mantenimiento y Recertificación, y Modernización y Actualización), Sistema de Infraestructura (Infraestructura Eléctrica, Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios, Sistemas Estructurales, de Edificios y de Seguridad Física, e Infraestructura de TI, Redes y Ciberseguridad), Tipo de Centro de Datos (Hiperescala y Proveedores de Servicios en la Nube, Coubicación, Empresarial, Borde y Modular), Nivel (1 y 2, 3, 4) y Geografía (China, India, Japón, Australia, Singapur, Malasia y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| Servicios de Cumplimiento y Garantía |
| Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Marcha |
| Operaciones, Mantenimiento y Recertificación |
| Modernización y Actualización |
| Infraestructura Eléctrica |
| Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios |
| Sistemas Estructurales, de Edificios y de Seguridad Física |
| Infraestructura de TI, Redes y Ciberseguridad |
| Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube |
| Centros de Datos de Coubicación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde y Modulares |
| Nivel 1 y Nivel 2 |
| Nivel 3 |
| Nivel 4 |
| Alemania |
| Países Bajos |
| Reino Unido |
| Irlanda |
| España |
| Italia |
| Suecia |
| Noruega |
| Finlandia |
| Resto de Europa |
| Por Tipo de Servicio | Pruebas |
| Inspección | |
| Certificación | |
| Servicios de Cumplimiento y Garantía | |
| Por Ciclo de Vida del Centro de Datos | Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Marcha | |
| Operaciones, Mantenimiento y Recertificación | |
| Modernización y Actualización | |
| Por Sistema de Infraestructura | Infraestructura Eléctrica |
| Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios | |
| Sistemas Estructurales, de Edificios y de Seguridad Física | |
| Infraestructura de TI, Redes y Ciberseguridad | |
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube |
| Centros de Datos de Coubicación | |
| Centros de Datos Empresariales | |
| Centros de Datos de Borde y Modulares | |
| Por Tipo de Nivel | Nivel 1 y Nivel 2 |
| Nivel 3 | |
| Nivel 4 | |
| Por Geografía | Alemania |
| Países Bajos | |
| Reino Unido | |
| Irlanda | |
| España | |
| Italia | |
| Suecia | |
| Noruega | |
| Finlandia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de pruebas, inspección y certificación de centros de datos?
El sector está valorado en 0,64 mil millones de USD en 2026 y se proyecta que alcance los 2,48 mil millones de USD para 2032, con una CAGR del 22,21% durante 2027-2032.
¿Qué está impulsando la demanda de pruebas y certificación de centros de datos en Europa?
Los diseños de energía y refrigeración preparados para IA, los informes de energía, las normas de ciberresiliencia y la inversión en nube soberana están aumentando la necesidad de validación por terceros.
¿Qué tipo de servicio tiene el papel más importante en Europa?
Las pruebas lideran con una participación de ingresos del 38,54% en 2026 porque las pruebas de aceptación y de sistemas integrados son necesarias antes de que las principales instalaciones entren en servicio.
¿Qué etapa del ciclo de vida del centro de datos tiene la mayor participación?
La construcción, instalación y puesta en marcha representa el 55,63% de los ingresos en 2026, lo que refleja el activo canal de desarrollo de la región.
¿Qué área de infraestructura se está expandiendo más rápidamente?
Se proyecta que la infraestructura de TI, redes y ciberseguridad se expanda a una CAGR del 22,93% hasta 2032 a medida que NIS2, DORA y otros requisitos de resiliencia añaden trabajo de pruebas.
¿Qué país lidera la demanda europea de servicios TIC?
El Reino Unido lidera con una participación del 22,53% en 2026, respaldado por la concentración de servicios financieros de Londres y la base de coubicación establecida.