
Taille et part du marché européen des tests, de l'inspection et de la certification des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
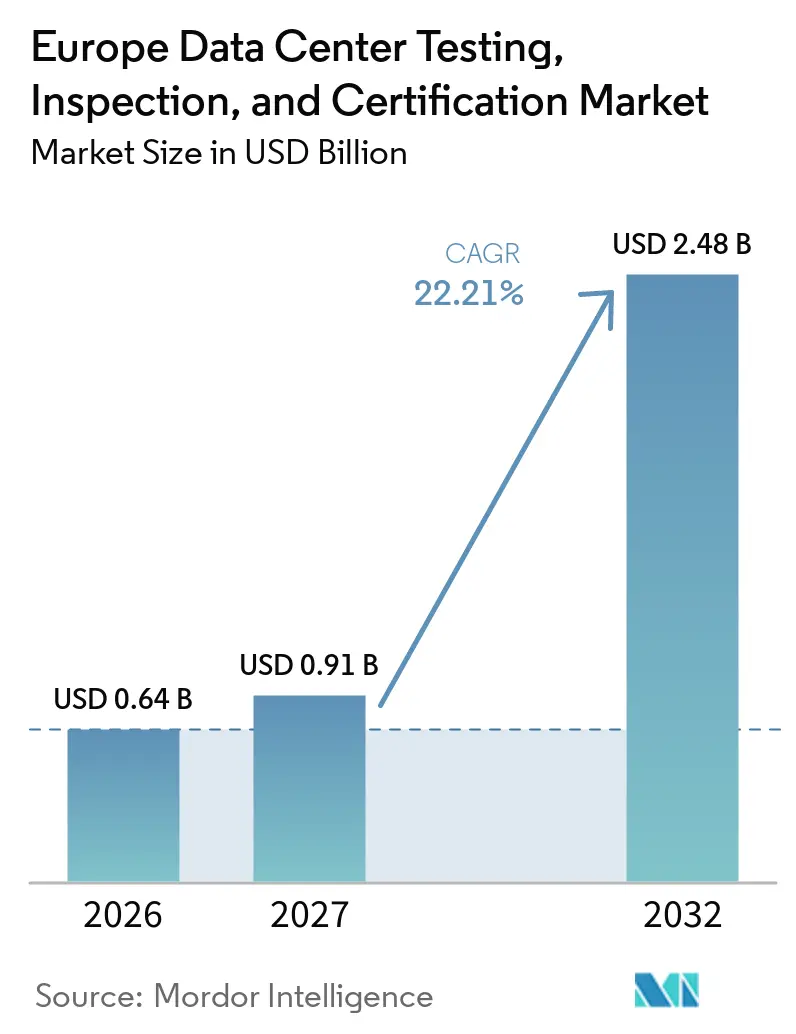
| Taille du marché de l'année de base (2026) | 0.64 Milliards de dollars |
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 2.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.21 % |
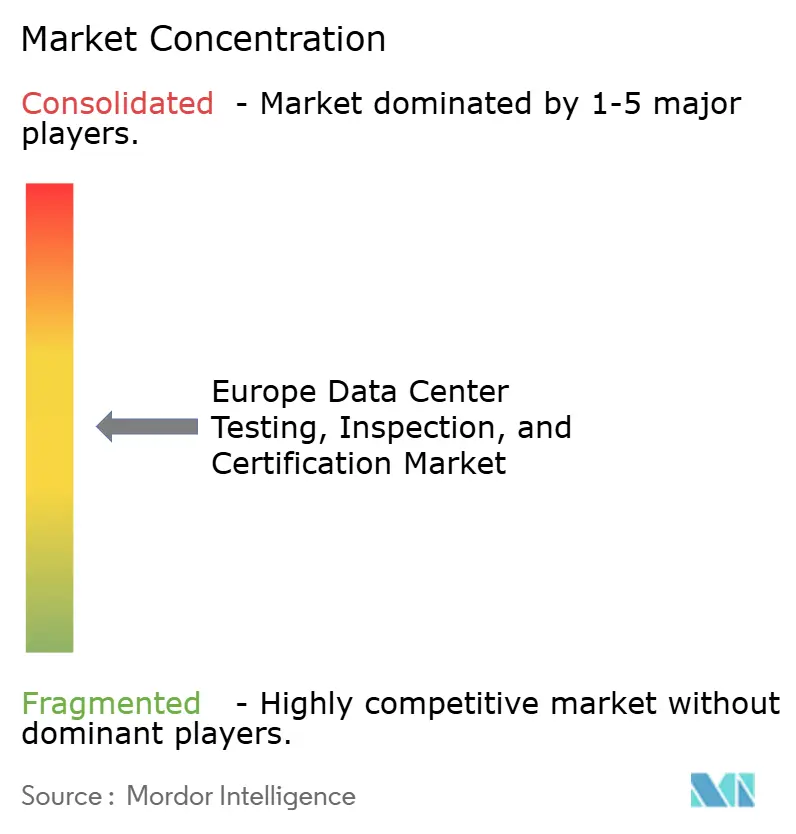
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des tests, de l'inspection et de la certification des centres de données par Mordor Intelligence
La taille du marché européen des tests, de l'inspection et de la certification des centres de données devrait s'étendre de 0,64 milliard USD en 2026 à 2,48 milliards USD d'ici 2032, enregistrant un CAGR de 22,21 % durant la période 2027-2032. Les charges de travail liées à l'IA augmentent la densité de puissance et rendent les vérifications intégrées des systèmes électriques, de refroidissement et de protection incendie plus importantes avant la mise en service d'un site. Les nouveaux projets hyperscale et de colocation créent une demande en matière de mise en service, d'inspections et de révisions périodiques de conformité dans toute la région. Les obligations de reporting en matière de durabilité, les règles de cyber-résilience et les exigences de résidence des données font également évoluer les travaux d'assurance au-delà d'une simple évaluation préalable à l'ouverture. Les grands prestataires répondent à cette évolution par des modèles de services couvrant l'ensemble du cycle de vie, combinant révision technique, tests, inspection et certification dans un seul contrat. Le marché européen des tests, de l'inspection et de la certification des centres de données offre donc les meilleures opportunités là où se croisent des installations complexes, des obligations réglementaires et des besoins de déploiement multi-pays.
Points clés du rapport
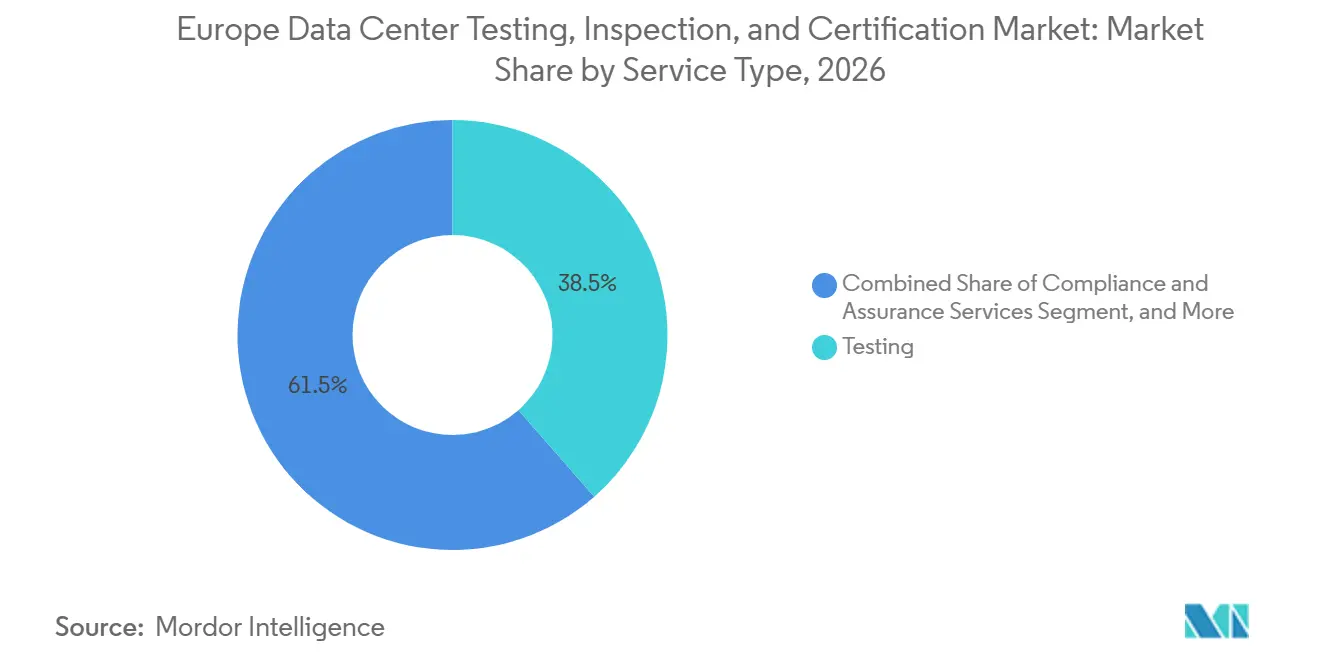
- Par type de service, les tests ont représenté 38,54 % des revenus en 2026, tandis que les services de conformité et d'assurance devraient enregistrer la croissance la plus rapide avec un CAGR de 22,74 % jusqu'en 2032.
- Par cycle de vie des centres de données, la construction, l'installation et la mise en service ont représenté 55,63 % des revenus en 2026, tandis que la rénovation et la modernisation devraient progresser à un CAGR de 22,83 % jusqu'en 2032.
- Par système d'infrastructure, l'infrastructure électrique a détenu la plus grande part en 2026, tandis que l'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 22,93 % jusqu'en 2032.
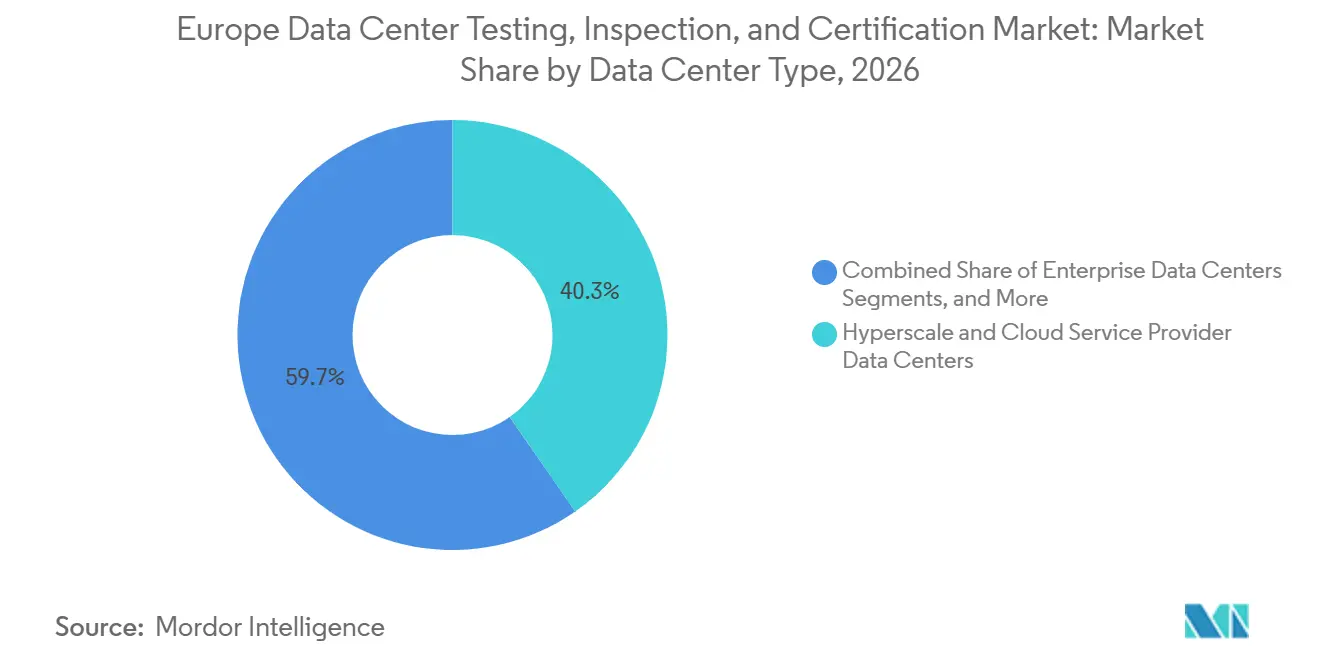
- Par type de centre de données, les centres de données hyperscale et les fournisseurs de services cloud ont représenté 40,32 % du marché européen des tests, de l'inspection et de la certification des centres de données en 2026, et devraient se développer à un CAGR de 22,91 % jusqu'en 2032.
- Par niveau, les installations de niveau 3 ont détenu 62,16 % des revenus en 2026, tandis que les installations de niveau 4 devraient se développer à un CAGR de 23,11 % jusqu'en 2032.
- Par géographie, le Royaume-Uni était en tête avec une part de 22,53 % en 2026, tandis que la Finlande devrait se développer à un CAGR de 23,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché européen des tests, de l'inspection et de la certification des centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les installations haute densité prêtes pour l'IA nécessitent davantage de mise en service et de tests intégrés des systèmes | +5.8% | Mondial, concentré sur les marchés FLAP-D et les pays nordiques | Court terme (≤ 2 ans) |
| L'efficacité énergétique de l'UE et le reporting en matière de durabilité élargissent la demande d'assurance | +4.8% | À l'échelle de l'UE, sous l'impulsion de l'Allemagne, de la France et des Pays-Bas | Moyen terme (2-4 ans) |
| Investissement dans le cloud, la colocation et la souveraineté numérique | +4.3% | Royaume-Uni, Allemagne, France, Irlande, Pays-Bas | Court terme (≤ 2 ans) |
| Exigences de conformité en matière de cybersécurité et de résilience | +3.5% | À l'échelle de l'UE, concentré en Allemagne, en France et dans les pays nordiques | Moyen terme (2-4 ans) |
| Les preuves de raccordement au réseau et de réutilisation de la chaleur créent de nouveaux flux de travail d'assurance | +2.0% | Pays-Bas, pays nordiques, Allemagne | Moyen terme (2-4 ans) |
| L'interprétation fragmentée des normes nationales de conformité accroît la demande de vérification indépendante | +1.5% | Europe centrale et orientale, Europe méridionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les installations haute densité prêtes pour l'IA nécessitent davantage de mise en service et de tests intégrés des systèmes
Le marché européen des tests, de l'inspection et de la certification (TIC) des centres de données est façonné par des installations qui doivent prouver leurs performances sur des systèmes étroitement liés avant leur mise en exploitation. Les sites axés sur l'IA utilisent des densités de baies bien supérieures à celles des installations conventionnelles, ce qui accroît l'importance de la mise en service des systèmes de distribution électrique, de refroidissement et de sécurité incendie en tant que processus coordonné dans des conditions d'exploitation réalistes. Le refroidissement direct sur puce et par immersion introduit des risques liés à l'état du fluide caloporteur, à l'équilibre des débits, à la pression hydraulique et aux fuites. Ces risques nécessitent des tests de pression, des contrôles d'étanchéité, une validation de la charge thermique, des enregistrements de tests clairs et des critères d'acceptation définis avant que les opérateurs n'acceptent l'équipement. La norme de contrôle environnemental 2026 pour les centres de données relève les exigences techniques pour la validation du refroidissement liquide, y compris les travaux réalisés par des laboratoires accrédités ISO/IEC 17025.[1] L'accord de Vertiv de septembre 2026 pour l'acquisition de King Environmental Services montre que la gestion spécialisée des fluides, la mise en service et les tests de charge sont devenus des capacités concurrentielles autour des installations haute densité.
L'efficacité énergétique de l'UE et le reporting en matière de durabilité élargissent la demande d'assurance
La directive sur l'efficacité énergétique révisée oblige les opérateurs de centres de données dont la puissance informatique installée est d'au moins 500 kW à communiquer des informations sur la durabilité à la base de données européenne pour les centres de données.[2] Les mesures déclarées comprennent l'efficacité d'utilisation de l'énergie et l'efficacité d'utilisation de l'eau, ce qui rend la qualité, la traçabilité, la conservation et la révision interne des dossiers d'installation plus importantes pour les opérateurs préparant leurs soumissions annuelles. Le projet de système européen de notation introduirait des étiquettes électroniques vérifiées de manière indépendante, faisant de la preuve de durabilité une exigence récurrente plutôt qu'unique. Bureau Veritas participe au cadre d'évaluation soutenant le Code de conduite de l'UE pour l'efficacité des centres de données par l'intermédiaire du TIC Council. Le TSE.STANDARD de TÜV NORD combine la taxonomie de l'UE, la directive sur l'efficacité énergétique et les exigences ISO 50001 dans une approche de certification liée aux obligations de reporting de l'annexe VII. Cela oriente une partie du marché européen des TIC des centres de données vers des travaux de vérification annuels, des pistes de preuves plus complètes et des relations clients plus durables.
Investissement dans le cloud, la colocation et la souveraineté numérique
Les investissements dans le cloud, la colocation et le cloud souverain augmentent le nombre de sites nécessitant des contrôles techniques et de conformité indépendants. AWS a lancé l'AWS European Sovereign Cloud dans le Brandebourg en janvier 2026 avec un investissement prévu dépassant 7,8 milliards EUR (8,8 milliards USD), et a annoncé des zones locales souveraines en Belgique, aux Pays-Bas et au Portugal.[3] Ces déploiements nécessitent un examen des contrôles de résidence des données et de la ségrégation des accès parallèlement à la mise en service standard des installations, créant des exigences de preuves distinctes pour les équipes techniques, opérationnelles et de gouvernance. Amazon a également annoncé 33,7 milliards EUR (37,8 milliards USD) d'investissement en Espagne, étendant le pipeline de projets vers l'Europe méridionale. L'Association européenne des centres de données prévoit 176 milliards EUR (198 milliards USD) d'investissement dans les centres de données européens et 23,6 GW de capacité d'ici 2031, EUDCA. Le marché européen des TIC des centres de données en bénéficie car chaque nouvelle installation nécessite un examen lors de la conception, une mise en service lors de la remise et des contrôles lors de son extension vers une autre juridiction.
Exigences de conformité en matière de cybersécurité et de résilience
Les exigences en matière de cybersécurité et de résilience ajoutent des travaux d'évaluation récurrents à l'assurance des installations physiques. Le règlement sur la résilience opérationnelle numérique est appliqué depuis janvier 2025 et oblige les entités financières de l'UE à gérer les risques liés aux TIC, à signaler les incidents et à effectuer des tests de pénétration pilotés par les menaces dans le cadre du dispositif TIBER-EU. Les centres de données qui soutiennent des clients financiers doivent démontrer que leurs systèmes peuvent satisfaire à ces obligations. La loi allemande de mise en œuvre de NIS2 est entrée en vigueur en décembre 2025, ajoutant des exigences d'évaluation des risques et d'enregistrement pour les opérateurs concernés. L'adoption nationale inégale des mesures NIS2 rend la vérification indépendante plus précieuse là où les opérateurs ne peuvent pas s'appuyer sur une approche de conformité locale cohérente. Le Mark of Trust de BSI fournit un cadre modulaire pour l'assurance technique, opérationnelle et de conformité dans les installations et services des centres de données. Le marché européen des TIC des centres de données s'étend donc aux tests qui associent la résilience physique aux contrôles réseau et opérationnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de spécialistes qualifiés en mise en service et en cybersécurité | -2.5% | Royaume-Uni, Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Coût élevé des services TIC pour les petites entreprises et les installations de périphérie | -1.8% | Europe centrale et orientale, Europe méridionale | Moyen terme (2-4 ans) |
| Les normes localisées et les interfaces d'autorisation augmentent la complexité de la livraison | -1.2% | À l'échelle de l'UE, notamment en Europe méridionale et orientale | Long terme (≥ 4 ans) |
| Les évolutions rapides du refroidissement liquide et des conceptions haute densité dépassent les protocoles de test standardisés | -1.0% | Marchés FLAP-D et pays nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes qualifiés en mise en service et en cybersécurité
La pénurie d'ingénieurs de mise en service expérimentés et de testeurs en cybersécurité limite la capacité de livraison disponible sur le marché européen des tests, de l'inspection et de la certification des centres de données. Le refroidissement haute densité et les travaux de cyber-résilience nécessitent tous deux des connaissances spécialisées difficiles à remplacer par de la main-d'œuvre générale sur site. La pénurie augmente le coût des ingénieurs qualifiés et peut réduire le temps disponible pour des séquences de tests structurées. Des fenêtres de test plus courtes augmentent le risque qu'un problème latent reste non résolu lorsqu'une installation entre en exploitation. Les systèmes de mise en service numériques peuvent réduire une partie de la pression en documentant les tests fonctionnels, l'état des équipements, la responsabilité des tests, les problèmes en suspens et la progression dans un processus structuré. La System Start-up Matrix de SGS est conçue pour prendre en charge le marquage en temps réel, les tests fonctionnels et le suivi de la progression lors de la mise en service.
Coût élevé des services TIC pour les petites entreprises et les installations de périphérie
Les petites entreprises et les installations de périphérie peuvent avoir du mal à financer des tests, des inspections et une certification couvrant l'ensemble du cycle de vie. Pour les installations et les opérateurs de plus petite taille en Europe centrale et orientale et en Europe méridionale, ces services peuvent représenter une part significative des coûts totaux du projet. Ce coût peut amener certains opérateurs à s'appuyer sur une conformité auto-évaluée plutôt que sur un examen indépendant, des tests documentés, des dossiers formels et une assurance externe. Le problème est d'autant plus important que le reporting en matière de durabilité s'applique aux grandes installations, tandis que les installations plus petites peuvent ne pas disposer des budgets d'assurance, du personnel technique interne ou de l'échelle d'approvisionnement des opérateurs hyperscale. Les frais de mobilisation pour les sites situés en dehors des pôles établis de centres de données peuvent ajouter des coûts supplémentaires à un projet. Les prestataires régionaux peuvent rester le choix pratique pour ces clients, même lorsqu'ils offrent un ensemble plus restreint de protocoles de test, une expertise moins spécialisée en matière d'équipements et moins de ressources pour les missions multi-sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les tests ancrent les revenus tandis que les travaux d'assurance se développent
Les tests ont représenté 38,54 % de la part du marché européen des tests, de l'inspection et de la certification des centres de données en 2026. Ils comprennent les tests de réception en usine, les tests de réception sur site et la validation intégrée des systèmes effectués avant la mise en service des grandes installations. Ces activités restent centrales car un centre de données ne peut pas passer en exploitation en toute sécurité sans prouver que les systèmes critiques fonctionnent comme prévu. Les tests deviennent plus complexes lorsque les systèmes électriques, mécaniques, de refroidissement et de protection doivent fonctionner sous une charge combinée. L'inspection porte sur la qualité de la construction, les contrôles structurels périodiques et les révisions de sécurité incendie pendant et après le développement. La certification confirme l'alignement avec les exigences EN 50600, ISO/IEC 22237 et TIA-942. Les services de conformité et d'assurance constituent le flux en expansion la plus rapide car le reporting au titre de la directive sur l'efficacité énergétique, NIS2, DORA et les révisions de la taxonomie de l'UE nécessitent des preuves répétées plutôt qu'un seul événement de mise en service. Le secteur européen des tests, de l'inspection et de la certification des centres de données accorde donc plus de valeur aux modèles de services qui se poursuivent tout au long de la durée de vie opérationnelle d'un site.
SGS a élargi un modèle de service hyperscale en avril 2026 couvrant la mise en service par des tiers, les tests FAT et SAT, l'inspection de sécurité incendie et la certification ESG SGS. Cette approche illustre comment les grands prestataires regroupent des services auparavant distincts au sein d'un seul engagement. Le regroupement peut rendre un prestataire plus difficile à remplacer car les révisions de conception, les enregistrements de tests et les preuves de conformité sont déjà détenus dans un seul processus de livraison. Il réduit également le travail de coordination pour les opérateurs gérant des programmes de construction complexes. Les prestataires de tests uniquement se trouvent dans une position plus difficile lorsque les clients souhaitent qu'une seule partie gère le transfert entre la validation technique et le reporting de conformité. Dans le même temps, l'inspection indépendante reste importante car elle fournit un contrôle externe sur la qualité de la construction et de l'exploitation. Le marché européen des tests, de l'inspection et de la certification des centres de données continue de soutenir les entreprises spécialisées là où elles ont une expertise approfondie dans un système technique particulier. La direction commerciale plus large, cependant, favorise les prestataires capables de couvrir la révision de conception, le rôle d'autorité de mise en service, l'inspection et l'assurance sans transférer la responsabilité entre plusieurs contractants.

Par cycle de vie des centres de données : la construction est en tête tandis que les travaux de rénovation deviennent plus complexes
La construction, l'installation et la mise en service ont représenté 55,63 % du marché européen des tests, de l'inspection et de la certification des centres de données en 2026. Les nouvelles installations nécessitent des contrôles de site et des tests formels avant que les équipements puissent être acceptés et que les systèmes puissent être remis aux équipes d'exploitation. Cette étape comprend la validation de l'infrastructure d'alimentation installée, du refroidissement, des contrôles, de la sécurité physique et des équipements de sécurité incendie. Les services de pré-construction et de conception couvrent les études de faisabilité, les examens géotechniques et la diligence raisonnable technique avant que les investisseurs ne s'engagent dans un projet à l'échelle de l'IA. L'exploitation, la maintenance et la recertification soutiennent ensuite les contrôles périodiques des performances et les révisions conformes à ISO/IEC 22237 après la mise en service d'une installation. Ces services ultérieurs deviennent plus importants à mesure que les arrangements de certification pluriannuels arrivent à maturité. La rénovation et la modernisation devraient être l'étape du cycle de vie en expansion la plus rapide car les sites plus anciens ont besoin de mises à niveau pour une densité de puissance plus élevée et un refroidissement liquide. Un site conçu pour des baies refroidies par air de 5 à 10 kW peut nécessiter de nouveaux équipements de distribution, des boucles de refroidissement et des modifications structurelles avant de pouvoir prendre en charge les charges de travail actuelles.
Les projets de rénovation sont plus difficiles à gérer que les nouvelles constructions car les opérateurs ont souvent besoin de maintenir les systèmes en service disponibles. Le séquençage des tests doit tenir compte des interfaces avec les contractants, des configurations thermiques inconnues et du risque d'interruption non planifiée. Les autorités de mise en service indépendantes peuvent aider à coordonner ces activités et à documenter si la configuration révisée atteint le niveau de performance requis. La nécessité d'un nouveau cycle de mise en service après des modifications majeures crée un travail soutenu sur l'ensemble du marché européen des tests, de l'inspection et de la certification des centres de données. DEKRA propose des services couvrant la planification, la construction, la mise en service et la modernisation dans le cadre des normes EN 50600, ISO/IEC 22237 et TIA-942. Son portefeuille reflète l'importance d'utiliser une approche technique commune tout au long du cycle de vie complet de l'installation. Les opérateurs qui retardent la modernisation peuvent avoir plus de difficultés à satisfaire aux attentes en matière d'efficacité, de résilience et de reporting. Les prestataires capables de travailler en toute sécurité autour des opérations en cours sont bien positionnés car ce travail ne peut pas être abordé de la même manière qu'un site en champ libre vacant.
Par système d'infrastructure : les travaux électriques sont en tête tandis que l'informatique et la cybersécurité s'accélèrent
L'infrastructure informatique, réseau et cybersécurité devrait enregistrer un CAGR de 22,93 % dans la taille du marché européen des tests, de l'inspection et de la certification des centres de données durant 2027-2032. Il s'agit du taux le plus rapide parmi les catégories d'infrastructure car le segment doit traiter les évaluations de résilience ISO/IEC 27001, NIS2, les tests DORA et les évaluations du règlement sur la cyber-résilience, chacun nécessitant des preuves que les systèmes et les contrôles fonctionnent comme décrit. Le travail nécessite des personnes qui comprennent les conditions physiques des centres de données ainsi que les contrôles logiciels et réseau. Cette combinaison est moins courante que l'expertise conventionnelle en tests électriques ou mécaniques. L'infrastructure électrique reste la plus grande catégorie en 2026 car la distribution haute tension, la mise en service des onduleurs et la réception des appareillages de commutation sont requises dans presque toutes les grandes installations. L'infrastructure mécanique, de refroidissement et de sécurité incendie évolue à mesure que le refroidissement liquide prend une place plus importante dans les conceptions haute densité. Les systèmes liquides nécessitent des contrôles de pression, de pureté du fluide caloporteur et d'équilibre thermique, et les pratiques de test européennes se développent encore autour de ces configurations. Les tests structurels, de bâtiment et de sécurité physique restent nécessaires mais sont plus standardisés que les travaux électriques et cyber.
Le secteur européen des tests, de l'inspection et de la certification des centres de données s'adapte à un lien entre la validation au niveau des composants et les performances de l'ensemble du site. UL Solutions évalue les équipements de refroidissement liquide direct sur puce, y compris les plaques froides, les collecteurs et les assemblages à déconnexion rapide, pour la compatibilité avec le fluide caloporteur, l'intégrité sous pression et la durabilité. Les preuves au niveau des composants ne suppriment pas la nécessité de tester les performances des équipements de refroidissement une fois installés dans une installation. Le chemin de la certification d'équipements individuels à un test de site intégré peut prendre plusieurs années à standardiser. Cela maintient la demande de méthodes de test adaptées pendant la transition, notamment lorsque les opérateurs déploient de nouvelles conceptions d'équipements avant que des procédures communes ne soient largement adoptées. L'infrastructure électrique continue de fournir la base de travail la plus large car elle soutient chaque type d'installation et chaque niveau de densité de puissance. L'infrastructure de cybersécurité est susceptible de commander une prime là où la réglementation exige un jugement spécialisé et un reporting formel. La combinaison de ces besoins incite les grands prestataires à développer des équipes capables d'évaluer les systèmes électriques, de refroidissement, physiques et numériques sans les traiter comme des risques opérationnels distincts.
Par type de centre de données : les installations hyperscale génèrent les plus grands engagements
Les centres de données hyperscale et les fournisseurs de services cloud ont représenté 40,32 % du total régional en 2026. Leur position reflète d'importants programmes d'investissement, des plans de déploiement multi-sites et des processus de mise en service qui peuvent prendre plus de temps que ceux des installations plus petites. Ces opérateurs ont besoin d'une validation sur de nombreux systèmes techniques avant de déplacer des charges de travail à haute valeur en production. Les centres de données de colocation génèrent des travaux récurrents d'inspection et de recertification à mesure que de nouveaux locataires arrivent, que la capacité s'étend et que la densité de puissance change. Les opérateurs doivent confirmer que la puissance par baie et le zonage de sécurité incendie restent dans les conditions de la certification d'origine. Les centres de données d'entreprise constituent un segment modérateur car les entreprises déplacent davantage de charges de travail vers des environnements cloud. Leur demande s'éloigne des grandes mises en service en champ libre pour se diriger vers des audits opérationnels périodiques. Les installations de périphérie et modulaires créent une opportunité pour les prestataires capables de développer des procédures de test reproductibles et de réduire le coût et le temps nécessaires à l'acceptation.
Le marché européen des tests, de l'inspection et de la certification des centres de données exige également que les prestataires soutiennent les opérateurs dans plus d'un pays. Les programmes hyperscale peuvent nécessiter une mise en service simultanée dans plusieurs sites, une documentation cohérente et un reporting commun entre les équipes. Ces exigences favorisent les entreprises disposant de vastes réseaux de livraison et de systèmes numériques pour gérer les preuves de test. L'EUDCA prévoit que la capacité européenne atteindra 23,6 GW d'ici 2031, ce qui indique une activité d'infrastructure continue dans les grands campus et les installations régionales. Les installations de périphérie et modulaires peuvent ne pas correspondre aux valeurs des contrats hyperscale, mais elles peuvent soutenir une prestation de services plus standardisée. Cela est précieux lorsque les opérateurs souhaitent des délais prévisibles et un coût inférieur par mégawatt. Les prestataires doivent néanmoins préserver la vérification indépendante même lors de l'utilisation de procédures reproductibles. Le mix de segments combine donc de grands engagements hyperscale personnalisés avec des déploiements plus petits qui récompensent des méthodes disciplinées et modélisées.
Par niveau : le niveau 3 assure le volume et le niveau 4 soutient les travaux premium
Les installations de niveau 3 ont représenté 62,16 % des revenus en 2026. Elles sont largement utilisées par les prestataires de colocation neutres vis-à-vis des opérateurs et les hébergeurs cloud d'entreprise car leur conception N+1 prend en charge la maintenance simultanée. Cela fait du niveau 3 un point de référence commun pour les révisions de conformité EN 50600 et ISO/IEC 22237. La grande base installée crée des volumes élevés de travaux de certification et d'audit périodique. Les installations de niveau 1 et de niveau 2 sont plus concentrées parmi les utilisateurs d'entreprise et du secteur public et nécessitent principalement des travaux d'assurance périodiques. Le niveau 4 devrait se développer à un CAGR de 23,11 % durant 2027-2032. Sa demande est soutenue par les institutions financières soumises aux exigences DORA, les opérateurs sensibles à la sécurité et les hyperscalers construisant une infrastructure IA à haute disponibilité. Le standard de résilience plus élevé confère aux travaux de niveau 4 un caractère plus spécialisé et à forte intensité de main-d'œuvre.
La mise en service de niveau 4 nécessite la preuve que les systèmes restent disponibles en cas de pannes planifiées. Les tests peuvent impliquer la mise hors service d'un chemin actif pendant que le chemin redondant supporte la charge totale. Cela doit être géré avec soin car le test lui-même peut introduire un risque opérationnel. TÜV SÜD fournit des services de certification et d'évaluation du niveau de résilience conformément aux exigences EN 50600, ISO/IEC 22237 et ANSI/TIA-942. Ces services s'alignent sur le besoin d'une évaluation indépendante dans les installations à plus haute disponibilité. Le processus de certification de niveau de l'Uptime Institute reste également une norme tierce reconnue pour cette catégorie. Le niveau 3 continue d'ancrer les revenus récurrents car il est largement déployé et ses révisions sont plus standardisées. Le niveau 4 offre une opportunité plus restreinte mais à plus haute valeur où les clients doivent démontrer une disponibilité extrême et peuvent supporter le coût d'équipes de test spécialisées.
Analyse géographique
Le Royaume-Uni a détenu 22,53 % de la part du marché européen des tests, de l'inspection et de la certification des centres de données en 2026. La concentration des services financiers à Londres et la base de colocation du pays soutiennent une demande régulière en matière de mise en service, de contrôles de résilience et de travaux de conformité récurrents. Le Royaume-Uni a également un objectif gouvernemental de 6 GW de capacité de centres de données compatibles avec l'IA d'ici 2030. L'Allemagne est le concurrent le plus proche sur les grands marchés, soutenue par le pipeline de développement actif de Francfort et l'expansion attendue de la capacité de colocation. L'EUDCA prévoit que l'Allemagne dépassera le Royaume-Uni en tant que premier marché de colocation en Europe d'ici 2031. L'investissement prévu d'AWS de 7,8 milliards EUR (8,8 milliards USD) dans le cloud souverain dans le Brandebourg ajoute des contrôles de résidence des données et de ségrégation des accès aux exigences conventionnelles de mise en service. La base hyperscale de l'Irlande reste une source importante de travaux de mise en service, tandis que les modifications de son cadre d'urbanisme étendent l'activité au-delà du Grand Dublin.
L'Espagne devient plus importante pour le marché européen des tests, de l'inspection et de la certification des centres de données après qu'Amazon a annoncé un investissement de 33,7 milliards EUR (37,8 milliards USD) dans l'infrastructure des centres de données en Aragon. Ce programme crée un important pipeline de mise en service dans une région ayant moins d'activité historique de grands campus que l'Europe du Nord. L'Italie enregistre également une activité hyperscale accrue autour de Milan. Les pays nordiques ont une position distincte car leur climat favorise le refroidissement gratuit et leurs installations sont de plus en plus pertinentes pour l'infrastructure IA. Google s'est engagé à investir au moins 13 milliards EUR (14,6 milliards USD) dans l'infrastructure IA en Finlande sur 2027-2028. L'investissement couvre 4 sites et nécessitera des travaux de construction, de refroidissement et de validation opérationnelle. Ces projets soutiennent la demande de prestataires capables de tester les systèmes de refroidissement liquide et de documenter les performances énergétiques et hydriques.
La Finlande devrait être le pays en expansion la plus rapide avec un CAGR de 23,14 %, soutenu par une énergie renouvelable abondante, des conditions climatiques favorables, des exigences croissantes en matière d'infrastructure IA et des investissements hyperscale croissants. Sa croissance met en évidence le déplacement du développement des centres de données vers les marchés nordiques à mesure que les pôles établis font face à des contraintes liées à la disponibilité de l'énergie, à la capacité du réseau, aux terrains et aux autorisations. La Suède et la Norvège offrent des opportunités supplémentaires grâce à leurs ressources en énergie renouvelable, leurs avantages en matière de refroidissement et leur aptitude aux grandes installations. L'Italie et l'Espagne représentent des marchés en croissance émergents à mesure que les opérateurs s'étendent au-delà des pôles traditionnels d'Europe du Nord, tandis que le Royaume-Uni, l'Allemagne, les Pays-Bas et l'Irlande continuent de fournir une base substantielle d'activités matures de mise en service, d'inspection, de conformité et d'assurance récurrente. Le marché européen des tests, de l'inspection et de la certification des centres de données doit donc équilibrer une expertise approfondie dans les marchés établis avec une livraison sur le terrain évolutive dans les sites à croissance plus rapide. Les prestataires capables d'appliquer des processus techniques cohérents d'un pays à l'autre peuvent réduire les frictions créées par les différentes pratiques d'autorisation, les normes locales, les réseaux de contractants, les exigences linguistiques et les variations dans la façon dont les preuves de projet sont préparées, examinées, conservées et présentées aux autorités locales ou aux équipes d'assurance des clients.
Paysage concurrentiel
Le marché européen des tests, de l'inspection et de la certification des centres de données est modérément fragmenté au niveau national, bien que les grands prestataires consolident leur capacité à servir les clients dans toute la région. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, TÜV NORD, DEKRA, DNV, Intertek, BSI Group et UL Solutions proposent des combinaisons de services de tests, d'inspection, de certification et de conformité. Leur approche commune consiste à combiner la diligence raisonnable technique, les rôles d'autorité de mise en service, les révisions opérationnelles, l'assurance de conformité, les enregistrements de tests et le reporting structuré au sein d'une seule relation client, plutôt que de demander à l'opérateur de coordonner des équipes distinctes avec des méthodes distinctes et des référentiels de documents distincts. TÜV SÜD identifie une demande mondiale continue pour les services TIC dans le cadre de sa stratégie POWER 2030. Cette approche peut assurer la continuité depuis la première révision de conception jusqu'aux opérations en direct et réduire la nécessité de transmettre les preuves techniques entre des équipes d'évaluation distinctes. Elle donne également aux prestataires un ensemble plus complet de dossiers sur lesquels baser les audits ultérieurs et les travaux de recertification. Le marché européen des tests, de l'inspection et de la certification des centres de données présente un manque spécifique en matière de tests de pénétration pilotés par les menaces liés à DORA car relativement peu de prestataires établis détiennent des accréditations TIBER-EU.
Le développement des services illustre comment la concurrence évolue au-delà de l'inspection conventionnelle. SGS a élargi son offre de centres de données hyperscale en avril 2026 pour inclure la mise en service par des tiers, les tests FAT et SAT, l'inspection de sécurité incendie et la certification ESG SGS. Bureau Veritas a positionné son offre de durabilité dans le cadre d'évaluation du Code de conduite de l'UE pour l'efficacité des centres de données. BSI a lancé le Mark of Trust en janvier 2026 en tant que cadre de certification modulaire couvrant la disponibilité, la protection, l'utilisation du carbone et la gestion de l'eau. Ces initiatives répondent à la demande des clients pour un lien plus clair entre les performances techniques et les preuves de conformité. Elles élargissent également l'éventail des organisations en concurrence pour des travaux qui se concentraient autrefois sur les tests de construction physique. La vérification indépendante reste importante car les exigences de certification peuvent limiter le rôle des contractants directement responsables de la livraison.
Les prestataires régionaux plus petits, notamment AENOR en Espagne, Quality Austria et RINA en Italie, conservent des avantages dans les relations avec les normes nationales et la tarification locale. Ils peuvent être un choix pratique pour les opérateurs dont les besoins se limitent à un seul pays ou à un groupe restreint de services. Leurs contraintes deviennent plus évidentes lorsqu'un opérateur hyperscale nécessite une mise en service simultanée dans 5 pays ou plus. Les programmes multi-pays favorisent les prestataires disposant d'une infrastructure de livraison régionale et de plateformes numériques pour stocker les enregistrements de tests et suivre la progression. Les entreprises de services d'infrastructure entrant dans des rôles de mise en service brouillent davantage la frontière entre la livraison de construction et la vérification indépendante. Des normes telles que EN 50600 contribuent à maintenir un rôle pour l'évaluation indépendante en établissant des exigences reconnues qui ne peuvent pas être satisfaites par des contrôles internes informels. Le secteur européen des tests, de l'inspection et de la certification des centres de données se consolide donc autour d'une large capacité de service tout en laissant de la place aux spécialistes régionaux ayant des relations locales de confiance.
Leaders du secteur européen des tests, de l'inspection et de la certification des centres de données
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Google a annoncé un engagement d'au moins 13 milliards EUR (environ 14,6 milliards USD) pour l'infrastructure de centres de données IA en Finlande sur 2027-2028, sur quatre sites. L'investissement élargit considérablement le marché adressable des TIC dans les pays nordiques au cours des deux prochains cycles de construction.
- Juin 2026 : La Commission européenne a adopté le règlement sur le développement du cloud et de l'IA (CADA), visant à tripler la capacité des centres de données de l'UE d'ici 2035 et à rationaliser les autorisations pour les projets éligibles, élargissant le marché adressable des TIC sur l'ensemble du cycle de vie de la conception aux opérations.
- Juin 2026 : SPIE a commencé la construction d'un centre de données compatible avec l'IA pour firstcolo à Rosbach vor der Höhe, en Allemagne, avec une capacité informatique de 16 MW, des densités de baies de plusieurs centaines de kilowatts par baie et une intégration de la réutilisation de la chaleur résiduelle. La construction nécessite une mise en service spécialisée du refroidissement liquide et une certification de durabilité conformément aux exigences de la directive sur l'efficacité énergétique.
- Mai 2026 : Bureau Veritas a présenté ses capacités de tests, d'inspection et de certification pour l'infrastructure des centres de données au Datacloud Global Congress 2026, notamment des services de vérification de la durabilité couvrant la conception, la construction et l'exploitation des installations.
Périmètre du rapport sur le marché européen des tests, de l'inspection et de la certification des centres de données
Le marché européen des tests, de l'inspection et de la certification des centres de données comprend les services tiers qui vérifient la sécurité, les performances, la fiabilité et la conformité de l'infrastructure des centres de données dans les pays européens, depuis la révision de conception et la mise en service jusqu'aux opérations continues et à la modernisation.
Le rapport sur le marché européen des TIC des centres de données est segmenté par type de service (tests, inspection, certification et conformité), cycle de vie des centres de données (pré-construction et conception, construction, installation et mise en service, exploitation, maintenance et recertification, et rénovation et modernisation), système d'infrastructure (infrastructure électrique, infrastructure mécanique, de refroidissement et de sécurité incendie, systèmes structurels, de bâtiment et de sécurité physique, et infrastructure informatique, réseau et cybersécurité), type de centre de données (hyperscale et fournisseurs de services cloud, colocation, entreprise, périphérie et modulaire), niveau (1 et 2, 3, 4) et géographie (Chine, Inde, Japon, Australie, Singapour, Malaisie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tests |
| Inspection |
| Certification |
| Services de conformité et d'assurance |
| Pré-construction et conception |
| Construction, installation et mise en service |
| Exploitation, maintenance et recertification |
| Rénovation et modernisation |
| Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie |
| Systèmes structurels, de bâtiment et de sécurité physique |
| Infrastructure informatique, réseau et cybersécurité |
| Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données de périphérie et modulaires |
| Niveau 1 et niveau 2 |
| Niveau 3 |
| Niveau 4 |
| Allemagne |
| Pays-Bas |
| Royaume-Uni |
| Irlande |
| Espagne |
| Italie |
| Suède |
| Norvège |
| Finlande |
| Reste de l'Europe |
| Par type de service | Tests |
| Inspection | |
| Certification | |
| Services de conformité et d'assurance | |
| Par cycle de vie des centres de données | Pré-construction et conception |
| Construction, installation et mise en service | |
| Exploitation, maintenance et recertification | |
| Rénovation et modernisation | |
| Par système d'infrastructure | Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie | |
| Systèmes structurels, de bâtiment et de sécurité physique | |
| Infrastructure informatique, réseau et cybersécurité | |
| Par type de centre de données | Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation | |
| Centres de données d'entreprise | |
| Centres de données de périphérie et modulaires | |
| Par niveau | Niveau 1 et niveau 2 |
| Niveau 3 | |
| Niveau 4 | |
| Par géographie | Allemagne |
| Pays-Bas | |
| Royaume-Uni | |
| Irlande | |
| Espagne | |
| Italie | |
| Suède | |
| Norvège | |
| Finlande | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des tests, de l'inspection et de la certification des centres de données ?
Le secteur est évalué à 0,64 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2032, avec un CAGR de 22,21 % durant 2027-2032.
Qu'est-ce qui stimule la demande de tests et de certification des centres de données en Europe ?
Les conceptions d'alimentation et de refroidissement prêtes pour l'IA, le reporting énergétique, les règles de cyber-résilience et les investissements dans le cloud souverain augmentent le besoin de validation par des tiers.
Quel type de service joue le rôle le plus important en Europe ?
Les tests sont en tête avec une part de revenus de 38,54 % en 2026 car les tests d'acceptation et de systèmes intégrés sont requis avant la mise en service des grandes installations.
Quelle étape du cycle de vie des centres de données détient la plus grande part ?
La construction, l'installation et la mise en service représentent 55,63 % des revenus en 2026, reflétant le pipeline de développement actif de la région.
Quel domaine d'infrastructure se développe le plus rapidement ?
L'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 22,93 % jusqu'en 2032 à mesure que NIS2, DORA et d'autres exigences de résilience ajoutent des travaux de test.
Quel pays est en tête de la demande européenne de services TIC ?
Le Royaume-Uni est en tête avec une part de 22,53 % en 2026, soutenu par la concentration des services financiers à Londres et la base de colocation établie.