
Marktgröße und Marktanteile des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
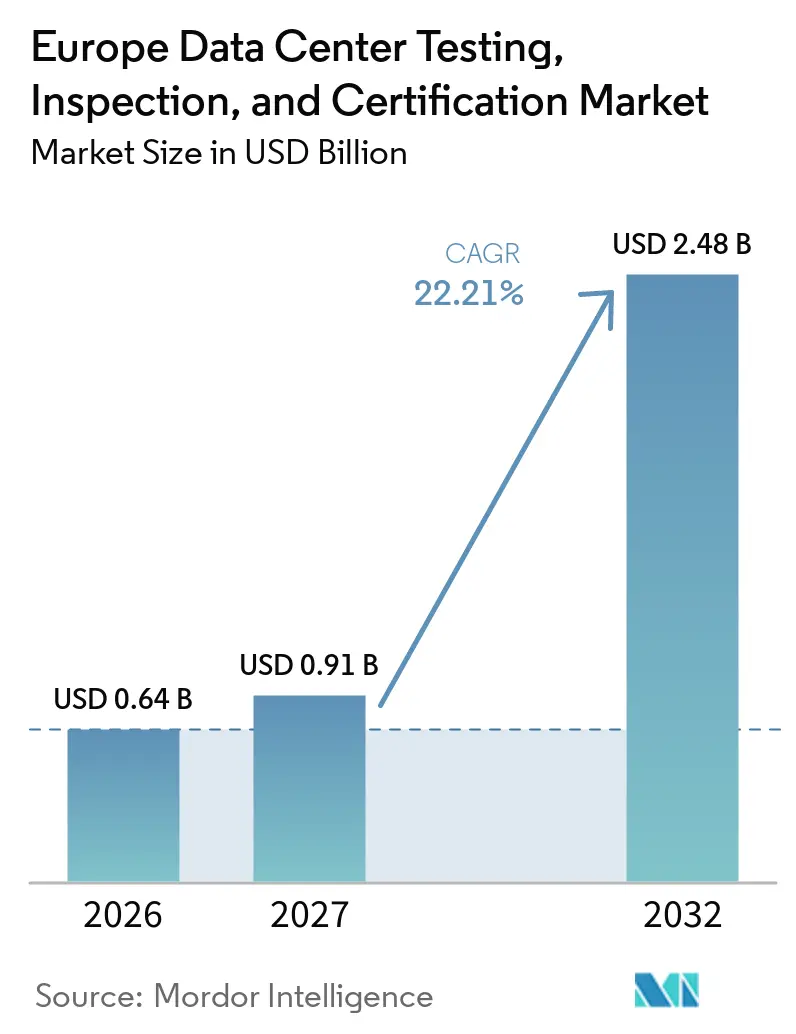
| Marktgröße im Basisjahr (2026) | 0.64 Milliarden US-Dollar |
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.21 % |
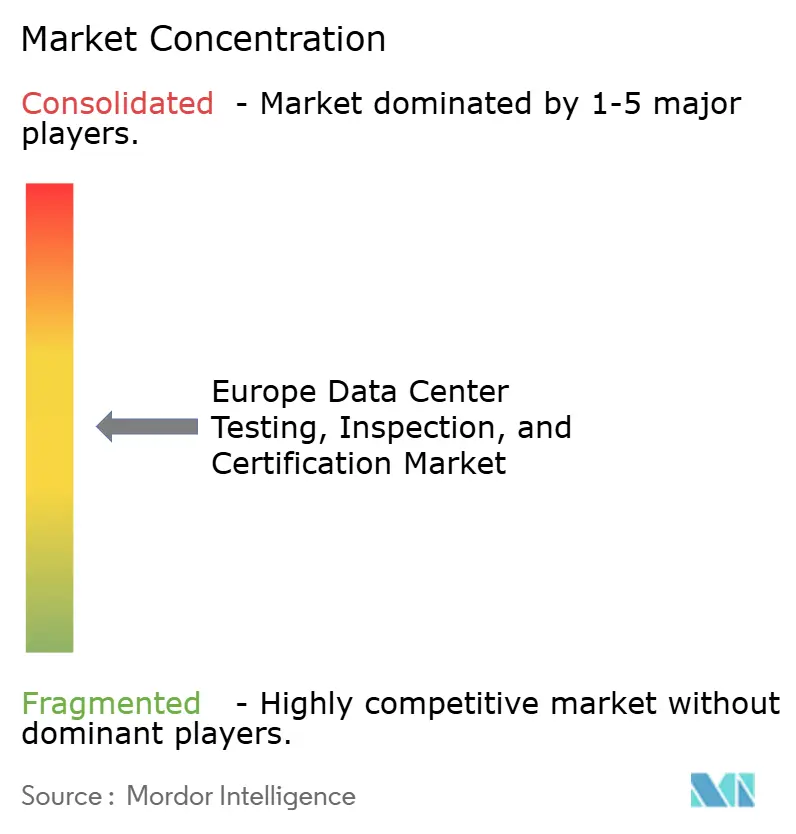
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts von Mordor Intelligence
Die Marktgröße des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts wird voraussichtlich von 0,64 Milliarden USD im Jahr 2026 auf 2,48 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 22,21 % im Zeitraum 2027–2032 verzeichnen. KI-Workloads erhöhen die Leistungsdichte und machen integrierte Prüfungen von Elektro-, Kühl- und Brandschutzsystemen vor der Inbetriebnahme eines Standorts wichtiger. Neue Hyperscale- und Colocation-Projekte schaffen in der gesamten Region Nachfrage nach Inbetriebnahme, Inspektionen und wiederkehrenden Compliance-Überprüfungen. Nachhaltigkeitsberichterstattung, Vorschriften zur Cyber-Resilienz und Anforderungen an die Datensouveränität verlagern die Sicherungsarbeit ebenfalls über eine einmalige Vorabprüfung hinaus. Größere Anbieter reagieren mit Full-Lifecycle-Servicemodellen, die technische Überprüfung, Prüfung, Inspektion und Zertifizierung in einem einzigen Vertrag zusammenfassen. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt bietet daher die stärksten Chancen dort, wo sich komplexe Einrichtungen, regulatorische Verpflichtungen und länderübergreifende Lieferanforderungen überschneiden.
Wichtigste Erkenntnisse des Berichts
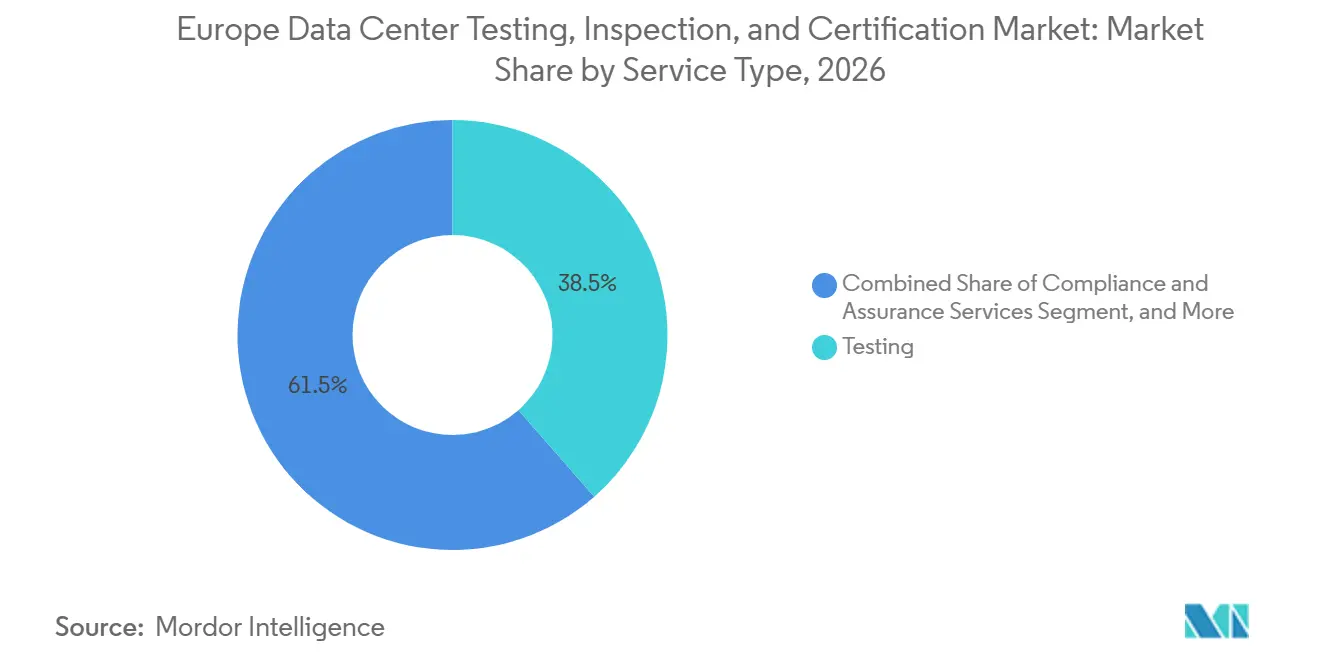
- Nach Serviceart führte die Prüfung im Jahr 2026 mit einem Umsatzanteil von 38,54 %, während Compliance- und Sicherungsdienstleistungen bis 2032 voraussichtlich die schnellste Expansion mit einer CAGR von 22,74 % verzeichnen werden.
- Nach Rechenzentrums-Lebenszyklus hielt Bau, Installation und Inbetriebnahme im Jahr 2026 einen Umsatzanteil von 55,63 %, während Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 22,83 % voranschreiten werden.
- Nach Infrastruktursystem hielt die elektrische Infrastruktur im Jahr 2026 den größten Anteil, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur bis 2032 voraussichtlich mit einer CAGR von 22,93 % expandieren wird.
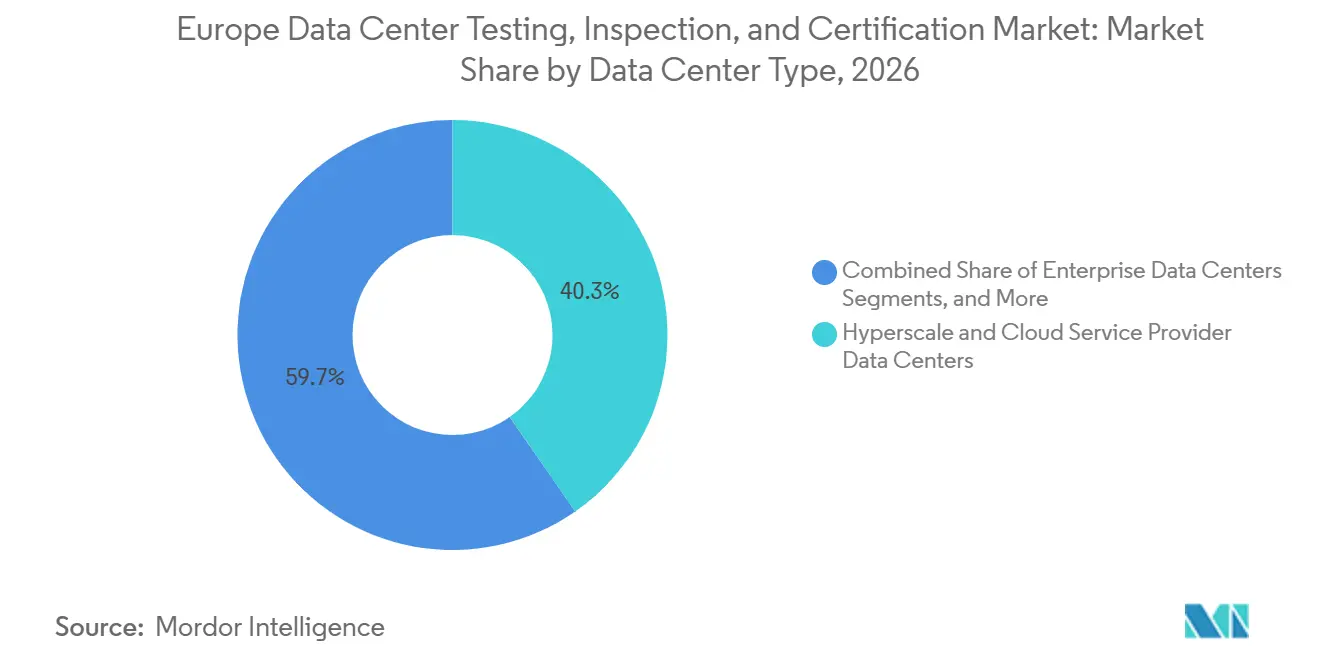
- Nach Rechenzentrums-Typ entfielen Hyperscale- und Cloud-Dienstanbieter-Rechenzentren im Jahr 2026 auf 40,32 % des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts und werden bis 2032 voraussichtlich mit einer CAGR von 22,91 % expandieren.
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2026 einen Umsatzanteil von 62,16 %, während Tier-4-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 23,11 % expandieren werden.
- Nach Geografie führte das Vereinigte Königreich im Jahr 2026 mit einem Anteil von 22,53 %, während Finnland bis 2032 voraussichtlich mit einer CAGR von 23,14 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-fähige Hochdichteeinrichtungen erfordern mehr Inbetriebnahme und integrierte Systemprüfungen | +5.8% | Global, konzentriert auf FLAP-D-Märkte und die nordischen Länder | Kurzfristig (≤ 2 Jahre) |
| EU-Energieeffizienz und Nachhaltigkeitsberichterstattung erweitern die Sicherungsnachfrage | +4.8% | EU-weit, angeführt von Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Cloud-, Colocation- und digitale Souveränitätsinvestitionen | +4.3% | Vereinigtes Königreich, Deutschland, Frankreich, Irland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cybersicherheit und Resilienz-Compliance | +3.5% | EU-weit, konzentriert in Deutschland, Frankreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Netzanschluss- und Wärmerückgewinnungsnachweise schaffen neue Sicherungsabläufe | +2.0% | Niederlande, nordische Länder, Deutschland | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Compliance-Auslegung erhöht die Nachfrage nach unabhängiger Verifizierung | +1.5% | Mittel- und Osteuropa, Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-fähige Hochdichteeinrichtungen erfordern mehr Inbetriebnahme und integrierte Systemprüfungen
Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wird durch Einrichtungen geprägt, die vor dem Livebetrieb die Leistungsfähigkeit über eng miteinander verbundene Systeme hinweg nachweisen müssen. KI-fokussierte Standorte verwenden wesentlich höhere Rack-Dichten als herkömmliche Einrichtungen, was die Bedeutung der Inbetriebnahme von Stromverteilung, Kühlung und Brandschutzsystemen als koordinierten Prozess unter realistischen Betriebsbedingungen erhöht. Direkte Chip-Kühlung und Immersionskühlung fügen Risiken im Zusammenhang mit Kühlmittelzustand, Durchflussbalance, hydraulischem Druck und Leckagen hinzu. Diese Risiken erfordern Druckprüfungen, Leckageprüfungen, Wärmelastvalidierung, klare Prüfaufzeichnungen und definierte Abnahmekriterien, bevor Betreiber die Ausrüstung akzeptieren. Die Umgebungssteuerungsnorm 2026 für Rechenzentren erhöht die technischen Anforderungen an die Flüssigkühlungsvalidierung, einschließlich der von ISO/IEC 17025-akkreditierten Laboratorien durchgeführten Arbeiten.[1] Vertivs Vereinbarung vom September 2026 zur Übernahme von King Environmental Services zeigt, dass spezialisiertes Flüssigkeitsmanagement, Inbetriebnahme und Lasttests zu wettbewerbsfähigen Fähigkeiten rund um Hochdichteeinrichtungen geworden sind.
EU-Energieeffizienz und Nachhaltigkeitsberichterstattung erweitern die Sicherungsnachfrage
Die überarbeitete Energieeffizienzrichtlinie verpflichtet Betreiber von Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW, Nachhaltigkeitsinformationen an die europäische Datenbank für Rechenzentren zu melden.[2] Zu den gemeldeten Kennzahlen gehören die Energieverbrauchseffektivität und die Wasserverbrauchseffektivität, was die Qualität, Rückverfolgbarkeit, Aufbewahrung und interne Überprüfung von Einrichtungsunterlagen für Betreiber, die jährliche Einreichungen vorbereiten, wichtiger macht. Das vorgeschlagene europäische Bewertungsschema würde unabhängig verifizierte elektronische Kennzeichnungen einführen und Nachhaltigkeitsnachweise zu einer wiederkehrenden statt einmaligen Anforderung machen. Bureau Veritas nimmt über den TIC Council am Bewertungsrahmen zur Unterstützung des EU-Verhaltenskodex für Rechenzentrums-Effizienz teil. TÜV NORDs TSE.STANDARD kombiniert die EU-Taxonomie, die Energieeffizienzrichtlinie und die ISO-50001-Anforderungen in einem Zertifizierungsansatz, der mit den Meldepflichten gemäß Anhang VII verknüpft ist. Dies verlagert einen Teil des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts in Richtung jährlicher Verifizierungsarbeit, vollständigerer Nachweisketten und längerer Kundenbeziehungen.
Cloud-, Colocation- und digitale Souveränitätsinvestitionen
Cloud-, Colocation- und Sovereign-Cloud-Investitionen erhöhen die Anzahl der Standorte, die unabhängige technische und Compliance-Prüfungen erfordern. AWS startete die AWS European Sovereign Cloud in Brandenburg im Januar 2026 mit geplanten Investitionen von über 7,8 Milliarden EUR (8,8 Milliarden USD) und kündigte souveräne lokale Zonen in Belgien, den Niederlanden und Portugal an.[3] Diese Bereitstellungen erfordern neben der standardmäßigen Einrichtungsinbetriebnahme eine Überprüfung der Datensouveränitätskontrollen und der Zugriffstrennung, was separate Nachweisanforderungen für technische, operative und Governance-Teams schafft. Amazon kündigte außerdem Investitionen in Höhe von 33,7 Milliarden EUR (37,8 Milliarden USD) in Spanien an und erweitert damit die Projektpipeline in Südeuropa. Der Europäische Rechenzentrums-Verband prognostiziert Investitionen in europäische Rechenzentren in Höhe von 176 Milliarden EUR (198 Milliarden USD) und eine Kapazität von 23,6 GW bis 2031, EUDCA. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt profitiert davon, weil jede neue Einrichtung während der Planung, bei der Inbetriebnahme bei der Übergabe und bei Erweiterungen in eine andere Jurisdiktion einer Überprüfung bedarf.
Anforderungen an Cybersicherheit und Resilienz-Compliance
Cybersicherheits- und Resilienzanforderungen fügen der physischen Einrichtungssicherung wiederkehrende Bewertungsarbeit hinzu. Der Digital Operational Resilience Act gilt seit Januar 2025 und verpflichtet EU-Finanzunternehmen, IKT-Risiken zu managen, Vorfälle zu melden und bedrohungsgesteuerte Penetrationstests im Rahmen des TIBER-EU-Rahmens durchzuführen. Rechenzentren, die Finanzclients unterstützen, müssen nachweisen, dass ihre Systeme diese Verpflichtungen erfüllen können. Deutschlands NIS2-Umsetzungsgesetz trat im Dezember 2025 in Kraft und fügt Risikobewertungs- und Registrierungsanforderungen für relevante Betreiber hinzu. Die uneinheitliche nationale Umsetzung der NIS2-Maßnahmen macht eine unabhängige Verifizierung wertvoller, wo Betreiber sich nicht auf einen konsistenten lokalen Compliance-Ansatz verlassen können. BSIs Mark of Trust bietet einen modularen Rahmen für technische, operative und Compliance-Sicherung in Rechenzentrums-Einrichtungen und -Diensten. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt erstreckt sich daher auf Prüfungen, die physische Resilienz mit Netzwerk- und Betriebskontrollen verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Inbetriebnahme- und Cybersicherheitsspezialisten | -2.5% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Prüf-, Inspektions- und Zertifizierungsdienstleistungen für kleinere Unternehmens- und Edge-Einrichtungen | -1.8% | Mittel- und Osteuropa, Südeuropa | Mittelfristig (2–4 Jahre) |
| Lokalisierte Normen und Genehmigungsschnittstellen erhöhen die Lieferkomplexität | -1.2% | EU-weit, insbesondere Süd- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Schnelle Änderungen bei Flüssigkühlung und Hochdichtedesign überholen standardisierte Prüfprotokolle | -1.0% | FLAP-D-Märkte und die nordischen Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Inbetriebnahme- und Cybersicherheitsspezialisten
Ein Mangel an erfahrenen Inbetriebnahme-Ingenieuren und Cybersicherheitsprüfern schränkt die dem europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt zur Verfügung stehende Lieferkapazität ein. Hochdichtekühlung und Cyber-Resilienz-Arbeit erfordern beide Spezialkenntnisse, die durch allgemeine Standortarbeitskräfte schwer zu ersetzen sind. Der Mangel erhöht die Kosten für qualifizierte Ingenieure und kann die für strukturierte Prüfsequenzen verfügbare Zeit verringern. Kürzere Prüffenster erhöhen die Wahrscheinlichkeit, dass ein latentes Problem ungelöst bleibt, wenn eine Einrichtung in Betrieb geht. Digitale Inbetriebnahmesysteme können den Druck etwas verringern, indem sie Funktionstests, Gerätestatus, Prüfverantwortung, offene Punkte und Fortschritte in einem strukturierten Prozess dokumentieren. SGSs System Start-up Matrix ist darauf ausgelegt, Echtzeit-Tagging, Funktionstests und Fortschrittsverfolgung während der Inbetriebnahme zu unterstützen.
Hohe Kosten für Prüf-, Inspektions- und Zertifizierungsdienstleistungen für kleinere Unternehmens- und Edge-Einrichtungen
Kleinere Unternehmen und Edge-Einrichtungen können Full-Lifecycle-Prüfung, Inspektion und Zertifizierung schwer finanzieren. Für kleinere Einrichtungen und Betreiber in Mittel- und Osteuropa sowie Südeuropa können diese Dienstleistungen einen erheblichen Anteil der Gesamtprojektkosten ausmachen. Diese Kosten können dazu führen, dass einige Betreiber auf selbst bewertete Compliance statt auf unabhängige Überprüfung, dokumentierte Tests, formale Aufzeichnungen und externe Sicherung zurückgreifen. Das Problem ist bedeutsamer, weil die Nachhaltigkeitsberichterstattung für größere Einrichtungen gilt, während kleinere Einrichtungen möglicherweise nicht über die Sicherungsbudgets, das interne technische Personal oder den Beschaffungsumfang von Hyperscale-Betreibern verfügen. Mobilisierungsgebühren für Standorte außerhalb etablierter Rechenzentrums-Hubs können einem Projekt weitere Kosten hinzufügen. Regionale Anbieter können für diese Kunden die praktische Wahl bleiben, auch wenn sie eine engere Palette von Prüfprotokollen, weniger spezialisiertes Ausrüstungs-Know-how und weniger Ressourcen für Multi-Standort-Aufträge bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Prüfung verankert den Umsatz, während Sicherungsarbeit expandiert
Die Prüfung hielt im Jahr 2026 einen Anteil von 38,54 % am europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt. Sie umfasst Werksabnahmetests, Standortabnahmetests und integrierte Systemvalidierungen, die vor der Inbetriebnahme größerer Einrichtungen durchgeführt werden. Diese Aktivitäten bleiben zentral, weil ein Rechenzentrum nicht sicher in Betrieb gehen kann, ohne nachzuweisen, dass kritische Systeme wie vorgesehen funktionieren. Prüfungen werden komplexer, wenn Elektro-, Mechanik-, Kühl- und Schutzsysteme unter kombinierter Last zusammenarbeiten müssen. Die Inspektion befasst sich mit der Bauqualität, periodischen Strukturprüfungen und Brandschutzüberprüfungen während und nach der Entwicklung. Die Zertifizierung bestätigt die Übereinstimmung mit den Anforderungen von EN 50600, ISO/IEC 22237 und TIA-942. Compliance- und Sicherungsdienstleistungen sind der am schnellsten expandierende Bereich, weil die Berichterstattung gemäß der Energieeffizienzrichtlinie, NIS2, DORA und EU-Taxonomie-Überprüfungen wiederholte Nachweise statt eines einmaligen Inbetriebnahmeereignisses erfordern. Die europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsbranche legt daher mehr Wert auf Servicemodelle, die sich über die gesamte Betriebslebensdauer eines Standorts erstrecken.
SGS erweiterte im April 2026 ein Hyperscale-Servicemodell, das Drittanbieter-Inbetriebnahme, FAT- und SAT-Tests, Brandschutzinspektion und ESG-Zertifizierung umfasst. Dieser Ansatz veranschaulicht, wie große Anbieter bisher getrennte Dienstleistungen in einem einzigen Auftrag zusammenführen. Die Bündelung kann einen Anbieter schwerer ersetzbar machen, weil Entwurfsüberprüfung, Prüfaufzeichnungen und Compliance-Nachweise bereits in einem einzigen Lieferprozess gehalten werden. Es reduziert auch den Koordinationsaufwand für Betreiber, die komplexe Bauprogramme verwalten. Reine Prüfanbieter befinden sich in einer schwierigeren Position, wenn Kunden eine einzige Partei wünschen, die den Übergang zwischen technischer Validierung und Compliance-Berichterstattung verwaltet. Gleichzeitig bleibt die unabhängige Inspektion wichtig, weil sie eine externe Kontrolle der Bau- und Betriebsqualität bietet. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt unterstützt weiterhin spezialisierte Unternehmen, wo diese über tiefes Fachwissen in einem bestimmten technischen System verfügen. Die breitere kommerzielle Richtung begünstigt jedoch Anbieter, die Entwurfsüberprüfung, Inbetriebnahme-Autorität, Inspektion und Sicherung abdecken können, ohne die Verantwortung zwischen mehreren Auftragnehmern zu übertragen.

Nach Rechenzentrums-Lebenszyklus: Bau führt, während Nachrüstungsarbeiten komplexer werden
Bau, Installation und Inbetriebnahme entfielen im Jahr 2026 auf 55,63 % des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Neue Einrichtungen erfordern Standortprüfungen und formale Tests, bevor Ausrüstung abgenommen und Systeme an Betriebsteams übergeben werden können. Die Phase umfasst die Validierung der installierten Strominfrastruktur, Kühlung, Steuerung, physischen Sicherheit und Brandschutzausrüstung. Vorplanungs- und Entwurfsdienstleistungen umfassen Machbarkeitsstudien, geotechnische Überprüfungen und technische Sorgfaltsprüfungen, bevor Investoren sich zu einem KI-Skalenprojekt verpflichten. Betrieb, Wartung und Rezertifizierung unterstützen dann periodische Leistungsprüfungen und ISO/IEC-22237-konforme Überprüfungen, nachdem eine Einrichtung in Betrieb ist. Diese späteren Dienstleistungen werden wichtiger, wenn mehrjährige Zertifizierungsvereinbarungen reifen. Nachrüstung und Modernisierung wird voraussichtlich die am schnellsten expandierende Lebenszyklusphase sein, weil ältere Standorte Upgrades für höhere Leistungsdichte und Flüssigkühlung benötigen. Ein Standort, der für 5–10 kW luftgekühlte Racks ausgelegt ist, benötigt möglicherweise neue Verteilungsausrüstung, Kühlkreisläufe und strukturelle Änderungen, bevor er aktuelle Workloads unterstützen kann.
Nachrüstungsprojekte sind schwieriger zu verwalten als Neubauten, weil Betreiber oft Live-Systeme verfügbar halten müssen. Die Prüfsequenzierung muss Auftragnehmer-Schnittstellen, unbekannte thermische Anordnungen und das Risiko ungeplanter Ausfallzeiten berücksichtigen. Unabhängige Inbetriebnahme-Behörden können helfen, diese Aktivitäten zu koordinieren und zu dokumentieren, ob die überarbeitete Konfiguration das erforderliche Leistungsniveau erfüllt. Der Bedarf an einem neuen Inbetriebnahmezyklus nach größeren Änderungen schafft nachhaltige Arbeit im gesamten europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt. DEKRA bietet Dienstleistungen an, die Planung, Bau, Inbetriebnahme und Modernisierung im Rahmen von EN 50600, ISO/IEC 22237 und TIA-942 abdecken. Sein Portfolio spiegelt die Bedeutung eines gemeinsamen technischen Ansatzes über den gesamten Einrichtungslebenszyklus wider. Betreiber, die die Modernisierung verzögern, können größere Schwierigkeiten haben, Effizienz-, Resilienz- und Berichterstattungserwartungen zu erfüllen. Anbieter, die sicher rund um laufende Betriebe arbeiten können, sind gut positioniert, weil diese Arbeit nicht auf die gleiche Weise wie ein leerer Greenfield-Standort angegangen werden kann.
Nach Infrastruktursystem: Elektrische Arbeit führt, während IT und Cybersicherheit beschleunigen
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird voraussichtlich eine CAGR von 22,93 % in der Marktgröße des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts im Zeitraum 2027–2032 verzeichnen. Dies ist die schnellste Rate unter den Infrastrukturkategorien, weil das Segment ISO/IEC 27001, NIS2-Resilienzbewertungen, DORA-Tests und Bewertungen des Cyber Resilience Act berücksichtigen muss, von denen jede Nachweise erfordert, dass Systeme und Kontrollen wie beschrieben funktionieren. Die Arbeit erfordert Personen, die sowohl physische Rechenzentrumsbedingungen als auch Software- und Netzwerkkontrollen verstehen. Diese Kombination ist weniger verbreitet als konventionelles Elektro- oder Mechanik-Prüfungs-Know-how. Die elektrische Infrastruktur bleibt im Jahr 2026 die größte Kategorie, weil Hochspannungsverteilung, USV-Inbetriebnahme und Schaltanlagenabnahme bei nahezu allen großen Einrichtungen erforderlich sind. Mechanische, Kühl- und Brandschutzinfrastruktur verändert sich, da Flüssigkühlung eine größere Rolle in Hochdichtedesigns übernimmt. Flüssigkeitssysteme erfordern Prüfungen von Druck, Kühlmittelreinheit und thermischer Balance, und europäische Prüfpraktiken entwickeln sich noch rund um diese Konfigurationen. Strukturelle, Gebäude- und physische Sicherheitsprüfungen bleiben notwendig, sind aber standardisierter als die Elektro- und Cyber-Arbeit.
Die europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsbranche passt sich einer Verbindung zwischen Komponentenvalidierung und standortweiter Leistung an. UL Solutions bewertet direkte Chip-Kühlungsausrüstung, einschließlich Kühlplatten, Verteiler und Schnelltrennkupplungen, auf Kühlmittelkompatibilität, Druckintegrität und Haltbarkeit. Komponentennachweise beseitigen nicht die Notwendigkeit zu testen, wie Kühlungsausrüstung funktioniert, sobald sie in einer Einrichtung installiert ist. Der Weg von der individuellen Ausrüstungszertifizierung zu einem integrierten Standorttest kann mehrere Jahre dauern, bis er standardisiert ist. Dies hält die Nachfrage nach maßgeschneiderten Prüfmethoden während des Übergangs aufrecht, insbesondere wenn Betreiber neue Ausrüstungsdesigns einsetzen, bevor gemeinsame Verfahren weit verbreitet werden. Die elektrische Infrastruktur bietet weiterhin die breiteste Arbeitsbasis, weil sie jeden Einrichtungstyp und jede Leistungsdichtestufe unterstützt. Cybersicherheitsinfrastruktur wird voraussichtlich einen Aufpreis erzielen, wo Regulierung Fachurteil und formale Berichterstattung erfordert. Die Kombination dieser Bedürfnisse gibt großen Anbietern einen Anreiz, Teams zu entwickeln, die elektrische, Kühl-, physische und digitale Systeme bewerten können, ohne sie als separate operative Risiken zu behandeln.
Nach Rechenzentrums-Typ: Hyperscale-Einrichtungen treiben die größten Aufträge an
Hyperscale- und Cloud-Dienstanbieter-Rechenzentren hielten im Jahr 2026 40,32 % des regionalen Gesamtmarkts. Ihre Position spiegelt große Kapitalprogramme, Multi-Standort-Bereitstellungspläne und Inbetriebnahmeprozesse wider, die länger dauern können als bei kleineren Einrichtungen. Diese Betreiber benötigen eine Validierung über viele technische Systeme hinweg, bevor sie hochwertige Workloads in die Produktion überführen. Colocation-Rechenzentren generieren wiederkehrende Inspektions- und Rezertifizierungsarbeit, wenn neue Mieter einziehen, die Kapazität erweitert wird und sich die Leistungsdichte ändert. Betreiber müssen bestätigen, dass die Leistung pro Rack und die Brandschutzzonen innerhalb der Bedingungen der ursprünglichen Zertifizierung bleiben. Unternehmensrechenzentren sind ein moderierendes Segment, weil Unternehmen mehr Workloads in Cloud-Umgebungen verlagern. Ihre Nachfrage verlagert sich von größeren Greenfield-Inbetriebnahmen hin zu periodischen Betriebsprüfungen. Edge- und modulare Einrichtungen schaffen eine Chance für Anbieter, die wiederholbare Prüfverfahren entwickeln und die für die Abnahme erforderlichen Kosten und Zeit verkürzen können.
Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt erfordert auch, dass Anbieter Betreiber in mehr als einem Land unterstützen. Hyperscale-Programme können gleichzeitige Inbetriebnahmen an mehreren Standorten, konsistente Dokumentation und gemeinsame Berichterstattung über Teams hinweg erfordern. Diese Anforderungen begünstigen Unternehmen mit breiten Liefernetzwerken und digitalen Systemen zur Verwaltung von Prüfnachweisen. Die EUDCA erwartet, dass die europäische Kapazität bis 2031 23,6 GW erreicht, was auf anhaltende Infrastrukturaktivitäten sowohl auf großen Campussen als auch in regionalen Einrichtungen hindeutet. Edge- und modulare Einrichtungen erreichen möglicherweise nicht die Hyperscale-Vertragswerte, können aber eine standardisiertere Servicebereitstellung unterstützen. Dies ist wertvoll, wenn Betreiber vorhersehbare Zeitpläne und niedrigere Kosten pro Megawatt wünschen. Anbieter müssen auch bei der Verwendung wiederholbarer Verfahren eine unabhängige Verifizierung aufrechterhalten. Der Segmentmix kombiniert daher große, maßgeschneiderte Hyperscale-Aufträge mit kleineren Bereitstellungen, die disziplinierte, vorlagenbasierte Methoden belohnen.
Nach Tier-Typ: Tier 3 liefert Volumen und Tier 4 unterstützt Premium-Arbeit
Tier-3-Einrichtungen entfielen im Jahr 2026 auf 62,16 % des Umsatzes. Sie werden von carrier-neutralen Colocation-Anbietern und Enterprise-Cloud-Hosts häufig genutzt, weil ihr N+1-Design gleichzeitige Wartung unterstützt. Dies macht Tier 3 zu einem gemeinsamen Referenzpunkt für EN-50600- und ISO/IEC-22237-Compliance-Überprüfungen. Die große installierte Basis schafft hohe Volumina an Zertifizierungs- und periodischer Prüfarbeit. Tier-1- und Tier-2-Einrichtungen sind stärker bei Unternehmens- und Behördennutzern konzentriert und erfordern hauptsächlich periodische Sicherungsarbeit. Tier 4 wird voraussichtlich mit einer CAGR von 23,11 % im Zeitraum 2027–2032 expandieren. Seine Nachfrage wird von Finanzinstituten, die DORA-Anforderungen unterliegen, sicherheitssensiblen Betreibern und Hyperscalern, die hochverfügbare KI-Infrastruktur aufbauen, unterstützt. Der höhere Resilienzstandard verleiht Tier-4-Arbeit einen spezialisierten und arbeitsintensiveren Charakter.
Die Tier-4-Inbetriebnahme erfordert den Nachweis, dass Systeme bei geplanten Ausfällen verfügbar bleiben. Tests können das Außerbetriebnehmen eines Live-Pfads beinhalten, während der redundante Pfad die volle Last trägt. Dies muss sorgfältig verwaltet werden, weil der Test selbst ein operatives Risiko einführen kann. TÜV SÜD bietet Zertifizierungs- und Resilienzniveaubewertungen gemäß EN 50600, ISO/IEC 22237 und ANSI/TIA-942-Anforderungen an. Diese Dienstleistungen entsprechen dem Bedarf an unabhängiger Bewertung in Einrichtungen mit höherer Verfügbarkeit. Der Uptime Institute Tier Certification-Prozess bleibt ebenfalls ein anerkannter Drittanbieter-Standard für diese Kategorie. Tier 3 verankert weiterhin wiederkehrende Einnahmen, weil es weit verbreitet ist und seine Überprüfungen standardisierter sind. Tier 4 bietet eine kleinere, aber höherwertige Chance, wo Kunden extreme Verfügbarkeit nachweisen müssen und die Kosten spezialisierter Prüfteams tragen können.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 22,53 % am europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt. Londons Konzentration von Finanzdienstleistungen und die Colocation-Basis des Landes unterstützen eine stetige Nachfrage nach Inbetriebnahme, Resilienzprüfungen und wiederkehrender Compliance-Arbeit. Das Vereinigte Königreich hat auch ein Regierungsziel für 6 GW KI-fähige Rechenzentrums-Kapazität bis 2030. Deutschland ist der nächste große Marktherausforderer, unterstützt durch Frankfurts aktive Entwicklungspipeline und die erwartete Expansion der Colocation-Kapazität. Die EUDCA erwartet, dass Deutschland das Vereinigte Königreich bis 2031 als Europas führenden Colocation-Markt überholt. AWSs geplante Sovereign-Cloud-Investition von 7,8 Milliarden EUR (8,8 Milliarden USD) in Brandenburg fügt neben konventionellen Inbetriebnahmeanforderungen Datensouveränitäts- und Zugriffstrennungsprüfungen hinzu. Irlands Hyperscale-Basis bleibt eine wichtige Quelle für Inbetriebnahmearbeit, während Änderungen an seinem Planungsrahmen die Aktivitäten über Groß-Dublin hinaus ausweiten.
Spanien wird für den europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wichtiger, nachdem Amazon eine Investition von 33,7 Milliarden EUR (37,8 Milliarden USD) in Rechenzentrums-Infrastruktur in Aragón angekündigt hat. Dieses Programm schafft eine beträchtliche Inbetriebnahmepipeline in einer Region mit weniger historischer Großcampus-Aktivität als Nordeuropa. Italien verzeichnet ebenfalls mehr Hyperscale-Aktivität rund um Mailand. Die nordischen Länder haben eine besondere Position, weil ihr Klima Freikühlung unterstützt und ihre Einrichtungen für KI-Infrastruktur zunehmend relevant sind. Google verpflichtete sich zu mindestens 13 Milliarden EUR (14,6 Milliarden USD) für KI-Infrastruktur in Finnland über 2027–2028. Die Investition umfasst 4 Standorte und erfordert Arbeit in den Bereichen Bau, Kühlung und Betriebsvalidierung. Diese Projekte unterstützen die Nachfrage nach Anbietern, die Flüssigkühlungssysteme testen und Energie- und Wasserleistung dokumentieren können.
Finnland wird voraussichtlich das am schnellsten expandierende Land mit einer CAGR von 23,14 % sein, unterstützt durch reichlich erneuerbare Energie, günstige klimatische Bedingungen, wachsende KI-Infrastrukturanforderungen und zunehmende Hyperscale-Investitionen. Sein Wachstum unterstreicht die Verlagerung der Rechenzentrums-Entwicklung in Richtung nordischer Märkte, da etablierte Hubs mit Einschränkungen bei Stromverfügbarkeit, Netzkapazität, Grundstücken und Genehmigungen konfrontiert sind. Schweden und Norwegen bieten zusätzliche Chancen aufgrund ihrer erneuerbaren Energieressourcen, Kühlungsvorteile und Eignung für Großanlagen. Italien und Spanien stellen aufstrebende Wachstumsmärkte dar, da Betreiber über traditionelle nordeuropäische Hubs hinaus expandieren, während das Vereinigte Königreich, Deutschland, die Niederlande und Irland weiterhin eine substanzielle Basis reifer Inbetriebnahme-, Inspektions-, Compliance- und wiederkehrender Sicherungsaktivitäten bieten. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt muss daher tiefes Fachwissen in etablierten Märkten mit skalierbarer Feldlieferung an schneller wachsenden Standorten ausbalancieren. Anbieter, die konsistente technische Prozesse länderübergreifend anwenden können, können die durch unterschiedliche Genehmigungspraktiken, lokale Normen, Auftragnehmer-Netzwerke, Sprachanforderungen und Variationen bei der Vorbereitung, Überprüfung, Aufbewahrung und Vorlage von Projektnachweisen bei lokalen Behörden oder Kundensicherungsteams entstehenden Reibungsverluste reduzieren.
Wettbewerbslandschaft
Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt ist auf nationaler Ebene mäßig fragmentiert, obwohl große Anbieter ihre Fähigkeit zur regionalen Kundenbetreuung konsolidieren. SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland, TÜV NORD, DEKRA, DNV, Intertek, BSI Group und UL Solutions bieten Kombinationen aus Prüfungs-, Inspektions-, Zertifizierungs- und Compliance-Dienstleistungen an. Ihr gemeinsamer Ansatz besteht darin, technische Sorgfaltsprüfung, Inbetriebnahme-Autorität-Rollen, Betriebsüberprüfungen, Compliance-Sicherung, Prüfaufzeichnungen und strukturierte Berichterstattung in einer einzigen Kundenbeziehung zu kombinieren, anstatt den Betreiber zu bitten, separate Teams mit separaten Methoden und Dokumenten-Repositories zu koordinieren. TÜV SÜD identifiziert im Rahmen seiner POWER-2030-Strategie eine anhaltende globale Nachfrage nach Prüf-, Inspektions- und Zertifizierungsdienstleistungen. Dieser Ansatz kann Kontinuität von der frühesten Entwurfsüberprüfung bis zum Livebetrieb bieten und den Bedarf reduzieren, technische Nachweise zwischen separaten Bewertungsteams weiterzugeben. Er gibt Anbietern auch einen vollständigeren Satz von Aufzeichnungen, auf die spätere Prüfungen und Rezertifizierungsarbeiten gestützt werden können. Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt hat eine spezifische Lücke bei DORA-bezogenen bedrohungsgesteuerten Penetrationstests, weil relativ wenige etablierte Anbieter TIBER-EU-Zertifizierungen besitzen.
Die Serviceentwicklung veranschaulicht, wie der Wettbewerb über konventionelle Inspektion hinausgeht. SGS erweiterte sein Hyperscale-Rechenzentrums-Angebot im April 2026 um Drittanbieter-Inbetriebnahme, FAT- und SAT-Tests, Brandschutzinspektion und ESG-Zertifizierung. Bureau Veritas hat sein Nachhaltigkeitsangebot im Bewertungsrahmen des EU-Verhaltenskodex für Rechenzentrums-Effizienz positioniert. BSI lancierte das Mark of Trust im Januar 2026 als modularen Zertifizierungsrahmen, der Verfügbarkeit, Schutz, Kohlenstoffnutzung und Wassermanagement abdeckt. Diese Schritte adressieren die Kundennachfrage nach einer klareren Verbindung zwischen technischer Leistung und Compliance-Nachweisen. Sie erhöhen auch die Bandbreite der Organisationen, die um Arbeit konkurrieren, die einst auf physische Bauprüfungen ausgerichtet war. Die unabhängige Verifizierung bleibt wichtig, weil Zertifizierungsanforderungen die Rolle von Auftragnehmern einschränken können, die direkt für die Lieferung verantwortlich sind.
Kleinere regionale Anbieter, darunter AENOR in Spanien, Quality Austria und RINA in Italien, behalten Vorteile bei inländischen Normenbeziehungen und lokaler Preisgestaltung. Sie können eine praktische Wahl für Betreiber sein, deren Bedürfnisse auf ein Land oder eine enge Gruppe von Dienstleistungen beschränkt sind. Ihre Einschränkungen werden deutlicher, wenn ein Hyperscale-Betreiber gleichzeitige Inbetriebnahmen in 5 oder mehr Ländern benötigt. Multi-Länder-Programme begünstigen Anbieter mit regionaler Lieferinfrastruktur und digitalen Plattformen zur Speicherung von Prüfaufzeichnungen und Fortschrittsverfolgung. Infrastrukturdienstleistungsunternehmen, die Inbetriebnahmerollen übernehmen, verwischen die Grenze zwischen Baulieferung und unabhängiger Verifizierung weiter. Normen wie EN 50600 helfen, eine Rolle für unabhängige Bewertung zu erhalten, indem sie anerkannte Anforderungen festlegen, die nicht durch informelle interne Prüfungen erfüllt werden können. Die europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsbranche konsolidiert sich daher um breite Servicefähigkeit, während Raum für regionale Spezialisten mit vertrauenswürdigen lokalen Beziehungen bleibt.
Branchenführer im europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Google kündigte eine Verpflichtung von mindestens 13 Milliarden EUR (ca. 14,6 Milliarden USD) für KI-Rechenzentrums-Infrastruktur in Finnland über 2027–2028 an vier Standorten an. Die Investition erweitert den adressierbaren Prüf-, Inspektions- und Zertifizierungsmarkt in den nordischen Ländern über die nächsten zwei Bauzyklen erheblich.
- Juni 2026: Die Europäische Kommission verabschiedete den Cloud- und KI-Entwicklungsakt (CADA), der auf eine Verdreifachung der EU-Rechenzentrums-Kapazität bis 2035 abzielt und die Genehmigungsverfahren für qualifizierende Projekte vereinfacht, wodurch der adressierbare Prüf-, Inspektions- und Zertifizierungsmarkt über den gesamten Lebenszyklus von der Planung bis zum Betrieb erweitert wird.
- Juni 2026: SPIE begann mit dem Bau eines KI-fähigen Rechenzentrums für firstcolo in Rosbach vor der Höhe, Deutschland, mit 16 MW IT-Kapazität, Rack-Dichten von mehreren hundert Kilowatt pro Rack und Integration der Abwärmenutzung. Der Bau erfordert spezialisierte Flüssigkühlungs-Inbetriebnahme und Nachhaltigkeitszertifizierung gemäß den Anforderungen der Energieeffizienzrichtlinie.
- Mai 2026: Bureau Veritas präsentierte seine Prüfungs-, Inspektions- und Zertifizierungsfähigkeiten für Rechenzentrums-Infrastruktur auf dem Datacloud Global Congress 2026, einschließlich Nachhaltigkeitsverifizierungsdienstleistungen für Einrichtungsplanung, Bau und Betrieb.
Berichtsumfang des europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt umfasst Drittanbieter-Dienstleistungen, die die Sicherheit, Leistung, Zuverlässigkeit und Compliance von Rechenzentrums-Infrastruktur in europäischen Ländern von der Entwurfsüberprüfung und Inbetriebnahme bis zum laufenden Betrieb und zur Modernisierung verifizieren.
Der Bericht über den europäischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt ist segmentiert nach Serviceart (Prüfung, Inspektion, Zertifizierung und Compliance), Rechenzentrums-Lebenszyklus (Vorplanung und Entwurf, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühl- und Brandschutzinfrastruktur, Strukturelle, Gebäude- und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrums-Typ (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) und Geografie (China, Indien, Japan, Australien, Singapur, Malaysia und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Prüfung |
| Inspektion |
| Zertifizierung |
| Compliance- und Sicherungsdienstleistungen |
| Vorplanung und Entwurf |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur |
| Strukturelle, Gebäude- und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| Deutschland |
| Niederlande |
| Vereinigtes Königreich |
| Irland |
| Spanien |
| Italien |
| Schweden |
| Norwegen |
| Finnland |
| Rest Europas |
| Nach Serviceart | Prüfung |
| Inspektion | |
| Zertifizierung | |
| Compliance- und Sicherungsdienstleistungen | |
| Nach Rechenzentrums-Lebenszyklus | Vorplanung und Entwurf |
| Bau, Installation und Inbetriebnahme | |
| Betrieb, Wartung und Rezertifizierung | |
| Nachrüstung und Modernisierung | |
| Nach Infrastruktursystem | Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur | |
| Strukturelle, Gebäude- und physische Sicherheitssysteme | |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | |
| Nach Rechenzentrums-Typ | Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren | |
| Unternehmensrechenzentren | |
| Edge- und modulare Rechenzentren | |
| Nach Tier-Typ | Tier 1 und Tier 2 |
| Tier 3 | |
| Tier 4 | |
| Nach Geografie | Deutschland |
| Niederlande | |
| Vereinigtes Königreich | |
| Irland | |
| Spanien | |
| Italien | |
| Schweden | |
| Norwegen | |
| Finnland | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt?
Der Sektor wird im Jahr 2026 auf 0,64 Milliarden USD geschätzt und soll bis 2032 2,48 Milliarden USD erreichen, mit einer CAGR von 22,21 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Rechenzentrums-Prüfung und -Zertifizierung in Europa an?
KI-fähige Strom- und Kühlungsdesigns, Energieberichterstattung, Cyber-Resilienz-Vorschriften und Sovereign-Cloud-Investitionen erhöhen den Bedarf an Drittanbieter-Validierung.
Welche Serviceart hat die größte Rolle in Europa?
Die Prüfung führt mit einem Umsatzanteil von 38,54 % im Jahr 2026, weil Abnahme- und integrierte Systemtests vor der Inbetriebnahme größerer Einrichtungen erforderlich sind.
Welche Rechenzentrums-Lebenszyklusphase hat den größten Anteil?
Bau, Installation und Inbetriebnahme hält im Jahr 2026 55,63 % des Umsatzes und spiegelt die aktive Entwicklungspipeline der Region wider.
Welcher Infrastrukturbereich expandiert am schnellsten?
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird voraussichtlich bis 2032 mit einer CAGR von 22,93 % expandieren, da NIS2, DORA und andere Resilienzanforderungen Prüfarbeit hinzufügen.
Welches Land führt die europäische Nachfrage nach Prüf-, Inspektions- und Zertifizierungsdienstleistungen an?
Das Vereinigte Königreich führt im Jahr 2026 mit einem Anteil von 22,53 %, unterstützt durch Londons Konzentration von Finanzdienstleistungen und die etablierte Colocation-Basis.