
Tamanho e Participação do Mercado de Switchgear para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.90 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Switchgear para Data Centers na Europa por Mordor Intelligence
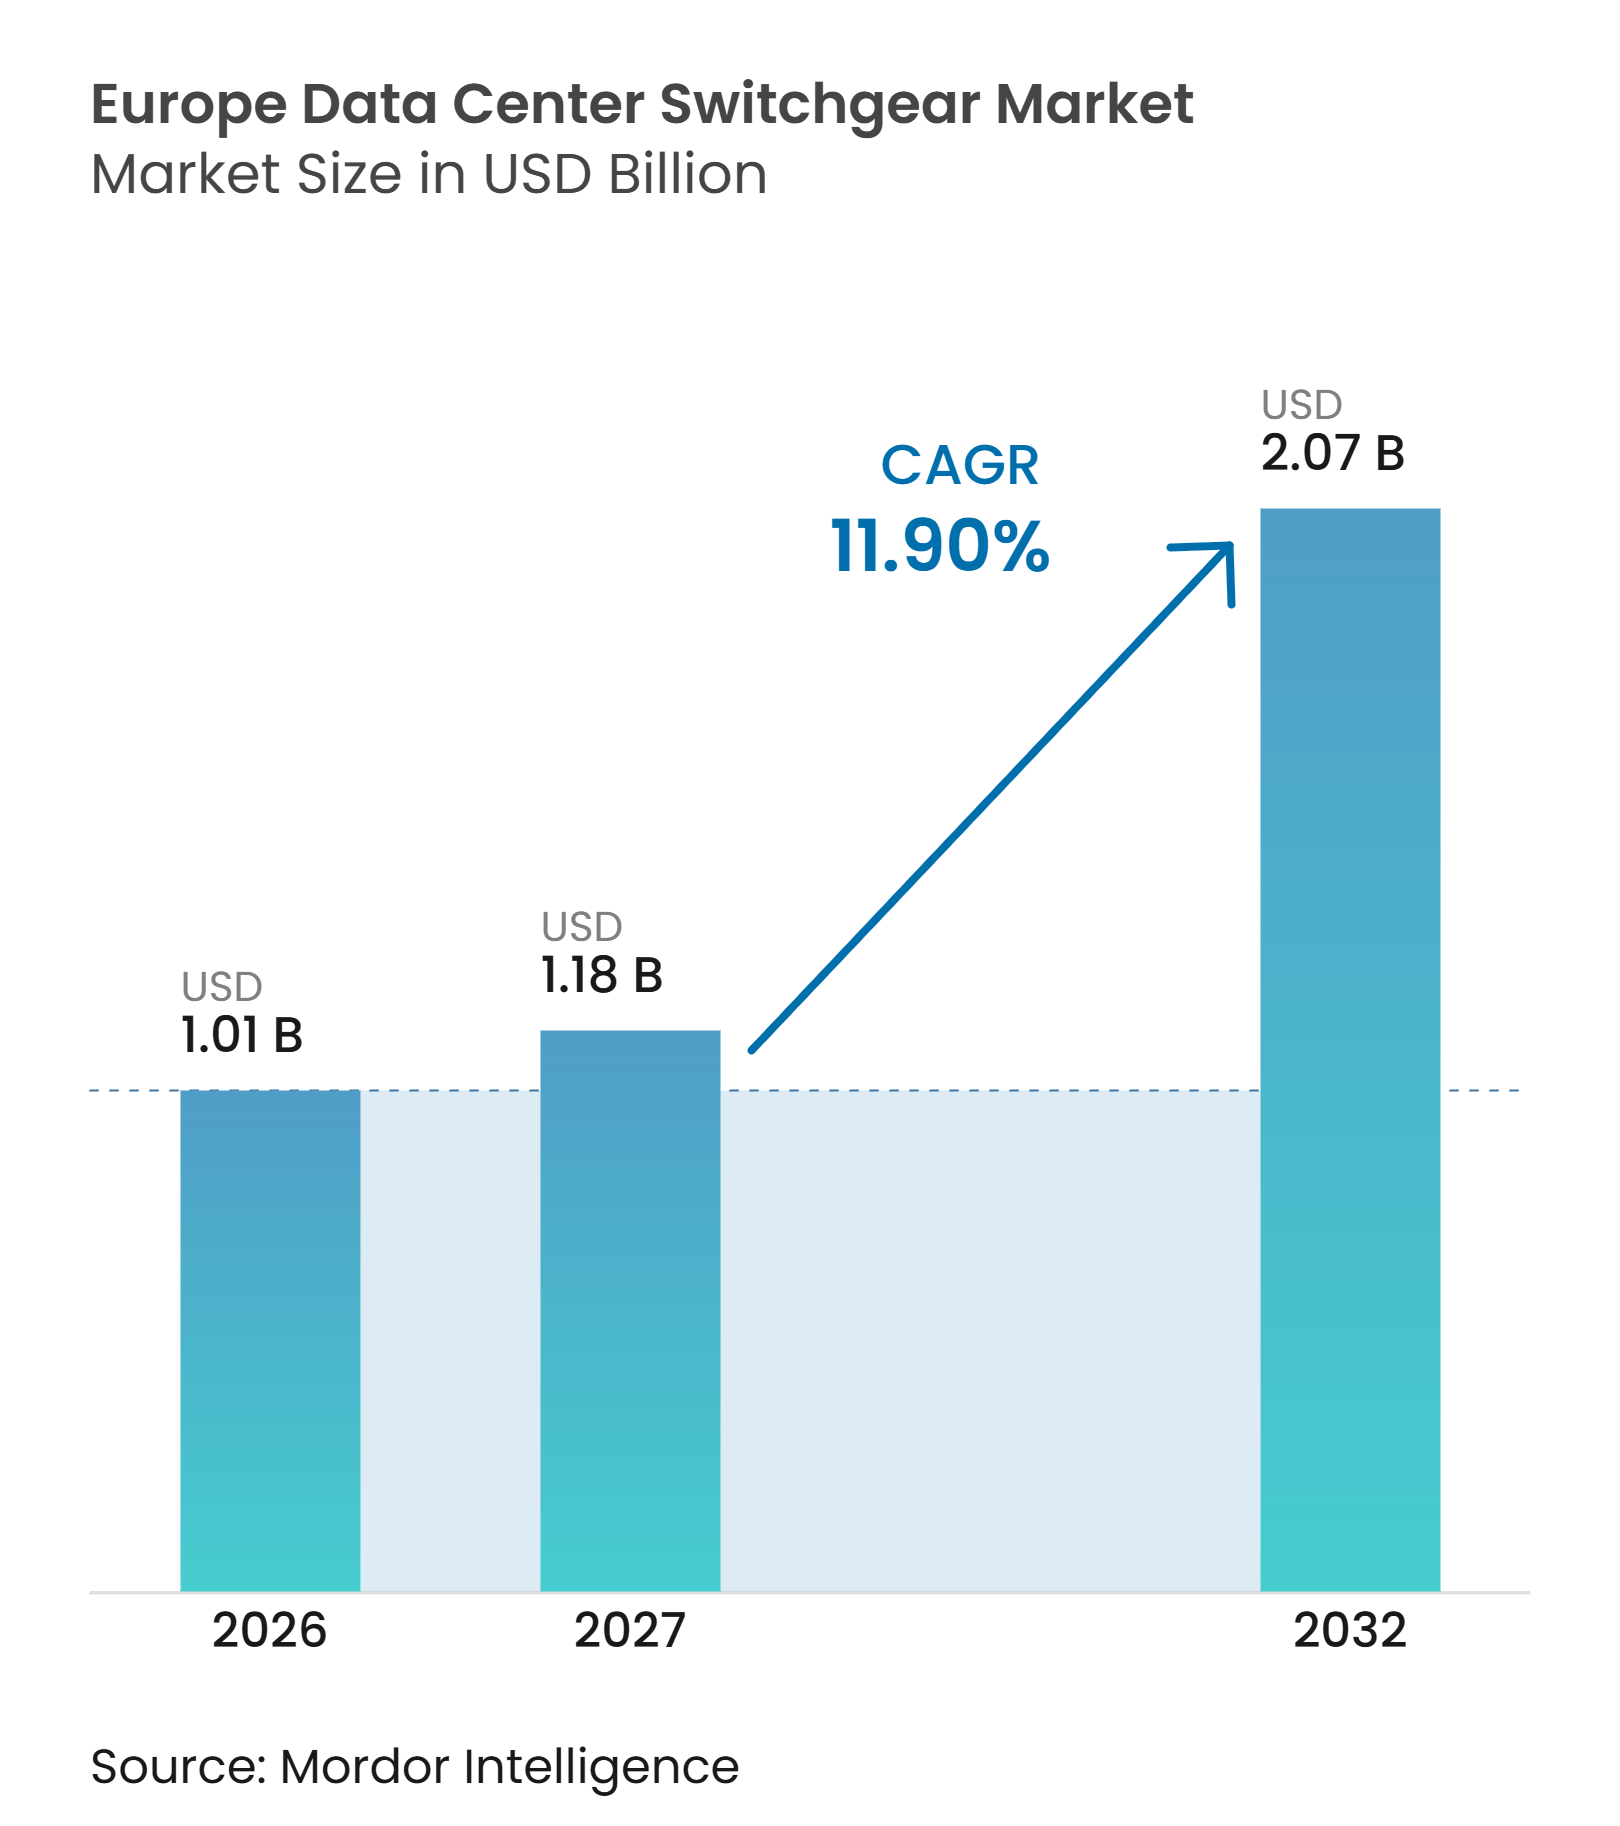
O tamanho do mercado de switchgear para data centers na Europa tem projeção de expansão de 1,01 bilhões de USD em 2026 para 2,07 bilhões de USD até 2032, registrando um CAGR de 11,90% entre 2027 e 2032. As cargas de trabalho de inteligência artificial estão elevando os requisitos de energia dentro dos data centers e aumentando a necessidade de distribuição confiável em média tensão. A tendência em direção a campi maiores também está alterando o local de instalação dos equipamentos, com mais infraestrutura elétrica primária localizada próxima às conexões com a rede elétrica. O Regulamento (UE) 2024/573 está acelerando o planejamento de substituição, pois os novos equipamentos de média tensão devem abandonar o SF₆ dentro dos prazos estabelecidos. Os fabricantes estão respondendo com projetos sem SF₆, conjuntos modulares e equipamentos conectados que podem suportar manutenção baseada em condições. O mercado de switchgear para data centers na Europa também é afetado por restrições na rede elétrica e longos prazos de entrega, o que incentiva os desenvolvedores a garantir os equipamentos antes que as decisões de construção sejam finalizadas.
Principais Conclusões do Relatório
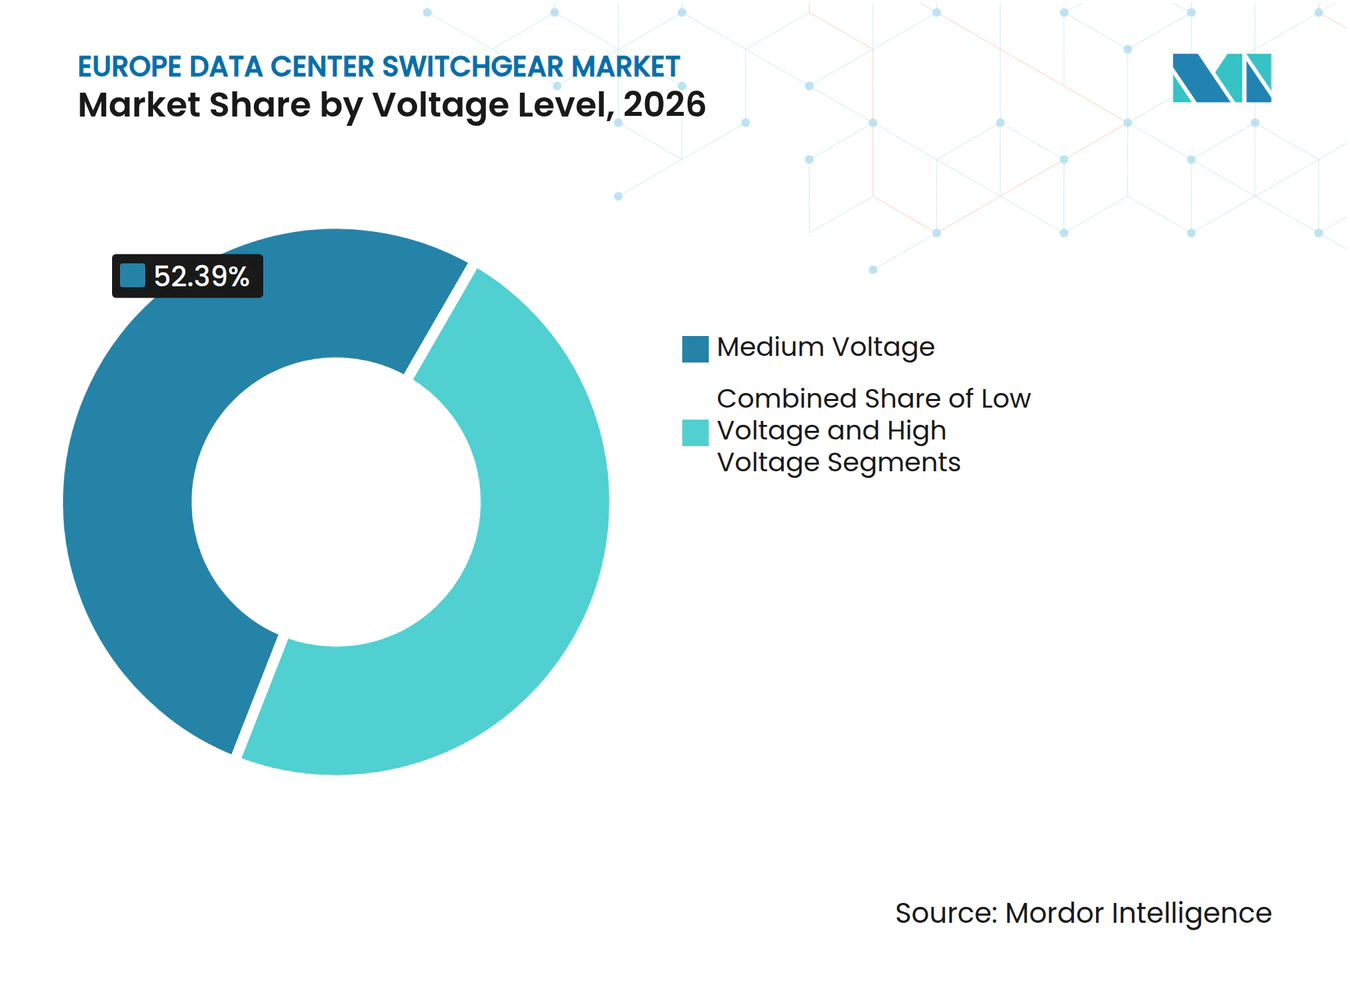
- Por nível de tensão, a média tensão detinha 52,39% da participação do mercado de switchgear para data centers na Europa em 2026, com projeção de expansão a um CAGR de 13,29% até 2032.
- Por tipo de isolamento, o switchgear com isolamento a gás detinha 42,81% de participação em 2026, enquanto outras tecnologias de isolamento têm projeção de expansão a um CAGR de 13,68% até 2032.
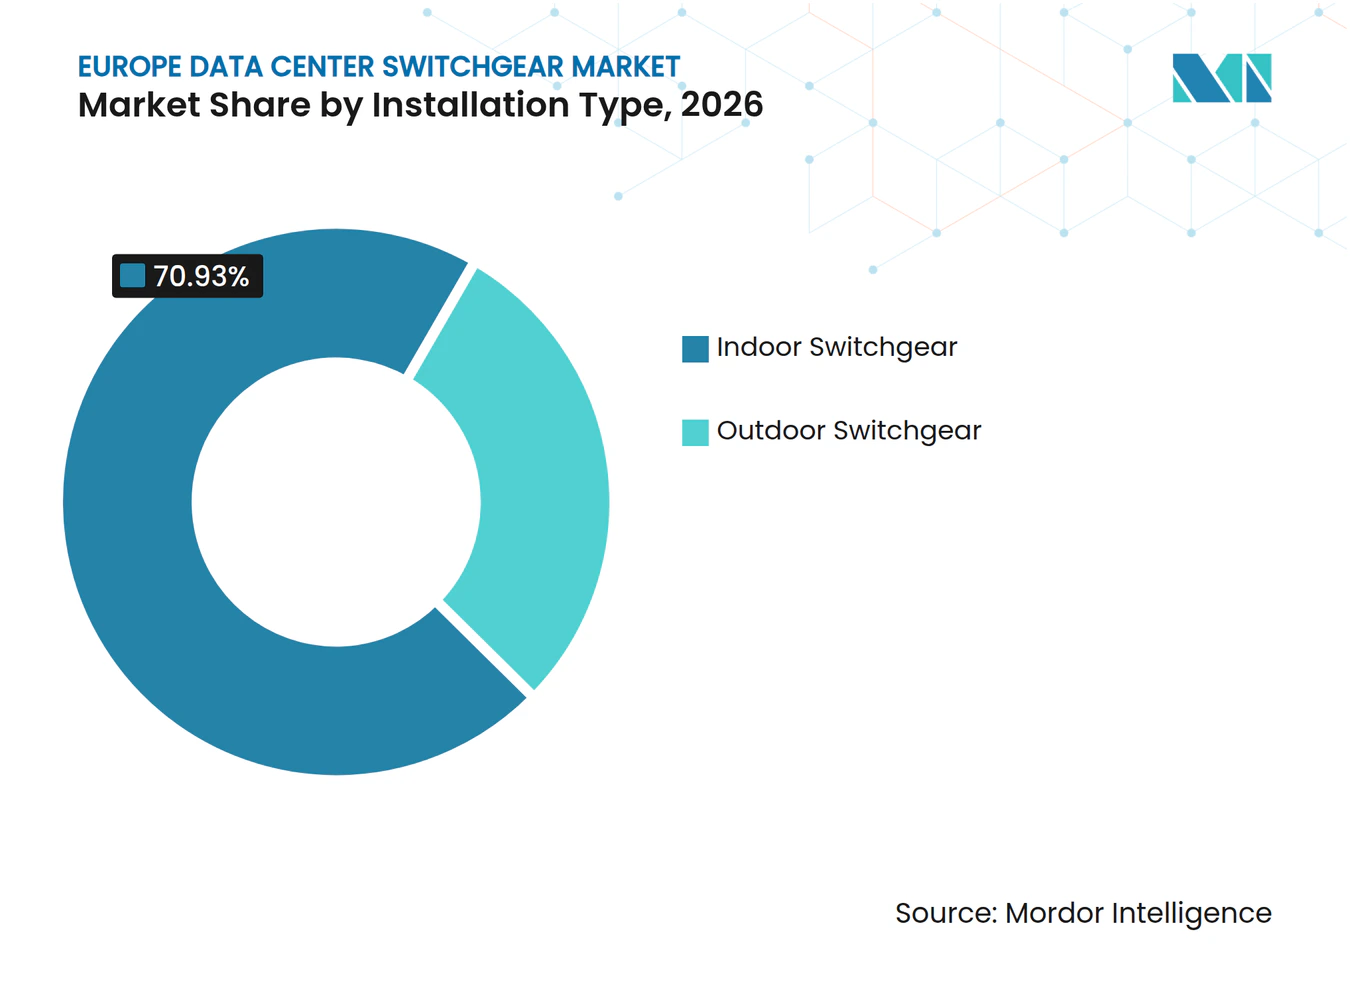
- Por tipo de instalação, o switchgear para ambientes internos detinha 70,93% da participação do mercado de switchgear para data centers na Europa em 2026, enquanto o switchgear para ambientes externos tem projeção de expansão a um CAGR de 13,10% até 2032.
- Por configuração, o switchgear extraível detinha 45,27% de participação em 2026, enquanto o switchgear modular tem projeção de expansão a um CAGR de 13,59% até 2032.
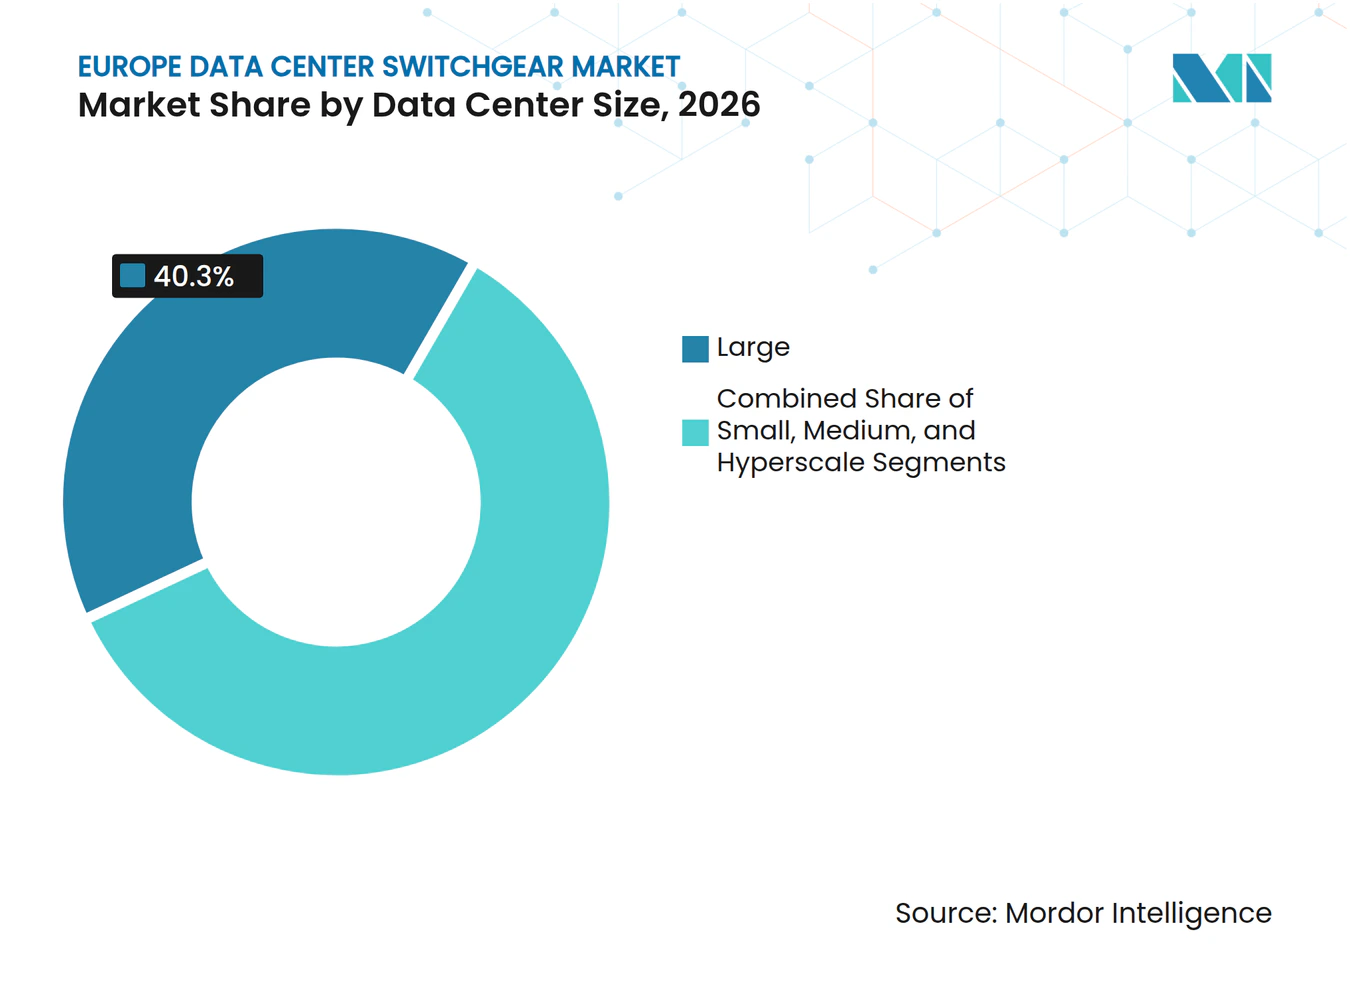
- Por tamanho do data center, as instalações de grande porte detinham 40,30% da participação do mercado de switchgear para data centers na Europa em 2026, enquanto as instalações de hiperescala têm projeção de expansão a um CAGR de 14,47% até 2032.
- Por tipo de data center, os CSPs detinham 43,31% de participação em 2026 e têm projeção de expansão a um CAGR de 14,12% até 2032.
- Por geografia, a Alemanha detinha 29,63% de participação em 2026, enquanto a Espanha tem projeção de expansão a um CAGR de 14,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das Cargas de Trabalho de Inteligência Artificial e Aumento da Densidade de Energia por Rack | +3.8% | Global, concentrado na Alemanha, Reino Unido, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Hiperescala e Colocation | +2.8% | Pan-europeu, liderado pelos mercados FLAP-D com expansão para Espanha, Itália e países nórdicos | Curto prazo (≤ 2 anos) |
| Eliminação Progressiva do SF₆ pela UE e Substituição por Switchgear sem SF₆ | +1.9% | Todos os 27 estados-membros da UE | Curto prazo (≤ 2 anos) |
| Adoção de Monitoramento Digital e Manutenção Preditiva | +1.2% | Global, mais forte na Alemanha e no Reino Unido | Médio prazo (2-4 anos) |
| Blocos de Energia Modulares Testados em Fábrica | +0.8% | Pan-europeu, inicialmente França, Reino Unido e Alemanha | Médio prazo (2-4 anos) |
| Distribuição em Campi de Alta Tensão para Instalações de Inteligência Artificial | +0.6% | Alemanha, Reino Unido, Irlanda, Espanha e Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Cargas de Trabalho de Inteligência Artificial e Aumento da Densidade de Energia por Rack
O mercado de switchgear para data centers na Europa é impulsionado por cargas de trabalho de inteligência artificial que exigem maior capacidade elétrica em salas de servidores e sistemas de distribuição em campi. A ENTSO-E informou que o consumo de eletricidade dos data centers europeus atingiu 87 TWh em 2024 e poderá ultrapassar 134 TWh até 2030. Esse aumento confere maior importância à proteção a montante, ao gerenciamento de falhas e às classificações de barramentos. O mesmo relatório identifica a inteligência artificial como o principal fator por trás do aumento da demanda de eletricidade. Cargas de computação mais intensivas podem flutuar rapidamente, de modo que os operadores precisam de sistemas elétricos projetados para condições operacionais exigentes. Isso antecipa a seleção de switchgear no processo de projeto das instalações e eleva a importância da confiabilidade dos equipamentos.
Expansão da Capacidade de Hiperescala e Colocation
Novos projetos de hiperescala e colocation criam longos ciclos de aquisição de equipamentos elétricos no mercado de switchgear para data centers na Europa. A absorção de data centers europeus atingiu um recorde de 855 MW em 2025, com Londres e Frankfurt respondendo por quase metade desse volume. Campi maiores requerem equipamentos capazes de conectar as instalações à rede de distribuição local e, em seguida, distribuir energia dentro do local. A Agência Internacional de Energia (AIE) observou que as restrições de energia são um obstáculo importante para o cumprimento dos objetivos europeus em matéria de data centers. Os desenvolvedores, portanto, precisam coordenar o acesso à rede elétrica, os pedidos de equipamentos e os cronogramas de construção com muito mais antecedência. Isso favorece fornecedores com linhas de produtos certificados, capacidade de fabricação e programas de entrega estabelecidos.
Eliminação Progressiva do SF₆ pela UE e Substituição por Switchgear sem SF₆
A eliminação progressiva do SF₆ em novos switchgears adiciona um ciclo de substituição orientado pela conformidade ao mercado de switchgear para data centers na Europa. O Regulamento (UE) 2024/573 restringe novos switchgears de média tensão contendo SF₆ em níveis de tensão definidos, a partir de 2026. Os operadores devem avaliar novos projetos e programas de substituição em conformidade com as regras de produto atualizadas. Isso desloca a demanda para tecnologias sem SF₆, como ar limpo, vácuo e outras alternativas. A Siemens AG demonstrou uma instalação de switchgear de ar limpo na Áustria, concluída antes da transição regulatória. A transição também pode criar oportunidades de serviço para equipamentos que permanecem em uso durante a modernização em etapas.
Adoção de Monitoramento Digital e Manutenção Preditiva
O switchgear conectado está se tornando cada vez mais relevante à medida que os operadores buscam alertas antecipados sobre as condições dos equipamentos e menos intervenções em ativos energizados. Uma pesquisa publicada nos Anais de Conferência do IET descreve switchgear inteligente de média tensão utilizando transformadores de instrumentos de baixa potência e valores amostrados IEC 61850 para diagnósticos contínuos.[1] Esses sistemas podem reduzir a complexidade da fiação ao mesmo tempo em que suportam a coleta de dados dos equipamentos. Um estudo do IEEE constatou que o monitoramento de condições alinhado à NFPA 70B pode melhorar o planejamento de manutenção e a segurança dos trabalhadores. Para os operadores de data centers, isso apoia a transição de verificações programadas para manutenção baseada nas condições dos ativos. O mercado de switchgear para data centers na Europa pode, portanto, favorecer fornecedores que ofereçam sensores, controles e capacidades de serviço juntamente com os equipamentos principais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Filas de Conexão à Rede Elétrica e Escassez Regional de Energia | -1.6% | Mercados FLAP-D, com extensão para Itália, Espanha e Dinamarca | Curto prazo (≤ 2 anos) |
| Longos Prazos de Entrega para Switchgear e Equipamentos de Alta Tensão | -1.2% | Restrição global, aguda para equipamentos europeus de alta tensão sob encomenda | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Técnicos Certificados em Alta Tensão | -0.9% | Pan-europeu, especialmente Alemanha e Reino Unido | Médio prazo (2-4 anos) |
| Complexidade de Retrofit em Data Centers Existentes em Operação | -0.6% | Europa Ocidental, especialmente Frankfurt, Londres, Paris e Amsterdã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Conexão à Rede Elétrica e Escassez Regional de Energia
Os atrasos na conexão à rede elétrica podem retardar a construção de data centers e adiar os pedidos de switchgear relacionados. A AIE informou que os tempos de espera para conexão em países europeus variam de 2 a 10 anos. A ENTSO-E também identificou os desafios de conexão à rede elétrica como uma questão central para os data centers europeus. Na Dinamarca, a Energinet suspendeu novos contratos de conexão após as solicitações superarem amplamente a demanda de pico do país. Essas restrições afetam tanto os centros estabelecidos quanto os locais alternativos que esperavam se beneficiar do redirecionamento do desenvolvimento. Os desenvolvedores podem fazer pedidos com antecedência, mas uma conexão indisponível ainda pode adiar a instalação final dos equipamentos.
Longos Prazos de Entrega para Switchgear e Equipamentos de Alta Tensão
Os longos períodos de entrega de equipamentos elétricos podem limitar o cronograma dos projetos no mercado de switchgear para data centers na Europa. A AIE informou que a pressão sobre a cadeia de suprimentos elevou os preços de componentes importantes da rede elétrica, incluindo cabos e grandes transformadores de potência. Data centers, projetos de energia renovável e programas de expansão da rede elétrica estão recorrendo a muitos dos mesmos fornecedores e mão de obra técnica especializada. Compradores com projetos confirmados e planos de capacidade firmes estão em melhor posição para garantir vagas de produção. Desenvolvedores menores podem enfrentar maior exposição a variações de preços e atrasos nas entregas. O ambiente resultante aumenta o valor de produtos padronizados e da colaboração antecipada entre desenvolvedores, concessionárias e fabricantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão:
A Média Tensão Ancora a Arquitetura de Energia dos CampiA média tensão detinha 52,39% de participação em 2026. Essa posição reflete a necessidade de transportar maiores quantidades de energia de forma eficiente em campi em expansão. Os sistemas de média tensão são particularmente importantes quando as cargas das salas de servidores atingem dezenas de megawatts. Os equipamentos de baixa tensão continuam sendo necessários dentro das salas de servidores e próximos às cargas de TI. Eles suportam a distribuição final, a proteção e a coordenação com sistemas de UPS e medição. A média tensão fornece a conexão entre essas funções e a rede elétrica mais ampla do campus. O Regulamento (UE) 2024/573 também cria um requisito claro de transição para os novos produtos de média tensão aplicáveis. Isso torna a conformidade, o espaço físico dos equipamentos e a disponibilidade de serviços fatores centrais de compra.
Os equipamentos de alta tensão estão ganhando relevância onde campi muito grandes precisam de conexões diretas de transmissão. A Hitachi Energy Ltd. obteve um pedido em julho de 2026 para uma solução dedicada de conexão à rede de 110 kV para um data center em Frankfurt. Esses projetos exigem coordenação entre o operador, a concessionária e o fornecedor de equipamentos. Eles também aumentam o valor de equipamentos compactos e de alta confiabilidade próximos a redes urbanas congestionadas. O switchgear de baixa tensão continua a desempenhar funções vitais de distribuição interna. Conjuntos integrados em fábrica podem combinar distribuição de baixa tensão, sistemas de UPS e medição em um formato mais padronizado. Isso pode reduzir o trabalho no local para projetos com cronogramas de construção apertados. O mercado de switchgear para data centers na Europa incluirá, portanto, demanda em todos os níveis de tensão, embora a média tensão permaneça a categoria central dos campi.



Por Tipo de Isolamento:
Alternativas sem SF₆ Reformulam a Base InstaladaO switchgear com isolamento a gás detinha 42,81% de participação em 2026. Seu espaço físico compacto e histórico operacional comprovado continuam sendo úteis em locais internos onde o espaço e a continuidade são importantes. A categoria está mudando porque os operadores devem selecionar tecnologia em conformidade para novas instalações. O Regulamento (UE) 2024/573 fornece o quadro central de conformidade para a transição em relação ao SF₆ nos equipamentos abrangidos. Os projetos com isolamento a gás podem continuar relevantes onde os fornecedores oferecem alternativas aos produtos legados baseados em SF₆. Isso sustenta os pedidos de substituição, bem como a demanda de novas construções. Também coloca ênfase na certificação de produtos e no treinamento de técnicos.
Outras tecnologias de isolamento têm projeção de expansão a um CAGR de 13,68% até 2032. Ar limpo, mistura de nitrogênio e oxigênio, vácuo e abordagens de dielétrico sólido oferecem diferentes opções de projeto para os operadores. A implantação de switchgear de ar limpo da Siemens AG na Áustria fornece um exemplo de instalação comercial concluída antes dos prazos regulatórios relevantes. O switchgear com isolamento a ar pode continuar atraente onde as salas de equipamentos ou os locais externos dispõem de espaço suficiente. Isso é mais viável em campi greenfield fora dos centros urbanos mais congestionados. A Schneider Electric SE estendeu sua tecnologia RM AirSeT sem SF₆ para 38 kV em setembro de 2026. O mercado de switchgear para data centers na Europa avaliará cada vez mais as tecnologias de isolamento juntamente com o espaço físico, o serviço ao longo do ciclo de vida e o monitoramento digital.
Por Tipo de Instalação:
Ambientes Internos Mantêm Seu Papel Enquanto o Uso em Ambientes Externos se ExpandeO switchgear para ambientes internos detinha 70,93% de participação em 2026. Os operadores de data centers frequentemente preferem instalar equipamentos elétricos críticos em áreas protegidas e monitoradas. Essa disposição pode suportar segurança, condições ambientais controladas e acesso próximo às equipes de manutenção. As instalações internas também podem ser integradas a plataformas de gerenciamento predial e monitoramento de equipamentos. Esses benefícios continuam sendo significativos para instalações de colocation com compromissos de disponibilidade para múltiplos inquilinos. O formato é adequado para instalações onde layouts densos exigem que a sala elétrica permaneça dentro da envolvente do edifício. Também suporta uma separação clara entre a infraestrutura de utilidade externa e a distribuição interna de energia crítica. Isso explica a participação substancial do segmento no mercado de switchgear para data centers na Europa.
O switchgear para ambientes externos tem projeção de expansão a um CAGR de 13,10% até 2032. Campi greenfield maiores podem exigir subestações primárias difíceis de acomodar dentro do edifício principal. Equipamentos externos montados em base ou à prova de intempéries podem reduzir a pressão sobre a área interna. Também pode simplificar a disposição dos sistemas elétricos primários próximos ao ponto de conexão com a rede elétrica. Essa abordagem é particularmente relevante para campi com grandes cargas de TI e mais terreno disponível. A AIE observou que as restrições de energia e de rede elétrica devem ser abordadas para que a Europa cumpra suas ambições em matéria de data centers. A localização de equipamentos primários em ambientes externos não resolve uma conexão à rede indisponível, mas pode proporcionar aos desenvolvedores maior flexibilidade de projeto. A combinação de sistemas internos e externos dependerá do tamanho do local, do projeto da rede elétrica, das necessidades de segurança e das restrições de espaço locais.

Por Configuração:
Sistemas Extraíveis Lideram Enquanto Sistemas Modulares Ganham AdoçãoO switchgear extraível detinha 45,27% de participação em 2026. Sua posição de liderança reflete o valor de isolar, testar e substituir disjuntores sem interromper os circuitos adjacentes. Isso é importante em instalações projetadas para alta disponibilidade e caminhos de energia redundantes. O formato também se beneficia de uma base de serviços europeia estabelecida. Os operadores podem planejar a manutenção com base em arquiteturas de equipamentos conhecidas e pessoal treinado. Os locais empresariais e de colocation existentes fornecem uma base instalada substancial para essa configuração. Isso cria oportunidades de serviço além da substituição de equipamentos. O tamanho do mercado de switchgear para data centers na Europa para sistemas extraíveis é sustentado por esses requisitos de confiabilidade e ciclo de vida.
O switchgear modular tem projeção de expansão a um CAGR de 13,59% até 2032. Blocos de energia validados em fábrica podem integrar o switchgear em um sistema elétrico pré-montado. Eles podem encurtar as tarefas de montagem em campo e criar processos de comissionamento mais consistentes. A IEC 61439 fornece uma norma relevante para conjuntos de switchgear e controlgear de baixa tensão.[2] A Schneider Electric SE descreveu unidades RapidScale que são pré-projetadas, montadas e validadas em sua instalação de Sant Boi de Llobregat antes do envio. Esse modelo é útil onde os desenvolvedores precisam padronizar projetos de campi repetidos. As configurações fixas continuam a atender aplicações de menor custo onde a redundância em nível de sistema já está incorporada ao projeto elétrico mais amplo.
Por Tamanho do Data Center:
As Instalações de Hiperescala Definem o Ritmo Mais AceleradoOs data centers de grande porte detinham 40,30% de participação em 2026. Essas instalações suportam a demanda de curto prazo por meio de atualizações que acomodam maior densidade de energia por inquilino. Os projetos podem exigir alimentadores adicionais, substituição de dutos de barramento ou atualizações na proteção a montante. Essas mudanças podem ocorrer dentro de uma instalação em operação, em vez de durante uma nova construção completa. Isso torna necessário um sequenciamento cuidadoso e o planejamento de interrupções. As instalações de grande porte também atendem a usuários estabelecidos de colocation e empresariais com requisitos críticos de continuidade. Os fornecedores de equipamentos devem, portanto, fornecer tanto novos switchgears quanto projetos compatíveis com substituição. Isso sustenta o papel das instalações de grande porte no mercado de switchgear para data centers na Europa.
As instalações de hiperescala têm projeção de expansão a um CAGR de 14,47% até 2032. Esses projetos são tipicamente planejados como grandes campi com projetos elétricos padronizados e longos cronogramas de aquisição. Sua escala permite que os compradores negociem acordos de estrutura que reservam capacidade de fabricação. Isso pode dar aos operadores de hiperescala maior certeza durante períodos de disponibilidade limitada de equipamentos. Operadores menores podem precisar adquirir a partir de vagas de produção disponíveis. Campi grandes também exigem estreita coordenação com as concessionárias porque sua demanda de rede elétrica é significativa. A ENTSO-E identifica os data centers como uma questão crescente para o planejamento do sistema de energia em toda a Europa. O investimento em hiperescala, portanto, cria tanto uma forte base de demanda quanto a necessidade de um planejamento disciplinado de infraestrutura.
Por Tipo de Data Center:
Os CSPs Combinam Escala com Especificações PremiumOs CSPs detinham 43,31% de participação em 2026 e têm projeção de expansão a um CAGR de 14,12% até 2032. Seus requisitos de grande escala os tornam uma importante fonte de demanda de switchgear. Um único campus pode exigir mais equipamentos do que muitos projetos anuais menores. Os CSPs frequentemente trabalham com fornecedores no início do processo de projeto. Isso lhes permite definir classificações de barramentos, esquemas de proteção, recursos de monitoramento e cronogramas de entrega. Também oferece aos fabricantes uma perspectiva de demanda mais clara para o planejamento de capacidade. O mercado de switchgear para data centers na Europa se beneficia quando esses compradores se comprometem com programas de instalações plurianuais. Os operadores de colocation também atendem à demanda dos CSPs onde a autoconstrução direta é menos prática.
As instalações empresariais e de borda continuam relevantes à medida que a inferência de inteligência artificial e os serviços digitais se expandem por todos os setores. Seus requisitos são frequentemente menores do que os projetos de hiperescala, mas ainda podem exigir arquitetura elétrica de média tensão. Locais de saúde, serviços financeiros e manufatura podem exigir capacidade de processamento local resiliente. Os provedores de colocation fazem a ponte entre esses usuários e as plataformas de nuvem maiores. Eles devem atualizar os equipamentos quando a densidade dos inquilinos supera as especificações originais do local. Os equipamentos conectados são úteis porque os operadores podem monitorar ativos em múltiplas instalações. A pesquisa do IEEE apoia o papel do monitoramento de condições na gestão de manutenção e segurança para switchgear de média tensão. A combinação de compradores, portanto, amplia a base de aplicações enquanto os CSPs permanecem o principal grupo de clientes.
Análise Geográfica
Alemanha
A Alemanha detinha 29,63% da participação do mercado de switchgear para data centers na Europa em 2026. Frankfurt continua sendo central para a demanda por ser um importante hub continental de colocation. A Bitkom e o Borderstep Institut informaram que a capacidade instalada de data centers na Alemanha atingiu 2.980 MW em 2025, após um crescimento de 9%.[3] A mesma publicação espera que a capacidade de data centers de inteligência artificial aumente de 530 MW para 2.020 MW até 2030. A Google anunciou 5,5 bilhões de EUR (6,41 bilhões de USD) em investimentos na Alemanha de 2026 a 2029, incluindo um novo data center em Dietzenbach e investimento contínuo em Hanau. Esses projetos sustentam a demanda por equipamentos de média e alta tensão. A Lei de Eficiência Energética da Alemanha, EnEfG, também aumenta a atenção ao monitoramento de energia e ao uso responsável de energia.[4] As restrições da rede elétrica podem redirecionar projetos para outras regiões alemãs, mantendo a necessidade de sistemas elétricos em conformidade e monitorados.
Espanha
A Espanha tem projeção de expansão a um CAGR de 14,68% até 2032, a maior taxa nacional declarada para o mercado de switchgear para data centers na Europa. O país oferece terreno disponível, acesso a energia renovável e localizações além dos hubs do norte europeu mais congestionados. A Colliers documentou um pipeline de 14.000 MW de TI em projetos espanhóis anunciados entre outubro de 2025 e março de 2026. Sua pesquisa identificou crescimento em Barcelona e Aragão. A aquisição de energia renovável pode exigir equipamentos de comutação em escala de rede nos pontos de interconexão dos data centers. Isso torna o projeto do sistema de energia uma parte importante da oportunidade, e não uma consideração separada. A disponibilidade de licenciamento e energia na Espanha pode atrair campi que precisam de alternativas para mercados congestionados. O papel do país dependerá da coordenação contínua entre desenvolvedores de data centers, operadores de rede e fornecedores de energia renovável.
Reino Unido, França, Itália e países nórdicos
O Reino Unido sustenta a principal demanda da Europa Ocidental por meio da base de colocation estabelecida de Londres. A França se beneficia do papel de Paris como um grande hub de data centers e do acesso à eletricidade nuclear de baixo carbono. O TES Group obteve um contrato em agosto de 2025 para fornecer mais de 30 unidades de switchgear de baixa tensão sob medida para um campus de hiperescala em Paris. A Itália está atraindo interesse à medida que os operadores buscam localizações fora dos hubs do norte mais congestionados. Os países nórdicos oferecem climas favoráveis e recursos de energia renovável. No entanto, a suspensão de conexões na Dinamarca mostra que o fornecimento renovável não elimina as restrições de capacidade da rede. A aquisição da atNorth pela Equinix trouxe 1 GW de capacidade de energia nórdica garantida para seu portfólio. Nessas localidades, o acesso à rede elétrica, os fatores de conformidade locais e os cronogramas de entrega confiáveis moldam o tamanho do mercado de switchgear para data centers na Europa de forma mais direta do que a disponibilidade ampla de locais por si só.
Cenário Competitivo
Concentração do Mercado
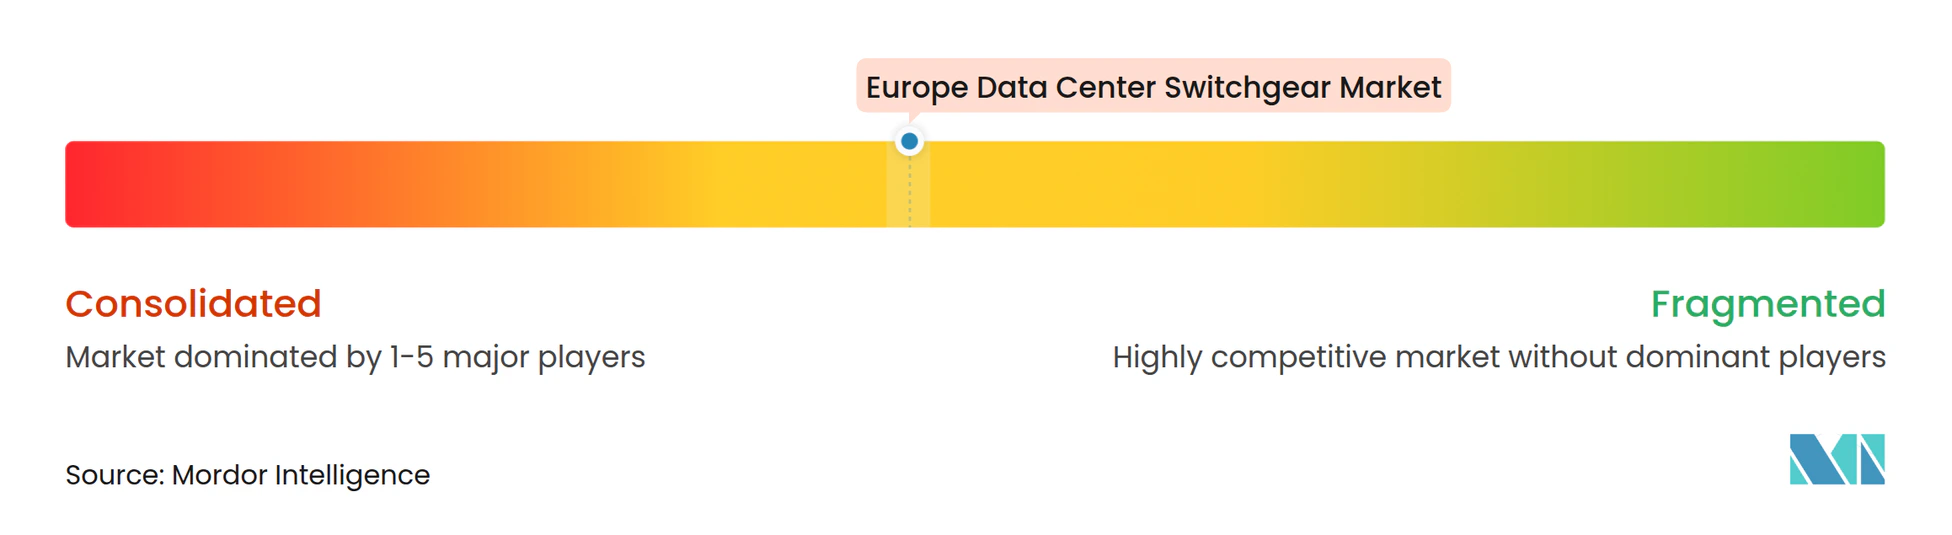
O mercado de switchgear para data centers na Europa é moderadamente consolidado. ABB Ltd., Schneider Electric SE, Siemens AG e Eaton Corporation plc possuem amplos portfólios de produtos e relacionamentos estabelecidos com grandes compradores de infraestrutura. Sua posição é sustentada pela escala de fabricação, linhas de equipamentos certificados e capacidades de serviço. A ABB Ltd. comprometeu 200 milhões de USD em maio de 2026 para expandir a capacidade de fabricação de média tensão em toda a Europa. O programa inclui uma instalação de 100 milhões de USD em Dalmine, Itália, para switchgear com isolamento a ar e sem SF₆. Esse investimento visa atender à demanda por equipamentos com isolamento a ar e sem SF₆, bem como à capacidade de produção relacionada. Grandes fornecedores podem usar esses investimentos para melhorar a confiabilidade das entregas para clientes com cronogramas de projetos apertados.
A Schneider Electric SE apresentou switchgear de média tensão definido por software em setembro de 2026 e estendeu a tecnologia RM AirSeT sem SF₆ para 38 kV. A empresa declarou que a implantação foi testada com a Equinix em uma instalação de colocation em operação. A ABB Ltd. também lançou equipamentos de baixa tensão projetados para data centers prontos para inteligência artificial em outubro de 2025. A Eaton Corporation plc e a Siemens Energy anunciaram uma parceria em junho de 2025 para construção padronizada de data centers em módulos sobre base com equipamentos de energia integrados. Esses movimentos mostram a competição em torno de tecnologia em conformidade, pré-fabricação e entrega mais rápida de projetos.
Fornecedores especializados podem competir onde os projetos exigem configurações personalizadas ou suporte antecipado ao projeto. A Anord Mardix e a Ormazabal Velatia podem influenciar as especificações trabalhando com os desenvolvedores durante a fase de projeto. Os sistemas de alta tensão para grandes campi de inteligência artificial representam um requisito mais especializado porque o projeto de conexão à rede, a tecnologia de isolamento e o monitoramento devem funcionar em conjunto. O pedido de 110 kV em Frankfurt da Hitachi Energy Ltd. ilustra a demanda por soluções dedicadas de interface transmissão-distribuição. A competição, portanto, combina escala global com capacidade de engenharia específica para cada projeto. Disponibilidade, certificação e suporte de serviço podem ser decisivos além do preço. O cenário de fornecedores permanece aberto o suficiente para que especialistas vençam programas individuais, especialmente onde é necessário projeto personalizado.
Líderes do Setor de Switchgear para Data Centers na Europa
-
ABB Ltd.
-
Siemens AG
-
Vertiv Holdings Co.
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Switchgear para Data Centers na Europa Empresas cobertas neste relatório
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Vertiv Holdings Co.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- Socomec Group
- Rittal GmbH & Co. KG
- nVent Electric plc
- Anord Mardix
- Ormazabal Velatia
- Powell Industries, Inc.
- LS ELECTRIC Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- WEG Industries
- Lucy Electric
- CHINT Group
- Larsen and Toubro Ltd.
- Hager Group
- PowerSecure
- COL Group S.p.A.
Desenvolvimentos industriais recentes em Mercado de Switchgear para Data Centers na Europa
- Outubro de 2026: A Schneider Electric SE apresentou sistemas de energia modulares para data centers de inteligência artificial, fabricados e testados em sua instalação de Sant Boi de Llobregat, na Espanha. As unidades RapidScale pré-fabricadas visavam inicialmente os campi europeus de hiperescala, com fornecimento para a América do Norte planejado para o final de 2026 e expansão regional mais ampla posteriormente, posicionando a instalação espanhola como um hub global para infraestrutura de energia pré-fabricada padronizada.
- Setembro de 2026: A Schneider Electric SE apresentou a primeira arquitetura de switchgear de média tensão totalmente definida por software do mundo no YOTTA 2026 em Las Vegas. Estendendo sua tecnologia RM AirSeT™ sem SF₆ para 38 kV e testada em uma instalação de colocation em operação com a Equinix, o sistema permite pedidos e fabricação até 3× mais rápidos, comissionamento até 2× mais rápido, e reduz a fiação de controle no local em 87% e o cobre em 85% em comparação com switchgear convencional projetado sob encomenda.
- Julho de 2026: A Hitachi Energy Ltd. obteve um pedido para uma solução dedicada de conexão à rede de 110 kV para o novo data center da Kauri CAB Digital Infrastructure em Frankfurt, Alemanha. A solução compacta e de alta confiabilidade reforça a interface transmissão-distribuição em um ambiente urbano com restrições de rede, atendendo à crescente demanda de energia impulsionada pela inteligência artificial na região Reno-Meno.
- Maio de 2026: A ABB Ltd. comprometeu 200 milhões de USD ao longo de 3 anos para expandir a capacidade de fabricação de média tensão em toda a Europa. Uma nova instalação de 100 milhões de USD em Dalmine, Itália, atende à demanda por switchgear com isolamento a ar e sem SF₆, enquanto 100 milhões de USD adicionais visam locais na Bulgária, Finlândia, Alemanha, Noruega e Polônia para ampliar a produção de switchgear com isolamento a gás, interruptores a vácuo e relés.
Escopo do Relatório do Mercado de Switchgear para Data Centers na Europa
O mercado de switchgear para data centers na Europa refere-se ao setor regional focado no fornecimento de switchgear elétrico de baixa e média tensão projetado para controlar, proteger e isolar a infraestrutura digital europeia. Este mercado é fortemente orientado por regulamentações rigorosas de ecodesign da UE, pela transição para alternativas de gás sem SF6 e pela necessidade urgente de equipamentos avançados de estabilização da rede elétrica tanto nos principais hubs regionais de data centers quanto nos emergentes. Ele acompanha a receita de mercado, as inovações tecnológicas e a conformidade de implantação na Europa Ocidental, Central e Oriental.
O Relatório do Mercado de Switchgear para Data Centers na Europa é Segmentado por Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Tipo de Isolamento (Switchgear com Isolamento a Ar, Switchgear com Isolamento a Gás e Outras Tecnologias de Isolamento), Tipo de Instalação (Switchgear para Ambientes Internos e Switchgear para Ambientes Externos), Configuração (Switchgear de Montagem Fixa, Switchgear Extraível e Switchgear Modular), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Reino Unido, Alemanha, França, Espanha, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Switchgear com Isolamento a Ar |
| Switchgear com Isolamento a Gás |
| Outras Tecnologias de Isolamento |
| Switchgear para Ambientes Internos |
| Switchgear para Ambientes Externos |
| Switchgear de Montagem Fixa |
| Switchgear Extraível |
| Switchgear Modular |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Restante da Europa |
| Por Nível de Tensão | Baixa Tensão |
| Média Tensão | |
| Alta Tensão | |
| Por Tipo de Isolamento | Switchgear com Isolamento a Ar |
| Switchgear com Isolamento a Gás | |
| Outras Tecnologias de Isolamento | |
| Por Tipo de Instalação | Switchgear para Ambientes Internos |
| Switchgear para Ambientes Externos | |
| Por Configuração | Switchgear de Montagem Fixa |
| Switchgear Extraível | |
| Switchgear Modular | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de switchgear para data centers na Europa?
O tamanho do mercado de switchgear para data centers na Europa é de 1,01 bilhões de USD em 2026 e tem projeção de atingir 2,07 bilhões de USD até 2032 a um CAGR de 11,90%. A previsão declarada reflete a demanda por infraestrutura elétrica mais robusta em instalações focadas em inteligência artificial e de grande escala.
O que está impulsionando a demanda por switchgear para data centers na Europa?
A demanda de eletricidade relacionada à inteligência artificial, a construção de hiperescala, os requisitos de substituição do SF₆ e as necessidades de monitoramento sustentam a demanda. O planejamento da rede elétrica e a aquisição antecipada de equipamentos também se tornaram centrais para a entrega de projetos, pois as restrições de conexão e fornecimento podem atrasar a construção.
Qual categoria de tensão lidera a demanda por switchgear para data centers na Europa?
A média tensão lidera com 52,39% de participação em 2026, pois campi maiores precisam de distribuição a montante eficiente. Os equipamentos de baixa tensão continuam sendo necessários dentro das salas de servidores, enquanto os sistemas de alta tensão se tornam mais relevantes para campi muito grandes conectados à rede.
Por que os sistemas de switchgear sem SF₆ são importantes na Europa?
O Regulamento (UE) 2024/573 restringe os novos equipamentos contendo SF₆ aplicáveis, levando os compradores a alternativas em conformidade. Tecnologias de ar limpo, vácuo e outras alternativas estão, portanto, sendo avaliadas juntamente com o espaço físico dos equipamentos, as necessidades operacionais e o suporte ao serviço ao longo do ciclo de vida.
Qual país europeu tem a maior participação na demanda?
A Alemanha detinha 29,63% de participação em 2026, sustentada por Frankfurt e pelo investimento mais amplo em capacidade de data centers relacionada à inteligência artificial. Os requisitos de eficiência energética e as restrições da rede elétrica na Alemanha também aumentam a necessidade de sistemas elétricos monitorados e cuidadosamente planejados.
Qual grupo de aplicações tem expectativa de expansão mais rápida?
Os data centers de hiperescala têm projeção de expansão a um CAGR de 14,47% até 2032, enquanto os CSPs têm projeção de expansão a 14,12%. Esses compradores podem usar acordos de fornecimento por estrutura e projetos padronizados para gerenciar seus requisitos de equipamentos elétricos de grande porte e recorrentes.