
ヨーロッパ データセンター スイッチギア 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.01 十億米ドル |
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 2.07 十億米ドル |
| 成長率 (2027 - 2032) | 11.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター スイッチギア 市場分析
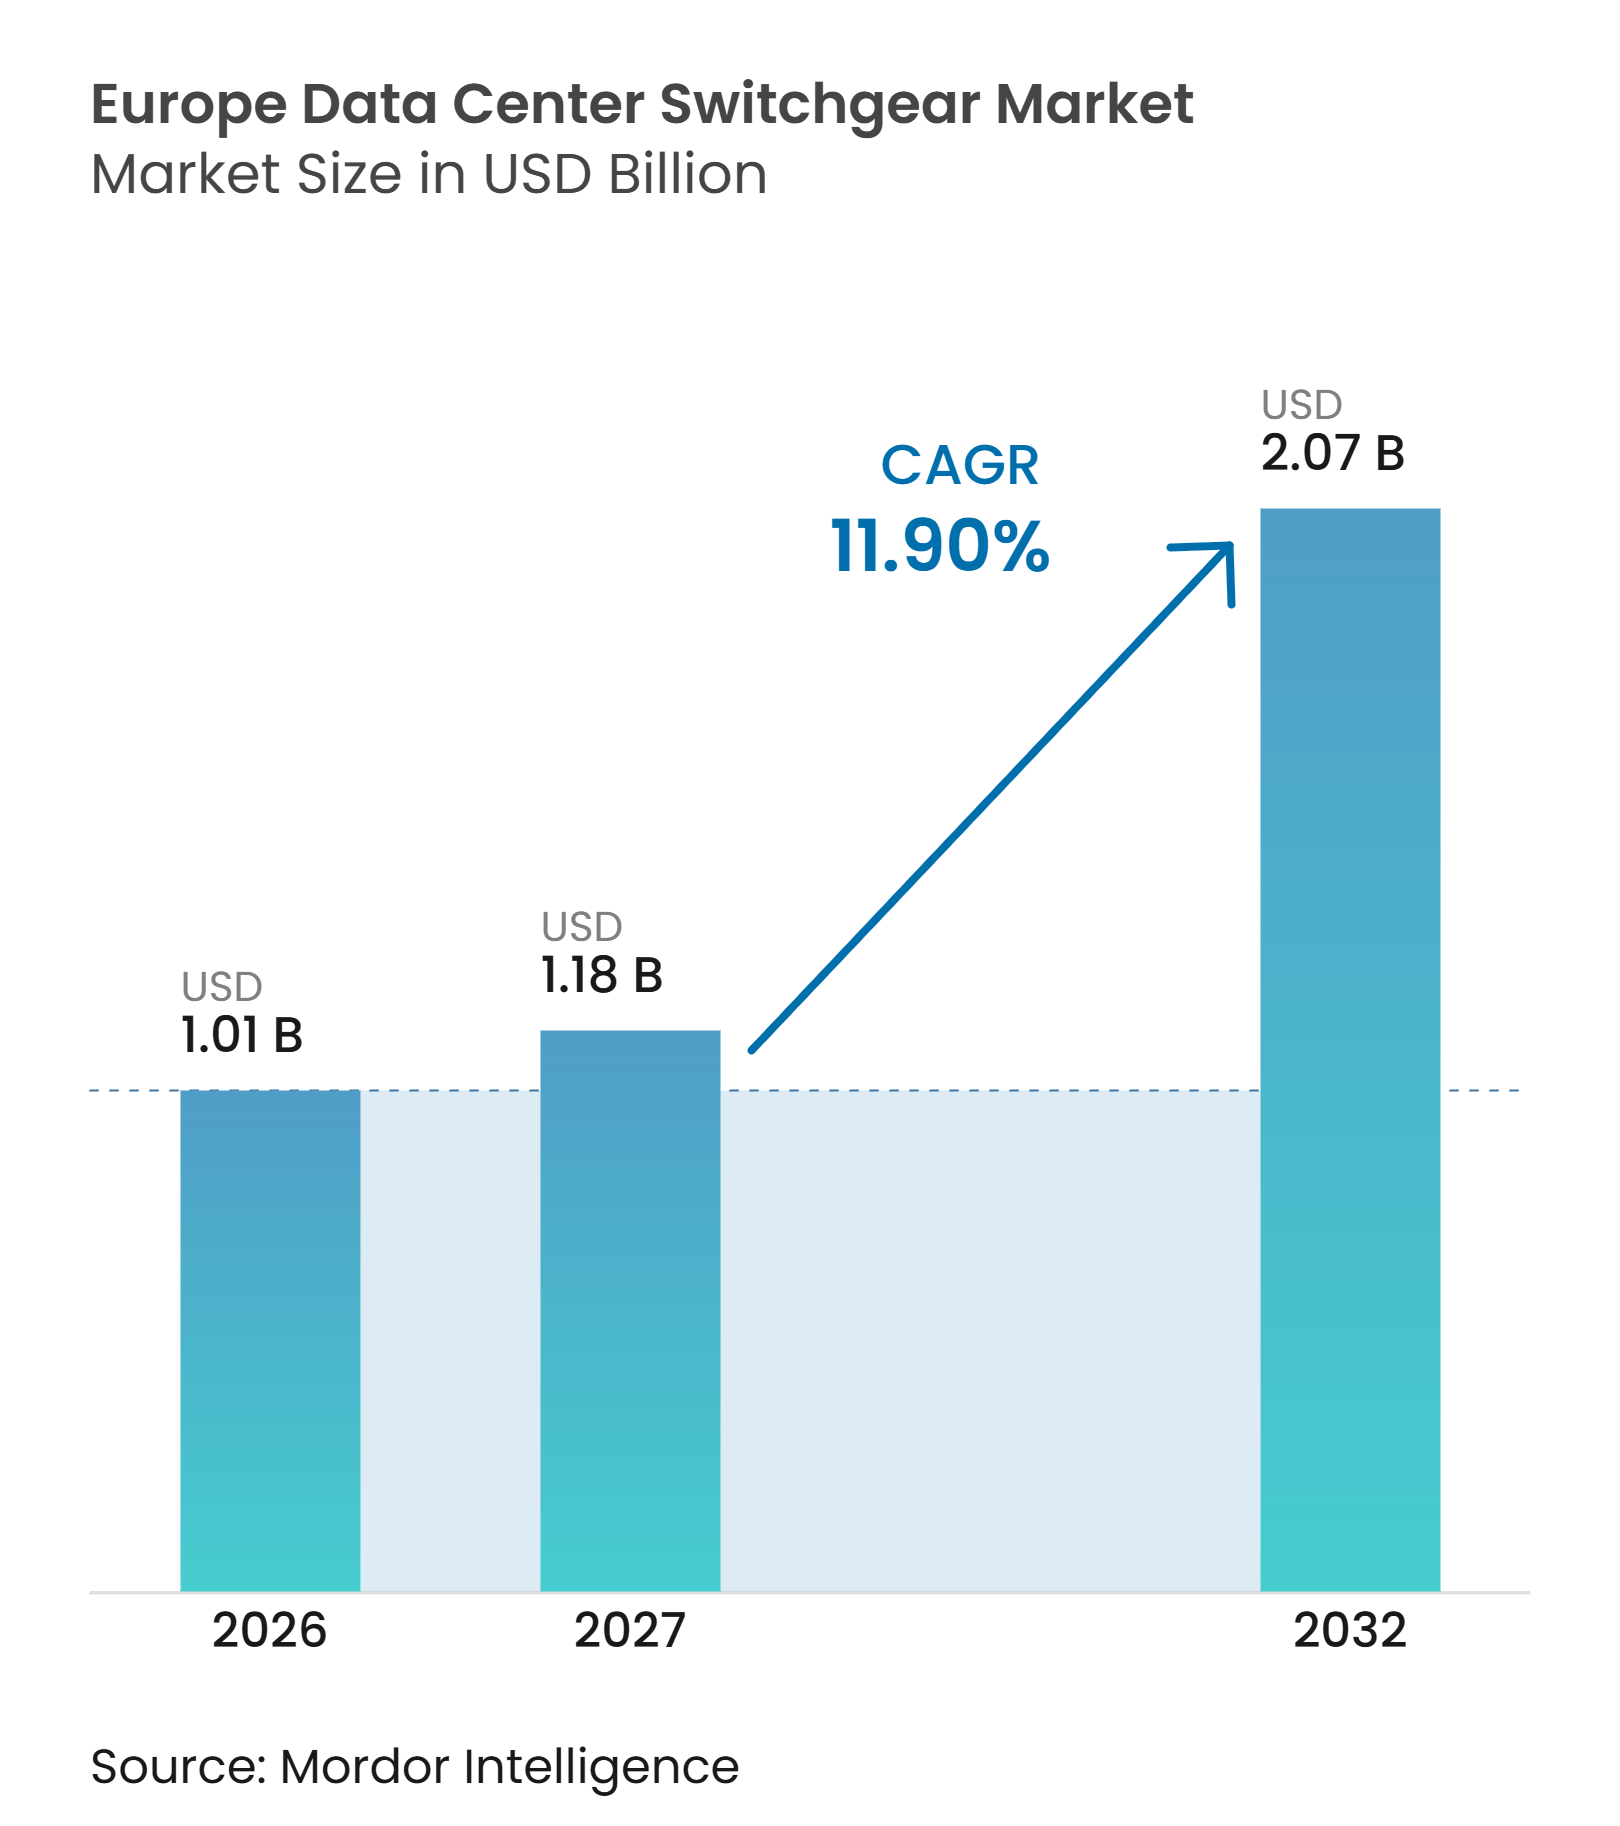
ヨーロッパ データセンター スイッチギア 市場規模は、2026年の1.01 ビリオン 米ドルから2032年までに2.07 ビリオン 米ドルへと拡大し、2027年から2032年の間に11.90%のCAGRを記録すると予測されています。AIワークロードはデータセンター内の電力要件を高め、信頼性の高い中電圧配電の必要性を増大させています。より大規模なキャンパスへの移行は、設備の設置場所にも変化をもたらしており、より多くの一次電気インフラが系統接続点付近に配置されるようになっています。規則(EU)2024/573は、新規中電圧機器が定められた期限内にSF₆から移行しなければならないため、置き換え計画を加速させています。メーカーはSF₆フリー設計、モジュール式アセンブリ、および状態基準保全をサポートできる接続機器で対応しています。ヨーロッパ データセンター スイッチギア 市場は、系統制約と長い納期にも影響を受けており、これにより開発業者は建設決定が確定する前に機器を確保しようとする傾向があります。
レポートの主要ポイント
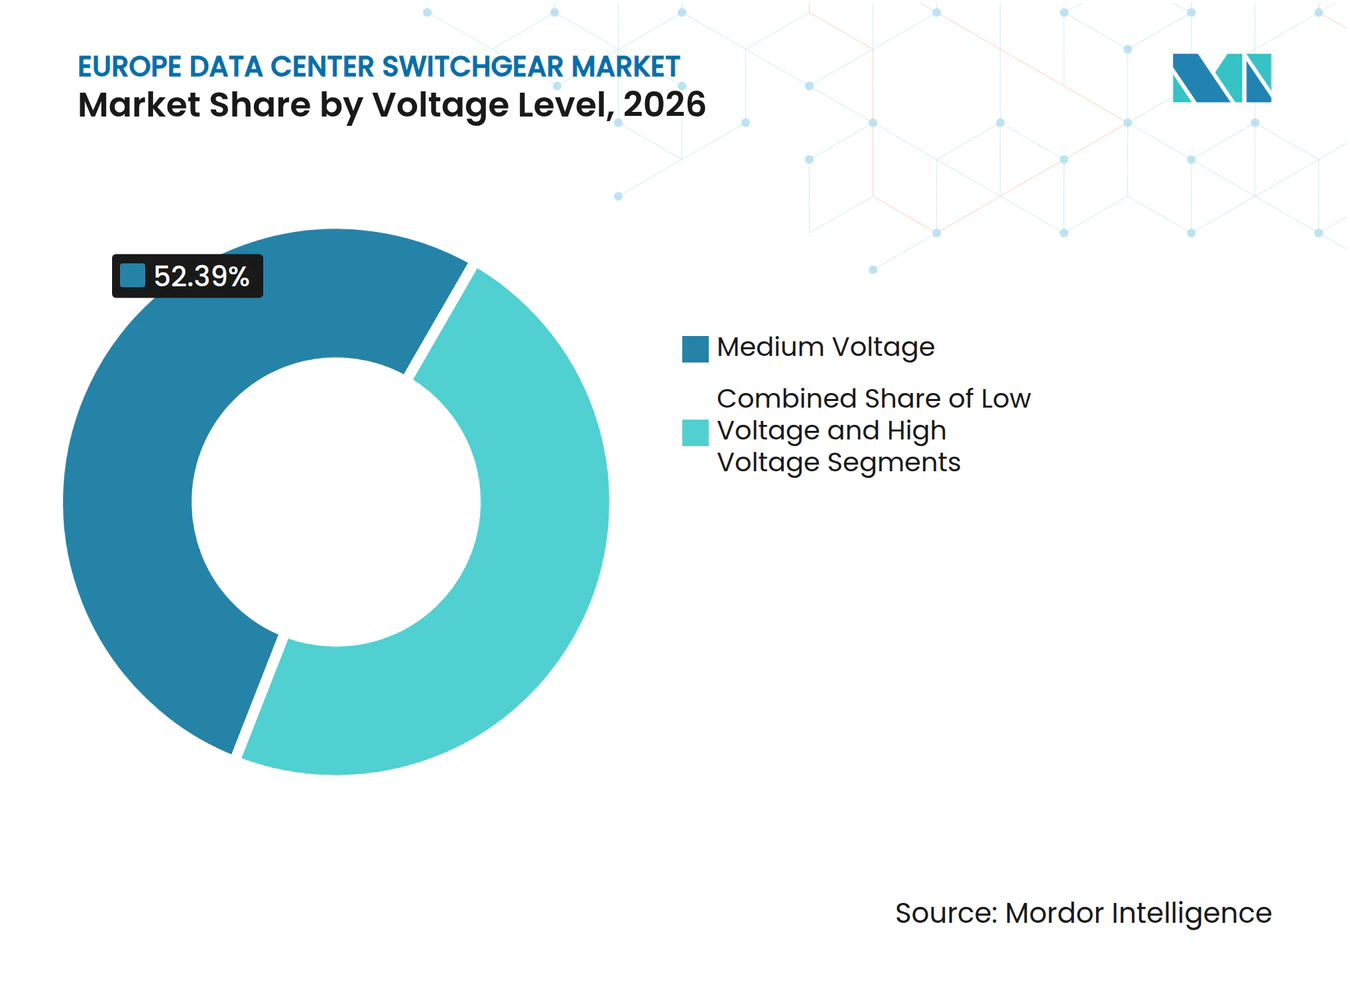
- 電圧レベル別では、中電圧が2026年のヨーロッパ データセンター スイッチギア 市場シェアの52.39%を占め、2032年にかけて13.29%のCAGRで拡大すると予測されています。
- 絶縁タイプ別では、ガス絶縁スイッチギアが2026年に42.81%のシェアを占め、その他の絶縁技術は2032年にかけて13.68%のCAGRで拡大すると予測されています。
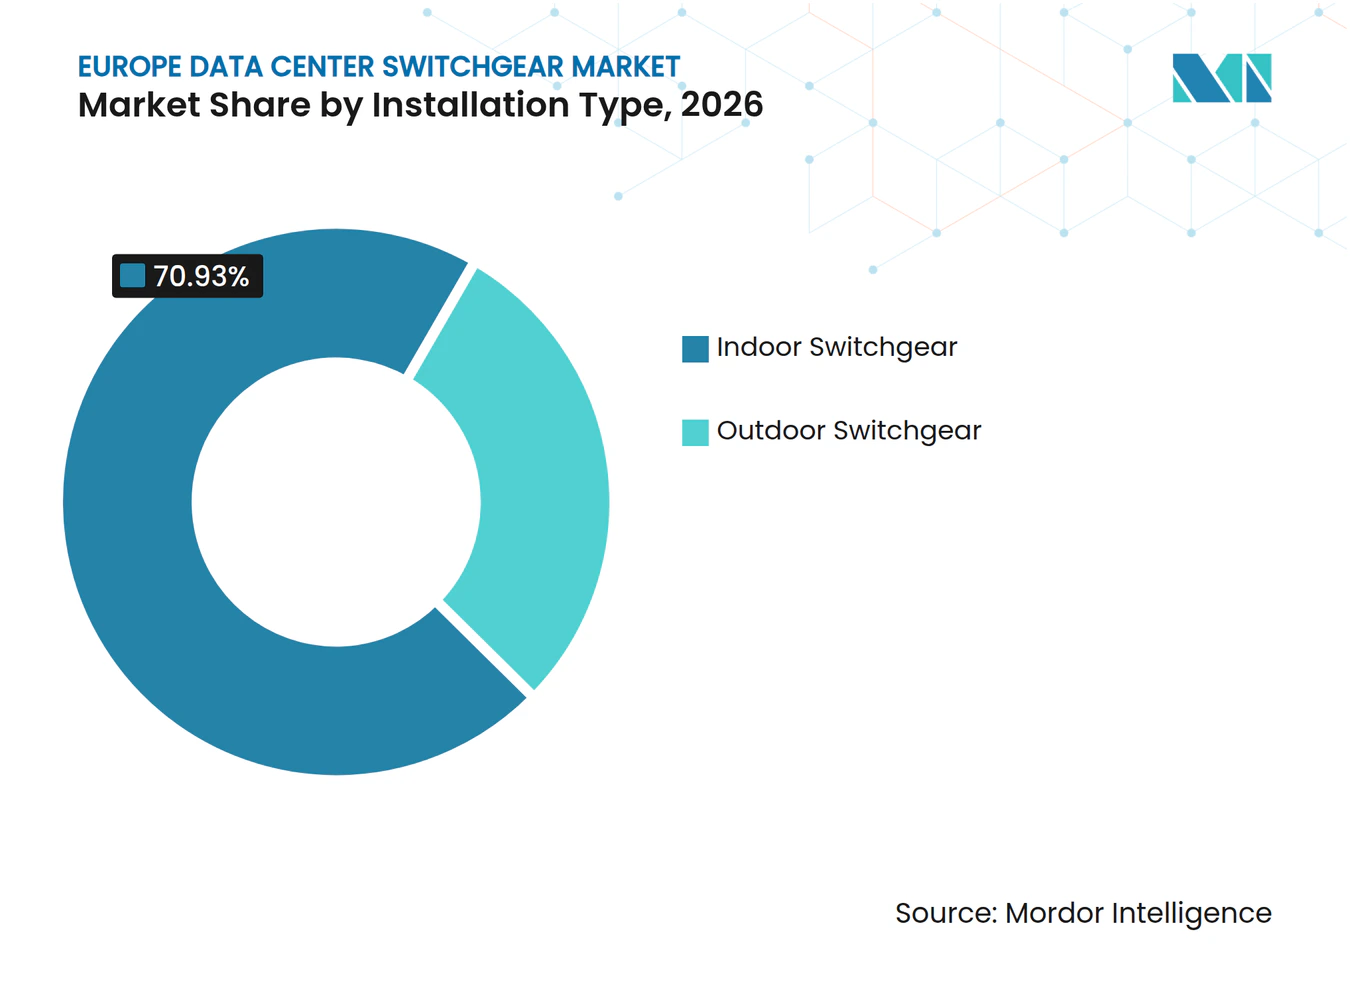
- 設置タイプ別では、屋内スイッチギアが2026年のヨーロッパ データセンター スイッチギア 市場シェアの70.93%を占め、屋外スイッチギアは2032年にかけて13.10%のCAGRで拡大すると予測されています。
- 構成別では、引出式スイッチギアが2026年に45.27%のシェアを占め、モジュール式スイッチギアは2032年にかけて13.59%のCAGRで拡大すると予測されています。
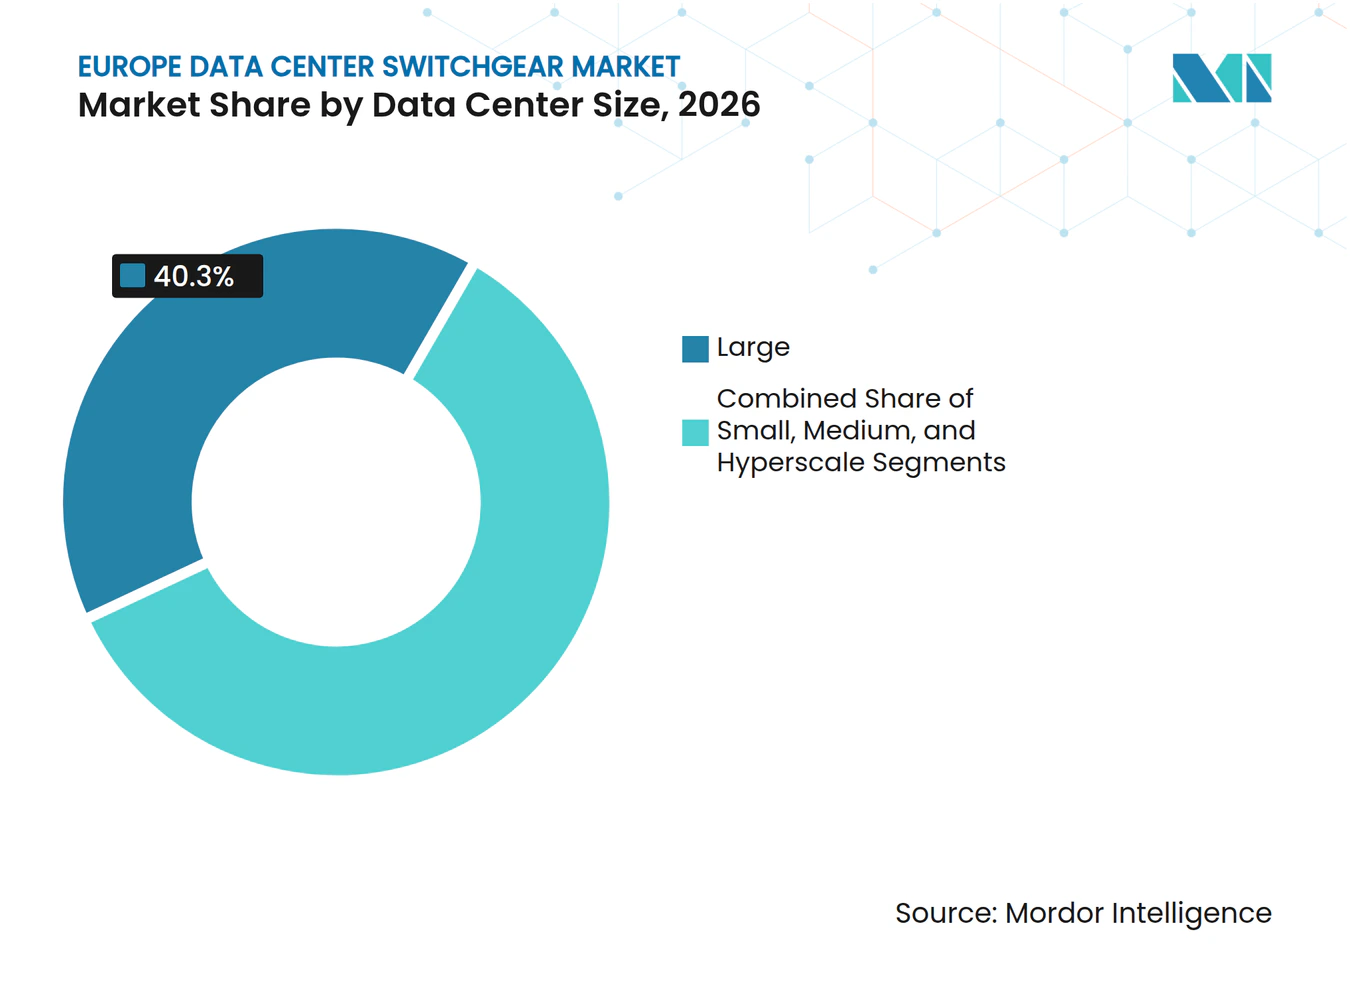
- データセンター規模別では、大規模施設が2026年のヨーロッパ データセンター スイッチギア 市場シェアの40.30%を占め、ハイパースケール施設は2032年にかけて14.47%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、CSPが2026年に43.31%のシェアを占め、2032年にかけて14.12%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に29.63%のシェアを占め、スペインは2032年にかけて14.68%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードの成長とラック電力密度の上昇 | +3.8% | グローバル、ドイツ、イギリス、フランス、オランダに集中 | 短期(2年以内) |
| ハイパースケーおよびコロケーション容量の拡大 | +2.8% | 汎ヨーロッパ、FLAP-D市場が主導し、スペイン、イタリア、北欧諸国へ波及 | 短期(2年以内) |
| EUのSF₆段階的廃止とSF₆フリー スイッチギアへの置き換え | +1.9% | EU加盟27カ国すべて | 短期(2年以内) |
| デジタルモニタリングと予知保全の採用 | +1.2% | グローバル、ドイツとイギリスで最も強い | 中期(2〜4年) |
| 工場試験済みモジュール式電力ブロック | +0.8% | 汎ヨーロッパ、当初はフランス、イギリス、ドイツ | 中期(2〜4年) |
| AI施設向け高電圧キャンパス配電 | +0.6% | ドイツ、イギリス、アイルランド、スペイン、イタリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードの成長とラック電力密度の上昇
ヨーロッパ データセンター スイッチギア 市場は、データホールおよびキャンパス配電システム全体でより高い電気容量を必要とするAIワークロードによって支えられています。ENTSO-Eは、ヨーロッパのデータセンターの電力消費量が2024年に87 TWhに達し、2030年までに134 TWhを超える可能性があると報告しています。この増加により、上流の保護、障害管理、およびバス定格の重要性が高まっています。同レポートは、AIを電力需要増加の主な要因として特定しています。より集中的なコンピューティング負荷は急速に変動する可能性があるため、オペレーターは過酷な運転条件に対応した電気システムを必要としています。これにより、スイッチギアの選定が施設設計の早い段階で行われるようになり、機器の信頼性の重要性が高まっています。
ハイパースケールおよびコロケーション容量の拡大
新規ハイパースケールおよびコロケーションプロジェクトは、ヨーロッパ データセンター スイッチギア 市場全体で電気機器の長い調達サイクルを生み出しています。ヨーロッパのデータセンターの受注量は2025年に855 MWという記録的な水準に達し、ロンドンとフランクフルトがこの量のほぼ半分を占めました。より大規模なキャンパスには、施設を地域配電網に接続し、サイト内で電力を分配できる機器が必要です。IEAは、エネルギー制約がヨーロッパのデータセンター目標達成における重要な障害であると指摘しています。そのため、開発業者は系統アクセス、機器発注、建設スケジュールをより早い段階で調整する必要があります。これは、認定された製品ラインナップ、製造能力、および確立された納品プログラムを持つサプライヤーに有利に働きます。
EUのSF₆段階的廃止とSF₆フリー スイッチギアへの置き換え
新規スイッチギアにおけるSF₆の段階的廃止は、ヨーロッパ データセンター スイッチギア 市場にコンプライアンス主導の置き換えサイクルを加えています。規則(EU)2024/573は、2026年から定められた電圧レベルでSF₆を含む新規中電圧スイッチギアを制限しています。オペレーターは、更新された製品規則に照らして新規プロジェクトおよび置き換えプログラムを評価しなければなりません。これにより、クリーンエア、真空、およびその他のSF₆フリー技術への需要がシフトしています。Siemensは、規制移行に先立って完成したオーストリアのクリーンエア スイッチギア設置事例を示しました。この移行はまた、段階的な近代化の過程で引き続き使用される機器のサービス機会を生み出す可能性があります。
デジタルモニタリングと予知保全の採用
オペレーターが機器状態の早期通知と充電中の資産への介入削減を求める中、接続型スッチギアの関連性が高まっています。IET会議録の研究では、継続的な診断のために低電力計器用変成器とIEC 61850サンプル値を使用したスマート中電圧スイッチギアが説明されています。[1] これらのシステムは、機器からのデータ収集をサポートしながら配線の複雑さを軽減できます。IEEEの研究では、NFPA 70Bに沿った状態監視が保全計画と作業員の安全性を向上させることができると示されています。データセンターオペレーターにとって、これはスケジュールに基づく点検から資産状態に基づく保全へのシフトを支援します。したがって、ヨーロッパ データセンター スイッチギア 市場は、コア機器と並んでセンサー、制御装置、およびサービス能力を提供するサプライヤーを優遇する可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続待ちと地域的な電力不足 | -1.6% | FLAP-D市場、イタリア、スペイン、デンマークへ拡大 | 短期(2年以内) |
| スイッチギアおよび高電圧機器の長い納期 | -1.2% | グローバルな制約、ヨーロッパのカスタム高電圧機器で深刻 | 短期(2年以内) |
| 認定高電圧技術者の不足 | -0.9% | 汎ヨーロッパ、特にドイツとイギリス | 中期(2〜4年) |
| 既存の稼働中データセンターにおける改修の複雑さ | -0.6% | 西ヨーロッパ、特にフランクフルト、ロンドン、パリ、アムステルダム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続待ちと地域的な電力不足
系統接続の遅延はデータセンターの建設を遅らせ、関連するスイッチギア発注を延期させる可能性があります。IEAは、ヨーロッパ各国の接続待ち期間が2年から10年に及ぶと報告しています。ENTSO-Eもまた、系統接続の課題をヨーロッパのデータセンターにとって中心的な問題として特定しています。デンマークでは、Energinetが要求量が国のピーク需要を大幅に超えた後、新規接続契約を一時停止しました。これらの制約は、確立されたハブと、開発の転換から恩恵を受けると期待していた代替地の両方に影響を与えます。開発業者は早期に発注する場合がありますが、接続が利用できない場合は最終的な機器設置が依然として延期される可能性があります。
スイッチギアおよび高電圧機器の長い納期
電気機器の長い納期は、ヨーロッパ データセンター スイッチギア 市場におけるプロジェクトのタイミングを制限する可能性があります。IEAは、ケーブルや大型電力変圧器を含む重要な系統コンポーネントのサプライチェーン圧力が価格を上昇させていると報告しています。データセンター、再生可能エネルギープロジェクト、および系統拡張プログラムは、同じサプライヤーベースと技術労働力を活用しています。設計が確定し、確固たる容量計画を持つ買い手は、生産枠を確保するうえで有利な立場にあります。小規模な開発業者は、価格変動や納期遅延に対してより大きなリスクにさらされる可能性があります。この環境は、標準化された製品と開発業者、電力会社、メーカー間の早期協力の価値を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
中電圧がキャンパス電力アーキテクチャ基盤を担う中電圧は2026年に52.39%のシェアを占めました。この地位は、拡大するキャンパス全体でより大量の電力を効率的に移送する必要性を反映しています。中電圧システムは、データホールの負荷が数十メガワットに達する場合に特に重要です。低電圧機器は、データホール内およびIT負荷の近くで引き続き必要とされます。最終配電、保護、UPSおよび計量システムとの協調をサポートします。中電圧は、これらの機能とより広いキャンパス電気ネットワークとの接続を提供します。規則(EU)2024/573はまた、適用される新規中電圧製品に対して明確な移行要件を設けています。これにより、コンプライアンス、機器フットプリント、およびサービス可用性が中心的な購買要因となっています。
非常に大規模なキャンパスが直接送電接続を必要とする場合、高電圧機器の関連性が高まっています。Hitachi Energyは2026年7月、フランクフルトのデータセンター向けに専用の110 kV系統接続の受注を確保しました。このようなプロジェクトは、オペレーター、電力会社、および機器サプライヤー間の調整を必要とします。また、制約のある都市ネットワーク付近でのコンパクトで高信頼性の機器の価値も高まります。低電圧スイッチギアは引き続き重要な内部配電機能を果たします。工場統合アセンブリは、低電圧配電、UPSシステム、および計量をより標準化された形式で組み合わせることができます。これにより、厳しい建設スケジュールに直面するプロジェクトの現場作業を削減できます。したがって、ヨーロッパ データセンター スイッチギア 市場はすべての電圧レベルにわたる需要を含みますが、中電圧がコアキャンパスカテゴリーであり続けます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
絶縁タイプ別:
SF₆フリー代替品が設置基盤を再形成ガス絶縁スイッチギアは2026年に42.81%のシェアを占めました。そのコンパクトなフットプリントと実績のある運用記録は、スペースと継続性が重要な屋内場所で引き続き有用です。このカテゴリーは変化しており、オペレーターは新規設置に対してコンプライアンスに適合した技術を選択しなければなりません。規則(EU)2024/573は、対象機器におけるSF₆からの移行に向けた中心的なコンプライアンスフレームワークを提供しています。ガス絶縁設計は、サプライヤーがレガシーSF₆ベース製品の代替品を提供する場合に引き続き関連性を持ちます。これは、置き換え発注と新規建設からの需要の両方を支援します。また、製品認証と技術者トレーニングへの重点も高まります。
その他の絶縁技術は2032年にかけて13.68%のCAGRで拡大すると予測されています。クリーンエア、窒素酸素混合物、真空、および固体誘電体アプローチは、オペレーターに異なる設計の選択肢を提供します。オーストリアにおけるSiemensのクリーンエア展開は、関連する規制期限に先立っ完成した商業設置の例を提供しています。気中絶縁スイッチギアは、機器室または屋外サイトに十分なスペースがある場合に引き続き魅力的です。これは、制約のある中心的なハブの外にあるグリーンフィールドキャンパスでより実現可能です。Schneider Electricは2026年9月にSF₆フリーのRM AirSeT技術を38 kVに拡張しました。ヨーロッパ データセンター スイッチギア 市場は、フットプリント、ライフサイクルサービス、およびデジタルモニタリングと並んで絶縁技術をますます評価するようになるでしょう。
設置タイプ別:
屋内がその役割を維持しながら屋外の使用が拡大屋内スイッチギアは2026年に70.93%のシェアを占めました。データセンターオペレーターは、重要な電気機器を保護・監視されたエリア内に設置することを好む傾向があります。この配置は、セキュリティ、制御された環境条件、および保全チームへの近接アクセスをサポートできます。屋内設置はまた、ビル管理および機器監視プラットフォームと統合することができます。これらの利点は、マルチテナントの稼働時間コミットメントを持つコロケーション施設にとって引き続き重要です。このフォーマットは、密集したレイアウトが電気室を建物の外皮内に維持することを必要とする施設に適しています。また、外部電力会社インフラと内部の重要な電力配電との明確な分離をサポートします。これがヨーロッパ データセンター スイッチギア 市場における当セグメントの相当なシェアを説明しています。
屋外スイッチギアは2032年にかけて13.10%のCAGRで拡大すると予測されています。より大規模なグリーンフィールドキャンパスは、メインビルディング内に収容することが困難な一次変電所を必要とする場合があります。屋外パッドマウントまたは防水機器は、内部床面積への圧力を軽減できます。また、系統接続点付近の一次電気システムの配置を簡素化する可能性もあります。このアプローチは、大きなIT負荷とより多くの利用可能な土地を持つキャンパスに特に関連します。IEAは、ヨーロッパがデータセンターの目標を達成するためにはエネルギーと系統の制約に対処しなければならないと指摘しています。一次機器を屋外に配置しても利用できない系統接続の問題は解決されませんが、開発業者により多くの設計の柔軟性を提供できます。屋内と屋外システムの組み合わせは、サイト規模、系統設計、セキュリティニーズ、および地域のスペース制約によって異なります。

構成別:
引出式システムが主導しモジュール式システムが採用を拡大引出式スイッチギアは2026年に45.27%のシェアを占めました。その主導的な地位は、隣接する回路を中断することなく遮断器を分離、試験、および交換できる価値を反映しています。これは、高可用性と冗長電力経路のために設計された施設において重要です。このフォーマットはまた、確立されたヨーロッパのサービスベースから恩恵を受けています。オペレーターは、既知の機器アーキテクチャと訓練された人員基づいて保全を計画できます。既存のエンタープライズおよびコロケーションサイトは、この構成に対して相当な設置基盤を提供しています。これにより、機器の置き換えに加えてサービス作業の機会が生まれます。引出式システムのヨーロッパ データセンター スイッチギア 市場規模は、これらの信頼性とライフサイクル要件によって支えられています。
モジュール式スイッチギアは2032年にかけて13.59%のCAGRで拡大すると予測されています。工場検証済みの電力ブロックは、スイッチギアを事前組立済みの電気システム内に配置できます。現場での組立作業を短縮し、より一貫したコミッショニングプロセスを実現できます。IEC 61439は、低電圧スイッチギアおよびコントロールギアアセンブリに関連する規格を提供しています。[2] Schneider Electricは、出荷前にSant Boi de Llobregat施設で事前設計、組立、および検証されたRapidScaleユニットについて説明しました。このモデルは、開発業者が繰り返しのキャンパス設計を標準化しなければならない場合に有用です。固定構成は、より広い電気設計にシステムレベルの冗長性がすでに組み込まれている低コストアプリケーションに引き続き対応します。
データセンター規模別:
ハイパースケール施設が最速のペースを設定大規模データセンターは2026年に40.30%のシェアを占めました。これらの施設は、より高いテナント電力密度に対応するアップグレードを通じて短期的な需要を支援します。プロジェクトには、追加のフィーダー、バスダクトの交換、または上流保護のアップグレードが必要になる場合があります。これらの変更は、完全な新規建設ではなく、稼働中の施設内で行われる可能性があります。そのため、慎重なシーケンシングと停電計画が必要です。大規模施設はまた、重要な継続性要件を持つ確立されたコロケーションおよびエンタープライズユーザーにサービスを提供します。したがって、機器サプライヤーは新規スイッチギアと置き換え互換設計の両方を提供しなければなりません。これにより、ヨーロッパ データセンター スイッチギア 市場全体における大規模施設の役割が維持されます。
ハイパースケール施設は2032年にかけて14.47%のCAGRで拡大すると予測されています。これらのプロジェクトは通常、標準化された電気設計と長い調達スケジュールを持つ大規模キャンパスとして計画されます。その規模により、買い手は製造能力を確保するフレームワーク契約を交渉できます。これにより、機器の可用性が限られている時期にハイパースケールオペレーターはより確実性を得ることができます。小規模なオペレーターは、利用可能な生産枠から調達する必要がある場合があります。大規模キャンパスはまた、系統需要が大きいため電力会社との緊密な調整が必要です。ENTSO-Eは、データセンターをヨーロッパ全体の電力システム計画における成長する問題として特定しています。したがって、ハイパースケール投資は強力な需要基盤と規律ある インフラ計画の必要性の両方を生み出します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
CSPが規模とプレミアム仕様を組み合わせるCSPは2026年に43.31%のシェアを占め、2032年にかけて14.12%のCAGRで拡大すると予測されています。その大規模な要件により、スイッチギア需要の主要な源となっています。単一のキャンパスは、多くの小規模な年間プロジェクトよりも多くの機器を必要とする場合があります。CSPは多くの場合、設計プロセスの早い段階でサプライヤーと協力します。これにより、バス定格、保護スキーム、監視機能、および納品スケジュールを定義できます。また、メーカーに容量計画のためのより明確な需要見通しを提供します。これらの買い手が複数年の施設プログラムにコミットすると、ヨーロッパ データセンター スイッチギア 市場は恩恵を受けます。コロケーションオペレーターはまた、直接の自社建設が実用的でない場合にCSP需要を橋渡しします。
AIインフェレンスとデジタルサービスが各セクターに広がるにつれ、エンタープライズおよびエッジ施設は引き続き関連性を持ちます。その要件はハイパースケールプロジェクトよりも小さいことが多いですが、それでも中電圧電気アーキテクチャを必要とする場合があります。ヘルスケア、金融サービス、および製造サイトは、耐障害性のあるローカル処理能力を必要とする場合があります。コロケーションプロバイダーは、これらのユーザーとより大規模なクラウドプラットフォームとの間の需要を橋渡しします。テナント密度が元のサイト仕様を超えると、機器をアップグレードしなければなりません。接続型機器は、オペレーターが複数の施設にわたって資産を監視できるため有用です。IEEEの研究は、中電圧スイッチギアの保全および安全管理における状態監視の役割を支持しています。したがって、買い手の組み合わせはCSPが主要な顧客グループであり続ける一方で、アプリケーションベースを広げます。
地域分析
ドイツ
ドイツは2026年のヨーロッパ データセンター スイッチギア 市場シェアの29.63%を占めました。フランクフルトは主要な大陸コロケーションハブであるため、需要の中心であり続けています。BitkomとBorderstep Institutは、ドイツのデータセンター設置容量が9%成長を経て2025年に2,980 MWに達したと報告しました。[3] 同出版物は、AIデータセンター容量が2030年までに530 MWから2,020 MWに増加すると予測しています。Googleは2026年から2029年にかけてドイツへの55 ビリオン ユーロ(6.41 ビリオン 米ドル)の投資を発表し、新しいDietzenbach データセンターとHanauへの継続的な投資を含んでいますこれらのプロジェクトは中電圧および高電圧機器への需要を支援します。ドイツのエネルギー効率法(EnEfG)もまた、エネルギーモニタリングと説明責任のある電力使用への注目を高めています。[4] 系統制約はプロジェクトを他のドイツの地域に転換させる可能性がありますが、コンプライアンスに適合した監視された電気システムの必要性は維持されます。
スペイン
スペインは2032年にかけて14.68%のCAGRで拡大すると予測されており、ヨーロッパ データセンター スイッチギア 市場で述べられた国別最高成長率です。同国は利用可能な土地、再生可能エネルギーへのアクセス、および最も制約の多い北ヨーロッパのハブを超えた立地を提供しています。Colliersは2025年10月から2026年3月の間に発表されたスペインプロジェクトのパイプラインとして14,000 MW ITを記録しました。その調査はバルセロナとアラゴンの成長を特定しました。再生可能エネルギー調達は、データセンター相互接続点に系統規模の開閉機器を必要とする場合があります。これにより、電力システム設計が機会の重要な部分となり、別個の考慮事項ではなくなります。スペインの許認可と電力可用性は、混雑した市場の代替を必要とするキャンパを引き付ける可能性があります。同国の役割は、データセンター開発業者、ネットワークオペレーター、および再生可能エネルギープロバイダー間の継続的な調整に依存します。
イギリス、フランス、イタリア、および北欧諸国
イギリスは、ロンドンの確立されたコロケーションベースを通じて主要な西ヨーロッパの需要を支援しています。フランスは、パリの大規模データセンターハブとしての役割と低炭素原子力電力へのアクセスから恩恵を受けています。TES Groupは2025年8月、パリのハイパースケールキャンパスに30台以上のカスタム低電圧スイッチギアユニットを供給する契約を確保しました。イタリアは、オペレーターが最も制約の多い北部ハブ以外の場所を求める中、関心を集めています。北欧諸国は有利な気候と再生可能エネルギー資源を提供しています。しかし、デンマークの接続一時停止は、再生可能エネルギー供給がネットワーク容量制約を排除しないことを示しています。Equinixによるatnorthの買収により、1 GWの確保された北欧電力容量がそのポートフォリオに加わりました。これらの場所全体で、系統アクセス、地域コンプライアンス要因、および信頼できる納品スケジュールが、広範なサイト可用性だけよりも直接的にヨーロッパ データセンター スイッチギア 市場規模を形成しています。
競合環境
市場集中度
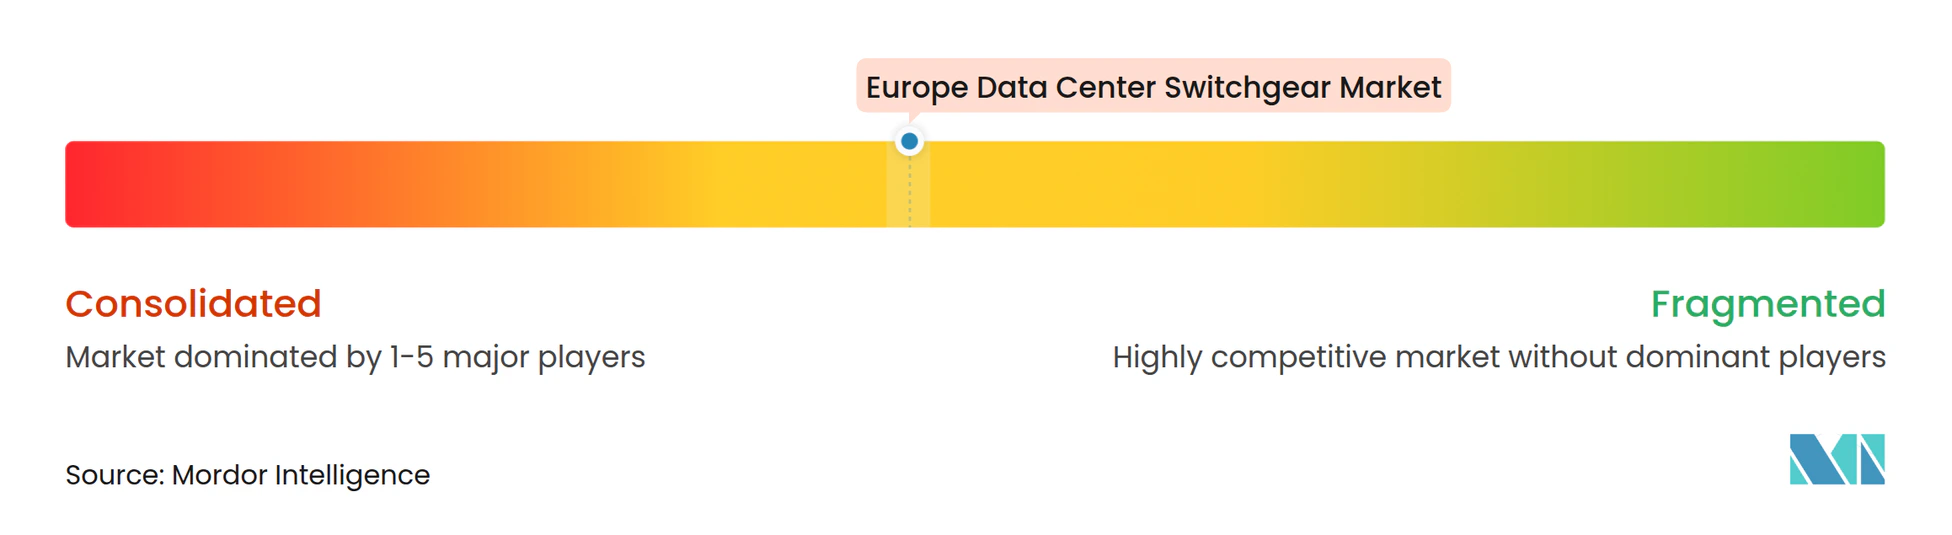
ヨーロッパ データセンター スイッチギア 市場は適度に集中しています。ABB Ltd.、Schneider Electric SE、Siemens AG、およびEaton Corporation plcは、幅広い製品ポートフォリオと大規模インフラ買い手との確立された関係を持っています。その地位は、製造規模、認定機器ラインナップ、およびサービス能力によって支えられています。ABBは2026年5月、ヨーロッパ全体で中電圧製造能力を拡大するために2億 米ドルのコミットメントを行いました。このプログラムには、気中絶縁およびSF₆フリー スイッチギア向けのイタリア・ダルミネに1億 米ドルの施設が含まれています。この投資は、気中絶縁およびSF₆フリー機器ならびに関連する生産能力への需要に対応することを目的としています。大手サプライヤーはこれらの投資を活用して、厳しいプロジェクトスケジュールに直面する顧客への納品信頼性を向上させることができます。
Schneider Electricは2026年9月にソフトウェア定義の中電圧スイッチギアを発表し、SF₆フリーのRM AirSeT技術を38 kVに拡張しました。同社は、この展開がEquinixとの稼働中のコロケーション施設でパイロット実施されたと述べました。ABBはまた、2025年10月にAI対応データセンター向けに設計された低電圧機器を発売しました。EatonとSiemens Energyは2025年6月、統合電力機器を備えた標準化されたスキッドベースのデータセンター建設に関するパートナーシップを発表しました。これらの動きは、コンプライアンス技術、プレファブリケーション、およびより迅速なプロジェクト納品をめぐる競争を示しています。
専門サプライヤーは、プロジェクトがカスタム構成や早期設計サポートを必要とする場合に競争できます。Anord MardixとOrmazabal Velatiaは、設計段階で開発業者と協力することで仕様に影響を与えることができます。大規模AIキャンパス向けの高電圧システムは、系統接続設計、絶縁技術、および監視が連携して機能しなければならないため、より専門的な要件を表しています。Hitachi Energyの110 kVフランクフルト受注は、専用の送配電ソリューションへの需要を示しています。したがって、競争はグローバルな規模とプロジェクト固有のエンジニアリング能力を組み合わせています。可用性、認証、およびサービスサポートは、価格に加えて決定的な要因となり得ます。サプライヤーの状況は、特にカスタム設計が必要な場合に、専門業者が個別プログラムを獲得できるほど十分に開かれています。
ヨーロッパ データセンター スイッチギア 産業リーダー
-
ABB Ltd.
-
Siemens AG
-
Vertiv Holdings Co.
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター スイッチギア 市場 このレポートでカバーされる企業
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Vertiv Holdings Co.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- Socomec Group
- Rittal GmbH & Co. KG
- nVent Electric plc
- Anord Mardix
- Ormazabal Velatia
- Powell Industries, Inc.
- LS ELECTRIC Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- WEG Industries
- Lucy Electric
- CHINT Group
- Larsen and Toubro Ltd.
- Hager Group
- PowerSecure
- COL Group S.p.A.
最近の産業開発事情 ヨーロッパ データセンター スイッチギア 市場
- 2026年10月:Schneider Electricは、スペインのSant Boi de Llobregat施設で製造・試験されたAIデータセンター向けモジュール式電力システムを発表しました。プレファブリケーションされたRapidScaleユニットは当初ヨーロッパのハイパースケールキャンパスを対象とし、2026年後半に北米向け供給が計画され、その後より広い地域への展開が予定されており、スペインの施設を標準化されたプレファブリケーション電力インフラのグローバルハブとして位置付けています。
- 2026年9月:Schneider Electricは、ラスベガスで開催されたYOTTA 2026において、世界初の完全ソフトウェア定義中電圧スイッチギアアーキテクチャを発表しました。SF₆フリーのRM AirSeT™技術を38 kVに拡張し、Equinixとの稼働中のコロケーション施設でパイロット実施されたこのシステムは、従来の受注生産スイッチギアと比較して、発注・製造を最大3倍高速化、コミッショニングを最大2倍高速化し、現場制御配線を87%、銅を85%削減します。
- 2026年7月:Hitachi Energyは、ドイツ・フランクフルトにあるKauri CAB Digital Infrastructureの新しいデータセンター向けに専用の110 kV系統接続ソリューションの受注を確保しました。このコパクトで高信頼性のソリューションは、系統制約のある都市環境における送配電インターフェースを強化し、ライン・マイン地域全体でのAI主導の電力需要増加に対応します。
- 2026年5月:ABBは3年間で2億 米ドルをコミットし、ヨーロッパ全体で中電圧製造能力を拡大しました。イタリア・ダルミネの新しい1億 米ドルの施設は気中絶縁およびSF₆フリー スイッチギアへの需要に対応し、追加の1億 米ドルはブルガリア、フィンランド、ドイツ、ノルウェー、ポーランドのサイトを対象としてガス絶縁スイッチギア、真空インタラプター、およびリレー生産を拡大します。
ヨーロッパ データセンター スイッチギア 市場レポートの範囲
ヨーロッパ データセンター スイッチギア 市場とは、ヨーロッパのデジタルインフラを制御、保護、および分離するために設計された低電圧および中電圧電気スイッチギアの提供に特化した地域産業を指します。この市場は、厳格なEUエコデザイン規制、SF₆フリーガス代替品への移行、および一次および新興地域データハブの両方における高度な系統安定化機器の緊急ニーズによって大きく方向付けられています。西ヨーロッパ、中央ヨーロッパ、および東ヨーロッパ全体の市場収益、技術革新、および展開コンプライアンスを追跡します。
ヨーロッパ データセンター スイッチギア 市場レポートは、電圧レベル(低電圧、中電圧、および高電圧)、絶縁タイプ(気中絶縁スイッチギア、ガス絶縁スイッチギア、およびその他の絶縁技術)、設置タイプ(屋内スイッチギアおよび屋外スイッチギア)、構成(固定取付スイッチギア、引出式スイッチギア、およびモジュール式スイッチギア)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ/エッジ)、および国別(イギリス、ドイツ、フランス、スペイン、イタリア、およびその他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 気中絶縁スイッチギア |
| ガス絶縁スイッチギア |
| その他の絶縁技術 |
| 屋内スイッチギア |
| 屋外スイッチギア |
| 固定取付スイッチギア |
| 引出式スイッチギア |
| モジュール式スイッチギア |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| その他のヨーロッパ |
| 電圧レベル別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| 絶縁タイプ別 | 気中絶縁スイッチギア |
| ガス絶縁スイッチギア | |
| その他の絶縁技術 | |
| 設置タイプ別 | 屋内スイッチギア |
| 屋外スイッチギア | |
| 構成別 | 固定取付スイッチギア |
| 引出式スイッチギア | |
| モジュール式スイッチギア | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター スイッチギア セクターの規模はどのくらいですか?
ヨーロッパ データセンター スイッチギア 市場規模は2026年に1.01 ビリオン 米ドルであり、11.90%のCAGRで2032年までに2.07 ビリオン 米ドルに達すると予測されています。この予測は、AI重視の大規模施設におけるより堅牢な電気インフラへの需要を反映しています。
ヨーロッパにおけるデータセンター スイッチギアの需要を牽引しているものは何ですか?
AI関連の電力需要、ハイパースケール建設、SF₆置き換え要件、および監視ニーズが需要を支援しています。系統計画と早期機器調達もプロジェクト納品の中心となっており、接続および供給制約が建設を遅延させる可能性があります。
ヨーロッパのデータセンター スイッチギア需要をリードする電圧カテゴリーはどれですか?
中電圧は2026年に52.39%のシェアで主導しており、より大規模なキャンパスが効率的な上流配電を必要とするためです。低電圧機器はデータホール内で引き続き必要とされ、高電圧システムは非常に大規模な系統接続キャンパスにとってより関連性が高まっています。
ヨーロッパでSF₆フリー スイッチギアシステムが重要な理由は何ですか?
規則(EU)2024/573は適用される新規SF₆含有機器を制限しており、買い手をコンプライアンスに適合した代替品へと向かわせています。クリーンエア、真空、およびその他の代替技術は、機器フットプリント、運用ニーズ、およびライフサイクルサービスサポートと並んで評価されています。
需要シェアが最も高いヨーロッパの国はどこですか?
ドイツは2026年に29.63%のシェアを占め、フランクフルトとAI関連データセンター容量への広範な投資によって支えられています。ドイツのエネルギー効率要件と系統制約もまた、監視された慎重に計画された電気システムの必要性を高めています。
最も速く拡大すると予想されるアプリケーショングループはどれですか?
ハイパースケールデータセンターは2032年にかけて14.47%のCAGRで拡大すると予測され、CSPは14.12%で拡大すると予測されています。これらの買い手は、フレームワーク供給契約と標準化された設計を活用して、大規模かつ繰り返しの電気機器要件を管理できます。