
Marktgröße und Marktanteile des europäischen Rechenzentrums-Schaltanlagenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
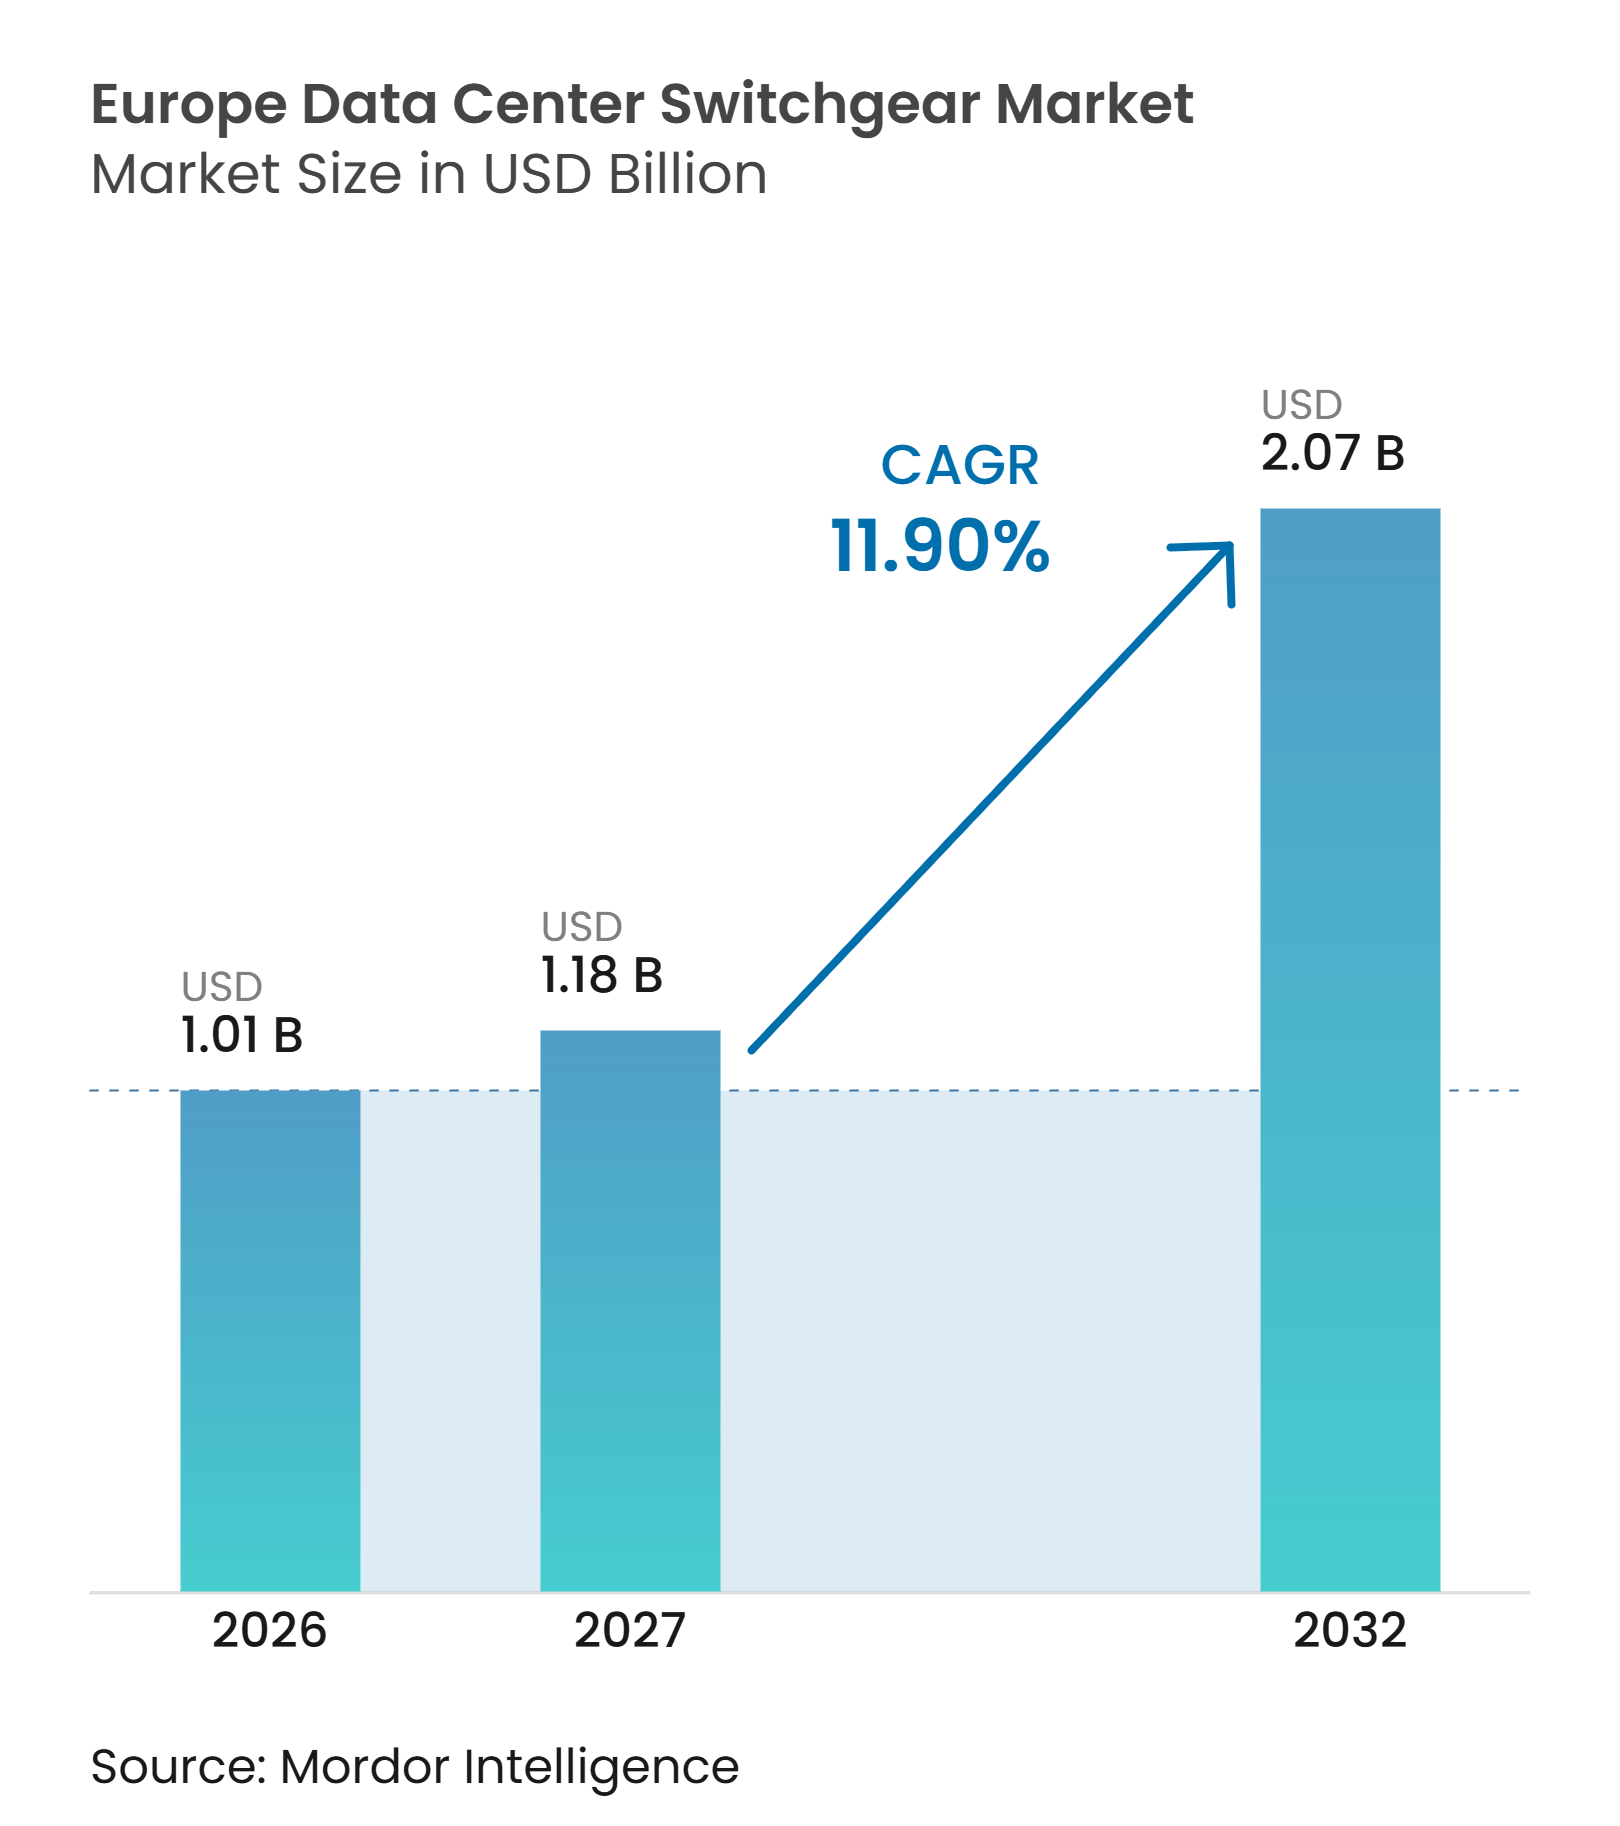
| Marktgröße im Basisjahr (2026) | 1.01 Milliarden US-Dollar |
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 2.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.90 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrums-Schaltanlagenmarkts von Mordor Intelligence
Die Marktgröße des europäischen Rechenzentrums-Schaltanlagenmarkts wird voraussichtlich von 1,01 Milliarden USD im Jahr 2026 auf 2,07 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 11,90 % verzeichnen. KI-Workloads erhöhen den Strombedarf in Rechenzentren und steigern den Bedarf an zuverlässiger Mittelspannungsverteilung. Der Trend zu größeren Campus-Anlagen verändert zudem den Installationsort von Anlagen, wobei mehr primäre elektrische Infrastruktur in der Nähe von Netzanschlüssen errichtet wird. Die Verordnung (EU) 2024/573 beschleunigt die Ersatzplanung, da neue Mittelspannungsanlagen gemäß den festgelegten Fristen von SF₆ abweichen müssen. Die Hersteller reagieren mit SF₆-freien Designs, modularen Baugruppen und vernetzten Anlagen, die eine zustandsbasierte Wartung unterstützen können. Der europäische Rechenzentrums-Schaltanlagenmarkt wird zudem durch Netzengpässe und lange Lieferzeiten beeinflusst, was Entwickler dazu veranlasst, Anlagen vor der endgültigen Baugenehmigung zu sichern.
Wichtigste Erkenntnisse des Berichts
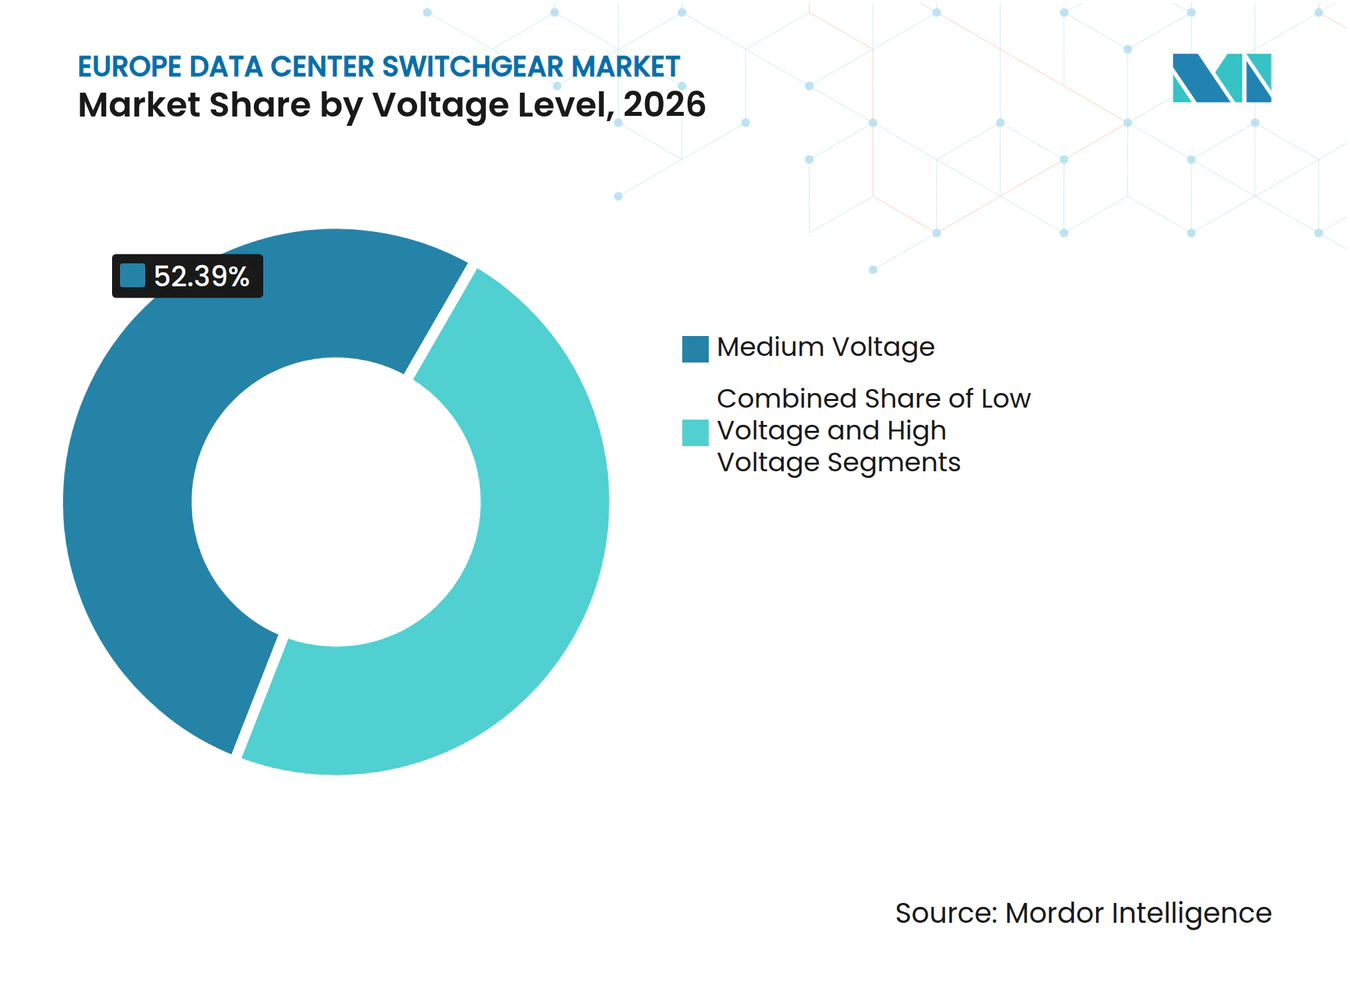
- Nach Spannungsebene hielt Mittelspannung im Jahr 2026 einen Marktanteil von 52,39 % am europäischen Rechenzentrums-Schaltanlagenmarkt und wird voraussichtlich bis 2032 mit einem CAGR von 13,29 % wachsen.
- Nach Isolierungstyp hielt gasisolierte Schaltanlage im Jahr 2026 einen Anteil von 42,81 %, während andere Isolierungstechnologien bis 2032 voraussichtlich mit einem CAGR von 13,68 % wachsen werden.
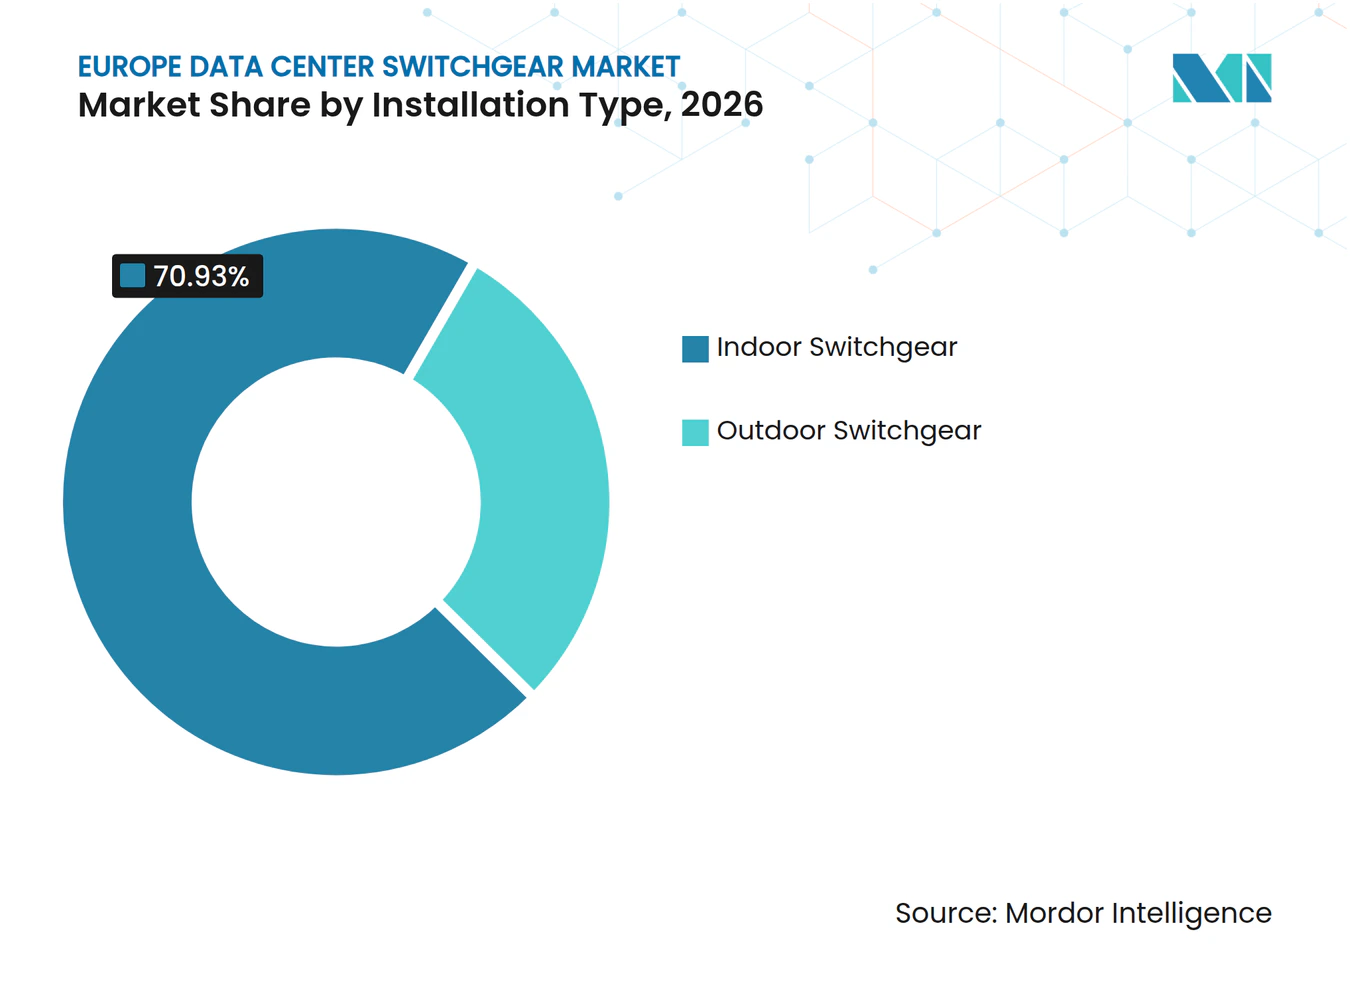
- Nach Installationstyp hielt Innenschaltanlage im Jahr 2026 einen Marktanteil von 70,93 % am europäischen Rechenzentrums-Schaltanlagenmarkt, während Außenschaltanlage bis 2032 voraussichtlich mit einem CAGR von 13,10 % wachsen wird.
- Nach Konfiguration hielt ausfahrbare Schaltanlage im Jahr 2026 einen Anteil von 45,27 %, während modulare Schaltanlage bis 2032 voraussichtlich mit einem CAGR von 13,59 % wachsen wird.
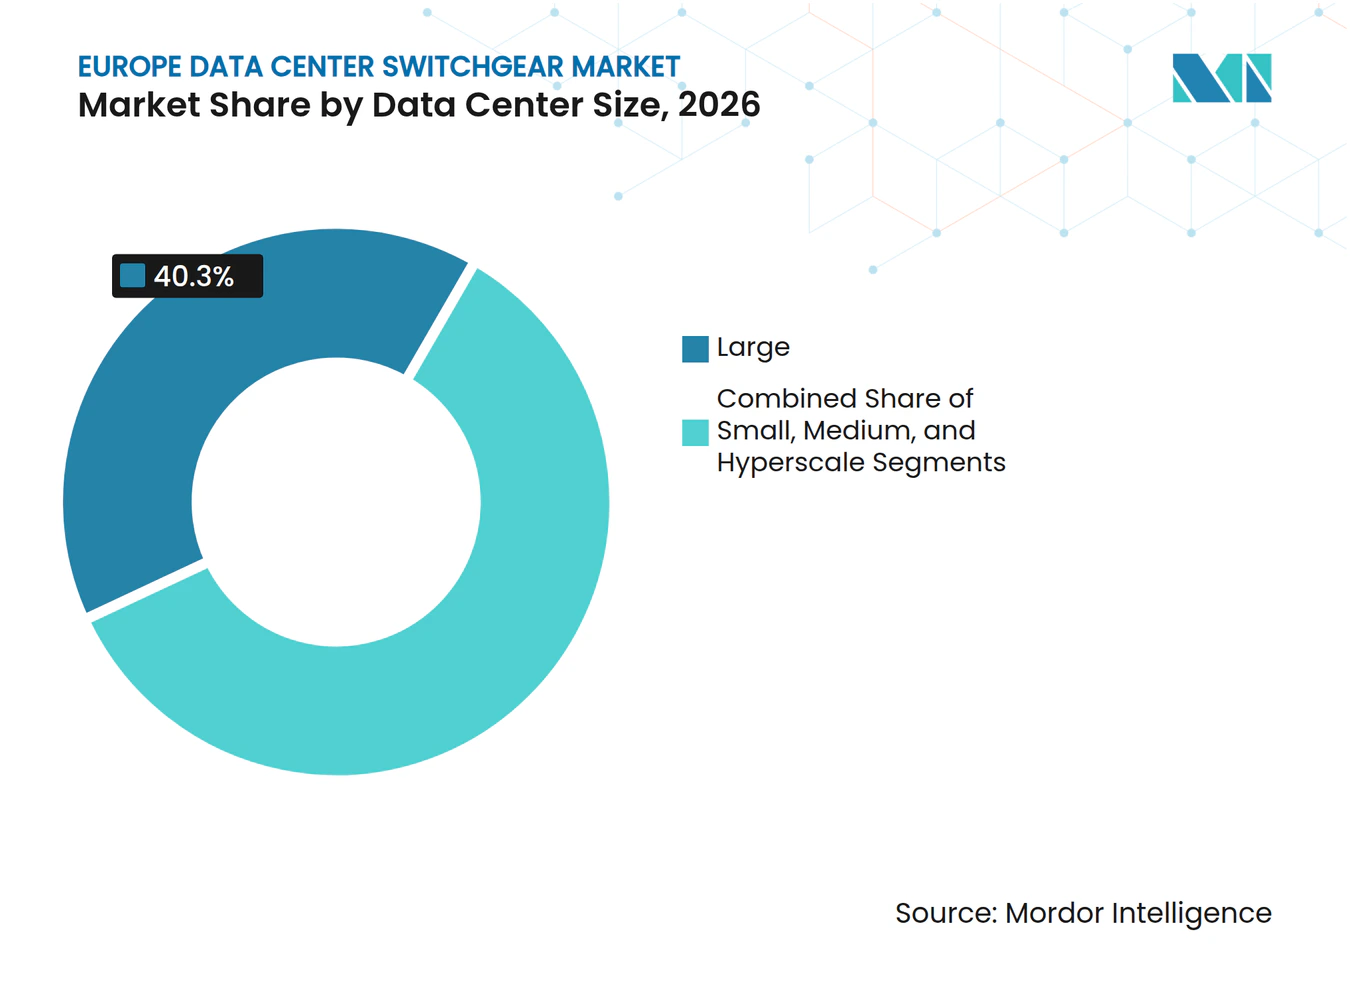
- Nach Rechenzentrumsgröße hielten große Anlagen im Jahr 2026 einen Marktanteil von 40,30 % am europäischen Rechenzentrums-Schaltanlagenmarkt, während Hyperscale-Anlagen bis 2032 voraussichtlich mit einem CAGR von 14,47 % wachsen werden.
- Nach Rechenzentrumstyp hielten CSPs im Jahr 2026 einen Anteil von 43,31 % und werden bis 2032 voraussichtlich mit einem CAGR von 14,12 % wachsen.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 29,63 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 14,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von KI-Workloads und steigende Rack-Leistungsdichte | +3.8% | Global, konzentriert in Deutschland, Vereinigtes Königreich, Frankreich und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung bei Hyperscale- und Colocation-Rechenzentren | +2.8% | Gesamteuropäisch, angeführt von FLAP-D-Märkten mit Ausstrahlungseffekten auf Spanien, Italien und die nordischen Länder | Kurzfristig (≤ 2 Jahre) |
| EU-SF₆-Ausstieg und Ersatz von SF₆-freien Schaltanlagen | +1.9% | Alle 27 EU-Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Überwachung und vorausschauender Wartung | +1.2% | Global, am stärksten in Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Werksgeprüfte modulare Leistungsblöcke | +0.8% | Gesamteuropäisch, zunächst Frankreich, Vereinigtes Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Hochspannungs-Campus-Verteilung für KI-Anlagen | +0.6% | Deutschland, Vereinigtes Königreich, Irland, Spanien und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI-Workloads und steigende Rack-Leistungsdichte
Der europäische Rechenzentrums-Schaltanlagenmarkt wird durch KI-Workloads gestützt, die eine höhere elektrische Kapazität in Rechenzentren und Campus-Verteilungssystemen erfordern. ENTSO-E berichtete, dass der Stromverbrauch europäischer Rechenzentren im Jahr 2024 bei 87 TWh lag und bis 2030 134 TWh übersteigen könnte. Dieser Anstieg erhöht die Bedeutung von vorgelagerten Schutzmaßnahmen, Fehlermanagement und Sammelschienenbewertungen. Derselbe Bericht identifiziert KI als Hauptfaktor hinter dem gestiegenen Strombedarf. Intensivere Rechenlasten können schnell schwanken, sodass Betreiber elektrische Systeme benötigen, die für anspruchsvolle Betriebsbedingungen ausgelegt sind. Dies verlagert die Auswahl von Schaltanlagen in eine frühere Phase der Anlagenplanung und erhöht die Bedeutung der Anlagenzuverlässigkeit.
Kapazitätserweiterung bei Hyperscale- und Colocation-Rechenzentren
Neue Hyperscale- und Colocation-Projekte schaffen lange Beschaffungszyklen für elektrische Anlagen im europäischen Rechenzentrums-Schaltanlagenmarkt. Die Nachfrage nach europäischen Rechenzentren erreichte 2025 mit 855 MW einen Rekordwert, wobei London und Frankfurt fast die Hälfte dieses Volumens ausmachten. Größere Campus-Anlagen erfordern Anlagen, die Einrichtungen mit dem lokalen Verteilungsnetz verbinden und dann die Energie innerhalb des Geländes verteilen können. Die Internationale Energieagentur (IEA) stellte fest, dass Energieengpässe ein wichtiges Hindernis für die Erreichung der europäischen Rechenzentrumsziele darstellen. Entwickler müssen daher Netzzugang, Anlagenbestellungen und Baupläne viel früher koordinieren. Dies begünstigt Lieferanten mit zertifizierten Produktsortimenten, Fertigungskapazitäten und etablierten Lieferprogrammen.
EU-SF₆-Ausstieg und Ersatz von SF₆-freien Schaltanlagen
Der Ausstieg aus SF₆ in neuen Schaltanlagen fügt dem europäischen Rechenzentrums-Schaltanlagenmarkt einen compliance-getriebenen Ersatzzyklus hinzu. Die Verordnung (EU) 2024/573 schränkt neue Mittelspannungsschaltanlagen mit SF₆ bei definierten Spannungsebenen ab 2026 ein. Betreiber müssen neue Projekte und Ersatzprogramme anhand der aktualisierten Produktvorschriften bewerten. Dies verlagert die Nachfrage hin zu Reinluft-, Vakuum- und anderen SF₆-freien Technologien. Siemens zeigte eine Reinluft-Schaltanlageninstallation in Österreich, die vor dem regulatorischen Übergang fertiggestellt wurde. Der Übergang kann auch Servicemöglichkeiten für Anlagen schaffen, die während einer stufenweisen Modernisierung weiterhin in Betrieb bleiben.
Einführung digitaler Überwachung und vorausschauender Wartung
Vernetzte Schaltanlagen gewinnen an Bedeutung, da Betreiber frühzeitigere Informationen über den Anlagenzustand und weniger Eingriffe an spannungsführenden Anlagen anstreben. Forschungsergebnisse in den IET Conference Proceedings beschreiben intelligente Mittelspannungsschaltanlagen, die Niederstrom-Messwandler und IEC 61850-Abtastwerte für eine kontinuierliche Diagnose nutzen.[1] Diese Systeme können die Verkabelungskomplexität reduzieren und gleichzeitig die Datenerfassung von Anlagen unterstützen. Eine IEEE-Studie ergab, dass eine mit NFPA 70B abgestimmte Zustandsüberwachung die Wartungsplanung und die Arbeitssicherheit verbessern kann. Für Rechenzentrumsbetreiber unterstützt dies einen Wechsel von geplanten Inspektionen hin zu einer zustandsbasierten Wartung. Der europäische Rechenzentrums-Schaltanlagenmarkt kann daher Lieferanten bevorzugen, die neben den Kernanlagen auch Sensoren, Steuerungen und Serviceleistungen anbieten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Warteschlangen und regionale Stromknappheit | -1.6% | FLAP-D-Märkte, ausgedehnt auf Italien, Spanien und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Lange Lieferzeiten für Schaltanlagen und Hochspannungsanlagen | -1.2% | Globale Einschränkung, besonders ausgeprägt bei europäischen kundenspezifischen Hochspannungsanlagen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Hochspannungstechniker | -0.9% | Gesamteuropäisch, insbesondere Deutschland und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Nachrstungskomplexität in bestehenden aktiven Rechenzentren | -0.6% | Westeuropa, insbesondere Frankfurt, London, Paris und Amsterdam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Warteschlangen und regionale Stromknappheit
Verzögerungen beim Netzanschluss können den Bau von Rechenzentren verlangsamen und damit verbundene Schaltanlagenbestellungen verschieben. Die IEA berichtete, dass die Wartezeiten für Netzanschlüsse in europäischen Ländern zwischen 2 und 10 Jahren liegen. ENTSO-E identifizierte Netzanschlussherausforderungen ebenfalls als ein zentrales Problem für europäische Rechenzentren. In Dänemark setzte Energinet neue Anschlussvereinbarungen aus, nachdem die Anfragen den Spitzenbedarf des Landes bei weitem überstiegen. Diese Einschränkungen betreffen sowohl etablierte Knotenpunkte als auch alternative Standorte, die von einer Umleitung der Entwicklung profitieren sollten. Entwickler können Bestellungen früher aufgeben, aber ein nicht verfügbarer Anschluss kann die endgültige Anlageninstallation dennoch verzögern.
Lange Lieferzeiten für Schaltanlagen und Hochspannungsanlagen
Lange Lieferzeiten für elektrische Anlagen können den Projektzeitplan im europäischen Rechenzentrums-Schaltanlagenmarkt einschränken. Die IEA berichtete, dass der Lieferkettendruck die Preise für wichtige Netzkomponenten, einschließlich Kabel und große Leistungstransformatoren, erhöht hat. Rechenzentren, Projekte für erneuerbare Energien und Netzerweiterungsprogramme greifen auf viele der gleichen Lieferantenbasis und technischen Arbeitskräfte zurück. Käufer mit bestätigten Designs und festen Kapazitätsplänen sind besser positioniert, um Produktionsslots zu sichern. Kleinere Entwickler können einer stärkeren Exposition gegenüber sich ändernden Preisen und verzögerten Lieferungen ausgesetzt sein. Das daraus resultierende Umfeld erhöht den Wert standardisierter Produkte und einer frühzeitigen Zusammenarbeit zwischen Entwicklern, Versorgungsunternehmen und Herstellern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
Mittelspannung verankert die Campus-LeistungsarchitekturMittelspannung hielt im Jahr 2026 einen Anteil von 52,39 %. Diese Position spiegelt die Notwendigkeit wider, größere Strommengen effizient über expandierende Campus-Anlagen zu transportieren. Mittelspannungssysteme sind besonders wichtig, wenn die Lasten in Rechenzentren Dutzende von Megawatt erreichen. Niederspannungsanlagen bleiben innerhalb von Rechenzentren und in der Nähe von IT-Lasten notwendig. Sie unterstützen die Endverteilung, den Schutz und die Koordination mit USV- und Messsystemen. Mittelspannung stellt die Verbindung zwischen diesen Funktionen und dem breiteren elektrischen Campus-Netzwerk her. Die Verordnung (EU) 2024/573 schafft auch eine klare Übergangsanforderung für anwendbare neue Mittelspannungsprodukte. Dies macht Compliance, Anlagen-Footprint und Serviceverfügbarkeit zu zentralen Einkaufsfaktoren.
Hochspannungsanlagen gewinnen an Relevanz, wo sehr große Campus-Anlagen direkte Übertragungsanschlüsse benötigen. Hitachi Energy sicherte sich im Juli 2026 einen Auftrag für eine dedizierte 110-kV-Netzanschlusslösung für ein Frankfurter Rechenzentrum. Solche Projekte erfordern eine Koordination zwischen Betreiber, Versorgungsunternehmen und Anlagenlieferant. Sie erhöhen auch den Wert kompakter, hochzuverlässiger Anlagen in der Nähe eingeschränkter städtischer Netze. Niederspannungsschaltanlagen erfüllen weiterhin wichtige interne Verteilungsfunktionen. Werksintegrierte Baugruppen können Niederspannungsverteilung, USV-Systeme und Messtechnik in einem standardisierteren Format kombinieren. Dies kann den Aufwand vor Ort für Projekte mit engen Bauzeitplänen reduzieren. Der europäische Rechenzentrums-Schaltanlagenmarkt wird daher Nachfrage auf allen Spannungsebenen umfassen, obwohl Mittelspannung die zentrale Campus-Kategorie bleibt.



Nach Isolierungstyp:
SF₆-freie Alternativen gestalten den installierten Bestand umGasisolierte Schaltanlage hielt im Jahr 2026 einen Anteil von 42,81 %. Ihr kompakter Footprint und ihr bewährter Betriebsnachweis bleiben an Innenstandorten nützlich, wo Platz und Kontinuität wichtig sind. Die Kategorie verändert sich, da Betreiber für neue Installationen konforme Technologien auswählen müssen. Die Verordnung (EU) 2024/573 bildet den zentralen Compliance-Rahmen für den Wechsel weg von SF₆ bei betroffenen Anlagen. Gasisolierte Designs können relevant bleiben, wenn Lieferanten Alternativen zu SF₆-basierten Altprodukten anbieten. Dies unterstützt Ersatzbestellungen sowie die Nachfrage aus Neubauten. Es legt auch Wert auf Produktzertifizierung und Technikerschulung.
Andere Isolierungstechnologien werden bis 2032 voraussichtlich mit einem CAGR von 13,68 % wachsen. Reinluft-, Stickstoff-Sauerstoff-Gemisch-, Vakuum- und Feststoffdielektrikum-Ansätze bieten Betreibern unterschiedliche Designoptionen. Siemens' Reinluft-Einsatz in Österreich liefert ein Beispiel für eine kommerzielle Installation, die vor den relevanten regulatorischen Fristen abgeschlossen wurde. Luftisolierte Schaltanlage kann attraktiv bleiben, wo Anlagenräume oder Außenstandorte ausreichend Platz bieten. Dies ist bei Greenfield-Campus-Anlagen außerhalb eingeschränkter zentraler Knotenpunkte besser realisierbar. Schneider Electric erweiterte seine SF₆-freie RM AirSeT-Technologie im September 2026 auf 38 kV. Der europäische Rechenzentrums-Schaltanlagenmarkt wird Isolierungstechnologien zunehmend neben Footprint, Lebenszyklusservice und digitaler Überwachung bewerten.
Nach Installationstyp:
Inneninstallation behält ihre Rolle, während die Außeninstallation zunimmtInnenschaltanlage hielt im Jahr 2026 einen Anteil von 70,93 %. Rechenzentrumsbetreiber bevorzugen es oft, kritische elektrische Anlagen in geschützten und überwachten Bereichen zu platzieren. Diese Anordnung kann Sicherheit, kontrollierte Umgebungsbedingungen und einen einfachen Zugang für Wartungsteams unterstützen. Inneninstallationen können auch in Gebäudemanagementsysteme und Anlagenüberwachungsplattformen integriert werden. Diese Vorteile bleiben für Colocation-Einrichtungen mit Betriebszeitverpflichtungen für mehrere Mieter bedeutsam. Das Format eignet sich für Einrichtungen, bei denen dichte Layouts erfordern, dass der Elektroraum innerhalb der Gebäudehülle verbleibt. Es unterstützt auch eine klare Trennung zwischen externer Versorgungsinfrastruktur und interner kritischer Stromverteilung. Dies erklärt den erheblichen Anteil des Segments am europäischen Rechenzentrums-Schaltanlagenmarkt.
Außenschaltanlage wird bis 2032 voraussichtlich mit einem CAGR von 13,10 % wachsen. Größere Greenfield-Campus-Anlagen können primäre Umspannwerke erfordern, die schwer im Hauptgebäude unterzubringen sind. Außen aufgestellte oder wetterfeste Anlagen können den Druck auf die interne Nutzfläche verringern. Sie können auch die Anordnung primärer elektrischer Systeme in der Nähe des Netzanschlusspunkts vereinfachen. Dieser Ansatz ist besonders relevant für Campus-Anlagen mit großen IT-Lasten und mehr verfügbarem Land. Die IEA hat darauf hingewiesen, dass Energie- und Netzengpässe angegangen werden müssen, wenn Europa seine Rechenzentrumsambitionen erfüllen will. Die Platzierung primärer Anlagen im Freien löst keinen nicht verfügbaren Netzanschluss, kann Entwicklern aber mehr Designflexibilität bieten. Die Mischung aus Innen- und Außensystemen hängt von Standortgröße, Netzdesign, Sicherheitsanforderungen und lokalen Platzbeschränkungen ab.

Nach Konfiguration:
Ausfahrbare Systeme führen, während modulare Systeme an Akzeptanz gewinnenAusfahrbare Schaltanlage hielt im Jahr 2026 einen Anteil von 45,27 %. Ihre führende Position spiegelt den Wert wider, Leistungsschalter zu isolieren, zu testen und auszutauschen, ohne benachbarte Stromkreise zu unterbrechen. Dies ist wichtig in Einrichtungen, die für hohe Verfügbarkeit und redundante Stromwege ausgelegt sind. Das Format profitiert auch von einer etablierten europäischen Servicebasis. Betreiber können die Wartung auf bekannte Anlagenarchitekturen und geschultes Personal abstimmen. Bestehende Unternehmens- und Colocation-Standorte bieten eine erhebliche installierte Basis für diese Konfiguration. Dies schafft Möglichkeiten für Servicearbeiten zusätzlich zum Anlagenersatz. Die Marktgröße des europäischen Rechenzentrums-Schaltanlagenmarkts für ausfahrbare Systeme wird durch diese Zuverlässigkeits- und Lebenszyklusanforderungen gestützt.
Modulare Schaltanlage wird bis 2032 voraussichtlich mit einem CAGR von 13,59 % wachsen. Werksvalidierte Leistungsblöcke können Schaltanlagen in einem vorgefertigten elektrischen System platzieren. Sie können Montagearbeiten vor Ort verkürzen und konsistentere Inbetriebnahmeprozesse schaffen. IEC 61439 bietet einen relevanten Standard für Niederspannungsschaltanlagen und Steuergerätebaugruppen.[2] Schneider Electric beschrieb RapidScale-Einheiten, die in seiner Anlage in Sant Boi de Llobregat vorgefertigt, montiert und validiert werden, bevor sie versandt werden. Dieses Modell ist nützlich, wenn Entwickler wiederholte Campus-Designs standardisieren müssen. Festverschraubte Konfigurationen dienen weiterhin kostengünstigeren Anwendungen, bei denen die Redundanz auf Systemebene bereits in das breitere elektrische Design integriert ist.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen setzen das schnellste TempoGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 40,30 %. Diese Einrichtungen unterstützen die kurzfristige Nachfrage durch Upgrades, die eine höhere Mieter-Leistungsdichte ermöglichen. Projekte können zusätzliche Zuleitungen, den Austausch von Sammelschienensystemen oder Upgrades des vorgelagerten Schutzes erfordern. Diese Änderungen können in einer in Betrieb befindlichen Einrichtung stattfinden, anstatt während eines vollständigen Neubaus. Das macht eine sorgfältige Sequenzierung und Ausfallplanung notwendig. Große Einrichtungen bedienen auch etablierte Colocation- und Unternehmensnutzer mit kritischen Kontinuitätsanforderungen. Anlagenlieferanten müssen daher sowohl neue Schaltanlagen als auch ersatzkompatible Designs bereitstellen. Dies erhält die Rolle großer Einrichtungen im europäischen Rechenzentrums-Schaltanlagenmarkt aufrecht.
Hyperscale-Anlagen werden bis 2032 voraussichtlich mit einem CAGR von 14,47 % wachsen. Diese Projekte werden typischerweise als große Campus-Anlagen mit standardisierten elektrischen Designs und langen Beschaffungsplänen geplant. Ihr Umfang ermöglicht es Käufern, Rahmenvereinbarungen auszuhandeln, die Fertigungskapazitäten reservieren. Dies kann Hyperscale-Betreibern mehr Sicherheit in Zeiten begrenzter Anlagenverfügbarkeit geben. Kleinere Betreiber müssen möglicherweise aus verfügbaren Produktionsslots beschaffen. Große Campus-Anlagen erfordern auch eine enge Koordination mit Versorgungsunternehmen, da ihr Netzbedarf erheblich ist. ENTSO-E identifiziert Rechenzentren als ein wachsendes Problem für die Stromversorgungsplanung in ganz Europa. Hyperscale-Investitionen schaffen daher sowohl eine starke Nachfragebasis als auch die Notwendigkeit einer disziplinierten Infrastrukturplanung.
Nach Rechenzentrumstyp:
CSPs verbinden Größe mit Premium-SpezifikationenCSPs hielten im Jahr 2026 einen Anteil von 43,31 % und werden bis 2032 voraussichtlich mit einem CAGR von 14,12 % wachsen. Ihr großer Bedarf macht sie zu einer wichtigen Quelle der Schaltanlagennachfrage. Ein einziger Campus kann mehr Anlagen erfordern als viele kleinere Jahresprojekte. CSPs arbeiten oft frühzeitig im Designprozess mit Lieferanten zusammen. Dies ermöglicht es ihnen, Sammelschienenbewertungen, Schutzkonzepte, Überwachungsfunktionen und Lieferpläne zu definieren. Es gibt den Herstellern auch einen klareren Nachfrageausblick für die Kapazitätsplanung. Der europäische Rechenzentrums-Schaltanlagenmarkt profitiert, wenn diese Käufer sich zu mehrjährigen Anlagenprogrammen verpflichten. Colocation-Betreiber bedienen auch CSP-Nachfrage, wo ein direkter Eigenbau weniger praktikabel ist.
Unternehmens- und Edge-Einrichtungen bleiben relevant, da KI-Inferenz und digitale Dienste sich branchenübergreifend ausbreiten. Ihre Anforderungen sind oft kleiner als Hyperscale-Projekte, können aber dennoch eine Mittelspannungs-Elektroarchitektur erfordern. Gesundheitswesen, Finanzdienstleistungen und Fertigungsstandorte können eine resiliente lokale Verarbeitungskapazität erfordern. Colocation-Anbieter überbrücken die Nachfrage zwischen diesen Nutzern und größeren Cloud-Plattformen. Sie müssen Anlagen aufrüsten, wenn die Mieterdichte die ursprünglichen Standortspezifikationen überschreitet. Vernetzte Anlagen sind nützlich, da Betreiber Anlagen über mehrere Einrichtungen hinweg überwachen können. IEEE-Forschung unterstützt die Rolle der Zustandsüberwachung im Wartungs- und Sicherheitsmanagement für Mittelspannungsschaltanlagen. Die Käufermischung verbreitert daher die Anwendungsbasis, während CSPs die führende Kundengruppe bleiben.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 29,63 % am europäischen Rechenzentrums-Schaltanlagenmarkt. Frankfurt bleibt zentral für die Nachfrage, da es ein wichtiger kontinentaler Colocation-Knotenpunkt ist. Bitkom und das Borderstep Institut berichteten, dass die installierte deutsche Rechenzentrumskapazität im Jahr 2025 nach einem Wachstum von 9 % 2.980 MW erreichte.[3] Dieselbe Publikation erwartet, dass die KI-Rechenzentrumskapazität bis 2030 von 530 MW auf 2.020 MW steigen wird. Google kündigte Investitionen in Höhe von 5,5 Milliarden EUR (6,41 Milliarden USD) in Deutschland von 2026 bis 2029 an, darunter ein neues Rechenzentrum in Dietzenbach und weitere Investitionen in Hanau. Diese Projekte stützen die Nachfrage nach Mittelspannungs- und Hochspannungsanlagen. Deutschlands Energieeffizienzgesetz, EnEfG, erhöht auch die Aufmerksamkeit für Energiemonitoring und rechenschaftspflichtige Energienutzung.[4] Netzengpässe können Projekte in andere deutsche Regionen umleiten, während der Bedarf an konformen und überwachten elektrischen Systemen bestehen bleibt.
Spanien
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 14,68 % wachsen, der höchsten nationalen Rate im europäischen Rechenzentrums-Schaltanlagenmarkt. Das Land bietet verfügbares Land, Zugang zu erneuerbaren Energien und Standorte jenseits der am stärksten eingeschränkten nordeuropäischen Knotenpunkte. Colliers dokumentierte eine Pipeline von 14.000 MW IT in angekündigten spanischen Projekten zwischen Oktober 2025 und März 2026. Die Forschung identifizierte Wachstum in Barcelona und Aragón. Die Beschaffung erneuerbarer Energie kann netzmaßstäbliche Schaltanlagen an Rechenzentrums-Verbindungspunkten erfordern. Dies macht das Stromversorgungsdesign zu einem wichtigen Teil der Chance, nicht zu einer separaten Überlegung. Spaniens Genehmigungsverfahren und Stromverfügbarkeit können Campus-Anlagen anziehen, die Alternativen zu überlasteten Märkten benötigen. Die Rolle des Landes wird von der weiteren Koordination zwischen Rechenzentrumsentwicklern, Netzbetreibern und Anbietern erneuerbarer Energien abhängen.
Vereinigtes Königreich, Frankreich, Italien und die nordischen Länder
Das Vereinigte Königreich unterstützt die wichtigste westeuropäische Nachfrage durch Londons etablierte Colocation-Basis. Frankreich profitiert von der Rolle von Paris als großem Rechenzentrumsknotenpunkt und dem Zugang zu kohlenstoffarmem Atomstrom. TES Group sicherte sich im August 2025 einen Vertrag zur Lieferung von mehr als 30 maßgeschneiderten Niederspannungsschaltanlagen-Einheiten für einen Hyperscale-Campus in Paris. Italien zieht Interesse auf sich, da Betreiber Standorte außerhalb der am stärksten eingeschränkten nördlichen Knotenpunkte suchen. Die nordischen Länder bieten günstige Klimabedingungen und Ressourcen für erneuerbare Energie. Dänemarks Anschlusspause zeigt jedoch, dass ein erneuerbares Angebot keine Netzkapazitätsengpässe beseitigt. Die Übernahme von atNorth durch Equinix brachte 1 GW gesicherter nordischer Stromkapazität in sein Portfolio. An all diesen Standorten prägen Netzzugang, lokale Compliance-Faktoren und glaubwürdige Lieferpläne die Marktgröße des europäischen Rechenzentrums-Schaltanlagenmarkts direkter als die allgemeine Standortverfügbarkeit allein.
Wettbewerbslandschaft
Marktkonzentration
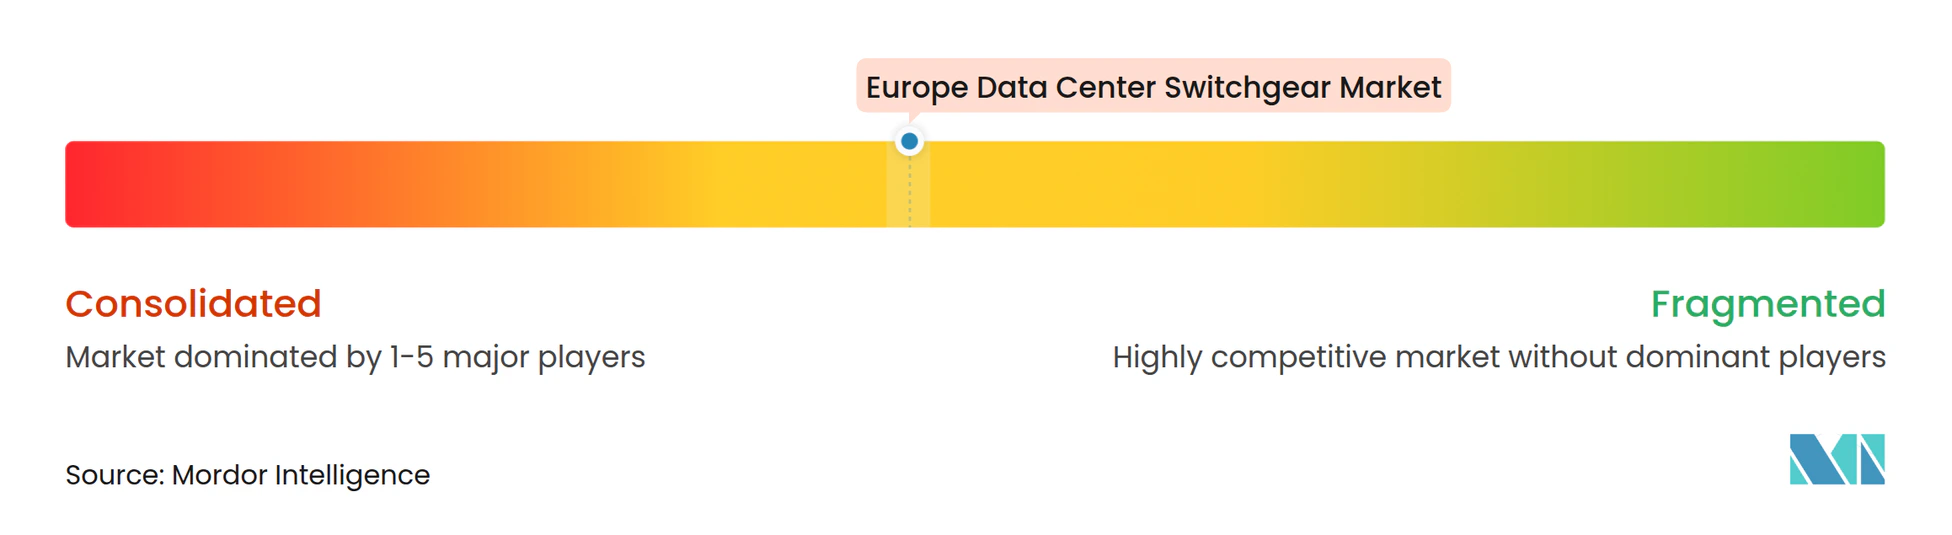
Der europäische Rechenzentrums-Schaltanlagenmarkt ist mäßig konsolidiert. ABB Ltd., Schneider Electric SE, Siemens AG und Eaton Corporation plc verfügen über breite Produktportfolios und etablierte Beziehungen zu großen Infrastrukturkäufern. Ihre Position wird durch Fertigungskapazitäten, zertifizierte Anlagensortimente und Serviceleistungen gestützt. ABB verpflichtete sich im Mai 2026 zu einer Investition von 200 Millionen USD, um die Mittelspannungs-Fertigungskapazität in ganz Europa zu erweitern. Das Programm umfasst eine 100-Millionen-USD-Anlage in Dalmine, Italien, für luftisolierte und SF₆-freie Schaltanlagen. Diese Investition soll die Nachfrage nach luftisolierten und SF₆-freien Anlagen sowie die damit verbundene Produktionskapazität decken. Große Lieferanten können diese Investitionen nutzen, um die Lieferzuverlässigkeit für Kunden mit engen Projektzeitplänen zu verbessern.
Schneider Electric stellte im September 2026 softwaredefinierten Mittelspannungsschaltanlagen vor und erweiterte die SF₆-freie RM AirSeT-Technologie auf 38 kV. Das Unternehmen erklärte, dass der Einsatz mit Equinix in einer aktiven Colocation-Einrichtung pilotiert wurde. ABB brachte im Oktober 2025 auch Niederspannungsanlagen für KI-fähige Rechenzentren auf den Markt. Eaton und Siemens Energy kündigten im Juni 2025 eine Partnerschaft für standardisierte, skid-basierte Rechenzentrumskonstruktion mit integrierten Stromanlagen an. Diese Schritte zeigen den Wettbewerb um konforme Technologie, Vorfertigung und schnellere Projektabwicklung.
Spezialisierte Lieferanten können dort konkurrieren, wo Projekte maßgeschneiderte Konfigurationen oder frühzeitige Designunterstützung erfordern. Anord Mardix und Ormazabal Velatia können Spezifikationen beeinflussen, indem sie während der Designphase mit Entwicklern zusammenarbeiten. Hochspannungssysteme für große KI-Campus-Anlagen stellen eine speziellere Anforderung dar, da Netzanschlussdesign, Isolierungstechnologie und Überwachung zusammenarbeiten müssen. Hitachi Energys 110-kV-Auftrag in Frankfurt veranschaulicht die Nachfrage nach dedizierten Übertragungs-Verteilungs-Lösungen. Der Wettbewerb kombiniert daher globale Größe mit projektspezifischer Ingenieurskapazität. Verfügbarkeit, Zertifizierung und Serviceunterstützung können neben dem Preis entscheidend sein. Die Lieferantenlandschaft bleibt offen genug für Spezialisten, um einzelne Programme zu gewinnen, insbesondere wenn ein kundenspezifisches Design erforderlich ist.
Marktführer der europäischen Rechenzentrums-Schaltanlagenbranche
-
ABB Ltd.
-
Siemens AG
-
Vertiv Holdings Co.
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Rechenzentrums-Schaltanlagenmarkt Unternehmen in diesem Bericht
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Vertiv Holdings Co.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- Socomec Group
- Rittal GmbH & Co. KG
- nVent Electric plc
- Anord Mardix
- Ormazabal Velatia
- Powell Industries, Inc.
- LS ELECTRIC Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- WEG Industries
- Lucy Electric
- CHINT Group
- Larsen and Toubro Ltd.
- Hager Group
- PowerSecure
- COL Group S.p.A.
Neueste Industrielle Entwicklungen in Europäischer Rechenzentrums-Schaltanlagenmarkt
- Oktober 2026: Schneider Electric stellte modulare Leistungssysteme für KI-Rechenzentren vor, die in seiner Anlage in Sant Boi de Llobregat in Spanien gefertigt und getestet werden. Die vorgefertigten RapidScale-Einheiten zielten zunächst auf europäische Hyperscale-Campus-Anlagen ab, wobei die nordamerikanische Versorgung für später im Jahr 2026 und ein breiterer regionaler Rollout danach geplant war, wodurch die spanische Anlage als globaler Knotenpunkt für standardisierte vorgefertigte Strominfrastruktur positioniert wurde.
- September 2026: Schneider Electric stellte auf der YOTTA 2026 in Las Vegas die weltweit erste vollständig softwaredefinierte Mittelspannungsschaltanlagen-Architektur vor. Das System erweitert die SF₆-freie RM AirSeT™-Technologie auf 38 kV und wurde in einer aktiven Colocation-Einrichtung mit Equinix pilotiert. Es ermöglicht eine bis zu 3-mal schnellere Bestellung und Fertigung, eine bis zu 2-mal schnellere Inbetriebnahme und reduziert die Steuerverkabelung vor Ort um 87 % und den Kupferverbrauch um 85 % im Vergleich zu konventionellen kundenspezifisch gefertigten Schaltanlagen.
- Juli 2026: Hitachi Energy sicherte sich einen Auftrag für eine dedizierte 110-kV-Netzanschlusslösung für das neue Rechenzentrum von Kauri CAB Digital Infrastructure in Frankfurt, Deutschland. Die kompakte, hochzuverlässige Lösung stärkt die Übertragungs-Verteilungs-Schnittstelle in einem netzeingeschränkten städtischen Umfeld und adressiert die steigende KI-getriebene Stromnachfrage in der Rhein-Main-Region.
- Mai 2026: ABB verpflichtete sich über 3 Jahre zu einer Investition von 200 Millionen USD, um die Mittelspannungs-Fertigungskapazität in ganz Europa zu erweitern. Eine neue 100-Millionen-USD-Anlage in Dalmine, Italien, deckt die Nachfrage nach luftisolierten und SF₆-freien Schaltanlagen, während weitere 100 Millionen USD auf Standorte in Bulgarien, Finnland, Deutschland, Norwegen und Polen abzielen, um die Produktion von gasisolierten Schaltanlagen, Vakuumschaltern und Relais zu skalieren.
Berichtsumfang des europäischen Rechenzentrums-Schaltanlagenmarkts
Der europäische Rechenzentrums-Schaltanlagenmarkt bezieht sich auf die regionale Branche, die sich auf die Bereitstellung von Nieder- und Mittelspannungs-Schaltanlagen konzentriert, die zur Steuerung, zum Schutz und zur Isolierung europäischer digitaler Infrastruktur entwickelt wurden. Dieser Markt wird stark durch strenge EU-Ökodesign-Vorschriften, den Übergang zu SF6-freien Gasalternativen und den dringenden Bedarf an fortschrittlichen Netzstabilisierungsanlagen sowohl in primären als auch in aufstrebenden regionalen Datenzentren gesteuert. Er verfolgt Markterlöse, technologische Innovationen und Einsatz-Compliance in West-, Mittel- und Osteuropa.
Der Bericht über den europäischen Rechenzentrums-Schaltanlagenmarkt ist segmentiert nach Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Isolierungstyp (luftisolierte Schaltanlage, gasisolierte Schaltanlage und andere Isolierungstechnologien), Installationstyp (Innenschaltanlage und Außenschaltanlage), Konfiguration (festverschraubte Schaltanlage, ausfahrbare Schaltanlage und modulare Schaltanlage), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Luftisolierte Schaltanlage |
| Gasisolierte Schaltanlage |
| Andere Isolierungstechnologien |
| Innenschaltanlage |
| Außenschaltanlage |
| Festverschraubte Schaltanlage |
| Ausfahrbare Schaltanlage |
| Modulare Schaltanlage |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Spannungsebene | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Isolierungstyp | Luftisolierte Schaltanlage |
| Gasisolierte Schaltanlage | |
| Andere Isolierungstechnologien | |
| Nach Installationstyp | Innenschaltanlage |
| Außenschaltanlage | |
| Nach Konfiguration | Festverschraubte Schaltanlage |
| Ausfahrbare Schaltanlage | |
| Modulare Schaltanlage | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Schaltanlagensektor?
Die Marktgröße des europäischen Rechenzentrums-Schaltanlagenmarkts beträgt im Jahr 2026 1,01 Milliarden USD und wird bis 2032 voraussichtlich bei einem CAGR von 11,90 % einen Wert von 2,07 Milliarden USD erreichen. Die angegebene Prognose spiegelt die Nachfrage nach robusterer elektrischer Infrastruktur in KI-fokussierten und großmaßstäblichen Einrichtungen wider.
Was treibt die Nachfrage nach Rechenzentrums-Schaltanlagen in Europa an?
KI-bezogener Strombedarf, Hyperscale-Bau, SF₆-Ersatzanforderungen und Überwachungsbedarf stützen die Nachfrage. Netzplanung und frühzeitige Anlagenbeschaffung sind ebenfalls zu zentralen Elementen der Projektabwicklung geworden, da Anschluss- und Versorgungsengpässe den Bau verzögern können.
Welche Spannungskategorie führt die europäische Rechenzentrums-Schaltanlagennachfrage an?
Mittelspannung führt mit einem Anteil von 52,39 % im Jahr 2026, da größere Campus-Anlagen eine effiziente vorgelagerte Verteilung benötigen. Niederspannungsanlagen bleiben innerhalb von Rechenzentren notwendig, während Hochspannungssysteme für sehr große netzangeschlossene Campus-Anlagen relevanter werden.
Warum sind SF₆-freie Schaltanlagensysteme in Europa wichtig?
Die Verordnung (EU) 2024/573 schränkt anwendbare neue SF₆-haltige Anlagen ein und lenkt Käufer zu konformen Alternativen. Reinluft-, Vakuum- und andere alternative Technologien werden daher neben Anlagen-Footprint, Betriebsanforderungen und Lebenszyklusservice-Unterstützung bewertet.
Welches europäische Land hat den höchsten Nachfrageanteil?
Deutschland hielt im Jahr 2026 einen Anteil von 29,63 %, gestützt durch Frankfurt und breitere Investitionen in KI-bezogene Rechenzentrumskapazität. Deutschlands Energieeffizienzanforderungen und Netzengpässe erhöhen auch den Bedarf an überwachten, sorgfältig geplanten elektrischen Systemen.
Welche Anwendungsgruppe wird voraussichtlich am schnellsten wachsen?
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 14,47 % wachsen, während CSPs voraussichtlich mit 14,12 % wachsen werden. Diese Käufer können Rahmenliefervereinbarungen und standardisierte Designs nutzen, um ihren großen und wiederkehrenden Bedarf an elektrischen Anlagen zu verwalten.