
Taille et part du marché européen des appareillages de commutation pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
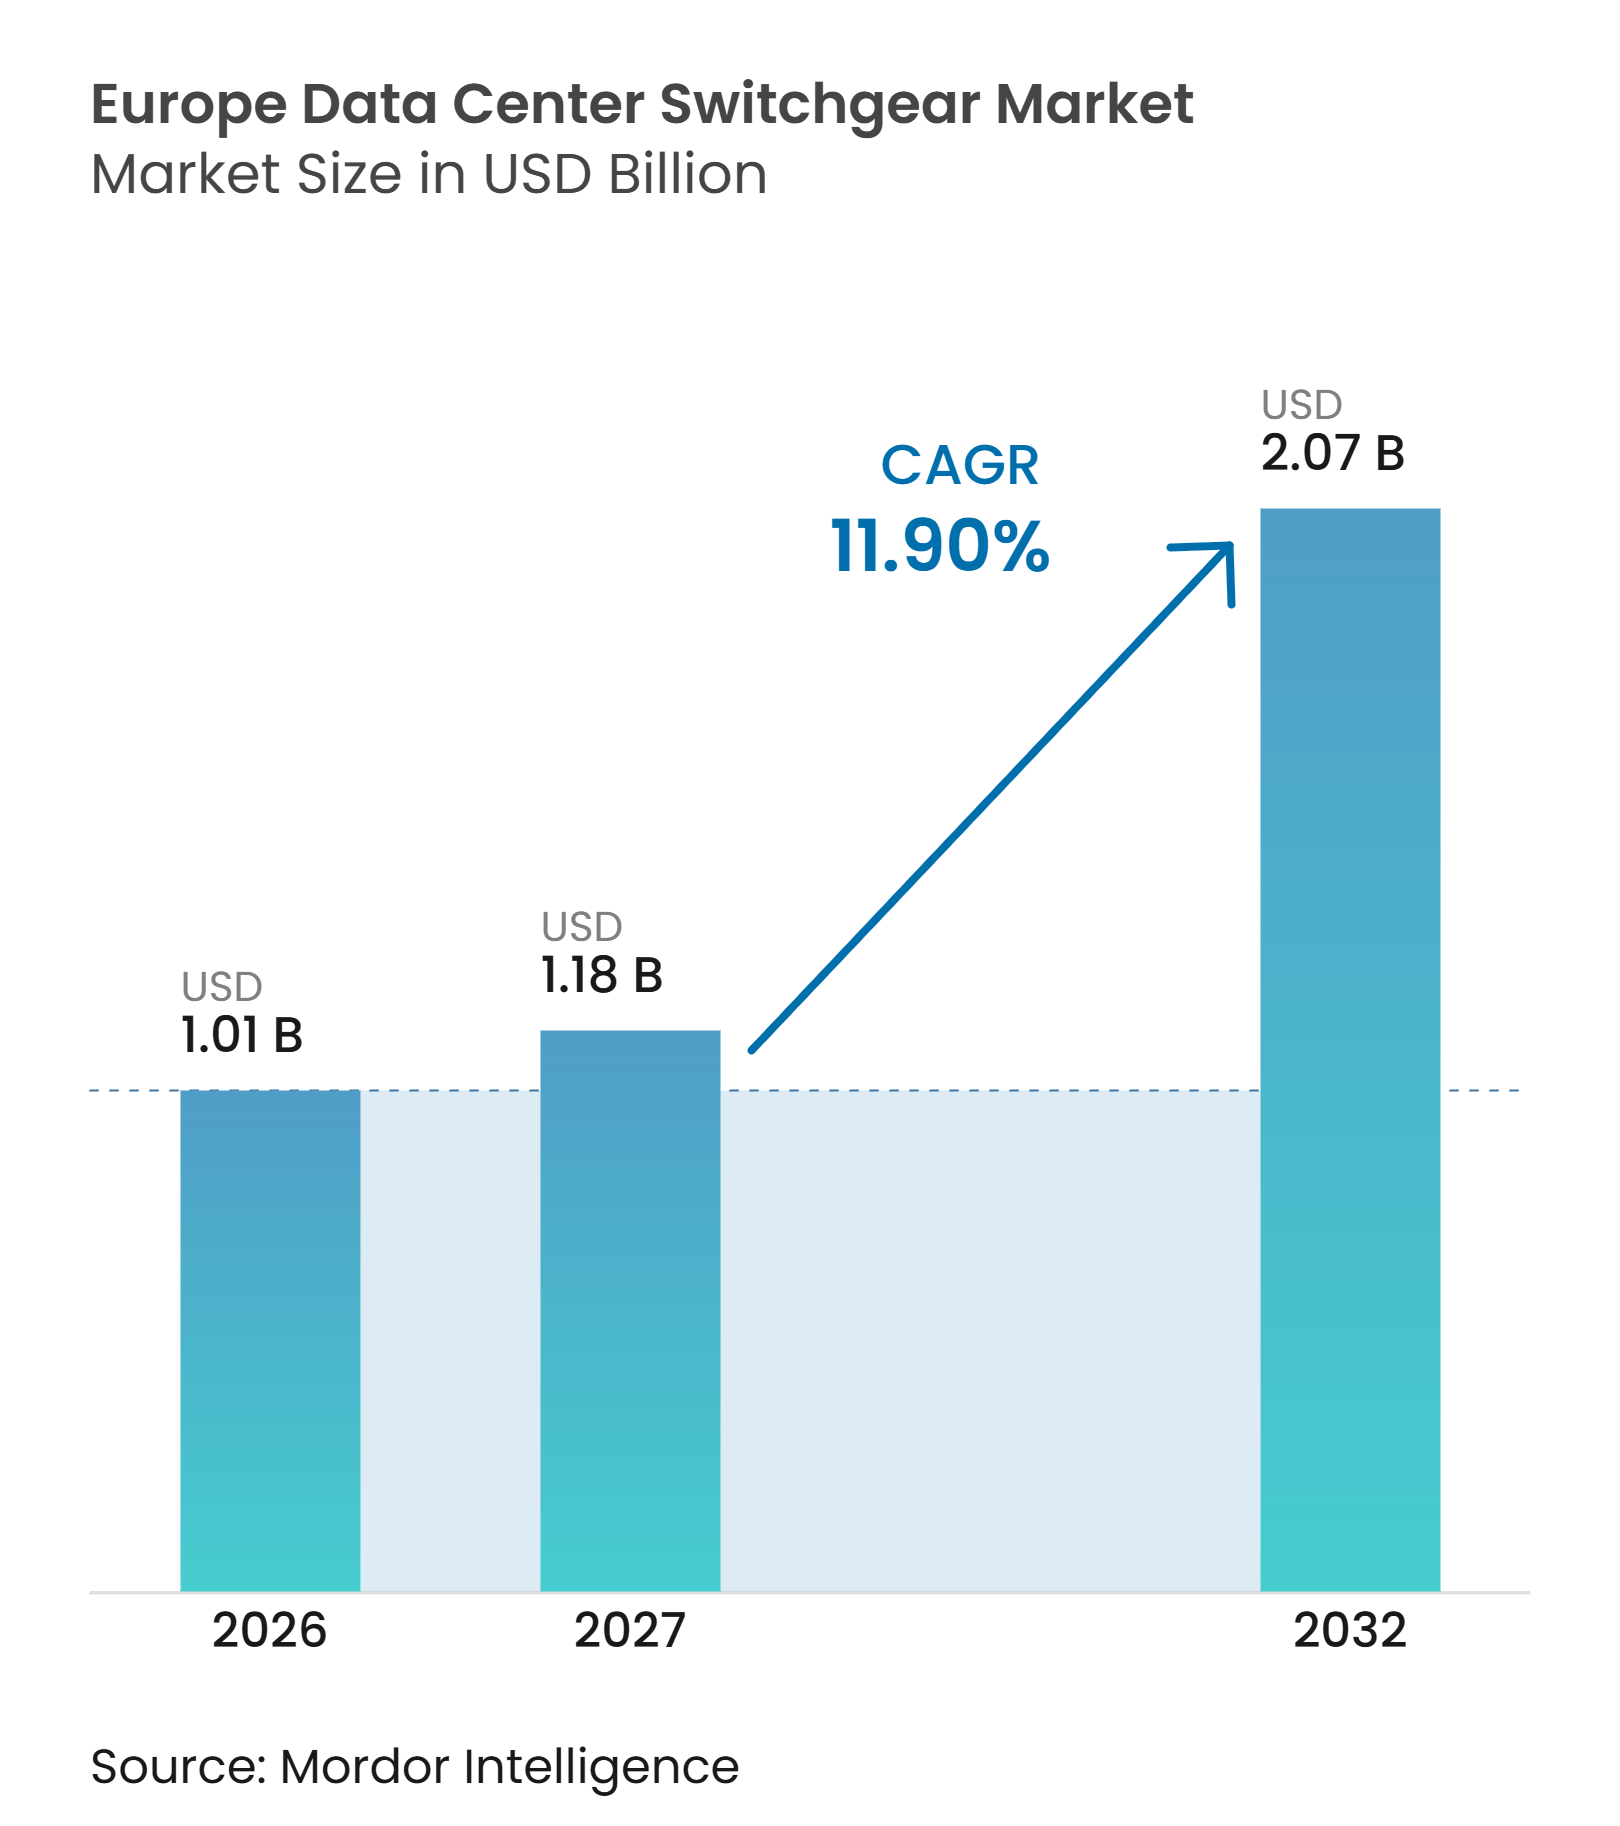
| Taille du marché de l'année de base (2026) | 1.01 Milliards de dollars |
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 2.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des appareillages de commutation pour centres de données par Mordor Intelligence
La taille du marché européen des appareillages de commutation pour centres de données devrait s'étendre de 1,01 milliard USD en 2026 à 2,07 milliards USD d'ici 2032, enregistrant un CAGR de 11,90 % entre 2027 et 2032. Les charges de travail d'IA augmentent les besoins en puissance au sein des centres de données et accroissent le besoin d'une distribution fiable en moyenne tension. L'évolution vers des campus plus grands modifie également l'emplacement des équipements, avec davantage d'infrastructures électriques primaires situées à proximité des raccordements au réseau. Le règlement (UE) 2024/573 accélère la planification des remplacements, car les nouveaux équipements en moyenne tension doivent s'éloigner du SF₆ dans les délais impartis. Les fabricants répondent avec des conceptions sans SF₆, des assemblages modulaires et des équipements connectés pouvant prendre en charge la maintenance basée sur l'état. Le marché européen des appareillages de commutation pour centres de données est également affecté par les contraintes de réseau et les longs délais de livraison, ce qui incite les développeurs à sécuriser les équipements avant que les décisions de construction ne soient finalisées.
Principaux enseignements du rapport
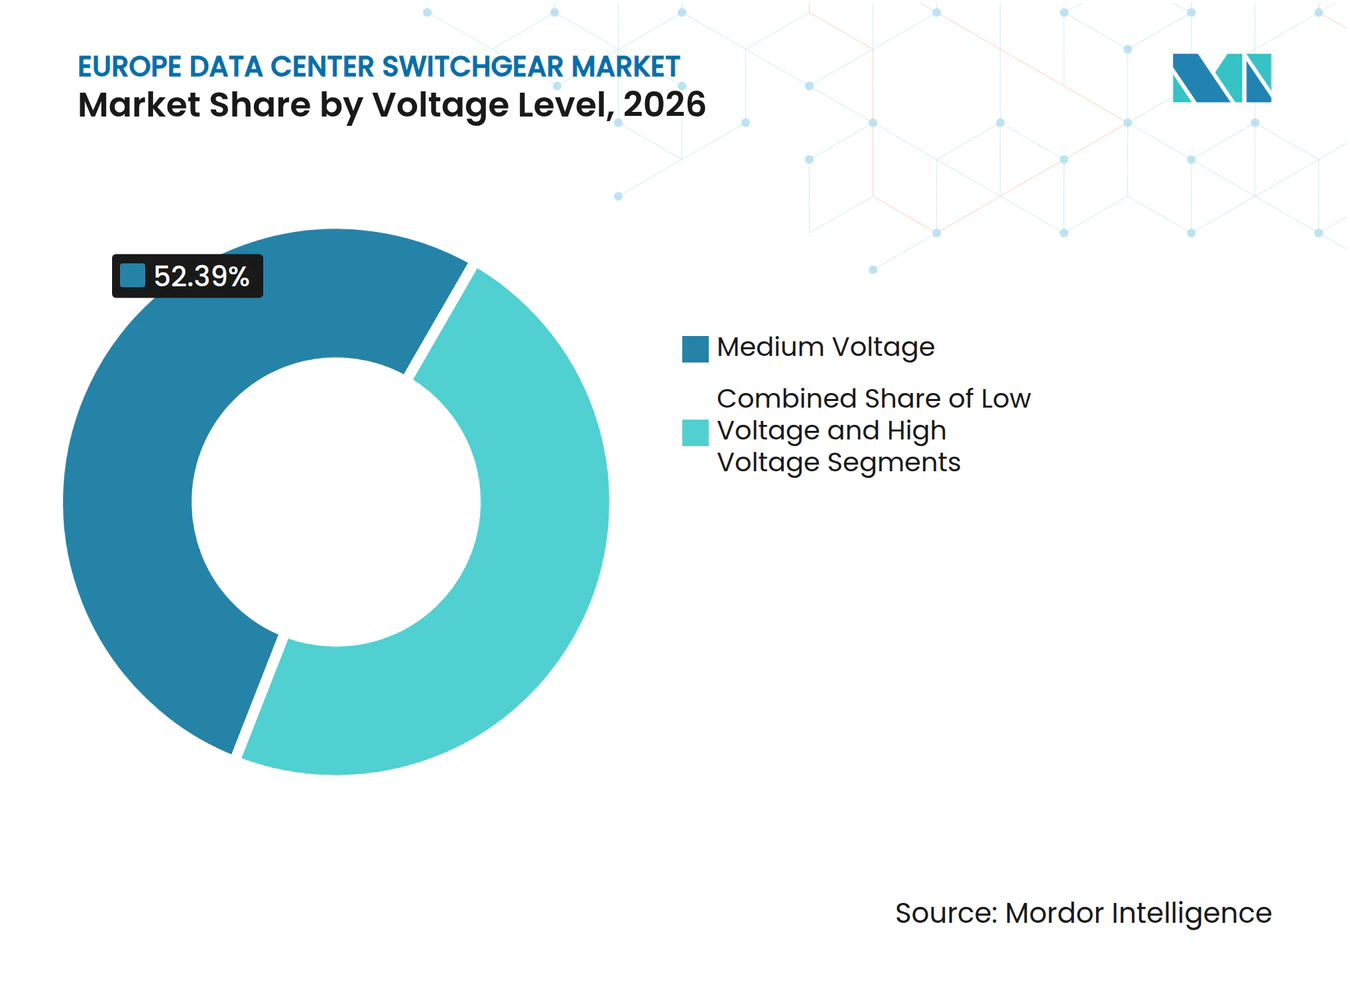
- Par niveau de tension, la moyenne tension détenait 52,39 % de la part du marché européen des appareillages de commutation pour centres de données en 2026, et devrait progresser à un CAGR de 13,29 % jusqu'en 2032.
- Par type d'isolation, l'appareillage isolé au gaz détenait une part de 42,81 % en 2026, tandis que les autres technologies d'isolation devraient progresser à un CAGR de 13,68 % jusqu'en 2032.
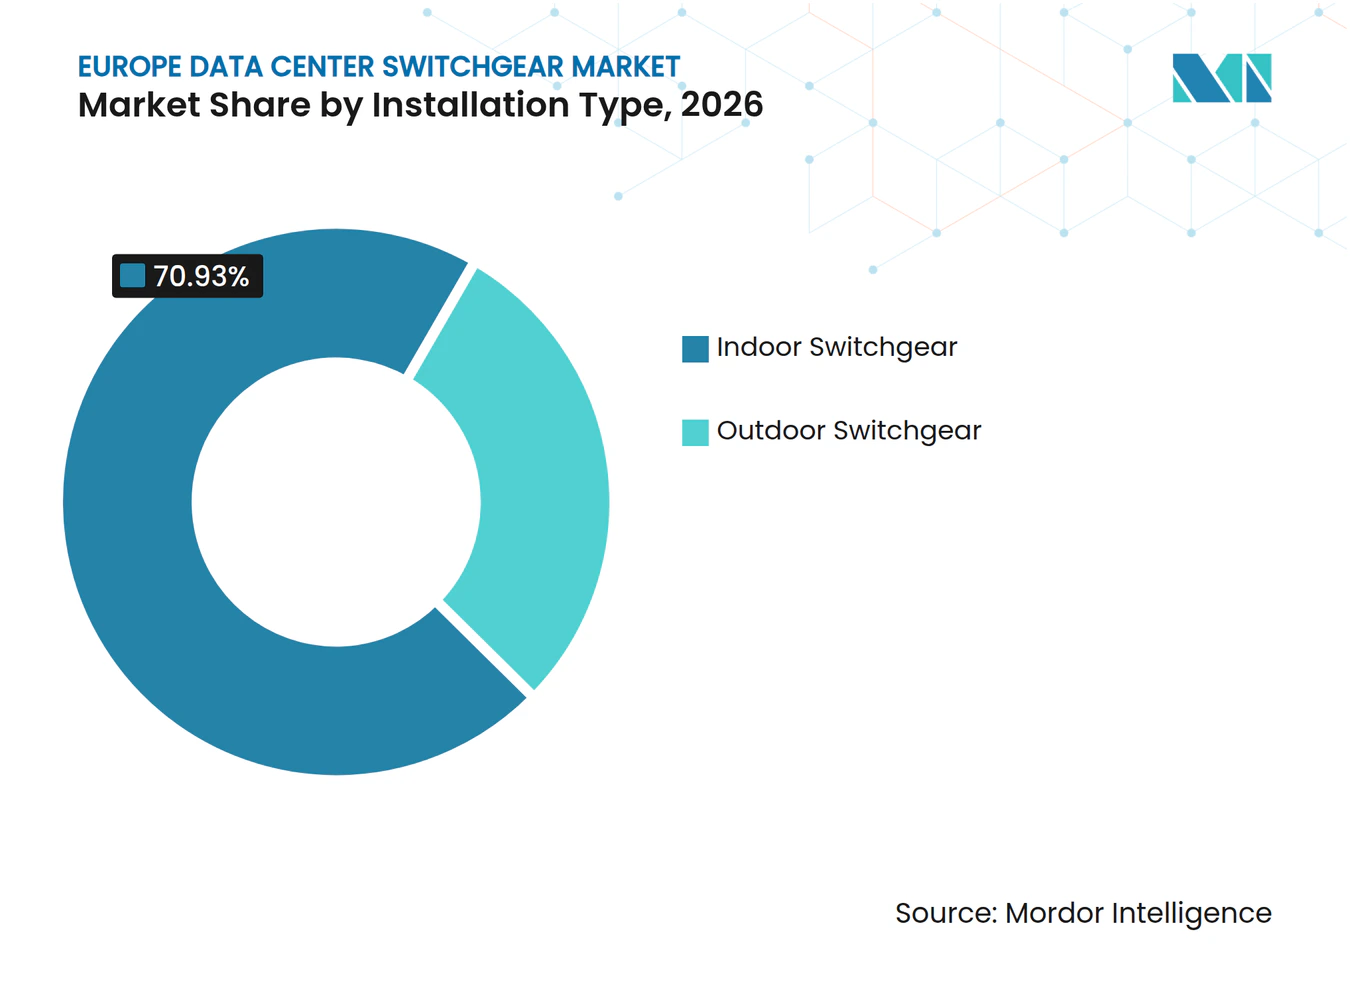
- Par type d'installation, l'appareillage intérieur détenait 70,93 % de la part du marché européen des appareillages de commutation pour centres de données en 2026, tandis que l'appareillage extérieur devrait progresser à un CAGR de 13,10 % jusqu'en 2032.
- Par configuration, l'appareillage débrochable détenait une part de 45,27 % en 2026, tandis que l'appareillage modulaire devrait progresser à un CAGR de 13,59 % jusqu'en 2032.
- Par taille de centre de données, les grandes installations détenaient 40,30 % de la part du marché européen des appareillages de commutation pour centres de données en 2026, tandis que les installations hyperscale devraient progresser à un CAGR de 14,47 % jusqu'en 2032.
- Par type de centre de données, les CSP détenaient une part de 43,31 % en 2026 et devraient progresser à un CAGR de 14,12 % jusqu'en 2032.
- Par zone géographique, l'Allemagne détenait une part de 29,63 % en 2026, tandis que l'Espagne devrait progresser à un CAGR de 14,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des charges de travail d'IA et augmentation de la densité de puissance par rack | +3.8% | Mondial, concentré en Allemagne, au Royaume-Uni, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation | +2.8% | Paneuropéen, mené par les marchés FLAP-D avec débordement vers l'Espagne, l'Italie et les pays nordiques | Court terme (≤ 2 ans) |
| Élimination progressive du SF₆ par l'UE et remplacement des appareillages sans SF₆ | +1.9% | Les 27 États membres de l'UE | Court terme (≤ 2 ans) |
| Adoption de la surveillance numérique et de la maintenance prédictive | +1.2% | Mondial, plus fort en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Blocs d'alimentation modulaires testés en usine | +0.8% | Paneuropéen, initialement en France, au Royaume-Uni et en Allemagne | Moyen terme (2-4 ans) |
| Distribution à plus haute tension sur les campus pour les installations d'IA | +0.6% | Allemagne, Royaume-Uni, Irlande, Espagne et Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des charges de travail d'IA et augmentation de la densité de puissance par rack
Le marché européen des appareillages de commutation pour centres de données est soutenu par les charges de travail d'IA qui nécessitent une capacité électrique plus élevée dans les salles de données et les systèmes de distribution sur les campus. ENTSO-E a rapporté que la consommation d'électricité des centres de données européens s'élevait à 87 TWh en 2024 et pourrait dépasser 134 TWh d'ici 2030. Cette augmentation accroît l'importance de la protection en amont, de la gestion des défauts et des calibres de jeux de barres. Le même rapport identifie l'IA comme un facteur principal derrière l'augmentation des besoins en électricité. Des charges de calcul plus intensives peuvent fluctuer rapidement, de sorte que les opérateurs ont besoin de systèmes électriques conçus pour des conditions d'exploitation exigeantes. Cela intègre le choix des appareillages plus tôt dans la conception des installations et renforce l'importance de la fiabilité des équipements.
Expansion des capacités hyperscale et de colocation
Les nouveaux projets hyperscale et de colocation créent de longs cycles d'approvisionnement pour les équipements électriques sur le marché européen des appareillages de commutation pour centres de données. La prise en charge des centres de données européens a atteint un record de 855 MW en 2025, et Londres et Francfort représentaient près de la moitié de ce volume. Les campus plus grands nécessitent des équipements capables de relier les installations au réseau de distribution local, puis de distribuer l'énergie au sein du site. L'AIE a noté que les contraintes énergétiques constituent un obstacle important à la réalisation des objectifs européens en matière de centres de données. Les développeurs doivent donc coordonner l'accès au réseau, les commandes d'équipements et les calendriers de construction bien plus tôt. Cela favorise les fournisseurs disposant de gammes de produits certifiés, d'une capacité de fabrication et de programmes de livraison établis.
Élimination progressive du SF₆ par l'UE et remplacement des appareillages sans SF₆
L'élimination progressive du SF₆ dans les nouveaux appareillages ajoute un cycle de remplacement axé sur la conformité au marché européen des appareillages de commutation pour centres de données. Le règlement (UE) 2024/573 restreint les nouveaux appareillages en moyenne tension contenant du SF₆ à des niveaux de tension définis, à partir de 2026. Les opérateurs doivent évaluer les nouveaux projets et les programmes de remplacement par rapport aux règles de produits mises à jour. Cela oriente la demande vers les technologies à air propre, sous vide et autres technologies sans SF₆. Siemens a présenté une installation d'appareillage à air propre en Autriche, achevée avant la transition réglementaire. La transition peut également créer des opportunités de service pour les équipements qui restent en service lors d'une modernisation progressive.
Adoption de la surveillance numérique et de la maintenance prédictive
Les appareillages connectés deviennent de plus en plus pertinents à mesure que les opérateurs cherchent à être informés plus tôt de l'état des équipements et à réduire les interventions sur les actifs sous tension. Des recherches publiées dans les actes de conférence de l'IET décrivent des appareillages intelligents en moyenne tension utilisant des transformateurs de mesure à faible consommation et des valeurs échantillonnées IEC 61850 pour un diagnostic continu.[1] Ces systèmes peuvent réduire la complexité du câblage tout en prenant en charge la collecte de données à partir des équipements. Une étude IEEE a révélé que la surveillance de l'état alignée sur la norme NFPA 70B peut améliorer la planification de la maintenance et la sécurité des travailleurs. Pour les opérateurs de centres de données, cela soutient un passage des contrôles planifiés vers une maintenance basée sur l'état des actifs. Le marché européen des appareillages de commutation pour centres de données peut donc favoriser les fournisseurs qui proposent des capteurs, des commandes et des capacités de service en complément des équipements de base.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement au réseau et pénurie régionale d'énergie | -1.6% | Marchés FLAP-D, s'étendant à l'Italie, l'Espagne et le Danemark | Court terme (≤ 2 ans) |
| Longs délais de livraison pour les appareillages et les équipements haute tension | -1.2% | Contrainte mondiale, aiguë pour les équipements haute tension personnalisés européens | Court terme (≤ 2 ans) |
| Disponibilité limitée de techniciens certifiés haute tension | -0.9% | Paneuropéen, notamment en Allemagne et au Royaume-Uni | Moyen terme (2-4 ans) |
| Complexité de la modernisation dans les centres de données existants en exploitation | -0.6% | Europe occidentale, notamment Francfort, Londres, Paris et Amsterdam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement au réseau et pénurie régionale d'énergie
Les retards de raccordement au réseau peuvent ralentir la construction des centres de données et reporter les commandes d'appareillages associées. L'AIE a rapporté que les délais de raccordement dans les pays européens varient de 2 à 10 ans. ENTSO-E a également identifié les défis de raccordement au réseau comme un problème central pour les centres de données européens. Au Danemark, Energinet a suspendu les nouveaux accords de raccordement après que les demandes ont largement dépassé la demande de pointe du pays. Ces contraintes affectent à la fois les pôles établis et les sites alternatifs qui espéraient bénéficier d'un développement redirigé. Les développeurs peuvent passer des commandes plus tôt, mais une connexion indisponible peut tout de même différer l'installation finale des équipements.
Longs délais de livraison pour les appareillages et les équipements haute tension
Les longs délais de livraison des équipements électriques peuvent limiter le calendrier des projets sur le marché européen des appareillages de commutation pour centres de données. L'AIE a rapporté que la pression sur la chaîne d'approvisionnement a fait augmenter les prix des composants importants du réseau, notamment les câbles et les grands transformateurs de puissance. Les centres de données, les projets d'énergies renouvelables et les programmes d'expansion du réseau font appel à une grande partie des mêmes fournisseurs et du même vivier de main-d'œuvre technique. Les acheteurs disposant de conceptions confirmées et de plans de capacité fermes sont mieux positionnés pour obtenir des créneaux de production. Les développeurs plus petits peuvent être davantage exposés à l'évolution des prix et aux retards de livraison. L'environnement qui en résulte accroît la valeur des produits standardisés et de la collaboration précoce entre les développeurs, les services publics et les fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de tension :
la moyenne tension ancre l'architecture d'alimentation des campusLa moyenne tension détenait une part de 52,39 % en 2026. Cette position reflète la nécessité de transporter de plus grandes quantités d'énergie efficacement sur des campus en expansion. Les systèmes en moyenne tension sont particulièrement importants lorsque les charges des salles de données atteignent des dizaines de mégawatts. Les équipements basse tension restent nécessaires à l'intérieur des salles de données et à proximité des charges informatiques. Ils assurent la distribution finale, la protection et la coordination avec les systèmes d'alimentation sans interruption et les systèmes de comptage. La moyenne tension assure la connexion entre ces fonctions et le réseau électrique plus large du campus. Le règlement (UE) 2024/573 crée également une exigence de transition claire pour les nouveaux produits en moyenne tension concernés. Cela fait de la conformité, de l'encombrement des équipements et de la disponibilité du service des facteurs d'achat centraux.
Les équipements à plus haute tension gagnent en pertinence là où de très grands campus nécessitent des connexions de transmission directes. Hitachi Energy a obtenu en juillet 2026 une commande pour une solution de raccordement au réseau dédiée à 110 kV pour un centre de données à Francfort. De tels projets nécessitent une coordination entre l'opérateur, le service public et le fournisseur d'équipements. Ils augmentent également la valeur des équipements compacts et hautement fiables à proximité des réseaux urbains contraints. Les appareillages basse tension continuent d'assurer des fonctions vitales de distribution interne. Les assemblages intégrés en usine peuvent combiner la distribution basse tension, les systèmes d'alimentation sans interruption et le comptage dans un format plus standardisé. Cela peut réduire le travail sur site pour les projets soumis à des calendriers de construction serrés. Le marché européen des appareillages de commutation pour centres de données inclura donc une demande à tous les niveaux de tension, bien que la moyenne tension reste la catégorie principale des campus.



Par type d'isolation :
les alternatives sans SF₆ reconfigurent le parc installéL'appareillage isolé au gaz détenait une part de 42,81 % en 2026. Son encombrement réduit et son bilan d'exploitation éprouvé restent utiles dans les emplacements intérieurs où l'espace et la continuité sont importants. La catégorie évolue car les opérateurs doivent sélectionner une technologie conforme pour les nouvelles installations. Le règlement (UE) 2024/573 fournit le cadre de conformité central pour le passage à des équipements couverts sans SF₆. Les conceptions isolées au gaz peuvent rester pertinentes là où les fournisseurs proposent des alternatives aux produits à base de SF₆ existants. Cela soutient les commandes de remplacement ainsi que la demande des nouvelles constructions. Cela met également l'accent sur la certification des produits et la formation des techniciens.
Les autres technologies d'isolation devraient progresser à un CAGR de 13,68 % jusqu'en 2032. Les approches à air propre, à mélange azote-oxygène, sous vide et à diélectrique solide offrent différents choix de conception aux opérateurs. Le déploiement d'appareillage à air propre de Siemens en Autriche fournit un exemple d'installation commerciale achevée avant les échéances réglementaires pertinentes. L'appareillage isolé à l'air peut rester attractif là où les salles d'équipements ou les sites extérieurs disposent d'un espace suffisant. Cela est plus réalisable sur les campus en construction neuve en dehors des pôles centraux contraints. Schneider Electric a étendu sa technologie SF₆-free RM AirSeT à 38 kV en septembre 2026. Le marché européen des appareillages de commutation pour centres de données évaluera de plus en plus les technologies d'isolation en parallèle avec l'encombrement, le service sur le cycle de vie et la surveillance numérique.
Par type d'installation :
l'intérieur conserve son rôle tandis que l'utilisation extérieure se développeL'appareillage intérieur détenait une part de 70,93 % en 2026. Les opérateurs de centres de données préfèrent souvent placer les équipements électriques critiques dans des zones protégées et surveillées. Cette disposition peut favoriser la sécurité, des conditions environnementales contrôlées et un accès facile aux équipes de maintenance. Les installations intérieures peuvent également être intégrées aux plateformes de gestion des bâtiments et de surveillance des équipements. Ces avantages restent significatifs pour les installations de colocation avec des engagements de disponibilité multi-locataires. Le format convient aux installations où des agencements denses exigent que la salle électrique reste dans l'enveloppe du bâtiment. Il soutient également une séparation claire entre l'infrastructure de service public externe et la distribution d'énergie critique interne. Cela explique la part substantielle du segment sur le marché européen des appareillages de commutation pour centres de données.
L'appareillage extérieur devrait progresser à un CAGR de 13,10 % jusqu'en 2032. Les campus plus grands en construction neuve peuvent nécessiter des postes de transformation primaires difficiles à intégrer dans le bâtiment principal. Les équipements extérieurs sur socle ou résistants aux intempéries peuvent réduire la pression sur la surface de plancher interne. Ils peuvent également simplifier l'agencement des systèmes électriques primaires à proximité du point de raccordement au réseau. Cette approche est particulièrement pertinente pour les campus avec de grandes charges informatiques et davantage de terrain disponible. L'AIE a noté que les contraintes énergétiques et de réseau doivent être résolues si l'Europe veut atteindre ses ambitions en matière de centres de données. L'implantation des équipements primaires à l'extérieur ne résout pas un raccordement au réseau indisponible, mais peut offrir aux développeurs plus de flexibilité de conception. La combinaison de systèmes intérieurs et extérieurs dépendra de la taille du site, de la conception du réseau, des besoins en sécurité et des contraintes d'espace locales.

Par configuration :
les systèmes débrochables en tête tandis que les systèmes modulaires gagnent en adoptionL'appareillage débrochable détenait une part de 45,27 % en 2026. Sa position de leader reflète la valeur d'isoler, tester et remplacer les disjoncteurs sans interrompre les circuits adjacents. Cela est important dans les installations conçues pour une haute disponibilité et des chemins d'alimentation redondants. Le format bénéficie également d'une base de service européenne établie. Les opérateurs peuvent planifier la maintenance autour d'architectures d'équipements connues et de personnel formé. Les sites d'entreprise et de colocation existants constituent un parc installé substantiel pour cette configuration. Cela crée des opportunités de travaux de service en plus du remplacement des équipements. La taille du marché européen des appareillages de commutation pour centres de données pour les systèmes débrochables est soutenue par ces exigences de fiabilité et de cycle de vie.
L'appareillage modulaire devrait progresser à un CAGR de 13,59 % jusqu'en 2032. Les blocs d'alimentation validés en usine peuvent intégrer l'appareillage dans un système électrique préassemblé. Ils peuvent raccourcir les tâches d'assemblage sur site et créer des processus de mise en service plus cohérents. La norme IEC 61439 fournit une norme pertinente pour les ensembles d'appareillages de commutation et de commande basse tension.[2] Schneider Electric a décrit des unités RapidScale pré-conçues, assemblées et validées dans son usine de Sant Boi de Llobregat avant expédition. Ce modèle est utile lorsque les développeurs doivent standardiser des conceptions de campus répétées. Les configurations fixes continuent de servir les applications à moindre coût où la redondance au niveau du système est déjà intégrée dans la conception électrique globale.
Par taille de centre de données :
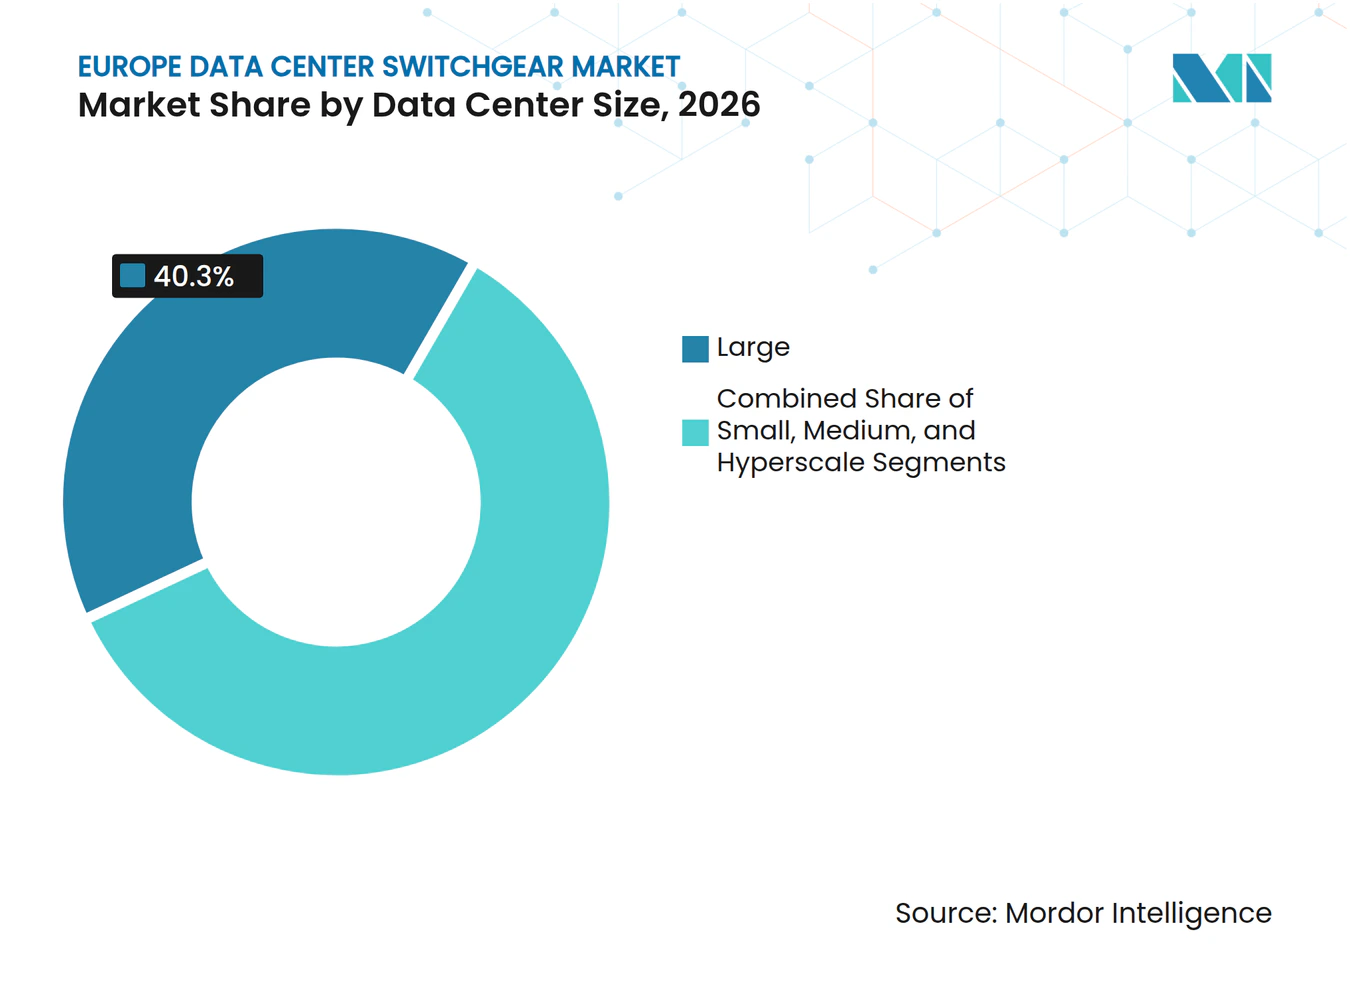
les installations hyperscale affichent la croissance la plus rapideLes grands centres de données détenaient une part de 40,30 % en 2026. Ces installations soutiennent la demande à court terme grâce à des mises à niveau qui s'adaptent à une densité de puissance locataire plus élevée. Les projets peuvent nécessiter des alimentations supplémentaires, le remplacement de canalisations à barres ou des mises à niveau de la protection en amont. Ces changements peuvent avoir lieu dans une installation en exploitation plutôt que lors d'une construction entièrement nouvelle. Cela rend nécessaire un séquençage minutieux et une planification des interruptions. Les grandes installations servent également des utilisateurs de colocation et d'entreprise établis avec des exigences critiques de continuité. Les fournisseurs d'équipements doivent donc proposer à la fois de nouveaux appareillages et des conceptions compatibles avec le remplacement. Cela maintient le rôle des grandes installations sur le marché européen des appareillages de commutation pour centres de données.
Les installations hyperscale devraient progresser à un CAGR de 14,47 % jusqu'en 2032. Ces projets sont généralement planifiés comme de grands campus avec des conceptions électriques standardisées et de longs calendriers d'approvisionnement. Leur échelle permet aux acheteurs de négocier des accords-cadres qui réservent la capacité de fabrication. Cela peut donner aux opérateurs hyperscale plus de certitude pendant les périodes de disponibilité limitée des équipements. Les opérateurs plus petits peuvent avoir besoin de s'approvisionner à partir des créneaux de production disponibles. Les grands campus nécessitent également une coordination étroite avec les services publics car leur demande en réseau est significative. ENTSO-E identifie les centres de données comme un problème croissant pour la planification du système électrique en Europe. L'investissement hyperscale crée donc à la fois une base de demande solide et un besoin de planification disciplinée des infrastructures.
Par type de centre de données :
les CSP combinent échelle et spécifications premiumLes CSP détenaient une part de 43,31 % en 2026 et devraient progresser à un CAGR de 14,12 % jusqu'en 2032. Leurs besoins à grande échelle en font une source majeure de demande d'appareillages. Un seul campus peut nécessiter plus d'équipements que de nombreux projets annuels plus petits. Les CSP travaillent souvent avec les fournisseurs tôt dans le processus de conception. Cela leur permet de définir les calibres de jeux de barres, les schémas de protection, les fonctionnalités de surveillance et les calendriers de livraison. Cela donne également aux fabricants une perspective de demande plus claire pour la planification des capacités. Le marché européen des appareillages de commutation pour centres de données bénéficie lorsque ces acheteurs s'engagent dans des programmes d'installations pluriannuels. Les opérateurs de colocation répondent également à la demande des CSP lorsque la construction directe en propre est moins pratique.
Les installations d'entreprise et de périphérie restent pertinentes à mesure que l'inférence d'IA et les services numériques se répandent dans tous les secteurs. Leurs besoins sont souvent inférieurs à ceux des projets hyperscale, mais ils peuvent tout de même nécessiter une architecture électrique en moyenne tension. Les sites de santé, de services financiers et de fabrication peuvent nécessiter une capacité de traitement local résiliente. Les fournisseurs de colocation font le lien entre ces utilisateurs et les grandes plateformes cloud. Ils doivent mettre à niveau les équipements lorsque la densité des locataires dépasse les spécifications initiales du site. Les équipements connectés sont utiles car les opérateurs peuvent surveiller les actifs sur plusieurs installations. La recherche IEEE soutient le rôle de la surveillance de l'état dans la gestion de la maintenance et de la sécurité pour les appareillages en moyenne tension. La composition des acheteurs élargit donc la base d'application tandis que les CSP restent le groupe de clients principal.
Analyse géographique
Allemagne
L'Allemagne détenait 29,63 % de la part du marché européen des appareillages de commutation pour centres de données en 2026. Francfort reste au cœur de la demande car c'est un important pôle de colocation continental. Bitkom et le Borderstep Institut ont rapporté que la capacité installée des centres de données allemands a atteint 2 980 MW en 2025, après une croissance de 9 %.[3] La même publication prévoit que la capacité des centres de données d'IA passera de 530 MW à 2 020 MW d'ici 2030. Google a annoncé 5,5 milliards EUR (6,41 milliards USD) d'investissements en Allemagne de 2026 à 2029, incluant un nouveau centre de données à Dietzenbach et des investissements continus à Hanau. Ces projets soutiennent la demande d'équipements en moyenne et haute tension. La loi allemande sur l'efficacité énergétique, EnEfG, accroît également l'attention portée à la surveillance de l'énergie et à l'utilisation responsable de l'électricité.[4] Les contraintes de réseau peuvent rediriger les projets vers d'autres régions allemandes, tout en maintenant le besoin de systèmes électriques conformes et surveillés.
Espagne
L'Espagne devrait progresser à un CAGR de 14,68 % jusqu'en 2032, le taux national le plus élevé indiqué pour le marché européen des appareillages de commutation pour centres de données. Le pays offre des terrains disponibles, un accès aux énergies renouvelables et des emplacements au-delà des pôles nord-européens les plus contraints. Colliers a documenté un pipeline de 14 000 MW informatiques dans des projets espagnols annoncés entre octobre 2025 et mars 2026. Ses recherches ont identifié une croissance à Barcelone et en Aragon. L'approvisionnement en énergie renouvelable peut nécessiter des équipements de commutation à l'échelle du réseau aux points d'interconnexion des centres de données. Cela fait de la conception du système électrique une partie importante de l'opportunité, et non une considération séparée. Les conditions d'autorisation et la disponibilité de l'énergie en Espagne peuvent attirer des campus qui ont besoin d'alternatives aux marchés encombrés. Le rôle du pays dépendra d'une coordination continue entre les développeurs de centres de données, les opérateurs de réseau et les fournisseurs d'énergie renouvelable.
Royaume-Uni, France, Italie et pays nordiques
Le Royaume-Uni soutient une demande majeure en Europe occidentale grâce à la base de colocation établie de Londres. La France bénéficie du rôle de Paris en tant que grand pôle de centres de données et de l'accès à l'électricité nucléaire à faible émission de carbone. TES Group a obtenu en août 2025 un contrat pour fournir plus de 30 unités d'appareillages basse tension sur mesure à un campus hyperscale à Paris. L'Italie suscite de l'intérêt car les opérateurs cherchent des emplacements en dehors des pôles nord les plus contraints. Les pays nordiques offrent des conditions climatiques favorables et des ressources en énergie renouvelable. Cependant, la pause de raccordement au Danemark montre que l'approvisionnement en énergie renouvelable n'élimine pas les contraintes de capacité du réseau. L'acquisition d'atNorth par Equinix a intégré 1 GW de capacité électrique nordique sécurisée dans son portefeuille. Dans ces différents emplacements, l'accès au réseau, les facteurs de conformité locaux et les calendriers de livraison crédibles façonnent la taille du marché européen des appareillages de commutation pour centres de données plus directement que la seule disponibilité générale des sites.
Paysage concurrentiel
Concentration du Marché
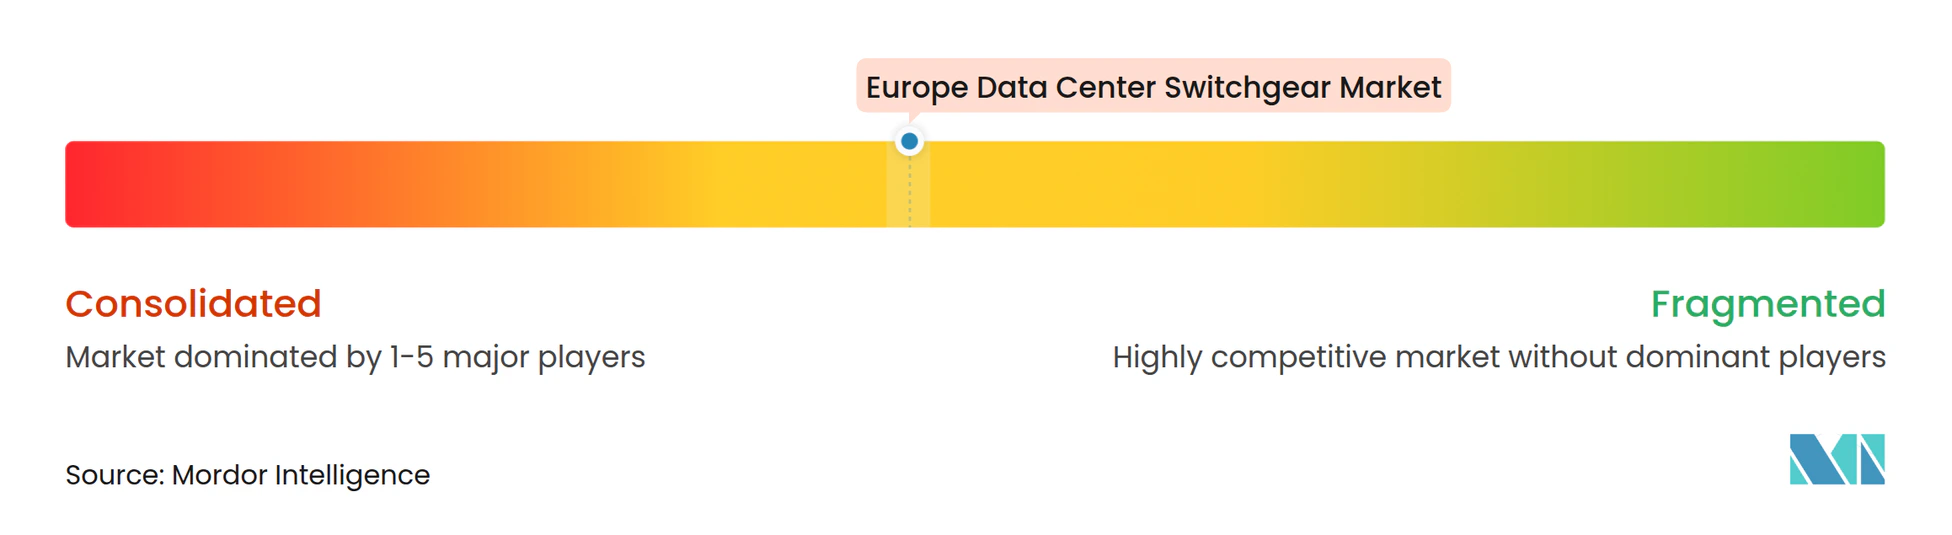
Le marché européen des appareillages de commutation pour centres de données est modérément consolidé. ABB Ltd., Schneider Electric SE, Siemens AG et Eaton Corporation plc disposent de larges portefeuilles de produits et de relations établies avec les grands acheteurs d'infrastructures. Leur position est soutenue par leur capacité de fabrication, leurs gammes d'équipements certifiés et leurs capacités de service. ABB s'est engagé à investir 200 millions USD en mai 2026 pour étendre sa capacité de fabrication en moyenne tension en Europe. Le programme comprend une installation de 100 millions USD à Dalmine, en Italie, pour les appareillages isolés à l'air et sans SF₆. Cet investissement vise à répondre à la demande d'équipements isolés à l'air et sans SF₆ ainsi qu'à la capacité de production associée. Les grands fournisseurs peuvent utiliser ces investissements pour améliorer la fiabilité des livraisons pour les clients confrontés à des calendriers de projet serrés.
Schneider Electric a introduit des appareillages en moyenne tension définis par logiciel en septembre 2026 et a étendu la technologie SF₆-free RM AirSeT à 38 kV. La société a indiqué que le déploiement avait été piloté avec Equinix dans une installation de colocation en exploitation. ABB a également lancé des équipements basse tension conçus pour les centres de données prêts pour l'IA en octobre 2025. Eaton et Siemens Energy ont annoncé un partenariat en juin 2025 pour la construction standardisée de centres de données sur châssis avec des équipements d'alimentation intégrés. Ces initiatives montrent une concurrence autour des technologies conformes, de la préfabrication et d'une livraison de projet plus rapide.
Les fournisseurs spécialisés peuvent être compétitifs lorsque les projets nécessitent des configurations sur mesure ou un soutien à la conception précoce. Anord Mardix et Ormazabal Velatia peuvent influencer les spécifications en travaillant avec les développeurs lors de la phase de conception. Les systèmes haute tension pour les grands campus d'IA représentent une exigence plus spécialisée car la conception du raccordement au réseau, la technologie d'isolation et la surveillance doivent fonctionner ensemble. La commande de 110 kV à Francfort de Hitachi Energy illustre la demande de solutions dédiées à l'interface transport-distribution. La concurrence combine donc l'échelle mondiale avec la capacité d'ingénierie spécifique au projet. La disponibilité, la certification et le support de service peuvent être déterminants en plus du prix. Le paysage des fournisseurs reste suffisamment ouvert pour que les spécialistes remportent des programmes individuels, notamment lorsqu'une conception sur mesure est requise.
Leaders du secteur européen des appareillages de commutation pour centres de données
-
ABB Ltd.
-
Siemens AG
-
Vertiv Holdings Co.
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des appareillages de commutation pour centres de données Entreprises couvertes dans ce rapport
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Vertiv Holdings Co.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- Socomec Group
- Rittal GmbH & Co. KG
- nVent Electric plc
- Anord Mardix
- Ormazabal Velatia
- Powell Industries, Inc.
- LS ELECTRIC Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- WEG Industries
- Lucy Electric
- CHINT Group
- Larsen and Toubro Ltd.
- Hager Group
- PowerSecure
- COL Group S.p.A.
Développements industriels récents dans Marché européen des appareillages de commutation pour centres de données
- Octobre 2026 : Schneider Electric a dévoilé des systèmes d'alimentation modulaires pour les centres de données d'IA, fabriqués et testés dans son usine de Sant Boi de Llobregat en Espagne. Les unités RapidScale préfabriquées ciblaient initialement les campus hyperscale européens, avec un approvisionnement nord-américain prévu pour la fin 2026 et un déploiement régional plus large par la suite, positionnant l'usine espagnole comme un pôle mondial pour les infrastructures d'alimentation préfabriquées standardisées.
- Septembre 2026 : Schneider Electric a dévoilé la première architecture mondiale d'appareillage en moyenne tension entièrement définie par logiciel lors de YOTTA 2026 à Las Vegas. Étendant sa technologie SF₆-free RM AirSeT™ à 38 kV et pilotée dans une installation de colocation en exploitation avec Equinix, le système permet une commande et une fabrication jusqu'à 3 fois plus rapides, une mise en service jusqu'à 2 fois plus rapide, et réduit le câblage de commande sur site de 87 % et le cuivre de 85 % par rapport aux appareillages conventionnels conçus sur commande.
- Juillet 2026 : Hitachi Energy a obtenu une commande pour une solution de raccordement au réseau dédiée à 110 kV pour le nouveau centre de données de Kauri CAB Digital Infrastructure à Francfort, en Allemagne. La solution compacte et hautement fiable renforce l'interface transport-distribution dans un environnement urbain contraint par le réseau, répondant à la demande croissante d'énergie liée à l'IA dans la région Rhin-Main.
- Mai 2026 : ABB s'est engagé à investir 200 millions USD sur 3 ans pour étendre sa capacité de fabrication en moyenne tension en Europe. Une nouvelle installation de 100 millions USD à Dalmine, en Italie, répond à la demande d'appareillages isolés à l'air et sans SF₆, tandis que 100 millions USD supplémentaires ciblent des sites en Bulgarie, en Finlande, en Allemagne, en Norvège et en Pologne pour développer la production d'appareillages isolés au gaz, d'interrupteurs sous vide et de relais.
Périmètre du rapport sur le marché européen des appareillages de commutation pour centres de données
Le marché européen des appareillages de commutation pour centres de données désigne le secteur régional axé sur la fourniture d'appareillages électriques basse et moyenne tension conçus pour contrôler, protéger et isoler les infrastructures numériques européennes. Ce marché est fortement orienté par des réglementations strictes de l'UE en matière d'écoconception, la transition vers des alternatives gazeuses sans SF6, et le besoin urgent d'équipements avancés de stabilisation du réseau dans les pôles de données régionaux primaires et émergents. Il suit les revenus du marché, les innovations technologiques et la conformité des déploiements en Europe occidentale, centrale et orientale.
Le rapport sur le marché européen des appareillages de commutation pour centres de données est segmenté par niveau de tension (basse tension, moyenne tension et haute tension), type d'isolation (appareillage isolé à l'air, appareillage isolé au gaz et autres technologies d'isolation), type d'installation (appareillage intérieur et appareillage extérieur), configuration (appareillage à montage fixe, appareillage débrochable et appareillage modulaire), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise / périphérie), et pays (Royaume-Uni, Allemagne, France, Espagne, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Basse tension |
| Moyenne tension |
| Haute tension |
| Appareillage isolé à l'air |
| Appareillage isolé au gaz |
| Autres technologies d'isolation |
| Appareillage intérieur |
| Appareillage extérieur |
| Appareillage à montage fixe |
| Appareillage débrochable |
| Appareillage modulaire |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Reste de l'Europe |
| Par niveau de tension | Basse tension |
| Moyenne tension | |
| Haute tension | |
| Par type d'isolation | Appareillage isolé à l'air |
| Appareillage isolé au gaz | |
| Autres technologies d'isolation | |
| Par type d'installation | Appareillage intérieur |
| Appareillage extérieur | |
| Par configuration | Appareillage à montage fixe |
| Appareillage débrochable | |
| Appareillage modulaire | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise / Périphérie | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur européen des appareillages de commutation pour centres de données ?
La taille du marché européen des appareillages de commutation pour centres de données est de 1,01 milliard USD en 2026 et devrait atteindre 2,07 milliards USD d'ici 2032 à un CAGR de 11,90 %. Les prévisions indiquées reflètent la demande d'infrastructures électriques plus robustes dans les installations axées sur l'IA et à grande échelle.
Quels sont les facteurs qui stimulent la demande d'appareillages de commutation pour centres de données en Europe ?
La demande en électricité liée à l'IA, la construction hyperscale, les exigences de remplacement du SF₆ et les besoins de surveillance soutiennent la demande. La planification du réseau et l'approvisionnement anticipé en équipements sont également devenus centraux pour la livraison des projets, car les contraintes de raccordement et d'approvisionnement peuvent retarder la construction.
Quelle catégorie de tension est en tête de la demande européenne d'appareillages de commutation pour centres de données ?
La moyenne tension est en tête avec une part de 52,39 % en 2026, car les campus plus grands ont besoin d'une distribution en amont efficace. Les équipements basse tension restent nécessaires à l'intérieur des salles de données, tandis que les systèmes haute tension deviennent plus pertinents pour les très grands campus raccordés au réseau.
Pourquoi les systèmes d'appareillage sans SF₆ sont-ils importants en Europe ?
Le règlement (UE) 2024/573 restreint les nouveaux équipements contenant du SF₆ concernés, orientant les acheteurs vers des alternatives conformes. Les technologies à air propre, sous vide et autres technologies alternatives sont donc évaluées en parallèle avec l'encombrement des équipements, les besoins d'exploitation et le support de service sur le cycle de vie.
Quel pays européen détient la part de demande la plus élevée ?
L'Allemagne détenait une part de 29,63 % en 2026, soutenue par Francfort et les investissements plus larges dans la capacité des centres de données liés à l'IA. Les exigences d'efficacité énergétique et les contraintes de réseau en Allemagne augmentent également le besoin de systèmes électriques surveillés et soigneusement planifiés.
Quel groupe d'application devrait se développer le plus rapidement ?
Les centres de données hyperscale devraient progresser à un CAGR de 14,47 % jusqu'en 2032, tandis que les CSP devraient progresser à 14,12 %. Ces acheteurs peuvent utiliser des accords d'approvisionnement cadres et des conceptions standardisées pour gérer leurs besoins importants et récurrents en équipements électriques.