
Tamaño y participación del mercado europeo de equipos de maniobra para centros de datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.01 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.90 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de equipos de maniobra para centros de datos por Mordor Intelligence
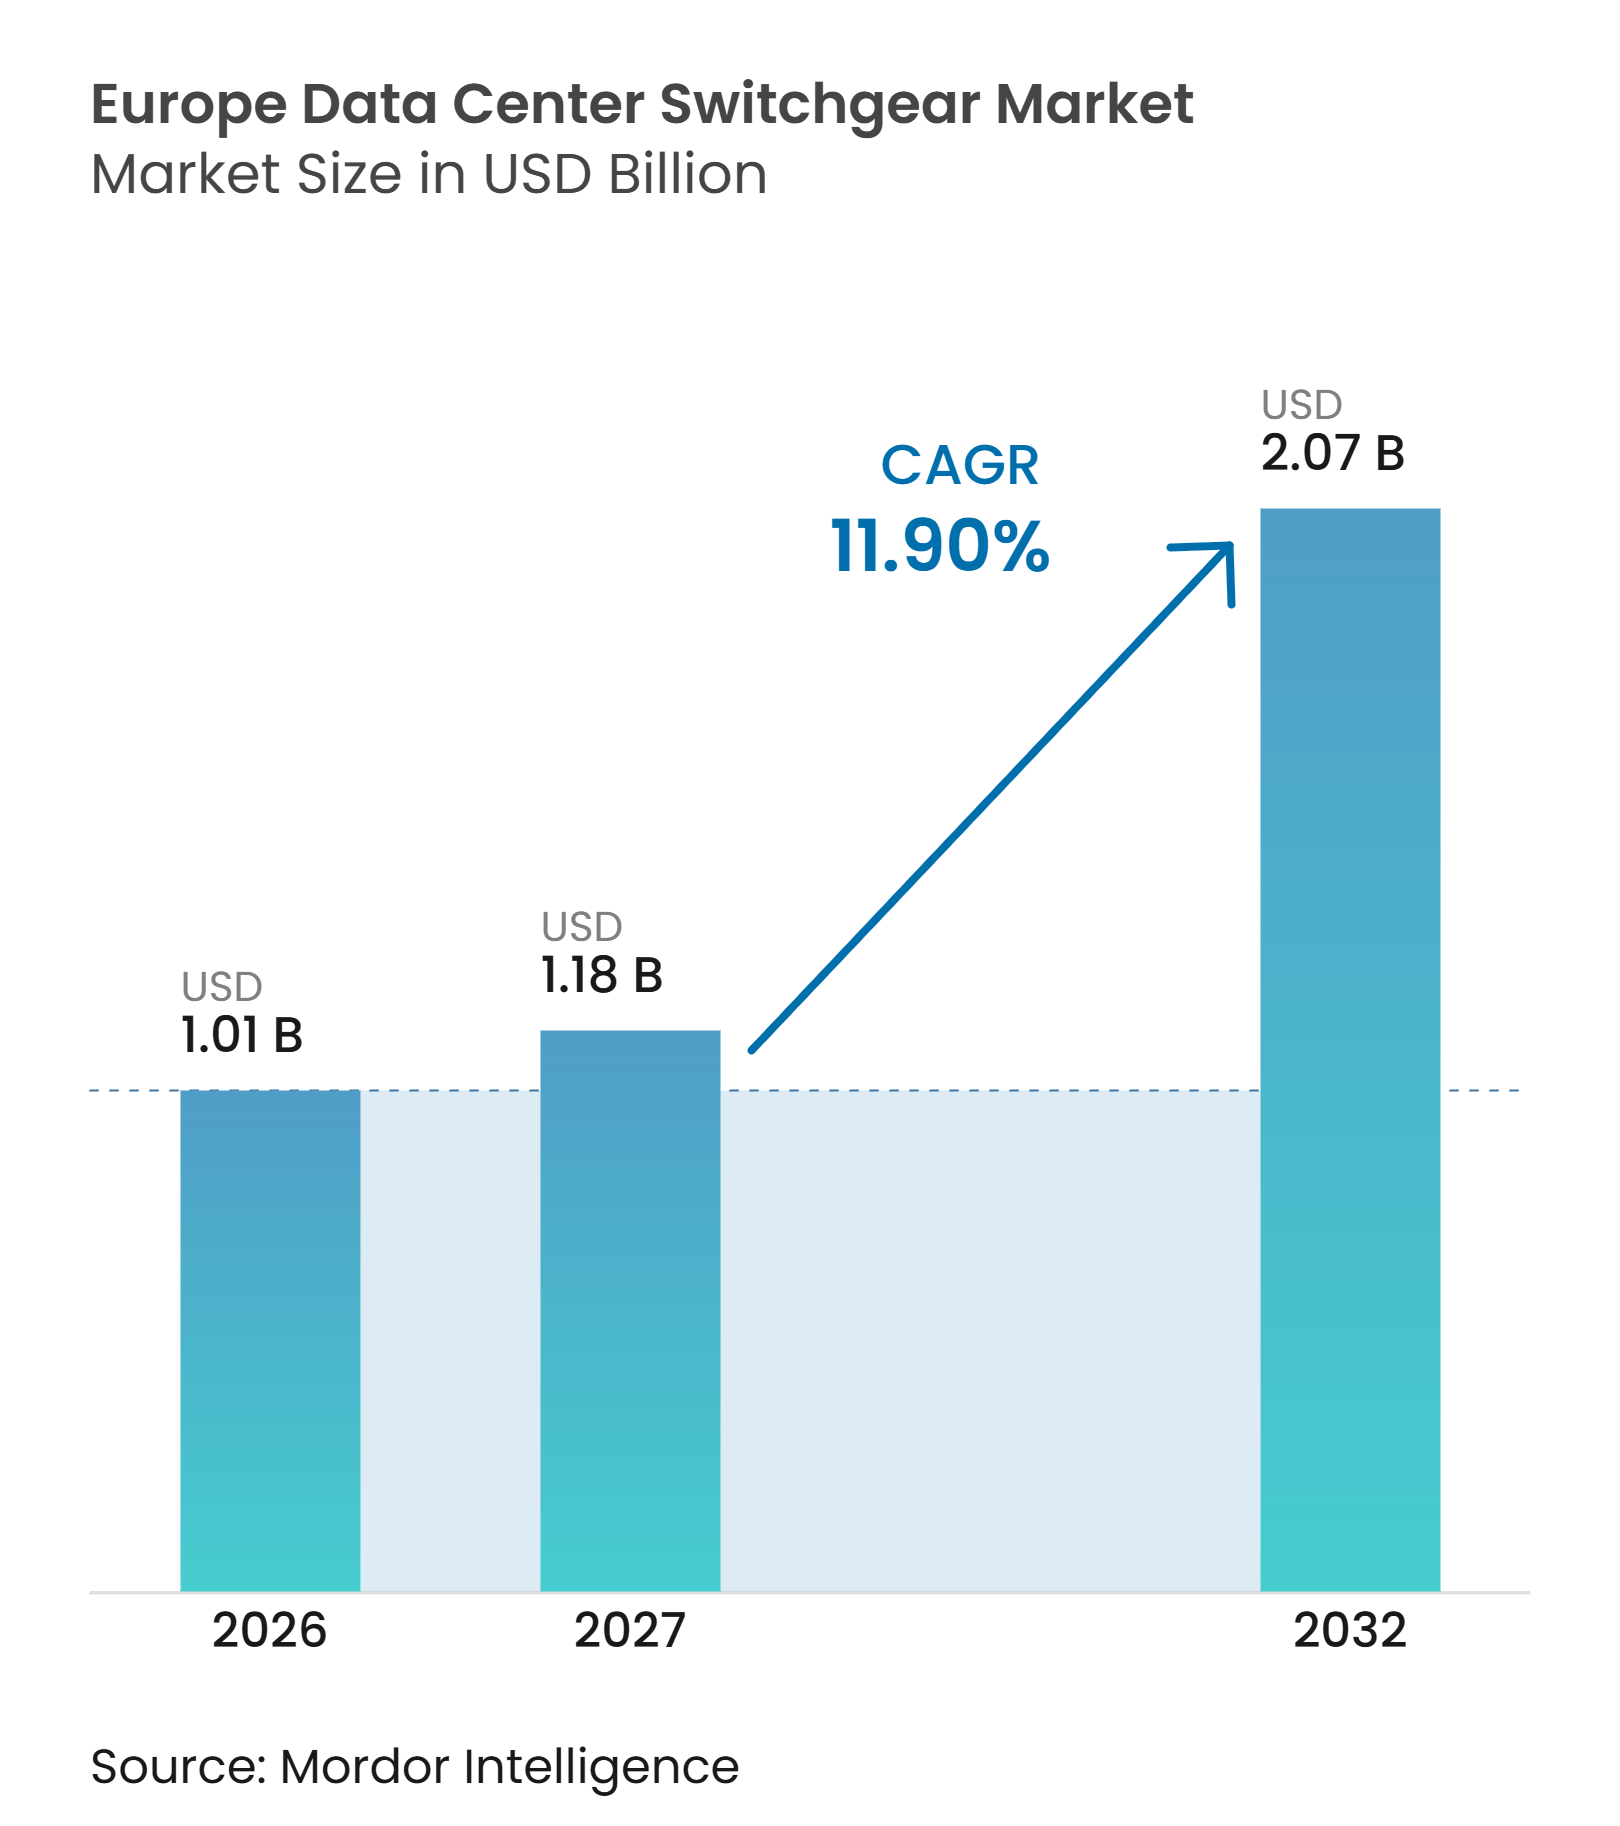
Se proyecta que el tamaño del mercado europeo de equipos de maniobra para centros de datos se expanda de 1,01 mil millones de USD en 2026 a 2,07 mil millones de USD en 2032, registrando un CAGR del 11,90% entre 2027 y 2032. Las cargas de trabajo de inteligencia artificial están elevando los requisitos de potencia dentro de los centros de datos e incrementando la necesidad de una distribución de media tensión fiable. El desplazamiento hacia campus de mayor tamaño también está cambiando el lugar donde se instala el equipo, con más infraestructura eléctrica primaria ubicada cerca de las conexiones a la red. El Reglamento (UE) 2024/573 está acelerando la planificación de sustituciones porque los nuevos equipos de media tensión deben alejarse del SF₆ dentro de los plazos establecidos. Los fabricantes están respondiendo con diseños libres de SF₆, conjuntos modulares y equipos conectados que pueden soportar el mantenimiento basado en el estado. El mercado europeo de equipos de maniobra para centros de datos también se ve afectado por las restricciones de la red y los largos plazos de entrega, lo que lleva a los promotores a asegurar el equipo antes de que se finalicen las decisiones de construcción.
Conclusiones clave del informe
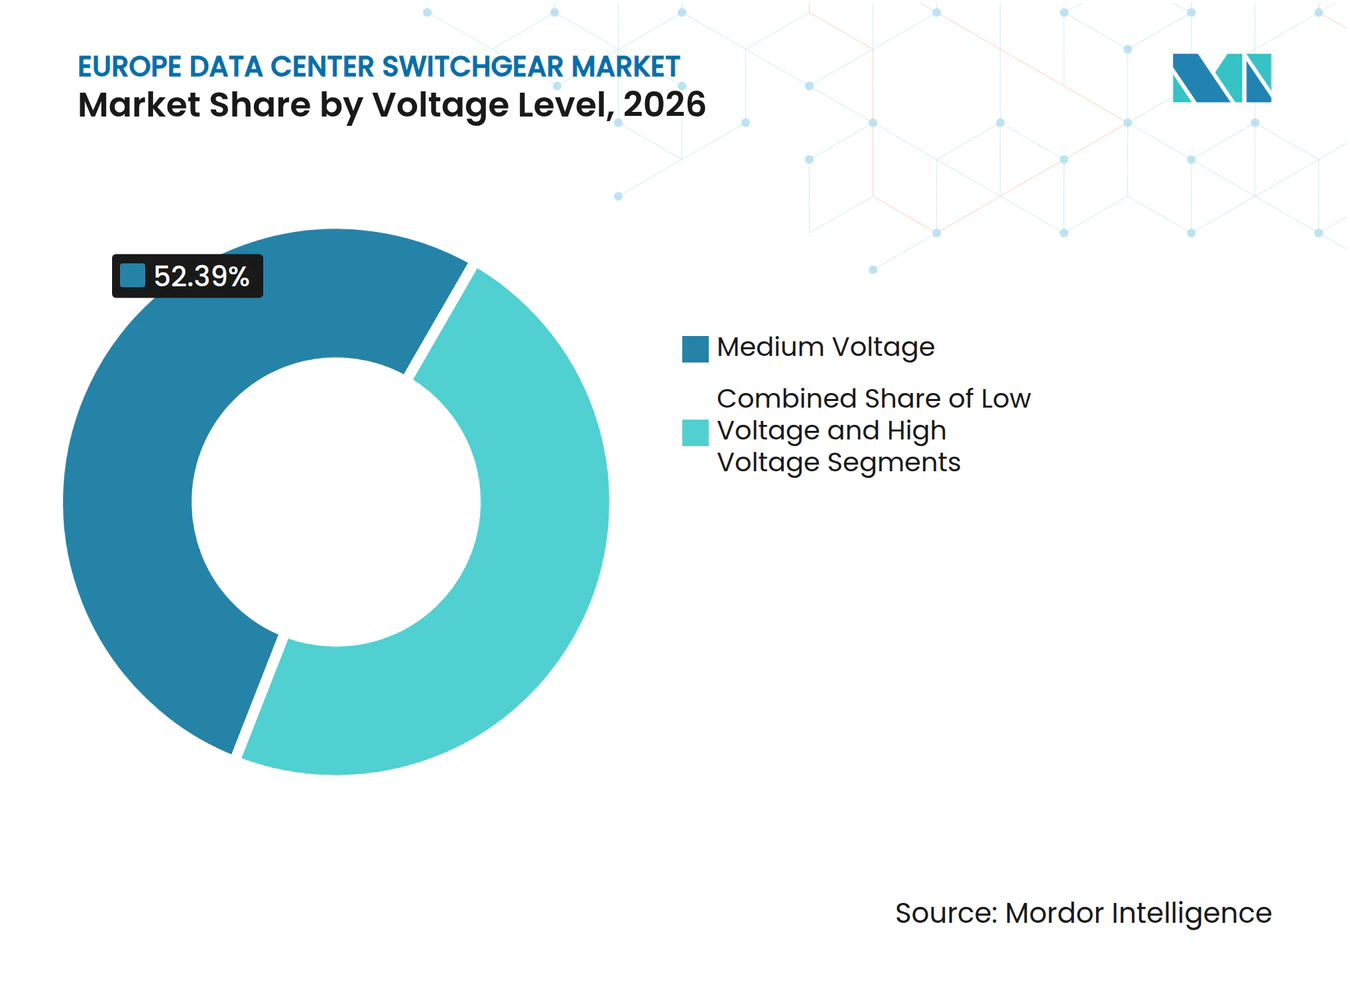
- Por nivel de tensión, la media tensión representó el 52,39% de la participación del mercado europeo de equipos de maniobra para centros de datos en 2026, y se proyecta que se expanda a un CAGR del 13,29% hasta 2032.
- Por tipo de aislamiento, los equipos de maniobra con aislamiento de gas representaron el 42,81% de la participación en 2026, mientras que otras tecnologías de aislamiento se proyecta que se expandan a un CAGR del 13,68% hasta 2032.
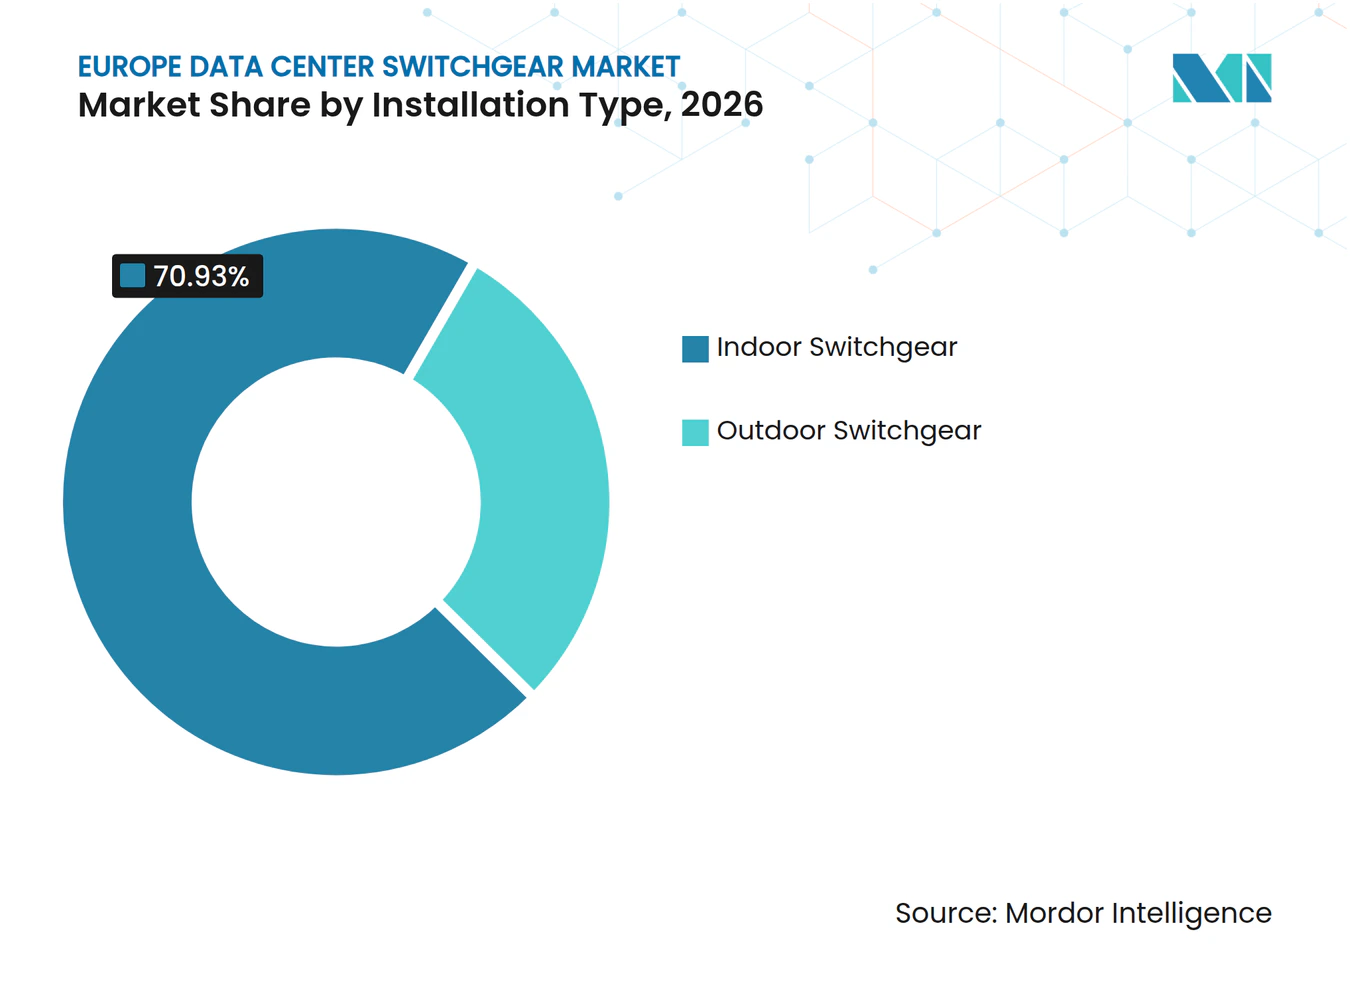
- Por tipo de instalación, los equipos de maniobra de interior representaron el 70,93% de la participación del mercado europeo de equipos de maniobra para centros de datos en 2026, mientras que los equipos de maniobra de exterior se proyecta que se expandan a un CAGR del 13,10% hasta 2032.
- Por configuración, los equipos de maniobra extraíbles representaron el 45,27% de la participación en 2026, mientras que los equipos de maniobra modulares se proyecta que se expandan a un CAGR del 13,59% hasta 2032.
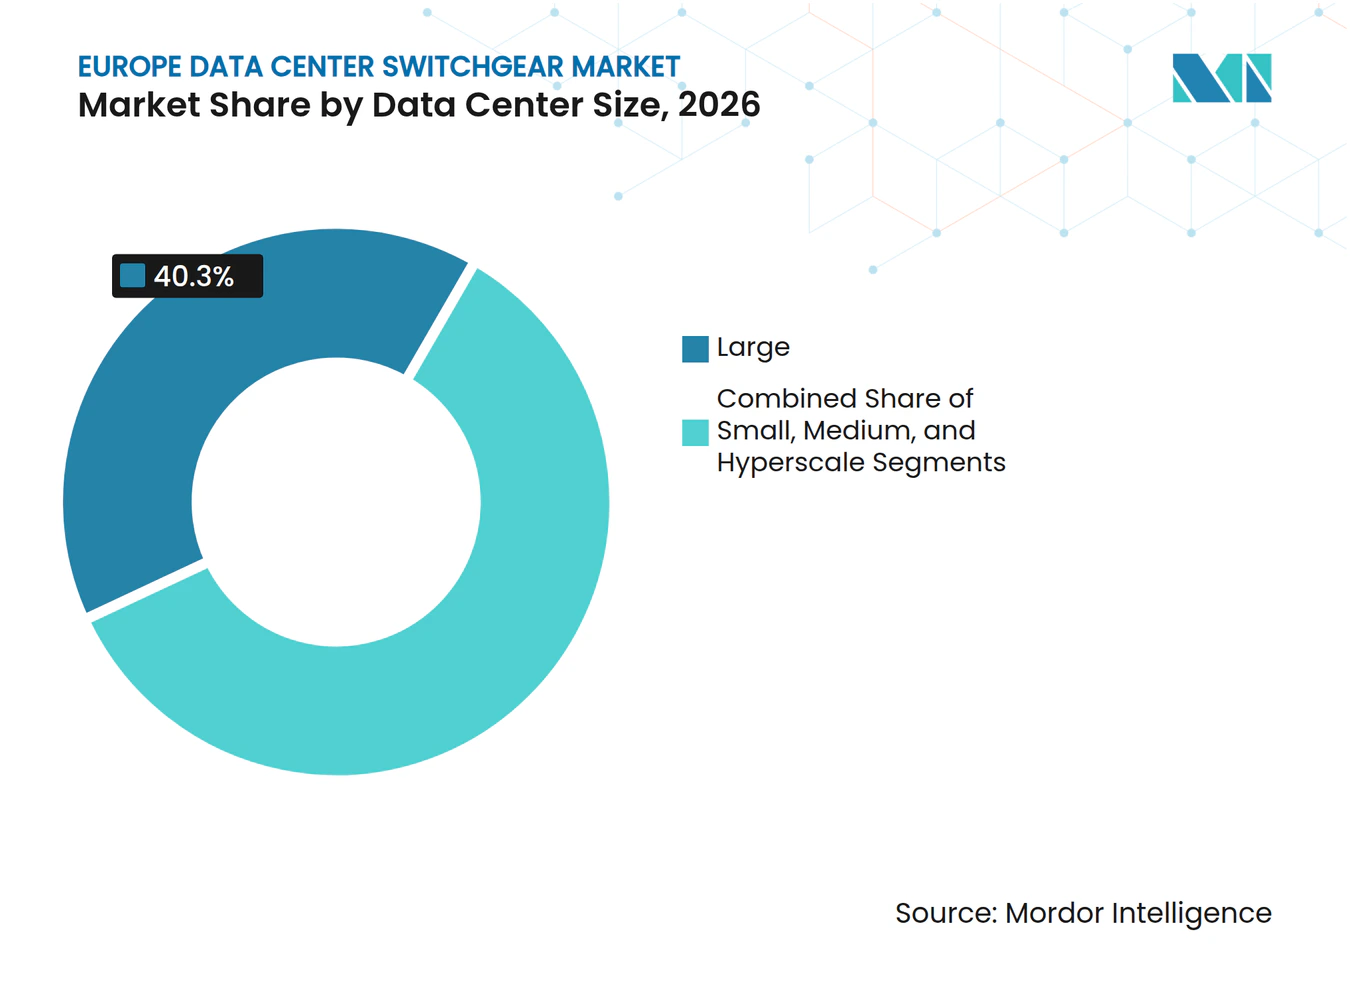
- Por tamaño del centro de datos, las instalaciones grandes representaron el 40,30% de la participación del mercado europeo de equipos de maniobra para centros de datos en 2026, mientras que las instalaciones de hiperescala se proyecta que se expandan a un CAGR del 14,47% hasta 2032.
- Por tipo de centro de datos, los CSPs representaron el 43,31% de la participación en 2026 y se proyecta que se expandan a un CAGR del 14,12% hasta 2032.
- Por geografía, Alemania representó el 29,63% de la participación en 2026, mientras que España se proyecta que se expanda a un CAGR del 14,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en la previsión del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento de cargas de trabajo de inteligencia artificial y aumento de la densidad de potencia por bastidor | +3.8% | Global, concentrado en Alemania, Reino Unido, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de capacidad de hiperescala y colocación | +2.8% | Paneuropeo, liderado por los mercados FLAP-D con expansión hacia España, Italia y los países nórdicos | Corto plazo (≤ 2 años) |
| Eliminación progresiva del SF₆ en la UE y sustitución de equipos de maniobra libres de SF₆ | +1.9% | Los 27 estados miembros de la UE | Corto plazo (≤ 2 años) |
| Adopción de monitorización digital y mantenimiento predictivo | +1.2% | Global, más fuerte en Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Bloques de potencia modulares probados en fábrica | +0.8% | Paneuropeo, inicialmente Francia, Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Distribución en campus de mayor tensión para instalaciones de inteligencia artificial | +0.6% | Alemania, Reino Unido, Irlanda, España e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de cargas de trabajo de inteligencia artificial y aumento de la densidad de potencia por bastidor
El mercado europeo de equipos de maniobra para centros de datos está respaldado por cargas de trabajo de inteligencia artificial que requieren mayor capacidad eléctrica en las salas de datos y los sistemas de distribución de campus. ENTSO-E informó que el consumo de electricidad de los centros de datos europeos se situó en 87 TWh en 2024 y podría superar los 134 TWh en 2030. Este incremento otorga mayor importancia a la protección aguas arriba, la gestión de fallos y las clasificaciones de barras colectoras. El mismo informe identifica la inteligencia artificial como el principal factor detrás del aumento del requisito de electricidad. Las cargas de cómputo más intensivas pueden fluctuar rápidamente, por lo que los operadores necesitan sistemas eléctricos diseñados para condiciones de operación exigentes. Esto desplaza la selección de equipos de maniobra a etapas más tempranas del diseño de las instalaciones y aumenta la importancia de la fiabilidad del equipo.
Expansión de capacidad de hiperescala y colocación
Los nuevos proyectos de hiperescala y colocación crean largos ciclos de adquisición de equipos eléctricos en el mercado europeo de equipos de maniobra para centros de datos. La absorción de centros de datos europeos alcanzó un récord de 855 MW en 2025, y Londres y Fráncfort representaron casi la mitad de este volumen. Los campus de mayor tamaño requieren equipos que puedan conectar las instalaciones a la red de distribución local y luego distribuir la energía dentro del sitio. La AIE señaló que las restricciones energticas son un obstáculo importante para alcanzar los objetivos europeos en materia de centros de datos. Por lo tanto, los promotores necesitan coordinar el acceso a la red, los pedidos de equipos y los calendarios de construcción con mucha más antelación. Esto favorece a los proveedores con gamas de productos certificados, capacidad de fabricación y programas de entrega establecidos.
Eliminación progresiva del SF₆ en la UE y sustitución de equipos de maniobra libres de SF₆
La eliminación progresiva del SF₆ en los nuevos equipos de maniobra añade un ciclo de sustitución impulsado por el cumplimiento normativo al mercado europeo de equipos de maniobra para centros de datos. El Reglamento (UE) 2024/573 restringe los nuevos equipos de maniobra de media tensión que contienen SF₆ en niveles de tensión definidos, a partir de 2026. Los operadores deben evaluar los nuevos proyectos y los programas de sustitución conforme a las normas de producto actualizadas. Esto desplaza la demanda hacia tecnologías de aire limpio, vacío y otras alternativas libres de SF₆. Siemens mostró una instalación de equipos de maniobra de aire limpio en Austria que se completó antes de la transición regulatoria. La transición también puede crear oportunidades de servicio para los equipos que permanecen en uso durante la modernización por etapas.
Adopción de monitorización digital y mantenimiento predictivo
Los equipos de maniobra conectados son cada vez más relevantes a medida que los operadores buscan una notificación más temprana del estado del equipo y menos intervenciones en activos energizados. Una investigación publicada en las Actas de la Conferencia IET describe equipos de maniobra inteligentes de media tensión que utilizan transformadores de instrumentación de baja potencia y valores muestreados IEC 61850 para diagnósticos continuos.[1] Estos sistemas pueden reducir la complejidad del cableado al tiempo que respaldan la recopilación de datos del equipo. Un estudio del IEEE encontró que la monitorización del estado alineada con la NFPA 70B puede mejorar la planificación del mantenimiento y la seguridad de los trabajadores. Para los operadores de centros de datos, esto respalda un cambio de las revisiones programadas hacia el mantenimiento basado en el estado del activo. El mercado europeo de equipos de maniobra para centros de datos puede, por lo tanto, favorecer a los proveedores que ofrecen sensores, controles y capacidades de servicio junto con el equipo principal.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en la previsión del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Colas de conexión a la red y escasez regional de energía | -1.6% | Mercados FLAP-D, extendiéndose a Italia, España y Dinamarca | Corto plazo (≤ 2 años) |
| Largos plazos de entrega de equipos de maniobra y equipos de alta tensión | -1.2% | Restricción global, aguda para equipos de alta tensión personalizados europeos | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de técnicos certificados en alta tensión | -0.9% | Paneuropeo, especialmente Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Complejidad de la modernización en centros de datos activos existentes | -0.6% | Europa occidental, especialmente Fráncfort, Londres, París y Ámsterdam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Colas de conexión a la red y escasez regional de energía
Los retrasos en la conexión a la red pueden ralentizar la construcción de centros de datos y posponer los pedidos de equipos de maniobra relacionados. La AIE informó que los tiempos de espera de conexión en los países europeos oscilan entre 2 y 10 años. ENTSO-E también identificó los desafíos de conexión a la red como un problema central para los centros de datos europeos. En Dinamarca, Energinet suspendió los nuevos acuerdos de conexión después de que las solicitudes superaran ampliamente la demanda máxima del país. Estas restricciones afectan tanto a los centros establecidos como a las ubicaciones alternativas que esperaban beneficiarse del desarrollo redirigido. Los promotores pueden realizar pedidos con mayor antelación, pero una conexión no disponible puede seguir aplazando la instalación final del equipo.
Largos plazos de entrega de equipos de maniobra y equipos de alta tensión
Los largos períodos de entrega de equipos eléctricos pueden limitar los plazos de los proyectos en el mercado europeo de equipos de maniobra para centros de datos. La AIE informó que la presión en la cadena de suministro ha incrementado los precios de componentes importantes de la red, incluidos cables y grandes transformadores de potencia. Los centros de datos, los proyectos de energías renovables y los programas de expansión de la red están recurriendo a gran parte de la misma base de proveedores y reserva de mano de obra técnica. Los compradores con diseños confirmados y planes de capacidad firmes están mejor posicionados para asegurar espacios de producción. Los promotores más pequeños pueden enfrentar una mayor exposición a precios cambiantes y retrasos en la entrega. El entorno resultante aumenta el valor de los productos estandarizados y la colaboración temprana entre promotores, empresas de servicios públicos y fabricantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por nivel de tensión:
la media tensión ancla la arquitectura de potencia del campusLa media tensión representó el 52,39% de la participación en 2026. Esta posición refleja la necesidad de trasladar mayores cantidades de energía de manera eficiente a través de campus en expansión. Los sistemas de media tensión son particularmente importantes cuando las cargas de las salas de datos alcanzan decenas de megavatios. Los equipos de baja tensión siguen siendo necesarios dentro de las salas de datos y cerca de las cargas de TI. Respaldan la distribución final, la protección y la coordinación con los sistemas de alimentación ininterrumpida (SAI) y los sistemas de medición. La media tensión proporciona la conexión entre estas funciones y la red eléctrica más amplia del campus. El Reglamento (UE) 2024/573 también crea un requisito de transición claro para los nuevos productos de media tensión aplicables. Esto convierte el cumplimiento normativo, la huella del equipo y la disponibilidad del servicio en factores de compra centrales.
Los equipos de mayor tensión están ganando relevancia donde los campus muy grandes necesitan conexiones de transmisión directa. Hitachi Energy obtuvo un pedido en julio de 2026 para una solución de conexión a la red de 110 kV dedicada para un centro de datos en Fráncfort. Dichos proyectos requieren coordinación entre el operador, la empresa de servicios públicos y el proveedor de equipos. También aumentan el valor de los equipos compactos y de alta fiabilidad cerca de redes urbanas con restricciones. Los equipos de maniobra de baja tensión continúan desempeñando funciones vitales de distribución interna. Los conjuntos integrados en fábrica pueden combinar la distribución de baja tensión, los sistemas SAI y la medición en un formato más estandarizado. Esto puede reducir el trabajo en obra para proyectos con calendarios de construcción ajustados. El mercado europeo de equipos de maniobra para centros de datos incluirá, por lo tanto, demanda en todos los niveles de tensión, aunque la media tensión sigue siendo la categoría principal del campus.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de aislamiento:
las alternativas libres de SF₆ reconfiguran la base instaladaLos equipos de maniobra con aislamiento de gas representaron el 42,81% de la participación en 2026. Su huella compacta y su historial operativo probado siguen siendo útiles en ubicaciones de interior donde el espacio y la continuidad son importantes. La categoría está cambiando porque los operadores deben seleccionar tecnología conforme para las nuevas instalaciones. El Reglamento (UE) 2024/573 proporciona el marco de cumplimiento central para el alejamiento del SF₆ en los equipos cubiertos. Los diseños con aislamiento de gas pueden seguir siendo relevantes donde los proveedores ofrecen alternativas a los productos heredados basados en SF₆. Esto respalda los pedidos de sustitución, así como la demanda de nuevas construcciones. También pone énfasis en la certificación de productos y la formación de técnicos.
Se proyecta que otras tecnologías de aislamiento se expandan a un CAGR del 13,68% hasta 2032. Los enfoques de aire limpio, mezcla de nitrógeno-oxígeno, vacío y dieléctrico sólido ofrecen diferentes opciones de diseño para los operadores. El despliegue de equipos de maniobra de aire limpio de Siemens en Austria proporciona un ejemplo de una instalación comercial completada antes de los plazos regulatorios pertinentes. Los equipos de maniobra con aislamiento de aire pueden seguir siendo atractivos donde las salas de equipos o los sitios externos tienen espacio suficiente. Esto es más factible en campus de nueva construcción fuera de los centros urbanos más congestionados. Schneider Electric amplió su tecnología SF₆-free RM AirSeT a 38 kV en septiembre de 2026. El mercado europeo de equipos de maniobra para centros de datos evaluará cada vez más las tecnologías de aislamiento junto con la huella, el servicio durante el ciclo de vida y la monitorización digital.
Por tipo de instalación:
el interior mantiene su papel mientras el uso exterior se expandeLos equipos de maniobra de interior representaron el 70,93% de la participación en 2026. Los operadores de centros de datos suelen preferir colocar los equipos eléctricos críticos en áreas protegidas y monitorizadas. Esta disposición puede respaldar la seguridad, las condiciones ambientales controladas y el acceso cercano a los equipos de mantenimiento. Las instalaciones de interior también pueden integrarse con plataformas de gestión de edificios y monitorización de equipos. Estos beneficios siguen siendo significativos para las instalaciones de colocación con compromisos de tiempo de actividad para múltiples inquilinos. El formato se adapta a instalaciones donde los diseños densos requieren que la sala eléctrica permanezca dentro del envolvente del edificio. También respalda una separación clara entre la infraestructura de servicios públicos externa y la distribución de energía crítica interna. Esto explica la participación sustancial del segmento en el mercado europeo de equipos de maniobra para centros de datos.
Se proyecta que los equipos de maniobra de exterior se expandan a un CAGR del 13,10% hasta 2032. Los campus de nueva construcción más grandes pueden requerir subestaciones primarias que son difíciles de acomodar dentro del edificio principal. Los equipos de exterior montados sobre plataforma o a prueba de intemperie pueden reducir la presión sobre el área de piso interior. También puede simplificar la disposición de los sistemas eléctricos primarios cerca del punto de conexión a la red. Este enfoque es particularmente relevante para campus con grandes cargas de TI y más terreno disponible. La AIE ha señalado que las restricciones energéticas y de red deben abordarse si Europa quiere cumplir sus ambiciones en materia de centros de datos. Ubicar el equipo primario en el exterior no resuelve una conexión a la red no disponible, pero puede proporcionar a los promotores mayor flexibilidad de diseño. La combinación de sistemas de interior y exterior dependerá del tamaño del sitio, el diseño de la red, las necesidades de seguridad y las restricciones de espacio locales.

Por configuración:
los sistemas extraíbles lideran mientras los sistemas modulares ganan adopciónLos equipos de maniobra extraíbles representaron el 45,27% de la participación en 2026. Su posición de liderazgo refleja el valor de aislar, probar y reemplazar interruptores automáticos sin interrumpir los circuitos adyacentes. Esto es importante en instalaciones diseñadas para alta disponibilidad y rutas de alimentación redundantes. El formato también se beneficia de una base de servicio europea establecida. Los operadores pueden planificar el mantenimiento en torno a arquitecturas de equipos conocidas y personal capacitado. Los sitios empresariales y de colocación existentes proporcionan una base instalada sustancial para esta configuración. Esto crea oportunidades de trabajo de servicio además de la sustitución de equipos. El tamaño del mercado europeo de equipos de maniobra para centros de datos para los sistemas extraíbles está respaldado por estos requisitos de fiabilidad y ciclo de vida.
Se proyecta que los equipos de maniobra modulares se expandan a un CAGR del 13,59% hasta 2032. Los bloques de potencia validados en fábrica pueden colocar los equipos de maniobra dentro de un sistema eléctrico preensamblado. Pueden acortar las tareas de montaje en campo y crear procesos de puesta en marcha más consistentes. La norma IEC 61439 proporciona un estándar relevante para los conjuntos de equipos de maniobra y control de baja tensión.[2] Schneider Electric describió las unidades RapidScale que están prediseñadas, ensambladas y validadas en su instalación de Sant Boi de Llobregat antes del envío. Este modelo es útil donde los promotores deben estandarizar diseños de campus repetidos. Las configuraciones fijas continúan sirviendo a aplicaciones de menor costo donde la redundancia a nivel de sistema ya está integrada en el diseño eléctrico más amplio.
Por tamaño del centro de datos:
las instalaciones de hiperescala marcan el ritmo más rápidoLos centros de datos grandes representaron el 40,30% de la participación en 2026. Estas instalaciones respaldan la demanda a corto plazo mediante actualizaciones que acomodan una mayor densidad de potencia para los inquilinos. Los proyectos pueden requerir alimentadores adicionales, sustitución de conductos de barras o actualizaciones de la protección aguas arriba. Estos cambios pueden realizarse dentro de una instalación en funcionamiento en lugar de durante una nueva construcción completa. Eso hace necesaria una secuenciación cuidadosa y la planificación de interrupciones. Las instalaciones grandes también sirven a usuarios establecidos de colocación y empresariales con requisitos críticos de continuidad. Los proveedores de equipos deben, por lo tanto, proporcionar tanto nuevos equipos de maniobra como diseños compatibles con la sustitución. Esto sostiene el papel de las instalaciones grandes en el mercado europeo de equipos de maniobra para centros de datos.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 14,47% hasta 2032. Estos proyectos se planifican típicamente como grandes campus con diseños eléctricos estandarizados y largos calendarios de adquisición. Su escala permite a los compradores negociar acuerdos marco que reservan capacidad de fabricación. Esto puede dar a los operadores de hiperescala mayor certeza durante períodos de disponibilidad limitada de equipos. Los operadores más pequeños pueden necesitar adquirir de los espacios de producción disponibles. Los campus grandes también requieren una estrecha coordinación con las empresas de servicios públicos porque su demanda de red es significativa. ENTSO-E identifica los centros de datos como un problema creciente para la planificación del sistema eléctrico en toda Europa. La inversión en hiperescala crea, por lo tanto, tanto una sólida base de demanda como la necesidad de una planificación disciplinada de la infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de centro de datos:
los CSPs combinan escala con especificaciones premiumLos CSPs representaron el 43,31% de la participación en 2026 y se proyecta que se expandan a un CAGR del 14,12% hasta 2032. Sus requisitos a gran escala los convierten en una fuente importante de demanda de equipos de maniobra. Un solo campus puede requerir más equipos que muchos proyectos anuales más pequeños. Los CSPs suelen trabajar con los proveedores en las primeras etapas del proceso de diseño. Esto les permite definir las clasificaciones de barras colectoras, los esquemas de protección, las características de monitorización y los calendarios de entrega. También proporciona a los fabricantes una perspectiva de demanda más clara para la planificación de la capacidad. El mercado europeo de equipos de maniobra para centros de datos se beneficia cuando estos compradores se comprometen con programas de instalaciones plurianuales. Los operadores de colocación también satisfacen la demanda de los CSPs donde la autoconstrucción directa es menos práctica.
Las instalaciones empresariales y de borde siguen siendo relevantes a medida que la inferencia de inteligencia artificial y los servicios digitales se extienden por todos los sectores. Sus requisitos suelen ser menores que los de los proyectos de hiperescala, pero aún pueden requerir arquitectura eléctrica de media tensión. Los sitios de atención médica, servicios financieros y fabricación pueden requerir capacidad de procesamiento local resiliente. Los proveedores de colocación sirven de puente entre estos usuarios y las plataformas de nube más grandes. Deben actualizar los equipos cuando la densidad de los inquilinos supera las especificaciones originales del sitio. Los equipos conectados son útiles porque los operadores pueden monitorizar los activos en múltiples instalaciones. La investigación del IEEE respalda el papel de la monitorización del estado en la gestión del mantenimiento y la seguridad para los equipos de maniobra de media tensión. La combinación de compradores amplía, por lo tanto, la base de aplicaciones mientras los CSPs siguen siendo el grupo de clientes líder.
Análisis geográfico
Alemania
Alemania representó el 29,63% de la participación del mercado europeo de equipos de maniobra para centros de datos en 2026. Fráncfort sigue siendo central para la demanda porque es un importante centro de colocación continental. Bitkom y el Borderstep Institut informaron que la capacidad instalada de centros de datos alemanes alcanzó los 2.980 MW en 2025, tras un crecimiento del 9%.[3] La misma publicación espera que la capacidad de los centros de datos de inteligencia artificial aumente de 530 MW a 2.020 MW para 2030. Google anunció una inversión de 5.500 millones de EUR (6,41 mil millones de USD) en Alemania entre 2026 y 2029, incluido un nuevo centro de datos en Dietzenbach y una inversión continua en Hanau. Estos proyectos respaldan la demanda de equipos de media tensión y alta tensión. La Ley de Eficiencia Energética de Alemania, EnEfG, también aumenta la atención a la monitorización energética y el uso responsable de la energía.[4] Las restricciones de la red pueden redirigir proyectos hacia otras regiones alemanas, manteniendo al mismo tiempo la necesidad de sistemas eléctricos conformes y monitorizados.
España
Se proyecta que España se expanda a un CAGR del 14,68% hasta 2032, la tasa nacional más alta indicada para el mercado europeo de equipos de maniobra para centros de datos. El país ofrece terreno disponible, acceso a energía renovable y ubicaciones más allá de los centros del norte de Europa más congestionados. Colliers document una cartera de proyectos españoles anunciados de 14.000 MW de TI entre octubre de 2025 y marzo de 2026. Su investigación identificó crecimiento en Barcelona y Aragón. La adquisición de energía renovable puede requerir equipos de conmutación a escala de red en los puntos de interconexión de los centros de datos. Esto convierte el diseño del sistema eléctrico en una parte importante de la oportunidad, no en una consideración separada. La disponibilidad de permisos y energía en España puede atraer campus que necesitan alternativas a los mercados congestionados. El papel del país dependerá de la coordinación continua entre los promotores de centros de datos, los operadores de red y los proveedores de energía renovable.
Reino Unido, Francia, Italia y los países nórdicos
El Reino Unido respalda la importante demanda de Europa occidental a través de la base de colocación establecida de Londres. Francia se beneficia del papel de París como un gran centro de centros de datos y del acceso a electricidad nuclear baja en carbono. TES Group obtuvo un contrato en agosto de 2025 para suministrar más de 30 unidades de equipos de maniobra de baja tensión a medida para un campus de hiperescala en París. Italia está atrayendo interés a medida que los operadores buscan ubicaciones fuera de los centros del norte más congestionados. Los países nórdicos ofrecen climas favorables y recursos de energía renovable. Sin embargo, la pausa de conexión de Dinamarca muestra que el suministro renovable no elimina las restricciones de capacidad de la red. La adquisición de atNorth por parte de Equinix incorporó 1 GW de capacidad de energía nórdica asegurada a su cartera. En todas estas ubicaciones, el acceso a la red, los factores de cumplimiento local y los calendarios de entrega creíbles configuran el tamaño del mercado europeo de equipos de maniobra para centros de datos de manera más directa que la mera disponibilidad general de sitios.
Panorama competitivo
Concentración del Mercado
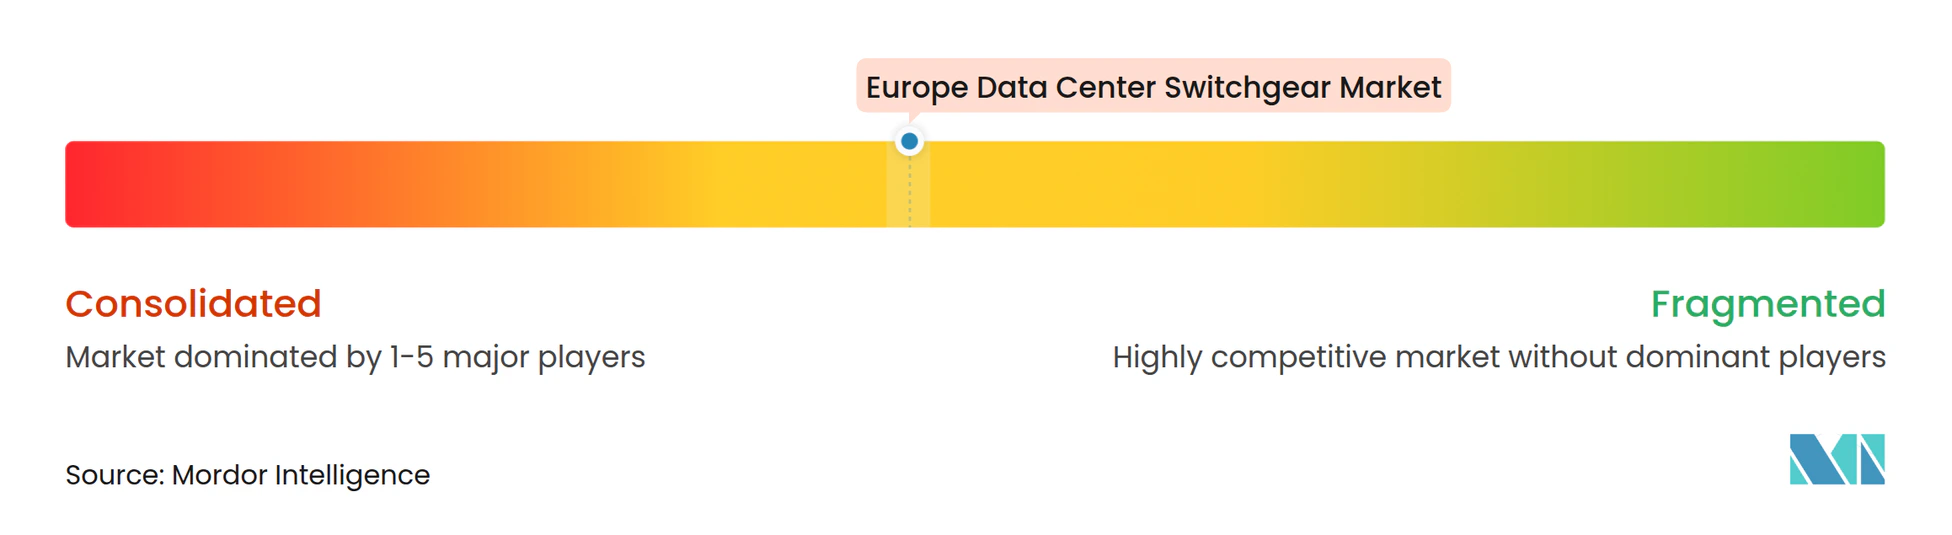
El mercado europeo de equipos de maniobra para centros de datos está moderadamente consolidado. ABB Ltd., Schneider Electric SE, Siemens AG y Eaton Corporation plc tienen amplias carteras de productos y relaciones establecidas con grandes compradores de infraestructura. Su posición está respaldada por la escala de fabricación, las gamas de equipos certificados y las capacidades de servicio. ABB se comprometió a invertir 200 millones de USD en mayo de 2026 para ampliar la capacidad de fabricación de media tensión en toda Europa. El programa incluye una instalación de 100 millones de USD en Dalmine, Italia, para equipos de maniobra con aislamiento de aire y libres de SF₆. Esta inversión está destinada a satisfacer la demanda de equipos con aislamiento de aire y libres de SF₆, así como la capacidad de producción relacionada. Los grandes proveedores pueden utilizar estas inversiones para mejorar la fiabilidad de la entrega para los clientes que enfrentan calendarios de proyectos ajustados.
Schneider Electric presentó equipos de maniobra de media tensión definidos por software en septiembre de 2026 y amplió la tecnología SF₆-free RM AirSeT a 38 kV. La empresa declaró que el despliegue fue pilotado con Equinix en una instalación de colocación en funcionamiento. ABB también lanzó equipos de baja tensión diseñados para centros de datos preparados para inteligencia artificial en octubre de 2025. Eaton y Siemens Energy anunciaron una asociación en junio de 2025 para la construcción estandarizada de centros de datos basada en módulos sobre patines con equipos de potencia integrados. Estos movimientos muestran la competencia en torno a la tecnología conforme, la prefabricación y la entrega más rápida de proyectos.
Los proveedores especializados pueden competir donde los proyectos requieren configuraciones personalizadas o soporte de diseño temprano. Anord Mardix y Ormazabal Velatia pueden influir en las especificaciones trabajando con los promotores durante la etapa de diseño. Los sistemas de alta tensión para grandes campus de inteligencia artificial representan un requisito más especializado porque el diseño de la conexión a la red, la tecnología de aislamiento y la monitorización deben funcionar conjuntamente. El pedido de 110 kV en Fráncfort de Hitachi Energy ilustra la demanda de soluciones dedicadas de interfaz transmisión-distribución. La competencia combina, por lo tanto, la escala global con la capacidad de ingeniería específica del proyecto. La disponibilidad, la certificación y el soporte de servicio pueden ser decisivos además del precio. El panorama de proveedores sigue siendo lo suficientemente abierto para que los especialistas ganen programas individuales, especialmente donde se requiere un diseño personalizado.
Líderes de la industria europea de equipos de maniobra para centros de datos
-
ABB Ltd.
-
Siemens AG
-
Vertiv Holdings Co.
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado europeo de equipos de maniobra para centros de datos Empresas cubiertas en este informe
- ABB Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Vertiv Holdings Co.
- Hitachi Energy Ltd.
- Mitsubishi Electric Corporation
- Socomec Group
- Rittal GmbH & Co. KG
- nVent Electric plc
- Anord Mardix
- Ormazabal Velatia
- Powell Industries, Inc.
- LS ELECTRIC Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- HD Hyundai Electric Co., Ltd.
- WEG Industries
- Lucy Electric
- CHINT Group
- Larsen and Toubro Ltd.
- Hager Group
- PowerSecure
- COL Group S.p.A.
Desarrollos recientes de la industria en Mercado europeo de equipos de maniobra para centros de datos
- Octubre de 2026: Schneider Electric presentó sistemas de potencia modulares para centros de datos de inteligencia artificial, fabricados y probados en su instalación de Sant Boi de Llobregat en España. Las unidades prefabricadas RapidScale se dirigieron inicialmente a los campus europeos de hiperescala, con suministro para América del Norte previsto para finales de 2026 y una implementación regional más amplia posteriormente, posicionando la instalación española como un centro global de infraestructura de potencia prefabricada estandarizada.
- Septiembre de 2026: Schneider Electric presentó la primera arquitectura de equipos de maniobra de media tensión totalmente definida por software del mundo en YOTTA 2026 en Las Vegas. Extendiendo su tecnología SF₆-free RM AirSeT™ a 38 kV y pilotada en una instalación de colocación en funcionamiento con Equinix, el sistema permite hasta 3 veces más rapidez en los pedidos y la fabricación, hasta 2 veces más rapidez en la puesta en marcha, y reduce el cableado de control en obra en un 87% y el cobre en un 85% en comparación con los equipos de maniobra convencionales diseñados a medida.
- Julio de 2026: Hitachi Energy obtuvo un pedido para una solución de conexión a la red de 110 kV dedicada para el nuevo centro de datos de Kauri CAB Digital Infrastructure en Fráncfort, Alemania. La solución compacta y de alta fiabilidad refuerza la interfaz transmisión-distribución en un entorno urbano con restricciones de red, abordando la creciente demanda de energía impulsada por la inteligencia artificial en la región Rin-Meno.
- Mayo de 2026: ABB se comprometió a invertir 200 millones de USD durante 3 años para ampliar la capacidad de fabricación de media tensión en toda Europa. Una nueva instalación de 100 millones de USD en Dalmine, Italia, satisface la demanda de equipos de maniobra con aislamiento de aire y libres de SF₆, mientras que otros 100 millones de USD adicionales se destinan a sitios en Bulgaria, Finlandia, Alemania, Noruega y Polonia para ampliar la producción de equipos de maniobra con aislamiento de gas, interruptores de vacío y relés.
Alcance del informe del mercado europeo de equipos de maniobra para centros de datos
El mercado europeo de equipos de maniobra para centros de datos se refiere a la industria regional centrada en el suministro de equipos de maniobra eléctricos de baja y media tensión diseñados para controlar, proteger y aislar la infraestructura digital europea. Este mercado está fuertemente orientado por las estrictas regulaciones de ecodiseño de la UE, la transición hacia alternativas de gas libres de SF6 y la urgente necesidad de equipos avanzados de estabilización de la red tanto en los centros de datos regionales primarios como en los emergentes. Realiza un seguimiento de los ingresos del mercado, las innovaciones tecnológicas y el cumplimiento del despliegue en Europa occidental, central y oriental.
El informe del mercado europeo de equipos de maniobra para centros de datos está segmentado por nivel de tensión (baja tensión, media tensión y alta tensión), tipo de aislamiento (equipos de maniobra con aislamiento de aire, equipos de maniobra con aislamiento de gas y otras tecnologías de aislamiento), tipo de instalación (equipos de maniobra de interior y equipos de maniobra de exterior), configuración (equipos de maniobra de montaje fijo, equipos de maniobra extraíbles y equipos de maniobra modulares), tamaño del centro de datos (pequeño, mediano, grande e hiperescala), tipo de centro de datos (colocación, proveedores de servicios en la nube [CSPs] y empresarial/borde) y país (Reino Unido, Alemania, Francia, España, Italia y resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Baja tensión |
| Media tensión |
| Alta tensión |
| Equipos de maniobra con aislamiento de aire |
| Equipos de maniobra con aislamiento de gas |
| Otras tecnologías de aislamiento |
| Equipos de maniobra de interior |
| Equipos de maniobra de exterior |
| Equipos de maniobra de montaje fijo |
| Equipos de maniobra extraíbles |
| Equipos de maniobra modulares |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de servicios en la nube (CSPs) |
| Empresarial / Borde |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Resto de Europa |
| Por nivel de tensión | Baja tensión |
| Media tensión | |
| Alta tensión | |
| Por tipo de aislamiento | Equipos de maniobra con aislamiento de aire |
| Equipos de maniobra con aislamiento de gas | |
| Otras tecnologías de aislamiento | |
| Por tipo de instalación | Equipos de maniobra de interior |
| Equipos de maniobra de exterior | |
| Por configuración | Equipos de maniobra de montaje fijo |
| Equipos de maniobra extraíbles | |
| Equipos de maniobra modulares | |
| Por tamaño del centro de datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por tipo de centro de datos | Colocación |
| Proveedores de servicios en la nube (CSPs) | |
| Empresarial / Borde | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del sector europeo de equipos de maniobra para centros de datos?
El tamaño del mercado europeo de equipos de maniobra para centros de datos es de 1,01 mil millones de USD en 2026 y se proyecta que alcance los 2,07 mil millones de USD en 2032 a un CAGR del 11,90%. La previsión indicada refleja la demanda de una infraestructura eléctrica más robusta en instalaciones centradas en la inteligencia artificial y a gran escala.
¿Qué está impulsando la demanda de equipos de maniobra para centros de datos en Europa?
La demanda de electricidad relacionada con la inteligencia artificial, la construcción de hiperescala, los requisitos de sustitución del SF₆ y las necesidades de monitorización respaldan la demanda. La planificación de la red y la adquisición temprana de equipos también se han convertido en elementos centrales para la entrega de proyectos, ya que las restricciones de conexión y suministro pueden retrasar la construcción.
¿Qué categoría de tensión lidera la demanda europea de equipos de maniobra para centros de datos?
La media tensión lidera con el 52,39% de la participación en 2026 porque los campus más grandes necesitan una distribución aguas arriba eficiente. Los equipos de baja tensión siguen siendo necesarios dentro de las salas de datos, mientras que los sistemas de alta tensión son cada vez más relevantes para los campus muy grandes conectados a la red.
¿Por qué son importantes los sistemas de equipos de maniobra libres de SF₆ en Europa?
El Reglamento (UE) 2024/573 restringe los nuevos equipos aplicables que contienen SF₆, lo que lleva a los compradores hacia alternativas conformes. Las tecnologías de aire limpio, vacío y otras alternativas están siendo evaluadas junto con la huella del equipo, las necesidades operativas y el soporte del servicio durante el ciclo de vida.
¿Qué país europeo tiene la mayor participación en la demanda?
Alemania representó el 29,63% de la participación en 2026, respaldada por Fráncfort y la inversión más amplia en capacidad de centros de datos relacionada con la inteligencia artificial. Los requisitos de eficiencia energética y las restricciones de red de Alemania también aumentan la necesidad de sistemas eléctricos monitorizados y cuidadosamente planificados.
¿Qué grupo de aplicaciones se espera que se expanda más rápidamente?
Se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 14,47% hasta 2032, mientras que se proyecta que los CSPs se expandan al 14,12%. Estos compradores pueden utilizar acuerdos de suministro marco y diseños estandarizados para gestionar sus requisitos de equipos eléctricos grandes y recurrentes.