
Tamanho e Participação do Mercado de Serviços de Segurança para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.06 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.59 % |
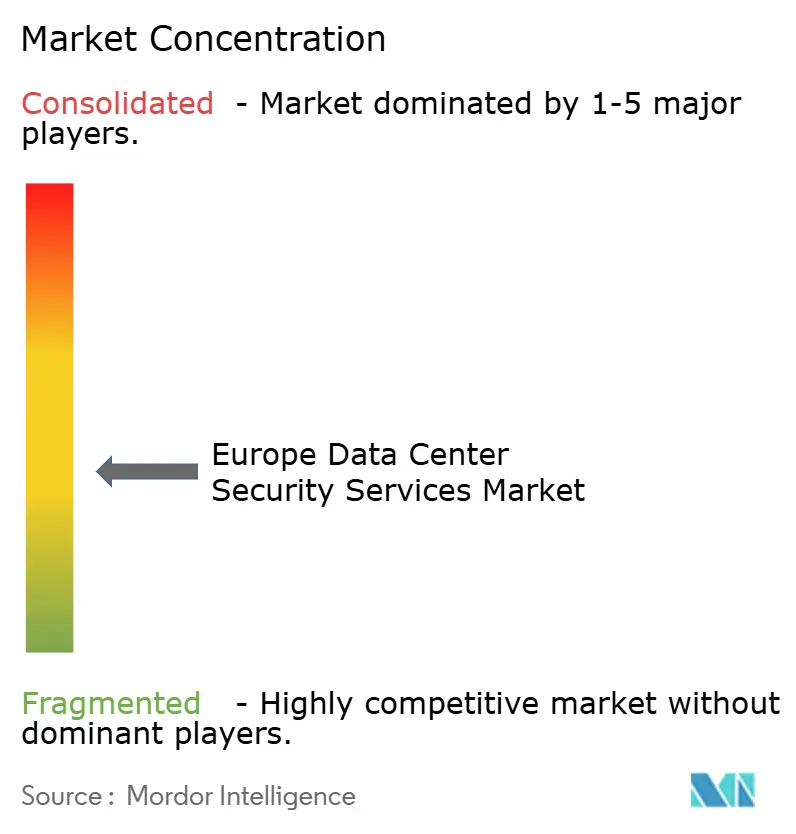
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança para Data Centers na Europa por Mordor Intelligence
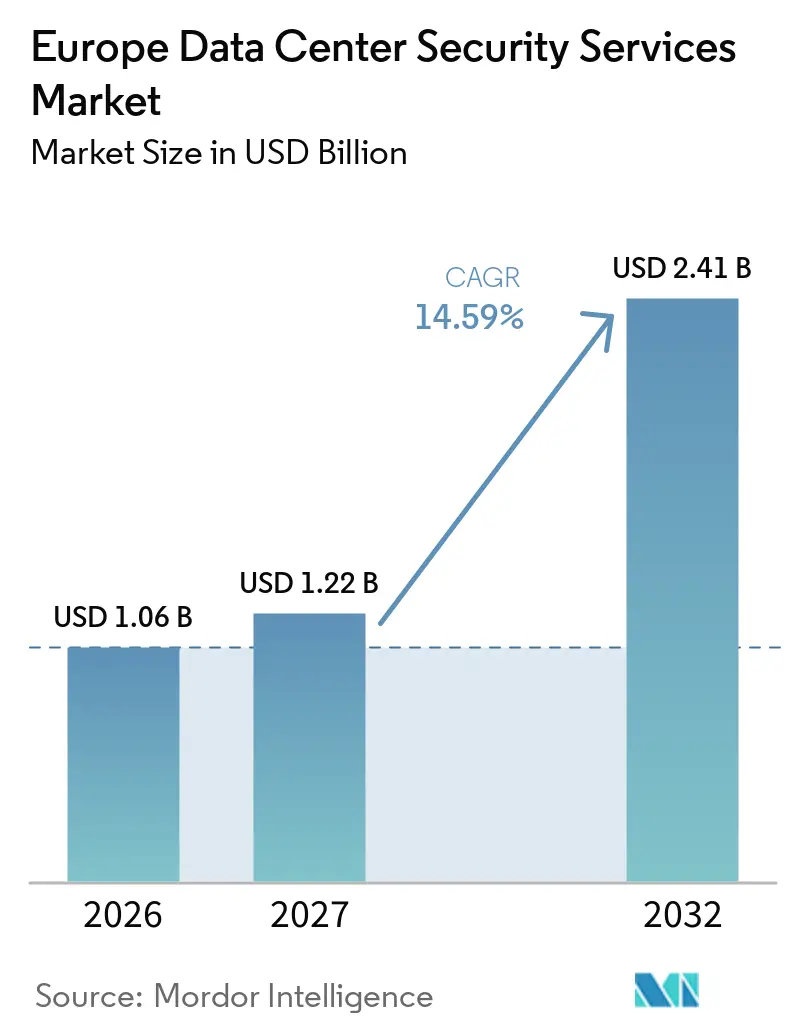
O tamanho do mercado de serviços de segurança para data centers na Europa tem projeção de expansão de 1,06 bilhões de USD em 2026 e 1,22 bilhões de USD em 2027 para 2,41 bilhões de USD até 2032, registrando um CAGR de 14,59% entre 2027 e 2032. Novos campi hyperscale, regras mais rígidas de resiliência digital e equipamentos de IA de maior valor estão aumentando a necessidade de proteção especializada em todo o mercado de serviços de segurança para data centers na Europa. Os projetos de data centers estão se expandindo além dos principais centros FLAP-D para localizações secundárias, onde os operadores frequentemente necessitam de equipes externas com competências em segurança física e digital. Os requisitos regulatórios estão tornando os controles de acesso documentados, o monitoramento ambiental, a resposta a incidentes e a supervisão de prestadores de serviços mais importantes nas decisões de aquisição. Os fornecedores estão respondendo com contratos integrados que combinam vigilância, monitoramento, manutenção de tecnologia e suporte a riscos. O mercado de serviços de segurança para data centers na Europa também enfrenta limitações práticas decorrentes de instalações legadas, escassez de talentos especializados e exposição a riscos originados fora do perímetro do local.
Principais Conclusões do Relatório
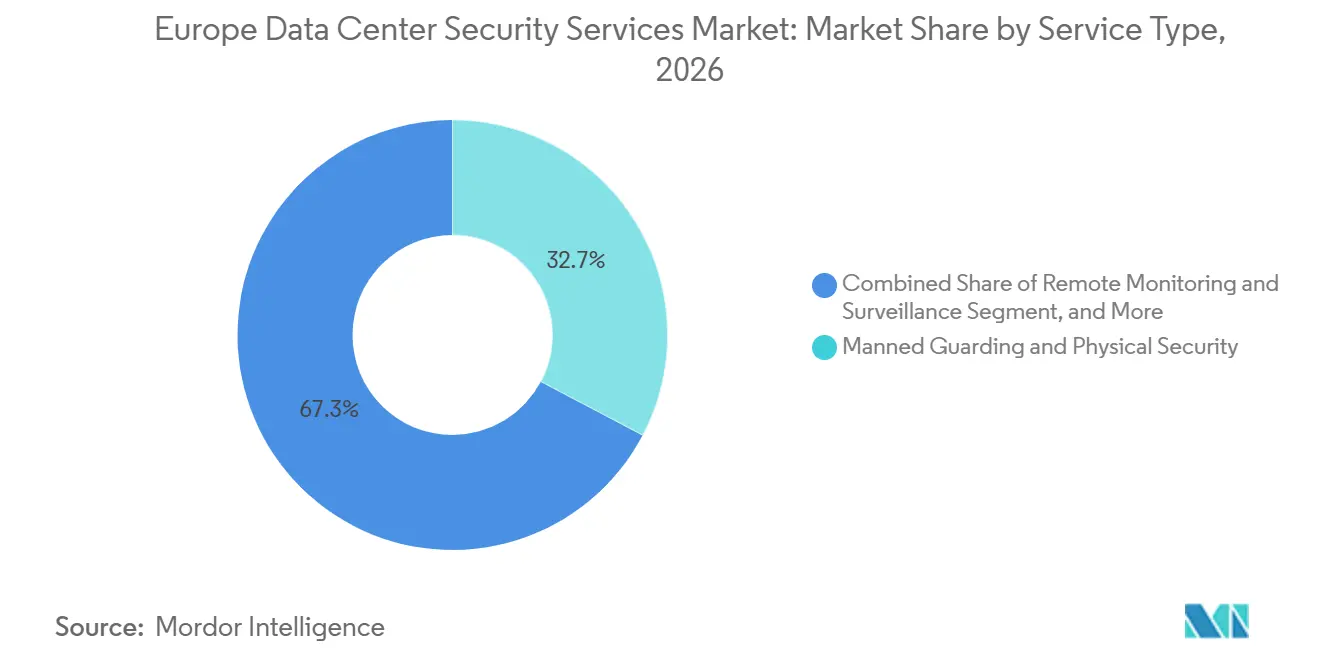
- Por tipo de serviço, vigilância armada e segurança física detinham 32,71% da participação de receita do mercado de serviços de segurança para data centers na Europa em 2026, enquanto os serviços de centro de operações de segurança têm projeção de expansão a um CAGR de 15,26% até 2032.
- Por modelo de prestação de serviços, os serviços de segurança no local detinham 44,28% da participação de receita em 2026, enquanto os serviços de segurança remotos e centralizados têm projeção de expansão a um CAGR de 16,92% até 2032.
- Por tipo de contrato, os contratos dedicados por local detinham 38,74% da participação de receita em 2026, enquanto os acordos de serviços gerenciados têm projeção de expansão a um CAGR de 16,39% até 2032.
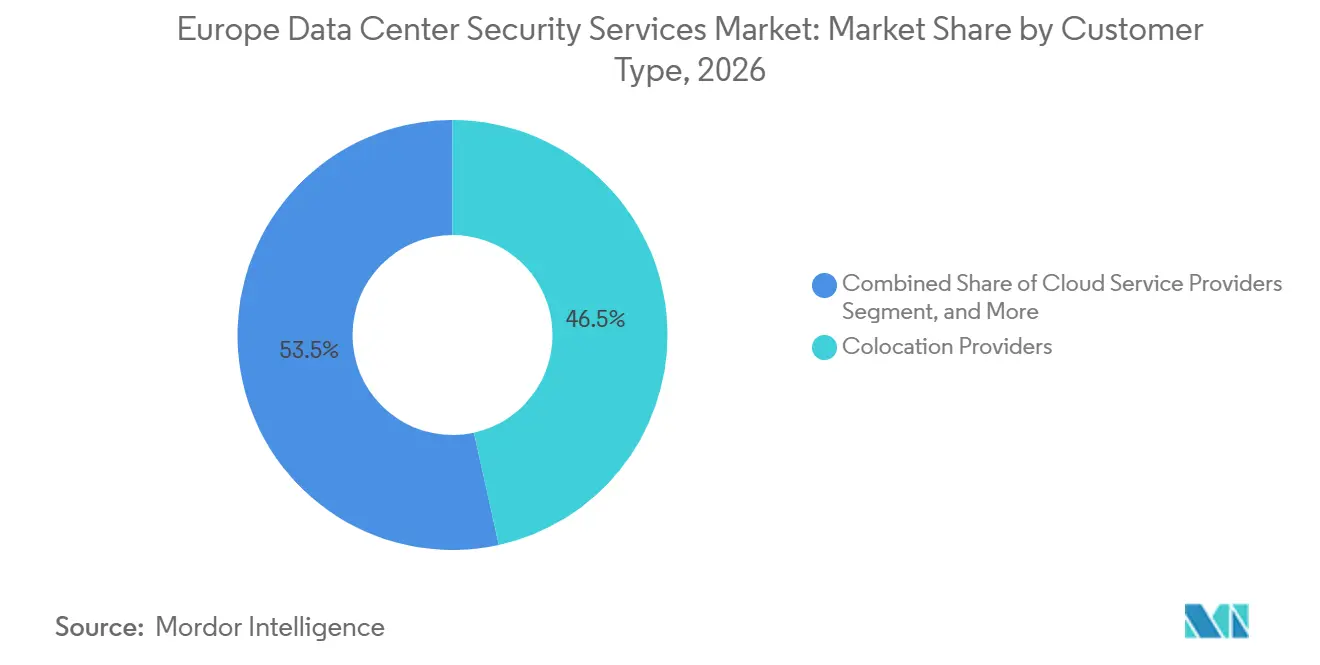
- Por tipo de cliente, os fornecedores de colocation detinham 46,54% da participação de receita do mercado europeu de serviços de segurança para data centers em 2026, enquanto os fornecedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,59% até 2032.
- Por tamanho do data center, os data centers de grande porte detinham 38,94% da participação de receita em 2026, enquanto as instalações hyperscale têm projeção de expansão a um CAGR de 17,27% até 2032.
- Por país, o Reino Unido detinha 37,64% da participação de receita do mercado de serviços de segurança para data centers na Europa em 2026, enquanto a França tem projeção de expansão a um CAGR de 18,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Instalações Hyperscale e Colocation nas Cidades FLAP-D e de Nível 2 | +3.5% | Pan-europeu, concentrado em FLAP-D com expansão para Milão, Ibéria e países nórdicos | Médio prazo (2-4 anos) |
| Gastos com Conformidade ao GDPR, NIS2, DORA e CRA | +3.1% | Núcleo da UE-27, com Alemanha, França e Itália enfrentando as obrigações mais rigorosas, e o Reino Unido utilizando estruturas domésticas comparáveis | Curto prazo (≤ 2 anos) |
| Ransomware, Cadeia de Fornecimento e Ataques a Data Centers | +2.6% | Alemanha, Reino Unido, França e Itália | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA e Requisitos de Proteção de Ativos de Maior Valor | +2.0% | Frankfurt, Londres, Paris e emergentes campi nórdicos de IA | Médio prazo (2-4 anos) |
| Convergência de Segurança Física e Cibernética para Operações de Confiança Zero | +1.7% | Localizações FLAP-D e de Nível 2 | Médio prazo (2-4 anos) |
| Inteligência de Risco em Serviços Públicos e Telecomunicações Interdependentes | +1.2% | Mercados nacionais, com adoção antecipada na Alemanha e no Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Instalações Hyperscale e Colocation nas Cidades FLAP-D e de Nível 2
A expansão hyperscale está alterando a cobertura de segurança necessária em todo o mercado de serviços de segurança para data centers na Europa. Os projetos no pipeline de 2026-2028 estão em média a 175 km das cidades centrais, em comparação com 46 km anteriormente, porque os requisitos de energia em escala de IA estão impulsionando o desenvolvimento para localizações em áreas não urbanizadas. Esses locais podem ter um conjunto mais reduzido de trabalhadores qualificados e uma infraestrutura de suporte menos madura. Grandes campi requerem cobertura para portões, múltiplos pavilhões, subestações, áreas de carga e zonas de acesso de prestadores de serviços. As instalações de colocation também necessitam de salvaguardas porque uma falha de segurança pode afetar vários inquilinos simultaneamente. Os fornecedores gerenciados podem utilizar suporte centralizado mantendo equipes locais para trabalhos que exigem presença física.
Gastos com Conformidade ao GDPR, NIS2, DORA e CRA
As regulamentações europeias estão tornando os serviços de segurança mais estreitamente vinculados às obrigações de auditoria e governança. O DORA tornou-se aplicável nos estados-membros da UE em 17 de janeiro de 2025, e as Autoridades Europeias de Supervisão identificaram 19 fornecedores terceiros críticos de TIC na lista da União publicada em novembro de 2025. O regulamento de implementação da NIS2 exige medidas de segurança física e monitoramento ambiental que podem ser avaliadas em revisões formais.[1] Os operadores precisam de fornecedores que possam comprovar registros de acesso, processos de risco, gestão de incidentes e triagem de prestadores de serviços. As diferenças de implementação nacionais podem afetar o cronograma, o que aumenta o valor dos fornecedores capazes de aplicar controles comuns em vários países. O mercado de serviços de segurança para data centers na Europa está, portanto, observando a conformidade tornar-se parte da especificação do serviço.
Ransomware, Cadeia de Fornecimento e Ataques a Data Centers
O ransomware e o risco de fornecedores estão elevando as expectativas de segurança impostas aos operadores de data centers. As organizações europeias responderam por quase 22% das vítimas globais de ransomware e extorsão no panorama de ameaças de 2025 da CrowdStrike. Alemanha, Reino Unido, França e Itália registraram os maiores volumes de incidentes reportados no período citado de 2025-2026.[2] A ENISA constatou que o ransomware representou 40% dos eventos de cibercrime analisados, aumentando o interesse no monitoramento coordenado de acesso, atividade de prestadores de serviços e alertas cibernéticos. Os fornecedores podem abordar o risco por meio de triagem de fornecedores, integração formal, monitoramento contínuo e planos de escalonamento. O mercado de serviços de segurança para data centers na Europa é afetado porque vulnerabilidades de terceiros podem criar risco operacional sem uma violação direta do local principal.
Cargas de Trabalho de IA e Requisitos de Proteção de Ativos de Maior Valor
A infraestrutura de IA está concentrando equipamentos de alto valor em instalações que necessitam de grandes e confiáveis fornecimentos de energia. A ENTSO-E projeta que a demanda de eletricidade dos data centers europeus aumentará mais de 50% entre 2025 e 2030, liderada principalmente pelo desenvolvimento hyperscale. Os locais de treinamento de IA necessitam de blocos de energia contíguos de 100 MW ou mais, enquanto GPUs e aceleradores personalizados podem custar dezenas de milhares de USD por unidade. Isso reforça o argumento para controles de acesso em camadas, vigilância, acesso baseado em funções, autenticação biométrica e resposta rápida. Os fornecedores de colocation também utilizam padrões de segurança para apoiar contratos de cargas de trabalho de IA. O mercado de serviços de segurança para data centers na Europa necessita de pessoal qualificado e governança clara para implementar esses controles integrados de forma eficaz.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| ROI de Modernização de Instalações Legadas e Restrições de Tempo de Inatividade | -2.9% | Reino Unido e Alemanha, onde capacidade significativa foi construída nas décadas de 1990-2000 | Médio prazo (2-4 anos) |
| Escassez de Talentos em Integração Qualificada e Operações de Segurança | -2.2% | Pan-europeu, particularmente em cidades de Nível 2 e Nível 3 fora das principais localizações FLAP-D | Longo prazo (≥ 4 anos) |
| Risco de Dependência em Cascata em Energia, Fibra, Água e Transporte | -1.5% | Mercados nacionais, com exposição concentrada em localizações de rede única, como Irlanda e Países Baixos | Longo prazo (≥ 4 anos) |
| Complexidade de Governança Biométrica, de Vídeo e de IA | -0.9% | UE-27, com maior atrito na Alemanha e na França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
ROI de Modernização de Instalações Legadas e Restrições de Tempo de Inatividade
As instalações legadas podem ter dificuldade em modernizar a segurança sem interromper as operações em funcionamento. Muitos locais ativos na Alemanha e no Reino Unido foram construídos antes de os sistemas convergentes de segurança física e cibernética se tornarem comuns. A substituição de controles de acesso, câmeras e plataformas de monitoramento pode exigir janelas de manutenção restritas em instalações de Nível III e Nível IV com compromissos de disponibilidade de 99,9%-99,999%. A ENISA relatou que 28% das organizações levaram mais de 3 meses para corrigir vulnerabilidades críticas em seu relatório NIS Investments 2025. Os operadores frequentemente utilizam ciclos de atualização de hardware de 7 a 10 anos e testes em fases para limitar o tempo de inatividade e o risco de prestadores de serviços. Isso pode retardar a adoção de sistemas integrados no mercado de serviços de segurança para data centers na Europa.
Escassez de Talentos em Integração Qualificada e Operações de Segurança
A escassez de profissionais que compreendam proteção física e operações de TI pode limitar a prestação de serviços. Os ambientes convergentes necessitam de pessoal capaz de utilizar consoles de segurança, sistemas biométricos e plataformas de gestão de informações e eventos de segurança. A ENISA constatou que 30% das organizações europeias não haviam realizado uma avaliação de cibersegurança nos 12 meses anteriores, em parte porque avaliadores qualificados eram escassos. A mão de obra de vigilância tradicional é mais disponível do que o pessoal de centros de comando, particularmente nas cidades secundárias que recebem novos desenvolvimentos. Os fornecedores utilizam academias de treinamento, modelos de SOC remoto e triagem assistida por IA para melhorar a capacidade, mas o conhecimento local e as competências de escalonamento continuam sendo necessários. O mercado de serviços de segurança para data centers na Europa depende de equipes capazes de conectar eventos físicos com riscos cibernéticos e operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de SOC em Ascensão enquanto a Vigilância Física Ancora a BaseA vigilância armada e a segurança física responderam por 32,71% da participação de mercado de serviços de segurança para data centers na Europa em 2026. A presença humana continua sendo essencial para o controle de acesso ao perímetro, prevenção de tailgating, gestão de visitantes e resposta no local em instalações de alta segurança. Os vigilantes também fornecem julgamento quando um evento precisa ser escalonado para a gestão do local ou para as autoridades públicas. O monitoramento remoto e a vigilância estão se expandindo à medida que a análise de câmeras e o reconhecimento de placas de veículos reduzem as horas de vigilância necessárias para a observação rotineira do perímetro. O controle de acesso e a gestão de visitantes continuam sendo centrais para prevenir entradas não autorizadas. A manutenção e o suporte de sistemas de segurança adicionam receita recorrente por meio de acordos de serviço plurianuais.
Os serviços de centro de operações de segurança têm projeção de expansão a um CAGR de 15,26% até 2032. Esses serviços reúnem feeds de vigilância, eventos de acesso e informações sobre ameaças em um ambiente de comando comum. O modelo suporta escalonamento mais rápido e registros mais consistentes para revisões de conformidade. A avaliação de riscos e a consultoria também ganham relevância à medida que os operadores buscam perfis de risco documentados para requisitos de governança e seguros. Em setembro de 2026, a Convergint entregou uma solução de segurança física escalável para um data center hyperscale em Frankfurt que incluía vigilância, autenticação biométrica, tecnologia anti-tailgating, gestão inteligente de chaves e monitoramento de alarmes. Esse trabalho integrado ilustra o movimento em direção à prestação integrada no mercado de serviços de segurança para data centers na Europa.

Por Modelo de Prestação de Serviços:
Modelos Remotos se Aceleram à Medida que as Pegadas dos Locais se ExpandemOs serviços de segurança no local detinham 44,28% da receita em 2026. Muitas instalações de alta segurança e multilocatários requerem cobertura física contínua em entradas, zonas sensíveis e áreas de carga. As equipes no local podem responder imediatamente a problemas de acesso, incidentes ou mudanças operacionais. Elas também fornecem garantia quando um contrato com o cliente exige uma presença de segurança visível. Os modelos híbridos combinam essa capacidade com cobertura remota para sistemas de perímetro, vigilância e ambientais. A abordagem pode ajudar os operadores a gerenciar custos sem remover pessoal de localizações onde o julgamento e a ação imediata são importantes.
Os serviços de segurança remotos e centralizados têm projeção de expansão a um CAGR de 16,92% até 2032. Esses modelos permitem que os fornecedores monitorem localizações de Nível 2 distribuídas a partir de um centro centralizado, em vez de construir equipes completas em cada local. A análise de vídeo habilitada por IA pode suportar o monitoramento rotineiro do perímetro e enviar pessoal apenas para os eventos que requerem atenção. As salas de servidores sem iluminação podem reduzir ainda mais a necessidade de presença física contínua fora dos períodos de manutenção. O mercado europeu de serviços de segurança para data centers tem, portanto, uma razão prática para utilizar modelos operacionais centralizados à medida que as pegadas se tornam mais dispersas. A prestação remota eficaz ainda requer conectividade confiável, protocolos claros de escalonamento e equipes no local que possam agir quando um alerta requer intervenção física.
Por Tipo de Contrato:
Acordos de Serviços Gerenciados Alteram as Prioridades de AquisiçãoOs contratos dedicados por local detinham 38,74% da receita em 2026. Esse formato reflete a importância contínua da aquisição por instalação individual entre os fornecedores de colocation. Um único local pode ter requisitos operacionais distintos, compromissos com inquilinos e controles de risco. Os contratos dedicados podem ser adaptados ao layout físico e ao ritmo operacional dessa instalação. Os contratos multissite e regionais estão se tornando mais relevantes à medida que os clientes adicionam locais em vários países. Os contratos de serviços de segurança integrados podem combinar vigilância, manutenção de tecnologia, monitoramento de SOC e suporte a riscos sob um modelo de responsabilidade compartilhada.
Os acordos de serviços gerenciados têm projeção de expansão a um CAGR de 16,39% até 2032. Os compradores valorizam acordos plurianuais que estabelecem resultados claros para relatórios de conformidade, gestão de tecnologia e desempenho de serviços. Essa estrutura pode reduzir o ônus administrativo de coordenar vários fornecedores separados. A Securitas descreveu seu trabalho em data centers em 570 instalações em 36 países, o que demonstra por que as estruturas multissite são relevantes para clientes com portfólios amplos.[3] A Manguard Plus recebeu um contrato EMEA para o Pinterest cobrindo vigilância, monitoramento 24/7, operações de sala de controle e resposta a incidentes em Dublin, Londres, Paris e Berlim. Esses acordos mostram como o mercado de serviços de segurança para data centers na Europa está avançando em direção à cobertura coordenada além das fronteiras nacionais.
Por Tipo de Cliente:
Colocation Lidera enquanto Fornecedores de Nuvem se ExpandemOs fornecedores de colocation responderam por 46,54% da receita em 2026. Esses operadores protegem edifícios e infraestruturas compartilhados utilizados por múltiplos inquilinos empresariais. Uma falha de segurança pode afetar vários clientes ao mesmo tempo, o que reforça o argumento para controles de acesso formais e procedimentos operacionais compartilhados. Os locais de colocation também têm frequentes movimentações de visitantes, prestadores de serviços e equipamentos que requerem gestão detalhada. O setor de serviços de segurança para data centers na Europa depende de fornecedores capazes de equilibrar controles comuns de edifícios com as necessidades particulares de cada inquilino. Isso cria demanda constante por serviços no local e monitoramento integrado.
Os fornecedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,59% até 2032. As estratégias de autoconstrução dos hyperscalers permitem que esses clientes definam diretamente a arquitetura tecnológica e os padrões de integração. Seus requisitos podem diferir dos termos contratuais herdados em uma instalação de colocation. Os operadores empresariais e de borda continuam sendo importantes porque seus locais são amplamente distribuídos, mesmo quando os gastos por localização são menores. Programas remotos padronizados podem ajudar esses operadores a gerenciar vários locais sem aumentar o quadro de pessoal na mesma proporção. O mercado de serviços de segurança para data centers na Europa pode atender a esse grupo por meio de processos comuns adaptados às condições de infraestrutura local.
Por Tamanho do Data Center:
Hyperscale Define o Ritmo enquanto Grandes Instalações Ancoram a ReceitaOs data centers de grande porte detinham 38,94% da receita em 2026. As instalações estabelecidas concentram uma parcela substancial da capacidade comissionada e continuam a expandir seus requisitos de proteção. Seus programas de segurança tipicamente cobrem rotas de acesso, áreas de equipamentos, corredores de serviço e procedimentos para visitantes. Os grandes locais também fornecem uma base para manutenção de sistemas, vigilância e contratos de monitoramento recorrente. Os data centers de pequeno porte frequentemente utilizam cobertura compartilhada ou terceirizada devido a orçamentos mais restritos. As instalações de médio porte estão se tornando mais importantes à medida que a computação de borda se expande pelas cidades europeias secundárias.
As instalações hyperscale têm projeção de expansão a um CAGR de 17,27% até 2032. O FLAP-D entregou 453 MW de nova capacidade em 2026, aumentando o número de locais que requerem programas de segurança projetados para campi extensos. Um campus de 100-200 MW pode incluir vários pavilhões, subestações, portões remotos, zonas de contenção e ambientes de IA. Esses locais necessitam de implementação em fases e estreita coordenação entre as equipes de tecnologia e operacionais. O trabalho da Convergint em Frankfurt expandiu-se do perímetro inicial e do primeiro pavilhão para múltiplos pavilhões, ilustrando como o escopo pode aumentar à medida que os campi se desenvolvem. Essa escala sustenta o tamanho do mercado de serviços de segurança para data centers na Europa para compromissos complexos e de longa duração.
Análise Geográfica
Reino Unido
O Reino Unido detinha 37,64% da participação do mercado de serviços de segurança para data centers na Europa em 2026. Londres tinha 1.189 MW de capacidade em funcionamento e 1.678 MW no pipeline de desenvolvimento no primeiro semestre de 2025. Londres adicionou 49 MW no primeiro semestre de 2026, o que sustenta a demanda contínua por análise de perímetro, gestão de acesso e serviços de SOC centralizados. A orientação doméstica do Centro Nacional de Cibersegurança alinha-se amplamente com as expectativas de resiliência que moldam os mercados da UE. O Reino Unido continua sendo importante porque combina densa atividade hyperscale com uma grande base instalada que deve manter alta disponibilidade.
França
A França tem projeção de expansão a um CAGR de 18,96% até 2032, a taxa mais rápida por país no mercado de serviços de segurança para data centers na Europa. Compromissos de investimento de EUR 5,4 bilhões (USD 6,1 bilhões) para data centers na Île-de-France foram anunciados na cúpula Choose France em maio de 2025. Paris entregou 72,5 MW no primeiro semestre de 2026 e já havia superado sua previsão para o ano completo. O Senado francês identificou a onda de investimentos como relevante para as responsabilidades de segurança física no âmbito do quadro de Sécurité des Activités d'Importance Vitale. A Alemanha apresenta um perfil de demanda diferente porque registrou 370 incidentes de ransomware divulgados publicamente durante o período encerrado em abril de 2026. Isso reforça a demanda por detecção, triagem de fornecedores e operações de segurança coordenadas.
Resto da Europa
Itália, países nórdicos, Ibéria e Europa Central e Oriental ampliam a base endereçável do mercado de serviços de segurança para data centers na Europa. A Itália adotou o Decreto Legislativo n.º 138 em 4 de setembro de 2024, que estabeleceu a Agenzia per la Cybersicurezza Nazionale como o órgão de supervisão para a infraestrutura digital relevante. Os operadores de colocation obrigados a se registrar a partir de dezembro de 2024 devem atender às expectativas de conformidade resultantes. Helsínquia, Lisboa, Oslo, Varsóvia e Madrid estão em fases de expansão ativa apoiadas pela disponibilidade de energia e menores custos de terreno. A regulamentação de data centers da Noruega, em vigor desde 1.º de janeiro de 2025, exige sistemas de gestão de segurança, avaliações de risco e planos de resposta a incidentes. Esses locais necessitam de planos de segurança que reflitam as condições locais de energia, telecomunicações e mão de obra.
Panorama Competitivo
O mercado de serviços de segurança para data centers na Europa é moderadamente fragmentado, com fornecedores globais, integradores especializados e empresas de cibersegurança atendendo a diferentes partes da cadeia de valor. Securitas, Johnson Controls, Honeywell, Siemens, Bosch Security Systems e Mitie competem em vigilância, serviços no local e contratos gerenciados. Eles utilizam alcance geográfico, processo operacional e documentação de conformidade como importantes argumentos de venda. Axis Communications, ASSA ABLOY, Convergint, Genetec e Milestone Systems atuam na camada de tecnologia física e integração. Cisco, IBM, Palo Alto Networks, Fortinet e CrowdStrike abordam o monitoramento convergente por meio de plataformas de segurança, inteligência de ameaças e capacidades de detecção gerenciada. O panorama competitivo é moldado pela necessidade de combinar operações de campo confiáveis com tecnologia cada vez mais conectada.
Os fornecedores estão utilizando aquisições e parcerias para ampliar suas capacidades. A ASSA ABLOY adquiriu a Kentix GmbH em outubro de 2025, adicionando capacidades de controle de acesso e monitoramento ambiental para data centers ao seu portfólio de Soluções Digitais e de Acesso. A Securitas formalizou uma parceria com a Rohde and Schwarz em setembro de 2025 para utilizar triagem de ondas milimétricas baseada em IA para detecção de ameaças em pessoal sem contato. A Genetec introduziu uma implantação do Security Center como serviço hospedada no Reino Unido no Microsoft Azure em fevereiro de 2026 para atender às necessidades de soberania de dados e conformidade local. Essas iniciativas apoiam a diferenciação em serviços onde os clientes exigem sistemas integrados e controles de dados locais.
O mercado de serviços de segurança para data centers na Europa também tem oportunidades em proteção além do limite tradicional do local. Os fornecedores podem reunir controles do local com consciência das dependências de energia, fibra, água e transporte que podem interromper as operações. As instalações de clusters de IA criam uma oportunidade adicional porque sua densidade de ativos requer padrões mais rigorosos de acesso, monitoramento e resposta. A certificação ISO/IEC 27001 e a conformidade SOC 2 Tipo II estão emergindo como credenciais importantes em grandes pedidos de propostas de data centers. Esses requisitos podem direcionar contratos para empresas capazes de demonstrar registros de auditoria formais e processos consistentes.
Líderes do Setor de Serviços de Segurança para Data Centers na Europa
-
Securitas AB
-
Johnson Controls International plc
-
Schneider Electric SE
-
Honeywell International Inc.
-
Cisco Systems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança para Data Centers na Europa Empresas cobertas neste relatório
- Securitas AB
- Johnson Controls International plc
- Schneider Electric SE
- Honeywell International Inc.
- Cisco Systems Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Siemens AG
- Bosch Security Systems GmbH
- Axis Communications AB
- ASSA ABLOY AB
- dormakaba Holding AG
- Convergint Technologies LLC
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Equinix, Inc.
- CrowdStrike Holdings, Inc.
- Legrand SA
- ADT Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança para Data Centers na Europa
- Setembro de 2026: A Manguard Plus recebeu um contrato de segurança de âmbito EMEA para o Pinterest, prestando operações de segurança integradas em toda a pegada do Centro Regional de Operações de Segurança da empresa em Dublin, Londres, Paris e Berlim. O escopo abrange vigilância armada, monitoramento 24/7, operações de sala de controle e resposta a incidentes sob um único operador responsável.
- Setembro de 2026: A Convergint entregou uma solução de segurança física complexa e escalável para um cliente confidencial de data center hyperscale em Frankfurt, Alemanha. O escopo do projeto expandiu-se do perímetro inicial e do primeiro pavilhão de dados para múltiplos pavilhões de dados, abrangendo vigilância por vídeo, autenticação biométrica, tecnologia anti-tailgating, gestão inteligente de chaves e infraestrutura de monitoramento de alarmes.
- Setembro de 2026: A Securitas e a Microsoft aprofundaram sua colaboração de segurança para data centers com foco em sustentabilidade em toda a Europa, avançando no co-design de programas de segurança alinhados com metas de redução de carbono e resiliência operacional nas instalações hyperscale da Microsoft.
- Abril de 2026: A Mitie adquiriu a El Team Vest na Dinamarca e a ABC Elektro na Noruega por uma consideração inicial combinada de GBP 8,1 milhões (USD 10,3 milhões), expandindo suas capacidades de segurança contra incêndio e segurança para data centers nos países nórdicos para clientes incluindo Microsoft, Google e Equinix.
Escopo do Relatório do Mercado de Serviços de Segurança para Data Centers na Europa
O mercado de serviços de segurança para data centers na Europa abrange a receita de serviços de segurança implantados em data centers na Alemanha, Reino Unido, França, Itália e outros países europeus. O mercado é moldado por regulamentações rigorosas de proteção de dados e infraestrutura crítica, requisitos de governança de privacidade e biometria, e a crescente demanda por auditoria de conformidade, serviços de SOC e operações de segurança integradas.
O Relatório do Mercado de Serviços de Segurança para Data Centers na Europa é Segmentado por Tipo de Serviço (Vigilância Armada e Segurança Física, Monitoramento Remoto e Vigilância, Serviços de Centro de Operações de Segurança, Avaliação de Riscos de Segurança e Consultoria, Serviços de Controle de Acesso e Gestão de Visitantes, e Manutenção e Suporte de Sistemas de Segurança), Modelo de Prestação de Serviços (Serviços de Segurança no Local, Serviços de Segurança Remotos e Centralizados, e Serviços de Segurança Híbridos), Tipo de Contrato (Contratos Dedicados por Local, Contratos Multissite e Regionais, Contratos de Serviços de Segurança Integrados, e Acordos de Serviços Gerenciados), Tipo de Cliente (Fornecedores de Colocation, Fornecedores de Serviços em Nuvem (CSPs), e Operadores de Data Centers Empresariais / de Borda), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), e País (Alemanha, Reino Unido, França, Itália e Resto da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Vigilância Armada e Segurança Física |
| Monitoramento Remoto e Vigilância |
| Serviços de Centro de Operações de Segurança |
| Avaliação de Riscos de Segurança e Consultoria |
| Serviços de Controle de Acesso e Gestão de Visitantes |
| Manutenção e Suporte de Sistemas de Segurança |
| Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados |
| Serviços de Segurança Híbridos |
| Contratos Dedicados por Local |
| Contratos Multissite e Regionais |
| Contratos de Serviços de Segurança Integrados |
| Acordos de Serviços Gerenciados |
| Fornecedores de Colocation |
| Fornecedores de Serviços em Nuvem (CSPs) |
| Operadores de Data Centers Empresariais / de Borda |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Resto da Europa |
| Por Tipo de Serviço | Vigilância Armada e Segurança Física |
| Monitoramento Remoto e Vigilância | |
| Serviços de Centro de Operações de Segurança | |
| Avaliação de Riscos de Segurança e Consultoria | |
| Serviços de Controle de Acesso e Gestão de Visitantes | |
| Manutenção e Suporte de Sistemas de Segurança | |
| Por Modelo de Prestação de Serviços | Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados | |
| Serviços de Segurança Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados por Local |
| Contratos Multissite e Regionais | |
| Contratos de Serviços de Segurança Integrados | |
| Acordos de Serviços Gerenciados | |
| Por Tipo de Cliente | Fornecedores de Colocation |
| Fornecedores de Serviços em Nuvem (CSPs) | |
| Operadores de Data Centers Empresariais / de Borda | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Resto da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança para data centers na Europa?
O tamanho do mercado de serviços de segurança para data centers na Europa tem projeção de expansão de 1,06 bilhões de USD em 2026 e 1,22 bilhões de USD em 2027 para 2,41 bilhões de USD até 2032, registrando um CAGR de 14,59% entre 2027 e 2032
O que está impulsionando a demanda por serviços de segurança para data centers na Europa?
A expansão hyperscale, as obrigações regulatórias, o risco de ransomware e o maior valor dos equipamentos de IA estão aumentando a demanda por proteção integrada.
Qual tipo de serviço lidera a receita na Europa?
A vigilância armada e a segurança física lideram com 32,71% de participação em 2026, apoiadas pela necessidade de controle de acesso no local e resposta a incidentes.
Qual modelo de prestação está se expandindo mais rapidamente?
Os serviços de segurança remotos e centralizados têm projeção de expansão a um CAGR de 16,92% até 2032, à medida que os operadores monitoram localizações distribuídas a partir de centros centralizados.
Qual grupo de clientes tem a maior participação?
Os fornecedores de colocation detêm 46,54% da receita em 2026 porque devem proteger a infraestrutura compartilhada utilizada por múltiplos inquilinos.
Qual país está se expandindo mais rapidamente?
A França tem projeção de expansão a um CAGR de 18,96% até 2032, apoiada por compromissos de investimento e nova capacidade de data centers.