
Taille et part du marché des services de sécurité des centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.06 Milliards de dollars |
| Taille du Marché (2027) | 1.22 Milliards de dollars |
| Taille du Marché (2032) | 2.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.59 % |
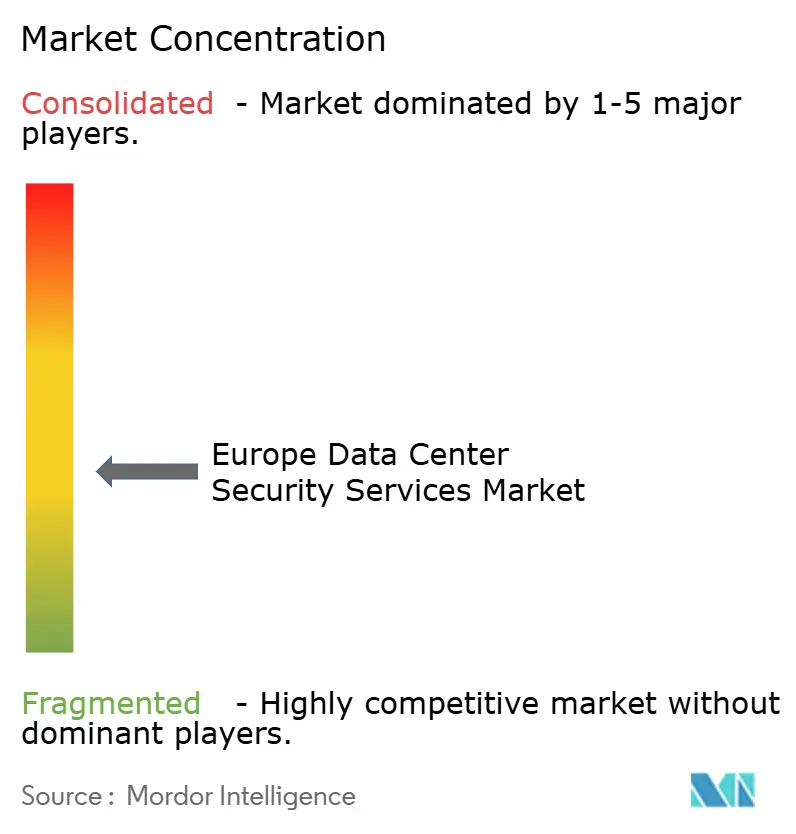
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de sécurité des centres de données en Europe par Mordor Intelligence
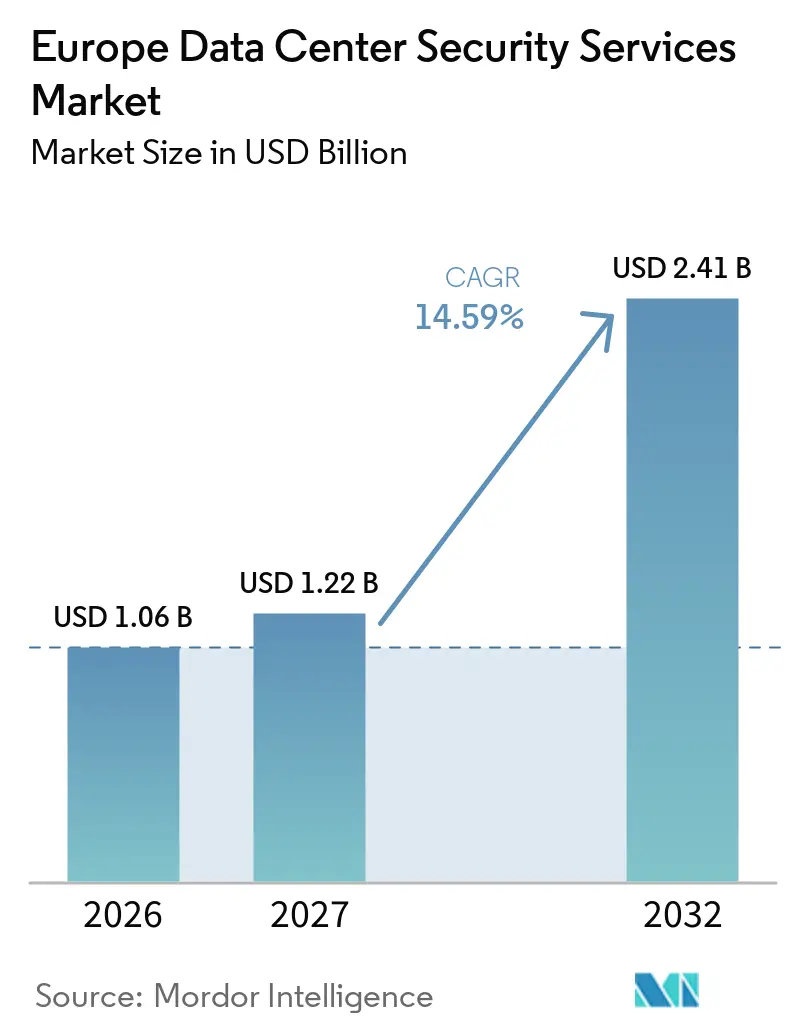
La taille du marché des services de sécurité des centres de données en Europe devrait s'étendre de 1,06 milliard USD en 2026 et 1,22 milliard USD en 2027 à 2,41 milliards USD d'ici 2032, enregistrant un CAGR de 14,59 % entre 2027 et 2032. Les nouveaux campus hyperscale, des règles de résilience numérique plus strictes et des équipements d'intelligence artificielle de plus grande valeur accroissent le besoin de protection spécialisée sur le marché des services de sécurité des centres de données en Europe. Les projets de centres de données se déplacent au-delà des principaux hubs FLAP-D vers des sites secondaires, où les opérateurs ont souvent besoin d'équipes externes dotées de compétences en sécurité physique et numérique. Les exigences réglementaires rendent les contrôles d'accès documentés, la surveillance environnementale, la réponse aux incidents et la supervision des sous-traitants plus importants dans les décisions d'approvisionnement. Les prestataires répondent avec des contrats intégrés combinant gardiennage, surveillance, maintenance technologique et soutien à la gestion des risques. Le marché des services de sécurité des centres de données en Europe est également confronté à des limites pratiques liées aux installations héritées, au manque de talents spécialisés et à l'exposition à des risques provenant de l'extérieur du périmètre du site.
Principaux enseignements du rapport
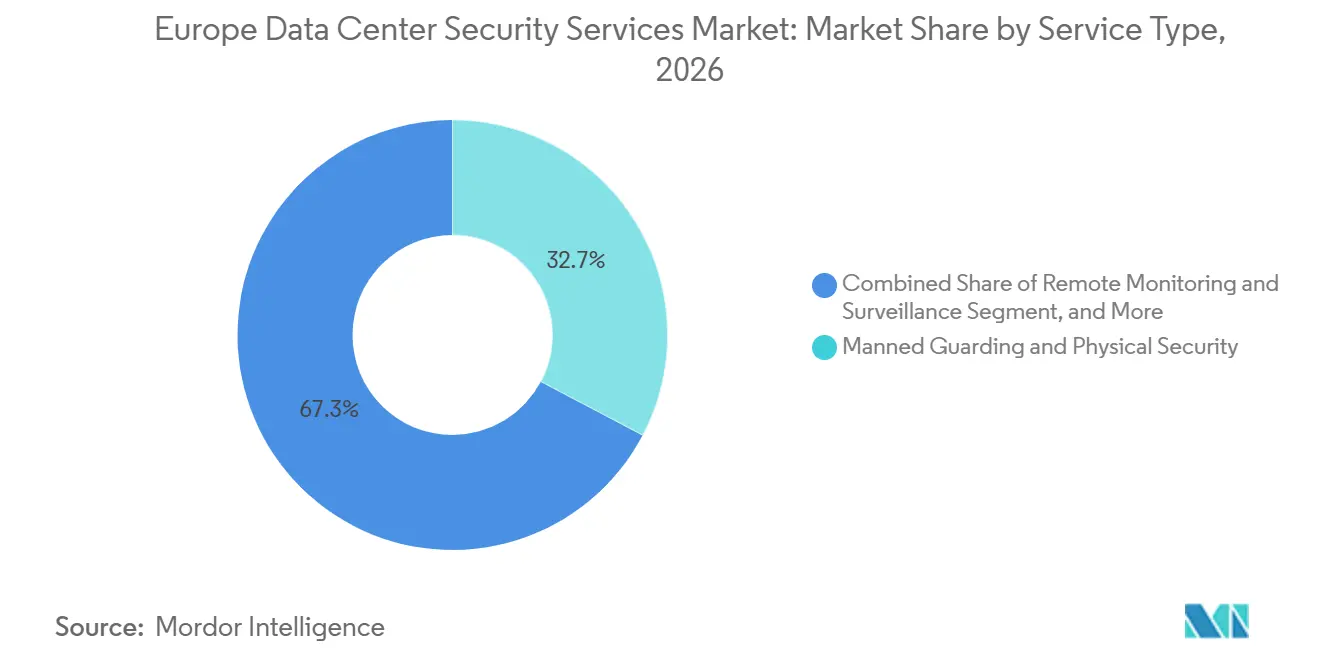
- Par type de service, le gardiennage et la sécurité physique ont représenté 32,71 % de la part de revenus du marché des services de sécurité des centres de données en Europe en 2026, tandis que les services de centre des opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032.
- Par modèle de prestation de services, les services de sécurité sur site ont représenté 44,28 % de la part de revenus en 2026, tandis que les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032.
- Par type de contrat, les contrats dédiés au niveau du site ont représenté 38,74 % de la part de revenus en 2026, tandis que les accords de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032.
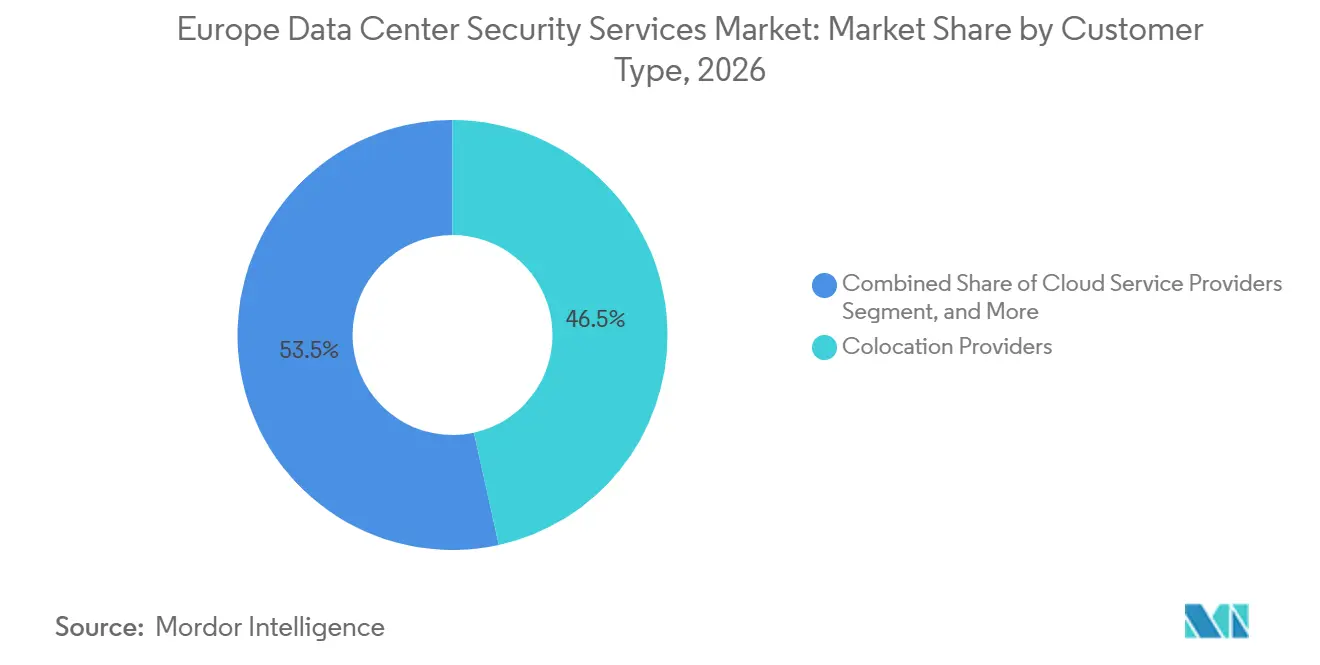
- Par type de client, les fournisseurs de colocation ont représenté 46,54 % de la part de revenus du marché européen des services de sécurité des centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032.
- Par taille de centre de données, les grands centres de données ont représenté 38,94 % de la part de revenus en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 17,27 % jusqu'en 2032.
- Par pays, le Royaume-Uni a représenté 37,64 % de la part de revenus du marché des services de sécurité des centres de données en Europe en 2026, tandis que la France devrait se développer à un CAGR de 18,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Déploiements hyperscale et de colocation dans les villes FLAP-D et de niveau 2 | +3.5% | Paneuropéen, concentré dans les villes FLAP-D avec débordement vers Milan, l'Ibérie et les pays nordiques | Moyen terme (2 à 4 ans) |
| Dépenses de conformité RGPD, NIS2, DORA et CRA | +3.1% | Cœur de l'UE-27, avec l'Allemagne, la France et l'Italie confrontées aux obligations les plus fortes, et le Royaume-Uni utilisant des cadres nationaux comparables | Court terme (≤ 2 ans) |
| Rançongiciels, chaîne d'approvisionnement et ciblage des centres de données | +2.6% | Allemagne, Royaume-Uni, France et Italie | Court terme (≤ 2 ans) |
| Charges de travail d'intelligence artificielle et exigences de protection des actifs de plus grande valeur | +2.0% | Francfort, Londres, Paris et les campus d'intelligence artificielle nordiques émergents | Moyen terme (2 à 4 ans) |
| Convergence sécurité physique-cybersécurité pour les opérations à confiance zéro | +1.7% | Villes FLAP-D et de niveau 2 | Moyen terme (2 à 4 ans) |
| Renseignement sur les risques liés aux services publics et aux télécommunications interdépendants | +1.2% | Marchés nationaux, avec adoption précoce en Allemagne et au Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements hyperscale et de colocation dans les villes FLAP-D et de niveau 2
L'expansion hyperscale modifie la couverture de sécurité nécessaire sur le marché des services de sécurité des centres de données en Europe. Les projets dans le pipeline 2026-2028 se situent en moyenne à 175 km des villes hub, contre 46 km auparavant, car les besoins en énergie à l'échelle de l'intelligence artificielle poussent le développement vers des sites en zone vierge. Ces sites peuvent disposer de bassins de travailleurs qualifiés plus restreints et d'une infrastructure de soutien moins mature. Les grands campus nécessitent une couverture pour les portails, les multiples halls, les sous-stations, les zones de chargement et les zones d'accès des sous-traitants. Les installations de colocation ont également besoin de mesures de protection car une défaillance de sécurité peut affecter plusieurs locataires à la fois. Les prestataires gérés peuvent utiliser un soutien centralisé tout en conservant des équipes locales pour les travaux nécessitant une présence physique.
Dépenses de conformité RGPD, NIS2, DORA et CRA
Les réglementations européennes lient de plus en plus les services de sécurité aux obligations d'audit et de gouvernance. DORA est devenu applicable dans les États membres de l'UE le 17 janvier 2025, et les Autorités européennes de surveillance ont identifié 19 prestataires tiers de TIC critiques dans la liste de l'Union publiée en novembre 2025. Le règlement d'exécution NIS2 exige des mesures de sécurité physique et de surveillance environnementale pouvant être évaluées lors d'examens formels.[1] Les opérateurs ont besoin de fournisseurs capables de justifier les registres d'accès, les processus de gestion des risques, la gestion des incidents et le contrôle des sous-traitants. Les différences de mise en œuvre nationales peuvent affecter le calendrier, ce qui accroît la valeur des prestataires capables d'appliquer des contrôles communs dans plusieurs pays. Le marché des services de sécurité des centres de données en Europe voit donc la conformité devenir une partie intégrante du cahier des charges des services.
Rançongiciels, chaîne d'approvisionnement et ciblage des centres de données
Les rançongiciels et les risques liés aux fournisseurs élèvent les attentes en matière de sécurité pesant sur les opérateurs de centres de données. Les organisations européennes ont représenté près de 22 % des victimes mondiales de rançongiciels et d'extorsion dans le rapport sur le paysage des menaces 2025 de CrowdStrike. L'Allemagne, le Royaume-Uni, la France et l'Italie ont enregistré les volumes d'incidents déclarés les plus élevés au cours de la période 2025-2026 citée.[2] L'ENISA a constaté que les rançongiciels représentaient 40 % des événements de cybercriminalité analysés, suscitant un intérêt accru pour la surveillance coordonnée des accès, des activités des sous-traitants et des alertes cyber. Les prestataires peuvent traiter ce risque par la vérification des fournisseurs, l'intégration formelle, la surveillance continue et les plans d'escalade. Le marché des services de sécurité des centres de données en Europe est affecté car les faiblesses des tiers peuvent créer un risque opérationnel sans violation directe du site principal.
Charges de travail d'intelligence artificielle et exigences de protection des actifs de plus grande valeur
L'infrastructure d'intelligence artificielle concentre des équipements de grande valeur dans des installations nécessitant des alimentations électriques importantes et fiables. L'ENTSO-E prévoit que la demande d'électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030, principalement sous l'impulsion du développement hyperscale. Les sites d'entraînement d'intelligence artificielle nécessitent des blocs d'alimentation contigus de 100 MW ou plus, tandis que les GPU et les accélérateurs personnalisés peuvent coûter des dizaines de milliers de USD par unité. Cela renforce l'argument en faveur de contrôles d'accès en couches, de la surveillance, de l'accès basé sur les rôles, de l'authentification biométrique et de la réponse rapide. Les fournisseurs de colocation utilisent également des normes de sécurité pour soutenir les contrats de charges de travail d'intelligence artificielle. Le marché des services de sécurité des centres de données en Europe a besoin de personnel qualifié et d'une gouvernance claire pour déployer efficacement ces contrôles intégrés.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Contraintes de retour sur investissement de la modernisation des installations héritées et de temps d'arrêt | -2.9% | Royaume-Uni et Allemagne, où une capacité importante a été construite dans les années 1990-2000 | Moyen terme (2 à 4 ans) |
| Pénurie de talents en intégration qualifiée et en opérations de sécurité | -2.2% | Paneuropéen, particulièrement dans les villes de niveau 2 et de niveau 3 en dehors des principales villes FLAP-D | Long terme (≥ 4 ans) |
| Risque de dépendance en cascade entre l'énergie, la fibre optique, l'eau et les transports | -1.5% | Marchés nationaux, avec une exposition concentrée dans des sites à réseau unique tels que l'Irlande et les Pays-Bas | Long terme (≥ 4 ans) |
| Complexité de la gouvernance biométrique, vidéo et d'intelligence artificielle | -0.9% | UE-27, avec des frictions plus importantes en Allemagne et en France | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de retour sur investissement de la modernisation des installations héritées et de temps d'arrêt
Les installations héritées peuvent avoir du mal à moderniser leur sécurité sans perturber les opérations en cours. De nombreux sites actifs en Allemagne et au Royaume-Uni ont été construits avant que les systèmes de sécurité physique et cybernétique convergents ne deviennent courants. Le remplacement des contrôles d'accès, des caméras et des plateformes de surveillance peut nécessiter des fenêtres de maintenance étroites dans les installations de niveau III et de niveau IV avec des engagements de disponibilité de 99,9 % à 99,999 %. L'ENISA a signalé que 28 % des organisations ont mis plus de 3 mois à corriger les vulnérabilités critiques dans son rapport NIS Investments 2025. Les opérateurs utilisent souvent des cycles de renouvellement du matériel de 7 à 10 ans et des tests par phases pour limiter les temps d'arrêt et les risques liés aux sous-traitants. Cela peut ralentir l'adoption de systèmes intégrés sur le marché des services de sécurité des centres de données en Europe.
Pénurie de talents en intégration qualifiée et en opérations de sécurité
Le manque de personnes comprenant à la fois la protection physique et les opérations informatiques peut limiter la prestation de services. Les environnements convergents nécessitent du personnel capable d'utiliser des consoles de sécurité, des systèmes biométriques et des plateformes de gestion des informations et des événements de sécurité. L'ENISA a constaté que 30 % des organisations européennes n'avaient pas effectué d'évaluation de la cybersécurité au cours des 12 mois précédents, en partie parce que les évaluateurs qualifiés étaient rares. La main-d'œuvre de gardiennage traditionnelle est plus disponible que le personnel des centres de commandement, en particulier dans les villes secondaires accueillant de nouveaux développements. Les prestataires utilisent des académies de formation, des modèles de centre des opérations de sécurité à distance et le triage assisté par intelligence artificielle pour améliorer les capacités, mais les connaissances locales et les compétences en matière d'escalade restent nécessaires. Le marché des services de sécurité des centres de données en Europe dépend d'équipes capables de relier les événements physiques aux risques cyber et opérationnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de centre des opérations de sécurité progressent tandis que le gardiennage physique ancre la baseLe gardiennage et la sécurité physique ont représenté 32,71 % de la part du marché des services de sécurité des centres de données en Europe en 2026. La présence humaine reste essentielle pour le contrôle d'accès au périmètre, la prévention du talonnage, la gestion des visiteurs et la réponse sur site dans les installations à haute sécurité. Les agents fournissent également un jugement lorsqu'un événement nécessite une escalade vers la direction du site ou les autorités publiques. La surveillance à distance et la vidéosurveillance se développent à mesure que l'analyse des caméras et la reconnaissance des plaques d'immatriculation réduisent les heures de gardiennage nécessaires pour l'observation de routine du périmètre. Le contrôle d'accès et la gestion des visiteurs restent au cœur de la prévention des entrées non autorisées. La maintenance et le soutien des systèmes de sécurité génèrent des revenus récurrents grâce à des arrangements de service pluriannuels.
Les services de centre des opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032. Ces services regroupent les flux de surveillance, les événements d'accès et les informations sur les menaces dans un environnement de commandement commun. Le modèle favorise une escalade plus rapide et des enregistrements plus cohérents pour les examens de conformité. L'évaluation des risques et le conseil gagnent également en pertinence à mesure que les opérateurs recherchent des profils de risque documentés pour les exigences de gouvernance et d'assurance. En septembre 2026, Convergint a livré une solution de sécurité physique évolutive pour un centre de données hyperscale à Francfort, comprenant la vidéosurveillance, l'authentification biométrique, la technologie anti-talonnage, la gestion intelligente des clés et la surveillance des alarmes. Ces travaux groupés illustrent le mouvement vers une prestation intégrée sur le marché des services de sécurité des centres de données en Europe.

Par modèle de prestation de services :
les modèles à distance s'accélèrent à mesure que les empreintes des sites s'étendentLes services de sécurité sur site ont représenté 44,28 % des revenus en 2026. De nombreuses installations à haute sécurité et multi-locataires nécessitent une couverture physique continue aux entrées, dans les zones sensibles et dans les zones de chargement. Les équipes sur site peuvent répondre immédiatement aux problèmes d'accès, aux incidents ou aux changements opérationnels. Elles offrent également une assurance lorsqu'un contrat client exige une présence de sécurité visible. Les modèles hybrides combinent cette capacité avec une couverture à distance pour le périmètre, la surveillance et les systèmes environnementaux. Cette approche peut aider les opérateurs à gérer les coûts sans retirer le personnel des sites où le jugement et l'action immédiate sont importants.
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032. Ces modèles permettent aux prestataires de surveiller des sites de niveau 2 distribués depuis un hub centralisé plutôt que de constituer des équipes complètes sur chaque site. L'analyse vidéo activée par l'intelligence artificielle peut soutenir la surveillance de routine du périmètre et n'envoyer du personnel que pour les événements nécessitant une attention. Les salles de serveurs sans personnel peuvent réduire davantage le besoin de présence physique continue en dehors des périodes de maintenance. Le marché européen des services de sécurité des centres de données a donc une raison pratique d'utiliser des modèles d'exploitation centralisés à mesure que les empreintes deviennent plus dispersées. Une prestation à distance efficace nécessite toujours une connectivité fiable, des protocoles d'escalade clairs et des équipes sur site capables d'agir lorsqu'une alerte nécessite une intervention physique.
Par type de contrat :
les accords de services gérés modifient les priorités d'approvisionnementLes contrats dédiés au niveau du site ont représenté 38,74 % des revenus en 2026. Ce format reflète l'importance continue de l'approvisionnement par installation individuelle parmi les fournisseurs de colocation. Un seul site peut avoir des exigences opérationnelles distinctes, des engagements envers les locataires et des contrôles des risques. Les contrats dédiés peuvent être adaptés à la configuration physique et au rythme opérationnel de cette installation. Les contrats multi-sites et régionaux deviennent plus pertinents à mesure que les clients ajoutent des sites dans plusieurs pays. Les contrats de services de sécurité intégrés peuvent combiner le gardiennage, la maintenance technologique, la surveillance du centre des opérations de sécurité et le soutien à la gestion des risques sous un modèle de responsabilité partagée.
Les accords de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032. Les acheteurs apprécient les arrangements pluriannuels qui fixent des résultats clairs pour le reporting de conformité, la gestion technologique et la performance des services. Cette structure peut réduire la charge administrative liée à la coordination de plusieurs fournisseurs distincts. Securitas a décrit ses activités dans les centres de données à travers 570 installations dans 36 pays, ce qui montre pourquoi les cadres multi-sites sont pertinents pour les clients disposant de larges portefeuilles.[3] Manguard Plus a reçu un contrat EMEA pour Pinterest couvrant le gardiennage, la surveillance 24h/24 et 7j/7, les opérations de salle de contrôle et la réponse aux incidents à Dublin, Londres, Paris et Berlin. Ces arrangements montrent comment le marché des services de sécurité des centres de données en Europe évolue vers une couverture coordonnée au-delà des frontières nationales.
Par type de client :
la colocation est en tête tandis que les fournisseurs cloud se développentLes fournisseurs de colocation ont représenté 46,54 % des revenus en 2026. Ces opérateurs protègent des bâtiments et des infrastructures partagés utilisés par plusieurs locataires d'entreprise. Une défaillance de sécurité peut affecter plusieurs clients en même temps, ce qui renforce l'argument en faveur de contrôles d'accès formels et de procédures opérationnelles partagées. Les sites de colocation ont également des mouvements fréquents de visiteurs, de sous-traitants et d'équipements qui nécessitent une gestion détaillée. Le secteur des services de sécurité des centres de données en Europe s'appuie sur des prestataires capables d'équilibrer les contrôles communs du bâtiment avec les besoins particuliers de chaque locataire. Cela crée une demande stable pour les services sur site et la surveillance intégrée.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032. Les stratégies d'autoconstruction des hyperscalers permettent à ces clients de définir directement l'architecture technologique et les normes d'intégration. Leurs exigences peuvent différer des termes contractuels hérités d'une installation de colocation. Les opérateurs d'entreprise et de périphérie restent importants car leurs sites sont largement distribués, même lorsque les dépenses par site sont inférieures. Des programmes à distance standardisés peuvent aider ces opérateurs à gérer plusieurs sites sans augmenter les effectifs au même rythme. Le marché des services de sécurité des centres de données en Europe peut servir ce groupe grâce à des processus communs adaptés aux conditions d'infrastructure locales.
Par taille de centre de données :
l'hyperscale donne le rythme tandis que les grandes installations ancrent les revenusLes grands centres de données ont représenté 38,94 % des revenus en 2026. Les installations établies concentrent une part substantielle de la capacité mise en service et continuent d'étendre leurs exigences de protection. Leurs programmes de sécurité couvrent généralement les voies d'accès, les zones d'équipement, les couloirs de service et les procédures pour les visiteurs. Les grands sites constituent également une base pour la maintenance des systèmes, le gardiennage et les contrats de surveillance récurrents. Les petits centres de données utilisent souvent une couverture partagée ou externalisée en raison de budgets plus contraints. Les installations de taille moyenne deviennent plus importantes à mesure que l'informatique en périphérie se développe dans les villes européennes secondaires.
Les installations hyperscale devraient se développer à un CAGR de 17,27 % jusqu'en 2032. Les villes FLAP-D ont livré 453 MW de nouvelle capacité en 2026, augmentant le nombre de sites nécessitant des programmes de sécurité conçus pour des campus étendus. Un campus de 100 à 200 MW peut comprendre plusieurs halls, des sous-stations, des portails distants, des zones de confinement et des environnements d'intelligence artificielle. Ces sites nécessitent une mise en œuvre par phases et une coordination étroite entre les équipes technologiques et opérationnelles. Les travaux de Convergint à Francfort se sont étendus du périmètre initial et du premier hall à plusieurs halls, illustrant comment la portée peut augmenter à mesure que les campus se développent. Cette échelle soutient la taille du marché des services de sécurité des centres de données en Europe pour les engagements complexes et de longue durée.
Analyse géographique
Royaume-Uni
Le Royaume-Uni a représenté 37,64 % de la part du marché des services de sécurité des centres de données en Europe en 2026. Londres disposait de 1 189 MW de capacité opérationnelle et de 1 678 MW dans le pipeline de développement au premier semestre 2025. Londres a ajouté 49 MW au premier semestre 2026, ce qui soutient la demande continue pour l'analyse du périmètre, la gestion des accès et les services centralisés de centre des opérations de sécurité. Les orientations nationales du Centre national de cybersécurité s'alignent globalement sur les attentes en matière de résilience qui façonnent les marchés de l'UE. Le Royaume-Uni reste important car il combine une activité hyperscale dense avec une large base installée qui doit maintenir une haute disponibilité.
France
La France devrait se développer à un CAGR de 18,96 % jusqu'en 2032, le taux de croissance par pays le plus rapide sur le marché des services de sécurité des centres de données en Europe. Des engagements d'investissement de 5,4 milliards EUR (6,1 milliards USD) pour les centres de données d'Île-de-France ont été annoncés lors du sommet Choose France en mai 2025. Paris a livré 72,5 MW au premier semestre 2026 et avait déjà dépassé ses prévisions pour l'année complète. Le Sénat français a identifié la vague d'investissements comme pertinente pour les responsabilités en matière de sécurité physique dans le cadre de la Sécurité des Activités d'Importance Vitale. L'Allemagne présente un profil de demande différent car elle a enregistré 370 incidents de rançongiciels divulgués publiquement au cours de la période se terminant en avril 2026. Cela renforce la demande de détection, de vérification des fournisseurs et d'opérations de sécurité coordonnées.
Reste de l'Europe
L'Italie, les pays nordiques, l'Ibérie et l'Europe centrale et orientale élargissent la base adressable du marché des services de sécurité des centres de données en Europe. L'Italie a adopté le décret législatif n° 138 le 4 septembre 2024, qui a établi l'Agenzia per la Cybersicurezza Nazionale comme organe de supervision pour les infrastructures numériques concernées. Les opérateurs de colocation tenus de s'enregistrer à partir de décembre 2024 doivent répondre aux attentes de conformité qui en découlent. Helsinki, Lisbonne, Oslo, Varsovie et Madrid sont en phases d'expansion active soutenues par la disponibilité de l'énergie et des coûts fonciers plus bas. La réglementation norvégienne sur les centres de données, en vigueur depuis le 1er janvier 2025, exige des systèmes de gestion de la sécurité, des évaluations des risques et des plans de réponse aux incidents. Ces sites nécessitent des plans de sécurité tenant compte des conditions locales en matière d'énergie, de télécommunications et de main-d'œuvre.
Paysage concurrentiel
Le marché des services de sécurité des centres de données en Europe est modérément fragmenté, avec des prestataires mondiaux, des intégrateurs spécialisés et des entreprises de cybersécurité servant différentes parties de la chaîne de valeur. Securitas, Johnson Controls, Honeywell, Siemens, Bosch Security Systems et Mitie sont en concurrence dans le gardiennage, les services sur site et les contrats gérés. Ils utilisent la portée géographique, les processus opérationnels et la documentation de conformité comme arguments de vente importants. Axis Communications, ASSA ABLOY, Convergint, Genetec et Milestone Systems sont actifs au niveau de la technologie physique et de l'intégration. Cisco, IBM, Palo Alto Networks, Fortinet et CrowdStrike traitent la surveillance convergente via des plateformes de sécurité, le renseignement sur les menaces et les capacités de détection gérée. Le paysage concurrentiel est façonné par la nécessité de combiner des opérations de terrain fiables avec une technologie de plus en plus connectée.
Les prestataires utilisent des acquisitions et des partenariats pour élargir leurs capacités. ASSA ABLOY a acquis Kentix GmbH en octobre 2025, ajoutant des capacités de contrôle d'accès et de surveillance environnementale pour les centres de données à son portefeuille de solutions numériques et d'accès. Securitas a formalisé un partenariat avec Rohde and Schwarz en septembre 2025 pour utiliser le screening par ondes millimétriques basé sur l'intelligence artificielle pour la détection de menaces sur le personnel sans contact. Genetec a introduit un déploiement de Security Center en tant que service hébergé au Royaume-Uni sur Microsoft Azure en février 2026 pour répondre aux besoins de souveraineté des données et de conformité locale. Ces mouvements soutiennent la différenciation dans les services où les clients exigent des systèmes intégrés et des contrôles locaux des données.
Le marché des services de sécurité des centres de données en Europe offre également des opportunités de protection au-delà de la limite traditionnelle du site. Les prestataires peuvent combiner les contrôles du site avec une connaissance des dépendances en matière d'énergie, de fibre optique, d'eau et de transport susceptibles de perturber les opérations. Les installations de clusters d'intelligence artificielle créent une opportunité supplémentaire car leur densité d'actifs exige des normes plus strictes en matière d'accès, de surveillance et de réponse. La certification ISO/IEC 27001 et la conformité SOC 2 Type II émergent comme des accréditations importantes dans les appels d'offres des grands centres de données. Ces exigences peuvent orienter les contrats vers des entreprises capables de démontrer des registres d'audit formels et des processus cohérents.
Leaders du secteur des services de sécurité des centres de données en Europe
-
Securitas AB
-
Johnson Controls International plc
-
Schneider Electric SE
-
Honeywell International Inc.
-
Cisco Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de sécurité des centres de données en Europe Entreprises couvertes dans ce rapport
- Securitas AB
- Johnson Controls International plc
- Schneider Electric SE
- Honeywell International Inc.
- Cisco Systems Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Siemens AG
- Bosch Security Systems GmbH
- Axis Communications AB
- ASSA ABLOY AB
- dormakaba Holding AG
- Convergint Technologies LLC
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Equinix, Inc.
- CrowdStrike Holdings, Inc.
- Legrand SA
- ADT Inc.
Développements industriels récents dans Marché des services de sécurité des centres de données en Europe
- Septembre 2026 : Manguard Plus a obtenu un contrat de sécurité à l'échelle EMEA pour Pinterest, assurant des opérations de sécurité intégrées dans l'empreinte du Centre régional des opérations de sécurité de l'entreprise à Dublin, Londres, Paris et Berlin. Le périmètre couvre le gardiennage, la surveillance 24h/24 et 7j/7, les opérations de salle de contrôle et la réponse aux incidents sous un seul opérateur responsable.
- Septembre 2026 : Convergint a livré une solution de sécurité physique complexe et évolutive pour un client confidentiel de centre de données hyperscale à Francfort, en Allemagne. Le périmètre du projet s'est étendu du périmètre initial et du premier hall de données à plusieurs halls de données, englobant la vidéosurveillance, l'authentification biométrique, la technologie anti-talonnage, la gestion intelligente des clés et l'infrastructure de surveillance des alarmes.
- Septembre 2026 : Securitas et Microsoft ont approfondi leur collaboration en matière de sécurité des centres de données axée sur la durabilité à travers l'Europe, faisant progresser la co-conception de programmes de sécurité alignés sur les objectifs de réduction des émissions de carbone et de résilience opérationnelle dans les installations hyperscale de Microsoft.
- Avril 2026 : Mitie a acquis El Team Vest au Danemark et ABC Elektro en Norvège pour une contrepartie initiale combinée de 8,1 millions GBP (10,3 millions USD), élargissant ses capacités en matière de sécurité incendie et de sécurité des centres de données dans les pays nordiques pour des clients incluant Microsoft, Google et Equinix.
Périmètre du rapport sur le marché des services de sécurité des centres de données en Europe
Le marché des services de sécurité des centres de données en Europe couvre les revenus des services de sécurité déployés dans les centres de données en Allemagne, au Royaume-Uni, en France, en Italie et dans d'autres pays européens. Le marché est façonné par des réglementations strictes en matière de protection des données et d'infrastructures critiques, des exigences de gouvernance en matière de confidentialité et de biométrie, et la demande croissante d'audit de conformité, de services de centre des opérations de sécurité et d'opérations de sécurité intégrées.
Le rapport sur le marché des services de sécurité des centres de données en Europe est segmenté par type de service (gardiennage et sécurité physique, surveillance à distance et vidéosurveillance, services de centre des opérations de sécurité, évaluation des risques de sécurité et conseil, services de contrôle d'accès et de gestion des visiteurs, et maintenance et soutien des systèmes de sécurité), modèle de prestation de services (services de sécurité sur site, services de sécurité à distance et centralisés, et services de sécurité hybrides), type de contrat (contrats dédiés au niveau du site, contrats multi-sites et régionaux, contrats de services de sécurité intégrés, et accords de services gérés), type de client (fournisseurs de colocation, fournisseurs de services cloud (FSC), et opérateurs de centres de données d'entreprise et en périphérie), taille du centre de données (petit, moyen, grand et hyperscale), et pays (Allemagne, Royaume-Uni, France, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gardiennage et sécurité physique |
| Surveillance à distance et vidéosurveillance |
| Services de centre des opérations de sécurité |
| Évaluation des risques de sécurité et conseil |
| Services de contrôle d'accès et de gestion des visiteurs |
| Maintenance et soutien des systèmes de sécurité |
| Services de sécurité sur site |
| Services de sécurité à distance et centralisés |
| Services de sécurité hybrides |
| Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux |
| Contrats de services de sécurité intégrés |
| Accords de services gérés |
| Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) |
| Opérateurs de centres de données d'entreprise et en périphérie |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Reste de l'Europe |
| Par type de service | Gardiennage et sécurité physique |
| Surveillance à distance et vidéosurveillance | |
| Services de centre des opérations de sécurité | |
| Évaluation des risques de sécurité et conseil | |
| Services de contrôle d'accès et de gestion des visiteurs | |
| Maintenance et soutien des systèmes de sécurité | |
| Par modèle de prestation de services | Services de sécurité sur site |
| Services de sécurité à distance et centralisés | |
| Services de sécurité hybrides | |
| Par type de contrat | Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux | |
| Contrats de services de sécurité intégrés | |
| Accords de services gérés | |
| Par type de client | Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) | |
| Opérateurs de centres de données d'entreprise et en périphérie | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de sécurité des centres de données en Europe ?
La taille du marché des services de sécurité des centres de données en Europe devrait s'étendre de 1,06 milliard USD en 2026 et 1,22 milliard USD en 2027 à 2,41 milliards USD d'ici 2032, enregistrant un CAGR de 14,59 % entre 2027 et 2032
Qu'est-ce qui stimule la demande de services de sécurité des centres de données en Europe ?
L'expansion hyperscale, les obligations réglementaires, le risque de rançongiciels et la valeur plus élevée des équipements d'intelligence artificielle accroissent la demande de protection intégrée.
Quel type de service est en tête des revenus en Europe ?
Le gardiennage et la sécurité physique sont en tête avec une part de 32,71 % en 2026, soutenu par le besoin de contrôle d'accès sur site et de réponse aux incidents.
Quel modèle de prestation se développe le plus rapidement ?
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032, les opérateurs surveillant des sites distribués depuis des hubs centralisés.
Quel groupe de clients détient la plus grande part ?
Les fournisseurs de colocation détiennent 46,54 % des revenus en 2026 car ils doivent protéger des infrastructures partagées utilisées par plusieurs locataires.
Quel pays se développe le plus rapidement ?
La France devrait se développer à un CAGR de 18,96 % jusqu'en 2032, soutenue par des engagements d'investissement et de nouvelles capacités de centres de données.