
Marktgröße und Marktanteil für Sicherheitsdienstleistungen in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.06 Milliarden US-Dollar |
| Marktgröße (2027) | 1.22 Milliarden US-Dollar |
| Marktgröße (2032) | 2.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.59 % |
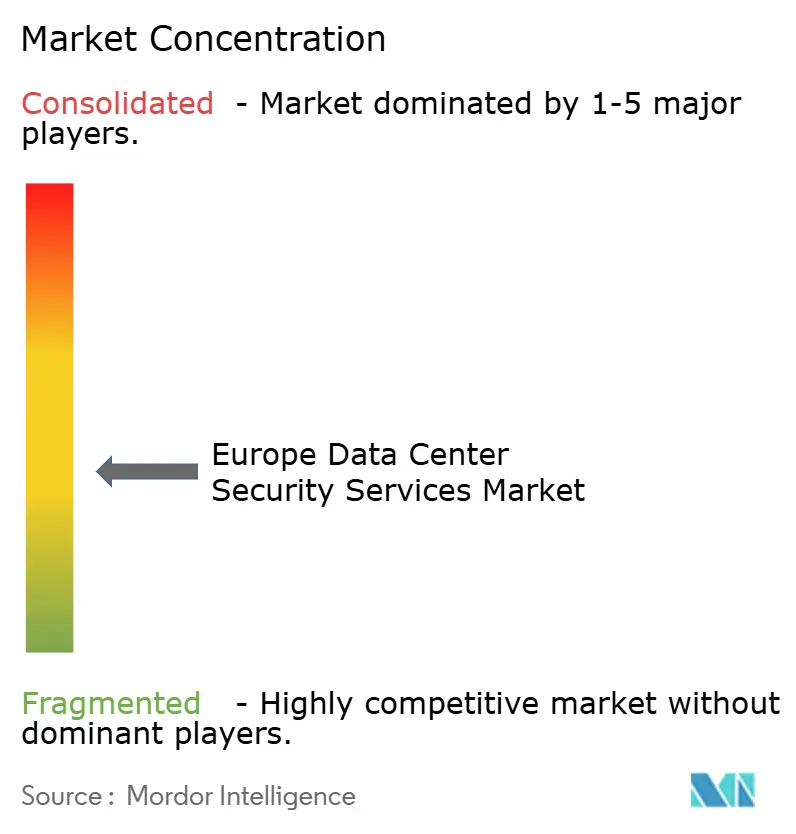
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sicherheitsdienstleistungen in europäischen Rechenzentren von Mordor Intelligence
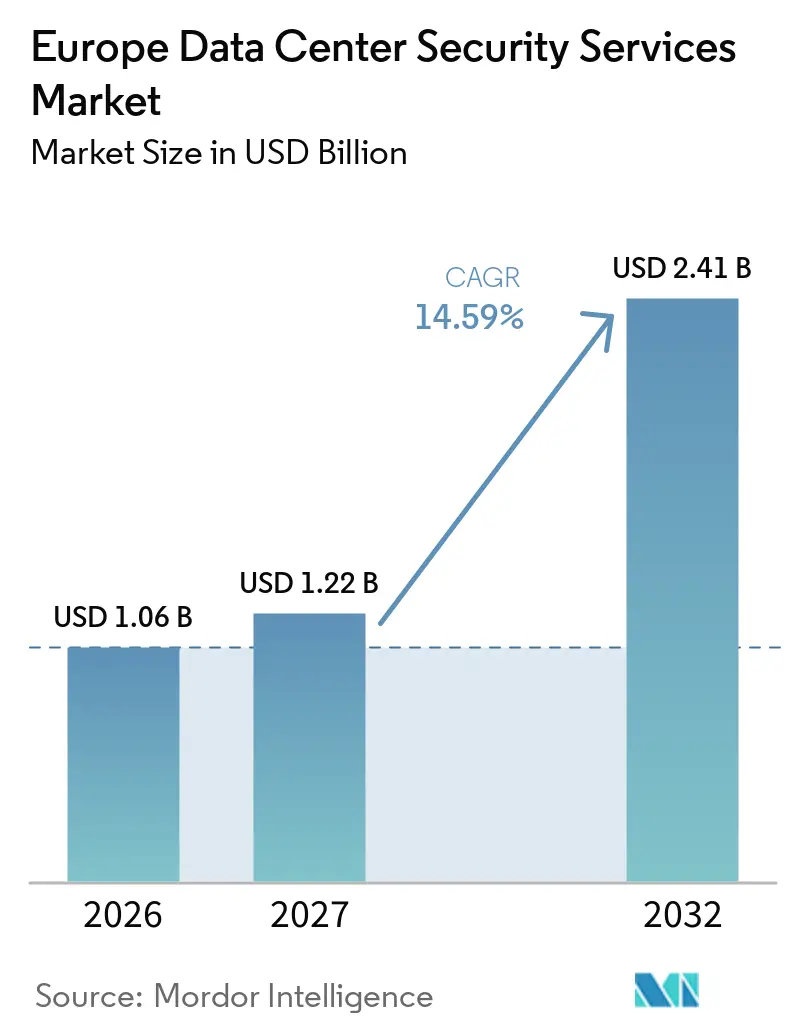
Die Marktgröße für Sicherheitsdienstleistungen in europäischen Rechenzentren wird voraussichtlich von 1,06 Milliarden USD im Jahr 2026 und 1,22 Milliarden USD im Jahr 2027 auf 2,41 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,59 % zwischen 2027 und 2032. Neue Hyperscale-Campusse, strengere Vorschriften zur digitalen Resilienz und höherwertige KI-Ausrüstung erhöhen den Bedarf an spezialisiertem Schutz im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren. Rechenzentrumsprojekte verlagern sich über die wichtigsten FLAP-D-Knotenpunkte hinaus in sekundäre Standorte, wo Betreiber häufig externe Teams mit physischen und digitalen Sicherheitskompetenzen benötigen. Regulatorische Anforderungen machen dokumentierte Zugangskontrollen, Umgebungsüberwachung, Vorfallreaktion und Auftragnehmeraufsicht in Beschaffungsentscheidungen immer wichtiger. Anbieter reagieren mit integrierten Verträgen, die Bewachung, Überwachung, Technologiewartung und Risikounterstützung kombinieren. Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren steht zudem vor praktischen Einschränkungen durch veraltete Anlagen, begrenztes Fachpersonal und Risiken, die außerhalb des Standortperimeters entstehen.
Wichtigste Erkenntnisse des Berichts
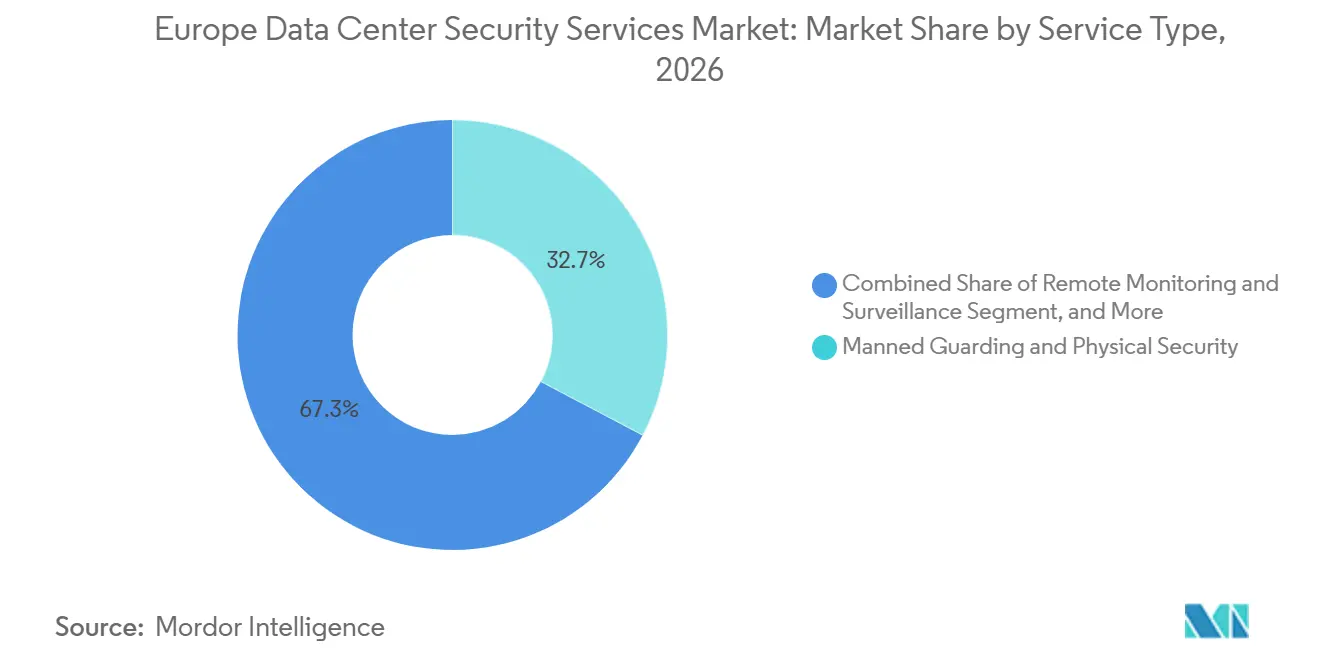
- Nach Dienstleistungsart hielt Bewachung und physische Sicherheit im Jahr 2026 einen Umsatzanteil von 32,71 % am Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren, während Sicherheitsoperationszentrum-Dienste bis 2032 voraussichtlich mit einer CAGR von 15,26 % wachsen werden.
- Nach Dienstleistungserbringungsmodell hielt Vor-Ort-Sicherheitsdienste im Jahr 2026 einen Umsatzanteil von 44,28 %, während Fern- und zentralisierte Sicherheitsdienste bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen werden.
- Nach Vertragsart hielten standortbezogene Einzelverträge im Jahr 2026 einen Umsatzanteil von 38,74 %, während Managed-Service-Vereinbarungen bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen werden.
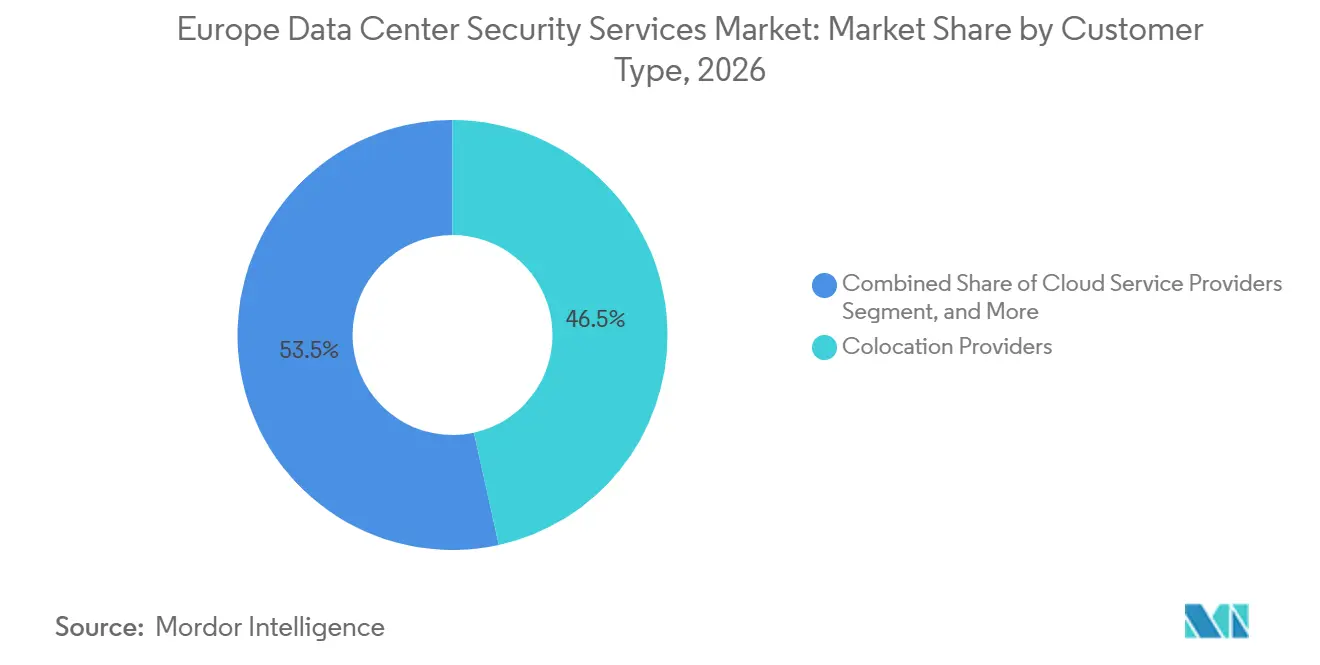
- Nach Kundentyp hielten Colocation-Anbieter im Jahr 2026 einen Umsatzanteil von 46,54 % am europäischen Markt für Sicherheitsdienstleistungen in Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 15,59 % wachsen werden.
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Umsatzanteil von 38,94 %, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen werden.
- Nach Land hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 37,64 % am Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren, während Frankreich bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Hyperscale- und Colocation-Ausbauten in FLAP-D- und Tier-2-Städten | +3.5% | Gesamteuropäisch, konzentriert in FLAP-D mit Ausstrahlungseffekten auf Mailand, Iberien und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| DSGVO-, NIS2-, DORA- und CRA-Compliance-Ausgaben | +3.1% | EU-27-Kernbereich, wobei Deutschland, Frankreich und Italien den stärksten Verpflichtungen ausgesetzt sind und das Vereinigte Königreich vergleichbare nationale Rahmenbedingungen nutzt | Kurzfristig (≤ 2 Jahre) |
| Ransomware-, Lieferketten- und Rechenzentrumsangriffe | +2.6% | Deutschland, das Vereinigte Königreich, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads und Anforderungen an den Schutz höherwertiger Anlagen | +2.0% | Frankfurt, London, Paris und aufstrebende nordische KI-Campusse | Mittelfristig (2–4 Jahre) |
| Konvergenz von physischer und Cybersicherheit für Zero-Trust-Betrieb | +1.7% | FLAP-D- und Tier-2-Standorte | Mittelfristig (2–4 Jahre) |
| Risikoaufklärung zu wechselseitig abhängigen Versorgungs- und Telekommunikationsrisiken | +1.2% | Nationale Märkte, mit früher Einführung in Deutschland und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und Colocation-Ausbauten in FLAP-D- und Tier-2-Städten
Die Hyperscale-Expansion verändert den erforderlichen Sicherheitsumfang im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren. Projekte in der Pipeline 2026–2028 liegen im Durchschnitt 175 km von Ballungszentren entfernt, verglichen mit zuvor 46 km, da KI-skalierte Leistungsanforderungen die Entwicklung in Richtung Greenfield-Standorte drängen. Diese Standorte können über einen geringeren Pool qualifizierter Arbeitskräfte und eine weniger ausgereifte unterstützende Infrastruktur verfügen. Große Campusse erfordern die Absicherung von Toren, mehreren Hallen, Umspannwerken, Ladebereichen und Zugangszonen für Auftragnehmer. Colocation-Einrichtungen benötigen ebenfalls Schutzmaßnahmen, da ein Sicherheitsversagen mehrere Mieter gleichzeitig betreffen kann. Managed-Anbieter können zentralisierte Unterstützung nutzen und gleichzeitig lokale Teams für Aufgaben vorhalten, die eine physische Präsenz erfordern.
DSGVO-, NIS2-, DORA- und CRA-Compliance-Ausgaben
Europäische Vorschriften verknüpfen Sicherheitsdienstleistungen zunehmend mit Prüfungs- und Governance-Verpflichtungen. DORA wurde am 17. Januar 2025 in den EU-Mitgliedstaaten anwendbar, und die Europäischen Aufsichtsbehörden identifizierten 19 kritische IKT-Drittanbieter in der im November 2025 veröffentlichten Unionsliste. Die Durchführungsverordnung zu NIS2 schreibt physische Sicherheits- und Umgebungsüberwachungsmaßnahmen vor, die in formellen Prüfungen bewertet werden können.[1] Betreiber benötigen Lieferanten, die Zugangsnachweise, Risikoprozesse, Vorfallbehandlung und Auftragnehmerüberprüfung belegen können. Nationale Umsetzungsunterschiede können den Zeitplan beeinflussen, was den Wert von Anbietern erhöht, die einheitliche Kontrollen in mehreren Ländern anwenden können. Im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren wird Compliance daher zunehmend Teil der Dienstleistungsspezifikation.
Ransomware-, Lieferketten- und Rechenzentrumsangriffe
Ransomware und Lieferantenrisiken erhöhen die Sicherheitserwartungen an Rechenzentrumsbetreiber. Europäische Organisationen machten laut dem Bedrohungslagebericht 2025 von CrowdStrike fast 22 % der weltweiten Ransomware- und Erpressungsopfer aus. Deutschland, das Vereinigte Königreich, Frankreich und Italien verzeichneten im genannten Zeitraum 2025–2026 die höchsten gemeldeten Vorfallvolumina.[2] ENISA stellte fest, dass Ransomware 40 % der analysierten Cyberkriminalitätsereignisse ausmachte, was das Interesse an einer koordinierten Überwachung von Zugängen, Auftragnehmeraktivitäten und Cyber-Warnmeldungen steigert. Anbieter können das Risiko durch Lieferantenprüfung, formelles Onboarding, kontinuierliche Überwachung und Eskalationspläne adressieren. Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren ist betroffen, weil Schwachstellen bei Dritten operationelle Risiken erzeugen können, ohne dass es zu einem direkten Einbruch in den primären Standort kommt.
KI-Workloads und Anforderungen an den Schutz höherwertiger Anlagen
KI-Infrastruktur konzentriert hochwertige Ausrüstung in Einrichtungen, die eine große, zuverlässige Stromversorgung benötigen. ENTSO-E prognostiziert, dass der Strombedarf europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird, hauptsächlich getrieben durch Hyperscale-Entwicklung. KI-Trainingsstandorte benötigen zusammenhängende Leistungsblöcke von 100 MW oder mehr, während GPUs und kundenspezifische Beschleuniger Zehntausende von USD pro Einheit kosten können. Dies stärkt die Argumentation für mehrschichtige Zugangskontrollen, Videoüberwachung, rollenbasierte Zugangskontrolle, biometrische Authentifizierung und schnelle Reaktion. Colocation-Anbieter nutzen Sicherheitsstandards auch zur Unterstützung von KI-Workload-Verträgen. Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren benötigt qualifiziertes Personal und klare Governance, um diese integrierten Kontrollen effektiv einzusetzen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Einschränkungen durch Nachrüstungsrendite und Ausfallzeiten bei Altanlagen | -2.9% | Vereinigtes Königreich und Deutschland, wo erhebliche Kapazitäten in den 1990er–2000er Jahren errichtet wurden | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Integration und im Sicherheitsbetrieb | -2.2% | Gesamteuropäisch, insbesondere in Tier-2- und Tier-3-Städten außerhalb der primären FLAP-D-Standorte | Langfristig (≥ 4 Jahre) |
| Kaskadierende Abhängigkeitsrisiken in den Bereichen Strom, Glasfaser, Wasser und Transport | -1.5% | Nationale Märkte, mit konzentriertem Risiko an Einzelnetzstandorten wie Irland und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Komplexität der Governance für Biometrie, Video und KI | -0.9% | EU-27, mit stärkeren Reibungspunkten in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Nachrüstungsrendite und Ausfallzeiten bei Altanlagen
Altanlagen können Schwierigkeiten haben, die Sicherheit zu modernisieren, ohne den laufenden Betrieb zu unterbrechen. Viele aktive Standorte in Deutschland und dem Vereinigten Königreich wurden errichtet, bevor konvergierte physische und Cybersicherheitssysteme üblich wurden. Der Austausch von Zugangskontrollen, Kameras und Überwachungsplattformen kann enge Wartungsfenster bei Tier-III- und Tier-IV-Einrichtungen mit Verfügbarkeitsverpflichtungen von 99,9 %–99,999 % erfordern. ENISA berichtete in seinem NIS-Investitionsbericht 2025, dass 28 % der Organisationen mehr als 3 Monate benötigten, um kritische Schwachstellen zu beheben. Betreiber nutzen häufig Hardware-Erneuerungszyklen von 7–10 Jahren und phasenweise Tests, um Ausfallzeiten und Auftragnehmerrisiken zu begrenzen. Dies kann die Einführung integrierter Systeme im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren verlangsamen.
Fachkräftemangel in der Integration und im Sicherheitsbetrieb
Der Mangel an Fachkräften, die sowohl physischen Schutz als auch IT-Betrieb verstehen, kann die Dienstleistungserbringung einschränken. Konvergierte Umgebungen benötigen Personal, das Sicherheitskonsolen, biometrische Systeme und Plattformen für Sicherheitsinformations- und Ereignismanagement bedienen kann. ENISA stellte fest, dass 30 % der europäischen Organisationen in den vorangegangenen 12 Monaten keine Cybersicherheitsbewertung durchgeführt hatten, teilweise weil qualifizierte Bewerter knapp waren. Traditionelles Bewachungspersonal ist leichter verfügbar als Kommandozentralenpersonal, insbesondere in Sekundärstädten, die neue Entwicklungen erhalten. Anbieter nutzen Schulungsakademien, Remote-SOC-Modelle und KI-gestützte Triage, um die Kapazität zu verbessern, aber lokales Wissen und Eskalationsfähigkeiten bleiben notwendig. Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren ist auf Teams angewiesen, die physische Ereignisse mit Cyber- und operationellen Risiken verknüpfen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
SOC-Dienste wachsen, während physische Bewachung die Basis verankertBewachung und physische Sicherheit machten im Jahr 2026 einen Marktanteil von 32,71 % am Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren aus. Die physische Präsenz bleibt für Perimeterzugang, Tailgating-Prävention, Besuchermanagement und Vor-Ort-Reaktion in hochsicheren Einrichtungen unverzichtbar. Wachpersonal liefert auch Urteilsvermögen, wenn ein Ereignis eine Eskalation an das Standortmanagement oder die Behörden erfordert. Fernüberwachung und Videoüberwachung expandieren, da Kameraanalysen und Kennzeichenerfassung den für die routinemäßige Perimeterbeobachtung benötigten Wachstundenbedarf reduzieren. Zugangskontrolle und Besuchermanagement bleiben zentral für die Verhinderung unbefugten Zutritts. Wartung und Support von Sicherheitssystemen generieren wiederkehrende Einnahmen durch mehrjährige Servicevereinbarungen.
Sicherheitsoperationszentrum-Dienste werden bis 2032 voraussichtlich mit einer CAGR von 15,26 % wachsen. Diese Dienste bündeln Überwachungsfeeds, Zugangsereignisse und Bedrohungsinformationen in einer gemeinsamen Kommandoumgebung. Das Modell unterstützt eine schnellere Eskalation und konsistentere Aufzeichnungen für Compliance-Prüfungen. Risikobewertung und Beratung gewinnen ebenfalls an Bedeutung, da Betreiber dokumentierte Risikoprofile für Governance- und Versicherungsanforderungen suchen. Im September 2026 lieferte Convergint eine skalierbare physische Sicherheitslösung für ein Hyperscale-Rechenzentrum in Frankfurt, die Videoüberwachung, biometrische Authentifizierung, Anti-Tailgating-Technologie, intelligentes Schlüsselmanagement und Alarmüberwachung umfasste. Solche gebündelten Aufträge veranschaulichen die Bewegung hin zu integrierter Leistungserbringung im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungserbringungsmodell:
Remote-Modelle beschleunigen sich mit wachsenden StandortflächenVor-Ort-Sicherheitsdienste hielten im Jahr 2026 einen Umsatzanteil von 44,28 %. Viele hochsichere und mandantenfähige Einrichtungen erfordern eine kontinuierliche physische Abdeckung an Eingängen, sensiblen Bereichen und Ladezonen. Vor-Ort-Teams können sofort auf Zugangsprobleme, Vorfälle oder betriebliche Änderungen reagieren. Sie bieten auch Sicherheit, wenn ein Kundenvertrag eine sichtbare Sicherheitspräsenz erfordert. Hybridmodelle kombinieren diese Fähigkeit mit Fernabdeckung für Perimeter-, Überwachungs- und Umgebungssysteme. Dieser Ansatz kann Betreibern helfen, Kosten zu managen, ohne Personal von Standorten abzuziehen, an denen Urteilsvermögen und sofortiges Handeln wichtig sind.
Fern- und zentralisierte Sicherheitsdienste werden bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen. Diese Modelle ermöglichen es Anbietern, verteilte Tier-2-Standorte von einem zentralisierten Knotenpunkt aus zu überwachen, anstatt an jedem Standort vollständige Teams aufzubauen. KI-gestützte Videoanalyse kann die routinemäßige Perimeterüberwachung unterstützen und Personal nur zu Ereignissen entsenden, die Aufmerksamkeit erfordern. Serverräume ohne Dauerpräsenz können den Bedarf an kontinuierlicher physischer Präsenz außerhalb von Wartungszeiten weiter reduzieren. Der europäische Markt für Sicherheitsdienstleistungen in Rechenzentren hat daher einen praktischen Grund, zentralisierte Betriebsmodelle einzusetzen, wenn die Standortflächen stärker verteilt werden. Eine effektive Fernleistungserbringung erfordert weiterhin zuverlässige Konnektivität, klare Eskalationsprotokolle und Standortteams, die handeln können, wenn ein Alarm eine physische Intervention erfordert.
Nach Vertragsart:
Managed-Service-Vereinbarungen verändern BeschaffungsprioritätenStandortbezogene Einzelverträge hielten im Jahr 2026 einen Umsatzanteil von 38,74 %. Dieses Format spiegelt die anhaltende Bedeutung der Beschaffung auf Einzelanlagenebene bei Colocation-Anbietern wider. Ein einzelner Standort kann unterschiedliche betriebliche Anforderungen, Mieterverpflichtungen und Risikokontrollen aufweisen. Standortbezogene Verträge können auf das physische Layout und den Betriebsrhythmus dieser Einrichtung zugeschnitten werden. Multi-Site- und Regionalverträge werden relevanter, da Kunden Standorte in mehreren Ländern hinzufügen. Integrierte Sicherheitsdienstverträge können Bewachung, Technologiewartung, SOC-Überwachung und Risikounterstützung unter einem gemeinsamen Verantwortungsmodell zusammenfassen.
Managed-Service-Vereinbarungen werden bis 2032 voraussichtlich mit einer CAGR von 16,39 % wachsen. Käufer schätzen mehrjährige Vereinbarungen, die klare Ergebnisse für Compliance-Berichterstattung, Technologiemanagement und Serviceleistung festlegen. Diese Struktur kann den Verwaltungsaufwand für die Koordination mehrerer separater Anbieter reduzieren. Securitas hat seine Rechenzentrumstätigkeit in 570 Einrichtungen in 36 Ländern beschrieben, was zeigt, warum Multi-Site-Rahmenwerke für Kunden mit breiten Portfolios relevant sind.[3] Manguard Plus erhielt einen EMEA-Vertrag für Pinterest, der Bewachung, 24/7-Überwachung, Kontrollraumbetrieb und Vorfallreaktion in Dublin, London, Paris und Berlin abdeckt. Diese Vereinbarungen zeigen, wie sich der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren in Richtung koordinierter Abdeckung über nationale Grenzen hinweg entwickelt.
Nach Kundentyp:
Colocation führt, während Cloud-Anbieter expandierenColocation-Anbieter machten im Jahr 2026 einen Umsatzanteil von 46,54 % aus. Diese Betreiber schützen gemeinsam genutzte Gebäude und Infrastruktur, die von mehreren Unternehmensmietern genutzt werden. Ein Sicherheitsversagen kann mehrere Kunden gleichzeitig betreffen, was die Argumentation für formelle Zugangskontrollen und gemeinsame Betriebsverfahren stärkt. Colocation-Standorte haben auch häufige Besucher-, Auftragnehmer- und Gerätebewegungen, die ein detailliertes Management erfordern. Die Branche für Sicherheitsdienstleistungen in europäischen Rechenzentren ist auf Anbieter angewiesen, die gemeinsame Gebäudekontrollen mit den besonderen Bedürfnissen jedes Mieters in Einklang bringen können. Dies schafft eine stetige Nachfrage nach Vor-Ort-Diensten und integrierter Überwachung.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 15,59 % wachsen. Hyperscaler-Eigenbauprojekte ermöglichen es diesen Kunden, Technologiearchitektur und Integrationsstandards direkt zu definieren. Ihre Anforderungen können von übernommenen Vertragsbedingungen in einer Colocation-Einrichtung abweichen. Unternehmens- und Edge-Betreiber bleiben wichtig, weil ihre Standorte weit verteilt sind, auch wenn die Ausgaben pro Standort geringer sind. Standardisierte Remote-Programme können diesen Betreibern helfen, mehrere Standorte zu verwalten, ohne den Personalbestand im gleichen Maße zu erhöhen. Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren kann diese Gruppe durch gemeinsame Prozesse bedienen, die an lokale Infrastrukturbedingungen angepasst sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsgröße:
Hyperscale gibt das Tempo vor, während große Einrichtungen den Umsatz verankernGroße Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 38,94 %. Etablierte Einrichtungen konzentrieren einen erheblichen Anteil der in Betrieb genommenen Kapazität und erweitern weiterhin ihre Schutzanforderungen. Ihre Sicherheitsprogramme umfassen typischerweise Zugangswege, Gerätebereiche, Servicekorridore und Besucherverfahren. Große Standorte bieten auch eine Basis für Systemwartung, Bewachung und wiederkehrende Überwachungsverträge. Kleine Rechenzentren nutzen aufgrund begrenzterer Budgets häufig gemeinsam genutzte oder ausgelagerte Abdeckung. Mittelgroße Einrichtungen werden wichtiger, da Edge-Computing in sekundären europäischen Städten expandiert.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen. FLAP-D lieferte im Jahr 2026 453 MW neue Kapazität, was die Anzahl der Standorte erhöht, die Sicherheitsprogramme für weitläufige Campusse benötigen. Ein Campus mit 100–200 MW kann mehrere Hallen, Umspannwerke, Ferntore, Eindämmungszonen und KI-Umgebungen umfassen. Diese Standorte erfordern eine phasenweise Implementierung und eine enge Koordination zwischen Technologie- und Betriebsteams. Convergints Frankfurter Arbeit erweiterte sich vom anfänglichen Perimeter und der ersten Halle auf mehrere Hallen und veranschaulicht, wie der Umfang mit der Campusentwicklung zunehmen kann. Diese Größenordnung unterstützt die Marktgröße für Sicherheitsdienstleistungen in europäischen Rechenzentren für komplexe, langfristige Aufträge.
Geografische Analyse
Vereinigtes Königreich
Das Vereinigte Königreich hielt im Jahr 2026 einen Marktanteil von 37,64 % am Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren. London verfügte in H1 2025 über 1.189 MW aktive Kapazität und 1.678 MW in der Entwicklungspipeline. London fügte in H1 2026 49 MW hinzu, was die anhaltende Nachfrage nach Perimeteranalysen, Zugangsverwaltung und zentralisierten SOC-Diensten unterstützt. Die nationalen Leitlinien des Nationalen Zentrums für Cybersicherheit stimmen weitgehend mit den Resilienzerwartungen überein, die die EU-Märkte prägen. Das Vereinigte Königreich bleibt wichtig, weil es eine dichte Hyperscale-Aktivität mit einer großen installierten Basis kombiniert, die eine hohe Verfügbarkeit aufrechterhalten muss.
Frankreich
Frankreich wird bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen, der schnellsten Länderrate im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren. Investitionszusagen von 5,4 Milliarden EUR (6,1 Milliarden USD) für Rechenzentren in der Île-de-France wurden beim Choose-France-Gipfel im Mai 2025 angekündigt. Paris lieferte in H1 2026 72,5 MW und hatte seine Jahresprognose bereits übertroffen. Der französische Senat identifizierte die Investitionswelle als relevant für physische Sicherheitsverantwortlichkeiten im Rahmen des Rahmens Sécurité des Activités d'Importance Vitale. Deutschland weist ein anderes Nachfrageprofil auf, da es im Zeitraum bis April 2026 370 öffentlich bekannte Ransomware-Vorfälle verzeichnete. Dies verstärkt die Nachfrage nach Erkennung, Lieferantenprüfung und koordinierten Sicherheitsoperationen.
Übriges Europa
Italien, die nordischen Länder, Iberien sowie Mittel- und Osteuropa erweitern die adressierbare Basis für den Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren. Italien verabschiedete am 4. September 2024 das Gesetzesdekret Nr. 138, das die Agenzia per la Cybersicurezza Nazionale als Aufsichtsbehörde für relevante digitale Infrastruktur einrichtete. Colocation-Betreiber, die sich ab Dezember 2024 registrieren müssen, müssen die daraus resultierenden Compliance-Erwartungen erfüllen. Helsinki, Lissabon, Oslo, Warschau und Madrid befinden sich in aktiven Expansionsphasen, die durch Stromverfügbarkeit und niedrigere Grundstückskosten unterstützt werden. Norwegens Rechenzentrumsverordnung, die am 1. Januar 2025 in Kraft trat, schreibt Sicherheitsmanagementsysteme, Risikobewertungen und Vorfallreaktionspläne vor. Diese Standorte benötigen Sicherheitspläne, die lokale Strom-, Telekommunikations- und Arbeitskräftebedingungen widerspiegeln.
Wettbewerbslandschaft
Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren ist mäßig fragmentiert, wobei globale Anbieter, spezialisierte Integratoren und Cybersicherheitsunternehmen verschiedene Teile der Wertschöpfungskette bedienen. Securitas, Johnson Controls, Honeywell, Siemens, Bosch Security Systems und Mitie konkurrieren in den Bereichen Bewachung, Vor-Ort-Dienste und Managed Contracts. Sie nutzen geografische Reichweite, operative Prozesse und Compliance-Dokumentation als wichtige Verkaufsargumente. Axis Communications, ASSA ABLOY, Convergint, Genetec und Milestone Systems sind auf der Ebene der physischen Technologie und Integration aktiv. Cisco, IBM, Palo Alto Networks, Fortinet und CrowdStrike adressieren konvergierte Überwachung durch Sicherheitsplattformen, Bedrohungsinformationen und Managed-Detection-Fähigkeiten. Die Wettbewerbslandschaft wird durch die Notwendigkeit geprägt, zuverlässige Feldeinsätze mit zunehmend vernetzter Technologie zu kombinieren.
Anbieter nutzen Akquisitionen und Partnerschaften, um ihre Fähigkeiten zu erweitern. ASSA ABLOY erwarb im Oktober 2025 Kentix GmbH und fügte seinem Portfolio für digitale und Zugangslösungen Zugangssteuerungs- und Umgebungsüberwachungsfähigkeiten für Rechenzentren hinzu. Securitas formalisierte im September 2025 eine Partnerschaft mit Rohde und Schwarz, um KI-basiertes Millimeterwellen-Screening für die berührungslose Bedrohungserkennung bei Personen einzusetzen. Genetec führte im Februar 2026 eine in Großbritannien gehostete Security Center SaaS-Bereitstellung auf Microsoft Azure ein, um Datensouveränität und lokale Compliance-Anforderungen zu erfüllen. Diese Schritte unterstützen die Differenzierung bei Diensten, bei denen Kunden integrierte Systeme und lokale Datenkontrolle benötigen.
Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren bietet auch Chancen beim Schutz jenseits der traditionellen Standortgrenze. Anbieter können Standortkontrollen mit dem Bewusstsein für Strom-, Glasfaser-, Wasser- und Transportabhängigkeiten zusammenführen, die den Betrieb stören können. KI-Cluster-Einrichtungen schaffen eine weitere Chance, da ihre Anlagendichte strengere Standards für Zugang, Überwachung und Reaktion erfordert. ISO/IEC-27001-Zertifizierung und SOC-2-Typ-II-Compliance entwickeln sich zu wichtigen Qualifikationsnachweisen in großen Ausschreibungen für Rechenzentren. Diese Anforderungen können Verträge auf Unternehmen lenken, die formelle Prüfnachweise und konsistente Prozesse nachweisen können.
Branchenführer im Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren
-
Securitas AB
-
Johnson Controls International plc
-
Schneider Electric SE
-
Honeywell International Inc.
-
Cisco Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren Unternehmen in diesem Bericht
- Securitas AB
- Johnson Controls International plc
- Schneider Electric SE
- Honeywell International Inc.
- Cisco Systems Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Siemens AG
- Bosch Security Systems GmbH
- Axis Communications AB
- ASSA ABLOY AB
- dormakaba Holding AG
- Convergint Technologies LLC
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Equinix, Inc.
- CrowdStrike Holdings, Inc.
- Legrand SA
- ADT Inc.
Neueste Industrielle Entwicklungen in Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren
- September 2026: Manguard Plus erhielt einen EMEA-weiten Sicherheitsvertrag für Pinterest und liefert integrierte Sicherheitsoperationen über den regionalen Sicherheitsoperationszentrum-Fußabdruck des Unternehmens in Dublin, London, Paris und Berlin. Der Umfang umfasst Bewachung, 24/7-Überwachung, Kontrollraumbetrieb und Vorfallreaktion unter einem einzigen verantwortlichen Betreiber.
- September 2026: Convergint lieferte eine komplexe, skalierbare physische Sicherheitslösung für einen vertraulichen Hyperscale-Rechenzentrumskunden in Frankfurt, Deutschland. Der Projektumfang erweiterte sich vom anfänglichen Perimeter und der ersten Datenhalle auf mehrere Datenhallen und umfasste Videoüberwachung, biometrische Authentifizierung, Anti-Tailgating-Technologie, intelligentes Schlüsselmanagement und Alarmüberwachungsinfrastruktur.
- September 2026: Securitas und Microsoft vertieften ihre nachhaltigkeitsorientierte Zusammenarbeit im Bereich Rechenzentrumssicherheit in Europa und förderten die gemeinsame Gestaltung von Sicherheitsprogrammen, die auf Kohlenstoffreduzierungs- und Betriebsresilienz-Ziele bei Microsofts Hyperscale-Einrichtungen ausgerichtet sind.
- April 2026: Mitie erwarb El Team Vest in Dänemark und ABC Elektro in Norwegen für eine kombinierte anfängliche Gegenleistung von 8,1 Millionen GBP (10,3 Millionen USD) und erweiterte damit seine Brandschutz- und Sicherheitsfähigkeiten für Rechenzentren in den nordischen Ländern für Kunden wie Microsoft, Google und Equinix.
Berichtsumfang für den Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren
Der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren umfasst Einnahmen aus Sicherheitsdienstleistungen, die in Rechenzentren in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und anderen europäischen Ländern eingesetzt werden. Der Markt wird durch strenge Datenschutz- und Vorschriften für kritische Infrastrukturen, Anforderungen an Datenschutz und biometrische Governance sowie die wachsende Nachfrage nach Compliance-Prüfung, SOC-Diensten und integrierten Sicherheitsoperationen geprägt.
Der Marktbericht für Sicherheitsdienstleistungen in europäischen Rechenzentren ist segmentiert nach Dienstleistungsart (Bewachung und physische Sicherheit, Fernüberwachung und Videoüberwachung, Sicherheitsoperationszentrum-Dienste, Sicherheitsrisikobewertung und Beratung, Zugangskontrolle und Besuchermanagementdienste sowie Wartung und Support von Sicherheitssystemen), Dienstleistungserbringungsmodell (Vor-Ort-Sicherheitsdienste, Fern- und zentralisierte Sicherheitsdienste sowie hybride Sicherheitsdienste), Vertragsart (standortbezogene Einzelverträge, Multi-Site- und Regionalverträge, integrierte Sicherheitsdienstverträge sowie Managed-Service-Vereinbarungen), Kundentyp (Colocation-Anbieter, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentrumsbetreiber), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale) und Land (Deutschland, Vereinigtes Königreich, Frankreich, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung |
| Sicherheitsoperationszentrum-Dienste |
| Sicherheitsrisikobewertung und Beratung |
| Zugangskontrolle und Besuchermanagementdienste |
| Wartung und Support von Sicherheitssystemen |
| Vor-Ort-Sicherheitsdienste |
| Fern- und zentralisierte Sicherheitsdienste |
| Hybride Sicherheitsdienste |
| Standortbezogene Einzelverträge |
| Multi-Site- und Regionalverträge |
| Integrierte Sicherheitsdienstverträge |
| Managed-Service-Vereinbarungen |
| Colocation-Anbieter |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentrumsbetreiber |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach Dienstleistungsart | Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung | |
| Sicherheitsoperationszentrum-Dienste | |
| Sicherheitsrisikobewertung und Beratung | |
| Zugangskontrolle und Besuchermanagementdienste | |
| Wartung und Support von Sicherheitssystemen | |
| Nach Dienstleistungserbringungsmodell | Vor-Ort-Sicherheitsdienste |
| Fern- und zentralisierte Sicherheitsdienste | |
| Hybride Sicherheitsdienste | |
| Nach Vertragsart | Standortbezogene Einzelverträge |
| Multi-Site- und Regionalverträge | |
| Integrierte Sicherheitsdienstverträge | |
| Managed-Service-Vereinbarungen | |
| Nach Kundentyp | Colocation-Anbieter |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentrumsbetreiber | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sicherheitsdienstleistungen in europäischen Rechenzentren?
Die Marktgröße für Sicherheitsdienstleistungen in europäischen Rechenzentren wird voraussichtlich von 1,06 Milliarden USD im Jahr 2026 und 1,22 Milliarden USD im Jahr 2027 auf 2,41 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,59 % zwischen 2027 und 2032
Was treibt die Nachfrage nach Sicherheitsdienstleistungen für Rechenzentren in Europa an?
Hyperscale-Expansion, regulatorische Verpflichtungen, Ransomware-Risiken und der höhere Wert von KI-Ausrüstung erhöhen die Nachfrage nach integriertem Schutz.
Welche Dienstleistungsart führt beim Umsatz in Europa?
Bewachung und physische Sicherheit führt mit einem Anteil von 32,71 % im Jahr 2026, unterstützt durch den Bedarf an Vor-Ort-Zugangskontrolle und Vorfallreaktion.
Welches Liefermodell expandiert am schnellsten?
Fern- und zentralisierte Sicherheitsdienste werden bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen, da Betreiber verteilte Standorte von zentralisierten Knotenpunkten aus überwachen.
Welche Kundengruppe hat den größten Anteil?
Colocation-Anbieter halten im Jahr 2026 einen Umsatzanteil von 46,54 %, da sie gemeinsam genutzte Infrastruktur schützen müssen, die von mehreren Mietern genutzt wird.
Welches Land expandiert am schnellsten?
Frankreich wird bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen, unterstützt durch Investitionszusagen und neue Rechenzentrumkapazitäten.