
Tamaño y Participación del Mercado de Servicios de Seguridad para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.59 % |
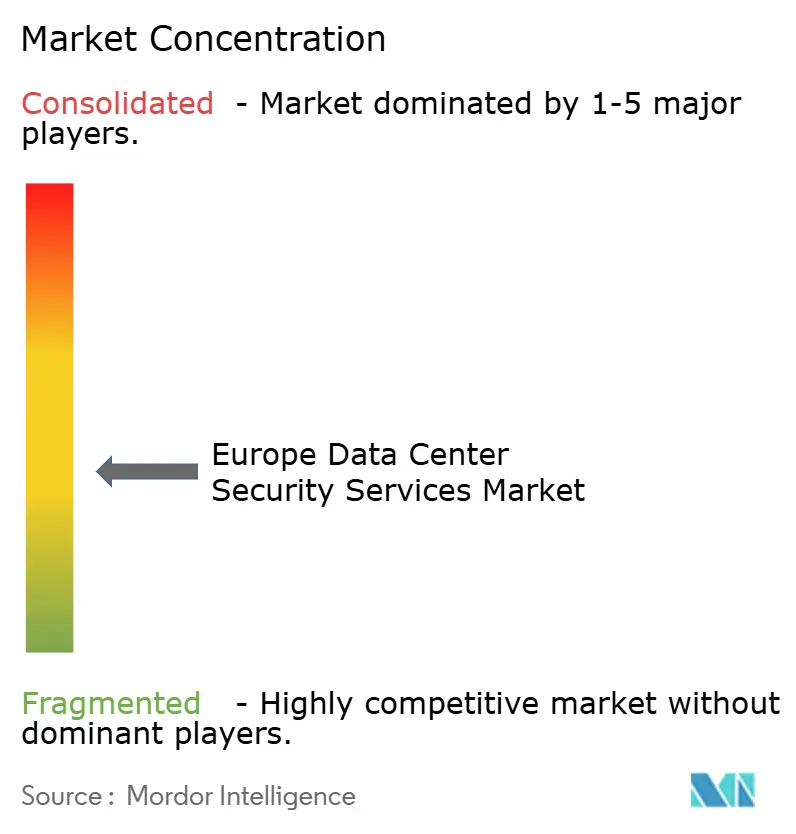
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad para Centros de Datos en Europa por Mordor Intelligence
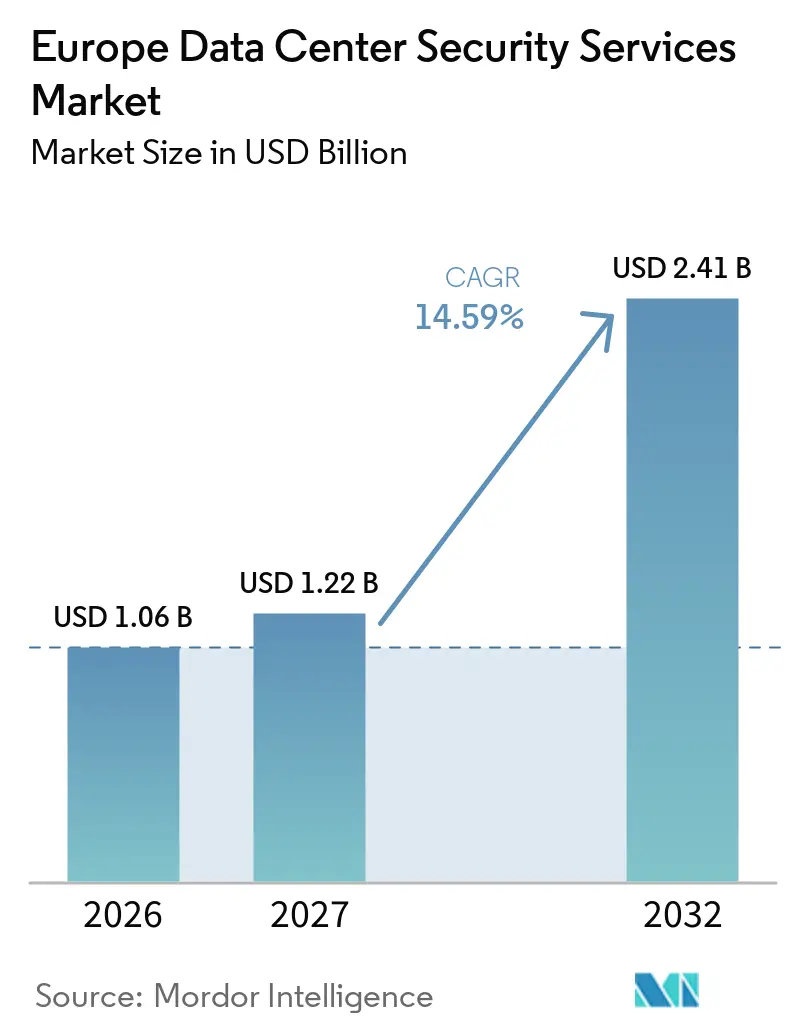
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos en Europa se expanda desde 1,06 mil millones de USD en 2026 y 1,22 mil millones de USD en 2027 hasta 2,41 mil millones de USD para 2032, registrando un CAGR del 14,59% entre 2027 y 2032. Los nuevos campus de hiperescala, las normas de resiliencia digital más estrictas y los equipos de inteligencia artificial de mayor valor están incrementando la necesidad de protección especializada en el mercado de servicios de seguridad para centros de datos en Europa. Los proyectos de centros de datos se están desplazando más allá de los principales centros FLAP-D hacia ubicaciones secundarias, donde los operadores frecuentemente necesitan equipos externos con competencias en seguridad física y digital. Los requisitos regulatorios están haciendo que los controles de acceso documentados, la monitorización ambiental, la respuesta a incidentes y la supervisión de contratistas sean más importantes en las decisiones de adquisición. Los proveedores están respondiendo con contratos integrados que combinan vigilancia, monitorización, mantenimiento tecnológico y soporte de gestión de riesgos. El mercado de servicios de seguridad para centros de datos en Europa también enfrenta limitaciones prácticas derivadas de instalaciones heredadas, escasez de talento especializado y exposición a riesgos que se originan fuera del perímetro del sitio.
Conclusiones Clave del Informe
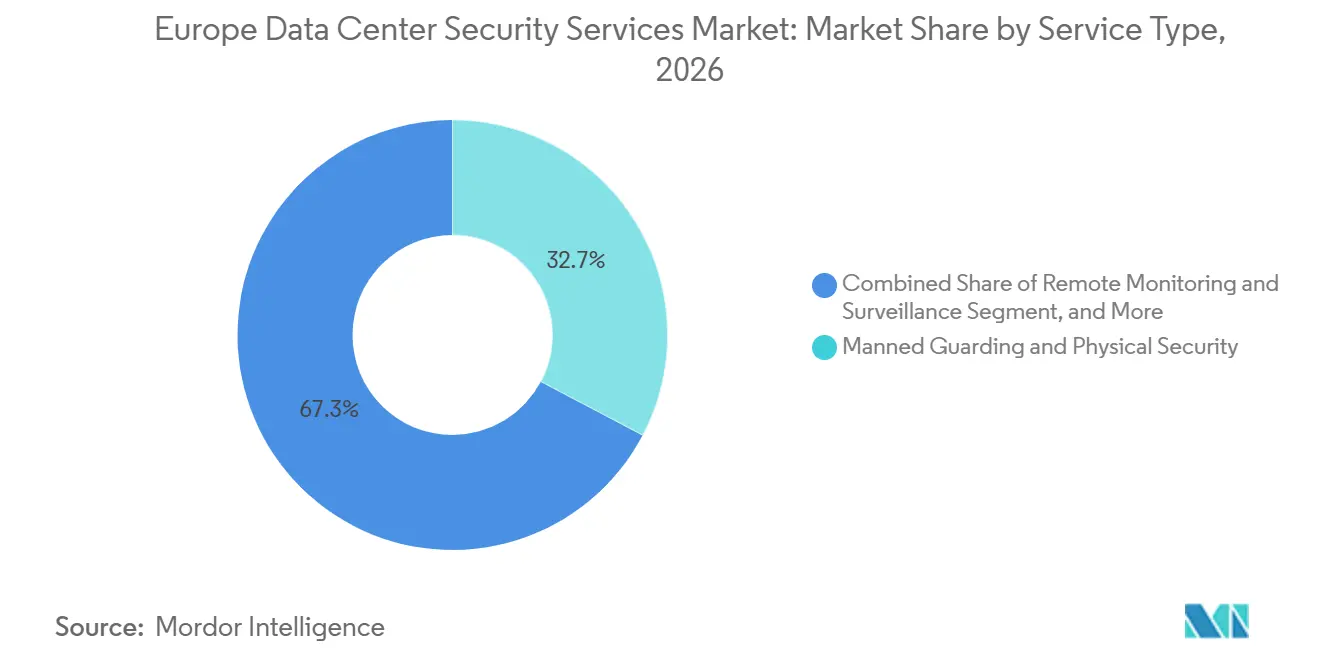
- Por tipo de servicio, la vigilancia armada y la seguridad física representaron el 32,71% de la participación en los ingresos del mercado de servicios de seguridad para centros de datos en Europa en 2026, mientras que se proyecta que los servicios de centro de operaciones de seguridad se expandan a un CAGR del 15,26% hasta 2032.
- Por modelo de prestación de servicios, los servicios de seguridad en el sitio representaron el 44,28% de la participación en los ingresos en 2026, mientras que se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% hasta 2032.
- Por tipo de contrato, los contratos dedicados a nivel de sitio representaron el 38,74% de la participación en los ingresos en 2026, mientras que se proyecta que los acuerdos de servicios gestionados se expandan a un CAGR del 16,39% hasta 2032.
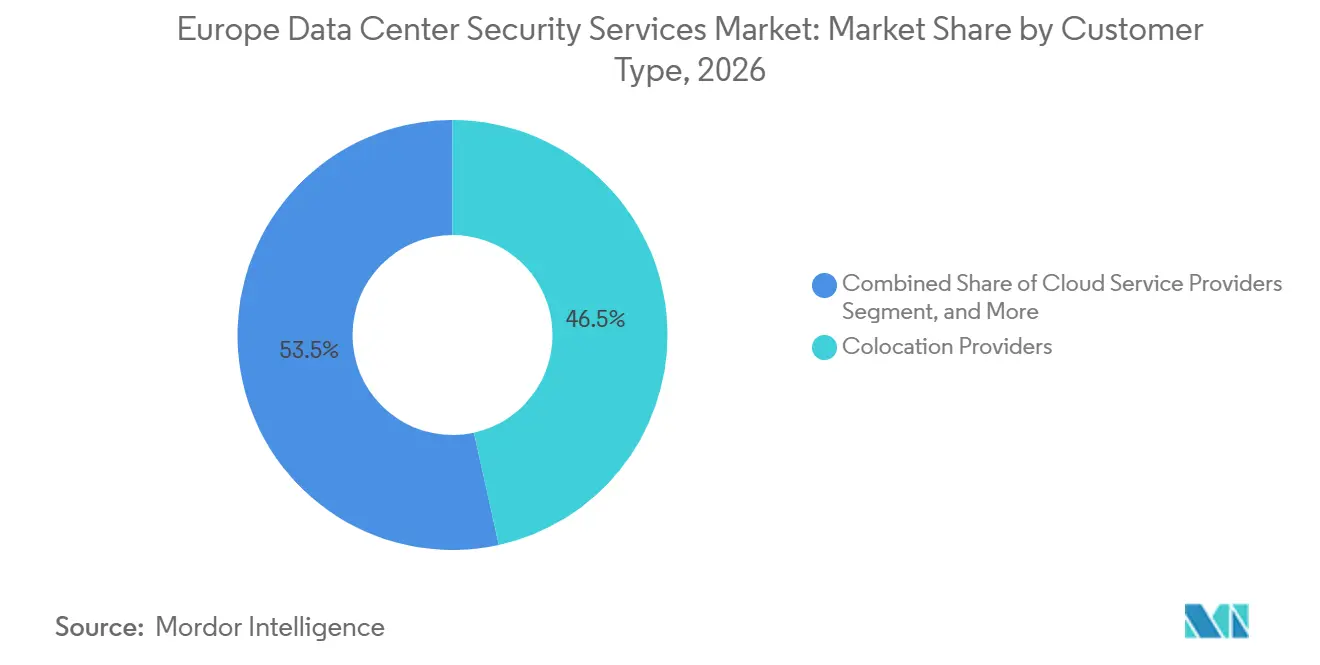
- Por tipo de cliente, los proveedores de colocación representaron el 46,54% de la participación en los ingresos del mercado europeo de servicios de seguridad para centros de datos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,59% hasta 2032.
- Por tamaño de centro de datos, los centros de datos grandes representaron el 38,94% de la participación en los ingresos en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 17,27% hasta 2032.
- Por país, el Reino Unido representó el 37,64% de la participación en los ingresos del mercado de servicios de seguridad para centros de datos en Europa en 2026, mientras que se proyecta que Francia se expanda a un CAGR del 18,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de Instalaciones de Hiperescala y Colocación en Ciudades FLAP-D y de Nivel 2 | +3.5% | Paneuropeo, concentrado en FLAP-D con extensión a Milán, Iberia y los países nórdicos | Mediano plazo (2-4 años) |
| Gasto en Cumplimiento de GDPR, NIS2, DORA y CRA | +3.1% | Núcleo de la UE-27, con Alemania, Francia e Italia enfrentando las obligaciones más estrictas, y el Reino Unido utilizando marcos nacionales comparables | Corto plazo (≤ 2 años) |
| Ransomware, Cadena de Suministro y Ataques Dirigidos a Centros de Datos | +2.6% | Alemania, el Reino Unido, Francia e Italia | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de Inteligencia Artificial y Requisitos de Protección de Activos de Mayor Valor | +2.0% | Fráncfort, Londres, París y los emergentes campus nórdicos de inteligencia artificial | Mediano plazo (2-4 años) |
| Convergencia de Seguridad Física y Ciberseguridad para Operaciones de Confianza Cero | +1.7% | Ubicaciones FLAP-D y de Nivel 2 | Mediano plazo (2-4 años) |
| Inteligencia de Riesgos en Servicios Públicos y Telecomunicaciones Interdependientes | +1.2% | Mercados nacionales, con adopción temprana en Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones de Hiperescala y Colocación en Ciudades FLAP-D y de Nivel 2
La expansión de la hiperescala está cambiando la cobertura de seguridad necesaria en el mercado de servicios de seguridad para centros de datos en Europa. Los proyectos en la cartera 2026-2028 se ubican en promedio a 175 km de las ciudades centrales, en comparación con los 46 km anteriores, porque los requisitos de energía a escala de inteligencia artificial están impulsando el desarrollo hacia ubicaciones en terrenos sin desarrollar. Estos sitios pueden contar con grupos más reducidos de trabajadores cualificados e infraestructura de apoyo menos madura. Los grandes campus requieren cobertura para accesos, múltiples salas, subestaciones, zonas de carga y áreas de acceso de contratistas. Las instalaciones de colocación también necesitan medidas de protección porque un fallo de seguridad puede afectar a varios inquilinos a la vez. Los proveedores gestionados pueden utilizar soporte centralizado manteniendo equipos locales para el trabajo que requiere presencia física.
Gasto en Cumplimiento de GDPR, NIS2, DORA y CRA
Las normativas europeas están vinculando más estrechamente los servicios de seguridad a las obligaciones de auditoría y gobernanza. DORA entró en aplicación en los estados miembros de la UE el 17 de enero de 2025, y las Autoridades Europeas de Supervisión identificaron 19 proveedores críticos de TIC de terceros en la lista de la Unión publicada en noviembre de 2025. El reglamento de implementación de NIS2 exige medidas de seguridad física y monitorización ambiental que pueden evaluarse en revisiones formales.[1] Los operadores necesitan proveedores que puedan acreditar registros de acceso, procesos de gestión de riesgos, gestión de incidentes y verificación de contratistas. Las diferencias en la implementación nacional pueden afectar los plazos, lo que incrementa el valor de los proveedores capaces de aplicar controles comunes en varios países. El mercado de servicios de seguridad para centros de datos en Europa está, por tanto, observando cómo el cumplimiento normativo se convierte en parte de la especificación del servicio.
Ransomware, Cadena de Suministro y Ataques Dirigidos a Centros de Datos
El ransomware y el riesgo de proveedores están elevando las expectativas de seguridad impuestas a los operadores de centros de datos. Las organizaciones europeas representaron casi el 22% de las víctimas globales de ransomware y extorsión en el informe de panorama de amenazas 2025 de CrowdStrike. Alemania, el Reino Unido, Francia e Italia registraron los mayores volúmenes de incidentes reportados en el período 2025-2026 citado.[2] ENISA determinó que el ransomware representó el 40% de los eventos de ciberdelincuencia analizados, lo que aumenta el interés en la monitorización coordinada del acceso, la actividad de contratistas y las alertas cibernéticas. Los proveedores pueden abordar el riesgo mediante la verificación de proveedores, la incorporación formal, la monitorización continua y los planes de escalada. El mercado de servicios de seguridad para centros de datos en Europa se ve afectado porque las debilidades de terceros pueden generar riesgo operativo sin que se produzca una brecha directa en el sitio principal.
Cargas de Trabajo de Inteligencia Artificial y Requisitos de Protección de Activos de Mayor Valor
La infraestructura de inteligencia artificial está concentrando equipos de alto valor en instalaciones que necesitan suministros de energía grandes y fiables. ENTSO-E proyecta que la demanda de electricidad de los centros de datos europeos aumentará más de un 50% entre 2025 y 2030, impulsada principalmente por el desarrollo de la hiperescala. Los sitios de entrenamiento de inteligencia artificial necesitan bloques de energía contiguos de 100 MW o más, mientras que las GPU y los aceleradores personalizados pueden costar decenas de miles de USD por unidad. Esto refuerza el argumento a favor de controles de acceso por capas, videovigilancia, acceso basado en roles, autenticación biométrica y respuesta rápida. Los proveedores de colocación también utilizan estándares de seguridad para respaldar los contratos de cargas de trabajo de inteligencia artificial. El mercado de servicios de seguridad para centros de datos en Europa necesita personal cualificado y una gobernanza clara para implementar estos controles integrados de manera efectiva.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Retorno de la Inversión en Modernización de Instalaciones Heredadas y Restricciones por Tiempo de Inactividad | -2.9% | Reino Unido y Alemania, donde una capacidad significativa fue construida en las décadas de 1990-2000 | Mediano plazo (2-4 años) |
| Escasez de Talento en Integración Especializada y Operaciones de Seguridad | -2.2% | Paneuropeo, particularmente en ciudades de Nivel 2 y Nivel 3 fuera de las principales ubicaciones FLAP-D | Largo plazo (≥ 4 años) |
| Riesgo de Dependencia en Cascada en Energía, Fibra, Agua y Transporte | -1.5% | Mercados nacionales, con exposición concentrada en ubicaciones de red única como Irlanda y los Países Bajos | Largo plazo (≥ 4 años) |
| Complejidad de Gobernanza en Biometría, Video e Inteligencia Artificial | -0.9% | UE-27, con mayor fricción en Alemania y Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retorno de la Inversión en Modernización de Instalaciones Heredadas y Restricciones por Tiempo de Inactividad
Las instalaciones heredadas pueden encontrar dificultades para modernizar la seguridad sin interrumpir las operaciones en curso. Muchos sitios activos en Alemania y el Reino Unido fueron construidos antes de que los sistemas convergentes de seguridad física y ciberseguridad se generalizaran. La sustitución de controles de acceso, cámaras y plataformas de monitorización puede requerir ventanas de mantenimiento reducidas en instalaciones de Nivel III y Nivel IV con compromisos de disponibilidad del 99,9% al 99,999%. ENISA informó que el 28% de las organizaciones tardó más de 3 meses en parchear vulnerabilidades críticas en su informe NIS Investments 2025. Los operadores suelen utilizar ciclos de actualización de hardware de 7 a 10 años y pruebas por fases para limitar el tiempo de inactividad y el riesgo de los contratistas. Esto puede ralentizar la adopción de sistemas integrados en el mercado de servicios de seguridad para centros de datos en Europa.
Escasez de Talento en Integración Especializada y Operaciones de Seguridad
La escasez de personas que comprendan tanto la protección física como las operaciones de TI puede limitar la prestación de servicios. Los entornos convergentes necesitan personal capaz de utilizar consolas de seguridad, sistemas biométricos y plataformas de gestión de información y eventos de seguridad. ENISA determinó que el 30% de las organizaciones europeas no había realizado una evaluación de ciberseguridad en los 12 meses anteriores, en parte porque los evaluadores cualificados escaseaban. La mano de obra de vigilancia tradicional es más abundante que el personal de centros de mando, especialmente en las ciudades secundarias que reciben nuevos desarrollos. Los proveedores utilizan academias de formación, modelos de centro de operaciones de seguridad remoto y triaje asistido por inteligencia artificial para mejorar la capacidad, pero el conocimiento local y las habilidades de escalada siguen siendo necesarios. El mercado de servicios de seguridad para centros de datos en Europa depende de equipos capaces de conectar eventos físicos con riesgos cibernéticos y operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Centro de Operaciones de Seguridad Crecen Mientras la Vigilancia Física Ancla la BaseLa vigilancia armada y la seguridad física representaron el 32,71% de la participación del mercado de servicios de seguridad para centros de datos en Europa en 2026. La presencia humana sigue siendo esencial para el control de acceso perimetral, la prevención del acceso no autorizado por seguimiento, la gestión de visitantes y la respuesta en el sitio en instalaciones de alta seguridad. Los guardias también aportan criterio cuando un evento requiere escalada a la dirección del sitio o a las autoridades públicas. La monitorización remota y la videovigilancia se están expandiendo a medida que el análisis de cámaras y el reconocimiento de matrículas reducen las horas de guardia necesarias para la observación perimetral rutinaria. El control de acceso y la gestión de visitantes siguen siendo fundamentales para prevenir el acceso no autorizado. El mantenimiento y soporte de sistemas de seguridad añaden ingresos recurrentes a través de acuerdos de servicio plurianuales.
Se proyecta que los servicios de centro de operaciones de seguridad se expandan a un CAGR del 15,26% hasta 2032. Estos servicios integran feeds de videovigilancia, eventos de acceso e información sobre amenazas en un entorno de mando común. El modelo favorece una escalada más rápida y registros más consistentes para las revisiones de cumplimiento. La evaluación de riesgos y la consultoría también ganan relevancia a medida que los operadores buscan perfiles de riesgo documentados para requisitos de gobernanza y seguros. En septiembre de 2026, Convergint entregó una solución de seguridad física escalable para un centro de datos de hiperescala en Fráncfort que incluía videovigilancia, autenticación biométrica, tecnología anti-seguimiento no autorizado, gestión inteligente de llaves y monitorización de alarmas. Este trabajo integrado ilustra el movimiento hacia la prestación integrada en el mercado de servicios de seguridad para centros de datos en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Prestación de Servicios:
Los Modelos Remotos se Aceleran a Medida que se Amplía la Huella de SitiosLos servicios de seguridad en el sitio representaron el 44,28% de los ingresos en 2026. Muchas instalaciones de alta seguridad y multiinquilino requieren cobertura física continua en entradas, zonas sensibles y áreas de carga. Los equipos en el sitio pueden responder de inmediato ante problemas de acceso, incidentes o cambios operativos. También proporcionan garantías cuando un contrato con el cliente exige una presencia de seguridad visible. Los modelos híbridos combinan esta capacidad con cobertura remota para sistemas perimetrales, de videovigilancia y ambientales. Este enfoque puede ayudar a los operadores a gestionar los costes sin retirar personal de ubicaciones donde el criterio y la acción inmediata son importantes.
Se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% hasta 2032. Estos modelos permiten a los proveedores monitorizar ubicaciones de Nivel 2 distribuidas desde un centro centralizado en lugar de construir equipos completos en cada sitio. El análisis de video habilitado por inteligencia artificial puede respaldar la monitorización perimetral rutinaria y enviar personal únicamente ante los eventos que requieren atención. Las salas de servidores sin personal pueden reducir aún más la necesidad de presencia física continua fuera de los períodos de mantenimiento. El mercado europeo de servicios de seguridad para centros de datos tiene, por tanto, una razón práctica para utilizar modelos operativos centralizados a medida que las huellas se vuelven más dispersas. La prestación remota efectiva sigue requiriendo conectividad fiable, protocolos de escalada claros y equipos en el sitio que puedan actuar cuando una alerta requiere intervención física.
Por Tipo de Contrato:
Los Acuerdos de Servicios Gestionados Cambian las Prioridades de AdquisiciónLos contratos dedicados a nivel de sitio representaron el 38,74% de los ingresos en 2026. Este formato refleja la importancia continua de la adquisición por instalación individual entre los proveedores de colocación. Un único sitio puede tener requisitos operativos, compromisos con inquilinos y controles de riesgo distintos. Los contratos dedicados pueden adaptarse al diseño físico y al ritmo operativo de esa instalación. Los contratos multisitio y regionales están ganando relevancia a medida que los clientes añaden sitios en varios países. Los contratos de servicios de seguridad integrados pueden combinar vigilancia, mantenimiento tecnológico, monitorización del centro de operaciones de seguridad y soporte de gestión de riesgos bajo un modelo de responsabilidad compartida.
Se proyecta que los acuerdos de servicios gestionados se expandan a un CAGR del 16,39% hasta 2032. Los compradores valoran los acuerdos plurianuales que establecen resultados claros para la elaboración de informes de cumplimiento, la gestión tecnológica y el rendimiento del servicio. Esta estructura puede reducir la carga administrativa de coordinar varios proveedores separados. Securitas ha descrito su trabajo en centros de datos en 570 instalaciones en 36 países, lo que muestra por qué los marcos multisitio son relevantes para clientes con amplias carteras.[3] Manguard Plus recibió un contrato para la región EMEA de Pinterest que abarca vigilancia, monitorización 24/7, operaciones de sala de control y respuesta a incidentes en Dublín, Londres, París y Berlín. Estos acuerdos muestran cómo el mercado de servicios de seguridad para centros de datos en Europa avanza hacia una cobertura coordinada a través de fronteras nacionales.
Por Tipo de Cliente:
La Colocación Lidera Mientras los Proveedores de Nube se ExpandenLos proveedores de colocación representaron el 46,54% de los ingresos en 2026. Estos operadores protegen edificios e infraestructuras compartidas utilizadas por múltiples inquilinos empresariales. Un fallo de seguridad puede afectar a varios clientes al mismo tiempo, lo que refuerza el argumento a favor de controles de acceso formales y procedimientos operativos compartidos. Los sitios de colocación también tienen frecuentes movimientos de visitantes, contratistas y equipos que requieren una gestión detallada. La industria de servicios de seguridad para centros de datos en Europa depende de proveedores capaces de equilibrar los controles comunes del edificio con las necesidades particulares de cada inquilino. Esto genera una demanda constante de servicios en el sitio y monitorización integrada.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,59% hasta 2032. Las estrategias de construcción propia de los hiperescaladores permiten a estos clientes definir directamente la arquitectura tecnológica y los estándares de integración. Sus requisitos pueden diferir de los términos contractuales heredados en una instalación de colocación. Los operadores empresariales y de borde siguen siendo importantes porque sus sitios están ampliamente distribuidos, incluso cuando el gasto por ubicación es menor. Los programas remotos estandarizados pueden ayudar a estos operadores a gestionar varios sitios sin aumentar el número de empleados al mismo ritmo. El mercado de servicios de seguridad para centros de datos en Europa puede atender a este grupo mediante procesos comunes adaptados a las condiciones de infraestructura local.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
La Hiperescala Marca el Ritmo Mientras los Grandes Centros Anclan los IngresosLos centros de datos grandes representaron el 38,94% de los ingresos en 2026. Las instalaciones establecidas concentran una parte sustancial de la capacidad contratada y continúan ampliando sus requisitos de protección. Sus programas de seguridad suelen cubrir rutas de acceso, áreas de equipos, corredores de servicio y procedimientos para visitantes. Los grandes sitios también proporcionan una base para el mantenimiento de sistemas, la vigilancia y los contratos de monitorización recurrente. Los centros de datos pequeños suelen utilizar cobertura compartida o externalizada debido a presupuestos más limitados. Las instalaciones medianas están ganando importancia a medida que la computación en el borde se expande por las ciudades europeas secundarias.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 17,27% hasta 2032. FLAP-D entregó 453 MW de nueva capacidad en 2026, aumentando el número de sitios que requieren programas de seguridad diseñados para campus extensos. Un campus de 100-200 MW puede incluir varias salas, subestaciones, accesos remotos, zonas de contención y entornos de inteligencia artificial. Estas ubicaciones necesitan una implementación por fases y una estrecha coordinación entre los equipos tecnológicos y operativos. El trabajo de Convergint en Fráncfort se amplió desde el perímetro inicial y la primera sala hasta múltiples salas, ilustrando cómo el alcance puede aumentar a medida que los campus se desarrollan. Esta escala respalda el tamaño del mercado de servicios de seguridad para centros de datos en Europa para compromisos complejos y de larga duración.
Análisis Geográfico
Reino Unido
El Reino Unido representó el 37,64% de la participación del mercado de servicios de seguridad para centros de datos en Europa en 2026. Londres contaba con 1.189 MW de capacidad operativa y 1.678 MW en la cartera de desarrollo en el primer semestre de 2025. Londres añadió 49 MW en el primer semestre de 2026, lo que respalda la demanda continua de análisis perimetral, gestión de accesos y servicios centralizados de centro de operaciones de seguridad. La orientación nacional del Centro Nacional de Ciberseguridad se alinea en términos generales con las expectativas de resiliencia que dan forma a los mercados de la UE. El Reino Unido sigue siendo importante porque combina una densa actividad de hiperescala con una gran base instalada que debe mantener una alta disponibilidad.
Francia
Se proyecta que Francia se expanda a un CAGR del 18,96% hasta 2032, la tasa de crecimiento por país más rápida en el mercado de servicios de seguridad para centros de datos en Europa. En la cumbre Choose France celebrada en mayo de 2025 se anunciaron compromisos de inversión de 5,4 mil millones de EUR (6,1 mil millones de USD) para centros de datos en Île-de-France. París entregó 72,5 MW en el primer semestre de 2026 y ya había superado su previsión para todo el año. El Senado francés identificó la oleada de inversiones como relevante para las responsabilidades de seguridad física en el marco de la Sécurité des Activités d'Importance Vitale. Alemania presenta un perfil de demanda diferente porque registró 370 incidentes de ransomware divulgados públicamente durante el período que finalizó en abril de 2026. Esto refuerza la demanda de detección, verificación de proveedores y operaciones de seguridad coordinadas.
Resto de Europa
Italia, los países nórdicos, Iberia y Europa Central y Oriental amplían la base direccionable del mercado de servicios de seguridad para centros de datos en Europa. Italia adoptó el Decreto Legislativo N.º 138 el 4 de septiembre de 2024, que estableció la Agenzia per la Cybersicurezza Nazionale como organismo supervisor de la infraestructura digital relevante. Los operadores de colocación obligados a registrarse a partir de diciembre de 2024 deben atender las expectativas de cumplimiento resultantes. Helsinki, Lisboa, Oslo, Varsovia y Madrid se encuentran en fases de expansión activa respaldadas por la disponibilidad de energía y los menores costes del suelo. La regulación noruega sobre centros de datos, vigente desde el 1 de enero de 2025, exige sistemas de gestión de la seguridad, evaluaciones de riesgos y planes de respuesta a incidentes. Estas ubicaciones necesitan planes de seguridad que reflejen las condiciones locales de energía, telecomunicaciones y mano de obra.
Panorama Competitivo
El mercado de servicios de seguridad para centros de datos en Europa está moderadamente fragmentado, con proveedores globales, integradores especializados y empresas de ciberseguridad que atienden diferentes partes de la cadena de valor. Securitas, Johnson Controls, Honeywell, Siemens, Bosch Security Systems y Mitie compiten en vigilancia, servicios en el sitio y contratos gestionados. Utilizan el alcance geográfico, los procesos operativos y la documentación de cumplimiento como puntos de venta importantes. Axis Communications, ASSA ABLOY, Convergint, Genetec y Milestone Systems están activos en la capa de tecnología física e integración. Cisco, IBM, Palo Alto Networks, Fortinet y CrowdStrike abordan la monitorización convergente a través de plataformas de seguridad, inteligencia de amenazas y capacidades de detección gestionada. El panorama competitivo está determinado por la necesidad de combinar operaciones de campo fiables con tecnología cada vez más conectada.
Los proveedores están utilizando adquisiciones y asociaciones para ampliar sus capacidades. ASSA ABLOY adquirió Kentix GmbH en octubre de 2025, añadiendo capacidades de control de acceso y monitorización ambiental para centros de datos a su cartera de Soluciones Digitales y de Acceso. Securitas formalizó una asociación con Rohde and Schwarz en septiembre de 2025 para utilizar detección por ondas milimétricas basada en inteligencia artificial para la detección de amenazas en personas sin contacto. Genetec introdujo un despliegue de Security Center como Servicio alojado en el Reino Unido sobre Microsoft Azure en febrero de 2026 para atender las necesidades de soberanía de datos y cumplimiento local. Estos movimientos respaldan la diferenciación en servicios donde los clientes requieren sistemas integrados y controles de datos locales.
El mercado de servicios de seguridad para centros de datos en Europa también tiene oportunidades en la protección más allá del límite tradicional del sitio. Los proveedores pueden integrar los controles del sitio con el conocimiento de las dependencias de energía, fibra, agua y transporte que pueden interrumpir las operaciones. Las instalaciones de clústeres de inteligencia artificial crean una oportunidad adicional porque su densidad de activos requiere estándares más estrictos de acceso, monitorización y respuesta. La certificación ISO/IEC 27001 y el cumplimiento de SOC 2 Tipo II están emergiendo como credenciales importantes en las grandes solicitudes de propuestas de centros de datos. Estos requisitos pueden dirigir los contratos hacia empresas capaces de demostrar registros de auditoría formales y procesos consistentes.
Líderes de la Industria de Servicios de Seguridad para Centros de Datos en Europa
-
Securitas AB
-
Johnson Controls International plc
-
Schneider Electric SE
-
Honeywell International Inc.
-
Cisco Systems Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad para Centros de Datos en Europa Empresas cubiertas en este informe
- Securitas AB
- Johnson Controls International plc
- Schneider Electric SE
- Honeywell International Inc.
- Cisco Systems Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Siemens AG
- Bosch Security Systems GmbH
- Axis Communications AB
- ASSA ABLOY AB
- dormakaba Holding AG
- Convergint Technologies LLC
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Equinix, Inc.
- CrowdStrike Holdings, Inc.
- Legrand SA
- ADT Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad para Centros de Datos en Europa
- Septiembre de 2026: Manguard Plus recibió un contrato de seguridad para toda la región EMEA de Pinterest, prestando operaciones de seguridad integradas en el Centro de Operaciones de Seguridad Regional de la empresa en Dublín, Londres, París y Berlín. El alcance abarca vigilancia armada, monitorización 24/7, operaciones de sala de control y respuesta a incidentes bajo un único operador responsable.
- Septiembre de 2026: Convergint entregó una solución de seguridad física compleja y escalable para un cliente confidencial de centro de datos de hiperescala en Fráncfort, Alemania. El alcance del proyecto se amplió desde el perímetro inicial y la primera sala de datos hasta múltiples salas de datos, abarcando videovigilancia, autenticación biométrica, tecnología anti-seguimiento no autorizado, gestión inteligente de llaves e infraestructura de monitorización de alarmas.
- Septiembre de 2026: Securitas y Microsoft profundizaron su colaboración en seguridad para centros de datos con enfoque en sostenibilidad en toda Europa, avanzando en el codiseño de programas de seguridad alineados con los objetivos de reducción de carbono y resiliencia operativa en las instalaciones de hiperescala de Microsoft.
- Abril de 2026: Mitie adquirió El Team Vest en Dinamarca y ABC Elektro en Noruega por una contraprestación inicial combinada de 8,1 millones de GBP (10,3 millones de USD), ampliando sus capacidades de protección contra incendios y seguridad para centros de datos en los países nórdicos para clientes como Microsoft, Google y Equinix.
Alcance del Informe del Mercado de Servicios de Seguridad para Centros de Datos en Europa
El mercado de servicios de seguridad para centros de datos en Europa abarca los ingresos procedentes de servicios de seguridad desplegados en centros de datos de Alemania, el Reino Unido, Francia, Italia y otros países europeos. El mercado está determinado por estrictas regulaciones de protección de datos e infraestructuras críticas, requisitos de gobernanza de privacidad y biometría, y la creciente demanda de auditoría de cumplimiento, servicios de centro de operaciones de seguridad y operaciones de seguridad integradas.
El Informe del Mercado de Servicios de Seguridad para Centros de Datos en Europa está segmentado por Tipo de Servicio (Vigilancia Armada y Seguridad Física, Monitorización Remota y Videovigilancia, Servicios de Centro de Operaciones de Seguridad, Evaluación de Riesgos de Seguridad y Consultoría, Servicios de Control de Acceso y Gestión de Visitantes, y Mantenimiento y Soporte de Sistemas de Seguridad), Modelo de Prestación de Servicios (Servicios de Seguridad en el Sitio, Servicios de Seguridad Remotos y Centralizados, y Servicios de Seguridad Híbridos), Tipo de Contrato (Contratos Dedicados a Nivel de Sitio, Contratos Multisitio y Regionales, Contratos de Servicios de Seguridad Integrados, y Acuerdos de Servicios Gestionados), Tipo de Cliente (Proveedores de Colocación, Proveedores de Servicios en la Nube (CSP), y Operadores de Centros de Datos Empresariales y de Borde), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), y País (Alemania, Reino Unido, Francia, Italia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Vigilancia Armada y Seguridad Física |
| Monitorización Remota y Videovigilancia |
| Servicios de Centro de Operaciones de Seguridad |
| Evaluación de Riesgos de Seguridad y Consultoría |
| Servicios de Control de Acceso y Gestión de Visitantes |
| Mantenimiento y Soporte de Sistemas de Seguridad |
| Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados |
| Servicios de Seguridad Híbridos |
| Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales |
| Contratos de Servicios de Seguridad Integrados |
| Acuerdos de Servicios Gestionados |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Operadores de Centros de Datos Empresariales y de Borde |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Resto de Europa |
| Por Tipo de Servicio | Vigilancia Armada y Seguridad Física |
| Monitorización Remota y Videovigilancia | |
| Servicios de Centro de Operaciones de Seguridad | |
| Evaluación de Riesgos de Seguridad y Consultoría | |
| Servicios de Control de Acceso y Gestión de Visitantes | |
| Mantenimiento y Soporte de Sistemas de Seguridad | |
| Por Modelo de Prestación de Servicios | Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados | |
| Servicios de Seguridad Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales | |
| Contratos de Servicios de Seguridad Integrados | |
| Acuerdos de Servicios Gestionados | |
| Por Tipo de Cliente | Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Operadores de Centros de Datos Empresariales y de Borde | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad para centros de datos en Europa?
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos en Europa se expanda desde 1,06 mil millones de USD en 2026 y 1,22 mil millones de USD en 2027 hasta 2,41 mil millones de USD para 2032, registrando un CAGR del 14,59% entre 2027 y 2032
¿Qué está impulsando la demanda de servicios de seguridad para centros de datos en Europa?
La expansión de la hiperescala, las obligaciones regulatorias, el riesgo de ransomware y el mayor valor de los equipos de inteligencia artificial están incrementando la demanda de protección integrada.
¿Qué tipo de servicio lidera los ingresos en Europa?
La vigilancia armada y la seguridad física lideran con una participación del 32,71% en 2026, respaldada por la necesidad de control de acceso en el sitio y respuesta a incidentes.
¿Qué modelo de prestación se está expandiendo más rápidamente?
Se proyecta que los servicios de seguridad remotos y centralizados se expandan a un CAGR del 16,92% hasta 2032, a medida que los operadores monitorizan ubicaciones distribuidas desde centros centralizados.
¿Qué grupo de clientes tiene la mayor participación?
Los proveedores de colocación representan el 46,54% de los ingresos en 2026 porque deben proteger infraestructuras compartidas utilizadas por múltiples inquilinos.
¿Qué país se está expandiendo más rápidamente?
Se proyecta que Francia se expanda a un CAGR del 18,96% hasta 2032, respaldada por compromisos de inversión y nueva capacidad de centros de datos.