
ヨーロッパ データセンター セキュリティ サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
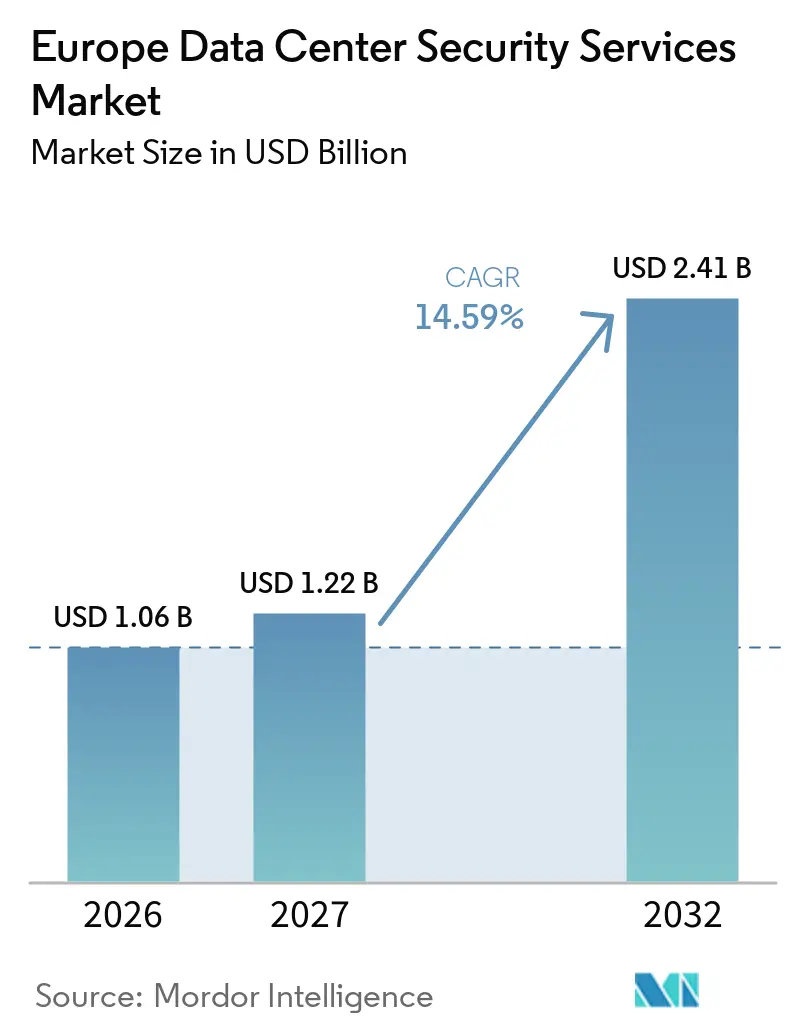
| 基準年の市場規模 (2026) | 1.06 十億米ドル |
| 市場規模 (2027) | 1.22 十億米ドル |
| 市場規模 (2032) | 2.41 十億米ドル |
| 成長率 (2027 - 2032) | 14.59 % |
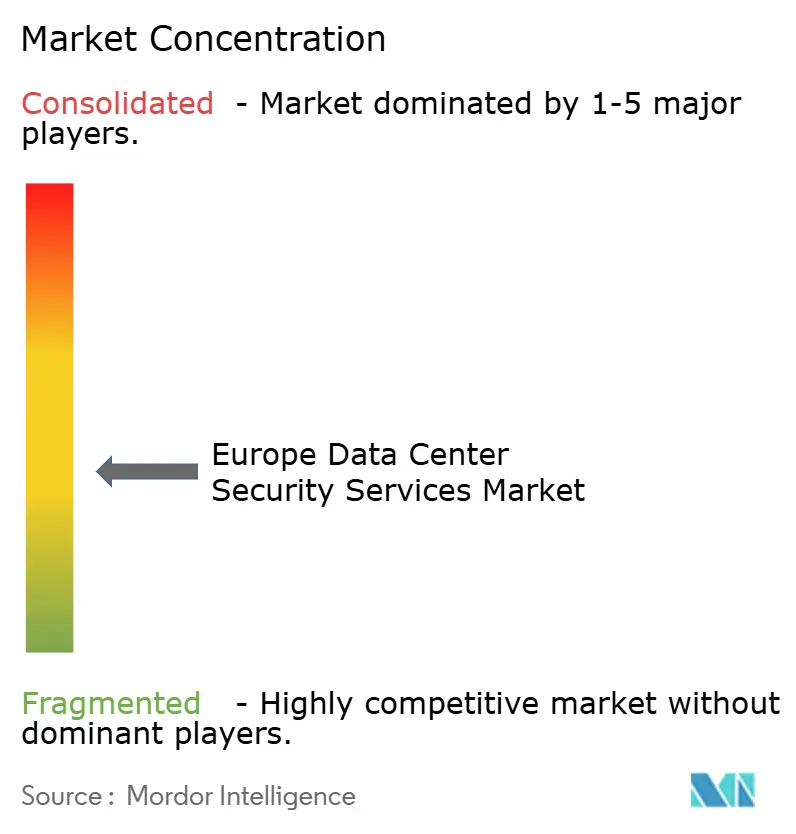
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター セキュリティ サービス市場分析
ヨーロッパ データセンター セキュリティ サービス市場規模は、2026年の1.06 ビリオン 米ドル、2027年の1.22 ビリオン 米ドルから、2032年までに2.41 ビリオン 米ドルへと拡大し、2027年から2032年の間に14.59%のCAGRを記録すると予測されています。新たなハイパースケール キャンパス、より厳格なデジタル レジリエンス規制、および高価値なAI機器が、ヨーロッパ データセンター セキュリティ サービス市場全体にわたる門的な保護の必要性を高めています。データセンター プロジェクトは主要なFLAP-Dハブを超えて二次的な拠点へと移行しており、そこでは事業者が物理的・デジタル セキュリティのスキルを持つ外部チームを必要とすることが多くなっています。規制要件により、文書化されたアクセス制御、環境モニタリング、インシデント対応、および請負業者の監督が調達決定においてより重要になっています。プロバイダーは、警備、モニタリング、技術保守、およびリスク支援を組み合わせた統合契約で対応しています。ヨーロッパ データセンター セキュリティ サービス市場は、レガシー施設、限られた専門人材、およびサイト境界外に起因するリスクへの露出という実際的な制約にも直面しています。
主要レポートのポイント
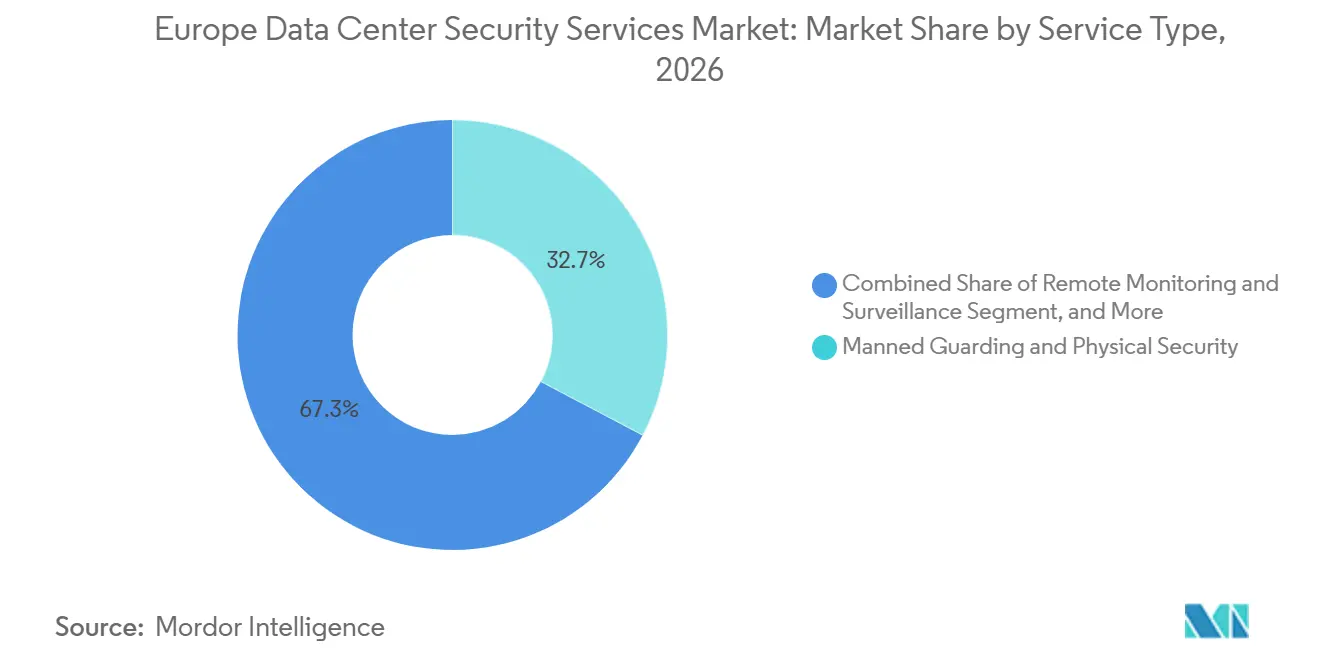
- サービスタイプ別では、有人警備・物理的セキュリティが2026年のヨーロッパ データセンター セキュリティ サービス市場収益シェアの32.71%を占め、セキュリティ オペレーション センター サービスは2032年までに15.26%のCAGRで拡大すると予測されています。
- サービス供モデル別では、オンサイト セキュリティ サービスが2026年に44.28%の収益シェアを占め、リモートおよび集中型セキュリティ サービスは2032年までに16.92%のCAGRで拡大すると予測されています。
- 契約タイプ別では、専用サイトレベル契約が2026年に38.74%の収益シェアを占め、マネージド サービス契約は2032年までに16.39%のCAGRで拡大すると予測されています。
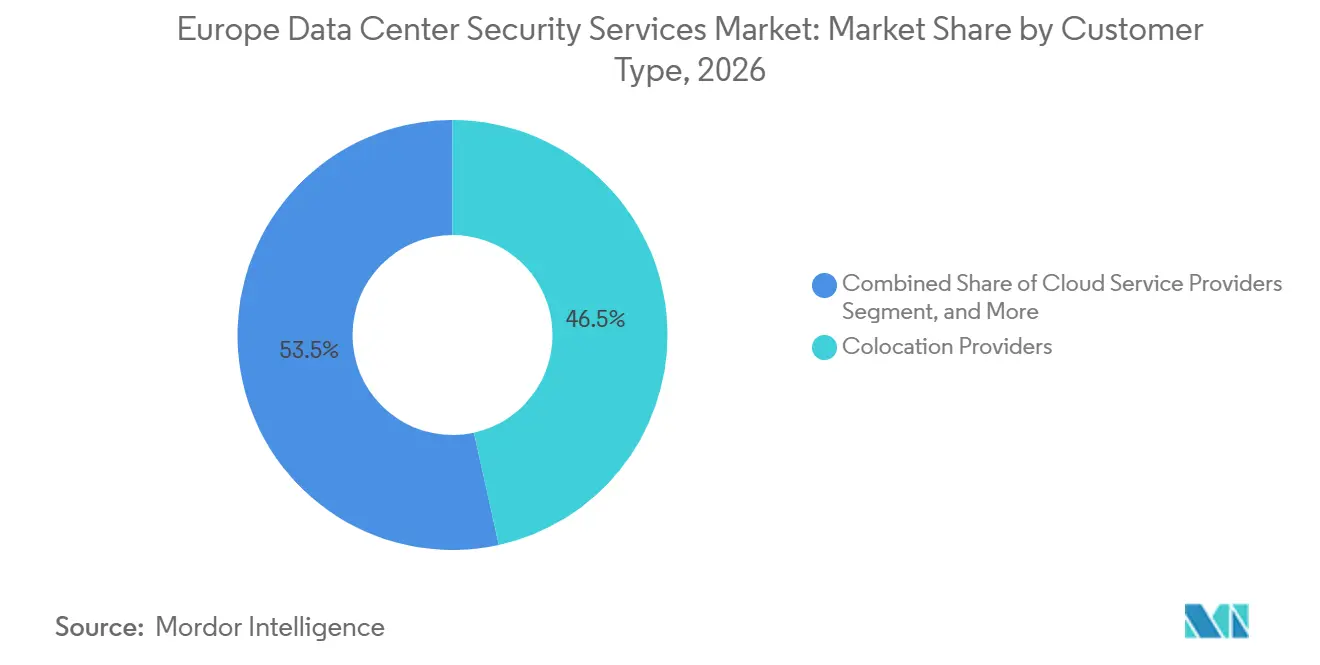
- 顧客タイプ別では、コロケーション プロバイダーが2026年のヨーロッパ データセンター セキュリティ サービス市場収益シェアの46.54%を占め、クラウド サービス プロバイダーは2032年までに15.59%のCAGRで拡大すると予測されています。
- データセンター規模別では、大規模データセンターが2026年に38.94%の収益シェアを占め、ハイパースケール施設は2032年までに17.27%のCAGRで拡大すると予測されています。
- 国別では、英国が2026年のヨーロッパ データセンター セキュリティ サービス市場収益シェアの37.64%を占め、フランスは2032年までに18.96%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FLAP-DおよびTier 2都市全体にわたるハイパースケールおよびコロケーションの建設拡大 | +3.5% | ミラノ、イベリア半島、北欧諸国への波及を伴う汎ヨーロッパ規模、FLAP-Dに集中 | 中期(2〜4年) |
| GDPR、NIS2、DORA、およびCRAへのコンプライアンス支出 | +3.1% | EU-27のコア、ドイツ、フランス、イタリアが最も強い義務に直面し、英国は同等の国内フレームワークを使用 | 短期(2年以内) |
| ランサムウェア、サプライチェーン、およびデータセンターへの標的攻撃 | +2.6% | ドイツ、英国、フランス、イタリア | 短期(2年以内) |
| AIワークロードおよび高価値資産の保護要件 | +2.0% | フランクフルト、ロンドン、パリ、および新興の北欧AIキャンパス | 中期(2〜4年) |
| ゼロトラスト運用に向けた物理・サイバーセキュリティの統合 | +1.7% | FLAP-DおよびTier 2拠点 | 中期(2〜4年) |
| 相互依存するユーティリティおよび通信リスク インテリジェンス | +1.2% | 国内市場、ドイツおよび英国での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FLAP-DおよびTier 2都市全体にわたるハイパースケールおよびコロケーションの建設拡大
ハイパースケールの拡大は、ヨーロッパ データセンター セキュリティ サービス市場全体で必要とされるセキュリティ カバレッジを変えています。2026〜2028年のパイプラインにあるプロジェクトは、AIスケールの電力要件が開発をグリーンフィールド立地へと押し進めているため、ハブ都市から平均175kmの距離にあり、以前の46kmと比較して大幅に増加しています。これらのサイトでは、資格を持つ労働者のプールが薄く、支援インフラが未成熟な場合があります。大規模キャンパスでは、ゲート、複数のホール、変電所、積み込みエリア、および請負業者のアクセスゾーンのカバレッジが必要です。コロケーション施設も、セキュリティ上の障害が複数のテナントに同時に影響を与える可能性があるため、保護措置が必要です。マネージド プロバイダーは、物理的な存在が必要な業務にはローカル チームを維持しながら、集中型サポートを活用することができます。
GDPR、NIS2、DORA、およびCRAへのコンプイアンス支出
ヨーロッパの規制により、セキュリティ サービスは監査およびガバナンス義務とより密接に結びついています。DORAは2025年1月17日にEU加盟国全体で適用可能となり、欧州監督当局は2025年11月に公表されたEUリストで19の重要なICTサードパーティ プロバイダーを特定しました。NIS2実施規則は、正式なレビューで評価可能な物理的セキュリティおよび環境モニタリング措置を要求しています。[1] 事業者は、アクセス記録、リスク プロセス、インシデント対応、および請負業者のスクリーニングを証明できるサプライヤーを必要としています。国ごとの実施の違いがタイミングに影響する可能性があり、複数の国で共通の管理策を適用できるプロバイダーの価値が高まっています。そのため、ヨーロッパ データセンター セキュリティ サービス市場では、コンプライアンスがサービス仕様の一部となっています。
ランサムウェア、サプライチェーン、およびデータセンターへの標的攻撃
ランサムウェアとサプライヤー リスクが、データセンター事業者に課せられるセキュリティへの期待を高めています。CrowdStrikeの2025年脅威ランドスケープによると、ヨーロッパの組織は世界のランサムウェアおよび恐喝被害者の約22%を占めています。ドイツ、英国、フランス、イタリアは、引用された2025〜2026年の期間において最も多くのインシデントが報告されました。[2] ENISAは、ランサムウェアが分析されたサイバー犯罪事象の40%を占めることを発見し、アクセス、請負業者の活動、およびサイバー アラートの協調的なモニタリングへの関心が高まっています。プロバイダーは、サプライヤーの審査、正式なオンボーディング、継続的なモニタリング、およびエスカレーション計画を通じてリスクに対処できます。サードパーティの脆弱性が主要サイトへの直接侵害なしに運用リスクを生み出す可能性があるため、ヨーロッパ データセンター セキュリティ サービス市場は影響を受けています。
AIワークロードおよび高価値資産の保護要件
AIインフラは、大規模で信頼性の高い電力供給を必要とする施設に高価値機器を集中させています。ENTSO-Eは、ヨーロッパのデータセンターの電力需要が2025年から2030年の間に50%以上増加すると予測しており、主にハイパースケール開発が牽引しています。AIトレーニング サイトには100MW以上の連続した電力ブロックが必要であり、GPUおよびカスタム アクセラレーターは1台あたり数万米ドルのコストがかかる場合があります。これにより、多層的なアクセス制御、監視、役割ベースのアクセス、生体認証、および迅速な対応の必要性が高まっています。コロケーション プロバイダーもセキュリティ基準を活用してAIワークロード契約を支援しています。ヨーロッパ データセンター セキュリティ サービス市場は、これらの統合さた管理策を効果的に展開するために、熟練した人材と明確なガバナンスを必要としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー改修のROIおよびダウンタイムの制約 | -2.9% | 1990〜2000年代に大規模な設備が建設された英国およびドイツ | 中期(2〜4年) |
| 統合・セキュリティ オペレーションの熟練人材不足 | -2.2% | 汎ヨーロッパ規模、特に主要FLAP-D拠点外のTier 2およびTier 3都市 | 長期(4年以上) |
| 電力、光ファイバー、水、輸送にわたる連鎖的な依存リスク | -1.5% | 国内市場、アイルランドおよびオランダなどの単一グリッド拠点に集中した露出 | 長期(4年以上) |
| 生体認証、映像、およびAIガバナンスの複雑性 | -0.9% | EU-27、ドイツおよびフランスでより強い摩擦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシー改修のROIおよびダウンタイムの制約
レガシー施設は、稼働中の運用を中断することなくセキュリティを近代化することが困難な場合があります。ドイツおよび英国の多くの稼働中サイトは、物理・サイバーセキュリティの統合システムが一般的になる以前に建設されました。アクセス制御、カメラ、およびモニタリング プラットフォームの交換には、99.9%〜99.999%の稼働率コミットメントを持つTier IIIおよびTier IV施設での狭いメンテナンス ウィンドウが必要になる場合があります。ENISAは、NIS投資2025レポートにおいて、組織の28%が重大な脆弱性のパッチ適用に3ヶ月以上かかったと報告しています。事業者は多くの場合、ダウンタイムと請負業者リスクを制限するために7〜10年のハードウェア更新サイクルと段階的なテストを使用しています。これにより、ヨーロッパ データセンター セキュリティ サービス市場における統合システムの採用が遅れる可能性があります。
統合・セキュリティ オペレーションの熟練人材不足
物理的な保護とIT運用の両方を理解する人材の不足は、サービス提供を制限する可能性があります。統合環境では、セキュリティ コンソール、生体認証システム、およびセキュリティ情報・イベント管理プラットフォームを使用できるスタッフが必要です。ENISAは、ヨーロッパの組織の30%が、資格を持つ評価者が不足していることもあり、過去12ヶ月間にサイバーセキュリティ評価を実施していなかったことを発見しました。従来の警備労働力は、新たな開発を受け入れている二次都市において、コマンド センター要員よりも確保しやすい状況です。プロバイダーはトレーニング アカデミー、リモートSOCモデル、およびAI支援トリアージを使用して能力を向上させていますが、ローカルの知識とエスカレーション スキルは依然として必要です。ヨーロッパ データセンター セキュリティ サービス市場は、物理的なイベントをサイバーおよび運用リスクと結びつけることができるチームに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
SOCサービスが台頭し、物理的警備が基盤を固める有人警備・物理的セキュリティは、2026年のヨーロッパ データセンター セキュリティ サービス市場シェアの32.71%を占めました。人的存在は、高セキュリティ施設における境界アクセス、共連れ防止、来訪者管理、およびオンサイト対応に不可欠です。警備員はまた、イベントをサイト管理者または公的機関にエスカレーションする必要がある場合に判断を提供します。カメラ分析とナンバープレート認識が日常的な境界監視に必要な警備時間を削減するにつれて、リモート モニタリングと監視が拡大しています。アクセス制御と来訪者管理は、不正侵入を防ぐための中心的な役割を維持しています。セキュリティ システムの保守とサポートは、複数年のサービス契約を通じて継続的な収益を追加します。
セキュリティ オペレーション センター サービスは、2032年までに15.26%のCAGRで拡大すると予測されています。これらのサービスは、監視フィード、アクセス イベント、および脅威情報を共通のコマンド環境に統合します。このモデルは、より迅速なエスカレーションとコンプライアンス レビューのためのより一貫した記録をサポートします。リスク評価とコンサルティングも、事業者がガバナンスおよび保険要件のための文書化されたリスク プロファイルを求めるにつれて関連性を高めています。2026年9月、Convergintはフランクフルトのハイパースケール データセンターに対して、監視、生体認証、共連れ防止技術、インテリジェント キー管理、およびアラーム モニタリングを含むスケーラブルな物理的セキュリティ ソリューションを提供しました。このようなバンドル型の業務は、ヨーロッパ データセンター セキュリティ サービス市場における統合型デリバリーへの動きを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
サービス提供モデル別:
サイトのフットプリント拡大に伴いリモート モデルが加速オンサイト セキュリティ サービスは2026年に収益の44.28%を占めました。多くの高セキュリティおよびマルチテナント施設では、入口、機密ゾーン、および積み込みエリアでの継続的な物理的カバレッジが必要です。オンサイト チームは、アクセスの問題、インシデント、または運用上の変更に即座に対応できます。また、顧客契約が目に見えるセキュリティの存在を必要とする場合に保証を提供します。ハイブリッド モデルは、この能力を境界、監視、および環境システムのリモート カバレッジと組み合わせます。このアプローチは、判断と即時の行動が重要な場所から人員を削減することなく、事業者がコストを管理するのに役立ちます。
リモートおよび集中型セキュリティ サービスは、2032年までに16.92%のCAGRで拡大すると予測されています。これらのモデルにより、プロバイダーはすべてのサイトにフルチームを構築するのではなく、集中型ハブから分散したTier 2拠点を監視できます。AI対応の映像分析は、日常的な境界監視をサポートし、注意が必要なイベントのみにスタッフを派遣できます。ライツアウト サーバー ホールは、メンテナンス期間外での継続的な物理的存在の必要性をさらに低減できます。そのため、ヨーロッパ データセンター セキュリティ サービス市場は、フットプリントがより分散するにつれて集中型運用モルを使用する実際的な理由を持っています。効果的なリモート デリバリーには、依然として信頼性の高い接続性、明確なエスカレーション プロトコル、およびアラートが物理的な介入を必要とする場合に行動できるサイト チームが必要です。
契約タイプ別:
マネージド サービス契約が調達の優先事項を変える専用サイトレベル契約は2026年に収益の38.74%を占めました。この形式は、コロケーション プロバイダーの間での個別施設調達の継続的な重要性を反映しています。単一のサイトには、独自の運用要件、テナントのコミットメント、およびリスク管理策がある場合があります。専用契約は、その施設の物理的なレイアウトと運用リズムに合わせてカスタマイズできます。複数のサイトおよびリージョン契約は、顧客が複数の国にサイトを追加するにつれてより関連性が高まっています。統合セキュリティ サービス契約は、共有された説明責任モデルの下で警備、技術保守、SOCモニタリング、およびリスク支援を組み合わせることができます。
マネージド サービス契約は、2032年までに16.39%のCAGRで拡大すると予測されています。購買者は、コンプライアンス レポート、技術管理、およびサービス パフォーマンスの明確な成果を設定する複数年の契約を重視しています。この構造は、複数の個別ベンダーを調整する管理上の負担を軽減できます。Securitasは36カ国570施設にわたるデータセンター業務を説明しており、広範なポートフォリオを持つ顧客にとってマルチサイト フレームワークがなぜ関連性があるかを示しています。[3] Manguard PlusはPinterestのEMEA契約を受注し、ダブリン、ロンドン、パリ、ベルリンにわたる同社のリージョナル セキュリティ オペレーション センターのフットプリント全体で、有人警備、24時間365日モニタリング、コントロール ルーム運用、およびインシデント対応を提供しています。これらの取り決めは、ヨーロッパ データセンター セキュリティ サービス市場が国境を越えた協調的なカバレッジへと移行していることを示しています。
顧客タイプ別:
コロケーションがリードし、クラウド プロバイダーが拡大コロケーション プロバイダーは2026年に収益の46.54%を占めました。これらの事業者は、複数のエンタープライズ テナントが使用する共有建物とインフラを保護しています。セキュリティ上の障害が複数の顧客に同時に影響を与える可能性があり、正式なアクセス制御と共有運用手順の必要性が強まっています。コロケーション サイトには、詳細な管理が必要な頻繁な来訪者、請負業者、および機器の移動もあります。ヨーロッパ データセンター セキュリティ サービス産業は、共通の建物管理策と各テナントの特定のニーズのバランスを取ることができるプロバイダーに依存しています。これにより、オンサイト サービスと統合モニタリングへの安定した需要が生まれます。
クラウド サービス プロバイダーは、2032年までに15.59%のCAGRで拡大すると予測されています。ハイパースケーラーの自社建設戦略により、これらの顧客は技術アーキテクチャと統合標準を直接定義できます。彼らの要件は、コロケーション施設での既存の契約条件とは異なる場合があります。エンタープライズおよびエッジ事業者は、拠点あたりの支出が低い場合でも、サイトが広く分散しているため依然として重要です。標準化されたリモート プログラムは、これらの事業者が同じ割合でヘッドカウントを増やすことなく複数のサイトを管理するのに役立ちます。ヨーロッパ データセンター セキュリティ サービス市場は、ローカルのインフラ条件に適応した共通プロセスを通じてこのグループにサービスを提供できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
ハイパースケールがペースを設定し、大規模施設が収益を支える大規模データセンターは2026年に収益の38.94%を占めました。既存の施設は稼働容量の相当なシェアを集中させており、保護要件の拡大を続けています。これらのセキュリティ プログラムは通常、アクセス ルート、機器エリア、サービス通路、および来訪者手続きをカバーしています。大規模サイトはまた、システム保守、警備、および継続的なモニタリング契約の基盤を提供します。小規模データセンターは、より制約された予算のため、共有またはアウトソーシングされたカバレッジを使用することが多いです。中規模施設は、エッジ コンピューティングがヨーロッパの二次都市全体に拡大するにつれてより重要になっています。
ハイパースケール施設は、2032年までに17.27%のCAGRで拡大すると予測されています。FLAP-Dは2026年に453MWの新規容量を提供し、広大なキャンパス向けに設計されたセキュリティ プログラムを必要とするサイトの数を増加させました。100〜200MWのキャンパスには、複数のホール、変電所、リモート ゲート、封じ込めゾーン、およびAI環境が含まれる場合があります。これらの拠点では、技術チームと運用チームの間での段階的な実装と緊密な調整が必要です。ConvergintのフランクフルトでのプロジェクトはInitial境界と最初のホールから複数のホールへと拡大し、キャンパスの発展に伴いスコープがどのように増加するかを示しています。このスケールは、複雑で長期にわたるエンゲージメントのためのヨーロッパ データセンター セキュリティ サービス市場規模を支えています。
地理的分析
英国
英国は2026年のヨーロッパ データセンター セキュリティ サービス市場シェアの37.64%を占めました。ロンドンは2025年上半期に1,189MWの稼働容量と1,678MWの開発パイプラインを有していました。ロンドンは2026年上半期に49MWを追加し、境界分析、アクセス管理、および集中型SOCサービスへの継続的な需要を支えています。国家サイバーセキュリティ センターからの国内ガイダンスは、EUマーケットを形成するレジリエンスへの期待と概ね一致しています。英国は、密度の高いハイパースケール活動と可用性を維持しなければならない大規模な既存基盤を組み合わせているため、依然として重要です。
フランス
フランスは、ヨーロッパ データセンター セキュリティ サービス市場において最も速い国別成長率として、2032年までに18.96%のCAGRで拡大すると予測されています。2025年5月のChoose Franceサミットでは、イル=ド=フランスのデータセンターに対して54億ユーロ(61億米ドル)の投資コミットメントが発表されました。パリは2026年上半期に72.5MWを提供し、すでに通年予測を超えていました。フランス上院は、この投資の波が重要活動のセキュリティ(Sécurité des Activités d'Importance Vitale)フレームワークの下での物理的セキュリティ責任に関連すると特定しました。ドイツは異なる需要プロファイルを示しており、2026年4月末までの期間に370件の公開されたランサムウェア インシデントを経験しました。これにより、検知、サプライヤー審査、および協調的なセキュリティ オペレーションへの需要が強化されています。
その他のヨーロッパ
イタリア、北欧諸国、イベリア半島、および中央・東ヨーロッパは、ヨーロッパ データセンター セキュリティ サービス市場のアドレス可能な基盤を拡大しています。イタリアは2024年9月4日に立法令第138号を採択し、関連するデジタル インフラの監督機関として国家サイバーセキュリティ機関(Agenzia per la Cybersicurezza Nazionale)を設立しました。2024年12月から登録が義務付けられたコロケーション事業者は、その結果生じるコンプライアンス要件に対応しなければなりません。ヘルシンキ、リスボン、オスロ、ワルシャワ、マドリードは、電力の利用可能性と低い土地コストに支えられた積極的な拡大段階にあります。2025年1月1日に施行されたノルウェーのデータセンター規制は、セキュリティ管理システム、リスク評価、およびインシデント対応計画を要求しています。これらの拠点は、ローカルの電力、通信、および労働力の条件を反映したセキュリティ計画を必要としています。
競合環境
ヨーロッパ データセンター セキュリティ サービス市場は適度に分散しており、グローバル プロバイダー、専門インテグレーター、およびサイバーセキュリティ企業がバリュー チェーンの異なる部分にサービスを提供しています。Securitas、Johnson Controls、Honeywell、Siemens、Bosch Security Systems、およびMitieが警備、オンサイト サービス、およびマネージド契約で競合しています。彼らは地理的なリーチ、運用プロセス、およびコンプライアンス文書を重要な販売ポイントとして使用しています。Axis Communications、ASSA ABLOY、Convergint、Genetec、およびMilestone Systemsは物理的技術および統合レイヤーで活動しています。Cisco、IBM、Palo Alto Networks、Fortinet、およびCrowdStrikeは、セキュリティ プラットフォーム、脅威インテリジェンス、およびマネージド検知能力を通じて統合モニタリングに対応しています。競合環境は、信頼性の高いフィールド オペレーションとますます接続された技術を組み合わせる必要性によって形成されています。
プロバイダーは能力を拡大するために買収とパートナーシップを活用しています。ASSA ABLOYは2025年10月にKentix GmbHを買収し、デジタルおよびアクセス ソリューション ポートフォリオにデータセンター向けのアクセス制御および環境モニタリング能力を追加しました。Securitasは2025年9月にRohde and Schwarzとのパートナーシップを正式化し、非触型の人員脅威検知のためのAIベースのミリ波スクリーニングを使用しています。Genetecは2026年2月にデータ主権とローカル コンプライアンスのニーズに対応するため、Microsoft Azure上でUKホスト型のSecurity Center サービスとしてのソフトウェア展開を導入しました。これらの動きは、顧客が統合システムとローカル データ管理を必要とするサービスにおける差別化を支援しています。
ヨーロッパ データセンター セキュリティ サービス市場には、従来のサイト境界を超えた保護においても機会があります。プロバイダーは、運用を中断させる可能性のある電力、光ファイバー、水、および輸送の依存関係への認識とサイト管理策を統合できます。AIクラスター施設は、その資産密度がアクセス、モニタリング、および対応のより厳格な基準を必要とするため、さらなる機会を生み出しています。ISO/IEC 27001認証およびSOC 2 Type IIコンプライアンスは、大規模データセンターの提案依頼書において重要な資格として浮上しています。これらの要件は、正式な監査記録と一貫したプロセスを実証できる企業に契約を誘導する可能性があります。
ヨーロッパ データセンター セキュリティ サービス産業のリーダー企業
-
Securitas AB
-
Johnson Controls International plc
-
Schneider Electric SE
-
Honeywell International Inc.
-
Cisco Systems Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター セキュリティ サービス市場 このレポートでカバーされる企業
- Securitas AB
- Johnson Controls International plc
- Schneider Electric SE
- Honeywell International Inc.
- Cisco Systems Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Siemens AG
- Bosch Security Systems GmbH
- Axis Communications AB
- ASSA ABLOY AB
- dormakaba Holding AG
- Convergint Technologies LLC
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Equinix, Inc.
- CrowdStrike Holdings, Inc.
- Legrand SA
- ADT Inc.
最近の産業開発事情 ヨーロッパ データセンター セキュリティ サービス市場
- 2026年9月:Manguard PlusはPinterestのEMEA全域のセキュリティ契約を受注し、ダブリン、ロンドン、パリ、ベルリンにわたる同社のリージョナル セキュリティ オペレーション センターのフットプリント全体で統合セキュリティ オペレーションを提供しています。スコープは、単一の説明責任ある事業者の下での有人警備、24時間365日モニタリング、コントロール ルーム運用、およびインシデント対応をカバーしています。
- 2026年9月:Convergintはドイツのフランクフルトにある機密のハイパースケール データセンター顧客に対して、複雑でスケーラブルな物理的セキュリティ ソリューションを提供しました。プロジェクトのスコープは、初期の境界と最初のデータ ホールから複数のデータ ホールへと拡大し、映像監視、生体認証、共連れ防止技術、インテリジェント キー管理、およびアラーム モニタリング インフラを網羅しています。
- 2026年9月:SecuritasとMicrosoftはヨーロッパ全体でサステナビリティに焦点を当てたデータセンター セキュリティ コラボレーションを深め、Microsoftのハイパースケール施設における炭素削減と運用レジリエンス目標に沿ったセキュリティ プログラムの共同設計を推進しました。
- 2026年4月:MitieはデンマークのEl Team VestとノルウェーのABC Elektroを合計初期対価810万ポンド(1,030万米ドル)で買収し、Microsoft、Google、Equinixを含む顧客向けに北欧全体でのデータセンター防火・セキュリティ能力を拡大しました。
ヨーロッパ データセンター セキュリティ サービス市場レポートの範囲
ヨーロッパ データセンター セキュリティ サービス市場は、ドイツ、英国、フランス、イタリア、およびその他のヨーロッパ諸国のデータセンターに展開されたセキュリティ サービスからの収益をカバーしています。市場は、厳格なデータ保護および重要インフラ規制、プライバシーおよび生体認証ガバナンス要件、ならびにコンプライアンス監査、SOCサービス、および統合セキュリティ オペレーションへの需要の高まりによって形成されています。
ヨーロッパ データセンター セキュリティ サービス市場レポートは、サービスタイプ(有人警備・物理的セキュリティ、リモート モニタリング・監視、セキュリティ オペレーション センター サービス、セキュリティ リスク評価・コンサルティング、アクセス制御・来訪者管理サービス、およびセキュリティ システム保守・サポート)、サービス提供モデル(オンサイト セキュリティ サービス、リモートおよび集中型セキュリティ サービス、およびハイブリッド セキュリティ サービス)、契約タイプ(専用サイトレベル契約、マルチサイトおよびリージョン契約、統合セキュリティ サービス契約、およびマネージド サービス契約)、顧客タイプ(コロケーション プロバイダー、クラウド サービス プロバイダー(CSP)、およびエンタープライズ・エッジ データセンター事業者)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、および国別(ドイツ、英国、フランス、イタリア、およびその他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 有人警備・物理的セキュリティ |
| リモート モニタリング・監視 |
| セキュリティ オペレーション センター サービス |
| セキュリティ リスク評価・コンサルティング |
| アクセス制御・来訪者管理サービス |
| セキュリティ システム保守・サポート |
| オンサイト セキュリティ サービス |
| リモートおよび集中型セキュリティ サービス |
| ハイブリッド セキュリティ サービス |
| 専用サイトレベル契約 |
| マルチサイトおよびリージョン契約 |
| 統合セキュリティ サービス契約 |
| マネージド サービス契約 |
| コロケーション プロバイダー |
| クラウド サービス プロバイダー(CSP) |
| エンタープライズ・エッジ データセンター事業者 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| その他のヨーロッパ |
| サービスタイプ別 | 有人警備・物理的セキュリティ |
| リモート モニタリング・監視 | |
| セキュリティ オペレーション センター サービス | |
| セキュリティ リスク評価・コンサルティング | |
| アクセス制御・来訪者管理サービス | |
| セキュリティ システム保守・サポート | |
| サービス提供モデル別 | オンサイト セキュリティ サービス |
| リモートおよび集中型セキュリティ サービス | |
| ハイブリッド セキュリティ サービス | |
| 契約タイプ別 | 専用サイトレベル契約 |
| マルチサイトおよびリージョン契約 | |
| 統合セキュリティ サービス契約 | |
| マネージド サービス契約 | |
| 顧客タイプ別 | コロケーション プロバイダー |
| クラウド サービス プロバイダー(CSP) | |
| エンタープライズ・エッジ データセンター事業者 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター セキュリティ サービス市場の規模はどのくらいですか?
ヨーロッパ データセンター セキュリティ サービス市場規模は、2026年の1.06 ビリオン 米ドル、2027年の1.22 ビリオン 米ドルから、2032年までに2.41 ビリオン 米ドルへと拡大し、2027年から2032年の間に14.59%のCAGRを記録すると予測されています。
ヨーロッパにおけるデータセンター セキュリティ サービスへの需要を促進しているものは何ですか?
ハイパースケールの拡大、規制上の義務、ランサムウェア リスク、およびAI機器の高い価値が、統合的な保護への需要を高めています。
ヨーロッパで収益をリードしているサービスタイプはどれですか?
有人警備・物理的セキュリティが2026年に32.71%のシェアでリードしており、オンサイトのアクセス制御とインシデント対応の必要性に支えられています。
最も速く拡大している提供モデルはどれですか?
リモートおよび集中型セキュリティ サービスは、事業者が集中型ハブから分散した拠点を監視するにつれて、2032年までに16.92%のCAGRで拡大すると予測されています。
最大のシェアを持つ顧客グループはどれですか?
コロケーション プロバイダーは、複数のテナントが使用する共有インフラを保護しなければならないため、2026年に収益の46.54%を占めています。
最も速く拡大している国はどこですか?
フランスは、投資コミットメントと新たなデータセンター容量に支えられ、2032年までに18.96%のCAGRで拡大すると予測されています。