
Tamanho e Participação do Mercado de Energia Renovável para Centros de Dados na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
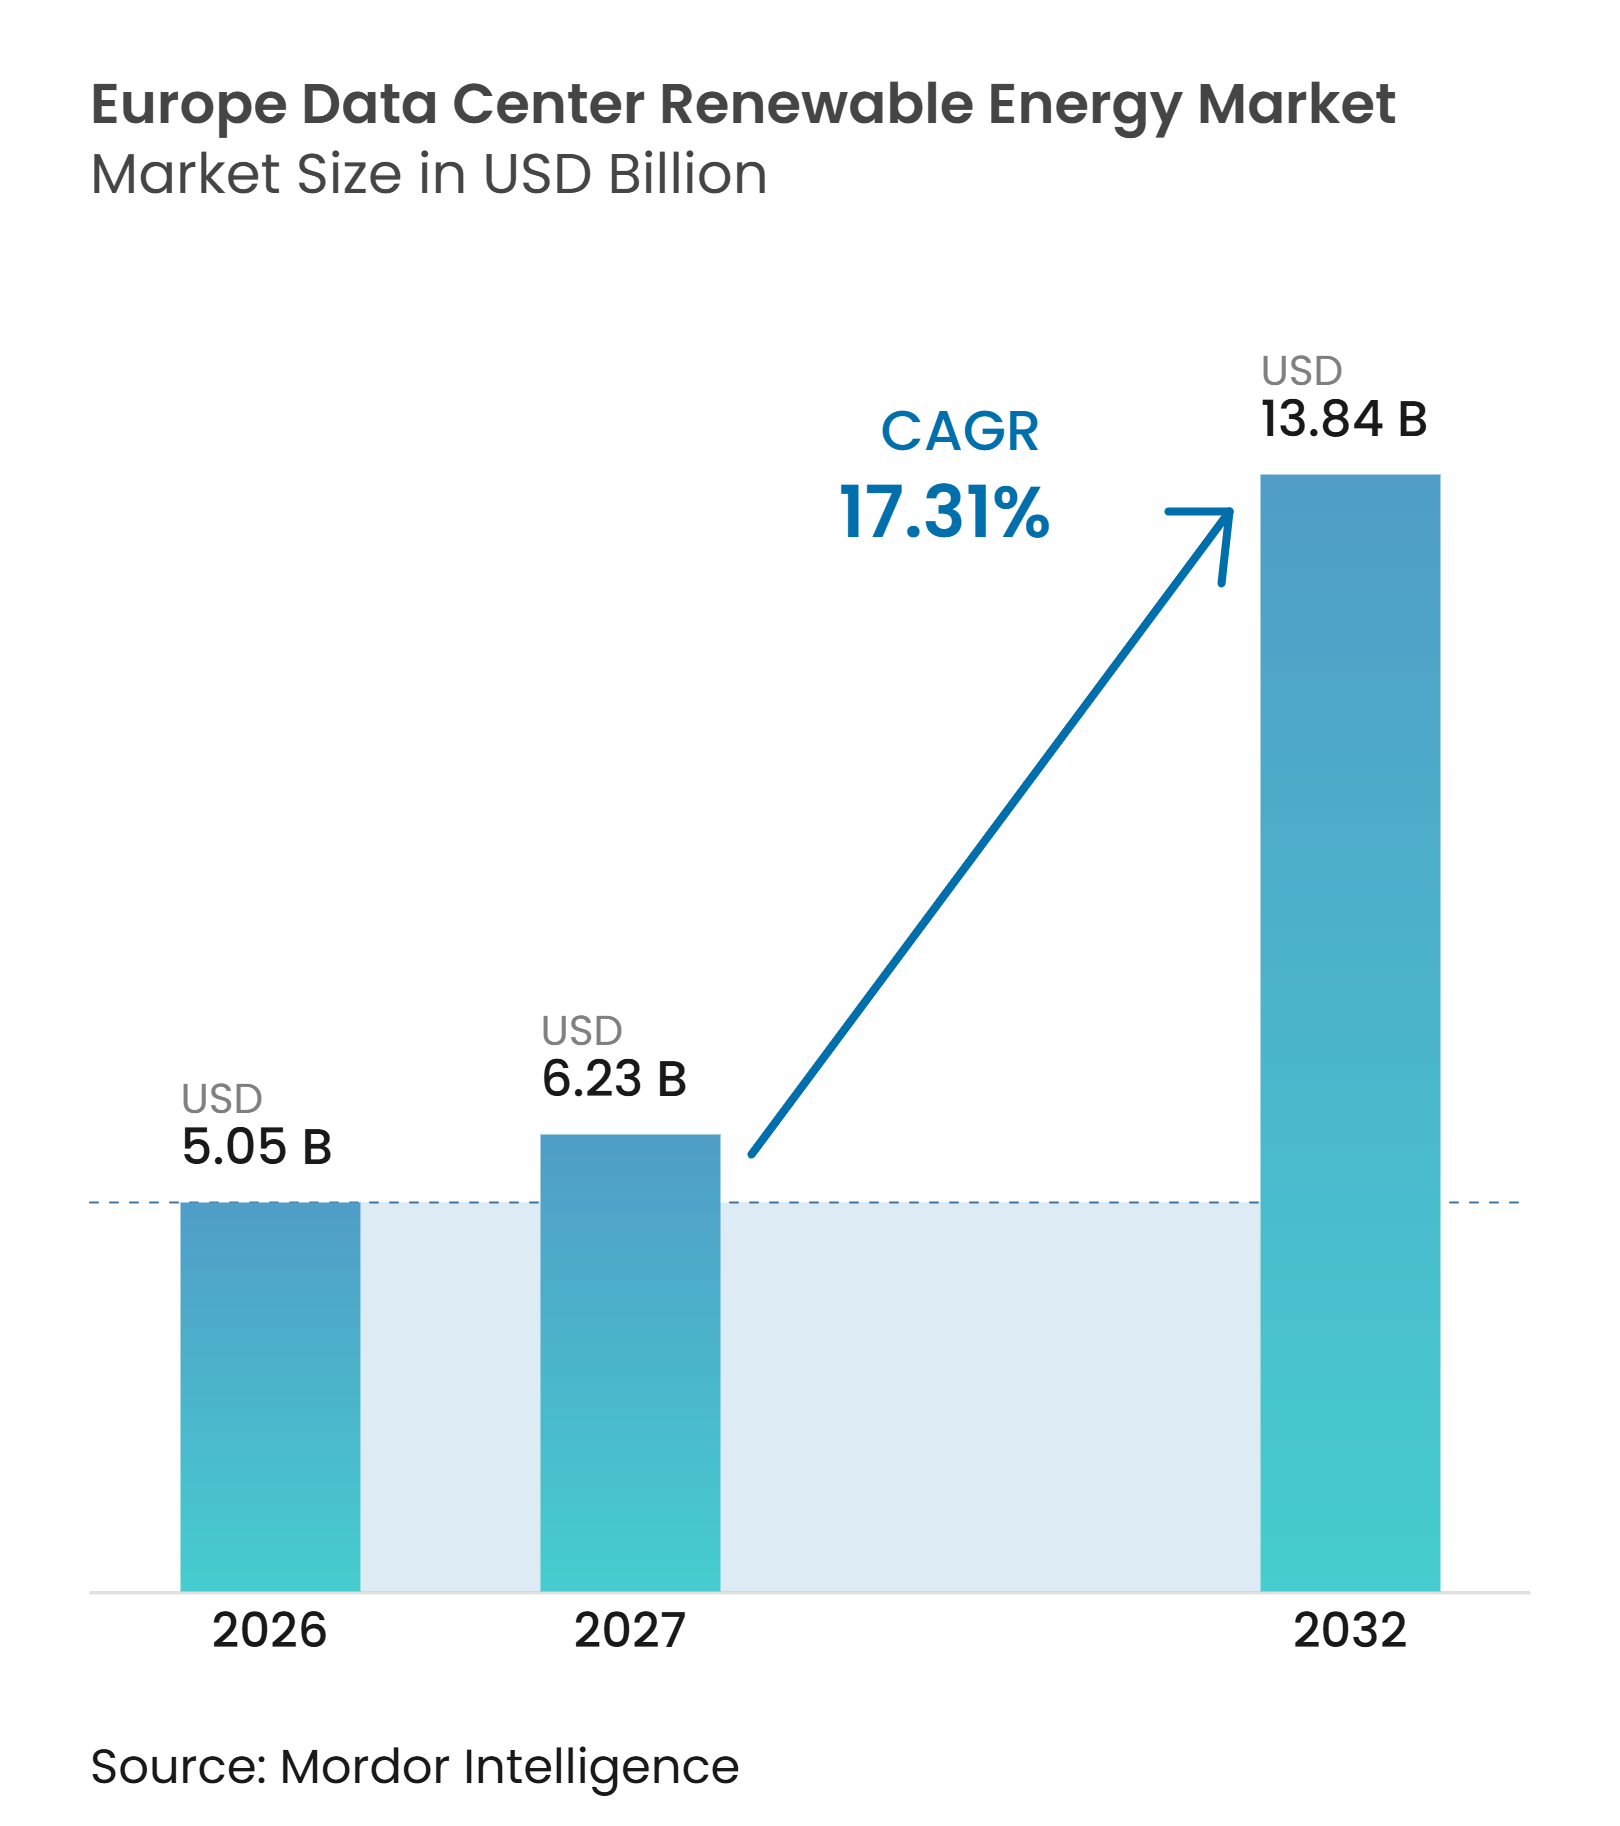
| Tamanho do mercado no ano base (2026) | 5.05 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Centros de Dados na Europa por Mordor Intelligence
O tamanho do mercado de energia renovável para centros de dados na Europa foi avaliado em 5,05 bilhões de USD em 2026 e estima-se que se expanda de 6,23 bilhões de USD em 2027 para atingir 13,84 bilhões de USD até 2032, a um CAGR de 17,31% durante o período de previsão (2027-2032). O volume de mercado foi de 53,15 milhões de MWh em 2026 e estima-se que aumente de 65,58 milhões de MWh em 2027 para 130,61 milhões de MWh até 2032, a um CAGR de 14,77% durante o período de previsão (2027-2032). As cargas de trabalho de inteligência artificial estão aumentando a densidade de energia e tornando o fornecimento confiável de eletricidade uma questão central na seleção de locais para os operadores. Isso está movendo a aquisição além dos certificados renováveis anuais em direção a contratos de longo prazo que podem apoiar nova geração e fornecer evidências mais claras de correspondência renovável. As limitações da rede em hubs estabelecidos também estão direcionando investimentos para locais com energia disponível e recursos renováveis mais robustos. Os fornecedores que conseguem combinar eólica, solar, armazenamento e serviços de carga flexível têm uma posição mais forte, enquanto o mercado de energia renovável para centros de dados na Europa depende do ritmo de construção de centros de dados, acesso à rede e requisitos mais exigentes de relatórios e eficiência.
Principais Conclusões do Relatório
- Por fonte de energia renovável, a energia eólica detinha 44,43% da participação do mercado de energia renovável para centros de dados na Europa em 2026, enquanto a energia solar deve expandir-se a um CAGR de 18,51% até 2032.
- Por modelo de aquisição, os PPAs virtuais ou financeiros detinham uma participação de 33,82% em 2026 e devem expandir-se a um CAGR de 18,29% até 2032
- Por configuração de projeto, os projetos renováveis independentes detinham uma participação de 49,74% no mercado de energia renovável para centros de dados na Europa em 2026, enquanto os projetos com armazenamento em baterias devem expandir-se a um CAGR de 18,09% até 2032.
- Por duração do contrato, os contratos de longo prazo detinham uma participação de 55,03% em 2026 e devem expandir-se a um CAGR de 17,92% até 2032.
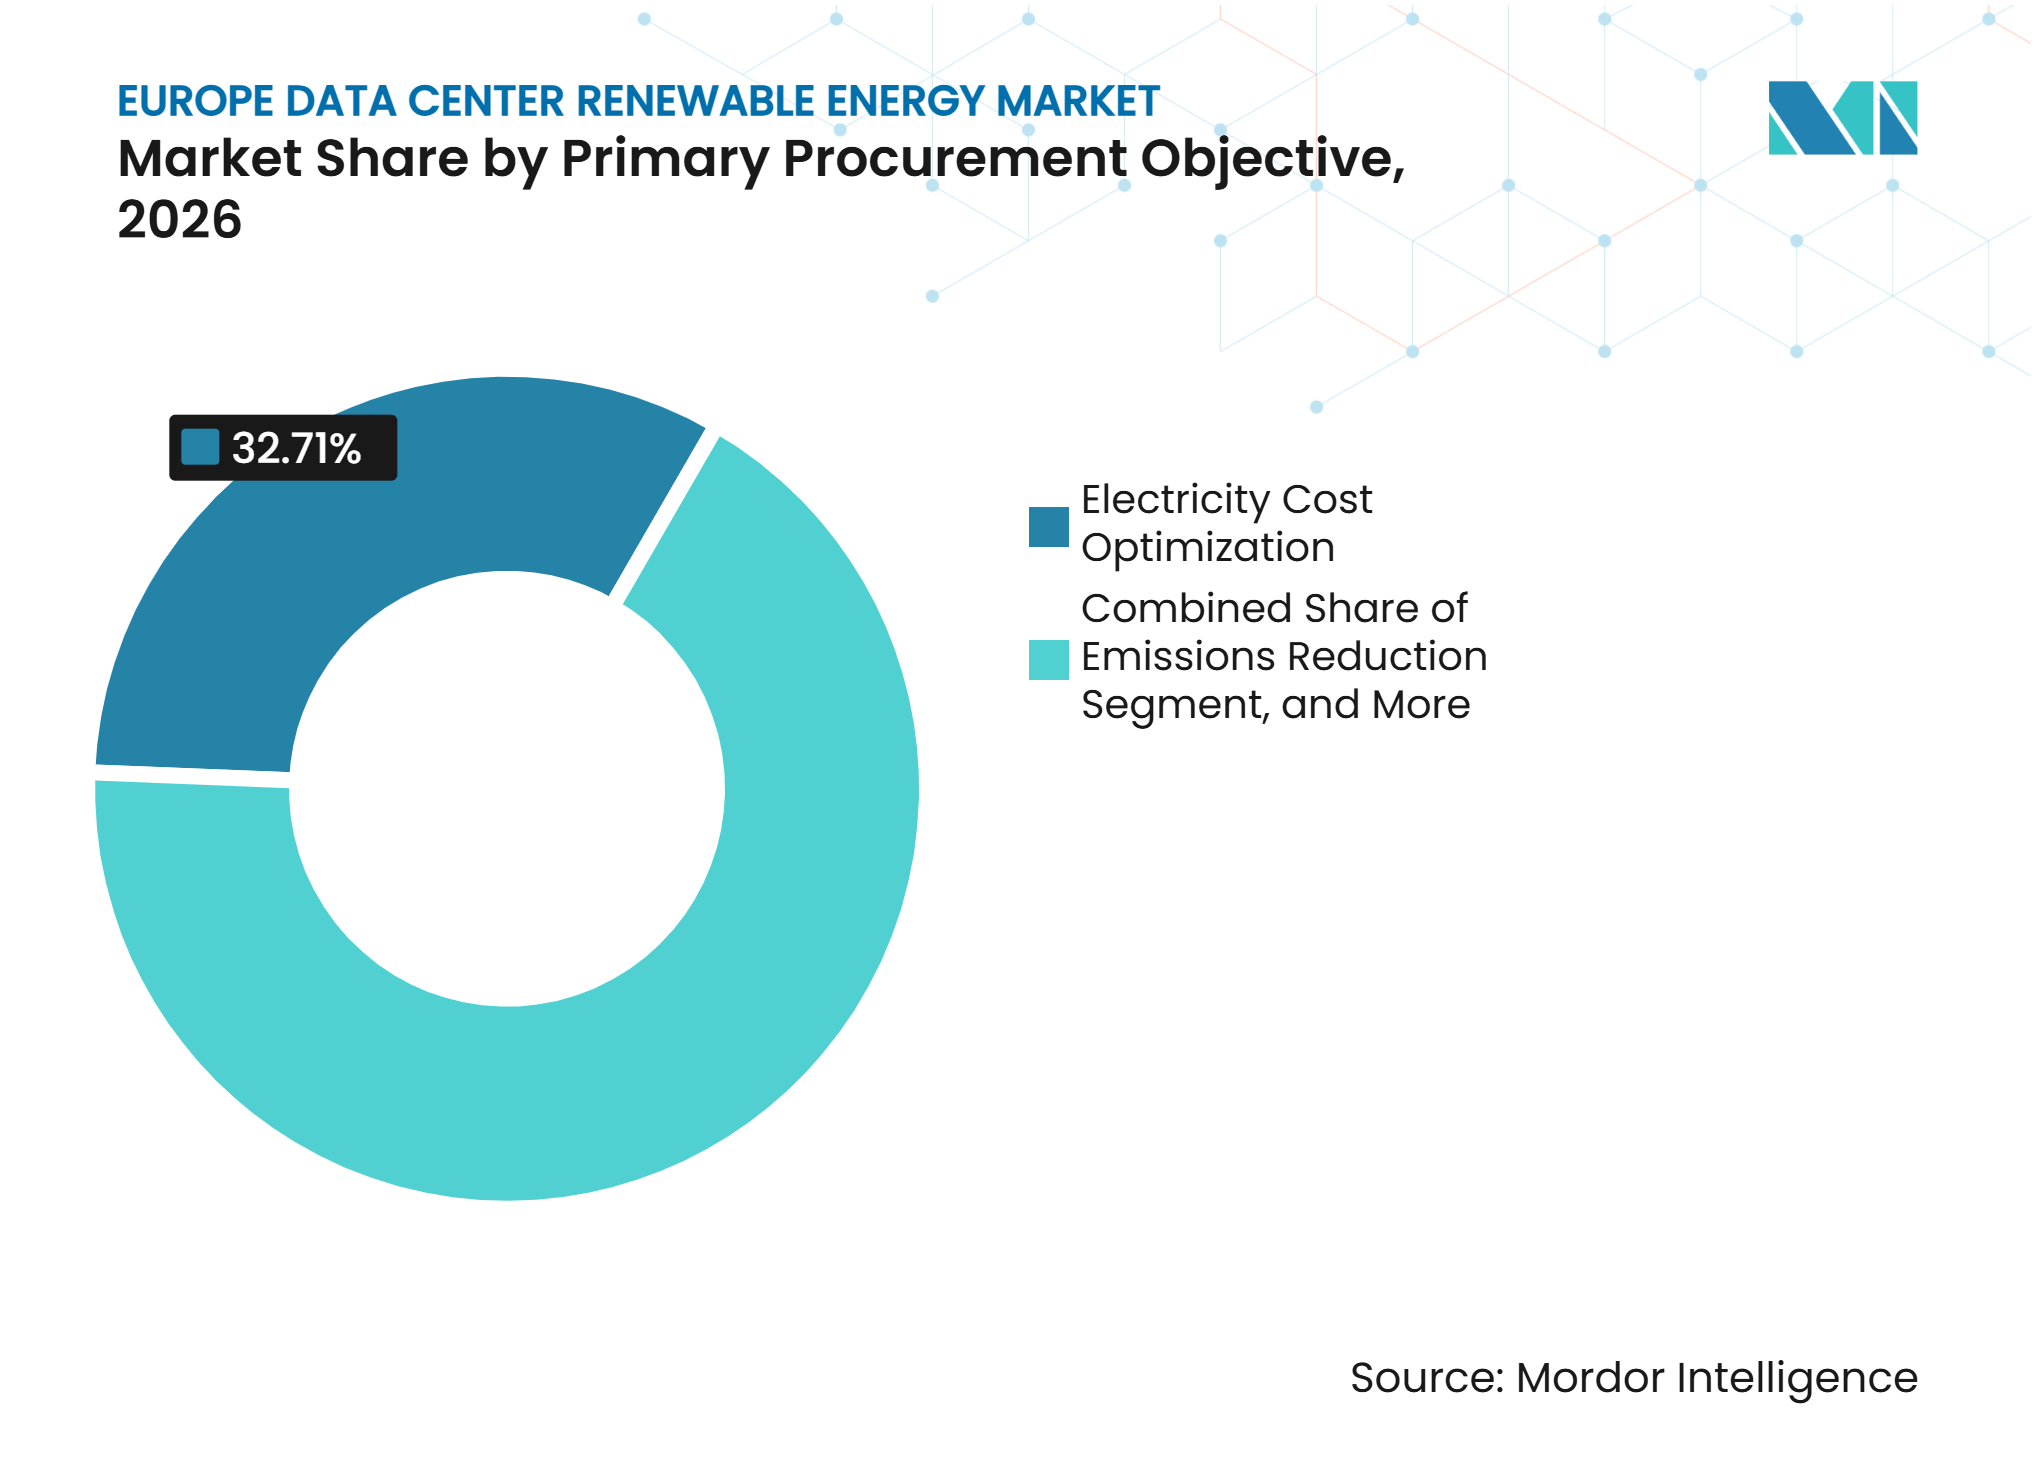
- Por objetivo principal de aquisição, a otimização do custo de eletricidade representou 32,71% em 2026, enquanto a correspondência de energia renovável deve expandir-se a um CAGR de 18,07% até 2032.
- Por tamanho do centro de dados, os centros de dados de hiperscale detinham uma participação de 46,68% em 2026 e devem expandir-se a um CAGR de 18,02% até 2032.
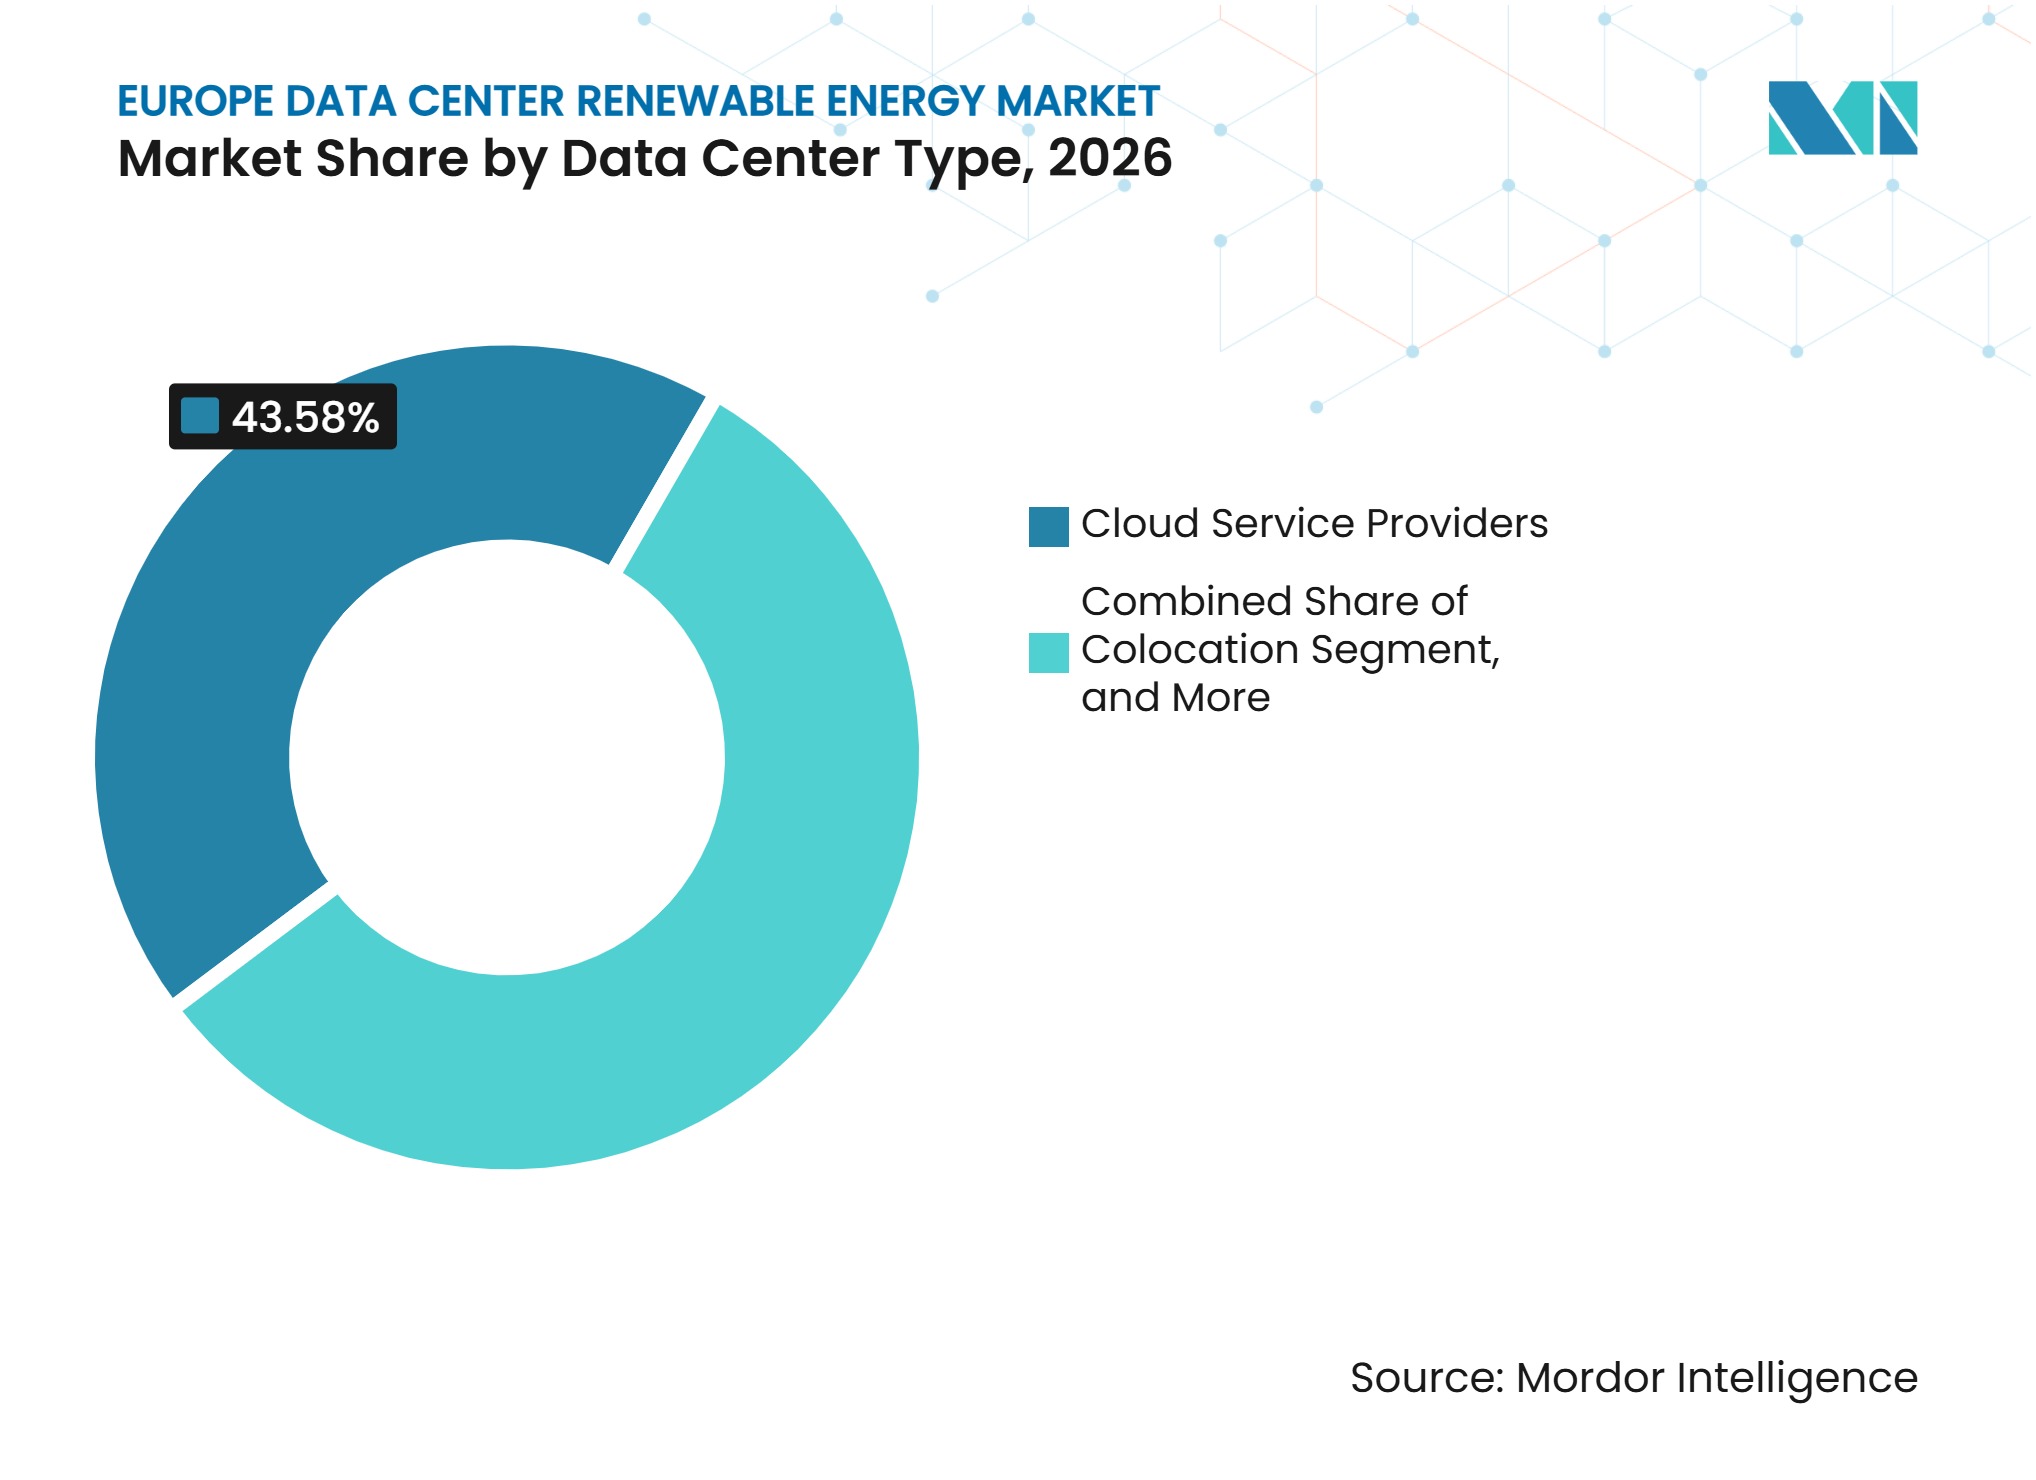
- Por tipo de centro de dados, os provedores de serviços em nuvem detinham uma participação de 43,58% no mercado de energia renovável para centros de dados na Europa em 2026, enquanto o segmento deve expandir-se a um CAGR de 17,88% até 2032.
- Por geografia, o Restante da Europa representou 21,76% do mercado em 2026, enquanto a Itália deve expandir-se a um CAGR de 18,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geogrfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Cargas de Trabalho de Inteligência Artificial a Acelerar a Procura de Energia dos Centros de Dados | +4.8% | Europa, concentrada nos hubs FLAP-D e mercados de crescimento nórdicos | Curto prazo (≤ 2 anos) |
| Procura de Hiperscalers por Aquisição Renovável de Longo Prazo | +3.9% | Europa, com atividade significativa no Reino Unido, Alemanha, Espanha, Irlanda e países nórdicos | Médio prazo (2-4 anos) |
| Requisitos Europeus de Descarbonização e Eficiência Energética | +2.6% | Toda a UE | Médio prazo (2-4 anos) |
| Expansão de Localizações de Centros de Dados no Norte da Europa com Abundância de Recursos Renováveis | +2.1% | Países nórdicos, com extensão para Espanha, Itália e Portugal | Longo prazo (≥ 4 anos) |
| Competitividade de Custos de Energia Solar e Eólica em PPAs Corporativos | +1.7% | Europa, liderada pela Itália, Espanha e Finlândia | Curto prazo (≤ 2 anos) |
| Participação dos Centros de Dados nos Mercados de Flexibilidade da Rede Renovável | +0.9% | UE, países nórdicos e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Cargas de Trabalho de Inteligência Artificial Aceleram a Procura de Energia dos Centros de Dados
Os clusters de treino de IA podem exigir mais de 80 kW por rack, em comparação com 8-12 kW para cargas de trabalho convencionais, o que altera a forma como os operadores planeiam o fornecimento de energia. De acordo com a Comissão Europeia, a potência de TI dos centros de dados europeus atingiu 14.784 MW no final de 2025 e deverá crescer a um CAGR de 17% até 2031.[1] O consumo de eletricidade dos centros de dados da UE atingiu 68 TWh em 2024 e deverá atingir 114 TWh até 2030. As cargas de trabalho de treino favorecem locais com energia abundante e prazos de ligação mais curtos, enquanto as cargas de trabalho de inferência ainda requerem proximidade aos utilizadores. Esta divisão está a encorajar os operadores a construir portfólios de aquisição renovável tanto em cidades centrais como em localizações emergentes. O mercado de energia renovável para centros de dados na Europa beneficia quando esses portfólios incluem fornecimento capaz de atender à procura variável de IA, uma vez que a aquisição deve contemplar tanto a procura concentrada dos locais de treino como as necessidades operacionais dispersas das instalações voltadas para o utilizador.
A Procura dos Hiperscalers Apoia a Aquisição Renovável de Longo Prazo
Amazon Web Services, Google, Microsoft e Meta Platforms, Inc. assinaram 16.777 MW de contratos renováveis corporativos em 2025, representando 80% da atividade global de PPAs corporativos. A Amazon tinha contratado mais de 10 GW de capacidade renovável em mais de 260 projetos europeus até 2026. Estes compromissos conferem aos promotores visibilidade de receitas para grandes projetos de geração e influenciam os termos contratuais disponíveis para outros compradores. A procura está concentrada num pequeno grupo de compradores, pelo que alterações nos seus planos de aquisição podem afetar rapidamente os volumes de negócios. A ENGIE SA assinou 3,1 GW de PPAs nos primeiros 9 meses de 2025, incluindo mais de 1,9 GW no terceiro trimestre. Os fornecedores integrados com portfólios de renováveis e baterias podem responder de forma mais eficaz à procura de estruturas de fornecimento firme, pois conseguem oferecer um pacote coordenado, em vez de deixar os operadores a negociar acordos separados para energia, armazenamento, balanceamento e gestão contratual.
Requisitos Europeus de Descarbonizaço e Eficiência Energética
A Diretiva de Eficiência Energética reformulada exige relatórios de transparência dos centros de dados em todos os Estados-Membros da UE. A Comissão Europeia publicou um esquema comum de classificação de sustentabilidade da União em setembro de 2026, utilizando a Eficácia de Utilização de Energia e a Eficácia de Utilização de Água como indicadores centrais. Espera-se que os rótulos eletrónicos sejam emitidos anualmente através da base de dados europeia sobre centros de dados, a partir de agosto de 2027. Uma consulta da Comissão sobre normas mínimas de desempenho permaneceu aberta até 14 de dezembro de 2026, antes de uma proposta legislativa planeada para o segundo trimestre de 2027. Estas medidas facilitam a comparação do desempenho energético e do aprovisionamento renovável por parte de investidores, clientes e reguladores. Também conferem aos operadores um incentivo para privilegiar contratos que demonstrem capacidade renovável adicional e correspondência credível, especialmente quando o desempenho energético pode afetar o financiamento, o licenciamento, a seleção de inquilinos e as declarações públicas sobre progresso ambiental.
Expansão de Localizações no Norte da Europa com Abundância de Recursos Renováveis
Os prazos de ligação à rede nos mercados nórdicos são de 3 a 5 anos, em comparação com 7 a 10 anos em vários hubs europeus estabelecidos. A Finlândia, a Suécia e a Noruega oferecem grandes recursos hídricos e eólicos capazes de suportar instalações de elevada intensidade de dados. A Google comprometeu 13 mil milhões de EUR (14,69 bilhões de USD) para infraestrutura digital finlandesa em 2027 e 2028, conforme indicado na pesquisa fornecida. A Microsoft comprometeu 2,5 mil milhões de EUR (2,83 bilhões de USD) para expansão na Suécia. Estes projetos demonstram que a energia de baixo carbono está a tornar-se um requisito prático para a capacidade de IA, em vez de um atributo secundário do local. Esta mudança regional alarga o mercado de energia renovável para centros de dados na Europa para além do corredor de hubs tradicionais e permite que os compradores comparem localizações com base na qualidade da energia, nos prazos de ligação, na disponibilidade de renováveis e no custo prático de cumprir os compromissos internos de energia limpa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Análise Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Filas de Ligação à Rede e Restrições de Transmissão | -2.4% | Toda a UE, crítico em Frankfurt, Londres, Amesterdão, Paris e Dublin | Longo prazo (≥ 4 anos) |
| Intermitência e Limitações de Correspondência Horária | -1.8% | Europa | Médio prazo (2-4 anos) |
| Preços de Captura Negativos e Desajuste de Preços nos PPAs | -1.3% | Mercados com elevada penetração solar, incluindo Alemanha, França, Espanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Atrasos no Licenciamento de Projetos Renováveis e na Cadeia de Abastecimento | -0.9% | Toda a UE, especialmente mercados de energia eólica offshore | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Ligação à Rede e Restrições de Transmissão
O acesso à energia foi o principal desafio para 67% dos operadores em 2025, abaixo dos 76% em 2024. Os tempos de espera para ligação em Frankfurt, Londres, Amesterdão, Paris e Dublin podem estender-se de 7 a 10 anos, com alguns projetos a enfrentar prazos de 13 anos. A restrição atrasa tanto a construção de instalações como a aquisição renovável, pois os compradores procuram energia em locais onde novos projetos possam ligar-se. A ACER reportou 4,3 mil milhões de EUR (4,86 bilhões de USD) em custos diretos de congestionamento da rede em 2024.[2] A ENTSO-E apelou a filas de ligação que priorizem projetos prontos para a rede, em vez de se basearem apenas na ordem cronológica. Um planeamento de rede mais rápido e regras de fila mais claras reduziriam uma barreira importante à nova capacidade de energia limpa, ao mesmo tempo que ajudariam promotores e operadores a tomar decisões de investimento com melhor visibilidade sobre quando um projeto pode ligar-se e começar a operar.
Intermitência e Limitações de Correspondência Horária
Os PPAs de longo prazo representaram 34% do consumo de energia dos grandes operadores, enquanto as Garantias de Origem de alto impacto melhoradas cobriam 24,4% da capacidade inquirida. A correspondência anual de certificados não aborda, por si só, a necessidade de alimentar cargas de computação constantes quando a produção eólica e solar varia. O Pacto para Centros de Dados com Neutralidade Climática apelou a 75% de energia sem carbono por hora até ao final de 2025, mas 70% dos operadores já tinham atingido esse objetivo. Uma demonstração DCFlex no Reino Unido mostrou que centros de dados de IA de alto desempenho poderiam reduzir a procura em 30-40% em segundos sem perturbar cargas de trabalho críticas. A Agência Internacional de Energia estima que 30 horas de flexibilidade anual poderiam mais do que duplicar a capacidade da rede disponível para os centros de dados europeus IEA.ORG. O armazenamento, a procura flexível e a geração diversificada continuam, portanto, a ser importantes para alinhar a aquisição com as necessidades operacionais, especialmente para instalações de IA que devem manter um serviço fiável mesmo quando a produção renovável, os preços de mercado e as condições da rede se alteram.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
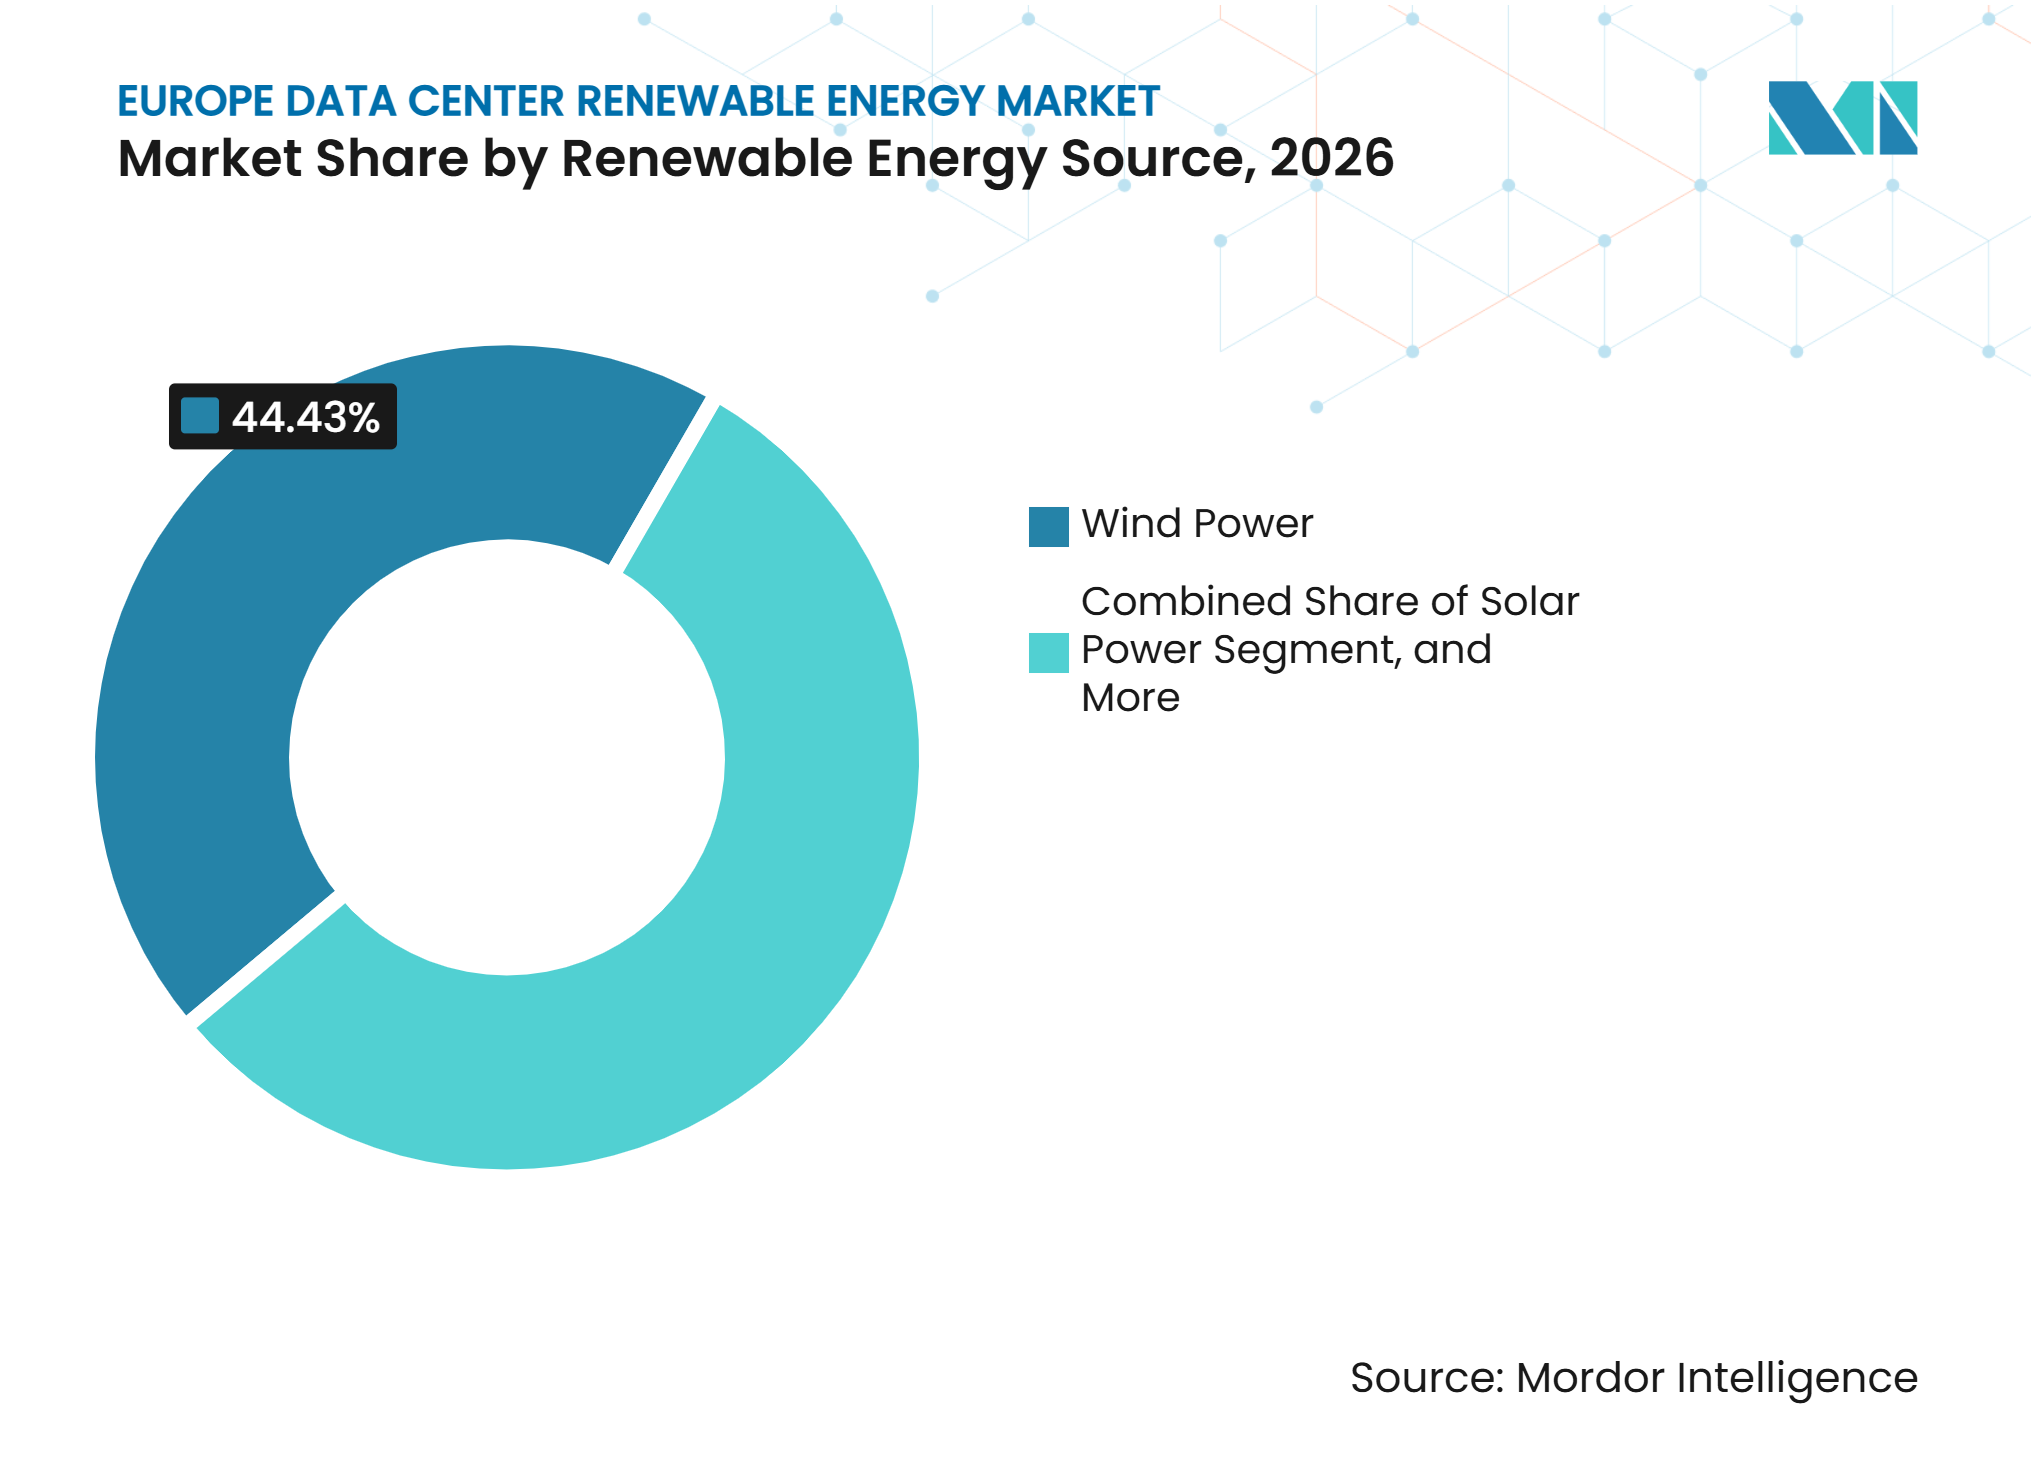
A Eólica Lidera Enquanto a Solar Ganha ImpulsoA energia eólica representou 44,43% da participação do mercado de energia renovável para centros de dados na Europa em 2026. Os mercados eólicos onshore e offshore estabelecidos na Irlanda, nos Países Baixos, na Alemanha e no Reino Unido conferiram à energia eólica uma vantagem de aquisição. Os projetos eólicos podem suportar grandes contratos corporativos porque têm um longo historial de operação à escala de serviço público, processos de desenvolvimento estabelecidos e alocação de risco familiar para compradores de serviços públicos, promotores, financiadores e grandes consumidores de energia. A energia solar deve expandir-se a um CAGR de 18,51% até 2032, apoiada por prazos de desenvolvimento mais curtos que podem alinhar-se com os programas de construção de centros de dados. A sua crescente disponibilidade apoia a aquisição ancorada em solar à escala e proporciona aos promotores uma tecnologia que pode ser planeada em paralelo com novos requisitos de capacidade, mesmo onde os compradores ainda necessitam de eólica, armazenamento ou outros recursos para equilibrar o fornecimento.
A energia solar representou 22% do mix elétrico da UE no primeiro semestre de 2025, tornando-se pela primeira vez a maior fonte de eletricidade da região. O tamanho do mercado de energia renovável para centros de dados na Europa no segmento solar é suportado por projetos que podem avançar da assinatura do contrato à geração mais rapidamente do que a energia eólica offshore. A energia hídrica fornece eletricidade de baixo carbono despachável nos portfólios nórdicos, enquanto a geotérmica, a biomassa e o biogás podem fornecer capacidade firme local. Os acordos de offtake nuclear e de SMR também estão a ser considerados onde é necessária eletricidade limpa contínua. A Equinix, Inc. assinou cartas de intenção para um PPA nuclear de 250 MW nos Países Baixos e 500 MW de capacidade europeia de SMR



Por Modelo de Aquisição:
Os PPAs Virtuais Lideram com Necessidades Mais Amplas de Gestão de RiscoOs PPAs virtuais ou financeiros detinham 33,82% da participação do mercado de energia renovável para centros de dados na Europa em 2026 e devem expandir-se a um CAGR de 18,29% até 2032. Estes contratos permitem a um operador apoiar a geração sem receber energia no mesmo ponto físico. Podem proporcionar cobertura de preços e credenciais de adicionalidade para empresas com instalações em vários mercados de eletricidade. O modelo tornou-se uma opção comum para hiperscalers com procura de energia grande e dispersa. Pode também financiar projetos em áreas com recursos renováveis mais robustos, o que é relevante quando as instalações de um operador estão localizadas em vários países com diferentes condições de rede, sinais de preço e perfis de geração renovável.
A estrutura pode expor os compradores ao risco de base entre os preços de geração contratados e os preços de consumo local. Esse risco torna-se mais difícil de gerir quando os mercados com elevada penetração solar registam horas de preços grossistas negativos. Os PPAs físicos fora do local continuam relevantes para cargas concentradas e podem responder melhor aos requisitos de adicionalidade locacional. A geração no local, as tarifas verdes de serviços públicos e as Garantias de Origem oferecem opções adicionais para operadores com menor procura. A aquisição está, no entanto, a evoluir para estruturas que demonstrem maior capacidade e alinhamento temporal mais claro, porque os clientes corporativos, os investidores e os reguladores necessitam cada vez mais de evidências credíveis de que as decisões de aquisição impulsionam mudanças reais no sistema elétrico.
Por Configuração de Projeto:
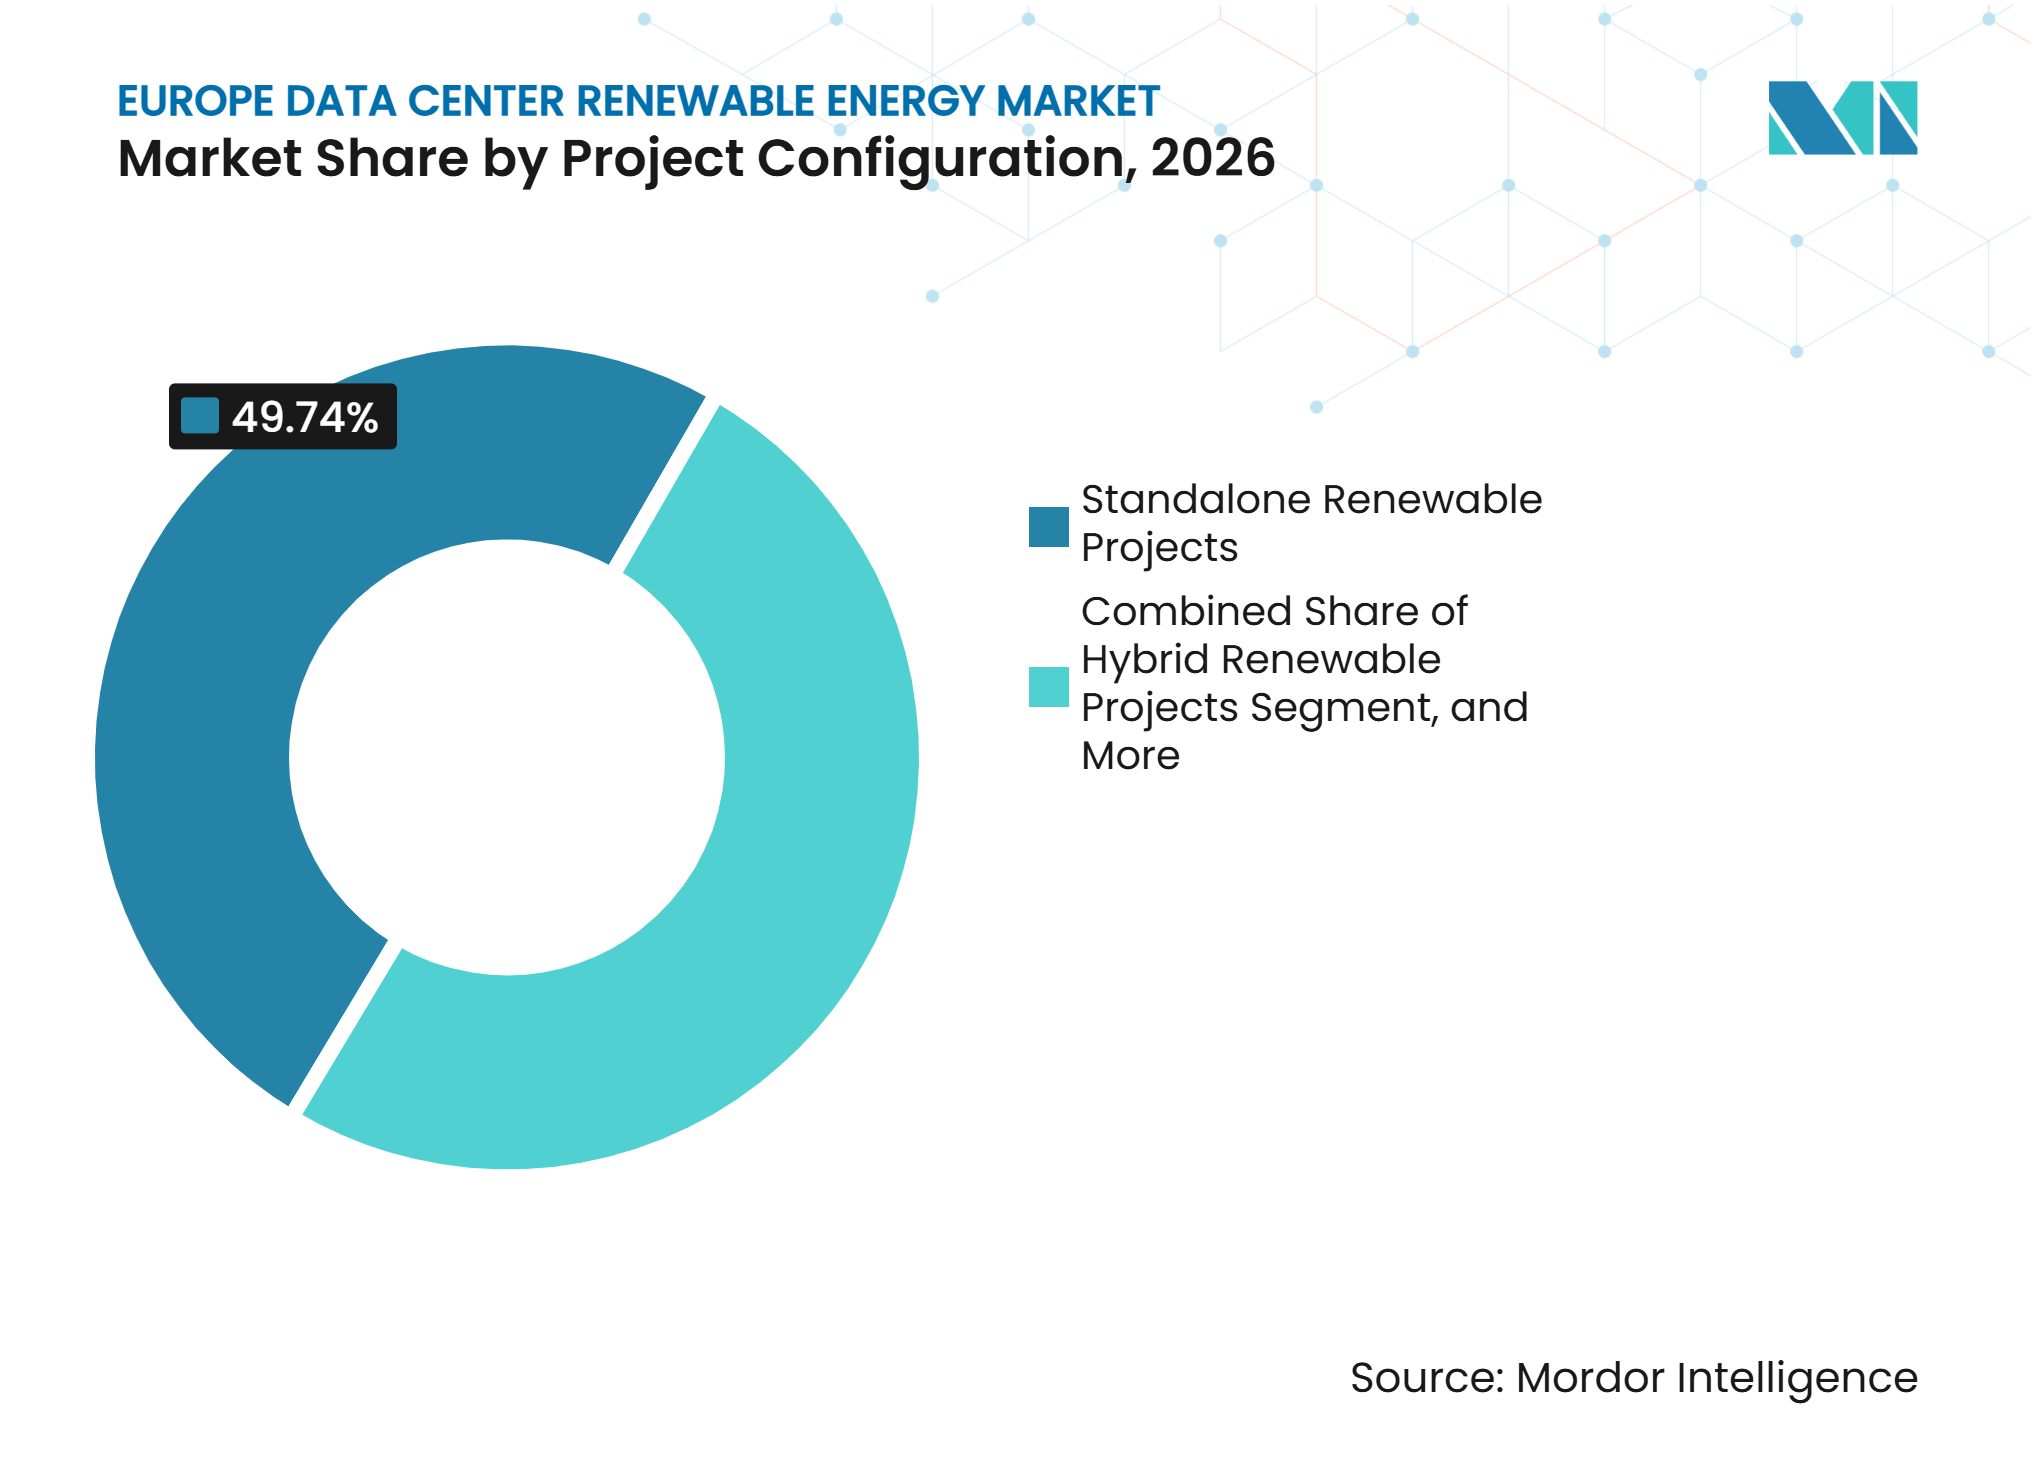
Os Projetos Independentes Lideram, os Projetos com Armazenamento AvançamOs projetos renováveis independentes representaram 49,74% da participação do mercado de energia renovável para centros de dados na Europa em 2026. Os PPAs de tecnologia única dedicada têm sido historicamente mais fáceis de estruturar do que os acordos multi-ativos. Proporcionam uma via clara para compradores que procuram grandes volumes de eletricidade renovável. Os projetos renováveis com armazenamento em baterias devem expandir-se a um CAGR de 18,09% até 2032. O armazenamento pode reduzir a lacuna entre a geração renovável intermitente e a procura contínua dos centros de dados, deslocando a eletricidade entre períodos de oferta e utilização, ao mesmo tempo que melhora o valor de um contrato solar ou eólico.
A contratação de sistemas de armazenamento de energia em baterias atingiu 4,6 GW no mercado europeu de PPAs corporativos durante o primeiro semestre de 2025. A atividade concentrou-se no Reino Unido e na Alemanha, com os primeiros acordos ligados ao armazenamento na Polónia e na Grécia. As combinações de solar e eólica sem armazenamento podem aumentar os fatores de capacidade, mas não garantem fornecimento firme. A resposta à procura, as centrais virtuais e as ligações não firmes podem proporcionar flexibilidade adicional. O trabalho DCFlex do EPRI está a testar operações de centros de dados responsivos à rede, enquanto as estruturas híbridas proporcionam uma correspondência renovável mais robusta, mais opções operacionais durante períodos de restrição e maior confiança para compradores que gerem cargas de computação constantes.

Por Duração do Contrato:
Os Contratos de Longo Prazo Ancoram o InvestimentoOs contratos de longo prazo representaram 55,03% do segmento de duração do contrato em 2026. Devem expandir-se a um CAGR de 17,92% até 2032. Os centros de dados são ativos de longa duração, pelo que os operadores necessitam de acordos de eletricidade que possam estender-se por muitos anos. Os promotores também utilizam compromissos duradouros para garantir financiamento para nova geração renovável. Isto torna a duração do contrato central para o mercado de energia renovável para centros de dados na Europa, uma vez que um compromisso de receita fiável pode permitir que um projeto renovável avance e pode ajudar um operador a garantir fornecimento antes que a capacidade local se torne escassa.
Um acordo solar mais armazenamento de 213 MW entre a Merlin Properties e a Solaria Energia em Espanha foi reportado como tendo um prazo de 40 anos. Os acordos de médio prazo, geralmente com duração de 5 a 10 anos, proporcionam flexibilidade aos operadores que ainda estão a construir a sua presença. Os acordos de curto prazo continuam a ser uma opção menor para cobertura de transição ou necessidades temporárias de conformidade. A incerteza sobre os preços da energia e o acesso à rede está a reforçar o interesse em compromissos duradouros. Os prazos de longo prazo proporcionam visibilidade de preços, segurança de fornecimento e um caminho para financiar capacidade adicional, ao mesmo tempo que oferecem a ambas as partes um quadro para gerir o calendário de construção, a incerteza de geração e as necessidades de um portfólio de instalações em evolução.
Por Objetivo Principal de Aquisição:
A Otimização de Custos Lidera, a Correspondência AceleraA otimização do custo de eletricidade representou 32,71% em 2026. Os PPAs podem oferecer preços mais previsíveis do que as compras no mercado spot num sistema elétrico europeu volátil. A correspondência de energia renovável deve expandir-se a um CAGR de 18,07% até 2032. Os compradores procuram cada vez mais contratos que ofereçam proteção de preços e desempenho credível em termos de emissões. Este requisito combinado está a moldar o mercado de energia renovável para centros de dados na Europa, porque as decisões de aquisição de energia devem agora satisfazer necessidades financeiras, operacionais, de sustentabilidade, de inquilinos e de conformidade, em vez de servir um único objetivo de compra.
O Pacto para Centros de Dados com Neutralidade Climática aumentou o interesse em alinhar o consumo de eletricidade com o fornecimento sem carbono numa base horária, em vez de anual. Os operadores com metas baseadas na ciência necessitam de evidências mais robustas do que os certificados anuais genéricos podem fornecer. A segurança de fornecimento a longo prazo é importante onde as restrições da rede podem atrasar as adições de capacidade. Os PPAs renováveis podem reduzir a exposição à volatilidade dos preços grossistas ao mesmo tempo que apoiam os planos de descarbonização. As equipas de aquisição estão a combinar requisitos financeiros, operacionais e de reporte em cada decisão, refletindo que o preço comercial, o perfil de fornecimento, o valor de emissões e a localização de um contrato podem todos afetar a sua adequação.
Por Tamanho do Centro de Dados:
As Instalações de Hiperscale Definem os Requisitos de AquisiçãoOs centros de dados de hiperscale representaram 46,68% da participação do mercado de energia renovável para centros de dados na Europa em 2026 e devem expandir-se a um CAGR de 18,02% até 2032. O seu tamanho permite contratos individuais de 200 MW ou mais. Isto favorece as empresas de serviços públicos e os produtores independentes de energia com portfólios grandes e diversificados. As instalações de hiperscale também colocam as maiores exigências em termos de disponibilidade de energia e acesso à transmissão, tornando a coordenação antecipada com os operadores de rede e os fornecedores de geração importante antes de um local ser comprometido para construção. Espera-se que o investimento europeu em centros de dados atinja 176 mil milhões de EUR (198,88 bilhões de USD) de forma cumulativa entre 2026 e 2031.
Os grandes centros de dados servem o setor financeiro, as telecomunicações e os provedores regionais de nuvem com requisitos significativos mas geograficamente concentrados. Os locais de médio e pequeno porte dependem mais frequentemente de tarifas verdes, Garantias de Origem e estruturas de PPA agregadas. Estas vias podem tornar a adicionalidade acessível a compradores que não conseguem contratar a volumes de hiperscale. As regras de reporte podem alargar a lacuna entre a cobertura anual de certificados e a correspondência horária. A compra cooperativa pode ajudar as instalações de menor dimensão a colmatar essa lacuna, agrupando a procura, partilhando conhecimentos contratuais e proporcionando uma via para projetos renováveis que de outra forma exigiriam mais volume do que um local individual pode oferecer.
Por Tipo de Centro de Dados:
Os Provedores de Serviços em Nuvem Adquirem à EscalaOs provedores de serviços em nuvem detinham uma participação de 43,58% em 2026 e devem expandir-se a um CAGR de 17,88% até 2032. O seu alcance geográfico exige estratégias de aquisição que funcionem em vários Estados-Membros da UE. Os seus portfólios incluem eólica onshore, eólica offshore, solar, armazenamento e, cada vez mais, estruturas nucleares. A sua procura molda a disponibilidade de fornecimento e os termos contratuais no mercado de energia renovável para centros de dados na Europa. O escrutínio regulatório torna o reporte detalhado mais importante para este grupo, especialmente quando os clientes exigem divulgações transparentes sobre a fonte, o momento e os atributos ambientais da eletricidade utilizada pelos seus serviços digitais.
Os provedores de colocation adquirem eletricidade para instalações partilhadas, enquanto os inquilinos podem ter objetivos renováveis separados. A sua capacidade de fornecer energia renovável verificada pode influenciar as decisões de arrendamento empresarial. As instalações empresariais e de edge têm cargas menores ou mais dispersas, o que limita o acesso a PPAs. A Equinix, Inc. tinha 29 PPAs totalizando mais de 1.400 MW em 12 países, com 854 MW operacionais em 2025.[3] A capacidade de aquisição está a tornar-se parte da oferta de serviço central para os operadores de centros de dados, porque os inquilinos comparam cada vez mais a disponibilidade, a rastreabilidade e a credibilidade da eletricidade renovável a par da capacidade, conectividade e resiliência.
Análise Geográfica
Restante da Europa: A Capacidade Distribuída Impulsiona Nova Procura de Aquisição
O restante da Europa detinha 21,76% da participação do mercado de energia renovável para centros de dados na Europa em 2026. As restrições da rede estão a deslocar o desenvolvimento para além de Frankfurt, Londres, Amesterdão, Paris e Dublin para localizações nórdicas com prazos de ligação mais curtos. A Finlândia obteve 95% da sua eletricidade a partir de fontes neutras em dióxido de carbono em 2025, com a energia hídrica a complementar a eólica e a solar através de geração despachável. A Google comprometeu 600 milhões de EUR (678 milhões de USD) para um local em Skien, Noruega, e o fornecimento documentado de baixo carbono está a tornar-se mais relevante comercialmente ao abrigo dos relatórios de eficiência da UE. Estes fatores estão a ajudar os mercados mais recentes a competir pelo investimento em IA e nuvem, ao mesmo tempo que permitem aos promotores ligar projetos renováveis, ligações de alta tensão e construção de centros de dados em planos de desenvolvimento regional mais coordenados.
Itália: A Aquisição Solar e o Desenvolvimento de Centros de Dados Convergem
A Itália deve expandir-se a um CAGR de 18,76% até 2032, a taxa mais rápida entre os segmentos geográficos. Os pedidos de ligação de alta tensão atingiram 69 GW em dezembro de 2025, enquanto a Itália contratou 568 MW de PPAs para centros de dados e registou um crescimento de 184% em termos homólogos no volume de PPAs solares no primeiro semestre de 2025. Milão tinha uma capacidade instalada de centros de dados de 200 MW e esperava-se que atingisse 2 GW em 5 anos. Os novos locais estão a ligar-se diretamente a redes de alta tensão ou a centrais elétricas para evitar restrições locais. O tamanho do mercado de energia renovável para centros de dados na Europa em Itália depende da entrega de ligações, do desenvolvimento solar e do licenciamento previsível, porque o ritmo da nova infraestrutura digital dependerá de saber se os projetos de rede e de geração conseguem avançar em calendários alinhados.
Reino Unido, Alemanha, França, Países Baixos, Irlanda e Espanha: Condições de Energia Desiguais Moldam o Investimento
Londres tinha 1,38 GW de capacidade operacional e um pipeline acima de 1,77 GW, enquanto a RWE AG assinou acordos de fornecimento com a Global Switch Holdings Limited e a Telehouse. Espera-se que a Alemanha atinja 2,6 GW em Frankfurt até 2031, enquanto Paris ultrapassou Dublin em capacidade EMEA durante o primeiro semestre de 2026. Os limites de ligação em Amesterdão estão a redirecionar a atividade, a Irlanda necessita de fornecimento renovável adicional e a Espanha tinha mais de 2 GW de volume de PPAs em 12 acordos. A participação do mercado de energia renovável para centros de dados na Europa nestes mercados dependerá tanto do acesso à ligação como do potencial de recursos renováveis, criando oportunidades diferentes para as cidades hub estabelecidas, as localizações emergentes e as regiões com eletricidade de baixo carbono disponível.
Panorama Competitivo
Concentração do Mercado
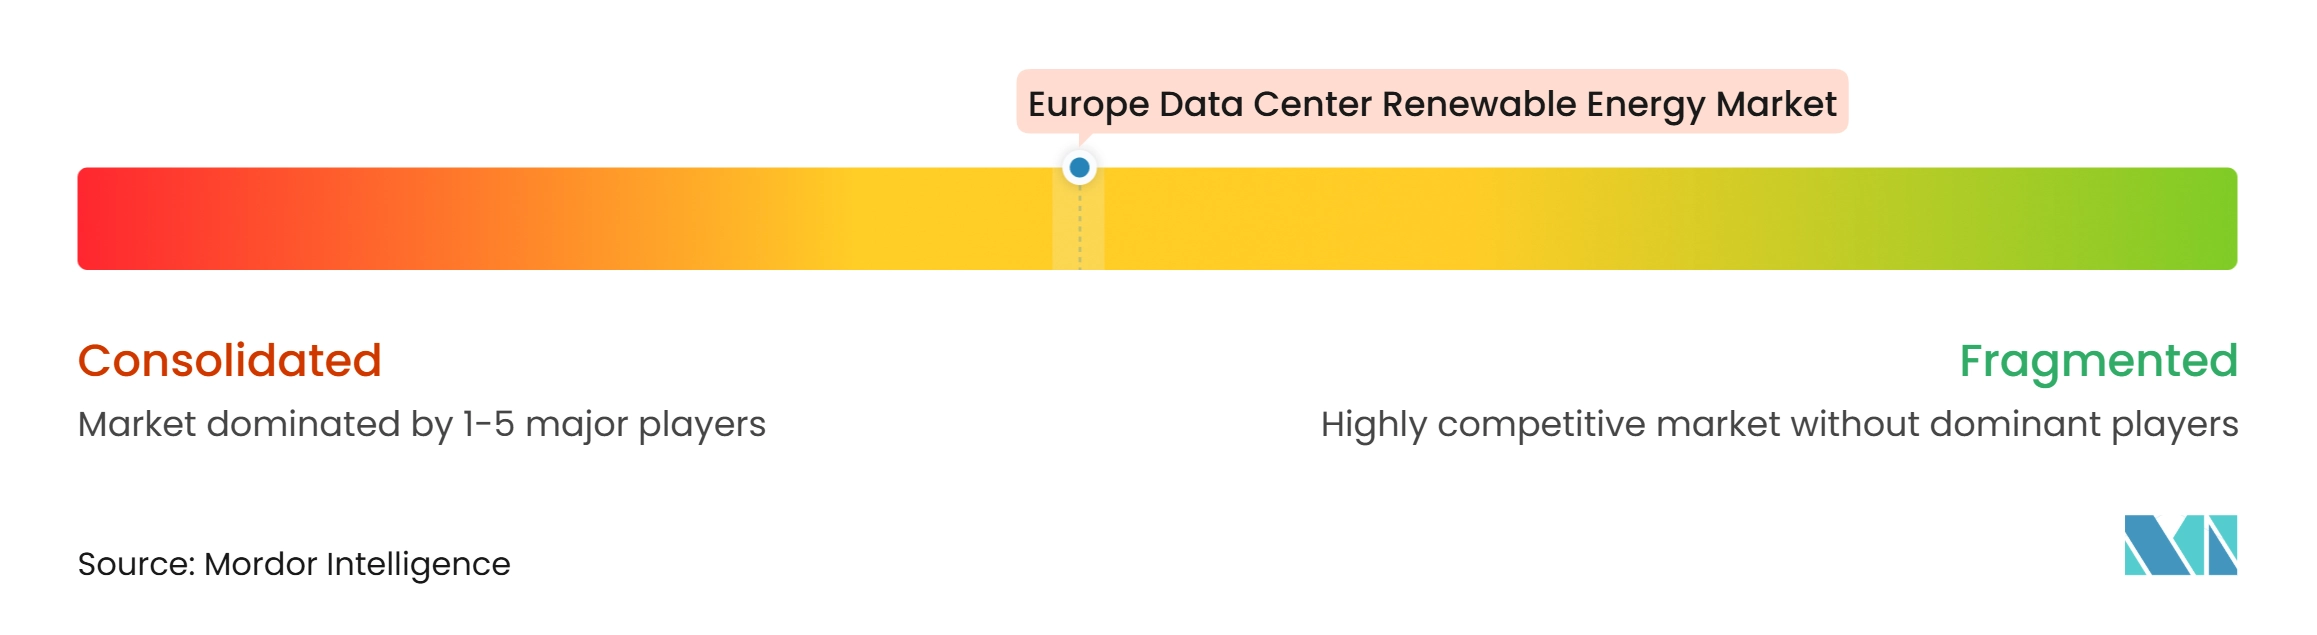
O mercado europeu de energia renovável para centros de dados está moderadamente concentrado, com procura dos compradores e uma ampla base de promotores renováveis e empresas de serviços públicos. A Amazon, a Google e a Microsoft influenciam os termos dos PPAs e os requisitos de adicionalidade devido à sua escala de aquisição. A Amazon tinha mais de 10 GW contratados em mais de 260 projetos europeus até 2026. A Google celebrou um PPA de energia eólica offshore de 100 MW e 15 anos com a EnBW Energie Baden-Württemberg AG para o projeto He Dreiht na Alemanha em 2026. Estes movimentos mostram que os principais compradores estão a diversificar tecnologias e localizações.
Os operadores de colocation estão a desenvolver capacidades de aquisição comparáveis para satisfazer as expectativas dos inquilinos. A Equinix, Inc. tinha 29 PPAs totalizando mais de 1.400 MW em 12 países, com 854 MW operacionais em 2025. A Digital Realty Trust, Inc. reportou 93% de cobertura global de eletricidade renovável em 2025 e Certificação de Neutralidade de Carbono em quatro países europeus. Os operadores de instalações competem agora na qualidade e rastreabilidade dos seus planos de aprovisionamento de energia. Isto reduz o valor da compra de certificados genéricos como fator de diferenciação.
Os fornecedores estão a combinar soluções de geração, armazenamento e carga flexível. A ENGIE SA assinou 3,1 GW de PPAs nos primeiros 9 meses de 2025 e citou um pipeline de renováveis e baterias superior a 100 GW. A Iberdrola, S.A. estabelece parcerias com os principais operadores em Espanha, Portugal e no Reino Unido, enquanto os fornecedores nórdicos utilizam fornecimento apoiado em energia hídrica. O DCFlex demonstrou que as instalações de IA podem reduzir a carga em 30-40% em segundos, criando potencial de serviço à rede. As posições competitivas dependerão da capacidade de combinar geração, armazenamento e flexibilidade em contratos compreensíveis para os clientes e práticos para os operadores do sistema elétrico, especialmente à medida que a correspondência horária e a procura responsiva à rede se tornam mais comuns.
Líderes do Setor de Energia Renovável para Centros de Dados na Europa
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Centros de Dados na Europa Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- NTT Global Data Centers Holding Corporation
- Global Switch Holdings Limited
- Iron Mountain Incorporated
- STACK Infrastructure
- Colt Data Centre Services
- OVH Groupe S.A.
- Green Mountain AS
- RWE AG
- ENGIE SA
- Iberdrola, S.A.
- Ørsted A/S
- Statkraft AS
- EnBW Energie Baden-Württemberg AG
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Centros de Dados na Europa
- Outubro de 2026: A Comissão Europeia lançou uma consulta pública de 12 semanas sobre normas mínimas de desempenho para centros de dados da UE, com uma proposta legislativa planeada para o segundo trimestre de 2027. As normas poderão estabelecer pisos vinculativos de eficiência energética e aprovisionamento renovável em todos os Estados-Membros da UE, remodelando diretamente a forma como os operadores de centros de dados estruturam e verificam a aquisição de energia renovável.
- Setembro de 2026: A Comissão Europeia publicou o esquema comum de classificação da União para a sustentabilidade dos centros de dados ao abrigo do Regulamento Delegado C(2026)3472, utilizando PUE e WUE como indicadores centrais de classificação. A partir de agosto de 2027, os rótulos eletrónicos de sustentabilidade serão emitidos anualmente através da base de dados europeia sobre centros de dados, criando um referencial publicamente comparável para as declarações de energia renovável entre operadores.
- Fevereiro de 2026: A Microsoft anunciou a sua estratégia energética global no seu campus de centros de dados em Dublin, comprometendo-se a continuar a adquirir energia renovável para corresponder a 100% do seu consumo de eletricidade a nível global. A empresa confirmou capacidade contratada para adicionar 40 GW de energia renovável à rede, com 19 GW já em funcionamento no seu portfólio global.
- Janeiro de 2026: A RWE AG assinou um PPA de 8 anos com a Global Switch Holdings Limited para fornecer 70 GWh de eletricidade limpa anualmente a partir do parque eólico onshore Brechfa Forest West (57,4 MW, País de Gales) para o centro de dados London Docklands da Global Switch Holdings Limited, apoiando o objetivo de 100% de energia renovável da Global Switch Holdings Limited até 2030.
Âmbito do Relatório do Mercado de Energia Renovável para Centros de Dados na Europa
O Mercado de Energia Renovável para Centros de Dados na Europa refere-se ao mercado de soluções de geração, aquisição e fornecimento de eletricidade renovável utilizadas para satisfazer os crescentes requisitos energéticos dos centros de dados em toda a Europa. Abrange a eletricidade renovável gerada a partir de fontes solares, eólicas, hídricas, geotérmicas, de biomassa e de biogás, adquirida através de instalações de energia renovável no local ou de acordos com terceiros, incluindo acordos de compra de energia físicos fora do local (PPAs), PPAs virtuais ou financeiros, programas de energia verde de serviços públicos e certificados de energia renovável (RECs) e Garantias de Origem (GOs).
O Relatório do Mercado de Energia Renovável para Centros de Dados na Europa é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hídrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Serviços Públicos e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firmeza), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização do Custo de Eletricidade, Redução de Emissões, Correspondência de Energia Renovável e Segurança de Fornecimento a Longo Prazo), Tamanho do Centro de Dados (Pequeno, Médio, Grande e Hiperscale), Tipo de Centro de Dados (Colocation, Provedores de Serviços em Nuvem e Empresarial e Edge) e Geografia (Reino Unido, Alemanha, França, Países Baixos, Irlanda, Espanha, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hídrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Serviços Públicos |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firmeza |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização do Custo de Eletricidade |
| Redução de Emissões |
| Correspondência de Energia Renovável |
| Segurança de Fornecimento a Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Edge |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Restante da Europa |
| Por Fonte de Energia Renovável | Energia Solar | |
| Energia Eólica | ||
| Energia Hídrica | ||
| Energia Geotérmica | ||
| Energia de Biomassa e Biogás | ||
| Outras Fontes Renováveis | ||
| Por Modelo de Aquisição | Geração Renovável no Local | |
| PPAs Físicos Fora do Local | ||
| PPAs Virtuais ou Financeiros | ||
| Programas de Energia Verde de Serviços Públicos | ||
| Certificados de Energia Renovável e Garantias de Origem | ||
| Por Configuração de Projeto | Projetos Renováveis Independentes | |
| Projetos Renováveis Híbridos | ||
| Projetos Renováveis com Armazenamento em Baterias | ||
| Projetos Renováveis com Outras Soluções de Firmeza | ||
| Por Duração do Contrato | Contratos de Curto Prazo | |
| Contratos de Médio Prazo | ||
| Contratos de Longo Prazo | ||
| Por Objetivo Principal de Aquisição | Otimização do Custo de Eletricidade | |
| Redução de Emissões | ||
| Correspondência de Energia Renovável | ||
| Segurança de Fornecimento a Longo Prazo | ||
| Por Tamanho do Centro de Dados | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperscale | ||
| Por Tipo de Centro de Dados | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Edge | ||
| Por Geografia | Europa | Reino Unido |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para centros de dados na Europa?
O mercado de energia renovável para centros de dados na Europa foi avaliado em 5,05 bilhões de USD em 2026 e prevê-se que atinja 13,84 bilhões de USD até 2032 a um CAGR de 17,31%. A estimativa reflete o aumento da aquisição renovável para nova capacidade de nuvem e IA em toda a base de centros de dados em expansão da região.
O que está a impulsionar a aquisição renovável pelos centros de dados europeus?
A procura de energia relacionada com IA, a aquisição de longo prazo por hiperscalers, os relatórios de eficiência e os limites da rede nos principais hubs estão a impulsionar as decisões. Estes fatores tornam a disponibilidade de energia e a correspondência credível considerações importantes na seleção de locais para os operadores e os seus clientes.
Qual fonte renovável lidera a aquisição pelos centros de dados europeus?
A energia eólica liderou com uma participação de 44,43% em 2026, enquanto a solar deve expandir-se a um CAGR de 18,51% até 2032. Os compradores combinam frequentemente ambas as fontes em portfólios de fornecimento mais amplos para melhorar o seu perfil de eletricidade.
Por que razão os PPAs virtuais são importantes para os operadores de centros de dados?
Os PPAs virtuais ou financeiros detinham uma participação de 33,82% em 2026 porque permitem aos operadores apoiar a geração renovável em diferentes mercados de eletricidade. Podem também proporcionar cobertura de preços e credenciais de adicionalidade numa presença operacional em vários países.
Qual localização europeia está a expandir-se mais rapidamente para o fornecimento renovável de centros de dados?
A Itália deve expandir-se a um CAGR de 18,76% até 2032, apoiada pela atividade de PPAs solares e pedidos significativos de ligação de centros de dados. As ligações diretas de alta tensão também estão a apoiar a capacidade planeada.
Como é que as restrições da rede afetam as decisões de localização dos centros de dados na Europa?
As longas esperas nos hubs estabelecidos estão a encorajar os operadores a avaliar localizações nórdicas e do sul da Europa com mais energia limpa disponível e prazos de ligação mais curtos. Isto pode deslocar tanto o investimento em instalações como a aquisição renovável para localizações com vias de desenvolvimento mais claras.