
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
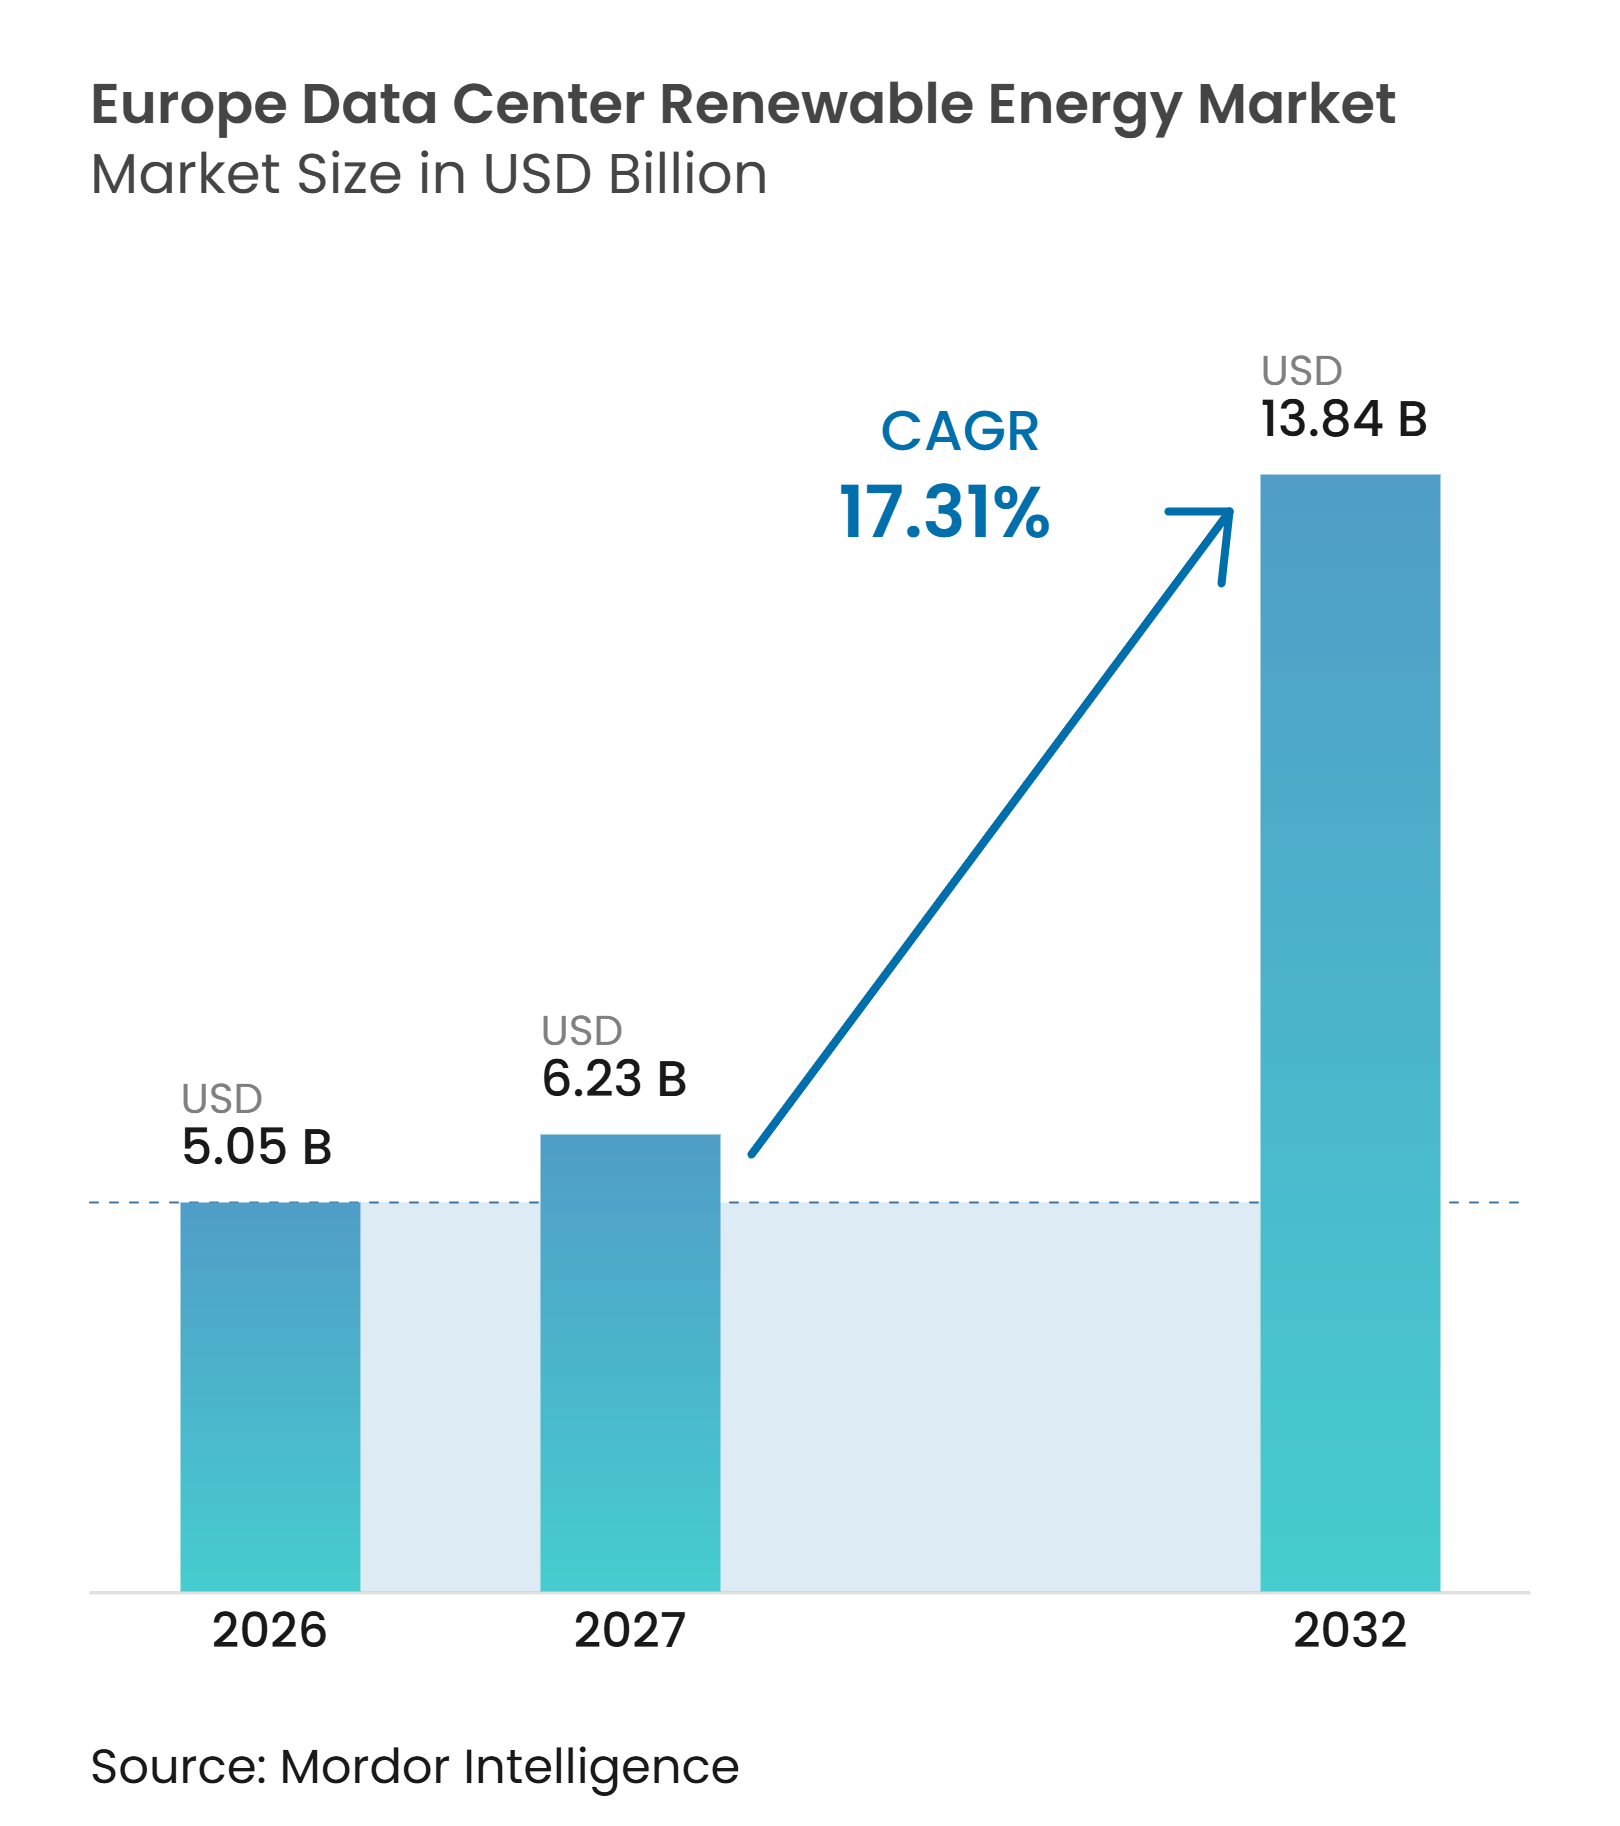
| Tamaño del mercado en el año base (2026) | 5.05 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos en Europa por Mordor Intelligence
El tamaño del mercado de energía renovable para centros de datos en Europa fue valorado en 5,05 mil millones de USD en 2026 y se estima que se expandirá desde 6,23 mil millones de USD en 2027 hasta alcanzar los 13,84 mil millones de USD para 2032, a una CAGR del 17,31% durante el período de pronóstico (2027-2032). El volumen del mercado fue de 53,15 millones de MWh en 2026 y se estima que aumentará desde 65,58 millones de MWh en 2027 hasta 130,61 millones de MWh para 2032, a una CAGR del 14,77% durante el período de pronóstico (2027-2032). Las cargas de trabajo de inteligencia artificial están aumentando la densidad de potencia y convirtiendo el suministro confiable de electricidad en un factor central de selección de sitios para los operadores. Esto está desplazando la adquisición más allá de los certificados renovables anuales hacia contratos a largo plazo que pueden respaldar nueva generación y proporcionar evidencia más clara de correspondencia renovable. Las limitaciones de la red en los centros establecidos también están dirigiendo la inversión hacia ubicaciones con energía disponible y recursos renovables más sólidos. Los proveedores que pueden combinar energía eólica, solar, almacenamiento y servicios de carga flexible tienen una posición más sólida, mientras que el mercado de energía renovable para centros de datos en Europa depende del ritmo de construcción de centros de datos, el acceso a la red y requisitos de informes y eficiencia más exigentes.
Conclusiones Clave del Informe
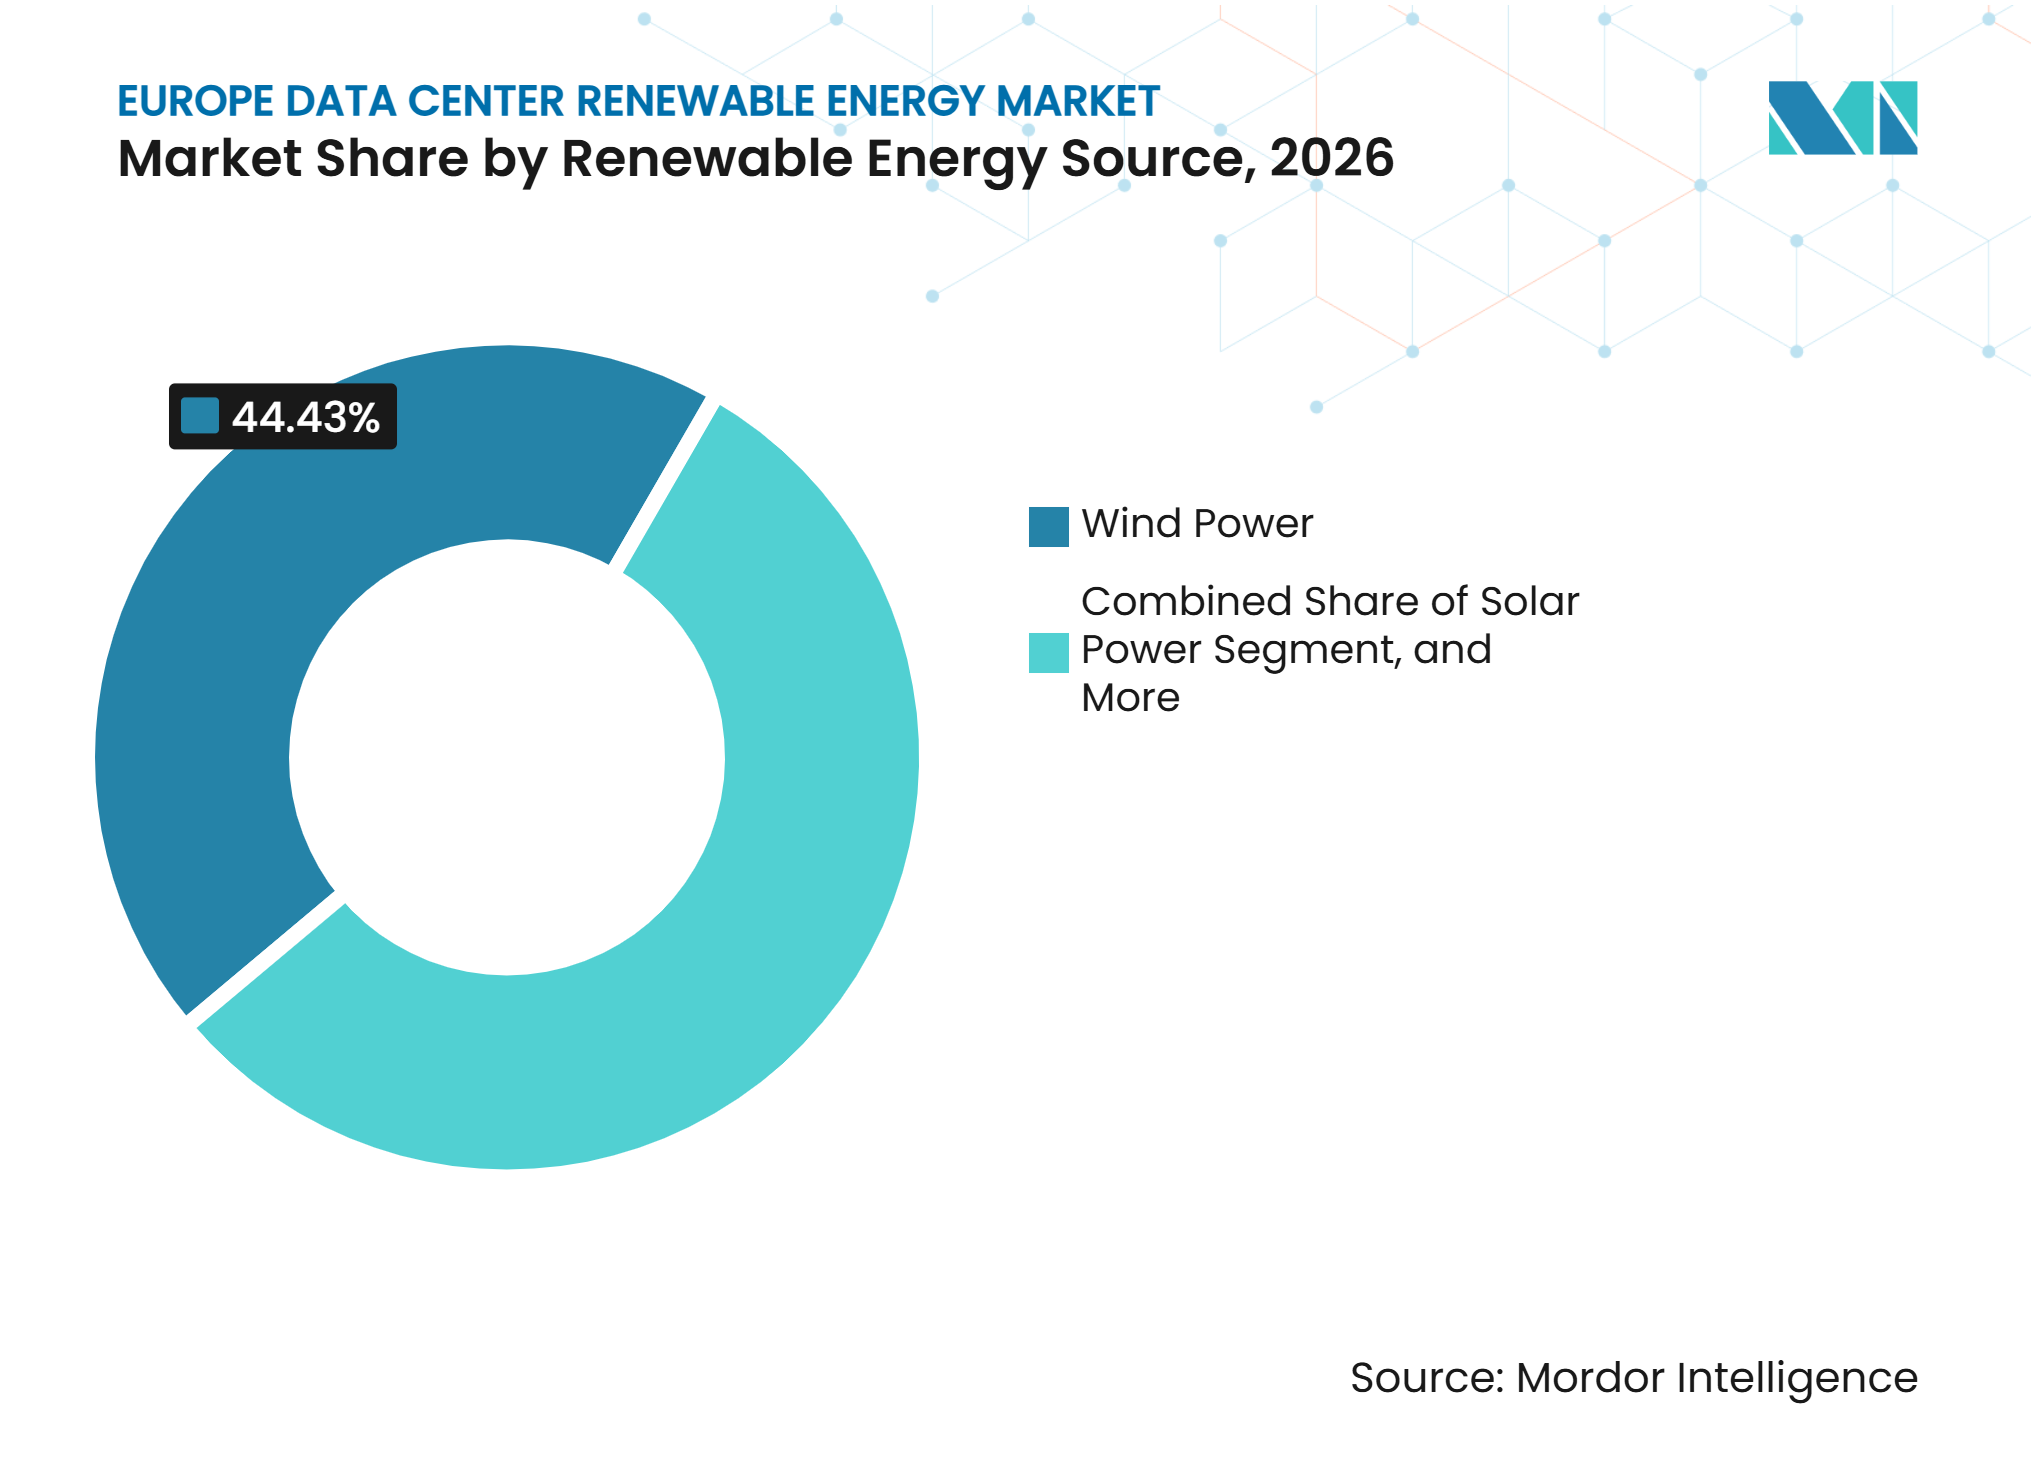
- Por fuente de energía renovable, la energía eólica representó el 44,43% de la participación del mercado de energía renovable para centros de datos en Europa en 2026, mientras que se proyecta que la energía solar se expanda a una CAGR del 18,51% hasta 2032.
- Por modelo de adquisición, los acuerdos de compra de energía virtuales o financieros representaron una participación del 33,82% en 2026 y se proyecta que se expandan a una CAGR del 18,29% hasta 2032.
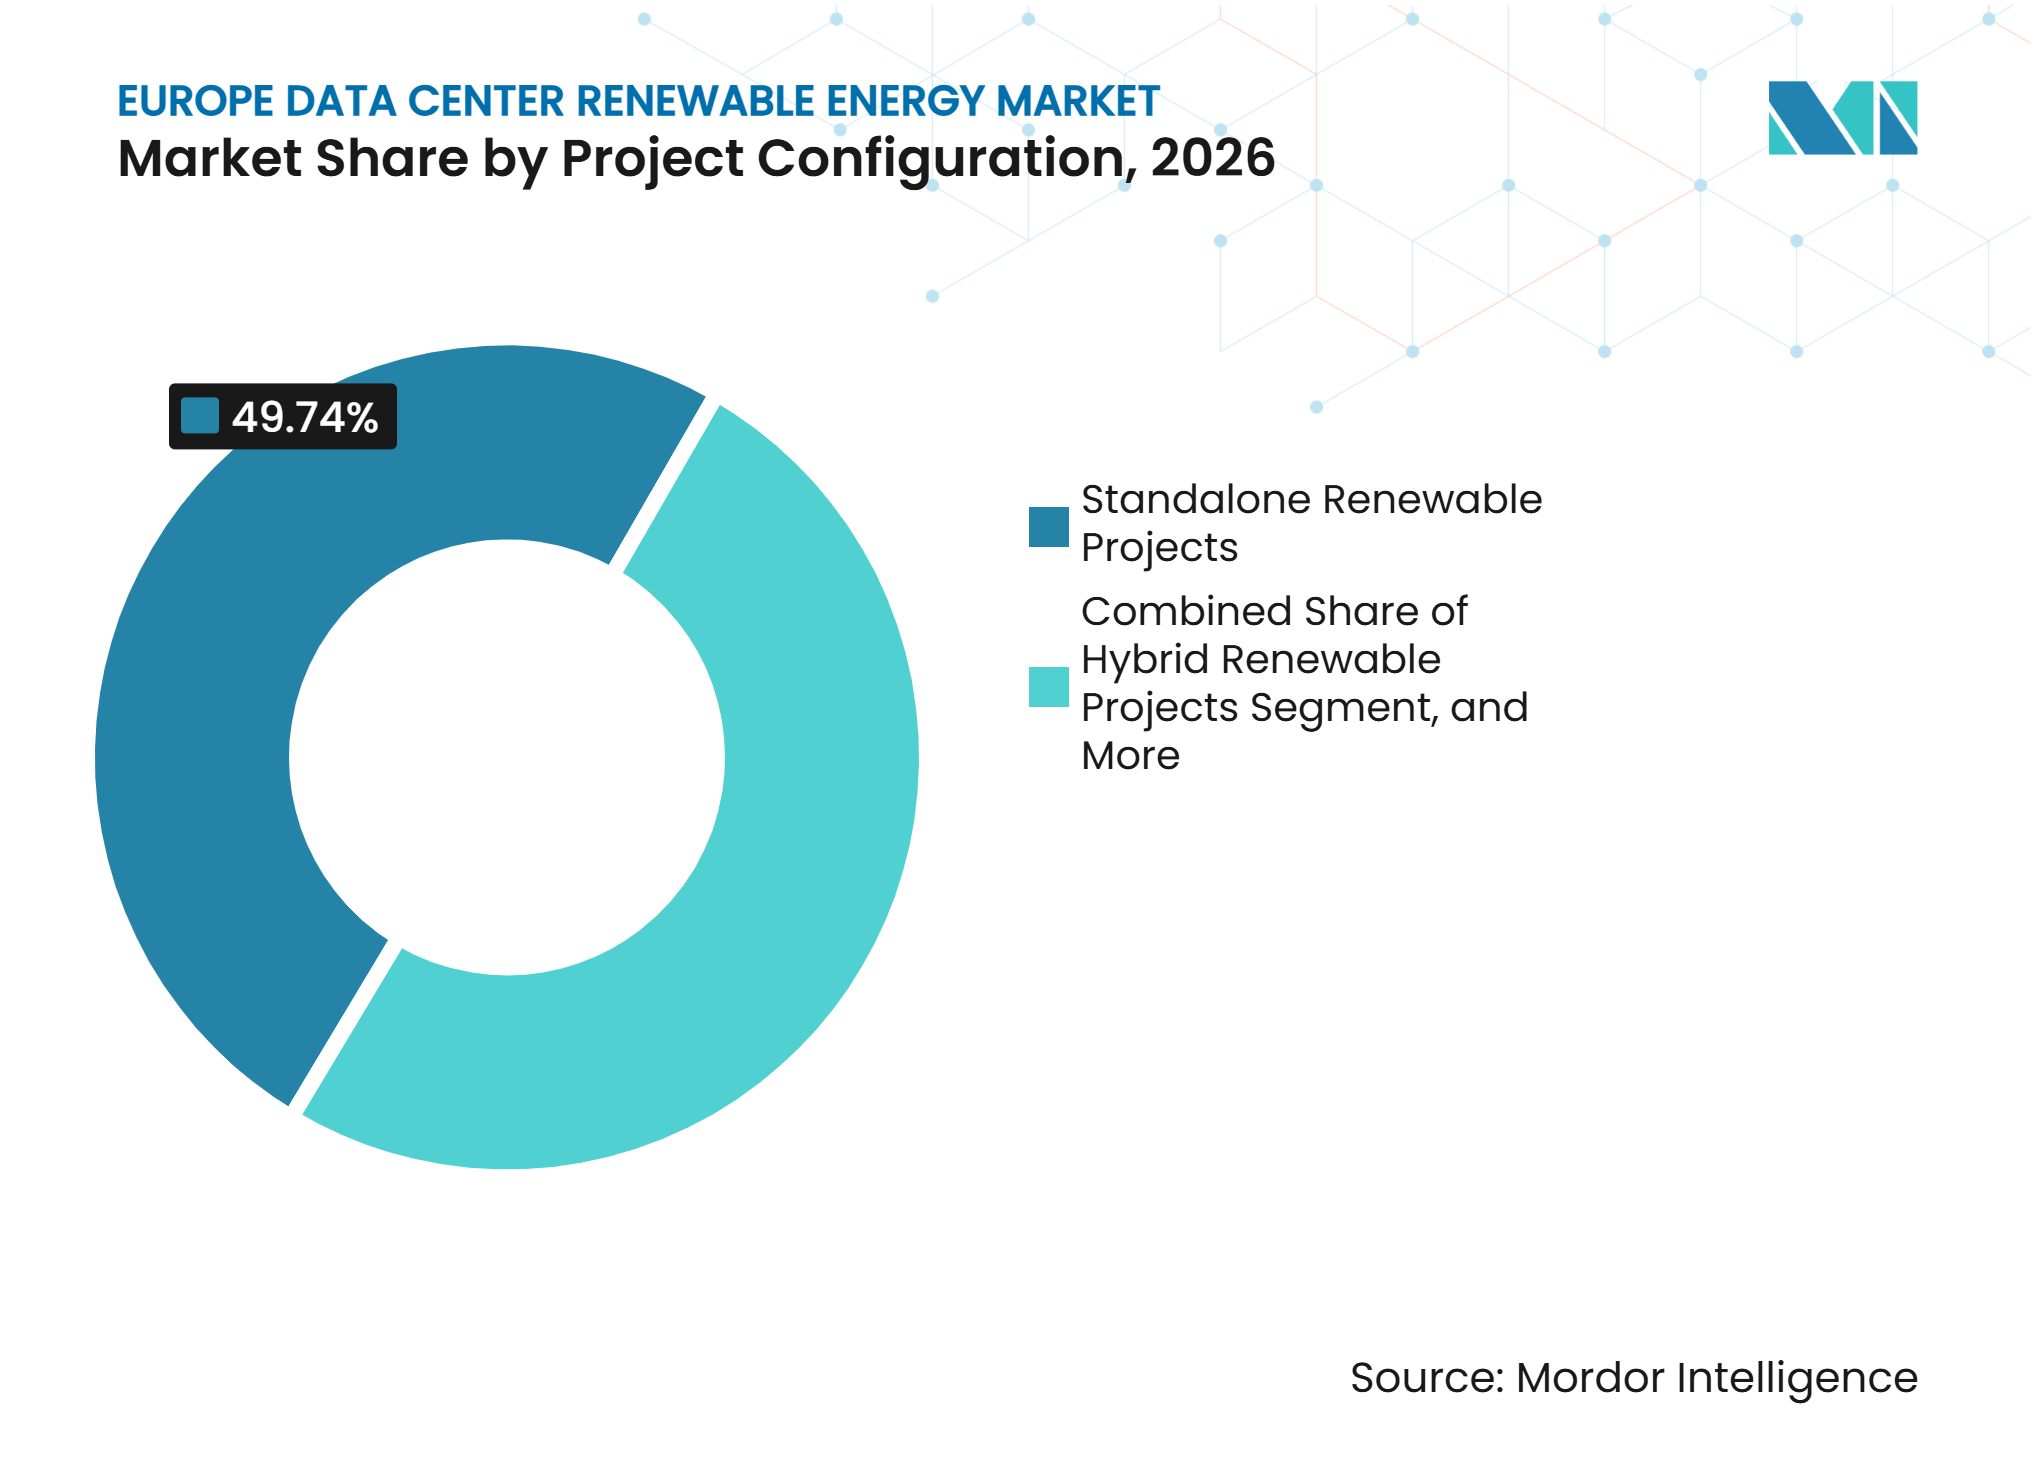
- Por configuración de proyecto, los proyectos renovables independientes representaron una participación del 49,74% en el mercado de energía renovable para centros de datos en Europa en 2026, mientras que se proyecta que los proyectos habilitados con almacenamiento en baterías se expandan a una CAGR del 18,09% hasta 2032.
- Por duración del contrato, los contratos a largo plazo representaron una participación del 55,03% en 2026 y se proyecta que se expandan a una CAGR del 17,92% hasta 2032.
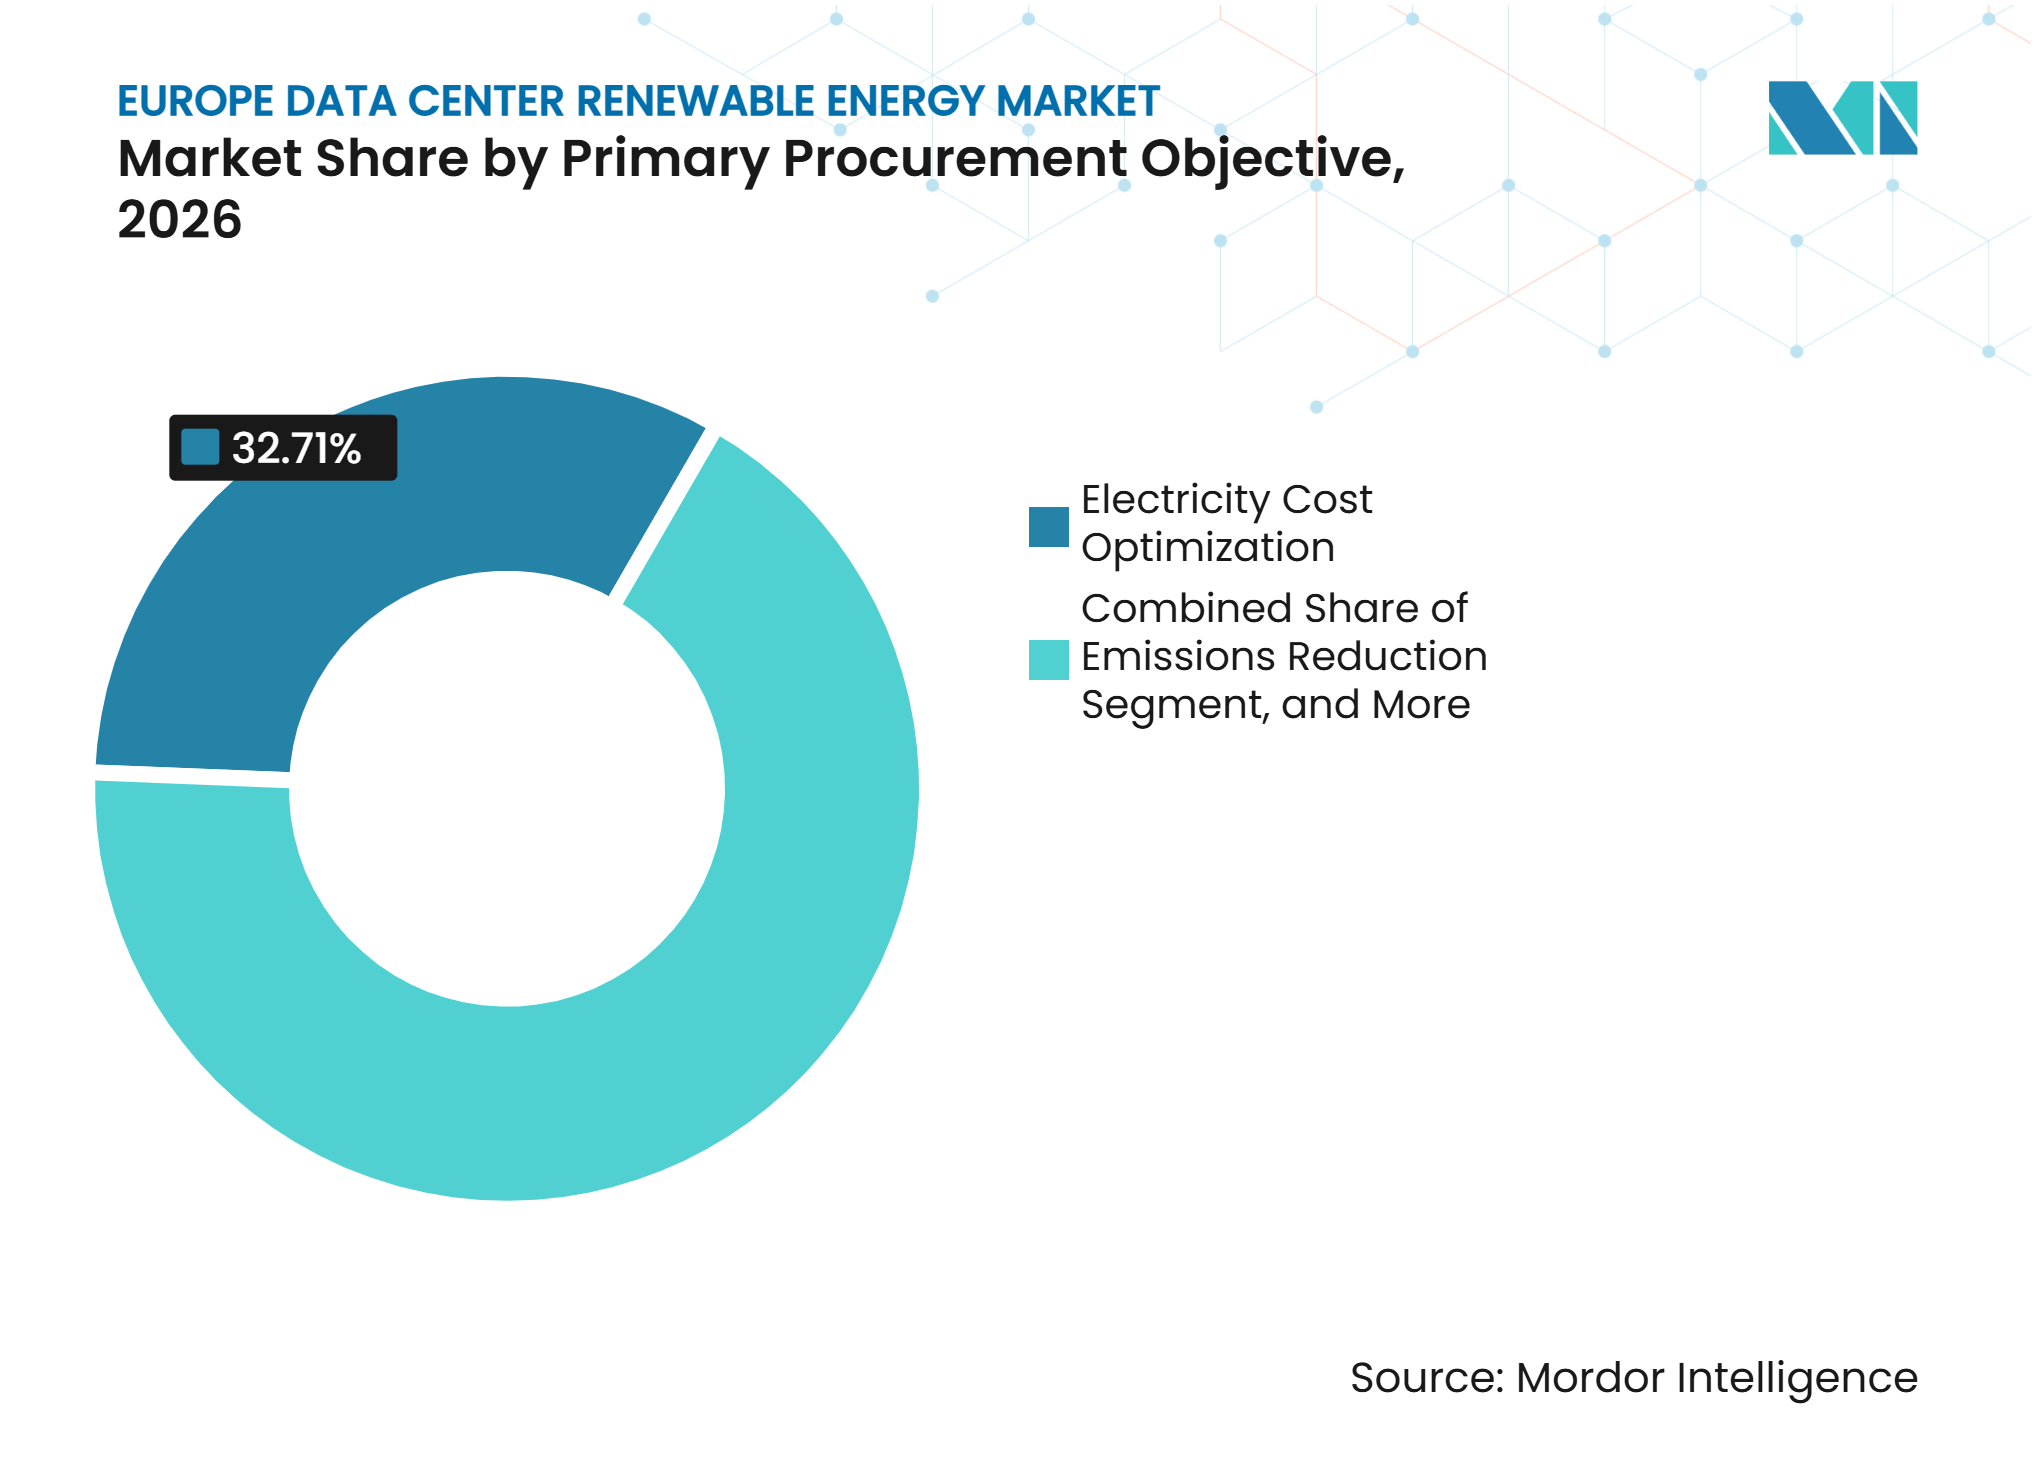
- Por objetivo principal de adquisición, la optimización del costo de electricidad representó el 32,71% en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 18,07% hasta 2032.
- Por tamaño del centro de datos, los centros de datos hiperescala representaron una participación del 46,68% en 2026 y se proyecta que se expandan a una CAGR del 18,02% hasta 2032.
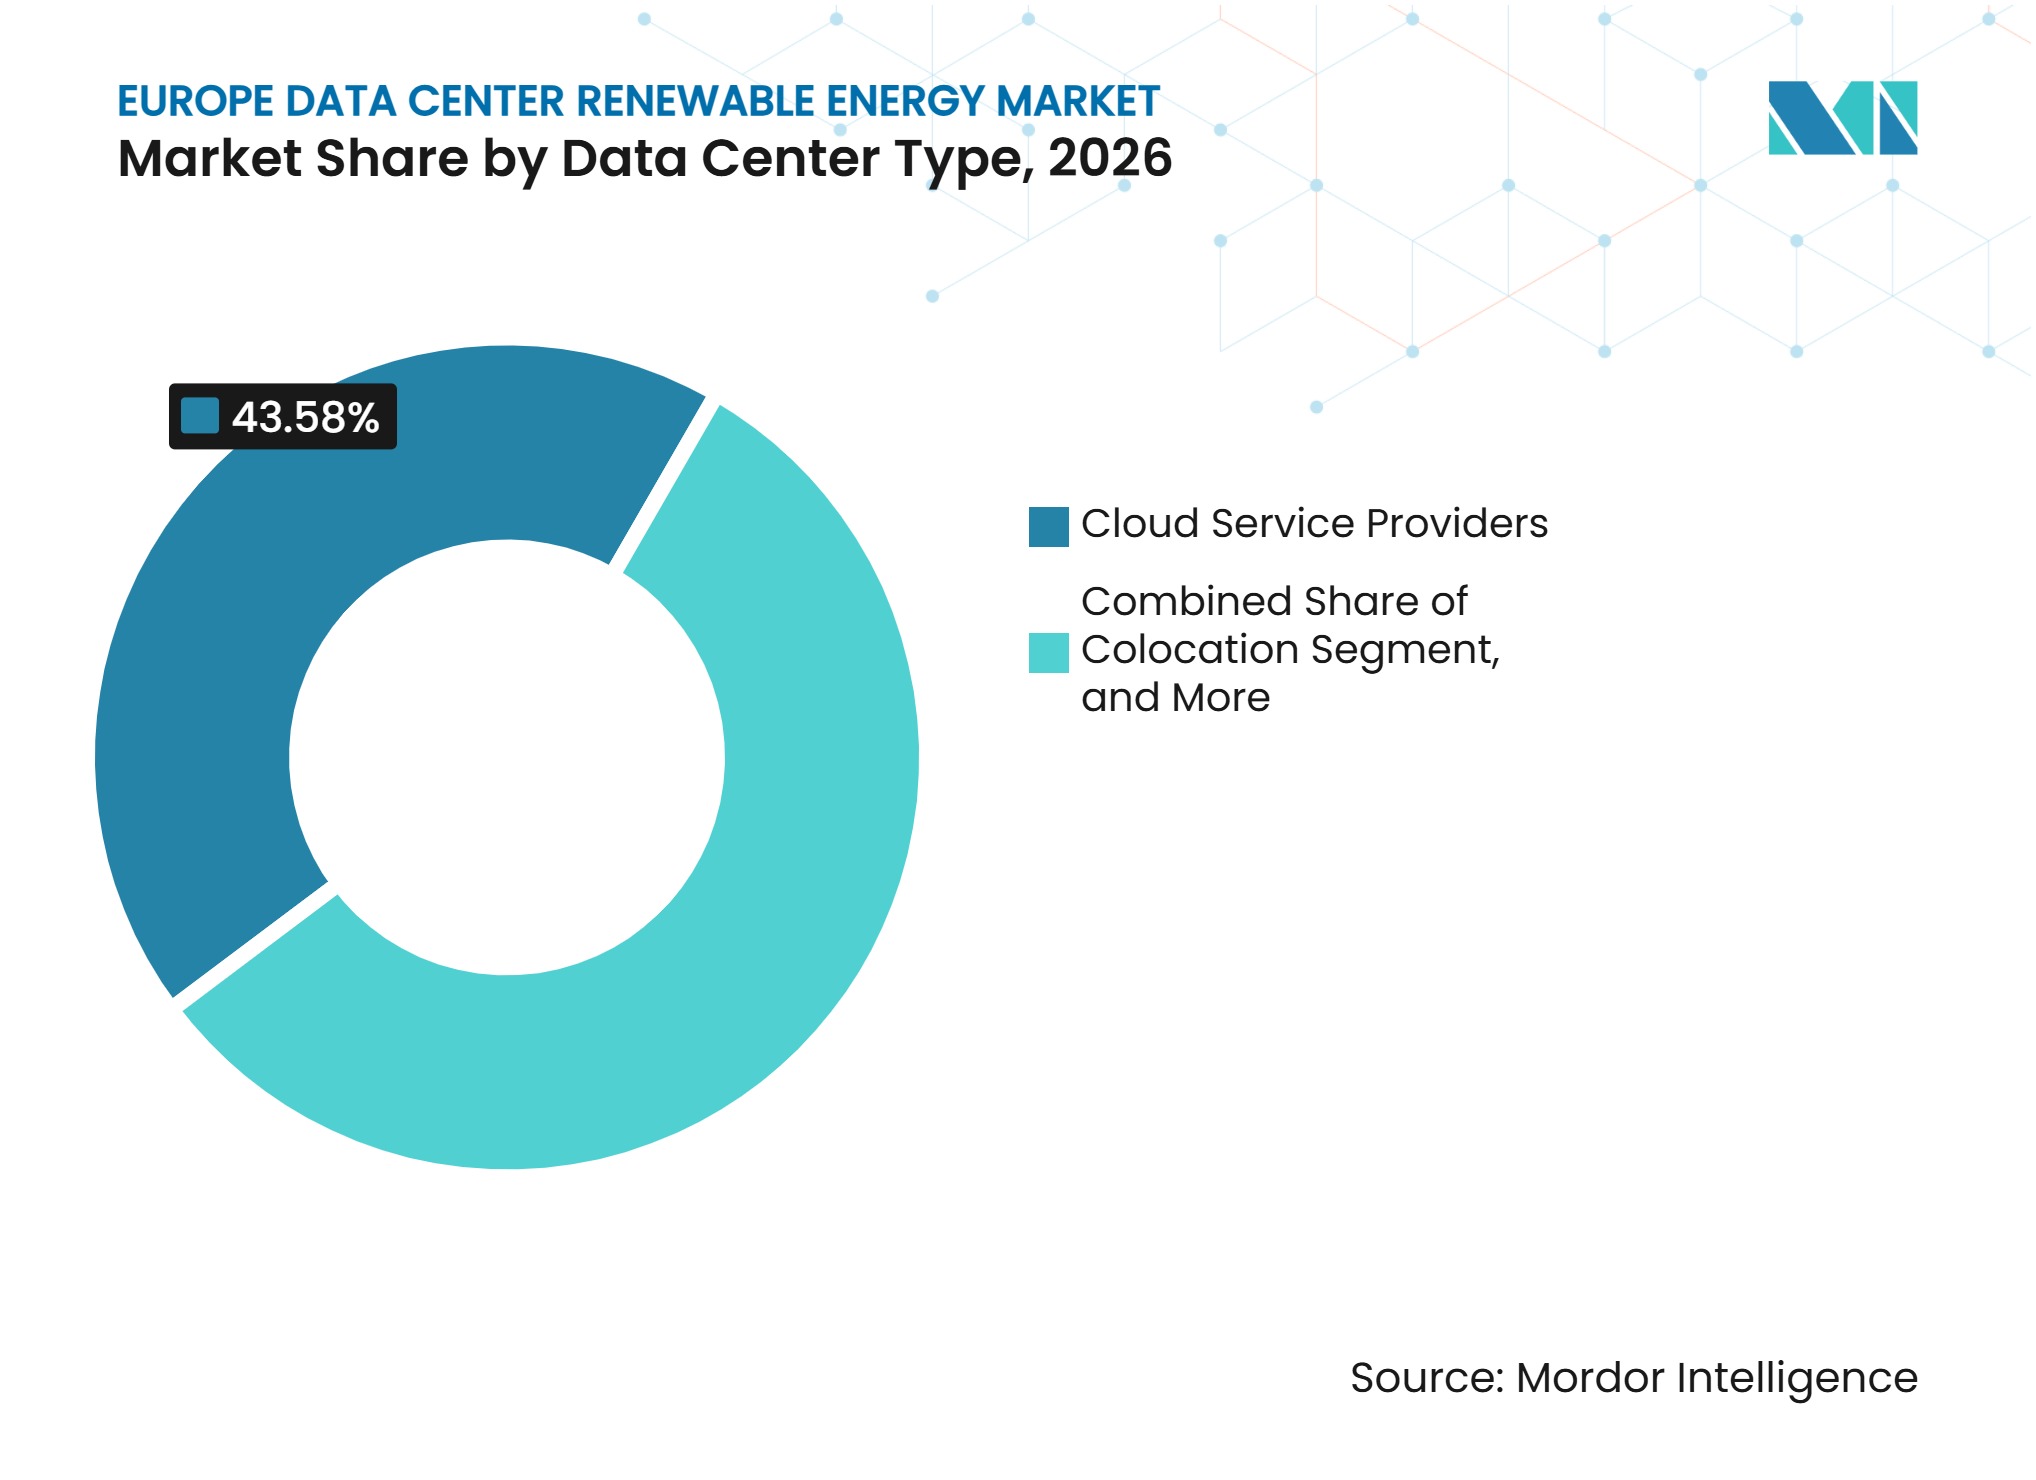
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 43,58% en el mercado de energía renovable para centros de datos en Europa en 2026, mientras que se proyecta que el segmento se expanda a una CAGR del 17,88% hasta 2032.
- Por geografía, el Resto de Europa representó el 21,76% del mercado en 2026, mientras que se proyecta que Italia se expanda a una CAGR del 18,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas de Trabajo de Inteligencia Artificial que Aceleran la Demanda de Energía de los Centros de Datos | +4.8% | Europa, concentrada en los centros FLAP-D y mercados de crecimiento nórdicos | Corto plazo (≤ 2 años) |
| Demanda de los Hiperescaladores de Adquisición Renovable a Largo Plazo | +3.9% | Europa, con actividad significativa en el Reino Unido, Alemania, España, Irlanda y los países nórdicos | Mediano plazo (2-4 años) |
| Requisitos Europeos de Descarbonización y Eficiencia Energética | +2.6% | A nivel de la UE | Mediano plazo (2-4 años) |
| Expansión de Ubicaciones de Centros de Datos en el Norte de Europa con Abundantes Recursos Renovables | +2.1% | Países nórdicos, con extensión a España, Italia y Portugal | Largo plazo (≥ 4 años) |
| Competitividad de Costos de Energía Solar y Eólica en Acuerdos de Compra de Energía Corporativos | +1.7% | Europa, liderada por Italia, España y Finlandia | Corto plazo (≤ 2 años) |
| Participación de los Centros de Datos en los Mercados de Flexibilidad de la Red Renovable | +0.9% | UE, países nórdicos y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Cargas de Trabajo de Inteligencia Artificial Aceleran la Demanda de Energía de los Centros de Datos
Los clústeres de entrenamiento de IA pueden requerir más de 80 kW por bastidor, en comparación con 8-12 kW para cargas de trabajo convencionales, lo que cambia la forma en que los operadores planifican el suministro de energía. Según la Comisión Europea, la potencia de TI de los centros de datos europeos alcanzó los 14.784 MW a finales de 2025 y se espera que crezca a una CAGR del 17% hasta 2031.[1] El consumo de electricidad de los centros de datos de la UE alcanzó los 68 TWh en 2024 y se proyecta que llegue a los 114 TWh para 2030. Las cargas de trabajo de entrenamiento favorecen ubicaciones con abundante energía y plazos de conexión más cortos, mientras que las cargas de trabajo de inferencia aún requieren proximidad a los usuarios. Esta división está alentando a los operadores a construir carteras de adquisición renovable tanto en ciudades principales como en ubicaciones emergentes. El mercado de energía renovable para centros de datos en Europa se beneficia cuando esas carteras incluyen suministro que puede atender la demanda variable de IA, ya que la adquisición debe abordar tanto la demanda concentrada de los sitios de entrenamiento como las necesidades operativas dispersas de las instalaciones orientadas al usuario.
La Demanda de los Hiperescaladores Respalda la Adquisición Renovable a Largo Plazo
Amazon Web Services, Google, Microsoft y Meta firmaron 16.777 MW de contratos renovables corporativos en 2025, lo que representa el 80% de la actividad global de acuerdos de compra de energía corporativos. Amazon había contratado más de 10 GW de capacidad renovable en más de 260 proyectos europeos para 2026. Estos compromisos brindan a los desarrolladores visibilidad de ingresos para grandes proyectos de generación e influyen en los términos contractuales disponibles para otros compradores. La demanda está concentrada entre un pequeño grupo de compradores, por lo que los cambios en sus planes de adquisición pueden afectar rápidamente los volúmenes de acuerdos. ENGIE firmó 3,1 GW de acuerdos de compra de energía en los primeros 9 meses de 2025, incluidos más de 1,9 GW en el tercer trimestre. Los proveedores integrados con carteras de energía renovable y baterías pueden responder de manera más efectiva a la demanda de estructuras de suministro firme porque pueden ofrecer un paquete coordinado, en lugar de dejar que los operadores negocien acuerdos separados para energía, almacenamiento, balance y gestión de contratos.
Requisitos Europeos de Descarbonización y Eficiencia Energética
La Directiva de Eficiencia Energética reformulada exige informes de transparencia de los centros de datos en todos los estados miembros de la UE. La Comisión Europea publicó un esquema común de calificación de sostenibilidad de la Unión en septiembre de 2026 que utiliza la Efectividad del Uso de Energía y la Efectividad del Uso del Agua como indicadores principales. Se espera que las etiquetas electrónicas se emitan anualmente a través de la base de datos europea sobre centros de datos, a partir de agosto de 2027. Una consulta de la Comisión sobre estándares mínimos de desempeño permaneció abierta hasta el 14 de diciembre de 2026, antes de una propuesta legislativa planificada para el segundo trimestre de 2027. Estas medidas facilitan que los inversores, clientes y reguladores comparen el desempeño energético y el abastecimiento renovable. También brindan a los operadores una razón para favorecer contratos que demuestren capacidad renovable adicional y correspondencia creíble, particularmente cuando el desempeño energético puede afectar el financiamiento, los permisos, la selección de inquilinos y las declaraciones públicas sobre el progreso ambiental.
Las Ubicaciones del Norte de Europa con Abundantes Recursos Renovables se Expanden
Los plazos de conexión a la red en los mercados nórdicos son de 3 a 5 años, en comparación con 7 a 10 años en varios centros europeos establecidos. Finlandia, Suecia y Noruega ofrecen grandes recursos hidroeléctricos y eólicos que pueden respaldar instalaciones de uso intensivo de datos. Google se comprometió a invertir 13 mil millones de EUR (14,69 mil millones de USD) en infraestructura digital finlandesa para 2027 y 2028, según se indica en la investigación proporcionada. Microsoft se comprometió a invertir 2,5 mil millones de EUR (2,83 mil millones de USD) en la expansión sueca. Estos proyectos muestran que la energía baja en carbono se está convirtiendo en un requisito práctico para la capacidad de IA en lugar de un atributo secundario del sitio. Este desplazamiento regional amplía el mercado de energía renovable para centros de datos en Europa más allá del corredor de centros tradicionales y permite a los compradores comparar ubicaciones en función de la calidad de la energía, los plazos de conexión, la disponibilidad de energía renovable y el costo práctico de cumplir con los compromisos internos de energía limpia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Análisis Geográfico | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Conexión a la Red y Restricciones de Transmisión | -2.4% | A nivel de la UE, crítico en Fráncfort, Londres, Ámsterdam, París y Dublín | Largo plazo (≥ 4 años) |
| Intermitencia y Limitaciones de Correspondencia Horaria | -1.8% | Europa | Mediano plazo (2-4 años) |
| Precios de Captura Negativos y Desajuste de Precios en Acuerdos de Compra de Energía | -1.3% | Mercados con alta concentración solar, incluidos Alemania, Francia, España y los Países Bajos | Corto plazo (≤ 2 años) |
| Retrasos en Permisos de Proyectos Renovables y Cadena de Suministro | -0.9% | A nivel de la UE, especialmente en mercados de energía eólica marina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Conexión a la Red y Restricciones de Transmisión
El acceso a la energía fue el principal desafío para el 67% de los operadores en 2025, frente al 76% en 2024. Los tiempos de espera de conexión en Fráncfort, Londres, Ámsterdam, París y Dublín pueden extenderse de 7 a 10 años, con algunos proyectos que enfrentan plazos de 13 años. La restricción retrasa tanto la construcción de instalaciones como la adquisición renovable, porque los compradores buscan energía en ubicaciones donde los nuevos proyectos puedan conectarse. La Agencia de Cooperación de los Reguladores de la Energía reportó 4,3 mil millones de EUR (4,86 mil millones de USD) en costos directos de congestión de la red en 2024.[2] La Red Europea de Gestores de Redes de Transporte de Electricidad ha pedido colas de conexión que prioricen los proyectos listos para la red en lugar de depender únicamente del orden cronológico. Una planificación de red más rápida y reglas de cola más claras reducirían una barrera importante para la nueva capacidad de energía limpia, al tiempo que ayudarían a los desarrolladores y operadores a tomar decisiones de inversión con mejor visibilidad sobre cuándo un proyecto puede conectarse y comenzar a operar.
Intermitencia y Limitaciones de Correspondencia Horaria
Los acuerdos de compra de energía a largo plazo representaron el 34% del uso de energía de los grandes operadores, mientras que las Garantías de Origen de alto impacto mejoradas cubrieron el 24,4% de la capacidad encuestada. La correspondencia anual de certificados no aborda, por sí sola, la necesidad de alimentar cargas de cómputo constantes cuando la producción eólica y solar varía. El Pacto de Centros de Datos Climáticamente Neutros exigió un 75% de energía libre de carbono por hora para finales de 2025, pero el 70% de los operadores había cumplido ese objetivo. Una demostración de DCFlex en el Reino Unido mostró que los centros de datos de IA de alto rendimiento podían reducir la demanda en un 30-40% en segundos sin interrumpir las cargas de trabajo críticas. La Agencia Internacional de Energía estima que 30 horas de flexibilidad anual podrían más que duplicar la capacidad de la red disponible para los centros de datos europeos según IEA.ORG. El almacenamiento, la demanda flexible y la generación diversificada siguen siendo importantes para hacer coincidir la adquisición con las necesidades operativas, particularmente para las instalaciones de IA que deben mantener un servicio confiable incluso cuando la producción renovable, los precios del mercado y las condiciones de la red cambian.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
La Energía Eólica Lidera Mientras la Solar Gana ImpulsoLa energía eólica representó el 44,43% de la participación del mercado de energía renovable para centros de datos en Europa en 2026. Los mercados eólicos terrestres y marinos establecidos en Irlanda, los Países Bajos, Alemania y el Reino Unido le dieron a la energía eólica una ventaja de adquisición. Los proyectos eólicos pueden respaldar grandes contratos corporativos porque tienen un largo historial de operación a escala de servicios públicos, procesos de desarrollo establecidos y asignación de riesgos familiar para compradores de servicios públicos, desarrolladores, prestamistas y grandes consumidores de energía. Se proyecta que la energía solar se expanda a una CAGR del 18,51% hasta 2032, respaldada por plazos de desarrollo más cortos que pueden alinearse con los programas de construcción de centros de datos. Su creciente disponibilidad respalda la adquisición anclada en energía solar a escala y proporciona a los desarrolladores una tecnología que puede planificarse junto con los nuevos requisitos de capacidad, incluso cuando los compradores aún necesitan energía eólica, almacenamiento u otros recursos para equilibrar el suministro.
La energía solar representó el 22% de la combinación eléctrica de la UE en el primer semestre de 2025, convirtiéndose en la mayor fuente de electricidad de la región por primera vez. El tamaño del mercado de energía renovable para centros de datos en Europa para la energía solar está respaldado por proyectos que pueden pasar de la firma del contrato a la generación más rápidamente que la energía eólica marina. La energía hidroeléctrica proporciona electricidad baja en carbono despachable en las carteras nórdicas, mientras que la energía geotérmica, la biomasa y el biogás pueden proporcionar capacidad firme local. También se están considerando acuerdos de compra de energía nuclear y arreglos de reactores modulares pequeños donde se requiere electricidad limpia continua. Equinix firmó cartas de intención para un acuerdo de compra de energía nuclear de 250 MW en los Países Bajos y 500 MW de capacidad de reactores modulares pequeños europeos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Virtuales Lideran con Mayores Necesidades de Gestión de RiesgosLos acuerdos de compra de energía virtuales o financieros representaron el 33,82% de la participación del mercado de energía renovable para centros de datos en Europa en 2026 y se proyecta que se expandan a una CAGR del 18,29% hasta 2032. Estos contratos permiten a un operador respaldar la generación sin recibir energía en el mismo punto físico. Pueden proporcionar cobertura de precios y credenciales de adicionalidad para empresas con instalaciones en varios mercados eléctricos. El modelo se ha convertido en una opción común para los hiperescaladores con demanda de energía grande y dispersa. También puede financiar proyectos en áreas con recursos renovables más sólidos, lo que importa cuando las instalaciones de un operador están ubicadas en varios países con diferentes condiciones de red, señales de precios y perfiles de generación renovable.
La estructura puede exponer a los compradores al riesgo de base entre los precios de generación contratados y los precios de consumo local. Ese riesgo se vuelve más difícil de gestionar cuando los mercados con alta concentración solar experimentan horas de precios mayoristas negativos. Los acuerdos de compra de energía físicos fuera del sitio siguen siendo relevantes para cargas concentradas y pueden abordar mejor los requisitos de adicionalidad locacional. La generación en el sitio, las tarifas verdes de servicios públicos y las Garantías de Origen ofrecen opciones adicionales para operadores con menor demanda. Sin embargo, la adquisición se está moviendo hacia estructuras que demuestran mayor capacidad y una alineación temporal más clara, porque los clientes corporativos, los inversores y los reguladores necesitan cada vez más evidencia creíble de que las decisiones de adquisición impulsan cambios reales en el sistema eléctrico.
Por Configuración de Proyecto:
Los Proyectos Independientes Lideran, los Proyectos Respaldados por Almacenamiento AvanzanLos proyectos renovables independientes representaron el 49,74% de la participación del mercado de energía renovable para centros de datos en Europa en 2026. Los acuerdos de compra de energía de tecnología única dedicada han sido históricamente más fáciles de estructurar que los arreglos de múltiples activos. Proporcionan una ruta clara para los compradores que buscan grandes volúmenes de electricidad renovable. Se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a una CAGR del 18,09% hasta 2032. El almacenamiento puede reducir la brecha entre la generación renovable intermitente y la demanda continua de los centros de datos al desplazar la electricidad entre períodos de suministro y uso, al tiempo que mejora el valor de un contrato solar o eólico.
La contratación de sistemas de almacenamiento de energía en baterías alcanzó los 4,6 GW en el mercado europeo de acuerdos de compra de energía corporativos durante el primer semestre de 2025. La actividad se concentró en el Reino Unido y Alemania, con acuerdos iniciales vinculados al almacenamiento en Polonia y Grecia. Las combinaciones de energía solar y eólica sin almacenamiento pueden aumentar los factores de capacidad, pero no garantizan un suministro firme. La respuesta a la demanda, las plantas de energía virtuales y las conexiones no firmes pueden proporcionar flexibilidad adicional. El trabajo de DCFlex del Instituto de Investigación de Energía Eléctrica está probando operaciones de centros de datos con respuesta a la red, mientras que las estructuras híbridas proporcionan una correspondencia renovable más sólida, más opciones operativas durante períodos restringidos y mayor confianza para los compradores que gestionan cargas de cómputo constantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Contratos a Largo Plazo Anclan la InversiónLos contratos a largo plazo representaron el 55,03% del segmento de duración del contrato en 2026. Se proyecta que se expandan a una CAGR del 17,92% hasta 2032. Los centros de datos son activos de larga vida, por lo que los operadores necesitan acuerdos de electricidad que puedan extenderse durante muchos años. Los desarrolladores también utilizan compromisos duraderos para asegurar financiamiento para nueva generación renovable. Esto hace que la duración del contrato sea central para el mercado de energía renovable para centros de datos en Europa, ya que un compromiso de ingresos confiable puede permitir que un proyecto renovable avance y puede ayudar a un operador a asegurar suministro antes de que la capacidad local se ajuste.
Se informó que un acuerdo de energía solar más almacenamiento de 213 MW entre Merlin Properties y Solaria Energía en España tenía un plazo de 40 años. Los acuerdos a mediano plazo, generalmente de 5 a 10 años, brindan flexibilidad a los operadores que aún están construyendo su presencia. Los acuerdos a corto plazo siguen siendo una opción menor para cobertura transitoria o necesidades de cumplimiento temporal. La incertidumbre sobre los precios de la energía y el acceso a la red está reforzando el interés en compromisos duraderos. Los plazos a largo plazo proporcionan visibilidad de precios, seguridad de suministro y un camino para financiar capacidad adicional, al tiempo que brindan a ambas partes un marco para gestionar el calendario de construcción, la incertidumbre de generación y las necesidades de una cartera de instalaciones en evolución.
Por Objetivo Principal de Adquisición:
La Optimización de Costos Lidera, la Correspondencia AceleraLa optimización del costo de electricidad representó el 32,71% en 2026. Los acuerdos de compra de energía pueden ofrecer precios más predecibles que las compras en el mercado spot en un sistema eléctrico europeo volátil. Se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 18,07% hasta 2032. Los compradores buscan cada vez más contratos que ofrezcan protección de precios y un desempeño creíble en materia de emisiones. Este requisito combinado está dando forma al mercado de energía renovable para centros de datos en Europa porque las decisiones de adquisición de energía ahora deben satisfacer las necesidades financieras, operativas, de sostenibilidad, de inquilinos y de cumplimiento, en lugar de servir a un único objetivo de compra.
El Pacto de Centros de Datos Climáticamente Neutros ha aumentado el interés en hacer coincidir el uso de electricidad con el suministro libre de carbono de forma horaria en lugar de anual. Los operadores con objetivos basados en la ciencia necesitan evidencia más sólida de la que pueden proporcionar los certificados anuales genéricos. La seguridad del suministro a largo plazo importa donde las restricciones de la red pueden retrasar las adiciones de capacidad. Los acuerdos de compra de energía renovable pueden reducir la exposición a la volatilidad de los precios mayoristas al tiempo que respaldan los planes de descarbonización. Los equipos de adquisición están combinando requisitos financieros, operativos y de informes en cada decisión, lo que refleja que el precio comercial, el perfil de suministro, el valor de las emisiones y la ubicación de un contrato pueden afectar su idoneidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones Hiperescala Establecen los Requisitos de AdquisiciónLos centros de datos hiperescala representaron el 46,68% de la participación del mercado de energía renovable para centros de datos en Europa en 2026 y se proyecta que se expandan a una CAGR del 18,02% hasta 2032. Su tamaño permite contratos individuales de 200 MW o más. Esto favorece a las empresas de servicios públicos y productores de energía independientes con carteras grandes y diversificadas. Las instalaciones hiperescala también plantean las mayores exigencias en cuanto a disponibilidad de energía y acceso a la transmisión, lo que hace importante la coordinación temprana con los operadores de red y los proveedores de generación antes de que un sitio se comprometa a la construcción. Se espera que la inversión europea en centros de datos alcance los 176 mil millones de EUR (198,88 mil millones de USD) de forma acumulada entre 2026 y 2031.
Los grandes centros de datos sirven a las finanzas, las telecomunicaciones y los proveedores de nube regionales con requisitos significativos pero geográficamente concentrados. Los sitios medianos y pequeños dependen con mayor frecuencia de tarifas verdes, Garantías de Origen y estructuras de acuerdos de compra de energía agregados. Estas vías pueden hacer que la adicionalidad sea accesible para los compradores que no pueden contratar a volúmenes hiperescala. Las reglas de informes pueden ampliar la brecha entre la cobertura anual de certificados y la correspondencia horaria. La compra cooperativa puede ayudar a las instalaciones más pequeñas a abordar esa brecha agrupando la demanda, compartiendo la experiencia contractual y proporcionando una ruta hacia proyectos renovables que de otro modo requerirían más volumen del que un sitio individual puede ofrecer.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Adquieren a EscalaLos proveedores de servicios en la nube representaron una participación del 43,58% en 2026 y se proyecta que se expandan a una CAGR del 17,88% hasta 2032. Su alcance geográfico requiere estrategias de adquisición que funcionen en varios estados miembros de la UE. Sus carteras incluyen energía eólica terrestre, energía eólica marina, energía solar, almacenamiento y, cada vez más, estructuras nucleares. Su demanda da forma a la disponibilidad de suministro y a los términos contractuales en el mercado de energía renovable para centros de datos en Europa. El escrutinio regulatorio hace que los informes detallados sean más importantes para este grupo, especialmente cuando los clientes requieren divulgaciones transparentes sobre la fuente, el momento y los atributos ambientales de la electricidad utilizada por sus servicios digitales.
Los proveedores de colocación adquieren electricidad para instalaciones compartidas mientras que los inquilinos pueden tener objetivos renovables separados. Su capacidad para proporcionar suministro renovable verificado puede influir en las decisiones de arrendamiento empresarial. Las instalaciones empresariales y de borde tienen cargas más pequeñas o más dispersas, lo que limita el acceso a los acuerdos de compra de energía. Equinix tenía 29 acuerdos de compra de energía que totalizaban más de 1.400 MW en 12 países, con 854 MW operativos en 2025.[3] La capacidad de adquisición se está convirtiendo en parte de la oferta de servicio principal para los operadores de centros de datos porque los inquilinos comparan cada vez más la disponibilidad, la trazabilidad y la credibilidad de la electricidad renovable junto con la capacidad, la conectividad y la resiliencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Resto de Europa: La Capacidad Distribuida Impulsa Nueva Demanda de Adquisición
El resto de Europa representó el 21,76% de la participación del mercado de energía renovable para centros de datos en Europa en 2026. Las restricciones de la red están desplazando el desarrollo más allá de Fráncfort, Londres, Ámsterdam, París y Dublín hacia ubicaciones nórdicas con plazos de conexión más cortos. Finlandia obtuvo el 95% de su electricidad de fuentes neutras en dióxido de carbono en 2025, con la energía hidroeléctrica complementando la energía eólica y solar a través de la generación despachable. Google se comprometió a invertir 600 millones de EUR (678 millones de USD) en un sitio en Skien, Noruega, y el suministro documentado bajo en carbono se está volviendo más relevante comercialmente bajo los informes de eficiencia de la UE. Estos factores están ayudando a los mercados más nuevos a competir por la inversión en IA y nube, al tiempo que permiten a los desarrolladores vincular proyectos renovables, conexiones de alta tensión y construcción de centros de datos dentro de planes de desarrollo regional más coordinados.
Italia: La Adquisición Solar y el Desarrollo de Centros de Datos Convergen
Se proyecta que Italia se expanda a una CAGR del 18,76% hasta 2032, la tasa más rápida entre los segmentos geográficos. Las solicitudes de conexión de alta tensión alcanzaron los 69 GW para diciembre de 2025, mientras que Italia contrató 568 MW de acuerdos de compra de energía para centros de datos y registró un crecimiento interanual del 184% en el volumen de acuerdos de compra de energía solar en el primer semestre de 2025. Milán tenía una capacidad instalada de centros de datos de 200 MW y se esperaba que alcanzara los 2 GW en 5 años. Los nuevos sitios se están conectando directamente a redes de alta tensión o plantas de energía para evitar restricciones locales. El tamaño del mercado de energía renovable para centros de datos en Europa en Italia depende de la entrega de conexiones, el desarrollo solar y los permisos predecibles, porque el ritmo de la nueva infraestructura digital dependerá de si los proyectos de red y generación pueden avanzar en calendarios alineados.
Reino Unido, Alemania, Francia, Países Bajos, Irlanda y España: Las Condiciones de Energía Desiguales Dan Forma a la Inversión
Londres tenía 1,38 GW de capacidad operativa y una cartera superior a 1,77 GW, mientras que RWE firmó acuerdos de suministro con Global Switch y Telehouse. Se espera que Alemania alcance los 2,6 GW en Fráncfort para 2031, mientras que París superó a Dublín en capacidad de la región EMEA durante el primer semestre de 2026. Los límites de conexión de Ámsterdam están redirigiendo la actividad, Irlanda requiere suministro renovable adicional, y España tuvo más de 2 GW de volumen de acuerdos de compra de energía en 12 acuerdos. La participación del mercado de energía renovable para centros de datos en Europa en estos mercados dependerá tanto del acceso a la conexión como del potencial de recursos renovables, creando diferentes oportunidades para las ciudades de centros establecidos, las ubicaciones emergentes y las regiones con electricidad baja en carbono disponible.
Panorama Competitivo
Concentración del Mercado
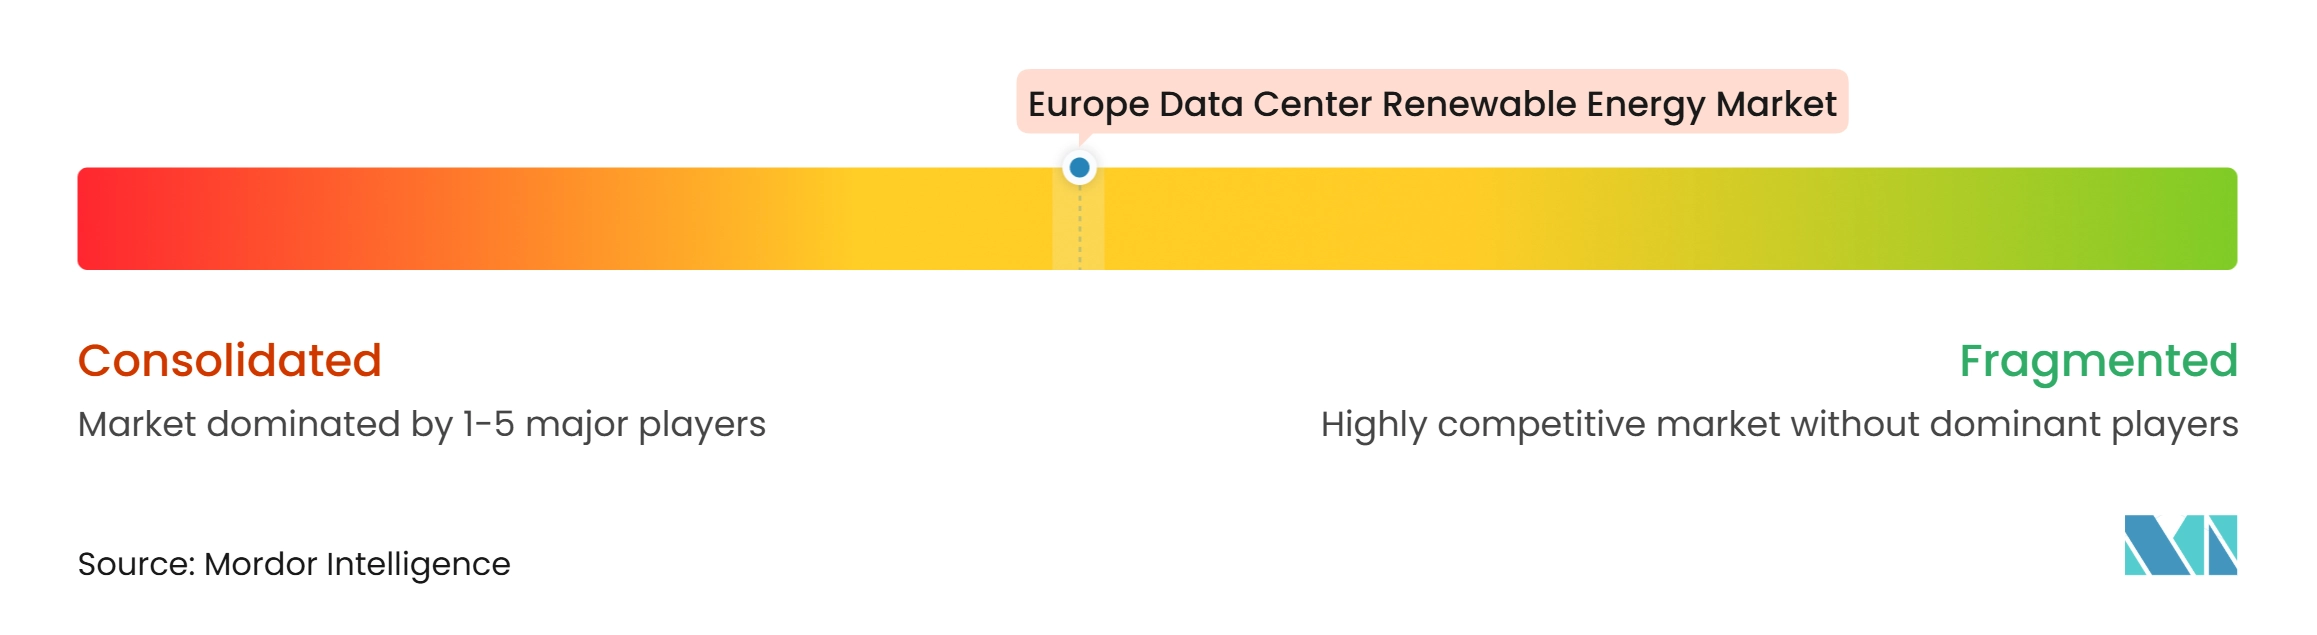
El mercado europeo de energía renovable para centros de datos está moderadamente concentrado, con demanda de compradores y una amplia base de desarrolladores de energía renovable y empresas de servicios públicos. Amazon, Google y Microsoft influyen en los términos de los acuerdos de compra de energía y los requisitos de adicionalidad debido a su escala de adquisición. Amazon tenía más de 10 GW contratados en más de 260 proyectos europeos para 2026. Google celebró un acuerdo de compra de energía eólica marina de 100 MW a 15 años con EnBW para el proyecto He Dreiht de Alemania en 2026. Estos movimientos muestran que los principales compradores están diversificando tecnologías y ubicaciones.
Los operadores de colocación están desarrollando capacidades de adquisición comparables para satisfacer las expectativas de los inquilinos. Equinix tenía 29 acuerdos de compra de energía que totalizaban más de 1.400 MW en 12 países, con 854 MW operativos en 2025. Digital Realty reportó una cobertura global del 93% de electricidad renovable en 2025 y Certificación de Neutralidad de Carbono en cuatro países europeos. Los operadores de instalaciones ahora compiten en la calidad y trazabilidad de sus planes de abastecimiento de energía. Esto reduce el valor de comprar certificados genéricos como diferenciador.
Los proveedores están combinando soluciones de generación, almacenamiento y carga flexible. ENGIE firmó 3,1 GW de acuerdos de compra de energía en los primeros 9 meses de 2025 y citó una cartera de energía renovable y baterías que supera los 100 GW. Iberdrola se asocia con los principales operadores en España, Portugal y el Reino Unido, mientras que los proveedores nórdicos utilizan suministro respaldado por energía hidroeléctrica. DCFlex mostró que las instalaciones de IA pueden reducir la carga en un 30-40% en segundos, creando potencial de servicio a la red. Las posiciones competitivas dependerán de la capacidad de combinar generación, almacenamiento y flexibilidad en contratos que sean comprensibles para los clientes y prácticos para los operadores del sistema eléctrico, especialmente a medida que la correspondencia horaria y la demanda con respuesta a la red se vuelvan más comunes.
Líderes de la Industria de Energía Renovable para Centros de Datos en Europa
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos en Europa Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- NTT Global Data Centers Holding Corporation
- Global Switch Holdings Limited
- Iron Mountain Incorporated
- STACK Infrastructure
- Colt Data Centre Services
- OVH Groupe S.A.
- Green Mountain AS
- RWE AG
- ENGIE SA
- Iberdrola, S.A.
- Ørsted A/S
- Statkraft AS
- EnBW Energie Baden-Württemberg AG
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos en Europa
- Octubre de 2026: La Comisión Europea lanzó una consulta pública de 12 semanas sobre estándares mínimos de desempeño para los centros de datos de la UE, con una propuesta legislativa planificada para el segundo trimestre de 2027. Los estándares podrían establecer pisos vinculantes de eficiencia energética y abastecimiento renovable en todos los estados miembros de la UE, remodelando directamente la forma en que los operadores de centros de datos estructuran y verifican la adquisición de energía renovable.
- Septiembre de 2026: La Comisión Europea publicó el esquema común de calificación de sostenibilidad de la Unión para centros de datos bajo el Reglamento Delegado C(2026)3472, utilizando la Efectividad del Uso de Energía y la Efectividad del Uso del Agua como indicadores principales de calificación. A partir de agosto de 2027, las etiquetas electrónicas de sostenibilidad se emitirán anualmente a través de la base de datos europea sobre centros de datos, creando un punto de referencia públicamente comparable para las declaraciones de energía renovable entre operadores.
- Febrero de 2026: Microsoft anunció su estrategia energética global en su campus de centros de datos en Dublín, comprometiéndose a continuar adquiriendo energía renovable para igualar el 100% de su consumo de electricidad a nivel mundial. La empresa confirmó capacidad contratada para agregar 40 GW de energía renovable a la red, con 19 GW ya en línea en su cartera global.
- Enero de 2026: RWE firmó un acuerdo de compra de energía de 8 años con Global Switch para suministrar 70 GWh de electricidad limpia anualmente desde el parque eólico terrestre Brechfa Forest West (57,4 MW, Gales) al centro de datos London Docklands de Global Switch, respaldando el objetivo de energía 100% renovable de Global Switch para 2030.
Alcance del Informe del Mercado de Energía Renovable para Centros de Datos en Europa
El Mercado de Energía Renovable para Centros de Datos en Europa se refiere al mercado de soluciones de generación, adquisición y suministro de electricidad renovable utilizadas para satisfacer los crecientes requisitos energéticos de los centros de datos en toda Europa. Abarca la electricidad renovable generada a partir de fuentes solares, eólicas, hidroeléctricas, geotérmicas, de biomasa y biogás, adquirida a través de instalaciones de energía renovable en el sitio o acuerdos con terceros, incluidos acuerdos de compra de energía físicos fuera del sitio, acuerdos de compra de energía virtuales o financieros, programas de energía verde de servicios públicos y certificados de energía renovable y Garantías de Origen.
El Informe del Mercado de Energía Renovable para Centros de Datos en Europa está segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás, y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Servicios Públicos, y Certificados de Energía Renovable y Garantías de Origen), Configuración de Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento en Baterías, y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable y Seguridad de Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento en Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad de Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Resto de Europa |
| Por Fuente de Energía Renovable | Energía Solar | |
| Energía Eólica | ||
| Energía Hidroeléctrica | ||
| Energía Geotérmica | ||
| Energía de Biomasa y Biogás | ||
| Otras Fuentes Renovables | ||
| Por Modelo de Adquisición | Generación Renovable en el Sitio | |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | ||
| Acuerdos de Compra de Energía Virtuales o Financieros | ||
| Programas de Energía Verde de Servicios Públicos | ||
| Certificados de Energía Renovable y Garantías de Origen | ||
| Por Configuración de Proyecto | Proyectos Renovables Independientes | |
| Proyectos Renovables Híbridos | ||
| Proyectos Renovables con Almacenamiento en Baterías | ||
| Proyectos Renovables con Otras Soluciones de Firmeza | ||
| Por Duración del Contrato | Contratos a Corto Plazo | |
| Contratos a Mediano Plazo | ||
| Contratos a Largo Plazo | ||
| Por Objetivo Principal de Adquisición | Optimización del Costo de Electricidad | |
| Reducción de Emisiones | ||
| Correspondencia de Energía Renovable | ||
| Seguridad de Suministro a Largo Plazo | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Por Geografía | Europa | Reino Unido |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos en Europa?
El mercado de energía renovable para centros de datos en Europa fue valorado en 5,05 mil millones de USD en 2026 y se prevé que alcance los 13,84 mil millones de USD para 2032 a una CAGR del 17,31%. La estimación refleja el aumento de la adquisición renovable para la nueva capacidad de nube e IA en la creciente base de centros de datos de la región.
¿Qué está impulsando la adquisición renovable por parte de los centros de datos europeos?
La demanda de energía relacionada con la IA, la adquisición a largo plazo de los hiperescaladores, los informes de eficiencia y los límites de la red en los principales centros están impulsando las decisiones. Estos factores hacen que la disponibilidad de energía y la correspondencia creíble sean consideraciones importantes de selección de sitios para los operadores y sus clientes.
¿Qué fuente renovable lidera la adquisición de los centros de datos europeos?
La energía eólica lideró con una participación del 44,43% en 2026, mientras que se proyecta que la energía solar se expanda a una CAGR del 18,51% hasta 2032. Los compradores a menudo combinan ambas fuentes dentro de carteras de suministro más amplias para mejorar su perfil eléctrico.
¿Por qué son importantes los acuerdos de compra de energía virtuales para los operadores de centros de datos?
Los acuerdos de compra de energía virtuales o financieros representaron una participación del 33,82% en 2026 porque permiten a los operadores respaldar la generación renovable en diferentes mercados eléctricos. También pueden proporcionar cobertura de precios y credenciales de adicionalidad en una huella operativa de múltiples países.
¿Qué ubicación europea se está expandiendo más rápido para el suministro renovable de centros de datos?
Se proyecta que Italia se expanda a una CAGR del 18,76% hasta 2032, respaldada por la actividad de acuerdos de compra de energía solar y solicitudes significativas de conexión de centros de datos. Las conexiones directas de alta tensión también están respaldando la capacidad planificada.
¿Cómo afectan las restricciones de la red a las decisiones de ubicación de los centros de datos en Europa?
Las largas esperas en los centros establecidos están alentando a los operadores a evaluar ubicaciones nórdicas y del sur de Europa con más energía limpia disponible y plazos de conexión más cortos. Esto puede desplazar tanto la inversión en instalaciones como la adquisición renovable hacia ubicaciones con vías de desarrollo más claras.