
Marktgröße und Marktanteil für erneuerbare Energien in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.05 Milliarden US-Dollar |
| Marktgröße (2027) | 6.23 Milliarden US-Dollar |
| Marktgröße (2032) | 13.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in europäischen Rechenzentren von Mordor Intelligence
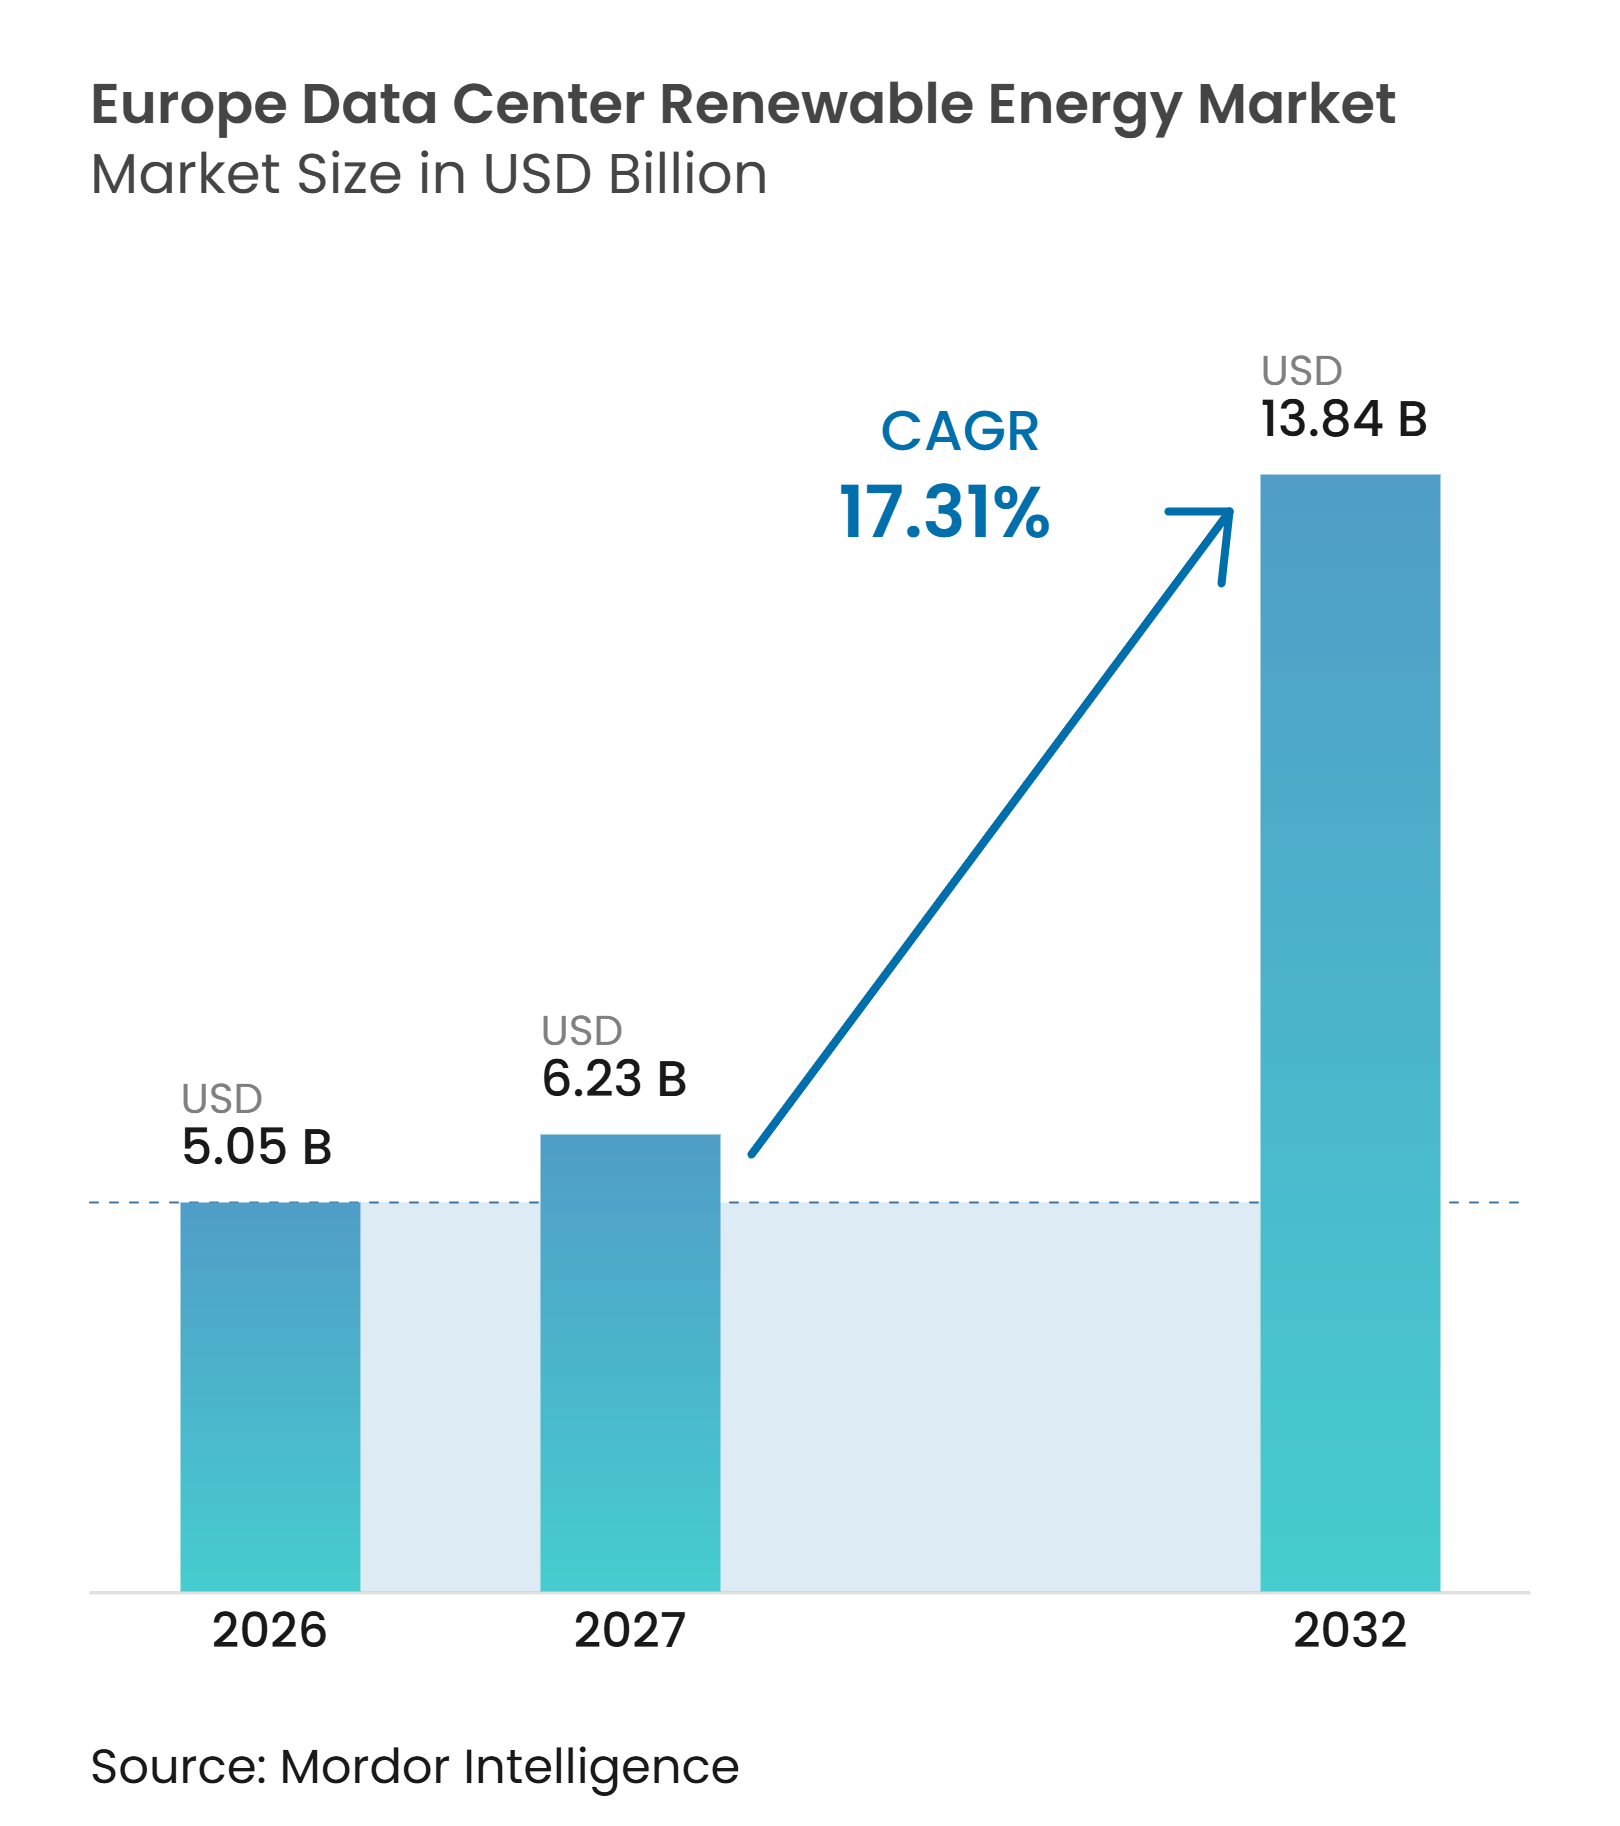
Die Marktgröße für erneuerbare Energien in europäischen Rechenzentren wurde im Jahr 2026 auf 5,05 Milliarden USD geschätzt und wird voraussichtlich von 6,23 Milliarden USD im Jahr 2027 auf 13,84 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 17,31 % während des Prognosezeitraums (2027–2032). Das Marktvolumen betrug 53,15 Millionen MWh im Jahr 2026 und wird voraussichtlich von 65,58 Millionen MWh im Jahr 2027 auf 130,61 Millionen MWh bis 2032 steigen, mit einem CAGR von 14,77 % während des Prognosezeitraums (2027–2032). Workloads der künstlichen Intelligenz erhöhen die Leistungsdichte und machen eine zuverlässige Stromversorgung zu einem zentralen Standortauswahlkriterium für Betreiber. Dies verlagert die Beschaffung über jährliche Herkunftsnachweise hinaus hin zu langfristigen Verträgen, die neue Erzeugungskapazitäten unterstützen und einen klareren Nachweis der Übereinstimmung mit erneuerbaren Energien liefern können. Netzengpässe in etablierten Knotenpunkten lenken Investitionen auch in Richtung Standorte mit verfügbarer Leistung und stärkeren erneuerbaren Ressourcen. Anbieter, die Wind, Solar, Speicher und flexible Lastdienste kombinieren können, haben eine stärkere Position, während der Markt für erneuerbare Energien in europäischen Rechenzentren vom Tempo des Rechenzentrumsbaus, dem Netzzugang sowie anspruchsvolleren Berichts- und Effizienzanforderungen abhängt.
Wichtigste Erkenntnisse des Berichts
- Nach erneuerbarer Energiequelle hielt Windenergie im Jahr 2026 einen Marktanteil von 44,43 % am Markt für erneuerbare Energien in europäischen Rechenzentren, während Solarenergie bis 2032 voraussichtlich mit einem CAGR von 18,51 % wachsen wird.
- Nach Beschaffungsmodell hielten virtuelle oder finanzielle Stromabnahmeverträge (PPAs) im Jahr 2026 einen Anteil von 33,82 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen.
- Nach Projektkonfiguration hielten eigenständige Projekte für erneuerbare Energien im Jahr 2026 einen Anteil von 49,74 % am Markt für erneuerbare Energien in europäischen Rechenzentren, während batteriespeichergestützte Projekte bis 2032 voraussichtlich mit einem CAGR von 18,09 % wachsen werden.
- Nach Vertragslaufzeit hielten langfristige Verträge im Jahr 2026 einen Anteil von 55,03 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen.
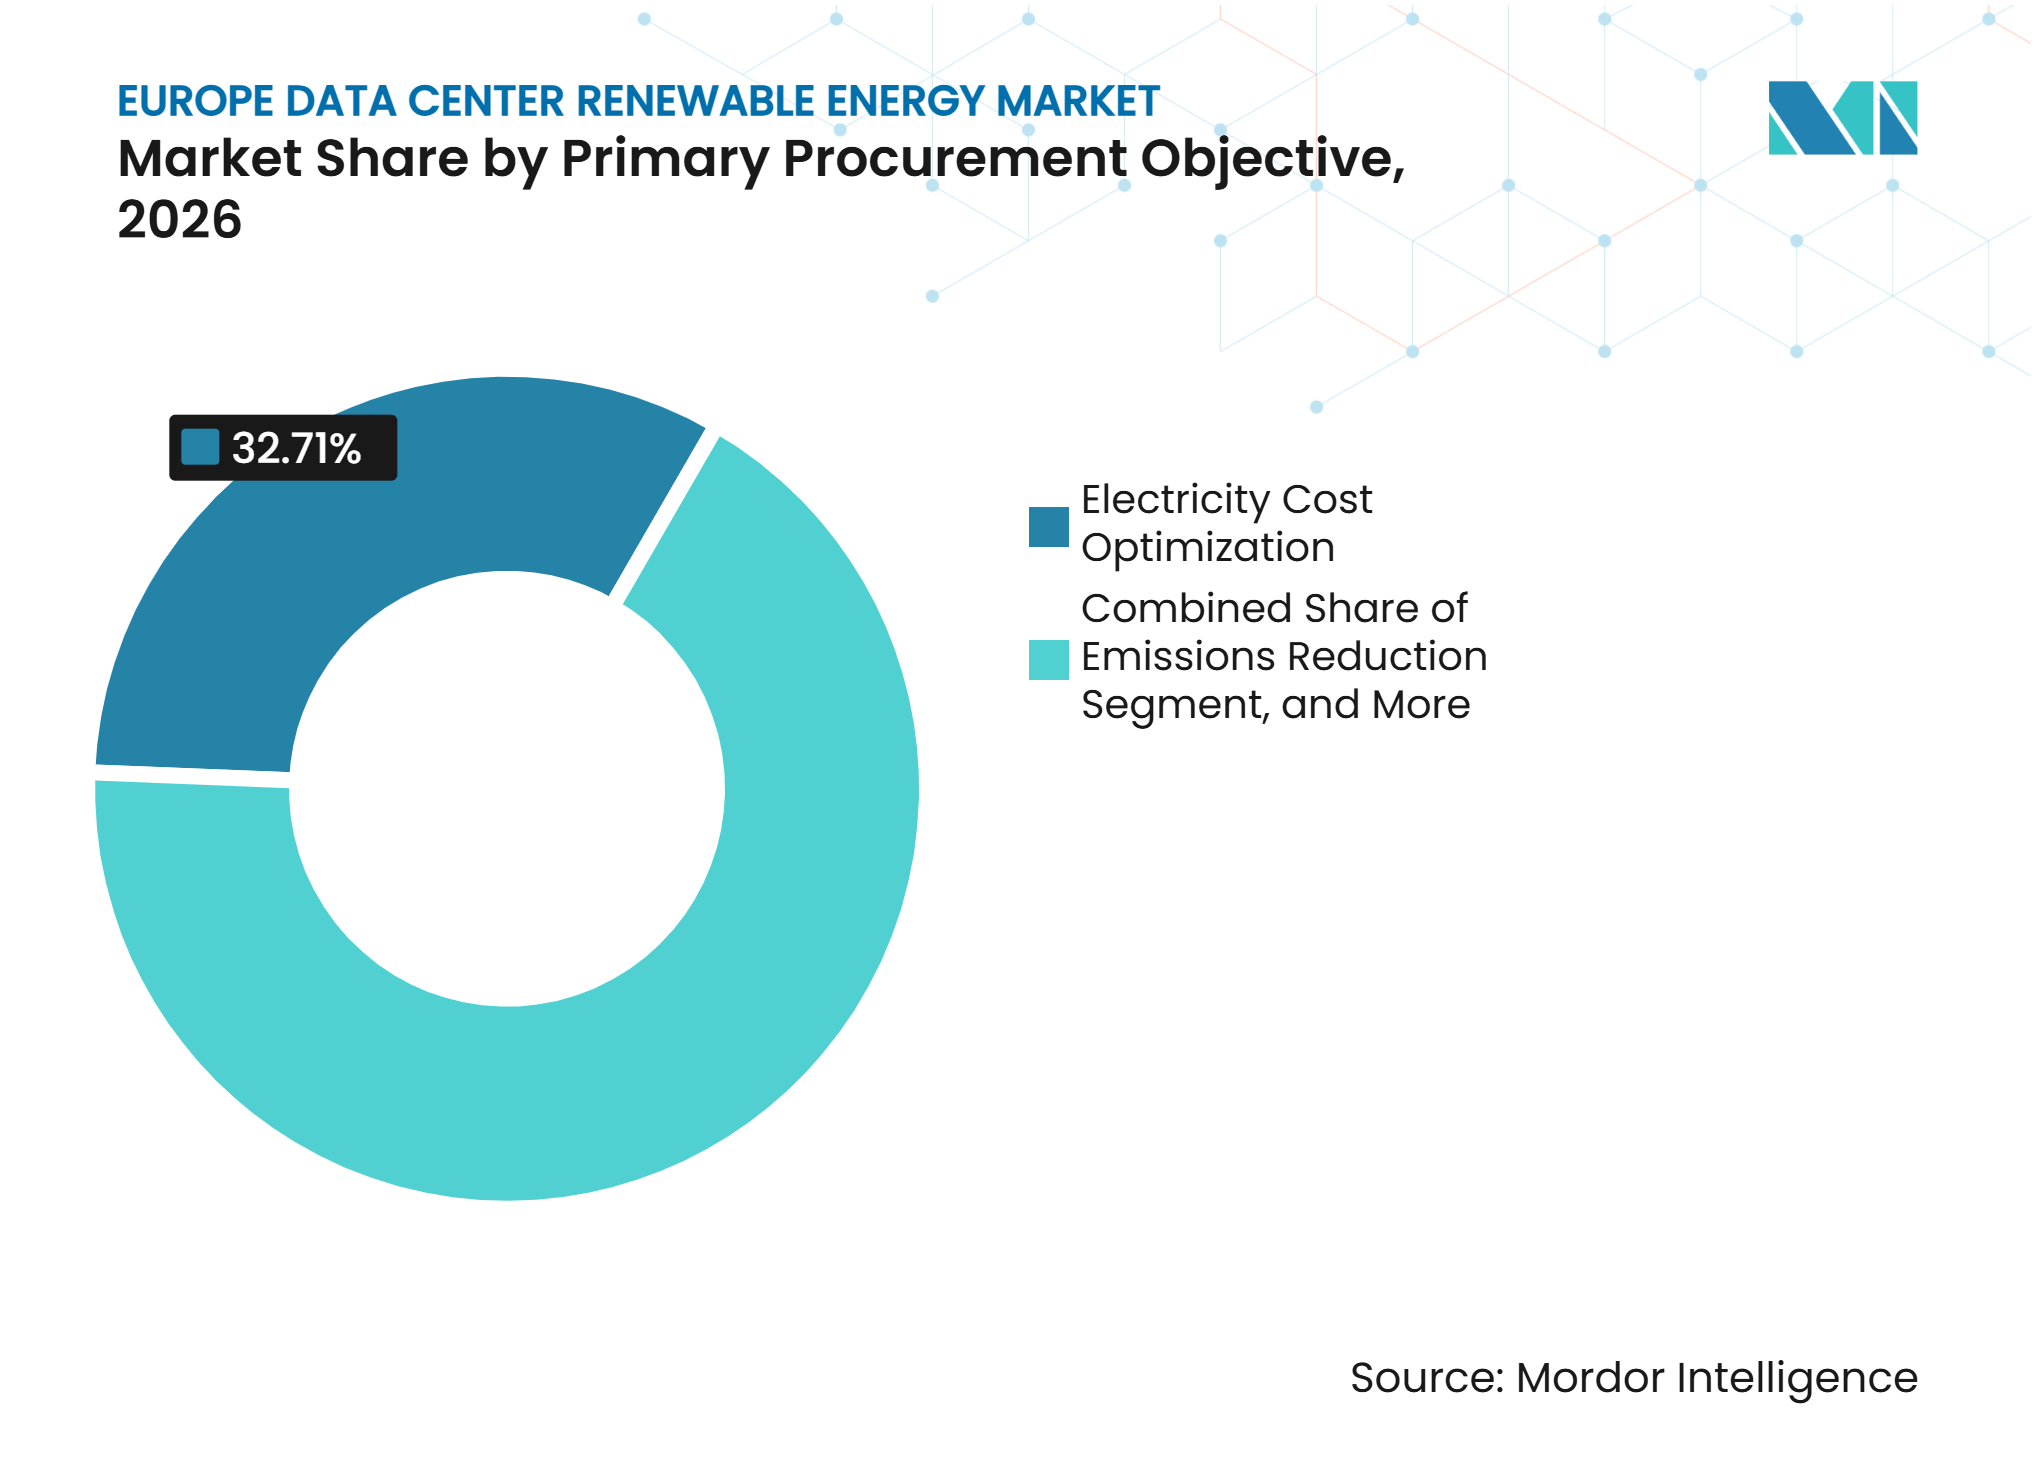
- Nach primärem Beschaffungsziel entfielen im Jahr 2026 32,71 % auf die Optimierung der Stromkosten, während die Übereinstimmung mit erneuerbaren Energien bis 2032 voraussichtlich mit einem CAGR von 18,07 % wachsen wird.
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 46,68 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,02 % wachsen.
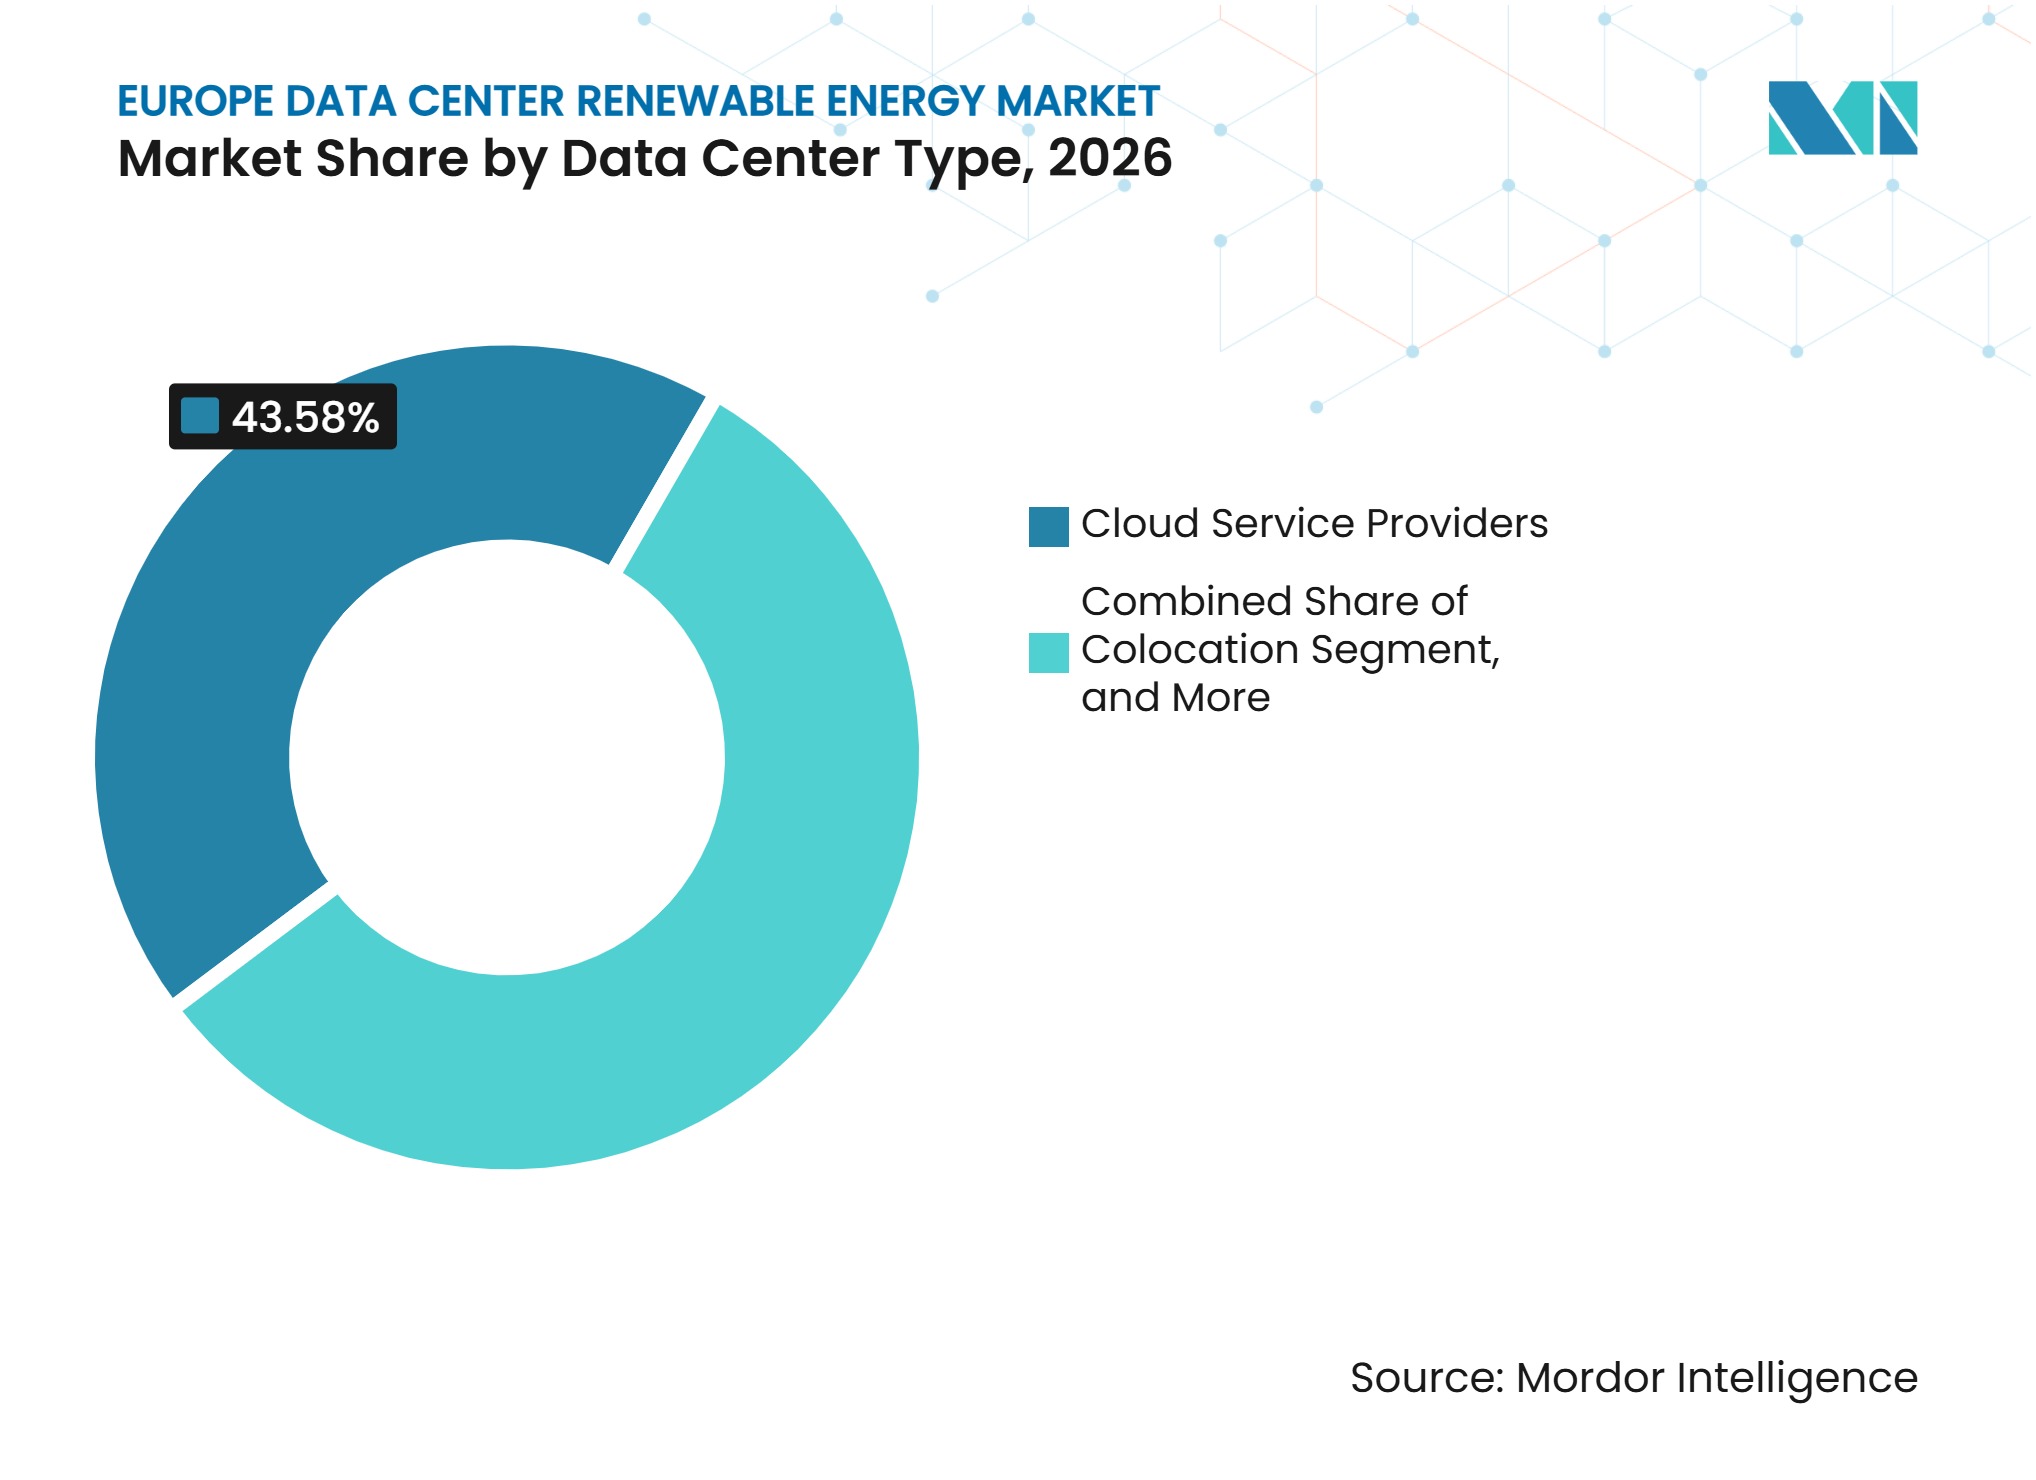
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 43,58 % am Markt für erneuerbare Energien in europäischen Rechenzentren, während das Segment bis 2032 voraussichtlich mit einem CAGR von 17,88 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 21,76 % des Marktes auf das übrige Europa, während Italien bis 2032 voraussichtlich mit einem CAGR von 18,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Workloads beschleunigen den Strombedarf von Rechenzentren | +4.8% | Europa, konzentriert in FLAP-D-Knotenpunkten und nordischen Wachstumsmärkten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Hyperscalern nach langfristiger Beschaffung erneuerbarer Energien | +3.9% | Europa, mit erheblicher Aktivität im Vereinigten Königreich, Deutschland, Spanien, Irland und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Europäische Dekarbonisierungs- und Energieeffizienzanforderungen | +2.6% | EU-weit | Mittelfristig (2–4 Jahre) |
| Expansion von Rechenzentrumsstandorten in erneuerbaren-energiereichen Regionen Nordeuropas | +2.1% | Nordische Länder, mit Ausstrahlungseffekten auf Spanien, Italien und Portugal | Langfristig (≥ 4 Jahre) |
| Kostenwettbewerbsfähigkeit von Solar- und Windenergie in Unternehmens-PPAs | +1.7% | Europa, angeführt von Italien, Spanien und Finnland | Kurzfristig (≤ 2 Jahre) |
| Beteiligung von Rechenzentren an Märkten für erneuerbare Netzflexibilität | +0.9% | EU, nordische Länder und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Workloads beschleunigen den Strombedarf von Rechenzentren
KI-Trainingscluster können mehr als 80 kW pro Rack erfordern, verglichen mit 8–12 kW für herkömmliche Workloads, was die Planung der Stromversorgung durch Betreiber grundlegend verändert. Laut der Europäischen Kommission erreichte die IT-Leistung europäischer Rechenzentren bis Ende 2025 14.784 MW und wird voraussichtlich bis 2031 mit einem CAGR von 17 % wachsen.[1] Der Stromverbrauch von EU-Rechenzentren erreichte 2024 68 TWh und wird bis 2030 voraussichtlich 114 TWh erreichen. Trainings-Workloads bevorzugen Standorte mit reichlich verfügbarer Leistung und kürzeren Anschlusszeiten, während Inferenz-Workloads weiterhin Nähe zu den Nutzern erfordern. Diese Aufteilung veranlasst Betreiber, Beschaffungsportfolios für erneuerbare Energien sowohl in Kernstädten als auch an aufstrebenden Standorten aufzubauen. Der Markt für erneuerbare Energien in europäischen Rechenzentren profitiert, wenn diese Portfolios Versorgungskapazitäten umfassen, die den variablen KI-Bedarf bedienen können, da die Beschaffung sowohl den konzentrierten Bedarf von Trainingsstandorten als auch den verteilten Betriebsbedarf von nutzerorientierten Einrichtungen abdecken muss.
Nachfrage von Hyperscalern unterstützt langfristige Beschaffung erneuerbarer Energien
Amazon Web Services, Google, Microsoft und Meta Platforms, Inc. unterzeichneten im Jahr 2025 Unternehmensverträge für erneuerbare Energien im Umfang von 16.777 MW, was 80 % der weltweiten Unternehmens-PPA-Aktivität entspricht. Amazon hatte bis 2026 mehr als 10 GW erneuerbarer Kapazität in über 260 europäischen Projekten vertraglich gesichert. Diese Verpflichtungen geben Entwicklern Einnahmetransparenz für große Erzeugungsprojekte und beeinflussen die Vertragsbedingungen, die anderen Käufern zur Verfügung stehen. Die Nachfrage konzentriert sich auf eine kleine Gruppe von Käufern, sodass Änderungen in deren Beschaffungsplänen das Transaktionsvolumen schnell beeinflussen können. ENGIE SA unterzeichnete in den ersten 9 Monaten des Jahres 2025 PPAs im Umfang von 3,1 GW, darunter mehr als 1,9 GW im dritten Quartal. Integrierte Anbieter mit erneuerbaren Energien und Batterieportfolios können effektiver auf die Nachfrage nach festen Versorgungsstrukturen reagieren, da sie ein koordiniertes Paket anbieten können, anstatt Betreiber zu zwingen, separate Vereinbarungen für Energie, Speicherung, Ausgleich und Vertragsmanagement auszuhandeln.
Europäische Dekarbonisierungs- und Energieeffizienzanforderungen
Die überarbeitete Energieeffizienzrichtlinie verpflichtet Rechenzentren zur Transparenzberichterstattung in allen EU-Mitgliedstaaten. Die Europäische Kommission veröffentlichte im September 2026 ein gemeinsames Nachhaltigkeitsbewertungssystem der Union, das den Stromverbrauchseffizienzwert (PUE) und den Wasserverbrauchseffizienzwert (WUE) als Kernindikatoren verwendet. Elektronische Etiketten sollen ab August 2027 jährlich über die europäische Datenbank für Rechenzentren ausgestellt werden. Eine Konsultation der Kommission zu Mindestleistungsstandards war bis zum 14. Dezember 2026 offen, vor einem geplanten Gesetzgebungsvorschlag im zweiten Quartal 2027. Diese Maßnahmen erleichtern es Investoren, Kunden und Regulierungsbehörden, die Energieleistung und die Beschaffung erneuerbarer Energien zu vergleichen. Sie geben Betreibern auch einen Anreiz, Verträge zu bevorzugen, die zusätzliche erneuerbare Kapazitäten und eine glaubwürdige Übereinstimmung nachweisen, insbesondere wenn die Energieleistung Finanzierung, Genehmigungen, Mieterauswahl und öffentliche Aussagen über Umweltfortschritte beeinflussen kann.
Expansion von Rechenzentrumsstandorten in erneuerbaren-energiereichen Regionen Nordeuropas
Netzanschlusszeiten in nordischen Märkten betragen 3–5 Jahre, verglichen mit 7–10 Jahren in mehreren etablierten europäischen Knotenpunkten. Finnland, Schweden und Norwegen bieten große Wasser- und Windressourcen, die datenintensive Einrichtungen unterstützen können. Google verpflichtete sich laut den vorliegenden Forschungsdaten zu 13 Milliarden EUR (14,69 Milliarden USD) für die finnische digitale Infrastruktur für 2027 und 2028. Microsoft verpflichtete sich zu 2,5 Milliarden EUR (2,83 Milliarden USD) für die schwedische Expansion. Diese Projekte zeigen, dass kohlenstoffarme Energie für KI-Kapazitäten zu einer praktischen Anforderung wird und nicht mehr nur ein sekundäres Standortmerkmal ist. Diese regionale Verschiebung erweitert den Markt für erneuerbare Energien in europäischen Rechenzentren über den traditionellen Knotenpunktkorridor hinaus und ermöglicht es Käufern, Standorte anhand von Stromqualität, Anschlusszeiten, Verfügbarkeit erneuerbarer Energien und den tatsächlichen Kosten zur Erfüllung interner Verpflichtungen für saubere Energie zu vergleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Analyse | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlusswartelisten und Übertragungsengpässe | -2.4% | EU-weit, kritisch in Frankfurt, London, Amsterdam, Paris und Dublin | Langfristig (≥ 4 Jahre) |
| Intermittenz und Einschränkungen bei der stündlichen Übereinstimmung | -1.8% | Europa | Mittelfristig (2–4 Jahre) |
| Negative Einspeisevergütungen und PPA-Preisungleichgewicht | -1.3% | Solarenergie-intensive Märkte, darunter Deutschland, Frankreich, Spanien und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsverzögerungen für erneuerbare Projekte und Lieferkettenprobleme | -0.9% | EU-weit, insbesondere Offshore-Windmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlusswartelisten und Übertragungsengpässe
Der Netzzugang war 2025 für 67 % der Betreiber die größte Herausforderung, gegenüber 76 % im Jahr 2024. Anschlusswartezeiten in Frankfurt, London, Amsterdam, Paris und Dublin können sich von 7 bis 10 Jahre erstrecken, wobei einige Projekte mit 13-jährigen Zeitplänen konfrontiert sind. Das Hemmnis verzögert sowohl den Bau von Einrichtungen als auch die Beschaffung erneuerbarer Energien, da Käufer Strom an Standorten suchen, an denen neue Projekte angeschlossen werden können. Die Agentur für die Zusammenarbeit der Energieregulierungsbehörden (ACER) meldete im Jahr 2024 direkte Netzengpasskosten von 4,3 Milliarden EUR (4,86 Milliarden USD).[2] Das Europäische Netz der Fernleitungsnetzbetreiber (ENTSO-E) hat gefordert, Anschlusswartelisten so zu gestalten, dass netzfertige Projekte priorisiert werden, anstatt sich nur auf die chronologische Reihenfolge zu verlassen. Eine schnellere Netzplanung und klarere Warteschlangenregeln würden eine wesentliche Hürde für neue saubere Energiekapazitäten abbauen und Entwicklern und Betreibern helfen, Investitionsentscheidungen mit besserer Transparenz darüber zu treffen, wann ein Projekt angeschlossen werden und den Betrieb aufnehmen kann.
Intermittenz und Einschränkungen bei der stündlichen Übereinstimmung
Langfristige PPAs machten 34 % des Stromverbrauchs großer Betreiber aus, während erweiterte wirkungsstarke Herkunftsnachweise 24,4 % der erfassten Kapazität abdeckten. Die jährliche Zertifikatsübereinstimmung adressiert für sich genommen nicht die Notwendigkeit, konstante Rechenlasten zu versorgen, wenn sich die Wind- und Solarstromproduktion ändert. Der Klimaneutrale Rechenzentrumspakt forderte bis Ende 2025 75 % stündlich kohlenstofffreie Energie, wobei 70 % der Betreiber dieses Ziel erreicht hatten. Eine DCFlex-Demonstration im Vereinigten Königreich zeigte, dass Hochleistungs-KI-Rechenzentren die Nachfrage innerhalb von Sekunden um 30–40 % reduzieren können, ohne kritische Workloads zu unterbrechen. Die Internationale Energieagentur schätzt, dass 30 Stunden jährlicher Flexibilität die für europäische Rechenzentren verfügbare Netzkapazität mehr als verdoppeln könnte (IEA.ORG). Speicherung, flexible Nachfrage und diversifizierte Erzeugung bleiben daher wichtig für die Abstimmung der Beschaffung mit dem Betriebsbedarf, insbesondere für KI-Einrichtungen, die einen zuverlässigen Betrieb auch bei sich ändernder erneuerbarer Energieproduktion, Marktpreisen und Netzbedingungen aufrechterhalten müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
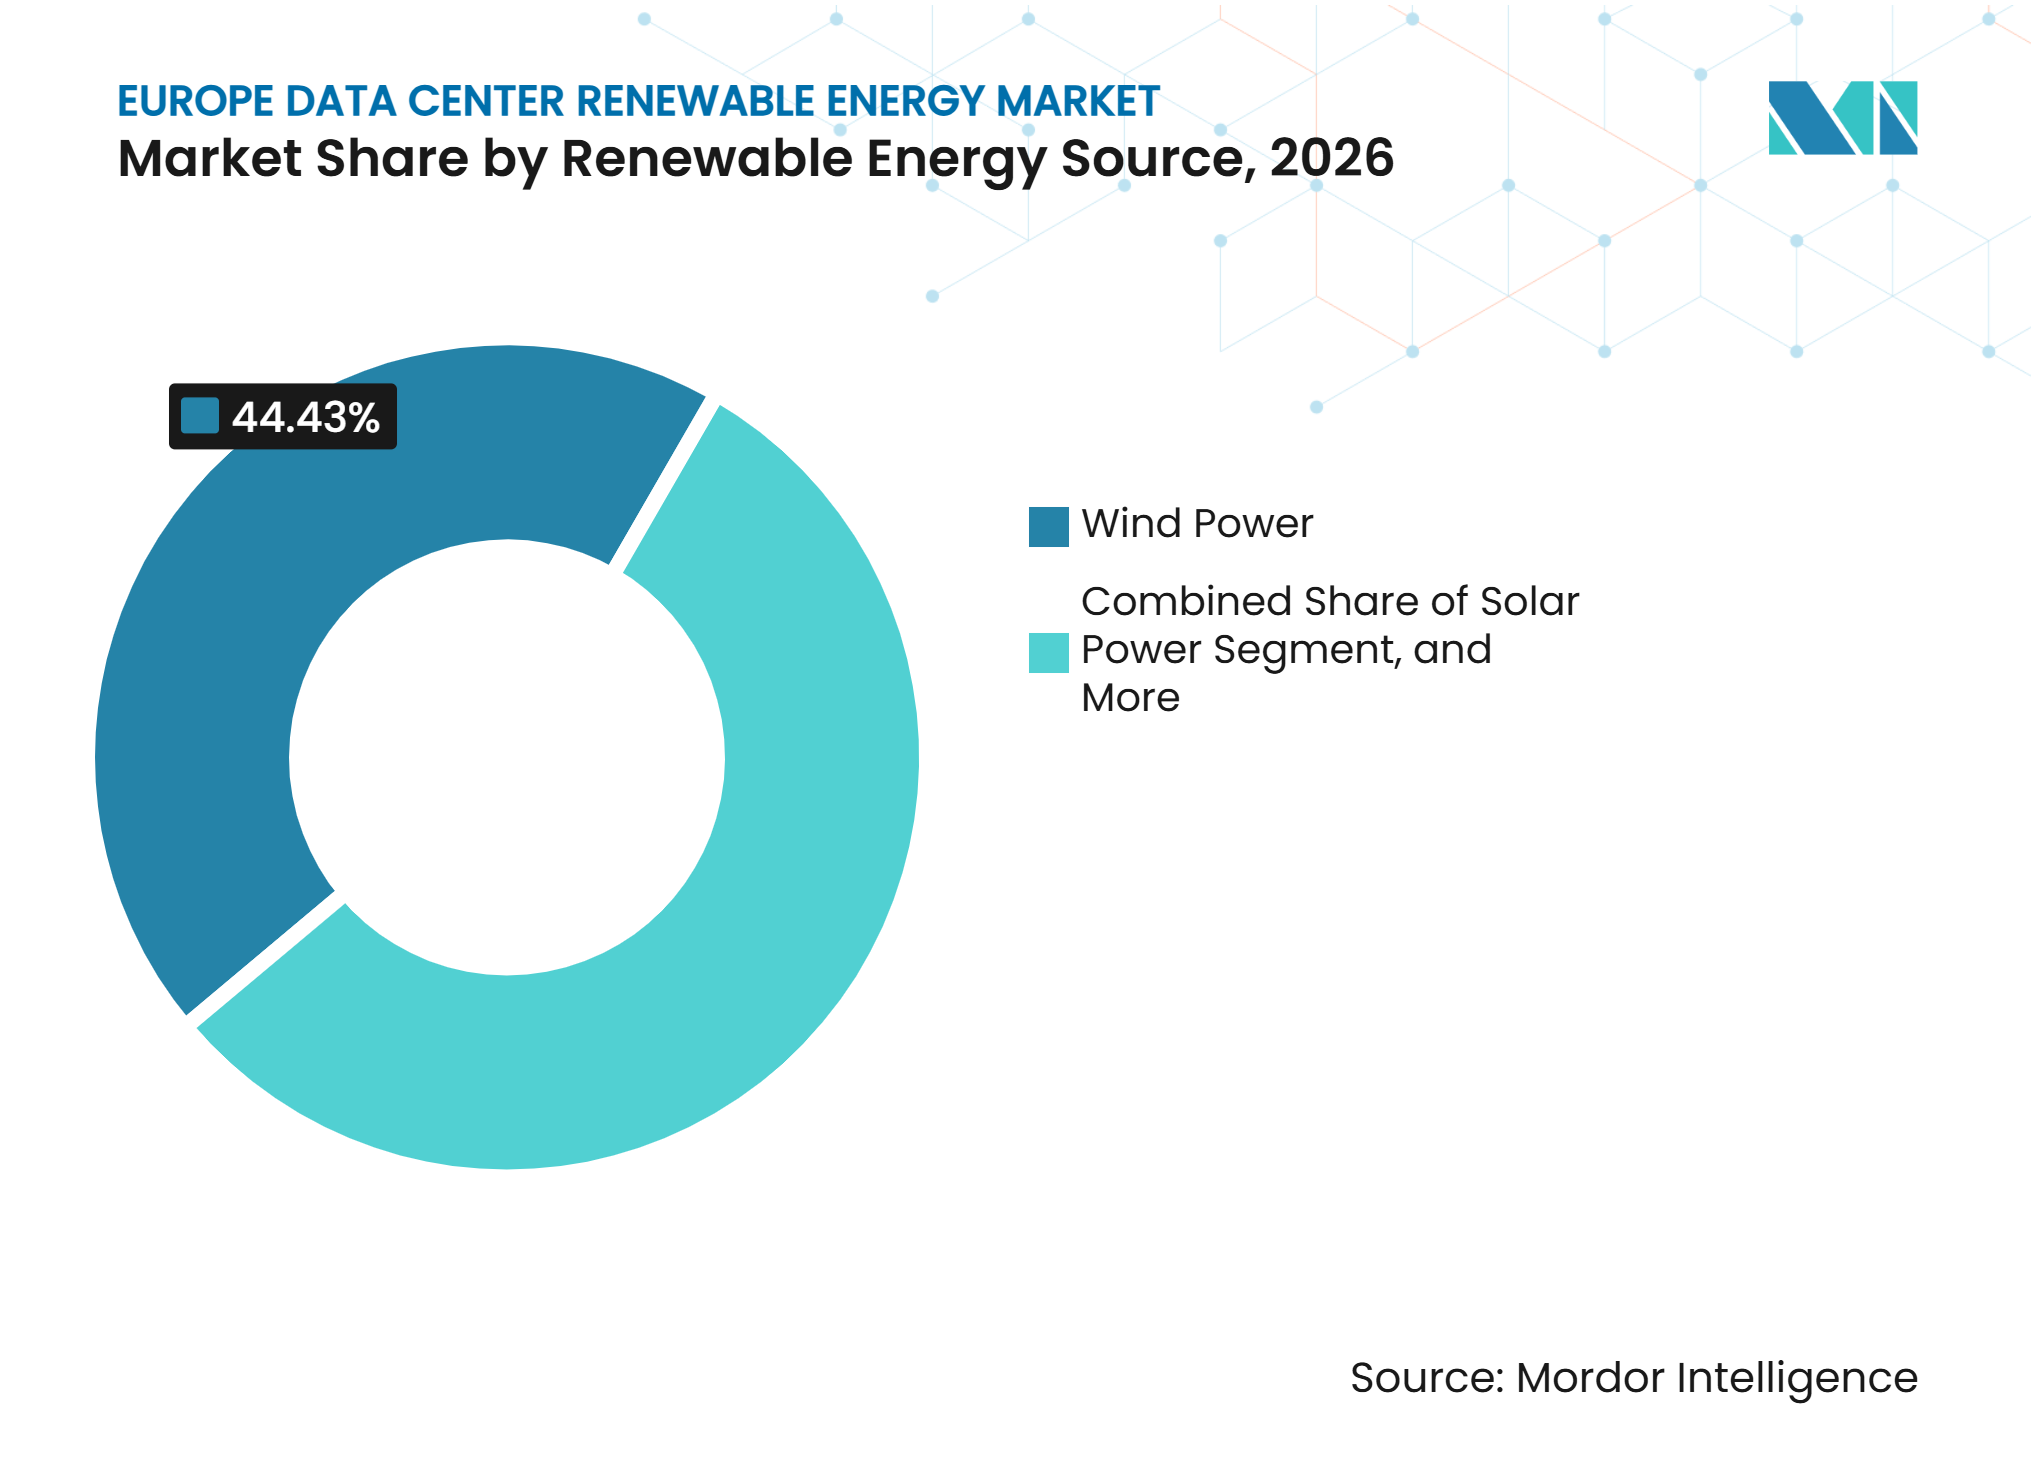
Windenergie führt, während Solarenergie an Dynamik gewinntWindenergie machte im Jahr 2026 44,43 % des Marktanteils für erneuerbare Energien in europäischen Rechenzentren aus. Etablierte Onshore- und Offshore-Windmärkte in Irland, den Niederlanden, Deutschland und dem Vereinigten Königreich verschafften der Windenergie einen Beschaffungsvorteil. Windprojekte können große Unternehmensverträge unterstützen, da sie eine lange Geschichte im Versorgungsmaßstab, etablierte Entwicklungsprozesse und eine vertraute Risikoverteilung für Versorgungsunternehmen, Entwickler, Kreditgeber und große Stromverbraucher aufweisen. Solarenergie wird bis 2032 voraussichtlich mit einem CAGR von 18,51 % wachsen, unterstützt durch kürzere Entwicklungszeiten, die sich an Rechenzentrumsbauvorhaben ausrichten können. Die zunehmende Verfügbarkeit unterstützt die solargestützte Beschaffung in großem Maßstab und bietet Entwicklern eine Technologie, die neben neuen Kapazitätsanforderungen geplant werden kann, auch wenn Käufer noch Wind, Speicher oder andere Ressourcen benötigen, um das Angebot auszugleichen.
Solarenergie machte im ersten Halbjahr 2025 22 % des EU-Strommixes aus und wurde damit erstmals zur größten Stromquelle der Region. Die Marktgröße für erneuerbare Energien in europäischen Rechenzentren im Bereich Solar wird durch Projekte gestützt, die schneller von der Vertragsunterzeichnung bis zur Stromerzeugung voranschreiten können als Offshore-Wind. Wasserkraft liefert dispatchbare kohlenstoffarme Elektrizität in nordischen Portfolios, während Geothermie, Biomasse und Biogas lokale gesicherte Kapazitäten bereitstellen können. Auch Kernkraft-Abnahmeverträge und Vereinbarungen für kleine modulare Reaktoren (SMR) werden in Betracht gezogen, wo kontinuierliche saubere Elektrizität erforderlich ist. Equinix, Inc. unterzeichnete Absichtserklärungen für einen 250-MW-Kernkraft-PPA in den Niederlanden und 500 MW europäischer SMR-Kapazität.



Nach Beschaffungsmodell:
Virtuelle PPAs führen mit breiterem RisikomanagementbedarfVirtuelle oder finanzielle PPAs hielten im Jahr 2026 33,82 % des Marktanteils für erneuerbare Energien in europäischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 18,29 % wachsen. Diese Verträge ermöglichen es einem Betreiber, die Erzeugung zu unterstützen, ohne Strom am selben physischen Punkt zu empfangen. Sie können Preisabsicherung und Zusätzlichkeitsnachweise für Unternehmen mit Einrichtungen in mehreren Strommärkten bieten. Das Modell ist zu einer gängigen Option für Hyperscaler mit großem und verteiltem Strombedarf geworden. Es kann auch Projekte in Gebieten mit stärkeren erneuerbaren Ressourcen finanzieren, was wichtig ist, wenn die Einrichtungen eines Betreibers in mehreren Ländern mit unterschiedlichen Netzbedingungen, Preissignalen und Erzeugungsprofilen für erneuerbare Energien liegen.
Die Struktur kann Käufer einem Basisrisiko zwischen vertraglich vereinbarten Erzeugungspreisen und lokalen Verbrauchspreisen aussetzen. Dieses Risiko wird schwieriger zu managen, wenn solarenergie-intensive Märkte negative Großhandelspreisstunden erleben. Physische Off-Site-PPAs bleiben für konzentrierte Lasten relevant und können Anforderungen an die lokale Zusätzlichkeit besser erfüllen. Vor-Ort-Erzeugung, grüne Versorgungstarife und Herkunftsnachweise bieten zusätzliche Optionen für Betreiber mit geringerem Bedarf. Die Beschaffung entwickelt sich dennoch hin zu Strukturen, die eine größere Kapazität und eine klarere zeitliche Ausrichtung nachweisen, da Unternehmenskunden, Investoren und Regulierungsbehörden zunehmend glaubwürdige Belege dafür benötigen, dass Beschaffungsentscheidungen reale Veränderungen im Stromsystem bewirken.
Nach Projektkonfiguration:
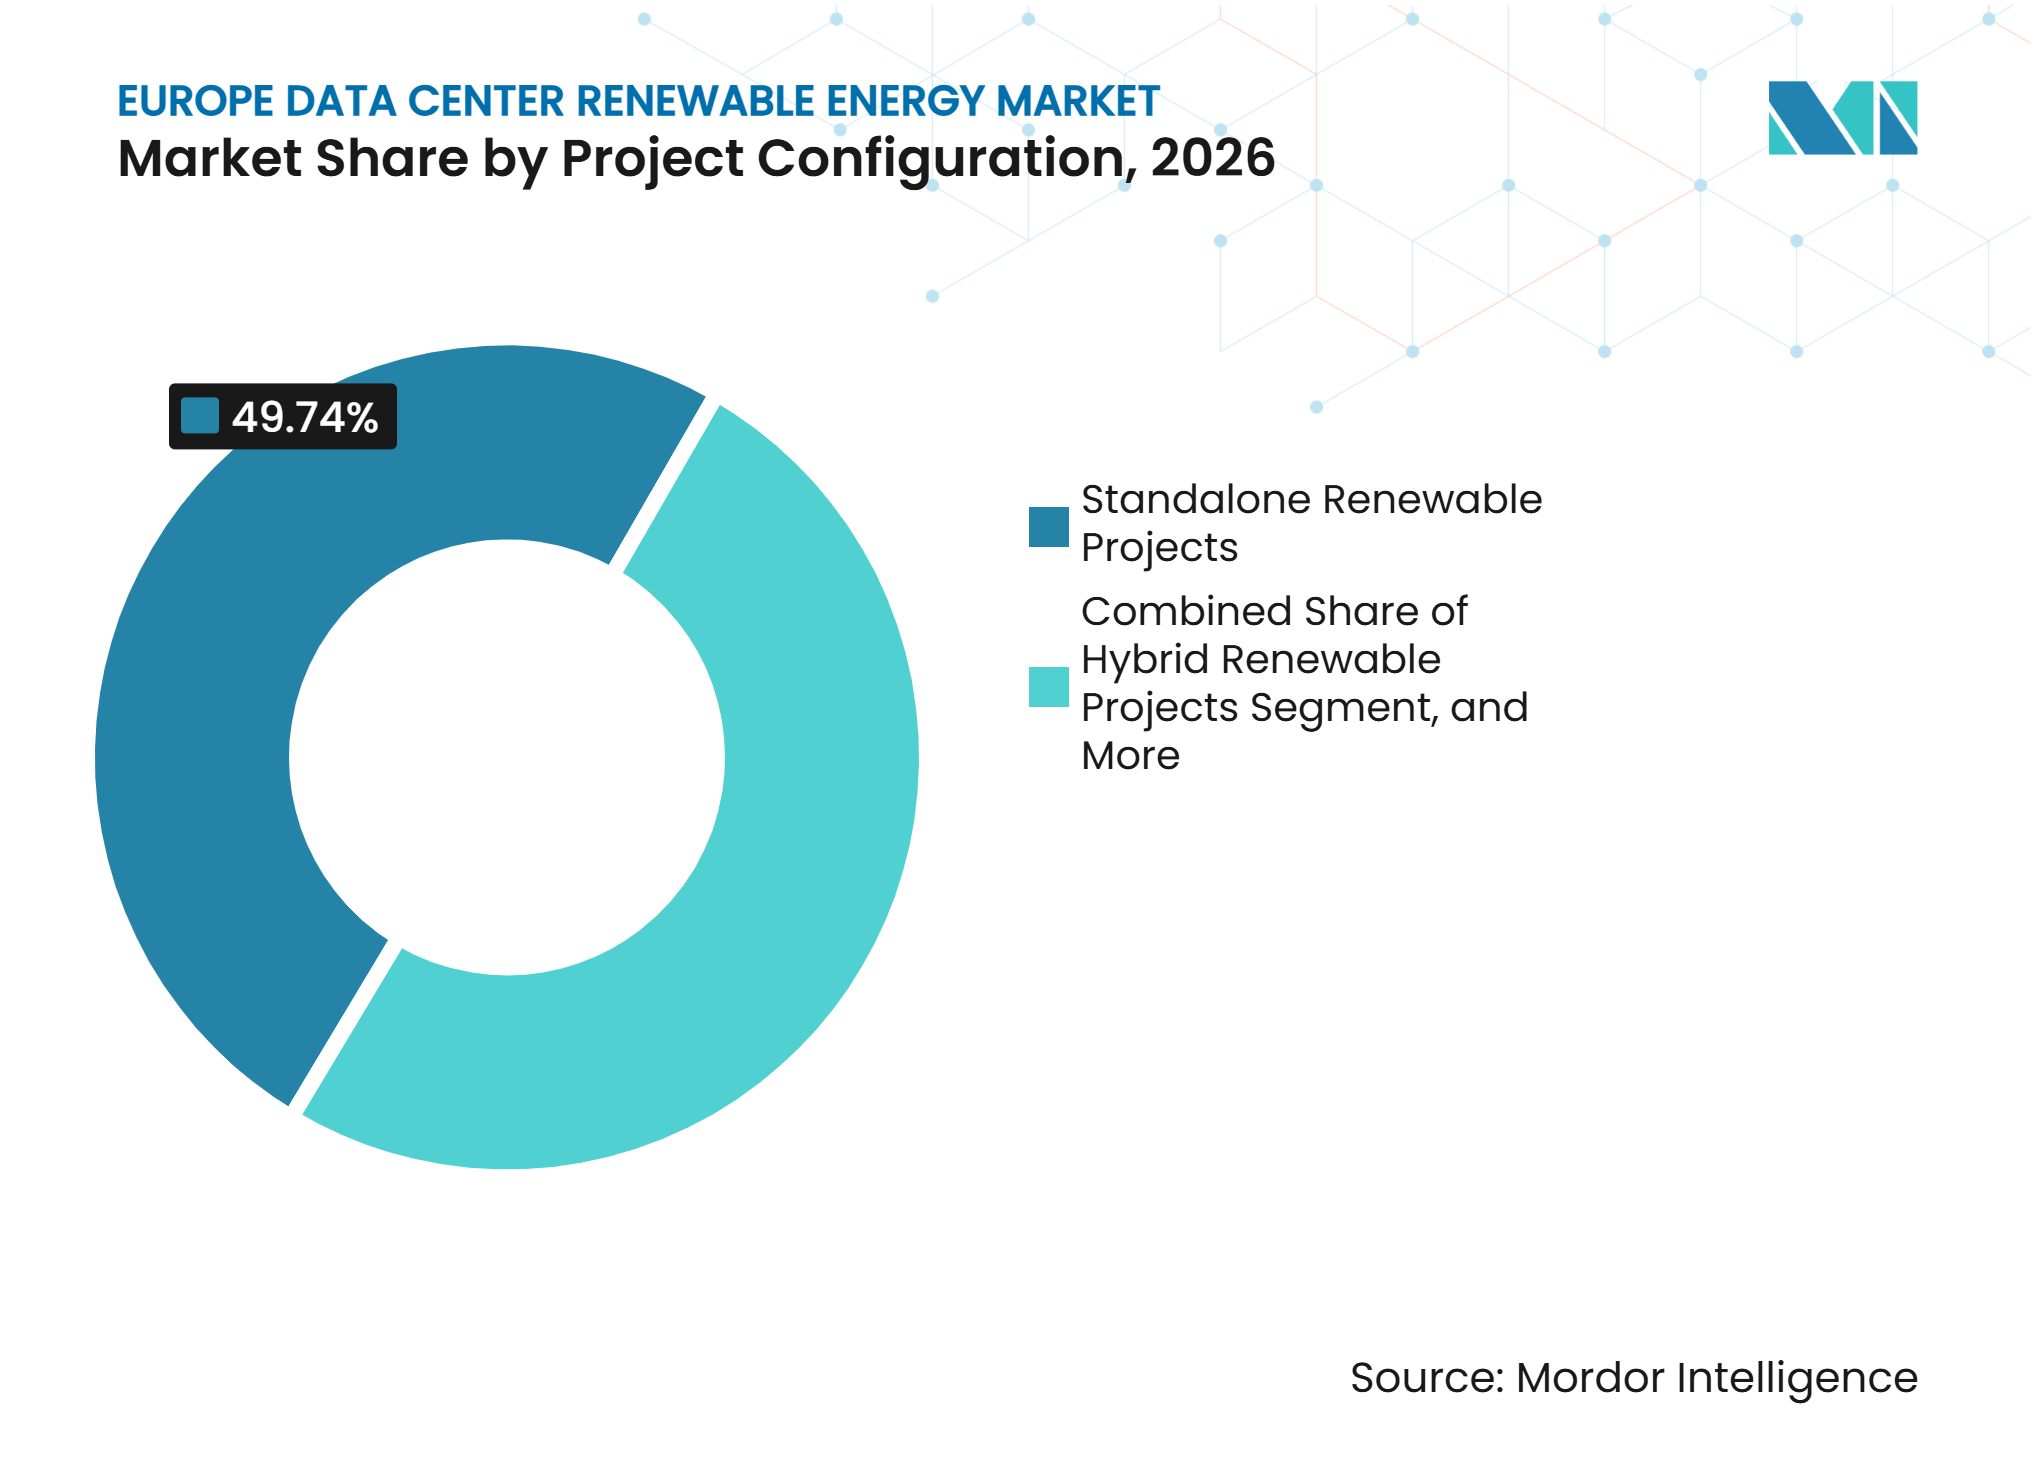
Eigenständige Projekte führen, speichergestützte Projekte holen aufEigenständige Projekte für erneuerbare Energien machten im Jahr 2026 49,74 % des Marktanteils für erneuerbare Energien in europäischen Rechenzentren aus. Dedizierte Einzel-Technologie-PPAs waren historisch gesehen einfacher zu strukturieren als Multi-Asset-Vereinbarungen. Sie bieten Käufern, die große Mengen erneuerbarer Elektrizität suchen, einen klaren Weg. Projekte für erneuerbare Energien mit Batteriespeicher werden bis 2032 voraussichtlich mit einem CAGR von 18,09 % wachsen. Speicher können die Lücke zwischen intermittierender erneuerbarer Erzeugung und kontinuierlichem Rechenzentrumsbedarf schließen, indem Elektrizität zwischen Angebots- und Verbrauchszeiten verschoben wird, während auch der Wert eines Solar- oder Windvertrags verbessert wird.
Die Vertragsabschlüsse für Batteriespeichersysteme erreichten im ersten Halbjahr 2025 im europäischen Unternehmens-PPA-Markt 4,6 GW. Die Aktivität konzentrierte sich auf das Vereinigte Königreich und Deutschland, mit ersten speichergebundenen Geschäften in Polen und Griechenland. Solar- und Windkombinationen ohne Speicher können Kapazitätsfaktoren erhöhen, gewährleisten jedoch keine gesicherte Versorgung. Demand-Response, virtuelle Kraftwerke und nicht-gesicherte Anschlüsse können zusätzliche Flexibilität bieten. Die DCFlex-Arbeit des EPRI testet netzreaktive Rechenzentrumsbetriebe, während hybride Strukturen eine stärkere Übereinstimmung mit erneuerbaren Energien, mehr Betriebsoptionen in Engpasszeiten und größere Sicherheit für Käufer bieten, die konstante Rechenlasten verwalten.

Nach Vertragslaufzeit:
Langfristige Verträge sichern InvestitionenLangfristige Verträge machten im Jahr 2026 55,03 % des Segments nach Vertragslaufzeit aus. Sie werden bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen. Rechenzentren sind langlebige Anlagen, sodass Betreiber Stromvereinbarungen benötigen, die sich über viele Jahre erstrecken können. Entwickler nutzen auch dauerhafte Verpflichtungen, um die Finanzierung neuer erneuerbarer Erzeugungskapazitäten zu sichern. Dies macht die Vertragslaufzeit zu einem zentralen Element des Marktes für erneuerbare Energien in europäischen Rechenzentren, da eine zuverlässige Einnahmeverpflichtung ein erneuerbares Projekt ermöglichen und einem Betreiber helfen kann, die Versorgung zu sichern, bevor sich die lokale Kapazität verknappt.
Eine 213-MW-Solar-plus-Speicher-Vereinbarung zwischen Merlin Properties und Solaria Energia in Spanien soll eine Laufzeit von 40 Jahren haben. Mittelfristige Vereinbarungen, die in der Regel 5–10 Jahre dauern, bieten Betreibern Flexibilität, die noch ihren Fußabdruck aufbauen. Kurzfristige Vereinbarungen bleiben eine untergeordnete Option für Überbrückungsdeckung oder vorübergehende Compliance-Anforderungen. Unsicherheit über Strompreise und Netzzugang verstärkt das Interesse an dauerhaften Verpflichtungen. Langfristige Laufzeiten bieten Preistransparenz, Versorgungssicherheit und einen Weg zur Finanzierung zusätzlicher Kapazitäten, während beiden Seiten ein Rahmen zur Verfügung gestellt wird, um Bauzeiten, Erzeugungsunsicherheiten und die Anforderungen eines sich entwickelnden Einrichtungsportfolios zu managen.
Nach primärem Beschaffungsziel:
Kostenoptimierung führt, Übereinstimmung beschleunigt sichDie Optimierung der Stromkosten machte im Jahr 2026 32,71 % aus. PPAs können in einem volatilen europäischen Stromsystem eine besser planbare Preisgestaltung als Spotmarktkäufe bieten. Die Übereinstimmung mit erneuerbaren Energien wird bis 2032 voraussichtlich mit einem CAGR von 18,07 % wachsen. Käufer suchen zunehmend nach Verträgen, die Preisschutz und glaubwürdige Emissionsleistung bieten. Diese kombinierte Anforderung prägt den Markt für erneuerbare Energien in europäischen Rechenzentren, da Strombeschaffungsentscheidungen nun Finanz-, Betriebs-, Nachhaltigkeits-, Mieter- und Compliance-Anforderungen erfüllen müssen, anstatt einem einzigen Beschaffungsziel zu dienen.
Der Klimaneutrale Rechenzentrumspakt hat das Interesse daran gesteigert, den Stromverbrauch stündlich statt jährlich mit kohlenstofffreiem Angebot abzugleichen. Betreiber mit wissenschaftsbasierten Zielen benötigen stärkere Belege, als generische Jahreszertifikate liefern können. Langfristige Versorgungssicherheit ist wichtig, wo Netzengpässe Kapazitätserweiterungen verzögern können. Erneuerbare PPAs können die Exposition gegenüber Großhandelspreisvolatilität reduzieren und gleichzeitig Dekarbonisierungspläne unterstützen. Beschaffungsteams kombinieren finanzielle, betriebliche und Berichtsanforderungen in jede Entscheidung, was widerspiegelt, dass der kommerzielle Preis, das Versorgungsprofil, der Emissionswert und der Standort eines Vertrags alle seine Eignung beeinflussen können.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen setzen BeschaffungsanforderungenHyperscale-Rechenzentren machten im Jahr 2026 46,68 % des Marktanteils für erneuerbare Energien in europäischen Rechenzentren aus und werden bis 2032 voraussichtlich mit einem CAGR von 18,02 % wachsen. Ihre Größe ermöglicht individuelle Verträge von 200 MW oder mehr. Dies begünstigt Versorgungsunternehmen und unabhängige Stromproduzenten mit großen, diversifizierten Portfolios. Hyperscale-Einrichtungen stellen auch die größten Anforderungen an die Stromverfügbarkeit und den Übertragungszugang, was eine frühzeitige Koordination mit Netzbetreibern und Erzeugungslieferanten wichtig macht, bevor ein Standort für den Bau festgelegt wird. Die europäischen Rechenzentrumsinvestitionen werden zwischen 2026 und 2031 voraussichtlich kumulativ 176 Milliarden EUR (198,88 Milliarden USD) erreichen.
Große Rechenzentren bedienen Finanz-, Telekommunikations- und regionale Cloud-Anbieter mit erheblichem, aber geografisch konzentriertem Bedarf. Mittelgroße und kleine Standorte verlassen sich häufiger auf grüne Tarife, Herkunftsnachweise und aggregierte PPA-Strukturen. Diese Wege können Zusätzlichkeit für Käufer zugänglich machen, die nicht in Hyperscale-Volumina kontrahieren können. Berichtsregeln können die Lücke zwischen jährlicher Zertifikatsabdeckung und stündlicher Übereinstimmung vergrößern. Kooperativer Einkauf kann kleineren Einrichtungen helfen, diese Lücke zu schließen, indem Nachfrage gebündelt, Vertragskompetenz geteilt und ein Weg zu erneuerbaren Projekten geschaffen wird, die sonst mehr Volumen erfordern würden, als ein einzelner Standort anbieten kann.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter beschaffen in großem MaßstabCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 43,58 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,88 % wachsen. Ihre geografische Reichweite erfordert Beschaffungsstrategien, die in mehreren EU-Mitgliedstaaten funktionieren. Ihre Portfolios umfassen Onshore-Wind, Offshore-Wind, Solar, Speicher und zunehmend Kernkraftstrukturen. Ihre Nachfrage prägt die Angebotskapazität und die Vertragsbedingungen im Markt für erneuerbare Energien in europäischen Rechenzentren. Die regulatorische Kontrolle macht eine detaillierte Berichterstattung für diese Gruppe wichtiger, insbesondere wenn Kunden transparente Offenlegungen über Quelle, Zeitpunkt und Umweltattribute des von ihren digitalen Diensten genutzten Stroms verlangen.
Colocation-Anbieter beschaffen Strom für gemeinsam genutzte Einrichtungen, während Mieter möglicherweise separate Ziele für erneuerbare Energien haben. Ihre Fähigkeit, verifizierte erneuerbare Versorgung bereitzustellen, kann Unternehmensleasingentscheidungen beeinflussen. Unternehmens- und Edge-Einrichtungen haben kleinere oder stärker verteilte Lasten, was den PPA-Zugang einschränkt. Equinix, Inc. hatte 29 PPAs mit insgesamt mehr als 1.400 MW in 12 Ländern, davon 854 MW in Betrieb im Jahr 2025.[3] Die Beschaffungskompetenz wird zu einem Teil des Kernangebots für Rechenzentrumsbetreiber, da Mieter zunehmend die Verfügbarkeit, Rückverfolgbarkeit und Glaubwürdigkeit erneuerbarer Elektrizität neben Kapazität, Konnektivität und Ausfallsicherheit vergleichen.
Geografische Analyse
Übriges Europa: Verteilte Kapazitäten treiben neue Beschaffungsnachfrage an
Das übrige Europa hielt im Jahr 2026 21,76 % des Marktanteils für erneuerbare Energien in europäischen Rechenzentren. Netzengpässe verlagern die Entwicklung über Frankfurt, London, Amsterdam, Paris und Dublin hinaus zu nordischen Standorten mit kürzeren Anschlusszeiten. Finnland bezog im Jahr 2025 95 % seines Stroms aus kohlendioxidneutralen Quellen, wobei Wasserkraft Wind und Solar durch dispatchbare Erzeugung ergänzte. Google verpflichtete sich zu 600 Millionen EUR (678 Millionen USD) für einen Standort in Skien, Norwegen, und dokumentierte kohlenstoffarme Versorgung wird unter EU-Effizienzberichterstattung kommerziell relevanter. Diese Faktoren helfen neueren Märkten, um KI- und Cloud-Investitionen zu konkurrieren, während Entwickler erneuerbare Projekte, Hochspannungsanschlüsse und Rechenzentrumsbau in koordinierteren regionalen Entwicklungsplänen verknüpfen können.
Italien: Solarenergiebeschaffung und Rechenzentrumsentwicklung konvergieren
Italien wird bis 2032 voraussichtlich mit einem CAGR von 18,76 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Hochspannungsanschlussanfragen erreichten bis Dezember 2025 69 GW, während Italien im ersten Halbjahr 2025 568 MW an Rechenzentrums-PPAs abschloss und ein Wachstum von 184 % im Jahresvergleich beim Solar-PPA-Volumen verzeichnete. Mailand hatte eine installierte Rechenzentrums-Kapazität von 200 MW und sollte innerhalb von 5 Jahren 2 GW erreichen. Neue Standorte werden direkt an Hochspannungsnetze oder Kraftwerke angeschlossen, um lokale Engpässe zu vermeiden. Die Marktgröße für erneuerbare Energien in europäischen Rechenzentren in Italien hängt von der Anschlusslieferung, der Solarentwicklung und vorhersehbaren Genehmigungsverfahren ab, da das Tempo der neuen digitalen Infrastruktur davon abhängt, ob Netz- und Erzeugungsprojekte auf abgestimmten Zeitplänen voranschreiten können.
Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland und Spanien: Ungleiche Strombedingungen prägen Investitionen
London hatte 1,38 GW betriebliche Kapazität und eine Pipeline von über 1,77 GW, während RWE AG Versorgungsvereinbarungen mit Global Switch Holdings Limited und Telehouse unterzeichnete. Deutschland wird bis 2031 voraussichtlich 2,6 GW in Frankfurt erreichen, während Paris im ersten Halbjahr 2026 Dublin in der EMEA-Kapazität überholte. Amsterdamer Anschlussbeschränkungen lenken Aktivitäten um, Irland benötigt zusätzliche erneuerbare Versorgung, und Spanien hatte mehr als 2 GW PPA-Volumen in 12 Vereinbarungen. Der Marktanteil für erneuerbare Energien in europäischen Rechenzentren in diesen Märkten wird ebenso sehr vom Netzzugang wie vom Potenzial erneuerbarer Ressourcen abhängen, was unterschiedliche Chancen für etablierte Knotenpunktstädte, aufstrebende Standorte und Regionen mit verfügbarer kohlenstoffarmer Elektrizität schafft.
Wettbewerbslandschaft
Marktkonzentration
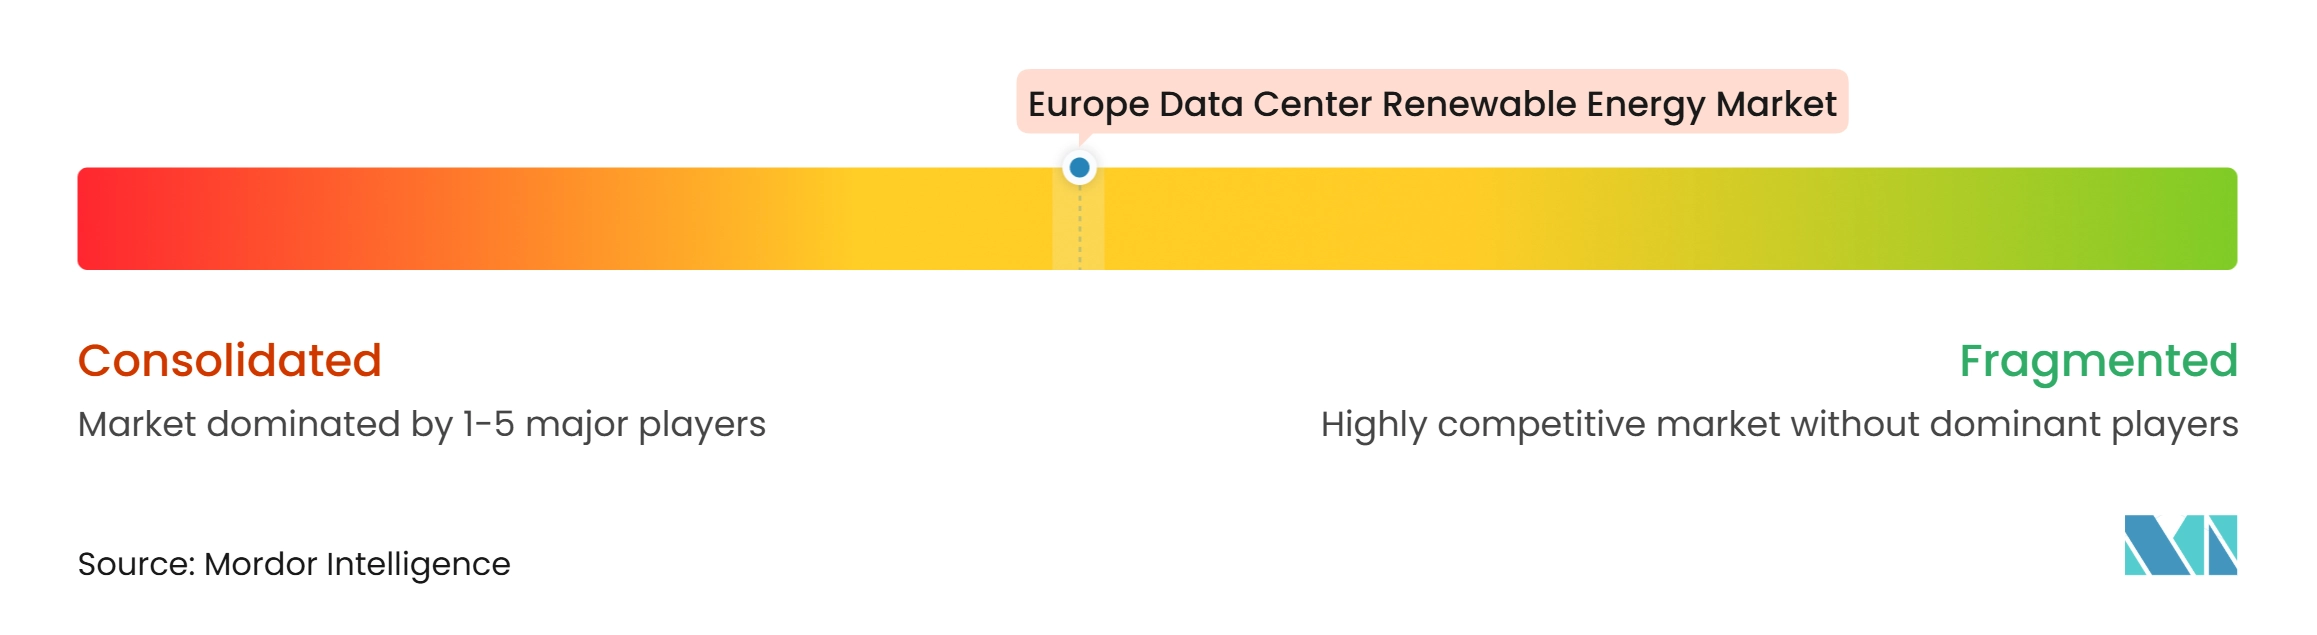
Der europäische Markt für erneuerbare Energien in Rechenzentren ist mäßig konzentriert, mit Käufernachfrage und einer breiten Basis von Entwicklern erneuerbarer Energien und Versorgungsunternehmen. Amazon Web Services, Inc., Google LLC und Microsoft Corporation beeinflussen PPA-Bedingungen und Zusätzlichkeitsanforderungen aufgrund ihres Beschaffungsumfangs. Amazon Web Services, Inc. hatte bis 2026 mehr als 10 GW in über 260 europäischen Projekten vertraglich gesichert. Google LLC schloss 2026 einen 100-MW-15-Jahres-Offshore-Wind-PPA mit EnBW Energie Baden-Württemberg AG für das deutsche He-Dreiht-Projekt ab. Diese Schritte zeigen, dass führende Käufer Technologien und Standorte diversifizieren.
Colocation-Betreiber bauen vergleichbare Beschaffungskapazitäten auf, um Mietererwartungen zu erfüllen. Equinix, Inc. hatte 29 PPAs mit insgesamt mehr als 1.400 MW in 12 Ländern, davon 854 MW in Betrieb im Jahr 2025. Digital Realty Trust, Inc. meldete im Jahr 2025 eine globale Abdeckung mit erneuerbaren Energien von 93 % und eine Kohlenstoffneutralitätszertifizierung in vier europäischen Ländern. Einrichtungsbetreiber konkurrieren nun um die Qualität und Rückverfolgbarkeit ihrer Strombeschaffungspläne. Dies reduziert den Wert des Kaufs generischer Zertifikate als Differenzierungsmerkmal.
Anbieter kombinieren Erzeugungs-, Speicher- und flexible Lastlösungen. ENGIE SA unterzeichnete in den ersten 9 Monaten des Jahres 2025 PPAs im Umfang von 3,1 GW und nannte eine Pipeline für erneuerbare Energien und Batterien von über 100 GW. Iberdrola, S.A. kooperiert mit großen Betreibern in Spanien, Portugal und dem Vereinigten Königreich, während nordische Anbieter wasserkraftgestützte Versorgung nutzen. DCFlex zeigte, dass KI-Einrichtungen die Last innerhalb von Sekunden um 30–40 % reduzieren können, was Netzdienstpotenzial schafft. Wettbewerbspositionen werden von der Fähigkeit abhängen, Erzeugung, Speicherung und Flexibilität in Verträgen zu kombinieren, die für Kunden verständlich und für Netzbetreiber praktikabel sind, insbesondere da stündliche Übereinstimmung und netzreaktive Nachfrage häufiger werden.
Marktführer in der Branche für erneuerbare Energien in europäischen Rechenzentren
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in europäischen Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- NTT Global Data Centers Holding Corporation
- Global Switch Holdings Limited
- Iron Mountain Incorporated
- STACK Infrastructure
- Colt Data Centre Services
- OVH Groupe S.A.
- Green Mountain AS
- RWE AG
- ENGIE SA
- Iberdrola, S.A.
- Ørsted A/S
- Statkraft AS
- EnBW Energie Baden-Württemberg AG
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in europäischen Rechenzentren
- Oktober 2026: Die Europäische Kommission leitete eine 12-wöchige öffentliche Konsultation zu Mindestleistungsstandards für EU-Rechenzentren ein, mit einem für das zweite Quartal 2027 geplanten Gesetzgebungsvorschlag. Die Standards könnten verbindliche Energieeffizienz- und Beschaffungsuntergrenzen für erneuerbare Energien in allen EU-Mitgliedstaaten festlegen und damit die Art und Weise, wie Rechenzentrumsbetreiber die Beschaffung erneuerbarer Energien strukturieren und verifizieren, grundlegend neu gestalten.
- September 2026: Die Europäische Kommission veröffentlichte das gemeinsame Nachhaltigkeitsbewertungssystem der Union für Rechenzentren gemäß der delegierten Verordnung C(2026)3472, wobei PUE und WUE als Kernbewertungsindikatoren verwendet werden. Ab August 2027 werden jährlich elektronische Nachhaltigkeitsetiketten über die europäische Datenbank für Rechenzentren ausgestellt, wodurch ein öffentlich vergleichbarer Maßstab für Ansprüche auf erneuerbare Energien bei Betreibern geschaffen wird.
- Februar 2026: Microsoft Corporation kündigte seine globale Energiestrategie auf seinem Rechenzentrumscampus in Dublin an und verpflichtete sich, weiterhin erneuerbare Energien zu beschaffen, um 100 % seines weltweiten Stromverbrauchs zu decken. Das Unternehmen bestätigte vertraglich gesicherte Kapazitäten zur Einspeisung von 40 GW erneuerbarer Energie in das Netz, davon bereits 19 GW in Betrieb in seinem globalen Portfolio.
- Januar 2026: RWE AG unterzeichnete einen 8-jährigen PPA mit Global Switch Holdings Limited zur jährlichen Lieferung von 70 GWh sauberer Elektrizität aus dem Onshore-Windpark Brechfa Forest West (57,4 MW, Wales) an das Londoner Docklands-Rechenzentrum von Global Switch Holdings Limited, um das 100-%-Erneuerbare-Energien-Ziel von Global Switch Holdings Limited bis 2030 zu unterstützen.
Berichtsumfang des Marktes für erneuerbare Energien in europäischen Rechenzentren
Der Markt für erneuerbare Energien in europäischen Rechenzentren bezieht sich auf den Markt für Lösungen zur Erzeugung, Beschaffung und Versorgung mit erneuerbarer Elektrizität, die zur Deckung des wachsenden Energiebedarfs von Rechenzentren in ganz Europa eingesetzt werden. Er umfasst erneuerbare Elektrizität aus Solar-, Wind-, Wasserkraft-, Geothermie-, Biomasse- und Biogasquellen, die über Vor-Ort-Anlagen für erneuerbare Energien oder Drittparteivereinbarungen beschafft wird, einschließlich physischer Off-Site-Stromabnahmeverträge (PPAs), virtueller oder finanzieller PPAs, grüner Versorgungsprogramme und Herkunftsnachweisen (RECs) sowie Herkunftsnachweisen (GOs).
Der Bericht über den Markt für erneuerbare Energien in europäischen Rechenzentren ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse und Biogas sowie andere erneuerbare Quellen), Beschaffungsmodell (Vor-Ort-Erzeugung erneuerbarer Energien, physische Off-Site-PPAs, virtuelle oder finanzielle PPAs, grüne Versorgungsprogramme sowie Herkunftsnachweise), Projektkonfiguration (eigenständige Projekte für erneuerbare Energien, hybride Projekte für erneuerbare Energien, Projekte für erneuerbare Energien mit Batteriespeicher sowie Projekte für erneuerbare Energien mit anderen Absicherungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primärem Beschaffungsziel (Optimierung der Stromkosten, Emissionsreduzierung, Übereinstimmung mit erneuerbaren Energien und langfristige Versorgungssicherheit), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien und übriges Europa). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse und Biogas |
| Andere erneuerbare Quellen |
| Vor-Ort-Erzeugung erneuerbarer Energien |
| Physische Off-Site-PPAs |
| Virtuelle oder finanzielle PPAs |
| Grüne Versorgungsprogramme |
| Herkunftsnachweise |
| Eigenständige Projekte für erneuerbare Energien |
| Hybride Projekte für erneuerbare Energien |
| Projekte für erneuerbare Energien mit Batteriespeicher |
| Projekte für erneuerbare Energien mit anderen Absicherungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Optimierung der Stromkosten |
| Emissionsreduzierung |
| Übereinstimmung mit erneuerbaren Energien |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Übriges Europa |
| Nach erneuerbarer Energiequelle | Solarenergie | |
| Windenergie | ||
| Wasserkraft | ||
| Geothermie | ||
| Biomasse und Biogas | ||
| Andere erneuerbare Quellen | ||
| Nach Beschaffungsmodell | Vor-Ort-Erzeugung erneuerbarer Energien | |
| Physische Off-Site-PPAs | ||
| Virtuelle oder finanzielle PPAs | ||
| Grüne Versorgungsprogramme | ||
| Herkunftsnachweise | ||
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energien | |
| Hybride Projekte für erneuerbare Energien | ||
| Projekte für erneuerbare Energien mit Batteriespeicher | ||
| Projekte für erneuerbare Energien mit anderen Absicherungslösungen | ||
| Nach Vertragslaufzeit | Kurzfristige Verträge | |
| Mittelfristige Verträge | ||
| Langfristige Verträge | ||
| Nach primärem Beschaffungsziel | Optimierung der Stromkosten | |
| Emissionsreduzierung | ||
| Übereinstimmung mit erneuerbaren Energien | ||
| Langfristige Versorgungssicherheit | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Europa | Vereinigtes Königreich |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in europäischen Rechenzentren?
Der Markt für erneuerbare Energien in europäischen Rechenzentren wurde im Jahr 2026 auf 5,05 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 13,84 Milliarden USD bei einem CAGR von 17,31 % erreichen. Die Schätzung spiegelt die zunehmende Beschaffung erneuerbarer Energien für neue Cloud- und KI-Kapazitäten in der wachsenden Rechenzentrumsbasis der Region wider.
Was treibt die Beschaffung erneuerbarer Energien durch europäische Rechenzentren an?
KI-bezogener Strombedarf, langfristige Hyperscaler-Beschaffung, Effizienzberichterstattung und Netzengpässe in wichtigen Knotenpunkten treiben Entscheidungen an. Diese Faktoren machen die Stromverfügbarkeit und eine glaubwürdige Übereinstimmung zu wichtigen Standortauswahlkriterien für Betreiber und ihre Kunden.
Welche erneuerbare Quelle führt bei der Beschaffung europäischer Rechenzentren?
Windenergie führte im Jahr 2026 mit einem Anteil von 44,43 %, während Solar bis 2032 voraussichtlich mit einem CAGR von 18,51 % wachsen wird. Käufer kombinieren oft beide Quellen in breiteren Versorgungsportfolios, um ihr Stromprofil zu verbessern.
Warum sind virtuelle PPAs für Rechenzentrumsbetreiber wichtig?
Virtuelle oder finanzielle PPAs hielten im Jahr 2026 einen Anteil von 33,82 %, da sie Betreibern ermöglichen, erneuerbare Erzeugung in verschiedenen Strommärkten zu unterstützen. Sie können auch Preisabsicherung und Zusätzlichkeitsnachweise für einen multinationalen Betriebsfußabdruck bieten.
Welcher europäische Standort expandiert am schnellsten bei der erneuerbaren Rechenzentrumversorgung?
Italien wird bis 2032 voraussichtlich mit einem CAGR von 18,76 % wachsen, unterstützt durch Solar-PPA-Aktivitäten und erhebliche Rechenzentrums-Anschlussanfragen. Direkte Hochspannungsanschlüsse unterstützen ebenfalls geplante Kapazitäten.
Wie beeinflussen Netzengpässe Rechenzentrums-Standortentscheidungen in Europa?
Lange Wartezeiten in etablierten Knotenpunkten veranlassen Betreiber, nordische und südeuropäische Standorte mit mehr verfügbarer sauberer Energie und kürzeren Anschlusszeiten zu prüfen. Dies kann sowohl Einrichtungsinvestitionen als auch die Beschaffung erneuerbarer Energien in Richtung Standorte mit klareren Entwicklungspfaden verlagern.