
ヨーロッパ データセンター 再生可能エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.05 十億米ドル |
| 市場規模 (2027) | 6.23 十億米ドル |
| 市場規模 (2032) | 13.84 十億米ドル |
| 成長率 (2027 - 2032) | 17.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 再生可能エネルギー市場分析
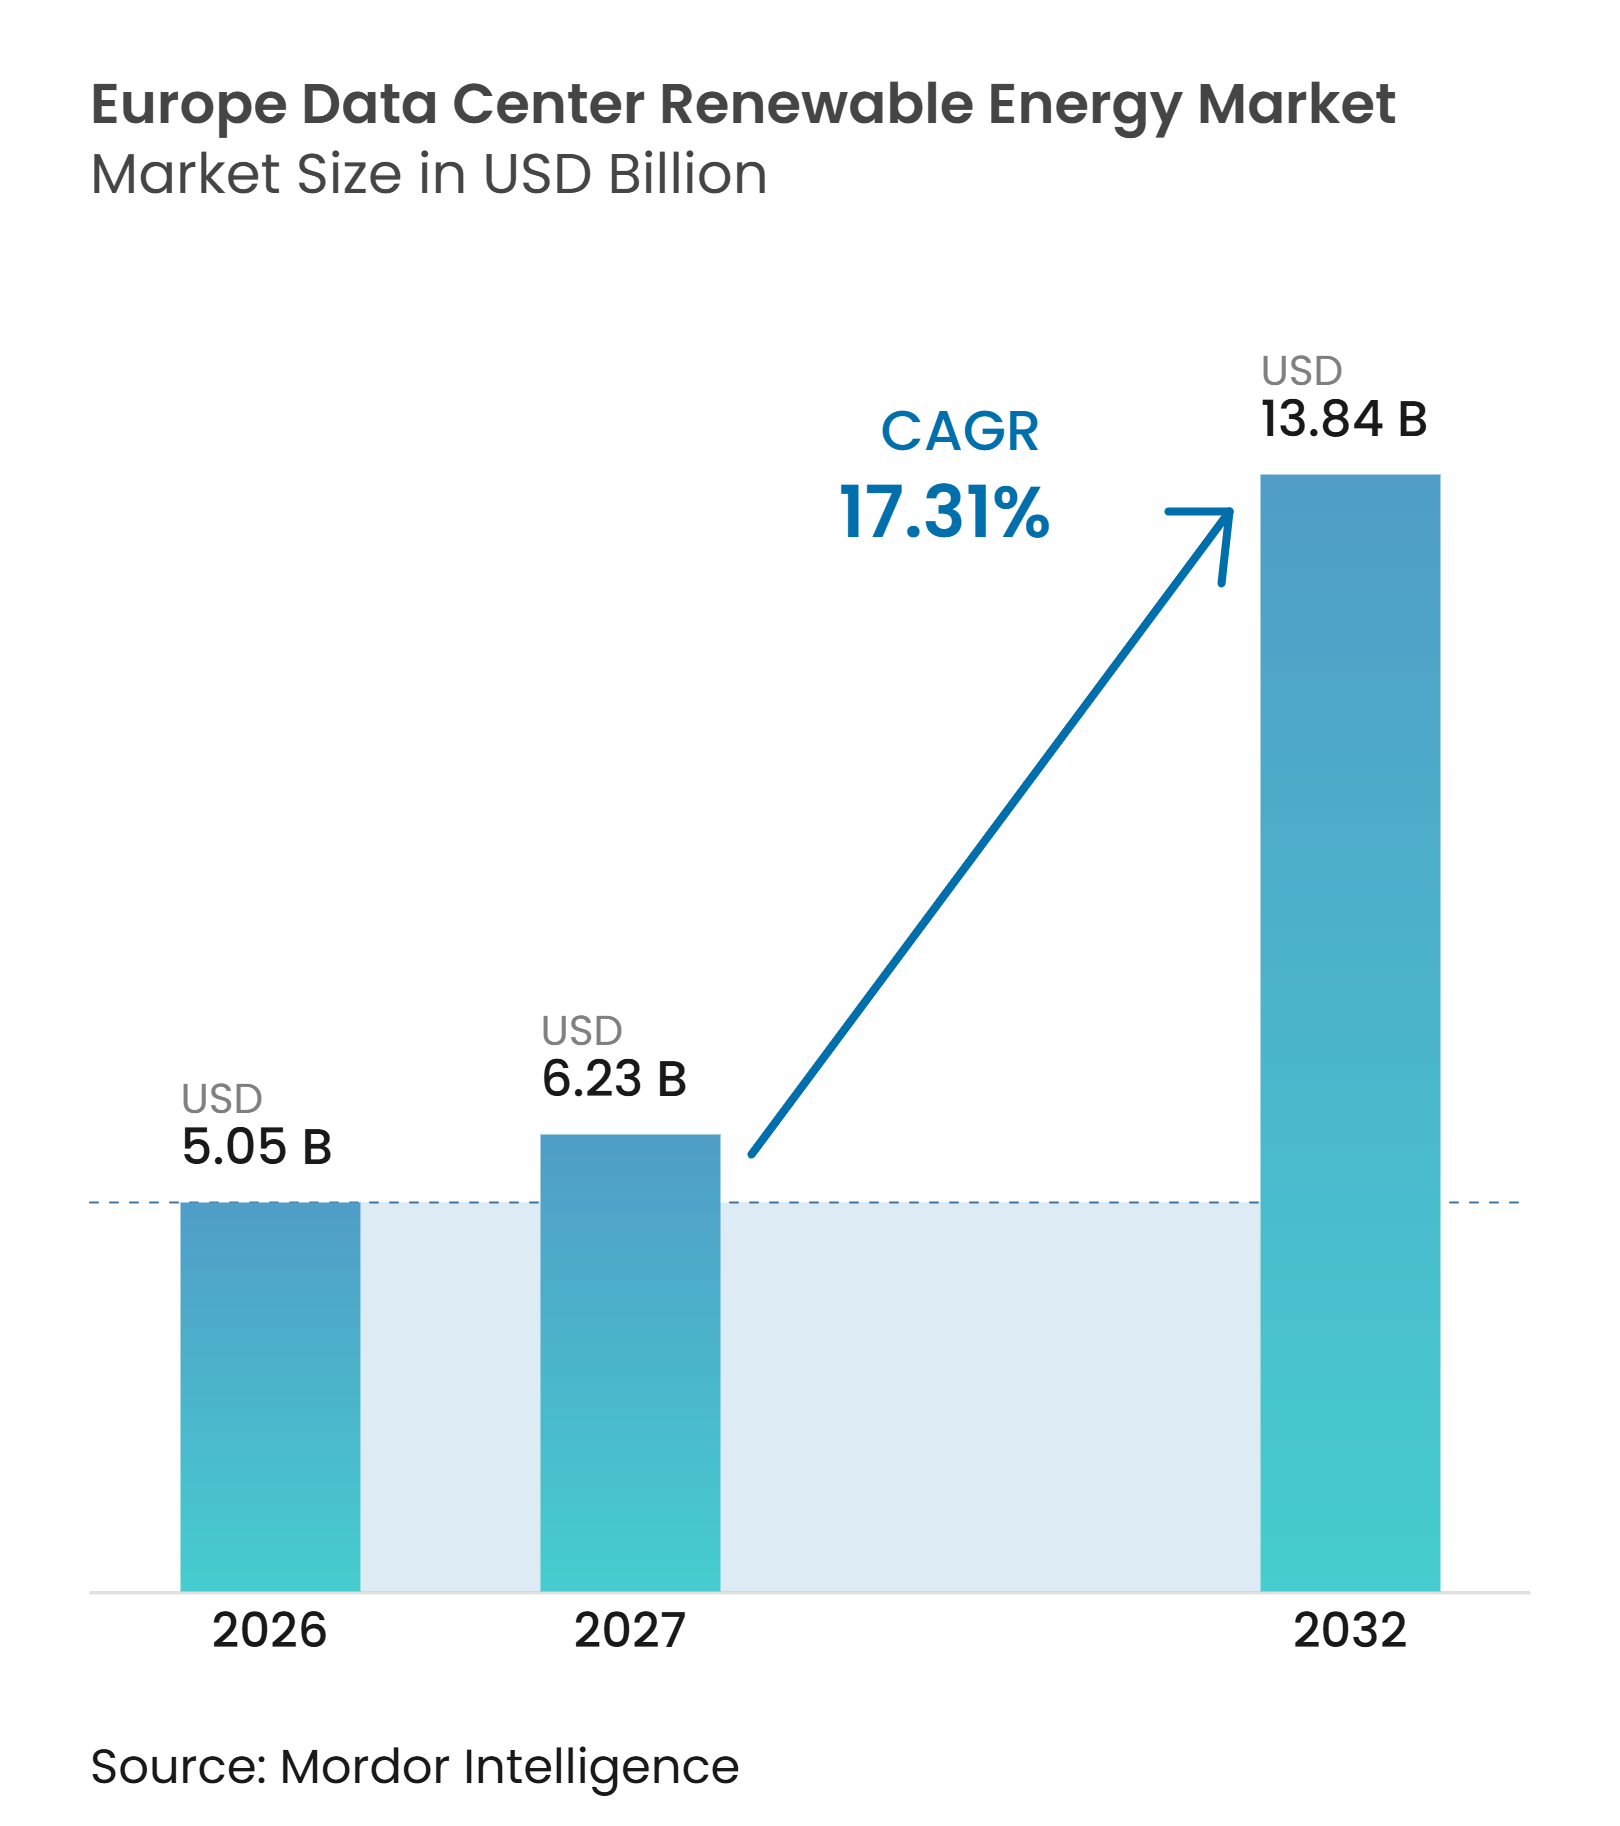
ヨーロッパ データセンター 再生可能エネルギー市場規模は2026年に5.05 ビリオン 米ドルと評価され、2027年の6.23 ビリオン 米ドルから2032年には13.84 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは17.31%です。市場量は2026年に5,315万MWhであり、2027年の6,558万MWhから2032年には1億3,061万MWhに増加すると推定されており、予測期間(2027年~2032年)中のCAGRは14.77%です。人工知能ワークロードは電力密度を高め、信頼性の高い電力供給をオペレーターにとって中心的なサイト選定課題にしています。これにより、調達は年間再生可能エネルギー証書を超え、新規発電を支援し再生可能エネルギーマッチングのより明確な証拠を提供できる長期契約へと移行しています。既存ハブにけるグリッドの制約も、利用可能な電力とより強力な再生可能エネルギーリソースを持つ拠点への投資を誘導しています。風力、太陽光、蓄電池、柔軟負サービスを組み合わせられるサプライヤーはより強固なポジションを持ち、ヨーロッパ データセンター 再生可能エネルギー市場はデータセンター建設のペース、グリッドアクセス、そしてより厳格な報告・効率要件に依存しています。
レポートの主要ポイント
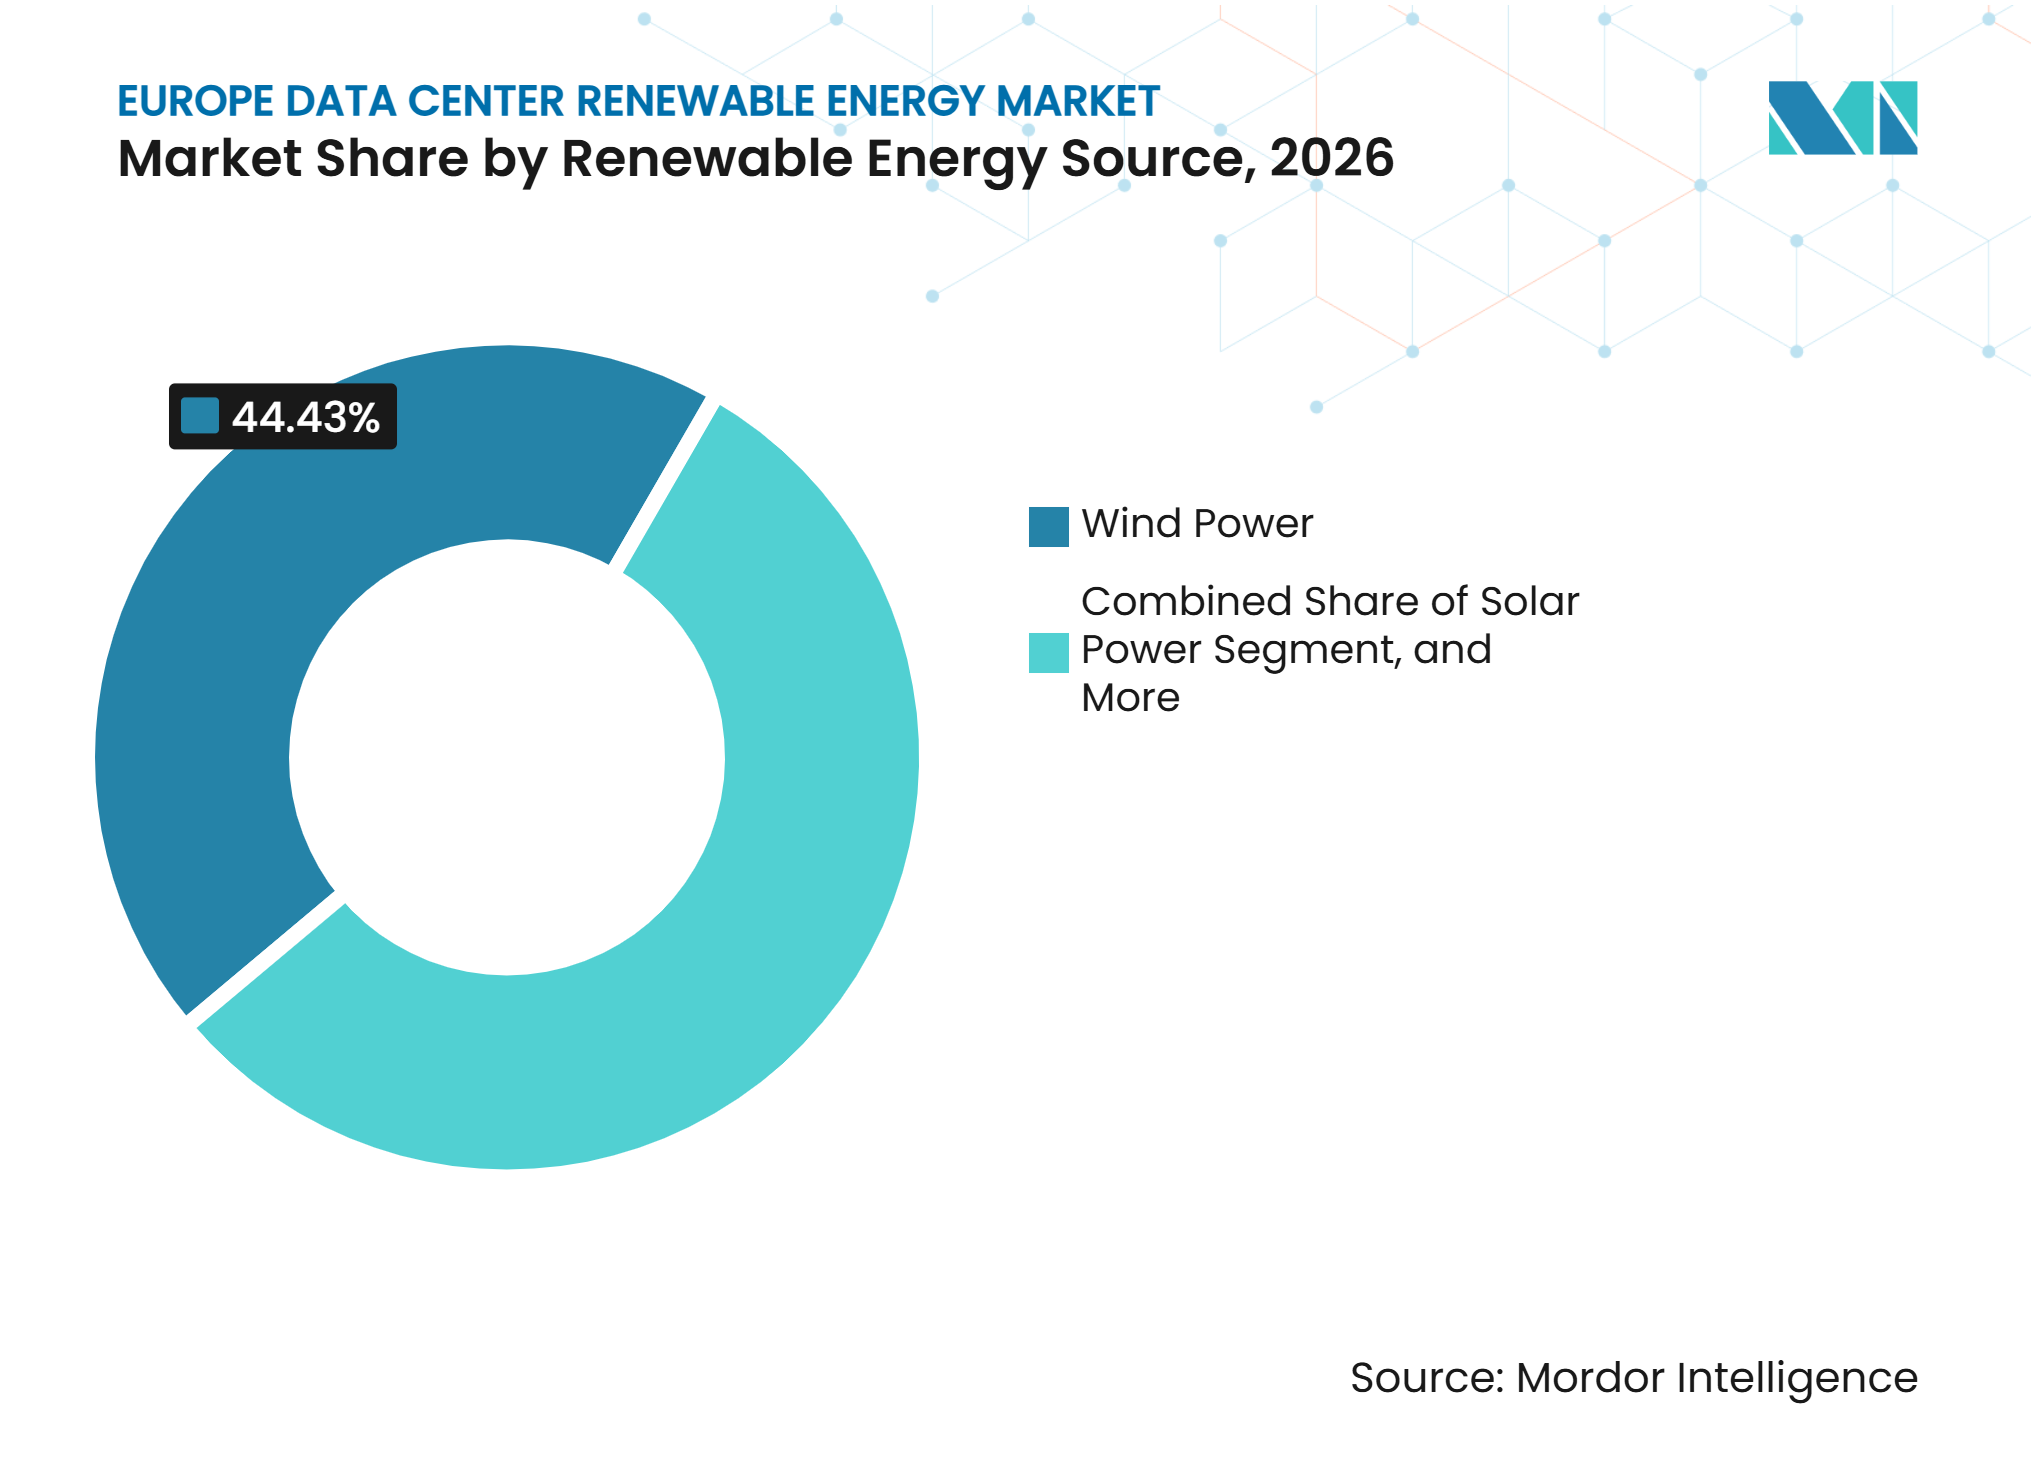
- 再生可能エネルギー源別では、風力発電が2026年のヨーロッパ データセンター 再生可能エネルギー市場シェアの44.43%を占め、太陽光発電は2032年にかけて18.51%のCAGRで拡大すると予測されています。
- 調達モデル別では、バーチャルまたは金融PPAが2026年に33.82%のシェアを占め、2032年にかけて18.29%のCAGRで拡大すると予測されています。
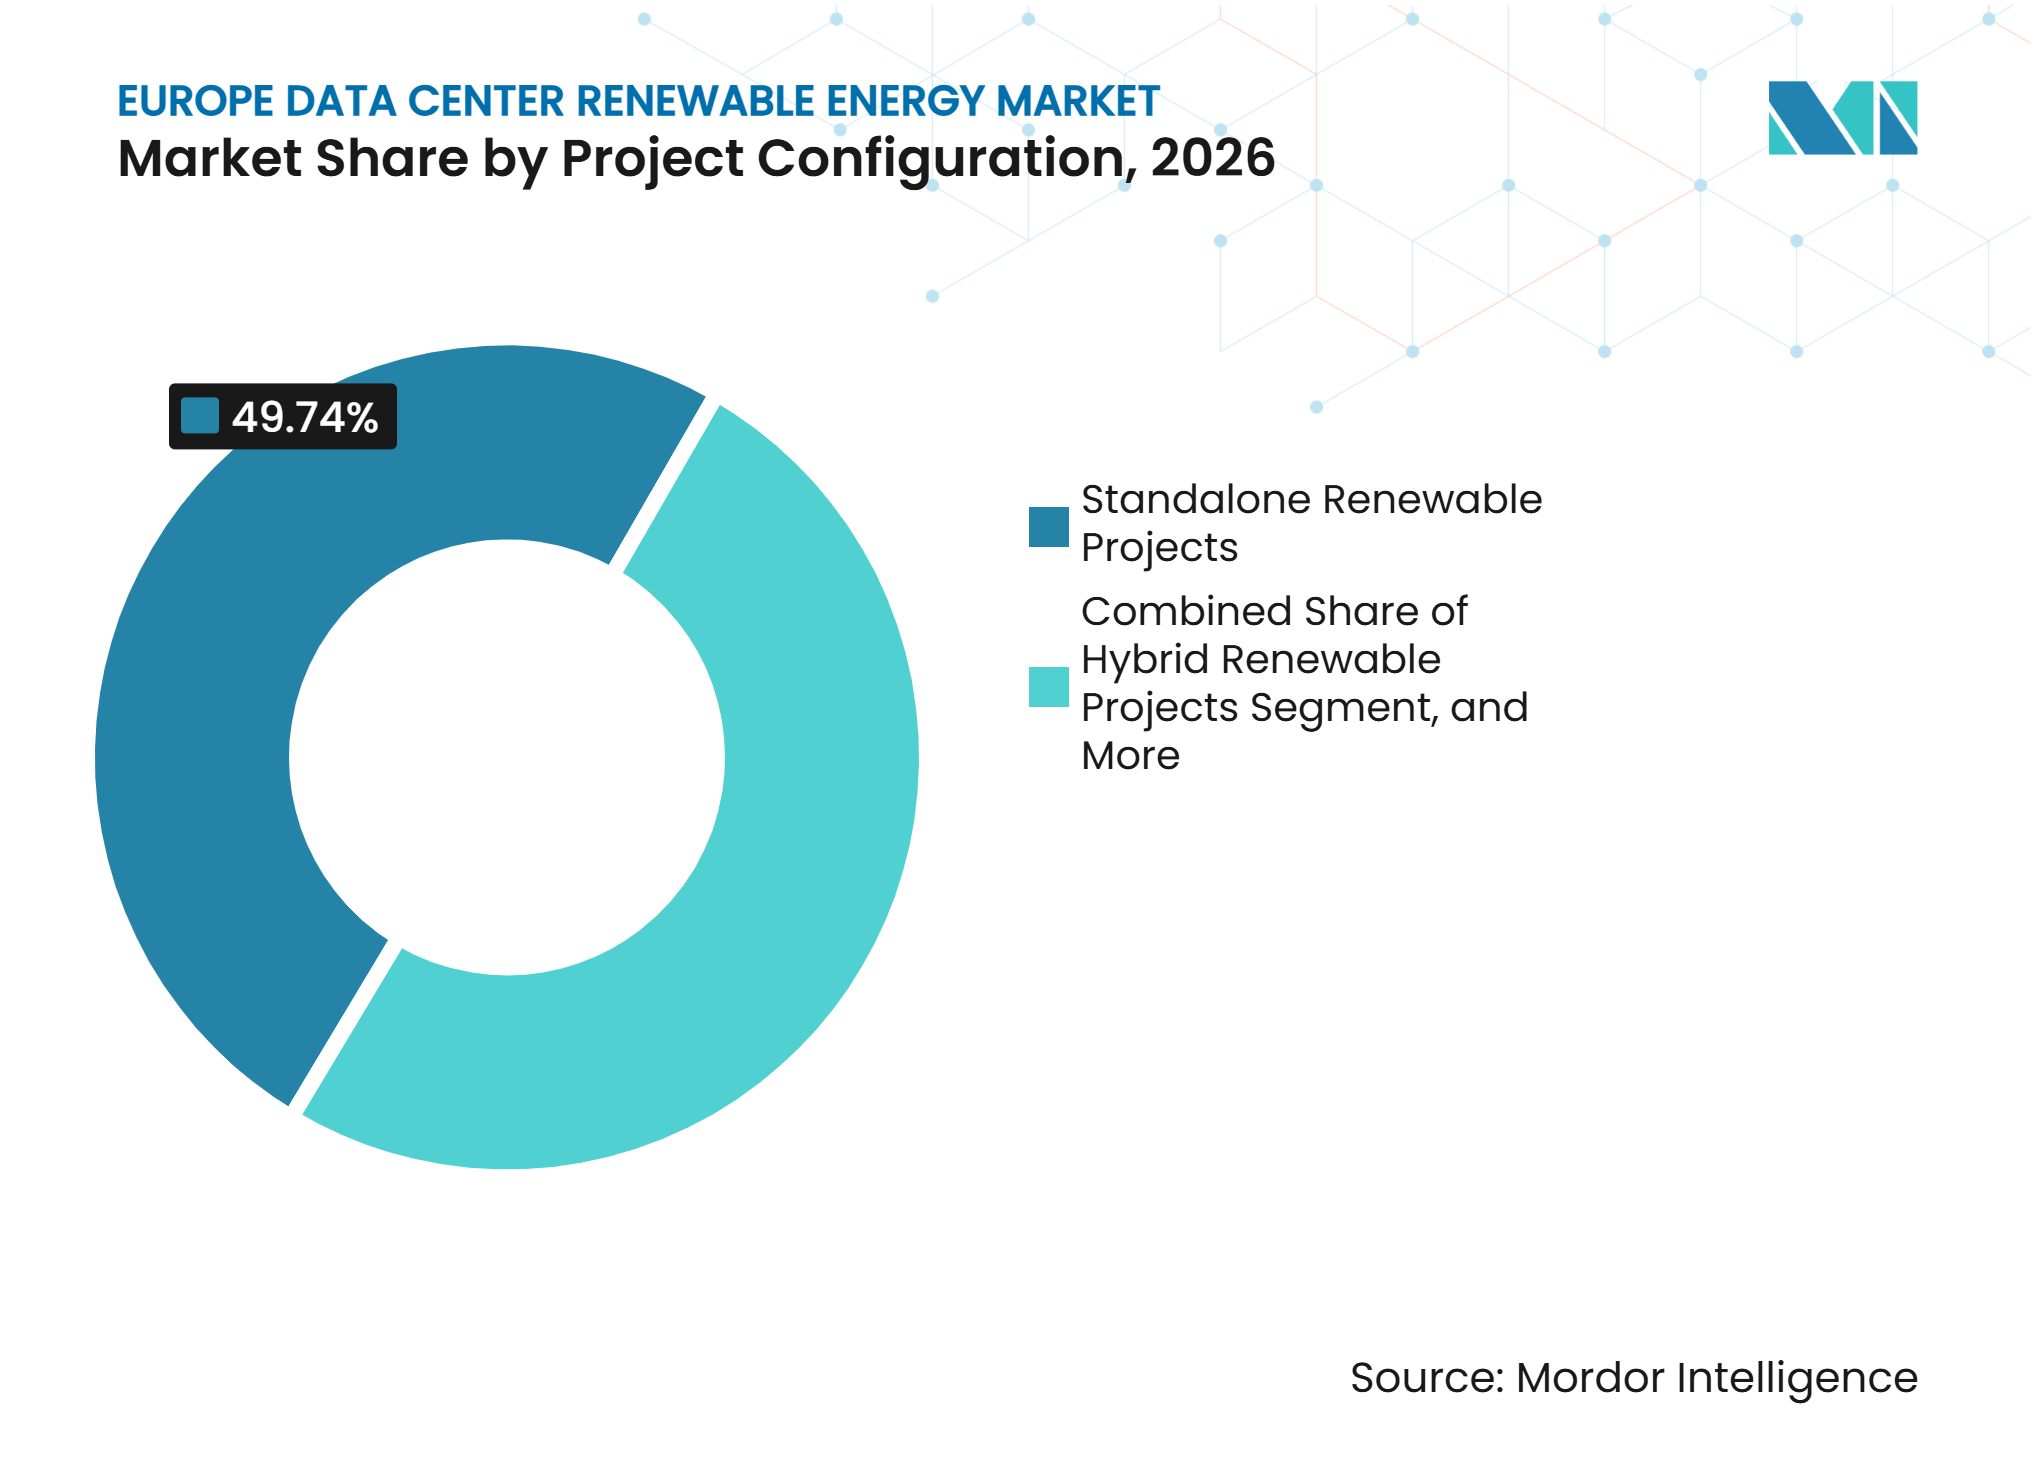
- プロジェクト構成別では、独立型再生可能エネルギープロジェクトが2026年のヨーロッパ データセンター 再生可能エネルギー市場において49.74%のシェアを占め、蓄電池対応プロジェクトは2032年にかけて18.09%のCAGRで拡大すると予測されています。
- 契約期間別では、長期契約が2026年に55.03%のシェアを占め、2032年にかけて17.92%のCAGRで拡大すると予測されています。
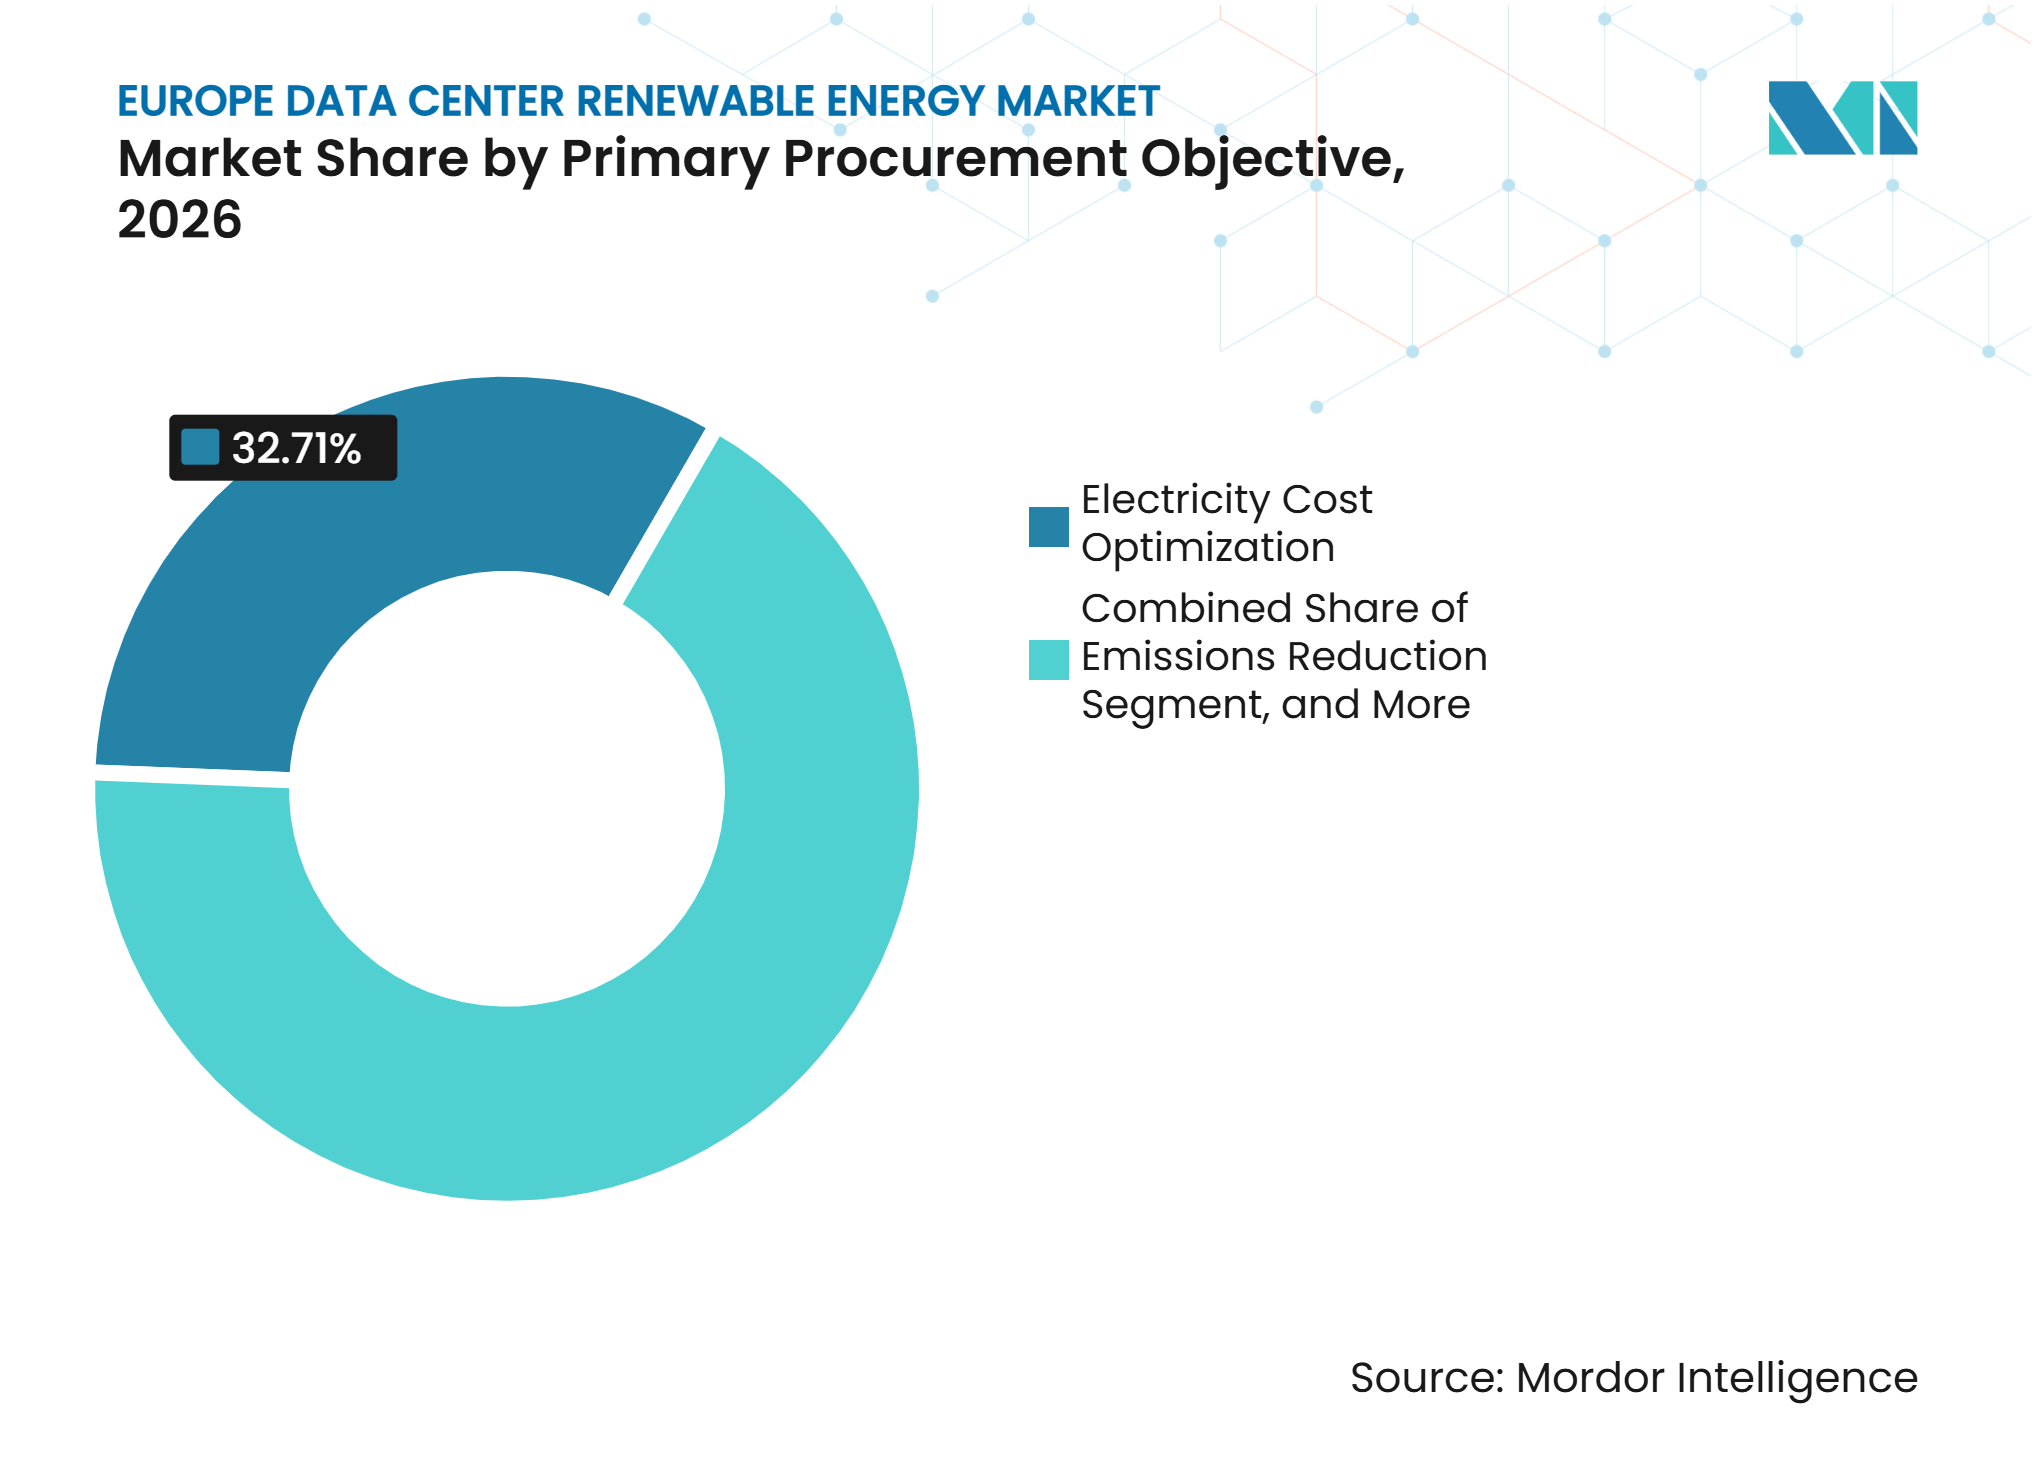
- 主要調達目的別では、電力コスト最適化が2026年に32.71%を占め、再生可能エネルギーマッチングは2032年にかけて18.07%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール データセンターが2026年に46.68%のシェアを占め、2032年にかけて18.02%のCAGRで拡大すると予測されています。
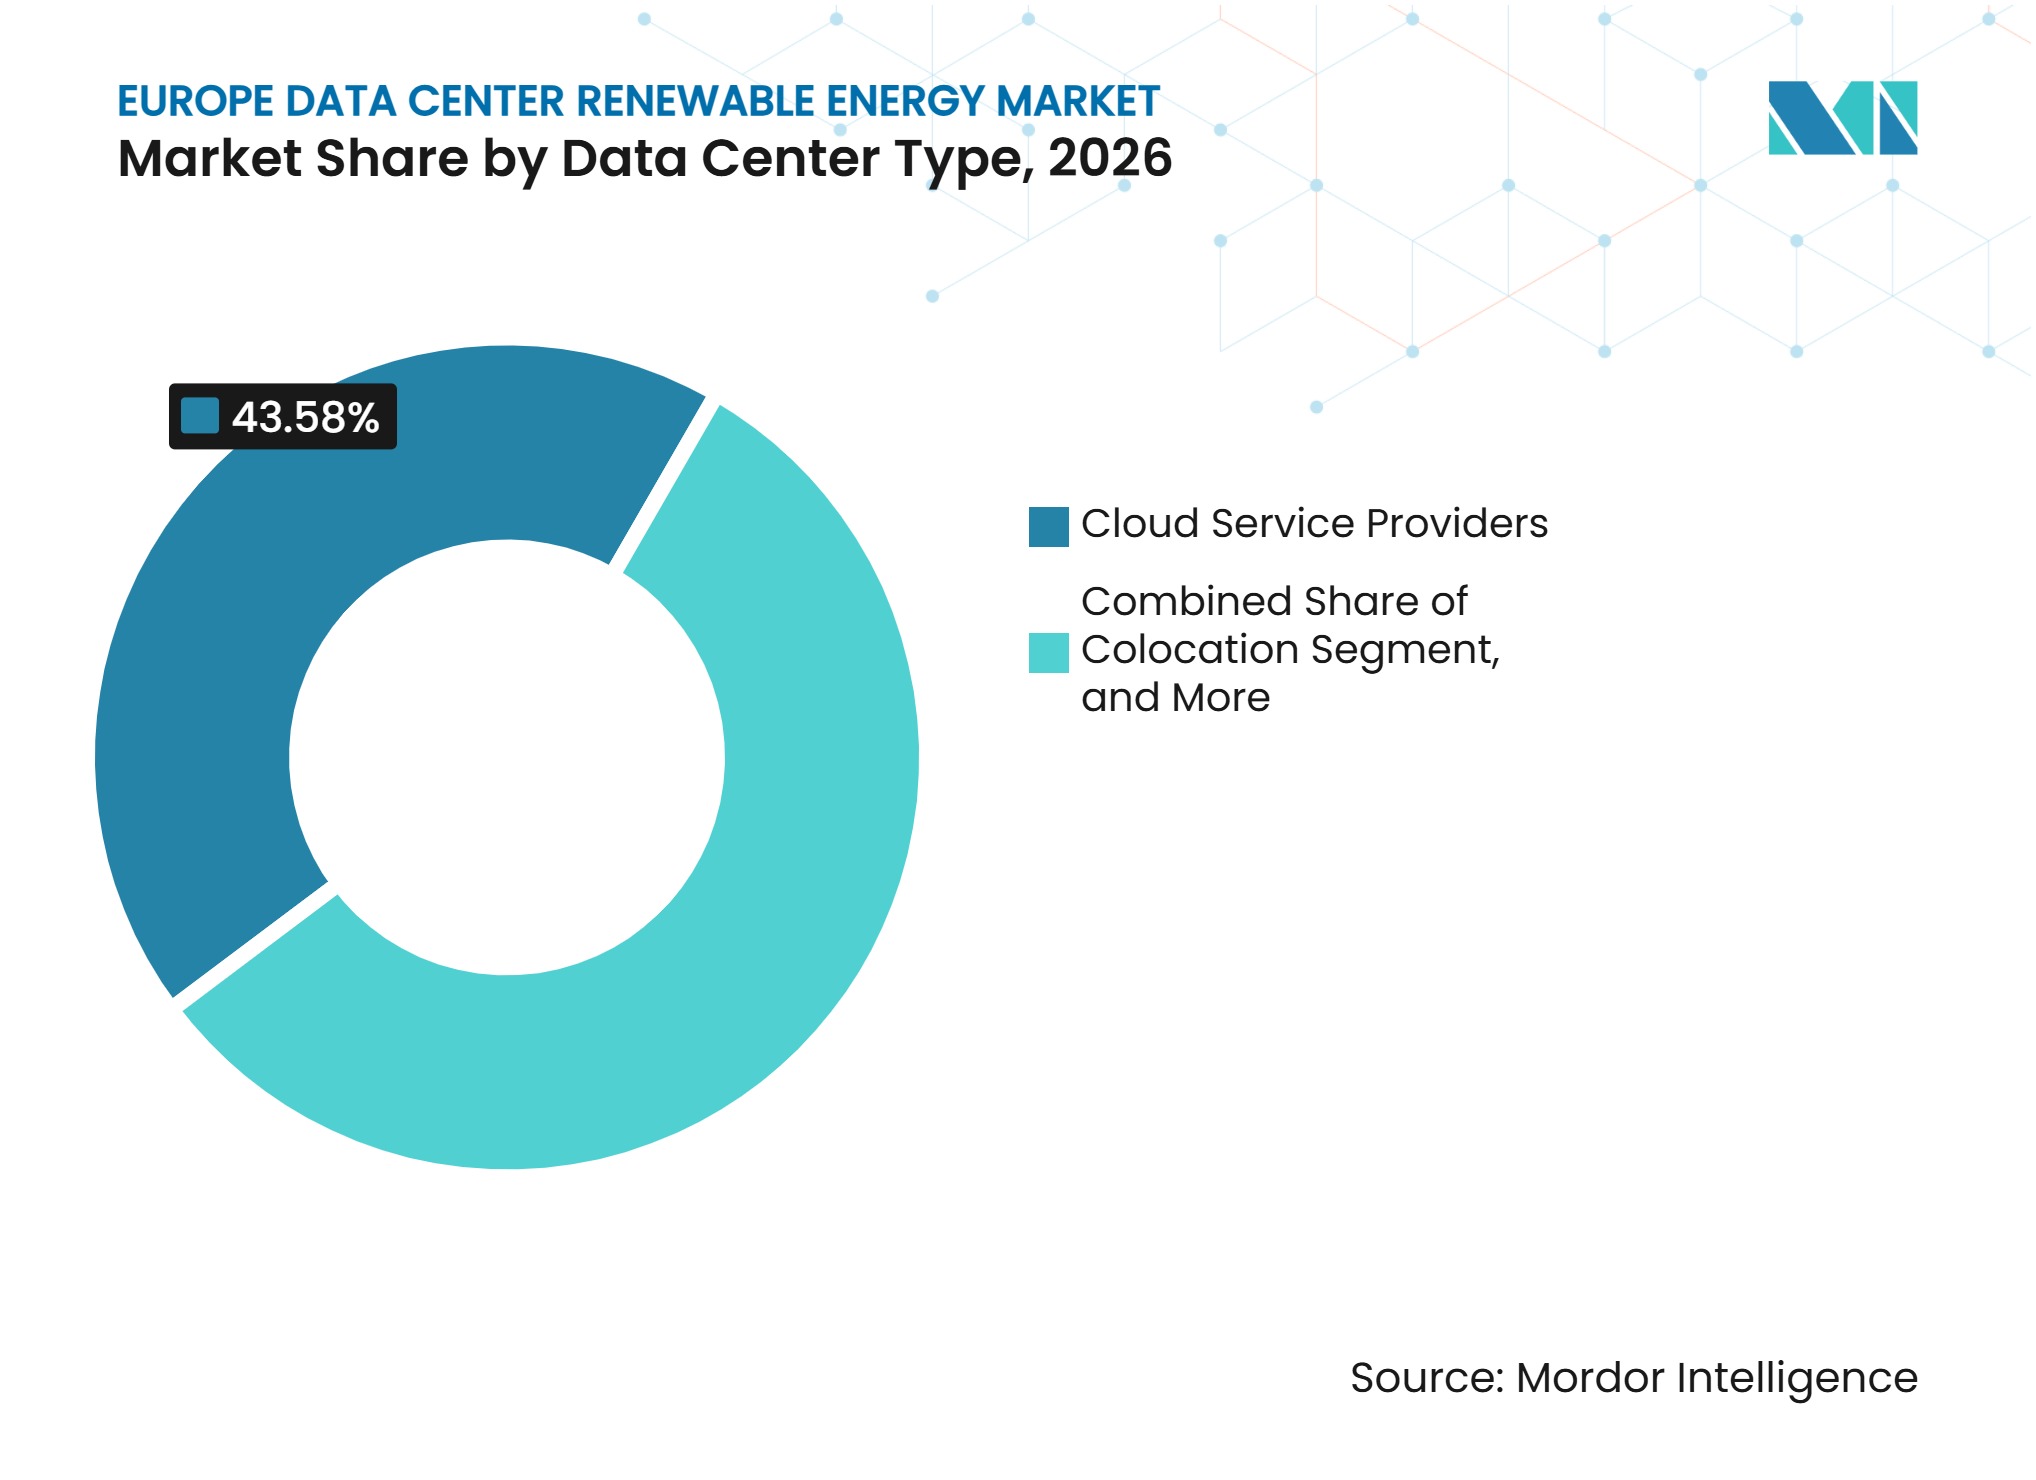
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年のヨーロッパ データセンター 再生可能エネルギー市場において43.58%のシェアを占め、同セグメントは2032年にかけて17.88%のCAGRで拡大すると予測されています。
- 地域別では、その他のヨーロッパが2026年の市場において21.76%を占め、イタリアは2032年にかけて18.76%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 人工知能ワークロードによるデータセンター電力需要の加速 | +4.8% | ヨーロッパ、FLAP-Dハブおよびノルディック成長市場に集中 | 短期(2年以内) |
| 長期的な再生可能エネルギー調達に対するハイパースケーラーの需要 | +3.9% | ヨーロッパ、英国、ドイツ、スペイン、アイルランド、北欧諸国で顕著な活動 | 中期(2~4年) |
| ヨーロッパの脱炭素化およびエネルギー効率要件 | +2.6% | EU全域 | 中期(2~4年) |
| 再生可能エネルギーが豊富な北ヨーロッパのデータセンター拠点の拡大 | +2.1% | 北欧諸国、スペイン、イタリア、ポルトガルへの波及効果あり | 長期(4年以上) |
| コーポレートPPAにおける太陽光・風力のコスト競争力 | +1.7% | ヨーロッパ、イタリア、スペイン、フィンランドが主導 | 短期(2年以内) |
| 再生可能エネルギーグリッド柔軟性市場へのデータセンターの参加 | +0.9% | EU、北欧諸国、英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人工知能ワークロードがデータセンター電力需要を加速
AIトレーニングクラスターは従来のワークロードの8~12kWと比較して、ラックあたり80kW以上を必要とする場合があり、これによりオペレーターの電力供給計画が変わります。欧州委員会によると、ヨーロッパのデータセンターITパワーは2025年末までに14,784MWに達し、2031年にかけて17%のCAGRで成長すると予測されています。[1] EUのデータセンター電力消費量は2024年に68TWhに達し、2030年までに114TWhに達すると予測されています。トレーニングワークロードは豊富な電力と短い接続スケジュールを持つ拠点を好む一方、推論ワークロードは依然としてユーザーへの近接性を必要とします。この分離により、オペレーターはコア都市と新興拠点の両方にわたる再生可能エネルギー調達ポートフォリオを構築するよう促されています。ヨーロッパ データセンター 再生可能エネルギー市場は、それらのポートフォリオに変動するAI需要に対応できる供給が含まれる場合に恩恵を受けます。調達はトレーニングサイトの集中した需要とユーザー向け施設の分散した運用ニーズの両方に対応する必要があるためです。
ハイパースケーラーの需要が長期的な再生可能エネルギー調達を支援
Amazon Web Services、Google、Microsoft、Metaは2025年に16,777MWのコーポレート再生可能エネルギー契約を締結し、グローバルなコーポレートPPA活動の80%を占めました。Amazonは2026年までに260以上のヨーロッパプロジェクトにわたって10GW以上の再生可能エネルギー容量を契約していました。これらのコミットメントは、開発者に大規模発電プロジェクトの収益可視性を与え、他の買い手が利用できる契約条件に影響を与えます。需要は少数の購入者グループに集中しているため、調達計画の変更は取引量に迅速に影響を与える可能性があります。ENGIEは2025年の最初の9ヶ月間に3.1GWのPPAを締結し、そのうち1.9GW以上が第3四半期に含まれています。再生可能エネルギーと蓄電池ポートフォリオを持つ統合サプライヤーは、確実な供給構造への需要により効果的に対応できます。エネルギー、蓄電池、バランシング、契約管理のための個別交渉をオペレーターに任せるのではなく、調整されたパッケージを提供できるためです。
ヨーロッパの脱炭素化およびエネルギー効率要件
改正エネルギー効率指令は、EU加盟国全体でデータセンターの透明性報告を義務付けています。欧州委員会は2026年9月に、電力使用効率(PUE)と水使用効率(WUE)を中核指標として使用する共通EU持続可能性評価スキームを公表しました。電子ラベルは2027年8月から、データセンターに関するヨーロッパデータベースを通じて毎年発行される予定です。最低性能基準に関する委員会の協議は、2027年第2四半期に予定されている立法提案に先立ち、2026年12月14日まで開放されていました。これらの措置により、投資家、顧客、規制当局がエネルギー性能と再生可能エネルギー調達を比較しやすくなります。また、特にエネルギー性能が資金調達、許認可、テナント選定、環境進捗に関する公的主張に影響を与える可能性がある場合に、追加の再生可能エネルギー容量と信頼性の高いマッチングを実証する契約をオペレーターが優先する理由を与えます。
再生可能エネルギーが豊富な北ヨーロッパの拠点が拡大
北欧市場のグリッド接続スケジュールは3~5年であり、いくつかの既存ヨーロッパハブの7~10年と比較して短くなっています。フィンランド、スウェーデン、ノルウェーは、データ集約型施設を支援できる大規模な水力・風力リースを提供しています。Googleは、提供された調査に記載されているように、2027年および2028年のフィンランドのデジタルインフラに130 ビリオン ユーロ(14.69 ビリオン 米ドル)をコミットしました。Microsoftはスウェーデン拡張に25 ビリオン ユーロ(2.83 ビリオン 米ドル)をコミットしました。これらのプロジェクトは、低炭素電力がセカンダリーなサイト属性ではなく、AI容量の実際的な要件になりつつあることを示しています。この地域的シフトにより、ヨーロッパ データセンター 再生可能エネルギー市場は従来のハブ回廊を超えて拡大し、買い手は電力品質、接続スケジュール、再生可能エネルギーの利用可能性、および内部クリーンエネルギーコミットメントを満たすための実際のコストに基づいて拠点を比較できるようになります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的分析 | 影響タイムライン |
|---|---|---|---|
| グリッド接続待ちと送電制約 | -2.4% | EU全域、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンで深刻 | 長期(4年以上) |
| 間欠性と時間単位マッチングの限界 | -1.8% | ヨーロッパ | 中期(2~4年) |
| ネガティブキャプチャー価格とPPA価格の不一致 | -1.3% | ドイツ、フランス、スペイン、オランダを含む太陽光発電が多い市場 | 短期(2年以内) |
| 再生可能エネルギープロジェクトの許認可とサプライチェーンの遅延 | -0.9% | EU全域、特に洋上風力市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グリッド接続待ちと送電制約
電力アクセスは2025年のオペレーターの67%にとって主要な課題であり、2024年の76%から低下しました。フランクフルト、ロンドン、アムステルダム、パリ、ダブリンでの接続待ちは7~10年に及ぶ可能性があり、一部のプロジェクトは13年のスケジュールに直面しています。この制約は、施設建設と再生可能エネルギー調達の両方を遅らせます。買い手は新規プロジェクトが接続できる拠点での電力を求めるためです。ACERは2024年に43 ビリオン ユーロ(4.86 ビリオン 米ドル)の直接グリッド混雑コストを報告しました。[2] ENTSO-Eは、時系列順のみに依存するのではなく、グリッド対応プロジェクトを優先する接続待ちを求めています。より迅速なネットワーク計画と明確な待ち行列ルールにより、新規クリーンパワー容量への主要な障壁が軽減され、開発者とオペレーターがプロジェクトの接続・運用開始時期についてより良い可視性を持って投資判断を行えるようになります。
間欠性と時間単位マッチングの限界
長期PPAは大規模オペレーターの電力使用量の34%を占め、強化された高影響力の原産地保証は調査対象容量の24.4%をカバーしていました。年間証書マッチングは、それ自体では、風力・太陽光出力が変化する際に継続的なコンピューティング負荷に電力を供給する必要性に対処しません。気候中立データセンター協定は2025年末までに75%の時間単位カーボンフリーエネルギーを求めていましたが、オペレーターの70%がその目標を達成していました。英国でのDCFlexデモンストレーションでは、高性能AIデータセンターが重要なワークードを中断することなく数秒以内に需要を30~40%削減できることが示されました。国際エネルギー機関は、年間30時間の柔軟性によりヨーロッパのデータセンターが利用できるグリッド容量が2倍以上になる可能性があると推定しています(IEA.ORG)。したがって、蓄電池、柔軟な需要、多様化した発電は、特に再生可能エネルギー出力、市場価格、ネットワーク状況が変化しても信頼性の高いサービスを維持しなければならないAI施設において、調達と運用ニーズのマッチングに引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
風力がリードし、太陽光が勢いを増す風力発電は2026年のヨーロッパのデータセンター 再生可能エネルギー市場シェアの44.43%を占めました。アイルランド、オランダ、ドイツ、英国における確立された陸上・洋上風力市場が風力に調達上の優位性を与えました。風力プロジェクトは、ユーティリティスケールの運用実績が長く、確立された開発プロセスを持ち、ユーティリティ買い手、開発者、貸し手、主要電力消費者にとって馴染みのあるリスク配分があるため、大規模なコーポレート契約を支援できます。太陽光発電は、データセンター建設プログラムに合わせられる短い開発スケジュールに支えられ、2032年にかけて18.51%のCAGRで拡大すると予測されています。その利用可能性の増加は、大規模な太陽光中心の調達を支援し、買い手が依然として供給バランスのために風力、蓄電池、その他のリソースを必要とする場合でも、新規容量要件と並行して計画できる技術を開発者に提供します。
太陽光は2025年上半期にEU電力ミックスの22%を占め、初めて地域最大の電力源となりました。太陽光のヨーロッパ データセンター 再生可能エネルギー市場規模は、洋上風力よりも契約締結から発電までより迅速に進められるプロジェクトによって支えられています。水力発電は北欧ポートフォリオにおいてディスパッチ可能な低炭素電力を提供し、地熱、バイオマス、バイオガスは地域の確実な容量を提供する可能性があります。継続的なクリーン電力が必要な場合には、原子力オフテイクやSMR(小型モジュール炉)の取り決めも検討されています。Equinixはオランダでの250MW原子力PPAおよびヨーロッパの500MW SMR容量に関する意向書に署名しました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
バーチャルPPAがより広範なリスク管理ニーズでリードバーチャルまたは金融PPAは2026年のヨーロッパ データセンター 再生可能エネルギー市場シェアの33.82%を占め、2032年にかけて18.29%のCAGRで拡大すると予測されています。これらの契約により、オペレーターは同じ物理的地点で電力を受け取ることなく発電を支援できます。複数の電力市場に施設を持つ企業に価格ヘッジと追加性の認証を提供できます。このモデルは、規模かつ分散した電力需要を持つハイパースケーラーにとって一般的な選択肢となっています。また、より強力な再生可能エネルギーリソースを持つ地域のプロジェクトに資金を提供できます。これは、オペレーターの施設が異なるグリッド条件、価格シグナル、再生可能エネルギー発電プロファイルを持つ複数の国に立地している場合に重要です。
この構造は、契約発電価格と地域消費価格の間のベーシスリスクに買い手をさらす可能性があります。そのリスクは、太陽光発電が多い市場でネガティブな卸売価格時間が発生する場合に管理が難しくなります。オフサイト物理PPAは集中した負荷に対して引き続き関連性があり、立地的追加性要件をより適切に対処できます。オンサイト発電、ユーティリティグリーン料金、原産地保証は、より小さな需要を持つオペレーターに追加の選択肢を提供します。それにもかかわらず、調達はより大きな容量とより明確な時間的整合を実証する構造に向かって移行しています。コーポレート顧客、投資家、規制当局が調達決定が電力システムに実際の変化をもたらすという信頼性の高い証拠をますます必要としているためです。
プロジェクト構成別:
独立型プロジェクトがリード、蓄電池対応プロジェクトが前進独立型再生可能エネルギープロジェクトは2026年のヨーロッパのデータセンター 再生可能エネルギー市場シェアの49.74%を占めました。専用の単一技術PPAは歴史的にマルチアセット取り決めよりも構造化が容易でした。大量の再生可能電力を求める買い手に明確なルートを提供します。蓄電池付き再生可能エネルギープロジェクトは2032年にかけて18.09%のCAGRで拡大すると予測されています。蓄電池は、供給と使用の期間間で電力をシフトすることにより、間欠的な再生可能エネルギー発電と継続的なデータセンター需要のギャップを縮小し、太陽光または風力契約の価値を向上させることができます。
蓄電池エネルギー貯蔵システムの契約は2025年上半期のヨーロッパのコーポレートPPA市場で4.6GWに達しました。活動は英国とドイツに集中しており、ポーランドとギリシャで初期の蓄電池連携取引が行われました。蓄電池なしの太陽光と風力の組み合わせは設備利用率を高めることができますが、確実な供給を保証しません。デマンドレスポンス、バーチャルパワープラント、ノンファーム接続は追加の柔軟性を提供できます。EPRIのDCFlexの取り組みはグリッド対応データセンター運用をテストしており、ハイブリッド構造はより強力な再生可能エネルギーマッチング、制約期間中のより多くの運用オプション、および継続的なコンピューティング負荷を管理する買い手にとってより大きな確信を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
長期契約が投資を支える長期契約は2026年の契約期間セグメントの55.03%を占めました。2032年にかけて17.92%のCAGRで拡大すると予測されています。データセンターは長寿命の資産であるため、オペレーターは長年にわたって延長できる電力取り決めを必要とします。開発者も新規再生可能エネルギー発電の資金調達を確保するために耐久性のあるコミットメントを使用します。これにより、契約期間はヨーロッパ データセンター 再生可能エネルギー市場の中心となります。信頼性の高い収益コミットメントにより、再生可能エネルギープロジェクトが進行でき、地域容量が逼迫する前にオペレーターが供給を確保するのに役立つためです。
スペインのMerlin PropertiesとSolaria Energíaの間の213MW太陽光プラス蓄電池契約は40年の期間を持つと報告されました。一般的に5~10年続く中期的な取り決めは、まだフットプリントを構築中のオペレーターに柔軟性を提供します。短期契約は、ブリッジカバレッジや一時的なコンプライアンスニーズのためのマイナーな選択肢として残っています。電力価格とグリッドアクセスに関する不確実性が耐久性のあるコミットメントへの関心を強化しています。長期条件は価格の可視性、供給の安全性、追加容量の資金調達への道を提供し、両者に建設タイミング、発電の不確実性、および進化する施設ポートフォリオのニーズを管理するフレームワークを与えます。
主要調達目的別:
コスト最適化がリード、マッチングが加速電力コスト最適化は2026年に32.71%を占めました。PPAは不安定なヨーロッパの電力システムにおけるスポット市場購入よりも予測可能な価格を提供できます。再生可能エネルギーマッチングは2032年にかけて18.07%のCAGRで拡大すると予測されています。買い手はますます価格保護と信頼性の高い排出パフォーマンスを提供する契約を求めています。この複合的な要件がヨーロッパ データセンター 再生可能エネルギー市場を形成しています。電力調達の決定は、単一の購入目的を果たすのではなく、財務、運用、持続可能性、テナント、コンプライアンスのニーズを満たす必要があるためです。
気候中立データセンター協定は、年間ではなく時間単位で電力使用をカーボンフリー供給に合わせることへの関心を高めています。科学的根拠に基づく目標を持つオペレーターは、一般的な年間証書が提供できる以上の強力な証拠を必要とします。グリッドの制約が容量追加を遅らせる可能性がある場合、長期的な供給の安全性が重要です。再生可能エネルギーPPAは卸売価格の変動へのエクスポージャーを削減しながら脱炭素化計画を支援できます。調達チームは各決定に財務、運用、報告要件を組み合わせており、契約の商業価格、供給プロファイル、排出価値、立地がすべてその適合性に影響を与える可能性があることを反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が調達要件を設定ハイパースケール データセンターは2026年のヨーロッパ データセンター 再生可能エネルギー市場シェアの46.68%を占め、2032年にかけて18.02%のCAGRで拡大すると予測されています。その規模により、200MW以上の個別契約が可能です。これは大規模で多様化したポートフォリオを持つユーティリティおよび独立系発電事業者に有利です。ハイパースケール施設はまた、電力の可用性と送電アクセスに最大の要求を課し、サイトが建設にコミットされる前にネットワークオペレーターと発電サプライヤーとの早期調整を重要にします。ヨーロッパのデータセンター投資は2026年から2031年の間に累計で1,760 ビリオン ユーロ(198.88 ビリオン 米ドル)に達すると予測されています。
大規模データセンターは、重要だが地理的に集中した要件を持つ金融、通信、地域クラウドプロバイダーにサービスを提供します。中規模および小規模サイトは、グリーン料金、原産地保証、集約PPA構造に依存することが多くなっています。これらのルートにより、ハイパースケール量で契約できない買い手にも追加性をアクセス可能にできます。報告ルールにより、年間証書カバレッジと時間単位マッチングの差が広がる可能性があります。協同購入は、需要をプールし、契約の専門知識を共有し、個々のサイトが提供できる以上の量を必要とする再生可能エネルギープロジェクトへのルートを提供することで、小規模施設がそのギャップに対処するのに役立ちます。
データセンタータイプ別:
クラウドサービスプロバイダーが大規模に調達クラウドサービスプロバイダーは2026年に43.58%のシェアを占め、2032年にかけて17.88%のCAGRで拡大すると予測されています。その地理的リーチは、複数のEU加盟国にわたって機能する調達戦略を必要とします。そのポートフォリオには陸上風力、洋上風力、太陽光、蓄電池、そしてますます原子力構造が含まれています。その需要はヨーロッパ データセンター 再生可能エネルギー市場における供給の可用性と契約条件を形成します。規制上の精査により、特に顧客がデジタルサービスに使用される電力の源泉、タイミング、環境属性について透明な開示を要求する場合、このグループにとって詳細な報告がより重要になります。
コロケーションプロバイダーは共有施設の電力を調達し、テナントは個別の再生可能エネルギー目標を持つ場合があります。検証済みの再生可能エネルギー供給を提供する能力は、エンタープライズのリース決定に影響を与える可能性があります。エンタープライズおよびエッジ施設はより小さいまたはより分散した負荷を持ち、PPAアクセスを制限します。Equinixは12カ国にわたる1,400MW以上の合計29のPPAを持ち、2025年に854MWが稼働していました。[3] 調達能力は、テナントが容量、接続性、レジリエンスと並んで再生可能電力の可用性、追跡可能性、信頼性を比較するようになっているため、データセンターオペレーターのコアサービス提供の一部になりつつあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
その他のヨーロッパ:分散型容量が新たな調達需要を牽引
その他のヨーロッパは2026年のヨーロッパのデータセンター 再生可能エネルギー市場シェアの21.76%を占めました。グリッドの制約により、開発はフランクフルト、ロンドン、アムステルダム、パリ、ダブリンを超え、接続タイムラインが短い北欧の拠点へと移行しています。フィンランドは2025年に電力の95%を二酸化炭素中立源から調達し、水力発電がディスパッチ可能な発電を通じて風力と太陽光を補完しました。Googleはノルウェーのスキーエンのサイトに6 ビリオン ユーロ(678 ミリオン 米ドル)をコミットし、EU効率報告の下で低炭素供給の文書化がより商業的に関連性を持つようになっています。これらの要因は、新興市場がAIおよびクラウド投資を競うのに役立ち、開発者がより調整された地域開発計画の中で再生可能エネルギープロジェクト、高電圧接続、データセンター建設を結びつけることを可能にします。
イタリア:太陽光調達とデータセンター開発が収束
イタリアは地理的セグメントの中で最も速い成長率で、2032年にかけて18.76%のCAGRで拡大すると予測されています。高電圧接続申請は2025年12月までに69GWに達し、イタリアは568MWのデータセンターPPAを契約し、2025年上半期に太陽光PPA量で前年比184%の成長を記録しました。ミラノは200MWの設置済みデータセンター容量を持ち、5年以内に2GWに達すると予測されていました。新規サイトは地域の制約を回避するために高電圧ネットワークまたは発電所に直接接続しています。イタリアにおけるヨーロッパ データセンター 再生可能エネルギー市場規模は、接続の実現、太陽光開発、予測可能な許認可に依存しています。新規デジタルインフラのペースは、グリッドと発電プロジェクトが整合したスケジュールで進行できるかどうかに依存するためです。
英国、ドイツ、フランス、オランダ、アイルランド、スペイン:不均一な電力状況が投資を形成
ロンドンは1.38GWの稼働容量と1.77GW以上のパイプラインを持ち、RWEはGlobal SwitchおよびTelehouseと供給契約を締結しました。ドイツは2031年までにフランクフルトで2.6GWに達すると予測され、パリは2026年上半期にEMEA容量でダブリンを上回りました。アムステルダムの接続制限は活動を転換させており、アイルランドは追加の再生可能エネルギー供給を必要とし、スペインは12の契約にわたって2GW以上のPPA量を持っていました。これらの市場にわたるヨーロッパ データセンター 再生可能エネルギー市場シェアは、再生可能エネルギーリソースの潜在性と同様に接続アクセスに依存し、既存のハブ都市、新興拠点、利用可能な低炭素電力を持つ地域に異なる機会を生み出します。
競争環境
市場集中度
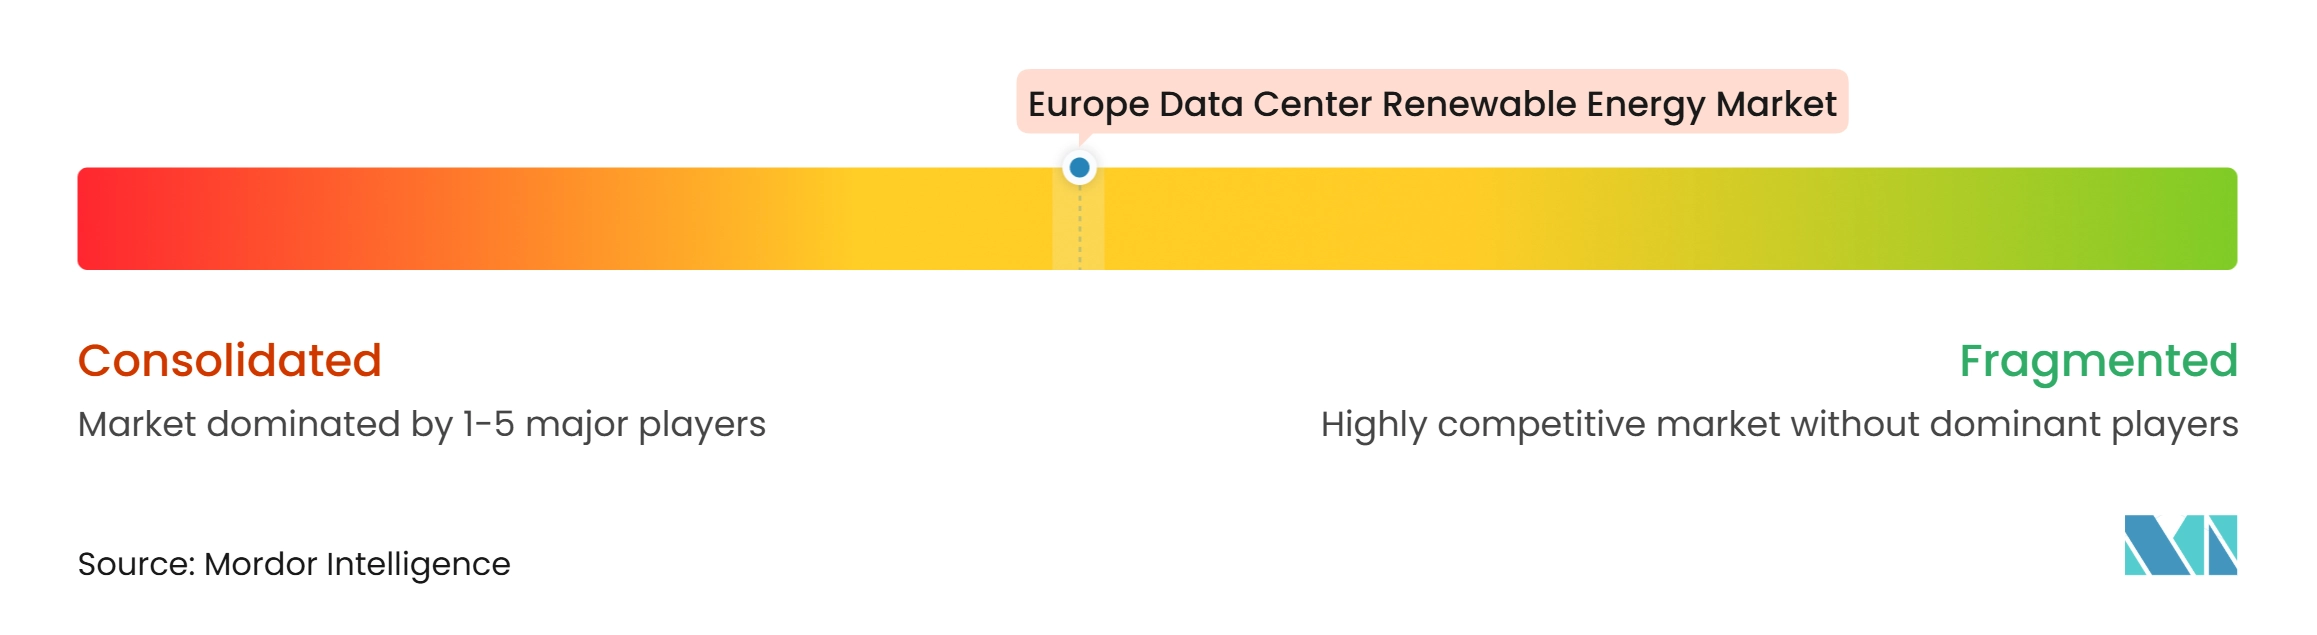
ヨーロッパのデータセンター 再生可能エネルギー市場は、買い手の需要と広範な再生可能エネルギー開発者およびユーティリティのベースを持つ中程度の集中度を示しています。Amazon、Google、Microsoftは調達規模によりPPA条件と追加性要件に影響を与えます。Amazonは2026年までに260以上のヨーロッパプロジェクトにわたって10GW以上を契約していました。Googleは2026年にドイツのHe Dreihtプロジェクトのために100MW、15年間の洋上風力PPAをEnBWと締結しました。これらの動きは、主要な買い手が技術と拠点を多様化していることを示しています。
コロケーションオペレーターはテナントの期待に応えるために同等の調達能力を構築しています。Equinixは12カ国にわたる1,400MW以上の合計29のPPAを持ち、2025年に854MWが稼働していました。Digital Realtyは2025年にグローバルで93%の再生可能電力カバレッジと4つのヨーロッパ諸国にわたるカーボンニュートラル認証を報告しました。施設オペレーターは現在、電力調達計画の品質と追跡可能性で競争しています。これにより、差別化要因として一般的な証書を購入する価値が低下します。
サプライヤーは発電、蓄電池、柔軟負荷ソリューションを組み合わせています。ENGIEは2025年の最初の9ヶ月間に3.1GWのPPAを締結し、100GWを超える再生可能エネルギーと蓄電池パイプラインを挙げました。Iberdrola はスペイン、ポルトガル、英国の主要オペレーターとパートナーシップを結び、北欧サプライヤーは水力発電に裏付けられた供給を使用しています。DCFlexは、AIファシリティが数秒以内に負荷を30~40%削減できることを示し、グリッドサービスの可能性を生み出しています。競争上のポジションは、時間単位マッチングとグリッド対応需要がより一般的になるにつれて、特に顧客にとって理解しやすく電力システムオペレーターにとって実用的な契約において、発電、蓄電池、柔軟性を組み合わせる能力に依存します。
ヨーロッパ データセンター 再生可能エネルギー産業のリーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 再生可能エネルギー市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- NTT Global Data Centers Holding Corporation
- Global Switch Holdings Limited
- Iron Mountain Incorporated
- STACK Infrastructure
- Colt Data Centre Services
- OVH Groupe S.A.
- Green Mountain AS
- RWE AG
- ENGIE SA
- Iberdrola, S.A.
- Ørsted A/S
- Statkraft AS
- EnBW Energie Baden-Württemberg AG
最近の産業開発事情 ヨーロッパ データセンター 再生可能エネルギー市場
- 2026年10月:欧州委員会はEUデータセンターの最低性能基準に関する12週間のパブリックコンサルテーションを開始し、2027年第2四半期に立法提案を計画しています。この基準は、すべてのEU加盟国にわたって拘束力のあるエネルギー効率と再生可能エネルギー調達の最低基準を設定し、データセンターオペレーターが再生可能エネルギー調達を構造化・検証する方法を直接再形成する可能性があります。
- 2026年9月:欧州委員会は委任規則C(2026)3472に基づき、PUEとWUEを中核評価指標として使用するデータセンター持続可能性に関する共通EU評価スキームを公表しました。2027年8月から、電子持続可能性ラベルがデータセンターに関するヨーロッパデータベースを通じて毎年発行され、オペレーター間の再生可能エネルギー主張に関する公開比較可能なベンチマークが作成されます。
- 2026年2月:Microsoftはダブリンのデータセンターキャンパスでグローバルエネルギー戦略を発表し、グローバルで電力消費量の100%に相当する再生可能エネルギーを引き続き調達することをコミットしました。同社は40GWの再生可能エネルギーをグリッドに追加するための契約容量を確認し、そのうち19GWがグローバルポートフォリオ全体ですでに稼働しています。
- 2026年1月:RWEはGlobal Switchと8年間のPPAを締結し、Brechfa Forest West陸上風力発電所(57.4MW、ウェールズ)からGlobal Switchのロンドンドックランズデータセンターへ年間70GWhのクリーン電力を供給し、Global Switchの2030年までの100%再生可能エネルギー目標を支援します。
ヨーロッパ データセンター 再生可能エネルギー市場レポートの範囲
ヨーロッパ データセンター 再生可能エネルギー市場とは、ヨーロッパ全域のデータセンターの増大するエネルギー要件を満たすために使用される再生可能電力の発電、調達、供給ソリューションの市場を指します。太陽光、風力、水力、地熱、バイオマス、バイオガス源から発電された再生可能電力を包含し、オンサイト再生可能エネルギー設備または第三者取り決めを通じて調達されます。これには、オフサイト物理電力購入契約(PPA)、バーチャルまたは金融PPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書(REC)および原産地保証(GO)が含まれます。
ヨーロッパ データセンター 再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理PPA、バーチャルまたは金融PPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、蓄電池付き再生可能エネルギープロジェクト、その他の確実化ソリューション付き再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主要調達目的(電力コスト最適化、排出削減、再生可能エネルギーマッチング、長期供給の安全性)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、地域(英国、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、その他のヨーロッパ)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA |
| バーチャルまたは金融PPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| 蓄電池付き再生可能エネルギープロジェクト |
| その他の確実化ソリューション付き再生可能エネルギープロジェクト |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出削減 |
| 再生可能エネルギーマッチング |
| 長期供給の安全性 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| その他のヨーロッパ |
| 再生可能エネルギー源別 | 太陽光発電 | |
| 風力発電 | ||
| 水力発電 | ||
| 地熱発電 | ||
| バイオマスおよびバイオガス発電 | ||
| その他の再生可能エネルギー源 | ||
| 調達モデル別 | オンサイト再生可能エネルギー発電 | |
| オフサイト物理PPA | ||
| バーチャルまたは金融PPA | ||
| ユーティリティグリーン電力プログラム | ||
| 再生可能エネルギー証書および原産地保証 | ||
| プロジェクト構成別 | 独立型再生可能エネルギープロジェクト | |
| ハイブリッド再生可能エネルギープロジェクト | ||
| 蓄電池付き再生可能エネルギープロジェクト | ||
| その他の確実化ソリューション付き再生可能エネルギープロジェクト | ||
| 契約期間別 | 短期契約 | |
| 中期契約 | ||
| 長期契約 | ||
| 主要調達目的別 | 電力コスト最適化 | |
| 排出削減 | ||
| 再生可能エネルギーマッチング | ||
| 長期供給の安全性 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | ヨーロッパ | 英国 |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ データセンター 再生可能エネルギー市場の規模はどのくらいですか?
ヨーロッパ データセンター 再生可能エネルギー市場は2026年に5.05 ビリオン 米ドルと評価され、17.31%のCAGRで2032年までに13.84 ビリオン 米ドルに達すると予測されています。この推定は、地域の拡大するデータセンターベース全体で新規クラウドおよびAI容量向けの再生可能エネルギー調達の増加を反映しています。
ヨーロッパのデータセンターによる再生可能エネルギー調達を推進しているものは何ですか?
AI関連の電力需要、長期的なハイパースケーラー調達、効率報告、主要ハブにおけるグリッドの制約が決定を推進しています。これらの要因により、電力の可用性と信頼性の高いマッチングがオペレーターとその顧客にとって重要なサイト選定の考慮事項となっています。
どの再生可能エネルギー源がヨーロッパのデータセンター調達をリードしていますか?
風力発電は2026年に44.43%のシェアでリードし、太陽光は2032年にかけて18.51%のCAGRで拡大すると予測されています。買い手は多くの場合、電力プロファイルを改善するために、より広い供給ポートフォリオ内で両方の源を組み合わせます。
バーチャルPPAがデータセンターオペレーターにとって重要な理由は何ですか?
バーチャルまたは金融PPAは、オペレーターが異なる電力市場にわたって再生可能エネルギー発電を支援できるため、2026に33.82%のシェアを占めました。また、複数国にわたる運用フットプリントで価格ヘッジと追加性の認証を提供できます。
再生可能エネルギーデータセンター供給において最も速く拡大しているヨーロッパの拠点はどこですか?
イタリアは太陽光PPA活動と重要なデータセンター接続申請に支えられ、2032年にかけて18.76%のCAGRで拡大すると予測されています。直接高電圧接続も計画容量を支援しています。
グリッドの制約はヨーロッパのデータセンターの立地決定にどのような影響を与えますか?
既存ハブでの長い待ち時間により、オペレーターはより利用可能なクリーンパワーと短い接続スケジュールを持つ北欧および南ヨーロッパの拠点を評価するよう促されています。これにより、施設投資と再生可能エネルギー調達の両方が、より明確な開発経路を持つ拠点に向かう可能性があります。