
Taille et part du marché des énergies renouvelables pour les centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
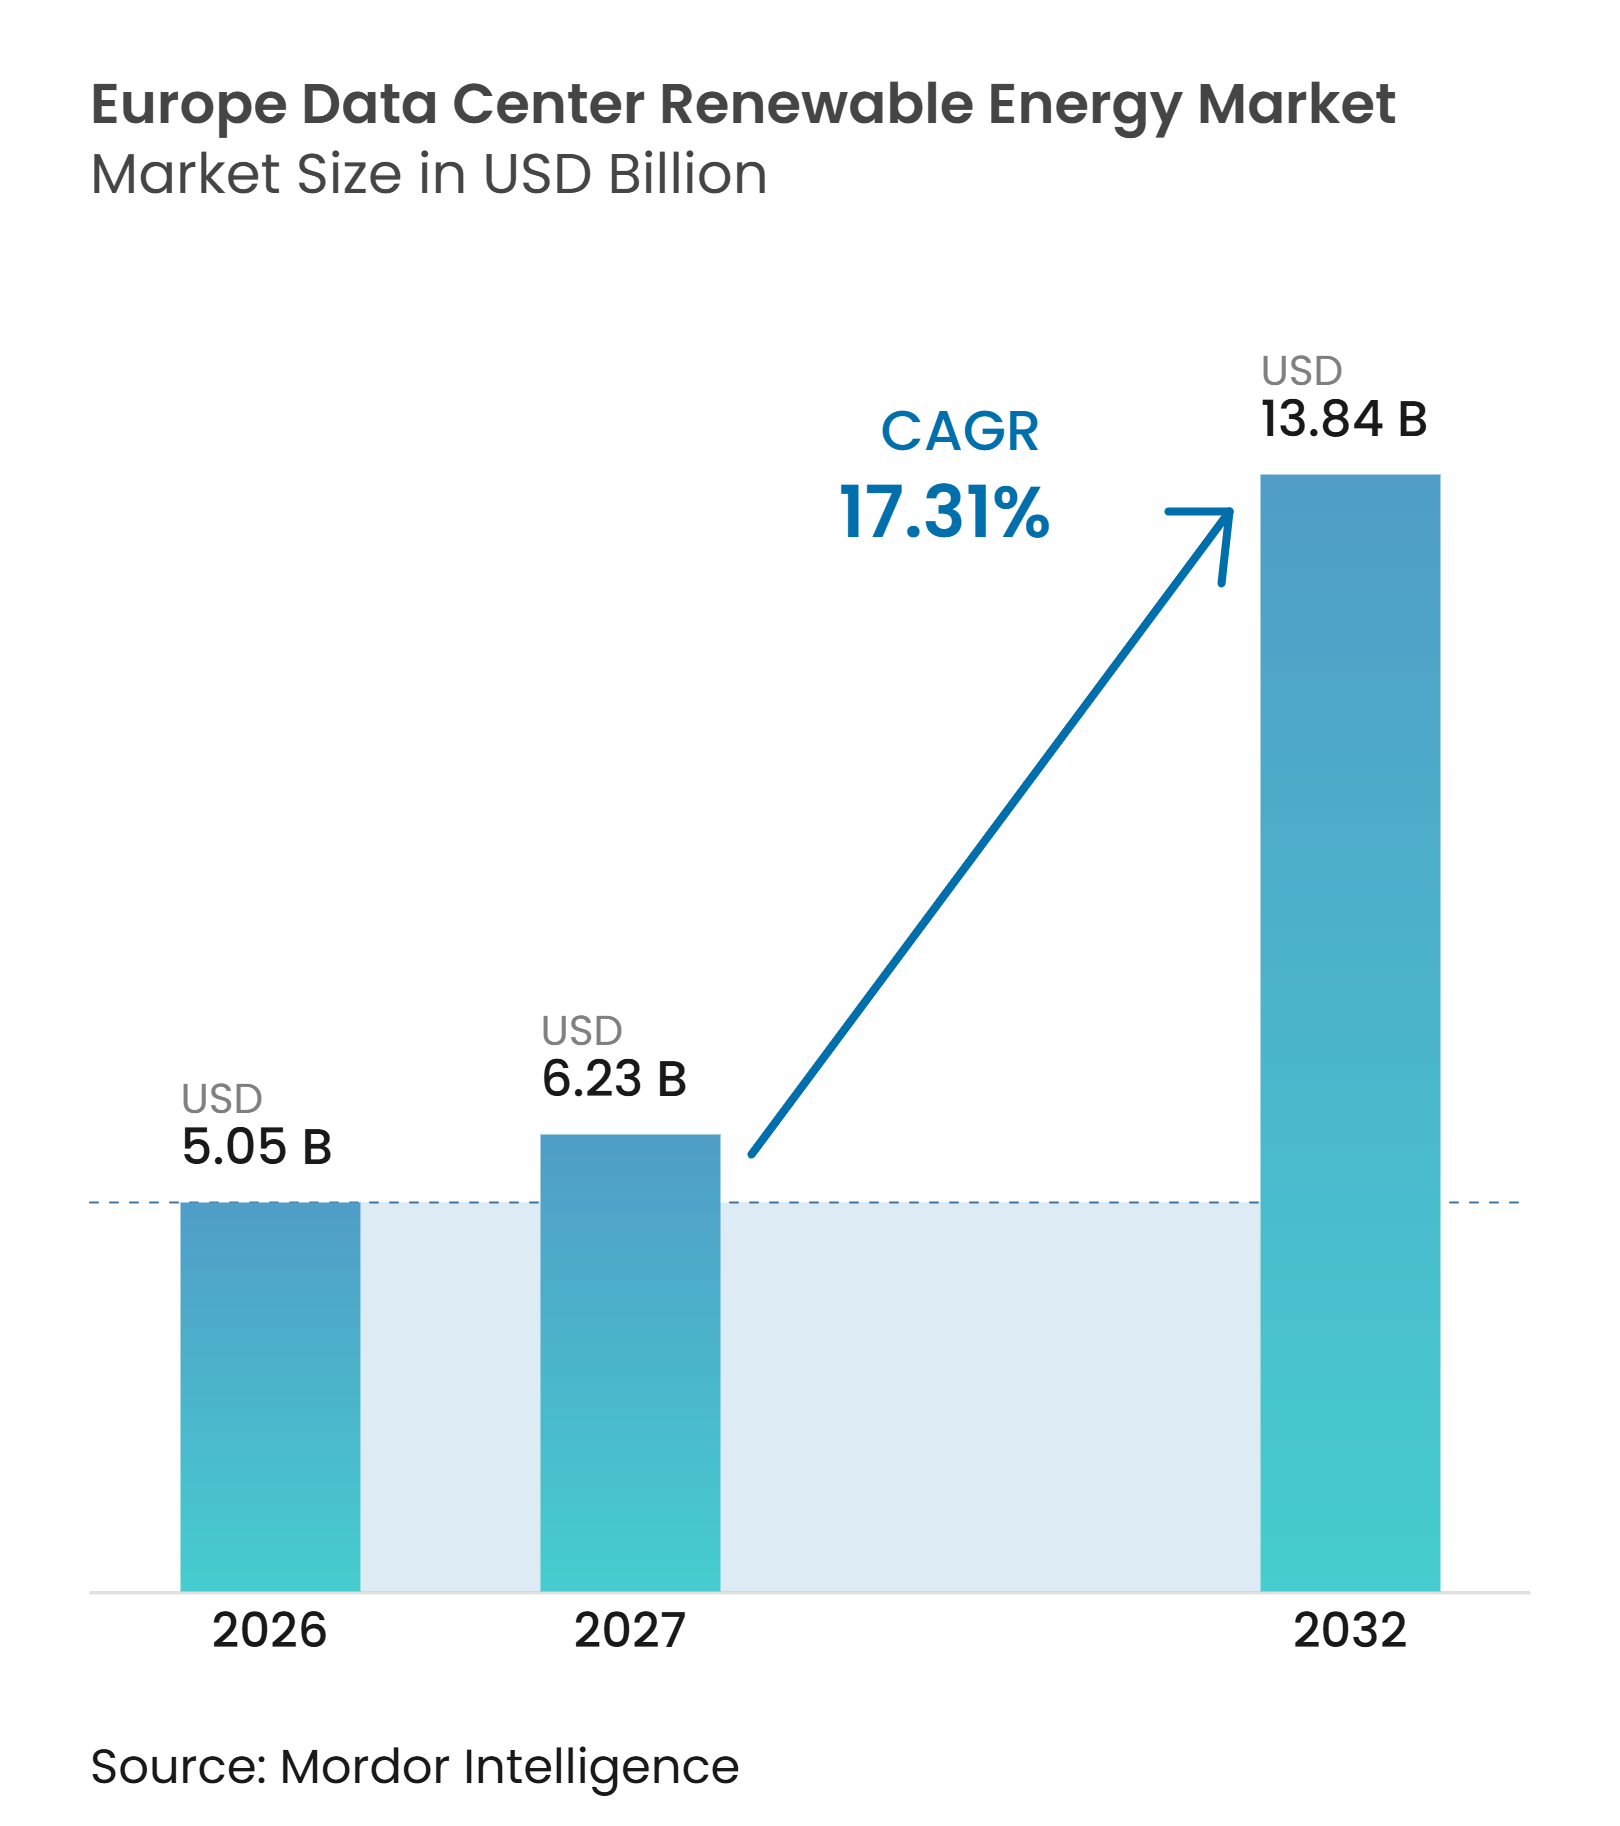
| Taille du marché de l'année de base (2026) | 5.05 Milliards de dollars |
| Taille du Marché (2027) | 6.23 Milliards de dollars |
| Taille du Marché (2032) | 13.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données en Europe par Mordor Intelligence
La taille du marché des énergies renouvelables pour les centres de données en Europe était évaluée à 5,05 milliards USD en 2026 et devrait s'étendre de 6,23 milliards USD en 2027 pour atteindre 13,84 milliards USD d'ici 2032, à un CAGR de 17,31 % durant la période de prévision (2027-2032). Le volume du marché était de 53,15 millions MWh en 2026 et devrait augmenter de 65,58 millions MWh en 2027 pour atteindre 130,61 millions MWh d'ici 2032, à un CAGR de 14,77 % durant la période de prévision (2027-2032). Les charges de travail liées à l'intelligence artificielle augmentent la densité de puissance et font de la fiabilité de l'approvisionnement en électricité un enjeu central dans le choix des sites pour les opérateurs. Cela fait évoluer l'approvisionnement au-delà des certificats renouvelables annuels vers des contrats à long terme susceptibles de soutenir la nouvelle production et de fournir des preuves plus claires de correspondance avec les énergies renouvelables. Les limitations du réseau dans les pôles établis orientent également les investissements vers des emplacements disposant d'une puissance disponible et de ressources renouvelables plus importantes. Les fournisseurs capables de combiner éolien, solaire, stockage et services de charge flexible occupent une position plus solide, tandis que le marché des énergies renouvelables pour les centres de données en Europe dépend du rythme de construction des centres de données, de l'accès au réseau et d'exigences de reporting et d'efficacité plus strictes.
Principaux enseignements du rapport
- Par source d'énergie renouvelable, l'énergie éolienne détenait 44,43 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026, tandis que l'énergie solaire devrait se développer à un CAGR de 18,51 % jusqu'en 2032.
- Par modèle d'approvisionnement, les contrats d'achat d'électricité (PPA) virtuels ou financiers détenaient une part de 33,82 % en 2026 et devraient se développer à un CAGR de 18,29 % jusqu'en 2032.
- Par configuration de projet, les projets d'énergie renouvelable autonomes détenaient une part de 49,74 % du marché des énergies renouvelables pour les centres de données en Europe en 2026, tandis que les projets intégrant du stockage par batteries devraient se développer à un CAGR de 18,09 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme détenaient une part de 55,03 % en 2026 et devraient se développer à un CAGR de 17,92 % jusqu'en 2032.
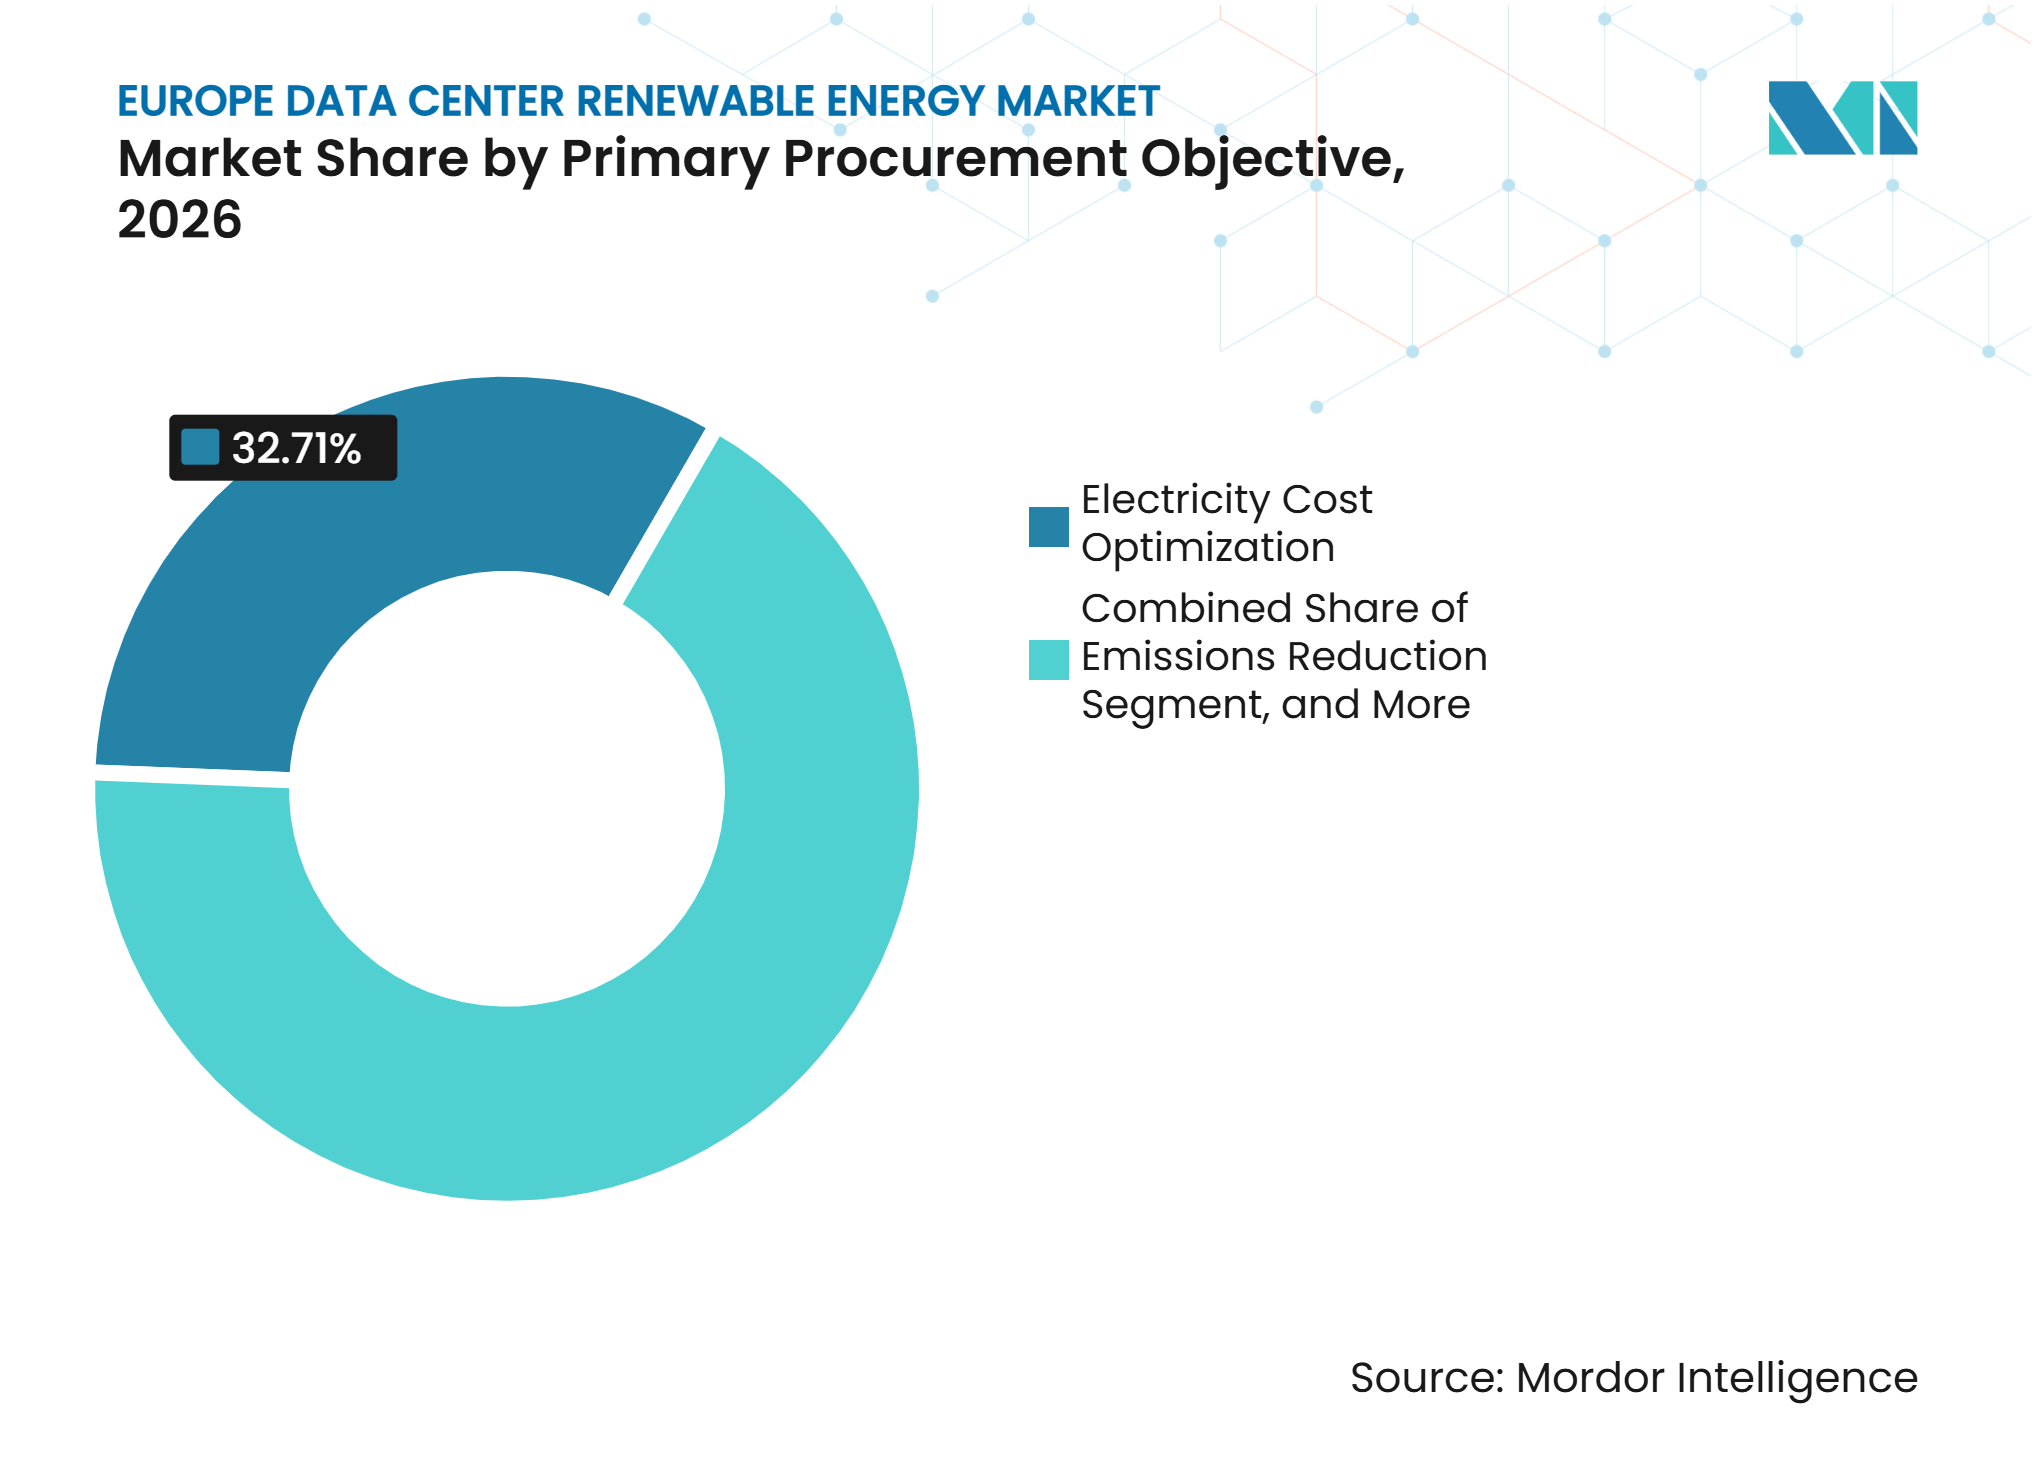
- Par objectif principal d'approvisionnement, l'optimisation du coût de l'électricité représentait 32,71 % en 2026, tandis que la correspondance avec les énergies renouvelables devrait se développer à un CAGR de 18,07 % jusqu'en 2032.
- Par taille de centre de données, les centres de données hyperscale détenaient une part de 46,68 % en 2026 et devraient se développer à un CAGR de 18,02 % jusqu'en 2032.
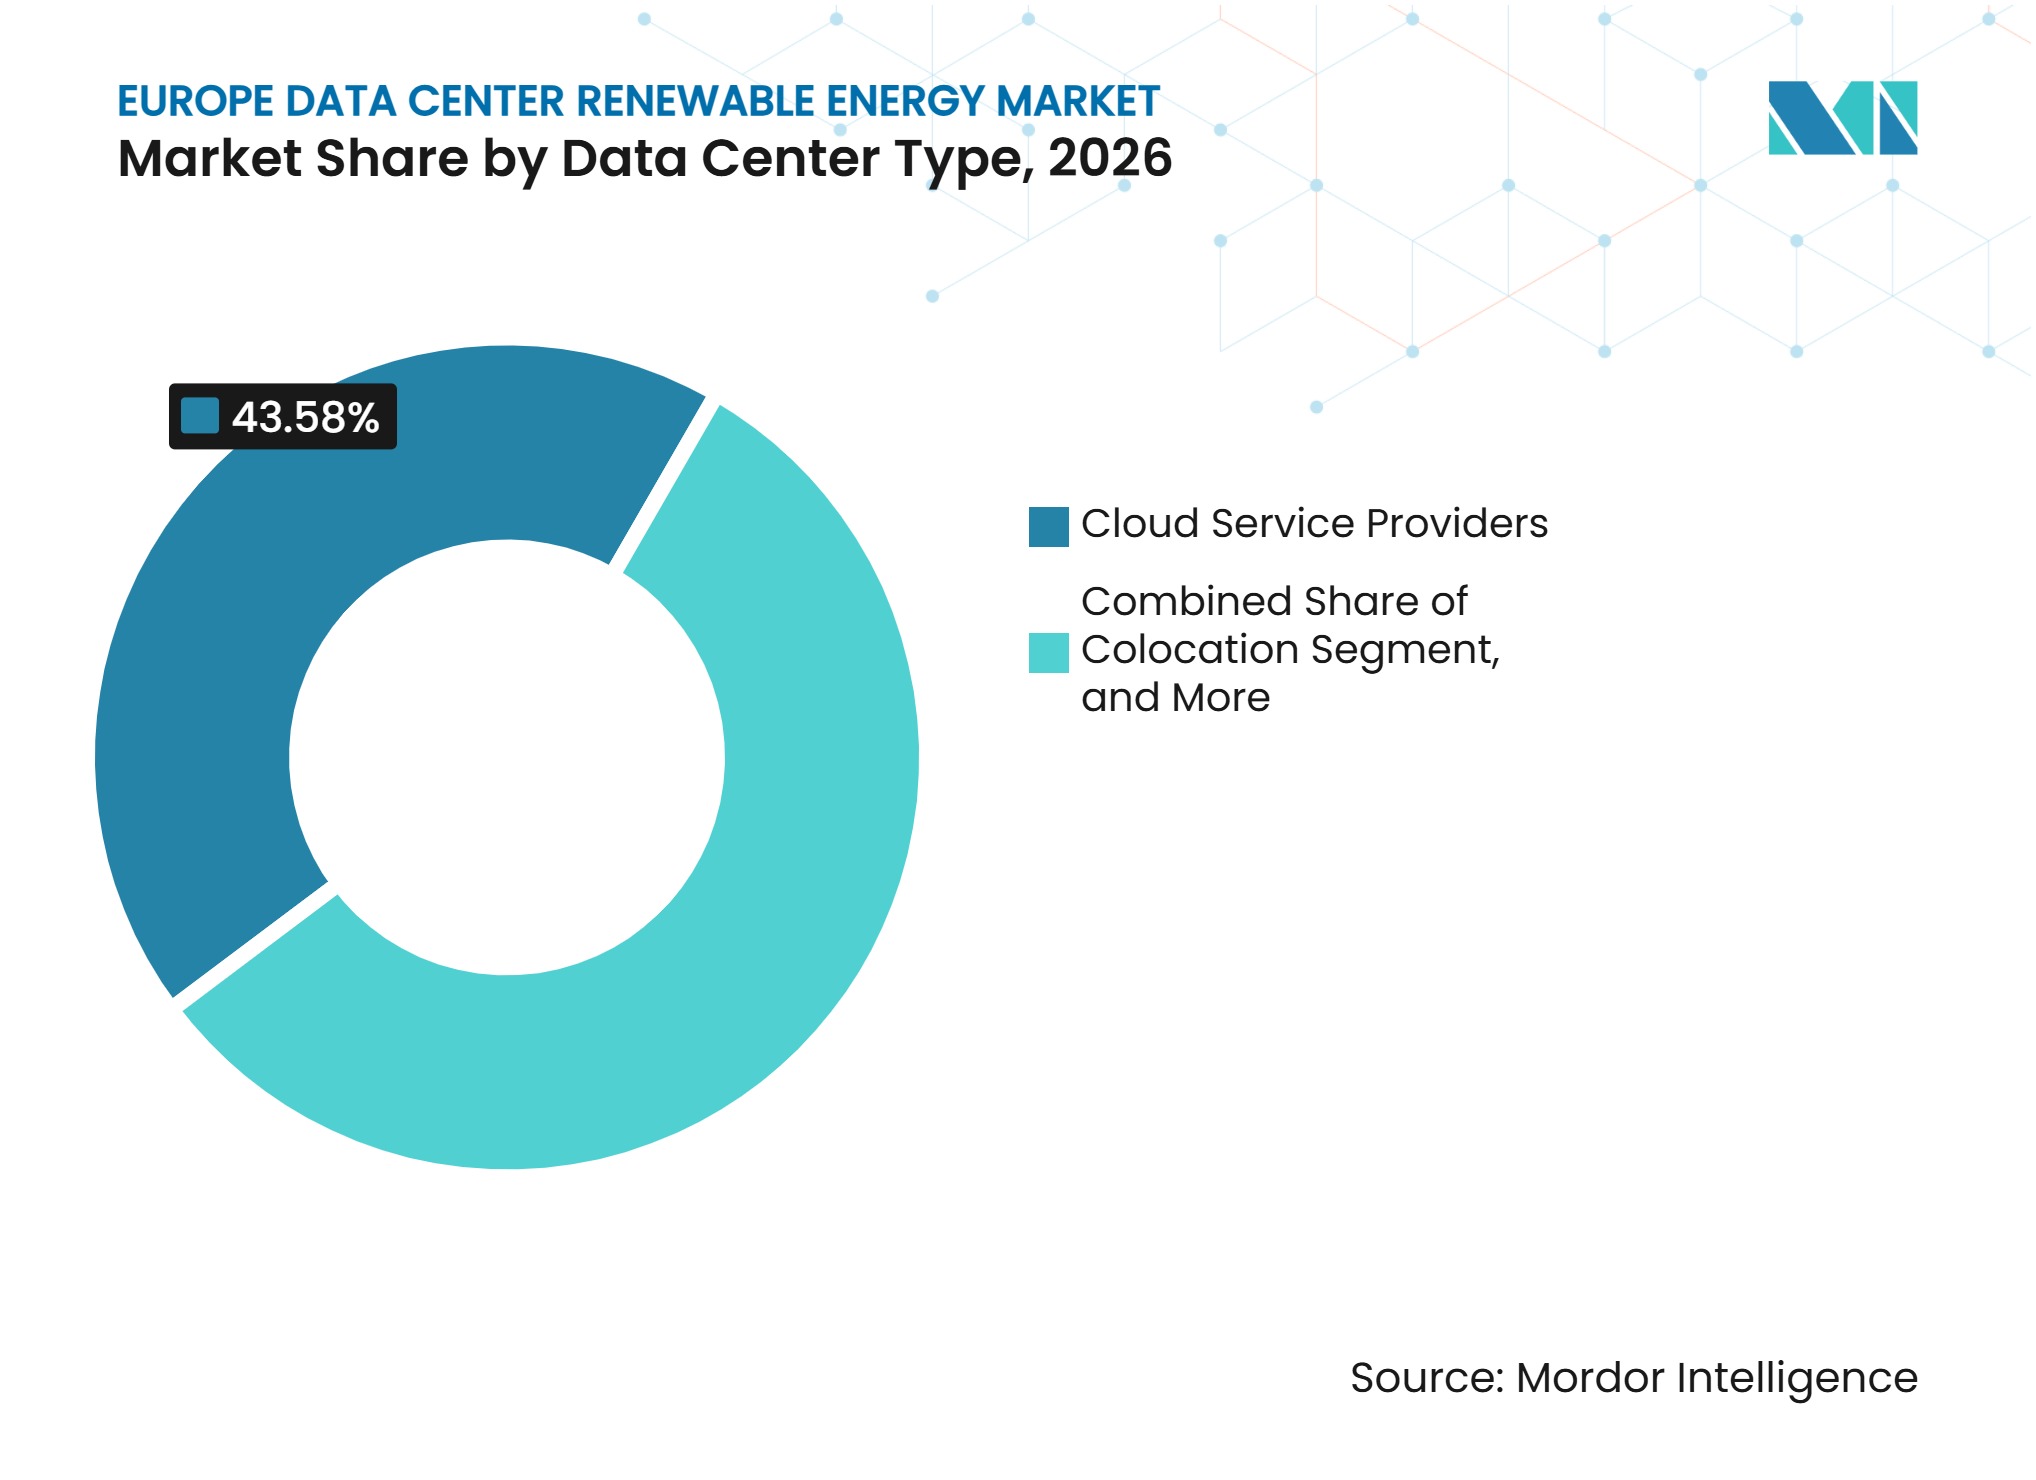
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 43,58 % du marché des énergies renouvelables pour les centres de données en Europe en 2026, tandis que ce segment devrait se développer à un CAGR de 17,88 % jusqu'en 2032.
- Par géographie, le reste de l'Europe représentait 21,76 % du marché en 2026, tandis que l'Italie devrait se développer à un CAGR de 18,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charges de travail liées à l'intelligence artificielle accélérant la demande en énergie des centres de données | +4.8% | Europe, concentrée dans les pôles FLAP-D et les marchés de croissance nordiques | Court terme (≤ 2 ans) |
| Demande des hyperscalers pour un approvisionnement renouvelable à long terme | +3.9% | Europe, avec une activité significative au Royaume-Uni, en Allemagne, en Espagne, en Irlande et dans les pays nordiques | Moyen terme (2-4 ans) |
| Exigences européennes en matière de décarbonation et d'efficacité énergétique | +2.6% | À l'échelle de l'UE | Moyen terme (2-4 ans) |
| Expansion des emplacements de centres de données en Europe du Nord riches en énergies renouvelables | +2.1% | Pays nordiques, avec des retombées vers l'Espagne, l'Italie et le Portugal | Long terme (≥ 4 ans) |
| Compétitivité des coûts du solaire et de l'éolien dans les PPA d'entreprise | +1.7% | Europe, portée par l'Italie, l'Espagne et la Finlande | Court terme (≤ 2 ans) |
| Participation des centres de données aux marchés de flexibilité du réseau renouvelable | +0.9% | UE, pays nordiques et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail liées à l'intelligence artificielle accélèrent la demande en énergie des centres de données
Les clusters d'entraînement de l'IA peuvent nécessiter plus de 80 kW par rack, contre 8 à 12 kW pour les charges de travail conventionnelles, ce qui modifie la façon dont les opérateurs planifient l'approvisionnement en énergie. Selon la Commission européenne, la puissance informatique des centres de données européens a atteint 14 784 MW fin 2025 et devrait croître à un CAGR de 17 % jusqu'en 2031.[1] La consommation d'électricité des centres de données de l'UE a atteint 68 TWh en 2024 et devrait atteindre 114 TWh d'ici 2030. Les charges de travail d'entraînement favorisent les emplacements disposant d'une puissance abondante et de délais de raccordement plus courts, tandis que les charges de travail d'inférence nécessitent toujours une proximité avec les utilisateurs. Cette division encourage les opérateurs à constituer des portefeuilles d'approvisionnement renouvelable couvrant à la fois les grandes villes et les emplacements émergents. Le marché des énergies renouvelables pour les centres de données en Europe bénéficie lorsque ces portefeuilles incluent une offre capable de répondre à la demande variable de l'IA, car l'approvisionnement doit répondre à la fois à la demande concentrée des sites d'entraînement et aux besoins opérationnels dispersés des installations orientées vers les utilisateurs.
La demande des hyperscalers soutient l'approvisionnement renouvelable à long terme
Amazon Web Services, Google, Microsoft et Meta ont signé 16 777 MW de contrats d'énergie renouvelable d'entreprise en 2025, représentant 80 % de l'activité mondiale des PPA d'entreprise. Amazon avait contracté plus de 10 GW de capacité renouvelable dans plus de 260 projets européens d'ici 2026. Ces engagements offrent aux développeurs une visibilité sur les revenus pour les grands projets de production et influencent les conditions contractuelles disponibles pour les autres acheteurs. La demande est concentrée parmi un petit groupe d'acheteurs, de sorte que les changements dans leurs plans d'approvisionnement peuvent rapidement affecter les volumes de transactions. ENGIE a signé 3,1 GW de PPA au cours des 9 premiers mois de 2025, dont plus de 1,9 GW au troisième trimestre. Les fournisseurs intégrés disposant de portefeuilles renouvelables et de batteries peuvent répondre plus efficacement à la demande de structures d'approvisionnement fermes, car ils peuvent proposer un ensemble coordonné, plutôt que de laisser les opérateurs négocier séparément l'énergie, le stockage, l'équilibrage et la gestion des contrats.
Exigences européennes en matière de décarbonation et d'efficacité énergétique
La directive sur l'efficacité énergétique révisée impose des obligations de transparence en matière de reporting aux centres de données dans tous les États membres de l'UE. La Commission européenne a publié un système commun de notation de la durabilité de l'Union en septembre 2026, utilisant l'efficacité d'utilisation de l'énergie (PUE) et l'efficacité d'utilisation de l'eau (WUE) comme indicateurs principaux. Des étiquettes électroniques devraient être émises annuellement via la base de données européenne sur les centres de données, à partir d'août 2027. Une consultation de la Commission sur les normes minimales de performance est restée ouverte jusqu'au 14 décembre 2026, avant une proposition législative prévue au deuxième trimestre 2027. Ces mesures facilitent la comparaison des performances énergétiques et des sources d'approvisionnement renouvelable par les investisseurs, les clients et les régulateurs. Elles donnent également aux opérateurs une raison de privilégier les contrats qui démontrent une capacité renouvelable supplémentaire et une correspondance crédible, notamment lorsque les performances énergétiques peuvent affecter le financement, les permis, la sélection des locataires et les déclarations publiques sur les progrès environnementaux.
Les emplacements en Europe du Nord riches en énergies renouvelables se développent
Les délais de raccordement au réseau dans les marchés nordiques sont de 3 à 5 ans, contre 7 à 10 ans dans plusieurs pôles européens établis. La Finlande, la Suède et la Norvège offrent d'importantes ressources hydrauliques et éoliennes susceptibles de soutenir des installations à forte intensité de données. Google s'est engagé à investir 13 milliards EUR (14,69 milliards USD) dans l'infrastructure numérique finlandaise pour 2027 et 2028, comme indiqué dans la recherche fournie. Microsoft s'est engagé à investir 2,5 milliards EUR (2,83 milliards USD) dans l'expansion suédoise. Ces projets montrent que l'énergie bas carbone devient une exigence pratique pour la capacité d'IA plutôt qu'un attribut secondaire du site. Ce déplacement régional élargit le marché des énergies renouvelables pour les centres de données en Europe au-delà du couloir traditionnel des pôles et permet aux acheteurs de comparer les emplacements en fonction de la qualité de l'énergie, des délais de raccordement, de la disponibilité des énergies renouvelables et du coût pratique du respect des engagements internes en matière d'énergie propre.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Analyse géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement au réseau et contraintes de transmission | -2.4% | À l'échelle de l'UE, critique à Francfort, Londres, Amsterdam, Paris et Dublin | Long terme (≥ 4 ans) |
| Intermittence et limitations de la correspondance horaire | -1.8% | Europe | Moyen terme (2-4 ans) |
| Prix de capture négatifs et inadéquation des prix des PPA | -1.3% | Marchés à forte composante solaire, notamment l'Allemagne, la France, l'Espagne et les Pays-Bas | Court terme (≤ 2 ans) |
| Délais d'autorisation des projets renouvelables et perturbations de la chaîne d'approvisionnement | -0.9% | À l'échelle de l'UE, en particulier les marchés éoliens offshore | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement au réseau et contraintes de transmission
L'accès à l'énergie était le principal défi pour 67 % des opérateurs en 2025, contre 76 % en 2024. Les délais de raccordement à Francfort, Londres, Amsterdam, Paris et Dublin peuvent s'étendre de 7 à 10 ans, certains projets faisant face à des délais de 13 ans. La contrainte retarde à la fois la construction des installations et l'approvisionnement renouvelable, car les acheteurs recherchent de l'énergie dans des emplacements où de nouveaux projets peuvent se raccorder. L'ACER a signalé 4,3 milliards EUR (4,86 milliards USD) de coûts directs de congestion du réseau en 2024.[2] L'ENTSO-E a appelé à des files d'attente de raccordement qui donnent la priorité aux projets prêts pour le réseau plutôt que de s'appuyer uniquement sur l'ordre chronologique. Une planification de réseau plus rapide et des règles de file d'attente plus claires réduiraient un obstacle majeur à la nouvelle capacité d'énergie propre, tout en aidant les développeurs et les opérateurs à prendre des décisions d'investissement avec une meilleure visibilité sur le moment où un projet peut se raccorder et commencer à fonctionner.
Intermittence et limitations de la correspondance horaire
Les PPA à long terme représentaient 34 % de la consommation d'énergie des grands opérateurs, tandis que les garanties d'origine à fort impact améliorées couvraient 24,4 % de la capacité étudiée. La correspondance annuelle par certificats ne répond pas, en elle-même, au besoin d'alimenter des charges de calcul constantes lorsque la production éolienne et solaire varie. Le Pacte pour des centres de données climatiquement neutres appelait à 75 % d'énergie sans carbone sur une base horaire d'ici fin 2025, mais 70 % des opérateurs avaient atteint cet objectif. Une démonstration DCFlex au Royaume-Uni a montré que les centres de données d'IA haute performance pouvaient réduire leur demande de 30 à 40 % en quelques secondes sans perturber les charges de travail critiques. L'Agence internationale de l'énergie estime que 30 heures de flexibilité annuelle pourraient plus que doubler la capacité du réseau disponible pour les centres de données européens IEA.ORG. Le stockage, la demande flexible et la production diversifiée restent donc importants pour faire correspondre l'approvisionnement aux besoins opérationnels, en particulier pour les installations d'IA qui doivent maintenir un service fiable même lorsque la production renouvelable, les prix du marché et les conditions du réseau changent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
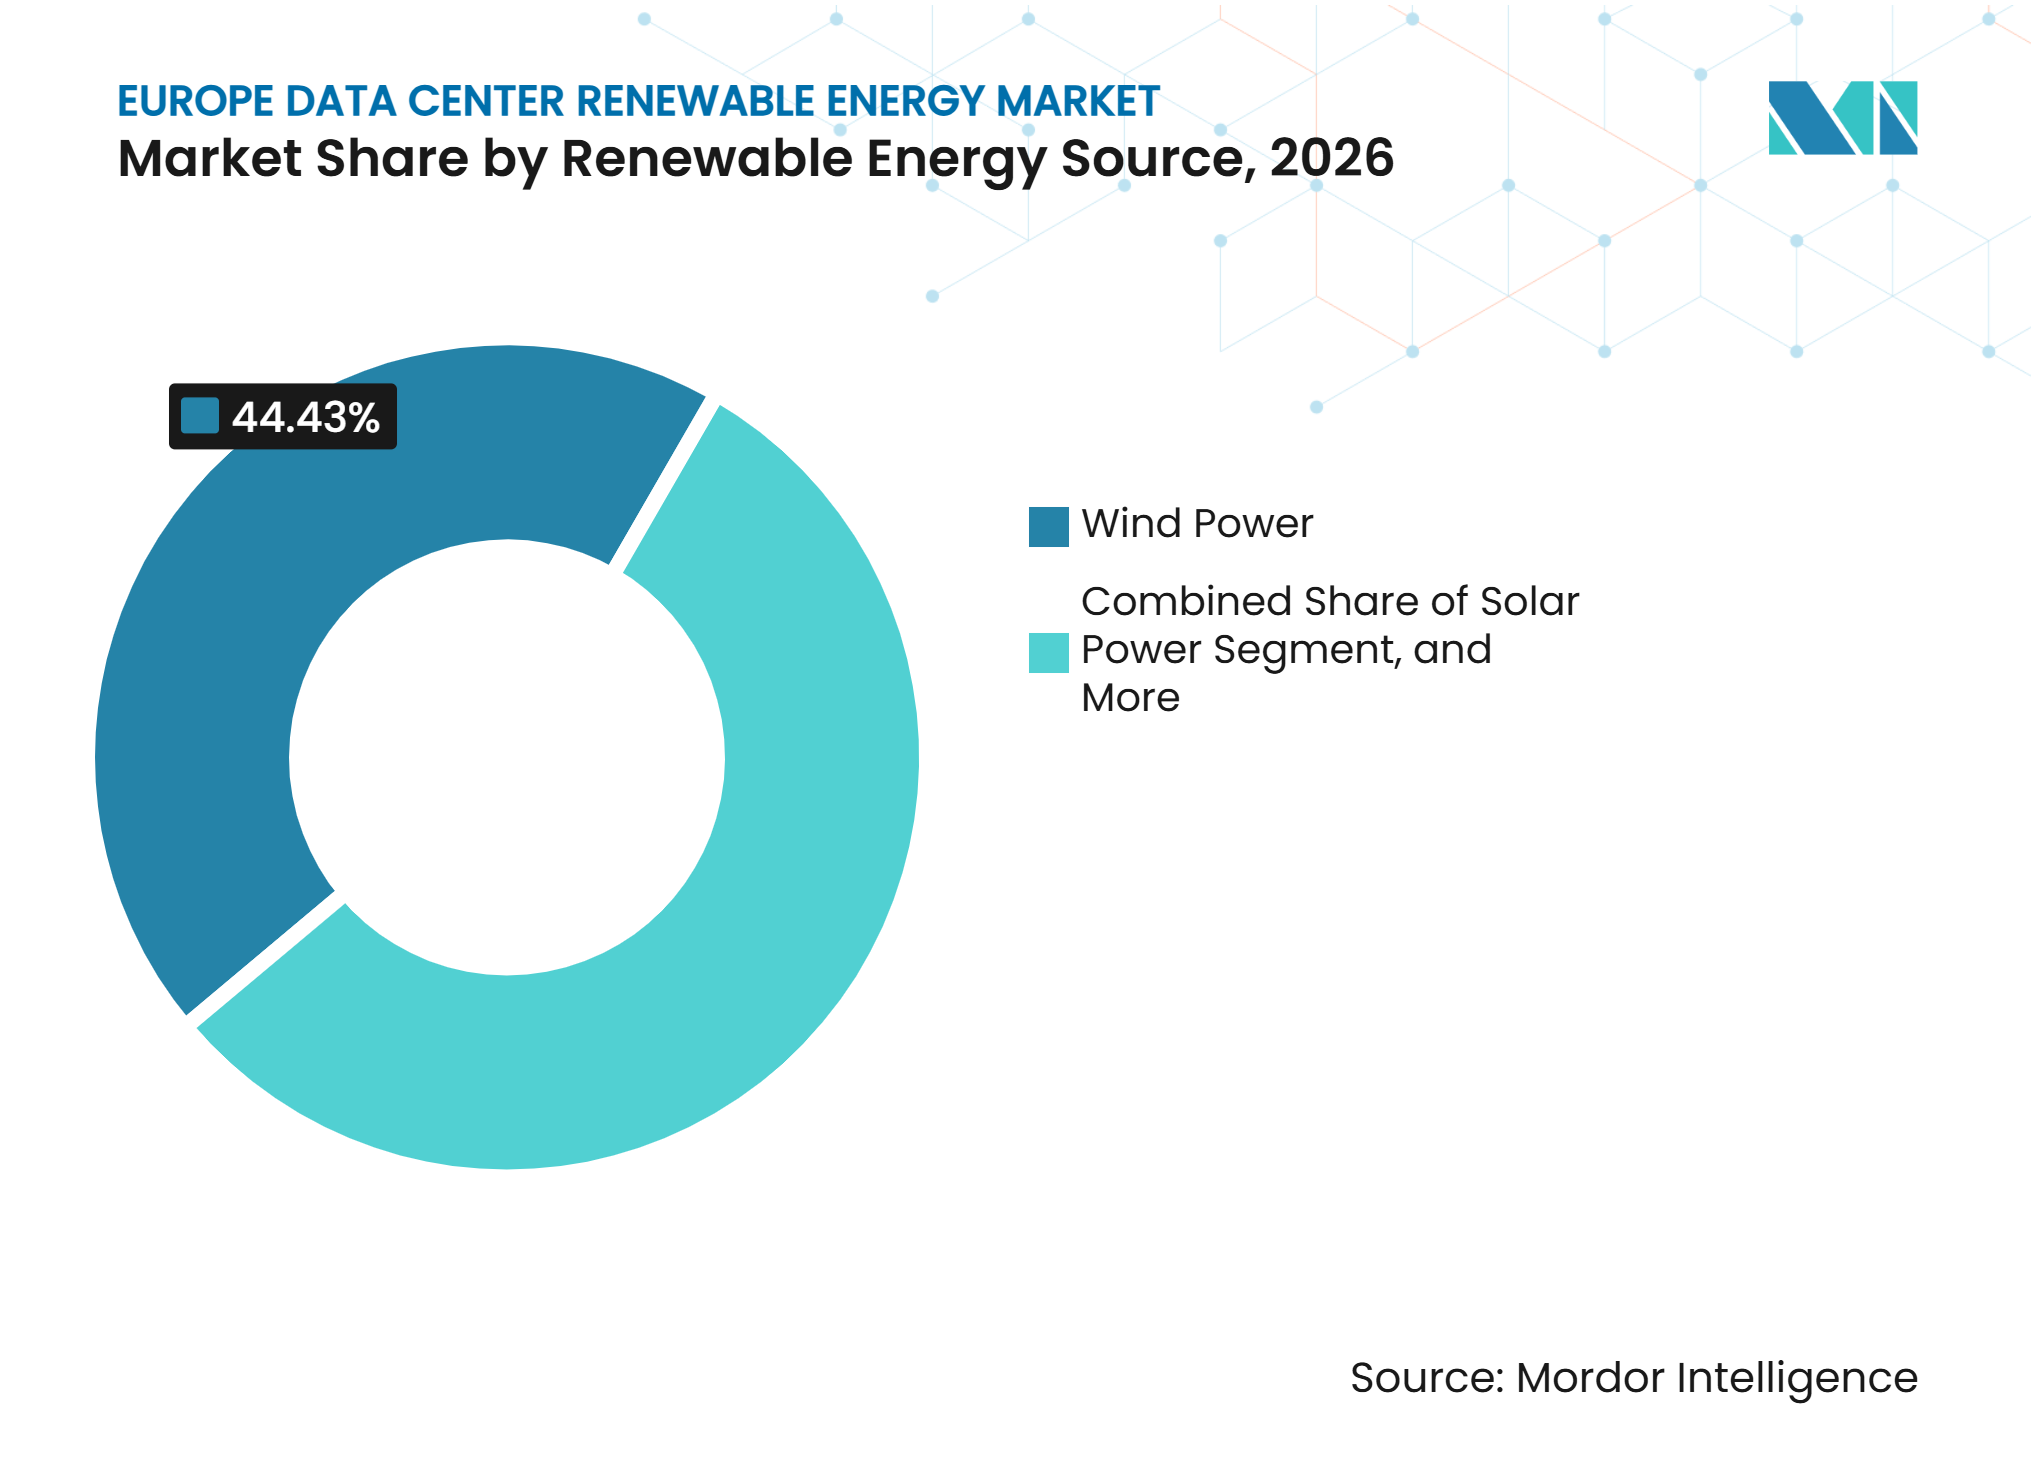
l'éolien en tête tandis que le solaire prend de l'élanL'énergie éolienne représentait 44,43 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026. Les marchés éoliens terrestres et offshore établis en Irlande, aux Pays-Bas, en Allemagne et au Royaume-Uni ont donné à l'éolien un avantage en matière d'approvisionnement. Les projets éoliens peuvent soutenir de grands contrats d'entreprise car ils ont un long historique d'exploitation à l'échelle des services publics, des processus de développement établis et une allocation des risques familière pour les acheteurs de services publics, les développeurs, les prêteurs et les grands consommateurs d'énergie. L'énergie solaire devrait se développer à un CAGR de 18,51 % jusqu'en 2032, soutenue par des délais de développement plus courts pouvant s'aligner sur les programmes de construction des centres de données. Sa disponibilité croissante soutient l'approvisionnement ancré dans le solaire à grande échelle et offre aux développeurs une technologie pouvant être planifiée parallèlement aux nouvelles exigences de capacité, même là où les acheteurs ont encore besoin d'éolien, de stockage ou d'autres ressources pour équilibrer l'offre.
Le solaire représentait 22 % du mix électrique de l'UE au premier semestre 2025, devenant pour la première fois la principale source d'électricité de la région. La taille du marché des énergies renouvelables pour les centres de données en Europe pour le solaire est soutenue par des projets pouvant passer de la signature du contrat à la production plus rapidement que l'éolien offshore. L'hydroélectricité fournit une électricité bas carbone dispatchable dans les portefeuilles nordiques, tandis que la géothermie, la biomasse et le biogaz peuvent fournir une capacité ferme locale. Les accords d'achat d'énergie nucléaire et les arrangements avec des petits réacteurs modulaires (SMR) sont également envisagés là où une électricité propre continue est requise. Equinix a signé des lettres d'intention pour un PPA nucléaire de 250 MW aux Pays-Bas et 500 MW de capacité SMR européenne.



Par modèle d'approvisionnement :
les PPA virtuels en tête avec des besoins plus larges de gestion des risquesLes PPA virtuels ou financiers détenaient 33,82 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026 et devraient se développer à un CAGR de 18,29 % jusqu'en 2032. Ces contrats permettent à un opérateur de soutenir la production sans recevoir d'énergie au même point physique. Ils peuvent fournir une couverture des prix et des accréditations d'additionnalité pour les entreprises disposant d'installations dans plusieurs marchés de l'électricité. Le modèle est devenu une option courante pour les hyperscalers avec une demande d'énergie importante et dispersée. Il peut également financer des projets dans des zones disposant de ressources renouvelables plus importantes, ce qui importe lorsque les installations d'un opérateur sont situées dans plusieurs pays avec des conditions de réseau, des signaux de prix et des profils de production renouvelable différents.
La structure peut exposer les acheteurs à un risque de base entre les prix de production contractés et les prix de consommation locaux. Ce risque devient plus difficile à gérer lorsque les marchés à forte composante solaire connaissent des heures de prix de gros négatifs. Les PPA physiques hors site restent pertinents pour les charges concentrées et peuvent mieux répondre aux exigences d'additionnalité localisée. La production sur site, les tarifs verts des services publics et les garanties d'origine offrent des choix supplémentaires aux opérateurs avec une demande plus faible. L'approvisionnement évolue néanmoins vers des structures qui démontrent une plus grande capacité et un alignement temporel plus clair, car les clients d'entreprise, les investisseurs et les régulateurs ont de plus en plus besoin de preuves crédibles que les décisions d'approvisionnement entraînent de réels changements dans le système électrique.
Par configuration de projet :
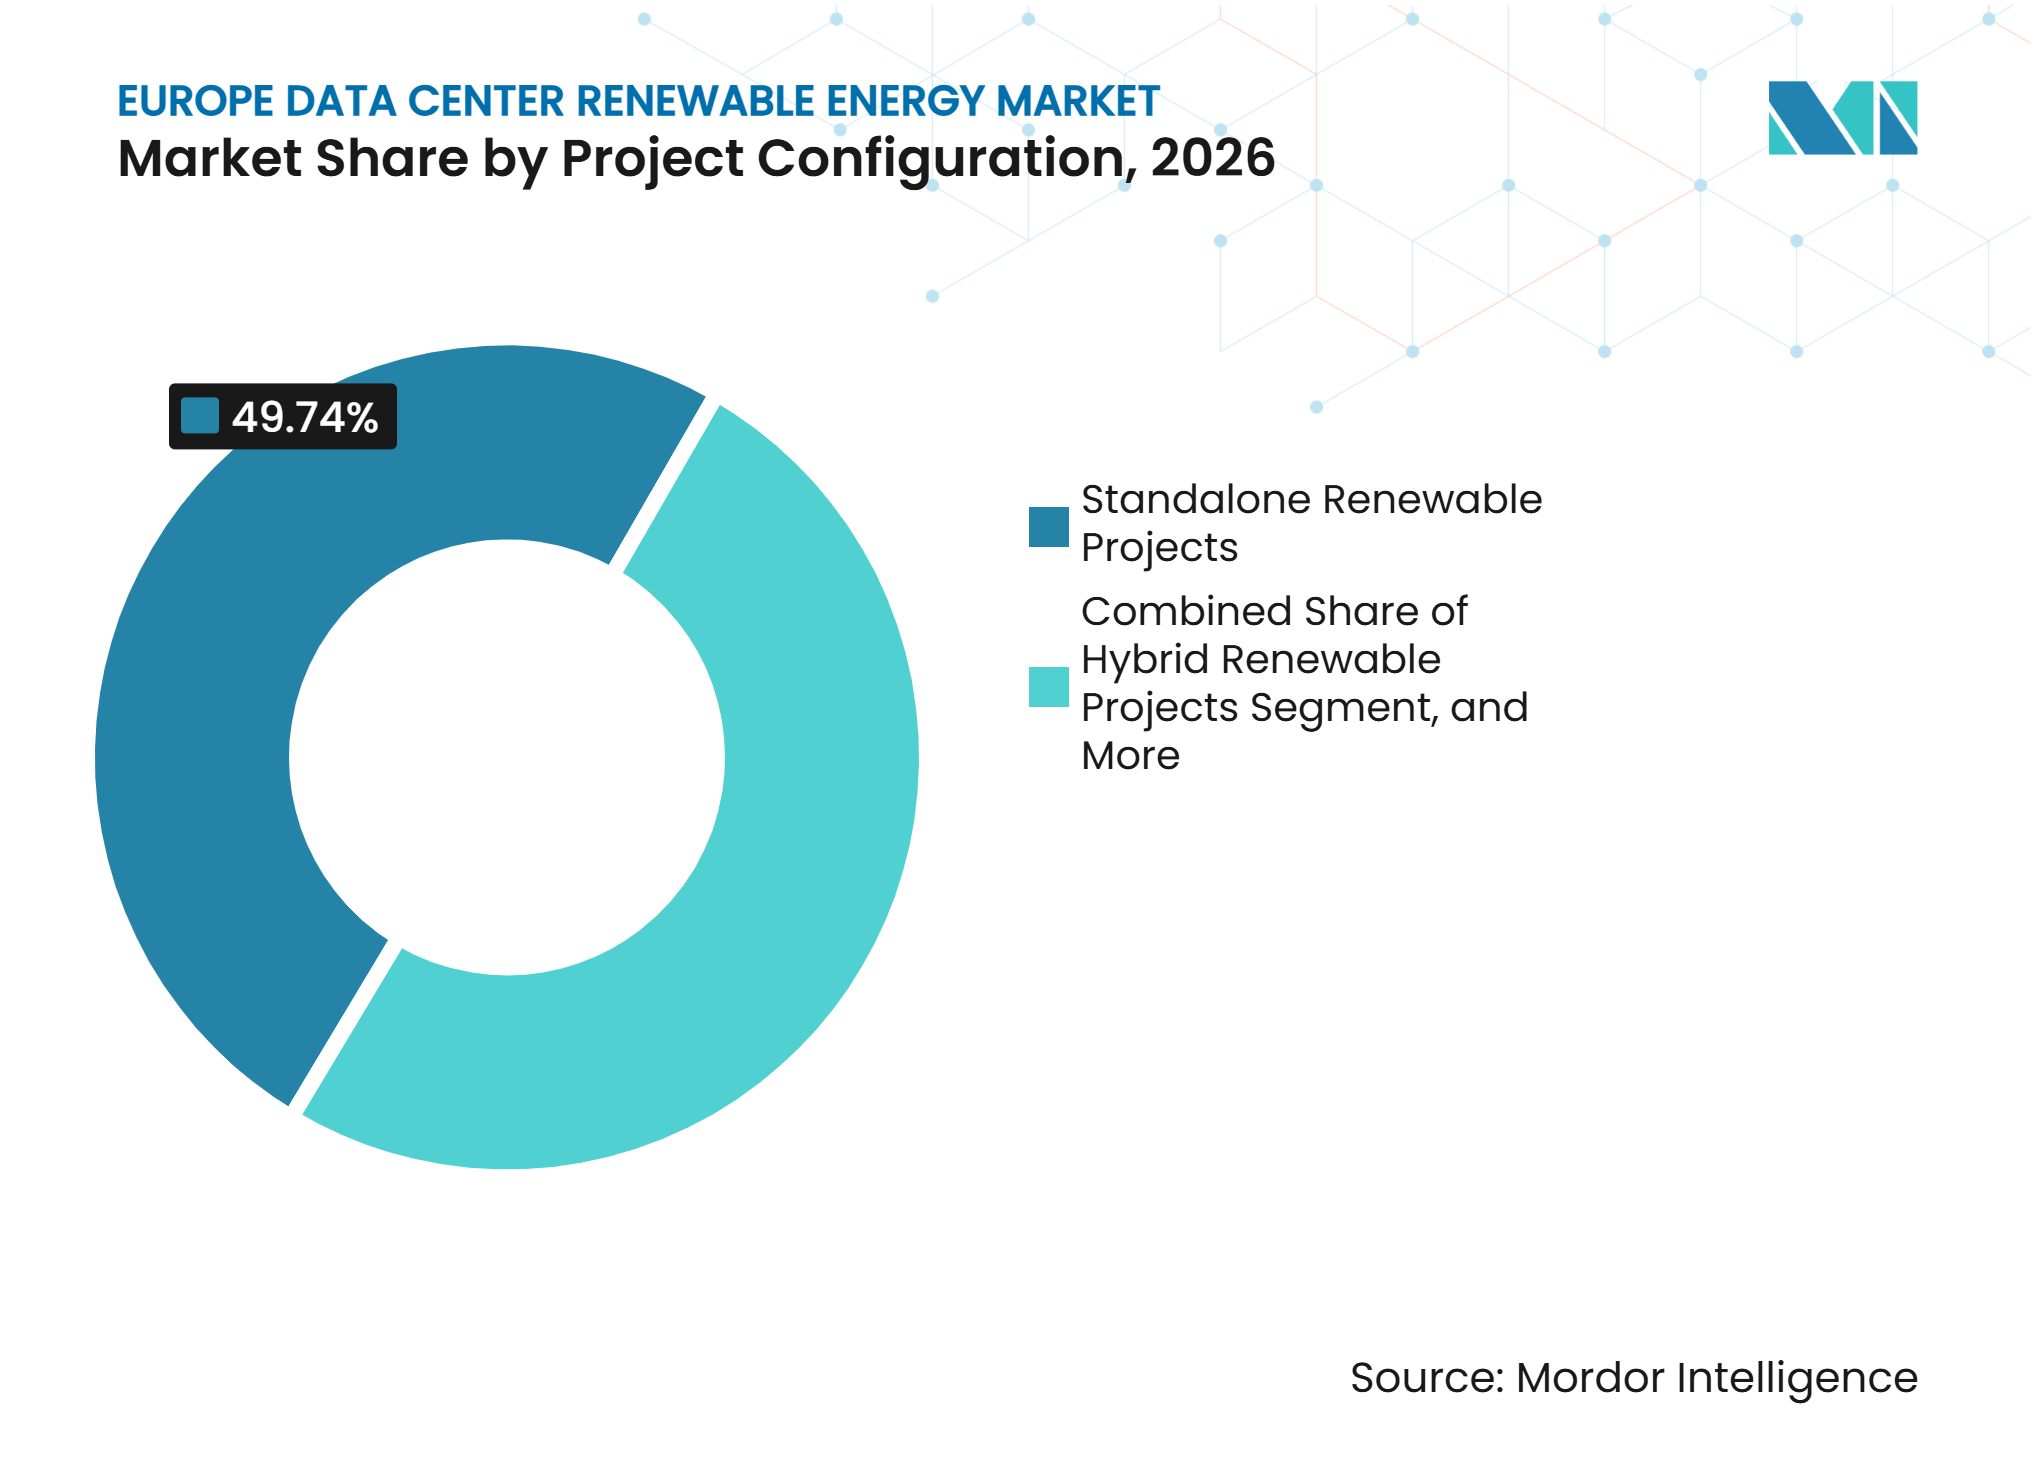
les projets autonomes en tête, les projets avec stockage progressentLes projets d'énergie renouvelable autonomes représentaient 49,74 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026. Les PPA dédiés à une seule technologie ont historiquement été plus faciles à structurer que les arrangements multi-actifs. Ils offrent une voie claire aux acheteurs recherchant de grands volumes d'électricité renouvelable. Les projets renouvelables avec stockage par batteries devraient se développer à un CAGR de 18,09 % jusqu'en 2032. Le stockage peut réduire l'écart entre la production renouvelable intermittente et la demande continue des centres de données en déplaçant l'électricité entre les périodes d'offre et d'utilisation, tout en améliorant la valeur d'un contrat solaire ou éolien.
La contractualisation des systèmes de stockage d'énergie par batteries a atteint 4,6 GW sur le marché européen des PPA d'entreprise au cours du premier semestre 2025. L'activité était concentrée au Royaume-Uni et en Allemagne, avec des premiers accords liés au stockage en Pologne et en Grèce. Les combinaisons solaire et éolien sans stockage peuvent augmenter les facteurs de capacité mais ne garantissent pas un approvisionnement ferme. La réponse à la demande, les centrales électriques virtuelles et les raccordements non fermes peuvent offrir une flexibilité supplémentaire. Les travaux DCFlex de l'EPRI testent les opérations des centres de données réactifs au réseau, tandis que les structures hybrides offrent une meilleure correspondance renouvelable, davantage d'options opérationnelles pendant les périodes contraintes et une plus grande confiance pour les acheteurs gérant des charges de calcul constantes.

Par durée de contrat :
les contrats à long terme ancrent l'investissementLes contrats à long terme représentaient 55,03 % du segment de la durée de contrat en 2026. Ils devraient se développer à un CAGR de 17,92 % jusqu'en 2032. Les centres de données sont des actifs durables, de sorte que les opérateurs ont besoin d'arrangements électriques pouvant s'étendre sur de nombreuses années. Les développeurs utilisent également des engagements durables pour sécuriser le financement de nouvelles productions renouvelables. Cela fait de la durée du contrat un élément central du marché des énergies renouvelables pour les centres de données en Europe, car un engagement de revenus fiable peut permettre à un projet renouvelable de se réaliser et peut aider un opérateur à sécuriser l'approvisionnement avant que la capacité locale ne se resserre.
Un accord solaire-plus-stockage de 213 MW entre Merlin Properties et Solaria Energia en Espagne aurait une durée de 40 ans. Les arrangements à moyen terme, généralement de 5 à 10 ans, offrent une flexibilité aux opérateurs qui développent encore leur empreinte. Les accords à court terme restent une option mineure pour combler les besoins de couverture ou de conformité temporaire. L'incertitude sur les prix de l'énergie et l'accès au réseau renforce l'intérêt pour les engagements durables. Les termes à long terme offrent une visibilité sur les prix, une sécurité d'approvisionnement et une voie pour financer des capacités supplémentaires, tout en donnant aux deux parties un cadre pour gérer le calendrier de construction, l'incertitude de production et les besoins d'un portefeuille d'installations en évolution.
Par objectif principal d'approvisionnement :
l'optimisation des coûts en tête, la correspondance s'accélèreL'optimisation du coût de l'électricité représentait 32,71 % en 2026. Les PPA peuvent offrir une tarification plus prévisible que les achats sur le marché spot dans un système électrique européen volatile. La correspondance avec les énergies renouvelables devrait se développer à un CAGR de 18,07 % jusqu'en 2032. Les acheteurs recherchent de plus en plus des contrats offrant une protection des prix et des performances crédibles en matière d'émissions. Cette exigence combinée façonne le marché des énergies renouvelables pour les centres de données en Europe, car les décisions d'approvisionnement en énergie doivent désormais répondre aux besoins financiers, opérationnels, de durabilité, des locataires et de conformité, plutôt que de servir un seul objectif d'achat.
Le Pacte pour des centres de données climatiquement neutres a accru l'intérêt pour la correspondance de la consommation d'électricité avec l'approvisionnement sans carbone sur une base horaire plutôt qu'annuelle. Les opérateurs ayant des objectifs fondés sur la science ont besoin de preuves plus solides que ce que peuvent fournir les certificats annuels génériques. La sécurité d'approvisionnement à long terme est importante là où les contraintes de réseau peuvent retarder les ajouts de capacité. Les PPA renouvelables peuvent réduire l'exposition à la volatilité des prix de gros tout en soutenant les plans de décarbonation. Les équipes d'approvisionnement combinent les exigences financières, opérationnelles et de reporting dans chaque décision, reflétant que le prix commercial d'un contrat, son profil d'approvisionnement, sa valeur en termes d'émissions et son emplacement peuvent tous affecter son adéquation.
Par taille de centre de données :
les installations hyperscale définissent les exigences d'approvisionnementLes centres de données hyperscale représentaient 46,68 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026 et devraient se développer à un CAGR de 18,02 % jusqu'en 2032. Leur taille permet des contrats individuels de 200 MW ou plus. Cela favorise les services publics et les producteurs d'électricité indépendants disposant de portefeuilles importants et diversifiés. Les installations hyperscale imposent également les plus grandes exigences en matière de disponibilité de l'énergie et d'accès à la transmission, ce qui rend la coordination précoce avec les opérateurs de réseau et les fournisseurs de production importante avant qu'un site ne soit engagé dans la construction. L'investissement européen dans les centres de données devrait atteindre 176 milliards EUR (198,88 milliards USD) cumulativement entre 2026 et 2031.
Les grands centres de données servent la finance, les télécommunications et les fournisseurs de cloud régionaux avec des exigences importantes mais géographiquement concentrées. Les sites moyens et petits s'appuient plus souvent sur des tarifs verts, des garanties d'origine et des structures de PPA agrégées. Ces voies peuvent rendre l'additionnalité accessible aux acheteurs qui ne peuvent pas contracter à des volumes hyperscale. Les règles de reporting peuvent élargir l'écart entre la couverture annuelle par certificats et la correspondance horaire. Les achats coopératifs peuvent aider les installations plus petites à combler cet écart en mutualisant la demande, en partageant l'expertise contractuelle et en offrant une voie vers des projets renouvelables qui nécessiteraient autrement plus de volume qu'un site individuel ne peut offrir.
Par type de centre de données :
les fournisseurs de services cloud approvisionnent à grande échelleLes fournisseurs de services cloud détenaient une part de 43,58 % en 2026 et devraient se développer à un CAGR de 17,88 % jusqu'en 2032. Leur portée géographique nécessite des stratégies d'approvisionnement fonctionnant dans plusieurs États membres de l'UE. Leurs portefeuilles comprennent l'éolien terrestre, l'éolien offshore, le solaire, le stockage et, de plus en plus, des structures nucléaires. Leur demande façonne la disponibilité de l'offre et les conditions contractuelles sur le marché des énergies renouvelables pour les centres de données en Europe. La surveillance réglementaire rend le reporting détaillé plus important pour ce groupe, en particulier lorsque les clients exigent des divulgations transparentes sur la source, le calendrier et les attributs environnementaux de l'électricité utilisée par leurs services numériques.
Les fournisseurs de colocation approvisionnent en électricité des installations partagées tandis que les locataires peuvent avoir des objectifs renouvelables distincts. Leur capacité à fournir une alimentation renouvelable vérifiée peut influencer les décisions de location des entreprises. Les installations d'entreprise et de périphérie ont des charges plus petites ou plus dispersées, ce qui limite l'accès aux PPA. Equinix avait 29 PPA totalisant plus de 1 400 MW dans 12 pays, avec 854 MW opérationnels en 2025.[3] La capacité d'approvisionnement devient une partie de l'offre de service de base pour les opérateurs de centres de données, car les locataires comparent de plus en plus la disponibilité, la traçabilité et la crédibilité de l'électricité renouvelable aux côtés de la capacité, de la connectivité et de la résilience.
Analyse géographique
Reste de l'Europe : la capacité distribuée stimule une nouvelle demande d'approvisionnement
Le reste de l'Europe détenait 21,76 % de la part du marché des énergies renouvelables pour les centres de données en Europe en 2026. Les contraintes de réseau déplacent le développement au-delà de Francfort, Londres, Amsterdam, Paris et Dublin vers des emplacements nordiques avec des délais de raccordement plus courts. La Finlande a tiré 95 % de son électricité de sources neutres en dioxyde de carbone en 2025, l'hydroélectricité complétant l'éolien et le solaire grâce à une production dispatchable. Google s'est engagé à investir 600 millions EUR (678 millions USD) dans un site à Skien, en Norvège, et l'approvisionnement documenté en énergie bas carbone devient de plus en plus pertinent commercialement dans le cadre du reporting d'efficacité de l'UE. Ces facteurs aident les nouveaux marchés à concurrencer pour les investissements dans l'IA et le cloud, tout en permettant aux développeurs de lier des projets renouvelables, des raccordements haute tension et la construction de centres de données dans des plans de développement régional plus coordonnés.
Italie : l'approvisionnement solaire et le développement des centres de données convergent
L'Italie devrait se développer à un CAGR de 18,76 % jusqu'en 2032, le taux le plus rapide parmi les segments géographiques. Les demandes de raccordement haute tension ont atteint 69 GW en décembre 2025, tandis que l'Italie a contracté 568 MW de PPA pour centres de données et enregistré une croissance de 184 % en glissement annuel du volume de PPA solaires au premier semestre 2025. Milan avait une capacité de centres de donnes installée de 200 MW et devrait atteindre 2 GW dans les 5 prochaines années. Les nouveaux sites se raccordent directement aux réseaux haute tension ou aux centrales électriques pour éviter les contraintes locales. La taille du marché des énergies renouvelables pour les centres de données en Europe en Italie dépend de la livraison des raccordements, du développement solaire et de l'obtention prévisible des permis, car le rythme des nouvelles infrastructures numériques dépendra de la capacité des projets de réseau et de production à progresser selon des calendriers alignés.
Royaume-Uni, Allemagne, France, Pays-Bas, Irlande et Espagne : des conditions d'énergie inégales façonnent l'investissement
Londres avait 1,38 GW de capacité opérationnelle et un pipeline supérieur à 1,77 GW, tandis que RWE a signé des accords d'approvisionnement avec Global Switch et Telehouse. L'Allemagne devrait atteindre 2,6 GW à Francfort d'ici 2031, tandis que Paris a dépassé Dublin en capacité EMEA au premier semestre 2026. Les limites de raccordement d'Amsterdam redirigent l'activité, l'Irlande nécessite un approvisionnement renouvelable supplémentaire, et l'Espagne avait plus de 2 GW de volume de PPA dans 12 accords. La part du marché des énergies renouvelables pour les centres de données en Europe dans ces marchés dépendra autant de l'accès aux raccordements que du potentiel en ressources renouvelables, créant des opportunités différentes pour les villes pôles établies, les emplacements émergents et les régions disposant d'électricité bas carbone disponible.
Paysage concurrentiel
Concentration du Marché
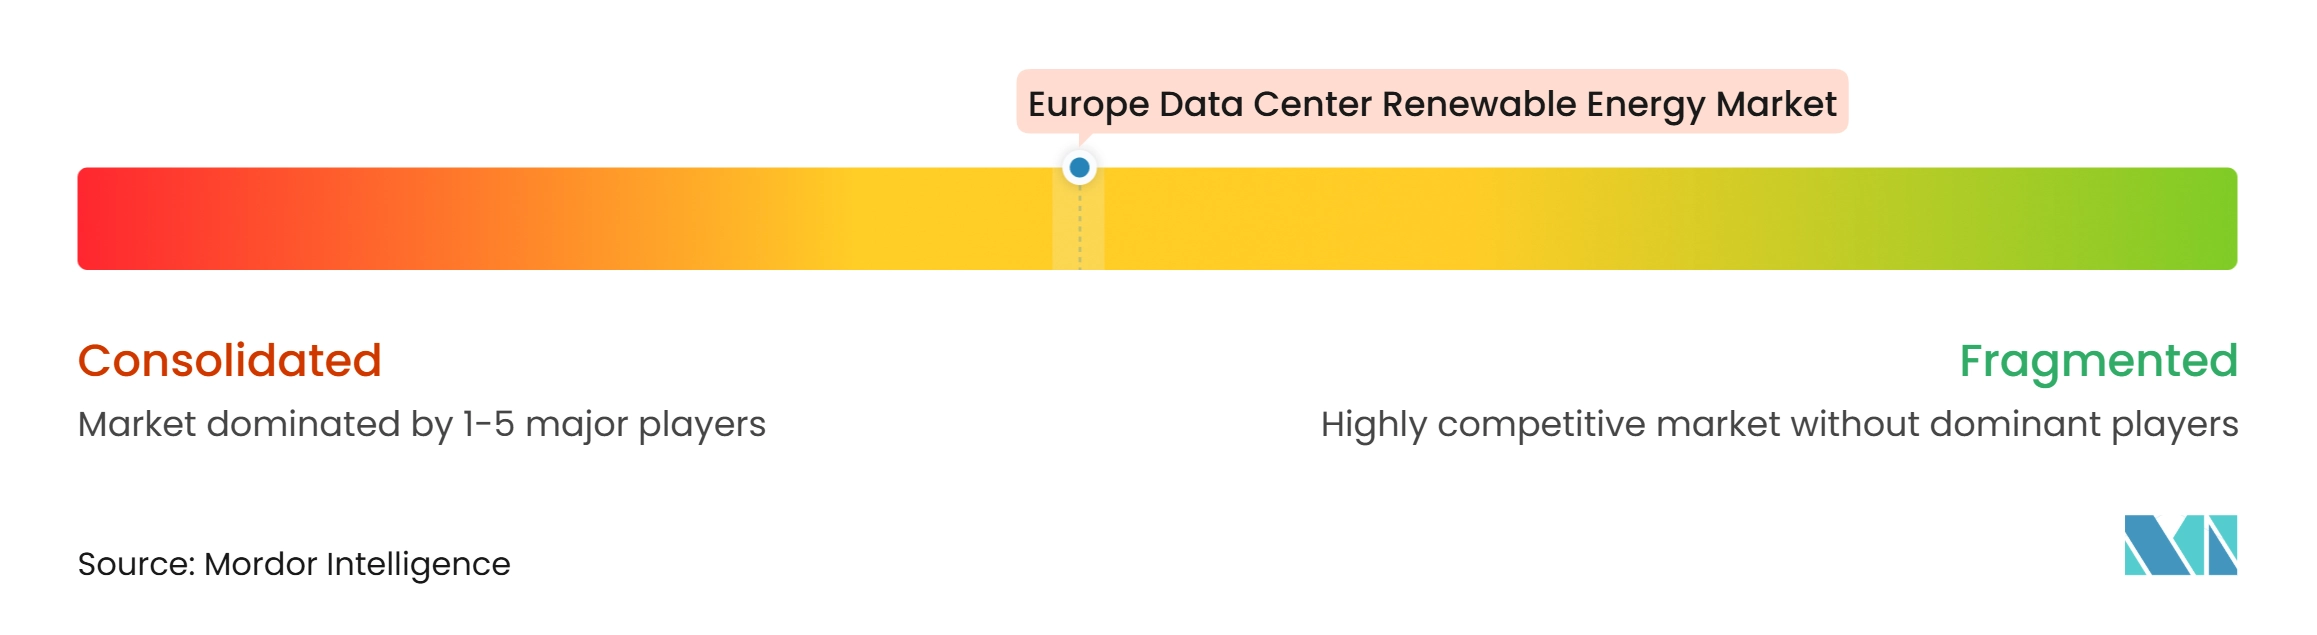
Le marché européen des énergies renouvelables pour les centres de données est modérément concentré, avec une demande des acheteurs et une large base de développeurs renouvelables et de services publics. Amazon, Google et Microsoft influencent les conditions des PPA et les exigences d'additionnalité en raison de leur échelle d'approvisionnement. Amazon avait plus de 10 GW contractés dans plus de 260 projets européens d'ici 2026. Google a conclu un PPA éolien offshore de 100 MW sur 15 ans avec EnBW pour le projet He Dreiht en Allemagne en 2026. Ces mouvements montrent que les principaux acheteurs diversifient les technologies et les emplacements.
Les opérateurs de colocation développent des capacités d'approvisionnement comparables pour répondre aux attentes des locataires. Equinix avait 29 PPA totalisant plus de 1 400 MW dans 12 pays, avec 854 MW opérationnels en 2025. Digital Realty a déclaré une couverture mondiale en électricité renouvelable de 93 % en 2025 et une certification de neutralité carbone dans quatre pays européens. Les opérateurs d'installations se font désormais concurrence sur la qualité et la traçabilité de leurs plans d'approvisionnement en énergie. Cela réduit la valeur de l'achat de certificats génériques comme facteur de différenciation.
Les fournisseurs combinent des solutions de production, de stockage et de charge flexible. ENGIE a signé 3,1 GW de PPA au cours des 9 premiers mois de 2025 et a cité un pipeline renouvelable et de batteries dépassant 100 GW. Iberdrola s'associe aux principaux opérateurs en Espagne, au Portugal et au Royaume-Uni, tandis que les fournisseurs nordiques utilisent un approvisionnement soutenu par l'hydroélectricité. DCFlex a montré que les installations d'IA peuvent réduire la charge de 30 à 40 % en quelques secondes, créant un potentiel de services réseau. Les positions concurrentielles dépendront de la capacité à combiner production, stockage et flexibilité dans des contrats compréhensibles pour les clients et pratiques pour les opérateurs du système électrique, en particulier à mesure que la correspondance horaire et la demande réactive au réseau deviennent plus courantes.
Leaders du secteur des énergies renouvelables pour les centres de données en Europe
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données en Europe Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- NTT Global Data Centers Holding Corporation
- Global Switch Holdings Limited
- Iron Mountain Incorporated
- STACK Infrastructure
- Colt Data Centre Services
- OVH Groupe S.A.
- Green Mountain AS
- RWE AG
- ENGIE SA
- Iberdrola, S.A.
- Ørsted A/S
- Statkraft AS
- EnBW Energie Baden-Württemberg AG
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données en Europe
- Octobre 2026 : La Commission européenne a lancé une consultation publique de 12 semaines sur les normes minimales de performance pour les centres de données de l'UE, avec une proposition législative prévue pour le deuxième trimestre 2027. Les normes pourraient fixer des planchers contraignants en matière d'efficacité énergétique et d'approvisionnement renouvelable dans tous les États membres de l'UE, remodelant directement la façon dont les opérateurs de centres de données structurent et vérifient l'approvisionnement en énergie renouvelable.
- Septembre 2026 : La Commission européenne a publié le système commun de notation de la durabilité de l'Union pour les centres de données en vertu du règlement délégué C(2026)3472, utilisant le PUE et le WUE comme indicateurs de notation principaux. À partir d'août 2027, des étiquettes de durabilité électroniques seront émises annuellement via la base de données européenne sur les centres de données, créant un référentiel comparable publiquement pour les déclarations d'énergie renouvelable entre opérateurs.
- Février 2026 : Microsoft a annoncé sa stratégie énergétique mondiale lors de son campus de centres de données à Dublin, s'engageant à continuer d'approvisionner en énergie renouvelable pour correspondre à 100 % de sa consommation d'électricité mondiale. La société a confirmé une capacité contractée pour ajouter 40 GW d'énergie renouvelable au réseau, avec 19 GW déjà en ligne dans son portefeuille mondial.
- Janvier 2026 : RWE a signé un PPA de 8 ans avec Global Switch pour fournir 70 GWh d'électricité propre annuellement depuis le parc éolien terrestre de Brechfa Forest West (57,4 MW, Pays de Galles) au centre de données London Docklands de Global Switch, soutenant l'objectif de 100 % d'énergie renouvelable de Global Switch d'ici 2030.
Périmtre du rapport sur le marché des énergies renouvelables pour les centres de données en Europe
Le marché des énergies renouvelables pour les centres de données en Europe désigne le marché des solutions de production, d'approvisionnement et d'alimentation en électricité renouvelable utilisées pour répondre aux besoins énergétiques croissants des centres de données à travers l'Europe. Il englobe l'électricité renouvelable produite à partir de sources solaires, éoliennes, hydroélectriques, géothermiques, de biomasse et de biogaz, approvisionnée via des installations d'énergie renouvelable sur site ou des arrangements avec des tiers, notamment des contrats d'achat d'électricité (PPA) physiques hors site, des PPA virtuels ou financiers, des programmes d'énergie verte des services publics, et des certificats d'énergie renouvelable (REC) et des garanties d'origine (GO).
Le rapport sur le marché des énergies renouvelables pour les centres de données en Europe est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, énergie géothermique, énergie de la biomasse et du biogaz, et autres sources renouvelables), modèle d'approvisionnement (production d'énergie renouvelable sur site, PPA physiques hors site, PPA virtuels ou financiers, programmes d'énergie verte des services publics, et certificats d'énergie renouvelable et garanties d'origine), configuration de projet (projets d'énergie renouvelable autonomes, projets d'énergie renouvelable hybrides, projets renouvelables avec stockage par batteries, et projets renouvelables avec d'autres solutions d'affermissement), durée de contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation du coût de l'électricité, réduction des émissions, correspondance avec les énergies renouvelables et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Énergie géothermique |
| Énergie de la biomasse et du biogaz |
| Autres sources renouvelables |
| Production d'énergie renouvelable sur site |
| PPA physiques hors site |
| PPA virtuels ou financiers |
| Programmes d'énergie verte des services publics |
| Certificats d'énergie renouvelable et garanties d'origine |
| Projets d'énergie renouvelable autonomes |
| Projets d'énergie renouvelable hybrides |
| Projets renouvelables avec stockage par batteries |
| Projets renouvelables avec d'autres solutions d'affermissement |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation du coût de l'électricité |
| Réduction des émissions |
| Correspondance avec les énergies renouvelables |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Reste de l'Europe |
| Par source d'énergie renouvelable | Énergie solaire | |
| Énergie éolienne | ||
| Hydroélectricité | ||
| Énergie géothermique | ||
| Énergie de la biomasse et du biogaz | ||
| Autres sources renouvelables | ||
| Par modèle d'approvisionnement | Production d'énergie renouvelable sur site | |
| PPA physiques hors site | ||
| PPA virtuels ou financiers | ||
| Programmes d'énergie verte des services publics | ||
| Certificats d'énergie renouvelable et garanties d'origine | ||
| Par configuration de projet | Projets d'énergie renouvelable autonomes | |
| Projets d'énergie renouvelable hybrides | ||
| Projets renouvelables avec stockage par batteries | ||
| Projets renouvelables avec d'autres solutions d'affermissement | ||
| Par durée de contrat | Contrats à court terme | |
| Contrats à moyen terme | ||
| Contrats à long terme | ||
| Par objectif principal d'approvisionnement | Optimisation du coût de l'électricité | |
| Réduction des émissions | ||
| Correspondance avec les énergies renouvelables | ||
| Sécurité d'approvisionnement à long terme | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Europe | Royaume-Uni |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables pour les centres de données en Europe ?
Le marché des énergies renouvelables pour les centres de données en Europe était évalué à 5,05 milliards USD en 2026 et devrait atteindre 13,84 milliards USD d'ici 2032 à un CAGR de 17,31 %. L'estimation reflète l'augmentation de l'approvisionnement renouvelable pour les nouvelles capacités cloud et IA dans la base de centres de données en expansion de la région.
Qu'est-ce qui stimule l'approvisionnement renouvelable par les centres de données européens ?
La demande d'énergie liée à l'IA, l'approvisionnement à long terme des hyperscalers, le reporting d'efficacité et les limites du réseau dans les principaux pôles orientent les décisions. Ces facteurs font de la disponibilité de l'énergie et de la correspondance crédible des considérations importantes dans le choix des sites pour les opérateurs et leurs clients.
Quelle source renouvelable est en tête de l'approvisionnement des centres de données européens ?
L'énergie éolienne était en tête avec une part de 44,43 % en 2026, tandis que le solaire devrait se développer à un CAGR de 18,51 % jusqu'en 2032. Les acheteurs combinent souvent les deux sources au sein de portefeuilles d'approvisionnement plus larges pour améliorer leur profil électrique.
Pourquoi les PPA virtuels sont-ils importants pour les opérateurs de centres de données ?
Les PPA virtuels ou financiers détenaient une part de 33,82 % en 2026 car ils permettent aux opérateurs de soutenir la production renouvelable dans différents marchés de l'électricité. Ils peuvent également fournir une couverture des prix et des accréditations d'additionnalité sur une empreinte opérationnelle multi-pays.
Quel emplacement européen se développe le plus rapidement pour l'approvisionnement renouvelable des centres de données ?
L'Italie devrait se développer à un CAGR de 18,76 % jusqu'en 2032, soutenue par l'activité des PPA solaires et d'importantes demandes de raccordement de centres de données. Les raccordements directs haute tension soutiennent également la capacité planifiée.
Comment les contraintes de réseau affectent-elles les décisions d'implantation des centres de données en Europe ?
Les longues attentes dans les pôles établis encouragent les opérateurs à évaluer les emplacements nordiques et d'Europe du Sud disposant d'une énergie propre plus disponible et de délais de raccordement plus courts. Cela peut orienter à la fois l'investissement dans les installations et l'approvisionnement renouvelable vers des emplacements avec des voies de développement plus claires.