
Tamanho e Participação do Mercado de Conectividade Óptica de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
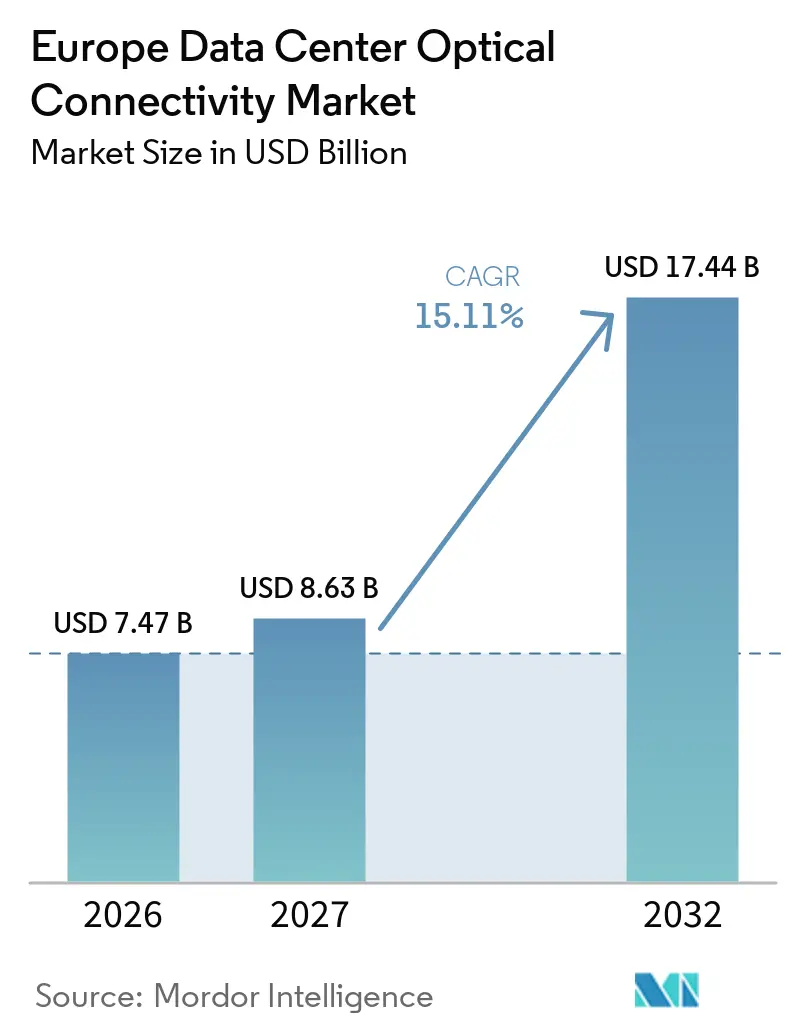
| Tamanho do mercado no ano base (2026) | 7.47 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.11 % |
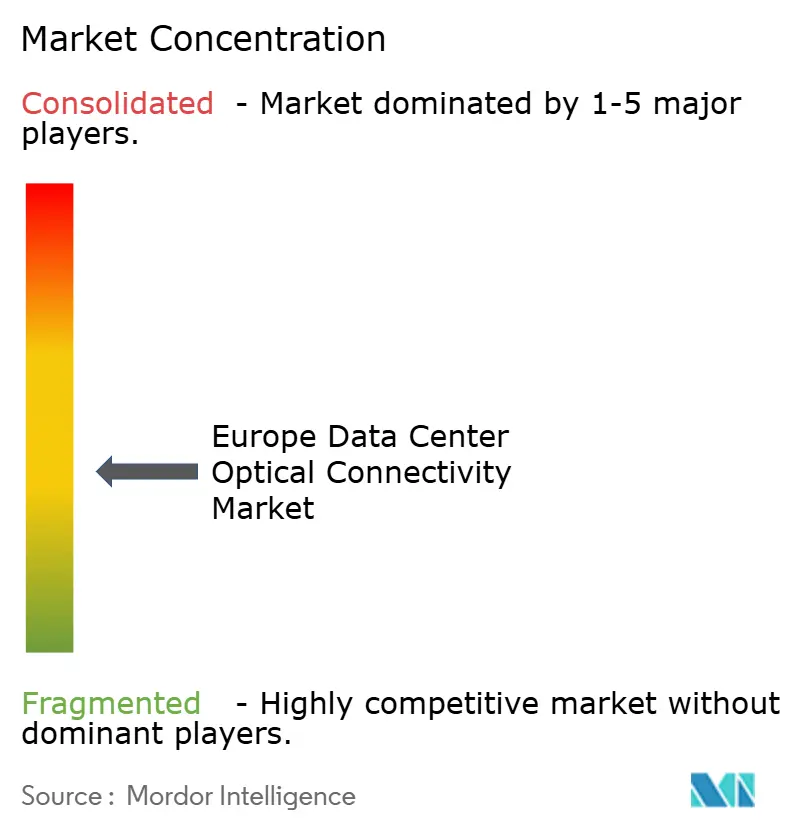
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica de Data Centers na Europa por Mordor Intelligence
O tamanho do Mercado de Conectividade Óptica de Data Centers na Europa está projetado em 7,47 bilhões de USD em 2026, 8,63 bilhões de USD em 2027, e deve atingir 17,44 bilhões de USD até 2032, crescendo a um CAGR de 15,11% de 2027 a 2032.
Os clusters de treinamento de IA estão aumentando os requisitos de largura de banda e encurtando o ciclo de substituição de equipamentos ópticos. A implantação simultânea de equipamentos 800G e a qualificação de plataformas 1,6T estão alterando os planos de compra de operadores de hiperescala e provedores de colocation. O investimento em data centers europeus também está se expandindo além dos principais hubs, o que sustenta a demanda por transceivers, conjuntos de fibra, conectores e equipamentos de comutação. As regras de relatórios de energia estão tornando o consumo de energia por bit um fator de aquisição mais importante. A disponibilidade de fornecimento, as conexões à rede elétrica e a capacidade de manutenção da óptica co-empacotada determinarão a rapidez com que os projetos avançarão do design para a instalação.
Principais Conclusões do Relatório
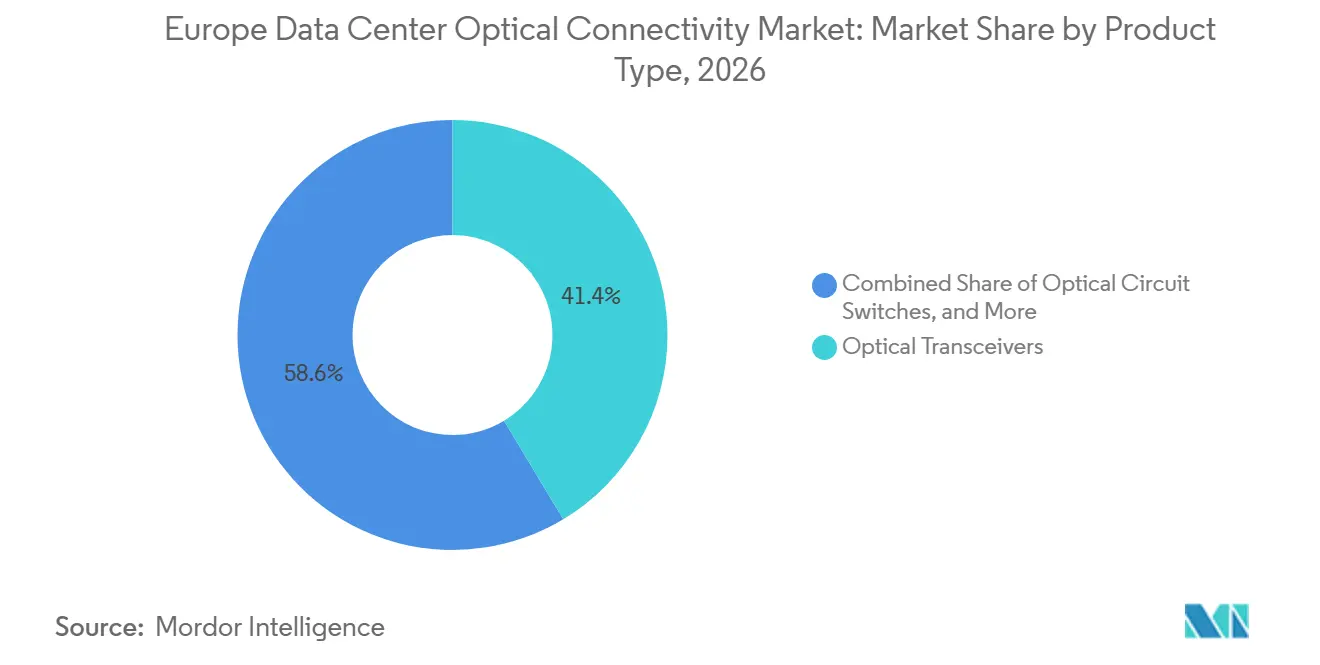
- Por tipo de produto, os transceivers ópticos detinham 41,38% da participação do mercado de conectividade óptica de data centers na Europa em 2026, enquanto os comutadores de circuito óptico devem expandir-se a um CAGR de 26,12% até 2032.
- Por arquitetura de conectividade, a óptica plugável convencional detinha 76,24% da participação do mercado de conectividade óptica de data centers na Europa em 2026, enquanto a óptica co-empacotada deve expandir-se a um CAGR de 29,41% até 2032.
- Por taxa de dados, 800 Gbps detinha 33,78% da receita em 2026, enquanto 1,6 Tbps deve expandir-se a um CAGR de 30,14% até 2032.
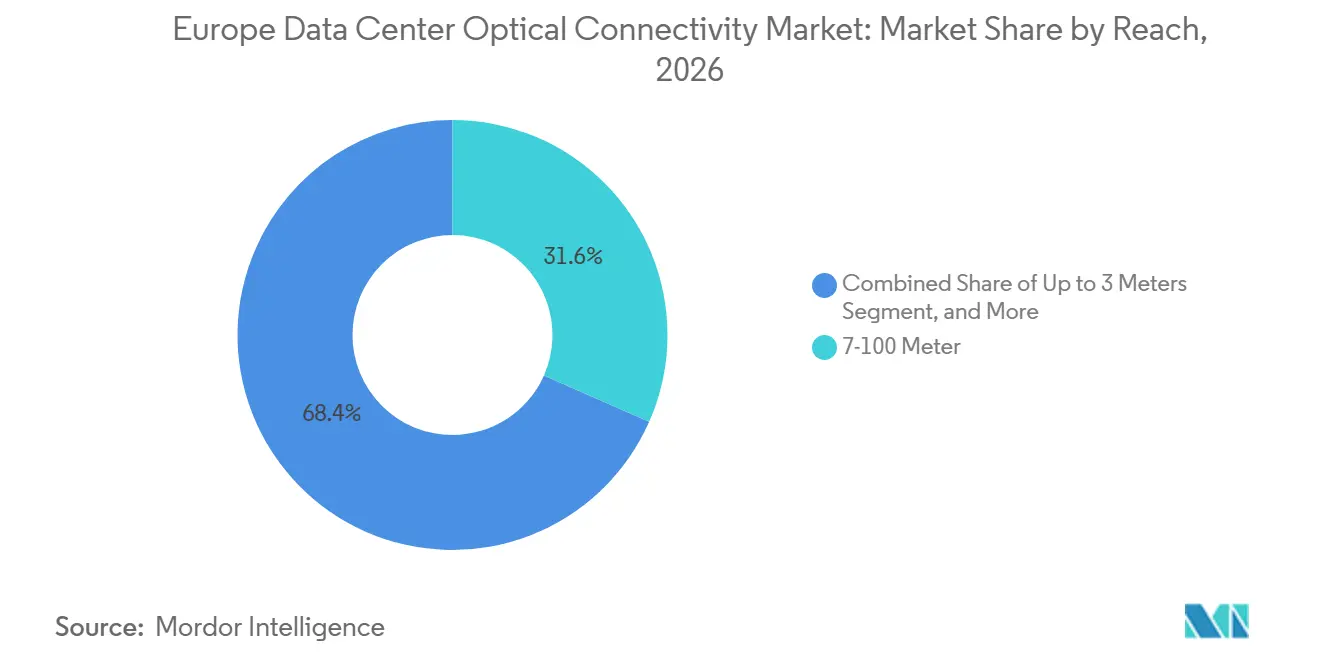
- Por alcance, a categoria de 7 a 100 metros detinha 31,62% da receita em 2026, enquanto a categoria de até 3 metros deve expandir-se a um CAGR de 26,68% até 2032.
- Por aplicação, a conectividade switch a switch detinha 31,37% da receita em 2026, enquanto a conectividade GPU a GPU deve expandir-se a um CAGR de 29,34% até 2032.
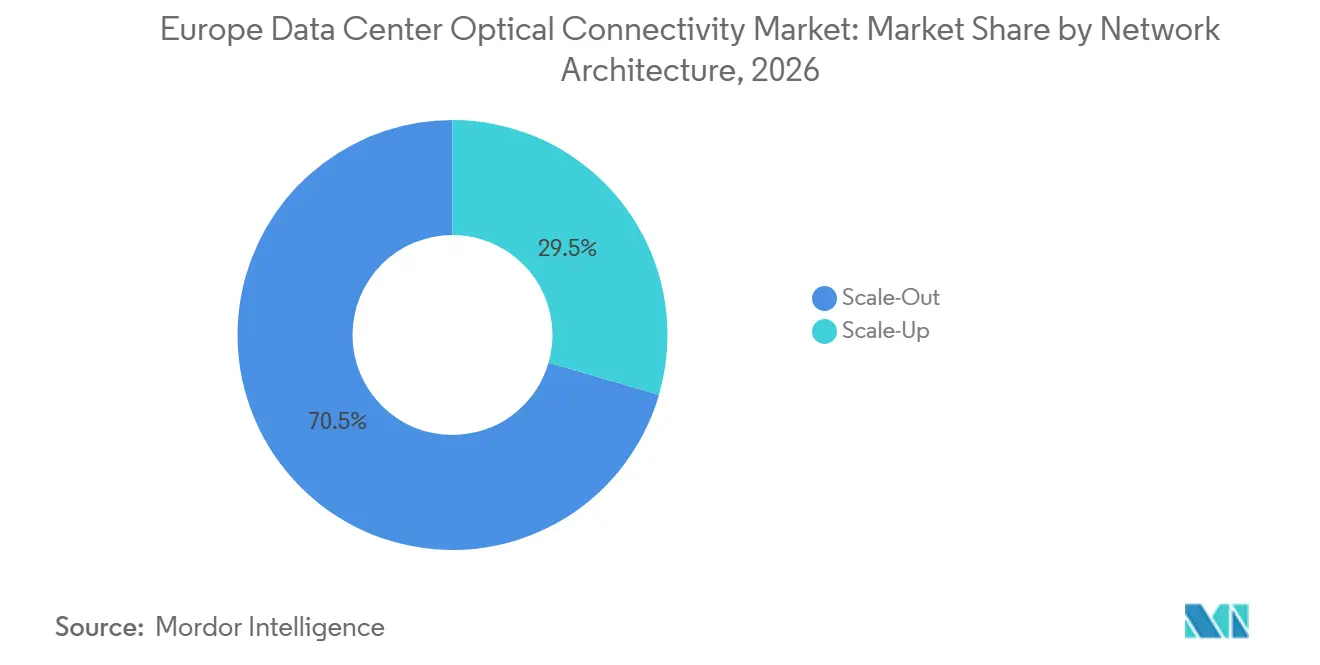
- Por arquitetura de rede, o scale-out detinha 70,52% da receita em 2026, enquanto o scale-up deve expandir-se a um CAGR de 28,79% até 2032.
- Por tipo de data center, as instalações de hiperescala detinham 57,91% da receita em 2026 e devem expandir-se a um CAGR de 24,63% até 2032.
- Por país, a Alemanha detinha 26,41% da receita em 2026, enquanto a Espanha deve expandir-se a um CAGR de 25,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de Largura de Banda de Clusters de IA e de Atualização de 800G para 1,6T | +4.5% | Global, com demanda concentrada em Frankfurt, Londres, Amsterdã, Paris e Dublin | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade de Hiperescala e Colocation em toda a Europa | +3.2% | Principais hubs europeus, com expansão nos países nórdicos, Península Ibérica e Itália | Médio prazo (2 a 4 anos) |
| Interconexões Ópticas de Alta Eficiência Energética sob as Regras de Sustentabilidade Europeias | +2.4% | União Europeia, com relevância inicial na Alemanha, nos Países Baixos e na Irlanda | Médio prazo (2 a 4 anos) |
| IA Soberana, Residência de Dados e Investimento em Infraestrutura de Nuvem Regional | +2.0% | Alemanha, França, Países Baixos, Bélgica e Espanha | Médio prazo (2 a 4 anos) |
| Arquiteturas Scale-Up em Escala de Rack Aumentando a Demanda Óptica GPU a GPU | +1.8% | Operações europeias de clusters de hiperescala globais, incluindo o Reino Unido, a Alemanha e a Suécia | Curto prazo (≤ 2 anos) |
| Desenvolvimento do Ecossistema Europeu de Fotônica, Fotônica de Silício e Empacotamento Avançado | +1.2% | Países Baixos, Alemanha, França e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de Largura de Banda de Clusters de IA e de Atualização de 800G para 1,6T
O mercado de conectividade óptica de data centers na Europa está sendo remodelado pela transição de links de 400G para 800G e, em seguida, para 1,6T. Cada geração de acelerador de IA requer mais largura de banda na porta da GPU, o que aumenta o conteúdo óptico de um cluster de treinamento. A NVIDIA projetou seus sistemas DGX GB300 baseados em Blackwell para malhas de comutação InfiniBand XDR de 1,6T, vinculando as escolhas de computação diretamente às listas de materiais ópticos. A DE-CIX Frankfurt conectou a Deutsche Glasfaser a uma porta de internet exchange de 800 Gigabit Ethernet com óptica de comprimento de onda único Nokia 800G-ZR+ em novembro de 2025. Essa implantação demonstra que o 800G avançou além dos links coerentes de longa distância para casos de uso de peering e borda de data center. A Broadcom apresentou seu DSP óptico PAM-4 de 400G por lane Taurus BCM83640 em março de 2026, enquanto a Marvell expandiu seu portfólio de DSP óptico 1,6T, confirmando que os fornecedores de equipamentos estão se preparando para implantações em produção em vez de testes distantes.
Expansão de Capacidade de Hiperescala e Colocation em toda a Europa
Novos campi de hiperescala e colocation estão aumentando a demanda por caminhos de fibra, transceivers e comutação óptica em todo o mercado de conectividade óptica de data centers na Europa. A Data4 confirmou um investimento de EUR 5 bilhões, equivalente a 5,65 bilhões de USD, para um campus no norte da França que incluirá 4 data centers de próxima geração. O projeto ilustra a crescente importância de grandes sites prontos para IA fora das instalações mais consolidadas. Esses sites requerem links ópticos capazes de suportar densidades de energia de rack acima de 100 kW, onde o cobre se torna difícil de usar além de curtas distâncias. Os operadores de colocation também precisam de designs de camada física flexíveis porque os inquilinos podem adicionar capacidade em etapas. A comutação de circuito óptico, troncos pré-terminados e conectores de alta densidade podem reduzir o trabalho de instalação à medida que os halls são comissionados. A atividade de construção resultante sustenta a demanda em toda a pilha óptica, e não apenas para módulos plugáveis.
Interconexões Ópticas de Alta Eficiência Energética sob as Regras de Sustentabilidade Europeias
Os requisitos de relatórios da União Europeia estão aumentando a atenção à energia utilizada pelas redes de data centers. A Diretiva (UE) 2023/1791 e o Regulamento Delegado da Comissão (UE) 2024/1364 exigem relatórios anuais para data centers qualificados com pelo menos 500 kW de potência de TI instalada. Os operadores, portanto, têm razão para selecionar equipamentos que reduzam o consumo de energia por bit e suportem o gerenciamento de Eficiência de Uso de Energia. A óptica plugável linear pode remover a função DSP e reduzir o consumo de energia por módulo em comparação com designs convencionais baseados em DSP. A STMicroelectronics iniciou a produção em larga escala de sua plataforma de fotônica de silício PIC100 em 2026 para módulos ópticos de 800G e 1,6T. O projeto ADOPTION, financiado pela UE, está desenvolvendo fotônica co-empacotada para computação em nuvem de alta eficiência, alinhando programas de pesquisa com esses requisitos operacionais.
IA Soberana, Residência de Dados e Investimento em Infraestrutura de Nuvem Regional
Os programas de nuvem soberana estão criando uma fonte separada de demanda para o mercado de conectividade óptica de data centers na Europa. A AWS lançou a Nuvem Soberana Europeia em janeiro de 2026, instalando sua primeira Região em Brandemburgo e identificando Zonas Locais soberanas na Bélgica, nos Países Baixos e em Portugal.[1] A empresa divulgou um investimento planejado de mais de EUR 7,8 bilhões, equivalente a 8,81 bilhões de USD, em infraestrutura de nuvem na Alemanha. Esses ambientes requerem infraestrutura física e lógica dedicada, o que limita a reutilização de ativos de rede compartilhados entre jurisdições. Nos Países Baixos, uma fábrica de IA em Groningen recebeu EUR 201 milhões, equivalente a 227 milhões de USD, da EuroHPC, do governo holandês e de fontes regionais. Os programas de computação regional podem aumentar a demanda por sistemas de fibra no país e comutação óptica, mesmo quando as implantações são menores do que os campi de nuvem globais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Energia, Atrasos na Conexão à Rede Elétrica e Restrições à Implantação de Data Centers | -2.0% | Alemanha, Países Baixos, Irlanda, Dinamarca e outros mercados da União Europeia | Curto prazo (≤ 2 anos) |
| Risco de Rendimento de Fabricação, Capacidade de Manutenção e Padronização de CPO e NPO | -1.3% | Cadeia de fornecimento global, com exposição de aquisição europeia | Médio prazo (2 a 4 anos) |
| Risco de Escassez de Substratos InP, Lasers, Fotodetectores e Capacidade de Empacotamento Avançado | -1.0% | Fornecimento global, com operadores europeus expostos a dependências de fornecedores no exterior | Curto prazo (≤ 2 anos) |
| Aquisição Europeia Fragmentada, Normas e Requisitos de Licenciamento em Nível de País | -0.6% | União Europeia, especialmente no sul e leste da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Energia, Atrasos na Conexão à Rede Elétrica e Restrições à Implantação de Data Centers
A disponibilidade de energia pode atrasar a instalação de equipamentos em todo o mercado de conectividade óptica de data centers na Europa. A AWS declarou em 2026 que as conexões à rede elétrica europeia podem levar até 7 anos, enquanto um data center pode ser desenvolvido em 2 anos. Um tribunal holandês decidiu em abril de 2026 que a rede elétrica em Haarlemmermeer estava saturada, interrompendo o trabalho de conexão próximo a Schiphol. A Mainova também declarou que novas conexões de alta potência em Frankfurt não estarão disponíveis até meados da década de 2030. O operador de transmissão da Dinamarca, Energinet, pausou novos acordos de conexão para grandes consumidores e alertou que os projetos podem enfrentar prazos de 5 a 10 anos. O Pacote de Redes da Comissão Europeia de 2025 propõe um limite de autorização de 2 anos para infraestrutura de rede elétrica, mas novas subestações e atualizações de transmissão ainda levam tempo para serem construídas.
Risco de Rendimento de Fabricação, Capacidade de Manutenção e Padronização de CPO e NPO
A óptica co-empacotada e a óptica quase empacotada oferecem maior densidade de largura de banda, mas seus processos de fabricação e reparo permanecem desafiadores. Um problema térmico que afeta um motor óptico pode interromper um nó de comutação completo, ao contrário de um módulo plugável com falha que pode ser removido rapidamente. Os DSPs Ara X e Aquila M da Marvell para óptica co-empacotada iniciaram a amostragem para clientes no primeiro trimestre de 2026, o que indica que a implantação ampla ainda não havia começado. O Acordo Multi-Fonte de Interconexão de Computação Óptica foi formado em março de 2026 pela AMD, Broadcom, Meta, Microsoft, NVIDIA e OpenAI.[2] Suas especificações GEN1 e GEN2 definem interfaces de scale-up óptico a 200 Gbps e 400 Gbps por direção. Os operadores ainda precisam de implementações confiáveis de múltiplos fornecedores antes de poderem adquirir soluções co-empacotadas com a mesma confiança que a óptica plugável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Transceivers Lideram Enquanto os Comutadores de Circuito Óptico AceleramOs transceivers ópticos capturaram 41,38% da receita por tipo de produto em 2026. Sua posição reflete o uso consolidado de módulos plugáveis de 400G e 800G em redes leaf-spine em sites de hiperescala e colocation. A base instalada também favorece módulos substituíveis em campo quando os operadores precisam restaurar rapidamente uma porta com falha. Os cabos ópticos ativos suportam conexões de comprimento fixo de GPU a switch e de armazenamento dentro de pods de IA. Os conjuntos de cabos de fibra óptica e conectores fornecem a base física para cada novo hall de dados. Os conjuntos de interconexão óptica estão ganhando uso em configurações de tronco pré-terminado que reduzem o tempo de instalação em implantações densas.
Os comutadores de circuito óptico devem expandir-se a um CAGR de 26,12% até 2032. Eles permitem que os operadores alterem caminhos de tráfego de alta capacidade sem adicionar sobrecarga de roteamento elétrico. Essa capacidade é relevante quando as cargas de trabalho de IA se deslocam entre clusters de GPU e deixam caminhos de rede fixos subutilizados. O projeto OPTINET, apoiado pela Comissão Europeia, desenvolveu comutação óptica e eletrônica híbrida para gerenciamento de tráfego em tempo real. A seleção de produtos, portanto, depende de se o cliente precisa de uma conexão física estável ou de uma malha programável. O mercado de conectividade óptica de data centers na Europa continua a precisar de ambas as abordagens à medida que novos halls combinam aplicações de nuvem convencionais com cargas de trabalho de IA variáveis.

Por Arquitetura de Conectividade:
A Óptica Plugável Permanece Consolidada Enquanto a CPO AvançaA óptica plugável convencional detinha 76,24% da receita por arquitetura de conectividade em 2026. O formato se beneficia de interoperabilidade madura, práticas de serviço consolidadas e uma ampla base de fornecedores. A óptica plugável linear remove o estágio DSP e pode reduzir o consumo de energia do módulo onde o uso de energia no rack está sob pressão. A óptica quase empacotada oferece um caminho de transição ao posicionar as interfaces ópticas mais próximas do silício do switch sem exigir co-empacotamento completo. Isso pode ser atraente para operadores que precisam de maior densidade, mas permanecem cautelosos quanto à capacidade de manutenção. O mercado de conectividade óptica de data centers na Europa mantém uma base instalada substancial que sustenta a aquisição de óptica plugável.
A óptica co-empacotada deve expandir-se a um CAGR de 29,41% de 2027 a 2032. A Broadcom apresentou um switch Ethernet de 102,4T com óptica co-empacotada na OFC 2026. A Marvell também demonstrou uma plataforma de 102,4T usando fotônica de silício de 200G por lane na ECOC 2026. O projeto ADOPTION tem como alvo uma capacidade de comutação futura superior a 204,8 Tbps e velocidades de porta de 6,4 Tbps. Espera-se que os hiperescaladores qualifiquem os primeiros designs antes que os clientes empresariais e de colocation os implantem em escala. Essa sequência de adoção torna a capacidade de manutenção e o desempenho de rendimento centrais para a decisão de arquitetura.
Por Taxa de Dados:
800 Gbps Define a Aquisição Atual e 1,6 Tbps Ganha ImpulsoO nível de 800 Gbps representou 33,78% da receita por taxa de dados em 2026. Os módulos QSFP-DD e OSFP usando 8 canais de PAM4 de 100G por lane tornaram-se especificações comuns para novos racks orientados a IA. Seu uso reduz a energia por bit em comparação com equipamentos anteriores de 400G. Até 400 Gbps continua a atender data centers existentes, instalações empresariais e links onde os requisitos de tráfego não justificam uma atualização para 800G. A categoria acima de 1,6 Tbps permanece em fase inicial de seu ciclo de desenvolvimento. A NVIDIA e a Cisco anunciaram o formato USFP em outubro de 2026 para sinalização de 400G por lane e módulos com suporte a até 12,8 Tbps.
O segmento de 1,6 Tbps deve expandir-se a um CAGR de 30,14% até 2032. A Marvell declarou que sua plataforma DSP Ara 3nm 1,6T estava sendo enviada em volume para aplicações de hiperescala. Esse equipamento suporta construções de malha de IA que requerem mais largura de banda em cada interface de switch e acelerador. Os designs de fotônica de silício usando tecnologia de 200G por lane podem evitar o fosfeto de índio em seus estágios de modulação. Os links coerentes de 1,6T usados para interconexão de data centers ainda podem depender de lasers modulados por absorção eletro-óptica de fosfeto de índio. Essa diferença no design de componentes pode influenciar a exposição ao fornecimento e o ritmo de implantação no mercado de conectividade óptica de data centers na Europa.
Por Alcance:
Links de Curto Alcance Suportam Racks de IA DensosA categoria de 7 a 100 metros detinha 31,62% da receita em 2026. Ela abrange conexões de servidor a leaf e de leaf a spine dentro de um hall de dados, que são centrais para designs de rede scale-out. A fibra multimodo tem historicamente atendido a muitos links curtos. A transição além de 400G está aumentando o uso de fibra monomodo em algumas distâncias intra-hall porque os limites de largura de banda modal se tornam mais restritivos. Os grupos de 100 a 500 metros e acima de 500 metros atendem a links entre edifícios e em campi. Os grupos de 3 a 5 metros e de 5 a 7 metros abordam conexões diretas de blades e racks para equipamentos no topo do rack.
A categoria de até 3 metros deve expandir-se a um CAGR de 26,68% até 2032. Isso reflete o número crescente de links GPU a GPU e GPU a switch dentro de racks de IA de alta densidade. Os sistemas NVIDIA GB300 NVL72 requerem um conjunto denso de conexões curtas entre nós de computação e equipamentos de rede. A Ayar Labs e a Wiwynn anunciaram um design de referência para sistemas de IA em escala de rack com conexão óptica em 2025.[3] A densidade de energia do rack está aumentando a necessidade de links ópticos onde o cobre enfrenta restrições de integridade de sinal e térmicas. A óptica de alcance muito curto, portanto, permanecerá uma medida direta da densidade de IA em escala de rack.
Por Aplicação:
As Malhas de GPU Alteram as Prioridades de Aquisição ÓpticaA conectividade switch a switch representou 31,37% da receita por aplicação em 2026. Ela permanece importante porque os links da camada spine transportam tráfego em ambientes de hiperescala e colocation. A conectividade servidor a switch está aumentando à medida que os servidores de IA usam placas de interface de rede de maior velocidade. A conectividade de armazenamento suporta designs NVMe sobre Fabric que requerem baixa latência entre computação e armazenamento persistente. Os links GPU a switch formam a rede front-end para clusters de IA e usam módulos de alta velocidade na NIC da GPU e na porta do switch. Os links de interconexão de data centers também conectam sites de treinamento distribuídos quando os operadores não conseguem colocar toda a capacidade em um único local com restrições de energia.
A conectividade GPU a GPU deve expandir-se a um CAGR de 29,34% até 2032. Ela forma a rede back-end de clusters de treinamento usando NVLink, InfiniBand e outras malhas de scale-up. A NVIDIA usa fotônica de silício NVLink-C2C dentro do rack GB300 NVL72 para suportar comunicação chip a chip. Cada design sucessivo de cluster de IA aumenta os links ópticos necessários entre os nós de GPU. A composição da receita está, portanto, se deslocando para a aplicação com a taxa de implantação mais rápida. Essa mudança dá ao mercado de conectividade óptica de data centers na Europa uma relação mais estreita com a arquitetura de acelerador do que com os ciclos de atualização de redes empresariais convencionais.
Por Arquitetura de Rede:
Scale-Out Lidera Enquanto Scale-Up Ganha ImportânciaAs redes scale-out detinham 70,52% da receita do segmento em 2026. Sua liderança é baseada em investimentos de longa data em malhas Ethernet leaf-spine que podem suportar grandes frotas de servidores. A demanda por scale-out continua porque a maioria dos ambientes de IA precisa de uma rede front-end para tráfego geral e movimentação de dados externos. Os clientes empresariais e de colocation também usam designs scale-out para cargas de trabalho de inferência que não requerem uma grande malha de GPU de múltiplos racks. A Corning anunciou um compromisso plurianual de 3,2 bilhões de USD da NVIDIA em março de 2026 para fornecer fibra para data centers de IA. A implantação convencional de Ethernet permanecerá uma grande fonte de volume de cabos em todo o mercado de conectividade óptica de data centers na Europa.
A arquitetura scale-up deve expandir-se a um CAGR de 28,79% até 2032. A especificação GEN1 do OCI MSA define interfaces de scale-up óptico de 200 Gbps por direção usando NRZ de 4 lambdas e multiplexação por divisão de comprimento de onda. Isso oferece aos compradores um padrão para equipamentos que conectam GPUs diretamente em um cluster. A arquitetura scale-up aproxima as decisões ópticas da equipe de computação porque os designers de aceleradores definem o fator de forma e os requisitos de canal. O resultado é uma maior influência dos fornecedores de plataformas de IA sobre os roteiros ópticos. Espera-se que os designs scale-out e scale-up operem juntos em vez de se substituírem mutuamente.
Por Tipo de Data Center:
As Instalações de Hiperescala Ancoram a DemandaAs instalações de hiperescala detinham 57,91% da receita do segmento em 2026. Elas também devem expandir-se a um CAGR de 24,63% até 2032, tornando-as tanto o maior quanto o tipo de data center de crescimento mais rápido. A Microsoft, o Google, a AWS, a Meta e a Oracle estão perseguindo programas de capacidade europeia para cargas de trabalho de nuvem e IA. A AWS lançou uma região de nuvem soberana em Brandemburgo com separação física e lógica de suas Regiões existentes. Isso cria demanda por sistemas ópticos dedicados em vez de depender apenas de infraestrutura compartilhada. O mercado de conectividade óptica de data centers na Europa se beneficia quando novos locais soberanos requerem ativos de transporte e comutação separados.
O colocation é o segundo maior tipo de data center por receita. Ele atende a empresas que precisam de capacidade de IA sem construir suas próprias instalações. Os data centers empresariais estão adotando conectividade óptica para cargas de trabalho de inferência, embora sua densidade de portas seja inferior à de grandes clusters de treinamento. Os data centers de borda e micro são menores, mas precisam de backhaul óptico para aplicações distribuídas de baixa latência. A Associação Europeia de Data Centers projeta que a capacidade de data centers europeus atingirá 23,6 GW até 2031. A ampla variedade de tipos de instalações sustenta demanda variada por módulos plugáveis, cabeamento estruturado e links de interconexão de data centers.
Análise Geográfica
Mercado Alemão de Conectividade Óptica para Data Centers
A Alemanha deteve 26,41% da receita regional em 2026. Frankfurt permanece um hub central de conectividade devido à DE-CIX e à sua concentraço de instalações de colocation. A DE-CIX reportou que o fluxo de dados de Frankfurt superou 45 exabytes anuais em 2024, conferindo ao país uma base sólida para investimentos em redes de alta capacidade. A AWS inaugurou sua região de nuvem soberana em Brandemburgo em janeiro de 2026 e divulgou mais de 7,8 mil milhões de EUR, equivalentes a 8,81 mil milhões de USD, em investimentos planejados em nuvem na Alemanha. A Alemanha também é uma área prioritária para óptica energeticamente eficiente, pois o regime de relatórios da União Europeia valoriza os designs com menor consumo de energia por bit.
Mercado de Conectividade Óptica para Data Centers do Reino Unido e França
O Reino Unido é o segundo maior contribuinte de receita regional, apoiado pelos usuários de serviços financeiros de Londres e pelas zonas de disponibilidade de hiperescala. O governo do Reino Unido identificou a fotônica de silício como uma prioridade no âmbito do seu Plano de Hardware de IA de 2026 e comprometeu 2 mil milhões de GBP, equivalentes a 2,54 mil milhões de USD, para capacidades de fabricação quântica e fotônica. A França está expandindo sua infraestrutura preparada para IA por meio do campus da Data4 no norte da França, avaliado em 5 mil milhões de EUR, equivalentes a 5,65 mil milhões de USD. O projeto CanopAI reúne a Scintil Photonics, a Presto Engineering e o CEA-Leti para desenvolver circuitos integrados fotônicos para interconexões de data centers de IA. Esses programas aumentam a demanda local e também apoiam o desenvolvimento de componentes europeus.
Mercado de Conectividade Óptica para Data Centers do Sul e Norte da Europa
Espera-se que a Espanha se expanda a um CAGR de 25,31% até 2032, a maior taxa por país no mercado europeu de conectividade óptica para data centers. A SpainDC reportou que o investimento de hiperescala atingiu 977 milhões de EUR, equivalentes a 1,10 mil milhões de USD, em 2025 e previu 1,729 mil milhões de EUR, equivalentes a 1,95 mil milhões de USD, para 2026. A Península Ibérica conta com 35 cabos submarinos, 20 pontos de desembarque e 13 pontos de troca de internet conectando mais de 800 redes, sustentando sua posição entre a Europa, a África e a América do Sul. A Itália está ganhando demanda com a migração para nuvem empresarial e o desenvolvimento de zonas de disponibilidade em Milão. A Finlândia também está atraindo instalações de IA, incluindo o campus de mais de 1,5 mil milhões de EUR da Pure DC, equivalentes a 1,70 mil milhões de USD, com 110 MW em Seinäjoki, e o campus planejado de 10 mil milhões de EUR da Sesterce, equivalentes a 11,3 mil milhões de USD, em Jämsä.[4] Esses projetos ampliam o mercado europeu de conectividade óptica para data centers em localidades nórdicas e do sul da Europa.
Cenário Competitivo
O mercado de conectividade óptica de data centers na Europa é moderadamente fragmentado no nível de sistemas e mais fragmentado em componentes e conjuntos. A Broadcom, a Marvell e a Coherent detêm posições importantes em DSPs ópticos e plataformas de fotônica de silício. A NVIDIA investiu 2 bilhões de USD cada na Coherent e na Lumentum em março de 2026, com compromissos de compra e financiamento para capacidade de fabricação nos Estados Unidos. Esses acordos podem criar relacionamentos de fornecedor preferencial para componentes fotônicos de IA. O OCI MSA oferece ao mercado um contrapeso ao definir interfaces abertas de scale-up óptico para múltiplos fornecedores. A propriedade intelectual de óptica co-empacotada da Broadcom e a aquisição da Celestial AI pela Marvell no final de 2025 demonstram a importância da propriedade de design na transição para sistemas ópticos de maior densidade.
Novos fornecedores estão mirando na transição de módulos plugáveis para designs co-empacotados. A Ayar Labs e a Wiwynn anunciaram um design de referência para sistemas de IA em escala de rack com conexão óptica, voltado para ciclos de avaliação de hiperescala em 2026 e 2027. A Lightmatter apresentou seu produto de óptica co-empacotada 3D Passage L200, que tem como alvo 6,4 Tbps por direção. A ams OSRAM apresentou um demonstrador de VCSEL de filme fino e fibra multinúcleo com a BizLink na ECOC 2026 para links de curto alcance de alta densidade. A STMicroelectronics iniciou a produção em larga escala do PIC100 para transceivers de 800G e 1,6T. Esses movimentos mostram que a concorrência envolve fator de forma, empacotamento, integração fotônica e capacidade de fabricação, e não apenas preços de transceivers.
A capacidade de fabricação europeia permanece importante para o cenário competitivo. A SMART Photonics e a GlobalFoundries anunciaram um serviço de fundição de acesso aberto que combina silício e fosfeto de índio e deve estar disponível comercialmente no segundo semestre de 2027. Isso poderia reduzir a dependência de empresas europeias fabless no fornecimento externo de componentes avançados. Ao mesmo tempo, o rendimento de produção, a capacidade de empacotamento especializado e os modelos de serviço qualificados permanecem obstáculos para a óptica co-empacotada. Os hiperescaladores podem absorver riscos de engenharia iniciais com mais facilidade do que os operadores empresariais. Essa divisão pode levar a um caminho de adoção em dois estágios, com grandes empresas de nuvem qualificando novas arquiteturas ópticas primeiro. Pontuação de concentração de mercado: 4/10, porque o rascunho identifica posições fortes para um pequeno grupo de fornecedores de nível de sistema, mas não fornece evidências de participação combinada e descreve os níveis de componentes e conjuntos como fragmentados.
Líderes do Setor de Conectividade Óptica de Data Centers na Europa
-
Broadcom Inc.
-
Coherent Corp.
-
NVIDIA Corporation
-
Lumentum Holdings Inc.
-
Ciena Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Conectividade Óptica para Data Centers Empresas cobertas neste relatório
- Broadcom Inc.
- Coherent Corp.
- NVIDIA Corporation
- Lumentum Holdings Inc.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Ciena Corporation
- Infinera Corporation
- Intel Corporation
- Nokia Corporation
- Juniper Networks, Inc.
- TE Connectivity Ltd.
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Ayar Labs, Inc.
- Amphenol Corporation
- Prysmian S.p.A.
- HUBER+SUHNER AG
Desenvolvimentos industriais recentes em Mercado Europeu de Conectividade Óptica para Data Centers
- Outubro de 2026: A NVIDIA e a Cisco anunciaram o Ultra-Dense Small Form Factor Pluggable, um módulo óptico de 400 Gb/s por lane com suporte a até 12,8 Tbps por transceiver para malhas Ethernet de fábricas de IA de próxima geração. A TE Connectivity e a Amphenol estão desenvolvendo o ecossistema de conectores e gaiolas.
- Setembro de 2026: A Marvell apresentou 38 demonstrações tecnológicas na ECOC 2026 em Málaga, incluindo PAM-4 óptico de 400G por lane em 2nm, 800G ZR/ZR+ com MACsec e demonstrações de 1,6T ZR e coerente-lite em banda O usando DSPs de 2nm.
- Março de 2026: O Acordo Multi-Fonte de Interconexão de Computação Óptica foi formado pela AMD, Broadcom, Meta, Microsoft, NVIDIA e OpenAI para estabelecer uma especificação aberta e uma cadeia de fornecimento de múltiplos fornecedores para interconexões de scale-up óptico em infraestrutura de IA.
- Março de 2026: A Broadcom anunciou o Taurus BCM83640, um DSP óptico PAM-4 de 400G por lane em tecnologia de 3nm, permitindo módulos plugáveis de 1,6T com capacidade de comutação de 102,4T em um sistema 1RU.
Escopo do Relatório do Mercado de Conectividade Óptica de Data Centers na Europa
A conectividade óptica de data centers na Europa refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers em toda a região.
O Relatório do Mercado de Conectividade Óptica de Data Centers na Europa é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Comutadores de Circuito Óptico), Arquitetura de Conectividade (Óptica Plugável Convencional, Óptica Plugável Linear (LPO/LRO), Óptica Quase Empacotada (NPO) e Óptica Co-Empacotada (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3 a 5 Metros, 5 a 7 Metros, 7 a 100 Metros, 100 a 500 Metros e Acima de 500 Metros), Aplicação (GPU a Switch, GPU a GPU, Switch a Switch, Servidor a Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hiperescala, Colocation, Empresarial e Data Centers de Borda e Micro) e País (Alemanha, Países Baixos, Reino Unido, França, Irlanda, Espanha, Itália, Suécia, Noruega, Finlândia e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Comutadores de Circuito Óptico |
| Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) |
| Óptica Quase Empacotada (NPO) |
| Óptica Co-Empacotada (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3 a 5 Metros |
| 5 a 7 Metros |
| 7 a 100 Metros |
| 100 a 500 Metros |
| Acima de 500 Metros |
| GPU a Switch |
| GPU a GPU |
| Switch a Switch |
| Servidor a Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| Alemanha |
| Reino Unido |
| França |
| Irlanda |
| Espanha |
| Itália |
| Suécia |
| Noruega |
| Finlândia |
| Restante da Europa |
| Por Tipo de Produto | Transceivers Ópticos |
| Cabos Ópticos Ativos | |
| Conjuntos de Cabos de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexão Óptica | |
| Comutadores de Circuito Óptico | |
| Por Arquitetura de Conectividade | Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) | |
| Óptica Quase Empacotada (NPO) | |
| Óptica Co-Empacotada (CPO) | |
| Por Taxa de Dados | Até 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Acima de 1,6 Tbps | |
| Por Alcance | Até 3 Metros |
| 3 a 5 Metros | |
| 5 a 7 Metros | |
| 7 a 100 Metros | |
| 100 a 500 Metros | |
| Acima de 500 Metros | |
| Por Aplicação | GPU a Switch |
| GPU a GPU | |
| Switch a Switch | |
| Servidor a Switch | |
| Conectividade de Armazenamento | |
| Interconexão de Data Centers | |
| Por Arquitetura de Rede | Scale-Up |
| Scale-Out | |
| Por Tipo de Data Center | Hiperescala |
| Colocation | |
| Empresarial | |
| Data Centers de Borda e Micro | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Irlanda | |
| Espanha | |
| Itália | |
| Suécia | |
| Noruega | |
| Finlândia | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica de data centers na Europa?
O mercado deve expandir-se de 7,47 bilhões de USD em 2026 e 8,63 bilhões de USD em 2027 para 17,44 bilhões de USD até 2032, a um CAGR de 15,11%.
O que está impulsionando a demanda por conectividade óptica em data centers europeus?
Clusters de treinamento de IA, ciclos de atualização de 800G e 1,6T, novos sites de hiperescala e programas de nuvem soberana estão aumentando a demanda por links ópticos de alta velocidade.
Qual categoria de produto lidera a conectividade óptica de data centers europeus?
Os transceivers ópticos lideram com uma participação de 41,38% em 2026, sustentados pela base instalada de módulos plugáveis de 400G e 800G.
Qual arquitetura óptica está se expandindo mais rapidamente nas instalações de IA europeias?
A óptica co-empacotada deve expandir-se a um CAGR de 29,41% até 2032, embora a óptica plugável convencional permaneça a maior arquitetura.
Qual país está se expandindo mais rapidamente em conectividade óptica de data centers na Europa?
A Espanha deve expandir-se a um CAGR de 25,31% até 2032, sustentada pelo investimento em data centers e pela extensa conectividade de cabos submarinos.
Quais riscos poderiam desacelerar as implantações de conectividade óptica na Europa?
Longos prazos de conexão à rede elétrica, restrições de energia e os desafios de rendimento e capacidade de manutenção da óptica co-empacotada podem atrasar as implantações.