
Marktgröße und Marktanteile der optischen Konnektivität in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
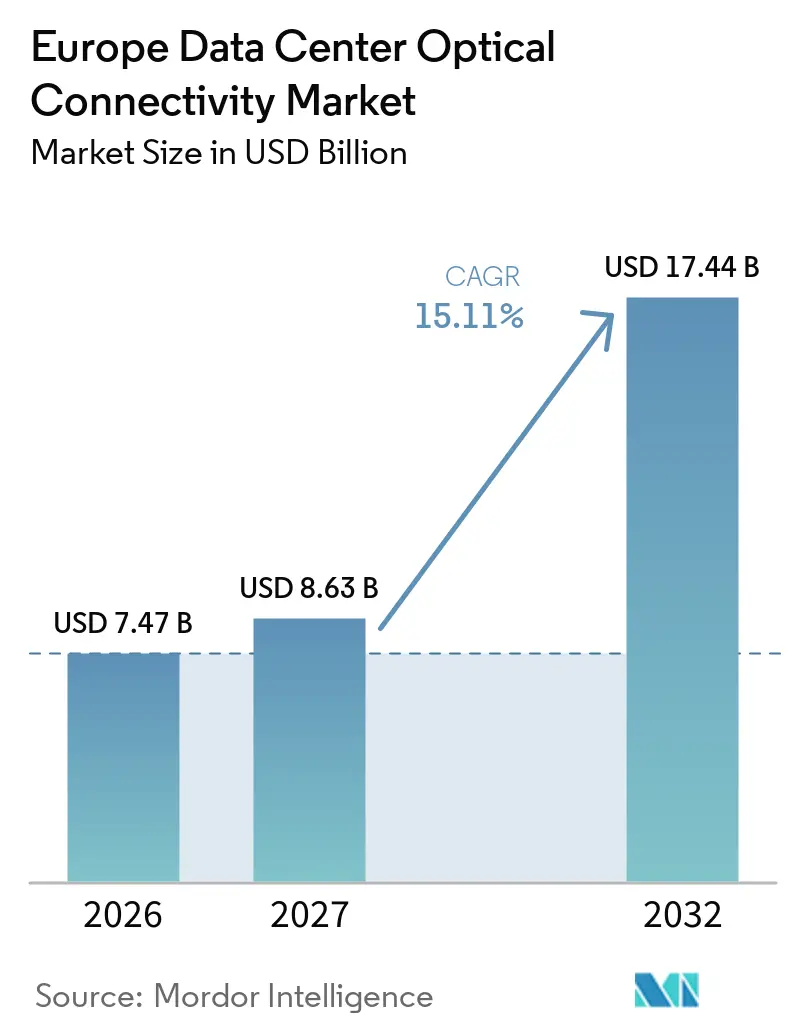
| Marktgröße im Basisjahr (2026) | 7.47 Milliarden US-Dollar |
| Marktgröße (2027) | 8.63 Milliarden US-Dollar |
| Marktgröße (2032) | 17.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.11 % |
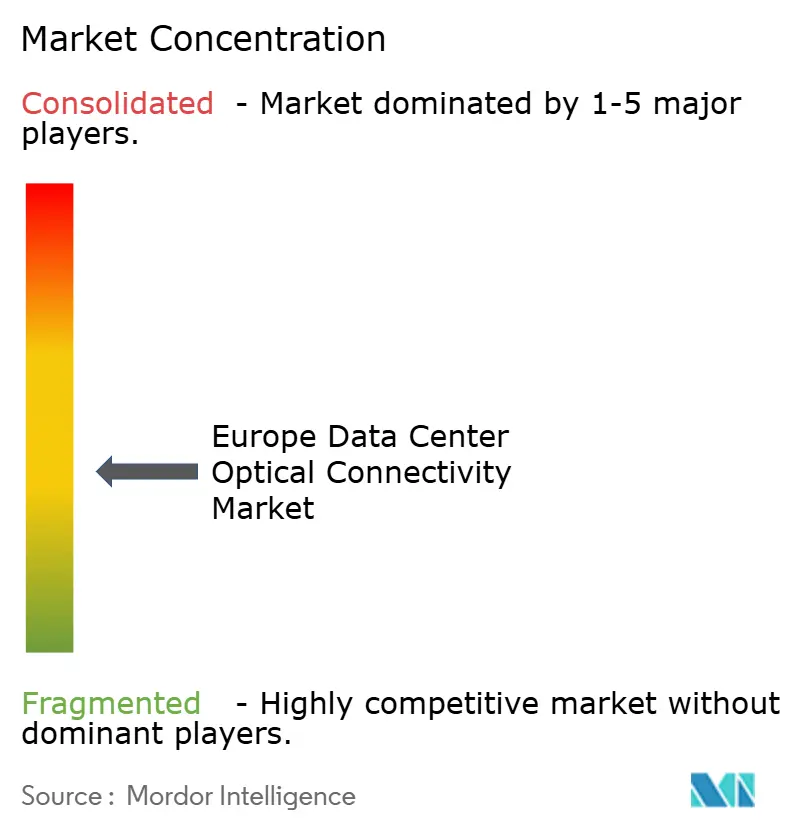
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der optischen Konnektivität in europäischen Rechenzentren von Mordor Intelligence
Die Marktgröße des europäischen Marktes für optische Konnektivität in Rechenzentren wird für 2026 auf 7,47 Milliarden USD und für 2027 auf 8,63 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 17,44 Milliarden USD erreichen, mit einer CAGR von 15,11 % von 2027 bis 2032.
KI-Trainingscluster erhöhen den Bandbreitenbedarf und verkürzen den Ersatzzyklus für optische Geräte. Die gleichzeitige Einführung von 800G-Geräten und die Qualifizierung von 1,6T-Plattformen verändern die Beschaffungspläne von Hyperscale-Betreibern und Colocation-Anbietern. Europäische Rechenzentrumsinvestitionen weiten sich auch über die größten Knotenpunkte hinaus aus, was die Nachfrage nach Transceivern, Faserbaugruppen, Steckverbindern und Vermittlungsgeräten stützt. Energiemeldepflichten machen den Stromverbrauch pro Bit zu einem wichtigeren Beschaffungsfaktor. Verfügbarkeit von Komponenten, Netzanschlüsse und die Wartbarkeit von Co-Packaged Optics werden bestimmen, wie schnell Projekte von der Planung zur Installation übergehen.
Wichtigste Erkenntnisse des Berichts
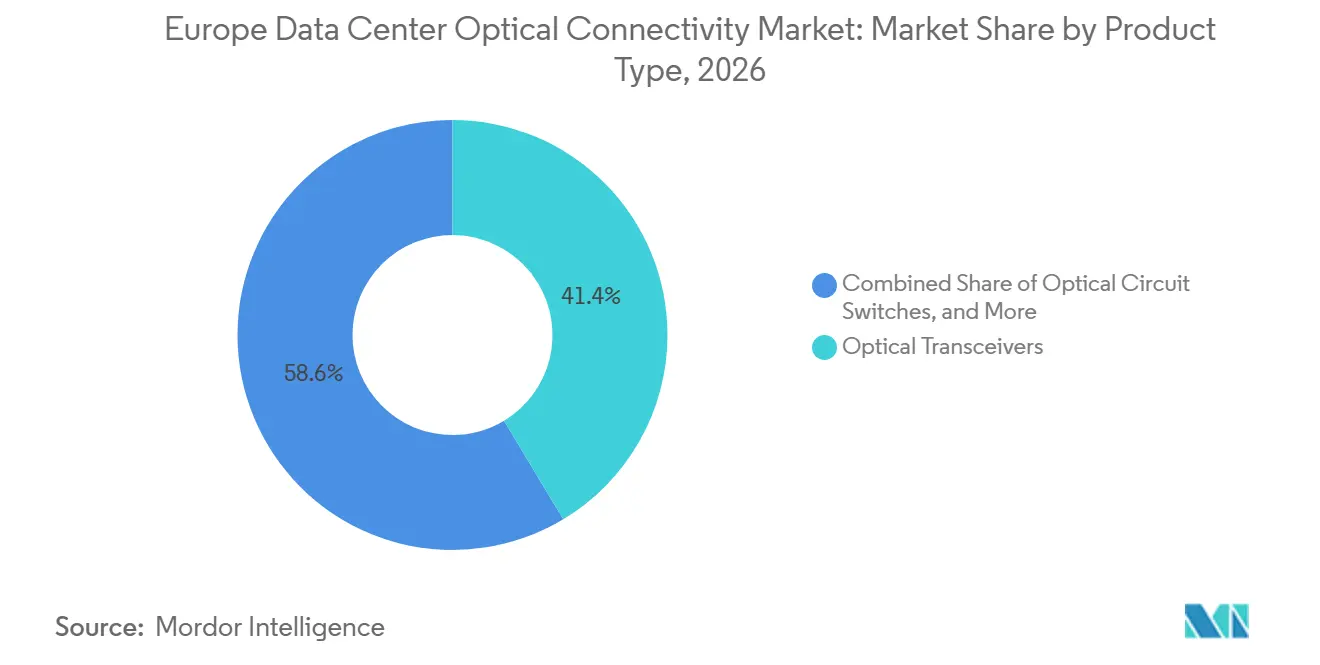
- Nach Produkttyp hielten optische Transceiver im Jahr 2026 einen Marktanteil von 41,38 % am europäischen Markt für optische Konnektivität in Rechenzentren, während optische Schaltkreise bis 2032 voraussichtlich mit einer CAGR von 26,12 % wachsen werden.
- Nach Konnektivitätsarchitektur hielten konventionelle steckbare Optiken im Jahr 2026 einen Marktanteil von 76,24 % am europäischen Markt für optische Konnektivität in Rechenzentren, während Co-Packaged Optics bis 2032 voraussichtlich mit einer CAGR von 29,41 % wachsen werden.
- Nach Datenrate entfielen auf 800 Gbps im Jahr 2026 33,78 % des Umsatzes, während 1,6 Tbps bis 2032 voraussichtlich mit einer CAGR von 30,14 % wachsen wird.
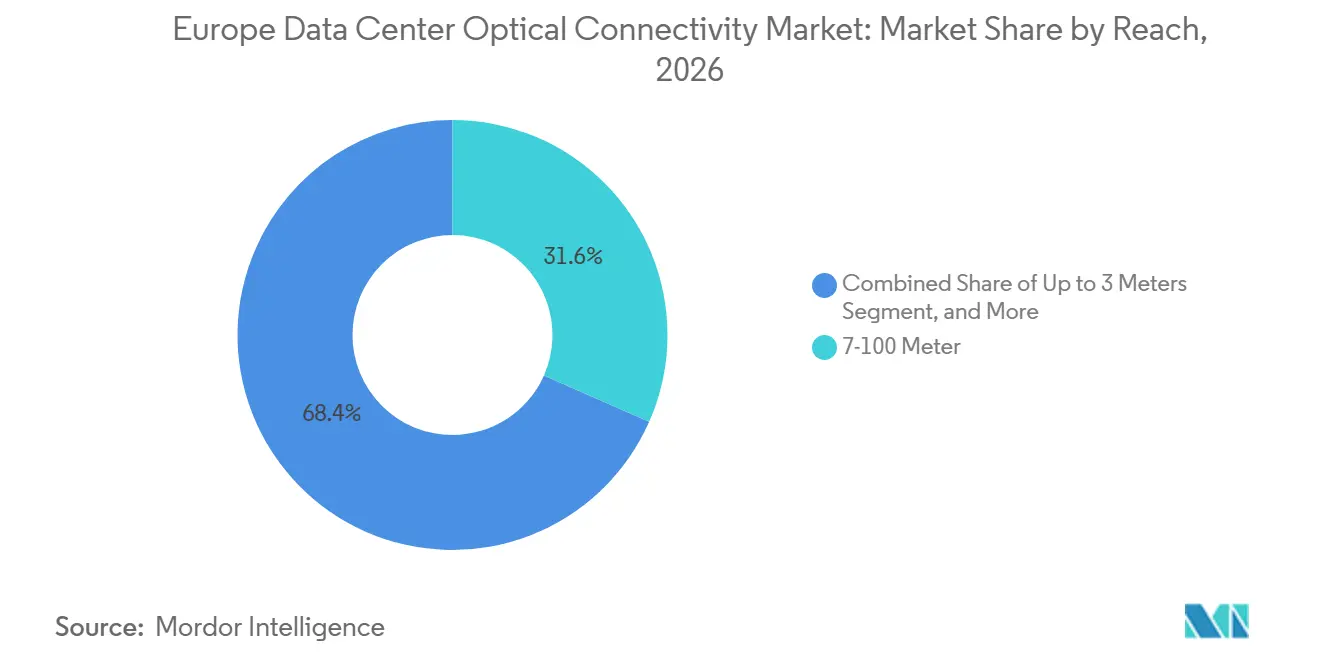
- Nach Reichweite entfiel auf die Kategorie 7–100 Meter im Jahr 2026 ein Umsatzanteil von 31,62 %, während die Kategorie bis zu 3 Meter bis 2032 voraussichtlich mit einer CAGR von 26,68 % wachsen wird.
- Nach Anwendung entfiel auf Switch-zu-Switch-Konnektivität im Jahr 2026 ein Umsatzanteil von 31,37 %, während GPU-zu-GPU-Konnektivität bis 2032 voraussichtlich mit einer CAGR von 29,34 % wachsen wird.
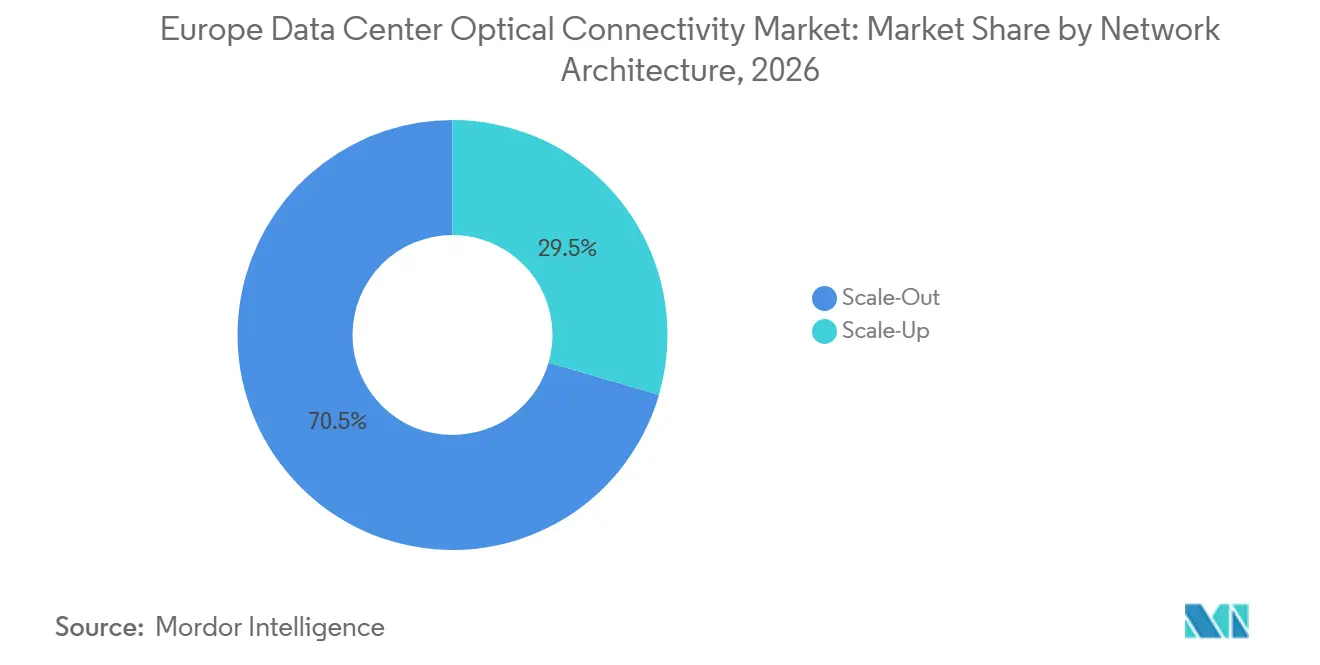
- Nach Netzwerkarchitektur entfiel auf Scale-Out im Jahr 2026 ein Umsatzanteil von 70,52 %, während Scale-Up bis 2032 voraussichtlich mit einer CAGR von 28,79 % wachsen wird.
- Nach Rechenzentrumstyp entfielen auf Hyperscale-Einrichtungen im Jahr 2026 57,91 % des Umsatzes, und sie werden bis 2032 voraussichtlich mit einer CAGR von 24,63 % wachsen.
- Nach Land entfiel auf Deutschland im Jahr 2026 ein Umsatzanteil von 26,41 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 25,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| KI-Cluster-Bandbreite und 800G-bis-1,6T-Upgrade-Zyklen | +4.5% | Global, mit konzentrierter Nachfrage in Frankfurt, London, Amsterdam, Paris und Dublin | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Colocation-Kapazitätserweiterung in ganz Europa | +3.2% | Europäische Kernknotenpunkte, mit Expansion in den nordischen Ländern, der Iberischen Halbinsel und Italien | Mittelfristig (2–4 Jahre) |
| Energieeffiziente optische Verbindungen unter europäischen Nachhaltigkeitsvorschriften | +2.4% | Europäische Union, mit früher Relevanz in Deutschland, den Niederlanden und Irland | Mittelfristig (2–4 Jahre) |
| Souveräne KI, Datenhaltung und regionale Cloud-Infrastrukturinvestitionen | +2.0% | Deutschland, Frankreich, die Niederlande, Belgien und Spanien | Mittelfristig (2–4 Jahre) |
| Rack-Scale Scale-Up-Architekturen mit steigender GPU-zu-GPU-Nachfrage nach optischen Verbindungen | +1.8% | Europäische Standorte globaler Hyperscale-Cluster, einschließlich des Vereinigten Königreichs, Deutschlands und Schwedens | Kurzfristig (≤ 2 Jahre) |
| Entwicklung des europäischen Ökosystems für Photonik, Siliziumphotonik und fortschrittliche Verpackungstechnologien | +1.2% | Die Niederlande, Deutschland, Frankreich und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Cluster-Bandbreite und 800G-bis-1,6T-Upgrade-Zyklen
Der europäische Markt für optische Konnektivität in Rechenzentren wird durch den Übergang von 400G auf 800G und dann in Richtung 1,6T-Verbindungen neu gestaltet. Jede Generation von KI-Beschleunigern erfordert mehr Bandbreite am GPU-Port, was den optischen Anteil eines Trainingsclusters erhöht. NVIDIA hat seine auf Blackwell basierenden DGX GB300-Systeme für 1,6T InfiniBand XDR-Switch-Fabrics ausgelegt und damit Rechenentscheidungen direkt mit optischen Stücklisten verknüpft. DE-CIX Frankfurt verband Deutsche Glasfaser im November 2025 mit einem 800-Gigabit-Ethernet-Internet-Exchange-Port unter Verwendung von Nokia 800G-ZR+-Einwellenlängen-Optiken. Diese Bereitstellung zeigt, dass 800G über kohärente Weitverkehrsverbindungen hinaus in Peering- und Rechenzentrums-Edge-Anwendungsfälle vorgedrungen ist. Broadcom stellte seinen Taurus BCM83640 400G-pro-Kanal optischen PAM-4-DSP im März 2026 vor, während Marvell sein 1,6T-optisches DSP-Portfolio erweiterte, was bestätigt, dass Gerätehersteller sich auf Produktionsbereitstellungen statt auf ferne Versuche vorbereiten.
Hyperscale- und Colocation-Kapazitätserweiterung in ganz Europa
Neue Hyperscale- und Colocation-Campusse erhöhen die Nachfrage nach Faserwegen, Transceivern und optischer Vermittlung im gesamten europäischen Markt für optische Konnektivität in Rechenzentren. Data4 bestätigte eine Investition von 5 Milliarden EUR, entsprechend 5,65 Milliarden USD, für einen Campus in Nordfrankreich, der 4 Rechenzentren der nächsten Generation umfassen wird. Das Projekt verdeutlicht die wachsende Bedeutung großer KI-fähiger Standorte außerhalb der etabliertesten Einrichtungen. Solche Standorte erfordern optische Verbindungen, die Rack-Leistungsdichten von über 100 kW unterstützen können, wo Kupfer über kurze Distanzen hinaus schwierig einzusetzen ist. Colocation-Betreiber benötigen außerdem flexible Designs auf der physischen Schicht, da Mieter Kapazitäten schrittweise hinzufügen können. Optische Schaltkreise, vorkonfektionierte Trunks und hochdichte Steckverbinder können den Installationsaufwand beim Inbetriebnehmen von Hallen reduzieren. Die daraus resultierende Bautätigkeit stützt die Nachfrage im gesamten optischen Stack und nicht nur nach steckbaren Modulen.
Energieeffiziente optische Verbindungen unter europäischen Nachhaltigkeitsvorschriften
Die Berichtspflichten der Europäischen Union lenken die Aufmerksamkeit verstärkt auf den Energieverbrauch von Rechenzentrumsnetzwerken. Die Richtlinie (EU) 2023/1791 und die Delegierte Verordnung (EU) 2024/1364 der Kommission schreiben eine jährliche Berichterstattung für qualifizierende Rechenzentren mit mindestens 500 kW installierter IT-Leistung vor. Betreiber haben daher einen Anreiz, Geräte auszuwählen, die den Stromverbrauch pro Bit senken und das Management der Stromverbrauchseffizienz unterstützen. Linear steckbare Optiken können die DSP-Funktion entfernen und den Stromverbrauch pro Modul im Vergleich zu herkömmlichen DSP-basierten Designs reduzieren. STMicroelectronics begann 2026 mit der Großserienproduktion seiner PIC100-Siliziumphotonik-Plattform für 800G- und 1,6T-optische Module. Das EU-geförderte ADOPTION-Projekt entwickelt Co-Packaged Photonics für energieeffizientes Cloud-Computing, was Forschungsprogramme mit diesen Betriebsanforderungen in Einklang bringt.
Souveräne KI, Datenhaltung und regionale Cloud-Infrastrukturinvestitionen
Souveräne Cloud-Programme schaffen eine separate Nachfragequelle für den europäischen Markt für optische Konnektivität in Rechenzentren. AWS startete die Europäische Souveräne Cloud im Januar 2026, platzierte seine erste Region in Brandenburg und identifizierte souveräne lokale Zonen in Belgien, den Niederlanden und Portugal.[1] Das Unternehmen gab geplante Investitionen von mehr als 7,8 Milliarden EUR, entsprechend 8,81 Milliarden USD, in die deutsche Cloud-Infrastruktur bekannt. Diese Umgebungen erfordern dedizierte physische und logische Infrastruktur, was die Wiederverwendung gemeinsam genutzter Netzwerkressourcen über Jurisdiktionen hinweg einschränkt. In den Niederlanden erhielt eine KI-Fabrik in Groningen 201 Millionen EUR, entsprechend 227 Millionen USD, von EuroHPC, der niederländischen Regierung und regionalen Quellen. Regionale Rechenprogramme können die Nachfrage nach inländischen Fasersystemen und optischer Vermittlung erhöhen, auch wenn die Bereitstellungen kleiner als globale Cloud-Campusse sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Stromverfügbarkeit, Netzanschlussverzögerungen und Einschränkungen bei der Rechenzentrumsentwicklung | -2.0% | Deutschland, die Niederlande, Irland, Dänemark und andere Märkte der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Fertigungsausbeute, Wartbarkeit und Standardisierungsrisiko bei CPO und NPO | -1.3% | Globale Lieferkette mit europäischer Beschaffungsexposition | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei InP-Substraten, Lasern, Fotodetektoren und fortschrittlichen Verpackungskapazitäten | -1.0% | Globales Angebot, wobei europäische Betreiber Abhängigkeiten von Lieferanten im Ausland ausgesetzt sind | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte europäische Beschaffung, Normen und länderspezifische Genehmigungsanforderungen | -0.6% | Europäische Union, insbesondere Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromverfügbarkeit, Netzanschlussverzögerungen und Einschränkungen bei der Rechenzentrumsentwicklung
Die Stromverfügbarkeit kann die Installation von Geräten im gesamten europäischen Markt für optische Konnektivität in Rechenzentren verzögern. AWS erklärte 2026, dass europäische Netzanschlüsse bis zu 7 Jahre dauern können, während ein Rechenzentrum in 2 Jahren entwickelt werden kann. Ein niederländisches Gericht entschied im April 2026, dass das Netz in Haarlemmermeer ausgelastet sei, was die Anschlussarbeiten in der Nähe von Schiphol pausierte. Mainova hat außerdem erklärt, dass neue Hochleistungsanschlüsse in Frankfurt erst Mitte der 2030er Jahre verfügbar sein werden. Dänemarks Übertragungsnetzbetreiber Energinet pausierte neue Anschlussvereinbarungen für Großverbraucher und warnte, dass Projekte Zeitpläne von 5–10 Jahren haben könnten. Das Netzpaket 2025 der Europäischen Kommission schlägt eine 2-jährige Genehmigungsfrist für Netzinfrastruktur vor, aber neue Umspannwerke und Übertragungsaufrüstungen brauchen dennoch Zeit zum Bau.
Fertigungsausbeute, Wartbarkeit und Standardisierungsrisiko bei CPO und NPO
Co-Packaged und Near-Packaged Optics bieten eine höhere Bandbreitendichte, aber ihre Fertigungs- und Reparaturprozesse bleiben anspruchsvoll. Ein thermisches Problem, das eine optische Engine betrifft, kann einen vollständigen Vermittlungsknoten stören, anders als ein ausgefallenes steckbares Modul, das schnell entfernt werden kann. Marvells Ara X und Aquila M DSPs für Co-Packaged Optics begannen im ersten Quartal 2026 mit dem Kunden-Sampling, was darauf hindeutet, dass eine breite Bereitstellung noch nicht begonnen hatte. Das Optical Compute Interconnect Multi-Source Agreement wurde im März 2026 von AMD, Broadcom, Meta, Microsoft, NVIDIA und OpenAI gegründet.[2] Die GEN1- und GEN2-Spezifikationen legen optische Scale-Up-Schnittstellen bei 200 Gbps und 400 Gbps pro Richtung fest. Betreiber benötigen noch zuverlässige Multi-Vendor-Implementierungen, bevor sie Co-Packaged-Lösungen mit demselben Vertrauen wie steckbare Optiken kaufen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Transceiver führen, während optische Schaltkreise beschleunigenOptische Transceiver erzielten 2026 einen Umsatzanteil von 41,38 % nach Produkttyp. Ihre Position spiegelt den etablierten Einsatz von 400G- und 800G-steckbaren Modulen in Leaf-Spine-Netzwerken bei Hyperscale- und Colocation-Standorten wider. Die installierte Basis begünstigt auch im Feld austauschbare Module, wenn Betreiber einen ausgefallenen Port schnell wiederherstellen müssen. Aktive optische Kabel unterstützen Verbindungen fester Länge zwischen GPU und Switch sowie Speicherverbindungen innerhalb von KI-Pods. Glasfaserkabelbaugruppen und Steckverbinder bilden die physische Grundlage für jede neue Datenhalle. Optische Verbindungsbaugruppen gewinnen in vorkonfekturierten Trunk-Konfigurationen an Bedeutung, die die Installationszeit bei dichten Bereitstellungen reduzieren.
Optische Schaltkreise werden bis 2032 voraussichtlich mit einer CAGR von 26,12 % wachsen. Sie ermöglichen es Betreibern, hochkapazitive Verkehrspfade zu ändern, ohne elektrischen Routing-Overhead hinzuzufügen. Diese Fähigkeit ist relevant, wenn KI-Workloads zwischen GPU-Clustern wechseln und feste Netzwerkpfade ungenutzt lassen. Das OPTINET-Projekt, unterstützt von der Europäischen Kommission, hat hybride optische und elektronische Vermittlung für das Echtzeit-Verkehrsmanagement entwickelt. Die Produktauswahl hängt daher davon ab, ob ein Kunde eine stabile physische Verbindung oder ein programmierbares Fabric benötigt. Der europäische Markt für optische Konnektivität in Rechenzentren benötigt weiterhin beide Ansätze, da neue Hallen konventionelle Cloud-Anwendungen mit variablen KI-Workloads kombinieren.

Nach Konnektivitätsarchitektur:
Steckbare Optiken bleiben etabliert, während CPO voranschreitetKonventionelle steckbare Optiken hielten 2026 einen Umsatzanteil von 76,24 % nach Konnektivitätsarchitektur. Das Format profitiert von ausgereifter Interoperabilität, etablierten Servicepraktiken und einer breiten Lieferantenbasis. Linear steckbare Optiken entfernen die DSP-Stufe und können den Modulstromverbrauch senken, wo der Rack-Energieverbrauch unter Druck steht. Near-Packaged Optics bieten einen Übergangspfad, indem optische Schnittstellen näher an den Switch-Silizium platziert werden, ohne eine vollständige Co-Verpackung zu erfordern. Dies kann für Betreiber attraktiv sein, die eine höhere Dichte benötigen, aber bei der Wartbarkeit vorsichtig bleiben. Der europäische Markt für optische Konnektivität in Rechenzentren verfügt über eine erhebliche installierte Basis, die die steckbare Beschaffung unterstützt.
Co-Packaged Optics werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 29,41 % wachsen. Broadcom präsentierte auf der OFC 2026 einen 102,4T-Ethernet-Switch mit Co-Packaged Optics. Marvell demonstrierte ebenfalls eine 102,4T-Plattform mit 200G-pro-Kanal-Siliziumphotonik auf der ECOC 2026. Das ADOPTION-Projekt zielt auf zukünftige Vermittlungskapazitäten von über 204,8 Tbps und Port-Geschwindigkeiten von 6,4 Tbps ab. Es wird erwartet, dass Hyperscaler die frühen Designs qualifizieren, bevor Unternehmens- und Colocation-Kunden sie in großem Maßstab einsetzen. Diese Adoptionssequenz macht Wartbarkeit und Ausbeudeleistung zu zentralen Faktoren bei der Architekturentscheidung.
Nach Datenrate:
800 Gbps definiert die aktuelle Beschaffung und 1,6 Tbps nimmt Fahrt aufDas 800-Gbps-Segment entfiel 2026 auf 33,78 % des Umsatzes nach Datenrate. QSFP-DD- und OSFP-Module mit 8 Kanälen à 100G-pro-Kanal PAM4 sind zu gängigen Spezifikationen für neue KI-orientierte Racks geworden. Ihr Einsatz reduziert den Stromverbrauch pro Bit im Vergleich zu früheren 400G-Geräten. Bis zu 400 Gbps bedient weiterhin bestehende Rechenzentren, Unternehmenseinrichtungen und Verbindungen, bei denen die Verkehrsanforderungen ein 800G-Upgrade nicht rechtfertigen. Die Kategorie über 1,6 Tbps befindet sich noch früh in ihrem Entwicklungszyklus. NVIDIA und Cisco kündigten im Oktober 2026 das USFP-Formfaktor für 400G-pro-Kanal-Signalisierung und Module an, die bis zu 12,8 Tbps unterstützen.
Das 1,6-Tbps-Segment wird bis 2032 voraussichtlich mit einer CAGR von 30,14 % wachsen. Marvell erklärte, dass seine Ara-3nm-1,6T-DSP-Plattform in großem Volumen für Hyperscale-Anwendungen ausgeliefert wurde. Diese Geräte unterstützen KI-Fabric-Aufbauten, die mehr Bandbreite an jeder Switch- und Beschleunigerschnittstelle erfordern. Siliziumphotonik-Designs mit 200G-pro-Kanal-Technologie können Indiumphosphid in ihren Modulationsstufen vermeiden. Kohärente 1,6T-Verbindungen für die Rechenzentrumsverbindung können weiterhin auf Indiumphosphid-Elektroabsorptions-modulierten Lasern basieren. Dieser Unterschied im Komponentendesign kann die Versorgungsexposition und das Tempo der Bereitstellung im europäischen Markt für optische Konnektivität in Rechenzentren beeinflussen.
Nach Reichweite:
Kurzreichweitenverbindungen unterstützen dichte KI-RacksDie Kategorie 7–100 Meter entfiel 2026 auf 31,62 % des Umsatzes. Sie umfasst Server-zu-Leaf- und Leaf-zu-Spine-Verbindungen innerhalb einer Datenhalle, die für Scale-Out-Netzwerkdesigns zentral sind. Multimode-Fasern haben historisch viele Kurzstreckenverbindungen bedient. Der Übergang über 400G hinaus erhöht den Einsatz von Einmoden-Fasern bei einigen halleninternen Distanzen, da die Modalbandbreitengrenzen restriktiver werden. Die Gruppen 100–500 Meter und über 500 Meter bedienen Verbindungen zwischen Gebäuden und über Campusse hinweg. Die Gruppen 3–5 Meter und 5–7 Meter adressieren direkte Verbindungen von Blades und Racks zu Top-of-Rack-Geräten.
Die Kategorie bis zu 3 Meter wird bis 2032 voraussichtlich mit einer CAGR von 26,68 % wachsen. Dies spiegelt die wachsende Anzahl von GPU-zu-GPU- und GPU-zu-Switch-Verbindungen innerhalb hochdichter KI-Racks wider. NVIDIA GB300 NVL72-Systeme erfordern eine dichte Menge kurzer Verbindungen zwischen Rechenknoten und Netzwerkgeräten. Ayar Labs und Wiwynn kündigten 2025 ein Referenzdesign für optisch verbundene Rack-Scale-KI-Systeme an.[3] Die Rack-Leistungsdichte erhöht den Bedarf an optischen Verbindungen, wo Kupfer mit Signal-Integritäts- und thermischen Einschränkungen konfrontiert ist. Optiken mit sehr kurzer Reichweite werden daher ein direktes Maß für die Rack-Scale-KI-Dichte bleiben.
Nach Anwendung:
GPU-Fabrics verändern die optischen BeschaffungsprioritätenSwitch-zu-Switch-Konnektivität entfiel 2026 auf 31,37 % des Anwendungsumsatzes. Sie bleibt wichtig, da Spine-Layer-Verbindungen den Datenverkehr sowohl in Hyperscale- als auch in Colocation-Umgebungen tragen. Server-zu-Switch-Konnektivität nimmt zu, da KI-Server Netzwerkschnittstellenkarten mit höherer Geschwindigkeit verwenden. Speicherkonnektivität unterstützt NVMe-over-Fabric-Designs, die eine geringe Latenz zwischen Rechenleistung und persistentem Speicher erfordern. GPU-zu-Switch-Verbindungen bilden das Front-End-Netzwerk für KI-Cluster und verwenden Hochgeschwindigkeitsmodule am GPU-NIC und Switch-Port. Rechenzentrumsverbindungslinks verbinden auch verteilte Trainingsstandorte, wenn Betreiber nicht alle Kapazitäten an einem einzigen leistungsbeschränkten Standort platzieren können.
GPU-zu-GPU-Konnektivität wird bis 2032 voraussichtlich mit einer CAGR von 29,34 % wachsen. Sie bildet das Back-End-Netzwerk von Trainingsclustern unter Verwendung von NVLink, InfiniBand und anderen Scale-Up-Fabrics. NVIDIA verwendet NVLink-C2C-Siliziumphotonik innerhalb des GB300 NVL72-Racks zur Unterstützung der Chip-zu-Chip-Kommunikation. Jedes aufeinanderfolgende KI-Cluster-Design erhöht die optischen Verbindungen, die zwischen GPU-Knoten benötigt werden. Der Umsatzmix verschiebt sich daher in Richtung der Anwendung mit der schnellsten Bereitstellungsrate. Diese Veränderung gibt dem europäischen Markt für optische Konnektivität in Rechenzentren eine engere Beziehung zur Beschleunigerarchitektur als zu konventionellen Unternehmens-Netzwerk-Erneuerungszyklen.
Nach Netzwerkarchitektur:
Scale-Out führt, während Scale-Up an Bedeutung gewinntScale-Out-Netzwerke hielten 2026 einen Segmentumsatzanteil von 70,52 %. Ihre Führungsposition basiert auf langjährigen Investitionen in Leaf-Spine-Ethernet-Fabrics, die große Server-Flotten unterstützen können. Die Scale-Out-Nachfrage hält an, da die meisten KI-Umgebungen ein Front-End-Netzwerk für allgemeinen Datenverkehr und externe Datenbewegungen benötigen. Unternehmens- und Colocation-Kunden verwenden auch Scale-Out-Designs für Inferenz-Workloads, die kein großes Multi-Rack-GPU-Mesh erfordern. Corning kündigte im März 2026 eine mehrjährige Verpflichtung von NVIDIA in Höhe von 3,2 Milliarden USD zur Lieferung von Glasfasern für KI-Rechenzentren an. Konventionelle Ethernet-Bereitstellungen werden weiterhin eine wichtige Quelle für Kabelvolumen im gesamten europäischen Markt für optische Konnektivität in Rechenzentren bleiben.
Scale-Up-Architektur wird bis 2032 voraussichtlich mit einer CAGR von 28,79 % wachsen. Die OCI MSA GEN1-Spezifikation definiert optische Scale-Up-Schnittstellen mit 200 Gbps pro Richtung unter Verwendung von 4-Lambda-NRZ und Wellenlängenmultiplexing. Dies gibt Käufern einen Standard für Geräte, die GPUs direkt über einen Cluster verbinden. Scale-Up-Architektur rückt optische Entscheidungen näher an das Rechenteam heran, da Beschleunigerdesigner den Formfaktor und die Kanalanforderungen definieren. Das Ergebnis ist ein größerer Einfluss von KI-Plattformanbietern auf optische Roadmaps. Scale-Out- und Scale-Up-Designs werden voraussichtlich zusammen betrieben, anstatt sich gegenseitig zu verdrängen.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen verankern die NachfrageHyperscale-Einrichtungen hielten 2026 einen Segmentumsatzanteil von 57,91 %. Sie werden bis 2032 auch voraussichtlich mit einer CAGR von 24,63 % wachsen, was sie sowohl zum größten als auch zum am schnellsten wachsenden Rechenzentrumstyp macht. Microsoft, Google, AWS, Meta und Oracle verfolgen europäische Kapazitätsprogramme für Cloud- und KI-Workloads. AWS startete eine souveräne Cloud-Region in Brandenburg mit physischer und logischer Trennung von seinen bestehenden Regionen. Dies schafft Nachfrage nach dedizierten optischen Systemen, anstatt sich nur auf gemeinsam genutzte Infrastruktur zu verlassen. Der europäische Markt für optische Konnektivität in Rechenzentren profitiert, wenn neue souveräne Standorte separate Transport- und Vermittlungsressourcen erfordern.
Colocation ist der zweitgrößte Rechenzentrumstyp nach Umsatz. Es bedient Unternehmen, die KI-Kapazität benötigen, ohne eigene Einrichtungen zu bauen. Unternehmensrechenzentren übernehmen optische Konnektivität für Inferenz-Workloads, obwohl ihre Port-Dichte unter der großer Trainingscluster liegt. Edge- und Micro-Rechenzentren sind kleiner, benötigen aber optisches Backhaul für verteilte Anwendungen mit geringer Latenz. Der Europäische Rechenzentrums-Verband prognostiziert, dass die europäische Rechenzentrums-Kapazität bis 2031 23,6 GW erreichen wird. Die breite Streuung der Einrichtungstypen unterstützt eine vielfältige Nachfrage nach steckbaren Modulen, strukturierter Verkabelung und Rechenzentrumsverbindungslinks.
Geografische Analyse
Deutschland Rechenzentrum Optische Konnektivität Markt
Deutschland hielt im Jahr 2026 einen Anteil von 26,41 % am regionalen Umsatz. Frankfurt bleibt ein zentraler Konnektivitätsknotenpunkt aufgrund des DE-CIX und seiner Konzentration an Colocation-Standorten. DE-CIX meldete, dass sein Frankfurter Datenfluss im Jahr 2024 jährlich 45 Exabyte überstieg, was dem Land eine große Basis für Investitionen in hochkapazitive Netzwerke verschafft. AWS eröffnete im Januar 2026 seine Sovereign-Cloud-Region in Brandenburg und gab mehr als 7,8 Milliarden EUR, entsprechend 8,81 Milliarden USD, an geplanten deutschen Cloud-Investitionen bekannt. Deutschland ist zudem ein vorrangiges Gebiet für energieeffiziente Optik, da das Berichtsregime der Europäischen Union den Wert von Designs mit geringerem Stromverbrauch pro Bit erhöht.
Vereinigtes Königreich und Frankreich Rechenzentrum Optische Konnektivität Markt
Das Vereinigte Königreich ist der zweitgrößte regionale Umsatzbeitragszahler, unterstützt durch die Nutzer aus dem Finanzdienstleistungssektor in London und hyperscale Verfügbarkeitszonen. Die britische Regierung identifizierte Silizium-Photonik als Priorität innerhalb ihres KI-Hardware-Plans 2026 und stellte 2 Milliarden GBP, entsprechend 2,54 Milliarden USD, für Quanten- und Photonik-Fertigungskapazitäten bereit. Frankreich baut seine KI-fähige Infrastruktur durch den 5 Milliarden EUR, entsprechend 5,65 Milliarden USD, umfassenden Nordfrankreich-Campus von Data4 aus. Das CanopAI-Projekt bringt Scintil Photonics, Presto Engineering und CEA-Leti zusammen, um photonische integrierte Schaltkreise für KI-Rechenzentrum-Verbindungen zu entwickeln. Diese Programme steigern die lokale Nachfrage und unterstützen gleichzeitig die europäische Komponentenentwicklung.
Süd- und Nordeuropa Rechenzentrum Optische Konnektivität Markt
Spanien wird voraussichtlich bis 2032 mit einer CAGR von 25,31 % wachsen, der höchsten Länderrate im Europa Rechenzentrum Optische Konnektivität Markt. SpainDC meldete, dass die Hyperscale-Investitionen im Jahr 2025 977 Millionen EUR, entsprechend 1,10 Milliarden USD, erreichten und prognostizierte 1,729 Milliarden EUR, entsprechend 1,95 Milliarden USD, für 2026. Die Iberische Halbinsel verfügt über 35 Unterseekabel, 20 Landungspunkte und 13 Internetaustauschpunkte, die mehr als 800 Netzwerke verbinden, und stärkt damit ihre Position zwischen Europa, Afrika und Südamerika. Italien verzeichnet eine steigende Nachfrage durch die Migration von Unternehmen in die Cloud und die Entwicklung von Verfügbarkeitszonen in Mailand. Finnland zieht ebenfalls KI-Einrichtungen an, darunter den über 1,5 Milliarden EUR, entsprechend 1,70 Milliarden USD, umfassenden 110-MW-Campus von Pure DC in Seinäjoki sowie den geplanten 10 Milliarden EUR, entsprechend 11,3 Milliarden USD, umfassenden Campus von Sesterce in Jämsä.[4] Diese Projekte erweitern den Europa Rechenzentrum Optische Konnektivität Markt auf nordische und südeuropäische Standorte.
Wettbewerbslandschaft
Der europäische Markt für optische Konnektivität in Rechenzentren ist auf Systemebene mäßig fragmentiert und über Komponenten und Baugruppen hinweg stärker fragmentiert. Broadcom, Marvell und Coherent halten wichtige Positionen bei optischen DSPs und Siliziumphotonik-Plattformen. NVIDIA investierte im März 2026 jeweils 2 Milliarden USD in Coherent und Lumentum, mit Kaufverpflichtungen und Finanzierung für Fertigungskapazitäten in den Vereinigten Staaten. Diese Vereinbarungen können bevorzugte Lieferantenbeziehungen für KI-Photonik-Komponenten schaffen. Das OCI MSA gibt dem Markt ein Gegengewicht, indem es offene optische Scale-Up-Schnittstellen für mehrere Lieferanten definiert. Broadcoms geistiges Eigentum bei Co-Packaged Optics und Marvells Übernahme von Celestial AI Ende 2025 zeigen die Bedeutung des Design-Eigentums beim Übergang zu optischen Systemen mit höherer Dichte.
Neue Lieferanten zielen auf den Übergang von steckbaren Modulen zu Co-Packaged-Designs ab. Ayar Labs und Wiwynn kündigten ein Referenzdesign für optisch verbundene Rack-Scale-KI-Systeme an, das auf Hyperscale-Evaluierungszyklen in 2026 und 2027 abzielt. Lightmatter stellte sein Passage L200 3D Co-Packaged Optics-Produkt vor, das auf 6,4 Tbps pro Richtung abzielt. ams OSRAM präsentierte auf der ECOC 2026 einen Dnnfilm-VCSEL- und Mehrkernfaser-Demonstrator mit BizLink für hochdichte Kurzreichweitenverbindungen. STMicroelectronics begann mit der Großserienproduktion von PIC100 für 800G- und 1,6T-Transceiver. Diese Schritte zeigen, dass der Wettbewerb Formfaktor, Verpackung, photonische Integration und Fertigbarkeit umfasst und nicht nur die Transceiver-Preisgestaltung.
Die europäische Fertigungskapazität bleibt für das Wettbewerbsbild wichtig. SMART Photonics und GlobalFoundries kündigten einen Open-Access-Foundry-Service an, der Silizium und Indiumphosphid kombiniert und voraussichtlich in der zweiten Hälfte des Jahres 2027 kommerziell verfügbar sein wird. Dies könnte die Abhängigkeit europäischer fabloser Unternehmen von Überseelieferanten für fortschrittliche Komponenten verringern. Gleichzeitig bleiben Produktionsausbeute, spezialisierte Verpackungskapazität und qualifizierte Servicemodelle Hürden für Co-Packaged Optics. Hyperscaler können frühes Engineering-Risiko leichter absorbieren als Unternehmensoperatoren. Diese Aufteilung kann zu einem zweistufigen Adoptionspfad führen, bei dem große Cloud-Unternehmen neue optische Architekturen zuerst qualifizieren. Marktkonzentrationsindex: 4/10, da der Entwurf starke Positionen für eine kleine Gruppe von Lieferanten auf Systemebene identifiziert, aber keine kombinierten Anteilsnachweise liefert und die Komponenten- und Baugruppenstufen als fragmentiert beschreibt.
Marktführer der Branche für optische Konnektivität in europäischen Rechenzentren
-
Broadcom Inc.
-
Coherent Corp.
-
NVIDIA Corporation
-
Lumentum Holdings Inc.
-
Ciena Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum Optische Konnektivität Markt Unternehmen in diesem Bericht
- Broadcom Inc.
- Coherent Corp.
- NVIDIA Corporation
- Lumentum Holdings Inc.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Ciena Corporation
- Infinera Corporation
- Intel Corporation
- Nokia Corporation
- Juniper Networks, Inc.
- TE Connectivity Ltd.
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Ayar Labs, Inc.
- Amphenol Corporation
- Prysmian S.p.A.
- HUBER+SUHNER AG
Neueste Industrielle Entwicklungen in Europa Rechenzentrum Optische Konnektivität Markt
- Oktober 2026: NVIDIA und Cisco kündigten den Ultra-Dense Small Form Factor Pluggable an, ein optisches Modul mit 400 Gb/s pro Kanal, das bis zu 12,8 Tbps pro Transceiver für Ethernet-Fabrics der nächsten Generation in KI-Fabriken anstrebt. TE Connectivity und Amphenol entwickeln das Steckverbinder- und Cage-Ökosystem.
- September 2026: Marvell präsentierte auf der ECOC 2026 in Málaga 38 Technologiedemonstrationen, darunter 2nm 400G-pro-Kanal optisches PAM-4, 800G ZR/ZR+ mit MACsec sowie 1,6T ZR- und kohärente Lite-O-Band-Demonstrationen mit 2nm-DSPs.
- März 2026: Das Optical Compute Interconnect Multi-Source Agreement wurde von AMD, Broadcom, Meta, Microsoft, NVIDIA und OpenAI gegründet, um eine offene Spezifikation und eine Multi-Vendor-Lieferkette für optische Scale-Up-Verbindungen in der KI-Infrastruktur zu etablieren.
- März 2026: Broadcom kündigte den Taurus BCM83640 an, einen 400G-pro-Kanal optischen PAM-4-DSP auf 3nm-Technologie, der 1,6T-steckbare Module mit 102,4T-Vermittlungskapazität in einem 1RU-System ermöglicht.
Berichtsumfang des europäischen Marktes für optische Konnektivität in Rechenzentren
Optische Konnektivität in europäischen Rechenzentren bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die entwickelt wurden, um eine hochbandbreitige, latenzarme Datenübertragung innerhalb von und zwischen Rechenzentren in der gesamten Region zu ermöglichen.
Der Bericht über den europäischen Markt für optische Konnektivität in Rechenzentren ist segmentiert nach Produkttyp (optische Transceiver, aktive optische Kabel, Glasfaserkabelbaugruppen, optische Steckverbinder, optische Verbindungsbaugruppen und optische Schaltkreise), Konnektivitätsarchitektur (konventionelle steckbare Optiken, linear steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und Co-Packaged Optics (CPO)), Datenrate (bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und über 1,6 Tbps), Reichweite (bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und über 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrumsverbindung), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumstyp (Hyperscale, Colocation, Unternehmen sowie Edge- und Micro-Rechenzentren) und Land (Deutschland, Niederlande, Vereinigtes Königreich, Frankreich, Irland, Spanien, Italien, Schweden, Norwegen, Finnland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Transceiver |
| Aktive optische Kabel |
| Glasfaserkabelbaugruppen |
| Optische Steckverbinder |
| Optische Verbindungsbaugruppen |
| Optische Schaltkreise |
| Konventionelle steckbare Optiken |
| Linear steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-Packaged Optics (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Über 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Über 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrumsverbindung |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Micro-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Irland |
| Spanien |
| Italien |
| Schweden |
| Norwegen |
| Finnland |
| Übriges Europa |
| Nach Produkttyp | Optische Transceiver |
| Aktive optische Kabel | |
| Glasfaserkabelbaugruppen | |
| Optische Steckverbinder | |
| Optische Verbindungsbaugruppen | |
| Optische Schaltkreise | |
| Nach Konnektivitätsarchitektur | Konventionelle steckbare Optiken |
| Linear steckbare Optiken (LPO/LRO) | |
| Near-Packaged Optics (NPO) | |
| Co-Packaged Optics (CPO) | |
| Nach Datenrate | Bis zu 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Über 1,6 Tbps | |
| Nach Reichweite | Bis zu 3 Meter |
| 3–5 Meter | |
| 5–7 Meter | |
| 7–100 Meter | |
| 100–500 Meter | |
| Über 500 Meter | |
| Nach Anwendung | GPU-zu-Switch |
| GPU-zu-GPU | |
| Switch-zu-Switch | |
| Server-zu-Switch | |
| Speicherkonnektivität | |
| Rechenzentrumsverbindung | |
| Nach Netzwerkarchitektur | Scale-Up |
| Scale-Out | |
| Nach Rechenzentrumstyp | Hyperscale |
| Colocation | |
| Unternehmen | |
| Edge- und Micro-Rechenzentren | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Irland | |
| Spanien | |
| Italien | |
| Schweden | |
| Norwegen | |
| Finnland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für optische Konnektivität in Rechenzentren?
Der Markt wird voraussichtlich von 7,47 Milliarden USD im Jahr 2026 und 8,63 Milliarden USD im Jahr 2027 auf 17,44 Milliarden USD bis 2032 wachsen, mit einer CAGR von 15,11 %.
Was treibt die Nachfrage nach optischer Konnektivität in europäischen Rechenzentren an?
KI-Trainingscluster, 800G- und 1,6T-Upgrade-Zyklen, neue Hyperscale-Standorte und souveräne Cloud-Programme erhöhen die Nachfrage nach Hochgeschwindigkeits-Glasfaserverbindungen.
Welche Produktkategorie führt bei der optischen Konnektivität in europäischen Rechenzentren?
Optische Transceiver führen mit einem Anteil von 41,38 % im Jahr 2026, unterstützt durch die installierte Basis von 400G- und 800G-steckbaren Modulen.
Welche optische Architektur expandiert am schnellsten in europäischen KI-Einrichtungen?
Co-Packaged Optics wird bis 2032 voraussichtlich mit einer CAGR von 29,41 % wachsen, obwohl konventionelle steckbare Optiken die größte Architektur bleiben.
Welches Land expandiert am schnellsten bei der optischen Konnektivität in Rechenzentren in Europa?
Spanien wird bis 2032 voraussichtlich mit einer CAGR von 25,31 % wachsen, unterstützt durch Rechenzentrumsinvestitionen und umfangreiche Unterseekabel-Konnektivität.
Welche Risiken könnten Bereitstellungen optischer Konnektivität in Europa verlangsamen?
Lange Netzanschluss-Zeitpläne, Leistungsengpässe sowie die Ausbeute- und Wartbarkeitsherausforderungen von Co-Packaged Optics können Bereitstellungen verzögern.