
ヨーロッパ データセンター 光コネクティビティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
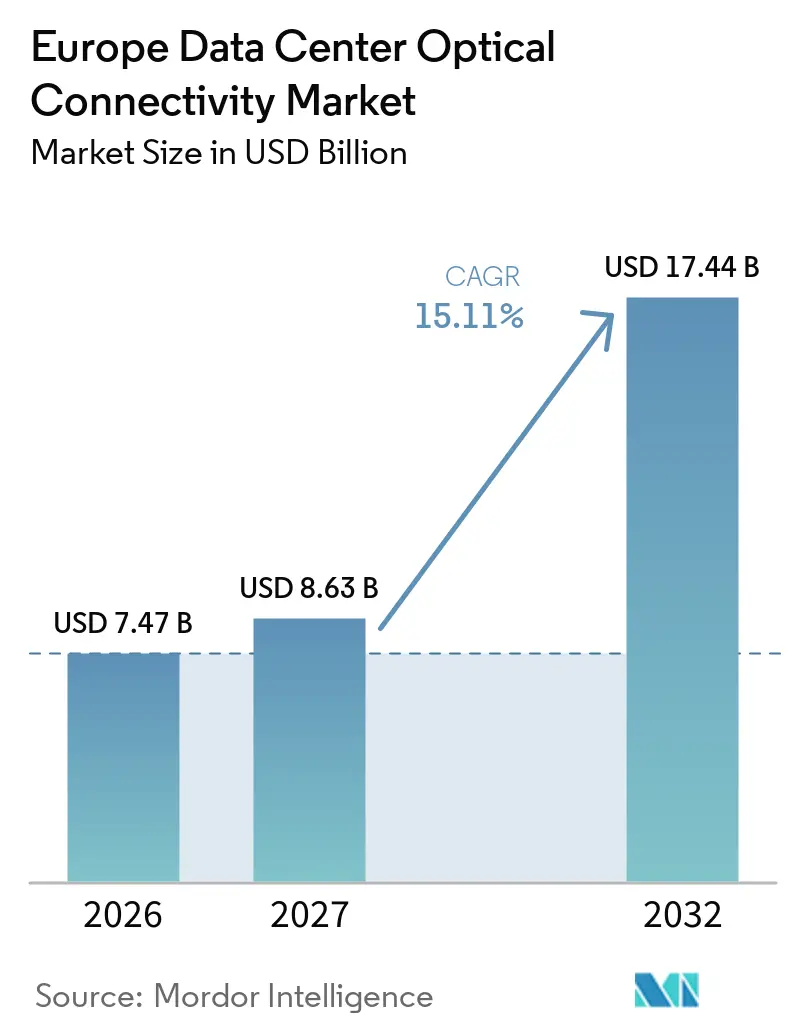
| 基準年の市場規模 (2026) | 7.47 十億米ドル |
| 市場規模 (2027) | 8.63 十億米ドル |
| 市場規模 (2032) | 17.44 十億米ドル |
| 成長率 (2027 - 2032) | 15.11 % |
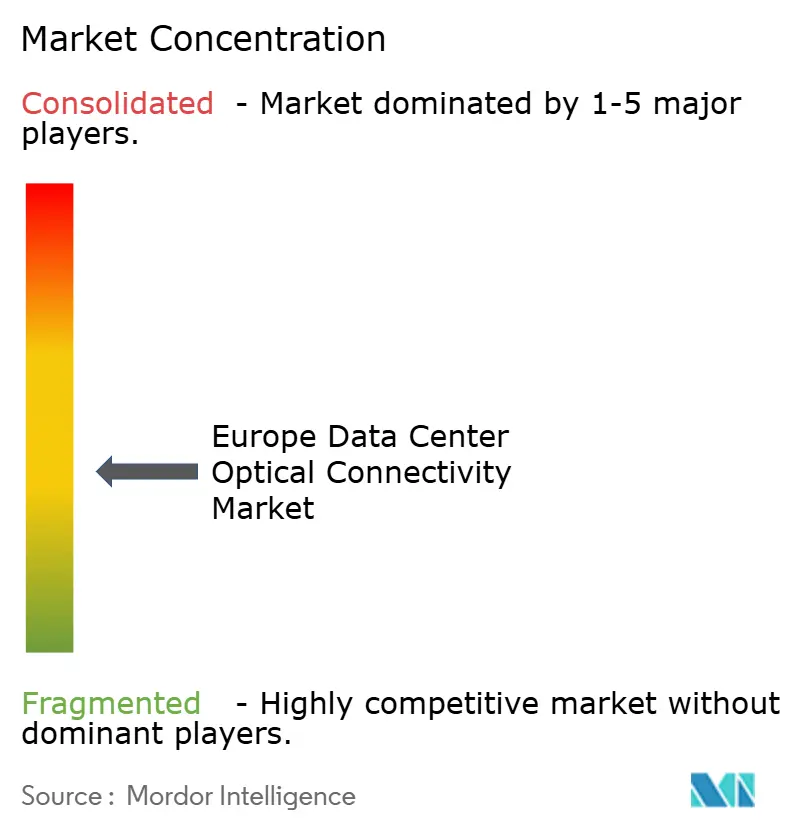
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 光コネクティビティ市場分析
ヨーロッパ データセンター 光コネクティビティ市場規模は2026年に7.47 ビリオン 米ドル、2027年に8.63 ビリオン 米ドルと予測され、2032年までに17.44 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 15.11%で成長する見込みです。
AIトレーニングクラスターは帯域幅要件を高め、光学機器の交換サイクルを短縮しています。800G機器の同時展開と1.6Tプラットフォームの資格認定は、ハイパースケールオペレーターおよびコロケーションプロバイダーの購入計画を変化させています。ヨーロッパのデータセンター投資は最大のハブを超えて広がっており、トランシーバー、ファイバーアセンブリ、コネクタ、スイッチング機器への需要を支えています。エネルギー報告規制により、ビットあたりの消費電力がより重要な調達要素となっています。コパッケージドオプティクスの供給可用性、グリッド接続、およびサービス性が、プロジェクトが設計から設置へ移行する速度を左右します。
主要レポートのポイント
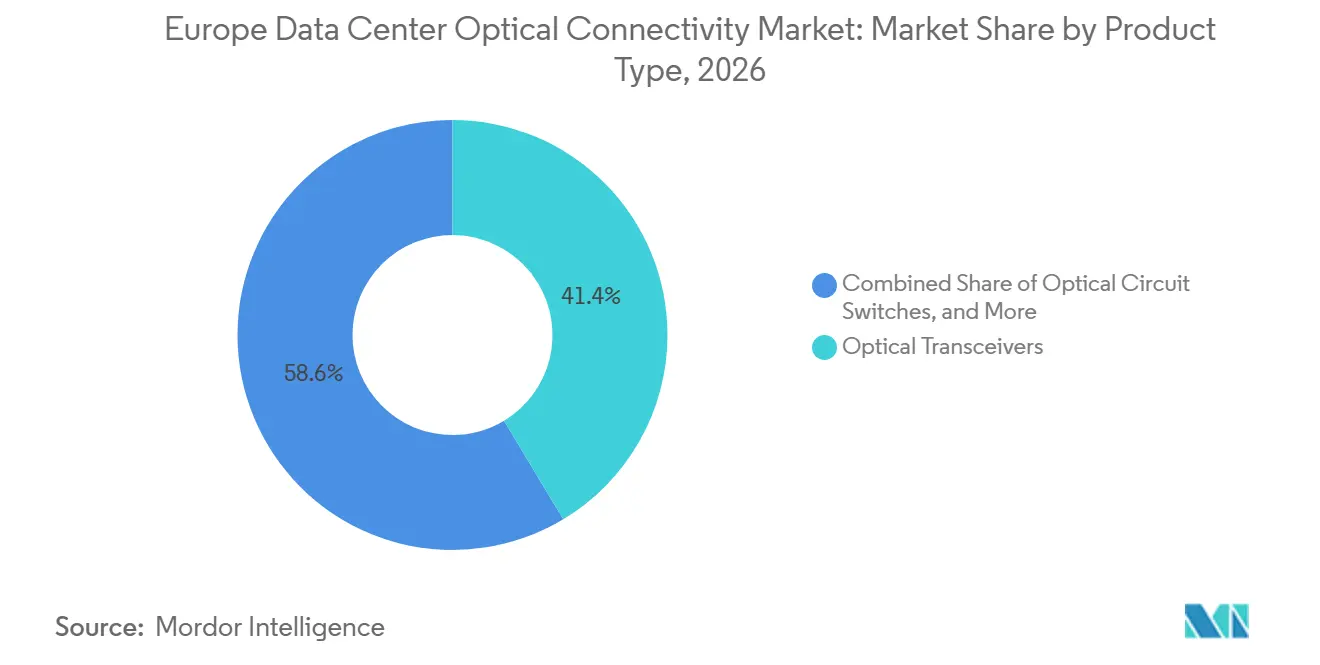
- 製品タイプ別では、光トランシーバーが2026年のヨーロッパ データセンター 光コネクティビティ市場シェアの41.38%を占め、一方で光回路スイッチは2032年まで26.12%のCAGRで拡大する見込みです。
- コネクティビティアーキテクチャ別では、従来型プラガブルオプティクスが2026年のヨーロッパ データセンター 光コネクティビティ市場シェアの76.24%を占め、一方でコパッケージドオプティクスは2032年まで29.41%のCAGRで拡大する見込みです。
- データレート別では、800 Gbpsが2026年の収益の33.78%を占め、一方で1.6 Tbpsは2032年まで30.14%のCAGRで拡大する見込みです。
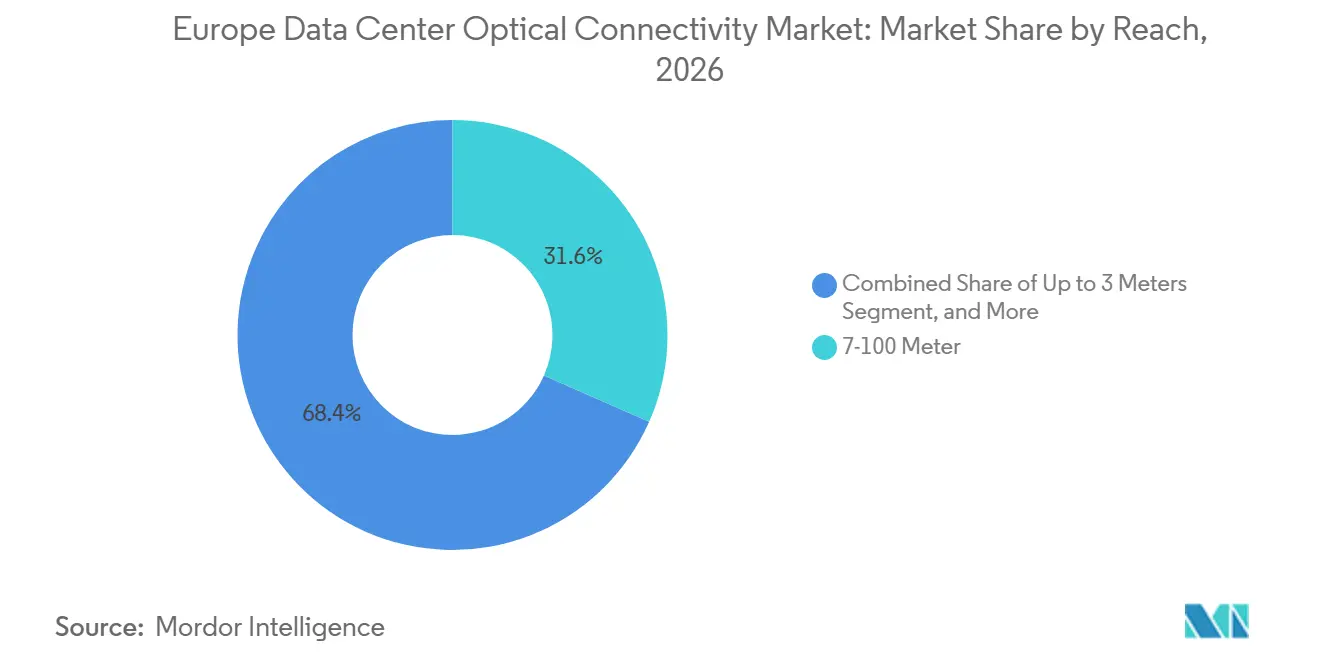
- 到達距離別では、7~100メートルカテゴリーが2026年の収益の31.62%を占め、一方で3メール以下カテゴリーは2032年まで26.68%のCAGRで拡大する見込みです。
- アプリケーション別では、スイッチ間接続が2026年の収益の31.37%を占め、一方でGPU間接続は2032年まで29.34%のCAGRで拡大する見込みです。
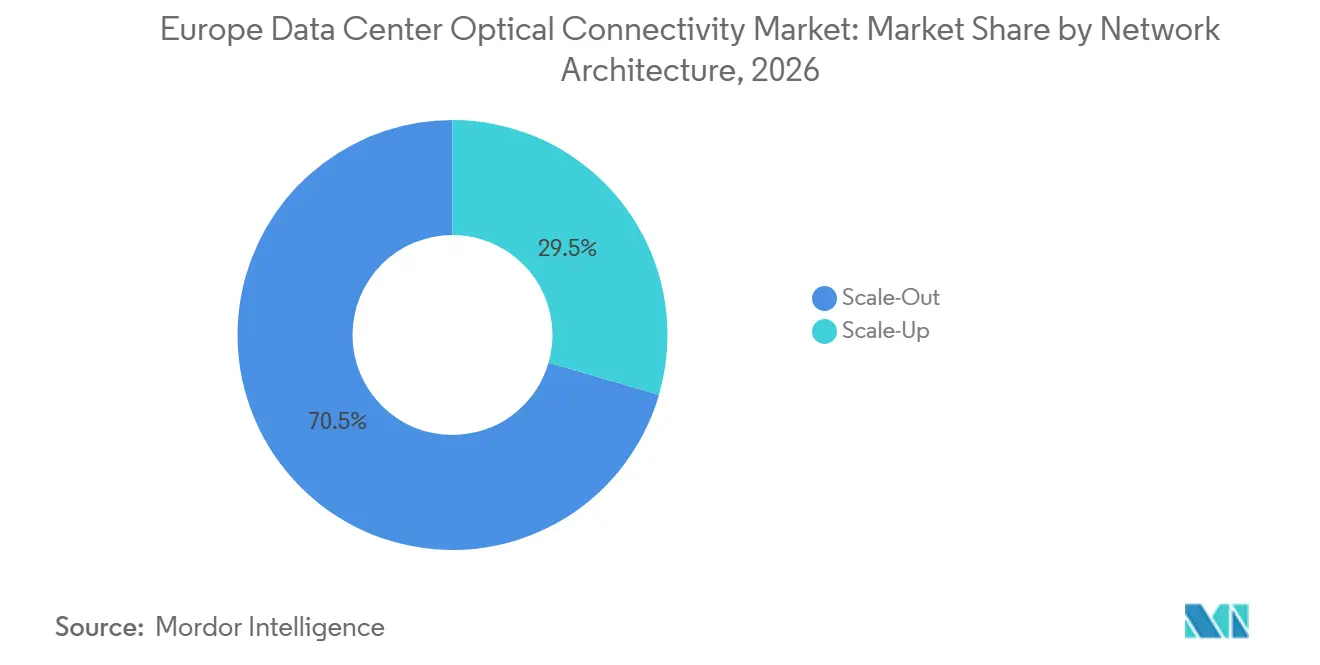
- ネットワークアーキテクチャ別では、スケールアウトが2026年の収益の70.52%を占め、一方でスケールアップは2032年まで28.79%のCAGRで拡大する見込みです。
- データセンタータイプ別では、ハイパースケール施設が2026年の収益の57.91%を占め、2032年まで24.63%のCAGRで拡大する見込みです。
- 国別では、ドイツが2026年の収益の26.41%を占め、一方でスペインは2032年まで25.31%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| AIクラスター帯域幅と800G~1.6Tアップグレードサイクル | +4.5% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリンに集中した需要を持つグローバル規模 | 短期(2年以下) |
| ヨーロッパ全域におけるハイパースケールおよびコロケーション容量の拡大 | +3.2% | 北欧諸国、イベリア半島、イタリアへの拡大を伴う欧州主要ハブ | 中期(2~4年) |
| 欧州サステナビリティ規制下でのエネルギー効率の高い光インターコネクト | +2.4% | ドイツ、オランダ、アイルランドで先行的な関連性を持つ欧州連合 | 中期(2~4年) |
| ソブリンAI、データレジデンシー、および地域クラウドインフラへの投資 | +2.0% | ドイツ、フランス、オランダ、ベルギー、スペイン | 中期(2~4年) |
| ラックスケールのスケールアップアーキテクチャによるGPU間光需要の増加 | +1.8% | 英国、ドイツ、スウェーデンを含むグローバルハイパースケールクラスターの欧州拠点 | 短期(2年以下) |
| 欧州フォトニクス、シリコンフォトニクス、および先進パッケージングエコシステムの発展 | +1.2% | オランダ、ドイツ、フランス英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスター帯域幅と800G~1.6Tアップグレードサイクル
ヨーロッパ データセンター 光コネクティビティ市場は、400Gから800Gへ、そして1.6Tリンクへの移行により再編されています。AIアクセラレーターの各世代は、GPUポートでより多くの帯域幅を必要とし、トレーニングクラスターの光学コンテンツを増加させています。NVIDIAはBlackwellベースのDGX GB300システムを1.6T InfiniBand XDR スイッチファブリック向けに設計し、コンピュート選択を光学部品表に直接結びつけています。DE-CIX フランクフルトは2025年11月に、Nokia の800G-ZR+シングル波長オプティクスを使用した800ギガビットイーサネットインターネット交換ポートにDeutsche Glasfaserを接続しました。この展開は、800Gが長距離コヒーレントリンクを超えて、ピアリングおよびデータセンターエッジのユースケースへと移行していることを示しています。Broadcomは2026年3月にTaurus BCM83640 400Gパーレーン光PAM-4 DSPを発表し、Marvellは1.6T光DSPポートフォリオを拡大しました。これにより、機器サプライヤーが遠い将来の試験ではなく、量産展開に向て準備していることが確認されました。
ヨーロッパ全域におけるハイパースケールおよびコロケーション容量の拡大
新たなハイパースケールおよびコロケーションキャンパスは、ヨーロッパ データセンター 光コネクティビティ市場全体でファイバーパス、トランシーバー、光スイッチングへの需要を高めています。Data4は、4棟の次世代データセンターを含む北フランスのキャンパスに対し、50 億ユーロ(57 億米ドル相当)の投資を確認しました。このプロジェクトは、最も確立された施設以外の大型AIレディサイトの重要性が増していることを示しています。そのようなサイトでは、ラック電力密度が100 kWを超える環境をサポートできる光リンクが必要であり、銅線では短距離を超えた使用が困難になります。コロケーションオペレーターも柔軟な物理レイヤー設計を必要としています。テナントが段階的に容量を追加できるからです。光回路スイッチング、プレターミネーテッドトランク、高密度コネクタにより、ホールのコミッショニング時の設置作業を削減できます。これにより生じる建設活は、プラガブルモジュールだけでなく光スタック全体にわたって需要を支えます。
欧州サステナビリティ規制下でのエネルギー効率の高い光インターコネクト
欧州連合の報告要件により、データセンターネットワークが使用するエネルギーへの注目が高まっています。指令(EU)2023/1791および欧州委員会委任規則(EU)2024/1364は、少なくとも500 kWのITパワーが設置されている適格データセンターに対して年次報告を義務付けています。このため、オペレーターはビットあたりの消費電力を低減し、電力使用効率(PUE)管理をサポートする機器を選択する動機を持っています。リニアプラガブルオプティクスはDSP機能を省略し、従来のDSPベース設計と比べてモジュールあたりの消費電力を削減できます。STMicroelectronicsは2026年に800Gおよび1.6T光モジュール向けPIC100シリコンフォトニクスプラットフォームの大規模生産を開始しました。EUが資金提供するADOPTIONプロジェクトは、高効率クラウドコンピューティング向けのコパッケージドフォトニクスを開発しており、研究プログラムをこれらの運用要件に一致させています。
ソブリンAI、データレジデンシー、および地域クラウドインフラへの投資
ソブリンクラウドプログラムは、ヨーロッパ データセンター 光コネクティビティ市場にとって別個の需要源を生み出しています。AWSは2026年1月に欧州ソブリンクラウドを開始し、ブランデンブルクに最初のリージョンを設置し、ベルギー、オランダ、ポルトガルにソブリンローカルゾーンを設けることを発表しました。[1] 同社はドイツのクラウドインフラに対して78 億ユーロ以上(88.1 億米ドル相当)の計画投資を公表しました。これらの環境は、管轄区域をまたいだ共有ネットワーク資産の再利用を制限する、専用の物理的・論理的インフラを必要とします。オランダでは、フローニンゲンのAIファクトリーがEuroHPC、オランダ政府、および地域の資金源から2 億100 万ユーロ(2 億2700 万米ドル相当)を受領しました。地域コンピューティングプログラムは、展開規模がグローバルクラウドキャンパスより小規模であっても、国内ファイバーシステムおよび光スイッチングへの需要を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 電力供給、グリッド接続の遅延、およびデータセンター展開の制約 | -2.0% | ドイツ、オランダ、アイルランド、デンマーク、その他の欧州連合市場 | 短期(2年以下) |
| コパッケージドオプティクス(CPO)およびニアパッケージドオプティクス(NPO)の製造歩留まり、サービス性、および標準化リスク | -1.3% | 欧州調達露出を伴うグローバルサプライチェーン | 中期(2~4年) |
| InP基板、レーザー、フォトディテクター、および先進パッケージング容量の供給不足リスク | -1.0% | 海外ベンダー依存に露出した欧州オペレーターを有するグローバル供給 | 短期(2年以下) |
| 断片化した欧州調達、標、および国レベルの許可要件 | -0.6% | 欧州連合、特に南欧・東欧 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力供給、グリッド接続の遅延、およびデータセンター展開の制約
電力供給の問題により、ヨーロッパ データセンター 光コネクティビティ市場全体での機器設置が遅延する可能性があります。AWSは2026年に、欧州のグリッド接続には最大7年かかる可能性があるのに対し、データセンターは2年で開発できると述べました。オランダの裁判所は2026年4月に、ハールレンメルメールのグリッドが満杯であるとの判決を下し、スキポール近郊での接続作業が一時停止されました。Mainovaも、フランクフルトでの新たな高電力接続は2030年代半ばまで利用不可能になると述べています。デンマークの送電事業者Energinetは、大口消費者向けの新たな接続契約を一時停止し、プロジェクトが5~10年のタイムラインに直面する可能性があると警告しました。欧州委員会の2025年グリッドパッケージはグリッドインフラの許可期限を2年とすることを提案していますが、新たな変電所や送電アップグレードの建設にはなお時間がかかります。
コパッケージドオプティクス(CPO)およびニアパッケージドオプティクス(NPO)の製造歩留まり、サービス性、および標準化リスク
コパッケージドオプティクスおよびニアパッケージドオプティクスはより高い帯域幅密度を提供しますが、その製造および修理プロセスは依然として課題があります。光エンジンに影響する熱的問題は、迅速に取り外せる故障したプラガブルモジュールとは異なり、スイッチングノード全体を停止させる可能性があります。Marvellのコパッケージドオプティクス向けAra XおよびAquila M DSPは2026年第1四半期に顧客サンプリングを開始しており、広範な展開はまだ始まっていないことを示しています。光コンピュートインターコネクト マルチソースアグリーメント(OCI MSA)は2026年3月にAMD、Broadcom、Meta、Microsoft、NVIDIA、OpenAIによって設立されました。[2] そのGEN1およびGEN2仕様は、方向あたり200 Gbpsおよび400 Gbpsの光スケールアップインターフェースを規定しています。オペレーターは、プラガブルオプティクスと同等の信頼性でコパッケージドソリューションを購入できるようになる前に、信頼性の高いマルチベンダー実装が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トランシーバーが主導し、光回路スイッチが加速光トランシーバーは2026年の製品タイプ別収益の41.38%を占めました。その地位は、ハイパースケールおよびコロケーションサイトのリーフスパインネットワークにおける400Gおよび800Gプラガブルモジュールの確立された使用を反映しています。インストールベースも、障害ポートを迅速に復旧する必要があるオペレーターにとって、フィールド交換可能なモジュールを優先します。アクティブ光ケーブルは、AIポッド内のGPU対スイッチおよびストレージ間の固定長接続をサポートします。ファイバーオプティックケーブルアセンブリとコネクタは、すべての新しいデータホールの物理的基盤を提供します。光インターコネクトアセンブリは、高密度展開における設置時間を削減するプレターミネーテッドトランク構成での使用が拡大しています。
光回路スイッチは2032年まで26.12%のCAGRで拡大する見込みです。これにより、オペレーターは電気的なルーティングオーバーヘッドを追加することなく大容量トラフィックパスを変更できます。AIワークロードがGPUクラスター間を移動し、固定ネットワークパスが未使用のままになる場合に関連する機能です。欧州委員会が支援するOPTINETプロジェクトは、リアルタイムトラフィック管理のためのハイブリッド光電子スイッチングを開発しました。製品選択は、顧客が安定した物理的接続を必要とするのか、それともプログラマブルファブリックを必要とするのかによって決まります。ヨーロッパ データセンター 光コネクティビティ市場は、新しいホールが従来のクラウドアプリケーションと可変AIワークロードを組み合わせるにつれて、両方のアプローチを引き続き必要としています。

コネクティビティアーキテクチャ別:
プラガブルオプティクスが確立を維持しながらCPOが進歩従来型プラガブルオプティクスは2026年のコネクティビティアーキテクチャ別収益の76.24%を占めました。このフォーマットは、成熟した相互運用性、確立されたサービス慣行、および幅広いサプライヤーベースの恩恵を受けています。リニアプラガブルオプティクスはDSP段を省略し、ラックエネルギー使用量が圧迫されている場合にモジュール消費電力を低減できます。ニアパッケジドオプティクスは、完全なコパッケージングを必要とせずに光インターフェースをスイッチシリコンに近づけることで、移行パスを提供します。これは、密度の向上を必要としながらもサービス性に慎重なオペレーターにとって魅力的です。ヨーロッパ データセンター 光コネクティビティ市場は、プラガブル調達を支える実質的なインストールベースを維持しています。
コパッケージドオプティクスは2027年から2032年にかけてCAGR 29.41%で拡大する見込みです。BroadcomはOFC 2026でコパッケージドオプティクスを搭載した102.4Tイーサネットスイッチを展示しました。MarvellもECOC 2026でレーンあたり200Gのシリコンフォトニクスを使用した102.4Tプラットフォームを実演しました。ADOPTIONプロジェクトは204.8 Tbpsを超える将来のスイッチング容量と6.4 Tbpsのポートスピードを目標としています。ハイパースケーラーがエンタープライズおよびコロケーション顧客が大規模展開する前に初期設計を認定することが予想されます。この採用シーケンスにより、サービス性と歩留まりパフォーマンスがアーキテクチャ決定の中となります。
データレート別:
800 Gbpsが現在の調達を定義し、1.6 Tbpsが拡大800 Gbpsティアは2026年のデータレート別収益の33.78%を占めました。8チャンネルの100Gパーレーン PAM4を使用するQSFP-DDおよびOSFPモジュールは、新しいAI指向ラックの一般的な仕様となっています。これにより、従来の400G機器と比較してビットあたりの消費電力が削減されます。400 Gbps以下は、既存のデータセンター、エンタープライズ施設、およびトラフィック要件が800Gアップグレードを正当化しないリンクに引き続き対応します。1.6 Tbps超カテゴリーはまだ開発サイクルの初期段階にあります。NVIDIAとCiscoは2026年10月に、方向あたり400Gシグナリングおよび最大12.8 Tbpsをサポートするモジュール向けのUSFPフォームファクターを発表しました。
1.6 Tbpsセグメントは2032年まで30.14%のCAGRで拡大する見込みです。MarvellはAra 3ナノメートル 1.6T DSPプラットフォームがハイパースケールアプリケーション向けに量産出荷中と述べています。この機器は、各スイッチおよびアクセラレーターインターフェースでより多くの帯域幅を必要とすAIファブリック構築をサポートします。レーンあたり200G技術を使用するシリコンフォトニクス設計は、変調段でリン化インジウムを回避できる可能性があります。データセンターインターコネクトに使用されるコヒーレント1.6Tリンクは、依然としてリン化インジウム電気吸収変調レーザーに依存する可能性があります。このコンポーネント設計の違いが、ヨーロッパ データセンター 光コネクティビティ市場での供給露出と展開ペースに影響する可能性があります。
到達距離別:
短距離リンクが高密度AIラックをサポート7~100メートルカテゴリーは2026年の収益の31.62%を占めました。このカテゴリーはデータホール内のサーバー対リーフおよびリーフ対スパイン接続をカバーし、スケールアウトネットワーク設計の中心となっています。マルチモードファイバーは歴史的に多くの短距離リンクに使用されてきました。400Gを超える移行により、モーダル帯域幅の制限がより厳しくなるため、一部のホール内距離でシングルモードファイバーの使用が増加しています。100~500メートルおよび500メートル超のグループは、建物間およびキャンパスをまたぐリンクに対応します。3~5メートルおよび5~7メートルのグループは、ブレードやラックからトップオブラック機器への直接接続に対応します。
3メートル以下カテゴリーは2032年まで26.68%のCAGRで拡大する見込みです。これは、高密度AIラック内でのGPU間およびGPU対スイッチ間の短距離接続数の増加を反映しています。NVIDIA GB300 NVL72システムは、コンピュートノードとネットワーク機器の間に密なセットの短距離接続を必要とします。Ayar LabsとWiwynnは2025年に光接続ラックスケールAIシステムのリファレンスデザインを発表しました。[3] ラック電力密度の増加により、銅線が信号完全性と熱的制約に直面する場所での光リンクへの需要が高まっています。超短距離オプティクスは、そのためラックスケールAI密度の直接的な指標であり続けます。
アプリケーション別:
GPUファブリックが光調達の優先順位を変えるスイッチ間接続は2026年のアプリケーション別収益の31.37%を占めました。スパイン層リンクがハイパースケールおよびコロケーション環境の両方でトラフィックを運ぶため、依然として重要です。AIサーバーが高速ネットワークインターフェースカードを使用するにつれて、サーバー対スイッチ接続が増加しています。ストレージ接続は、コンピュートと永続ストレージ間の低レイテンシを必要とするNVMe over Fabric設計をサポートします。GPU対スイッチリンクは、AIクラスターのフロントエンドネットワークを形成し、GPU NICおよびスイッチポートで高速モジュールを使用します。データセンターインターコネクトリンクは、オペレーターが単一の電力制約のある場所にすべての容量を配置できない場合に、分散トレーニングサイトを接続します。
GPU間接続は2032年まで29.34%のCAGRで拡大する見込みす。NVLink、InfiniBand、および他のスケールアップファブリックを使用するトレーニングクラスターのバックエンドネットワークを形成します。NVIDIAはGB300 NVL72ラック内でチップ間通信をサポートするためにNVLink-C2Cシリコンフォトニクスを使用しています。後続のAIクラスター設計はそれぞれ、GPUノード間で必要な光リンク数を増加させます。収益の組み合わせは、最も速い展開速度を持つアプリケーションへとシフトしています。この変化により、ヨーロッパ データセンター 光コネクティビティ市場は、従来のエンタープライズネットワーキングのリフレッシュサイクルよりもアクセラレーターアーキテクチャとより緊密な関係を持つようになっています。
ネットワークアーキテクチャ別:
スケールアウトが主導しながらスケールアップが重要性を増すスケールアウトネットワークは2026年のセグメント収益の70.52%を占めました。その優位性は、大規模なサーバー群をサポートできるリーフスパインイーサネットファブリックへの長年の投資に基づいています。スケールアウト需要は継続しています。ほとんどのAI環境が一般的なトラフィックおよび外部データ移動のためのフロントエンドネットワークを必要とするためです。エンタープライズおよびコロケーション顧客も、大規模なマルチラックGPUメッシュを必要としない推論ワークロードにスケールアウト設計を使用します。Corningは2026年3月にAIデータセンター向けにファイバーを供給するためのNVIDIAからの32 億米ドルのマルチイヤーコミットメントを発表しました。従来のイーサネット展開は、ヨーロッパ データセンター 光コネクティビティ市場全体でケーブル量の主要な源であり続けます。
スケールアップアーキテクチャは2032年まで28.79%のCAGRで拡大する見込みです。OCI MSA GEN1仕様は、4ラムダNRZおよび波長分割多重化を使用した方向あたり200 Gbpsの光スケールアップインターフェースを定義しています。これにより、クラスター全体でGPUを直接接続する機器の標準が購入者に提供されます。スケールアップアーキテクチャは、アクセラレーター設計者がフォームファクターとチャンネル要件を定義するため、光学的な意思決定をコンピュートチームにづけます。その結果、AIプラットフォームベンダーが光ロードマップに対してより大きな影響力を持つことになります。スケールアウトとスケールアップの設計は、互いに置き換えるのではなく、並行して動作することが期待されます。
データセンタータイプ別:
ハイパースケール施設が需要の基盤ハイパースケール施設は2026年のセグメント収益の57.91%を占めました。また、2032年まで24.63%のCAGRで拡大する見込みであり、最大かつ最も成長の速いデータセンタータイプとなっています。Microsoft、Google、AWS、Meta、OracleはクラウドおよびAIワークード向けの欧州容量プログラムを推進しています。AWSはブランデンブルクに既存のリージョンとは物理的・論理的に分離されたソブリンクラウドリージョンを開始しました。これにより、共有インフラのみに依存するのではなく、専用の光システムへの需要が生まれます。ヨーロッパ データセンター 光コネクティビティ市場は、新しいソブリンロケーションが別個のトランスポートおよびスイッチングアセットを必要とするときに恩恵を受けます。
コロケーションは収益において第2位のデータセンタータイプです。自社施設を構築することなくAI容量を必要とするエンタープライズにサービスを提供します。エンタープライズデータセンターは推論ワークロード向けに光コネクティビティを採用していますが、そのポート密度は大規模なトレーニングクラスターより低くなっています。エッジおよびマイクロデータセンターは小規模ですが、分散低レイテンシアプリケーション向けに光バックホールが必要です。欧州データセンター協会は、欧州のデータセンター容量が2031年までに23.6 GWに達すると予測しいます。施設タイプの幅広い広がりは、プラガブルモジュール、構造化ケーブリング、およびデータセンターインターコネクトリンクへの多様な需要を支えます。
地域分析
ドイツ データセンター 光接続市場
ドイツは2026年の地域収益の26.41%を占めた。フランクフルトは、DE-CIXおよびコロケーションサイトの集積により、中心的な接続ハブであり続けている。DE-CIXは、フランクフルトのデータフローが2024年に年間45エクサバイトを超えたと報告しており、同国に大容量ネットワーク投資の大きな基盤をもたらしている。AWSは2026年1月にブランデンブルクでソブリンクラウドリージョンを開設し、計画されているドイツのクラウド投資として78億ユーロ超(88.1億米ドル相当)を超える8.81 ビリオン 米ドルに相当する78億ユーロ超の投資計画を公表した。ドイツはまた、欧州連合の報告制度がビット当たりの消費電力を低減した設計の価値を高めることから、エネルギー効率の高い光学機器の優先地域でもある。
イギリスおよびフランス データセンター 光接続市場
イギリスは地域収益の第2位の貢献国であり、ロンドンの金融サービス利用者およびハイパースケールアベイラビリティゾーンに支えられている。英国政府はシリコンフォトニクを2026年AIハードウェア計画の優先事項として位置づけ、量子・フォトニクス製造能力に向けて20億ポンド(25.4億米ドル相当)を拠出することを約束した。フランスはData4の50億ユーロ(56.5億米ドル相当)のフランス北部キャンパスを通じてAI対応インフラを拡充している。CanopAIプロジェクトはScintil Photonics、Presto Engineering、およびCEA-Letiを結集し、AIデータセンター相互接続向けのフォトニック集積回路を開発している。これらのプログラムは地域需要を高めるとともに、欧州のコンポーネント開発を支援している。
南欧および北欧 データセンター 光接続市場
スペインは2032年までに25.31%のCAGRで拡大すると予測されており、ヨーロッパ データセンター 光接続市場において国別で最も高い成長率となっている。SpainDCは、ハイパースケール投資が2025年に9億7,700万ユーロ(11.0億米ドル相当)に達し、2026年には17億2,900万ユーロ(19.5億米ドル相当)と予測していると報告した。イベリア半島には35本の海底ケーブル、20の陸揚げポイント、および800以上のネットワークを接続する13のインターネットエクスチェジポイントがあり、ヨーロッパ、アフリカ、南アメリカを結ぶ拠点としての地位を支えている。イタリアはミラノにおけるエンタープライズクラウド移行およびアベイラビリティゾーン開発からの需要を獲得しつつある。フィンランドもAI施設を誘致しており、セイナヨキにおけるPure DCの15億ユーロ超(17.0億米ドル相当)・110MWキャンパスや、ヤムサにおけるSesterceが計画する100億ユーロ(113億米ドル相当)のキャンパスなどが含まれる。[4] これらのプロジェクトは、北欧および南欧の拠点にわたってヨーロッパ データセンター 光接続市場を広げるものである。
競合環境
ヨーロッパ データセンター 光コネクティビティ市場は、システムレベルでは中程度の断片化を示し、コンポーネントおよびアセンブリ全体ではより断片化しています。Broadcom、Marvell、Coherentは光DSPおよびシリコンフォニクスプラットフォームにおいて重要な地位を占めています。NVIDIAは2026年3月にCoherentとLumentumにそれぞれ20億米ドルを投資し、購入コミットメントと米国製造能力への資金提供を行いました。これらの取り決めにより、AIフォトニクスコンポーネントの優先サプライヤー関係が生まれる可能性があります。OCI MSAは、複数のサプライヤー向けにオープンな光スケールアップインターフェースを定義することで、市場に対抗力を与えています。Broadcomのコパッケージドオプティクス知的財産と、2025年末のMarvellによるCelestial AIの買収は、より高密度の光システムへの移行における設計所有権の重要性を示しています。
新しいサプライヤーは、プラガブルモジュールからコパッケージドデザインへの移行をターゲットにしています。Ayar LabsとWiwynnは、2026年および2027年のハイパースケール評価サイクルを目的とした光接続ラックスケールAIシステムのリファレンスデザインを発表しました。Lightmatterは、方向あたり6.4 Tbpsをターゲットとする3Dコパッケージドオプティクス製品Passage L200を発表しました。ams OSRAMはECOC 2026BizLinkとともに、高密度短距離リンク向けの薄膜VCSELおよびマルチコアファイバーデモンストレーターを発表しました。STMicroelectronicsは800Gおよび1.6Tトランシーバー向けにPIC100の大規模生産を開始しました。これらの動きは、競争がトランシーバーの価格設定だけでなく、フォームファクター、パッケージング、フォトニック統合、および製造性を含んでいることを示しています。
欧州の製造能力は競合環境において依然として重要です。SMART PhotonicsとGlobalFoundriesは、シリコンとリン化インジウムを組み合わせたオープンアクセスのファウンドリサービスを発表し、2027年下半期に商業的に利用可能になる見込みです。これにより、欧州のファブレス企業が先進コンポーネントの海外供給への依存を低減できる可能性があります。同時に、製造歩留まり、専門的なパッケージング容量、および認定されたサービスモデルは、コパッケージドオプティクスにとって依然として障壁です。ハイパースケーラーは、エンタープライズオペレーターよりも初期のエンジニアリングリスクをより容易に吸収できます。この分により、大規模なクラウド企業が最初に新しい光アーキテクチャを認定するという2段階の採用パスが生まれる可能性があります。市場集中スコア:4/10。これは、少数のシステムレベルのサプライヤーにとって強固なポジションを特定しているものの、合算シェアの証拠がなく、コンポーネントおよびアセンブリティアを断片化していると説明しているためです。
ヨーロッパ データセンター 光コネクティビティ産業リーダー
-
Broadcom Inc.
-
Coherent Corp.
-
NVIDIA Corporation
-
Lumentum Holdings Inc.
-
Ciena Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 光接続市場 このレポートでカバーされる企業
- Broadcom Inc.
- Coherent Corp.
- NVIDIA Corporation
- Lumentum Holdings Inc.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Ciena Corporation
- Infinera Corporation
- Intel Corporation
- Nokia Corporation
- Juniper Networks, Inc.
- TE Connectivity Ltd.
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Ayar Labs, Inc.
- Amphenol Corporation
- Prysmian S.p.A.
- HUBER+SUHNER AG
最近の産業開発事情 ヨーロッパ データセンター 光接続市場
- 2026年10月:NVIDIAとCiscoが、次世代AIファクトリーイーサネットファブリック向けに最大12.8 Tbpsをサポートするトランシーバーを目標とした、レーンあたり400 Gbsの光モジュールであるウルトラデンス スモールフォームファクタープラガブル(USFP)を発表しました。TE ConnectivityとAmphenolはコネクタとケージのエコシステムを開発しています。
- 2026年9月:Marvellがスペイン・マラガで開催されたECOC 2026にて、2ナノメートル レーンあたり400G 光PAM-4、MACsec対応800G ZR/ZR+、および2ナノメートルDSPを使用した1.6T ZRおよびコヒーレントライトOバンドデモンストレーションを含む38件の技術実演を披露しました。
- 2026年3月:AMD、Broadcom、Meta、Microsoft、NVIDIA、OpenAIにより、AIインフラにおける光スケールアップインターコネトのオープン仕様とマルチベンダーサプライチェーンを確立するため、光コンピュートインターコネクト マルチソースアグリーメント(OCI MSA)が設立されました。
- 2026年3月:Broadcomが、3ナノメートル技術上の400Gパーレーン光PAM-4 DSPであるTaurus BCM83640を発表しました。これにより、1RUシステムで102.4Tのスイッチング容量を持つ1.6Tプラガブルモジュールが実現します。
ヨーロッパ データセンター 光コネクティビティ市場のレポート範囲
ヨーロッパ データセンター 光コネクティビティとは、欧州全域のデータセンター内およびデータセンター間での高帯域幅・低レイテンシのデータ伝送を実現するために設計された高速ファイバーオプティクスコンポーネント、ケーブル、およびトランシーバーを指します。
ヨーロッパ データセンター 光コネクティビティ市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、ファイバーオプティックケーブルアセンブリ、光コネクタ、光インターコネクトアセンブリ、および光回路スイッチ)、コネクティビティアーキテクチャ(従来型プラガブルオプティクス、リニアプラガブルオプティクス(LPO/LRO)、ニアパッケージドオプティクス(NPO)、およびコパッケージドオプティクス(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、および1.6 Tbps超)、到達距離(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、および500メートル超)、アプリケーション(GPU対スイッチ、GPU間、スイッチ間、サーバー対スイッチ、ストレージ接続、およびデータセンターインターコネクト)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、エンタープライズ、ならびにエッジおよびマイクロデータセンター)、および国別(ドイツ、オランダ、英国、フランス、アイルランド、スペイン、イタリア、スウェーデン、ノルウェー、フィランド、その他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 光トランシーバー |
| アクティブ光ケーブル |
| ファイバーオプティックケーブルアセンブリ |
| 光コネクタ |
| 光インターコネクトアセンブリ |
| 光回路スイッチ |
| 従来型プラガブルオプティクス |
| リニアプラガブルオプティクス(LPO/LRO) |
| ニアパッケージドオプティクス(NPO) |
| コパッケージドオプティクス(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPU対スイッチ |
| GPU間 |
| スイッチ間 |
| サーバー対スイッチ |
| ストレージ接続 |
| データセンターインターコネクト |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| エンタープライズ |
| エッジおよびマイクロデータセンター |
| ドイツ |
| 英国 |
| フランス |
| アイルランド |
| スペイン |
| イタリア |
| スウェーデン |
| ノルウェー |
| フィンランド |
| その他のヨーロッパ |
| 製品タイプ別 | 光トランシーバー |
| アクティブ光ケーブル | |
| ファイバーオプティックケーブルアセンブリ | |
| 光コネクタ | |
| 光インターコネクトアセンブリ | |
| 光回路スイッチ | |
| コネクティビティアーキテクチャ別 | 従来型プラガブルオプティクス |
| リニアプラガブルオプティクス(LPO/LRO) | |
| ニアパッケージドオプティクス(NPO) | |
| コパッケージドオプティクス(CPO) | |
| デタレート別 | 400 Gbps以下 |
| 800 Gbps | |
| 1.6 Tbps | |
| 1.6 Tbps超 | |
| 到達距離別 | 3メートル以下 |
| 3~5メートル | |
| 5~7メートル | |
| 7~100メートル | |
| 100~500メートル | |
| 500メートル超 | |
| アプリケーション別 | GPU対スイッチ |
| GPU間 | |
| スイッチ間 | |
| サーバー対スイッチ | |
| ストレージ接続 | |
| データセンターインターコネクト | |
| ネットワークアーキテクチャ別 | スケールアップ |
| スケールアウト | |
| データセンタータイプ別 | ハイパースケール |
| コロケーション | |
| エンタープライズ | |
| エッジおよびマイクロデータセンター | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| アイルランド | |
| スペイン | |
| イタリア | |
| スウェーデン | |
| ノルウェー | |
| フィンランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター 光コネクティビティ市場の規模は?
市場は2026年の74.7 億米ドルおよび2027年の86.3 億米ドルから2032年までに174.4 億米ドルへと、CAGR 15.11%で拡大する見込みです。
欧州データセンターにおける光コネクティビティ需要を促進しているものは何ですか?
AIトレーニングクラスター、800Gおよび1.6Tのアップグレードサイクル、新しいハイパースケールサイト、およびソブリンクラウドプログラムが高速光リンクへの需要を高めています。
欧州データセンター光コネクティビティのリード製品カテゴリーはどれですか?
光トランシーバーは2026年に41.38%のシェアを持ってリードしており、400Gおよび800Gプラガブルモジュールのイントールベースに支えられています。
欧州AI施設でのコネクティビティアーキテクチャで最も急速に拡大しているものはどれですか?
コパッケージドオプティクスは2032年まで29.41%のCAGRで拡大する見込みであり、ただし従来型プラガブルオプティクスが最大のアーキテクチャであり続けます。
ヨーロッパのデータセンター光コネクティビティにおいて最も急速に拡大している国はどこですか?
スペインはデータセンター投資と広範な海底ケーブルコネクティビティに支えられ、2032年まで25.31%のCAGRで拡大する見込みです。
ヨーロッパでの光コネクティビティ展開を遅延させる可能性のあるリスクは何ですか?
グリッド接続の長い期間、電力制約、およびコパッケージドオプティクスの歩留まりとサービス性の課題が展開を遅らせる可能性があります。