
Tamaño y Participación del Mercado de Conectividad Óptica de Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
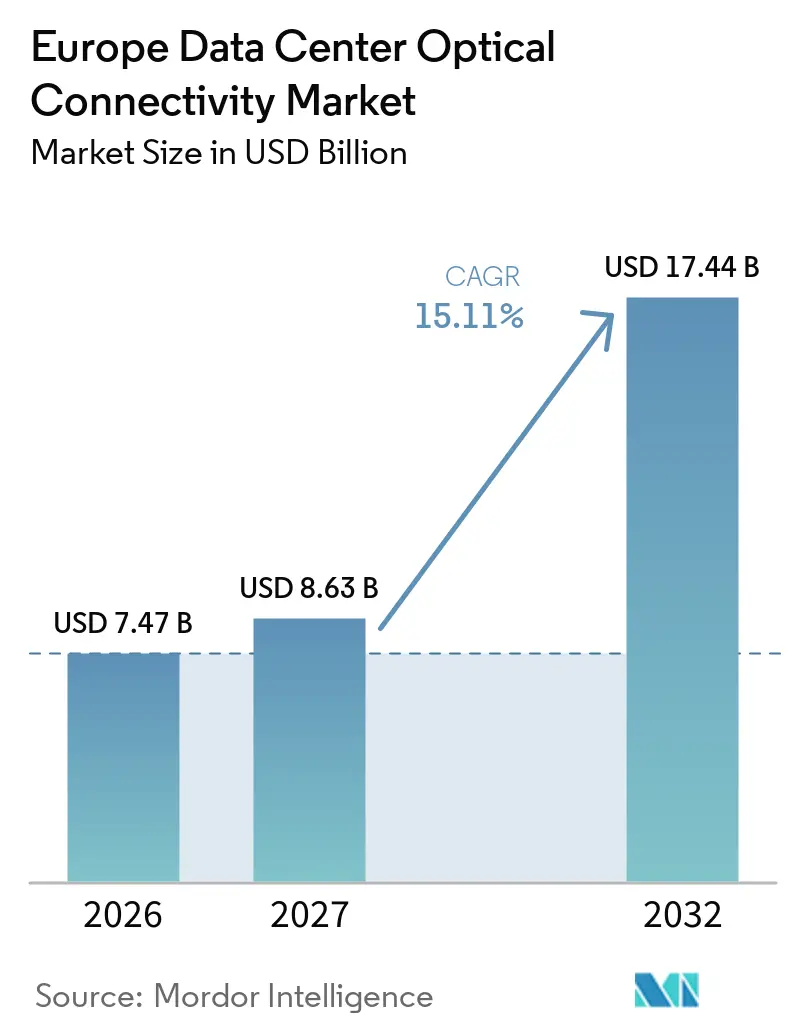
| Tamaño del mercado en el año base (2026) | 7.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.11 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica de Centros de Datos en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Conectividad Óptica de Centros de Datos en Europa será de 7,47 mil millones de USD en 2026, 8,63 mil millones de USD en 2027, y alcanzará 17,44 mil millones de USD en 2032, creciendo a un CAGR del 15,11% de 2027 a 2032.
Los clústeres de entrenamiento de inteligencia artificial están incrementando los requisitos de ancho de banda y acortando el ciclo de reemplazo de equipos ópticos. El despliegue simultáneo de equipos 800G y la calificación de plataformas 1.6T están modificando los planes de compra de los operadores de hiperescala y los proveedores de coubicación. La inversión en centros de datos europeos también se está ampliando más allá de los principales centros, lo que respalda la demanda de transceptores, conjuntos de fibra, conectores y equipos de conmutación. Las normas de reporte energético están convirtiendo el consumo de energía por bit en un factor de adquisición más relevante. La disponibilidad de suministro, las conexiones a la red eléctrica y la capacidad de mantenimiento de la óptica co-empaquetada determinarán la rapidez con que los proyectos avancen del diseño a la instalación.
Conclusiones Clave del Informe
- Por tipo de producto, los transceptores ópticos representaron el 41,38% de la participación del mercado de conectividad óptica de centros de datos en Europa en 2026, mientras que se proyecta que los conmutadores de circuitos ópticos se expandirán a un CAGR del 26,12% hasta 2032.
- Por arquitectura de conectividad, la óptica conectable convencional representó el 76,24% de la participación del mercado de conectividad óptica de centros de datos en Europa en 2026, mientras que se proyecta que la óptica co-empaquetada se expandirá a un CAGR del 29,41% hasta 2032.
- Por velocidad de datos, 800 Gbps representó el 33,78% de los ingresos en 2026, mientras que se proyecta que 1,6 Tbps se expandirá a un CAGR del 30,14% hasta 2032.
- Por alcance, la categoría de 7 a 100 metros representó el 31,62% de los ingresos en 2026, mientras que se proyecta que la categoría de hasta 3 metros se expandirá a un CAGR del 26,68% hasta 2032.
- Por aplicación, la conectividad de conmutador a conmutador representó el 31,37% de los ingresos en 2026, mientras que se proyecta que la conectividad de GPU a GPU se expandirá a un CAGR del 29,34% hasta 2032.
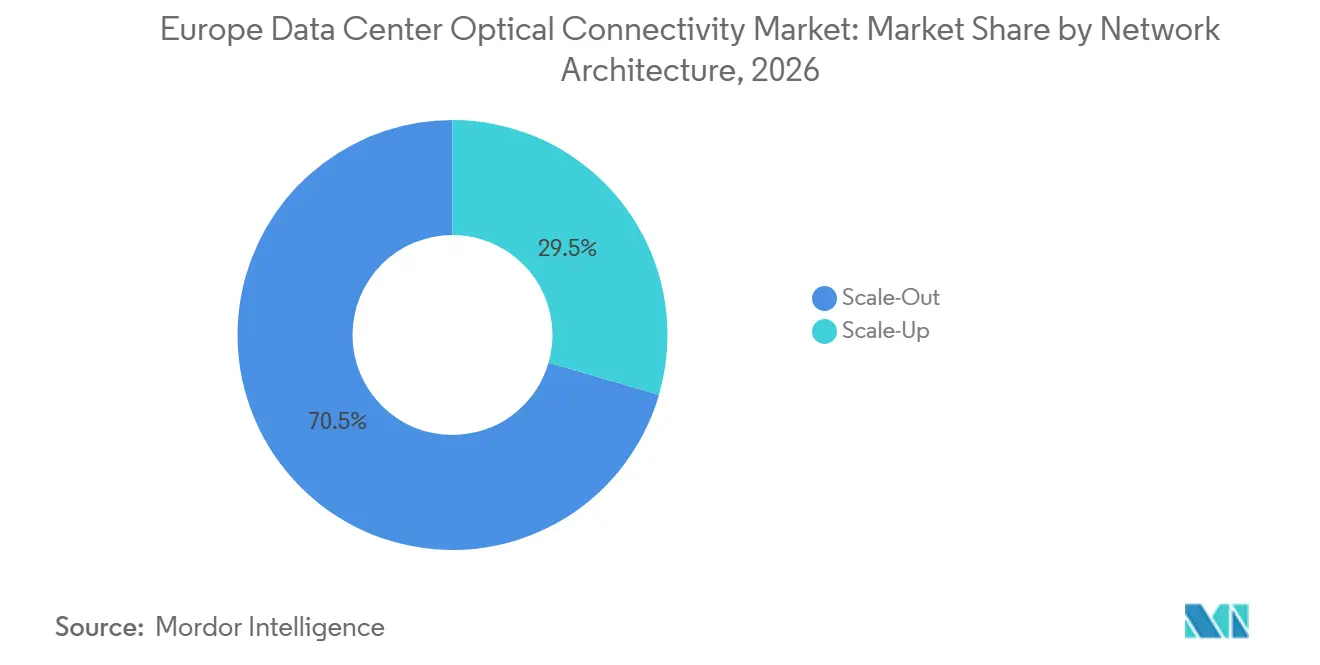
- Por arquitectura de red, el scale-out representó el 70,52% de los ingresos en 2026, mientras que se proyecta que el scale-up se expandirá a un CAGR del 28,79% hasta 2032.
- Por tipo de centro de datos, las instalaciones de hiperescala representaron el 57,91% de los ingresos en 2026 y se proyecta que se expandirán a un CAGR del 24,63% hasta 2032.
- Por país, Alemania representó el 26,41% de los ingresos en 2026, mientras que se proyecta que España se expandirá a un CAGR del 25,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Actualización de Ancho de Banda de Clústeres de IA y de 800G a 1,6T | +4.5% | Global, con demanda concentrada en Fráncfort, Londres, Ámsterdam, París y Dublín | Corto plazo (≤ 2 años) |
| Expansión de Capacidad de Hiperescala y Coubicación en Toda Europa | +3.2% | Principales centros europeos, con expansión en los países nórdicos, Iberia e Italia | Mediano plazo (2-4 años) |
| Interconexiones Ópticas de Eficiencia Energética bajo las Normas de Sostenibilidad Europeas | +2.4% | Unión Europea, con relevancia temprana en Alemania, los Países Bajos e Irlanda | Mediano plazo (2-4 años) |
| Inversión en Infraestructura de IA Soberana, Residencia de Datos y Nube Regional | +2.0% | Alemania, Francia, los Países Bajos, Bélgica y España | Mediano plazo (2-4 años) |
| Arquitecturas Scale-Up a Nivel de Rack que Incrementan la Demanda Óptica de GPU a GPU | +1.8% | Operaciones europeas de clústeres de hiperescala globales, incluidos el Reino Unido, Alemania y Suecia | Corto plazo (≤ 2 años) |
| Desarrollo del Ecosistema Europeo de Fotónica, Fotónica de Silicio y Empaquetado Avanzado | +1.2% | Los Países Bajos, Alemania, Francia y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Actualización de Ancho de Banda de Clústeres de IA y de 800G a 1,6T
El mercado de conectividad óptica de centros de datos en Europa está siendo reconfigurado por la transición de enlaces 400G a 800G y luego hacia 1,6T. Cada generación de acelerador de IA requiere más ancho de banda en el puerto de la GPU, lo que incrementa el contenido óptico de un clúster de entrenamiento. NVIDIA diseñó sus sistemas DGX GB300 basados en Blackwell para tejidos de conmutación InfiniBand XDR de 1,6T, vinculando directamente las decisiones de cómputo con las listas de materiales ópticos. DE-CIX Fráncfort conectó Deutsche Glasfaser a un puerto de intercambio de internet Ethernet de 800 Gigabits con óptica Nokia 800G-ZR+ de longitud de onda única en noviembre de 2025. Ese despliegue demuestra que el 800G ha superado los enlaces coherentes de larga distancia para adentrarse en casos de uso de interconexión y borde de centros de datos. Broadcom presentó su DSP óptico PAM-4 de 400G por carril Taurus BCM83640 en marzo de 2026, mientras que Marvell amplió su cartera de DSP ópticos de 1,6T, confirmando que los proveedores de equipos se están preparando para despliegues en producción en lugar de pruebas lejanas.
Expansión de Capacidad de Hiperescala y Coubicación en Toda Europa
Los nuevos campus de hiperescala y coubicación están incrementando la demanda de rutas de fibra, transceptores y conmutación óptica en todo el mercado de conectividad óptica de centros de datos en Europa. Data4 confirmó una inversión de 5.000 millones de EUR, equivalente a 5,65 mil millones de USD, para un campus en el norte de Francia que incluirá 4 centros de datos de próxima generación. El proyecto ilustra la creciente importancia de los grandes sitios preparados para IA fuera de las instalaciones más consolidadas. Dichos sitios requieren enlaces ópticos capaces de soportar densidades de potencia de rack superiores a 100 kW, donde el cobre resulta difícil de utilizar más allá de distancias cortas. Los operadores de coubicación también necesitan diseños de capa física flexibles porque los inquilinos pueden añadir capacidad por etapas. La conmutación de circuitos ópticos, los troncos preterminados y los conectores de alta densidad pueden reducir el trabajo de instalación a medida que se ponen en servicio las salas. La actividad de construcción resultante respalda la demanda en toda la pila óptica, no solo en los módulos conectables.
Interconexiones Ópticas de Eficiencia Energética bajo las Normas de Sostenibilidad Europeas
Los requisitos de reporte de la Unión Europea están incrementando la atención al consumo energético de las redes de centros de datos. La Directiva (UE) 2023/1791 y el Reglamento Delegado de la Comisión (UE) 2024/1364 exigen informes anuales para los centros de datos que cumplan los requisitos con al menos 500 kW de potencia informática instalada. Los operadores tienen, por tanto, un incentivo para seleccionar equipos que reduzcan el consumo de energía por bit y respalden la gestión de la Eficiencia en el Uso de la Energía. La óptica conectable lineal puede eliminar la función del DSP y reducir el consumo de energía por módulo en comparación con los diseños convencionales basados en DSP. STMicroelectronics inició la producción a gran escala de su plataforma de fotónica de silicio PIC100 en 2026 para módulos ópticos de 800G y 1,6T. El proyecto ADOPTION, financiado por la UE, está desarrollando fotónica co-empaquetada para computación en la nube de alta eficiencia, lo que alinea los programas de investigación con estos requisitos operativos.
Inversión en Infraestructura de IA Soberana, Residencia de Datos y Nube Regional
Los programas de nube soberana están creando una fuente de demanda independiente para el mercado de conectividad óptica de centros de datos en Europa. AWS lanzó la Nube Soberana Europea en enero de 2026, ubicando su primera Región en Brandeburgo e identificando Zonas Locales soberanas en Bélgica, los Países Bajos y Portugal.[1] La empresa reveló una inversión planificada de más de 7.800 millones de EUR, equivalente a 8,81 mil millones de USD, en infraestructura de nube en Alemania. Estos entornos requieren infraestructura física y lógica dedicada, lo que limita la reutilización de activos de red compartidos entre jurisdicciones. En los Países Bajos, una fábrica de IA en Groninga recibió 201 millones de EUR, equivalente a 227 millones de USD, de EuroHPC, el gobierno neerlandés y fuentes regionales. Los programas de computación regional pueden incrementar la demanda de sistemas de fibra nacionales y conmutación óptica incluso cuando los despliegues son más pequeños que los campus de nube global.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de Energía, Retrasos en la Conexión a la Red y Restricciones en el Despliegue de Centros de Datos | -2.0% | Alemania, los Países Bajos, Irlanda, Dinamarca y otros mercados de la Unión Europea | Corto plazo (≤ 2 años) |
| Riesgo de Rendimiento de Fabricación, Capacidad de Mantenimiento y Estandarización de CPO y NPO | -1.3% | Cadena de suministro global, con exposición de adquisición europea | Mediano plazo (2-4 años) |
| Riesgo de Escasez de Sustratos de InP, Láseres, Fotodetectores y Capacidad de Empaquetado Avanzado | -1.0% | Suministro global, con operadores europeos expuestos a dependencias de proveedores en el extranjero | Corto plazo (≤ 2 años) |
| Adquisición Europea Fragmentada, Normas y Requisitos de Permisos a Nivel Nacional | -0.6% | Unión Europea, especialmente en el sur y el este de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Energía, Retrasos en la Conexión a la Red y Restricciones en el Despliegue de Centros de Datos
La disponibilidad de energía puede retrasar la instalación de equipos en todo el mercado de conectividad óptica de centros de datos en Europa. AWS declaró en 2026 que las conexiones a la red eléctrica en Europa pueden tardar hasta 7 años, mientras que un centro de datos puede desarrollarse en 2 años. Un tribunal neerlandés dictaminó en abril de 2026 que la red eléctrica en Haarlemmermeer estaba saturada, pausando los trabajos de conexión cerca de Schiphol. Mainova también ha declarado que las nuevas conexiones de alta potencia en Fráncfort no estarán disponibles hasta mediados de la década de 2030. El operador de transmisión de Dinamarca, Energinet, pausó los nuevos acuerdos de conexión para grandes consumidores y advirtió que los proyectos podrían enfrentar plazos de 5 a 10 años. El Paquete de Redes 2025 de la Comisión Europea propone un límite de autorización de 2 años para la infraestructura de red, pero las nuevas subestaciones y las mejoras de transmisión aún requieren tiempo para construirse.
Riesgo de Rendimiento de Fabricación, Capacidad de Mantenimiento y Estandarización de CPO y NPO
La óptica co-empaquetada y la óptica casi empaquetada ofrecen mayor densidad de ancho de banda, pero sus procesos de fabricación y reparación siguen siendo complejos. Un problema térmico que afecte a un motor óptico puede interrumpir un nodo de conmutación completo, a diferencia de un módulo conectable fallido que puede retirarse rápidamente. Los DSP Ara X y Aquila M de Marvell para óptica co-empaquetada comenzaron el muestreo con clientes en el primer trimestre de 2026, lo que indica que el despliegue generalizado aún no había comenzado. El Acuerdo Multi-Fuente de Interconexión de Cómputo Óptico fue constituido en marzo de 2026 por AMD, Broadcom, Meta, Microsoft, NVIDIA y OpenAI.[2] Sus especificaciones GEN1 y GEN2 establecen interfaces de scale-up óptico a 200 Gbps y 400 Gbps por dirección. Los operadores aún necesitan implementaciones multi-proveedor confiables antes de poder adquirir soluciones co-empaquetadas con la misma confianza que la óptica conectable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Transceptores Lideran Mientras los Conmutadores de Circuitos Ópticos se AceleranLos transceptores ópticos capturaron el 41,38% de los ingresos por tipo de producto en 2026. Su posición refleja el uso consolidado de módulos conectables de 400G y 800G en redes leaf-spine en sitios de hiperescala y coubicación. La base instalada también favorece los módulos reemplazables en campo cuando los operadores necesitan restaurar rápidamente un puerto fallido. Los cables ópticos activos soportan conexiones de longitud fija de GPU a conmutador y de almacenamiento dentro de los pods de IA. Los conjuntos de cables de fibra óptica y los conectores proporcionan la base física para cada nueva sala de datos. Los conjuntos de interconexión óptica están ganando uso en configuraciones de tronco preterminado que reducen el tiempo de instalación en despliegues de alta densidad.
Se proyecta que los conmutadores de circuitos ópticos se expandirán a un CAGR del 26,12% hasta 2032. Permiten a los operadores cambiar rutas de tráfico de alta capacidad sin añadir sobrecarga de enrutamiento eléctrico. Esa capacidad es relevante cuando las cargas de trabajo de IA se desplazan entre clústeres de GPU y dejan rutas de red fijas infrautilizadas. El proyecto OPTINET, respaldado por la Comisión Europea, ha desarrollado conmutación híbrida óptica y electrónica para la gestión del tráfico en tiempo real. La selección de productos depende, por tanto, de si un cliente necesita una conexión física estable o un tejido programable. El mercado de conectividad óptica de centros de datos en Europa continúa necesitando ambos enfoques a medida que las nuevas salas combinan aplicaciones de nube convencionales con cargas de trabajo de IA variables.
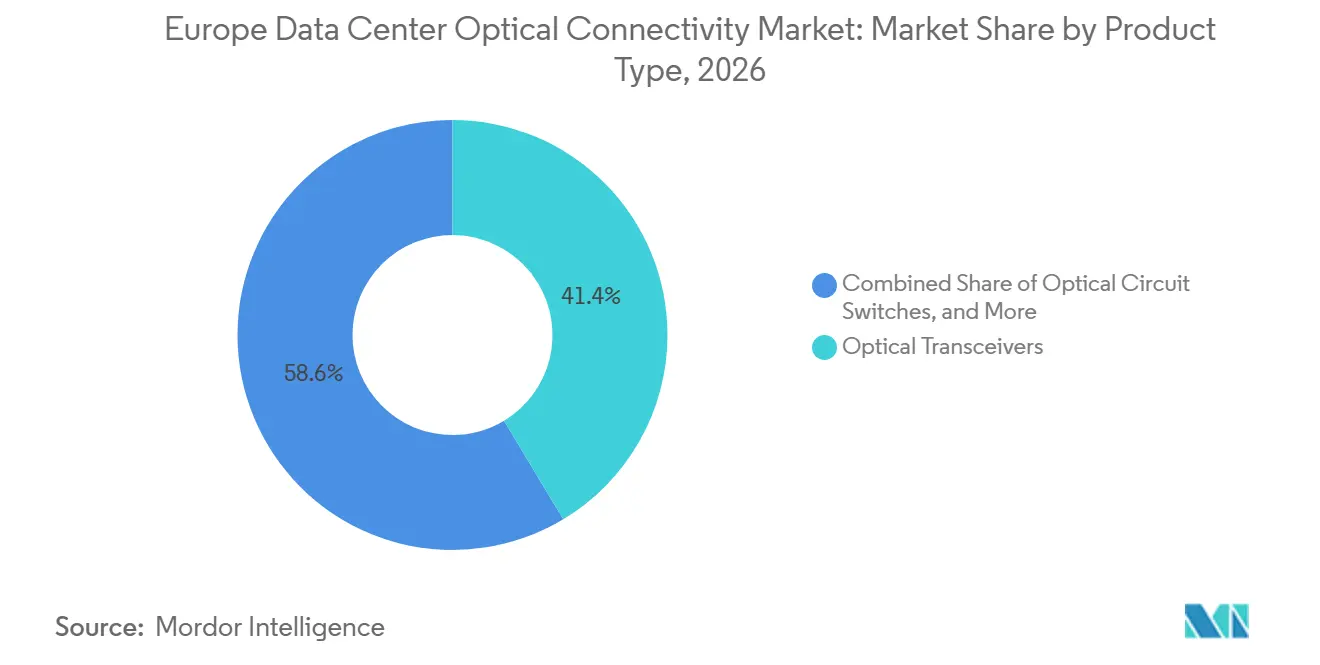
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Conectividad:
La Óptica Conectable Permanece Consolidada Mientras la CPO AvanzaLa óptica conectable convencional representó el 76,24% de los ingresos por arquitectura de conectividad en 2026. El formato se beneficia de una interoperabilidad madura, prácticas de servicio consolidadas y una amplia base de proveedores. La óptica conectable lineal elimina la etapa del DSP y puede reducir el consumo de energía del módulo donde el uso de energía del rack está bajo presión. La óptica casi empaquetada ofrece una vía de transición al colocar las interfaces ópticas más cerca del silicio del conmutador sin requerir un co-empaquetado completo. Esto puede resultar atractivo para los operadores que necesitan mayor densidad pero siguen siendo cautelosos respecto a la capacidad de mantenimiento. El mercado de conectividad óptica de centros de datos en Europa mantiene una base instalada sustancial que respalda la adquisición de óptica conectable.
Se proyecta que la óptica co-empaquetada se expandirá a un CAGR del 29,41% de 2027 a 2032. Broadcom presentó un conmutador Ethernet de 102,4T con óptica co-empaquetada en OFC 2026. Marvell también demostró una plataforma de 102,4T utilizando fotónica de silicio de 200G por carril en ECOC 2026. El proyecto ADOPTION tiene como objetivo una capacidad de conmutación futura superior a 204,8 Tbps y velocidades de puerto de 6,4 Tbps. Se espera que los hiperescaladores califiquen los primeros diseños antes de que los clientes empresariales y de coubicación los desplieguen a escala. Esta secuencia de adopción hace que la capacidad de mantenimiento y el rendimiento de fabricación sean centrales para la decisión de arquitectura.
Por Velocidad de Datos:
800 Gbps Define la Adquisición Actual y 1,6 Tbps se IncrementaEl nivel de 800 Gbps representó el 33,78% de los ingresos por velocidad de datos en 2026. Los módulos QSFP-DD y OSFP que utilizan 8 canales de PAM4 de 100G por carril se han convertido en especificaciones comunes para los nuevos racks orientados a IA. Su uso reduce la energía por bit en comparación con los equipos 400G anteriores. Hasta 400 Gbps continúa sirviendo a los centros de datos existentes, las instalaciones empresariales y los enlaces donde los requisitos de tráfico no justifican una actualización a 800G. La categoría por encima de 1,6 Tbps sigue en una etapa temprana de su ciclo de desarrollo. NVIDIA y Cisco anunciaron el formato USFP en octubre de 2026 para señalización de 400G por carril y módulos que soportan hasta 12,8 Tbps.
Se proyecta que el segmento de 1,6 Tbps se expandirá a un CAGR del 30,14% hasta 2032. Marvell declaró que su plataforma DSP Ara de 3nm a 1,6T se estaba enviando en volumen para aplicaciones de hiperescala. Este equipo soporta construcciones de tejidos de IA que requieren más ancho de banda en cada interfaz de conmutador y acelerador. Los diseños de fotónica de silicio que utilizan tecnología de 200G por carril pueden evitar el fosfuro de indio en sus etapas de modulación. Los enlaces coherentes de 1,6T utilizados para la interconexión de centros de datos aún pueden depender de láseres modulados por absorción electrónica de fosfuro de indio. Esta diferencia en el diseño de componentes puede influir en la exposición al suministro y el ritmo de despliegue en el mercado de conectividad óptica de centros de datos en Europa.
Por Alcance:
Los Enlaces de Corto Alcance Soportan los Racks de IA de Alta DensidadLa categoría de 7 a 100 metros representó el 31,62% de los ingresos en 2026. Cubre las conexiones de servidor a hoja y de hoja a columna vertebral dentro de una sala de datos, que son fundamentales para los diseños de red scale-out. La fibra multimodo ha servido históricamente a muchos enlaces cortos. La transición más allá de 400G está incrementando el uso de fibra monomodo en algunas distancias intra-sala porque los límites de ancho de banda modal se vuelven más restrictivos. Los grupos de 100 a 500 metros y de más de 500 metros sirven a los enlaces entre edificios y a través de campus. Los grupos de 3 a 5 metros y de 5 a 7 metros abordan las conexiones directas desde cuchillas y racks hacia el equipo en la parte superior del rack.
Se proyecta que la categoría de hasta 3 metros se expandirá a un CAGR del 26,68% hasta 2032. Esto refleja el creciente número de enlaces de GPU a GPU y de GPU a conmutador dentro de los racks de IA de alta densidad. Los sistemas NVIDIA GB300 NVL72 requieren un conjunto denso de conexiones cortas entre nodos de cómputo y equipos de red. Ayar Labs y Wiwynn anunciaron un diseño de referencia para sistemas de IA a escala de rack conectados ópticamente en 2025.[3] La densidad de potencia del rack está incrementando la necesidad de enlaces ópticos donde el cobre enfrenta restricciones de integridad de señal y térmicas. La óptica de muy corto alcance seguirá siendo, por tanto, una medida directa de la densidad de IA a escala de rack.
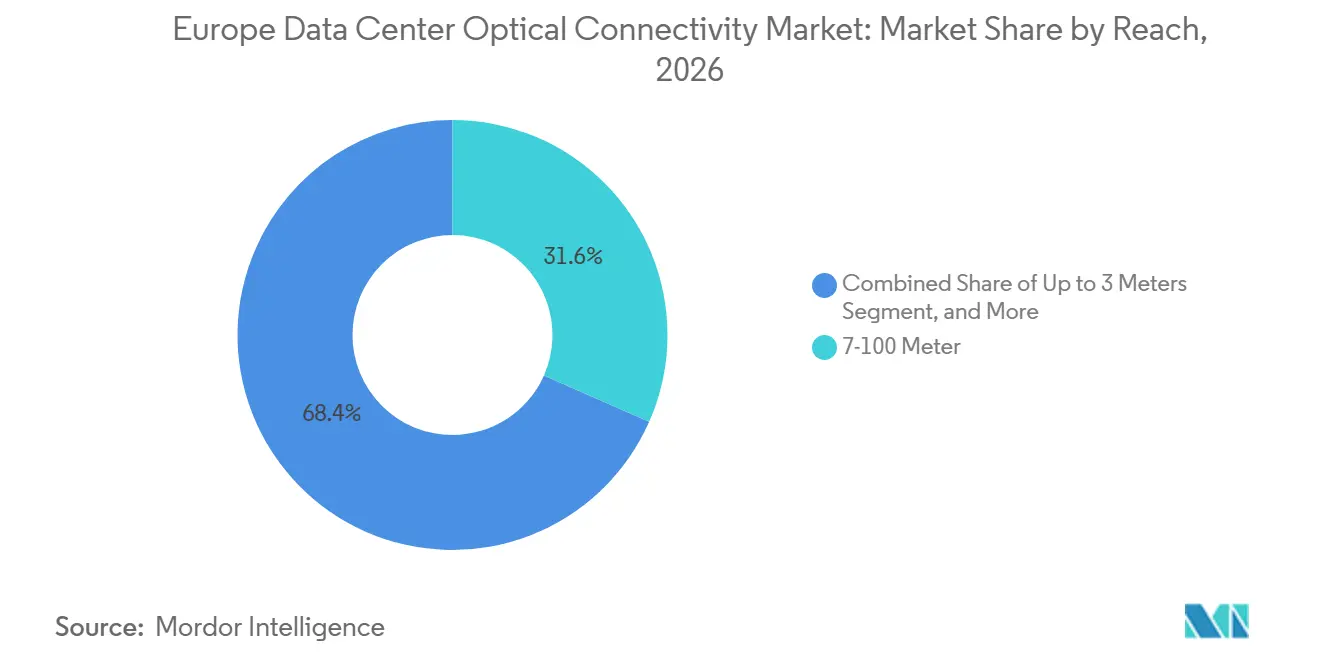
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Tejidos de GPU Cambian las Prioridades de Compra ÓpticaLa conectividad de conmutador a conmutador representó el 31,37% de los ingresos por aplicación en 2026. Sigue siendo importante porque los enlaces de la capa de columna vertebral transportan tráfico tanto en entornos de hiperescala como de coubicación. La conectividad de servidor a conmutador está aumentando a medida que los servidores de IA utilizan tarjetas de interfaz de red de mayor velocidad. La conectividad de almacenamiento soporta diseños NVMe sobre tejido que requieren baja latencia entre el cómputo y el almacenamiento persistente. Los enlaces de GPU a conmutador forman la red frontal de los clústeres de IA y utilizan módulos de alta velocidad en el NIC de la GPU y el puerto del conmutador. Los enlaces de interconexión de centros de datos también conectan sitios de entrenamiento distribuidos cuando los operadores no pueden concentrar toda la capacidad en una única ubicación con restricciones de energía.
Se proyecta que la conectividad de GPU a GPU se expandirá a un CAGR del 29,34% hasta 2032. Forma la red de back-end de los clústeres de entrenamiento que utilizan NVLink, InfiniBand y otros tejidos de scale-up. NVIDIA utiliza fotónica de silicio NVLink-C2C dentro del rack GB300 NVL72 para soportar la comunicación de chip a chip. Cada diseño sucesivo de clúster de IA incrementa los enlaces ópticos necesarios entre los nodos de GPU. La combinación de ingresos está, por tanto, desplazándose hacia la aplicación con la tasa de despliegue más rápida. Este cambio otorga al mercado de conectividad óptica de centros de datos en Europa una relación más estrecha con la arquitectura de aceleradores que con los ciclos de actualización de redes empresariales convencionales.
Por Arquitectura de Red:
El Scale-Out Lidera Mientras el Scale-Up Gana ImportanciaLas redes scale-out representaron el 70,52% de los ingresos del segmento en 2026. Su liderazgo se basa en la inversión de larga data en tejidos Ethernet leaf-spine que pueden soportar grandes flotas de servidores. La demanda de scale-out continúa porque la mayoría de los entornos de IA necesitan una red frontal para el tráfico general y el movimiento de datos externos. Los clientes empresariales y de coubicación también utilizan diseños scale-out para cargas de trabajo de inferencia que no requieren una gran malla de GPU multi-rack. Corning anunció un compromiso plurianual de 3,2 mil millones de USD de NVIDIA en marzo de 2026 para suministrar fibra para centros de datos de IA. El despliegue convencional de Ethernet seguirá siendo una fuente importante de volumen de cables en todo el mercado de conectividad óptica de centros de datos en Europa.
Se proyecta que la arquitectura scale-up se expandirá a un CAGR del 28,79% hasta 2032. La especificación GEN1 del OCI MSA define interfaces de scale-up óptico de 200 Gbps por dirección utilizando NRZ de 4 longitudes de onda y multiplexación por división de longitud de onda. Esto proporciona a los compradores un estándar para equipos que conectan GPUs directamente a través de un clúster. La arquitectura scale-up acerca las decisiones ópticas al equipo de cómputo porque los diseñadores de aceleradores definen el factor de forma y los requisitos del canal. El resultado es una mayor influencia de los proveedores de plataformas de IA sobre las hojas de ruta ópticas. Se espera que los diseños scale-out y scale-up operen conjuntamente en lugar de desplazarse mutuamente.
Por Tipo de Centro de Datos:
Las Instalaciones de Hiperescala Anclan la DemandaLas instalaciones de hiperescala representaron el 57,91% de los ingresos del segmento en 2026. También se proyecta que se expandirán a un CAGR del 24,63% hasta 2032, convirtiéndolas en el tipo de centro de datos más grande y de más rápido crecimiento. Microsoft, Google, AWS, Meta y Oracle están llevando a cabo programas de capacidad europea para cargas de trabajo de nube e IA. AWS lanzó una región de nube soberana en Brandeburgo con separación física y lógica de sus Regiones existentes. Esto crea demanda de sistemas ópticos dedicados en lugar de depender únicamente de infraestructura compartida. El mercado de conectividad óptica de centros de datos en Europa se beneficia cuando las nuevas ubicaciones soberanas requieren activos de transporte y conmutación independientes.
La coubicación es el segundo tipo de centro de datos más grande por ingresos. Sirve a las empresas que necesitan capacidad de IA sin construir sus propias instalaciones. Los centros de datos empresariales están adoptando conectividad óptica para cargas de trabajo de inferencia, aunque su densidad de puertos es inferior a la de los grandes clústeres de entrenamiento. Los centros de datos de borde y micro son más pequeños, pero necesitan backhaul óptico para aplicaciones distribuidas de baja latencia. La Asociación Europea de Centros de Datos proyecta que la capacidad de centros de datos europeos alcanzará 23,6 GW para 2031. La amplia variedad de tipos de instalaciones respalda una demanda variada de módulos conectables, cableado estructurado y enlaces de interconexión de centros de datos.
Análisis Geográfico
Mercado Alemán de Conectividad Óptica para Centros de Datos
Alemania representó el 26,41% de los ingresos regionales en 2026. Fráncfort sigue siendo un centro de conectividad clave gracias a DE-CIX y su concentración de instalaciones de colocación. DE-CIX informó que el flujo de datos de su sede en Fráncfort superó los 45 exabytes anuales en 2024, lo que otorga al país una amplia base para la inversión en redes de alta capacidad. AWS inauguró su región de nube soberana en Brandeburgo en enero de 2026 y anunció más de 7.800 millones de EUR, equivalentes a 8.810 millones de USD, en inversión planificada en nube en Alemania. Alemania es también un área prioritaria para la óptica energéticamente eficiente, dado que el régimen de informes de la Unión Europea incrementa el valor de los diseños con menor consumo de energía por bit.
Mercado de Conectividad Óptica para Centros de Datos del Reino Unido y Francia
El Reino Unido es el segundo mayor contribuyente de ingresos regionales, respaldado por los usuarios de servicios financieros de Londres y las zonas de disponibilidad de escala hipermasiva. El gobierno del Reino Unido identificó la fotónica de silicio como una prioridad dentro de su Plan de Hardware de IA de 2026 y comprometió 2.000 millones de GBP, equivalentes a 2.540 millones de USD, para capacidades de fabricación cuántica y fotónica. Francia está ampliando su infraestructura preparada para la IA a través del campus de Data4 en el norte de Francia, valorado en 5.000 millones de EUR, equivalentes a 5.650 millones de USD. El proyecto CanopAI reúne a Scintil Photonics, Presto Engineering y CEA-Leti para desarrollar circuitos integrados fotónicos para interconexiones en centros de datos de IA. Estos programas incrementan la demanda local al tiempo que apoyan el desarrollo de componentes europeos.
Mercado de Conectividad Óptica para Centros de Datos del Sur y Norte de Europa
Se proyecta que España se expanda a una CAGR del 25,31% hasta 2032, la tasa más alta por país en el mercado europeo de conectividad óptica para centros de datos. SpainDC informó que la inversión de escala hipermasiva alcanzó los 977 millones de EUR, equivalentes a 1.100 millones de USD, en 2025 y previó 1.729 millones de EUR, equivalentes a 1.950 millones de USD, para 2026. La Península Ibérica cuenta con 35 cables submarinos, 20 puntos de aterrizaje y 13 puntos de intercambio de internet que conectan más de 800 redes, lo que refuerza su posición entre Europa, África y América del Sur. Italia está registrando un aumento de la demanda derivado de la migración empresarial a la nube y el desarrollo de zonas de disponibilidad en Milán. Finlandia también está atrayendo instalaciones de IA, incluido el campus de más de 1.500 millones de EUR de Pure DC, equivalentes a 1.700 millones de USD, de 110 MW en Seinäjoki, y el campus planificado de Sesterce de 10.000 millones de EUR, equivalentes a 11.300 millones de USD, en Jämsä.[4] Estos proyectos amplían el mercado europeo de conectividad óptica para centros de datos en ubicaciones del norte y sur de Europa.
Panorama Competitivo
El mercado de conectividad óptica de centros de datos en Europa está moderadamente fragmentado a nivel de sistemas y más fragmentado en componentes y conjuntos. Broadcom, Marvell y Coherent ocupan posiciones importantes en DSP ópticos y plataformas de fotónica de silicio. NVIDIA invirtió 2.000 millones de USD cada uno en Coherent y Lumentum en marzo de 2026, con compromisos de compra y financiación para capacidad de fabricación en los Estados Unidos. Estos acuerdos pueden crear relaciones de proveedor preferido para componentes de fotónica de IA. El OCI MSA proporciona al mercado un contrapeso al definir interfaces de scale-up óptico abiertas para múltiples proveedores. La propiedad intelectual de óptica co-empaquetada de Broadcom y la adquisición de Celestial AI por parte de Marvell a finales de 2025 demuestran la importancia de la propiedad del diseño en la transición hacia sistemas ópticos de mayor densidad.
Nuevos proveedores están apuntando al cambio de módulos conectables a diseños co-empaquetados. Ayar Labs y Wiwynn anunciaron un diseño de referencia para sistemas de IA a escala de rack conectados ópticamente, orientado a ciclos de evaluación de hiperescala en 2026 y 2027. Lightmatter presentó su producto de óptica co-empaquetada 3D Passage L200, que apunta a 6,4 Tbps por dirección. ams OSRAM presentó un demostrador de VCSEL de película delgada y fibra multinúcleo con BizLink en ECOC 2026 para enlaces de corto alcance de alta densidad. STMicroelectronics inició la producción a gran escala de PIC100 para transceptores de 800G y 1,6T. Estos movimientos muestran que la competencia involucra el factor de forma, el empaquetado, la integración fotónica y la capacidad de fabricación, y no solo el precio de los transceptores.
La capacidad de fabricación europea sigue siendo importante para el panorama competitivo. SMART Photonics y GlobalFoundries anunciaron un servicio de fundición de acceso abierto que combina silicio y fosfuro de indio y se espera que esté disponible comercialmente en la segunda mitad de 2027. Podría reducir la dependencia de las empresas europeas sin fábrica propia en el suministro extranjero de componentes avanzados. Al mismo tiempo, el rendimiento de producción, la capacidad de empaquetado especializado y los modelos de servicio calificados siguen siendo obstáculos para la óptica co-empaquetada. Los hiperescaladores pueden absorber el riesgo de ingeniería temprana con mayor facilidad que los operadores empresariales. Esta división puede conducir a una vía de adopción en dos etapas, con las grandes empresas de nube calificando primero las nuevas arquitecturas ópticas. Puntuación de concentración del mercado: 4/10, porque el análisis identifica posiciones sólidas para un pequeño grupo de proveedores a nivel de sistemas, pero no proporciona evidencia de participación combinada y describe los niveles de componentes y conjuntos como fragmentados.
Líderes de la Industria de Conectividad Óptica de Centros de Datos en Europa
-
Broadcom Inc.
-
Coherent Corp.
-
NVIDIA Corporation
-
Lumentum Holdings Inc.
-
Ciena Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Conectividad Óptica para Centros de Datos Empresas cubiertas en este informe
- Broadcom Inc.
- Coherent Corp.
- NVIDIA Corporation
- Lumentum Holdings Inc.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Ciena Corporation
- Infinera Corporation
- Intel Corporation
- Nokia Corporation
- Juniper Networks, Inc.
- TE Connectivity Ltd.
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Ayar Labs, Inc.
- Amphenol Corporation
- Prysmian S.p.A.
- HUBER+SUHNER AG
Desarrollos recientes de la industria en Mercado Europeo de Conectividad Óptica para Centros de Datos
- Octubre de 2026: NVIDIA y Cisco anunciaron el Factor de Forma Conectable Ultra-Denso de Pequeño Tamaño, un módulo óptico de 400 Gb/s por carril orientado a hasta 12,8 Tbps por transceptor para tejidos Ethernet de fábricas de IA de próxima generación. TE Connectivity y Amphenol están desarrollando el ecosistema de conectores y jaulas.
- Septiembre de 2026: Marvell presentó 38 demostraciones tecnológicas en ECOC 2026 en Málaga, incluidas PAM-4 óptico de 400G por carril en 2nm, 800G ZR/ZR+ con MACsec y demostraciones de 1,6T ZR y banda O coherente ligera utilizando DSP de 2nm.
- Marzo de 2026: El Acuerdo Multi-Fuente de Interconexión de Cómputo Óptico fue constituido por AMD, Broadcom, Meta, Microsoft, NVIDIA y OpenAI para establecer una especificación abierta y una cadena de suministro multi-proveedor para interconexiones de scale-up óptico en infraestructura de IA.
- Marzo de 2026: Broadcom anunció el Taurus BCM83640, un DSP óptico PAM-4 de 400G por carril en tecnología de 3nm, que permite módulos conectables de 1,6T con capacidad de conmutación de 102,4T en un sistema de 1RU.
Alcance del Informe del Mercado de Conectividad Óptica de Centros de Datos en Europa
La conectividad óptica de centros de datos en Europa se refiere a componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro de los centros de datos y entre ellos en toda la región.
El Informe del Mercado de Conectividad Óptica de Centros de Datos en Europa está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Conjuntos de Cables de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexión Óptica y Conmutadores de Circuitos Ópticos), Arquitectura de Conectividad (Óptica Conectable Convencional, Óptica Conectable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Por Encima de 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Por Encima de 500 Metros), Aplicación (GPU a Conmutador, GPU a GPU, Conmutador a Conmutador, Servidor a Conmutador, Conectividad de Almacenamiento e Interconexión de Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Coubicación, Empresarial y Centros de Datos de Borde y Micro) y País (Alemania, Países Bajos, Reino Unido, Francia, Irlanda, España, Italia, Suecia, Noruega, Finlandia y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Conjuntos de Cables de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexión Óptica |
| Conmutadores de Circuitos Ópticos |
| Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Por Encima de 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Por Encima de 500 Metros |
| GPU a Conmutador |
| GPU a GPU |
| Conmutador a Conmutador |
| Servidor a Conmutador |
| Conectividad de Almacenamiento |
| Interconexión de Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Coubicación |
| Empresarial |
| Centros de Datos de Borde y Micro |
| Alemania |
| Reino Unido |
| Francia |
| Irlanda |
| España |
| Italia |
| Suecia |
| Noruega |
| Finlandia |
| Resto de Europa |
| Por Tipo de Producto | Transceptores Ópticos |
| Cables Ópticos Activos | |
| Conjuntos de Cables de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexión Óptica | |
| Conmutadores de Circuitos Ópticos | |
| Por Arquitectura de Conectividad | Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) | |
| Óptica Casi Empaquetada (NPO) | |
| Óptica Co-Empaquetada (CPO) | |
| Por Velocidad de Datos | Hasta 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Por Encima de 1,6 Tbps | |
| Por Alcance | Hasta 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Por Encima de 500 Metros | |
| Por Aplicación | GPU a Conmutador |
| GPU a GPU | |
| Conmutador a Conmutador | |
| Servidor a Conmutador | |
| Conectividad de Almacenamiento | |
| Interconexión de Centros de Datos | |
| Por Arquitectura de Red | Scale-Up |
| Scale-Out | |
| Por Tipo de Centro de Datos | Hiperescala |
| Coubicación | |
| Empresarial | |
| Centros de Datos de Borde y Micro | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Irlanda | |
| España | |
| Italia | |
| Suecia | |
| Noruega | |
| Finlandia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica de centros de datos en Europa?
Se proyecta que el mercado se expandirá de 7,47 mil millones de USD en 2026 y 8,63 mil millones de USD en 2027 a 17,44 mil millones de USD en 2032, a un CAGR del 15,11%.
¿Qué está impulsando la demanda de conectividad óptica en los centros de datos europeos?
Los clústeres de entrenamiento de IA, los ciclos de actualización de 800G y 1,6T, los nuevos sitios de hiperescala y los programas de nube soberana están incrementando la demanda de enlaces ópticos de alta velocidad.
¿Qué categoría de producto lidera la conectividad óptica de centros de datos en Europa?
Los transceptores ópticos lideran con una participación del 41,38% en 2026, respaldados por la base instalada de módulos conectables de 400G y 800G.
¿Qué arquitectura óptica se está expandiendo más rápidamente en las instalaciones de IA europeas?
Se proyecta que la óptica co-empaquetada se expandirá a un CAGR del 29,41% hasta 2032, aunque la óptica conectable convencional sigue siendo la arquitectura más grande.
¿Qué país se está expandiendo más rápidamente en conectividad óptica de centros de datos en Europa?
Se proyecta que España se expandirá a un CAGR del 25,31% hasta 2032, respaldada por la inversión en centros de datos y la extensa conectividad de cables submarinos.
¿Qué riesgos podrían ralentizar los despliegues de conectividad óptica en Europa?
Los largos plazos de conexión a la red eléctrica, las restricciones de energía y los desafíos de rendimiento de fabricación y capacidad de mantenimiento de la óptica co-empaquetada pueden retrasar los despliegues.