
Taille et part du marché européen de la connectivité optique des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
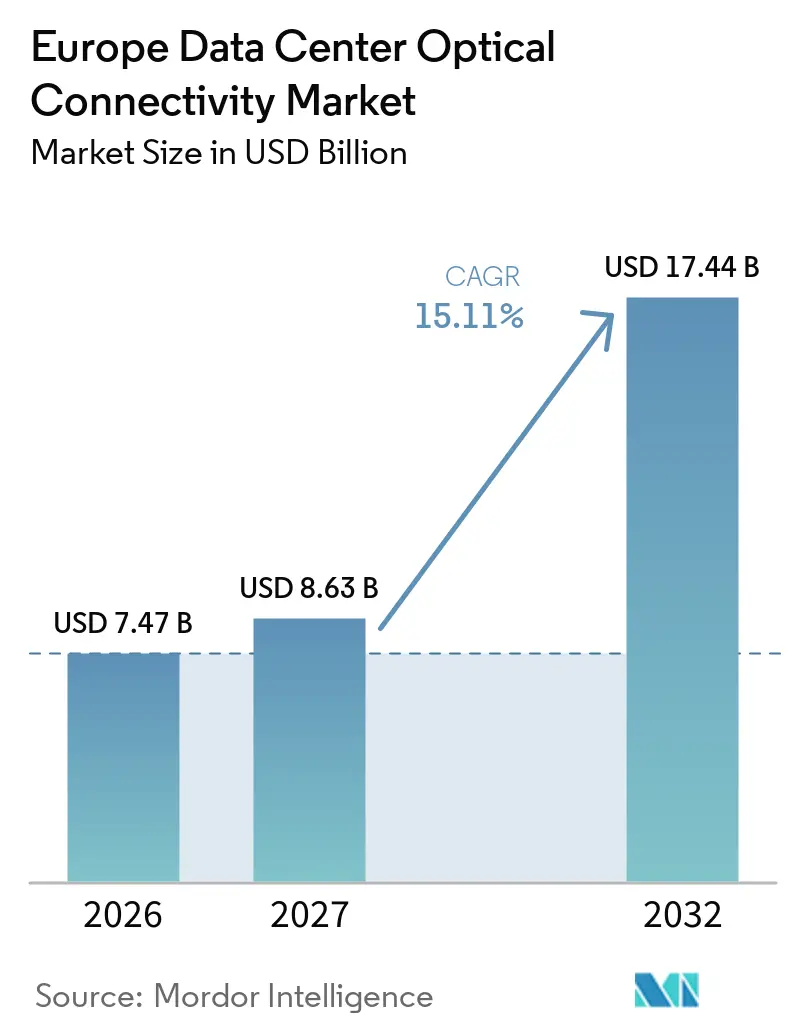
| Taille du marché de l'année de base (2026) | 7.47 Milliards de dollars |
| Taille du Marché (2027) | 8.63 Milliards de dollars |
| Taille du Marché (2032) | 17.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la connectivité optique des centres de données par Mordor Intelligence
La taille du marché européen de la connectivité optique des centres de données est projetée à 7,47 milliards USD en 2026, 8,63 milliards USD en 2027, et devrait atteindre 17,44 milliards USD d'ici 2032, avec un CAGR de 15,11 % de 2027 à 2032.
Les clusters d'entraînement de l'IA augmentent les besoins en bande passante et raccourcissent le cycle de remplacement des équipements optiques. Le déploiement simultané d'équipements 800G et la qualification des plateformes 1,6T modifient les plans d'achat des opérateurs hyperscale et des fournisseurs de colocation. L'investissement européen dans les centres de données s'étend également au-delà des principaux hubs, ce qui soutient la demande de transceivers, d'assemblages de fibres, de connecteurs et d'équipements de commutation. Les règles de reporting énergétique font de la consommation d'énergie par bit un facteur d'approvisionnement plus important. La disponibilité de l'approvisionnement, les raccordements au réseau électrique et la maintenabilité des optiques co-packagées détermineront la rapidité avec laquelle les projets passeront de la conception à l'installation.
Points clés du rapport
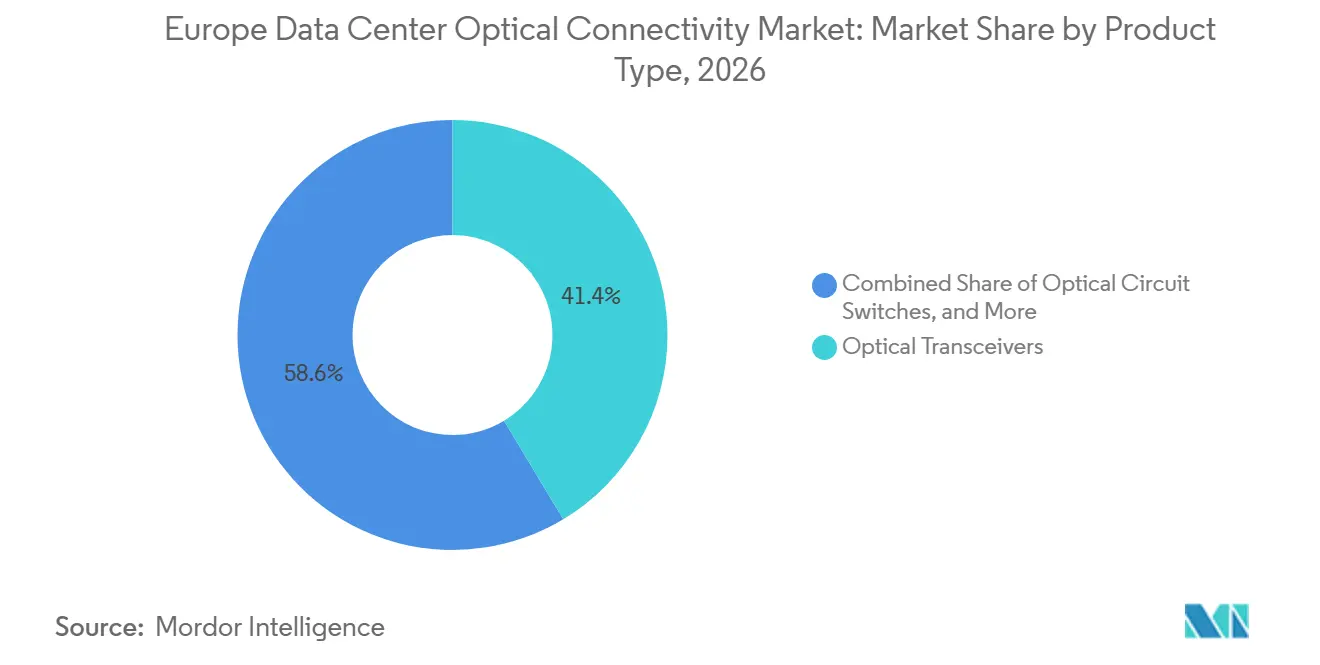
- Par type de produit, les transceivers optiques détenaient 41,38 % de la part du marché européen de la connectivité optique des centres de données en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 26,12 % jusqu'en 2032.
- Par architecture de connectivité, les optiques enfichables conventionnelles détenaient 76,24 % de la part du marché européen de la connectivité optique des centres de données en 2026, tandis que les optiques co-packagées devraient se développer à un CAGR de 29,41 % jusqu'en 2032.
- Par débit de données, le segment 800 Gbps détenait 33,78 % des revenus en 2026, tandis que le segment 1,6 Tbps devrait se développer à un CAGR de 30,14 % jusqu'en 2032.
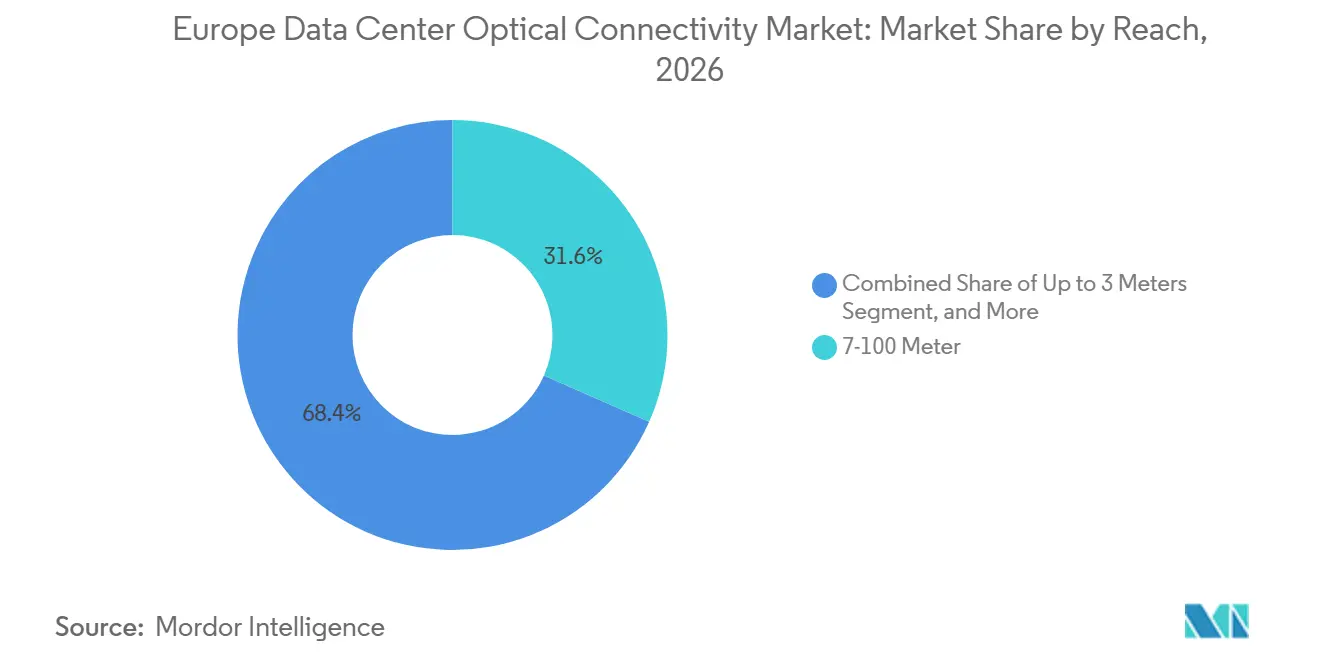
- Par portée, la catégorie 7-100 mètres détenait 31,62 % des revenus en 2026, tandis que la catégorie jusqu'à 3 mètres devrait se développer à un CAGR de 26,68 % jusqu'en 2032.
- Par application, la connectivité commutateur à commutateur détenait 31,37 % des revenus en 2026, tandis que la connectivité GPU à GPU devrait se développer à un CAGR de 29,34 % jusqu'en 2032.
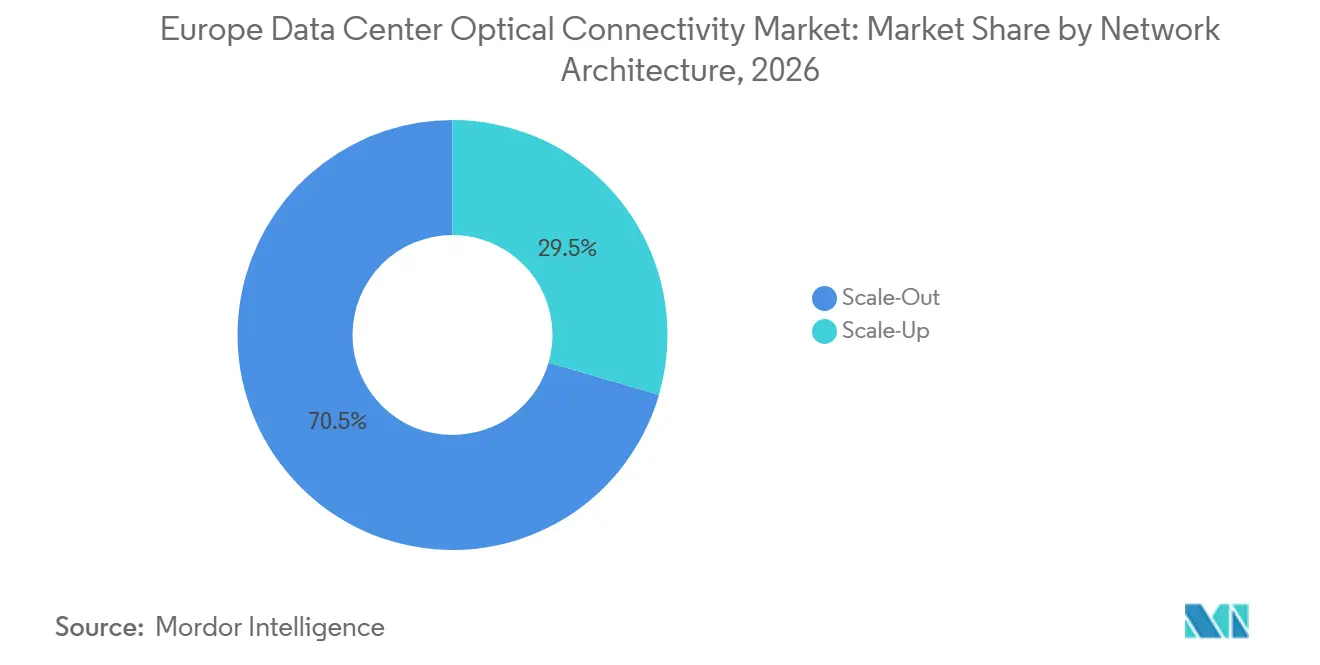
- Par architecture réseau, le scale-out détenait 70,52 % des revenus en 2026, tandis que le scale-up devrait se développer à un CAGR de 28,79 % jusqu'en 2032.
- Par type de centre de données, les installations hyperscale détenaient 57,91 % des revenus en 2026 et devraient se développer à un CAGR de 24,63 % jusqu'en 2032.
- Par pays, l'Allemagne détenait 26,41 % des revenus en 2026, tandis que l'Espagne devrait se développer à un CAGR de 25,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de mise à niveau de la bande passante des clusters IA et de passage de 800G à 1,6T | +4.5% | Mondial, avec une demande concentrée à Francfort, Londres, Amsterdam, Paris et Dublin | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation à travers l'Europe | +3.2% | Principaux hubs européens, avec expansion dans les pays nordiques, la péninsule ibérique et l'Italie | Moyen terme (2-4 ans) |
| Interconnexions optiques écoénergétiques dans le cadre des règles européennes de durabilité | +2.4% | Union européenne, avec une pertinence précoce en Allemagne, aux Pays-Bas et en Irlande | Moyen terme (2-4 ans) |
| IA souveraine, résidence des données et investissement dans l'infrastructure cloud régionale | +2.0% | Allemagne, France, Pays-Bas, Belgique et Espagne | Moyen terme (2-4 ans) |
| Architectures scale-up à l'échelle du rack augmentant la demande optique GPU à GPU | +1.8% | Opérations européennes des clusters hyperscale mondiaux, notamment au Royaume-Uni, en Allemagne et en Suède | Court terme (≤ 2 ans) |
| Développement de l'écosystème européen de photonique, de photonique sur silicium et d'emballage avancé | +1.2% | Pays-Bas, Allemagne, France et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cycles de mise à niveau de la bande passante des clusters IA et de passage de 800G à 1,6T
Le marché européen de la connectivité optique des centres de données est remodelé par le passage des liaisons 400G à 800G, puis vers 1,6T. Chaque génération d'accélérateurs IA nécessite davantage de bande passante au port GPU, ce qui augmente le contenu optique d'un cluster d'entraînement. NVIDIA a conçu ses systèmes DGX GB300 basés sur Blackwell pour des structures de commutation InfiniBand XDR 1,6T, liant directement les choix de calcul aux nomenclatures optiques. DE-CIX Francfort a connecté Deutsche Glasfaser à un port d'échange internet 800 Gigabit Ethernet avec des optiques Nokia 800G-ZR+ à longueur d'onde unique en novembre 2025. Ce déploiement montre que le 800G est passé au-delà des liaisons cohérentes longue distance vers des cas d'usage de peering et de périphérie de centre de données. Broadcom a présenté son DSP optique PAM-4 400G par voie Taurus BCM83640 en mars 2026, tandis que Marvell a élargi son portefeuille de DSP optiques 1,6T, confirmant que les fournisseurs d'équipements se préparent à des déploiements en production plutôt qu'à des essais lointains.
Expansion des capacités hyperscale et de colocation à travers l'Europe
Les nouveaux campus hyperscale et de colocation augmentent la demande de chemins de fibres, de transceivers et de commutation optique sur l'ensemble du marché européen de la connectivité optique des centres de données. Data4 a confirmé un investissement de 5 milliards EUR, soit l'équivalent de 5,65 milliards USD, pour un campus dans le nord de la France qui comprendra 4 centres de données de nouvelle génération. Ce projet illustre l'importance croissante des grands sites prêts pour l'IA en dehors des installations les plus établies. Ces sites nécessitent des liaisons optiques capables de supporter des densités de puissance par rack supérieures à 100 kW, là où le cuivre devient difficile à utiliser au-delà de courtes distances. Les opérateurs de colocation ont également besoin de conceptions de couche physique flexibles, car les locataires peuvent ajouter de la capacité par étapes. La commutation de circuits optiques, les troncs pré-terminés et les connecteurs haute densité peuvent réduire le travail d'installation lors de la mise en service des salles. L'activité de construction qui en résulte soutient la demande sur l'ensemble de la pile optique, et pas seulement pour les modules enfichables.
Interconnexions optiques écoénergétiques dans le cadre des règles européennes de durabilité
Les exigences de reporting de l'Union européenne accroissent l'attention portée à l'énergie consommée par les réseaux des centres de données. La directive (UE) 2023/1791 et le règlement délégué de la Commission (UE) 2024/1364 imposent un reporting annuel pour les centres de données éligibles disposant d'au moins 500 kW de puissance informatique installée. Les opérateurs ont donc une raison de sélectionner des équipements qui réduisent la consommation d'énergie par bit et soutiennent la gestion de l'efficacité d'utilisation de l'énergie. Les optiques enfichables linéaires peuvent supprimer la fonction DSP et réduire la consommation d'énergie par module par rapport aux conceptions conventionnelles basées sur DSP. STMicroelectronics a commencé la production à grande échelle de sa plateforme de photonique sur silicium PIC100 en 2026 pour les modules optiques 800G et 1,6T. Le projet ADOPTION financé par l'UE développe des photoniques co-packagées pour l'informatique en nuage haute efficacité, ce qui aligne les programmes de recherche sur ces exigences opérationnelles.
IA souveraine, résidence des données et investissement dans l'infrastructure cloud régionale
Les programmes de cloud souverain créent une source de demande distincte pour le marché européen de la connectivité optique des centres de données. AWS a lancé le Cloud Souverain Européen en janvier 2026, plaçant sa première région à Brandebourg et identifiant des zones locales souveraines en Belgique, aux Pays-Bas et au Portugal.[1] La société a divulgué un investissement prévu de plus de 7,8 milliards EUR, soit l'équivalent de 8,81 milliards USD, dans l'infrastructure cloud allemande. Ces environnements nécessitent une infrastructure physique et logique dédiée, ce qui limite la réutilisation des actifs réseau partagés entre les juridictions. Aux Pays-Bas, une usine d'IA à Groningue a reçu 201 millions EUR, soit l'équivalent de 227 millions USD, de la part d'EuroHPC, du gouvernement néerlandais et de sources régionales. Les programmes de calcul régionaux peuvent augmenter la demande de systèmes de fibres nationaux et de commutation optique, même lorsque les déploiements sont plus petits que les campus cloud mondiaux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité de l'énergie, délais de raccordement au réseau et contraintes de déploiement des centres de données | -2.0% | Allemagne, Pays-Bas, Irlande, Danemark et autres marchés de l'Union européenne | Court terme (≤ 2 ans) |
| Risques liés au rendement de fabrication, à la maintenabilité et à la standardisation des CPO et NPO | -1.3% | Chaîne d'approvisionnement mondiale, avec une exposition aux achats européens | Moyen terme (2-4 ans) |
| Risque de pénurie de substrats InP, de lasers, de photodétecteurs et de capacités d'emballage avancé | -1.0% | Approvisionnement mondial, avec des opérateurs européens exposés aux dépendances vis-à-vis de fournisseurs étrangers | Court terme (≤ 2 ans) |
| Fragmentation des achats européens, des normes et des exigences d'autorisation au niveau national | -0.6% | Union européenne, en particulier l'Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de l'énergie, délais de raccordement au réseau et contraintes de déploiement des centres de données
La disponibilité de l'énergie peut retarder l'installation d'équipements sur l'ensemble du marché européen de la connectivité optique des centres de données. AWS a déclaré en 2026 que les raccordements au réseau électrique européen peuvent prendre jusqu'à 7 ans, alors qu'un centre de données peut être développé en 2 ans. Un tribunal néerlandais a statué en avril 2026 que le réseau électrique de Haarlemmermeer était saturé, suspendant les travaux de raccordement près de Schiphol. Mainova a également déclaré que les nouveaux raccordements haute puissance à Francfort ne seront pas disponibles avant le milieu des années 2030. L'opérateur de transport d'électricité danois Energinet a suspendu les nouveaux accords de raccordement pour les grands consommateurs et a averti que les projets pourraient faire face à des délais de 5 à 10 ans. Le paquet Réseaux 2025 de la Commission européenne propose une limite d'autorisation de 2 ans pour les infrastructures de réseau, mais les nouveaux postes de transformation et les mises à niveau de transport prennent encore du temps à construire.
Risques liés au rendement de fabrication, à la maintenabilité et à la standardisation des CPO et NPO
Les optiques co-packagées et quasi-packagées offrent une densité de bande passante plus élevée, mais leurs processus de fabrication et de réparation restent complexes. Un problème thermique affectant un moteur optique peut perturber un nœud de commutation complet, contrairement à un module enfichable défaillant qui peut être retiré rapidement. Les DSP Ara X et Aquila M de Marvell pour les optiques co-packagées ont commencé l'échantillonnage client au premier trimestre 2026, ce qui indique qu'un déploiement généralisé n'avait pas encore débuté. L'accord multi-sources Optical Compute Interconnect a été formé en mars 2026 par AMD, Broadcom, Meta, Microsoft, NVIDIA et OpenAI.[2] Ses spécifications GEN1 et GEN2 définissent des interfaces de scale-up optique à 200 Gbps et 400 Gbps par direction. Les opérateurs ont encore besoin d'implémentations multi-fournisseurs fiables avant de pouvoir acheter des solutions co-packagées avec la même confiance que les optiques enfichables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les transceivers sont en tête tandis que les commutateurs de circuits optiques s'accélèrentLes transceivers optiques ont capturé 41,38 % des revenus par type de produit en 2026. Leur position reflète l'utilisation établie des modules enfichables 400G et 800G dans les réseaux leaf-spine des sites hyperscale et de colocation. La base installée favorise également les modules remplaçables sur le terrain lorsque les opérateurs doivent restaurer rapidement un port défaillant. Les câbles optiques actifs prennent en charge les connexions GPU à commutateur et de stockage de longueur fixe au sein des pods IA. Les assemblages de câbles à fibre optique et les connecteurs constituent la base physique de chaque nouvelle salle de données. Les assemblages d'interconnexion optique sont de plus en plus utilisés dans des configurations de troncs pré-terminés qui réduisent le temps d'installation dans les déploiements denses.
Les commutateurs de circuits optiques devraient se développer à un CAGR de 26,12 % jusqu'en 2032. Ils permettent aux opérateurs de modifier les chemins de trafic haute capacité sans ajouter de surcharge de routage électrique. Cette capacité est pertinente lorsque les charges de travail IA se déplacent entre les clusters GPU et laissent les chemins réseau fixes sous-utilisés. Le projet OPTINET, soutenu par la Commission européenne, a développé une commutation hybride optique et électronique pour la gestion du trafic en temps réel. La sélection des produits dépend donc de la nécessité pour un client d'une connexion physique stable ou d'un tissu programmable. Le marché européen de la connectivité optique des centres de données continue d'avoir besoin des deux approches, car les nouvelles salles combinent des applications cloud conventionnelles avec des charges de travail IA variables.

Par architecture de connectivité :
les optiques enfichables restent établies tandis que les CPO progressentLes optiques enfichables conventionnelles détenaient 76,24 % des revenus par architecture de connectivité en 2026. Le format bénéficie d'une interopérabilité mature, de pratiques de service établies et d'une large base de fournisseurs. Les optiques enfichables linéaires suppriment l'étape DSP et peuvent réduire la consommation d'énergie des modules là où la consommation d'énergie par rack est sous pression. Les optiques quasi-packagées offrent une voie de transition en plaçant les interfaces optiques plus près du silicium du commutateur sans nécessiter un co-packaging complet. Cela peut être attrayant pour les opérateurs qui ont besoin d'une plus grande densité mais restent prudents quant à la maintenabilité. Le marché européen de la connectivité optique des centres de données conserve une base installée substantielle qui soutient les achats d'optiques enfichables.
Les optiques co-packagées devraient se développer à un CAGR de 29,41 % de 2027 à 2032. Broadcom a présenté un commutateur Ethernet 102,4T avec des optiques co-packagées à l'OFC 2026. Marvell a également démontré une plateforme 102,4T utilisant une photonique sur silicium 200G par voie à l'ECOC 2026. Le projet ADOPTION vise une capacité de commutation future supérieure à 204,8 Tbps et des vitesses de port de 6,4 Tbps. Les hyperscalers devraient qualifier les premières conceptions avant que les clients entreprises et de colocation ne les déploient à grande échelle. Cette séquence d'adoption fait de la maintenabilité et des performances de rendement des éléments centraux de la décision architecturale.
Par débit de données :
le 800 Gbps définit les achats actuels et le 1,6 Tbps monte en puissanceLe niveau 800 Gbps représentait 33,78 % des revenus par débit de données en 2026. Les modules QSFP-DD et OSFP utilisant 8 canaux de PAM4 100G par voie sont devenus des spécifications courantes pour les nouveaux racks orientés IA. Leur utilisation réduit la puissance par bit par rapport aux équipements 400G précédents. Jusqu'à 400 Gbps continue de servir les centres de données existants, les installations d'entreprise et les liaisons où les exigences de trafic ne justifient pas une mise à niveau 800G. La catégorie supérieure à 1,6 Tbps reste en début de cycle de développement. NVIDIA et Cisco ont annoncé le format USFP en octobre 2026 pour la signalisation 400G par voie et les modules supportant jusqu'à 12,8 Tbps.
Le segment 1,6 Tbps devrait se développer à un CAGR de 30,14 % jusqu'en 2032. Marvell a déclaré que sa plateforme DSP Ara 3nm 1,6T était expédiée en volume pour les applications hyperscale. Cet équipement prend en charge les constructions de tissu IA qui nécessitent plus de bande passante à chaque interface de commutateur et d'accélérateur. Les conceptions de photonique sur silicium utilisant la technologie 200G par voie peuvent éviter le phosphure d'indium dans leurs étapes de modulation. Les liaisons cohérentes 1,6T utilisées pour l'interconnexion de centres de données peuvent encore dépendre de lasers à modulation par absorption électrique à base de phosphure d'indium. Cette différence dans la conception des composants peut influencer l'exposition à l'approvisionnement et le rythme de déploiement sur le marché européen de la connectivité optique des centres de données.
Par portée :
les liaisons courte portée soutiennent les racks IA densesLa catégorie 7-100 mètres détenait 31,62 % des revenus en 2026. Elle couvre les connexions serveur à feuille et feuille à épine dorsale au sein d'une salle de données, qui sont au cœur des conceptions de réseau scale-out. La fibre multimode a historiquement servi de nombreuses liaisons courtes. Le passage au-delà du 400G augmente l'utilisation de la fibre monomode à certaines distances intra-salle, car les limites de bande passante modale deviennent plus restrictives. Les groupes 100-500 mètres et supérieur à 500 mètres servent les liaisons entre bâtiments et à travers les campus. Les groupes 3-5 mètres et 5-7 mètres traitent les connexions directes des lames et des racks vers les équipements en tête de rack.
La catégorie jusqu'à 3 mètres devrait se développer à un CAGR de 26,68 % jusqu'en 2032. Cela reflète le nombre croissant de liaisons GPU à GPU et GPU à commutateur à l'intérieur des racks IA haute densité. Les systèmes NVIDIA GB300 NVL72 nécessitent un ensemble dense de connexions courtes entre les nœuds de calcul et les équipements réseau. Ayar Labs et Wiwynn ont annoncé une conception de référence pour des systèmes IA à l'échelle du rack connectés optiquement en 2025.[3] La densité de puissance par rack augmente le besoin de liaisons optiques là où le cuivre fait face à des contraintes d'intégrité du signal et thermiques. Les optiques à très courte portée resteront donc une mesure directe de la densité IA à l'échelle du rack.
Par application :
les structures GPU modifient les priorités d'achat optiqueLa connectivité commutateur à commutateur représentait 31,37 % des revenus par application en 2026. Elle reste importante car les liaisons de la couche épine dorsale transportent le trafic à la fois dans les environnements hyperscale et de colocation. La connectivité serveur à commutateur augmente à mesure que les serveurs IA utilisent des cartes d'interface réseau à plus haute vitesse. La connectivité de stockage prend en charge les conceptions NVMe-over-Fabric qui nécessitent une faible latence entre le calcul et le stockage persistant. Les liaisons GPU à commutateur forment le réseau frontal des clusters IA et utilisent des modules haute vitesse au niveau du NIC GPU et du port de commutateur. Les liaisons d'interconnexion de centres de données connectent également les sites d'entraînement distribués lorsque les opérateurs ne peuvent pas placer toute la capacité dans un seul emplacement contraint en énergie.
La connectivité GPU à GPU devrait se développer à un CAGR de 29,34 % jusqu'en 2032. Elle forme le réseau dorsal des clusters d'entraînement utilisant NVLink, InfiniBand et d'autres structures de scale-up. NVIDIA utilise la photonique sur silicium NVLink-C2C au sein du rack GB300 NVL72 pour prendre en charge la communication puce à puce. Chaque conception successive de cluster IA augmente les liaisons optiques nécessaires entre les nœuds GPU. Le mix de revenus se déplace donc vers l'application avec le taux de déploiement le plus rapide. Ce changement donne au marché européen de la connectivité optique des centres de données une relation plus étroite avec l'architecture des accélérateurs qu'avec les cycles de renouvellement des réseaux d'entreprise conventionnels.
Par architecture réseau :
le scale-out est en tête tandis que le scale-up gagne en importanceLes réseaux scale-out détenaient 70,52 % des revenus du segment en 2026. Leur avance est basée sur un investissement de longue date dans des structures Ethernet leaf-spine capables de prendre en charge de grandes flottes de serveurs. La demande scale-out continue car la plupart des environnements IA ont besoin d'un réseau frontal pour le trafic général et le mouvement de données externes. Les clients entreprises et de colocation utilisent également des conceptions scale-out pour les charges de travail d'inférence qui ne nécessitent pas un grand maillage GPU multi-rack. Corning a annoncé un engagement pluriannuel de 3,2 milliards USD de la part de NVIDIA en mars 2026 pour fournir de la fibre pour les centres de données IA. Le déploiement Ethernet conventionnel restera une source majeure de volume de câbles sur l'ensemble du marché européen de la connectivité optique des centres de données.
L'architecture scale-up devrait se développer à un CAGR de 28,79 % jusqu'en 2032. La spécification OCI MSA GEN1 définit des interfaces de scale-up optique à 200 Gbps par direction utilisant NRZ à 4 longueurs d'onde et le multiplexage par répartition en longueur d'onde. Cela donne aux acheteurs une norme pour les équipements qui connectent directement les GPU à travers un cluster. L'architecture scale-up rapproche les décisions optiques de l'équipe de calcul car les concepteurs d'accélérateurs définissent le facteur de forme et les exigences de canal. Il en résulte une plus grande influence des fournisseurs de plateformes IA sur les feuilles de route optiques. Les conceptions scale-out et scale-up devraient fonctionner ensemble plutôt que de se supplanter mutuellement.
Par type de centre de données :
les installations hyperscale ancrent la demandeLes installations hyperscale détenaient 57,91 % des revenus du segment en 2026. Elles devraient également se développer à un CAGR de 24,63 % jusqu'en 2032, ce qui en fait à la fois le type de centre de données le plus grand et le plus dynamique. Microsoft, Google, AWS, Meta et Oracle poursuivent des programmes de capacité européens pour les charges de travail cloud et IA. AWS a lancé une région cloud souveraine à Brandebourg avec une séparation physique et logique de ses régions existantes. Cela crée une demande de systèmes optiques dédiés au lieu de s'appuyer uniquement sur une infrastructure partagée. Le marché européen de la connectivité optique des centres de données bénéficie lorsque de nouveaux emplacements souverains nécessitent des actifs de transport et de commutation séparés.
La colocation est le deuxième type de centre de données par revenus. Elle sert les entreprises qui ont besoin de capacité IA sans construire leurs propres installations. Les centres de données d'entreprise adoptent la connectivité optique pour les charges de travail d'inférence, bien que leur densité de ports soit inférieure à celle des grands clusters d'entraînement. Les centres de données de périphérie et micro sont plus petits, mais ils ont besoin d'une liaison optique de retour pour les applications distribuées à faible latence. L'Association européenne des centres de données prévoit que la capacité des centres de données européens atteindra 23,6 GW d'ici 2031. La large répartition des types d'installations soutient une demande variée de modules enfichables, de câblage structuré et de liaisons d'interconnexion de centres de données.
Analyse géographique
Marché allemand de la connectivité optique des centres de données
L'Allemagne détenait 26,41 % des revenus régionaux en 2026. Francfort reste un hub de connectivité central en raison de DE-CIX et de sa concentration de sites de colocation. DE-CIX a rapporté que le flux de données de son site de Francfort a dépassé 45 exaoctets annuellement en 2024, offrant au pays une large base pour les investissements dans les réseaux à haute capacité. AWS a ouvert sa région cloud souveraine dans le Brandebourg en janvier 2026 et a annoncé plus de 7,8 milliards EUR, soit l'équivalent de 8,81 milliards USD, d'investissements cloud planifiés en Allemagne. L'Allemagne est également une zone prioritaire pour l'optique économe en énergie, car le régime de reporting de l'Union européenne valorise les conceptions à faible consommation d'énergie par bit.
Marché de la connectivité optique des centres de données au Royaume-Uni et en France
Le Royaume-Uni est le deuxième contributeur régional en termes de revenus, soutenu par les utilisateurs des services financiers de Londres et les zones de disponibilité hyperscale. Le gouvernement britannique a identifié la photonique sur silicium comme une priorité dans son Plan matériel pour l'IA 2026 et a engagé 2 milliards GBP, soit l'équivalent de 2,54 milliards USD, pour les capacités de fabrication dans les domaines quantique et photonique. La France développe son infrastructure prête pour l'IA grâce au campus de Data4 dans le nord de la France, d'une valeur de 5 milliards EUR, soit l'équivalent de 5,65 milliards USD. Le projet CanopAI réunit Scintil Photonics, Presto Engineering et CEA-Leti pour développer des circuits intégrés photoniques destinés aux interconnexions des centres de données IA. Ces programmes stimulent la demande locale tout en soutenant le développement de composants européens.
Marché de la connectivité optique des centres de données en Europe du Sud et du Nord
L'Espagne devrait se développer à un CAGR de 25,31 % jusqu'en 2032, le taux national le plus élevé du marché européen de la connectivité optique des centres de données. SpainDC a rapporté que les investissements hyperscale ont atteint 977 millions EUR, soit l'équivalent de 1,10 milliard USD, en 2025 et a prévu 1,729 milliard EUR, soit l'équivalent de 1,95 milliard USD, pour 2026. La péninsule ibérique compte 35 câbles sous-marins, 20 points d'atterrissage et 13 points d'échange internet connectant plus de 800 réseaux, consolidant sa position entre l'Europe, l'Afrique et l'Amérique du Sud. L'Italie enregistre une demande croissante liée à la migration vers le cloud des entreprises et au développement de zones de disponibilité à Milan. La Finlande attire également des installations dédiées à l'IA, notamment le campus de plus de 1,5 milliard EUR de Pure DC, soit l'équivalent de 1,70 milliard USD, d'une capacité de 110 MW à Seinäjoki, ainsi que le campus planifié de Sesterce d'une valeur de 10 milliards EUR, soit l'équivalent de 11,3 milliards USD, à Jämsä.[4] Ces projets élargissent le marché européen de la connectivité optique des centres de données à travers les sites nordiques et d'Europe du Sud.
Paysage concurrentiel
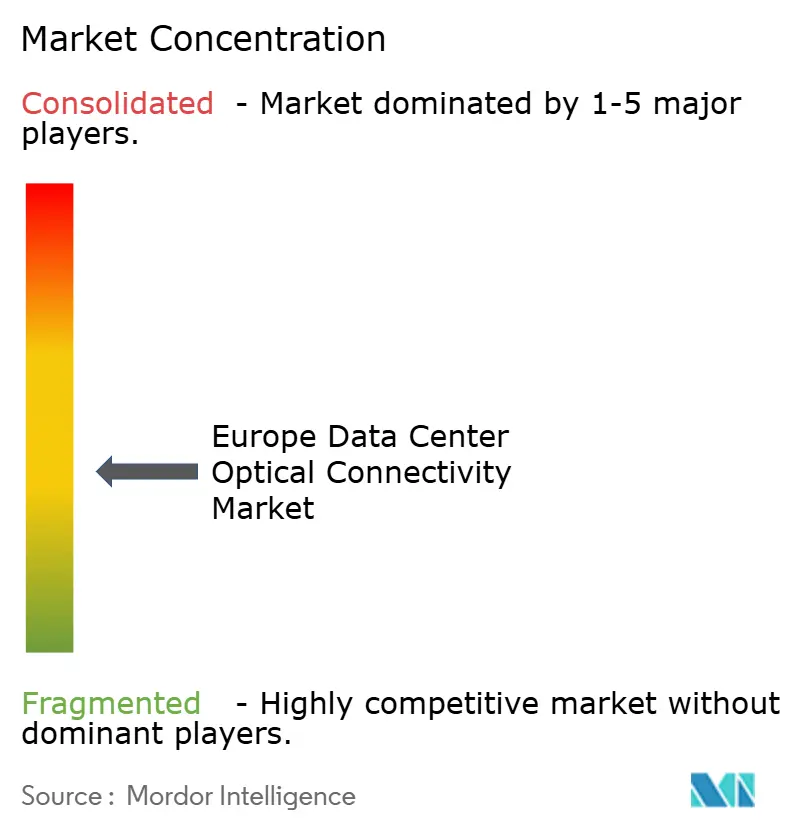
Le marché européen de la connectivité optique des centres de données est modérément fragmenté au niveau des systèmes et plus fragmenté au niveau des composants et des assemblages. Broadcom, Marvell et Coherent occupent des positions importantes dans les DSP optiques et les plateformes de photonique sur silicium. NVIDIA a investi 2 milliards USD chacun dans Coherent et Lumentum en mars 2026, avec des engagements d'achat et un financement pour la capacité de fabrication aux États-Unis. Ces arrangements peuvent créer des relations de fournisseur privilégié pour les composants photoniques IA. L'OCI MSA donne au marché un contrepoids en définissant des interfaces de scale-up optique ouvertes pour plusieurs fournisseurs. La propriété intellectuelle des optiques co-packagées de Broadcom et l'acquisition de Celestial AI par Marvell fin 2025 démontrent l'importance de la propriété de la conception dans la transition vers des systèmes optiques à plus haute densité.
De nouveaux fournisseurs ciblent le passage des modules enfichables aux conceptions co-packagées. Ayar Labs et Wiwynn ont annoncé une conception de référence pour des systèmes IA à l'échelle du rack connectés optiquement, visant les cycles d'évaluation hyperscale en 2026 et 2027. Lightmatter a présenté son produit d'optiques co-packagées 3D Passage L200, qui cible 6,4 Tbps par direction. ams OSRAM a présenté un démonstrateur VCSEL à couche mince et à fibre multicœur avec BizLink à l'ECOC 2026 pour les liaisons courte portée haute densité. STMicroelectronics a commencé la production à grande échelle du PIC100 pour les transceivers 800G et 1,6T. Ces évolutions montrent que la concurrence porte sur le facteur de forme, l'emballage, l'intégration photonique et la fabricabilité plutôt que sur le seul prix des transceivers.
La capacité de fabrication européenne reste importante pour le tableau concurrentiel. SMART Photonics et GlobalFoundries ont annoncé un service de fonderie en accès ouvert combinant le silicium et le phosphure d'indium, dont la disponibilité commerciale est prévue pour le second semestre 2027. Cela pourrait réduire la dépendance des entreprises européennes sans usine propre vis-à-vis de l'approvisionnement étranger pour les composants avancés. Dans le même temps, le rendement de production, la capacité d'emballage spécialisée et les modèles de service qualifiés restent des obstacles pour les optiques co-packagées. Les hyperscalers peuvent absorber les risques d'ingénierie précoces plus facilement que les opérateurs d'entreprise. Cette division peut conduire à un parcours d'adoption en deux étapes, les grandes entreprises cloud qualifiant en premier les nouvelles architectures optiques. Score de concentration du marché : 4/10, car l'analyse identifie des positions solides pour un petit groupe de fournisseurs au niveau des systèmes, mais ne fournit aucune preuve de part combinée et décrit les niveaux des composants et des assemblages comme fragmentés.
Leaders du secteur européen de la connectivité optique des centres de données
-
Broadcom Inc.
-
Coherent Corp.
-
NVIDIA Corporation
-
Lumentum Holdings Inc.
-
Ciena Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la connectivité optique des centres de données Entreprises couvertes dans ce rapport
- Broadcom Inc.
- Coherent Corp.
- NVIDIA Corporation
- Lumentum Holdings Inc.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Ciena Corporation
- Infinera Corporation
- Intel Corporation
- Nokia Corporation
- Juniper Networks, Inc.
- TE Connectivity Ltd.
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Ayar Labs, Inc.
- Amphenol Corporation
- Prysmian S.p.A.
- HUBER+SUHNER AG
Développements industriels récents dans Marché européen de la connectivité optique des centres de données
- Octobre 2026 : NVIDIA et Cisco ont annoncé le module optique Ultra-Dense Small Form Factor Pluggable, un module optique à 400 Gb/s par voie ciblant jusqu'à 12,8 Tbps par transceiver pour les structures Ethernet des usines IA de nouvelle génération. TE Connectivity et Amphenol développent l'écosystème de connecteurs et de cages.
- Septembre 2026 : Marvell a présenté 38 démonstrations technologiques à l'ECOC 2026 à Málaga, notamment le PAM-4 optique 400G par voie en 2nm, le 800G ZR/ZR+ avec MACsec, et des démonstrations 1,6T ZR et cohérent-lite en bande O utilisant des DSP 2nm.
- Mars 2026 : L'accord multi-sources Optical Compute Interconnect a été formé par AMD, Broadcom, Meta, Microsoft, NVIDIA et OpenAI pour établir une spécification ouverte et une chaîne d'approvisionnement multi-fournisseurs pour les interconnexions de scale-up optique dans l'infrastructure IA.
- Mars 2026 : Broadcom a annoncé le Taurus BCM83640, un DSP optique PAM-4 400G par voie en technologie 3nm, permettant des modules enfichables 1,6T avec une capacité de commutation de 102,4T dans un système 1RU.
Périmètre du rapport sur le marché européen de la connectivité optique des centres de données
La connectivité optique des centres de données en Europe désigne les composants à fibre optique haute vitesse, les câbles et les transceivers conçus pour faciliter la transmission de données à haute bande passante et à faible latence au sein des centres de données et entre eux à travers la région.
Le rapport sur le marché européen de la connectivité optique des centres de données est segmenté par type de produit (transceivers optiques, câbles optiques actifs, assemblages de câbles à fibre optique, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optiques enfichables conventionnelles, optiques enfichables linéaires (LPO/LRO), optiques quasi-packagées (NPO) et optiques co-packagées (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et supérieur à 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et supérieur à 500 mètres), application (GPU à commutateur, GPU à GPU, commutateur à commutateur, serveur à commutateur, connectivité de stockage et interconnexion de centres de données), architecture réseau (scale-up et scale-out), type de centre de données (hyperscale, colocation, entreprise et centres de données de périphérie et micro) et pays (Allemagne, Pays-Bas, Royaume-Uni, France, Irlande, Espagne, Italie, Suède, Norvège, Finlande et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Transceivers optiques |
| Câbles optiques actifs |
| Assemblages de câbles à fibre optique |
| Connecteurs optiques |
| Assemblages d'interconnexion optique |
| Commutateurs de circuits optiques |
| Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) |
| Optiques quasi-packagées (NPO) |
| Optiques co-packagées (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Supérieur à 1,6 Tbps |
| Jusqu'à 3 mètres |
| 3-5 mètres |
| 5-7 mètres |
| 7-100 mètres |
| 100-500 mètres |
| Supérieur à 500 mètres |
| GPU à commutateur |
| GPU à GPU |
| Commutateur à commutateur |
| Serveur à commutateur |
| Connectivité de stockage |
| Interconnexion de centres de données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de données de périphérie et micro |
| Allemagne |
| Royaume-Uni |
| France |
| Irlande |
| Espagne |
| Italie |
| Suède |
| Norvège |
| Finlande |
| Reste de l'Europe |
| Par type de produit | Transceivers optiques |
| Câbles optiques actifs | |
| Assemblages de câbles à fibre optique | |
| Connecteurs optiques | |
| Assemblages d'interconnexion optique | |
| Commutateurs de circuits optiques | |
| Par architecture de connectivité | Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) | |
| Optiques quasi-packagées (NPO) | |
| Optiques co-packagées (CPO) | |
| Par débit de données | Jusqu'à 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Supérieur à 1,6 Tbps | |
| Par portée | Jusqu'à 3 mètres |
| 3-5 mètres | |
| 5-7 mètres | |
| 7-100 mètres | |
| 100-500 mètres | |
| Supérieur à 500 mètres | |
| Par application | GPU à commutateur |
| GPU à GPU | |
| Commutateur à commutateur | |
| Serveur à commutateur | |
| Connectivité de stockage | |
| Interconnexion de centres de données | |
| Par architecture réseau | Scale-Up |
| Scale-Out | |
| Par type de centre de données | Hyperscale |
| Colocation | |
| Entreprise | |
| Centres de données de périphérie et micro | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Irlande | |
| Espagne | |
| Italie | |
| Suède | |
| Norvège | |
| Finlande | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de la connectivité optique des centres de données ?
Le marché devrait se développer de 7,47 milliards USD en 2026 et 8,63 milliards USD en 2027 à 17,44 milliards USD d'ici 2032, à un CAGR de 15,11 %.
Qu'est-ce qui stimule la demande de connectivité optique dans les centres de données européens ?
Les clusters d'entraînement IA, les cycles de mise à niveau 800G et 1,6T, les nouveaux sites hyperscale et les programmes de cloud souverain augmentent la demande de liaisons optiques haute vitesse.
Quelle catégorie de produits est en tête de la connectivité optique des centres de données européens ?
Les transceivers optiques sont en tête avec une part de 41,38 % en 2026, soutenus par la base installée de modules enfichables 400G et 800G.
Quelle architecture optique se développe le plus rapidement dans les installations IA européennes ?
Les optiques co-packagées devraient se développer à un CAGR de 29,41 % jusqu'en 2032, bien que les optiques enfichables conventionnelles restent la plus grande architecture.
Quel pays se développe le plus rapidement pour la connectivité optique des centres de données en Europe ?
L'Espagne devrait se développer à un CAGR de 25,31 % jusqu'en 2032, soutenue par l'investissement dans les centres de données et une connectivité étendue par câbles sous-marins.
Quels risques pourraient ralentir les déploiements de connectivité optique en Europe ?
Les longs délais de raccordement au réseau électrique, les contraintes d'énergie et les défis de rendement et de maintenabilité des optiques co-packagées peuvent retarder les déploiements.