
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
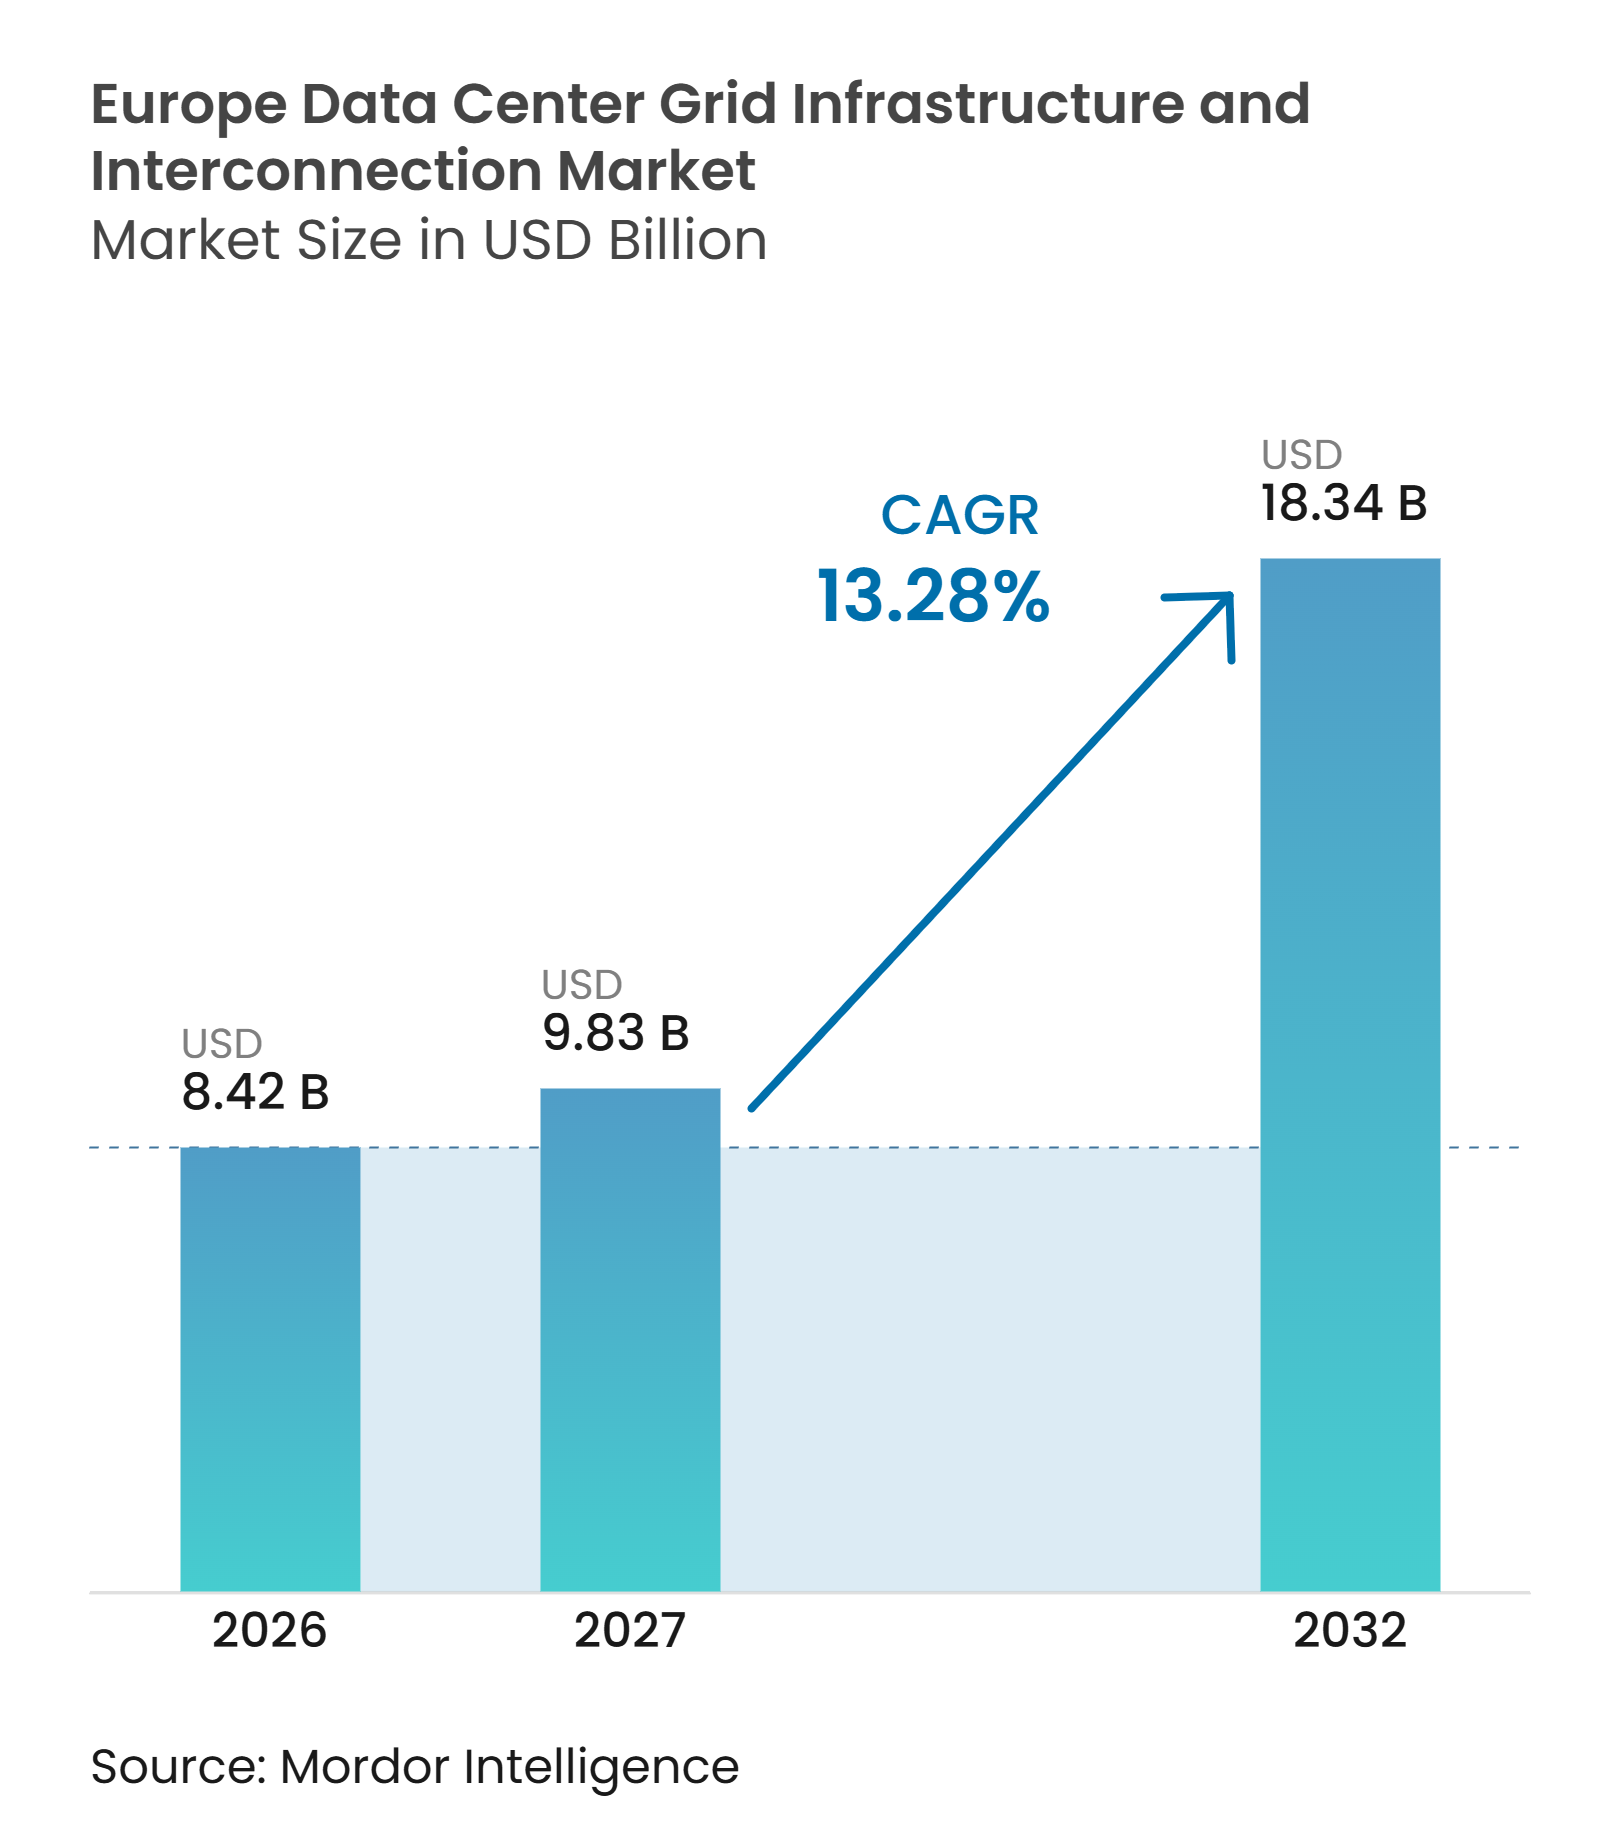
| Tamanho do mercado no ano base (2026) | 8.42 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de infraestrutura de rede e interconexão de data centers na Europa está projetado para expandir de 8,42 bilhões de USD em 2026 para 9,83 bilhões de USD em 2027, e para 18,34 bilhões de USD até 2032, registrando um CAGR de 13,28% entre 2027 e 2032. O aumento das cargas de trabalho de IA e os maiores campi em nuvem estão aumentando a demanda por conexões de alta tensão, subestações, ativos de transmissão e sistemas de monitoramento em toda a Europa. Novos projetos estão concentrando a demanda de rede em hubs estabelecidos, mas longas filas de conexão estão deslocando parte do pipeline de investimentos para a Espanha, Itália e países nórdicos. Fornecedores com capacidade assegurada de transformadores, equipamentos de manobra e cabos estão mais bem posicionados para apoiar projetos com longos cronogramas de entrega. O mercado de infraestrutura de rede e interconexão de data centers na Europa também está sendo moldado por programas de modernização da rede, integração de energia renovável e novas regras de conexão que influenciam onde os operadores podem construir. Essas condições favorecem fornecedores capazes de coordenar o fornecimento de equipamentos, engenharia e conformidade com a rede ao longo de longos ciclos de projeto.
Principais Conclusões do Relatório
- Por tipo de projeto de interconexão, as novas conexões de rede representaram 43,12% da participação do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026, enquanto as linhas de transmissão e cabos estão projetados para expandir a um CAGR de 14,11% até 2032.
- Por componente de infraestrutura, subestações e pátios de manobra representaram 29,84% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026, enquanto os sistemas de conexão, controle e monitoramento de rede estão projetados para expandir a um CAGR de 14,29% até 2032.
- Por nível de tensão, a alta tensão deteve 41,36% do mercado em 2026, enquanto a tensão extra-alta está projetada para expandir a um CAGR de 13,92% até 2032.
- Por tamanho de data center, as instalações de hiperescala representaram 39,71% do mercado em 2026 e estão projetadas para crescer a um CAGR de 14,09% até 2032.
- Por tipo de data center, os operadores de colocation detiveram 41,66% do mercado em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 13,49% até 2032.
- Por geografia, o Reino Unido deteve 20,91% do mercado em 2026, enquanto a Espanha está projetada para expandir a um CAGR de 15,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Carga de IA e Hiperescala | +3.2% | Europa, concentrada no Reino Unido, Alemanha, Países Baixos, países nórdicos e Espanha | Curto prazo (≤ 2 anos) |
| Crescimento da Computação em Nuvem e da Digitalização | +2.5% | Em toda a Europa | Médio prazo (2-4 anos) |
| Requisitos de Eficiência Energética e Integração de Energias Renováveis | +1.8% | Europa, especialmente os países nórdicos e a Alemanha | Médio prazo (2-4 anos) |
| Aceleração do Investimento em Modernização da Rede | +1.6% | Em toda a União Europeia | Longo prazo (≥ 4 anos) |
| Acordos de Conexão Flexíveis e Adoção de Redes Inteligentes | +1.2% | Irlanda, Reino Unido, Países Baixos e países nórdicos | Médio prazo (2-4 anos) |
| Densidade de Carga Impulsionada por IA Aumentando os Gastos com Interconexão por Local | +1.0% | Europa, concentrada em locais de hiperescala | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Carga de IA e Hiperescala Está Remodelando a Demanda por Conexão de Rede em Escala
As cargas de trabalho de IA requerem mais de 7 vezes a energia das operações convencionais de data centers. O consumo de eletricidade em data centers aumentou 17% em 2025, enquanto as instalações focadas em IA expandiram mais rapidamente. As densidades de rack estão migrando de 10 kW para 40-100 kW por rack. Novos campi, portanto, necessitam de conexões de alta tensão ou tensão extra-alta, transformadores maiores, equipamentos de manobra mais robustos e cabos mais largos. Os sistemas de conexão, controle e monitoramento de rede estão projetados para expandir a um CAGR de 14,29% até 2032. A ENTSO-E identificou riscos de estabilidade que os sistemas de supervisão convencionais podem não detectar com rapidez suficiente.[1]
A Computação em Nuvem e a Digitalização Sustentam a Demanda de Base por Atualização da Rede
A capacidade instalada de data centers na UE-27 atingiu 9,9 GW de fornecimento de energia de TI em 2024. A migração para a nuvem, os serviços digitais públicos e a substituição de sistemas legados estão gerando solicitações de conexão fora dos principais hubs. Muitas solicitações variam de 5 a 50 MW e apoiam atualizações de conexões e subestações existentes. Instalações de colocation mais antigas podem precisar de capacidade adicional à medida que os inquilinos adicionam cargas de trabalho de nuvem e IA. A Schneider Electric reportou aceleração nos pedidos de data centers no final de 2025, com força esperada ao longo de 2026. Essa demanda distribuída sustenta o trabalho mesmo quando grandes projetos greenfield enfrentam filas de conexão.
Os Requisitos de Eficiência Energética e Integração de Energias Renováveis Impulsionam o Redesenho de Subestações
Os requisitos de eficiência energética e de aquisição de energia renovável estão mudando o design de subestações em toda a Europa. O quadro de políticas da UE incentiva acordos de fornecimento de energia renovável e medição detalhada no nível do local. Esses requisitos adicionam equipamentos de medição, controle e qualidade de energia aos projetos de conexão. O setor de colocation da Alemanha obteve 88% de sua eletricidade de fontes renováveis em 2025, de acordo com a pesquisa fornecida. A GE Vernova anunciou um acordo de fornecimento de equipamentos de manobra isolados a gás SF₆-free de 420 kV para o projeto Campus AI de 1,4 GW da França. O mercado de infraestrutura de rede e interconexão de data centers na Europa se beneficia à medida que cada projeto carrega um escopo técnico mais amplo.
A Aceleração do Investimento em Modernização da Rede Abre Novas Oportunidades de Interconexão
A Comissão Europeia apresentou o Pacote de Redes Europeias em dezembro de 2025 para melhorar a coordenação e acelerar o licenciamento. Foram identificados requisitos de desenvolvimento de distribuição de EUR 730 bilhões (USD 814,08 bilhões) e de transmissão de EUR 477 bilhões (USD 531,94 bilhões) até 2040. A expansão da rede pode aumentar a capacidade disponível para grandes cargas de data centers. A ENTSO-E identificou mais de 100.000 km de linhas de transmissão adicionais planejadas até 2045. A Statnett planeja mais de NOK 150 bilhões em investimentos em transmissão norueguesa ao longo da próxima década. Esses programas podem abrir locais que de outra forma seriam incapazes de suportar novas conexões de campi.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Filas de Conexão de Rede e Escassez de Capacidade de Transmissão | -2.5% | Europa, mais grave no Reino Unido, Alemanha, Países Baixos, França e Irlanda | Curto prazo (≤ 2 anos) |
| Longos Prazos de Entrega para Transformadores e Equipamentos de Manobra de Alta Tensão | -1.8% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Escassez de Profissionais Certificados em Engenharia de Alta Tensão | -1.2% | Alemanha, Reino Unido, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Instabilidade de Carga Dinâmica Proveniente de Cargas de Trabalho de IA e Desconexão de UPS | -0.7% | Locais de campi de IA de alta densidade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Conexão de Rede e Escassez de Capacidade de Transmissão Comprimem os Pipelines de Projetos
Os projetos de data centers haviam solicitado 73 GW de capacidade de rede no Reino Unido até meados de 2025, em comparação com uma demanda de pico de 45 GW. Portanto, nem todos os projetos podem receber capacidade no cronograma solicitado. Os tempos de espera para conexão nos principais hubs europeus variam de 7 a 10 anos, com alguns atrasos chegando a 13 anos. O congestionamento custou à União Europeia EUR 4,3 bilhões (USD 4,80 bilhões) em 2024, excluindo os custos indiretos de atraso de projetos.[2] O acesso à capacidade está afetando cada vez mais as decisões de localização dos hiperescaladores. Isso favorece locais com regras de conexão viáveis e capacidade de rede disponível.
Longos Prazos de Entrega para Transformadores e Equipamentos de Manobra de Alta Tensão Atrasam a Energização
Os prazos de entrega de transformadores elevadores de geradores superaram 160 semanas no primeiro trimestre de 2026, em comparação com 143 semanas em 2024. Os prazos de entrega de disjuntores de alta tensão atingiram 125 semanas no final de 2025, em comparação com 77 semanas em 2023. Os desenvolvedores que buscam energização em 2028 ou 2029 precisam tomar decisões de aquisição com bastante antecedência. A Siemens Energy anunciou um investimento de EUR 220 milhões (USD 245,34 milhões) em sua instalação de transformadores em Nuremberg. A Hitachi Energy anunciou USD 1 bilhão em investimentos em manufatura nos Estados Unidos em setembro de 2025. As adições de capacidade não fornecerão produção substancial imediatamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
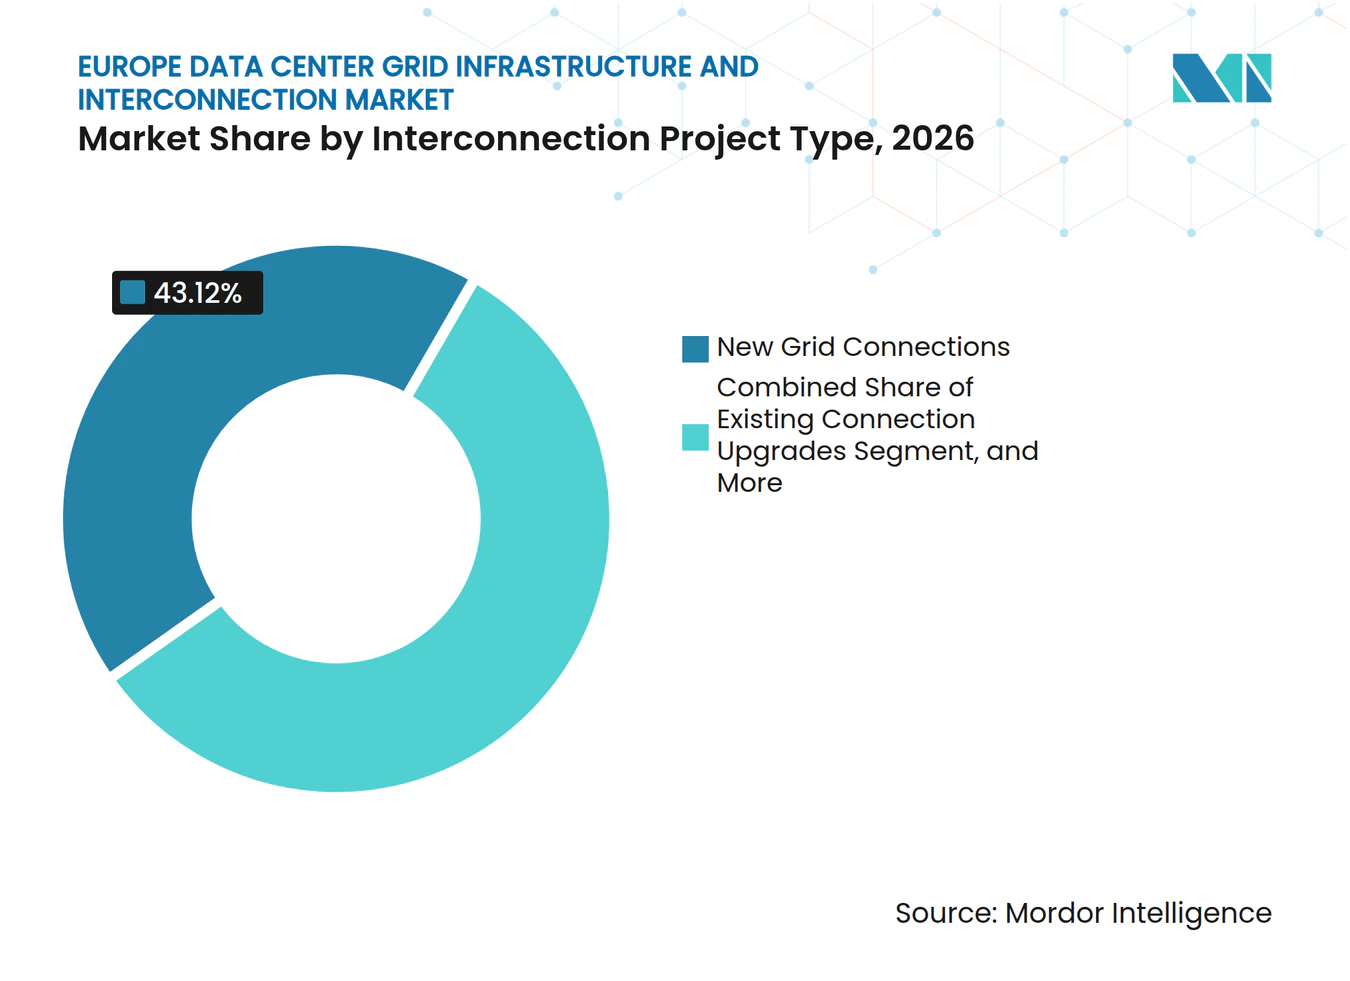
Novas Conexões Lideram enquanto as Linhas de Transmissão AceleramAs novas conexões de rede detiveram 43,12% da participação do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026. A participação reflete o volume de campi greenfield que entram em desenvolvimento em toda a Europa. A Amazon comprometeu EUR 33,7 bilhões (USD 39,8 bilhões) para um data center espanhol e infraestrutura de IA em março de 2026. A Blackstone também anunciou EUR 4,3 bilhões (USD 5,03 bilhões) para uma fase adicional de desenvolvimento em Aragão em agosto de 2025. Esses projetos requerem conexões de rede dedicadas, subestações e serviços de construção.
As atualizações de conexões existentes sustentam a demanda à medida que os sites de colocation e empresariais aumentam a capacidade contratada. A infraestrutura de transmissão dedicada é mais relevante para campi distantes da capacidade de rede disponível. As linhas de transmissão e cabos estão projetados para expandir a um CAGR de 14,11% até 2032. Em hubs congestionados, o mix se desloca para atualizações custosas e infraestrutura dedicada. Em locais emergentes, novas conexões podem ter maior receita por MW, mas requerem mais engenharia e licenciamento. O setor de infraestrutura de rede e interconexão de data centers na Europa atende tanto à construção de novos campi quanto às atualizações de sites estabelecidos.



Por Componente de Infraestrutura:
Subestações Ancoram os Gastos enquanto os Sistemas de Controle de Rede AceleramSubestações e pátios de manobra representaram 29,84% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026. Toda grande conexão de rede requer uma subestação ou instalação de manobra comparável. Isso sustenta o papel do componente em projetos greenfield e de atualização. Os transformadores de potência também são críticos, mas sua disponibilidade pode afetar os cronogramas de entrega. A pesquisa fornecida reportou um déficit de fornecimento de 30% para grandes transformadores de potência até 2027. A aquisição antecipada é, portanto, importante para projetos que buscam datas firmes de energização.
As linhas de transmissão e cabos estão ganhando relevância à medida que o desenvolvimento se estende além dos hubs densos e estabelecidos. A Nexans reportou grandes contratos de cabos para data centers na Europa e nos Estados Unidos durante 2026. Os sistemas de conexão, controle e monitoramento de rede estão projetados para expandir a um CAGR de 14,29% até 2032. A ENTSO-E destacou a necessidade de medição detalhada das cargas variáveis dos data centers. Sistemas avançados de medição e resposta automatizada apoiam a coordenação entre operadores e operadores de sistemas de transmissão. O setor de infraestrutura de rede de data centers na Europa pode se beneficiar dessa atividade mesmo quando a construção física desacelera.
Por Nível de Tensão:
Alta Tensão Domina enquanto a Tensão Extra-Alta EscalaA alta tensão deteve 41,36% da participação do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026. As conexões na faixa de 66 kV a 132 kV são estabelecidas para grandes instalações de colocation e empresariais. Esse nível pode suportar cargas substanciais sem a complexidade total da tensão extra-alta. A baixa e média tensão permanecem relevantes para data centers de borda, pequenos e médios. Esses projetos estão comumente localizados em cidades secundárias e áreas industriais. Eles mantêm a demanda por equipamentos padronizados e atualizações de redes locais.
As conexões de tensão extra-alta de 220 kV e acima estão projetadas para crescer a um CAGR de 13,92% até 2032. O segmento está vinculado a campi de hiperescala que requerem 200-500 MW ou mais. As conexões diretas podem reduzir a dependência de redes de subtransmissão congestionadas e limitar a necessidade de futuras atualizações. A NVE da Noruega aprovou uma conexão direta de 420 kV para uma instalação de 250 MW em Narvik. A aprovação demonstra a engenharia especializada e o trabalho regulatório necessários para esse nível de tensão. O mercado de infraestrutura de rede e interconexão de data centers na Europa apoia essa mudança por meio de transformadores, equipamentos de manobra e ativos de transmissão.
Por Tamanho de Data Center:
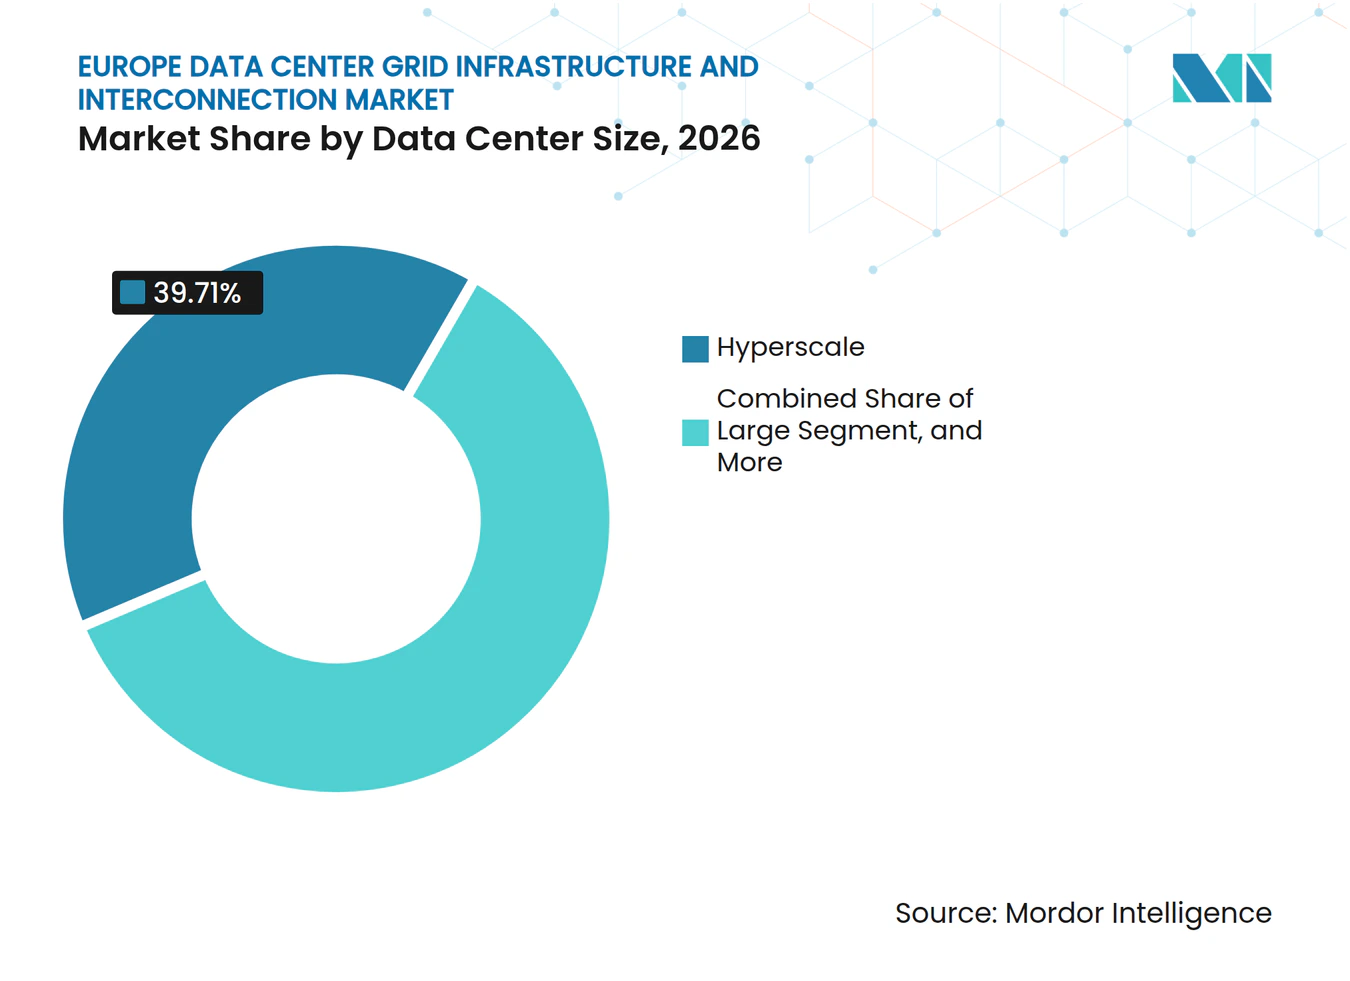
Hiperescala Impulsiona Tanto a Receita quanto o CrescimentoAs instalações de hiperescala representaram 39,71% do mercado de infraestrutura de rede e interconexão de data centers europeu em 2026 e estão projetadas para expandir a um CAGR de 14,09% até 2032. Esta é a única categoria de tamanho de data center que lidera tanto em participação quanto em expansão projetada. A posição reflete a escala dos programas de investimento em IA e nuvem. O compromisso da Amazon na Espanha totalizou EUR 33,7 bilhões (USD 39,8 bilhões). Os campi individuais de hiperescala podem requerer infraestrutura que supera as necessidades de muitos sites empresariais. Tais projetos requerem subestações dedicadas, equipamentos de alta tensão e conexões de transmissão diretas.
Os grandes campi na faixa de 10-100 MW de TI permanecem uma base de demanda importante. Eles atendem a usuários empresariais e provedores regionais de nuvem que necessitam de infraestrutura dedicada. Instalações pequenas e médias também mantêm um papel por meio de implantações de borda e locais em cidades secundárias. Essas instalações sustentam a demanda por conexões de baixa a média tensão e por atualizações de conexões existentes. Seus requisitos individuais de rede são menores do que os de sites de hiperescala. Sua distribuição mais ampla sustenta um fluxo de trabalho mais disperso para fornecedores de equipamentos e empreiteiros elétricos.

Por Tipo de Data Center:
Colocation Mantém Participação enquanto os Provedores de Nuvem Expandem sua PresençaOs operadores de colocation detiveram 41,66% da participação do mercado de infraestrutura de rede e interconexão de data centers na Europa em 2026. Os clientes empresariais continuam a migrar cargas de trabalho para instalações gerenciadas profissionalmente para melhorar a eficiência, garantir a conformidade e aprimorar a conectividade. A Associação Europeia de Data Centers identificou o colocation como parte central da base regional de data centers. Os campi de colocation requerem conexões de serviços públicos confiáveis e atualizações à medida que a demanda dos inquilinos aumenta. Sua base instalada sustenta trabalho recorrente para subestações, equipamentos de manobra e equipamentos de conexão. Essa demanda é importante mesmo quando uma nova atividade de campus é adiada.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 13,49% até 2032. Eles estão cada vez mais desenvolvendo instalações dedicadas em vez de arrendar toda a capacidade de operadores de colocation. Esses projetos requerem conexões de rede independentes e coordenação direta com a concessionária. Sites empresariais e de borda são outra parte da base de demanda. As instalações de borda geralmente se conectam em média tensão e utilizam projetos elétricos padronizados. O mercado de infraestrutura de rede e interconexão de data centers na Europa se beneficia dessa combinação mais ampla de requisitos de conexão.
Análise Geográfica
O Reino Unido deteve 20,91% da participação do mercado de infraestrutura de rede e interconexão de data centers europeu em 2026. Os desembarques de cabos em Londres, os pontos de troca e a base de interconexão em nuvem sustentam sua posição de liderança. O Reino Unido designou os data centers como Infraestrutura Nacional Crítica em setembro de 2024.[3] O governo citou GBP 14 bilhões (USD 17,6 bilhões) em investimento privado facilitado. O país também enfrenta grande pressão de filas, com 73 GW de solicitações de data centers contra uma demanda de pico de 45 GW. A reforma da rede é, portanto, central para o cronograma de novos projetos de infraestrutura.
A Espanha está projetada para expandir a um CAGR de 15,11% até 2032. A capacidade de TI de data centers comerciais na Espanha atingiu 439 MW no final de 2025, um aumento de 24% em relação ao ano anterior. O programa da Amazon de março de 2026 identifica Aragão como um local europeu para operações de IA. A Alemanha permanece importante por meio de Frankfurt, embora a pesquisa fornecida indique restrições crescentes na área do Rhein-Main. Os Países Baixos têm tempos de espera de conexão de até 10 anos em locais congestionados. A França oferece energia de baixo carbono e tem um projeto Campus AI de 1,4 GW planejado em Seine-et-Marne.
O cronograma de conexão de 3 anos da Itália se compara com 7 a 10 anos nos principais hubs FLAP-D. Os países nórdicos estão atraindo atividade devido à disponibilidade de energia de baixo carbono e ao grande investimento em transmissão. A Statnett planeja mais de NOK 150 bilhões em investimentos em transmissão norueguesa ao longo da próxima década. A Bélgica enfrentou 56 GW de solicitações de conexão contra a capacidade de rede disponível em dezembro de 2025. Essas condições mostram que a pressão de conexão se estende além dos hubs estabelecidos. O mercado de infraestrutura de rede e interconexão de data centers europeu está se beneficiando da diversificação geográfica, mas as aprovações locais e os cronogramas de equipamentos permanecem decisivos.
Cenário Competitivo
Concentração do Mercado
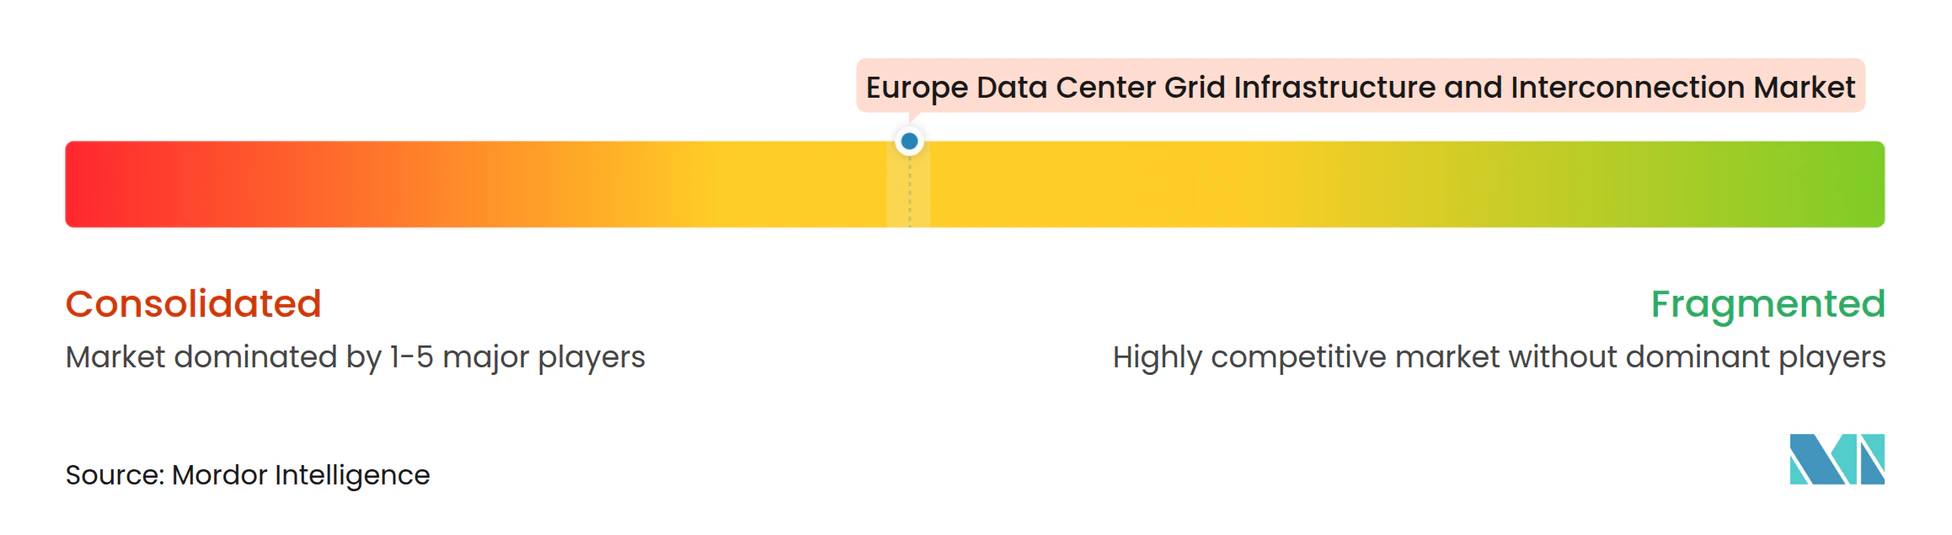
O mercado europeu de infraestrutura de rede e interconexão de data centers é moderadamente concentrado nas categorias críticas de equipamentos de alta tensão. ABB, Siemens Energy, Hitachi Energy e GE Vernova fornecem transformadores, equipamentos de manobra e equipamentos relacionados essenciais. Vertiv e Schneider Electric fornecem sistemas de energia importantes para data centers na fronteira das instalações. Empresas regionais de engenharia elétrica e empreiteiros EPC especializados competem pela instalação e integração de sistemas. Isso cria condições mais fragmentadas na entrega de projetos do que na fabricação de componentes. A capacidade de equipamentos, a competência em engenharia e a cobertura de execução local podem proporcionar uma vantagem.
ABB e Hitachi Energy anunciaram suporte para a arquitetura 800 VDC da NVIDIA em outubro de 2025. O design centraliza a conversão de CA para CC no nível da subestação. A GE Vernova reportou mais de USD 2 bilhões em pedidos diretos de data centers em seu segmento de Eletrificação durante 2025. A Vertiv concordou em setembro de 2026 em adquirir a UtilityInnovation Group por USD 1,45 bilhão. A aquisição adiciona controles de microrrede e capacidades de gestão de energia atrás do medidor.
A Siemens Energy e a Eaton formaram uma parceria em junho de 2025 para construção modular de data centers com energia no local. A GE Vernova e a AWS assinaram um acordo-quadro em março de 2025 cobrindo soluções de subestações para data centers. Esses movimentos enfatizam a entrega coordenada em vez de vendas individuais de equipamentos. Eles também respondem às filas de rede e aos longos prazos de entrega de equipamentos. Nenhum dado de participação de mercado de fornecedores é fornecido para os principais players. Uma pontuação de concentração quantitativa, portanto, exigiria uma estimativa sem suporte.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers na Europa
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens Energy
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa Empresas cobertas neste relatório
- ABB Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Vertiv Holdings Co.
- Legrand SA
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Delta Electronics, Inc.
- Socomec Group
- Piller Power Systems
- Riello UPS S.p.A.
- AEG Power Solutions B.V.
- Bloom Energy Corporation
- Caverion Corporation
- Nexans S.A.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa
- Outubro de 2026: A Nexans reportou uma posição de liderança no fornecimento de cabos para data centers na Finlândia e na Noruega em sua atualização do terceiro trimestre de 2026, com investimentos contínuos em Acessórios PWR-Grid para expandir a capacidade de produção de média tensão na Europa e nos Estados Unidos, reforçando seu posicionamento estratégico nas cadeias de fornecimento de infraestrutura de rede e interconexão de data centers.
- Setembro de 2026: A Vertiv anunciou um acordo para adquirir a UtilityInnovation Group por USD 1,45 bilhão em dinheiro no fechamento, com até USD 1,15 bilhão em consideração adicional vinculada a marcos de lucros. A aquisição estende o portfólio da Vertiv da interconexão de rede ao gerenciamento de energia em nível de chip, incorporando controles de microrrede, orquestração de geração no local e arquitetura de energia atrás do medidor que reduz a dependência de conexões de rede em fila para a energização de data centers.
- Maio de 2026: A GE Vernova anunciou o fornecimento de um sistema de equipamentos de manobra isolados a gás SF₆-free de 420 kV para o projeto Campus AI em Seine-et-Marne, França, com base em um acordo assinado em janeiro de 2026. O projeto deve se tornar o maior campus de IA da Europa com 1,4 GW de capacidade planejada, representando uma validação direta da tecnologia de alta tensão sem SF₆ para interconexão de data centers em escala de serviços públicos na Europa.
- Março de 2026: A Amazon anunciou um investimento adicional de EUR 18 bilhões (USD 21 bilhões) na Espanha, elevando seu compromisso total com data centers e infraestrutura de IA no país para EUR 33,7 bilhões (USD 39,8 bilhões). O investimento designa Aragão como o epicentro das operações de IA da Amazon para a Europa, impulsionando requisitos de infraestrutura de transmissão e subestações dedicadas em 3 províncias de Aragão.
Escopo do Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa compreende a infraestrutura, os equipamentos e os sistemas necessários para conectar data centers à rede elétrica e garantir a entrega de energia confiável, eficiente e de alta capacidade em toda a região.
O Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na Europa é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Atualizações de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Atualizações de Subestações e Interconexão de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobra, Transformadores de Potência, Linhas de Transmissão e Cabos, Equipamentos de Manobra e Sistemas de Proteção e Sistemas de Conexão, Controle e Monitoramento de Rede), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Tensão Extra-Alta), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Reino Unido, Alemanha, França, Países Baixos, Irlanda, Espanha, Itália, países nórdicos e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Atualizações de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Atualizações de Subestações e Interconexão de Rede |
| Subestações e Pátios de Manobra |
| Transformadores de Potência |
| Linhas de Transmissão e Cabos |
| Equipamentos de Manobra e Sistemas de Proteção |
| Sistemas de Conexão, Controle e Monitoramento de Rede |
| Baixa e Média Tensão |
| Alta Tensão |
| Tensão Extra-Alta |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Reino Unido |
| Alemanha |
| França |
| Países Baixos |
| Irlanda |
| Espanha |
| Itália |
| Países Nórdicos |
| Restante da Europa |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede |
| Atualizações de Conexões Existentes | |
| Infraestrutura de Transmissão Dedicada | |
| Atualizações de Subestações e Interconexão de Rede | |
| Por Componente de Infraestrutura | Subestações e Pátios de Manobra |
| Transformadores de Potência | |
| Linhas de Transmissão e Cabos | |
| Equipamentos de Manobra e Sistemas de Proteção | |
| Sistemas de Conexão, Controle e Monitoramento de Rede | |
| Por Nível de Tensão | Baixa e Média Tensão |
| Alta Tensão | |
| Tensão Extra-Alta | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de rede e interconexão de data centers na Europa?
O mercado de infraestrutura de rede e interconexão de data centers na Europa está projetado para expandir de 8,42 bilhões de USD em 2026 e 9,83 bilhões de USD em 2027 para 18,34 bilhões de USD até 2032, a um CAGR de 13,28%.
O que está impulsionando a demanda por infraestrutura de rede de data centers na Europa?
As cargas de trabalho de IA, a expansão da nuvem, os requisitos de integração de energias renováveis e a modernização da rede estão aumentando a demanda por subestações, conexões de alta tensão, cabos e sistemas de monitoramento.
Qual tipo de projeto de interconexão tem a maior participação na Europa?
As novas conexões de rede detiveram 43,12% do mercado em 2026 porque os campi greenfield requerem infraestrutura de conexão e subestação dedicadas.
Qual nível de tensão está se expandindo mais rapidamente para os data centers europeus?
A tensão extra-alta está projetada para expandir a um CAGR de 13,92% até 2032, à medida que os grandes campi de hiperescala requerem conexões de 220 kV e superiores.
Qual país europeu está se expandindo mais rapidamente em projetos de interconexão de data centers?
A Espanha está projetada para expandir a um CAGR de 15,11% até 2032, sustentada por seu pipeline de data centers, acesso a energia renovável e grandes compromissos de infraestrutura de IA.
O que restringe as novas conexões de data centers na Europa?
As filas de conexão de rede, as escassez de transmissão e os longos prazos de entrega para transformadores e equipamentos de manobra podem atrasar a energização de projetos e redirecionar o desenvolvimento para locais com maior capacidade disponível.