
Marktgröße und Marktanteile für europäische Rechenzentrum-Netzinfrastruktur und Interconnection
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 8.42 Milliarden US-Dollar |
| Marktgröße (2027) | 9.83 Milliarden US-Dollar |
| Marktgröße (2032) | 18.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Rechenzentrum-Netzinfrastruktur und Interconnection von Mordor Intelligence
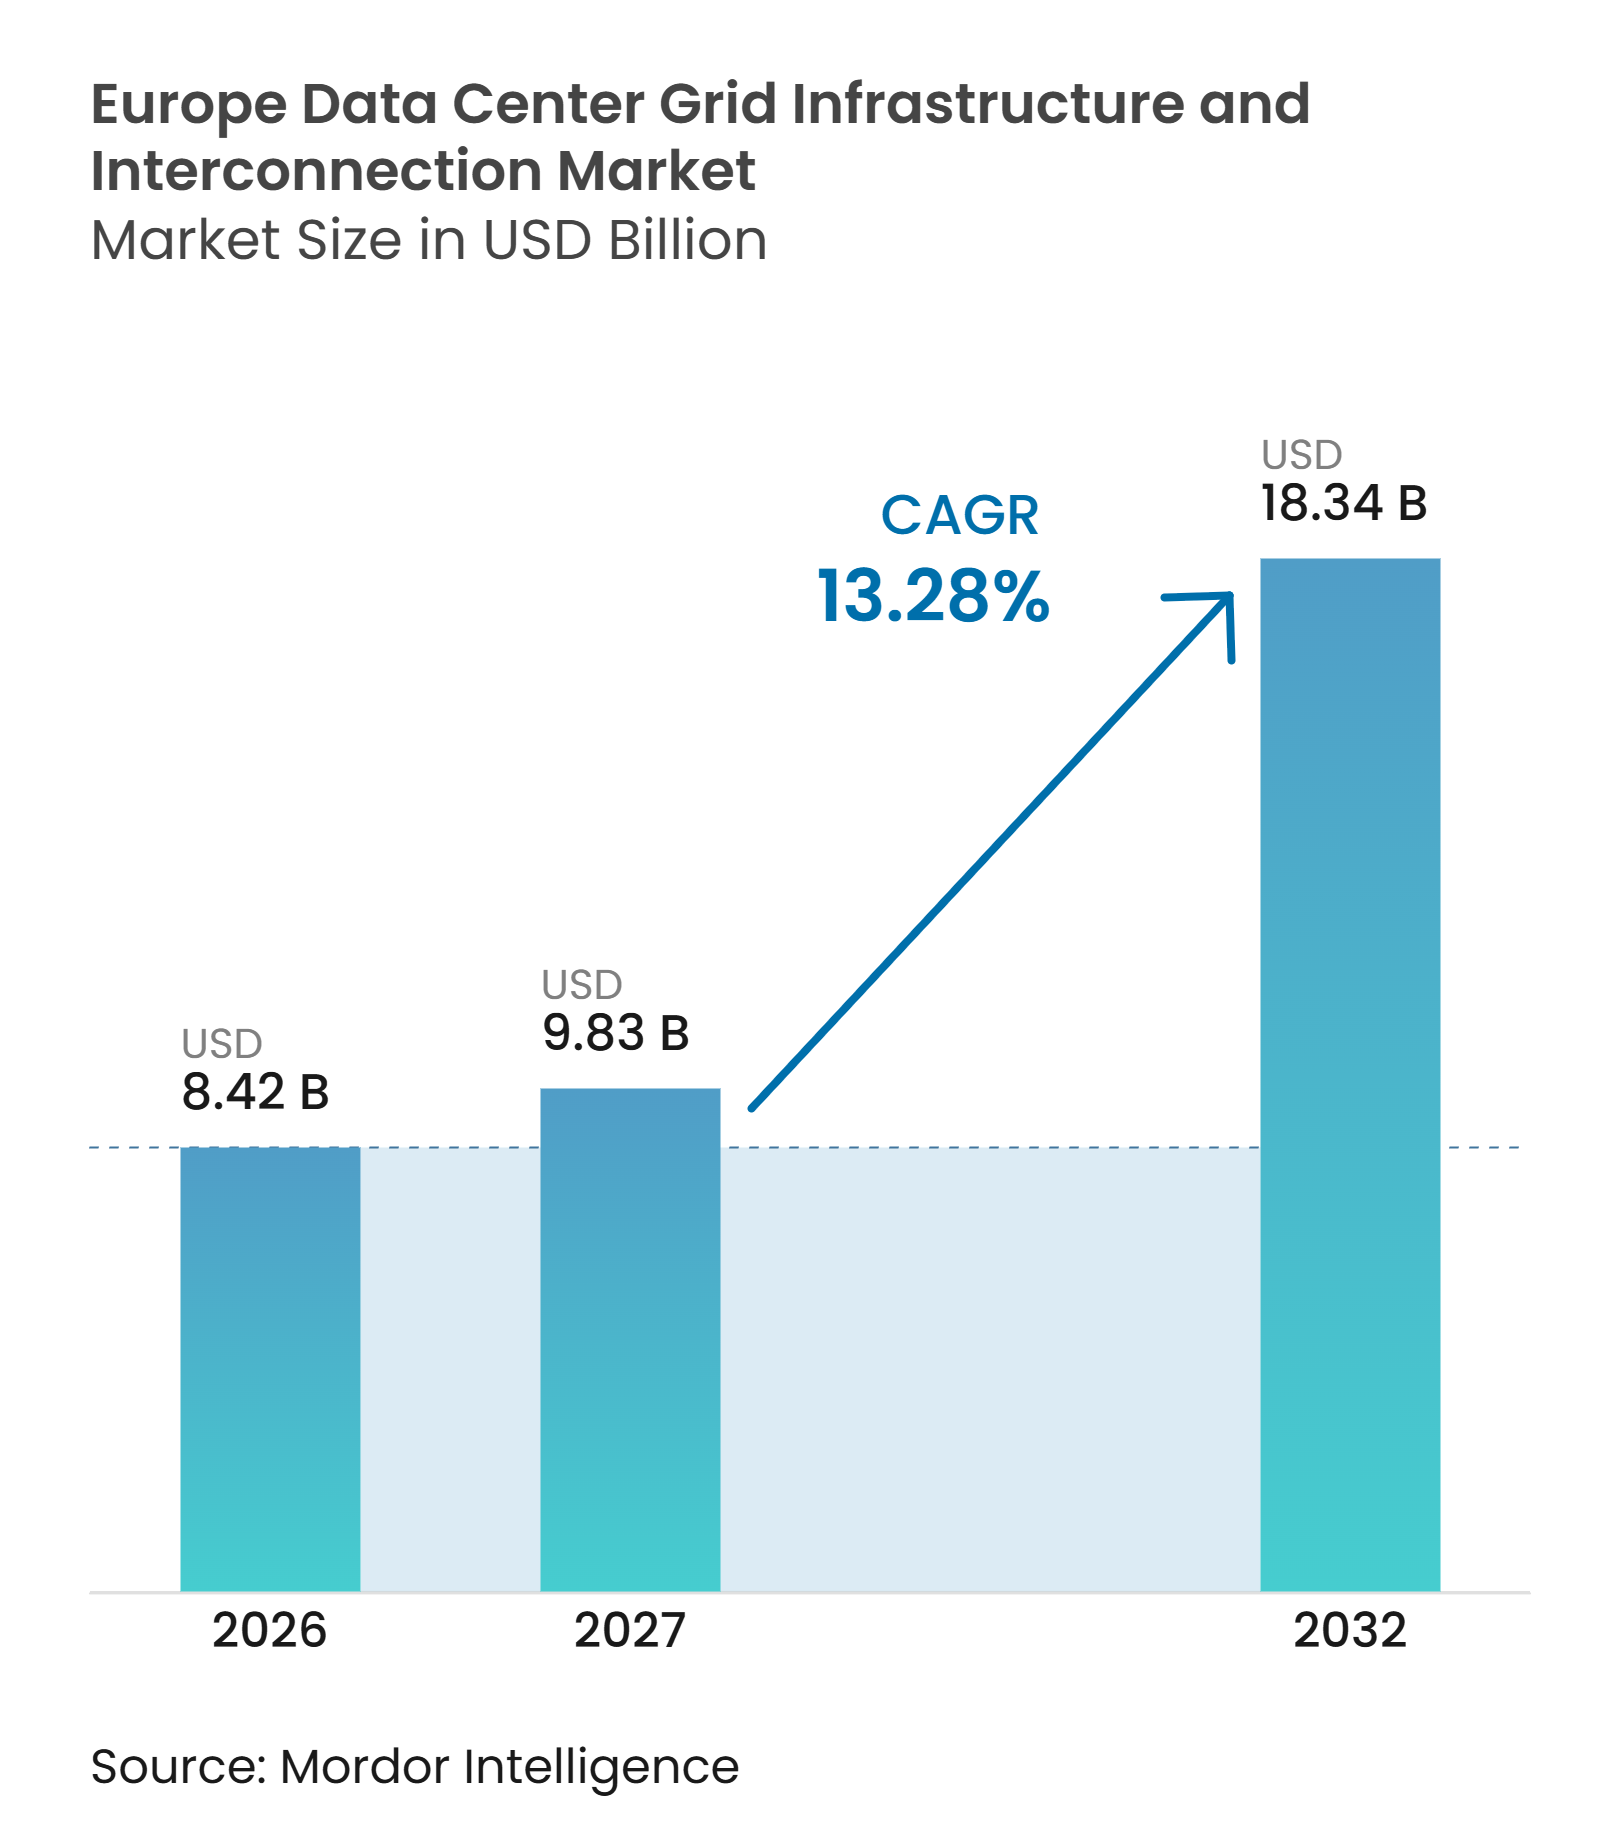
Die Marktgröße des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection wird voraussichtlich von 8,42 Milliarden USD im Jahr 2026 auf 9,83 Milliarden USD im Jahr 2027 und bis 2032 auf 18,34 Milliarden USD anwachsen, was einem CAGR von 13,28 % zwischen 2027 und 2032 entspricht. Steigende KI-Arbeitslasten und größere Cloud-Campusse erhöhen die Nachfrage nach Hochspannungsanschlüssen, Umspannwerken, Übertragungsanlagen und Überwachungssystemen in ganz Europa. Neue Projekte konzentrieren die Netznachfrage in etablierten Knotenpunkten, doch lange Anschlusswarteschlangen verlagern einen Teil der Investitionspipeline nach Spanien, Italien und in die nordischen Länder. Lieferanten mit gesicherter Kapazität für Transformatoren, Schaltanlagen und Kabel sind besser positioniert, um Projekte mit langen Lieferzeiträumen zu unterstützen. Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection wird zudem durch Netzmodernisierungsprogramme, die Integration erneuerbarer Energien und neue Anschlussregeln geprägt, die beeinflussen, wo Betreiber bauen können. Diese Bedingungen begünstigen Anbieter, die Gerätelieferung, Engineering und Netzkonformität über lange Projektzyklen hinweg koordinieren können.
Wichtigste Erkenntnisse des Berichts
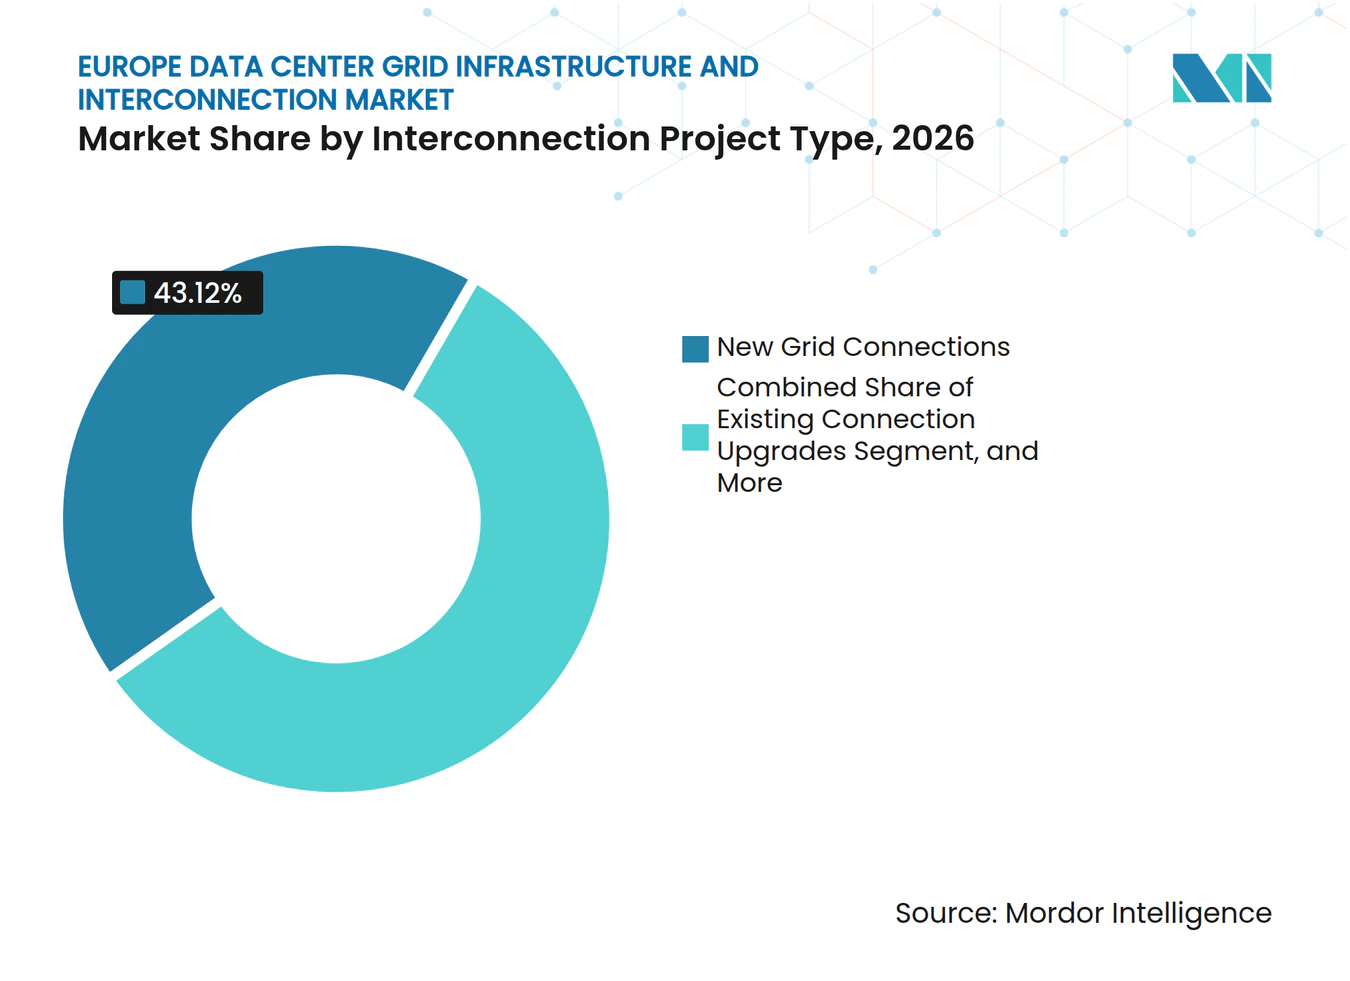
- Nach Interconnection-Projekttyp entfielen im Jahr 2026 43,12 % des Marktanteils des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection auf neue Netzanschlüsse, während Übertragungsleitungen und Kabel bis 2032 voraussichtlich mit einem CAGR von 14,11 % wachsen werden.
- Nach Infrastrukturkomponente entfielen im Jahr 2026 29,84 % der Marktgröße des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection auf Umspannwerke und Schaltanlagen, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 14,29 % wachsen werden.
- Nach Spannungsebene hielt Hochspannung im Jahr 2026 einen Marktanteil von 41,36 %, während Höchstspannung bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen wird.
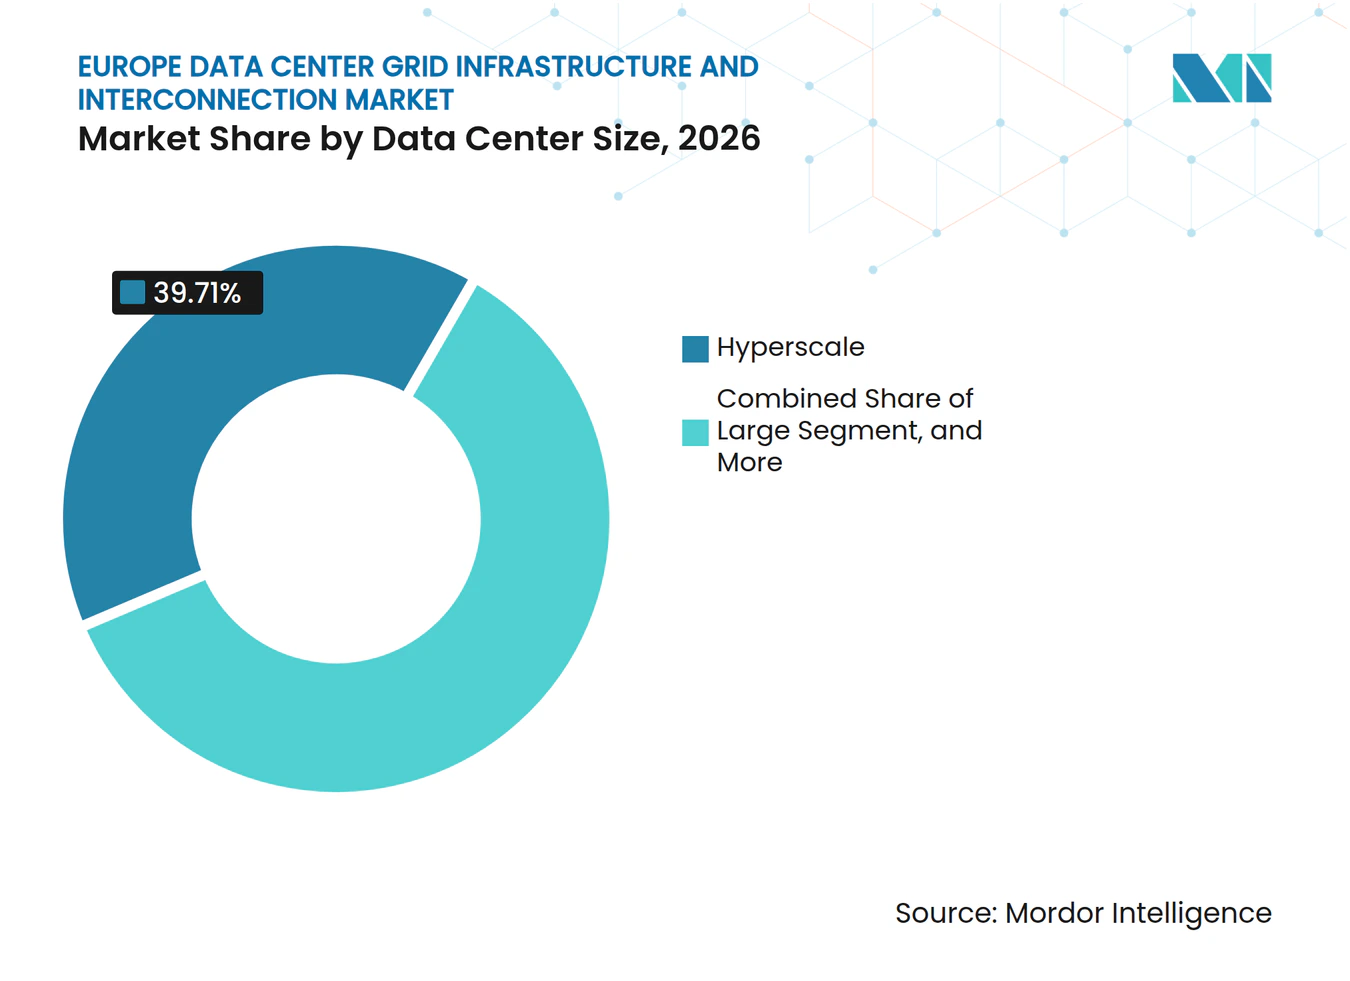
- Nach Rechenzentrumsgrößen entfielen im Jahr 2026 39,71 % des Marktes auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 14,09 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber im Jahr 2026 einen Marktanteil von 41,66 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Marktanteil von 20,91 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Lastexpansion | +3.2% | Europa, konzentriert im Vereinigten Königreich, Deutschland, den Niederlanden, den nordischen Ländern und Spanien | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Cloud-Computing und Digitalisierung | +2.5% | Europaweit | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energieeffizienz und Integration erneuerbarer Energien | +1.8% | Europa, insbesondere die nordischen Länder und Deutschland | Mittelfristig (2–4 Jahre) |
| Beschleunigte Investitionen in die Netzmodernisierung | +1.6% | Europaweit in der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Flexible Netzanschlussvereinbarungen und Einführung intelligenter Netze | +1.2% | Irland, das Vereinigte Königreich, die Niederlande und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| KI-getriebene Lastdichte erhöht Interconnection-Ausgaben pro Standort | +1.0% | Europa, konzentriert an Hyperscale-Standorten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Lastexpansion verändert die Nachfrage nach Netzanschlüssen grundlegend
KI-Arbeitslasten erfordern mehr als das 7-fache der Leistung herkömmlicher Rechenzentrumsoperationen. Der Stromverbrauch von Rechenzentren stieg im Jahr 2025 um 17 %, während KI-fokussierte Einrichtungen schneller wuchsen. Die Rack-Dichten verschieben sich von 10 kW in Richtung 40–100 kW pro Rack. Neue Campusse benötigen daher Hochspannungs- oder Höchstspannungsanschlüsse, größere Transformatoren, leistungsfähigere Schaltanlagen und breitere Kabel. Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,29 % wachsen. ENTSO-E hat Stabilitätsrisiken identifiziert, die herkömmliche Überwachungssysteme möglicherweise nicht schnell genug erkennen.[1]
Cloud-Computing und Digitalisierung sichern die Basislast für Netzaufrüstungen
Die installierte Rechenzentrumskapazität der EU-27 erreichte im Jahr 2024 eine IT-Stromversorgung von 9,9 GW. Cloud-Migration, öffentliche digitale Dienste und die Ablösung von Altsystemen erzeugen Anschlussanfragen außerhalb der großen Knotenpunkte. Viele Anfragen liegen im Bereich von 5–50 MW und unterstützen Aufrüstungen bestehender Anschlüsse und Umspannwerke. Ältere Colocation-Einrichtungen benötigen möglicherweise zusätzliche Kapazitäten, da Mieter Cloud- und KI-Arbeitslasten hinzufügen. Schneider Electric meldete Ende 2025 beschleunigte Rechenzentrumsaufträge, mit erwarteter Stärke bis 2026. Diese verteilte Nachfrage unterstützt die Arbeit auch dann, wenn große Greenfield-Projekte mit Anschlusswarteschlangen konfrontiert sind.
Anforderungen an Energieeffizienz und Integration erneuerbarer Energien treiben die Neugestaltung von Umspannwerken voran
Anforderungen an Energieeffizienz und die Beschaffung erneuerbarer Energien verändern das Design von Umspannwerken in ganz Europa. Der EU-Politikrahmen fördert Vereinbarungen zur Versorgung mit erneuerbaren Energien und eine detaillierte Messung auf Standortebene. Diese Anforderungen fügen Mess-, Steuerungs- und Stromqualitätsgeräte zu Anschlussprojekten hinzu. Der deutsche Colocation-Sektor bezog im Jahr 2025 laut der vorliegenden Forschung 88 % seines Stroms aus erneuerbaren Energien. GE Vernova gab eine Liefervereinbarung für SF₆-freie gasisolierte Schaltanlagen mit 420 kV für das 1,4-GW-Campus-AI-Projekt in Frankreich bekannt. Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection profitiert davon, da jedes Projekt einen breiteren technischen Umfang aufweist.
Beschleunigte Investitionen in die Netzmodernisierung eröffnen neue Interconnection-Möglichkeiten
Die Europäische Kommission legte im Dezember 2025 das Europäische Netzpaket vor, um die Koordinierung zu verbessern und die Genehmigungsverfahren zu beschleunigen. Es wurden Anforderungen für Verteilungs- und Übertragungsentwicklungen bis 2040 in Höhe von 730 Milliarden EUR (814,08 Milliarden USD) bzw. 477 Milliarden EUR (531,94 Milliarden USD) identifiziert. Der Netzausbau kann die für große Rechenzentrumslasten verfügbare Kapazität erhöhen. ENTSO-E identifizierte mehr als 100.000 km zusätzlicher Übertragungsleitungen, die bis 2045 geplant sind. Statnett plant über das nächste Jahrzehnt mehr als 150 Milliarden NOK an norwegischen Übertragungsinvestitionen. Diese Programme können Standorte erschließen, die andernfalls keine neuen Campus-Anschlüsse unterstützen könnten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlusswarteschlangen und Engpässe bei der Übertragungskapazität | -2.5% | Europa, am stärksten im Vereinigten Königreich, Deutschland, den Niederlanden, Frankreich und Irland | Kurzfristig (≤ 2 Jahre) |
| Lange Lieferzeiten für Hochspannungstransformatoren und Schaltanlagen | -1.8% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Hochspannungsingenieuren | -1.2% | Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Dynamische Lastinstabilität durch KI-Arbeitslasten und USV-Trennung | -0.7% | Hochdichte KI-Campus-Standorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlusswarteschlangen und Engpässe bei der Übertragungskapazität komprimieren Projektpipelines
Rechenzentrum-Projekte hatten bis Mitte 2025 im Vereinigten Königreich 73 GW Netzkapazität beantragt, verglichen mit einer Spitzennachfrage von 45 GW. Daher kann nicht jedes Projekt Kapazität im gewünschten Zeitrahmen erhalten. Anschlusswartezeiten in den großen europäischen Knotenpunkten liegen zwischen 7 und 10 Jahren, wobei einige Verzögerungen bis zu 13 Jahre erreichen. Engpässe kosteten die Europäische Union im Jahr 2024 4,3 Milliarden EUR (4,80 Milliarden USD), ohne indirekte Projektverzögerungskosten.[2] Der Kapazitätszugang beeinflusst zunehmend die Standortentscheidungen von Hyperscalern. Dies begünstigt Standorte mit praktikablen Anschlussregeln und verfügbarer Netzkapazität.
Lange Lieferzeiten für Hochspannungstransformatoren und Schaltanlagen verzögern die Inbetriebnahme
Die Lieferzeiten für Generatorstufentransformatoren überstiegen im ersten Quartal 2026 160 Wochen, verglichen mit 143 Wochen im Jahr 2024. Die Lieferzeiten für Hochspannungsleistungsschalter erreichten Ende 2025 125 Wochen, verglichen mit 77 Wochen im Jahr 2023. Entwickler, die eine Inbetriebnahme im Jahr 2028 oder 2029 anstreben, müssen Beschaffungsentscheidungen weit im Voraus treffen. Siemens Energy kündigte eine Investition von 220 Millionen EUR (245,34 Millionen USD) in sein Transformatorenwerk in Nürnberg an. Hitachi Energy kündigte im September 2025 Fertigungsinvestitionen in den Vereinigten Staaten in Höhe von 1 Milliarde USD an. Kapazitätserweiterungen werden nicht sofort wesentliche Produktionsmengen liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interconnection-Projekttyp:
Neue Anschlüsse führen, während Übertragungsleitungen beschleunigenNeue Netzanschlüsse hielten im Jahr 2026 einen Marktanteil von 43,12 % am europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Der Anteil spiegelt das Volumen der Greenfield-Campusse wider, die in ganz Europa in die Entwicklung eintreten. Amazon verpflichtete sich im März 2026 zu 33,7 Milliarden EUR (39,8 Milliarden USD) für ein spanisches Rechenzentrum und KI-Infrastruktur. Blackstone kündigte im August 2025 ebenfalls 4,3 Milliarden EUR (5,03 Milliarden USD) für eine weitere Entwicklungsphase in Aragón an. Diese Projekte erfordern dedizierte Netzanschlüsse, Umspannwerke und Bauleistungen.
Aufrüstungen bestehender Anschlüsse unterstützen die Nachfrage, da Colocation- und Unternehmensstandorte die vertraglich vereinbarte Kapazität erhöhen. Dedizierte Übertragungsinfrastruktur ist relevanter für Campusse, die weit von verfügbarer Netzkapazität entfernt sind. Übertragungsleitungen und Kabel werden bis 2032 voraussichtlich mit einem CAGR von 14,11 % wachsen. In überlasteten Knotenpunkten verschiebt sich der Mix hin zu kostspieligen Aufrüstungen und dedizierter Infrastruktur. An aufstrebenden Standorten können neue Anschlüsse höhere Einnahmen pro MW erzielen, erfordern jedoch mehr Engineering und Genehmigungsarbeit. Die europäische Rechenzentrum-Netzinfrastruktur- und Interconnection-Branche bedient sowohl den Neubau von Campussen als auch Aufrüstungen bestehender Standorte.



Nach Infrastrukturkomponente:
Umspannwerke verankern die Ausgaben, während Netzsteuerungssysteme beschleunigenUmspannwerke und Schaltanlagen entfielen im Jahr 2026 auf 29,84 % der Marktgröße des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection. Jeder große Netzanschluss erfordert ein Umspannwerk oder eine vergleichbare Schaltanlage. Dies unterstützt die Rolle der Komponente bei Greenfield- und Aufrüstungsprojekten. Leistungstransformatoren sind ebenfalls kritisch, aber ihre Verfügbarkeit kann die Lieferpläne beeinflussen. Die vorliegende Forschung meldete ein Angebotsdefizit von 30 % für große Leistungstransformatoren bis 2027. Eine frühzeitige Beschaffung ist daher wichtig für Projekte, die feste Inbetriebnahmetermine anstreben.
Übertragungsleitungen und Kabel gewinnen an Bedeutung, da sich die Entwicklung über dichte, etablierte Knotenpunkte hinaus ausdehnt. Nexans meldete im Jahr 2026 bedeutende Rechenzentrum-Kabelverträge in Europa und den Vereinigten Staaten. Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,29 % wachsen. ENTSO-E hat den Bedarf an detaillierter Messung sich verändernder Rechenzentrumslasten hervorgehoben. Fortschrittliche Mess- und automatisierte Reaktionssysteme unterstützen die Koordination zwischen Betreibern und Übertragungsnetzbetreibern. Die europäische Rechenzentrum-Netzinfrastruktur-Branche kann von dieser Aktivität profitieren, auch wenn der physische Bau verlangsamt.
Nach Spannungsebene:
Hochspannung dominiert, während Höchstspannung skaliertHochspannung hielt im Jahr 2026 einen Marktanteil von 41,36 % am europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Anschlüsse im Bereich 66 kV–132 kV sind für große Colocation- und Unternehmenseinrichtungen etabliert. Diese Ebene kann erhebliche Lasten ohne die volle Komplexität von Höchstspannungsanschlüssen unterstützen. Nieder- und Mittelspannung bleiben für Edge-, kleine und mittlere Rechenzentren relevant. Diese Projekte befinden sich häufig in Sekundärstädten und Industriegebieten. Sie erhalten die Nachfrage nach standardisierten Geräten und lokalen Netzaufrüstungen aufrecht.
Höchstspannungsanschlüsse von 220 kV und darüber werden bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen. Das Segment ist mit Hyperscale-Campussen verknüpft, die 200–500 MW oder mehr benötigen. Direktanschlüsse können die Abhängigkeit von überlasteten Teilübertragungsnetzen verringern und den Bedarf an zukünftigen Aufrüstungen begrenzen. Norwegens NVE genehmigte einen 420-kV-Direktanschluss für eine 250-MW-Einrichtung in Narvik. Die Genehmigung demonstriert die spezialisierte Engineering- und Regulierungsarbeit, die für diese Spannungsebene erforderlich ist. Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection unterstützt diesen Wandel durch Transformatoren, Schaltanlagen und Übertragungsanlagen.
Nach Rechenzentrumsgrößen:
Hyperscale treibt sowohl Umsatz als auch WachstumHyperscale-Einrichtungen entfielen im Jahr 2026 auf 39,71 % des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection und werden bis 2032 voraussichtlich mit einem CAGR von 14,09 % wachsen. Dies ist die einzige Rechenzentrumsgrößenkategorie, die sowohl beim Anteil als auch beim prognostizierten Wachstum führt. Die Position spiegelt das Ausmaß der KI- und Cloud-Investitionsprogramme wider. Amazons Verpflichtung in Spanien belief sich auf 33,7 Milliarden EUR (39,8 Milliarden USD). Einzelne Hyperscale-Campusse können Infrastruktur erfordern, die den Bedarf vieler Unternehmensstandorte übersteigt. Solche Projekte erfordern dedizierte Umspannwerke, Hochspannungsgeräte und direkte Übertragungsanschlüsse.
Große Campusse im IT-Bereich von 10–100 MW bleiben eine wichtige Nachfragebasis. Sie bedienen Unternehmensnutzer und regionale Cloud-Anbieter, die dedizierte Infrastruktur benötigen. Kleine und mittlere Einrichtungen behalten ebenfalls eine Rolle durch Edge-Deployments und Standorte in Sekundärstädten. Diese Einrichtungen unterstützen die Nachfrage nach Nieder- bis Mittelspannungsanschlüssen und nach Aufrüstungen bestehender Anschlüsse. Ihre individuellen Netzanforderungen sind geringer als die von Hyperscale-Standorten. Ihre breitere Verteilung unterstützt einen stärker dezentralisierten Arbeitsablauf für Gerätelieferanten und Elektroinstallationsunternehmen.

Nach Rechenzentrumstyp:
Colocation hält Marktanteile, während Cloud-Anbieter ihre Präsenz ausbauenColocation-Betreiber hielten im Jahr 2026 einen Marktanteil von 41,66 % am europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Unternehmenskunden verlagern weiterhin Arbeitslasten in professionell verwaltete Einrichtungen, um die Effizienz zu verbessern, die Compliance sicherzustellen und die Konnektivität zu verbessern. Der Europäische Rechenzentrumsverband identifizierte Colocation als zentralen Bestandteil der regionalen Rechenzentrum-Basis. Colocation-Campusse benötigen zuverlässige Versorgungsanschlüsse und Aufrüstungen, wenn die Mieternachfrage steigt. Ihre installierte Basis unterstützt wiederkehrende Arbeiten für Umspannwerke, Schaltanlagen und Anschlussgeräte. Diese Nachfrage ist wichtig, auch wenn neue Campus-Aktivitäten verzögert werden.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen. Sie entwickeln zunehmend dedizierte Einrichtungen, anstatt alle Kapazitäten von Colocation-Betreibern zu mieten. Diese Projekte erfordern eigenständige Netzanschlüsse und eine direkte Koordination mit dem Versorgungsunternehmen. Unternehmens- und Edge-Standorte sind ein weiterer Teil der Nachfragebasis. Edge-Einrichtungen werden in der Regel mit Mittelspannung angeschlossen und verwenden standardisierte elektrische Designs. Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection profitiert von diesem breiteren Mix an Anschlussanforderungen.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Marktanteil von 20,91 % am europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection. Londons Kabellandungen, Austauschpunkte und Cloud-Interconnection-Basis unterstützen seine führende Position. Das Vereinigte Königreich hat Rechenzentren im September 2024 als kritische nationale Infrastruktur eingestuft.[3] Die Regierung nannte 14 Milliarden GBP (17,6 Milliarden USD) an erleichterten Privatinvestitionen. Das Land steht auch vor erheblichem Warteschlangendruck, mit 73 GW an Rechenzentrum-Anfragen gegenüber einer Spitzennachfrage von 45 GW. Die Netzreform ist daher zentral für den Zeitplan neuer Infrastrukturprojekte.
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen. Die kommerzielle Rechenzentrum-IT-Kapazität in Spanien erreichte Ende 2025 439 MW, ein Anstieg von 24 % gegenüber dem Vorjahr. Amazons Programm vom März 2026 identifiziert Aragón als europäischen Standort für KI-Operationen. Deutschland bleibt durch Frankfurt wichtig, obwohl die vorliegende Forschung auf wachsende Engpässe rund um das Rhein-Main-Gebiet hinweist. Die Niederlande haben an überlasteten Standorten Anschlusswartezeiten von bis zu 10 Jahren. Frankreich bietet kohlenstoffarmen Strom und hat ein geplantes 1,4-GW-Campus-AI-Projekt in Seine-et-Marne.
Italiens 3-jähriger Anschlusszeitplan steht im Vergleich zu 7–10 Jahren in den großen FLAP-D-Knotenpunkten. Die nordischen Länder ziehen Aktivitäten an, weil verfügbarer kohlenstoffarmer Strom und bedeutende Übertragungsinvestitionen vorhanden sind. Statnett plant über das nächste Jahrzehnt mehr als 150 Milliarden NOK an norwegischen Übertragungsinvestitionen. Belgien stand im Dezember 2025 vor 56 GW an Anschlussanfragen gegenüber der verfügbaren Netzkapazität. Diese Bedingungen zeigen, dass der Anschlussdruck über etablierte Knotenpunkte hinausreicht. Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection profitiert von geografischer Diversifizierung, aber lokale Genehmigungen und Gerätepläne bleiben entscheidend.
Wettbewerbslandschaft
Marktkonzentration
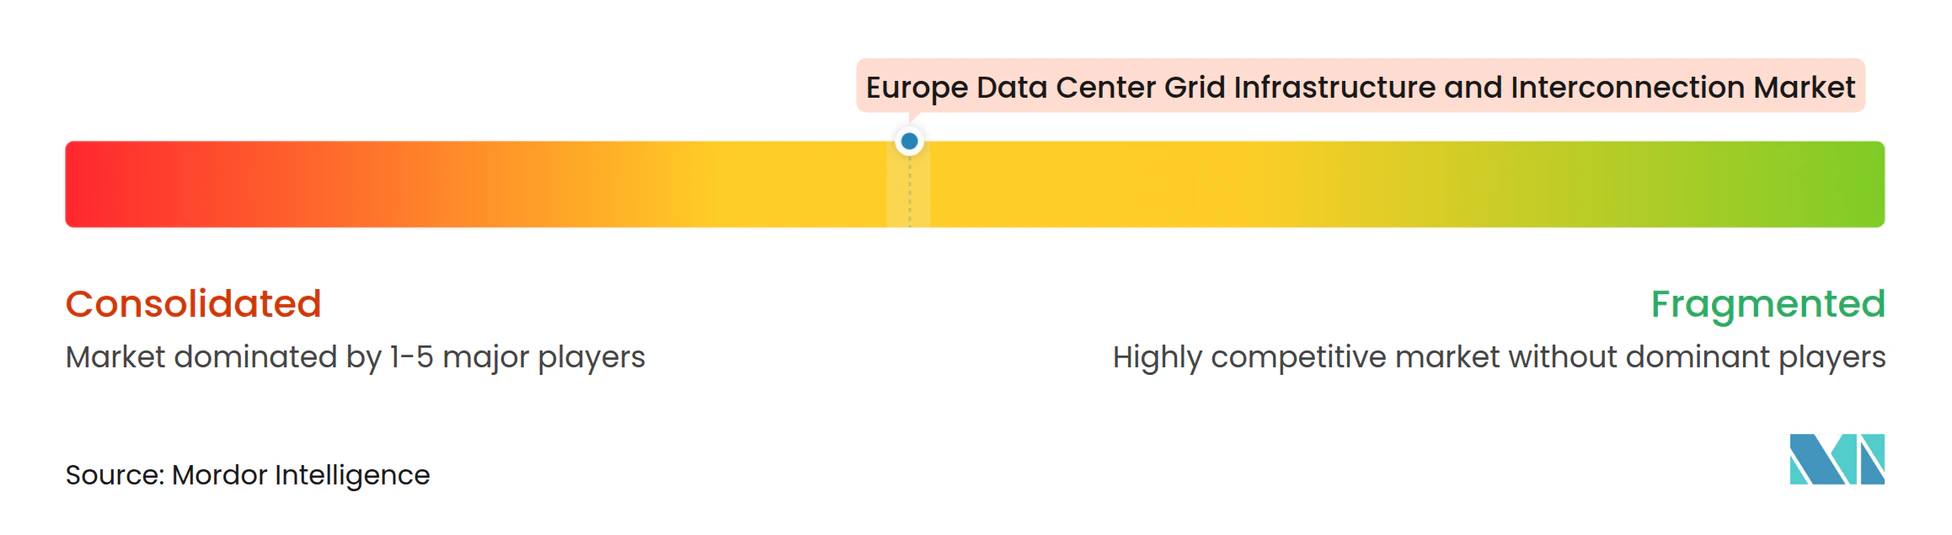
Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection ist in kritischen Hochspannungsgerätekategorien mäßig konzentriert. ABB, Siemens Energy, Hitachi Energy und GE Vernova liefern wichtige Transformatoren, Schaltanlagen und zugehörige Geräte. Vertiv und Schneider Electric liefern wichtige Rechenzentrum-Stromsysteme an der Einrichtungsgrenze. Regionale Elektrotechnikunternehmen und spezialisierte EPC-Auftragnehmer konkurrieren um Installation und Systemintegration. Dies schafft fragmentiertere Bedingungen bei der Projektabwicklung als in der Komponentenfertigung. Gerätekapazität, Engineering-Fähigkeit und lokale Ausführungsabdeckung können einen Vorteil bieten.
ABB und Hitachi Energy kündigten im Oktober 2025 Unterstützung für NVIDIAs 800-VDC-Architektur an. Das Design zentralisiert die AC-DC-Umwandlung auf Umspannwerksebene. GE Vernova meldete im Jahr 2025 mehr als 2 Milliarden USD an direkten Rechenzentrum-Aufträgen in seinem Elektrifizierungssegment. Vertiv vereinbarte im September 2026 die Übernahme von UtilityInnovation Group für 1,45 Milliarden USD. Die Übernahme ergänzt das Portfolio von Vertiv um Mikronetz-Steuerungen und Strommanagementfähigkeiten hinter dem Zähler.
Siemens Energy und Eaton schlossen im Juni 2025 eine Partnerschaft für den modularen Rechenzentrumsbau mit Vor-Ort-Strom. GE Vernova und AWS unterzeichneten im März 2025 eine Rahmenvereinbarung für Rechenzentrum-Umspannwerklösungen. Diese Schritte betonen koordinierte Lieferung statt einzelner Geräteverkäufe. Sie reagieren auch auf Netzwarteschlangen und lange Gerätelieferzeiten. Für die führenden Anbieter werden keine quantitativen Marktanteilsdaten bereitgestellt. Ein quantitativer Konzentrationsindex würde daher eine nicht gestützte Schätzung erfordern.
Branchenführer im europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens Energy
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Rechenzentrum-Netzinfrastruktur und Interconnection Unternehmen in diesem Bericht
- ABB Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Vertiv Holdings Co.
- Legrand SA
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Delta Electronics, Inc.
- Socomec Group
- Piller Power Systems
- Riello UPS S.p.A.
- AEG Power Solutions B.V.
- Bloom Energy Corporation
- Caverion Corporation
- Nexans S.A.
Neueste Industrielle Entwicklungen in Europäischer Markt für Rechenzentrum-Netzinfrastruktur und Interconnection
- Oktober 2026: Nexans meldete in seinem Q3-2026-Update eine führende Position bei der Rechenzentrum-Kabelversorgung in Finnland und Norwegen, mit laufenden Investitionen in PWR-Grid-Zubehör zur Erweiterung der Mittelspannungsproduktionskapazität in Europa und den Vereinigten Staaten, was seine strategische Positionierung entlang der Lieferketten für Netzinfrastruktur und Rechenzentrum-Interconnection stärkt.
- September 2026: Vertiv gab eine Vereinbarung zur Übernahme von UtilityInnovation Group für 1,45 Milliarden USD in bar bei Abschluss bekannt, mit bis zu 1,15 Milliarden USD an zusätzlicher Gegenleistung, die an Ertragsmeilensteine geknüpft ist. Die Übernahme erweitert das Portfolio von Vertiv von der Netz-Interconnection bis zum Strommanagement auf Chip-Ebene und integriert Mikronetz-Steuerungen, Orchestrierung der Vor-Ort-Stromerzeugung sowie Stromarchitektur hinter dem Zähler, die die Abhängigkeit von Netzanschlusswarteschlangen für die Inbetriebnahme von Rechenzentren verringert.
- Mai 2026: GE Vernova gab die Lieferung eines SF₆-freien gasisolierten Schaltanlagensystems mit 420 kV für das Campus-AI-Projekt in Seine-et-Marne, Frankreich, bekannt, basierend auf einer im Januar 2026 unterzeichneten Vereinbarung. Das Projekt soll mit einer geplanten Kapazität von 1,4 GW Europas größter KI-Campus werden und stellt eine direkte Validierung der SF₆-freien Hochspannungstechnologie für die Rechenzentrum-Interconnection im Versorgungsmaßstab in Europa dar.
- März 2026: Amazon kündigte eine zusätzliche Investition von 18 Milliarden EUR (21 Milliarden USD) in Spanien an und brachte damit seine Gesamtverpflichtung für Rechenzentrum- und KI-Infrastruktur im Land auf 33,7 Milliarden EUR (39,8 Milliarden USD). Die Investition bestimmt Aragón als Epizentrum von Amazons KI-Operationen für Europa und treibt dedizierte Übertragungs- und Umspannwerk-Infrastrukturanforderungen in 3 Provinzen Aragóns voran.
Berichtsumfang des europäischen Marktes für Rechenzentrum-Netzinfrastruktur und Interconnection
Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection umfasst die Infrastruktur, Geräte und Systeme, die erforderlich sind, um Rechenzentren an das Stromnetz anzuschließen und eine zuverlässige, effiziente und hochkapazitive Stromversorgung in der gesamten Region sicherzustellen.
Der Bericht über den europäischen Markt für Rechenzentrum-Netzinfrastruktur und Interconnection ist segmentiert nach Interconnection-Projekttyp (neue Netzanschlüsse, Aufrüstungen bestehender Anschlüsse, dedizierte Übertragungsinfrastruktur sowie Umspannwerk- und Netz-Interconnection-Aufrüstungen), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Rechenzentrumsgrößen (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Aufrüstungen bestehender Anschlüsse |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerk- und Netz-Interconnection-Aufrüstungen |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzsysteme |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Nordische Länder |
| Übriges Europa |
| Nach Interconnection-Projekttyp | Neue Netzanschlüsse |
| Aufrüstungen bestehender Anschlüsse | |
| Dedizierte Übertragungsinfrastruktur | |
| Umspannwerk- und Netz-Interconnection-Aufrüstungen | |
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen |
| Leistungstransformatoren | |
| Übertragungsleitungen und Kabel | |
| Schaltanlagen und Schutzsysteme | |
| Netzanschluss-, Steuerungs- und Überwachungssysteme | |
| Nach Spannungsebene | Nieder- und Mittelspannung |
| Hochspannung | |
| Höchstspannung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection?
Der europäische Markt für Rechenzentrum-Netzinfrastruktur und Interconnection wird voraussichtlich von 8,42 Milliarden USD im Jahr 2026 und 9,83 Milliarden USD im Jahr 2027 auf 18,34 Milliarden USD bis 2032 wachsen, mit einem CAGR von 13,28 %.
Was treibt die Nachfrage nach Rechenzentrum-Netzinfrastruktur in Europa an?
KI-Arbeitslasten, Cloud-Expansion, Anforderungen an die Integration erneuerbarer Energien und Netzmodernisierung erhöhen die Nachfrage nach Umspannwerken, Hochspannungsanschlüssen, Kabeln und Überwachungssystemen.
Welcher Interconnection-Projekttyp hat den größten Anteil in Europa?
Neue Netzanschlüsse hielten im Jahr 2026 einen Marktanteil von 43,12 %, da Greenfield-Campusse dedizierte Anschluss- und Umspannwerk-Infrastruktur benötigen.
Welche Spannungsebene wächst für europäische Rechenzentren am schnellsten?
Höchstspannung wird bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen, da große Hyperscale-Campusse Anschlüsse von 220 kV und höher benötigen.
Welches europäische Land wächst bei Rechenzentrum-Interconnection-Projekten am schnellsten?
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen, unterstützt durch seine Rechenzentrum-Pipeline, den Zugang zu erneuerbaren Energien und große KI-Infrastrukturverpflichtungen.
Was schränkt neue Rechenzentrum-Anschlüsse in Europa ein?
Netzanschlusswarteschlangen, Übertragungsengpässe und lange Lieferzeiten für Transformatoren und Schaltanlagen können die Inbetriebnahme von Projekten verzögern und die Entwicklung zu Standorten mit größerer verfügbarer Kapazität umlenken.