
Tamaño y Participación del Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
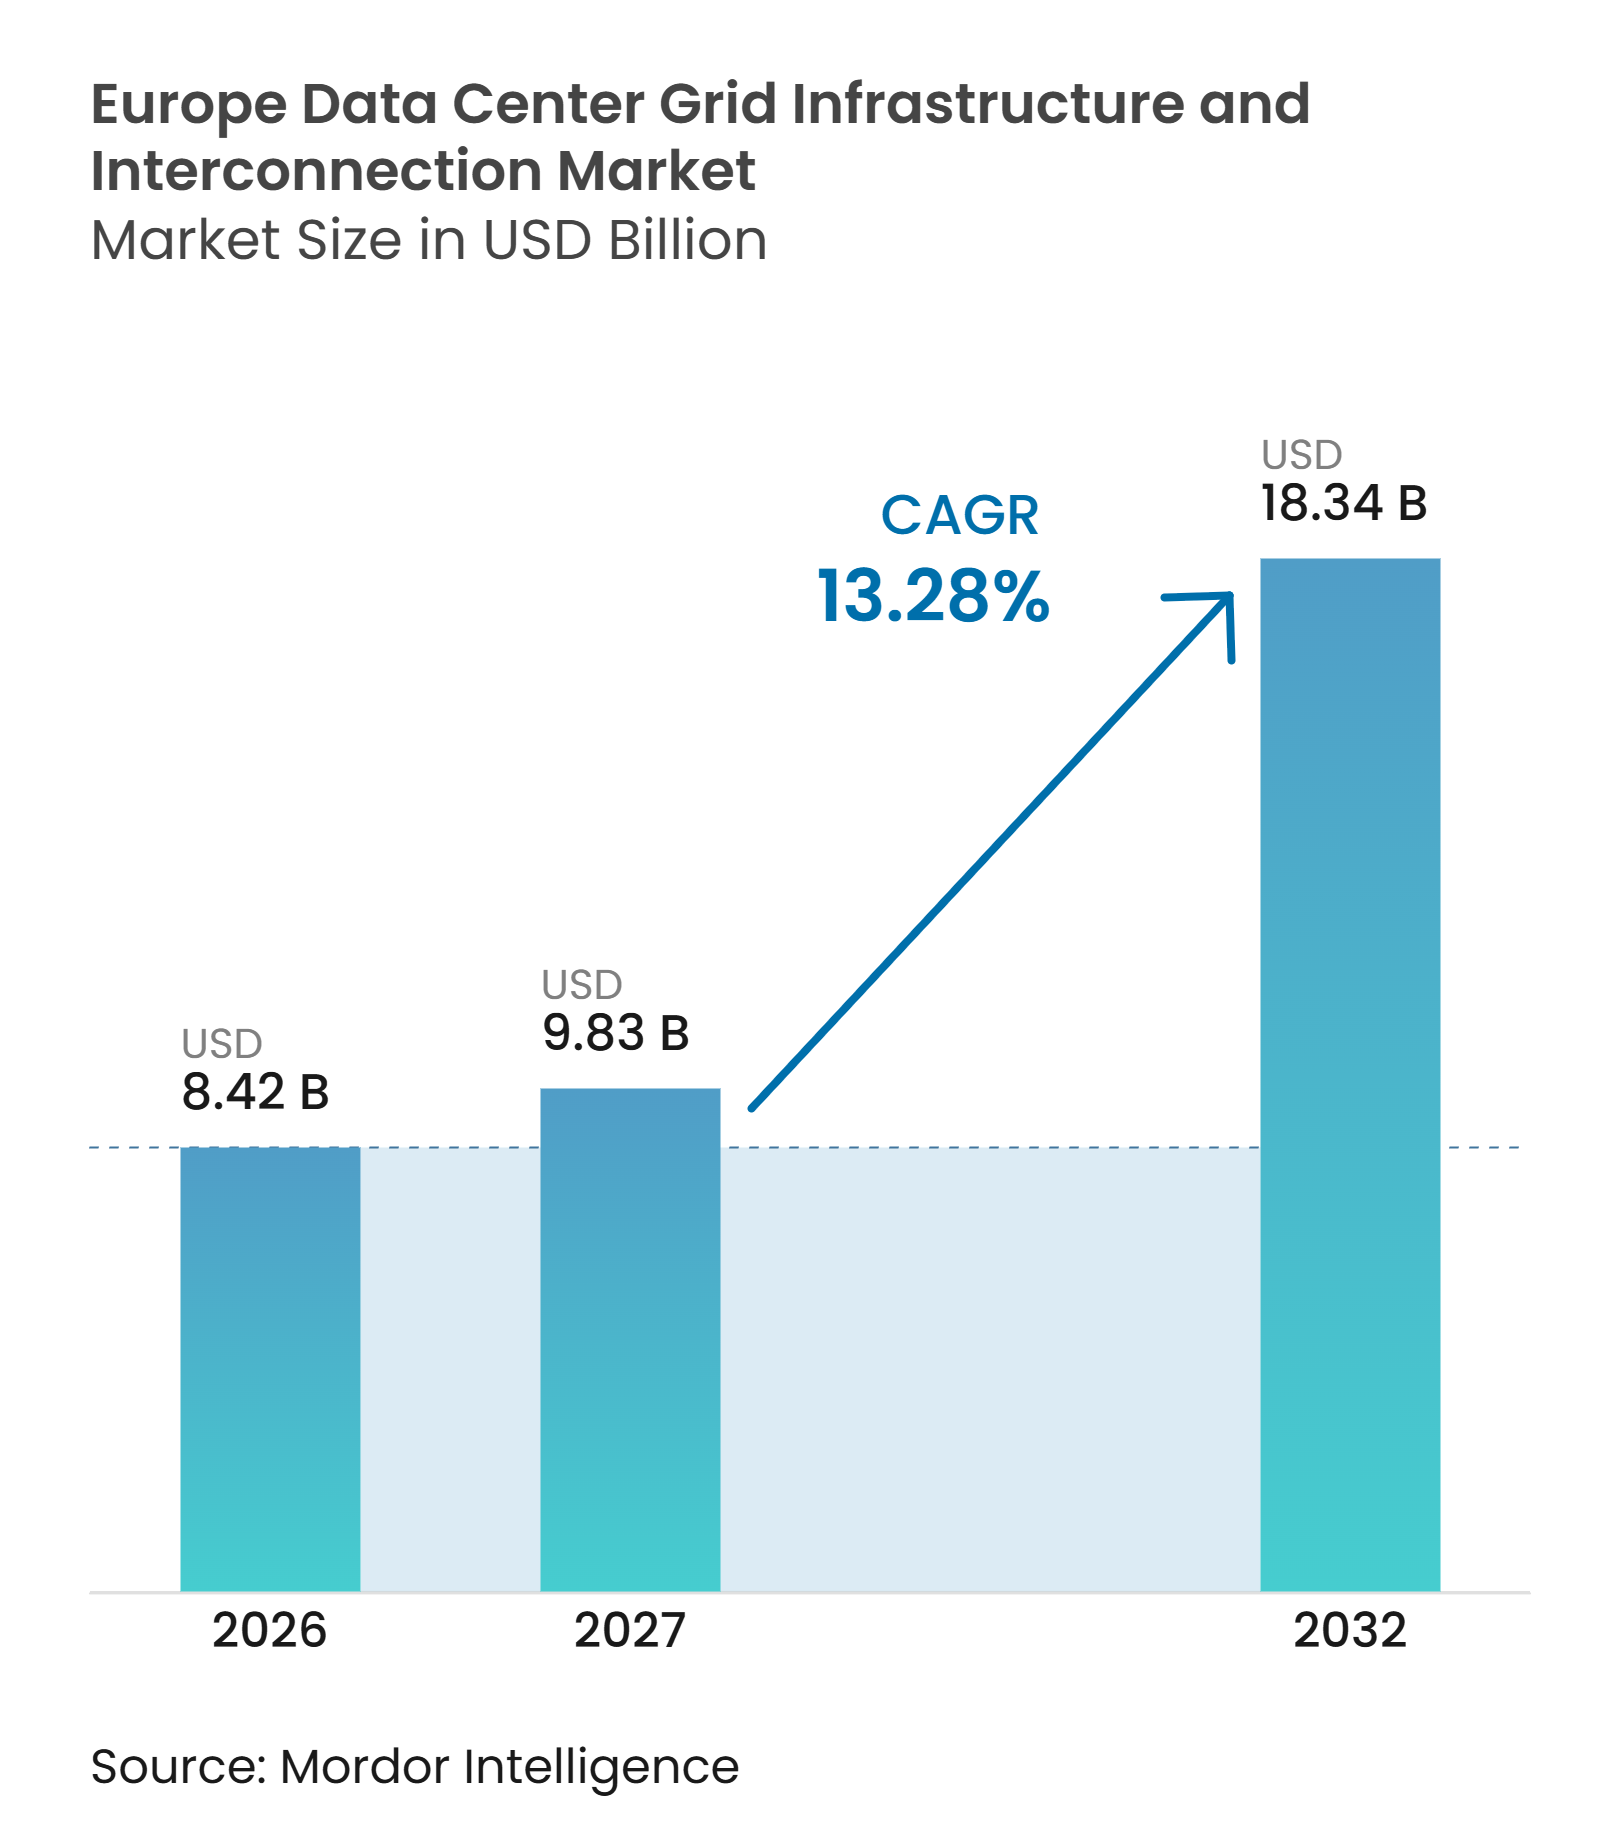
| Tamaño del mercado en el año base (2026) | 8.42 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.28 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de infraestructura de red y conexión de centros de datos se expanda de 8,42 mil millones de USD en 2026 a 9,83 mil millones de USD en 2027, y a 18,34 mil millones de USD para 2032, registrando un CAGR del 13,28% entre 2027 y 2032. El aumento de las cargas de trabajo de inteligencia artificial y los campus en la nube de mayor tamaño están incrementando la demanda de conexiones de alta tensión, subestaciones, activos de transmisión y sistemas de monitoreo en toda Europa. Los nuevos proyectos están concentrando la demanda de red en centros establecidos, pero las largas colas de conexión están desplazando parte del flujo de inversión hacia España, Italia y los países nórdicos. Los proveedores con capacidad asegurada de transformadores, equipos de maniobra y cables están mejor posicionados para apoyar proyectos con largos plazos de entrega. El mercado europeo de infraestructura de red y conexión de centros de datos también está siendo moldeado por programas de modernización de la red, integración de energía renovable y nuevas normas de conexión que influyen en dónde pueden construir los operadores. Estas condiciones favorecen a los proveedores que pueden coordinar el suministro de equipos, la ingeniería y el cumplimiento normativo de la red a lo largo de largos ciclos de proyecto.
Conclusiones Clave del Informe
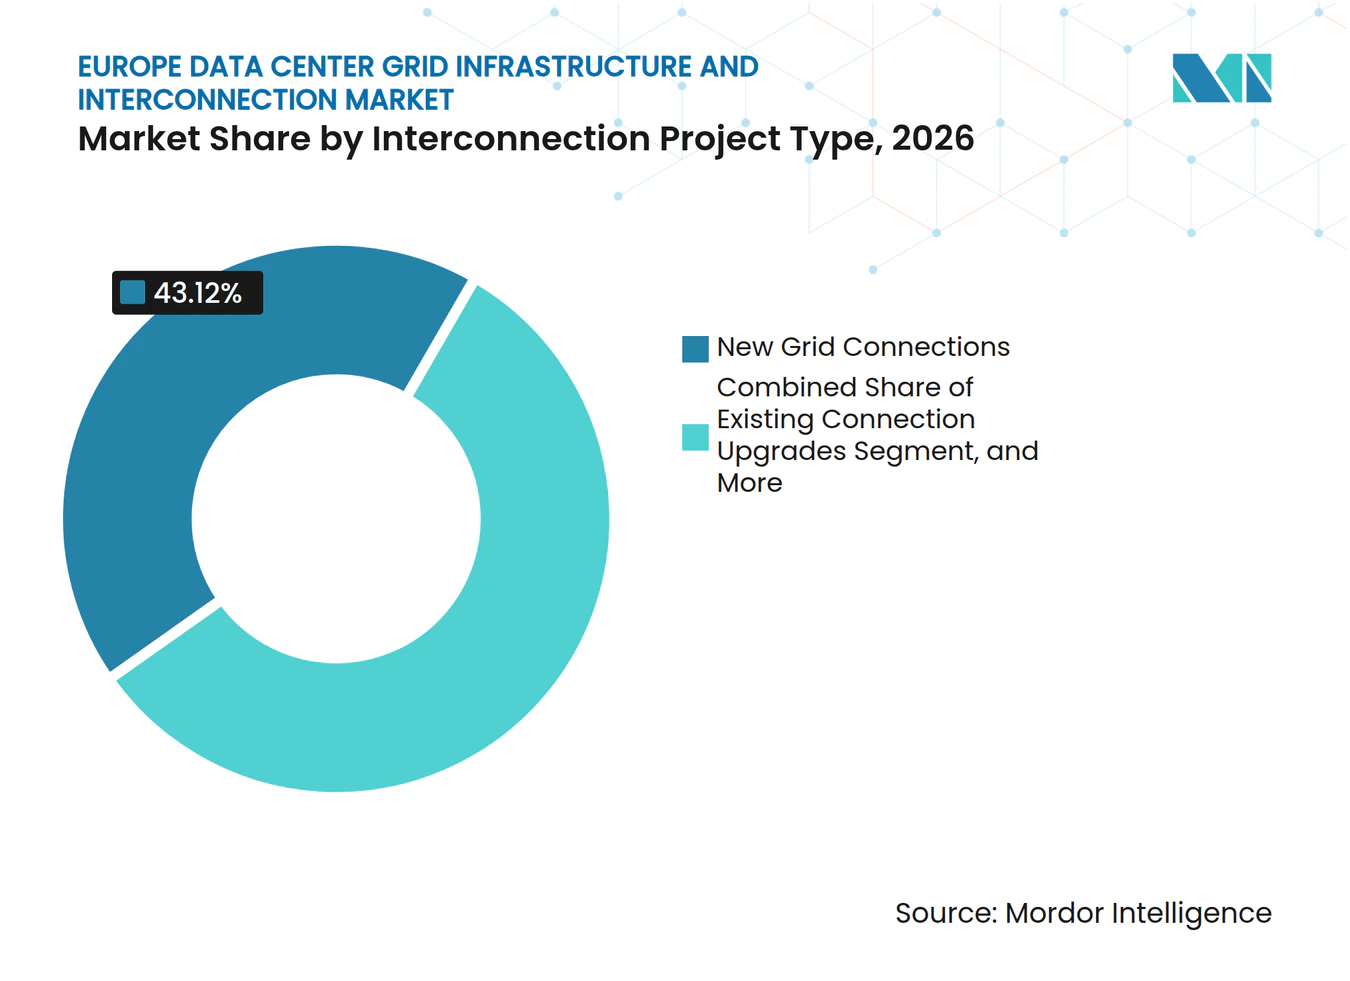
- Por tipo de proyecto de interconexión, las nuevas conexiones a la red representaron el 43,12% de la participación del mercado europeo de infraestructura de red y conexión de centros de datos en 2026, mientras que se proyecta que las líneas de transmisión y cables se expandan a un CAGR del 14,11% hasta 2032.
- Por componente de infraestructura, las subestaciones y patios de maniobras representaron el 29,84% del tamaño del mercado europeo de infraestructura de red y conexión de centros de datos en 2026, mientras que se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 14,29% hasta 2032.
- Por nivel de tensión, la alta tensión representó el 41,36% del mercado en 2026, mientras que se proyecta que la tensión extra-alta se expanda a un CAGR del 13,92% hasta 2032.
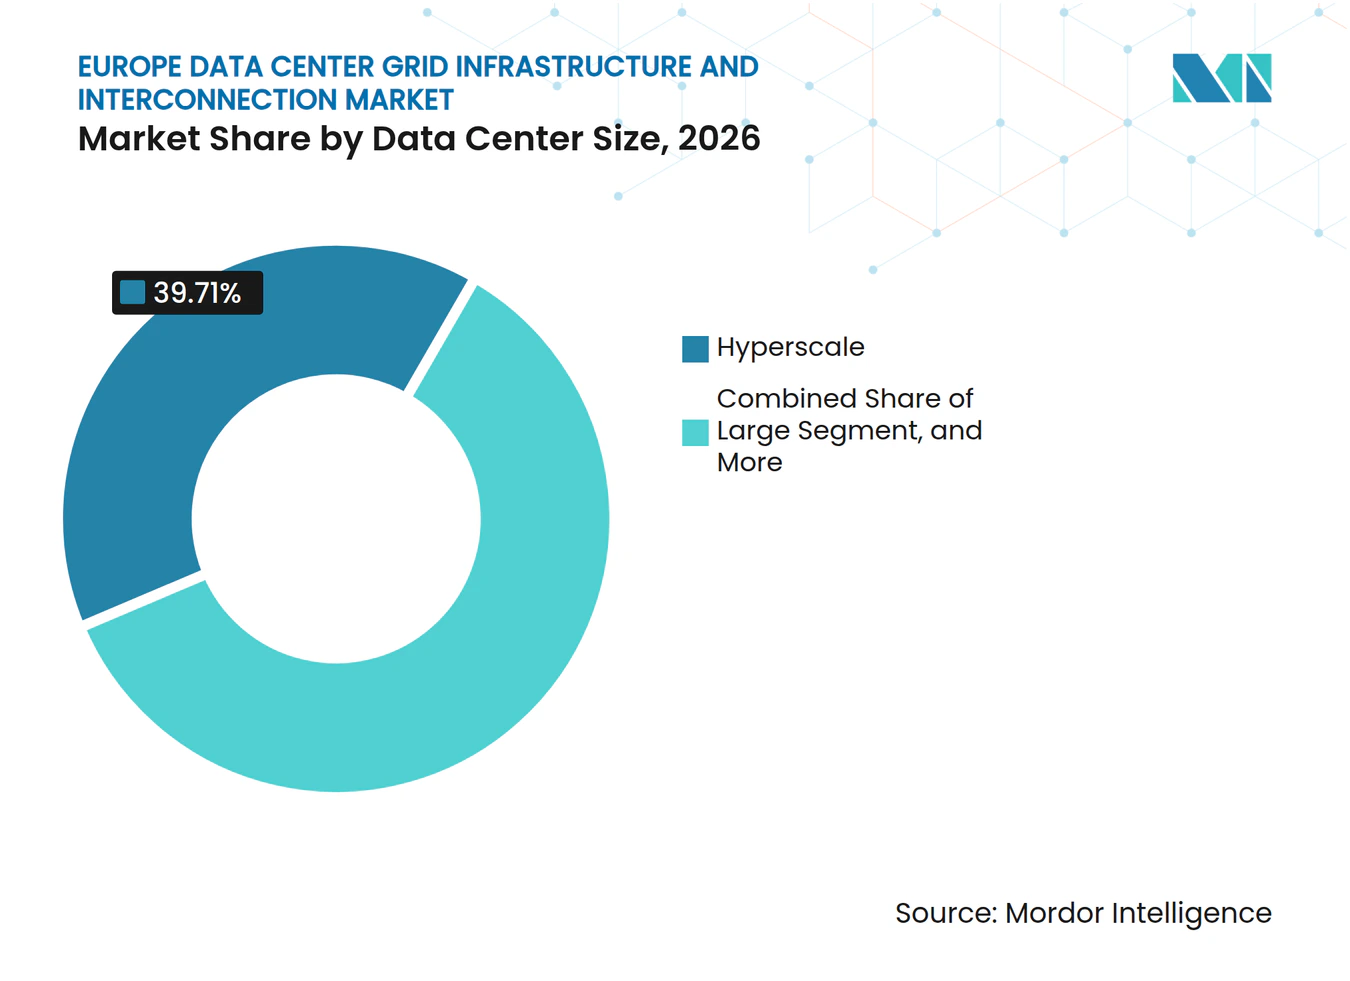
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 39,71% del mercado en 2026 y se proyecta que crezcan a un CAGR del 14,09% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 41,66% del mercado en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,49% hasta 2032.
- Por geografía, el Reino Unido representó el 20,91% del mercado en 2026, mientras que se proyecta que España se expanda a un CAGR del 15,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Carga de Inteligencia Artificial e Hiperescala | +3.2% | Europa, concentrada en el Reino Unido, Alemania, los Países Bajos, los países nórdicos y España | Corto plazo (≤ 2 años) |
| Crecimiento de la Computación en la Nube y la Digitalización | +2.5% | A nivel europeo | Mediano plazo (2-4 años) |
| Requisitos de Eficiencia Energética e Integración de Energías Renovables | +1.8% | Europa, especialmente los países nórdicos y Alemania | Mediano plazo (2-4 años) |
| Aceleración de la Inversión en Modernización de la Red | +1.6% | A nivel de la Unión Europea | Largo plazo (≥ 4 años) |
| Acuerdos de Conexión Flexible y Adopción de Redes Inteligentes | +1.2% | Irlanda, el Reino Unido, los Países Bajos y los países nórdicos | Mediano plazo (2-4 años) |
| Densidad de Carga Impulsada por la Inteligencia Artificial que Aumenta el Gasto en Interconexión por Sitio | +1.0% | Europa, concentrada en ubicaciones de hiperescala | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Carga de Inteligencia Artificial e Hiperescala Está Redefiniendo la Demanda de Conexión a la Red a Gran Escala
Las cargas de trabajo de inteligencia artificial requieren más de 7 veces la potencia de las operaciones convencionales de centros de datos. El consumo eléctrico de los centros de datos aumentó un 17% en 2025, mientras que las instalaciones orientadas a la inteligencia artificial se expandieron más rápidamente. Las densidades de bastidores están pasando de 10 kW a 40-100 kW por bastidor. Los nuevos campus, por tanto, necesitan conexiones de alta tensión o de tensión extra-alta, transformadores de mayor capacidad, equipos de maniobra más robustos y cables de mayor sección. Se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 14,29% hasta 2032. ENTSO-E ha identificado riesgos de estabilidad que los sistemas de supervisión convencionales pueden no detectar con suficiente rapidez.[1]
La Computación en la Nube y la Digitalización Sostienen la Demanda Base de Actualización de la Red
La capacidad instalada de centros de datos de la UE-27 alcanzó 9,9 GW de suministro de energía de TI en 2024. La migración a la nube, los servicios digitales públicos y la sustitución de sistemas heredados están generando solicitudes de conexión fuera de los principales centros. Muchas solicitudes oscilan entre 5 y 50 MW y respaldan actualizaciones de conexiones y subestaciones existentes. Las instalaciones de colocación más antiguas pueden necesitar capacidad adicional a medida que los inquilinos añaden cargas de trabajo en la nube e inteligencia artificial. Schneider Electric informó de una aceleración de los pedidos de centros de datos a finales de 2025, con una fortaleza esperada hasta 2026. Esta demanda distribuida respalda el trabajo incluso cuando los grandes proyectos de nueva construcción enfrentan colas de conexión.
Los Requisitos de Eficiencia Energética e Integración de Energías Renovables Impulsan el Rediseño de Subestaciones
Los requisitos de eficiencia energética y adquisición de energía renovable están cambiando el diseño de las subestaciones en toda Europa. El marco normativo de la UE fomenta los acuerdos de suministro de energía renovable y la medición detallada a nivel de sitio. Estos requisitos añaden equipos de medición, control y calidad de la energía a los proyectos de conexión. El sector de colocación de Alemania obtuvo el 88% de su electricidad de fuentes renovables en 2025, según la investigación suministrada. GE Vernova anunció un acuerdo de suministro de equipos de maniobra aislados en gas SF₆ de 420 kV libres de SF₆ para el proyecto Campus AI de 1,4 GW de Francia. El mercado europeo de infraestructura de red y conexión de centros de datos se beneficia a medida que cada proyecto conlleva un alcance técnico más amplio.
La Aceleración de la Inversión en Modernización de la Red Abre Nuevas Oportunidades de Interconexión
La Comisión Europea presentó el Paquete Europeo de Redes en diciembre de 2025 para mejorar la coordinación y acelerar los permisos. Identificó 730 mil millones de EUR (814,08 mil millones de USD) de distribución y 477 mil millones de EUR (531,94 mil millones de USD) de requisitos de desarrollo de transmisión hasta 2040. La expansión de la red puede aumentar la capacidad disponible para grandes cargas de centros de datos. ENTSO-E identificó más de 100.000 km de líneas de transmisión adicionales planificadas para 2045. Statnett planea más de 150 mil millones de NOK en inversión en transmisión noruega durante la próxima década. Estos programas pueden abrir ubicaciones que de otro modo no podrían soportar nuevas conexiones de campus.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Conexión a la Red y Escasez de Capacidad de Transmisión | -2.5% | Europa, más grave en el Reino Unido, Alemania, los Países Bajos, Francia e Irlanda | Corto plazo (≤ 2 años) |
| Largos Plazos de Entrega para Transformadores de Alta Tensión y Equipos de Maniobra | -1.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Alta Tensión Certificado | -1.2% | Alemania, el Reino Unido, Francia y los países nórdicos | Largo plazo (≥ 4 años) |
| Inestabilidad de Carga Dinámica por Cargas de Trabajo de Inteligencia Artificial y Desconexión de SAI | -0.7% | Ubicaciones de campus de inteligencia artificial de alta densidad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Colas de Conexión a la Red y la Escasez de Capacidad de Transmisión Comprimen los Flujos de Proyectos
Los proyectos de centros de datos habían solicitado 73 GW de capacidad de red en el Reino Unido a mediados de 2025, en comparación con una demanda máxima de 45 GW. Por tanto, no todos los proyectos pueden recibir capacidad en el calendario solicitado. Los tiempos de espera de conexión en los principales centros europeos oscilan entre 7 y 10 años, con algunos retrasos que alcanzan los 13 años. La congestión le costó a la Unión Europea 4,3 mil millones de EUR (4,80 mil millones de USD) en 2024, sin incluir los costes indirectos de retraso de proyectos.[2] El acceso a la capacidad está afectando cada vez más las decisiones de ubicación de los operadores de hiperescala. Esto favorece las ubicaciones con normas de conexión viables y capacidad de red disponible.
Los Largos Plazos de Entrega para Transformadores de Alta Tensión y Equipos de Maniobra Retrasan la Energización
Los plazos de entrega de transformadores elevadores de generador superaron las 160 semanas en el primer trimestre de 2026, en comparación con las 143 semanas de 2024. Los plazos de entrega de interruptores automáticos de alta tensión alcanzaron las 125 semanas a finales de 2025, en comparación con las 77 semanas de 2023. Los promotores que buscan la energización en 2028 o 2029 deben tomar decisiones de adquisición con suficiente antelación. Siemens Energy anunció una inversión de 220 millones de EUR (245,34 millones de USD) en su instalación de transformadores en Núremberg. Hitachi Energy anunció 1 mil millones de USD de inversión en fabricación en los Estados Unidos en septiembre de 2025. Las adiciones de capacidad no proporcionarán una producción sustancial de inmediato.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Interconexión:
Las Nuevas Conexiones Lideran mientras las Líneas de Transmisión se AceleranLas nuevas conexiones a la red representaron el 43,12% de la participación del mercado europeo de infraestructura de red y conexión de centros de datos en 2026. La participación refleja el volumen de campus de nueva construcción que entran en desarrollo en toda Europa. Amazon se comprometió con 33,7 mil millones de EUR (39,8 mil millones de USD) para un centro de datos español e infraestructura de inteligencia artificial en marzo de 2026. Blackstone también anunció 4,3 mil millones de EUR (5,03 mil millones de USD) para una fase adicional de desarrollo en Aragón en agosto de 2025. Estos proyectos requieren conexiones de red dedicadas, subestaciones y servicios de construcción.
Las actualizaciones de conexiones existentes respaldan la demanda a medida que los sitios de colocación y empresariales aumentan la capacidad contratada. La infraestructura de transmisión dedicada es más relevante para los campus alejados de la capacidad de red disponible. Se proyecta que las líneas de transmisión y cables se expandan a un CAGR del 14,11% hasta 2032. En los centros con restricciones, la combinación se desplaza hacia costosas actualizaciones e infraestructura dedicada. En las ubicaciones emergentes, las nuevas conexiones pueden tener mayores ingresos por MW, pero requieren más ingeniería y permisos. La industria europea de infraestructura de red y conexión de centros de datos sirve tanto a la nueva construcción de campus como a las actualizaciones de sitios establecidos.



Por Componente de Infraestructura:
Las Subestaciones Anclan el Gasto mientras los Sistemas de Control de Red se AceleranLas subestaciones y patios de maniobras representaron el 29,84% del tamaño del mercado europeo de infraestructura de red y conexión de centros de datos en 2026. Cada conexión de red de gran tamaño requiere una subestación o una instalación de conmutación comparable. Esto respalda el papel del componente en proyectos de nueva construcción y de actualización. Los transformadores de potencia también son críticos, pero su disponibilidad puede afectar los calendarios de entrega. La investigación suministrada informó de un déficit de suministro del 30% para grandes transformadores de potencia hasta 2027. La adquisición anticipada es, por tanto, importante para los proyectos que buscan fechas de energización firmes.
Las líneas de transmisión y cables están ganando relevancia a medida que el desarrollo se extiende más allá de los centros densos y establecidos. Nexans informó de importantes contratos de cables para centros de datos en Europa y los Estados Unidos durante 2026. Se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 14,29% hasta 2032. ENTSO-E ha destacado la necesidad de una medición detallada de las cambiantes cargas de los centros de datos. Los sistemas avanzados de medición y respuesta automatizada apoyan la coordinación entre los operadores y los gestores de redes de transporte. La industria europea de infraestructura de red de centros de datos puede beneficiarse de esta actividad incluso cuando la construcción física se ralentiza.
Por Nivel de Tensión:
La Alta Tensión Domina mientras la Tensión Extra-Alta EscalaLa alta tensión representó el 41,36% de la participación del mercado europeo de infraestructura de red y conexión de centros de datos en 2026. Las conexiones en el rango de 66 kV-132 kV están establecidas para grandes instalaciones de colocación y empresariales. Este nivel puede soportar cargas sustanciales sin la plena complejidad de la tensión extra-alta. La baja y media tensión siguen siendo relevantes para los centros de datos de borde, pequeños y medianos. Estos proyectos se ubican comúnmente en ciudades secundarias y zonas industriales. Mantienen la demanda de equipos estandarizados y actualizaciones de redes locales.
Se proyecta que las conexiones de tensión extra-alta de 220 kV y superiores crezcan a un CAGR del 13,92% hasta 2032. El segmento está vinculado a los campus de hiperescala que requieren 200-500 MW o más. Las conexiones directas pueden reducir la dependencia de las redes de subtransmisión congestionadas y limitar la necesidad de futuras actualizaciones. La NVE de Noruega aprobó una conexión directa de 420 kV para una instalación de 250 MW en Narvik. La aprobación demuestra la ingeniería especializada y el trabajo regulatorio requerido para este nivel de tensión. El mercado europeo de infraestructura de red y conexión de centros de datos apoya este cambio a través de transformadores, equipos de maniobra y activos de transmisión.
Por Tamaño del Centro de Datos:
La Hiperescala Impulsa tanto los Ingresos como el CrecimientoLas instalaciones de hiperescala representaron el 39,71% del mercado europeo de infraestructura de red y conexión de centros de datos en 2026 y se proyecta que se expandan a un CAGR del 14,09% hasta 2032. Esta es la única categoría de tamaño de centro de datos que lidera tanto en participación como en expansión proyectada. La posición refleja la escala de los programas de inversión en inteligencia artificial y nube. El compromiso de Amazon en España totalizó 33,7 mil millones de EUR (39,8 mil millones de USD). Los campus de hiperescala individuales pueden requerir infraestructura que supere las necesidades de muchos sitios empresariales. Tales proyectos requieren subestaciones dedicadas, equipos de alta tensión y conexiones de transmisión directas.
Los grandes campus en el rango de 10-100 MW de TI siguen siendo una base de demanda importante. Sirven a usuarios empresariales y proveedores de nube regionales que necesitan infraestructura dedicada. Las instalaciones pequeñas y medianas también conservan un papel a través de despliegues de borde y ubicaciones en ciudades secundarias. Estas instalaciones respaldan la demanda de conexiones de baja a media tensión y de actualizaciones de conexiones existentes. Sus requisitos individuales de red son menores que los de los sitios de hiperescala. Su distribución más amplia respalda un flujo de trabajo más disperso para los proveedores de equipos y los contratistas eléctricos.

Por Tipo de Centro de Datos:
La Colocación Mantiene la Participación mientras los Proveedores de Nube Amplían su PresenciaLos operadores de colocación representaron el 41,66% de la participación del mercado europeo de infraestructura de red y conexión de centros de datos en 2026. Los clientes empresariales continúan trasladando cargas de trabajo a instalaciones gestionadas profesionalmente para mejorar la eficiencia, garantizar el cumplimiento normativo y mejorar la conectividad. La Asociación Europea de Centros de Datos identificó la colocación como una parte central de la base regional de centros de datos. Los campus de colocación requieren conexiones de servicios públicos fiables y actualizaciones a medida que aumenta la demanda de los inquilinos. Su base instalada respalda el trabajo recurrente para subestaciones, equipos de maniobra y equipos de conexión. Esta demanda es importante incluso cuando la actividad de nuevos campus se retrasa.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,49% hasta 2032. Están desarrollando cada vez más instalaciones dedicadas en lugar de arrendar toda la capacidad a operadores de colocación. Estos proyectos requieren conexiones de red independientes y coordinación directa con la empresa de servicios públicos. Los sitios empresariales y de borde son otra parte de la base de demanda. Las instalaciones de borde generalmente se conectan a media tensión y utilizan diseños eléctricos estandarizados. El mercado europeo de infraestructura de red y conexión de centros de datos se beneficia de esta combinación más amplia de requisitos de conexión.
Análisis Geográfico
El Reino Unido representó el 20,91% de la participación del mercado europeo de infraestructura de red y conexión de centros de datos en 2026. Los aterrizajes de cables submarinos de Londres, los puntos de intercambio y la base de interconexión en la nube respaldan su posición de liderazgo. El Reino Unido designó los centros de datos como Infraestructura Nacional Crítica en septiembre de 2024.[3] El gobierno citó 14 mil millones de GBP (17,6 mil millones de USD) en inversión privada facilitada. El país también enfrenta una importante presión de colas, con 73 GW de solicitudes de centros de datos frente a una demanda máxima de 45 GW. La reforma de la red es, por tanto, central para el calendario de los nuevos proyectos de infraestructura.
Se proyecta que España se expanda a un CAGR del 15,11% hasta 2032. La capacidad de TI de los centros de datos comerciales en España alcanzó los 439 MW a finales de 2025, un 24% más que el año anterior. El programa de Amazon de marzo de 2026 identifica Aragón como una ubicación europea para las operaciones de inteligencia artificial. Alemania sigue siendo importante a través de Fráncfort, aunque la investigación suministrada indica restricciones crecientes en torno al área Rin-Meno. Los Países Bajos tienen tiempos de espera de conexión de hasta 10 años en ubicaciones congestionadas. Francia ofrece energía con menor contenido de carbono y tiene planificado un proyecto Campus AI de 1,4 GW en Sena y Marne.
El plazo de conexión de 3 años de Italia se compara con los 7-10 años en los principales centros FLAP-D. Los países nórdicos están atrayendo actividad debido a la disponibilidad de energía con bajo contenido de carbono y a las importantes inversiones en transmisión. Statnett planea más de 150 mil millones de NOK de inversión en transmisión noruega durante la próxima década. Bélgica enfrentó 56 GW de solicitudes de conexión frente a la capacidad de red disponible en diciembre de 2025. Estas condiciones muestran que la presión de conexión se extiende más allá de los centros establecidos. El mercado europeo de infraestructura de red y conexión de centros de datos se está beneficiando de la diversificación geográfica, pero las aprobaciones locales y los calendarios de equipos siguen siendo decisivos.
Panorama Competitivo
Concentración del Mercado
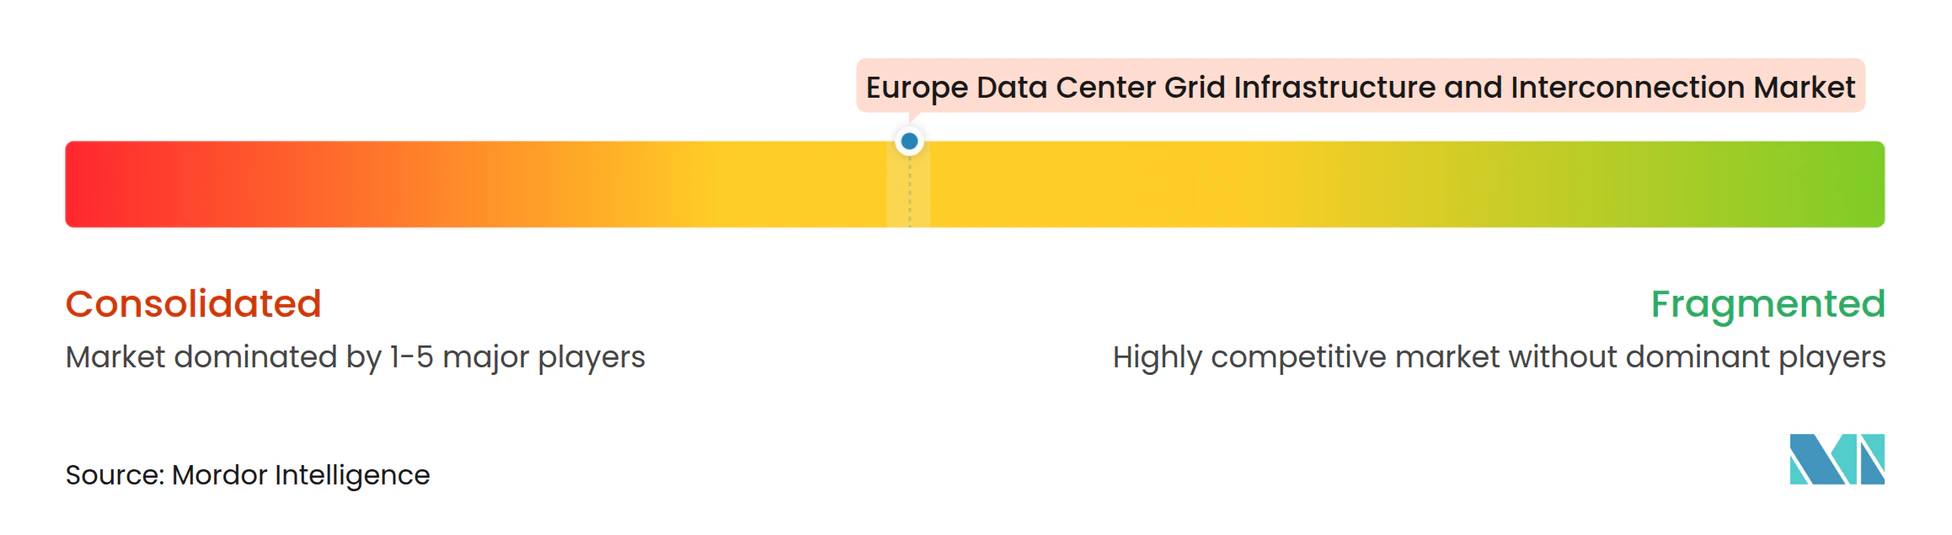
El mercado europeo de infraestructura de red y conexión de centros de datos está moderadamente concentrado en las categorías críticas de equipos de alta tensión. ABB, Siemens Energy, Hitachi Energy y GE Vernova suministran transformadores clave, equipos de maniobra y equipos relacionados. Vertiv y Schneider Electric suministran importantes sistemas de energía para centros de datos en el límite de la instalación. Las empresas regionales de ingeniería eléctrica y los contratistas especializados de ingeniería, adquisición y construcción compiten por la instalación y la integración de sistemas. Esto crea condiciones más fragmentadas en la entrega de proyectos que en la fabricación de componentes. La capacidad de equipos, la capacidad de ingeniería y la cobertura de ejecución local pueden proporcionar una ventaja.
ABB y Hitachi Energy anunciaron soporte para la arquitectura de 800 VCC de NVIDIA en octubre de 2025. El diseño centraliza la conversión de CA a CC a nivel de subestación. GE Vernova informó de más de 2 mil millones de USD de pedidos directos de centros de datos en su segmento de Electrificación durante 2025. Vertiv acordó en septiembre de 2026 adquirir UtilityInnovation Group por 1,45 mil millones de USD. La adquisición añade controles de microrredes y capacidades de gestión de energía detrás del contador.
Siemens Energy y Eaton formaron una asociación en junio de 2025 para la construcción modular de centros de datos con energía en el sitio. GE Vernova y AWS firmaron un acuerdo marco en marzo de 2025 que cubre soluciones de subestaciones para centros de datos. Estos movimientos enfatizan la entrega coordinada en lugar de las ventas individuales de equipos. También responden a las colas de red y a los largos plazos de entrega de equipos. No se proporcionan datos de participación de mercado de los proveedores para los principales actores. Una puntuación de concentración cuantitativa requeriría, por tanto, una estimación sin respaldo.
Líderes de la Industria Europea de Infraestructura de Red y Conexión de Centros de Datos
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens Energy
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos Empresas cubiertas en este informe
- ABB Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Vertiv Holdings Co.
- Legrand SA
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Delta Electronics, Inc.
- Socomec Group
- Piller Power Systems
- Riello UPS S.p.A.
- AEG Power Solutions B.V.
- Bloom Energy Corporation
- Caverion Corporation
- Nexans S.A.
Desarrollos recientes de la industria en Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos
- Octubre de 2026: Nexans informó de una posición de liderazgo en el suministro de cables para centros de datos en Finlandia y Noruega en su actualización del tercer trimestre de 2026, con inversiones continuas en Accesorios PWR-Grid para ampliar la capacidad de producción de media tensión en Europa y los Estados Unidos, reforzando su posicionamiento estratégico tanto en las cadenas de suministro de infraestructura de red como de interconexión de centros de datos.
- Septiembre de 2026: Vertiv anunció un acuerdo para adquirir UtilityInnovation Group por 1,45 mil millones de USD en efectivo al cierre, con hasta 1,15 mil millones de USD en contraprestación adicional vinculada a hitos de ganancias. La adquisición amplía la cartera de Vertiv desde la interconexión de red hasta la gestión de energía a nivel de chip, incorporando controles de microrredes, orquestación de generación en el sitio y arquitectura de energía detrás del contador que reduce la dependencia de las conexiones de red en cola para la energización de centros de datos.
- Mayo de 2026: GE Vernova anunció el suministro de un sistema de equipos de maniobra aislados en gas SF₆ de 420 kV libres de SF₆ para el proyecto Campus AI en Sena y Marne, Francia, basado en un acuerdo firmado en enero de 2026. Se espera que el proyecto se convierta en el mayor campus de inteligencia artificial de Europa con una capacidad planificada de 1,4 GW, lo que representa una validación directa de la tecnología de alta tensión libre de SF₆ para la interconexión de centros de datos a escala de servicios públicos en Europa.
- Marzo de 2026: Amazon anunció una inversión adicional de 18 mil millones de EUR (21 mil millones de USD) en España, elevando su compromiso total en infraestructura de centros de datos e inteligencia artificial en el país a 33,7 mil millones de EUR (39,8 mil millones de USD). La inversión designa Aragón como el epicentro de las operaciones de inteligencia artificial de Amazon para Europa, impulsando los requisitos de infraestructura de transmisión y subestaciones dedicadas en 3 provincias de Aragón.
Alcance del Informe del Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos
El Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos comprende la infraestructura, los equipos y los sistemas necesarios para conectar los centros de datos a la red eléctrica y garantizar una entrega de energía fiable, eficiente y de alta capacidad en toda la región.
El Informe del Mercado Europeo de Infraestructura de Red y Conexión de Centros de Datos está segmentado por Tipo de Proyecto de Interconexión (Nuevas Conexiones a la Red, Actualizaciones de Conexiones Existentes, Infraestructura de Transmisión Dedicada, y Actualizaciones de Subestaciones e Interconexión de Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas de Transmisión y Cables, Equipos de Maniobra y Sistemas de Protección, y Sistemas de Conexión, Control y Monitoreo de la Red), Nivel de Tensión (Baja y Media Tensión, Alta Tensión, y Tensión Extra-Alta), Tamaño del Centro de Datos (Pequeño, Mediano, Grande, e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP], y Empresarial y de Borde), y Geografía (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia, países nórdicos, y Resto de Europa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Actualizaciones de Subestaciones e Interconexión de Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas de Transmisión y Cables |
| Equipos de Maniobra y Sistemas de Protección |
| Sistemas de Conexión, Control y Monitoreo de la Red |
| Baja y Media Tensión |
| Alta Tensión |
| Tensión Extra-Alta |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Reino Unido |
| Alemania |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Proyecto de Interconexión | Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes | |
| Infraestructura de Transmisión Dedicada | |
| Actualizaciones de Subestaciones e Interconexión de Red | |
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras |
| Transformadores de Potencia | |
| Líneas de Transmisión y Cables | |
| Equipos de Maniobra y Sistemas de Protección | |
| Sistemas de Conexión, Control y Monitoreo de la Red | |
| Por Nivel de Tensión | Baja y Media Tensión |
| Alta Tensión | |
| Tensión Extra-Alta | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de infraestructura de red y conexión de centros de datos?
Se proyecta que el mercado europeo de infraestructura de red y conexión de centros de datos se expanda de 8,42 mil millones de USD en 2026 y 9,83 mil millones de USD en 2027 a 18,34 mil millones de USD para 2032, a un CAGR del 13,28%.
¿Qué está impulsando la demanda de infraestructura de red para centros de datos en Europa?
Las cargas de trabajo de inteligencia artificial, la expansión de la nube, los requisitos de integración de energías renovables y la modernización de la red están aumentando la demanda de subestaciones, conexiones de alta tensión, cables y sistemas de monitoreo.
¿Qué tipo de proyecto de interconexión tiene la mayor participación en Europa?
Las nuevas conexiones a la red representaron el 43,12% del mercado en 2026 porque los campus de nueva construcción requieren infraestructura de conexión y subestaciones dedicadas.
¿Qué nivel de tensión se está expandiendo más rápidamente para los centros de datos europeos?
Se proyecta que la tensión extra-alta se expanda a un CAGR del 13,92% hasta 2032, ya que los grandes campus de hiperescala requieren conexiones de 220 kV y superiores.
¿Qué país europeo se está expandiendo más rápidamente en proyectos de interconexión de centros de datos?
Se proyecta que España se expanda a un CAGR del 15,11% hasta 2032, respaldada por su cartera de centros de datos, acceso a energía renovable y grandes compromisos de infraestructura de inteligencia artificial.
¿Qué limita las nuevas conexiones de centros de datos en Europa?
Las colas de conexión a la red, la escasez de transmisión y los largos plazos de entrega para transformadores y equipos de maniobra pueden retrasar la energización de proyectos y redirigir el desarrollo hacia ubicaciones con mayor capacidad disponible.