
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
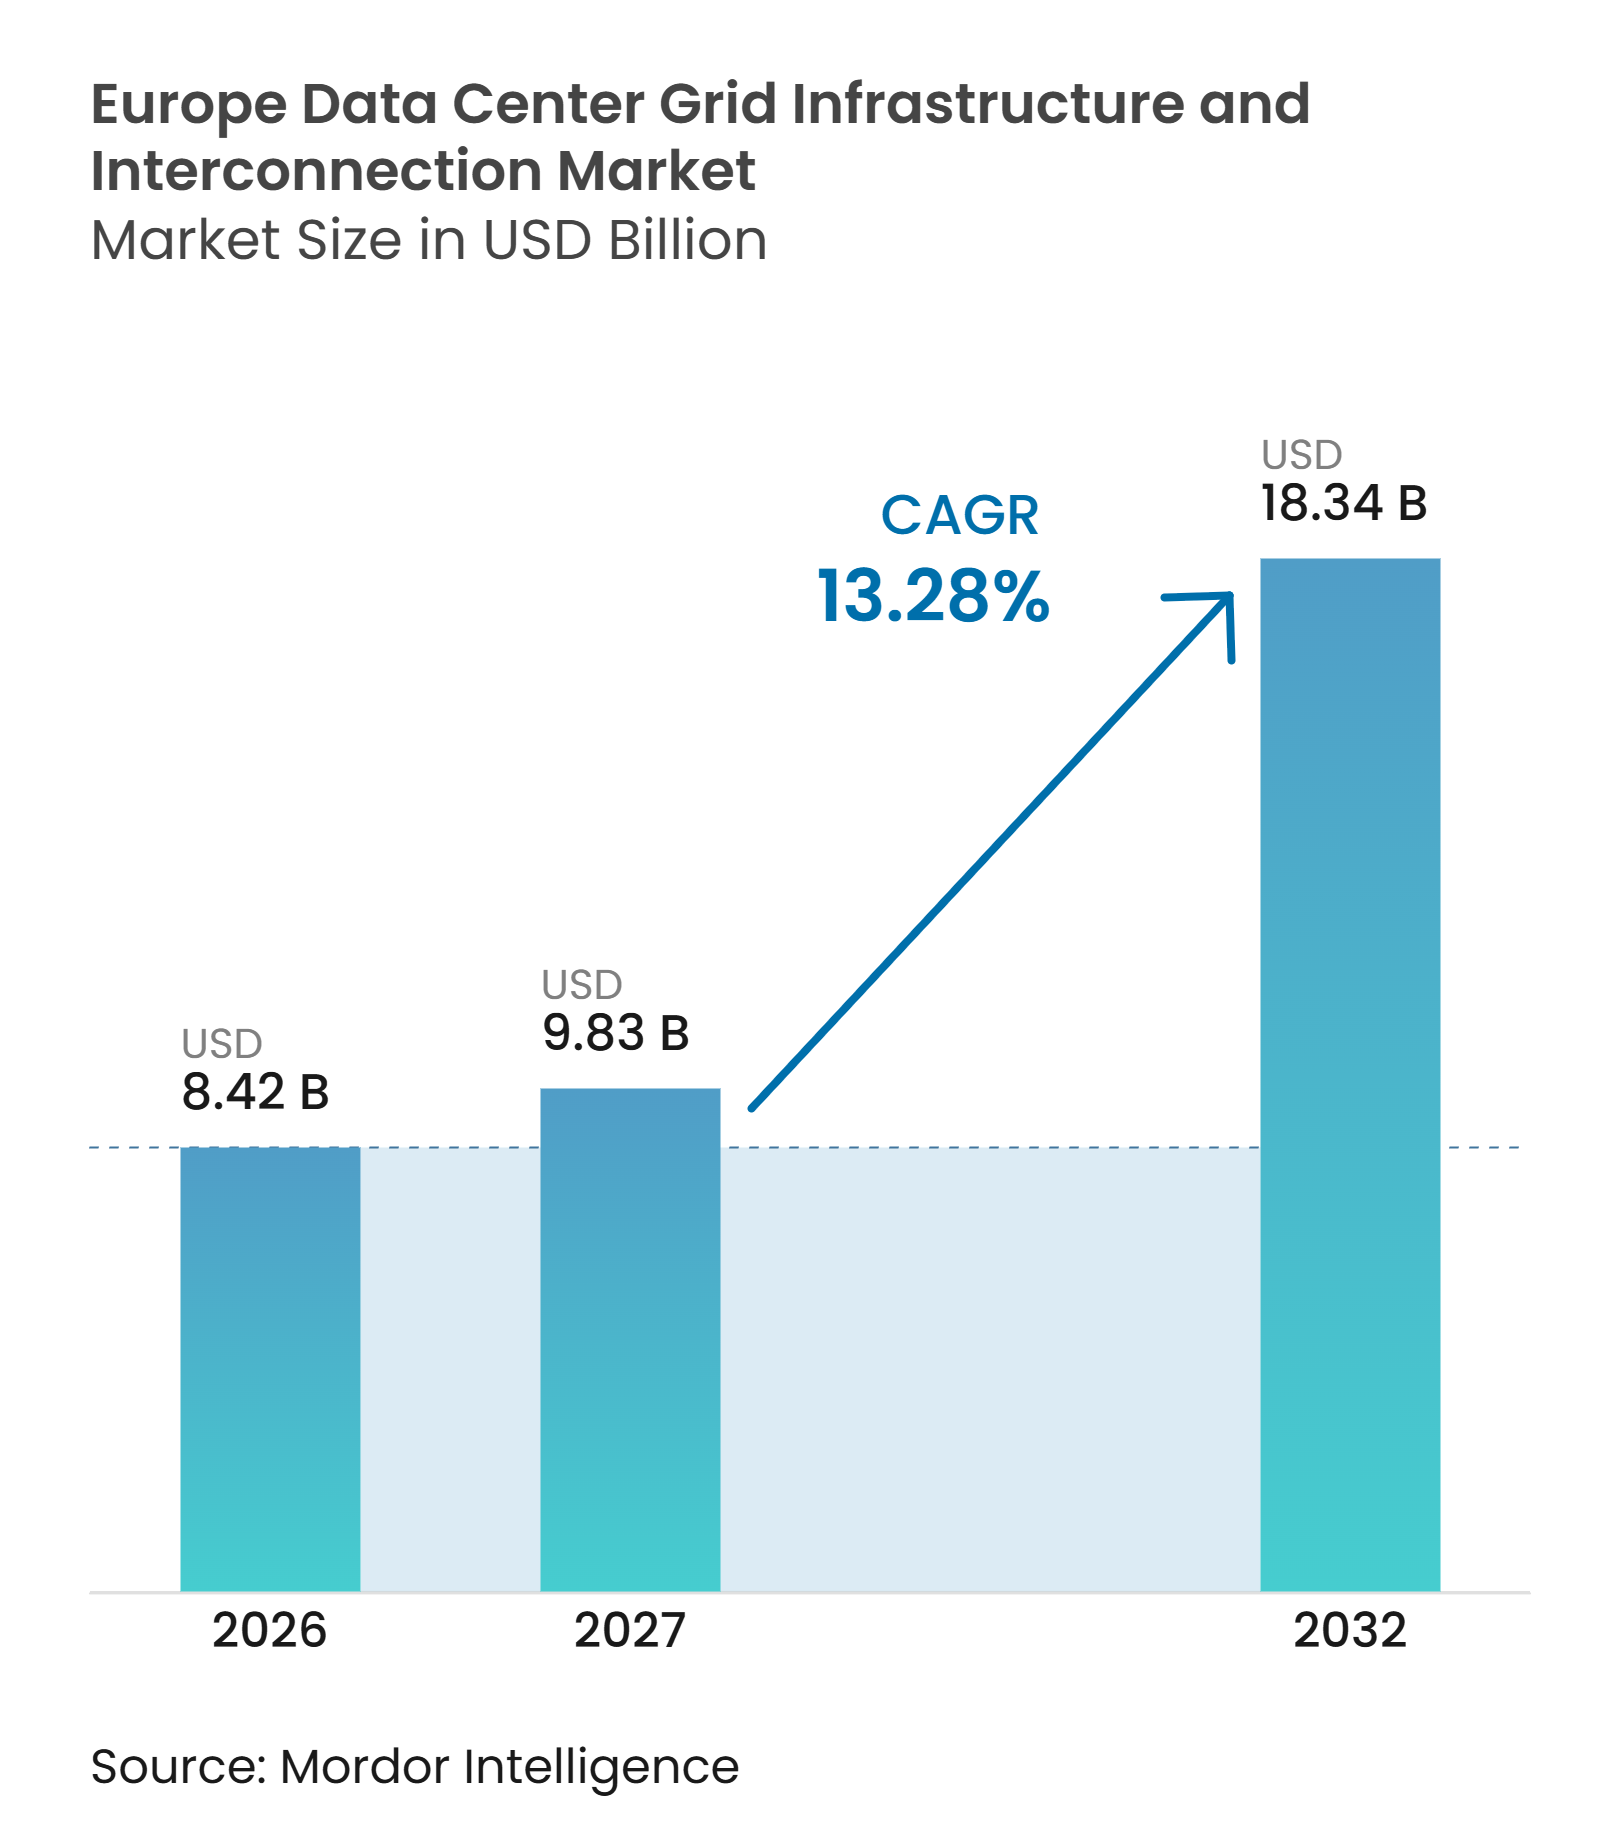
| 基準年の市場規模 (2026) | 8.42 十億米ドル |
| 市場規模 (2027) | 9.83 十億米ドル |
| 市場規模 (2032) | 18.34 十億米ドル |
| 成長率 (2027 - 2032) | 13.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場分析
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場規模は、2026年の84.2億米ドルから2027年には98.3億米ドルへ、さらに2032年までに183.4億米ドルへと拡大する見込みであり、2027年から2032年の間に13.28%のCAGRを記録すると予測されています。AIワークロードの増大と大規模クラウドキャンパスの拡張により、欧州全域で高電圧接続、変電所、送電資産、および監視システムへの需要が高まっています。新規プロジェクトは既存のハブにグリッド需要を集中させていますが、長期化する接続待ちにより、投資パイプラインの一部がスペイン、イタリア、および北欧諸国へとシフトしています。変圧器、開閉装置、ケーブルの供給能力を確保したサプライヤーは、長い納期を伴うプロジェクトを支援するうえで有利な立場にあります。欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、グリッドモダナイゼーションプログラム、再生可能エネルギーの統合、および事業者の建設場所に影響を与える新たな接続規則によっても形成されています。こうした状況は、長期にわたるプロジェクトサイクルを通じて機器供給、エンジニアリング、およびグリッドコンプライアンスを調整できるプロバイダーに有利に働きます。
レポートの主要ポイント
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの43.12%を占め、送電線およびケーブルは2032年までに14.11%のCAGRで拡大すると予測されています。
- インフラストラクチャコンポーネント別では、変電所およびスイッチヤードが2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場規模の29.84%を占め、グリッド接続・制御・監視システムは2032年までに14.29%のCAGRで拡大すると予測されています。
- 電圧レベル別では、高電圧が2026年に市場の41.36%を占め、超高電圧は2032年までに13.92%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に市場の39.71%を占め、2032年までに14.09%のCAGRで成長すると予測されています。
- データセンタータイプ別では、コロケーション事業者が2026年に市場の41.66%を占め、クラウドサービスプロバイダーは2032年までに13.49%のCAGRで拡大すると予測されています。
- 地域別では、英国が2026年に市場の20.91%を占め、スペインは2032年までに15.11%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケール負荷の拡大 | +3.2% | 欧州、特に英国、ドイツ、オランダ、北欧諸国、スペインに集中 | 短期(2年以内) |
| クラウドコンピューティングとデジタル化の成長 | +2.5% | 欧州全域 | 中期(2〜4年) |
| エネルギー効率と再生可能エネルギー統合要件 | +1.8% | 欧州、特に北欧諸国とドイツ | 中期(2〜4年) |
| グリッドモダナイゼーション投資の加速 | +1.6% | 欧州連合全域 | 長期(4年以上) |
| フレキシブル接続契約とスマートグリッドの普及 | +1.2% | アイルランド、英国、オランダ、北欧諸国 | 中期(2〜4年) |
| AI主導の負荷密度増大によるサイトあたりのインターコネクション支出増加 | +1.0% | 欧州、ハイパースケール拠点に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケール負荷の拡大がグリッド接続需要を大規模に再編
AIワークロードは従来のデータセンター運用の7倍以上の電力を必要とします。データセンターの電力使用量は2025年に17%増加し、AI特化型施設はさらに速いペースで拡大しました。ラック密度は10kWから40〜100kW/ラックへと移行しています。そのため、新規キャンパスには高電圧または超高電圧接続、大型変圧器、強化された開閉装置、および太いケーブルが必要です。グリッド接続・制御・監視システムは2032年までに14.29%のCAGRで拡大すると予測されています。ENTSO-Eは、従来の監視システムでは迅速に検出できない可能性のある安定性リスクを特定しています。[1]
クラウドコンピューティングとデジタル化がグリッドアップグレード需要のベースラインを維持
EU-27のデータセンター設置容量は2024年にITパワーサプライ9.9GWに達しました。クラウド移行、公共デジタルサービス、およびレガシーシステムの更新が主要ハブ以外での接続申請を生み出しています。多くの申請は5〜50MWの範囲であり、既存の接続および変所のアップグレードを支援しています。古いコロケーション施設は、テナントがクラウドおよびAIワークロードを追加するにつれて追加容量が必要になる場合があります。Schneider Electricは2025年後半にデータセンター受注の加速を報告し、2026年を通じて堅調が続くと見込んでいます。この分散した需要は、大規模グリーンフィールドプロジェクトが接続待ちに直面している場合でも業務を支えます。
エネルギー効率と再生可能エネルギー統合要件が変電所の再設計を促進
エネルギー効率と再生可能エネルギー調達要件が欧州全域の変電所設計を変えています。EUの政策枠組みは、再生可能エネルギーの供給契約とサイトレベルでの詳細な計量を奨励しています。これらの要件により、接続プロジェクトに計量、制御、および電力品質機器が追加されます。ドイツのコロケーション部門は、提供された調査によれば、2025年に電力の88%を再生可能エネルギーから調達しました。GE Vernovaは、フランスの1.4GW Campus AIプロジェクト向けに420kV SF₆フリーガス絶縁開閉装置の供給契約を発表しました。各プロジクトがより広い技術的スコープを持つことで、欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場が恩恵を受けています。
グリッドモダナイゼーション投資の加速が新たなインターコネクション機会を開拓
欧州委員会は2025年12月に欧州グリッドパッケージを提示し、調整の改善と許認可の加速を図りました。同パッケージは、2040年までに7,300億ユーロ(8,140.8億米ドル)の配電および4,770億ユーロ(5,319.4億米ドル)の送電開発要件を特定しました。ネットワークの拡張により、大規模データセンター負荷に利用可能な容量が増加します。ENTSO-Eは2045年までに100,000km超の追加送電線が計画されていることを特定しました。Statnettは今後10年間でノルウェーの送電投資に1,500億ノルウェークローネ超を計画しています。これらのプログラムにより、新規キャンパス接続を支援できなかった場所が開拓される可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッド接続待ちと送電量不足 | -2.5% | 欧州、特に英国、ドイツ、オランダ、フランス、アイルランドで深刻 | 短期(2年以内) |
| 高電圧変圧器および開閉装置の長いリードタイム | -1.8% | 欧州および北米 | 中期(2〜4年) |
| 認定高電圧エンジニアリング人材の不足 | -1.2% | ドイツ、英国、フランス、北欧諸国 | 長期(4年以上) |
| AIワークロードおよびUPS切断による動的負荷不安定性 | -0.7% | 高密度AIキャンパス拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッド接続待ちと送電容量不足がプロジェクトパイプラインを圧迫
データセンタープロジェクトは2025年半ばまでに英国で73GWのグリッド容量を申請しており、ピーク需要の45GWと比較されます。そのため、すべてのプロジェクトが申請通りのスケジュールで容量を受け取れるわけではありません。欧州主要ハブでの接続待ちは7〜10年に及び、一部では13年に達する遅延もあります。混雑により欧州連合は2024年に間接的なプロジェクト遅延コストを除いて43億ユーロ(48.0億米ドル)のコストを負担しました。[2] 容量へのアクセスはハイパースケーラーの立地決定にますます影響を与えています。これにより、実行可能な接続規則と利用可能なネットワーク容量を持つ場所が有利になります。
高電圧変圧器および開閉装置の長いリードタイムが通電を遅延
発電機昇圧変圧器のリードタイムは2026年第1四半期に160週を超え、2024年の143週から増加しました。高電圧遮断器のリードタイムは2025年後半に125週に達し、2023年の77週から増加しました。2028年または2029年の通電を目指す開発者は、十分前もって調達の意思決定を行う必要があります。Siemens Energyはニュルンベルクの変圧器施設に2億2,000万ユーロ(2億4,534万米ドル)の投資を発表しました。Hitachi Energyは2025年9月に10億米ドルの米国製造投資を発表しました。容量の追加はすぐに大幅な生産増加をたらすわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
新規接続がリードし、送電線が加速新規グリッド接続は2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの43.12%を占めました。このシェアは欧州全域で開発に入るグリーンフィールドキャンパスの量を反映しています。Amazonは2026年3月にスペインのデータセンターおよびAIインフラストラクチャに337億ユーロ(398億米ドル)を投じることを約束しました。Blackstoneも2025年8月にアラゴン州のさらなる開発フェーズに43億ユーロ(50.3億米ドル)を発表しました。これらのプロジェクトには専用グリッド接続、変電所、および建設サービスが必要です。
コロケーションおよびエンタープライズサイトが契約容量を増加させるにつれて、既存接続のアップグレードが需要を支えています。専用送電インフラストラクチャは、利用可能なネットワーク容量から離れたキャンパスにとってより関連性が高くなります。送電線およびケーブルは2032年までに14.11%のCAGRで拡大すると予測されています。制約のあるハブでは、コストのかかるアップグレードと専用インフラストラクチャへの比重が高まります。新興拠点では、新規接続はMWあたりの収益が高くなる可能性がありますが、より多くのエンジニアリングと許認可が必要です。欧州データセンターグリッドインフラストラクチャおよびインターコネクション産業は、新規キャンパス建設と既存サイトのアップグレードの両方に対応しています。


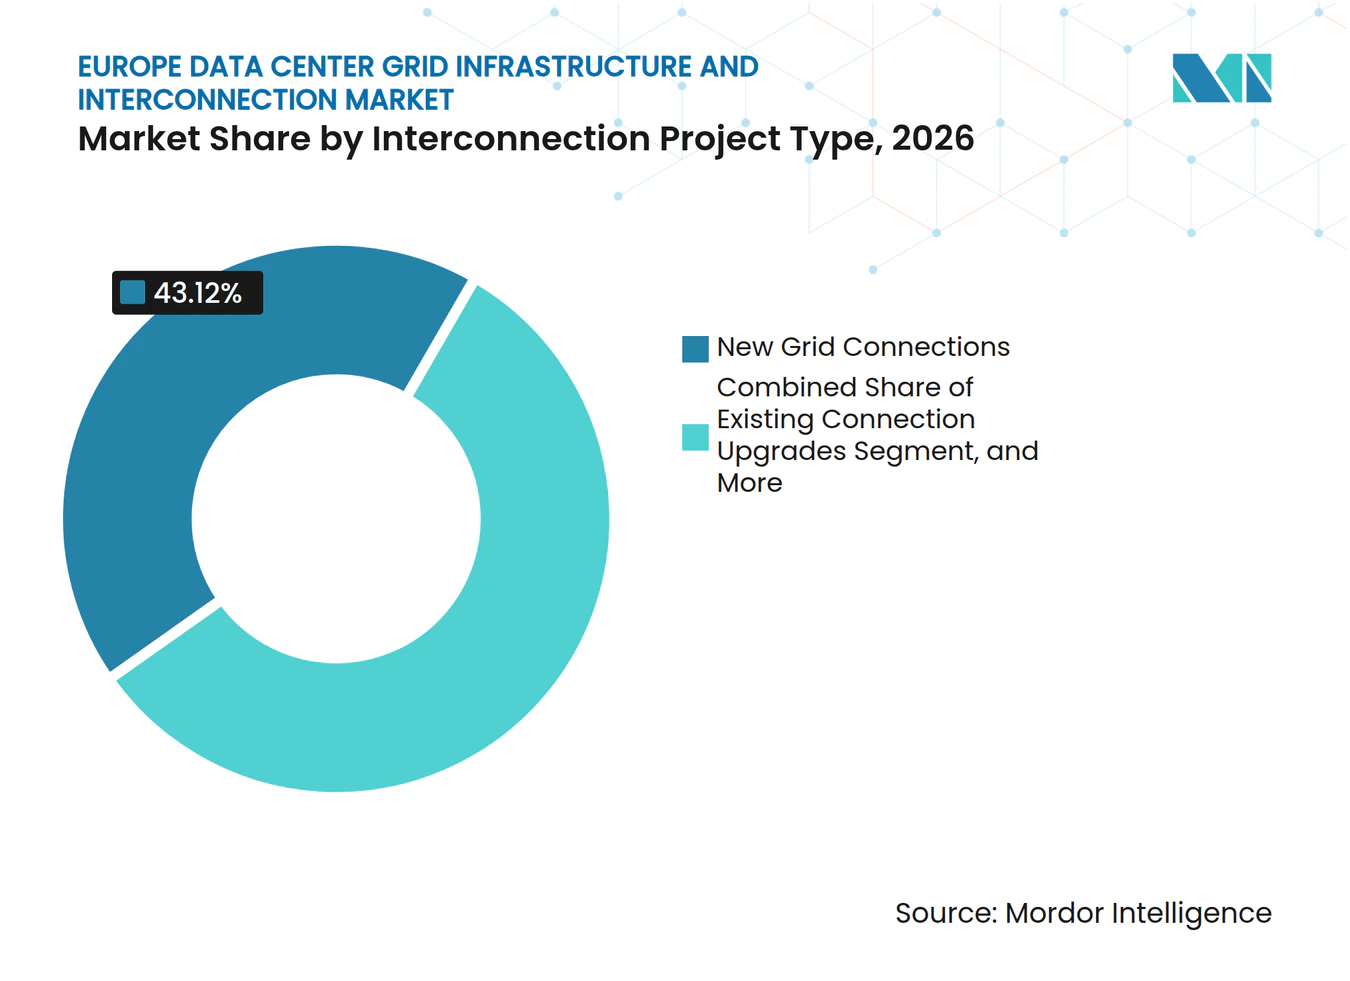
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
インフラストラクチャコンポーネント別:
変電所が支出の中核を担い、グリッド制御システムが加速変電所およびスイッチヤードは2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場規模の29.84%を占めました。大規模なグリッド接続にはすべて変電所または同等の開閉設備が必要です。これにより、グリーンフィールドおよびアップグレードプロジェクト全体にわたるコンポーネントの役割が支えられています。電力変圧器も重要ですが、その可用性が納期スケジュールに影響する場合があります。提供された調査によれば、大型電力変圧器の供給不足は2027年まで30%に達すると報告されています。そのため、確実な通電日を求めるプロジェクトにとって早期調が重要です。
送電線およびケーブルは、開発が密集した既存ハブを超えて拡大するにつれて関連性を増しています。Nexansは2026年に欧州および米国で主要なデータセンターケーブル契約を報告しました。グリッド接続・制御・監視システムは2032年までに14.29%のCAGRで拡大すると予測されています。ENTSO-Eは変化するデータセンター負荷の詳細な計測の必要性を強調しています。高度な計量および自動応答システムは、事業者と送電系統運用者間の調整を支援します。物理的な建設が鈍化した場合でも、欧州データセンターグリッドインフラストラクチャ産業はこの活動から恩恵を受けることができます。
電圧レベル別:
高電圧が支配的、超高電圧が拡大高電圧は2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの41.36%を占めました。66kV〜132kVの範囲の接続は、大規模コロケーションおよびエンタープライズ施設向けに確立されています。このティアは超高電圧の複雑さを伴わずに相当な負荷を支えることができます。低・中電圧はエッジ、小模、および中規模データセンターに引き続き関連性があります。これらのプロジェクトは一般的に地方都市や工業地帯に立地しています。標準化された機器と地域ネットワークのアップグレードに対する需要を維持しています。
220kV以上の超高電圧接続は2032年までに13.92%のCAGRで成長すると予測されています。このセグメントは200〜500MW以上を必要とするハイパースケールキャンパスと結びついています。直接接続により、混雑したサブ送電ネットワークへの依存を減らし、将来のアップグレードの必要性を制限できます。ノルウェーのNVEは250MWのナルビク施設向けに420kVの直接接続を承認しました。この承認は、この電圧ティアに必要な専門的なエンジニアリングおよび規制業務を示しています。欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、変圧器、開閉装置、および送電資産を通じてこのシフトを支えています。
データセンター規模別:
ハイパースケールが収益と成長の両方を牽引ハイパースケール施設は2026年の欧州データセンターグリッドンフラストラクチャおよびインターコネクション市場の39.71%を占め、2032年までに14.09%のCAGRで拡大すると予測されています。これは規模と予測成長率の両方でリードする唯一のデータセンター規模カテゴリーです。この地位はAIおよびクラウド投資プログラムの規模を反映しています。スペインにおけるAmazonのコミットメントは337億ユーロ(398億米ドル)に達しました。個々のハイパースケールキャンパスは、多くのエンタープライズサイトのニーズを超えるインフラストラクチャを必要とする場合があります。このようなプロジェクトには専用変電所、高電圧機器、および直接送電接続が必要です。
ITレンジ10〜100MWの大規模キャンパスは引き続き重要な需要基盤です。専用インフラストラクチャを必要とするエンタープライズユーザーおよび地域クラウドプロバイダーにサービスを提供しています。小・中規模施設もエッジ展開や地方都市立地を通じて役割を維持しています。これらの施設は低・中電圧接続および既存接続アップグレードへの需要を支えています。個々のグリッド要件はハイパースケールイトよりも小さいです。より広い分布により、機器サプライヤーおよび電気工事業者にとってより分散したワークストリームが支えられています。

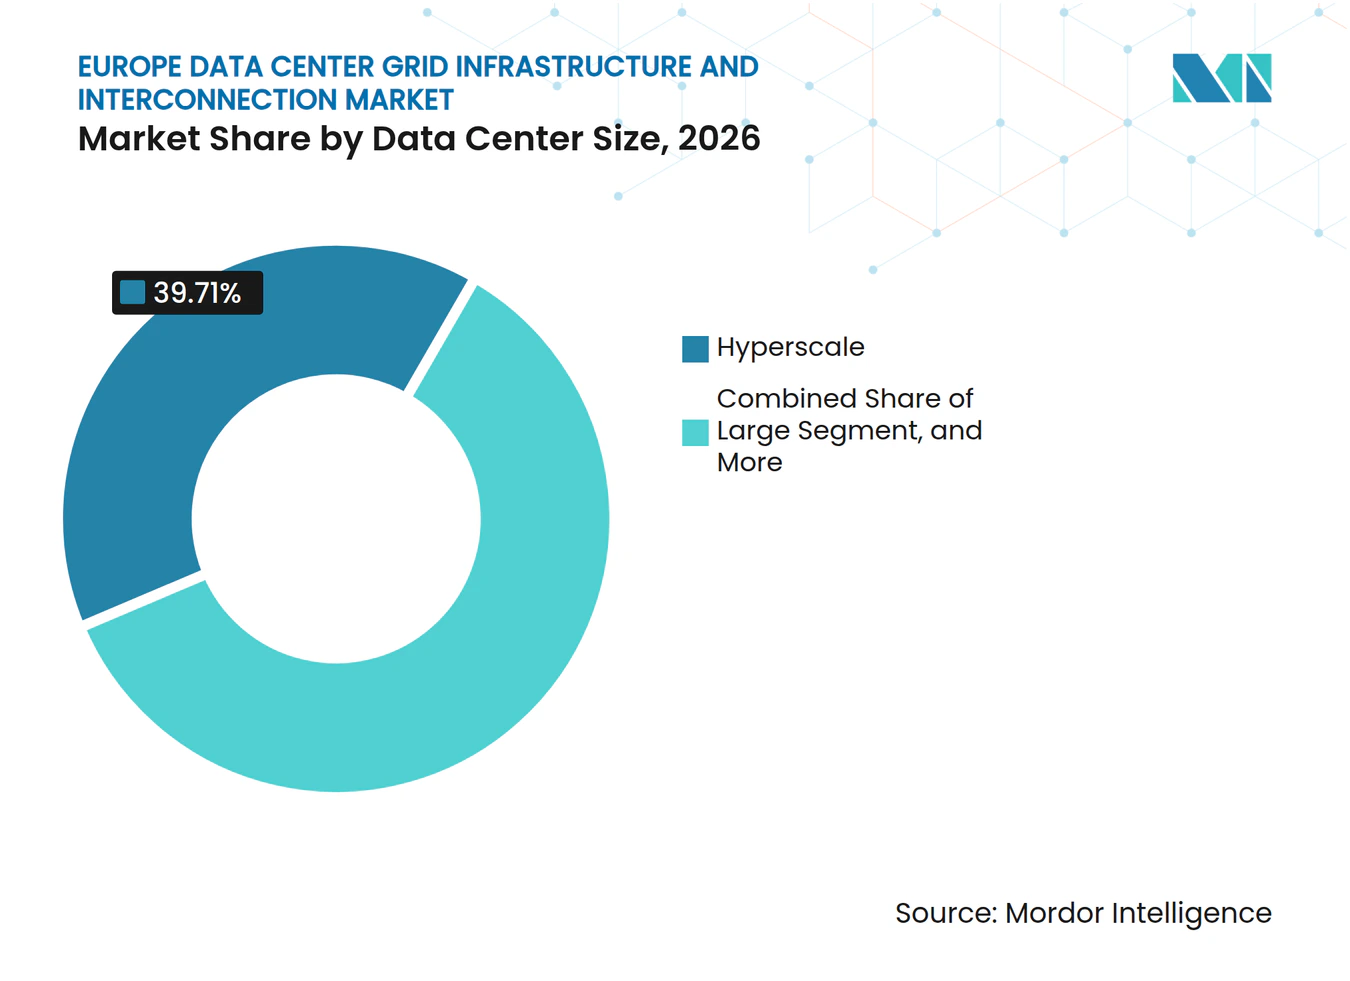
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
データセンタータイプ別:
コロケーションがシェアを維持し、クラウドプロバイダーがフットリントを拡大コロケーション事業者は2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの41.66%を占めました。エンタープライズ顧客は効率改善、コンプライアンス確保、および接続性強化のためにプロフェッショナル管理施設へのワークロード移行を続けています。欧州データセンター協会はコロケーションを地域データセンター基盤の中核部分として特定しました。コロケーションキャンパスはテナント需要の増加に伴い、信頼性の高いユーティリティ接続とアップグレードを必要とします。その設置基盤は変電所、開閉装置、および接続機器の継続的な業務を支えています。この需要は新規キャンパス活動が遅延している場合でも重要です。
クラウドサービスプロバイダーは2032年までに13.49%のCAGRで拡大すると予測されています。これらのプロバイダーはコロケーション事業者からすべての容量をリースするのではなく、専用施設を開発するケースが増えています。これらのプロジェクトにはスタンドアロンのグリッド接続とユーティリティと直接調整が必要です。エンタープライズおよびエッジサイトも需要基盤の一部です。エッジ施設は通常、中電圧で接続し、標準化された電気設計を使用します。欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、この幅広い接続要件の組み合わせから恩恵を受けています。
地域分析
英国は2026年の欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの20.91%を占めました。ロンドンのケーブル陸揚げ、交換ポイント、およびクラウドインターコネクション基盤がその主導的地位を支えています。英国は2024年9月にデータセンターを重要国家インフラストラクチャに指定しました。[3] 政府は140億ポンド(176億米ドル)の民間投資促進を挙げました。同国はまた、ピーク需要45GWに対してデータセンター申請73GWというきな待ち行列圧力にも直面しています。そのため、グリッド改革は新規インフラストラクチャプロジェクトのタイミングにとって中心的な課題です。
スペインは2032年までに15.11%のCAGRで拡大すると予測されています。スペインの商業データセンターITキャパシティは2025年末に439MWに達し、前年比24%増となりました。Amazonの2026年3月のプログラムはアラゴン州をAI業務の欧州拠点として指定しています。ドイツはフランクフルトを通じて引き続き重要ですが、提供された調査によればライン・マイン地域周辺の制約が増大していることが示されています。オランダでは混雑した場所で最大10年の接続待ちがあります。フランスは低炭素電力を提供しており、セーヌ=エ=マルヌ県に1.4GWのCampus AIプロジェクトが計画されています。
イタリアの3年間の接続タイムラインは、主要FLAP-Dハブの7〜10年と比較されます。北欧諸国は利用可能な低炭素電力と大規模な送電投資により活動を引き付けています。Statnettは今後10年間でノルウェーの送電投資に1,500億ノルウェークローネ超を計画しています。ベルギーは202512月に利用可能なグリッド容量に対して56GWの接続申請に直面しました。これらの状況は、接続圧力が既存のハブを超えて広がっていることを示しています。欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は地理的多様化から恩恵を受けていますが、地域の承認と機器スケジュールが依然として決定的な要因です。
競合環境
市場集中度
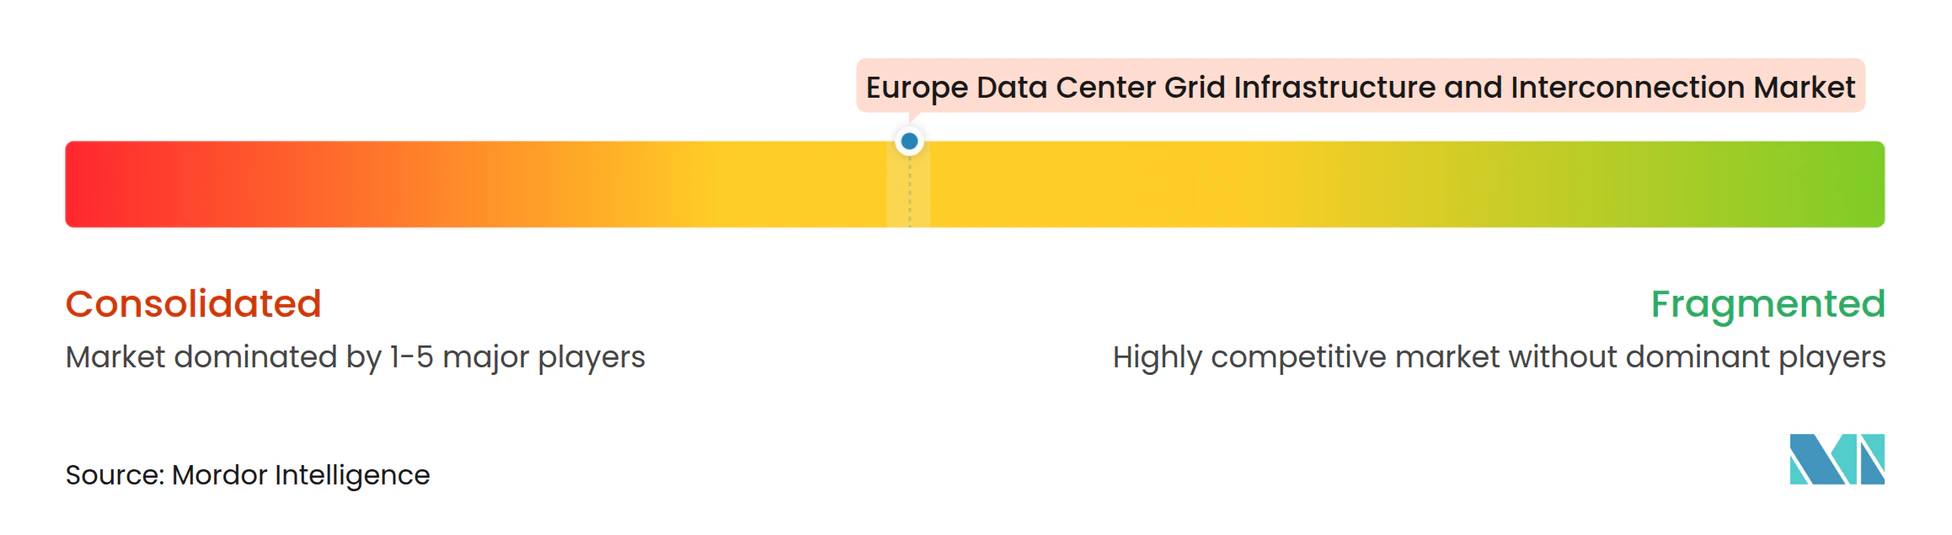
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、重要な高電圧機器カテゴリーにおいて中程度の集中度を示しています。ABB、Siemens Energy、Hitachi Energy、およびGE Vernovaが主要な変圧器、開閉装置、および関連機器を供給しています。VertivおよびSchneider Electricは施設境界における重要なデータセンター電力システムを供給しています。地域の電気エンジニアリング会社および専門EPCコントラクターが設置およびシステムインテグレーションで競合しています。これにより、コンポーネント製造よりもプロジェクト納入においてより分散した状況が生まれています。機器容量、エンジニアリング能力、および地域実行カバレッジが優位性をもたらす可能性があります。
ABBおよびHitachi Energyは2025年10月にNVIDIAの800VDCアーキテクチャへの対応を発表しました。この設計は変電所レベルでのAC-DC変換を集中化します。GE Vernovaは2025年に電化セグメントで20億米ドル超のデータセンター直接受注を報告しました。Vertivは2026年9月にUtilityInnovation Groupを14.5億米ドルで買収することに合意しました。この買収によりマイクログリッド制御とメーター後方電力能力が追加されます。
Siemens EnergyとEatonは2025年6月にオンサイト電力を備えたモジュラーデータセンター建設に関するパートナーシップを締結しました。GE VernovaとAWSは2025年3月にデータセンター変電所ソリューションを対象とした基本合意書に署名しました。これらの動きは個別の機器販売よりも協調的な納入を重視しています。また、グリッド待ち行列と長い機器リードタイムにも対応しています。上位プレイヤーのサプライヤー市場シェアデータは提供されていません。定量的な集中スコアは根拠のない推定を必要とするため、算出は行いません。
欧州データセンターグリッドインフラストラクチャおよびインターコネクション産業リーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens Energy
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場 このレポートでカバーされる企業
- ABB Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Vertiv Holdings Co.
- Legrand SA
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Delta Electronics, Inc.
- Socomec Group
- Piller Power Systems
- Riello UPS S.p.A.
- AEG Power Solutions B.V.
- Bloom Energy Corporation
- Caverion Corporation
- Nexans S.A.
最近の産業開発事情 欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場
- 2026年10月:Nexansは2026年第3四半期アップデートにおいて、フィンランドおよびノルウェーのデータセンターケーブル供給でリーディングポジションを報告し、欧州および米国全域で中電圧生産能力を拡大するためのPWR-Gridアクセサリーへの継続的な投資を行い、グリッドインフラストラクチャおよびデータセンターインターコネクションサプライチェーン全体での戦略的ポジショニングを強化しました。
- 2026年9月:Vertivは、収益マイルストーンに連動した最大11.5億米ドルの追加対価を含む、クロージング時に14.5億米ドルの現金でUtilityInnovation Groupを買収する契約を発表しました。この買収により、Vertivのポートフォリオはグリッドインターコネクトからチップレベルの電力管理まで拡張され、マイクログリッド制御、オンサイト発電オーケストレーション、およびデータセンター通電のための待ち行列グリッド接続への依存を低減するメーター後方電力アーキテクチャが組み込まれます。
- 2026年5月:GE Vernovaは、2026年1月に締結された契約に基づき、フランスのセーヌ=エ=マルヌ県のCampus AIプロジェクト向けに420kV SF₆フリーガス絶縁開閉装置システムの供給を発表しました。このプロジェクトは計画容量1.4GWで欧州最大のAIキャンパスになると期待されており、欧州におけるユーティリティスケールのデータセンターインターコネクション向けSF₆フリー高電圧技術の直接的な検証を示しています。
- 2026年3月:Amazonはスペインへの追加180億ユーロ(210億米ドル)の投資を発表し、同国におけるデータセンターおよびAIインフラストラクチャへの総コミットメントを337億ユーロ(398億米ドル)に引き上げました。この投資はアラゴン州をAmazonの欧州AI業務の中心地として指定し、アラゴン州3県にわたる専用送電および変電所インフラストラクチャ要件を促進します。
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場レポートの調査範囲
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、データセンターを電力グリッドに接続し、欧州全域で信頼性が高く効率的かつ大容量の電力供給を確保するために必要なインフラストラクチャ、機器、およびシステムで構成されています。
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場レポートは、インターコネクションプロジェクトタイプ(新規グリッド接続、既存接続アップグレード、専用送電インフラストラクチャ、変電所およびグリッドインターコネクションアップグレード)、インフラストラクチャコンポーネント(変電所およびスイッチヤード、電力変圧器、送電線およびケーブル、開閉装置および保護システム、グリッド接続・制御・監視システム)、電圧レベル(低・中電圧、高電圧、超高電圧)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(英国、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、その他欧州)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラストラクチャ |
| 変電所およびグリッドインターコネクションアップグレード |
| 変電所およびスイッチヤード |
| 電力変圧器 |
| 送電線およびケーブル |
| 開閉装置および保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 英国 |
| ドイツ |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他欧州 |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 |
| 既存接続アップグレード | |
| 専用送電インフラストラクチャ | |
| 変電所およびグリッドインターコネクションアップグレード | |
| インフラストラクチャコンポーネント別 | 変電所およびスイッチヤード |
| 電力変圧器 | |
| 送電線およびケーブル | |
| 開閉装置および保護システム | |
| グリッド接続・制御・監視システム | |
| 電圧レベル別 | 低・中電圧 |
| 高電圧 | |
| 超高電圧 | |
| データセンター模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他欧州 |
レポートで回答される主要な質問
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場の規模はどのくらいですか?
欧州データセンターグリッドインフラストラクチャおよびインターコネクション市場は、2026年の84.2億米ドルおよび2027年の98.3億米ドルから2032年までに183.4億米ドルへと、13.28%のCAGRで拡大すると予測されています。
欧州におけるデータセンターグリッドインフラストラクチャの需要を牽引しているものは何ですか?
AIワークロード、クラウド拡大、再生可能エネルギー統合要件、およびグリッドモダナイゼーションが変電所、高電圧接続、ケーブル、および監視システムへの需要を高めています。
欧州で最大のシェアを持つインターコネクションプロジェクトタイプはどれですか?
新規グリッド接続は2026年に市場の43.12%を占めました。これはグリーンフィールドキャンパスが専用接続および変電所インフラストラクチャを必要とすためです。
欧州のデータセンターで最も急速に拡大している電圧レベルはどれですか?
超高電圧は2032年までに13.92%のCAGRで拡大すると予測されています。大規模ハイパースケールキャンパスが220kV以上の接続を必要とするためです。
データセンターインターコネクションプロジェクトで最も急速に拡大している欧州の国はどこですか?
スペインは2032年までに15.11%のCAGRで拡大すると予測されており、データセンターパイプライン、再生可能エネルギーへのアクセス、および大規模AIインフラストラクチャコミットメントに支えられています。
欧州における新規データセンター接続を制約しているものは何ですか?
グリッド接続待ち、送電不足、および変圧器と開閉装置の長いリードタイムがプロジェクトの通電を遅延させ、より多くの利用可能容量を持つ場所への開発を誘導する可能性があります。