
Taille et part du marché européen des infrastructures de réseau et d'interconnexion des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
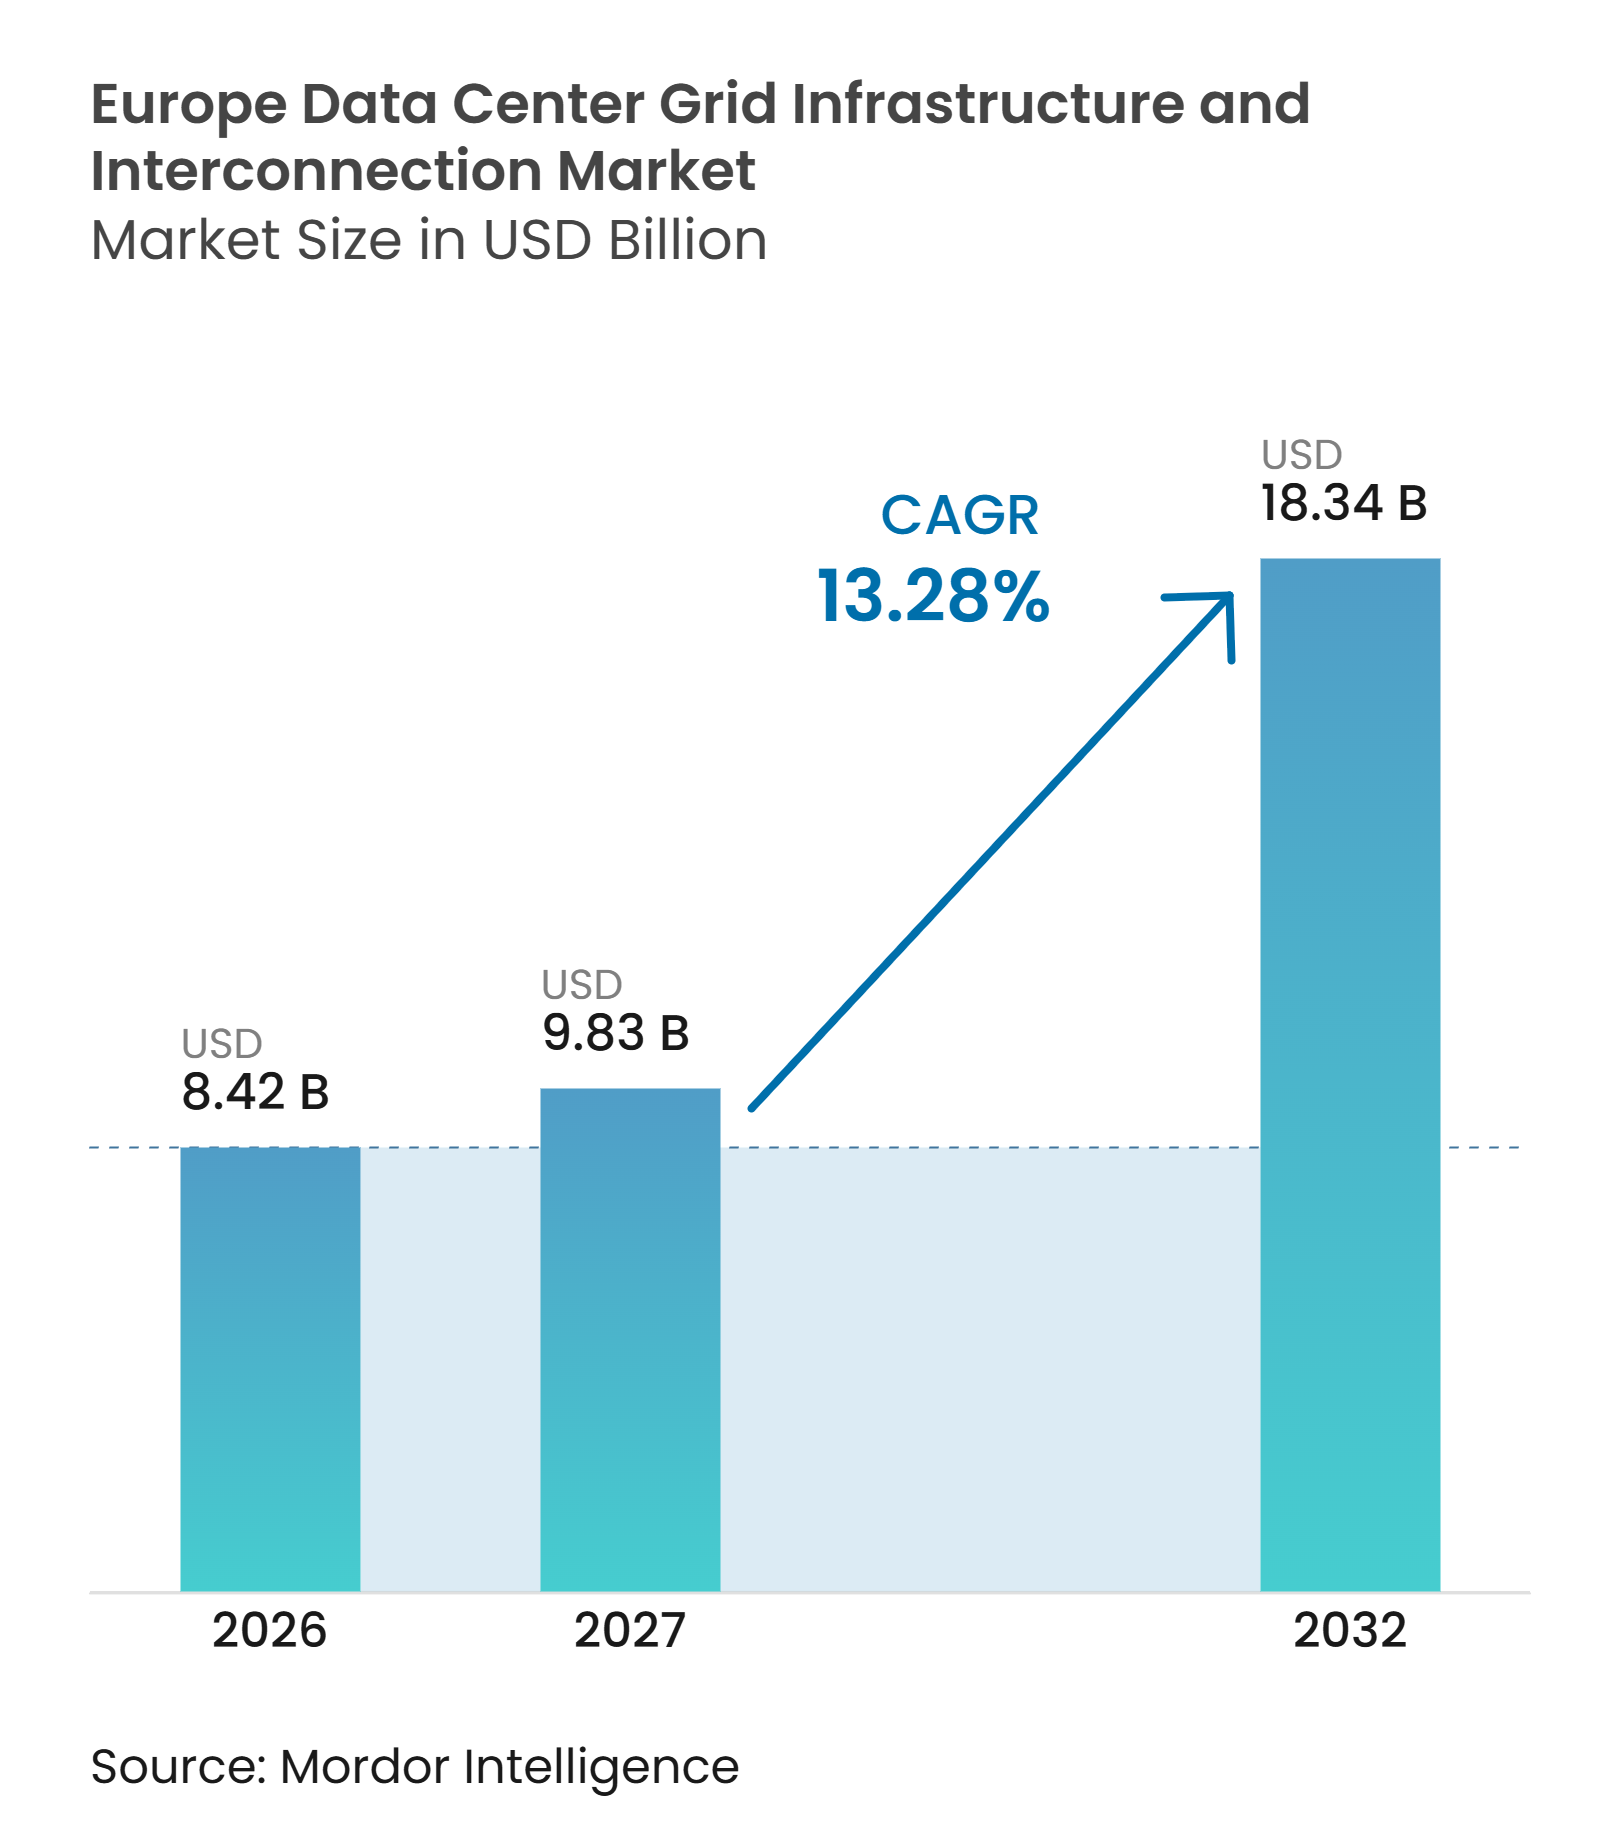
| Taille du marché de l'année de base (2026) | 8.42 Milliards de dollars |
| Taille du Marché (2027) | 9.83 Milliards de dollars |
| Taille du Marché (2032) | 18.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des infrastructures de réseau et d'interconnexion des centres de données par Mordor Intelligence
La taille du marché européen des infrastructures de réseau et d'interconnexion des centres de données devrait s'étendre de 8,42 milliards USD en 2026 à 9,83 milliards USD en 2027, puis à 18,34 milliards USD d'ici 2032, enregistrant un CAGR de 13,28 % entre 2027 et 2032. La montée en puissance des charges de travail liées à l'IA et l'agrandissement des campus cloud accroissent la demande de connexions haute tension, de postes électriques, d'actifs de transmission et de systèmes de surveillance à travers l'Europe. Les nouveaux projets concentrent la demande de réseau dans les pôles établis, mais les longues files d'attente de connexion déplacent une partie du pipeline d'investissement vers l'Espagne, l'Italie et les pays nordiques. Les fournisseurs disposant de capacités sécurisées en transformateurs, appareillages de commutation et câbles sont mieux placés pour soutenir les projets à longs délais de livraison. Le marché européen des infrastructures de réseau et d'interconnexion des centres de données est également façonné par les programmes de modernisation du réseau, l'intégration des énergies renouvelables et les nouvelles règles de connexion qui influencent les lieux de construction des opérateurs. Ces conditions favorisent les prestataires capables de coordonner l'approvisionnement en équipements, l'ingénierie et la conformité au réseau sur de longs cycles de projet.
Points clés du rapport
- Par type de projet d'interconnexion, les nouvelles connexions au réseau représentaient 43,12 % de la part du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026, tandis que les lignes de transmission et les câbles devraient se développer à un CAGR de 14,11 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation représentaient 29,84 % de la taille du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026, tandis que les systèmes de connexion, de contrôle et de surveillance du réseau devraient se développer à un CAGR de 14,29 % jusqu'en 2032.
- Par niveau de tension, la haute tension détenait 41,36 % du marché en 2026, tandis que la très haute tension devrait se développer à un CAGR de 13,92 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 39,71 % du marché en 2026 et devraient croître à un CAGR de 14,09 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient 41,66 % du marché en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,49 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait 20,91 % du marché en 2026, tandis que l'Espagne devrait se développer à un CAGR de 15,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la charge IA et hyperscale | +3.2% | Europe, concentrée au Royaume-Uni, en Allemagne, aux Pays-Bas, dans les pays nordiques et en Espagne | Court terme (≤ 2 ans) |
| Croissance du cloud computing et de la numérisation | +2.5% | À l'échelle européenne | Moyen terme (2-4 ans) |
| Exigences en matière d'efficacité énergétique et d'intégration des énergies renouvelables | +1.8% | Europe, notamment les pays nordiques et l'Allemagne | Moyen terme (2-4 ans) |
| Accélération des investissements dans la modernisation du réseau | +1.6% | À l'échelle de l'Union européenne | Long terme (≥ 4 ans) |
| Accords de connexion flexibles et adoption des réseaux intelligents | +1.2% | Irlande, Royaume-Uni, Pays-Bas et pays nordiques | Moyen terme (2-4 ans) |
| Densité de charge pilotée par l'IA augmentant les dépenses d'interconnexion par site | +1.0% | Europe, concentrée dans les sites hyperscale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la charge IA et hyperscale redéfinit la demande de connexion au réseau à grande échelle
Les charges de travail liées à l'IA nécessitent plus de 7 fois la puissance des opérations conventionnelles des centres de données. La consommation d'électricité des centres de données a augmenté de 17 % en 2025, tandis que les installations axées sur l'IA se sont développées plus rapidement. Les densités de baies évoluent de 10 kW vers 40-100 kW par baie. Les nouveaux campus nécessitent donc des connexions haute tension ou très haute tension, des transformateurs plus grands, des appareillages de commutation plus robustes et des câbles plus larges. Les systèmes de connexion, de contrôle et de surveillance du réseau devraient se développer à un CAGR de 14,29 % jusqu'en 2032. L'ENTSO-E a identifié des risques de stabilité que les systèmes de supervision conventionnels pourraient ne pas détecter assez rapidement.[1]
Le cloud computing et la numérisation soutiennent la demande de base en matière de mise à niveau du réseau
La capacité installée des centres de données de l'UE-27 a atteint 9,9 GW d'alimentation informatique en 2024. La migration vers le cloud, les services numériques publics et le remplacement des systèmes hérités génèrent des demandes de connexion en dehors des principaux pôles. De nombreuses demandes se situent entre 5 et 50 MW et soutiennent les mises à niveau des connexions et des postes électriques existants. Les anciennes installations de colocation peuvent nécessiter une capacité supplémentaire à mesure que les locataires ajoutent des charges de travail cloud et IA. Schneider Electric a signalé une accélération des commandes de centres de données fin 2025, avec une dynamique attendue jusqu'en 2026. Cette demande distribuée soutient l'activité même lorsque les grands projets en champ libre font face à des files d'attente de connexion.
Les exigences en matière d'efficacité énergétique et d'intégration des énergies renouvelables entraînent une refonte des postes électriques
Les exigences en matière d'efficacité énergétique et d'approvisionnement en énergies renouvelables modifient la conception des postes électriques à travers l'Europe. Le cadre politique de l'UE encourage les arrangements d'approvisionnement en énergies renouvelables et un comptage détaillé au niveau du site. Ces exigences ajoutent des équipements de comptage, de contrôle et de qualité de l'énergie aux projets de connexion. Le secteur de la colocation en Allemagne s'est approvisionné à 88 % en électricité renouvelable en 2025, selon la recherche fournie. GE Vernova a annoncé un accord de fourniture d'appareillages de commutation isolés au gaz SF₆ sans 420 kV pour le projet Campus AI de 1,4 GW en France. Le marché européen des infrastructures de réseau et d'interconnexion des centres de données en bénéficie car chaque projet porte une portée technique plus large.
L'accélération des investissements dans la modernisation du réseau ouvre de nouvelles opportunités d'interconnexion
La Commission européenne a présenté le Paquet européen sur les réseaux en décembre 2025 pour améliorer la coordination et accélérer les procédures d'autorisation. Elle a identifié 730 milliards EUR (814,08 milliards USD) de besoins de développement de la distribution et 477 milliards EUR (531,94 milliards USD) de besoins de développement du transport jusqu'en 2040. L'expansion du réseau peut augmenter la capacité disponible pour les grandes charges des centres de données. L'ENTSO-E a identifié plus de 100 000 km de lignes de transmission supplémentaires prévues d'ici 2045. Statnett prévoit plus de 150 milliards NOK d'investissements dans le réseau de transport norvégien au cours de la prochaine décennie. Ces programmes peuvent ouvrir des sites qui, autrement, ne seraient pas en mesure de prendre en charge de nouvelles connexions de campus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de connexion au réseau et pénuries de capacité de transport | -2.5% | Europe, plus sévère au Royaume-Uni, en Allemagne, aux Pays-Bas, en France et en Irlande | Court terme (≤ 2 ans) |
| Longs délais de livraison pour les transformateurs haute tension et les appareillages de commutation | -1.8% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie de talents certifiés en ingénierie haute tension | -1.2% | Allemagne, Royaume-Uni, France et pays nordiques | Long terme (≥ 4 ans) |
| Instabilité de charge dynamique due aux charges de travail IA et à la déconnexion des onduleurs | -0.7% | Sites de campus IA à haute densité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les files d'attente de connexion au réseau et les pénuries de capacité de transport compriment les pipelines de projets
Les projets de centres de données avaient demandé 73 GW de capacité réseau au Royaume-Uni à mi-2025, contre une demande de pointe de 45 GW. Tous les projets ne peuvent donc pas recevoir de capacité selon le calendrier demandé. Les délais d'attente de connexion dans les principaux pôles européens varient de 7 à 10 ans, certains retards atteignant 13 ans. La congestion a coûté à l'Union européenne 4,3 milliards EUR (4,80 milliards USD) en 2024, hors coûts indirects de retard de projet.[2] L'accès à la capacité affecte de plus en plus les décisions de localisation des hyperscalers. Cela favorise les sites disposant de règles de connexion praticables et d'une capacité réseau disponible.
Les longs délais de livraison pour les transformateurs haute tension et les appareillages de commutation retardent la mise sous tension
Les délais de livraison des transformateurs élévateurs de groupe ont dépassé 160 semaines au premier trimestre 2026, contre 143 semaines en 2024. Les délais de livraison des disjoncteurs haute tension ont atteint 125 semaines fin 2025, contre 77 semaines en 2023. Les promoteurs visant une mise sous tension en 2028 ou 2029 doivent prendre des décisions d'approvisionnement bien à l'avance. Siemens Energy a annoncé un investissement de 220 millions EUR (245,34 millions USD) dans son usine de transformateurs à Nuremberg. Hitachi Energy a annoncé 1 milliard USD d'investissement dans la fabrication aux États-Unis en septembre 2025. Les ajouts de capacité ne fourniront pas de production substantielle immédiatement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
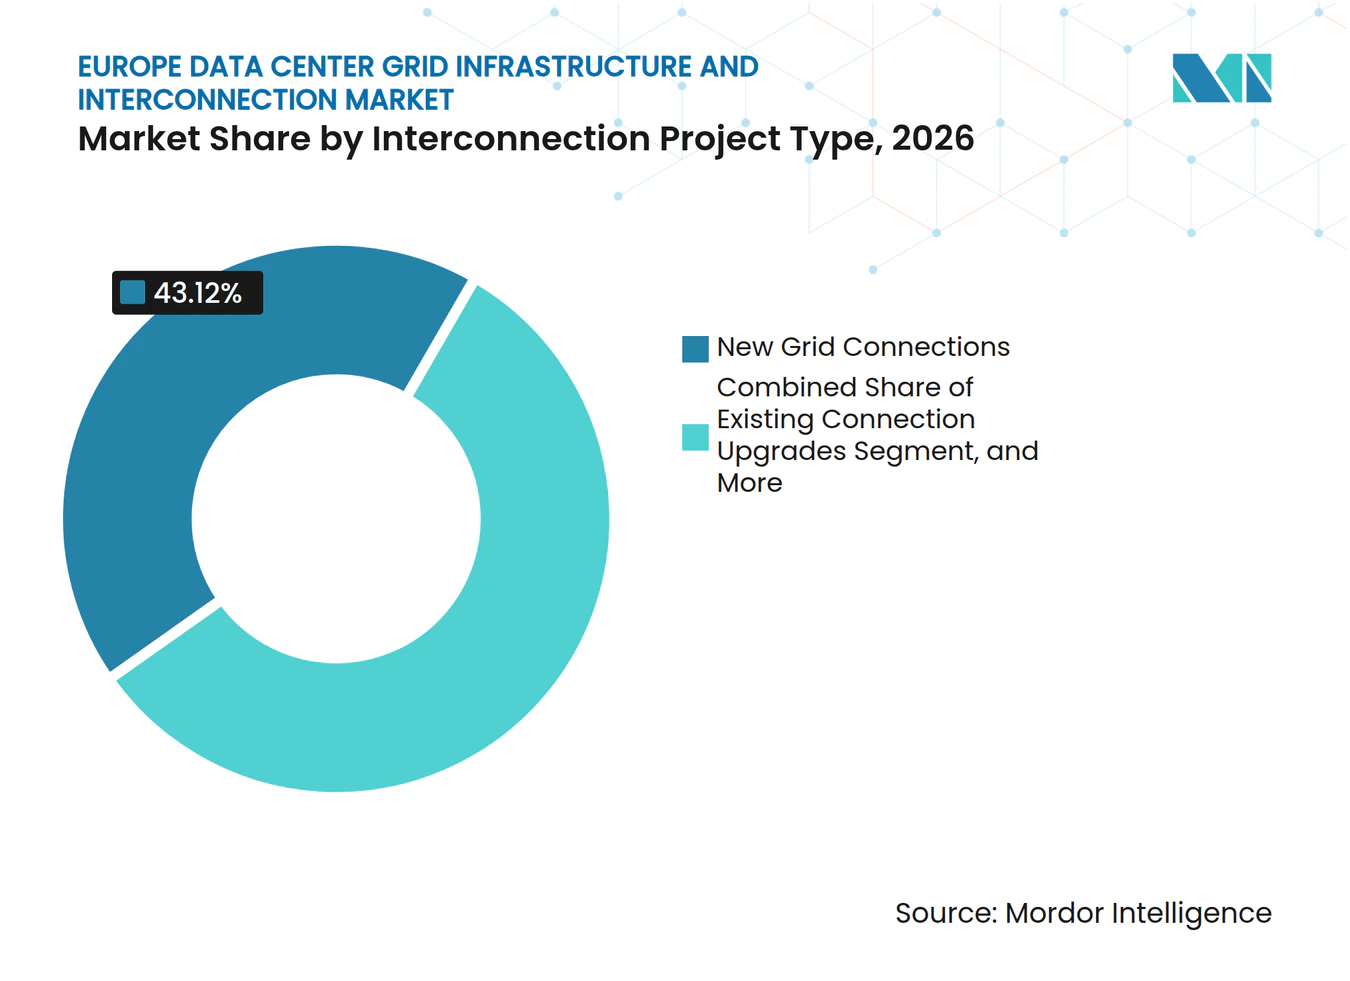
les nouvelles connexions sont en tête tandis que les lignes de transmission s'accélèrentLes nouvelles connexions au réseau détenaient 43,12 % de la part du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026. Cette part reflète le volume de campus en champ libre entrant en développement à travers l'Europe. Amazon s'est engagé à hauteur de 33,7 milliards EUR (39,8 milliards USD) pour un centre de données espagnol et une infrastructure IA en mars 2026. Blackstone a également annoncé 4,3 milliards EUR (5,03 milliards USD) pour une nouvelle phase de développement en Aragon en août 2025. Ces projets nécessitent des connexions réseau dédiées, des postes électriques et des services de construction.
Les mises à niveau des connexions existantes soutiennent la demande à mesure que les sites de colocation et d'entreprise augmentent leur capacité contractée. L'infrastructure de transport dédiée est plus pertinente pour les campus éloignés de la capacité réseau disponible. Les lignes de transmission et les câbles devraient se développer à un CAGR de 14,11 % jusqu'en 2032. Dans les pôles contraints, le mix évolue vers des mises à niveau coûteuses et des infrastructures dédiées. Dans les sites émergents, les nouvelles connexions peuvent avoir un revenu plus élevé par MW mais nécessitent davantage d'ingénierie et d'autorisations. Le secteur européen des infrastructures de réseau et d'interconnexion des centres de données sert à la fois la construction de nouveaux campus et les mises à niveau des sites établis.



Par composant d'infrastructure :
les postes électriques ancrent les dépenses tandis que les systèmes de contrôle du réseau s'accélèrentLes postes électriques et cours de commutation représentaient 29,84 % de la taille du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026. Chaque grande connexion au réseau nécessite un poste électrique ou une installation de commutation comparable. Cela soutient le rôle du composant dans les projets en champ libre et de mise à niveau. Les transformateurs de puissance sont également essentiels, mais leur disponibilité peut affecter les calendriers de livraison. La recherche fournie a signalé un déficit d'approvisionnement de 30 % pour les grands transformateurs de puissance jusqu'en 2027. Un approvisionnement anticipé est donc important pour les projets cherchant des dates de mise sous tension fermes.
Les lignes de transmission et les câbles gagnent en pertinence à mesure que le développement s'étend au-delà des pôles denses et établis. Nexans a signalé d'importants contrats de câbles pour centres de données en Europe et aux États-Unis en 2026. Les systèmes de connexion, de contrôle et de surveillance du réseau devraient se développer à un CAGR de 14,29 % jusqu'en 2032. L'ENTSO-E a souligné la nécessité d'une mesure détaillée des charges changeantes des centres de données. Les systèmes de comptage avancés et de réponse automatisée soutiennent la coordination entre les opérateurs et les gestionnaires de réseau de transport. Le secteur européen des infrastructures de réseau des centres de données peut bénéficier de cette activité même lorsque la construction physique ralentit.
Par niveau de tension :
la haute tension domine tandis que la très haute tension monte en puissanceLa haute tension détenait 41,36 % de la part du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026. Les connexions dans la plage 66 kV-132 kV sont établies pour les grandes installations de colocation et d'entreprise. Ce niveau peut supporter des charges substantielles sans la complexité totale de la très haute tension. La basse et moyenne tension restent pertinentes pour les centres de données de périphérie, petits et moyens. Ces projets sont généralement situés dans des villes secondaires et des zones industrielles. Ils maintiennent la demande d'équipements standardisés et de mises à niveau du réseau local.
Les connexions très haute tension de 220 kV et plus devraient croître à un CAGR de 13,92 % jusqu'en 2032. Le segment est lié aux campus hyperscale nécessitant 200-500 MW ou plus. Les connexions directes peuvent réduire la dépendance aux réseaux de sous-transport congestionnés et limiter le besoin de mises à niveau futures. L'Autorité norvégienne de l'énergie (NVE) a approuvé une connexion directe 420 kV pour une installation de 250 MW à Narvik. Cette approbation démontre le travail d'ingénierie spécialisée et réglementaire requis pour ce niveau de tension. Le marché européen des infrastructures de réseau et d'interconnexion des centres de données soutient cette évolution grâce aux transformateurs, aux appareillages de commutation et aux actifs de transport.
Par taille de centre de données :
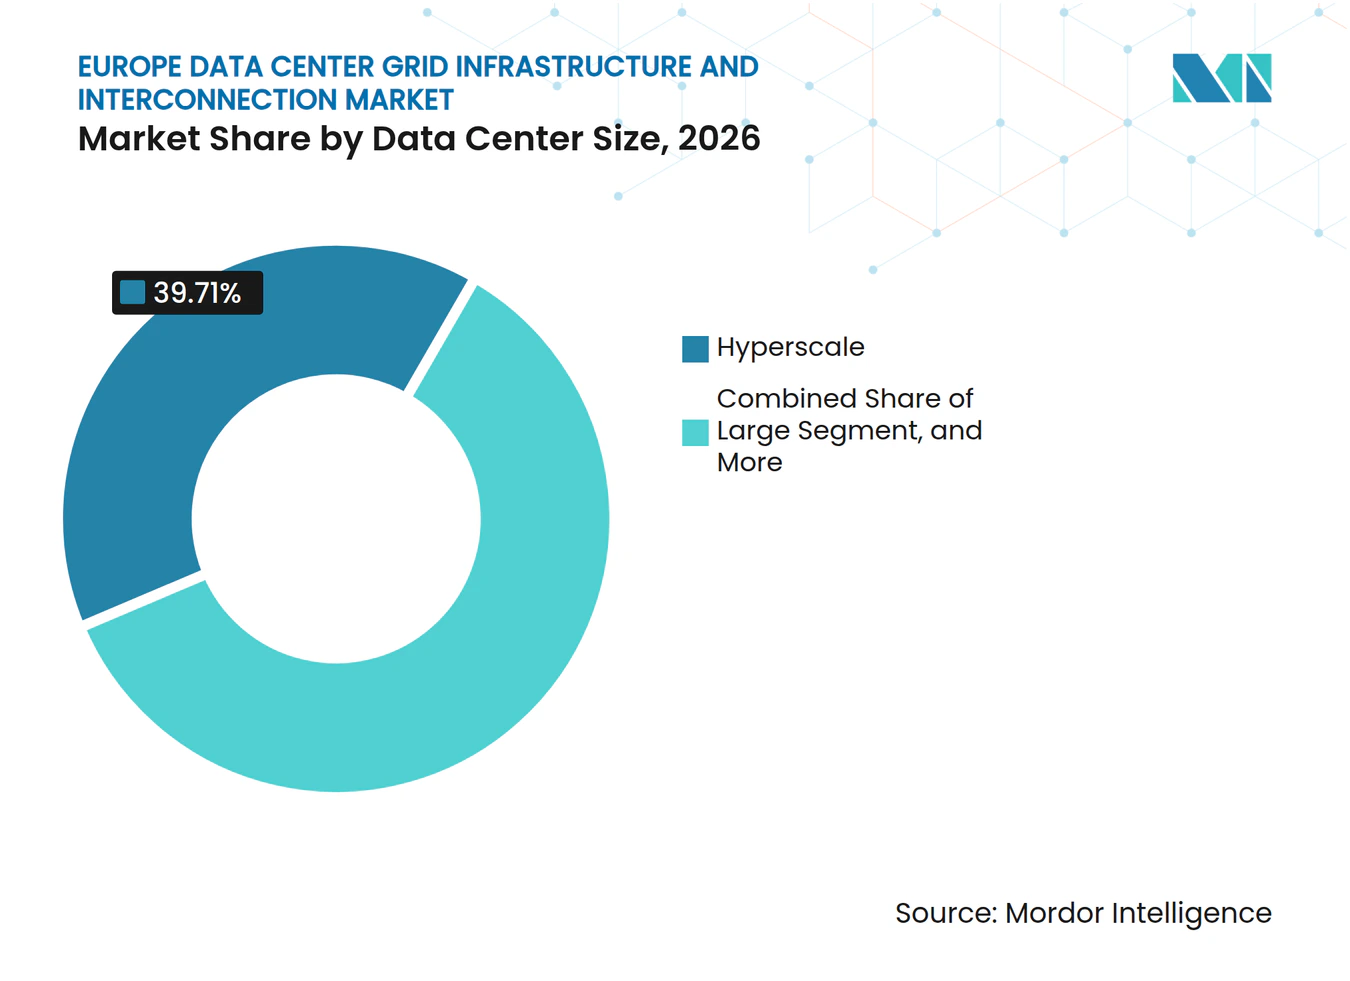
l'hyperscale stimule à la fois les revenus et la croissanceLes installations hyperscale représentaient 39,71 % du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026 et devraient se développer à un CAGR de 14,09 % jusqu'en 2032. Il s'agit de la seule catégorie de taille de centre de données qui est en tête à la fois en termes de part et d'expansion projetée. Cette position reflète l'ampleur des programmes d'investissement dans l'IA et le cloud. L'engagement d'Amazon en Espagne s'élevait à 33,7 milliards EUR (39,8 milliards USD). Les campus hyperscale individuels peuvent nécessiter une infrastructure dépassant les besoins de nombreux sites d'entreprise. De tels projets nécessitent des postes électriques dédiés, des équipements haute tension et des connexions de transport directes.
Les grands campus dans la plage de 10-100 MW de puissance informatique restent une base de demande importante. Ils servent les utilisateurs d'entreprise et les fournisseurs de cloud régionaux ayant besoin d'une infrastructure dédiée. Les petites et moyennes installations conservent également un rôle grâce aux déploiements de périphérie et aux sites dans les villes secondaires. Ces installations soutiennent la demande de connexions basse à moyenne tension et de mises à niveau des connexions existantes. Leurs besoins individuels en réseau sont inférieurs à ceux des sites hyperscale. Leur distribution plus large soutient un flux de travail plus dispersé pour les fournisseurs d'équipements et les entrepreneurs électriques.

Par type de centre de données :
la colocation maintient sa part tandis que les fournisseurs de services cloud étendent leur empreinteLes opérateurs de colocation détenaient 41,66 % de la part du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026. Les clients d'entreprise continuent de transférer leurs charges de travail vers des installations gérées professionnellement pour améliorer l'efficacité, assurer la conformité et renforcer la connectivité. L'Association européenne des centres de données a identifié la colocation comme un élément central de la base régionale des centres de données. Les campus de colocation nécessitent des connexions aux services publics fiables et des mises à niveau à mesure que la demande des locataires augmente. Leur base installée soutient un travail récurrent pour les postes électriques, les appareillages de commutation et les équipements de connexion. Cette demande est importante même lorsqu'une nouvelle activité de campus est retardée.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,49 % jusqu'en 2032. Ils développent de plus en plus des installations dédiées plutôt que de louer toute la capacité auprès d'opérateurs de colocation. Ces projets nécessitent des connexions réseau autonomes et une coordination directe avec le service public. Les sites d'entreprise et de périphérie constituent une autre partie de la base de demande. Les installations de périphérie se connectent généralement à moyenne tension et utilisent des conceptions électriques standardisées. Le marché européen des infrastructures de réseau et d'interconnexion des centres de données bénéficie de ce mix plus large d'exigences de connexion.
Analyse géographique
Le Royaume-Uni détenait 20,91 % de la part du marché européen des infrastructures de réseau et d'interconnexion des centres de données en 2026. Les atterrissages de câbles sous-marins, les points d'échange et la base d'interconnexion cloud de Londres soutiennent sa position de leader. Le Royaume-Uni a désigné les centres de données comme infrastructure nationale critique en septembre 2024.[3] Le gouvernement a cité 14 milliards GBP (17,6 milliards USD) d'investissements privés facilités. Le pays fait également face à une pression majeure dans les files d'attente, avec 73 GW de demandes de centres de données contre une demande de pointe de 45 GW. La réforme du réseau est donc au cœur du calendrier des nouveaux projets d'infrastructure.
L'Espagne devrait se développer à un CAGR de 15,11 % jusqu'en 2032. La capacité informatique commerciale des centres de données en Espagne a atteint 439 MW fin 2025, en hausse de 24 % par rapport à l'année précédente. Le programme d'Amazon de mars 2026 identifie l'Aragon comme un site européen pour les opérations d'IA. L'Allemagne reste importante grâce à Francfort, bien que la recherche fournie indique des contraintes croissantes autour de la zone Rhin-Main. Les Pays-Bas ont des délais d'attente de connexion allant jusqu'à 10 ans dans les sites congestionnés. La France offre une énergie à faible teneur en carbone et dispose d'un projet Campus AI de 1,4 GW prévu en Seine-et-Marne.
Le délai de connexion de 3 ans en Italie se compare favorablement aux 7-10 ans dans les principaux pôles FLAP-D. Les pays nordiques attirent l'activité en raison de l'énergie disponible à faible teneur en carbone et des investissements majeurs dans le transport. Statnett prévoit plus de 150 milliards NOK d'investissements dans le réseau de transport norvégien au cours de la prochaine décennie. La Belgique faisait face à 56 GW de demandes de connexion contre la capacité réseau disponible en décembre 2025. Ces conditions montrent que la pression de connexion s'étend au-delà des pôles établis. Le marché européen des infrastructures de réseau et d'interconnexion des centres de données bénéficie de la diversification géographique, mais les approbations locales et les calendriers d'équipements restent déterminants.
Paysage concurrentiel
Concentration du Marché
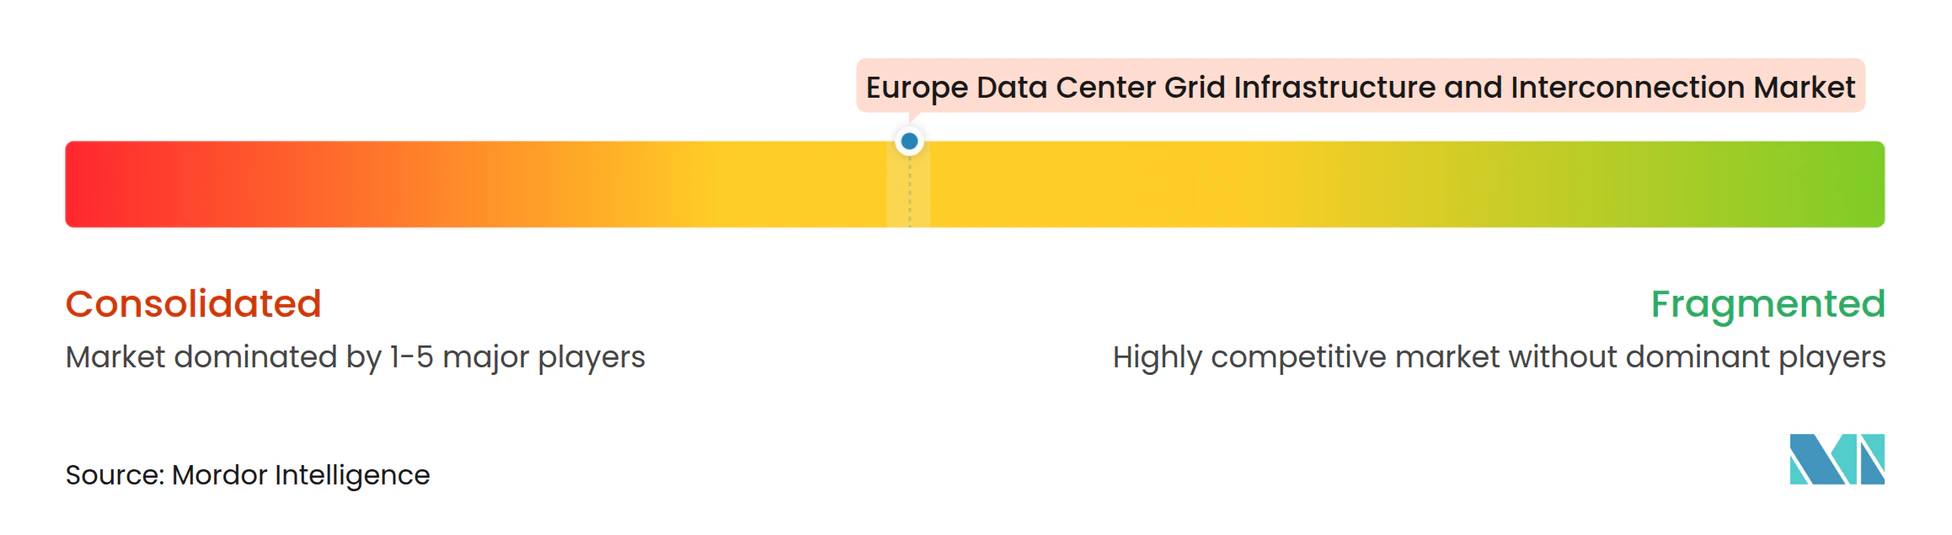
Le marché européen des infrastructures de réseau et d'interconnexion des centres de données est modérément concentré dans les catégories d'équipements haute tension critiques. ABB, Siemens Energy, Hitachi Energy et GE Vernova fournissent les principaux transformateurs, appareillages de commutation et équipements connexes. Vertiv et Schneider Electric fournissent d'importants systèmes d'alimentation pour centres de données à la limite des installations. Les entreprises d'ingénierie électrique régionales et les entrepreneurs EPC spécialisés se disputent l'installation et l'intégration des systèmes. Cela crée des conditions plus fragmentées dans la livraison de projets que dans la fabrication de composants. La capacité en équipements, la compétence en ingénierie et la couverture d'exécution locale peuvent constituer un avantage.
ABB et Hitachi Energy ont annoncé leur soutien à l'architecture 800 VDC de NVIDIA en octobre 2025. La conception centralise la conversion AC-DC au niveau du poste électrique. GE Vernova a signalé plus de 2 milliards USD de commandes directes de centres de données dans son segment Électrification en 2025. Vertiv a accepté en septembre 2026 d'acquérir UtilityInnovation Group pour 1,45 milliard USD. L'acquisition ajoute des contrôles de microréseaux et des capacités de gestion de l'énergie en aval du compteur.
Siemens Energy et Eaton ont formé un partenariat en juin 2025 pour la construction modulaire de centres de données avec alimentation sur site. GE Vernova et AWS ont signé un accord-cadre en mars 2025 couvrant les solutions de postes électriques pour centres de données. Ces initiatives mettent l'accent sur la livraison coordonnée plutôt que sur les ventes d'équipements individuels. Elles répondent également aux files d'attente de réseau et aux longs délais de livraison des équipements. Aucune donnée de part de marché des fournisseurs n'est fournie pour les principaux acteurs. Un score de concentration quantitatif nécessiterait donc une estimation non étayée.
Leaders du secteur européen des infrastructures de réseau et d'interconnexion des centres de données
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens Energy
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des infrastructures de réseau et d'interconnexion des centres de données Entreprises couvertes dans ce rapport
- ABB Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Vertiv Holdings Co.
- Legrand SA
- Mitsubishi Electric Corporation
- Toshiba Energy Systems and Solutions Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Delta Electronics, Inc.
- Socomec Group
- Piller Power Systems
- Riello UPS S.p.A.
- AEG Power Solutions B.V.
- Bloom Energy Corporation
- Caverion Corporation
- Nexans S.A.
Développements industriels récents dans Marché européen des infrastructures de réseau et d'interconnexion des centres de données
- Octobre 2026 : Nexans a signalé une position de leader dans la fourniture de câbles pour centres de données en Finlande et en Norvège dans sa mise à jour du troisième trimestre 2026, avec des investissements continus dans les accessoires PWR-Grid pour étendre la capacité de production moyenne tension en Europe et aux États-Unis, renforçant son positionnement stratégique dans les chaînes d'approvisionnement des infrastructures de réseau et d'interconnexion des centres de données.
- Septembre 2026 : Vertiv a annoncé un accord d'acquisition de UtilityInnovation Group pour 1,45 milliard USD en espèces à la clôture, avec jusqu'à 1,15 milliard USD de contrepartie supplémentaire liée à des jalons de résultats. L'acquisition étend le portefeuille de Vertiv de l'interconnexion au réseau à la gestion de l'alimentation au niveau des puces, en intégrant des contrôles de microréseaux, l'orchestration de la génération sur site et une architecture de gestion de l'énergie en aval du compteur qui réduit la dépendance aux connexions réseau en file d'attente pour la mise sous tension des centres de données.
- Mai 2026 : GE Vernova a annoncé la fourniture d'un système d'appareillage de commutation isolé au gaz SF₆ sans 420 kV pour le projet Campus AI en Seine-et-Marne, France, sur la base d'un accord signé en janvier 2026. Le projet devrait devenir le plus grand campus IA d'Europe avec une capacité prévue de 1,4 GW, représentant une validation directe de la technologie haute tension sans SF₆ pour l'interconnexion des centres de données à l'échelle des services publics en Europe.
- Mars 2026 : Amazon a annoncé un investissement supplémentaire de 18 milliards EUR (21 milliards USD) en Espagne, portant son engagement total en matière de centres de données et d'infrastructure IA dans le pays à 33,7 milliards EUR (39,8 milliards USD). L'investissement désigne l'Aragon comme l'épicentre des opérations IA d'Amazon pour l'Europe, entraînant des besoins en infrastructure de transport et de postes électriques dédiés dans 3 provinces d'Aragon.
Périmètre du rapport sur le marché européen des infrastructures de réseau et d'interconnexion des centres de données
Le marché européen des infrastructures de réseau et d'interconnexion des centres de données comprend les infrastructures, les équipements et les systèmes nécessaires pour connecter les centres de données au réseau électrique et assurer une fourniture d'énergie fiable, efficace et à haute capacité dans toute la région.
Le rapport sur le marché européen des infrastructures de réseau et d'interconnexion des centres de données est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructure de transport dédiée, et mises à niveau des postes électriques et d'interconnexion au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes de transmission et câbles, appareillages de commutation et systèmes de protection, et systèmes de connexion, de contrôle et de surveillance du réseau), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC], et entreprise et périphérie), et géographie (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques, et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructure de transport dédiée |
| Mises à niveau des postes électriques et d'interconnexion au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes de transmission et câbles |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion, de contrôle et de surveillance du réseau |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Royaume-Uni |
| Allemagne |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes | |
| Infrastructure de transport dédiée | |
| Mises à niveau des postes électriques et d'interconnexion au réseau | |
| Par composant d'infrastructure | Postes électriques et cours de commutation |
| Transformateurs de puissance | |
| Lignes de transmission et câbles | |
| Appareillages de commutation et systèmes de protection | |
| Systèmes de connexion, de contrôle et de surveillance du réseau | |
| Par niveau de tension | Basse et moyenne tension |
| Haute tension | |
| Très haute tension | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des infrastructures de réseau et d'interconnexion des centres de données ?
Le marché européen des infrastructures de réseau et d'interconnexion des centres de données devrait s'étendre de 8,42 milliards USD en 2026 et 9,83 milliards USD en 2027 à 18,34 milliards USD d'ici 2032, à un CAGR de 13,28 %.
Qu'est-ce qui stimule la demande d'infrastructures de réseau pour les centres de données en Europe ?
Les charges de travail liées à l'IA, l'expansion du cloud, les exigences d'intégration des énergies renouvelables et la modernisation du réseau accroissent la demande de postes électriques, de connexions haute tension, de câbles et de systèmes de surveillance.
Quel type de projet d'interconnexion détient la plus grande part en Europe ?
Les nouvelles connexions au réseau détenaient 43,12 % du marché en 2026 car les campus en champ libre nécessitent une infrastructure de connexion et de postes électriques dédiée.
Quel niveau de tension se développe le plus rapidement pour les centres de données européens ?
La très haute tension devrait se développer à un CAGR de 13,92 % jusqu'en 2032, les grands campus hyperscale nécessitant des connexions de 220 kV et plus.
Quel pays européen se développe le plus rapidement pour les projets d'interconnexion des centres de données ?
L'Espagne devrait se développer à un CAGR de 15,11 % jusqu'en 2032, soutenue par son pipeline de centres de données, son accès aux énergies renouvelables et ses importants engagements en matière d'infrastructure IA.
Qu'est-ce qui freine les nouvelles connexions de centres de données en Europe ?
Les files d'attente de connexion au réseau, les pénuries de transport et les longs délais de livraison pour les transformateurs et les appareillages de commutation peuvent retarder la mise sous tension des projets et rediriger le développement vers des sites disposant d'une plus grande capacité disponible.