
Tamanho e Participação do Mercado de Armazenamento de Energia e Microrredes para Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia e Microrredes para Data Centers na Europa por Mordor Intelligence
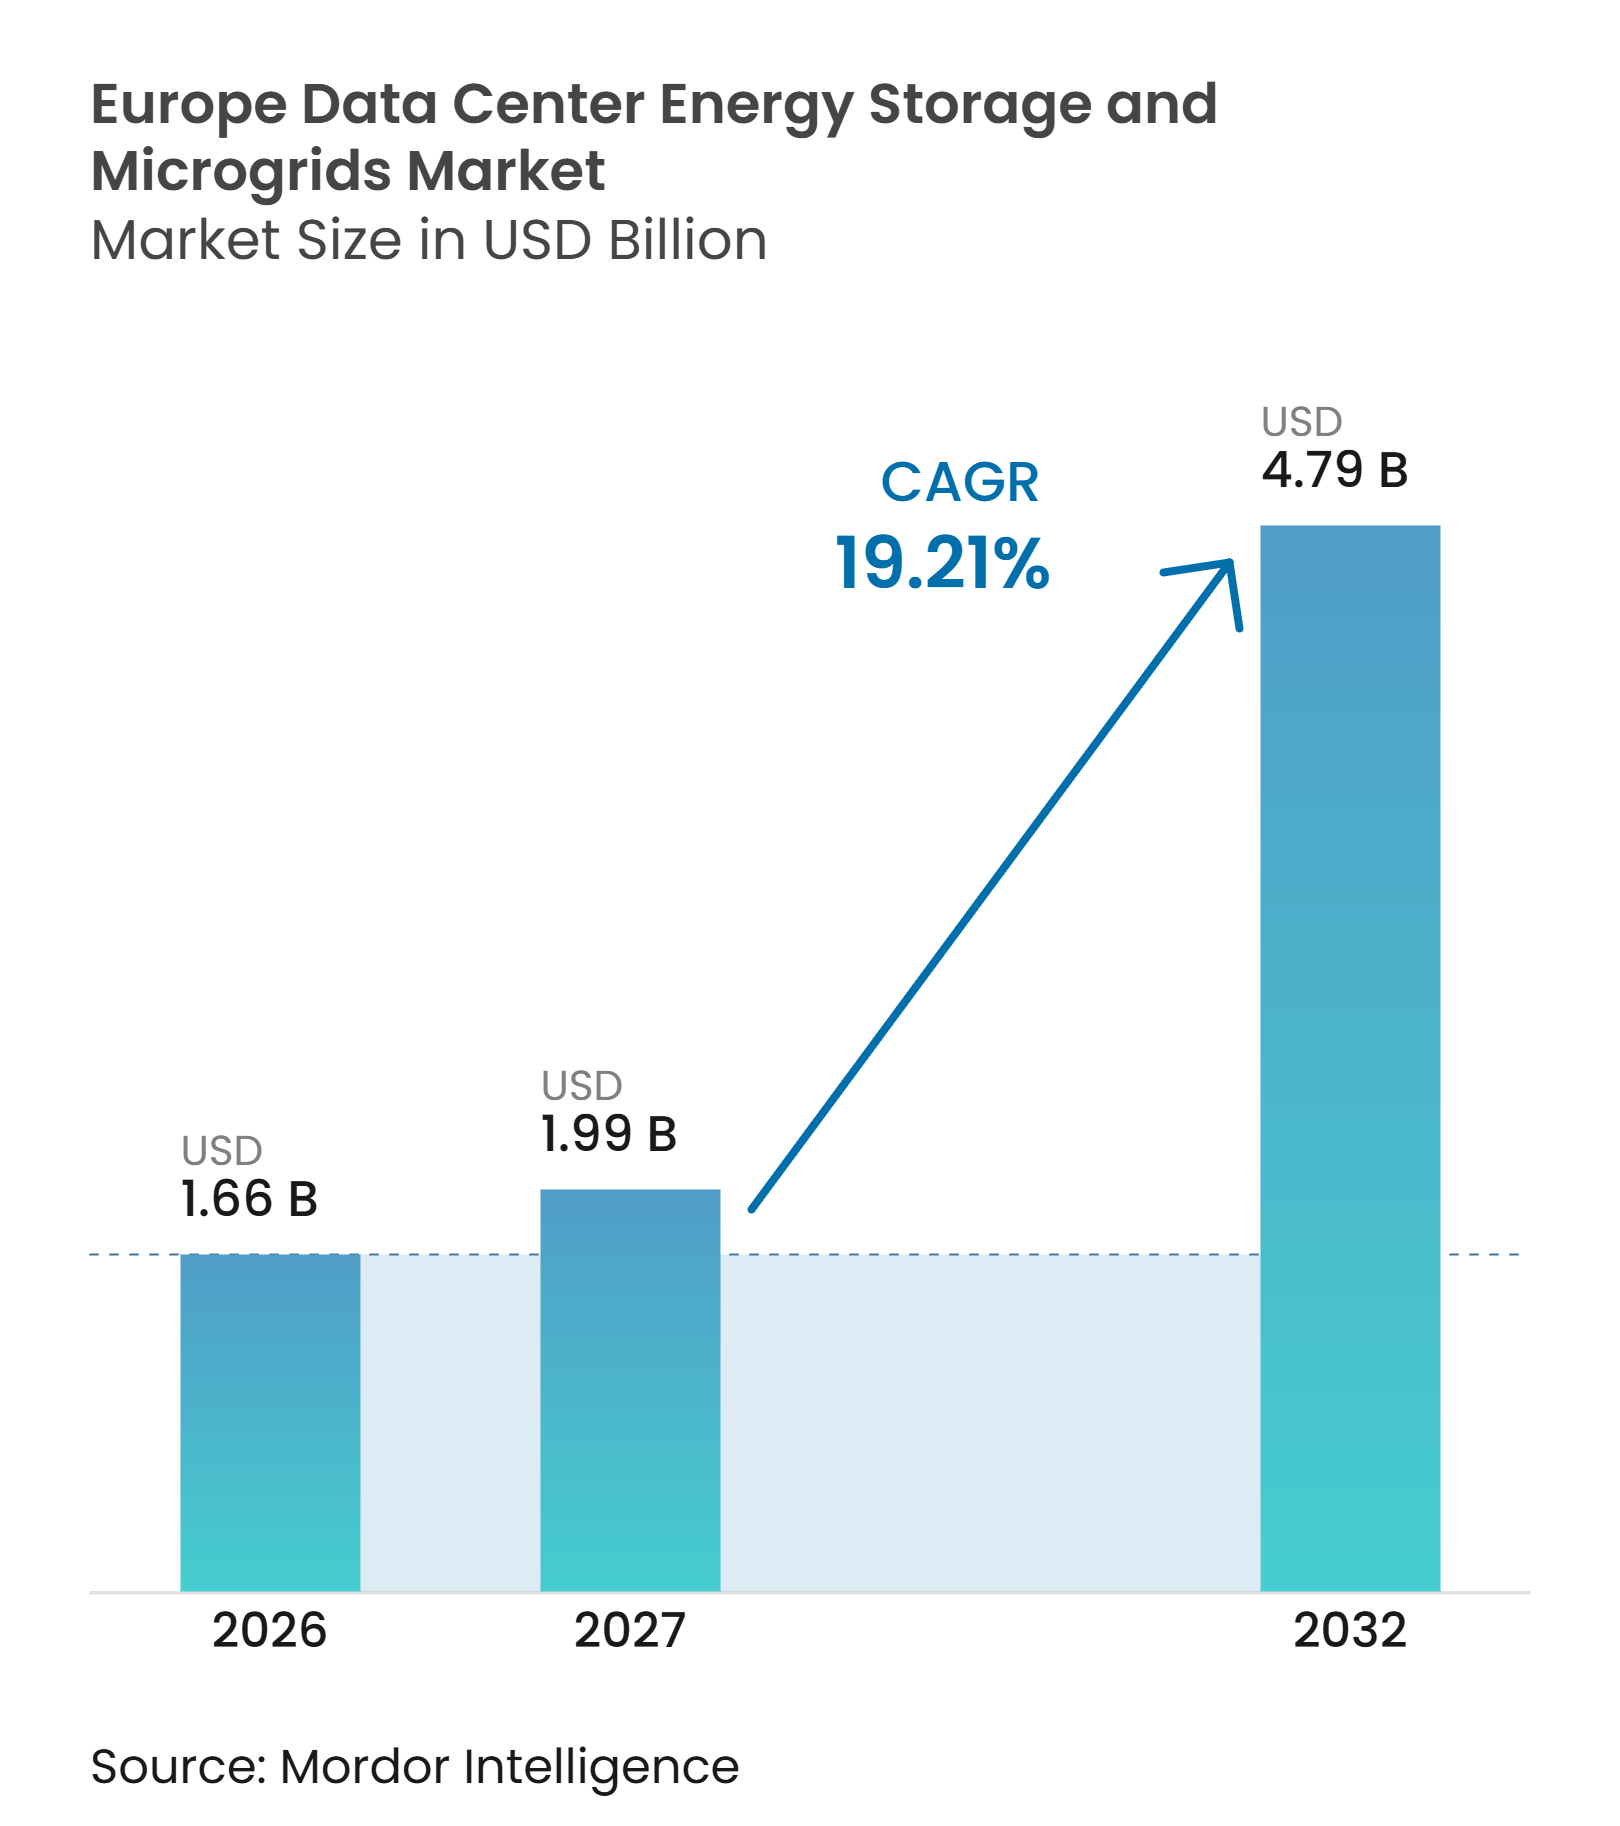
O tamanho do mercado de armazenamento de energia e microrredes para data centers na Europa está projetado em 1,66 bilhões de USD em 2026, 1,99 bilhões de USD em 2027, e deve atingir 4,79 bilhões de USD até 2032, a um CAGR de 19,21% de 2027 a 2032. As cargas de trabalho de inteligência artificial estão aumentando os requisitos de energia de novos campi e pressionando as conexões de rede projetadas para padrões de demanda mais estáveis. As regras de relatórios de energia e sustentabilidade em toda a União Europeia também estão tornando o controle em nível de instalação do uso de eletricidade mais importante. O armazenamento pode aumentar a confiabilidade, reduzir a demanda de pico e permitir que os operadores utilizem mais eletricidade renovável quando disponível. Esses fatores estão deslocando as aquisições para sistemas integrados que combinam baterias, controles de energia, geração distribuída e software de microrrede. O mercado de armazenamento de energia e microrredes para data centers na Europa também oferece aos operadores uma rota para utilizar a capacidade de baterias para serviços de balanceamento enquanto protegem operações críticas.
Principais Conclusões do Relatório
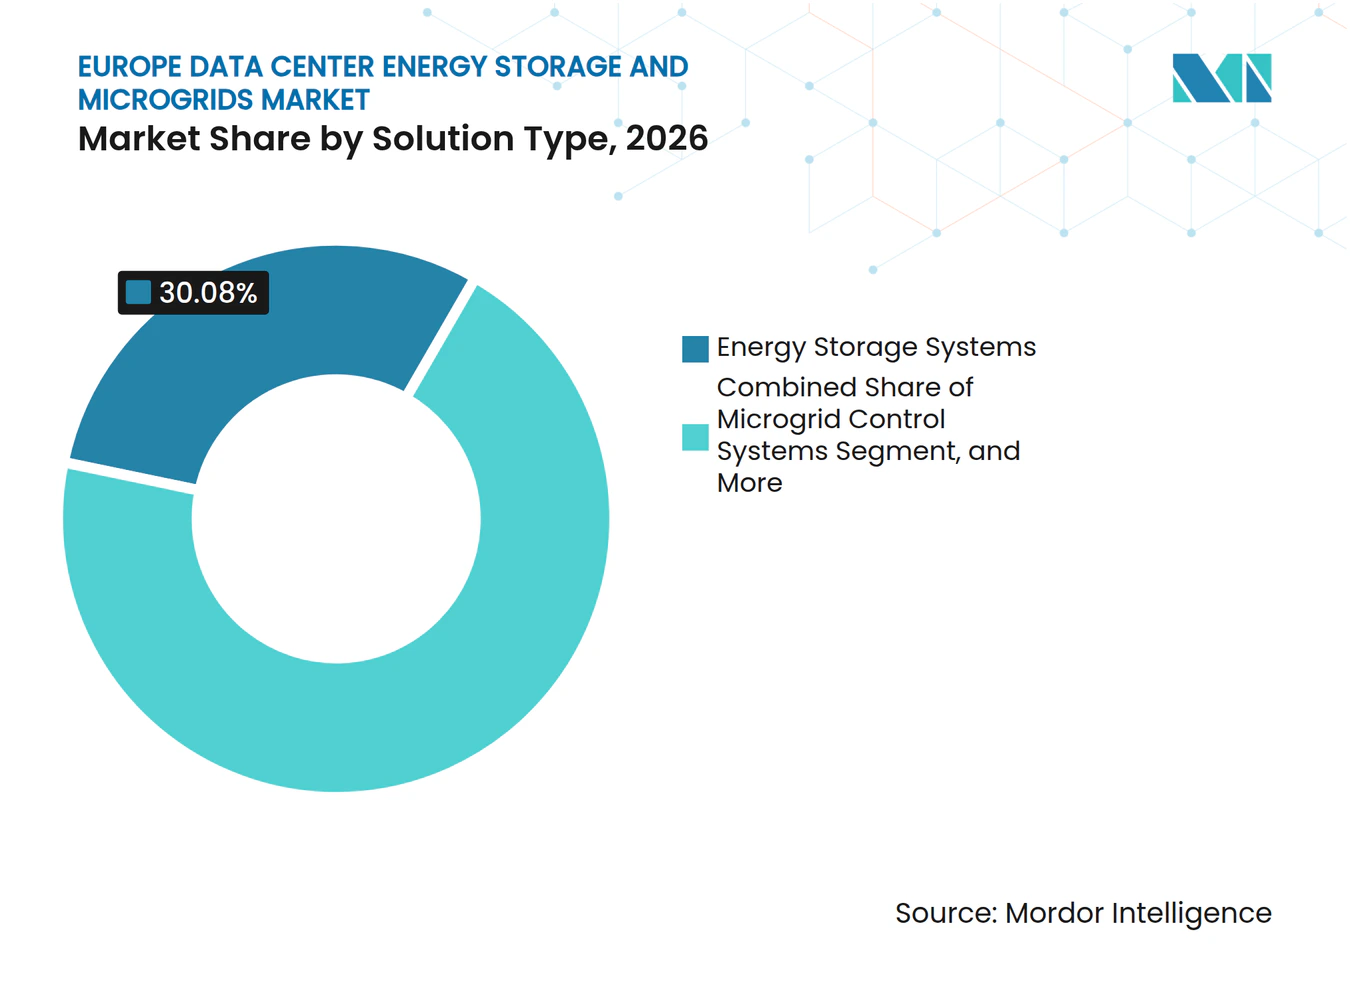
- Por tipo de solução, os sistemas de armazenamento de energia detinham 30,08% da participação do mercado de armazenamento de energia e microrredes para data centers na Europa em 2026 e estão projetados para expandir a um CAGR de 20,21% até 2032.
- Por tecnologia de armazenamento, as baterias de íons de lítio detinham uma participação de 56,21% em 2026, enquanto as baterias de fluxo estão projetadas para expandir a um CAGR de 20,19% até 2032.
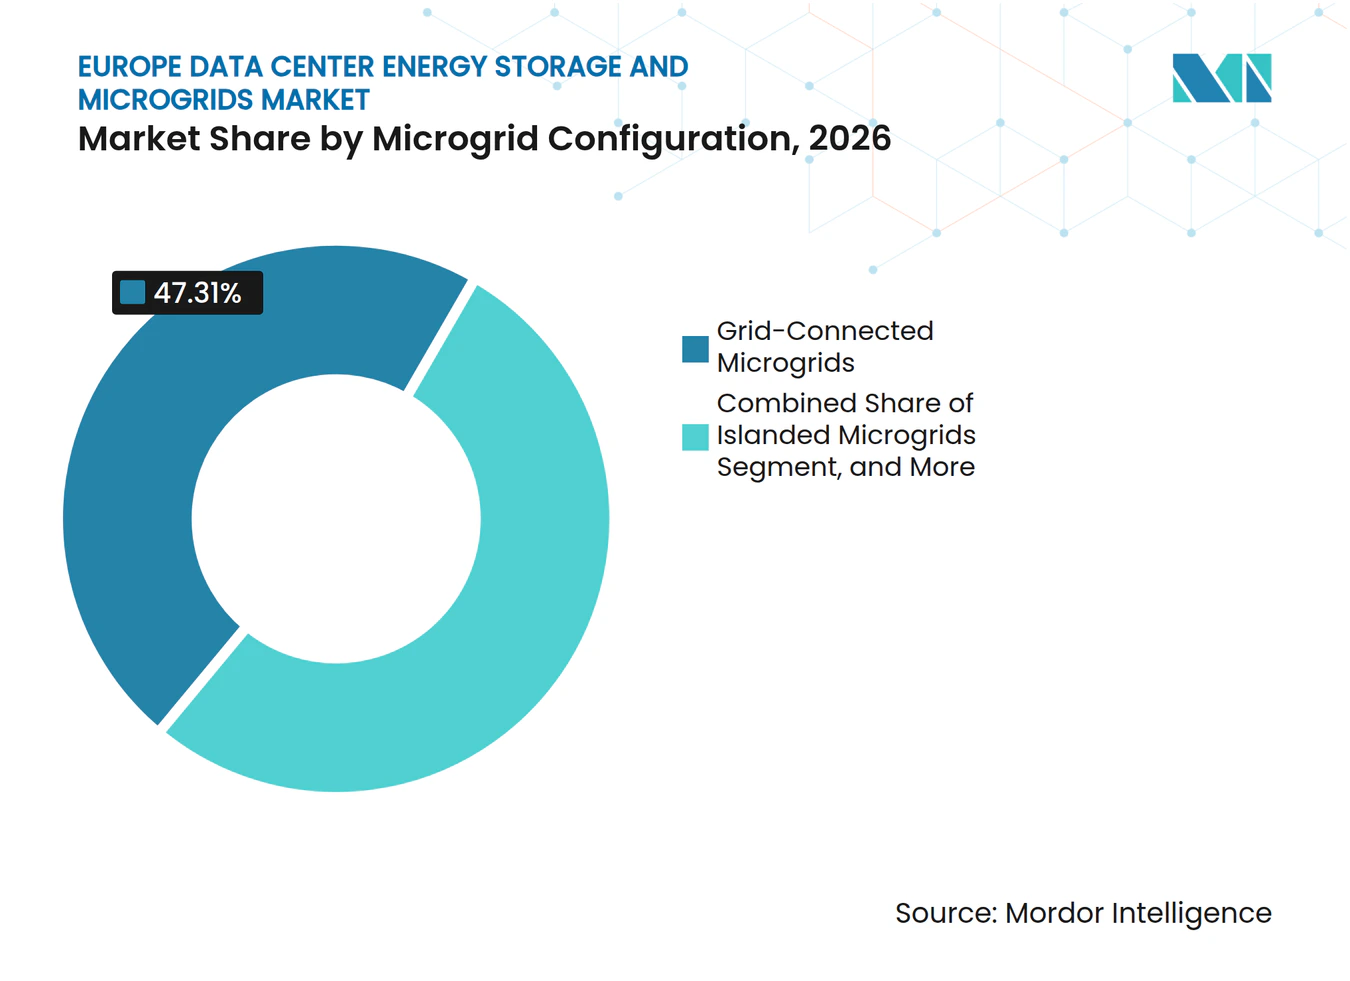
- Por configuração de microrrede, as microrredes conectadas à rede representaram 47,31% da receita em 2026, enquanto as microrredes ilhadas devem expandir a um CAGR de 19,78% até 2032.
- Por fonte de energia primária, a eletricidade da rede representou 43,92% da receita em 2026, enquanto as células de combustível estão projetadas para crescer a um CAGR de 20,39% até 2032.
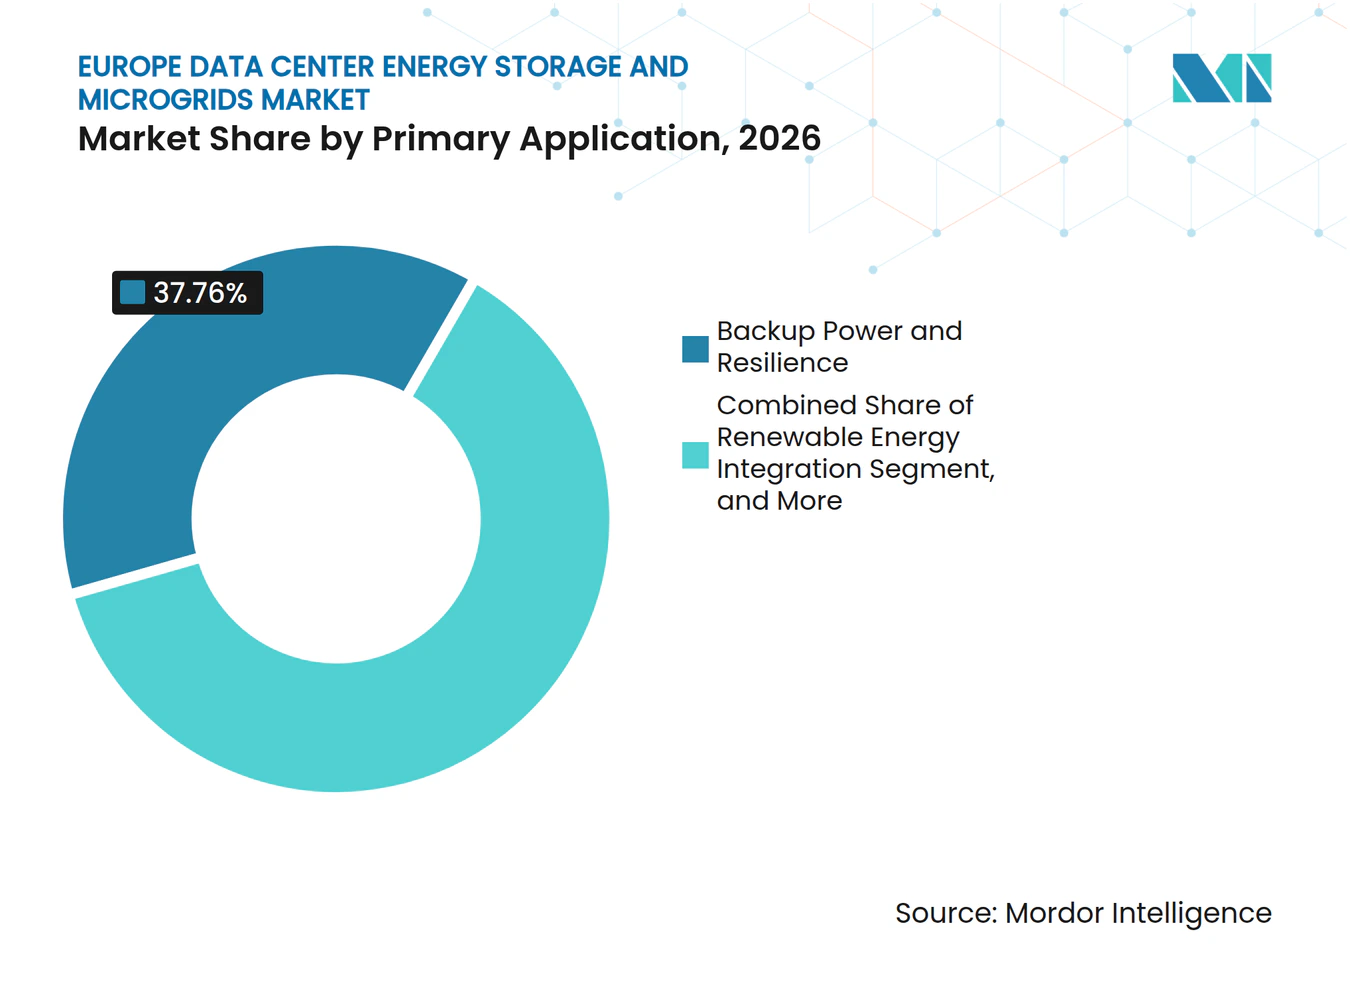
- Por aplicação primária, energia de backup e resiliência representaram 37,76% da receita em 2026, enquanto os serviços de rede estão projetados para crescer a um CAGR de 20,18% até 2032.
- Por tamanho de data center, as instalações hiperscala representaram 41,82% da receita no mercado de armazenamento de energia e microrredes para data centers na Europa em 2026 e devem crescer a um CAGR de 19,87% até 2032.
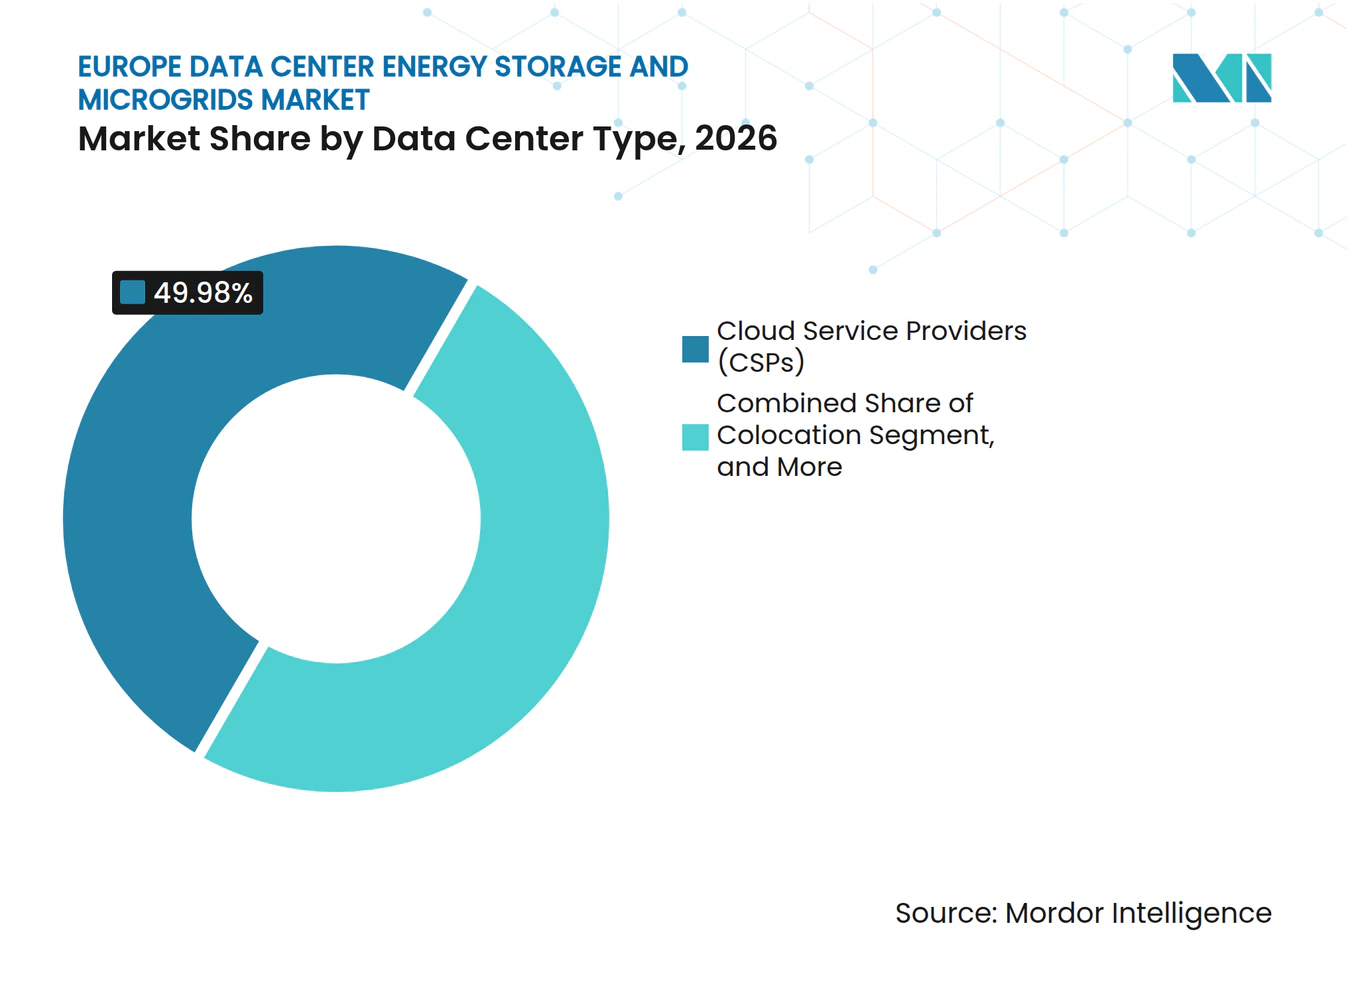
- Por tipo de data center, os provedores de serviços em nuvem representaram 49,98% da receita em 2026 e estão projetados para expandir a um CAGR de 19,73% até 2032.
- Por geografia, o Reino Unido detinha 21,06% da receita em 2026, enquanto a Espanha está projetada para expandir a um CAGR de 20,48% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Inteligência Artificial e Hiperscala | +2.5% | Global, concentrado no Reino Unido, Alemanha, Países Baixos e Irlanda | Curto prazo (≤ 2 anos) |
| Requisitos de Eficiência Energética e Redução de Carbono da UE | +1.8% | UE27, particularmente mercados FLAP-D | Médio prazo (2-4 anos) |
| Aquisição de Energia Renovável e Deslocamento Temporal da Demanda | +1.5% | Espanha, Países Nórdicos e Alemanha | Médio prazo (2-4 anos) |
| Filas de Conexão à Rede e Restrições de Energia Local | +2.2% | Mercados FLAP-D, com transbordamento para Espanha, Itália e Países Nórdicos | Curto prazo (≤ 2 anos) |
| Capacidade Despachável de Data Centers como Recurso de Rede | +1.3% | Reino Unido, Irlanda e Países Nórdicos | Médio prazo (2-4 anos) |
| Monetização de UPS Interativo com a Rede e Flexibilidade de Baterias | +1.0% | Reino Unido, Irlanda, Países Baixos e Países Nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Inteligência Artificial e Hiperscala
A demanda relacionada à inteligência artificial está aumentando a necessidade de armazenamento e microrredes em data centers europeus. Espera-se que a demanda de energia dos data centers europeus aumente de 10 GW para 35 GW até 2030, representando um aumento de 250%, de acordo com uma análise de 2025 da Wärtsilä e AVK. O Plano de Ação para o Continente de Inteligência Artificial da Comissão Europeia de 2025 visa triplicar a capacidade dos data centers da União Europeia em 5 a 7 anos e identifica a disponibilidade de energia como uma restrição central. Os clusters de GPU podem criar picos de demanda irregulares e de alta amplitude que os fornecimentos convencionais de serviços públicos e os sistemas UPS legados não foram projetados para absorver. As baterias atrás do medidor podem gerenciar essas flutuações enquanto reduzem a exposição a períodos de demanda de pico. Isso torna o armazenamento de energia uma parte central do projeto para instalações de inteligência artificial, em vez de uma adição opcional de resiliência no mercado de armazenamento de energia e microrredes para data centers na Europa.
Filas de Conexão à Rede e Restrições de Energia Local
Os longos prazos de conexão estão acelerando o uso de sistemas de energia no local em toda a Europa. As filas de conexão nos mercados FLAP-D de Frankfurt, Londres, Amsterdã, Paris e Dublin podem ter uma média de 7 a 10 anos, enquanto os tempos de espera nos países europeus variam de 2 a 10 anos. A Agência para a Cooperação dos Reguladores de Energia registrou 4,3 bilhões de EUR (4,79 bilhões de USD) em custos diretos de congestionamento da rede da União Europeia durante 2024. A Wärtsilä e a AVK projetam que 40% dos data centers de inteligência artificial existentes poderão enfrentar restrições operacionais de disponibilidade de energia até 2027. Os desenvolvedores estão, portanto, considerando a Espanha, os Países Nórdicos e outros locais com maior capacidade de rede. Os sistemas ilhados e híbridos podem encurtar o caminho para o comissionamento onde a capacidade de rede não está disponível dentro dos prazos comerciais.
Requisitos de Eficiência Energética e Redução de Carbono da UE
Os requisitos da União Europeia estão tornando a medição e o gerenciamento de energia parte das operações normais dos data centers. A Diretiva 2023/1791 exige que os data centers com potência de TI instalada de 500 kW ou mais relatem informações de desempenho energético e sustentabilidade. O Regulamento Delegado da Comissão 2024/1364 define o quadro de relatórios e os indicadores utilizados para os data centers.[1] O Regulamento da Comissão C(2026)3472 estabelece regras para transformar os indicadores coletados em uma classificação baseada em rótulo eletrônico. Os operadores que buscam classificações mais elevadas podem usar controles de microrrede para reduzir o consumo da rede durante períodos de alto carbono. Eles também podem usar o armazenamento para alinhar o uso de eletricidade renovável com a geração disponível, o que apoia investimentos adicionais em gestão de energia no local.
Capacidade Despachável de Data Centers como Recurso de Rede
Os sistemas UPS com suporte de baterias estão criando uma oportunidade de receita além de seu papel de confiabilidade. Um estudo revisado por pares de 2025 descobriu que baterias de data centers de alta capacidade podem fornecer resposta de frequência primária e serviços auxiliares, com tempos de resposta de campo de 30 a 40 milissegundos em instalações nórdicas. A Enel X implantou 6 MW de suporte de balanceamento de frequência crítica de UPS em sites da Digital Realty em Dublin para a EirGrid. O caso mostra que equipamentos antes reservados para uso de emergência podem apoiar operações normais da rede quando seus sistemas de controle o permitem. Sistemas de baterias maiores e controles avançados de microrrede podem então servir funções de backup, redução de pico e balanceamento. Esse caso de uso adicional fortalece o argumento comercial para o armazenamento em mercados onde os serviços auxiliares são ativos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação para Sistemas Integrados de Armazenamento e Microrrede | -2.8% | Global, agudo na Espanha, Itália e Europa Oriental | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança contra Incêndio e Gestão Térmica para Sistemas de Íons de Lítio | -1.5% | Global, com estruturas de conformidade variadas nos estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Transformadores, Baterias e Equipamentos de Alta Tensão | -1.8% | Reino Unido, Alemanha, Países Baixos e Irlanda | Curto prazo (≤ 2 anos) |
| Arquiteturas de Backup Legadas e Perturbação de Retrofit | -1.2% | Reino Unido, Alemanha e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação para Sistemas Integrados de Armazenamento e Microrrede
Os altos custos iniciais continuam sendo a principal barreira comercial para sistemas integrados de armazenamento de energia em baterias e microrredes. A Wärtsilä e a AVK modelaram o custo nivelado de eletricidade de uma microrrede otimizada para um data center de 80 MW em EUR 108 por MWh, que a fonte converteu para USD 122 por MWh. A maioria dos projetos requer engenharia personalizada, licenças específicas do local e integração com equipamentos elétricos existentes. Esses requisitos aumentam tanto o custo quanto a incerteza do cronograma. Os modelos de Bateria como Serviço e Energia como Serviço podem transferir os gastos dos orçamentos de capital para os orçamentos operacionais. No entanto, as instalações menores de colocação e empresariais ainda têm menos opções de financiamento do que os operadores hiperscala e de nuvem.
Requisitos de Segurança contra Incêndio e Gestão Térmica para Sistemas de Íons de Lítio
Os sistemas de íons de lítio requerem um projeto de segurança detalhado, o que adiciona custo e complexidade aos projetos de data centers. Um artigo da ITU-T de 2025 afirma que a fuga térmica pode liberar gases de alta temperatura, tóxicos e combustíveis e pode causar perdas além do impacto direto de um incêndio. A próxima edição de 2026 da NFPA 855 inclui testes de incêndio em grande escala propostos, protocolos atualizados de controle de explosão e requisitos de supressão por aspersão de água.[2] Os estados-membros da União Europeia não aplicam uma norma de segurança harmonizada de BESS em grande escala para infraestrutura crítica. Isso cria diferenças no projeto do local e nas aquisições para operadores que atuam em vários países. As químicas alternativas podem ser benéficas quando os operadores desejam limitar os requisitos de segurança contra incêndio e o risco de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Armazenamento de Energia Lideram em Escala e ExpansãoOs sistemas de armazenamento de energia detinham 30,08% da participação do mercado europeu de armazenamento de energia e microrredes para data centers em 2026 e estão projetados para expandir a um CAGR de 20,21% até 2032. Sua posição reflete o papel das baterias na manutenção da qualidade da energia, na redução da demanda de pico e no apoio ao uso de eletricidade renovável. O armazenamento deve estar disponível antes que uma microrrede integrada possa gerenciar as flutuações na geração local ou no fornecimento de serviços públicos. As soluções integradas de microrrede continuam sendo importantes para os operadores que buscam controles, geração e armazenamento em uma única plataforma. Os sistemas de controle de microrrede estão se tornando uma parte de maior valor da oferta porque podem alocar energia armazenada entre resiliência, corte de pico e serviços de rede. Os sistemas de conversão de energia e a geração distribuída são geralmente adquiridos como componentes de projetos de energia de campus mais amplos.
A mudança de um UPS de função única para um ativo de energia multiuso está alterando as especificações de compra. Os operadores estão considerando armazenamento capaz de descarregar por horas, em vez de projetar apenas para 5 a 15 minutos de backup. A duração mais longa permite a participação na regulação de frequência e permite que a eletricidade renovável seja utilizada mais tarde no dia. O quadro de relatórios sob o Regulamento Delegado da Comissão 2024/1364 inclui indicadores de eficiência sistêmica e flexibilidade. Isso cria uma razão comercial para implantar controles que possam gerenciar ativos do local além do uso básico de backup. O setor de armazenamento de energia e microrredes para data centers na Europa está, consequentemente, atribuindo maior valor a sistemas que podem suportar várias funções operacionais. Os fornecedores que podem demonstrar coordenação confiável entre essas funções têm uma posição mais forte em projetos de campus de grande porte.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia de Armazenamento:
Íons de Lítio Lidera Enquanto Baterias de Fluxo Ganham InteresseAs baterias de íons de lítio detinham 56,21% da receita de tecnologia de armazenamento em 2026. As cadeias de fornecimento estabelecidas, a queda nos custos de fabricação e a alta densidade de energia apoiam seu uso em aplicações de backup de curta duração. As baterias de chumbo-ácido continuam a servir alguns projetos de retrofit que utilizam projetos legados estabelecidos. Os volantes de inércia atendem a aplicações de resposta de frequência limitada onde uma resposta muito rápida é necessária sem o risco de incêndio eletroquímico. As baterias de fluxo estão projetadas para expandir a um CAGR de 20,19% até 2032, à medida que os operadores hiperscala avaliam o deslocamento temporal de energia renovável de longa duração e serviços de rede de várias horas. O FlexBase Group iniciou a construção em junho de 2025 de um site de bateria de fluxo redox de vanádio de 800 MW e 1,6 GWh em Laufenburg, Suíça.
O projeto de Laufenburg fica próximo às redes de transmissão suíça, alemã e francesa e destina-se a apoiar a estabilidade da rede e servir como fonte de energia para um data center de inteligência artificial colocado. Ele também inclui uma rede de aquecimento urbano, o que demonstra como grandes projetos de armazenamento podem conectar múltiplos usos de energia local. A química das baterias de fluxo pode oferecer um perfil de segurança diferente para locais que requerem longos períodos de descarga. Isso importa porque os operadores de data centers devem responder a regras variadas de segurança contra incêndio nos estados-membros da União Europeia. O interesse em armazenamento capaz de operar além das durações convencionais de UPS apoia aplicações de longa duração. O Instituto Alemão de Pesquisa Econômica estimou que a Europa pode precisar de 351 TWh de armazenamento de longa duração para lidar com períodos prolongados de baixa geração renovável, sublinhando a necessidade de tecnologias adequadas para ciclos de descarga mais longos.
Por Configuração de Microrrede:
Sistemas Conectados à Rede Permanecem Estabelecidos Enquanto Sistemas Ilhados AceleramAs microrredes conectadas à rede representaram 47,31% da receita em 2026. As instalações estabelecidas preferem esse projeto porque podem manter o fornecimento de serviços públicos enquanto utilizam geração local e baterias durante períodos de alta tarifa ou alta demanda. Os sistemas híbridos que podem permanecer conectados à rede ou operar de forma independente estão ganhando atenção em projetos em toda a Europa continental. Eles oferecem os benefícios de custo do fornecimento de serviços públicos com capacidade de partida a frio durante interrupções prolongadas. As microrredes ilhadas estão projetadas para expandir a um CAGR de 19,78% até 2032, à medida que os atrasos de conexão exigem que novos projetos planejem maior independência energética. A Wärtsilä e a AVK descobriram que sistemas ilhados combinando renováveis, motores de balanceamento e armazenamento poderiam atender a data centers de escala de 80 MW.
Os projetos ilhados não são apenas uma resposta a uma conexão de rede atrasada. Eles podem permitir que os operadores celebrem acordos de compra de energia de longo prazo com desenvolvedores de energia renovável. Essa abordagem pode reduzir a exposição a preços voláteis de eletricidade no mercado spot e melhorar a visibilidade para o planejamento de capacidade de longo prazo. Um estudo de viabilidade de 2025 validou configurações híbridas de energia renovável e bateria para cargas hiperscala fora da rede e descobriu que os controles de bateria formadores de rede podem manter a frequência dentro dos limites operacionais dos data centers. A Espanha e os Países Nórdicos têm condições que apoiam esse modelo porque os recursos renováveis e os locais de desenvolvimento disponíveis podem ser mais favoráveis. Os operadores ainda precisam considerar a disponibilidade de combustível, licenciamento e prazos de entrega de equipamentos antes de selecionar uma arquitetura totalmente ilhada.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Fonte de Energia Primária:
Eletricidade da Rede Lidera Enquanto Células de Combustível AvançamA eletricidade da rede representou 43,92% da receita do mercado de armazenamento de energia e microrredes para data centers na Europa em 2026, tornando-se a principal fonte de energia primária. Continua sendo o modelo operacional mais simples para instalações que já possuem conexões de serviços públicos confiáveis. Os sistemas a diesel e a gás natural continuam a fornecer capacidade de backup e energia primária de transição para projetos que aguardam serviço completo de rede. A energia solar está ganhando relevância na Espanha e na Itália, onde os desenvolvedores podem vincular os planos de campus à capacidade fotovoltaica por meio de acordos de compra de energia. Os recursos eólicos continuam relevantes na Irlanda e nos Países Nórdicos, onde a geração onshore e offshore pode ajudar a atender às necessidades locais de energia renovável. As células de combustível estão projetadas para expandir a um CAGR de 20,39% até 2032, a maior taxa entre as fontes de energia primária.
Em abril de 2026, o Net Zero Innovation Hub para Data Centers e a INNIO demonstraram 3 MW de energia de backup de hidrogênio 100% na instalação de pesquisa austríaca da INNIO Jenbacher. A Microsoft, o Google e a Data4 observaram o teste, que utilizou perfis de carga de treinamento de inteligência artificial. A Centrica e a Ceres Power anunciaram uma parceria em março de 2026 para implantar soluções de células de combustível de óxido sólido de múltiplos gigawatts no Reino Unido e na Europa. Esses sistemas podem usar gás natural inicialmente, enquanto fornecem um caminho para hidrogênio e biogás. O quadro de Combustíveis Renováveis de Origem Não Biológica da União Europeia também oferece aos operadores uma base política para adquirir hidrogênio renovável certificado. A implantação de células de combustível ainda dependerá da infraestrutura de combustível local e da economia do hidrogênio de baixo carbono.
Por Aplicação Primária:
Energia de Backup Lidera Enquanto Serviços de Rede Reformulam os RetornosA energia de backup e a resiliência representaram 37,76% da receita do mercado de armazenamento de energia e microrredes para data centers na Europa em 2026, a maior aplicação primária. Os operadores de colocação e nuvem requerem alta disponibilidade, e as expectativas de Nível III ou Nível IV tornam a capacidade de reserva confiável um requisito básico. O corte de pico e o deslocamento de carga constituem o próximo grupo de aplicações principais, pois os operadores podem descarregar baterias durante períodos de rede caros. A integração de energia renovável também está aumentando à medida que as instalações buscam combinar o consumo com a geração limpa disponível. Os serviços de rede estão projetados para avançar a um CAGR de 20,18% até 2032. Essa taxa reflete o valor dos ativos de resposta rápida nos mercados de resposta de frequência e balanceamento.
Um estudo da Energy Reports de 2025 descobriu que os sistemas UPS de data centers equipados com conversores bidirecionais alcançaram tempos de resposta de 30 a 40 milissegundos adequados para resposta de frequência rápida. O resultado indica que alguns serviços podem ser entregues sem um BESS autônomo separado. A Vertiv, a Conapto e a Fever Energy introduziram um serviço de suporte à rede na Suécia que utiliza sistemas UPS de íons de lítio nos programas de Resposta de Frequência Rápida e Reserva de Contenção de Frequência por Demanda. Esse modelo permite que os operadores gerem receita com equipamentos instalados para resiliência. Pode reduzir o encargo de capital efetivo de sistemas de baterias maiores ao longo de sua vida útil. A participação depende das regras do operador do sistema de transmissão, do acesso ao mercado local e das salvaguardas operacionais que protegem a disponibilidade da carga crítica.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Data Center:
Instalações Hiperscala Lideram os InvestimentosAs instalações hiperscala detinham 41,82% da receita em 2026 e estão projetadas para expandir a um CAGR de 19,87% até 2032. Sua escala apoia o investimento em sistemas que combinam geração no local, armazenamento e controles avançados de energia. Um único campus hiperscala pode exigir 500 MW ou mais de capacidade ao longo de sua vida de desenvolvimento. Os grandes data centers com cargas de TI acima de 10 MW também implantam BESS para corte de pico e serviços auxiliares quando sua escala suporta infraestrutura dedicada de gestão de energia. As instalações médias e pequenas frequentemente enfrentam custos de engenharia mais altos por MW e recebem menos atenção dos fornecedores do que os sites de escala de campus. Isso os deixa com menos opções para implantações completas de microrrede.
A Eaton e a Siemens Energy anunciaram uma colaboração em junho de 2025 em torno de uma configuração modular padrão de energia no local de 500 MW para data centers. O projeto utiliza turbinas a gás SGT-800, armazenamento em baterias e capacidade opcional de hidrogênio. As empresas afirmaram que o modelo pode reduzir o tempo de comercialização em até 2 anos em comparação com os processos convencionais de conexão de serviços públicos. Os modelos de Bateria como Serviço estão começando a reduzir os requisitos de capital inicial para alguns operadores. Sua viabilidade abaixo dos níveis de carga hiperscala permanece dependente dos volumes de energia contratados e do acesso local às receitas de serviços auxiliares. Como resultado, os data centers pequenos e médios podem permanecer comparativamente mal atendidos no mercado de armazenamento de energia e microrredes para data centers na Europa.
Por Tipo de Data Center:
Provedores de Nuvem Consolidam Sua PosiçãoOs provedores de serviços em nuvem representaram 49,98% da receita do mercado de armazenamento de energia e microrredes para data centers na Europa em 2026 e estão projetados para expandir a um CAGR de 19,73% até 2032. Sua escala lhes dá acesso a acordos de compra de energia renovável de longo prazo e equipes internas de engenharia de energia. Esses provedores também enfrentam expectativas de investidores e clientes para cumprir as Metas Baseadas em Ciência, aumentando assim o valor estratégico dos investimentos em armazenamento e microrrede. Os operadores de colocação constituem o segundo maior grupo e estão respondendo às solicitações dos inquilinos por certificação de energia renovável e redundância de energia. Os sites empresariais e de borda representam um segmento menor, mas crescente, à medida que a infraestrutura de telecomunicações e a inferência de inteligência artificial distribuída se expandem. Os sistemas de armazenamento compactos e as microrredes modulares estão se tornando mais relevantes para essas implantações distribuídas.
Os provedores de nuvem estão cada vez mais competindo em sua capacidade de fornecer eletricidade de menor carbono ao longo do dia. Isso torna a qualidade da infraestrutura de energia parte da oferta de serviços mais ampla, juntamente com conectividade e latência. A Vertiv e a GreenScale anunciaram uma colaboração em dezembro de 2025 para fornecer plataformas de data center prontas para inteligência artificial integradas de fábrica na Europa. A plataforma inclui monitoramento de baterias e integração de rede em todo o site como elementos padrão. Isso reflete a importância da visibilidade e do controle em todos os ativos de energia da instalação. Também oferece aos operadores adjacentes à nuvem uma rota mais padronizada para integrar recursos de energia em nova capacidade orientada para inteligência artificial.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Reino Unido, Alemanha, Países Baixos e Irlanda
O Reino Unido representou 21,06% da receita regional em 2026. Londres e o corredor M4 combinam uma grande base de colocação com mercados ativos de serviços auxiliares, o que torna as instalações com suporte de baterias comercialmente relevantes além da energia de emergência. Em outubro de 2025, a Innova submeteu 10 propostas de data centers ao Operador Nacional do Sistema de Energia totalizando 4,4 GW, incluindo 5 sites colocados com BESS. A Alemanha continua sendo um local-chave porque Frankfurt é um importante hub de troca de internet, enquanto os Países Baixos enfrentam grande saturação da rede e estão desenvolvendo modelos de instalações interativas com a rede. O cluster de Dublin na Irlanda tem sido um cenário líder para UPS interativo com a rede, incluindo o serviço de balanceamento de frequência de 6 MW da Digital Realty entregue com tecnologia da Enel X.
França e Espanha
A França está expandindo sua capacidade de armazenamento à medida que os requisitos de relatórios da Diretiva de Eficiência Energética e os sinais de mercado da RTE incentivam a operação flexível de data centers. A Data4, a RTE e a Schneider Electric lançaram o projeto DCFLEX no site da Data4 em Marcoussis em outubro de 2025 para testar a flexibilidade da demanda e usar gêmeos digitais para cenários de estresse da rede. A Espanha está projetada para expandir a um CAGR de 20,48% até 2032, a maior taxa regional. A Amazon Web Services anunciou 33,7 bilhões de EUR (39,8 bilhões de USD) para sua Região AWS Europa (Espanha) em Aragão durante 2026. Os recursos solares da Espanha e o pipeline de desenvolvimento renovável oferecem uma base para combinar novas instalações com fornecimento de energia limpa local, enquanto ambos os países devem alinhar os projetos com os procedimentos de relatórios da União Europeia e de conexão à rede nacional.
Itália e Países Nórdicos
A Itália está atraindo atenção como um hub de conectividade mediterrâneo, apoiado pelo desenvolvimento de energia renovável no sul e pelo crescente interesse hiperscala. Os Países Nórdicos oferecem um ambiente operacional diferente porque os recursos de energia hidráulica, eólica e geotérmica podem fornecer eletricidade de baixo carbono a preços competitivos. A Scandinavian Data Centers lançou o ScandiDC I em Eskilstuna, Suécia, em fevereiro de 2025, combinando um BESS, operações de data center e uma rede municipal de recuperação de calor distrital. Os operadores de sistemas de transmissão nórdicos estão examinando os ativos de baterias para inércia e estabilidade de frequência, o que poderia criar um fluxo de serviço compensado adicional.
Cenário Competitivo
Concentração do Mercado
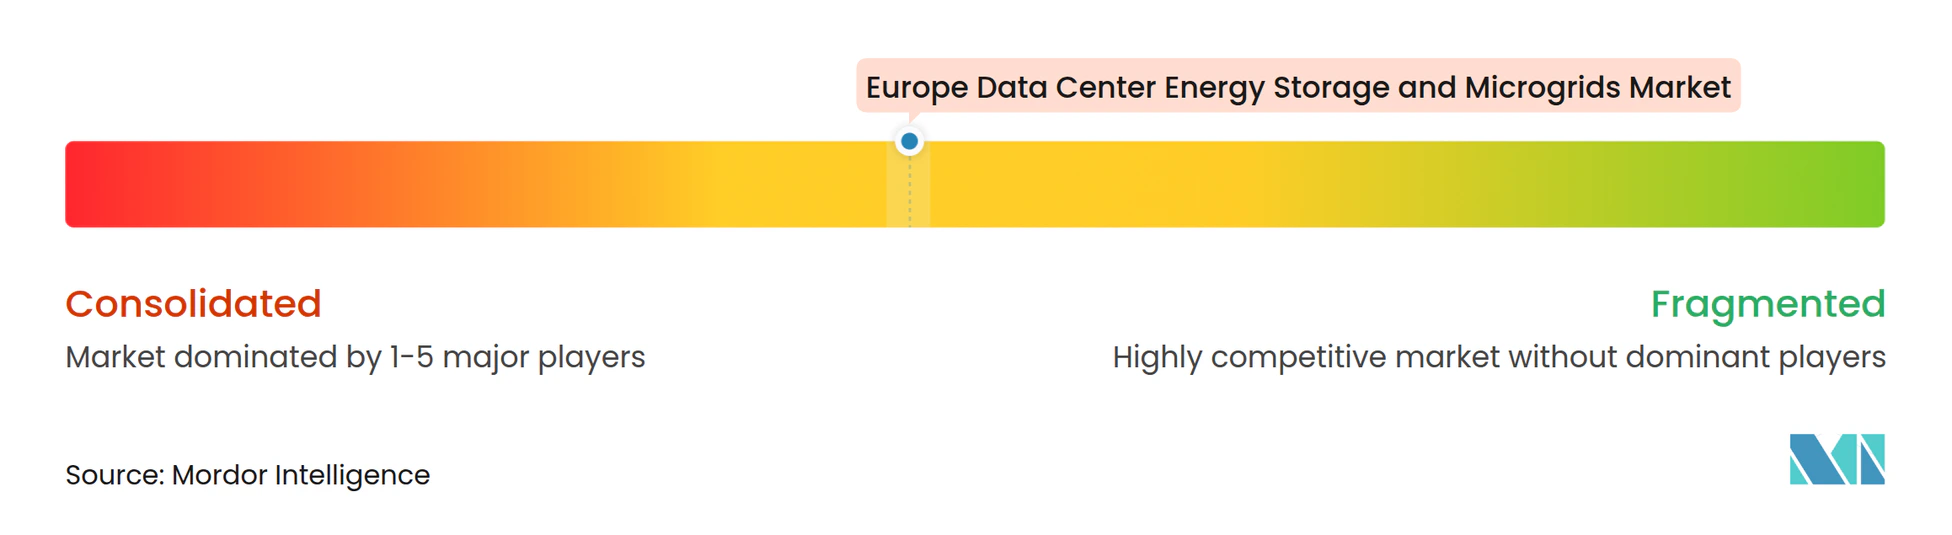
O mercado europeu de armazenamento de energia e microrredes para data centers está moderadamente concentrado entre os provedores capazes de fornecer sistemas de campus de ponta a ponta. A Schneider Electric, a ABB, a Eaton, a Siemens, a Vertiv e a Hitachi Energy competem por grandes projetos turnkey. O mercado de armazenamento de energia e microrredes para data centers na Europa também inclui uma camada de tecnologia de armazenamento fragmentada com a Fluence Energy, a Tesla, a EnerSys, a Saft e a Skeleton Technologies. Os fornecedores estão migrando de vendas de produtos únicos para sistemas coordenados que integram armazenamento em baterias, controles, geração e equipamentos de instalações. Isso favorece as empresas estabelecidas de gestão de energia quando os clientes desejam um único provedor responsável por um site complexo.
A Siemens Smart Infrastructure anunciou uma parceria em março de 2026 com a Fluence Energy e a Emerald AI que combina BESS, controles de microrrede e gestão de energia com consciência de carga de trabalho. No mercado de armazenamento de energia e microrredes para data centers na Europa, a arquitetura de média tensão da ABB de 2026 para data centers de inteligência artificial destaca a capacidade de formação de rede, a funcionalidade de partida a frio e a conformidade com suportabilidade de baixa tensão como necessidades centrais de projeto. A Eaton e a Siemens Energy estão buscando geração modular no local para entrega rápida de campus. Esses exemplos mostram que os principais fornecedores estão combinando equipamentos e software em vez de vender hardware isolado. Os arranjos de Bateria como Serviço e Energia como Serviço podem preservar o capital do cliente para equipamentos de computação enquanto utilizam contratos de serviço de ativos de energia de longo prazo.
O armazenamento de longa duração para sistemas ilhados, células de combustível prontas para hidrogênio e software que gerencia vários ativos são as principais aberturas especializadas no mercado de armazenamento de energia e microrredes para data centers na Europa. Os fornecedores de baterias de fluxo podem competir onde os operadores buscam maior duração de descarga ou menor exposição à segurança contra incêndio. Os fatores de conformidade sob os quadros EN e IEC estão se tornando mais relevantes nas decisões de aquisição. Os critérios de Taxonomia da União Europeia também aumentam o valor das informações documentadas de segurança e carbono do ciclo de vida para investimentos sustentáveis em data centers no mercado de armazenamento de energia e microrredes para data centers na Europa.[3]
Líderes do Setor de Armazenamento de Energia e Microrredes para Data Centers na Europa
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Vertiv Group Corporation
-
Legrand SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia e Microrredes para Data Centers na Europa Empresas cobertas neste relatório
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Vertiv Group Corporation
- Legrand SA
- Siemens AG
- Siemens Energy AG
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce Holdings plc
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- Fluence Energy, Inc.
- Tesla, Inc.
- EnerSys
- Saft Groupe S.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Riello UPS Manufacturing S.p.A.
- Wärtsilä Corporation
- Ingeteam S.A.
- Skeleton Technologies Group OÜ
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia e Microrredes para Data Centers na Europa
- Abril de 2026: O Net Zero Innovation Hub para Data Centers e a INNIO demonstraram 3 MW de geração de backup movida a hidrogênio 100% na instalação de pesquisa da INNIO Jenbacher na Áustria, com a Microsoft, o Google e a Data4 atuando como observadores técnicos. O teste utilizou perfis de carga de treinamento de inteligência artificial padrão e validou geradores de motor de combustão interna a hidrogênio para aplicações de energia de data centers de missão crítica, avançando a tecnologia da demonstração laboratorial para operabilidade em escala de MW.
- Março de 2026: A Centrica e a Ceres Power anunciaram uma parceria estratégica para implantar soluções de células de combustível de óxido sólido de múltiplos gigawatts no Reino Unido e na Europa. A colaboração tem como alvo data centers que enfrentam atrasos de conexão à rede, oferecendo geração no local de alta eficiência e flexível em combustível, operável com gás natural com um caminho direto para hidrogênio e biogás.
- Março de 2026: A Siemens Smart Infrastructure anunciou um investimento estratégico na Emerald AI juntamente com a integração das soluções de armazenamento em baterias da Fluence Energy em seu ecossistema de data centers. A oferta combinada conecta o gerenciamento de computação de inteligência artificial, controles de microrrede e BESS para ajudar os operadores a acelerar a conexão à rede moldando grandes cargas de demanda em escala de inteligência artificial e tornando-as mais previsíveis para a avaliação dos serviços públicos.
- Fevereiro de 2026: A Amazon Web Services anunciou planos para investir 33,7 bilhões de EUR (39,8 bilhões de USD) na Região AWS Europa da Espanha em Aragão no MWC26 Barcelona, adicionando 18 bilhões de EUR (20,3 bilhões de USD) a um compromisso anteriormente anunciado de 15,7 bilhões de EUR (17,7 bilhões de USD). O investimento apoia a infraestrutura de nuvem e inteligência artificial que atende clientes europeus, com o fornecimento de energia renovável sendo parte integrante da estratégia de energia do projeto.
Escopo do Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers na Europa
O Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Sul refere-se ao mercado de tecnologias de armazenamento de energia, sistemas de controle de microrrede, sistemas de geração distribuída e soluções de energia integradas projetadas para aumentar a confiabilidade, a resiliência e a eficiência energética dos data centers.
O Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Sul é Segmentado por Tipo de Solução (Sistemas de Armazenamento de Energia, Sistemas de Controle de Microrrede, Sistemas de Geração Distribuída, Soluções Integradas de Microrrede e Sistemas de Conversão de Energia), Tecnologia de Armazenamento (Baterias de Íons de Lítio, Baterias de Fluxo, Baterias de Chumbo-Ácido, Armazenamento de Energia por Volante de Inércia e Outras Tecnologias de Armazenamento), Configuração de Microrrede (Microrredes Conectadas à Rede, Microrredes Ilhadas e Microrredes Híbridas Conectadas à Rede e Ilháveis), Fonte de Energia Primária (Eletricidade da Rede, Energia Solar, Energia Eólica, Células de Combustível e Outras Fontes de Energia), Aplicação Primária (Energia de Backup e Resiliência, Corte de Pico e Deslocamento de Carga, Integração de Energia Renovável, Otimização de Custos de Energia e Serviços de Rede), Tamanho do Data Center (Hiperscala, Grande, Médio e Pequeno), Tipo de Data Center (Provedores de Serviços em Nuvem, Colocação e Data Centers Empresariais e de Borda) e Geografia (Reino Unido, Alemanha, Países Baixos, Irlanda, França, Espanha, Itália, Países Nórdicos e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções Integradas de Microrrede |
| Sistemas de Armazenamento de Energia |
| Sistemas de Controle de Microrrede |
| Sistemas de Geração Distribuída |
| Sistemas de Conversão de Energia |
| Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido |
| Baterias de Fluxo |
| Armazenamento por Volante de Inércia |
| Outras Tecnologias de Armazenamento |
| Microrredes Conectadas à Rede |
| Microrredes Ilhadas |
| Microrredes Híbridas Conectadas à Rede e Ilháveis |
| Eletricidade da Rede |
| Diesel e Gás Natural |
| Energia Solar |
| Energia Eólica |
| Células de Combustível |
| Outras Fontes de Energia |
| Energia de Backup e Resiliência |
| Corte de Pico e Deslocamento de Carga |
| Integração de Energia Renovável |
| Serviços de Rede |
| Otimização de Custos de Energia |
| Pequeno |
| Médio |
| Grande |
| Hiperscala |
| Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Reino Unido |
| Alemanha |
| Países Baixos |
| Irlanda |
| França |
| Espanha |
| Itália |
| Países Nórdicos |
| Restante da Europa |
| Por Tipo de Solução | Soluções Integradas de Microrrede |
| Sistemas de Armazenamento de Energia | |
| Sistemas de Controle de Microrrede | |
| Sistemas de Geração Distribuída | |
| Sistemas de Conversão de Energia | |
| Por Tecnologia de Armazenamento | Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido | |
| Baterias de Fluxo | |
| Armazenamento por Volante de Inércia | |
| Outras Tecnologias de Armazenamento | |
| Por Configuração de Microrrede | Microrredes Conectadas à Rede |
| Microrredes Ilhadas | |
| Microrredes Híbridas Conectadas à Rede e Ilháveis | |
| Por Fonte de Energia Primária | Eletricidade da Rede |
| Diesel e Gás Natural | |
| Energia Solar | |
| Energia Eólica | |
| Células de Combustível | |
| Outras Fontes de Energia | |
| Por Aplicação Primária | Energia de Backup e Resiliência |
| Corte de Pico e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Serviços de Rede | |
| Otimização de Custos de Energia | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperscala | |
| Por Tipo de Data Center | Colocação |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Reino Unido |
| Alemanha | |
| Países Baixos | |
| Irlanda | |
| França | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia e microrredes para data centers na Europa?
O tamanho do mercado está projetado em 1,66 bilhões de USD em 2026, 1,99 bilhões de USD em 2027 e 4,79 bilhões de USD até 2032, a um CAGR de 19,21% de 2027 a 2032.
Qual país está projetado para expandir mais rapidamente no segmento de armazenamento de energia e microrredes para data centers na Europa?
A Espanha está projetada para expandir a um CAGR de 20,48% até 2032, apoiada pelo potencial de eletricidade renovável e pelos principais compromissos de infraestrutura em nuvem.
Qual tipo de solução lidera os gastos com infraestrutura de energia para data centers europeus?
Os sistemas de armazenamento de energia detinham 30,08% da receita em 2026 e estão projetados para expandir a um CAGR de 20,21% até 2032.
Por que as baterias estão sendo instaladas em data centers europeus?
As baterias fornecem energia de backup, gerenciam a demanda de pico, apoiam o uso de eletricidade renovável e podem participar de serviços de balanceamento de rede onde as regras locais permitem.
Qual tecnologia de armazenamento é mais amplamente utilizada em data centers europeus?
As baterias de íons de lítio detinham 56,21% da receita de tecnologia de armazenamento em 2026, enquanto as baterias de fluxo estão projetadas para avançar a um CAGR de 20,19% até 2032.
Como os atrasos de conexão à rede afetam novos projetos de data centers?
As longas filas de conexão podem levar os desenvolvedores a utilizar microrredes híbridas ou ilhadas para que a nova capacidade possa ser comissionada sem aguardar o serviço completo dos serviços públicos.